จำนองคือการเอาบ้าน ที่ดิน หรือคอนโดไปจดทะเบียนเป็นหลักประกันหนี้ที่สำนักงานที่ดิน โดยชื่อในโฉนดยังเป็นของเรา และยังอยู่อาศัยได้ตามปกติ ต่างจากจำนำที่ต้องส่งของให้เจ้าหนี้ถือไว้ และต่างจากขายฝากที่ชื่อในโฉนดเปลี่ยนเป็นของนายทุนตั้งแต่วันจดทะเบียน ถ้าจำนองกับนายทุนเอกชน ดอกเบี้ยต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
บทความนี้เล่าผ่าน คุณเอ เจ้าของบ้านที่ต้องการเงินก้อน กับ คุณเก้า นายทุนผู้รับจำนอง ว่าจำนองทำงานอย่างไร ทรัพย์แบบไหนจำนองได้ ได้เงินเท่าไร เสียค่าอะไรบ้างที่สำนักงานที่ดิน และถ้าวันหนึ่งจ่ายไม่ไหว บ้านจะหลุดเลยหรือไม่
จำนองคืออะไร จำนองแปลว่าอะไรในทางกฎหมาย?
ประมวลกฎหมายแพ่งและพาณิชย์ (ป.พ.พ.) มาตรา 702 อธิบายว่า การจำนองคือสัญญาที่ผู้จำนองเอาทรัพย์สินไป "ตราไว้" กับผู้รับจำนองเพื่อประกันการชำระหนี้ โดยไม่ต้องส่งมอบทรัพย์สินนั้นให้ คำว่าตราไว้ในทางปฏิบัติคือการจดทะเบียนลงในสารบัญหลังโฉนด ใครมาตรวจแปลงนี้ก็จะเห็นว่ามีภาระจำนองอยู่
ถ้าพูดแบบคนทั่วไป จำนองก็คือการกู้เงินโดยมีบ้านหรือที่ดินค้ำไว้ หลายคนเรียกว่า "เงินกู้จำนอง" หรือ "บ้านแลกเงิน" สินเชื่อบ้านที่ผ่อนกับธนาคารก็เป็นจำนองแบบหนึ่ง เพียงแต่ธนาคารเป็นผู้รับจำนอง
คำที่จะเจอในสัญญาจำนอง
- ผู้จำนอง คือเจ้าของทรัพย์ที่เอาทรัพย์ไปค้ำ (คุณเอ) ส่วนใหญ่เป็นลูกหนี้เอง แต่จำนองค้ำหนี้ของคนอื่นก็ได้ เช่น พ่อแม่เอาบ้านไปค้ำหนี้ของลูก
- ผู้รับจำนอง คือเจ้าหนี้ที่ให้เงินและถือสิทธิเหนือทรัพย์ อาจเป็นธนาคาร สหกรณ์ หรือนายทุนเอกชน (คุณเก้า)
- วงเงินจำนอง คือจำนวนหนี้ที่จดทะเบียนไว้ ใช้เป็นฐานคิดค่าธรรมเนียม
- ไถ่ถอนจำนอง คือจ่ายหนี้ครบแล้วไปจดทะเบียนยกเลิกภาระที่สำนักงานที่ดิน
- บังคับจำนอง คือเจ้าหนี้ฟ้องศาลเพื่อนำทรัพย์ออกขายทอดตลาดมาชำระหนี้
มาตรา 714 กำหนดว่าสัญญาจำนองต้องทำเป็นหนังสือและจดทะเบียนต่อพนักงานเจ้าหน้าที่ ถ้าไม่จดทะเบียน สัญญาเป็นโมฆะ การเซ็นสัญญากู้แล้วมอบโฉนดตัวจริงให้เจ้าหนี้เก็บไว้จึงไม่ใช่การจำนอง เจ้าหนี้ไม่ได้สิทธิอะไรเหนือที่ดิน ส่วนเจ้าของก็เสี่ยงที่โฉนดจะถูกนำไปใช้ผิดวัตถุประสงค์ (อ่านต่อ: จำนำโฉนดทำได้จริงไหม ต่างจากจำนองอย่างไร)
จำนำกับจำนองต่างกันอย่างไร แล้วขายฝากอยู่ตรงไหน?
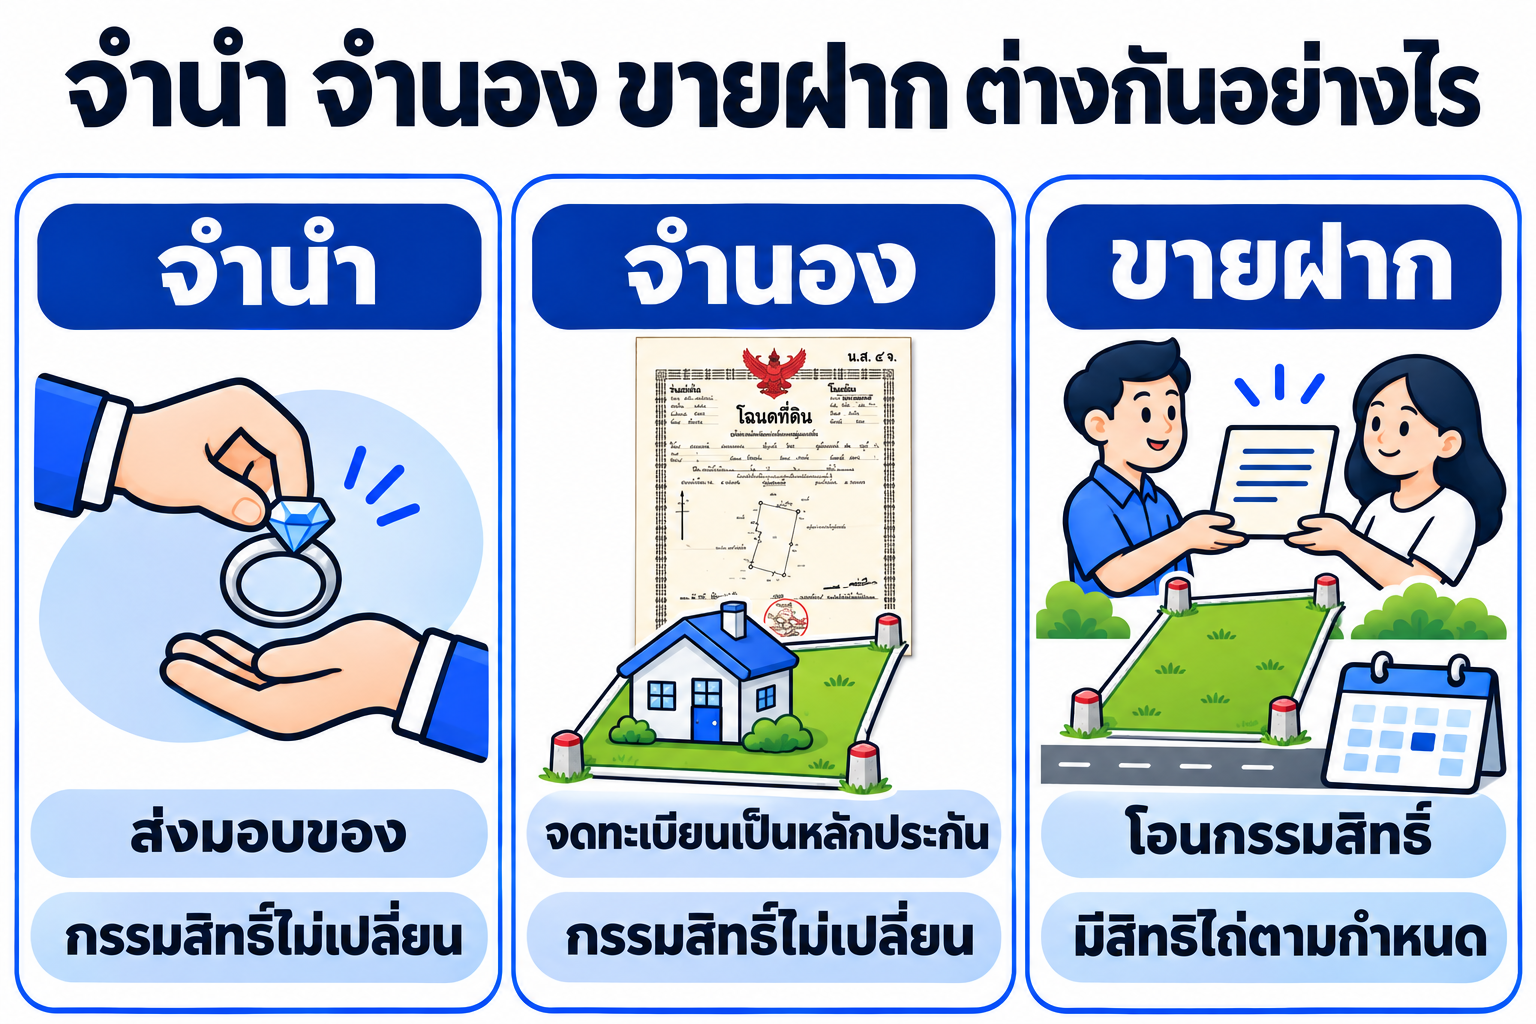
สามคำนี้ฟังคล้ายกัน แต่แยกออกจากกันได้ด้วยคำถาม 2 ข้อ คือ ของอยู่กับใคร และชื่อเจ้าของเปลี่ยนหรือไม่ จำนำ (ป.พ.พ. มาตรา 747) ใช้กับสังหาริมทรัพย์ เช่น ทอง นาฬิกา และต้องส่งของให้ผู้รับจำนำถือไว้ บ้านและที่ดินจึงจำนำไม่ได้ ส่วนขายฝากเป็นการขายจริงที่มีสิทธิไถ่คืน
| ประเด็น | จำนำ | จำนอง | ขายฝาก |
|---|---|---|---|
| ใช้กับทรัพย์อะไร | สังหาริมทรัพย์ เช่น ทอง เครื่องประดับ | บ้าน ที่ดิน คอนโด และสังหาริมทรัพย์ที่จดทะเบียนได้ | บ้าน ที่ดิน คอนโด |
| ของอยู่กับใคร | ผู้รับจำนำ | เจ้าของ | เจ้าของเดิมอยู่ต่อได้ ถ้าเป็นที่อยู่อาศัย (พ.ร.บ.ขายฝาก 2562 ม.12–13) |
| ชื่อเจ้าของ | ไม่เปลี่ยน | ไม่เปลี่ยน | เปลี่ยนเป็นนายทุนทันที |
| ทำที่ไหน | ส่งมอบของ ไม่ต้องจดทะเบียน | จดทะเบียนที่สำนักงานที่ดิน (ม.714) | จดทะเบียนที่สำนักงานที่ดิน (ม.7–8) |
| กฎหมายหลัก | ป.พ.พ. 747–769 | ป.พ.พ. 702–746 | ป.พ.พ. 491–502 และ พ.ร.บ.ขายฝาก 2562 |
| ถ้าไม่จ่าย | ผู้รับจำนำบอกกล่าวแล้วขายทอดตลาดได้เอง | เจ้าหนี้ต้องฟ้องศาลก่อน จึงขายทอดตลาดได้ | เลยวันครบกำหนดไถ่ ทรัพย์เป็นของนายทุน ไม่ต้องฟ้องศาล |
| เงินที่ขายได้เกินหนี้ | คืนผู้จำนำ | คืนเจ้าของ (ม.732) | ไม่มีคืน |
| วงเงินเทียบกัน | ตามมูลค่าของที่นำไป | มักน้อยกว่าขายฝาก (นายทุนเอกชน) | ขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด |
สำหรับคนที่มีบ้านหรือที่ดิน ทางเลือกจริงจึงเหลือแค่จำนองกับขายฝาก จำนองเก็บชื่อในโฉนดไว้และมีขั้นตอนศาลคุ้มครองถ้าจ่ายไม่ไหว แลกกับวงเงินที่มักน้อยกว่า ส่วนขายฝากได้วงเงินดีกว่า แต่ถ้าพลาดวันไถ่ ทรัพย์หลุดเร็วกว่ามาก (อ่านต่อ: ขายฝากคืออะไร ควรรู้อะไรก่อนทำสัญญา และ จำนองกับขายฝาก แบบไหนเหมาะกับเรา)
จำนองแล้วยังเป็นเจ้าของอยู่ไหม ทำอะไรกับบ้านได้บ้าง?
ยังเป็นเจ้าของเต็มตัว ชื่อในโฉนดไม่เปลี่ยน สิ่งที่เปลี่ยนมีอย่างเดียว คือหลังโฉนดมีบันทึกว่าทรัพย์นี้ติดจำนองอยู่กับใคร วงเงินเท่าไร ระหว่างนั้นคุณเอยังทำสิ่งเหล่านี้ได้
- อยู่อาศัยหรือใช้ทำมาหากินตามปกติ เช่น เปิดร้านหน้าบ้าน หรือใช้ที่ดินจอดรถของกิจการ
- ปล่อยเช่า ค่าเช่าเป็นของเจ้าของ เว้นแต่สัญญาจำนองตกลงไว้เป็นอย่างอื่น
- ขาย ได้ แต่ภาระจำนองติดไปกับทรัพย์ (ม.702 วรรคสอง) ผู้ซื้อแทบทุกรายจึงขอให้ไถ่ถอนในวันโอน โดยแบ่งเงินค่าบ้านส่วนหนึ่งไปปิดหนี้ให้ผู้รับจำนองที่สำนักงานที่ดิน
- จำนองเพิ่ม กับเจ้าหนี้รายอื่นได้ตามกฎหมาย แต่เจ้าหนี้ที่จดก่อนได้รับชำระก่อน (ม.730) นายทุนส่วนใหญ่จึงไม่ค่อยรับจำนองลำดับที่สอง
โฉนดตัวจริงจะอยู่กับผู้รับจำนองจนกว่าจะไถ่ถอน และสัญญาบางฉบับมีข้อห้ามเพิ่ม เช่น ห้ามรื้อถอนสิ่งปลูกสร้าง อ่านส่วนนี้ให้ครบก่อนเซ็น
สิ่งที่จำนองได้มีอะไรบ้าง และนายทุนรับทรัพย์แบบไหน?
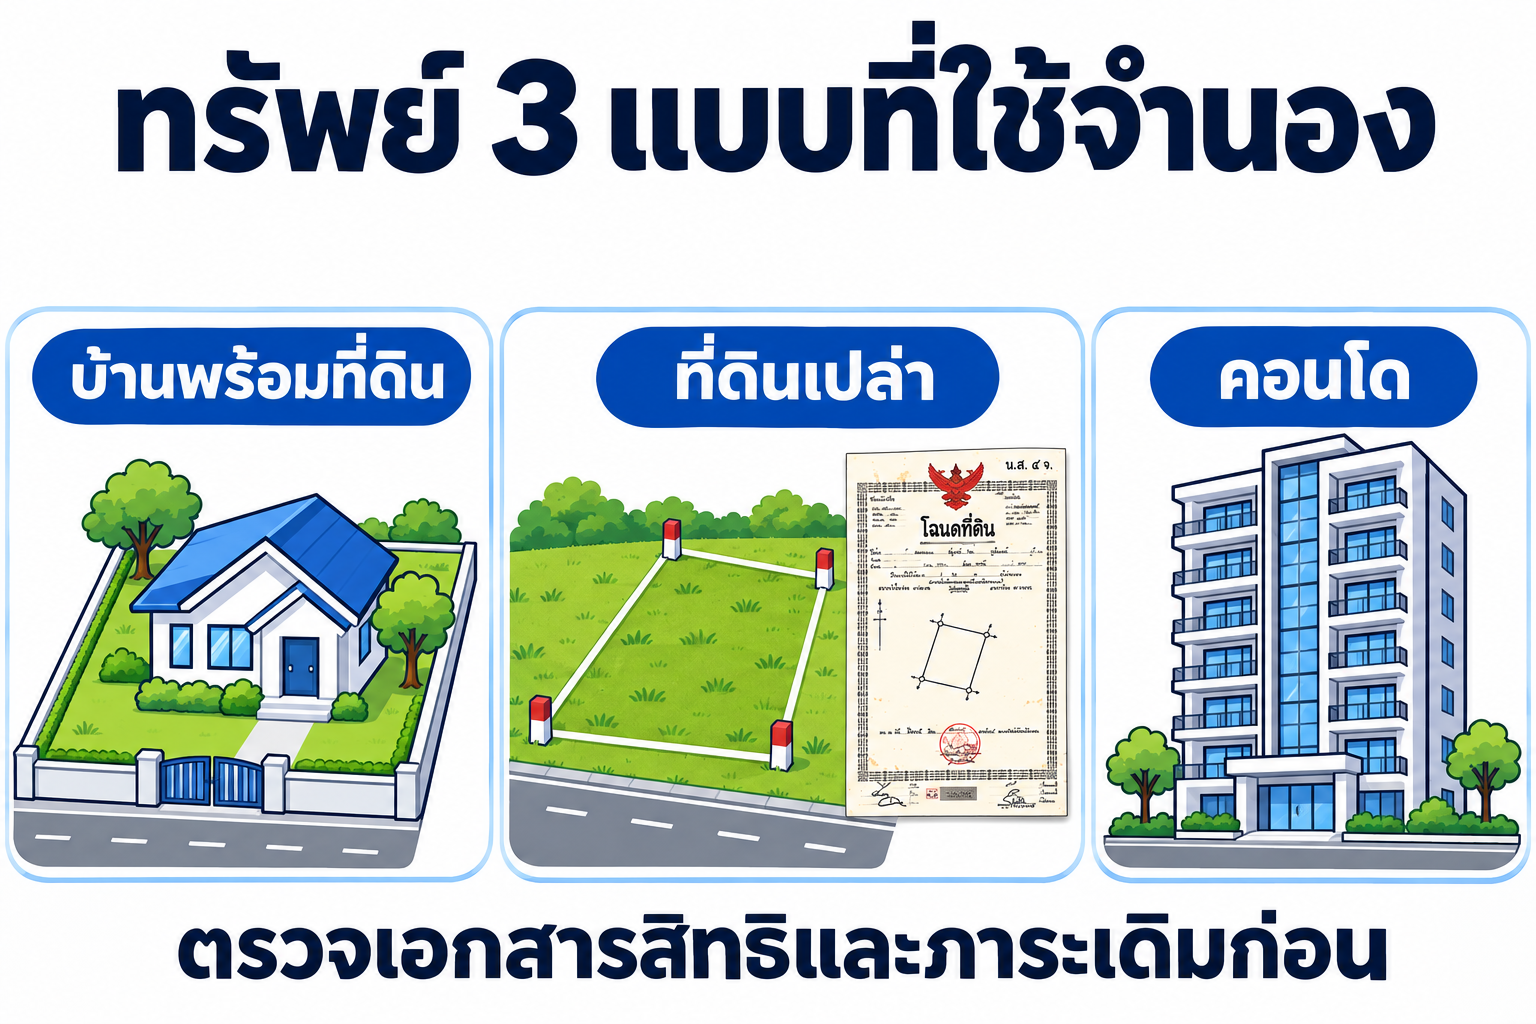
มาตรา 703 บอกว่าอสังหาริมทรัพย์ทุกชนิดจำนองได้ ส่วนสังหาริมทรัพย์จำนองได้เฉพาะที่จดทะเบียนได้ เช่น เรือ 5 ตันขึ้นไป แพ หรือทรัพย์ที่มีกฎหมายเฉพาะให้จดทะเบียน แต่ถ้าพูดถึงการหาเงินกับนายทุน ทรัพย์ที่ใช้จริงมี 3 แบบ คือ บ้านพร้อมที่ดิน ที่ดินเปล่า และคอนโด สิ่งที่ตัดสินว่าจำนองได้หรือไม่คือประเภทเอกสารสิทธิ
| เอกสารสิทธิ | จำนองได้ไหม | สิ่งที่นายทุนดู |
|---|---|---|
| โฉนดที่ดิน (น.ส.4 จ) | ได้ | รับมากที่สุด ดูทำเล ทางเข้าออก และราคาขายต่อ |
| น.ส.3 ก / น.ส.3 | ได้ตามกฎหมาย | นายทุนบางรายรับ ต้องดูทำเลและแนวเขตเป็นพิเศษ |
| หนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2) | ได้ | ทำเล อายุอาคาร และต้องไม่ค้างค่าส่วนกลาง |
| ส.ป.ก. 4-01 | นายทุนเอกชนรับจำนองและขายฝากไม่ได้ | เป็นสิทธิทำกินตามระเบียบ ส.ป.ก. ไม่ใช่กรรมสิทธิ์ |
| ภ.บ.ท.5 | ไม่ได้ | เป็นหลักฐานการเสียภาษี ไม่ใช่เอกสารสิทธิ |
ที่ดินเกษตรกรรม เช่น ที่นา สวน ไร่ แม้มีโฉนด กฎหมายให้จำนองได้ แต่นายทุนส่วนใหญ่ไม่รับ เพราะขายต่อยากและราคาไม่สูง ส่วนที่ดิน ส.ป.ก. และที่ดิน ภ.บ.ท.5 ขายฝากไม่ได้ และนายทุนเอกชนก็รับจำนองไม่ได้ด้วย (อ่านต่อ: จำนองที่ดินคืออะไร เจ้าของยังใช้ที่ดินได้ไหม)
เงินกู้จำนองกับนายทุนได้วงเงินเท่าไร ดอกเบี้ยเท่าไร?
วงเงินจำนองไม่มีตัวเลขตายตัว ขึ้นกับผลประเมินทรัพย์แต่ละแปลง บางเคสได้ถึง 60% ของราคาตลาด แต่จำนองกับนายทุนเอกชนมักได้น้อยกว่าขายฝากในทรัพย์เดียวกัน เพราะถ้าลูกหนี้ไม่จ่าย นายทุนต้องฟ้องศาลและรอขายทอดตลาด ใช้เวลานานกว่า ทางที่รู้ตัวเลขจริงเร็วที่สุดคือส่งข้อมูลทรัพย์มาประเมินก่อน
ธนาคารดูรายได้และเครดิตบูโรก่อนทรัพย์ ดอกเบี้ยต่ำกว่าแต่เงื่อนไขเข้มกว่า ส่วนนายทุนเอกชนดูตัวทรัพย์เป็นหลัก (อ่านต่อ: จำนองกับธนาคารหรือเอกชนต่างกันอย่างไร)
ดอกเบี้ยจำนองกับเอกชน ป.พ.พ. มาตรา 654 กำหนดไว้ไม่เกิน 15% ต่อปี หรือ 1.25% ต่อเดือน ตัวอย่างด้านล่างคิดที่อัตรานี้
| ทรัพย์ของคุณเอ | ราคาตลาด (บาท) | วงเงินจำนอง (บาท) | ดอกเบี้ยต่อเดือน (บาท) | ดอกเบี้ย 1 ปี (บาท) |
|---|---|---|---|---|
| บ้านเดี่ยว 50 ตารางวา ปทุมธานี | 3,500,000 | 1,000,000 | 12,500 | 150,000 |
| ที่ดินเปล่า 150 ตารางวา นครปฐม | 1,800,000 | 500,000 | 6,250 | 75,000 |
| คอนโด 35 ตร.ม. ใกล้รถไฟฟ้า | 2,200,000 | 700,000 | 8,750 | 105,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
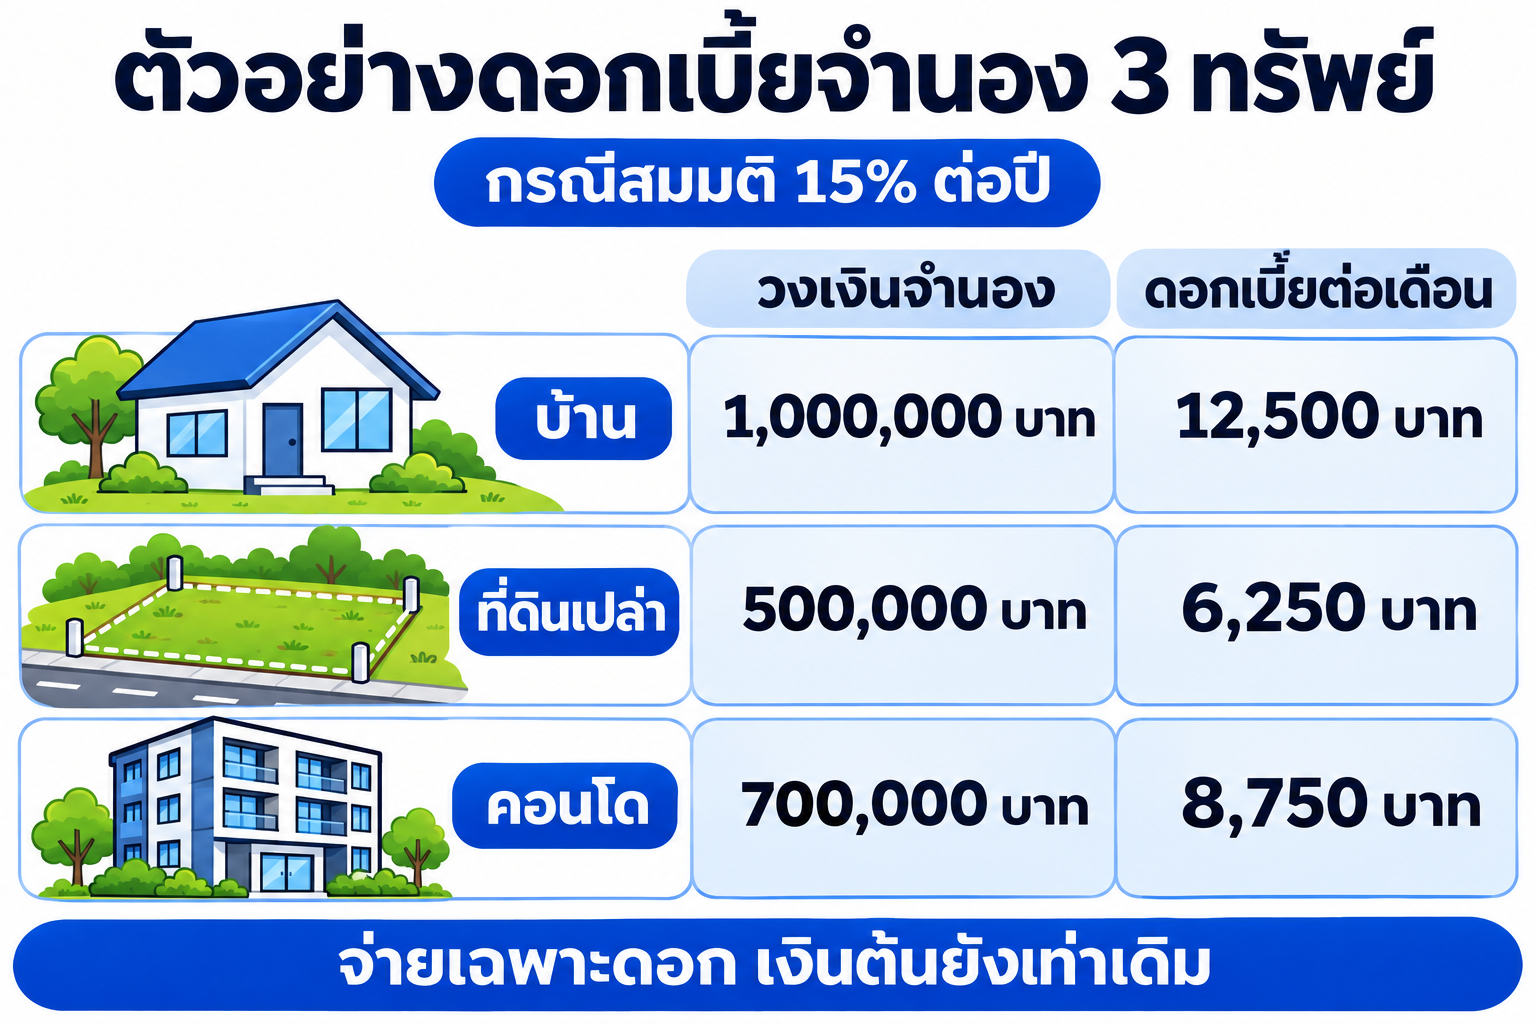
จุดที่หลายคนมองข้ามคือ ดอกเบี้ยรายเดือนในจำนองกับนายทุนส่วนใหญ่ไม่ได้ตัดเงินต้น ถ้าจ่ายแค่ดอกครบ 12 เดือน หนี้ 1,000,000 บาทก็ยังเป็น 1,000,000 บาทอยู่ ต้องวางแผนว่าเงินต้นก้อนนี้จะมาจากไหน (อ่านต่อ: สินเชื่อโฉนดที่ดินมีทางเลือกไหนบ้าง)
เรื่องของคุณเอ: จำนองบ้าน 1 ล้านบาท เพื่อหมุนเงินรอค่างวด
คุณเอทำธุรกิจรับเหมาติดตั้งระบบแอร์ ได้งานโครงการอาคารพาณิชย์ แต่ต้องสำรองซื้ออุปกรณ์ก่อนประมาณ 800,000 บาท ผู้ว่าจ้างจะจ่ายงวดใหญ่หลังส่งงานในอีก 8 เดือน คุณเอยื่นกู้ธนาคาร ธนาคารขอรายการเดินบัญชีย้อนหลังและงบการเงิน ซึ่งเขาเตรียมไม่ทันกำหนดซื้อของ (เจ้าของกิจการที่เจอแบบเดียวกัน อ่านต่อ: ใช้บ้านหรือที่ดินหาทุนหมุนเวียนได้อย่างไร)
สิ่งที่คุณเอมีคือบ้านเดี่ยวที่ปทุมธานี ชื่อของเขาเอง ไม่ติดหนี้ ราคาตลาดราว 3.5 ล้านบาท บ้านหลังนี้เป็นมรดกจากพ่อ เขาจึงไม่อยากให้ชื่อในโฉนดเปลี่ยนแม้แต่วันเดียว ทางที่เลือกจึงเป็นจำนอง ไม่ใช่ขายฝาก
คุณเก้าเสนอวงเงินจำนอง 1,000,000 บาท* ดอกเบี้ย 15% ต่อปี หรือเดือนละ 12,500 บาท สัญญา 1 ปี ก่อนตกลง คุณเอขอดูตัวเลข 3 อย่างให้ครบ คือ วงเงินในสัญญา เงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องจ่ายแต่ละเดือนจนถึงวันไถ่ถอน แล้วถามเพิ่มอีกข้อว่า ถ้าไถ่ถอนก่อนครบปี มีค่าปรับหรือไม่ เพราะเรื่องนี้กฎหมายจำนองไม่ได้กำหนดเพดานไว้แบบขายฝาก ขึ้นกับที่เขียนในสัญญา
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ค่าใช้จ่ายวันจดทะเบียนจำนอง เทียบกับถ้าเลือกขายฝาก
ค่าจดจำนองคิดจากวงเงินจำนอง ส่วนขายฝากคิดจากราคาประเมินราชการ สมมติบ้านคุณเอมีราคาประเมินราชการ 2,000,000 บาท และถือครองมาเกิน 5 ปี
| รายการ | จำนอง 1,000,000 บาท | ถ้าขายฝาก 1,000,000 บาท |
|---|---|---|
| ค่าธรรมเนียมจดทะเบียน | 1% ของวงเงินจำนอง (ไม่เกิน 200,000 บาท) = 10,000 | 2% ของราคาประเมินราชการ = 40,000 |
| อากรแสตมป์ | สัญญากู้ 0.05% (ไม่เกิน 10,000 บาท) = 500 | 0.5% ของราคาที่สูงกว่า = 10,000 |
| ภาษีธุรกิจเฉพาะ | ไม่มี | 3.3% ถ้าถือครองไม่ถึง 5 ปี (เสียแทนอากร) |
| ภาษีเงินได้หัก ณ ที่จ่าย | ไม่มี | เจ้าหน้าที่คำนวณจากราคาประเมินและปีที่ถือครอง |
| รวมโดยประมาณ | 10,500 | 50,000 ขึ้นไป |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ค่าธรรมเนียมราชการตกลงกันได้ว่าใครจ่าย ส่วนใหญ่ผู้กู้เป็นคนจ่าย ตัวเลขนี้ทำให้คุณเอเห็นว่าจำนองถูกกว่าขายฝากหลายหมื่นบาทในวันจดทะเบียน
เดือนที่ 8 ผู้ว่าจ้างจ่ายค่างวด คุณเอนัดคุณเก้าไปไถ่ถอนที่สำนักงานที่ดิน จ่ายเงินต้น 1,000,000 บาท (ดอกเบี้ยจ่ายครบทุกเดือนแล้ว รวม 8 × 12,500 = 100,000 บาท) เจ้าหน้าที่จดไถ่ถอน คุณเอได้โฉนดคืนในวันนั้น ค่าธรรมเนียมไถ่ถอนต่ำมากเพราะคิดเป็นรายแปลง (อ่านต่อ: ไถ่ถอนจำนองต้องทำอย่างไร ใช้เอกสารอะไรบ้าง)
จำนองหลุดได้ไหม ถ้าผ่อนไม่ไหวหรือไม่ส่งดอก?
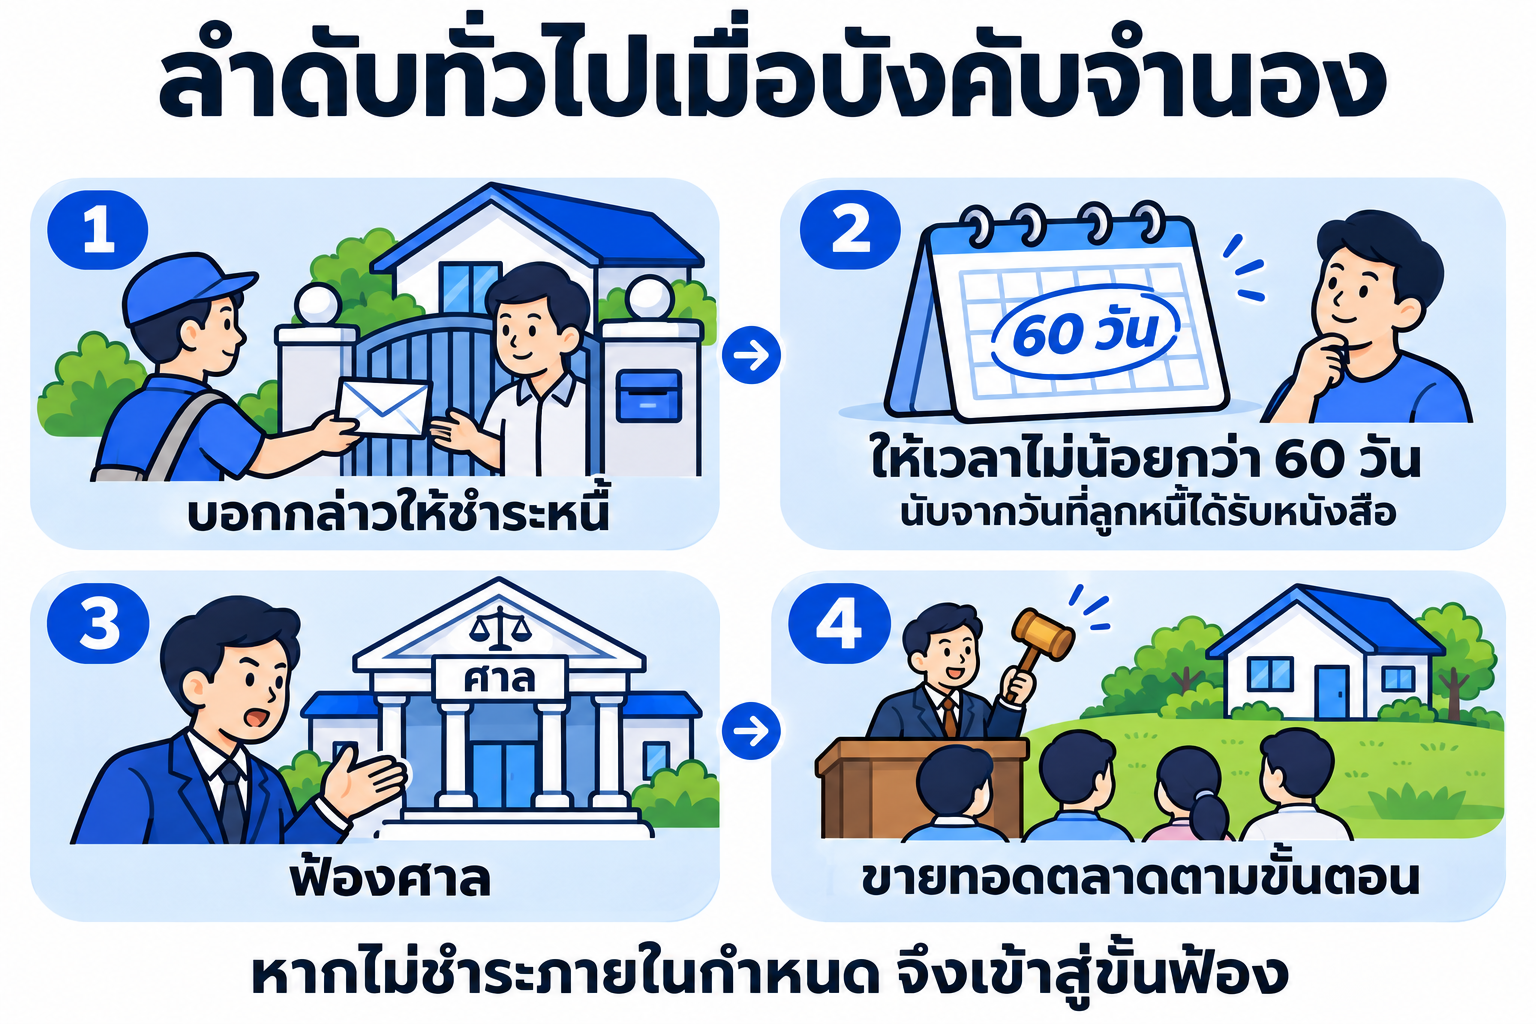
ไม่หลุดเอง นี่คือความต่างใหญ่ที่สุดระหว่างจำนองกับขายฝาก ถึงคุณเอจะค้างดอกหลายเดือน คุณเก้าก็ยึดบ้านหรือเปลี่ยนชื่อในโฉนดเองไม่ได้ ต้องทำตามขั้นตอนนี้
| ขั้น | เกิดอะไรขึ้น | มาตรา |
|---|---|---|
| 1 | ลูกหนี้ค้างชำระ เจ้าหนี้ทวงถามและคิดดอกเบี้ยผิดนัดตามสัญญา ซึ่งต้องอยู่ในเพดานที่กฎหมายกำหนด | 654 |
| 2 | เจ้าหนี้ส่งหนังสือบอกกล่าวให้ชำระหนี้ภายในเวลาไม่น้อยกว่า 60 วัน | 728 |
| 3 | ถ้ายังไม่ชำระ เจ้าหนี้ฟ้องศาลให้ยึดทรัพย์และขายทอดตลาด | 728 |
| 4 | กรมบังคับคดีนำทรัพย์ออกขายทอดตลาด | - |
| 5 | ขายได้เกินหนี้ ส่วนที่เหลือคืนเจ้าของ ขายได้น้อยกว่าหนี้ ลูกหนี้ไม่ต้องรับผิดในส่วนที่ขาด | 732–733 |
กรณีที่เจ้าหนี้ขอให้ศาลสั่งให้ทรัพย์หลุดเป็นของตัวเอง (ม.729) ทำได้ยากมาก ต้องเป็นกรณีที่ลูกหนี้ไม่ส่งดอกเบี้ยมา 5 ปี ราคาทรัพย์ต่ำกว่าหนี้ และไม่มีการจำนองรายอื่นอยู่ด้วย ส่วนข้อตกลงในสัญญาที่ตัดขั้นตอนบอกกล่าวหรือการฟ้องศาลออกไป ใช้บังคับไม่ได้ (ม.714/1)
ฝั่งขายฝาก การค้างจ่ายรายเดือนก็ไม่ทำให้ทรัพย์หลุดทันทีเหมือนกัน สิทธิไถ่อยู่จนถึงวันครบกำหนด แต่ถ้าเลยวันนั้นแล้วยังไม่ไถ่ ทรัพย์เป็นของนายทุนเลยโดยไม่ต้องฟ้องศาล (อ่านต่อ: ขายฝากแล้วทรัพย์หลุดหมายถึงอะไร)
ถ้าเริ่มจ่ายไม่ไหว ควรทำอะไรก่อน
- คุยกับผู้รับจำนองก่อนค้างหลายงวด ขอลดยอดจ่ายชั่วคราว หรือขยายเวลา และทำข้อตกลงใหม่เป็นหนังสือ
- หานายทุนหรือธนาคารรายใหม่มาไถ่ถอนแทน ถ้าดอกเบี้ยที่เดิมสูงหรือใกล้ครบสัญญา รายใหม่จ่ายปิดหนี้เดิมแล้วจดจำนองใหม่ในวันเดียวกัน (อ่านต่อ: ย้ายนายทุนจำนองทำอย่างไร คำนวณอย่างไรว่าคุ้ม)
- ขายทรัพย์เองแล้วไถ่ถอนในวันโอน บ้าน 3.5 ล้านที่ติดจำนอง 1 ล้าน ขายเองได้ราคาดีกว่าปล่อยไปขายทอดตลาด (อ่านต่อ: บ้านยังผ่อนไม่หมดขายได้ไหม)
- ขอให้ขายทอดตลาดโดยไม่ต้องฟ้องศาล (ม.729/1) เมื่อหนี้ถึงกำหนดแล้ว ผู้จำนองแจ้งเป็นหนังสือให้ผู้รับจำนองขายทอดตลาดได้ ช่วยลดดอกเบี้ยที่เดินระหว่างรอคดี
รายละเอียดสิทธิของเจ้าของเมื่อค้างจ่าย อ่านต่อที่ จำนองแล้วผ่อนไม่ไหว นายทุนยึดบ้านได้เลยไหม
ขั้นตอนจำนองบ้านหรือที่ดินกับนายทุน มีอะไรบ้าง?
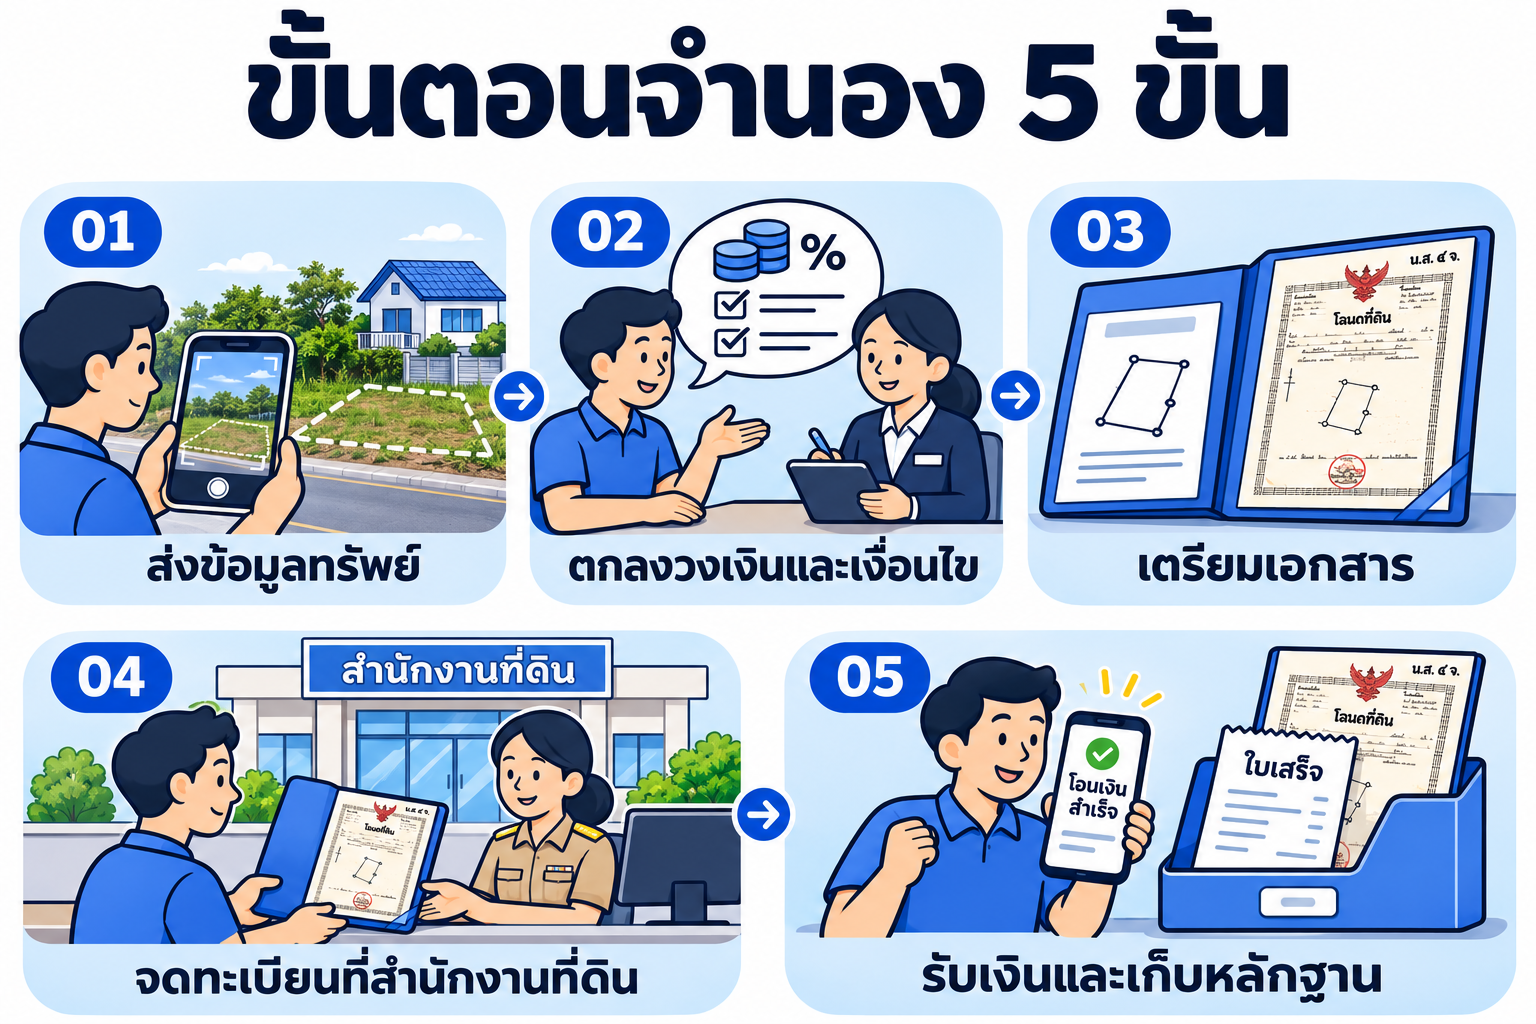
- ส่งข้อมูลทรัพย์ สำเนาโฉนดหน้า-หลัง ที่ตั้ง รูปทรัพย์ และจำนวนเงินที่ต้องการ เพื่อประเมินวงเงินเบื้องต้น
- ตกลงเงื่อนไข วงเงิน ดอกเบี้ย (ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด) ระยะเวลา ค่าปรับไถ่ถอนก่อนกำหนด และขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่าย
- เตรียมเอกสาร โฉนดตัวจริง บัตรประชาชน ทะเบียนบ้าน และถ้าเป็นสินสมรส ต้องมีหนังสือยินยอมของคู่สมรส
- จดทะเบียนที่สำนักงานที่ดินที่ทรัพย์ตั้งอยู่ ทั้งสองฝ่ายไปพร้อมกัน เจ้าหน้าที่ทำหนังสือสัญญาจำนอง (ท.ด.15) และบันทึกลงหลังโฉนด
- รับเงินวันเดียวกัน ด้วยแคชเชียร์เช็คหรือโอนเงินที่สำนักงานที่ดิน โฉนดตัวจริงผู้รับจำนองเก็บไว้จนกว่าจะไถ่ถอน
ถ้าเอกสารครบ การจดทะเบียนเสร็จในวันเดียว รายการเอกสารและขั้นตอนหน้าเคาน์เตอร์ อ่านต่อที่ จำนองกับนายทุนใช้เอกสารอะไร และมีขั้นตอนที่สำนักงานที่ดินอย่างไร
ก่อนเอาบ้านหรือที่ดินไปจำนอง ต้องรู้อะไรก่อน?
- รู้ว่าเงินต้นจะคืนจากไหนและเมื่อไร ก่อนรู้ว่าจะได้วงเงินเท่าไร ถ้ายังตอบไม่ได้ ควรเลือกระยะสัญญาให้ยาวพอ
- คิดดอกเบี้ยออกมาเป็นบาทต่อเดือน 15% ต่อปีของ 1,000,000 บาท คือเดือนละ 12,500 บาท ถ้ารายได้ไม่พอจ่ายส่วนนี้ วงเงินที่ขอก็สูงเกินไป
- ขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่าย ไม่ใช่ดูแค่วงเงินในสัญญา
- ดูชื่อนิติกรรมบนเอกสารที่เซ็น ต้องเป็น "จำนอง" ถ้าตกลงกันว่าจำนอง เคยมีเจ้าของบ้านที่คิดว่าทำจำนอง แต่เซ็นขายฝากไปโดยไม่รู้ตัว
- ไม่เซ็นใบมอบอำนาจเปล่า และไม่ฝากโฉนดไว้กับใครก่อนวันจดทะเบียน
- ตรวจว่าผู้รับจำนองหรือตัวกลางมีตัวตน ตรวจสอบได้ มีที่อยู่ ชื่อบริษัท และไม่ขอเก็บเงินล่วงหน้าก่อนวันจดทะเบียน (อ่านต่อ: จำนองหรือขายฝากผ่าน Homeday เริ่มอย่างไร)
อยากรู้ว่าบ้านหรือที่ดินของคุณจำนองได้เท่าไร? ทัก Homeday ดูตัวเลขก่อนได้
ส่งรูปโฉนด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้เห็นครบทั้งวงเงินที่นายทุนเสนอ เงินที่ได้รับจริง และยอดที่ต้องจ่ายคืน
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ทั่วประเทศ
- รับทั้งจำนองและขายฝาก พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับเคสของคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- หากมีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ปรึกษาฟรีที่ LINE @homeday ไม่มีข้อผูกมัด