จำนองที่ดินกับธนาคารทำได้ ถ้าคุณมีรายได้ที่พิสูจน์ได้ เครดิตไม่มีประวัติค้างชำระ และที่ดินอยู่ในทำเลที่ธนาคารรับเป็นหลักประกัน ธ.ก.ส. เหมาะกับเกษตรกรหรือคนที่ใช้เงินกับงานเกษตร ออมสินมีสินเชื่อที่เอาบ้าน ที่ดิน หรือคอนโดมาแลกเงินได้ ส่วน ธอส. เน้นเงินกู้ที่เกี่ยวกับที่อยู่อาศัย ข้อดีของธนาคารคือดอกเบี้ยต่ำและผ่อนได้นาน แต่ถ้ายื่นแล้วไม่ผ่าน ยังมีทางจำนองหรือขายฝากกับนายทุนเอกชน ซึ่งดูที่ตัวทรัพย์เป็นหลัก
บทความนี้เล่าผ่าน คุณเอ ผู้รับเหมาต่อเติมบ้านที่ต้องการเงินทุน 1 ล้านบาท กับ คุณเก้า นายทุนผู้รับจำนอง ว่าคุณเอเอาโฉนดเข้าธนาคารแล้วเจออะไร ทำไมบางแปลงไม่ผ่าน และเลือกทางต่อไปอย่างไร (ถ้ายังไม่แน่ใจพื้นฐาน อ่านก่อนได้ที่ จำนองที่ดินคืออะไร เจ้าของยังใช้ที่ดินได้ไหม และต้องคืนเงินอย่างไร)
การจำนองที่ดินกับธนาคารคืออะไร ต่างจากเอาโฉนดไปฝากไว้อย่างไร?
ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 702 อธิบายว่า จำนองคือการเอาทรัพย์ไปเป็นประกันหนี้ โดยไม่ต้องส่งมอบทรัพย์ให้เจ้าหนี้ ชื่อในโฉนดยังเป็นของคุณเอ คุณเอยังปลูกบ้าน ทำสวน หรือปล่อยเช่าที่ดินต่อได้ตามปกติ ธนาคารเพียงมีสิทธิเหนือที่ดินแปลงนั้นจนกว่าจะชำระหนี้ครบ
มาตรา 714 กำหนดให้สัญญาจำนองต้องทำเป็นหนังสือและจดทะเบียนกับพนักงานเจ้าหน้าที่ ในทางปฏิบัติคือไปจดที่สำนักงานที่ดินซึ่งที่ดินตั้งอยู่ เจ้าหน้าที่จะบันทึกการจำนองไว้ด้านหลังโฉนด การยื่นโฉนดให้ใครเก็บไว้เฉย ๆ แล้วเซ็นสัญญากู้กันเอง ไม่ใช่การจำนองตามกฎหมาย ผู้ให้กู้ไม่มีสิทธิบังคับเอาจากที่ดิน และเจ้าของก็เสี่ยงโดนเอาโฉนดไปใช้ทางอื่น (เทียบความต่างกับจำนำโฉนดได้ใน จำนำโฉนดที่ดินทำได้จริงไหม)
บทความนี้พูดถึงกรณีที่มีที่ดินปลอดภาระอยู่แล้วและอยากได้เงินก้อนไปใช้ ซึ่งธนาคารมักเรียกว่าบ้านแลกเงิน หรือสินเชื่ออเนกประสงค์แบบมีหลักประกัน
ธนาคารไหนรับจำนองที่ดิน และแต่ละแห่งเหมาะกับใคร?
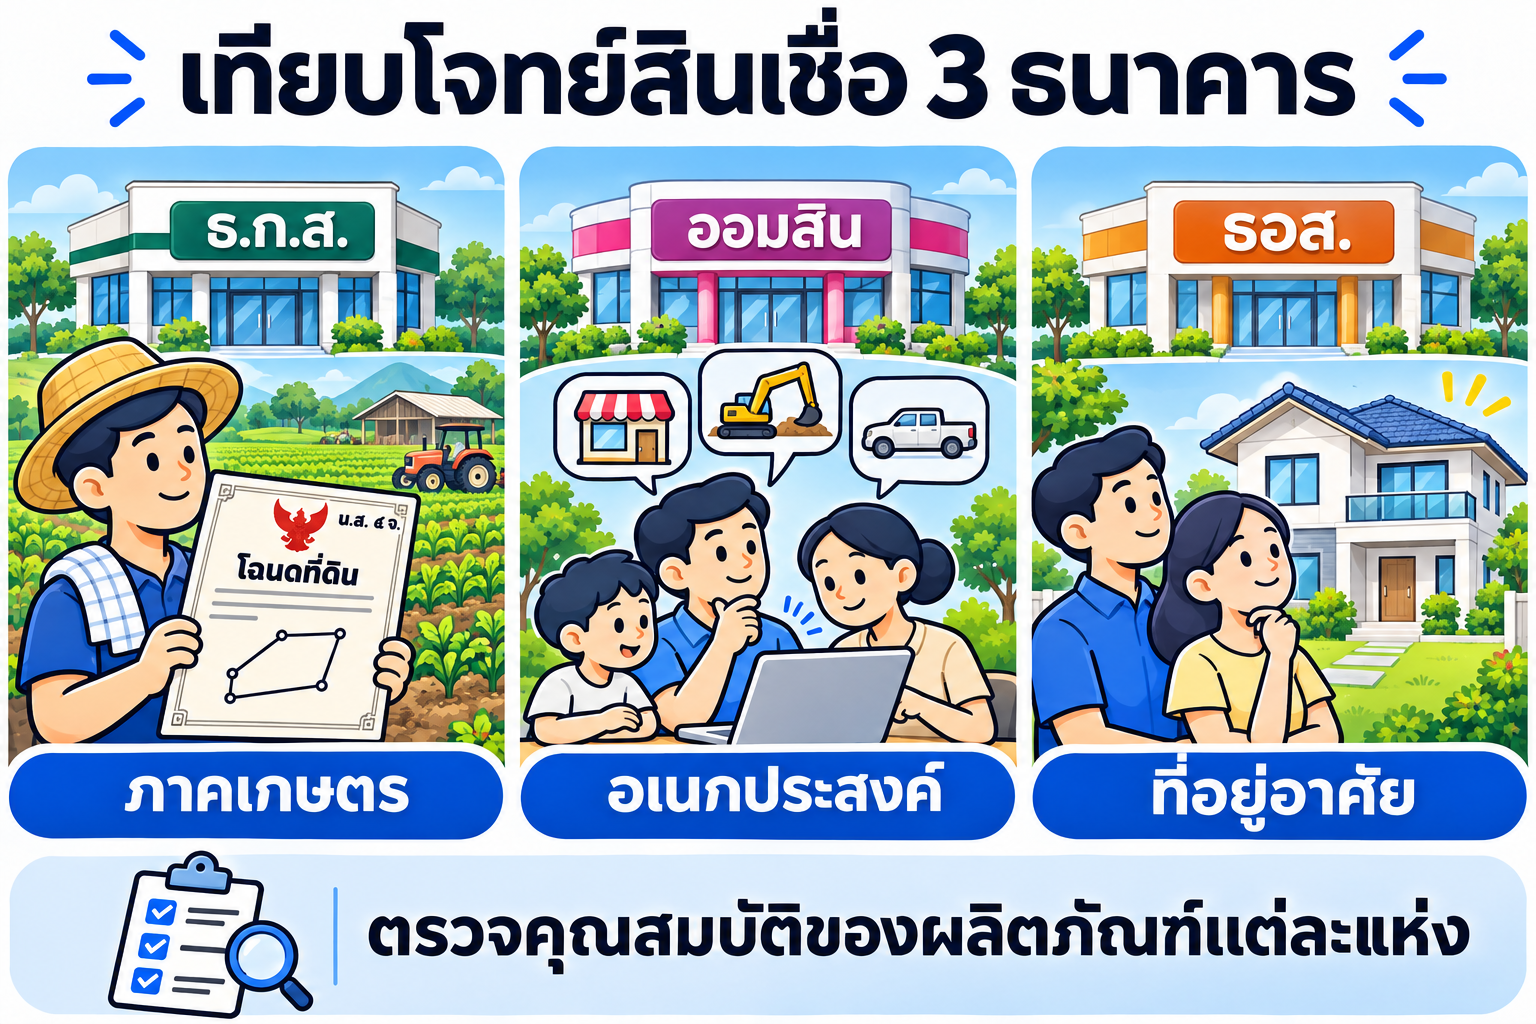
ธนาคารรัฐ 3 แห่งที่คนค้นหามากที่สุดมีกลุ่มลูกค้าต่างกันชัดเจน ก่อนยื่นควรดูว่าตัวเองกับที่ดินของตัวเองตรงกับธนาคารไหน
| ธนาคาร | กลุ่มลูกค้าหลัก | ทรัพย์ที่มักรับ | จุดที่ต้องรู้ก่อนยื่น |
|---|---|---|---|
| ธ.ก.ส. | เกษตรกร ผู้ประกอบอาชีพเกี่ยวกับเกษตร | ที่ดินทำกิน ที่ดินพร้อมบ้าน | เงินกู้ต้องผูกกับอาชีพหรือแผนงาน ต้องเปิดบัญชีเป็นลูกค้าก่อน |
| ออมสิน | คนทั่วไปที่มีอาชีพและรายได้แน่นอน | บ้าน ที่ดิน คอนโด | สินเชื่อแบบบ้านแลกเงินไม่รับที่นา ที่ไร่ ที่สวน |
| ธอส. | คนที่ต้องการเงินเรื่องที่อยู่อาศัย | บ้านพร้อมที่ดิน คอนโด | เน้นซื้อ สร้าง ต่อเติม และรีไฟแนนซ์ ไม่ใช่เงินก้อนไปใช้อย่างอื่น |
| ธนาคารพาณิชย์ | พนักงานประจำ เจ้าของกิจการที่มีงบการเงิน | บ้าน คอนโด ที่ดินเปล่าในชุมชน | ดูรายได้และเครดิตเข้มงวด ผ่อนได้นานแต่มักจำกัดอายุผู้กู้ตอนผ่อนเสร็จ |
เงื่อนไขและโปรโมชันของแต่ละธนาคารเปลี่ยนตามประกาศ ก่อนยื่นจึงควรเปิดดูประกาศล่าสุดบนเว็บไซต์ธนาคารนั้น
จำนองที่ดิน ธ.ก.ส. ใช้กับใครได้บ้าง?
ธ.ก.ส. ตั้งขึ้นเพื่อปล่อยกู้ให้เกษตรกรและคนในภาคเกษตร จึงเป็นธนาคารที่รับที่ดินเกษตร เช่น ที่นา ที่สวน เป็นหลักประกันได้ ซึ่งธนาคารอื่นมักไม่รับ ผู้กู้ต้องเป็นลูกค้าของธนาคาร และต้องอธิบายได้ว่าเอาเงินไปทำอะไร เช่น ซื้อปัจจัยการผลิต ขุดบ่อ ทำโรงเรือน หรือขยายกิจการที่เกี่ยวกับเกษตร ถ้าคุณเอเป็นผู้รับเหมาที่ไม่ได้ทำเกษตร ยื่น ธ.ก.ส. ก็มักไม่ตรงวัตถุประสงค์ของสินเชื่อ
ถ้าที่ดินทำกินติดนายทุนอยู่ ลองถามสาขา ธ.ก.ส. ใกล้บ้าน เพราะเคยมีโครงการช่วยไถ่ที่ดินเกษตรที่เสี่ยงหลุดมือ เปิดเป็นรอบตามนโยบายรัฐ
จำนองที่ดินออมสิน มีเงื่อนไขอะไร?
ออมสินมีสินเชื่อที่ให้เปลี่ยนบ้าน ที่ดิน หรือห้องชุดเป็นเงิน ตามที่ธนาคารประกาศ ที่ดินต้องไม่ใช่ที่นา ที่ไร่ หรือที่สวน ผู้กู้ต้องมีอาชีพและรายได้แน่นอน และที่ดินควรอยู่ในชุมชนที่มีไฟฟ้า สาธารณูปโภค และทางสาธารณะที่รถยนต์เข้าออกได้ วงเงินสูงสุดและระยะผ่อนเป็นไปตามประกาศแต่ละช่วง เคยประกาศวงเงินสูงสุด 10 ล้านบาท ผ่อนได้นานสุด 30 ปี
จำนองบ้าน ธอส ได้ไหม ถ้าไม่ได้กู้ซื้อบ้าน?
ธอส. เป็นธนาคารเฉพาะทางด้านที่อยู่อาศัย สินเชื่อส่วนใหญ่ใช้สำหรับซื้อบ้าน ปลูกสร้าง ต่อเติม ซ่อมแซม หรือรีไฟแนนซ์หนี้บ้านจากที่อื่น ถ้าคุณเอมีบ้านปลอดภาระแล้วอยากได้เงินไปลงทุนธุรกิจ ธอส. อาจไม่ใช่ทางที่ตรงที่สุด แต่ถ้าจะเอาเงินไปต่อเติมบ้านหลังเดิม หรือรีไฟแนนซ์บ้านที่ผ่อนอยู่ให้ดอกเบี้ยลดลง ธอส. เป็นตัวเลือกที่ควรเทียบ
เอาโฉนดเข้าธนาคารต้องมีรายได้ไหม?
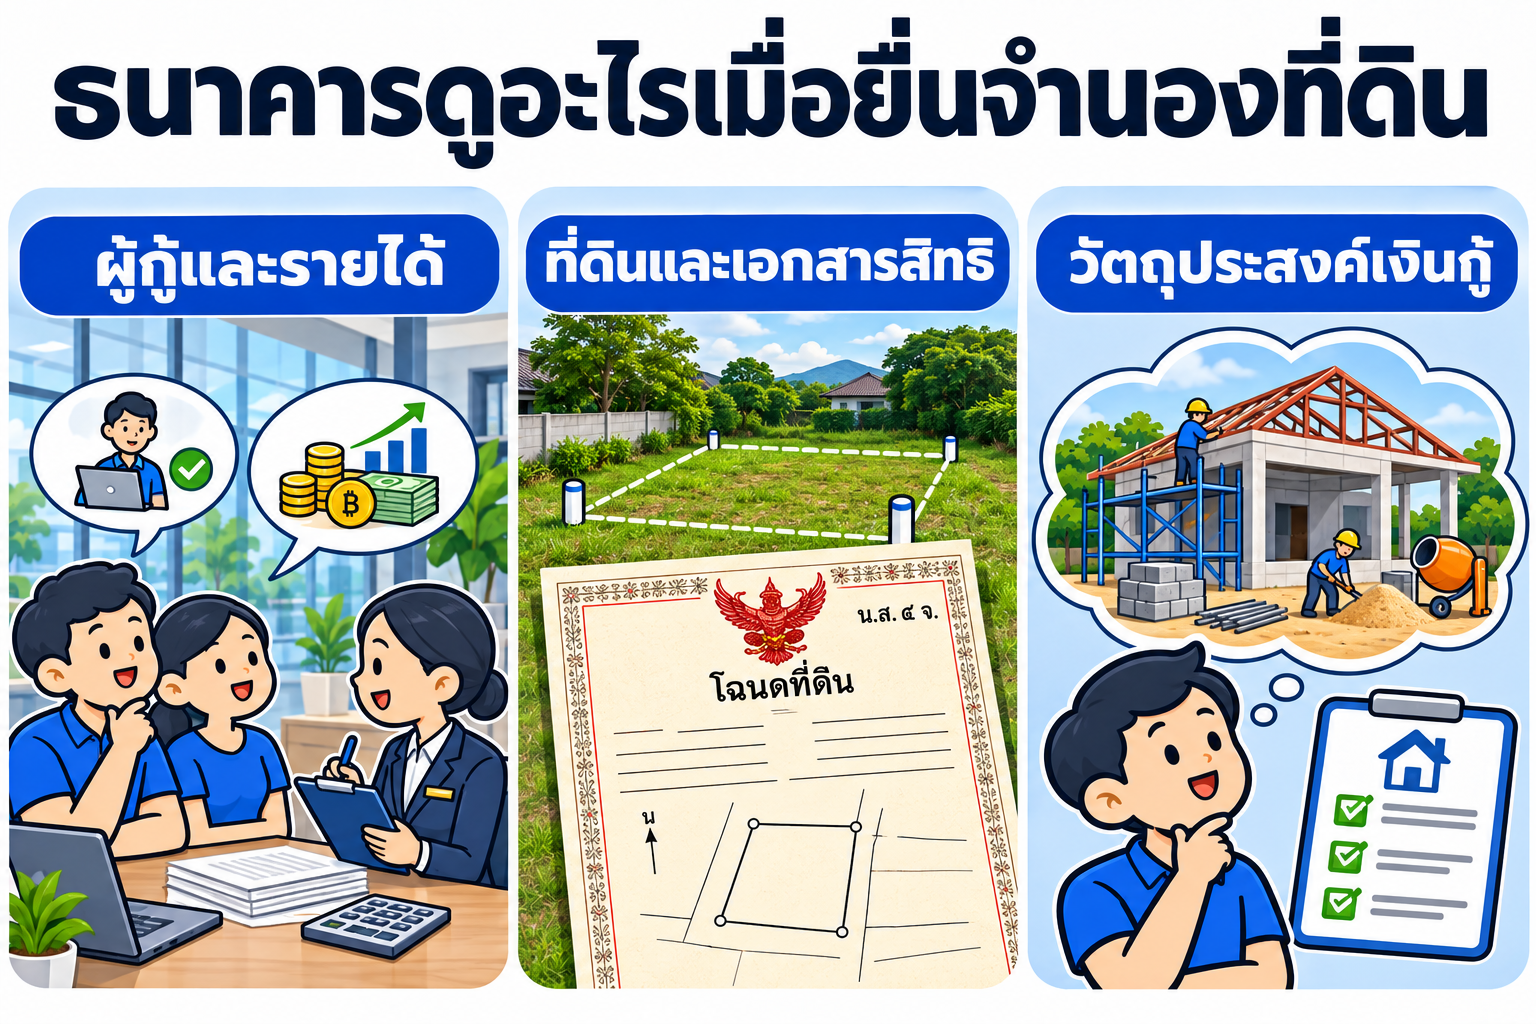
ต้องมี และนี่คือจุดที่ทำให้คนจำนวนมากยื่นไม่ผ่าน ทั้งที่ที่ดินราคาดี ธนาคารพิจารณา 3 เรื่องพร้อมกัน
- ตัวผู้กู้ รายได้ต่อเดือน ความต่อเนื่องของรายได้ ภาระหนี้เดิม และประวัติในเครดิตบูโร ถ้าค่างวดทุกก้อนรวมกันกินรายได้มากเกินไป ธนาคารจะลดวงเงินหรือปฏิเสธ (เช็กประวัติของตัวเองก่อนยื่นได้จาก ติดแบล็กลิสต์คืออะไร จะตรวจข้อมูลเครดิตของตัวเองได้อย่างไร)
- ตัวที่ดิน ทำเล ทางเข้าออก ผังเมือง และราคาประเมินของธนาคาร ซึ่งมักต่ำกว่าราคาตลาด
- เหตุผลที่ขอกู้ สินเชื่อแต่ละแบบมีวัตถุประสงค์ของมันเอง ยื่นผิดประเภทก็ไม่ผ่าน
เอกสารที่มักต้องใช้ ได้แก่ บัตรประชาชน ทะเบียนบ้าน สำเนาโฉนดหน้า-หลัง สลิปเงินเดือน หรือรายการเดินบัญชีย้อนหลัง 6 เดือน เจ้าของกิจการเพิ่มทะเบียนการค้าหรืองบการเงิน
วงเงินที่ได้ขึ้นกับทั้งราคาประเมินของธนาคารและความสามารถผ่อน ไม่ได้ดูจากราคาประเมินราชการอย่างเดียว (คำนวณวงเงินแบบละเอียดได้ใน จำนองที่ดินได้วงเงินเท่าไหร่ คิดจากราคาประเมินหรือราคาตลาด)
ดอกเบี้ยจำนองที่ดินกับธนาคารคิดอย่างไร?
สินเชื่อที่มีบ้านหรือที่ดินเป็นหลักประกันมักคิดดอกเบี้ยแบบลดต้นลดดอก คือคิดจากเงินต้นที่เหลือจริง ผ่อนไปนานเท่าไร ดอกเบี้ยในแต่ละงวดก็ยิ่งน้อยลง อัตราส่วนใหญ่ผูกกับดอกเบี้ยอ้างอิงของธนาคาร (MRR) บวกหรือลบตามโปรโมชัน ช่วงแรกอาจต่ำแล้วปรับขึ้นในปีต่อ ๆ ไป
เวลาเทียบอัตราดอกเบี้ยจำนองที่ดินระหว่างธนาคาร ให้ดู 2 ตัวเลขนี้แทนตัวเลขโฆษณาปีแรก
- อัตราดอกเบี้ยที่แท้จริงตลอดอายุสัญญา ธนาคารต้องแจ้งไว้ในประกาศ เป็นตัวเลขที่สะท้อนต้นทุนจริงทั้งสัญญา
- ค่าปรับไถ่ถอนก่อนกำหนด หลายสัญญาคิดค่าปรับถ้าปิดหนี้หรือย้ายไปธนาคารอื่นภายใน 3 ปีแรก
ส่วนการจำนองกับนายทุนเอกชน ดอกเบี้ยต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด (ป.พ.พ. มาตรา 654) ซึ่งสูงกว่าธนาคาร แต่แลกกับการไม่ต้องพิสูจน์รายได้แบบที่ธนาคารต้องการ (เทียบครบทุกด้านได้ที่ จำนองกับธนาคารหรือเอกชนต่างกันอย่างไร ควรเทียบอะไรนอกจากดอกเบี้ย)
ขั้นตอนการจำนองที่ดินกับธนาคาร และค่าธรรมเนียมที่ต้องเตรียม
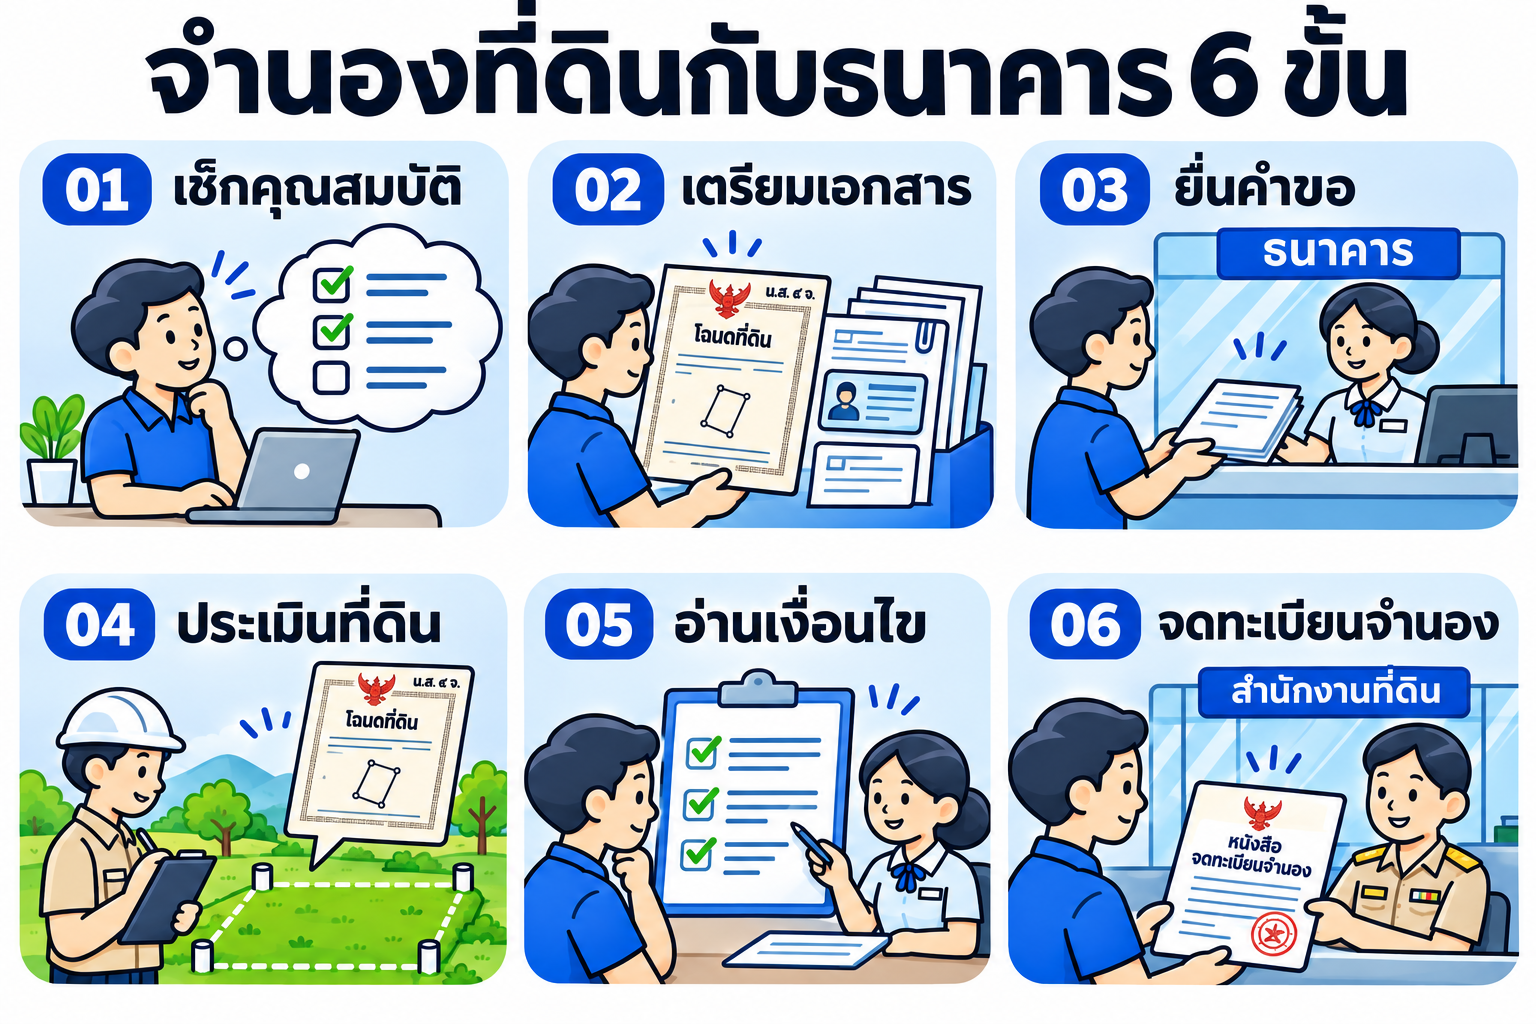
- ยื่นคำขอกู้และเอกสาร ที่สาขาหรือช่องทางออนไลน์ของธนาคาร
- ธนาคารประเมินที่ดิน ส่งผู้ประเมินลงพื้นที่ มีค่าประเมินที่ผู้กู้มักต้องจ่าย บางโปรโมชันออกให้
- วิเคราะห์สินเชื่อ ตรวจเครดิตบูโร รายได้ และภาระหนี้ ใช้เวลาหลายวันถึงหลายสัปดาห์
- แจ้งผลอนุมัติ พร้อมวงเงิน ดอกเบี้ย และระยะผ่อน อ่านให้ครบก่อนตอบรับ
- จดทะเบียนจำนองที่สำนักงานที่ดิน เจ้าหน้าที่ธนาคารกับผู้กู้ไปพร้อมกัน ตรวจรายละเอียดในหนังสือสัญญาจำนองที่ดิน (ท.ด.15) ก่อนเซ็น
- รับเงินกู้ โอนเข้าบัญชีหรือจ่ายเป็นเช็คตามที่ธนาคารกำหนด
ค่าธรรมเนียมราชการวันจดทะเบียนคิดจากวงเงินจำนอง ไม่ใช่ราคาที่ดิน ตัวอย่างคุณเอจดจำนองวงเงิน 1,000,000 บาท
| รายการ | อัตรา | วงเงิน 1,000,000 บาท |
|---|---|---|
| ค่าธรรมเนียมจดทะเบียนจำนอง | 1% ของวงเงินจำนอง ไม่เกิน 200,000 บาท | 10,000 บาท |
| อากรแสตมป์สัญญากู้ | 1 บาท ต่อทุก 2,000 บาท (0.05%) ไม่เกิน 10,000 บาท | 500 บาท |
| ค่าคำขอและค่าพยาน | อัตราคงที่ตามกรมที่ดิน | หลักสิบบาท |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
วันที่ผ่อนครบ ต้องไปจดไถ่ถอนจำนองที่สำนักงานที่ดินอีกครั้ง ค่าธรรมเนียมต่ำมาก (ขั้นตอนอยู่ใน ไถ่ถอนจำนองบ้านหรือที่ดินต้องทำอย่างไร ใช้เอกสารอะไร)
เรื่องของคุณเอ: ยื่นธนาคาร 3 ทรัพย์ ผลออกมาไม่เหมือนกัน
คุณเอรับงานต่อเติมบ้านมา 6 ปี รายได้ดีแต่ไม่สม่ำเสมอ บางเดือนได้หลายแสน บางเดือนแทบไม่มีเพราะรอลูกค้าจ่ายงวด เขาได้งานใหญ่ที่ต้องสำรองค่าวัสดุก่อนประมาณ 1 ล้านบาท ในมือมีทรัพย์ปลอดภาระ 3 อย่าง จึงลองถามธนาคารทีละแปลง
| ทรัพย์ของคุณเอ | สิ่งที่ธนาคารดู | ผลที่ได้ |
|---|---|---|
| บ้านเดี่ยว ราคาตลาด 3,000,000 บาท อยู่อาศัยกับครอบครัว | รายได้ย้อนหลัง ภาระผ่อนรถ | ทรัพย์ผ่าน แต่รายการเดินบัญชีขึ้นลงมาก ธนาคารให้วงเงินต่ำกว่าที่ต้องการ |
| ที่ดินเปล่า 100 ตารางวา ราคาตลาด 1,500,000 บาท ทางเข้าเป็นทางภาระจำยอม | ทางเข้าออก ความเจริญรอบที่ดิน | ไม่รับ เพราะไม่ติดทางสาธารณะและห่างชุมชน |
| คอนโด 30 ตร.ม. ราคาตลาด 2,000,000 บาท ปล่อยเช่าอยู่ | อายุตึก ค่าส่วนกลาง ราคาขายต่อ | รับพิจารณา แต่ขั้นตอนอนุมัติใช้เวลานานกว่าที่งานรอได้ |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ปัญหาของคุณเอไม่ใช่ที่ดินไม่มีค่า แต่เอกสารรายได้ไม่ตรงแบบที่ธนาคารใช้คำนวณ และที่ดินบางแปลงไม่ผ่านเกณฑ์ทำเล ถ้ามีเวลา 3–6 เดือน เขาแก้ได้ด้วยการเดินบัญชีให้สม่ำเสมอ แต่งานนี้รอไม่ได้
ทำไมจำนองที่ดินกับธนาคารไม่ผ่าน?
- ไม่มีเอกสารรายได้หรือรายได้ไม่สม่ำเสมอ เจอบ่อยกับฟรีแลนซ์ ผู้รับเหมา และพ่อค้าแม่ค้าที่รับเงินสด
- ภาระหนี้เดิมสูง ผ่อนรถ บัตรเครดิต และสินเชื่อบุคคลรวมกันแล้วเหลือรายได้ไม่พอจ่ายค่างวดใหม่
- ประวัติค้างชำระในเครดิตบูโร แม้ปิดหนี้แล้ว ประวัติยังแสดงอยู่ตามระยะเวลาที่กฎหมายกำหนด
- ที่ดินไม่เข้าเกณฑ์ ที่ดินตาบอด ทางเข้าไม่ใช่ทางสาธารณะ อยู่ไกลชุมชน น้ำท่วมซ้ำ หรือผังเมืองจำกัดการใช้
- อายุผู้กู้รวมระยะผ่อนเกินเกณฑ์ ธนาคารมักกำหนดให้ผ่อนเสร็จก่อนอายุราว 60–70 ปี
- โฉนดมีชื่อหลายคนหรือติดภาระ เจ้าของร่วมไม่ยินยอม หรือยังมีจำนองเดิมค้างอยู่
ถ้าอยากแก้แล้วยื่นใหม่ ดูวิธีเรียงลำดับสิ่งที่ต้องแก้ได้ใน กู้บ้านไม่ผ่านเพราะอะไร ควรแก้ตรงไหนก่อนยื่นใหม่
ธนาคารไม่ผ่าน จำนองที่ดินกับใครได้?
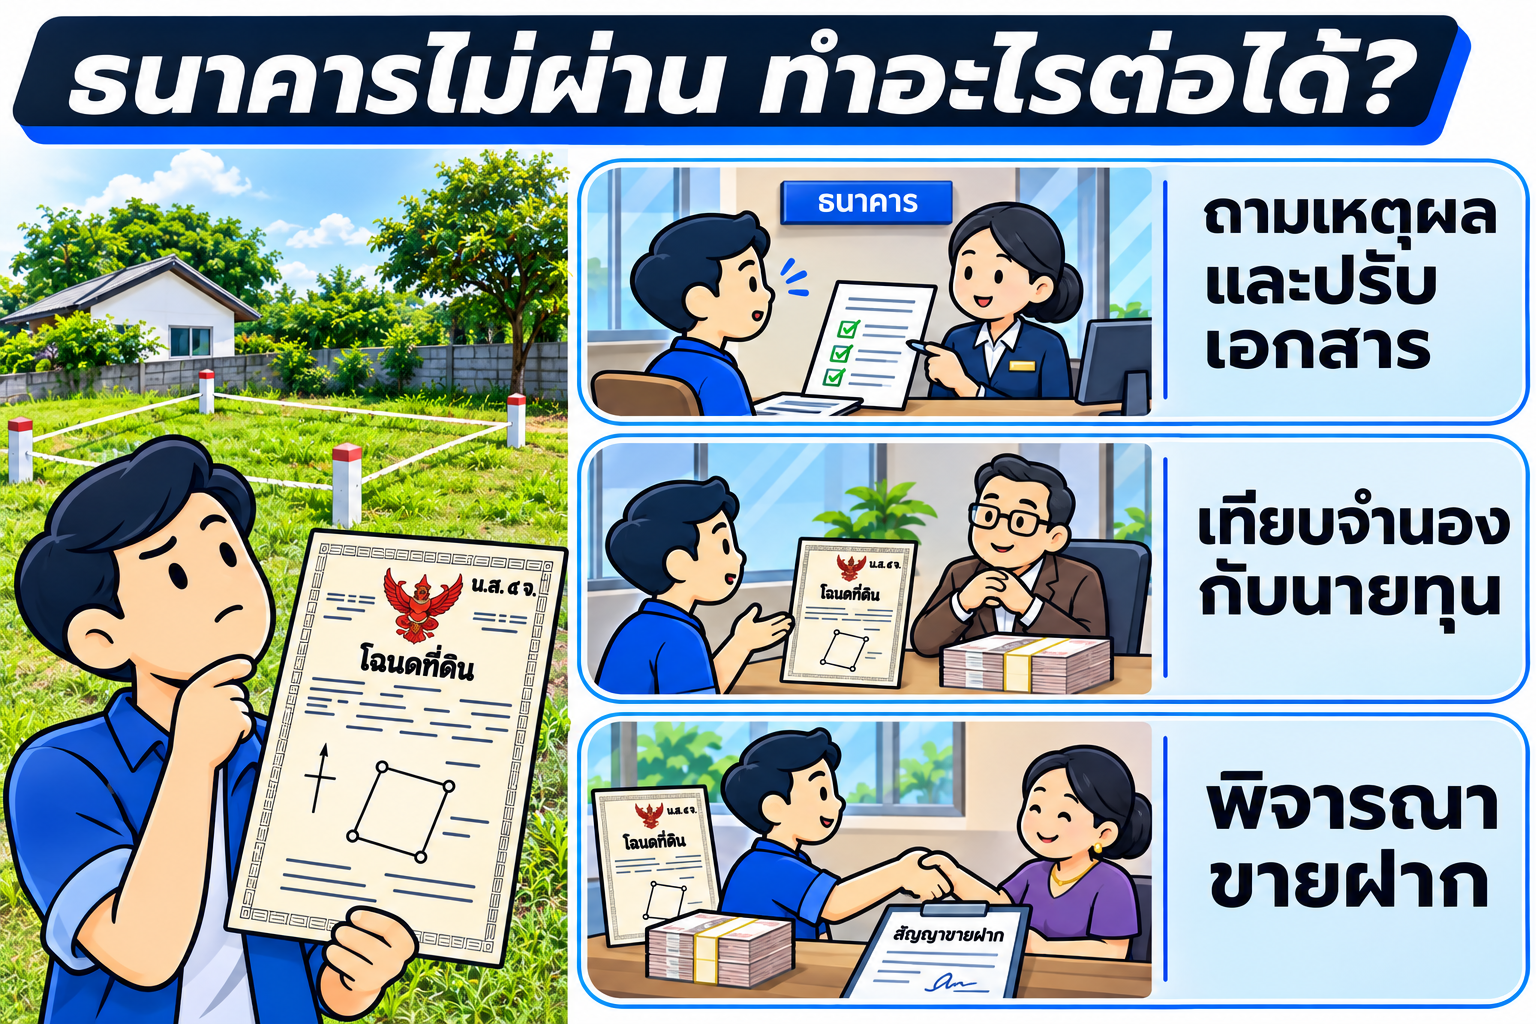
เรียงตามลำดับที่ควรลอง จากต้นทุนต่ำไปสูง
- ยื่นธนาคารอื่นหรือเปลี่ยนประเภทสินเชื่อ เกณฑ์แต่ละธนาคารไม่เท่ากัน ถ้าทำเกษตรอยู่แล้วลอง ธ.ก.ส. ถ้ามีคู่สมรสรายได้ประจำ ลองยื่นกู้ร่วม
- จำนองกับนายทุนเอกชน นายทุนดูมูลค่าและความง่ายในการขายต่อของทรัพย์เป็นหลัก ไม่เน้นสลิปเงินเดือน ชื่อในโฉนดยังเป็นของคุณ ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด (ดูขั้นตอนได้ที่ รับจำนองที่ดิน และสำหรับบ้านที่ รับจำนองบ้าน)
- ขายฝาก ได้วงเงินมากกว่าจำนองเอกชน แต่ชื่อในโฉนดเปลี่ยนเป็นของผู้ซื้อฝากจนกว่าจะไถ่ ถ้าเป็นบ้านที่อยู่อาศัยหรือที่ดินเกษตร พ.ร.บ. ขายฝาก 2562 คุ้มครองหลายเรื่อง (ดูทางเลือกนี้สำหรับที่ดินได้ที่ รับขายฝากที่ดิน)
ถ้ายังไม่แน่ใจว่าจะเลือกแบบไหน อ่านภาพรวมทางเลือกทั้งหมดที่เอาโฉนดไปแลกเงินได้ใน สินเชื่อโฉนดที่ดิน หรือเอาโฉนดแลกเงิน มีทางเลือกไหนบ้าง และถ้ามีแต่ที่ดินเปล่า ดูเพิ่มที่ สินเชื่อที่ดินเปล่า ที่ดินเปล่ากู้หรือแลกเงินได้ไหม
ตัวอย่าง: คุณเอจำนองกับคุณเก้า จ่ายดอกเบี้ยเดือนละเท่าไร
คุณเก้าดูทรัพย์ทั้ง 3 อย่างของคุณเอ แล้วเสนอวงเงินจำนองแต่ละแปลง ดอกเบี้ยคิดที่เพดาน 15% ต่อปี หรือ 1.25% ต่อเดือน
| ทรัพย์ | วงเงินจำนอง (บาท) | ดอกเบี้ยต่อเดือน (บาท) | ดอกเบี้ย 12 เดือน (บาท) |
|---|---|---|---|
| บ้านเดี่ยว | 1,000,000 | 12,500 | 150,000 |
| ที่ดินเปล่า 100 ตารางวา | 400,000 | 5,000 | 60,000 |
| คอนโด 30 ตร.ม. | 700,000 | 8,750 | 105,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
คุณเอเลือกจำนองบ้าน 1,000,000 บาท เพราะได้เงินพอกับงานในครั้งเดียว และไม่ต้องย้ายออก ก่อนตกลงเขาขอดูตัวเลขเงินที่ได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด เพื่อให้รู้ว่าเหลือเงินไปซื้อวัสดุเท่าไร เขาวางแผนจ่ายดอกเบี้ยเดือนละ 12,500 บาท แล้วเก็บเงินจากงวดงานทยอยคืนต้น เมื่อเดินบัญชีสม่ำเสมอครบ 1 ปี เขาตั้งใจกลับไปยื่นธนาคารเพื่อรีไฟแนนซ์ปิดหนี้คุณเก้า ให้ดอกเบี้ยลดลง
สำหรับที่ดินเปล่าที่ธนาคารไม่รับ ถ้าวันหนึ่งต้องใช้เงินเพิ่ม เขารู้ว่านายทุนเอกชนยังพิจารณาได้ ส่วนที่ดินเกษตรกรรม เช่น ที่นา ที่สวน นายทุนส่วนใหญ่ไม่รับ แต่ให้ทักมาปรึกษาก่อนได้ และที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้
จำนองแล้วผ่อนไม่ไหว ที่ดินจะโดนยึดทันทีไหม?
ไม่ทันที การจำนองต่างจากขายฝากตรงที่เจ้าหนี้ต้องผ่านขั้นตอนตามกฎหมายก่อนเอาที่ดินไปขาย ไม่ว่าเจ้าหนี้จะเป็นธนาคารหรือนายทุน
| เรื่อง | กฎหมายกำหนดว่า | ป.พ.พ. มาตรา |
|---|---|---|
| ก่อนฟ้อง | เจ้าหนี้ต้องมีหนังสือบอกกล่าวให้ชำระหนี้ภายในเวลาไม่น้อยกว่า 60 วัน | 728 |
| การบังคับจำนอง | ต้องฟ้องศาล และขายทอดตลาดตามคำพิพากษา | 728 |
| ผู้จำนองขอให้ขายเอง | เมื่อถึงกำหนดชำระ ผู้จำนองขอให้เจ้าหนี้ขายทอดตลาดโดยไม่ต้องฟ้องได้ | 729/1 |
| ขายได้เกินหนี้ | เงินส่วนที่เหลือคืนเจ้าของที่ดิน | 732 |
| ขายได้ไม่พอหนี้ | ลูกหนี้ไม่ต้องรับผิดในเงินที่ยังขาด และข้อตกลงที่ต่างจากนี้เป็นโมฆะ | 733, 714/1 |
ถ้าเริ่มผ่อนไม่ไหว ให้คุยกับธนาคารเรื่องปรับโครงสร้างหนี้หรือขยายระยะผ่อนก่อนมีหนังสือทวงถาม ถ้าไม่ได้ผล ขายที่ดินเองในราคาตลาดยังได้เงินมากกว่าขายทอดตลาด
เทียบจำนองที่ดินกับธนาคาร จำนองกับนายทุน และขายฝาก
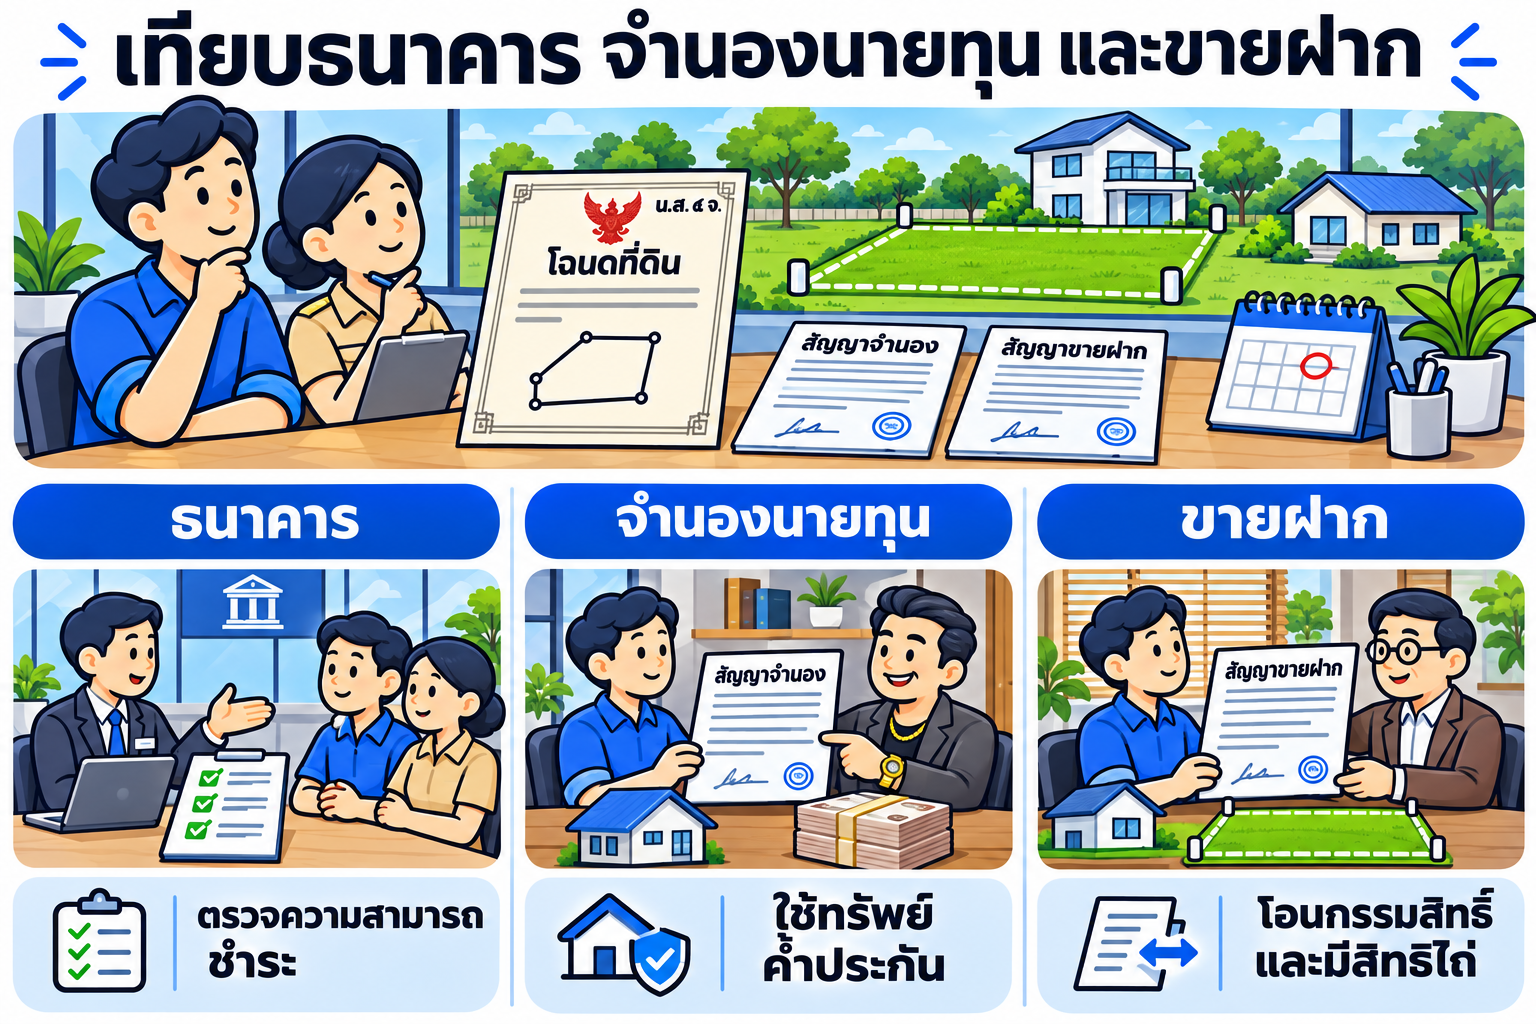
| ประเด็น | จำนองกับธนาคาร | จำนองกับนายทุน | ขายฝาก |
|---|---|---|---|
| ชื่อในโฉนด | เป็นของเจ้าของเดิม | เป็นของเจ้าของเดิม | เปลี่ยนเป็นผู้ซื้อฝากจนกว่าจะไถ่ |
| ดูรายได้และเครดิต | ดูละเอียด | ดูที่ทรัพย์เป็นหลัก | ดูที่ทรัพย์เป็นหลัก |
| ดอกเบี้ย | ต่ำสุดในสามแบบ ตามประกาศธนาคาร | ไม่เกิน 15% ต่อปี | ไม่เกิน 15% ต่อปี (พ.ร.บ. 2562 ม.7–8) |
| วงเงิน | ตามราคาประเมินธนาคารและความสามารถผ่อน | ขึ้นกับผลประเมิน | ขึ้นกับผลประเมิน บางเคสถึง 60% |
| ระยะเวลาได้เงิน | หลายสัปดาห์ | ไม่กี่วันถึง 2 สัปดาห์ | ไม่กี่วันถึง 2 สัปดาห์ |
| ค่าจดทะเบียน | 1% ของวงเงินจำนอง | 1% ของวงเงินจำนอง | 2% ของราคาประเมินราชการ |
| ถ้าจ่ายไม่ได้ | ต้องฟ้องศาลและขายทอดตลาด | ต้องฟ้องศาลและขายทอดตลาด | ทรัพย์หลุดเมื่อพ้นกำหนดไถ่ |
ขายฝากมีสิทธิสำคัญที่ควรรู้ก่อนเลือก ระยะเวลาไถ่ 1–10 ปีและไถ่ก่อนกำหนดได้โดยค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ (ม.10) อยู่บ้านต่อได้โดยไม่ต้องจ่ายค่าเช่า (ม.12–13) ผู้ซื้อฝากต้องแจ้งก่อนครบกำหนด 3–6 เดือน ถ้าไม่แจ้งได้เวลาไถ่เพิ่มอีก 6 เดือน (ม.17) และถ้านายทุนไม่รับเงิน วางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ (ม.18) การจ่ายรายเดือนช้าไม่ได้ทำให้ทรัพย์หลุดทันที สิทธิไถ่อยู่จนถึงวันครบกำหนด
ธนาคารไม่ผ่าน อยากรู้ว่าที่ดินของคุณได้เท่าไร? ทัก Homeday ก่อนได้
ส่งรูปโฉนด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้น แล้วแจ้งวงเงินโดยประมาณ เงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องจ่ายคืน ให้เทียบกับข้อเสนอของธนาคารได้ก่อนตัดสินใจ
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ทั่วประเทศ
- มีทั้งจำนองและขายฝาก พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- วงเงินขึ้นกับผลประเมิน บางเคสถึง 60% ส่งข้อมูลมาประเมินก่อนได้
- หากมีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ปรึกษาฟรี ไม่มีข้อผูกมัด