กู้บ้านไม่ผ่านส่วนใหญ่มาจาก 3 เรื่อง คือ ภาระหนี้เดิมสูงเมื่อเทียบกับรายได้ รายได้ที่มีหลักฐานให้ธนาคารนับได้น้อยกว่าที่คิด และประวัติชำระหนี้ในเครดิตบูโร ส่วนที่เหลือมักเป็นเรื่องเอกสาร อายุงาน และราคาประเมินบ้านต่ำกว่าราคาซื้อ ก่อนยื่นใหม่ ให้ขอเหตุผลจากธนาคาร ตรวจเครดิตบูโรของตัวเอง แล้วแก้ทีละจุด การรอเวลาหรือเปลี่ยนธนาคารเฉย ๆ ไม่ได้ทำให้ตัวเลขเหล่านี้ดีขึ้น
บทความนี้เล่าผ่าน คุณเอ พนักงานบริษัทอายุ 33 ปี เงินเดือน 35,000 บาท มีงานฟรีแลนซ์อีกเดือนละราว 10,000 บาท ยื่นกู้ทาวน์เฮาส์ราคา 3,000,000 บาทแล้วไม่ผ่าน ทั้งที่คิดว่ารายได้ 45,000 บาทน่าจะพอ มาดูว่าธนาคารเห็นตัวเลขอะไร และคุณเอแก้ตรงไหนก่อนยื่นรอบสอง
ธนาคารดูอะไรบ้าง ก่อนอนุมัติสินเชื่อบ้าน?
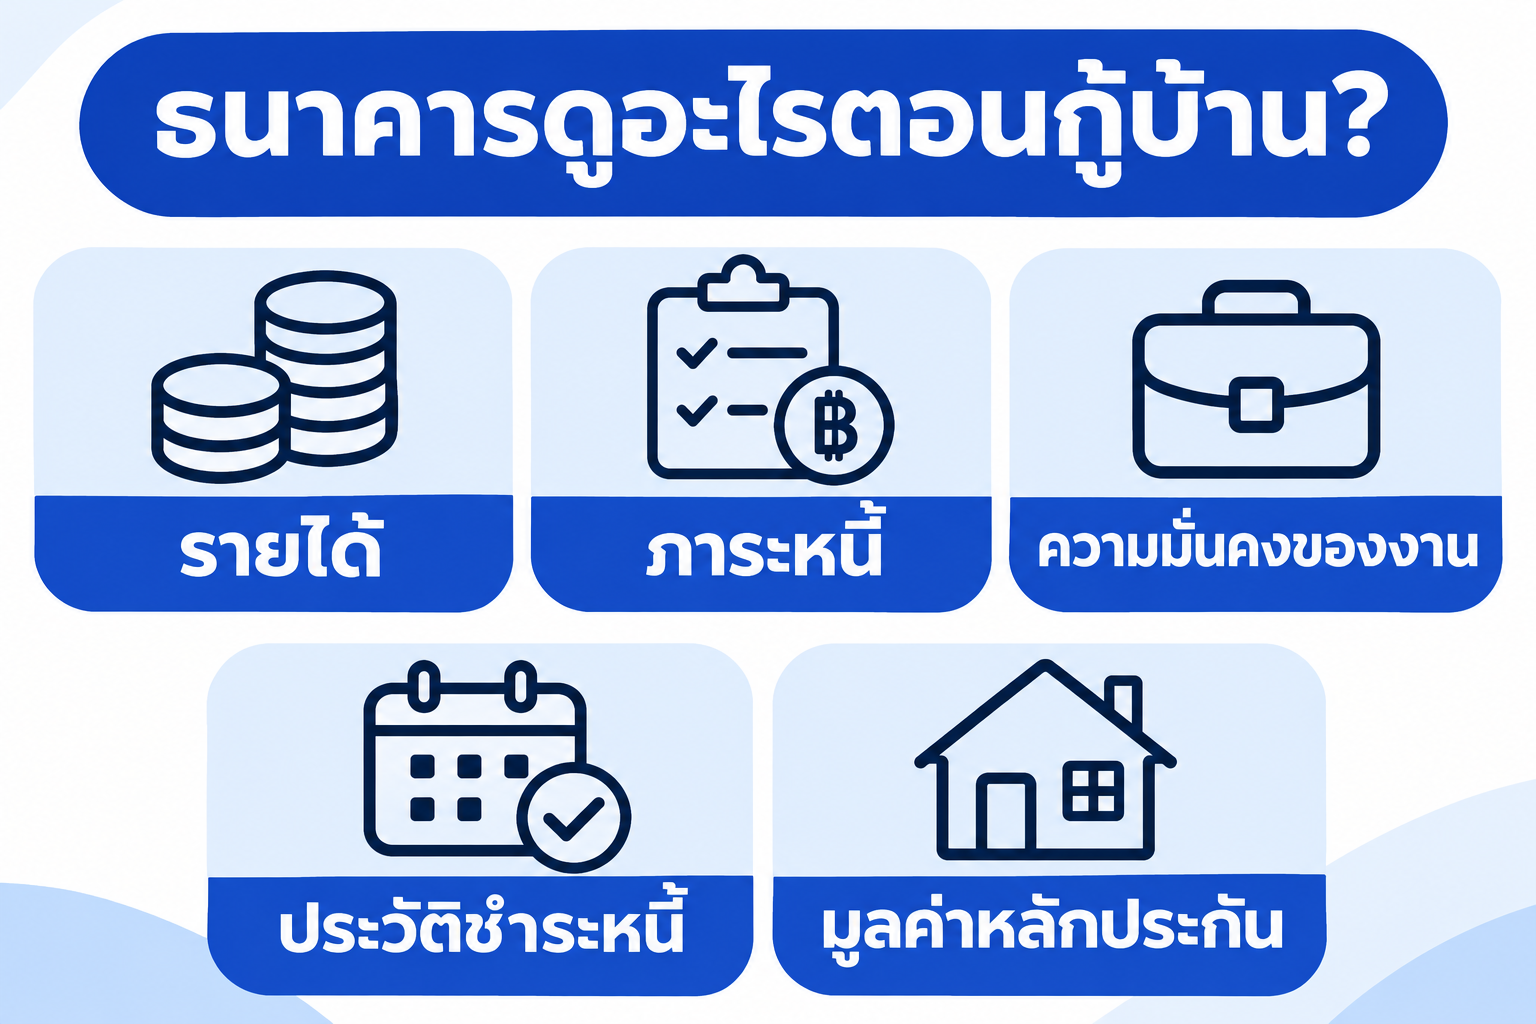
ธนาคารตอบคำถามเดียวว่า "คนนี้ผ่อนบ้านหลังนี้ได้ครบจนจบสัญญาไหม" โดยดูจาก 5 เรื่อง แต่ละธนาคารให้น้ำหนักและตั้งเกณฑ์ต่างกัน
| ธนาคารดู | คำถามที่ธนาคารถาม | ตัวอย่างหลักฐาน |
|---|---|---|
| ความสามารถผ่อน | หลังจ่ายหนี้เดิม ยังเหลือพอผ่อนบ้านไหม | ยอดผ่อนทุกก้อนในเครดิตบูโร เทียบกับรายได้ |
| รายได้ที่ตรวจสอบได้ | รายได้มาจากไหน สม่ำเสมอแค่ไหน | สลิปเงินเดือน หนังสือรับรองเงินเดือน รายการเดินบัญชี 6–12 เดือน ภ.ง.ด.90/91 |
| ความมั่นคงของงาน | ทำงานนี้มานานแค่ไหน ผ่านทดลองงานหรือยัง | อายุงาน สัญญาจ้าง หนังสือจดทะเบียนกิจการ |
| ประวัติชำระหนี้ | เคยจ่ายช้าหรือค้างชำระไหม | รายงานเครดิตบูโรย้อนหลัง 36 เดือน |
| ตัวบ้านที่เป็นหลักประกัน | บ้านมีมูลค่าพอกับวงเงินที่ขอไหม | ผลประเมินราคา โฉนด สภาพบ้าน |
ข้อสำคัญคือ ธนาคารนับเฉพาะรายได้ที่มีหลักฐาน และ นับหนี้ทุกก้อนที่อยู่ในเครดิตบูโร รวมถึงบัตรเครดิตที่เราคิดว่า "ไม่ได้ใช้เยอะ" ด้วย
กู้บ้านไม่ผ่านเพราะอะไร? 7 สาเหตุที่พบบ่อยและวิธีเช็กด้วยตัวเอง
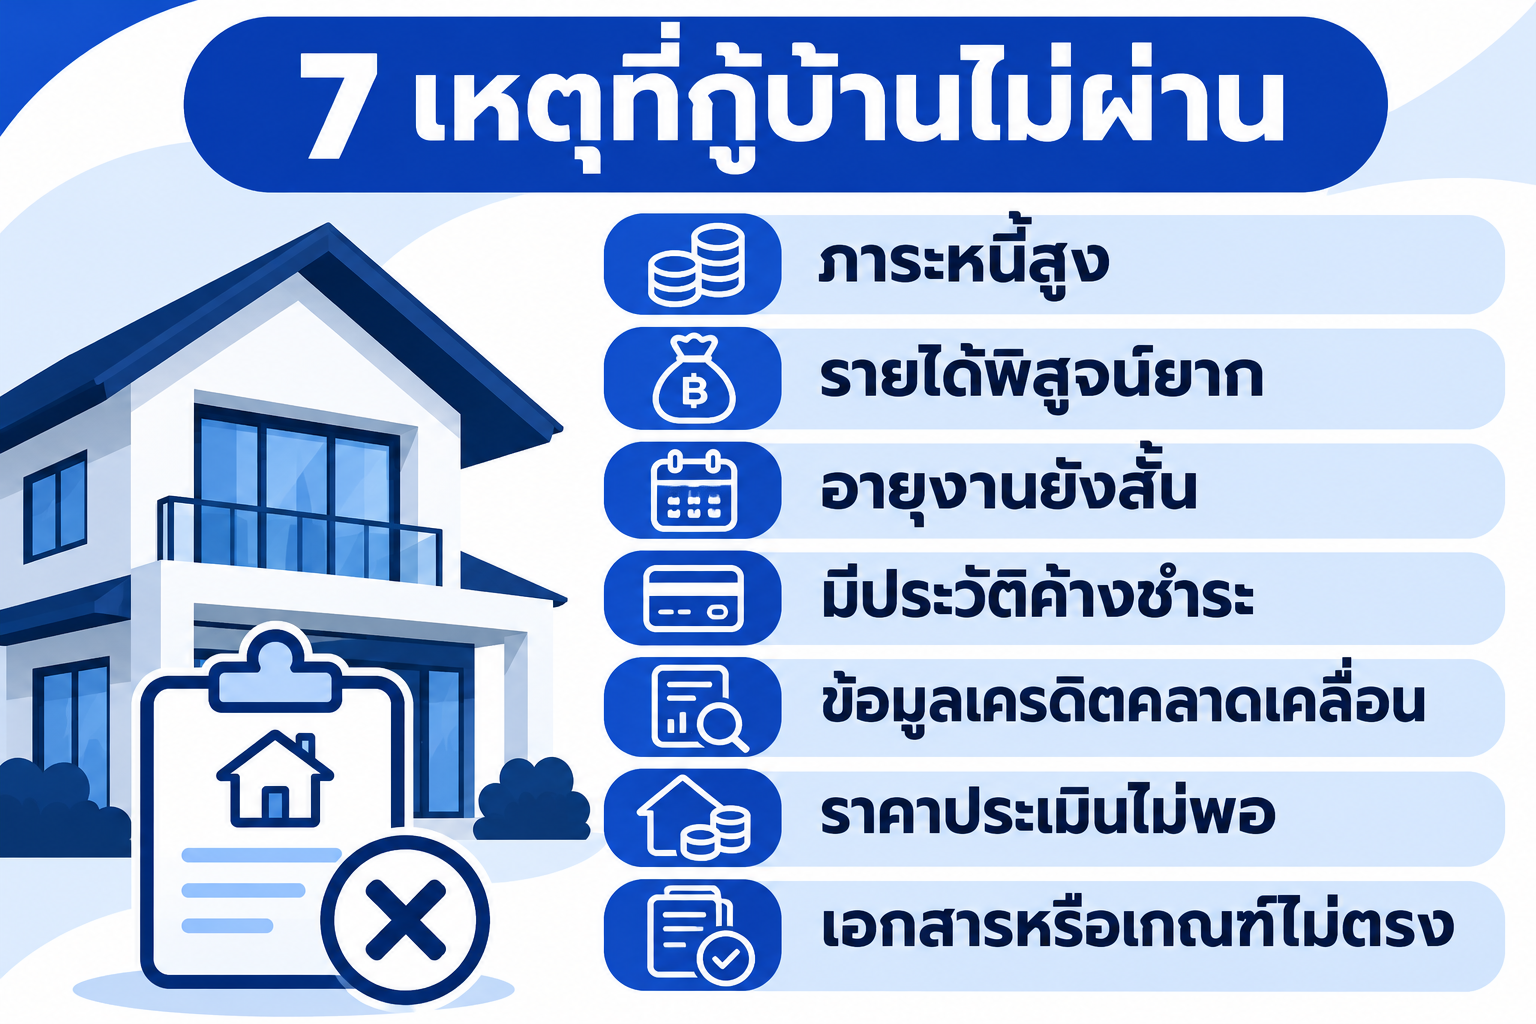
ใช้ตารางนี้ไล่ดูว่าตัวเองติดข้อไหน หลายคนติดมากกว่าหนึ่งข้อพร้อมกัน
| สาเหตุ | เช็กเองอย่างไร | แก้อย่างไร |
|---|---|---|
| 1. ภาระหนี้ต่อรายได้สูงเกินไป | รวมยอดผ่อนทุกก้อน (รถ บัตรเครดิต สินเชื่อบุคคล) + ค่างวดบ้านที่คาดไว้ แล้วหารด้วยรายได้ที่มีหลักฐาน | ปิดหรือลดหนี้ก้อนเล็กก่อน เพิ่มผู้กู้ร่วม หรือลดราคาบ้าน |
| 2. รายได้ไม่มีหลักฐาน หรือไม่สม่ำเสมอ | รายได้เสริมเข้าบัญชีตัวเองทุกเดือนไหม ยื่นภาษีไว้ไหม | ให้รายได้เข้าบัญชีเดียวสม่ำเสมอ ยื่น ภ.ง.ด.90/91 ตามจริง แล้วสะสมหลักฐานหลายเดือน |
| 3. อายุงานสั้น หรือเพิ่งเปลี่ยนงาน | ผ่านทดลองงานหรือยัง ทำงานปัจจุบันมากี่เดือน | ถามเกณฑ์อายุงานของธนาคารที่จะยื่น แล้วรอให้ครบก่อนยื่น |
| 4. มีประวัติค้างชำระในเครดิตบูโร | ตรวจรายงานเครดิตบูโรของตัวเอง ดูสถานะบัญชีย้อนหลัง | จ่ายให้ตรงทุกงวดต่อเนื่อง และเคลียร์ยอดที่ค้าง |
| 5. ข้อมูลเครดิตผิด หรือมีบัญชีที่ไม่ได้เปิดเอง | เทียบรายชื่อบัญชีและยอดหนี้ในรายงานกับหลักฐานที่มี | ยื่นขอแก้ไขกับเครดิตบูโรและสถาบันการเงินที่ส่งข้อมูล |
| 6. ราคาประเมินบ้านต่ำกว่าราคาซื้อ | ถามผลประเมินจากธนาคาร เทียบกับราคาในสัญญาจะซื้อจะขาย | เตรียมเงินส่วนต่างเอง ต่อราคา หรือเปลี่ยนบ้าน |
| 7. เอกสารไม่ครบ ข้อมูลไม่ตรง หรืออายุกับระยะกู้ไม่พอดี | ชื่อ รายได้ อาชีพ ในใบสมัครตรงกับเอกสารไหม อายุตอนกู้จบเกินเกณฑ์ธนาคารไหม | แก้ให้ตรงกันทุกจุด ลดระยะกู้หรือเพิ่มผู้กู้ร่วมที่อายุน้อยกว่า |
ข้อ 1 ถึง 3 เป็นสาเหตุที่พบบ่อยที่สุด และแก้ได้ด้วยตัวเลขที่เราคุมได้เอง ส่วนข้อ 4 ต้องใช้เวลา เพราะเครดิตบูโรเก็บประวัติย้อนหลัง 36 เดือน (ดูหัวข้อติดเครดิตบูโรด้านล่าง)
ถูกปฏิเสธสินเชื่อแล้ว ควรทำอะไรก่อนภายใน 30 วัน?
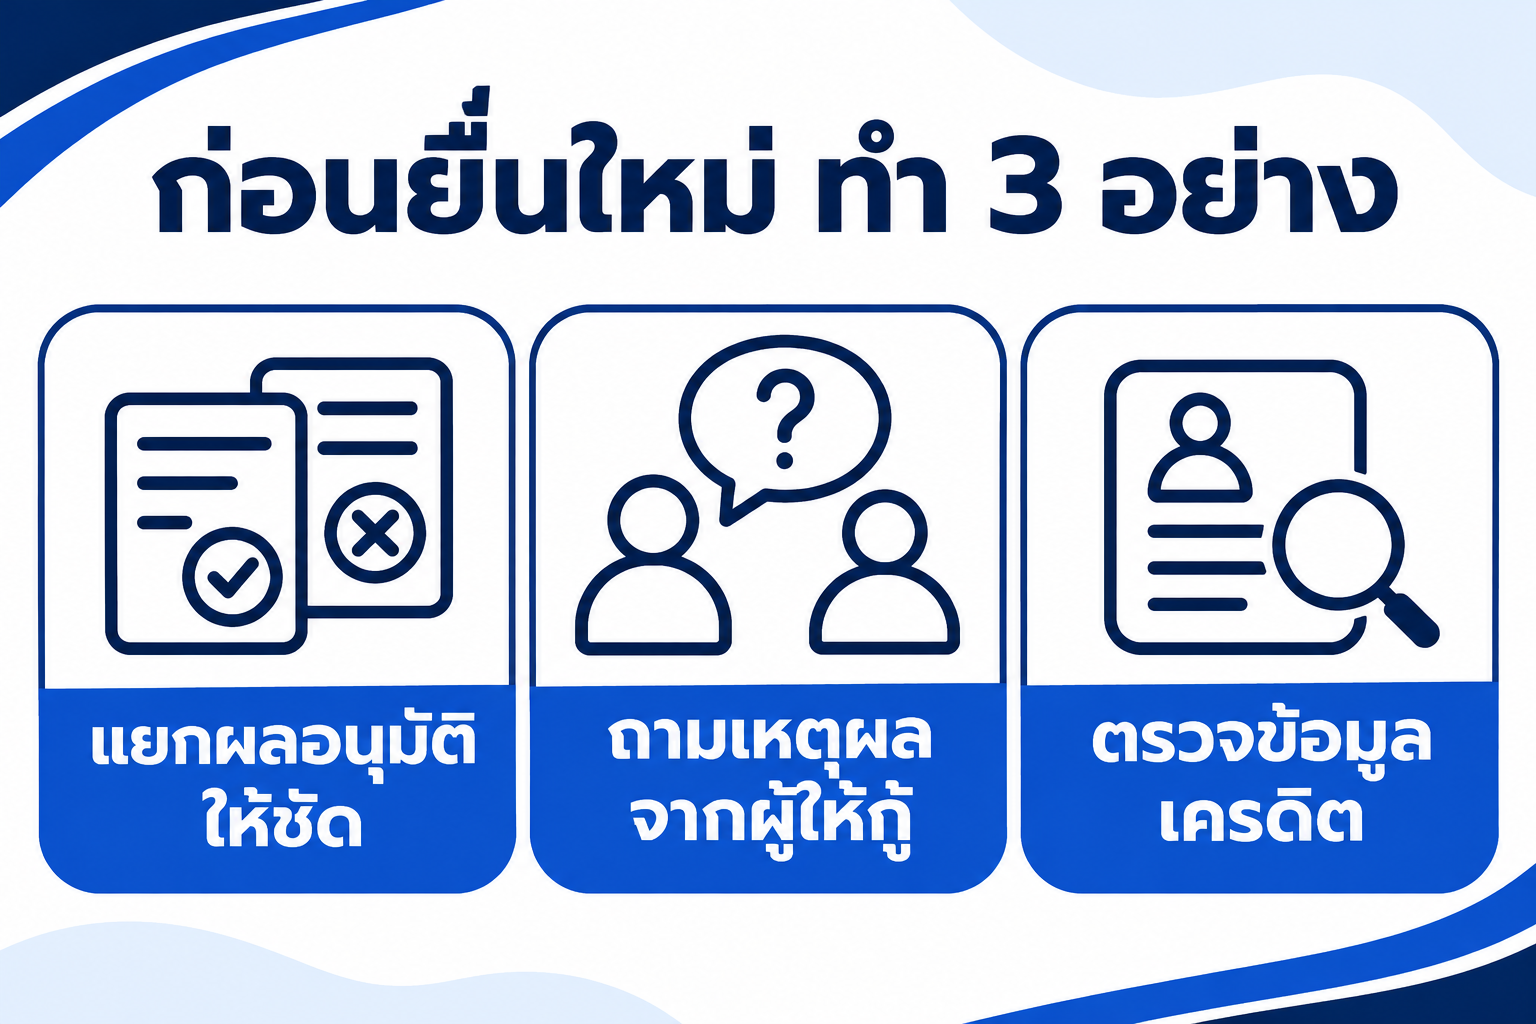
อย่าเพิ่งยื่นธนาคารใหม่ทันที ให้ทำ 3 อย่างนี้ก่อน เพราะคำตอบจะบอกว่าต้องแก้ตรงไหน
- แยกให้ออกว่าเป็นแบบไหน ธนาคารปฏิเสธทั้งหมด ขอเอกสารเพิ่ม หรืออนุมัติวงเงินต่ำกว่าที่ขอ สามแบบนี้แก้คนละทาง ถ้าขอ 3,000,000 บาทแต่ได้ 2,600,000 บาท โจทย์คือหาเงินส่วนต่าง 400,000 บาท ไม่ใช่ "กู้ไม่ได้"
- ขอทราบเหตุผล หลักเกณฑ์การให้สินเชื่ออย่างรับผิดชอบและเป็นธรรมของธนาคารแห่งประเทศไทย ฉบับ พ.ศ. 2568 กำหนดให้ผู้ให้บริการแจ้งเหตุผลและปัจจัยสำคัญเมื่อไม่อนุมัติสินเชื่อ ขอคำตอบเป็นจดหมายหรืออีเมลเก็บไว้ จะได้รู้ว่าติดเรื่องรายได้ หนี้ เครดิต หรือตัวบ้าน
- ตรวจเครดิตบูโรฟรี ถ้าธนาคารอ้างว่าไม่อนุมัติเพราะข้อมูลเครดิต ให้นำหนังสือแจ้งปฏิเสธสินเชื่อพร้อมบัตรประชาชนตัวจริงไปขอตรวจรายงานเครดิตบูโรได้โดยไม่เสียค่าใช้จ่าย ภายใน 30 วันนับจากวันที่ในหนังสือ ที่ศูนย์ตรวจเครดิตบูโร หรือส่งคำขอทางไปรษณีย์ไปที่บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด
เครดิตบูโรไม่ได้เป็นคนอนุมัติหรือปฏิเสธสินเชื่อ ทำหน้าที่เก็บประวัติชำระหนี้เท่านั้น การตัดสินใจเป็นของธนาคาร ซึ่งดูทั้งรายได้ รายจ่าย อาชีพ อายุงาน และหลักประกันประกอบกัน
จดไว้ด้วยว่ายื่นวันไหน ยื่นที่ไหน ขอวงเงินเท่าไร ใช้เอกสารชุดไหน และได้ผลอะไร รอบหน้าจะได้เห็นว่าเปลี่ยนอะไรไปแล้วบ้าง
เรื่องของคุณเอ: คิดว่ารายได้ 45,000 แต่ธนาคารนับได้ 35,000
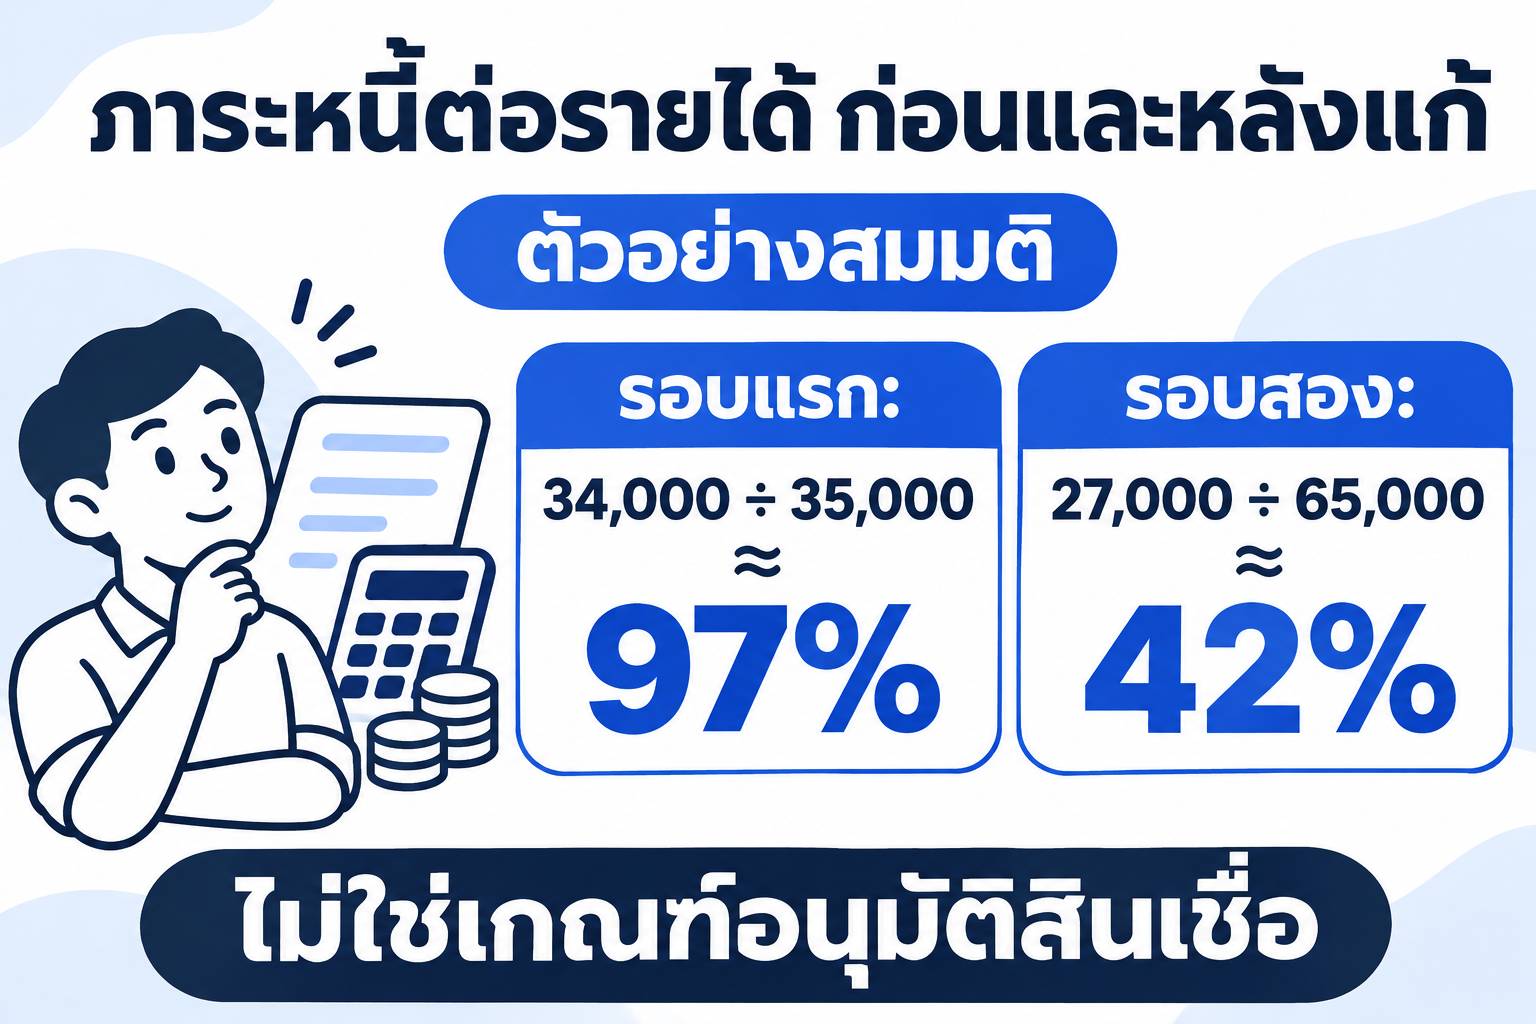
คุณเอยื่นกู้ทาวน์เฮาส์ 3,000,000 บาท ระยะ 30 ปี ถ้าดอกเบี้ยเฉลี่ยราว 6% ต่อปี ค่างวดจะประมาณ 18,000 บาทต่อเดือน (ราว 6,000 บาทต่อเงินกู้ 1 ล้าน) ผลคือไม่ผ่าน เมื่อขอเหตุผลและตรวจเครดิตบูโร คุณเอเจอ 2 เรื่อง
- รายได้ฟรีแลนซ์ 10,000 บาทนับไม่ได้ เพราะลูกค้าโอนเข้าบัญชีแฟนบ้าง จ่ายเงินสดบ้าง และไม่เคยยื่นภาษีส่วนนี้
- หนี้เดิมกินรายได้ไปเกือบครึ่ง ผ่อนรถ 9,000 บาท บัตรเครดิตยอดค้าง 80,000 บาท (จ่ายขั้นต่ำเดือนละ 4,000) และสินเชื่อบุคคลเหลืออีก 36,000 บาท (ผ่อนเดือนละ 3,000)
สมมติธนาคารที่คุณเอยื่นยอมให้ภาระผ่อนทุกก้อนรวมกันไม่เกิน 50% ของรายได้ที่นับได้ ตัวเลขรอบแรกกับรอบที่สองหลังแก้ 8 เดือนเป็นแบบนี้
| รายการต่อเดือน (บาท) | รอบแรก | รอบสอง (คุณเก้าเป็นผู้กู้ร่วม) |
|---|---|---|
| เงินเดือนคุณเอ | 35,000 | 35,000 |
| รายได้ฟรีแลนซ์ที่ธนาคารนับ | 0 | 5,000 |
| เงินเดือนคุณเก้า | — | 25,000 |
| รายได้ที่ธนาคารนับได้ | 35,000 | 65,000 |
| ผ่อนรถ | 9,000 | 9,000 |
| บัตรเครดิต (ขั้นต่ำ) | 4,000 | 0 (ปิดแล้ว) |
| สินเชื่อบุคคล | 3,000 | 0 (ปิดแล้ว) |
| ค่างวดบ้านที่คาดไว้ | 18,000 | 18,000 |
| ภาระผ่อนรวม | 34,000 | 27,000 |
| สัดส่วนภาระผ่อนต่อรายได้ | 97% | 42% |
*รายได้ ยอดหนี้ อัตราดอกเบี้ย และเกณฑ์ 50% เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น แต่ละธนาคารใช้เกณฑ์ต่างกัน
รอบแรก เพดาน 50% ของ 35,000 บาทคือ 17,500 บาท หนี้เดิมใช้ไปแล้ว 16,000 บาท เหลือที่ให้ผ่อนบ้านแค่ 1,500 บาท พอกู้ได้ราว 250,000 บาทเท่านั้น จึงไม่แปลกที่ไม่ผ่าน ต่อให้เปลี่ยนไปยื่นธนาคารอื่น ตัวเลขชุดเดิมก็ยังเป็นปัญหาเดิม
รอบสอง คุณเอใช้เงินเก็บ 116,000 บาทปิดบัตรเครดิตและสินเชื่อบุคคล ให้ลูกค้าโอนค่าฟรีแลนซ์เข้าบัญชีตัวเองทุกงาน ยื่นภาษีตามจริง และชวนคุณเก้าซึ่งไม่มีหนี้มาเป็นผู้กู้ร่วม สัดส่วนจึงลดเหลือ 42% หลังหักค่างวดทั้งหมด ทั้งคู่ยังมีเงินเหลือ 38,000 บาทต่อเดือนสำหรับค่าใช้จ่ายและเงินสำรอง
ถ้าไม่มีผู้กู้ร่วม อีกทางคือลดราคาบ้าน รายได้ที่นับได้ 40,000 บาท เพดาน 50% คือ 20,000 บาท หักผ่อนรถ 9,000 บาท เหลือผ่อนบ้านได้ราว 11,000 บาท หรือกู้ได้ประมาณ 1,800,000 บาท คุณเอจึงต้องเลือกระหว่างบ้านราคาต่ำลง หรือกู้ร่วมกับคุณเก้า
กู้บ้านไม่ผ่าน ควรแก้ตรงไหนก่อนยื่นใหม่? แผน 4 ขั้น
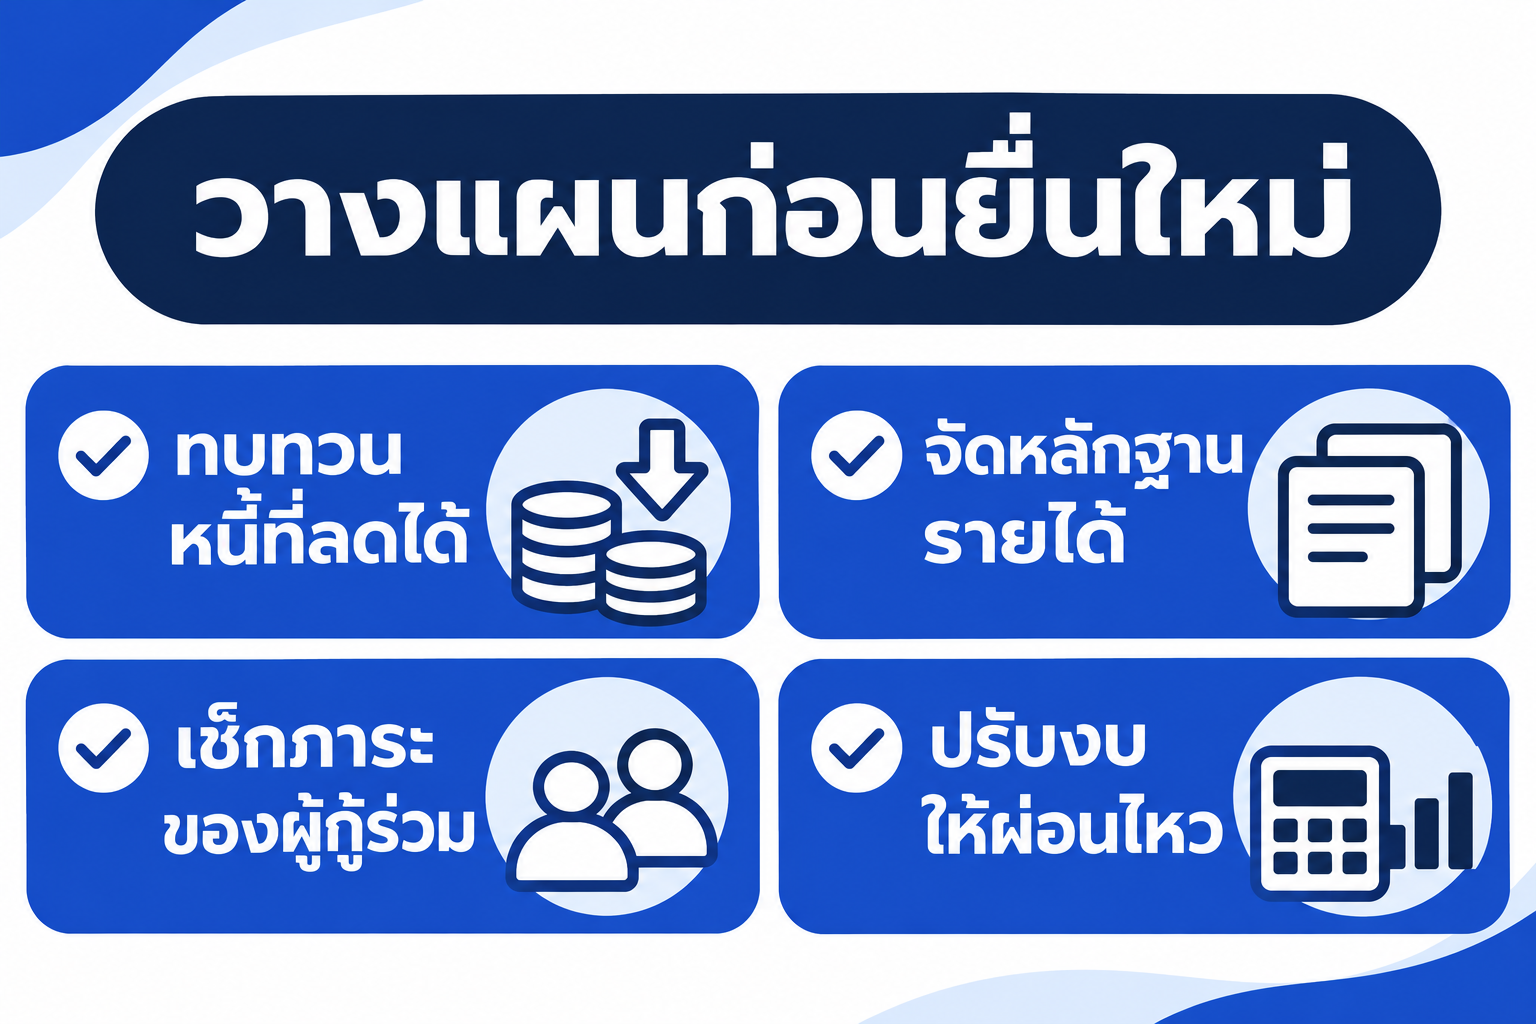
เรียงจากเรื่องที่แก้ได้เร็วและเห็นผลมากที่สุดก่อน
- ลดภาระหนี้ก้อนเล็ก ปิดบัตรเครดิตและสินเชื่อบุคคลที่ใกล้หมดก่อน เพราะยอดผ่อนต่อเดือนหายทั้งก้อน ขอยอดปิดบัญชีและหนังสือยืนยันการปิดเก็บไว้ ข้อมูลในเครดิตบูโรจะอัปเดตเป็นรอบเดือน จึงควรเผื่อเวลาให้สถานะ "ปิดบัญชีแล้ว" ขึ้นก่อนยื่น อย่าใช้เงินจนไม่เหลือค่าธรรมเนียมวันโอนและเงินสำรอง
- ทำรายได้ให้มีหลักฐาน ให้รายได้ทุกทางเข้าบัญชีตัวเอง แยกบัญชีรับเงินกับบัญชีใช้จ่าย ยื่นภาษีตามจริง ถ้าเป็นเจ้าของกิจการให้เตรียมรายรับ ต้นทุน และเอกสารจดทะเบียน ถามธนาคารว่าต้องใช้รายการเดินบัญชีย้อนหลังกี่เดือนสำหรับอาชีพของเรา
- พิจารณาผู้กู้ร่วม คนที่มีรายได้ประจำและหนี้น้อยช่วยเพิ่มรายได้ที่นับได้ แต่ภาระหนี้ของเขาก็ถูกนับด้วย และเขาต้องรับผิดชอบหนี้ทั้งก้อนร่วมกับเรา (อ่านหัวข้อถัดไป)
- ปรับบ้านให้ตรงกับวงเงิน คำนวณย้อนจากค่างวดที่จ่ายไหวจริง แล้วหาบ้านในงบนั้น หรือเตรียมเงินส่วนต่างให้พร้อม ดีกว่ายื่นวงเงินเดิมซ้ำหลายธนาคาร
ก่อนยื่นรอบใหม่ ทำรายการสั้น ๆ ว่า "รอบที่แล้วติดอะไร รอบนี้แก้อะไรแล้ว มีหลักฐานอะไร" ถ้าตอบไม่ได้ทุกข้อ แปลว่ายังไม่ควรยื่น
ผู้กู้ร่วมช่วยให้กู้ผ่านได้จริงไหม ต้องรู้อะไรก่อนชวนใคร?
ช่วยได้ ถ้าผู้กู้ร่วมมีรายได้ที่มีหลักฐานและหนี้น้อย แต่ไม่ได้ช่วยเสมอ ก่อนชวนคุณเก้ามากู้ร่วม คุณเอตรวจ 4 เรื่อง
- หนี้ของผู้กู้ร่วมถูกนับรวม ถ้าคุณเก้าผ่อนรถอยู่ 10,000 บาท รายได้ที่เพิ่มมาจะเหลือประโยชน์น้อยลงมาก
- เครดิตบูโรของผู้กู้ร่วมถูกตรวจด้วย ถ้ามีประวัติค้างชำระ อาจทำให้ทั้งคำขอไม่ผ่าน
- ต้องรับผิดชอบหนี้ทั้งก้อนร่วมกัน ถ้าคุณเอผ่อนไม่ไหว ธนาคารเรียกให้คุณเก้าจ่ายเต็มจำนวนได้ และหนี้ก้อนนี้จะติดในเครดิตบูโรของคุณเก้า ทำให้เขากู้เรื่องอื่นได้ยากขึ้น
- ความสัมพันธ์ที่ธนาคารรับ แต่ละธนาคารกำหนดว่าผู้กู้ร่วมต้องเป็นใคร เช่น คู่สมรส พ่อแม่ พี่น้อง หรือคู่ชีวิตที่มีหลักฐาน และมักให้มีชื่อในโฉนดร่วมกัน ควรตกลงกันเป็นลายลักษณ์อักษรด้วยว่าใครจ่ายส่วนไหน ถ้าวันหนึ่งต้องขายบ้านจะแบ่งอย่างไร
ติดเครดิตบูโร ต้องรอนานแค่ไหนถึงกู้บ้านได้?
ไม่มีคำว่า "ติดแบล็กลิสต์" ในเครดิตบูโร มีแต่ประวัติชำระหนี้ที่ธนาคารนำไปพิจารณา รายงานแสดงประวัติย้อนหลัง 36 เดือน แบบเดือนใหม่เข้า เดือนเก่าสุดออก เมื่อปิดบัญชีแล้ว ประวัติค้างชำระเดิมไม่ได้หายทันที แต่สถานะจะเป็น "ปิดบัญชี" และจะถูกลบออกเมื่อครบกำหนดตามกฎหมาย
สิ่งที่ช่วยได้จริงคือจ่ายทุกบัญชีให้ตรงงวดต่อเนื่อง ยิ่งประวัติดีต่อเนื่องนานเท่าไร ธนาคารก็เห็นพฤติกรรมใหม่ชัดขึ้น ระวังคนที่รับจ้าง "ล้างบูโร" หรือ "ลบประวัติหนี้เสีย" ไม่มีบริการแบบนี้ที่ถูกกฎหมาย ข้อมูลแก้ได้เฉพาะกรณีที่ผิดพลาด ซึ่งเจ้าของข้อมูลยื่นขอแก้เองได้
กู้บ้านไม่ผ่าน กี่เดือนยื่นใหม่ได้?
กฎหมายไม่ได้กำหนดว่าต้องรอกี่เดือน ยื่นใหม่ได้ทันทีถ้าแก้เหตุที่ไม่ผ่านแล้ว คำถามที่ถูกคือ "ต้องรอให้อะไรเปลี่ยนก่อน"
| ถ้าติดเรื่องนี้ | ยื่นใหม่ได้เมื่อ |
|---|---|
| เอกสารไม่ครบหรือไม่ตรง | เตรียมครบและตรงกันแล้ว ยื่นได้เลย |
| หนี้ต่อรายได้สูง | ปิดหรือลดหนี้แล้ว และเครดิตบูโรอัปเดตสถานะแล้ว |
| รายได้เสริมไม่มีหลักฐาน | มีรายการเดินบัญชีและหลักฐานภาษีครบช่วงที่ธนาคารขอ |
| อายุงานสั้น | อายุงานครบตามเกณฑ์ของธนาคารที่จะยื่น |
| เคยค้างชำระ | ชำระตรงต่อเนื่องหลายเดือน และไม่มียอดค้างแล้ว |
อย่ายึดจำนวนเดือนจากโพสต์หรือประสบการณ์คนอื่น ให้ถามเงื่อนไขล่าสุดจากธนาคารที่จะยื่นโดยตรง
ราคาประเมินต่ำกว่าราคาซื้อ หรือได้วงเงินไม่พอ ทำอย่างไร?
วงเงินกู้คิดจากราคาประเมินของธนาคาร ไม่ใช่ราคาที่ตกลงซื้อ ถ้าบ้านราคา 3,000,000 บาทแต่ประเมินได้ 2,700,000 บาท ส่วนต่าง 300,000 บาทต้องจ่ายเอง (ราคาประเมินกับราคาตลาดต่างกันอย่างไร)
เรื่องเกณฑ์ LTV ธนาคารแห่งประเทศไทยขยายมาตรการผ่อนคลายถึง 30 มิถุนายน 2570 ให้กู้ได้ถึง 100% ของมูลค่าหลักประกัน ทั้งบ้านราคาต่ำกว่า 10 ล้านบาทตั้งแต่สัญญาหลังที่ 2 และบ้านตั้งแต่ 10 ล้านบาทขึ้นไปตั้งแต่สัญญาแรก แต่เพดาน LTV คือ "กู้ได้สูงสุดเท่าไร" ไม่ใช่วงเงินที่ธนาคารต้องให้ ธนาคารยังดูรายได้ หนี้ และผลประเมินเหมือนเดิม
ทางเลือกคือ เตรียมเงินส่วนต่าง ต่อราคากับผู้ขายโดยใช้ผลประเมินเป็นข้อมูล หรือเปลี่ยนไปบ้านที่ราคาใกล้ผลประเมิน
เปลี่ยนธนาคาร หรือยื่นหลายที่พร้อมกันดีไหม?
แต่ละธนาคารมีเกณฑ์ต่างกัน การเทียบหลายที่จึงมีประโยชน์ เช่น บางที่นับรายได้อาชีพอิสระได้ดีกว่า แต่ถ้าปัญหาคือหนี้สูงหรือรายได้ไม่มีหลักฐาน ยื่นที่ไหนก็เจอปัญหาเดิม ให้แก้ตัวเลขก่อนแล้วค่อยเทียบ
ถ้ายื่นหลายที่ ให้ใช้ข้อมูลชุดเดียวกันทุกที่ แล้วเทียบข้อเสนอที่ได้ ทั้งวงเงิน ดอกเบี้ยช่วงแรกและหลังจากนั้น ค่างวด ค่าธรรมเนียม และค่าปรับปิดก่อนกำหนด อย่าเลือกที่ให้วงเงินสูงสุดโดยยังไม่ได้เช็กว่าค่างวดนั้นผ่อนไหวจริง
จ่ายเงินจองไปแล้ว แต่กู้ไม่ผ่าน ทำอย่างไร?
เปิดสัญญาจองหรือสัญญาจะซื้อจะขาย หาข้อที่พูดถึงกรณีสินเชื่อไม่ผ่าน บางโครงการคืนเงินจองเมื่อมีหนังสือปฏิเสธจากธนาคาร บางโครงการไม่คืน แจ้งผู้ขายพร้อมหนังสือปฏิเสธก่อนถึงกำหนดโอน ถ้าตกลงขยายเวลาหรือเปลี่ยนห้อง ให้ทำเป็นหนังสือ อย่าจ่ายเงินดาวน์เพิ่มเพื่อรักษาบ้านไว้ ถ้ายังไม่รู้ว่าจะแก้เรื่องสินเชื่อได้เมื่อไร
มีคนแนะนำให้จำนองหรือขายฝากบ้านเดิม มาใช้ซื้อบ้านใหม่ ควรทำไหม?
ทำได้เฉพาะคนที่มีบ้าน ที่ดิน หรือคอนโดของตัวเองอยู่แล้ว และต้องคำนวณให้ครบก่อน เพราะจะมีค่างวดสองก้อนจากรายได้ชุดเดียว ทั้งค่างวดบ้านใหม่ และดอกเบี้ยจำนองหรือขายฝากของบ้านเดิมสูงสุด 15% ต่อปี (1.25% ต่อเดือน) ถ้ารายได้ไม่พอผ่อนบ้านใหม่ตั้งแต่แรก การเพิ่มหนี้อีกก้อนจะทำให้ปัญหาใหญ่ขึ้น ไม่ใช่เล็กลง
กรณีที่อาจเหมาะ เช่น มีรายได้พอผ่อน แต่ขาดเงินส่วนต่างระยะสั้น และมีแผนชัดว่าจะหาเงินคืนจากไหนภายในกี่เดือน (จำนองกับขายฝากต่างกันอย่างไร · ขายฝากคืออะไร)
มีบ้าน ที่ดิน หรือคอนโดอยู่แล้ว ต้องการเงินก้อน? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
ถ้ามีทรัพย์ของตัวเองอยู่แล้ว และต้องการเงินก้อนสำหรับปิดหนี้หรือเงินส่วนต่าง แค่ส่งรูปโฉนด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องชำระคืนหรือไถ่คืน เพื่อให้เทียบกับรายได้ได้ก่อนตัดสินใจ
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งจำนองและขายฝาก พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
การประเมินไม่ใช่การแก้ผลสินเชื่อธนาคารแทน และถ้ารายได้ยังไม่พอผ่อน ทีมงานจะบอกตรง ๆ มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด