ขายฝากคือการขายบ้าน ที่ดิน หรือคอนโดให้นายทุน โดยตกลงกันไว้ว่าเจ้าของเดิมมีสิทธิ์ซื้อกลับคืนภายในเวลาที่กำหนด วันจดทะเบียนที่สำนักงานที่ดิน ชื่อในโฉนดจะเปลี่ยนเป็นของนายทุนทันที เจ้าของเดิมได้เงินก้อนในวันเดียวกัน ส่วนค่าตอบแทนที่คนทั่วไปเรียกว่า "ดอกเบี้ยขายฝาก" กฎหมายให้คิดได้ไม่เกิน 15% ต่อปี
คนส่วนใหญ่เลือกขายฝากตอนต้องใช้เงินเร็ว แต่กู้ธนาคารไม่ผ่าน เพราะนายทุนดูที่ตัวทรัพย์เป็นหลัก ไม่ได้ดูสลิปเงินเดือนหรือเครดิตบูโร บทความนี้จะเล่าผ่าน คุณเอ เจ้าของบ้านที่ต้องการเงิน กับ คุณเก้า นายทุนผู้รับซื้อฝาก ตั้งแต่วันที่คุยกันครั้งแรกจนถึงวันไถ่บ้านคืน พร้อมข้อกฎหมายที่ควรรู้ในแต่ละช่วง
ขายฝากตามกฎหมายคืออะไร ใช้กฎหมายฉบับไหน?
ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 491 บอกว่า ขายฝากคือสัญญาซื้อขายที่กรรมสิทธิ์ (ความเป็นเจ้าของ) ตกไปที่ผู้ซื้อ โดยตกลงกันว่าผู้ขายไถ่ทรัพย์คืนได้ พูดง่าย ๆ คือเป็นการขายจริง แต่มีสิทธิ์ซื้อคืนติดมาด้วย
การขายฝากบ้านและที่ดินในไทยมีกฎหมายเกี่ยวข้อง 2 ฉบับ
- ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 491–502 ใช้กับการขายฝากทุกแบบ เช่น อสังหาริมทรัพย์กำหนดเวลาไถ่ได้ไม่เกิน 10 ปี (มาตรา 494) และสินไถ่สูงกว่าราคาขายฝากได้ไม่เกิน 15% ต่อปี (มาตรา 499)
- พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 ใช้เมื่อผู้ขายฝากเป็นบุคคลธรรมดา และทรัพย์เป็นที่อยู่อาศัยหรือที่ดินเกษตร ฉบับนี้ให้สิทธิ์เจ้าของเดิมมากกว่า เช่น อยู่บ้านต่อได้ฟรี ไถ่ก่อนกำหนดได้ และต้องได้รับจดหมายแจ้งก่อนครบกำหนด (รายละเอียดอยู่หัวข้อกฎหมายด้านล่าง)
คำที่จะเจอในสัญญา
- ผู้ขายฝาก คือเจ้าของทรัพย์ที่ต้องการเงิน (คุณเอ)
- ผู้ซื้อฝาก หรือผู้รับซื้อฝาก คือนายทุนที่จ่ายเงิน (คุณเก้า)
- สินไถ่ คือเงินทั้งหมดที่ต้องจ่ายเพื่อเอาทรัพย์คืน = ราคาขายฝาก + ส่วนเพิ่ม (ที่เรียกกันว่าดอกเบี้ย)
- ไถ่ถอน คือจ่ายสินไถ่ครบ แล้วจดทะเบียนโอนทรัพย์กลับเป็นชื่อเจ้าของเดิม
- ทรัพย์หลุด คือพ้นกำหนดแล้วไม่ได้ไถ่ ทรัพย์เป็นของผู้ซื้อฝากถาวร โดยไม่ต้องฟ้องศาล
ทรัพย์แบบไหนขายฝากได้บ้าง?
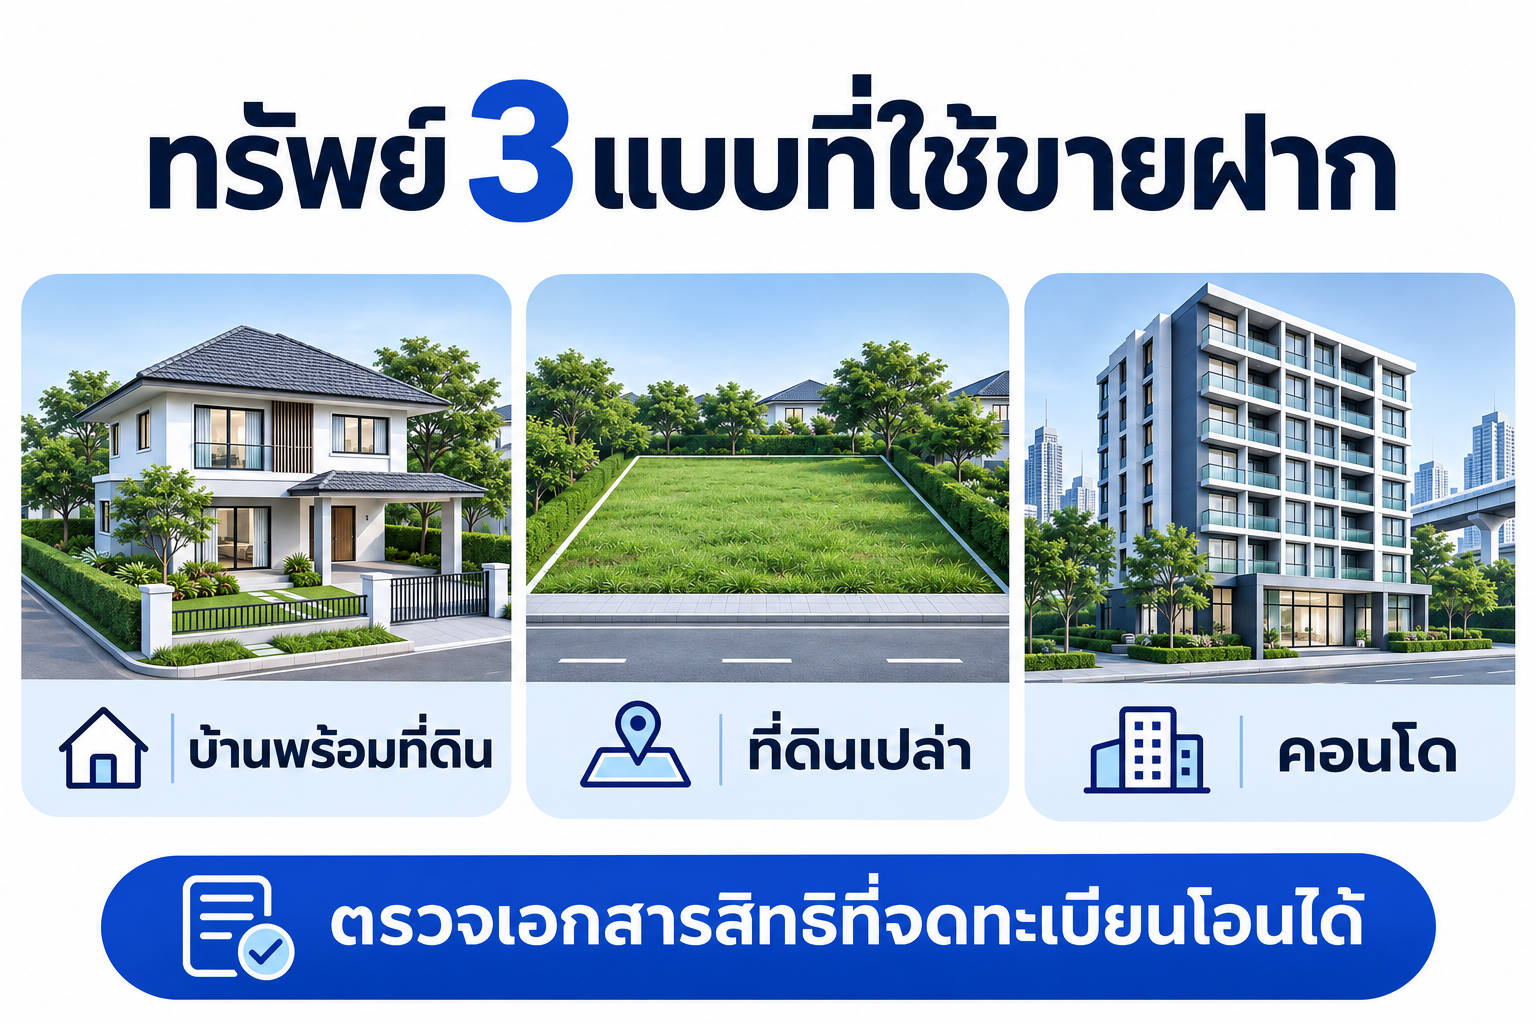
ทรัพย์ที่นายทุนรับซื้อฝากมากที่สุดมี 3 แบบ คือ บ้านพร้อมที่ดิน ที่ดินเปล่า และคอนโด โดยต้องมีเอกสารสิทธิ์ที่จดทะเบียนโอนได้ เช่น โฉนดที่ดิน (น.ส. 4 จ. หรือโฉนดครุฑแดง ซึ่งใช้แสดงกรรมสิทธิ์ในที่ดิน) หรือหนังสือกรรมสิทธิ์ห้องชุด
| ประเภททรัพย์ | นายทุนดูอะไร | หมายเหตุ |
|---|---|---|
| บ้านพร้อมที่ดิน | ทำเล ทางเข้าออก สภาพบ้าน ขายต่อง่ายแค่ไหน | ถ้าเจ้าของอยู่อาศัยเอง ได้ความคุ้มครองตาม พ.ร.บ. 2562 |
| ที่ดินเปล่า | หน้ากว้างติดถนน ผังเมือง น้ำไฟเข้าถึง | ที่ดินในเมืองหรือใกล้ชุมชนได้วงเงินดีกว่า |
| คอนโด | ทำเล อายุตึก ค่าส่วนกลางค้างหรือไม่ | ต้องมีหนังสือปลอดหนี้ค่าส่วนกลางจากนิติบุคคลอาคารชุด |
ส่วน ที่ดินเกษตรกรรม เช่น ที่นา สวน ไร่ นายทุนส่วนใหญ่ไม่ค่อยรับทั้งขายฝากและจำนอง เพราะขายต่อยากและราคาประเมินไม่สูง และที่ดินที่มีเพียง ส.ป.ก. หรือ ภ.บ.ท.5 ขายฝากไม่ได้ เพราะไม่ใช่เอกสารสิทธิ์ที่โอนกรรมสิทธิ์ได้
อ่านต่อแยกตามประเภททรัพย์: ขายฝากที่ดิน · ขายฝากคอนโด · ขายฝากบ้านที่ยังติดธนาคาร
ขายฝากได้เงินกี่เปอร์เซ็นต์ของราคาทรัพย์?
โดยทั่วไปวงเงินขายฝากไม่มีตัวเลขตายตัว ขึ้นกับผลประเมินทรัพย์แต่ละแปลง บางเคสได้ถึง 60% ของราคาตลาด ทำเล สภาพทรัพย์ เอกสาร และความง่ายในการขายต่อล้วนมีผล วิธีที่รู้ตัวเลขจริงเร็วที่สุดคือส่งข้อมูลทรัพย์มาให้ทีมประเมินก่อน (ขายฝากได้กี่เปอร์เซ็นต์ ดูจากอะไร)
ตัวอย่างด้านล่างเป็นตัวเลขสมมติ คิดดอกเบี้ยที่เพดาน 15% ต่อปี (เท่ากับ 1.25% ต่อเดือน)
| ทรัพย์ของคุณเอ | ราคาตลาด (บาท) | ราคาขายฝาก (บาท) | ดอกเบี้ยต่อเดือน (บาท) | สินไถ่รวม 1 ปี (บาท) |
|---|---|---|---|---|
| บ้านเดี่ยว นนทบุรี | 3,000,000 | 1,200,000 | 15,000 | 1,380,000 |
| ที่ดินเปล่า 100 ตารางวา ปทุมธานี | 2,000,000 | 700,000 | 8,750 | 805,000 |
| คอนโด 30 ตร.ม. ใกล้รถไฟฟ้า | 2,500,000 | 1,000,000 | 12,500 | 1,150,000 |
สินไถ่รวม = ราคาขายฝาก + ดอกเบี้ย 12 เดือน เช่น บ้านเดี่ยว 1,200,000 + (15,000 × 12) = 1,380,000 บาท (ดอกเบี้ยขายฝากคิดอย่างไร)
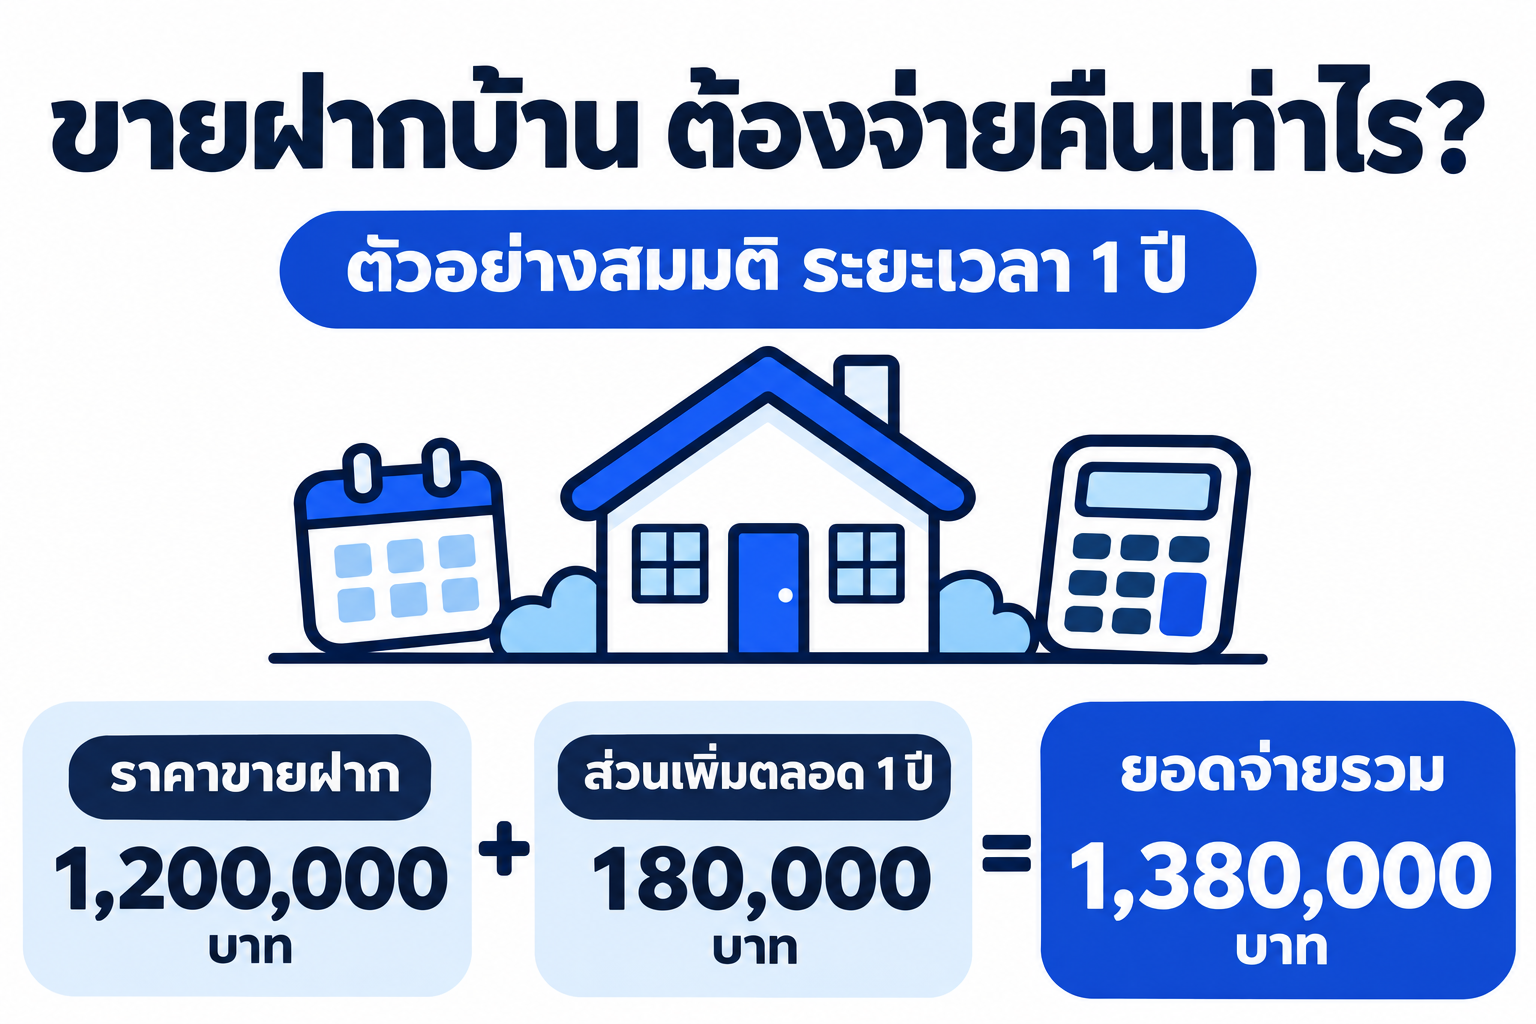
*ราคาขายฝากในตาราง เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงต้องรอผลประเมินทรัพย์
เรื่องของคุณเอ: ขายฝากบ้าน 1.2 ล้าน ตั้งแต่วันแรกถึงวันไถ่
คุณเอเปิดร้านอาหารมา 5 ปี อยากขยายสาขาที่สอง ต้องใช้เงินประมาณ 1 ล้านบาท ยื่นกู้ธนาคารไม่ผ่านเพราะรายได้จากร้านไม่มีสลิปเงินเดือน สิ่งที่เขามีคือบ้านเดี่ยวที่นนทบุรี ชื่อของเขาเอง ไม่ติดหนี้ อยู่มา 8 ปี ราคาตลาดราว 3 ล้านบาท
คุณเก้ามาดูบ้าน แล้วเสนอวงเงินขายฝาก 1,200,000 บาท* ดอกเบี้ย 15% ต่อปี หรือเดือนละ 15,000 บาท ส่วนข้อเสนอจำนองได้วงเงินน้อยกว่า เพราะนายทุนไม่ได้ชื่อในโฉนด
ก่อนตกลง คุณเอขอใบประเมินที่แสดงตัวเลขครบ 3 อย่าง คือ วงเงินในสัญญา เงินที่จะได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด และยอดที่ต้องจ่ายคืนแต่ละเดือนจนถึงวันไถ่ ถ้าใบประเมินไหนบอกแค่วงเงิน ไม่บอกเงินที่ได้รับจริง ให้ถามจนได้ตัวเลขนี้ก่อนเซ็น
*ตัวเลขเป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงต้องรอผลประเมินทรัพย์
คุณเอต้องใช้เงินอย่างน้อย 1 ล้าน ทางจำนองได้ไม่พอ เขาจึงเลือกขายฝาก แต่ก่อนเซ็นเขาสังเกตเห็นว่า ดอกเบี้ยเดือนละ 15,000 บาทไม่ได้ลดเงินต้นเลย ถ้าทำสัญญา 1 ปี เขาต้องเก็บเงินเดือนละ 100,000 บาทให้ได้ 1.2 ล้านทันวันไถ่ คุณเอเลยขอเป็นสัญญา 2 ปี เพราะสาขาใหม่น่าจะคืนทุนทันกว่า และยังไถ่ก่อนกำหนดได้ถ้ามีเงินก่อน
พอจดทะเบียนเสร็จ ชื่อในโฉนดเปลี่ยนเป็นคุณเก้า คุณเอรับเงินที่สำนักงานที่ดิน แล้วกลับไปอยู่บ้านหลังเดิมกับครอบครัวได้ตามปกติ
เดือนที่ 9 สาขาใหม่ขายดีกว่าคาด คุณเอมีเงินครบก่อนกำหนด 2 ปี เขาขอให้คุณเก้าคำนวณยอดไถ่ตามวันจริง
| รายการวันไถ่ (เดือนที่ 9) | คำนวณ | บาท |
|---|---|---|
| เงินต้น | ราคาขายฝาก | 1,200,000 |
| ดอกเบี้ย | จ่ายครบทุกเดือนแล้ว | 0 |
| ค่าเสียโอกาส (สูงสุด) | 1,200,000 × 2% × 15 เดือนที่เหลือ ÷ 12 | 30,000 |
| รวมสูงสุด | 1,230,000 |
ค่าเสียโอกาสคือเงินชดเชยที่นายทุนได้เงินคืนเร็วกว่าแผน กฎหมายให้เรียกได้ไม่เกิน 2% ต่อปีของราคาขายฝาก คิดเฉพาะเวลาที่เหลือ หลายรายไม่เก็บเลย คุณเอเลยได้บ้านคืนก่อนกำหนดเกือบปีครึ่ง (ไถ่ถอนขายฝากก่อนกำหนด)
ขั้นตอนขายฝาก 6 ขั้น จากส่งเอกสารถึงวันไถ่
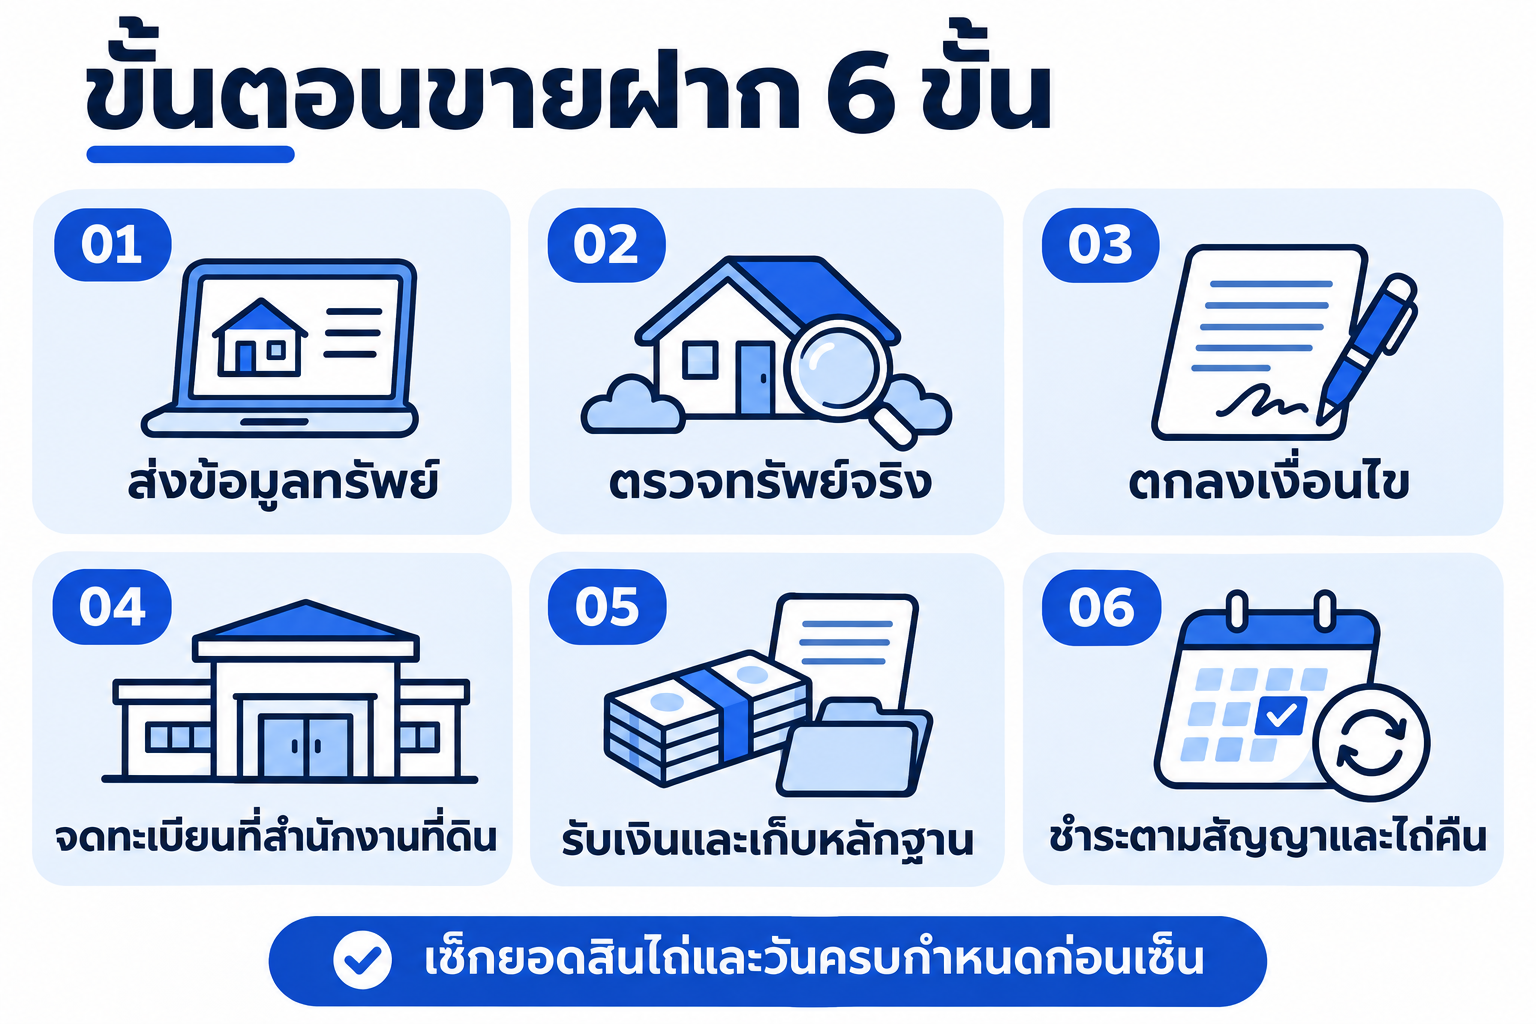
- ส่งข้อมูลทรัพย์ สำเนาโฉนดหน้า-หลัง ที่ตั้ง รูปทรัพย์ และจำนวนเงินที่ต้องการ เพื่อให้ประเมินวงเงินเบื้องต้น
- นายทุนลงพื้นที่ดูทรัพย์ ตรวจสภาพจริง ทางเข้าออก และเทียบกับเอกสาร
- ตกลงเงื่อนไข ราคาขายฝาก ดอกเบี้ย (ไม่เกิน 15% ต่อปี) จ่ายรายเดือนหรือจ่ายทีเดียว ระยะเวลาไถ่ และใครจ่ายค่าใช้จ่ายอะไร
- จดทะเบียนที่สำนักงานที่ดิน ทั้งสองฝ่ายไปพร้อมกัน เจ้าหน้าที่จะทำสัญญาและบันทึกลงโฉนด การเซ็นกระดาษกันเองแล้วฝากโฉนดไว้ ไม่ถือเป็นขายฝากตามกฎหมาย
- รับเงินวันเดียวกัน ใช้แคชเชียร์เช็คหรือโอนที่สำนักงานที่ดิน เก็บหลักฐานไว้ทุกรายการ
- จ่ายดอกเบี้ยและไถ่ถอน จ่ายตามที่ตกลง แล้วนัดไถ่ที่สำนักงานที่ดินก่อนหรือภายในวันครบกำหนด
ปกติตั้งแต่ส่งเอกสารจนได้เงินใช้เวลาไม่กี่วันถึงสองสัปดาห์ ขึ้นกับคิวสำนักงานที่ดินและความครบของเอกสาร (ขั้นตอนและระยะเวลาขายฝาก · เอกสารที่ต้องใช้)
ก่อนเริ่มขั้นตอนแรก ควรรู้ว่าคนที่ให้เงินเป็นใครและตรวจสอบอย่างไร (นายทุนรับจำนองและขายฝากคือใคร)
ค่าใช้จ่ายวันจดทะเบียนขายฝากมีอะไรบ้าง?
สำนักงานที่ดินคิดค่าใช้จ่ายจากราคาประเมินราชการ ไม่ใช่จากราคาตลาด ตัวอย่างบ้านคุณเอ ราคาประเมินราชการ 1,800,000 บาท
| รายการ | อัตรา | บ้านคุณเอ (บาท) |
|---|---|---|
| ค่าธรรมเนียมจดทะเบียน | 2% ของราคาประเมิน | 36,000 |
| อากรแสตมป์ | 0.5% ของราคาที่สูงกว่า (ราคาประเมินหรือราคาขายฝาก) | 9,000 |
| ภาษีธุรกิจเฉพาะ | 3.3% เฉพาะทรัพย์ที่ถือครองไม่ถึง 5 ปี (เสียแทนอากร) | ไม่ต้องเสีย (ถือครอง 8 ปี) |
| ภาษีเงินได้หัก ณ ที่จ่าย | คำนวณจากราคาประเมินและจำนวนปีที่ถือครอง | เจ้าหน้าที่คำนวณให้วันจดทะเบียน |
ค่าใช้จ่ายพวกนี้ตกลงกันได้ว่าใครจ่าย ส่วนใหญ่ผู้ขายฝากเป็นคนจ่าย คุณเอจึงควรคำนวณเงินที่เหลือใช้จริงหลังหักค่าใช้จ่ายก่อนตกลง ส่วนวันไถ่ถอนภายในกำหนด ค่าธรรมเนียมต่ำมาก เพราะกรมที่ดินเก็บเป็นรายแปลง (ค่าธรรมเนียมและภาษีขายฝาก)
กฎหมายขายฝาก 2562 คุ้มครองเจ้าของทรัพย์เรื่องอะไรบ้าง?
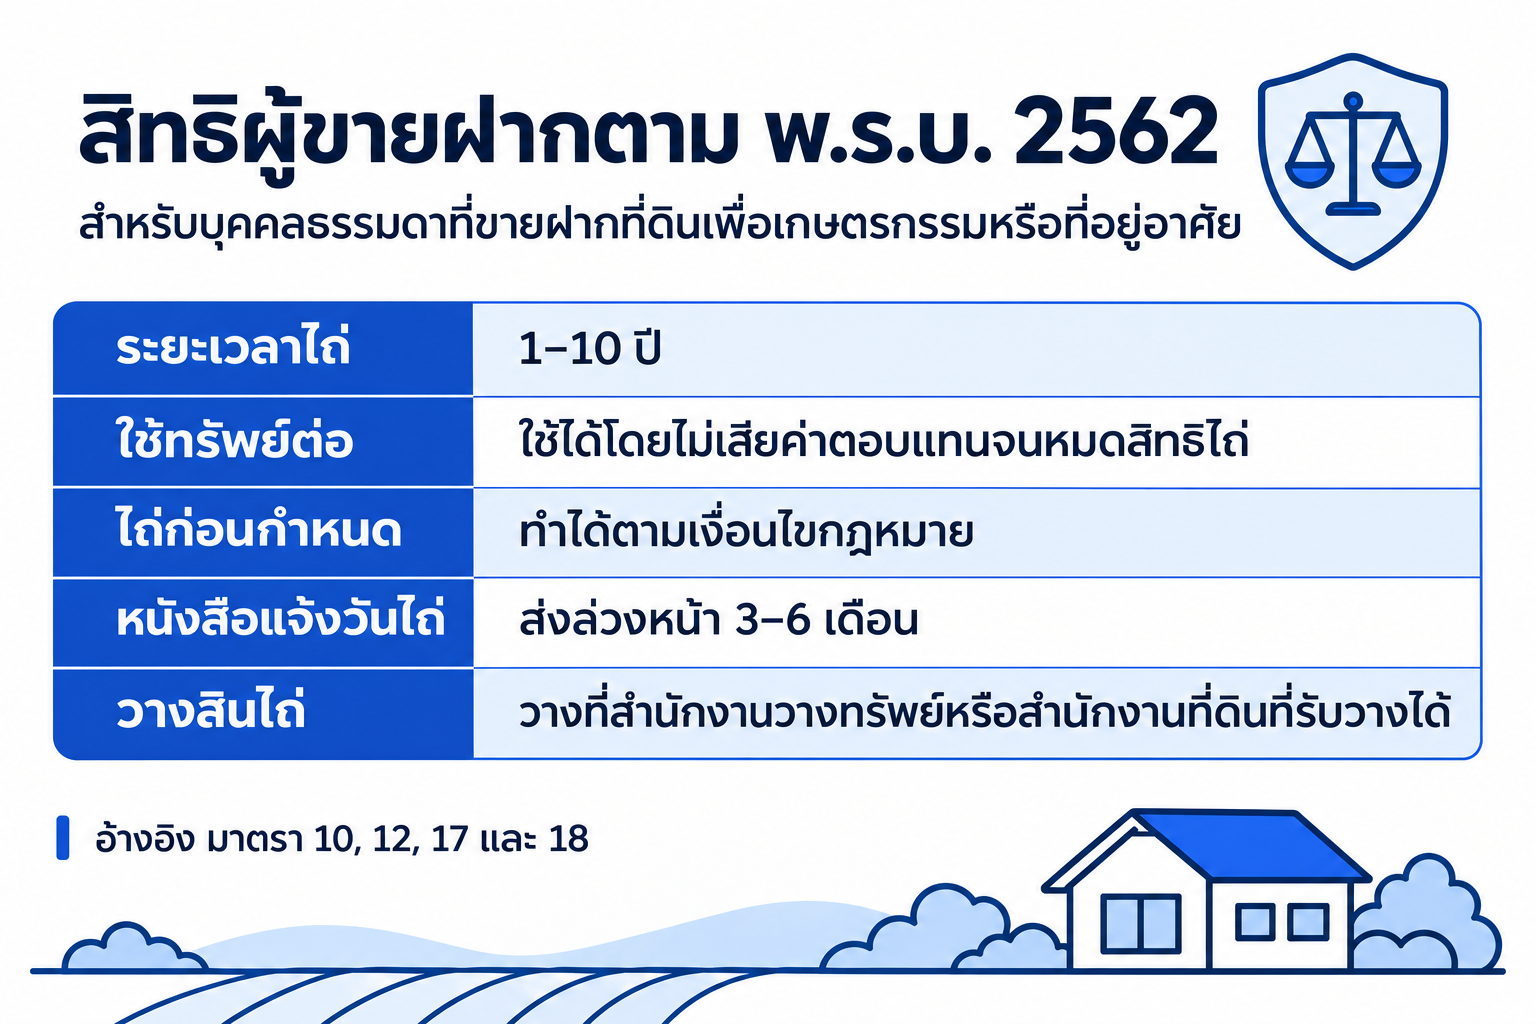
ก่อนปี 2562 มีเจ้าของบ้านจำนวนมากเสียทรัพย์เพราะจำวันครบกำหนดผิด หรือนายทุนไม่ยอมรับเงินไถ่ กฎหมายฉบับใหม่จึงเพิ่มสิทธิ์เหล่านี้ให้ผู้ขายฝากที่เป็นบุคคลธรรมดา และทรัพย์เป็นที่อยู่อาศัยหรือที่ดินเกษตร
| เรื่อง | กฎหมายกำหนดว่า | มาตรา |
|---|---|---|
| ต้องทำที่ไหน | ทำเป็นหนังสือและจดทะเบียนกับเจ้าหน้าที่ที่ดิน สัญญาต้องระบุราคาขายฝาก สินไถ่ และวันครบกำหนด | 7–8 |
| ดอกเบี้ยสูงสุด | สินไถ่ส่วนที่เกินราคาขายฝาก คิดแล้วไม่เกิน 15% ต่อปี เงินที่จ่ายระหว่างทางนับเป็นส่วนหนึ่งของสินไถ่ | 8 |
| ระยะเวลาไถ่ | ตั้งแต่ 1 ปีถึง 10 ปี ต่อเวลาได้แต่รวมแล้วไม่เกิน 10 ปี | 10 |
| ไถ่ก่อนกำหนด | ไถ่ได้ ดอกเบี้ยลดตามเวลา นายทุนเรียกค่าเสียโอกาสได้ไม่เกิน 2% ต่อปีของเวลาที่เหลือ | 10 |
| อยู่บ้านต่อ | อยู่อาศัยและใช้ประโยชน์ได้จนหมดสิทธิ์ไถ่ ไม่ต้องจ่ายค่าเช่า แต่ต้องดูแลทรัพย์ | 12–13 |
| แจ้งก่อนครบกำหนด | นายทุนต้องส่งไปรษณีย์ลงทะเบียนแจ้งวันและยอดไถ่ ล่วงหน้า 3–6 เดือน ถ้าไม่แจ้ง ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน | 17 |
| นายทุนไม่รับเงินไถ่ | นำเงินไปวางที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ ถือว่าไถ่แล้ว ทรัพย์กลับเป็นของผู้ขายฝาก | 18 |
อ่านเจาะลึกทุกข้อพร้อมตัวอย่างได้ที่ กฎหมายขายฝาก
จ่ายดอกเบี้ยช้าเดือนเดียว ทรัพย์หลุดเลยไหม?
ไม่หลุด นี่คือความเข้าใจผิดที่เจอบ่อยที่สุด สิทธิ์ไถ่ของคุณเอมีอยู่จนถึงวันครบกำหนดที่จดทะเบียนไว้ การจ่ายรายเดือนช้าทำให้คุณเก้าตามทวงเงินที่ค้างได้ แต่ไม่ได้ทำให้วันหมดสิทธิ์ไถ่เลื่อนเข้ามา
ถ้าเจอสัญญาหรือเอกสารแนบที่เขียนว่า "ผิดนัดครั้งเดียวสัญญาสิ้นสุด" หรือ "ต้องย้ายออกทันที" ให้ถามเจ้าหน้าที่ที่ดินก่อนเซ็น เพราะข้อตกลงที่ตัดสิทธิ์ที่กฎหมาย 2562 ให้ไว้ใช้บังคับไม่ได้ (ขายฝากผิดสัญญา ไม่ส่งดอก)
ถ้าใกล้ครบกำหนดแล้วเงินไม่พอ ต้องทำอย่างไร?
สมมติสาขาใหม่ของคุณเอขายไม่ดี เหลืออีก 3 เดือนครบกำหนดแต่มีเงินแค่ 6 แสนบาท เขายังมีทางเลือกตามลำดับนี้
- ขอต่อสัญญากับคุณเก้า ต้องคุยและไปจดทะเบียนขยายเวลาก่อนครบกำหนด นายทุนไม่จำเป็นต้องยอม จึงควรคุยตั้งแต่เนิ่น ๆ (ต่อสัญญาขายฝาก)
- หานายทุนรายใหม่มาไถ่แทน นายทุนรายใหม่จ่ายไถ่ให้คุณเก้า แล้วทำสัญญาขายฝากใหม่ในวันเดียวกัน เรียกว่า "ย้ายสัญญา"
- ขายบ้านเองก่อนครบกำหนด บ้านราคา 3 ล้าน หักสินไถ่ 1.2 ล้านแล้วคุณเอยังเหลือเงิน ดีกว่าปล่อยให้หลุดแล้วไม่ได้อะไรคืนเลย
สิ่งที่ไม่ควรทำคือรอจนเลยวันครบกำหนด เพราะขายฝากต่างจากจำนองตรงที่ทรัพย์หลุดทันทีโดยไม่ต้องฟ้องศาล และส่วนต่างระหว่างราคาบ้านกับเงินที่ได้ไปไม่คืนเจ้าของเดิม (ขายฝากหลุดแล้วทำอย่างไร)
ข้อดีและข้อเสียของขายฝาก
ข้อดี
- ได้เงินเร็ว ปกติไม่เกิน 1–2 สัปดาห์ และรับเงินวันจดทะเบียน
- ไม่เช็กเครดิตบูโร ไม่ต้องมีสลิปเงินเดือนหรือคนค้ำ (ติดบูโรขายฝากได้ไหม)
- ยังอยู่บ้านเดิมได้ และมีสิทธิ์ไถ่คืนตามกฎหมาย
- ดอกเบี้ยมีเพดาน 15% ต่อปี ต่ำกว่าเงินกู้นอกระบบมาก
ข้อเสีย
- ได้วงเงินน้อยกว่าจำนองและราคาตลาดมาก
- ดอกเบี้ยสูงกว่าธนาคาร และค่างวดรายเดือนไม่ลดเงินต้น
- พ้นกำหนดแล้วทรัพย์หลุดทันที ไม่ได้เงินส่วนต่างคืน
- มีค่าธรรมเนียมและภาษีวันจดทะเบียน ต้องเผื่อเงินส่วนนี้ไว้ด้วย
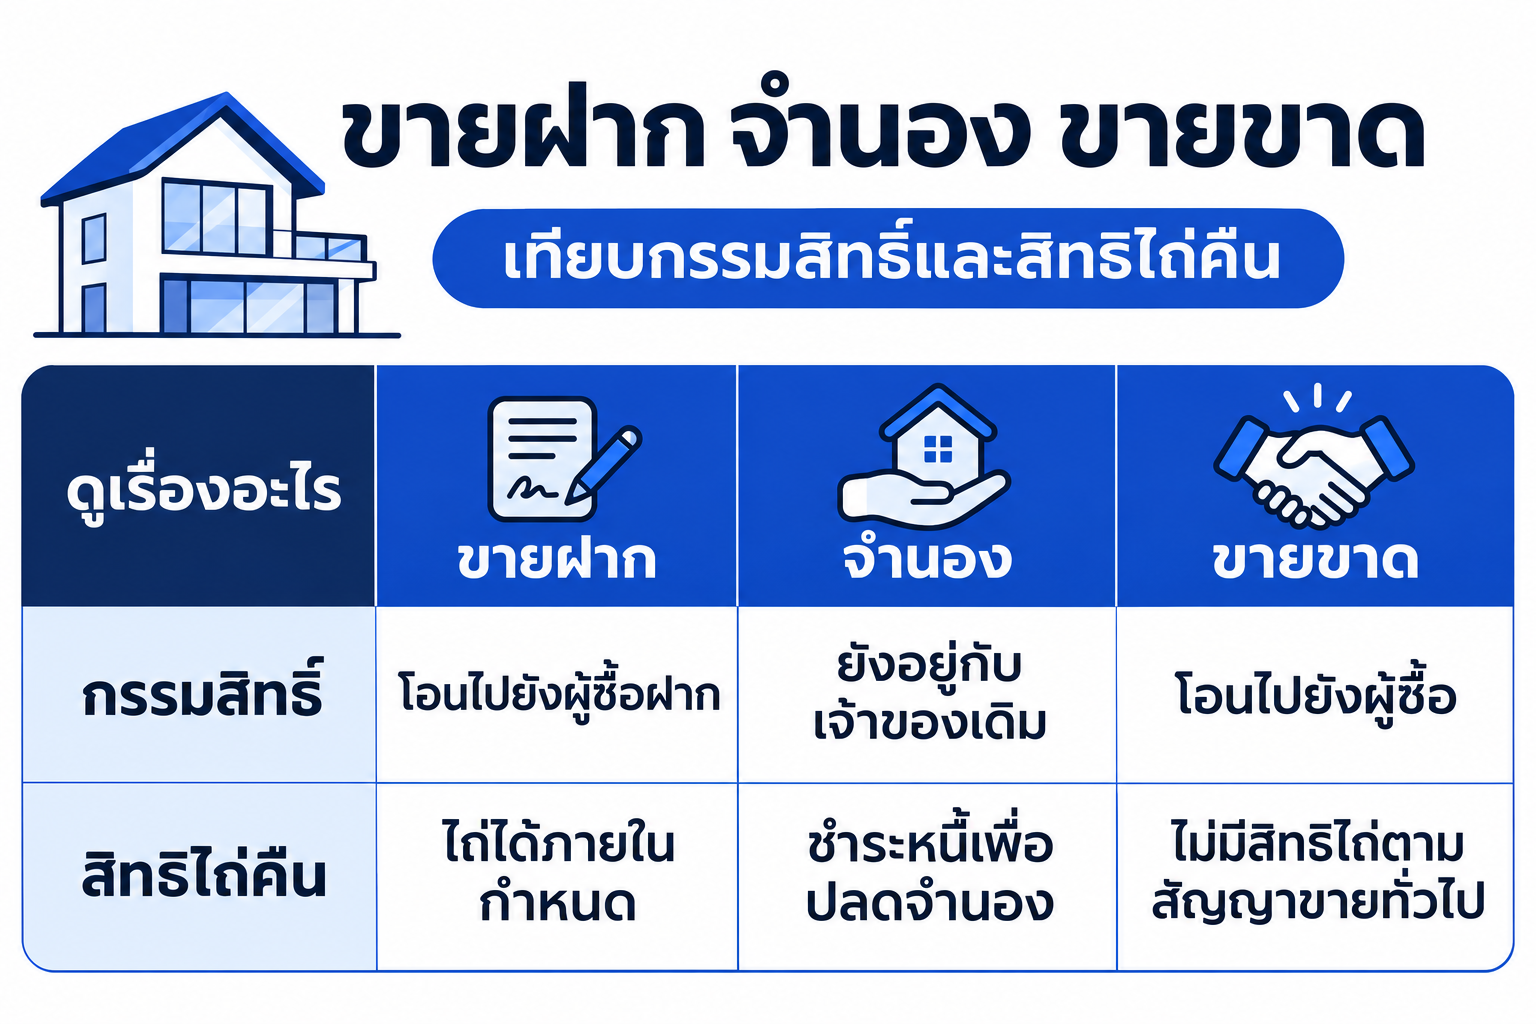
ขายฝาก จำนอง และขายขาด ต่างกันอย่างไร?
| ประเด็น | ขายฝาก | จำนอง | ขายขาด |
|---|---|---|---|
| ชื่อในโฉนด | เปลี่ยนเป็นนายทุนทันที | เป็นชื่อเจ้าของเดิม | เปลี่ยนเป็นผู้ซื้อถาวร |
| กฎหมายหลัก | ป.พ.พ. 491–502 และ พ.ร.บ. 2562 | ป.พ.พ. 702–746 | ป.พ.พ. เรื่องซื้อขาย |
| วงเงินโดยประมาณ | ขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด | มักต่ำกว่าขายฝาก (กรณีนายทุนเอกชน) | ราคาตลาดเต็ม |
| ดอกเบี้ยสูงสุด | 15% ต่อปี | 15% ต่อปี (เอกชน) | ไม่มี |
| ถ้าจ่ายไม่ได้ | ทรัพย์หลุดเมื่อพ้นกำหนด ไม่ต้องฟ้องศาล | เจ้าหนี้ต้องฟ้องศาลและขายทอดตลาด | ไม่มีภาระต่อ |
| เงินส่วนเกินหนี้ | ไม่คืน | ขายทอดตลาดได้เกินหนี้ คืนเจ้าของ | — |
| เหมาะกับ | ต้องใช้เงินเร็ว มีแผนไถ่คืนชัด | ต้องการเก็บชื่อในโฉนด ยอมได้วงเงินน้อยลง | ไม่ต้องการทรัพย์คืน |
เปรียบเทียบขายฝากกับจำนองแบบละเอียด พร้อมตัวเลขเทียบกันที่ จำนองกับขายฝากต่างกันอย่างไร
ถ้ากำลังชั่งใจระหว่างขายฝากกับขายบ้านไปเลย ดูการเทียบเงินที่ได้และเวลาที่ใช้ได้ที่ ขายฝากหรือขายขาด
ขายฝากเหมาะกับใคร?
ขายฝากเหมาะกับคนที่มีทรัพย์ปลดหนี้หรือหนี้เหลือน้อย ต้องใช้เงินเร็ว และรู้ว่าเงินที่จะใช้ไถ่คืนจะมาจากไหน เช่น
- เจ้าของกิจการที่ต้องใช้เงินหมุนเวียน แต่ไม่มีเอกสารรายได้ให้ธนาคาร
- คนที่รอเงินก้อนที่มีกำหนดรับชัด เช่น เงินจากการขายทรัพย์อื่น หรือเงินค่างานโครงการ
- คนที่ติดเครดิตบูโร แต่ตอนนี้มีรายได้พอจ่ายดอกเบี้ยและเก็บเงินไถ่
ถ้ายังไม่รู้ว่าจะหาเงินไถ่จากไหน หรือต้องการเงินไปปิดหนี้เดิมที่ผ่อนไม่ไหวอยู่แล้ว ลองคุยปรับโครงสร้างหนี้กับเจ้าหนี้หรือเทียบกับจำนองก่อน
อยากรู้ว่าทรัพย์ของคุณขายฝากได้เท่าไร? ปรึกษา Homeday ฟรี
ส่งรูปโฉนด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินวงเงินเบื้องต้น และแจ้งตัวเลขให้รู้ก่อนตัดสินใจ ทั้งวงเงิน เงินที่ได้รับจริง และยอดที่ต้องจ่ายคืน
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งขายฝากและจำนอง เทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกินที่กฎหมายกำหนด ทำสัญญาที่สำนักงานที่ดินเท่านั้น
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
ทักมาคุยได้เลยที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด
หมายเหตุตัวละครและตัวเลขในบทความเป็นตัวอย่างสมมติ เงื่อนไขจริงขึ้นกับทรัพย์และข้อตกลงแต่ละราย