Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

จะเตรียมตัวอย่างไรให้ได้รับการอนุมัติสินเชื่อบ้านวงเงินสูง? 8 เทคนิคที่คุณต้องรู้ก่อนยื่นกู้

Homeday
17 เมษายน 2568
3 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 17/4/2568

จะเตรียมตัวอย่างไรให้ได้รับการอนุมัติสินเชื่อบ้านวงเงินสูง? 8 เทคนิคที่คุณต้องรู้ก่อนยื่นกู้

บทความที่เกี่ยวข้อง

โครงการแนะนำ

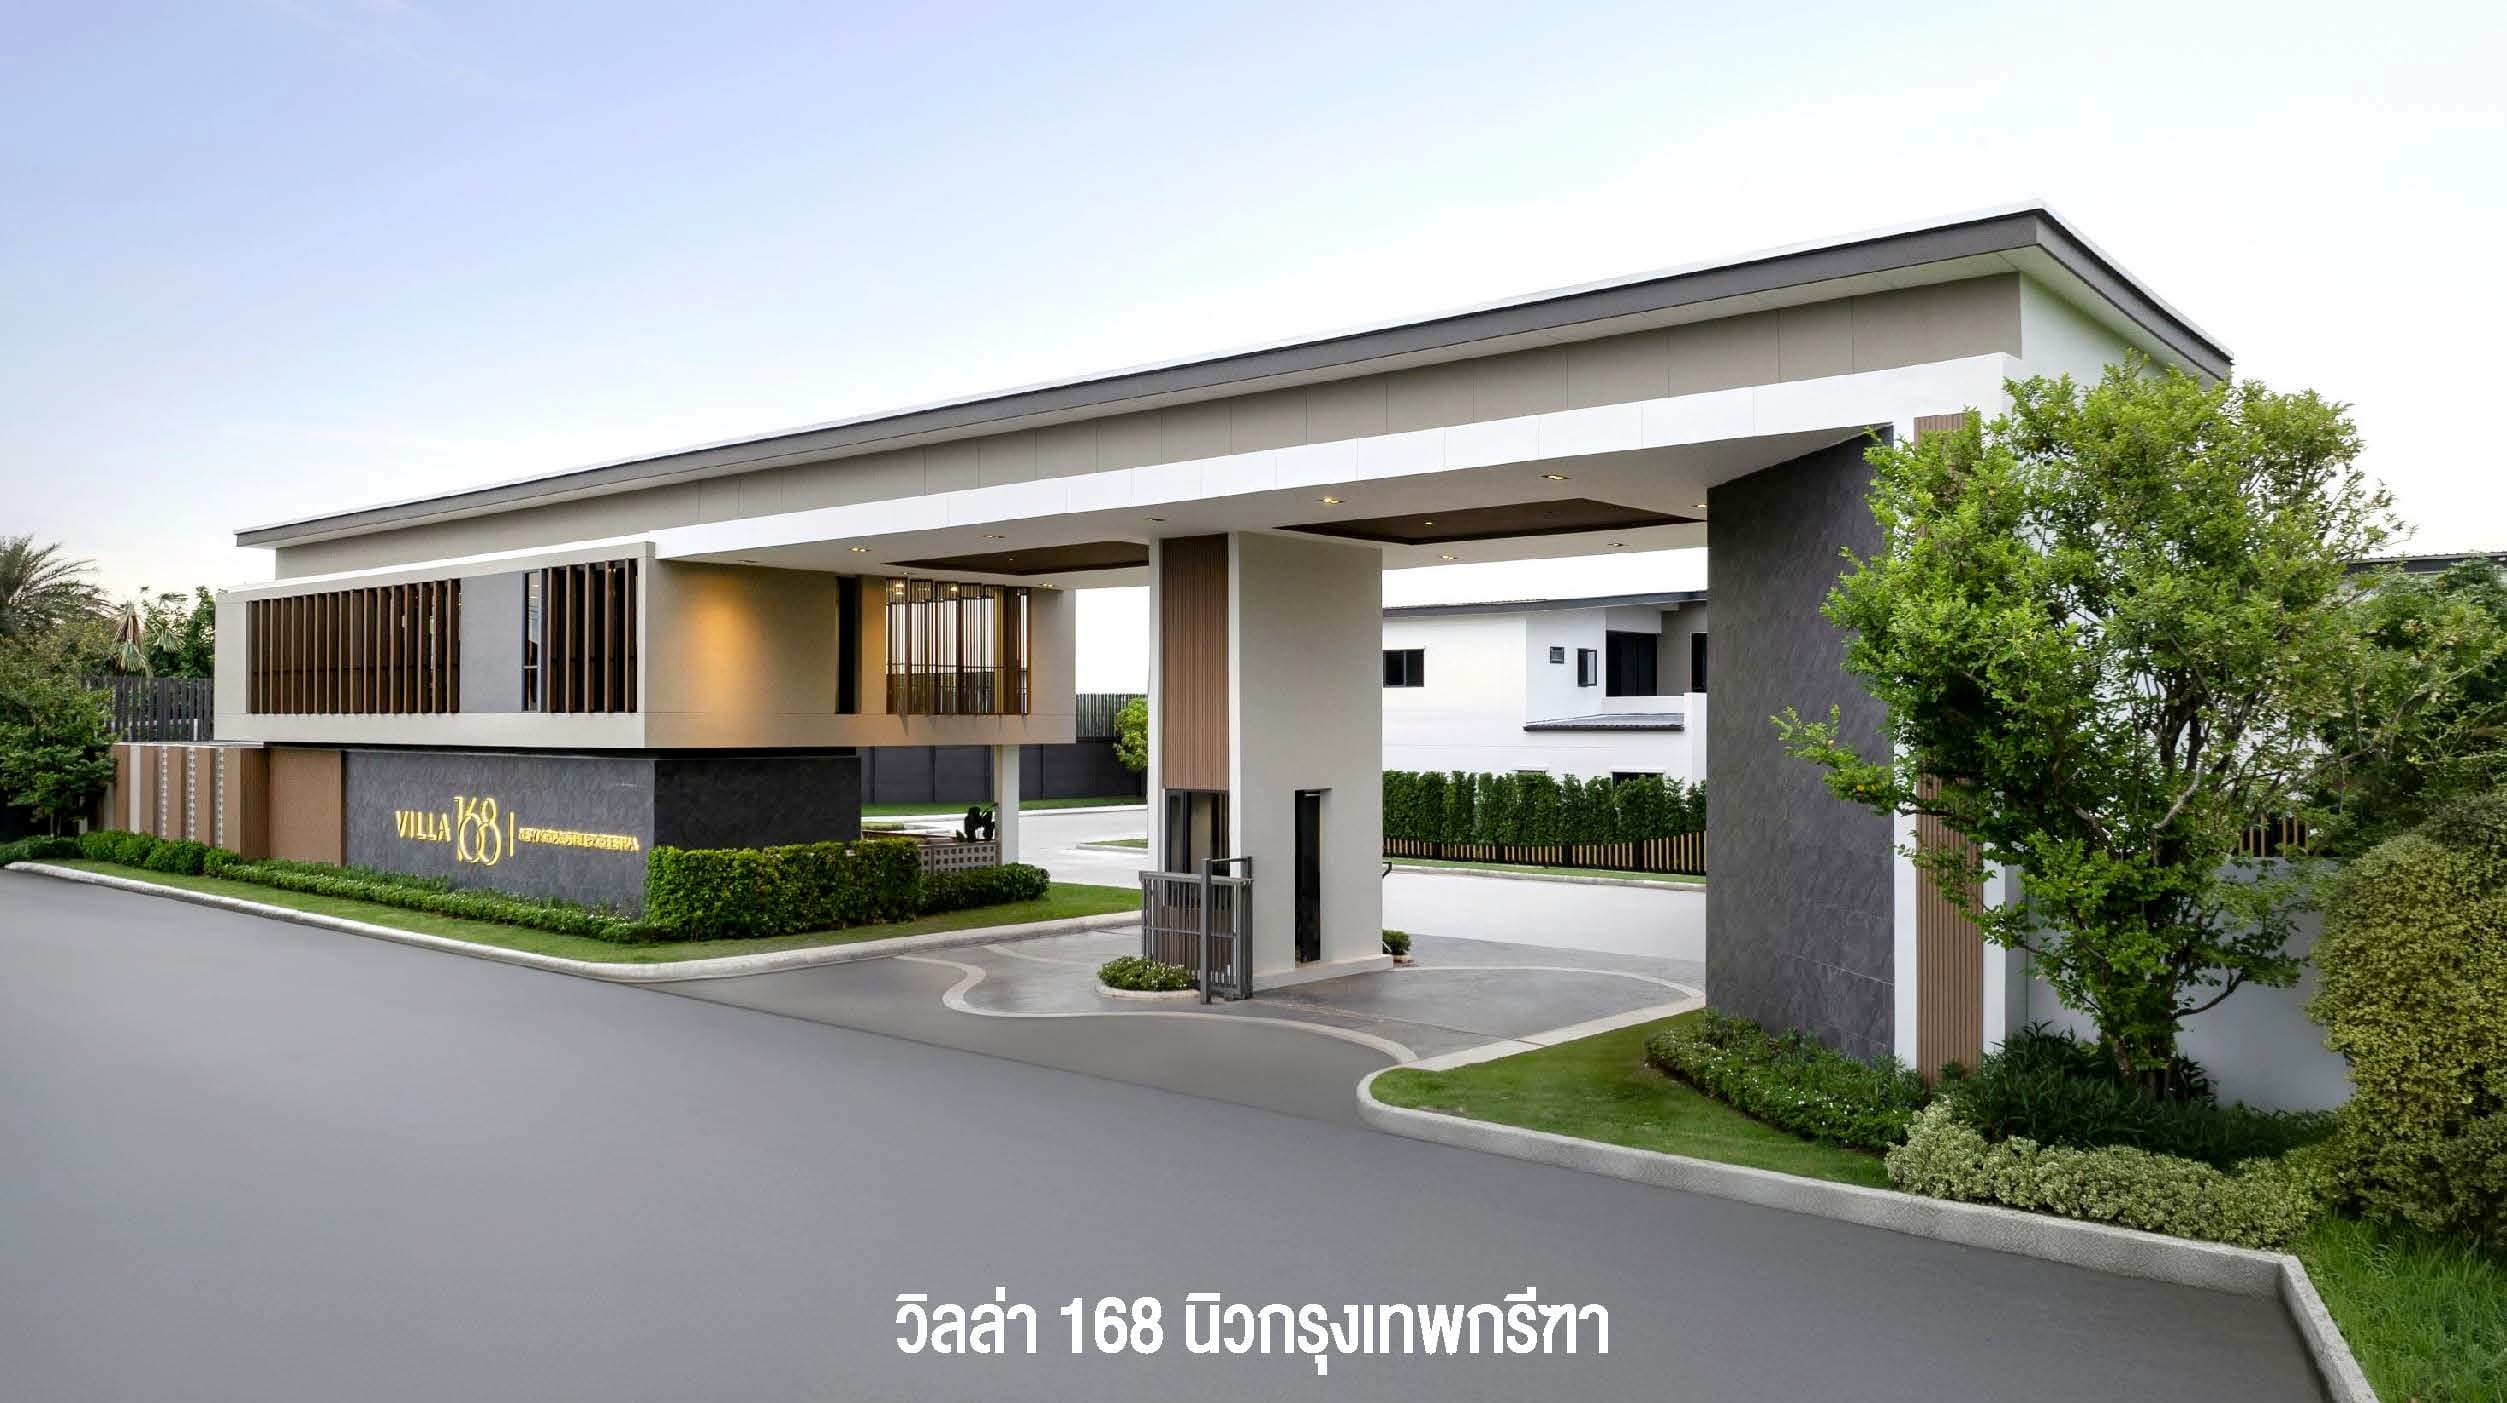
วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)
บ้านเดี่ยว
โครงการใหม่

วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)

แอล.พี.เอ็น.ดีเวลลอปเมนท์
เขตลาดกระบัง, กรุงเทพมหานคร

บ้านเดี่ยว 2 ชั้น จำนวน 91 หลัง บนถนนพัฒนาชนบท 4 แขวงคลองสองต้นนุ่น เขตลาดกระบัง กรุงเทพฯ โครงการเน้นความเป็นส่วนตัว มีแบบบ้าน 6 แบบ พื้นที่ใช้สอย 251-408 ตร.ม. 3-4 ห้องนอน 3-6 ห้องน้ำ และที่จอดรถ 2-4 คัน ส่วนกลางประกอบด้วยคลับเฮ้าส์ ห้องออกกำลังกาย สระว่ายน้ำ พื้นที่พักผ่อน สวนส่วนกลาง สนามเด็กเล่น และระบบรักษาความปลอดภัย 24 ชั่วโมง พร้อมระบบอ่านป้ายทะเบียนและกล้อง CCTV เดินทางเชื่อมมอเตอร์เวย์ ถนนวงแหวนกาญจนาฯ และสนามบินสุวรรณภูมิได้สะดวก

เริ่ม 11,990,000 บาท
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

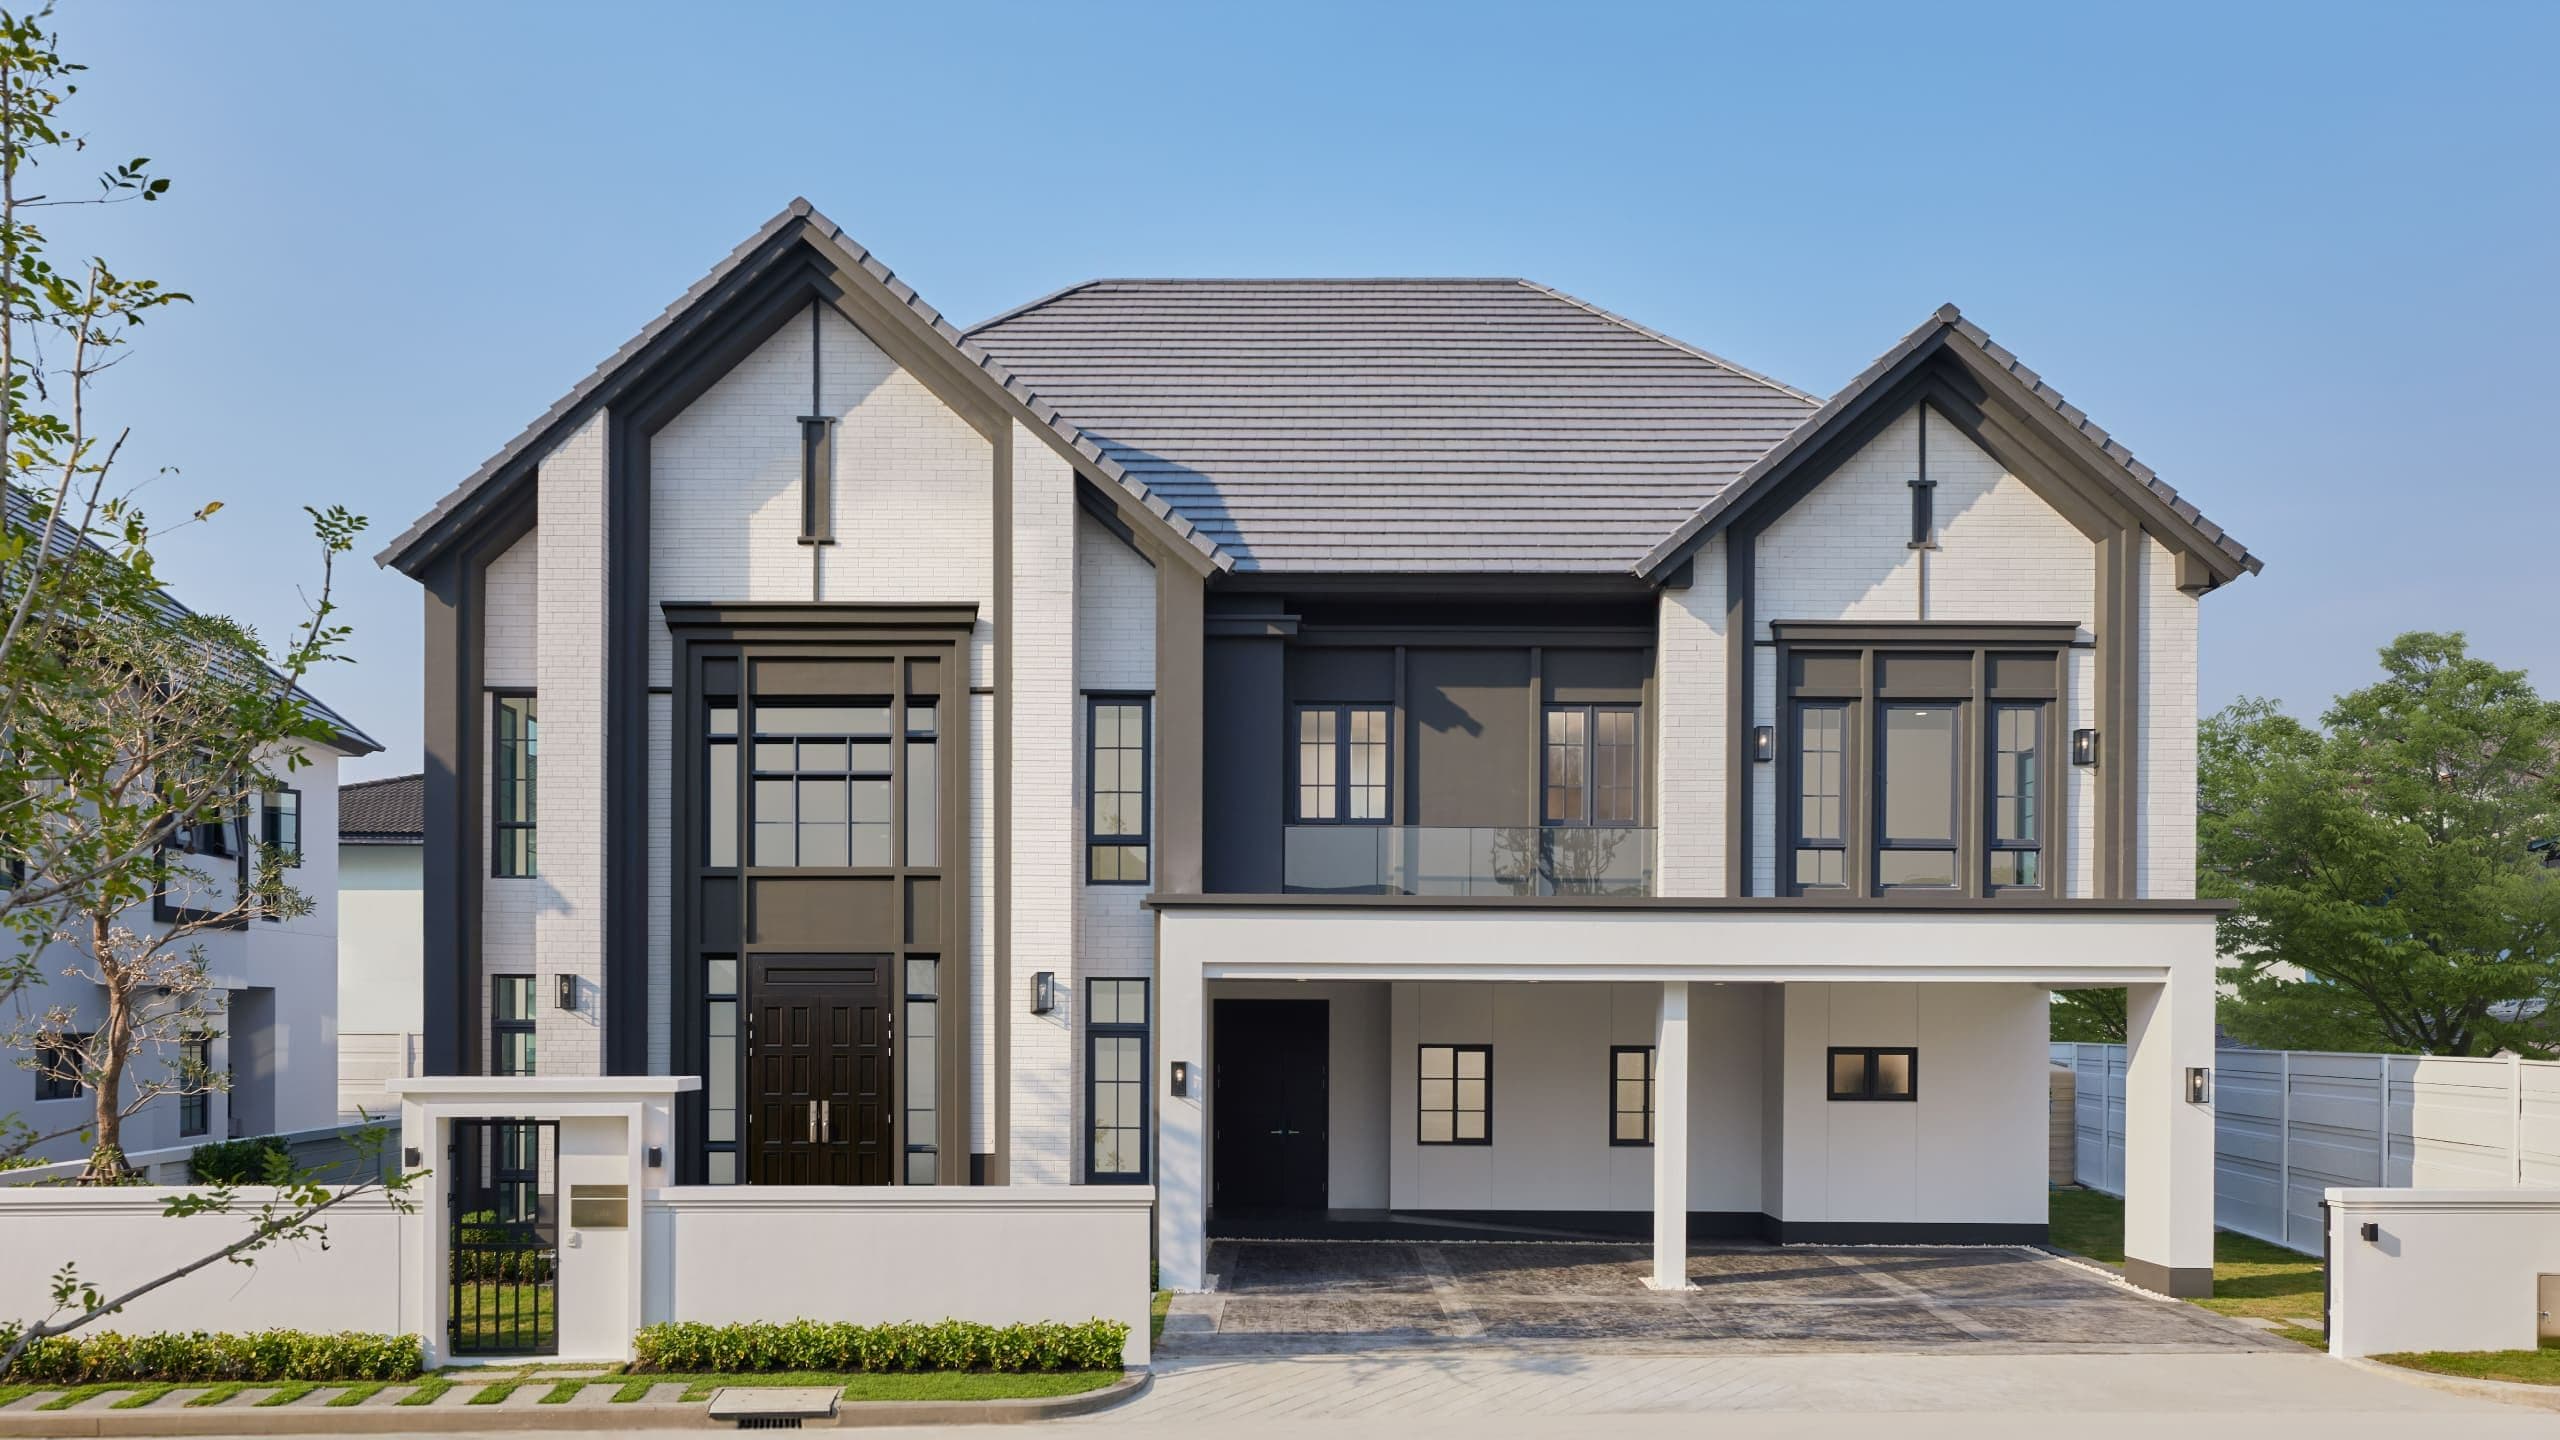
โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
มหกรรมบ้านและคอนโด
การเป็นเจ้าของบ้านเป็นความฝันของใครหลายคน แต่การเตรียมตัวเพื่อยื่นกู้สินเชื่อบ้านเป็นเรื่องที่ต้องวางแผนอย่างรอบคอบ ไม่ใช่แค่เลือกบ้านที่ชอบและยื่นเรื่องขอกู้เท่านั้น บทความนี้รวบรวมเทคนิคสำคัญในการเตรียมตัวก่อนยื่นกู้ พร้อมวิธีคำนวณวงเงินกู้ที่เหมาะสมกับรายได้ของคุณ เพื่อให้ได้รับการอนุมัติสินเชื่อบ้านอย่างราบรื่นและได้วงเงินสูงตามที่ต้องการ
Article Image

รู้ก่อนกู้: วิธีคำนวณวงเงินสินเชื่อบ้านที่เหมาะกับคุณ

การประเมินความสามารถในการกู้ซื้อบ้านด้วยตัวเองเป็นขั้นตอนแรกที่สำคัญ ก่อนที่จะไปติดต่อสถาบันการเงิน ซึ่งช่วยให้คุณวางแผนการเงินได้เหมาะสมและเลือกบ้านที่อยู่ในงบประมาณของตัวเอง มาดูวิธีคำนวณวงเงินกู้กันดังนี้

ขั้นตอนที่ 1: ประเมินรายได้ของตัวเอง

รายได้เป็นปัจจัยหลักที่สถาบันการเงินใช้ในการพิจารณาวงเงินกู้สูงสุดที่คุณสามารถขอได้ โดยทั่วไปแล้ว สถาบันการเงินมักกำหนดให้ภาระผ่อนชำระต่อเดือนไม่ควรเกิน 40% ของรายได้สุทธิ
ตัวอย่างการคำนวณ:
• หากคุณมีรายได้ 30,000 บาทต่อเดือน • ค่างวดผ่อนบ้านสูงสุดที่คุณสามารถรับภาระได้คือ 30,000 × 40% = 12,000 บาทต่อเดือน

ขั้นตอนที่ 2: นำภาระหนี้สินมาหักออก

หากคุณมีภาระหนี้อื่นๆ อยู่แล้ว เช่น ผ่อนรถหรือผ่อนสินค้าต่างๆ สถาบันการเงินจะนำภาระหนี้เหล่านี้มาหักออกจากรายได้ เพื่อประเมินความสามารถในการผ่อนชำระที่แท้จริง
ตัวอย่างการคำนวณ:
• รายได้ 30,000 บาทต่อเดือน • มีภาระผ่อนรถ 6,000 บาทต่อเดือน • รายได้สุทธิหลังหักภาระหนี้ = 30,000 – 6,000 = 24,000 บาท • ค่างวดผ่อนบ้านสูงสุดที่สามารถรับภาระได้ = 24,000 × 40% = 9,600 บาทต่อเดือน

ขั้นตอนที่ 3: คำนวณวงเงินกู้สูงสุด

เมื่อทราบค่างวดสูงสุดที่สามารถผ่อนได้ต่อเดือนแล้ว คุณสามารถคำนวณวงเงินกู้สูงสุดโดยประมาณได้ วิธีคำนวณอย่างง่ายคือ นำค่างวดสูงสุดต่อเดือนคูณด้วย 150 (ตัวเลขนี้อาจแตกต่างกันไปตามอัตราดอกเบี้ยและระยะเวลาผ่อน)
ตัวอย่างการคำนวณ:
• ค่างวดสูงสุดต่อเดือน 9,600 บาท • วงเงินกู้สูงสุดโดยประมาณ = 9,600 × 150 = 1,440,000 บาท
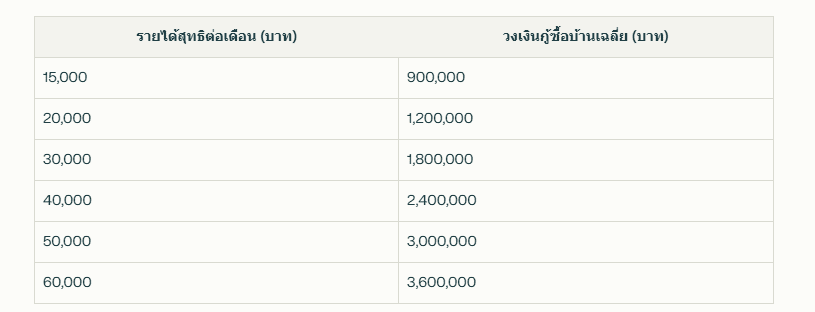
ตารางแสดงวงเงินกู้เฉลี่ยตามรายได้สุทธิ:
Article Image
การคำนวณเบื้องต้นนี้เป็นเพียงการประมาณการ วงเงินกู้ที่แท้จริงจะขึ้นอยู่กับนโยบายและเงื่อนไขของแต่ละสถาบันการเงิน ซึ่งอาจพิจารณาปัจจัยอื่นๆ เพิ่มเติม เช่น อายุ อายุงาน และประวัติการชำระหนี้
Article Image

รายได้เท่าไหร่กู้ซื้อบ้านได้? เกณฑ์ที่สถาบันการเงินใช้พิจารณา

หลายคนสงสัยว่าต้องมีรายได้เท่าไหร่ถึงจะกู้ซื้อบ้านได้ คำตอบคือ ไม่มีเกณฑ์รายได้ขั้นต่ำที่ตายตัว แต่สถาบันการเงินมักประเมินจากความสามารถในการผ่อนชำระ ซึ่งอิงจากสัดส่วนภาระหนี้ต่อรายได้ (Debt Service Ratio หรือ DSR)
จากการศึกษาพบว่า โดยทั่วไปสถาบันการเงินจะกำหนดให้ภาระหนี้ทั้งหมดต่อเดือน (รวมค่าผ่อนบ้าน) ไม่ควรเกิน 40-50% ของรายได้ต่อเดือน ทั้งนี้ขึ้นอยู่กับนโยบายของแต่ละสถาบันการเงิน
นอกจากนี้ ปัจจัยที่สถาบันการเงินใช้ประกอบการพิจารณายังมี:
1. ความมั่นคงของรายได้: อาชีพที่มีรายได้ประจำและมั่นคงจะได้รับการพิจารณาในเกณฑ์ที่ดีกว่า 2. ระยะเวลาการทำงาน: สถาบันการเงินมักต้องการให้ผู้กู้มีประวัติการทำงานต่อเนื่องอย่างน้อย 6 เดือนถึง 2 ปี 3. ประวัติการชำระหนี้: ประวัติการชำระหนี้ที่ดีจะช่วยเพิ่มโอกาสในการได้รับอนุมัติวงเงินสูง
การศึกษาของสำนักงานเศรษฐกิจการคลังพบว่า ครัวเรือนที่มีรายได้เฉลี่ยตั้งแต่ 15,000 บาทขึ้นไปต่อเดือน มีโอกาสที่จะได้รับการพิจารณาสินเชื่อเพื่อที่อยู่อาศัย โดยเฉพาะโครงการสินเชื่อที่มีการสนับสนุนจากภาครัฐ
Article Image

8 เทคนิคเตรียมตัวอย่างไรให้ธนาคารอนุมัติสินเชื่อบ้านวงเงินสูง?

การเตรียมตัวก่อนยื่นขอสินเชื่อบ้านเป็นสิ่งสำคัญที่จะช่วยเพิ่มโอกาสในการได้รับอนุมัติวงเงินสูง นี่คือ 8 เทคนิคที่คุณควรรู้:

1. ประเมินสถานะทางการเงินให้ชัดเจน

ก่อนตัดสินใจกู้ซื้อบ้าน คุณควรสำรวจสถานะทางการเงินของตัวเอง โดยพิจารณาทั้งรายได้ รายจ่าย และภาระหนี้สินที่มีอยู่ การประเมินอย่างรอบคอบจะช่วยให้คุณรู้วงเงินกู้ที่เหมาะสมและไม่สร้างภาระทางการเงินในอนาคต
ข้อมูลจากการสำรวจพฤติกรรมทางการเงินพบว่า ผู้ที่มีการวางแผนการเงินที่ดีก่อนซื้อบ้าน มีโอกาสผิดนัดชำระหนี้น้อยกว่าถึง 3 เท่า เมื่อเทียบกับผู้ที่ไม่ได้วางแผน

2. รักษาประวัติการเดินบัญชีให้ดูดี

สถาบันการเงินจะขอดูรายการเดินบัญชีย้อนหลัง 6 เดือน ดังนั้น คุณควรรักษาประวัติการเดินบัญชีให้มีความสม่ำเสมอ มีเงินเข้าบัญชีประจำและมีเงินเหลือในบัญชีอย่างต่อเนื่อง หลีกเลี่ยงการถอนเงินออกจนหมดบัญชี
คำแนะนำสำหรับการเดินบัญชีที่ดี:
• มีเงินเข้าบัญชีอย่างสม่ำเสมอทุกเดือน • พยายามรักษาเงินในบัญชีให้อยู่ในระดับคงที่ไม่น้อยกว่า 20% ของรายได้ • หากมีรายได้เสริม ควรนำเข้าบัญชีเดียวกันกับบัญชีหลักเพื่อแสดงรายได้รวม

3. เตรียมเงินออมสำรองให้เพียงพอ

การมีเงินออมสำรองไม่เพียงแต่จะช่วยให้คุณมีเงินสำหรับค่าใช้จ่ายเกี่ยวกับบ้านที่นอกเหนือจากค่าผ่อน แต่ยังแสดงให้สถาบันการเงินเห็นถึงวินัยทางการเงินของคุณด้วย
ผู้เชี่ยวชาญด้านการเงินแนะนำให้มีเงินออมประมาณ 10-20% ของราคาบ้าน เพื่อรองรับค่าใช้จ่ายต่างๆ เช่น:
• ค่าจองและทำสัญญา • ค่าโอนกรรมสิทธิ์ • ค่าประเมินราคาบ้าน • ค่าเบี้ยประกันภัยบ้าน • ค่าจดจำนอง • เงินดาวน์ (กรณีที่ไม่ได้กู้เต็มจำนวน)

4. รักษาเครดิตทางการเงินให้ดี

เครดิตทางการเงินเป็นหนึ่งในปัจจัยสำคัญที่สถาบันการเงินใช้ประเมินความเสี่ยงของผู้กู้ การมีประวัติการชำระหนี้ที่ดีจะช่วยเพิ่มโอกาสในการได้รับอนุมัติสินเชื่อบ้านและได้วงเงินสูง
วิธีรักษาเครดิตทางการเงินให้ดี:
• ชำระค่าบัตรเครดิตเต็มจำนวนและตรงเวลาทุกเดือน • หลีกเลี่ยงการจ่ายขั้นต่ำหรือจ่ายเกินกำหนด • ไม่ควรมีบัตรเครดิตมากเกินไป (2-3 ใบเพียงพอ) • ปิดบัตรเครดิตที่ไม่ได้ใช้งาน
จากข้อมูลของบริษัทข้อมูลเครดิตพบว่า คนที่มีคะแนนเครดิตอยู่ในเกณฑ์ดีมีโอกาสได้รับอนุมัติสินเชื่อบ้านสูงกว่า 2.5 เท่าเมื่อเทียบกับผู้ที่มีคะแนนเครดิตต่ำ

5. จัดการและลดภาระหนี้สินที่มีอยู่

หนี้สินที่มีอยู่จะส่งผลโดยตรงต่อความสามารถในการกู้ยืมของคุณ สถาบันการเงินจะนำภาระหนี้มาคำนวณรวมกับรายได้เพื่อประเมินความสามารถในการผ่อนชำระ ยิ่งมีหนี้สินมาก วงเงินกู้บ้านที่ได้รับก็จะยิ่งน้อยลง
คำแนะนำในการจัดการหนี้สิน:
• พยายามชำระหนี้ระยะสั้นให้หมดก่อนยื่นกู้บ้าน • หากเป็นไปได้ ปิดสัญญาผ่อนสินค้าต่างๆ ให้หมด • รวมหนี้ (Debt Consolidation) เพื่อลดจำนวนหนี้และค่าผ่อนรายเดือน

6. หลีกเลี่ยงการค้างชำระใดๆ

ประวัติการค้างชำระหนี้สามารถส่งผลกระทบร้ายแรงต่อการขอสินเชื่อบ้าน สถาบันการเงินจะตรวจสอบประวัติการชำระหนี้ย้อนหลัง 3 ปี ผ่านบริษัทข้อมูลเครดิตแห่งชาติ (เครดิตบูโร) ซึ่งการมีประวัติค้างชำระอาจทำให้การขอสินเชื่อถูกปฏิเสธหรือได้รับวงเงินน้อยลง
จากสถิติพบว่า การค้างชำระเพียง 1 ครั้งในช่วง 12 เดือนก่อนยื่นกู้ อาจลดโอกาสในการได้รับอนุมัติสินเชื่อลงถึง 40%

7. เลี่ยงการผ่อนสินค้าช่วงก่อนยื่นกู้

หากคุณมีแผนจะซื้อบ้านในเร็วๆ นี้ ควรหลีกเลี่ยงการผ่อนสินค้าใหม่ แม้จะเป็นโปรโมชัน 0% ก็ตาม เนื่องจากจะถูกนับเป็นภาระหนี้และส่งผลให้วงเงินกู้บ้านที่ได้รับลดลง
การวิจัยพบว่า การเริ่มผ่อนสินค้าใหม่ในช่วง 3-6 เดือนก่อนยื่นกู้บ้าน สามารถลดวงเงินกู้ที่ได้รับลงได้ถึง 15-20% ขึ้นอยู่กับมูลค่าการผ่อนสินค้านั้นๆ

8. จัดเตรียมเอกสารให้ครบถ้วนและเป็นระเบียบ

การเตรียมเอกสารให้ครบถ้วนและเป็นระเบียบจะช่วยให้กระบวนการพิจารณาสินเชื่อเป็นไปอย่างราบรื่นและรวดเร็ว เอกสารสำคัญที่ต้องเตรียม ได้แก่:
• สำเนาบัตรประชาชน • สำเนาทะเบียนบ้าน • สำเนาเอกสารแสดงสถานภาพ (โสด/สมรส/หย่าร้าง) • หนังสือรับรองเงินเดือน • สลิปเงินเดือนย้อนหลัง 6 เดือน • รายการเดินบัญชีย้อนหลัง 6 เดือน • เอกสารแสดงรายได้อื่นๆ (ถ้ามี) • ข้อมูลโครงการบ้านที่ต้องการซื้อ
ผู้เชี่ยวชาญด้านสินเชื่อแนะนำให้จัดเตรียมเอกสารล่วงหน้าอย่างน้อย 1 เดือนก่อนยื่นขอสินเชื่อ และตรวจสอบความถูกต้องของเอกสารทุกฉบับ
Article Image

ขั้นตอนการยื่นขอสินเชื่อบ้านมีอะไรบ้าง? ทำความเข้าใจก่อนเริ่มกระบวนการ

การเข้าใจขั้นตอนการยื่นขอสินเชื่อบ้านจะช่วยให้คุณเตรียมตัวได้อย่างถูกต้องและมีความมั่นใจมากขึ้น โดยทั่วไป กระบวนการยื่นขอสินเชื่อบ้านมีขั้นตอนหลักๆ ดังนี้:

1. เปรียบเทียบและเลือกสถาบันการเงิน

สถาบันการเงินแต่ละแห่งมีผลิตภัณฑ์สินเชื่อบ้านที่แตกต่างกัน ทั้งอัตราดอกเบี้ย ระยะเวลาการผ่อนชำระ และโปรโมชันต่างๆ คุณควรเปรียบเทียบข้อเสนอจากหลายแห่งก่อนตัดสินใจ
ปัจจัยที่ควรพิจารณาเมื่อเลือกสถาบันการเงิน:
• อัตราดอกเบี้ย (ทั้งช่วงโปรโมชันและอัตราปกติ) • ระยะเวลาผ่อนชำระสูงสุด • ค่าธรรมเนียมต่างๆ • เงื่อนไขการชำระเงินก่อนกำหนด • บริการหลังการขาย

2. จัดเตรียมและยื่นเอกสาร

หลังจากเลือกสถาบันการเงินแล้ว คุณต้องจัดเตรียมเอกสารตามที่กล่าวไว้ในเทคนิคข้อที่ 8 และยื่นให้กับสถาบันการเงินเพื่อพิจารณา
ข้อควรระวัง:
• ตรวจสอบความถูกต้องและความสมบูรณ์ของเอกสารทุกฉบับ • เตรียมเอกสารสำรองไว้ 1 ชุดเผื่อกรณีฉุกเฉิน • ตอบคำถามเจ้าหน้าที่อย่างตรงไปตรงมา ไม่ปกปิดข้อมูลสำคัญ

3. รอผลการพิจารณาสินเชื่อ

หลังจากยื่นเอกสารแล้ว สถาบันการเงินจะใช้เวลาพิจารณาประมาณ 3-7 วันทำการ (บางกรณีอาจใช้เวลามากกว่านี้) โดยจะตรวจสอบข้อมูลต่างๆ เช่น:
• ประวัติเครดิตบูโร • ความสามารถในการชำระหนี้ • ความมั่นคงของรายได้ • การประเมินราคาหลักประกัน (บ้านที่จะซื้อ)

4. ทำสัญญาเงินกู้และจดจำนอง

เมื่อได้รับอนุมัติสินเชื่อแล้ว คุณจะต้องทำสัญญาเงินกู้กับสถาบันการเงิน พร้อมทั้งจดจำนองบ้านเป็นหลักประกัน โดยมีค่าใช้จ่ายที่ต้องเตรียม ได้แก่:
• ค่าอากรแสตมป์ • ค่าจดจำนอง (ประมาณ 1% ของวงเงินกู้) • ค่าประเมินหลักประกัน • ค่าเบี้ยประกัน

5. รับเงินกู้และโอนกรรมสิทธิ์

ขั้นตอนสุดท้ายคือการรับเงินกู้และโอนกรรมสิทธิ์บ้าน โดยทั่วไป สถาบันการเงินจะโอนเงินกู้ให้กับผู้ขายโดยตรง ในวันที่มีการโอนกรรมสิทธิ์ที่สำนักงานที่ดิน
จากการสำรวจพบว่า ระยะเวลาตั้งแต่ยื่นเอกสารจนถึงได้รับกรรมสิทธิ์บ้านใช้เวลาเฉลี่ยประมาณ 30-45 วัน ขึ้นอยู่กับความพร้อมของเอกสารและกระบวนการของแต่ละสถาบันการเงิน
Article Image

3 ปัจจัยหลักที่ต้องพิจารณาเมื่อเลือกซื้อบ้าน ให้คุ้มค่ากับการลงทุน

การเลือกบ้านที่เหมาะสมไม่เพียงแต่ทำให้คุณมีความสุขกับการอยู่อาศัย แต่ยังเป็นการลงทุนที่ดีในระยะยาว มีปัจจัยสำคัญ 3 ประการที่ควรพิจารณา:

1. ราคาบ้านต้องสอดคล้องกับความสามารถในการผ่อนชำระ

ราคาบ้านเป็นปัจจัยสำคัญที่สุดในการตัดสินใจซื้อบ้าน คุณควรเลือกบ้านที่มีราคาสอดคล้องกับความสามารถในการผ่อนชำระ โดยค่าผ่อนบ้านไม่ควรเกิน 30-40% ของรายได้ต่อเดือน
ผู้เชี่ยวชาญด้านอสังหาริมทรัพย์แนะนำให้คำนึงถึงค่าใช้จ่ายอื่นๆ ที่จะเกิดขึ้นหลังจากซื้อบ้านด้วย เช่น:
• ค่าส่วนกลาง (กรณีหมู่บ้านจัดสรร) • ค่าสาธารณูปโภค (น้ำ ไฟ อินเทอร์เน็ต) • ค่าบำรุงรักษาบ้าน • ค่าเดินทาง (หากบ้านอยู่ไกลจากที่ทำงาน)

2. ทำเลที่ตั้งต้องตอบโจทย์การใช้ชีวิต

ทำเลที่ตั้งของบ้านมีผลอย่างมากต่อคุณภาพชีวิตและมูลค่าของบ้านในอนาคต บ้านที่ตั้งอยู่ในทำเลดี การเดินทางสะดวก และใกล้สิ่งอำนวยความสะดวกต่างๆ จะมีมูลค่าเพิ่มขึ้นในระยะยาว
การศึกษาจากสถาบันวิจัยด้านอสังหาริมทรัพย์พบว่า บ้านที่อยู่ในรัศมี 500 เมตรจากสถานีรถไฟฟ้ามีอัตราการเพิ่มขึ้นของราคาสูงกว่าบ้านทั่วไปถึง 15-20% ในระยะเวลา 5 ปี
ปัจจัยด้านทำเลที่ควรพิจารณา:
• การเข้าถึงระบบขนส่งสาธารณะ • ระยะทางจากที่ทำงานหรือสถานศึกษา • สิ่งอำนวยความสะดวกใกล้เคียง (ห้างสรรพสินค้า โรงพยาบาล) • แผนพัฒนาโครงสร้างพื้นฐานในอนาคต • สภาพแวดล้อมและความปลอดภัย

3. รูปแบบบ้านต้องเหมาะกับไลฟ์สไตล์และขนาดครอบครัว

แต่ละครอบครัวมีไลฟ์สไตล์และความต้องการที่แตกต่างกัน การเลือกรูปแบบบ้านที่เหมาะสมจะทำให้การอยู่อาศัยมีความสุขและคุ้มค่าในระยะยาว
ประเภทบ้านกับไลฟ์สไตล์ที่เหมาะสม:
• คอนโดมิเนียม: เหมาะสำหรับคนโสดหรือครอบครัวเล็กที่ต้องการความสะดวกในการเดินทาง ใกล้แหล่งงาน และไม่ต้องกังวลเรื่องการดูแลรักษาบ้าน • ทาวน์โฮม/ทาวน์เฮ้าส์: เหมาะสำหรับครอบครัวขนาดเล็กถึงกลาง ต้องการพื้นที่ใช้สอยมากขึ้น แต่ยังต้องการทำเลที่ไม่ไกลจากเมืองมากนัก • บ้านเดี่ยว: เหมาะสำหรับครอบครัวขนาดกลางถึงใหญ่ ต้องการความเป็นส่วนตัวและพื้นที่ใช้สอยกว้างขวาง • โฮมออฟฟิศ: เหมาะสำหรับผู้ที่ต้องการพื้นที่สำหรับประกอบธุรกิจและที่อยู่อาศัยในที่เดียวกัน
การเลือกรูปแบบบ้านที่เหมาะสมไม่เพียงแต่ทำให้การอยู่อาศัยสะดวกสบาย แต่ยังช่วยประหยัดค่าใช้จ่ายในระยะยาวอีกด้วย

สรุป

การซื้อบ้านเป็นการตัดสินใจครั้งสำคัญที่ต้องอาศัยการวางแผนอย่างรอบคอบ การประเมินความสามารถทางการเงินของตนเองอย่างถูกต้อง และการเตรียมตัวก่อนยื่นขอสินเชื่อ จะช่วยเพิ่มโอกาสในการได้รับอนุมัติสินเชื่อบ้านและได้วงเงินตามที่ต้องการ
8 เทคนิคที่กล่าวมาข้างต้น ตั้งแต่การประเมินสถานะทางการเงิน การรักษาประวัติการเดินบัญชีให้ดี การมีเงินออมสำรอง การรักษาเครดิตทางการเงิน การจัดการหนี้สิน การหลีกเลี่ยงการค้างชำระ การเลี่ยงการผ่อนสินค้าก่อนยื่นกู้ และการจัดเตรียมเอกสารให้ครบถ้วน ล้วนเป็นสิ่งสำคัญที่จะช่วยให้การยื่นขอสินเชื่อบ้านเป็นไปอย่างราบรื่น
นอกจากนี้ การเลือกบ้านที่เหมาะสมกับความสามารถทางการเงิน ตั้งอยู่ในทำเลที่ดี และมีรูปแบบที่ตอบโจทย์ไลฟ์สไตล์ จะช่วยให้การเป็นเจ้าของบ้านเป็นประสบการณ์ที่คุ้มค่าและสร้างความสุขในระยะยาว
เมื่อคุณเตรียมพร้อมทุกด้านแล้ว ความฝันในการมีบ้านหลังแรกหรือการเปลี่ยนบ้านใหม่ที่ดีกว่าเดิมก็จะไม่ไกลเกินเอื้อมอีกต่อไป
#สาระ #การเงิน #สินเชื่อบ้าน #กู้ซื้อบ้าน #เงินดาวน์บ้าน #วางแผนการเงิน #เครดิตบูโร #อสังหาริมทรัพย์ #ธนาคาร #วงเงินสินเชื่อ #ค่างวดบ้าน #จำนอง
หัวข้อที่เกี่ยวข้อง:
#ธนาคาร
#การเงิน
#จำนอง
#กู้ซื้อบ้าน
#เครดิตบูโร
#อสังหาริมทรัพย์
#Mehome
#เงินดาวน์บ้าน
#มีบ้านต้องมีโฮม
#ค่างวดบ้าน
#สาระ
#สินเชื่อบ้าน
#วางแผนการเงิน
#วงเงินสินเชื่อ

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

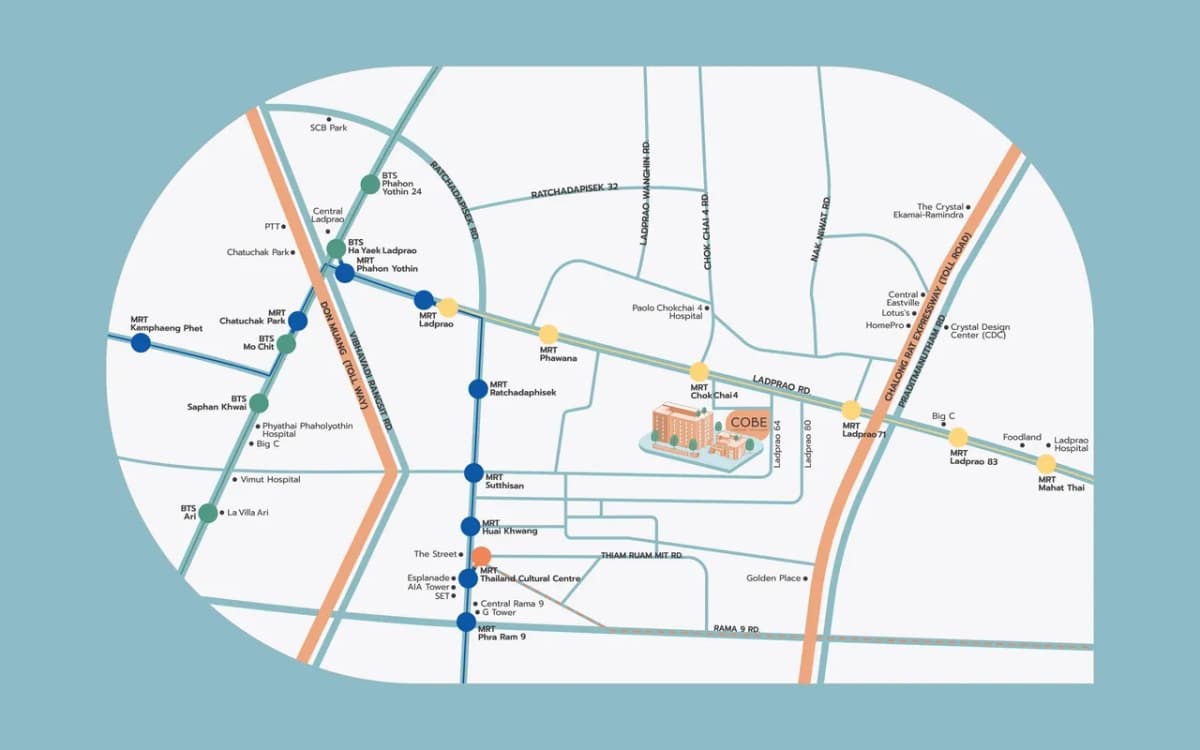
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
เงินดาวน์บ้านคืออะไร? จำเป็นต้องจ่ายเท่าไหร่และมีวิธีวางแผนอย่างไร?
ทั่วไป

เงินดาวน์บ้านคืออะไร? จำเป็นต้องจ่ายเท่าไหร่และมีวิธีวางแผนอย่างไร?

เงินดาวน์บ้านเป็นเรื่องสำคัญที่ต้องเข้าใจอย่างถ่องแท้ก่อนตัดสินใจซื้อบ้านหรือที่อยู่อาศัย เพราะเป็นค่าใช้จ่ายก้อนใหญ่ที่ต้องเตรียมไว้ล่วงหน้า นอกจากจะช่วยประหยัดดอกเบี้ยเงินกู้แล้ว ยังเพิ่มโอกาสให้ธนาคารอนุมัติสินเชื่อได้ง่ายขึ้น บทความนี้จะอธิบายเรื่องเงินดาวน์บ้านให้เข้าใจตั้งแต่ความหมาย จำนวนเงินที่ต้องเตรียม รูปแบบการจ่ายดาวน์ ไปจนถึงวิธีแก้ปัญหาเมื่อวางเงินดาวน์แล้วกู้ไม่ผ่าน เงินดาวน์บ้านคืออะไร เงินดาวน์บ้าน คือ เงินก้อนที่ผู้ซื้อต้องจ่ายให้กับเจ้าของบ้านหรือโครงการก่อนทำสัญญากู้สินเชื่อกับธนาคาร เพื่อเป็นหลักประกันและสร้างความมั่นใจให้กับผู้ขาย โดยทั่วไปเงินดาวน์จะอยู่ที่ 5-30% ของราคาบ้าน เงินดาวน์นี้จะถูกนำไปหักออกจากมูลค่าบ้านทั้งหมด ทำให้ยอดเงินกู้ลดลง ช่วยลดภาระดอกเบี้ยในระยะยาว และเพิ่มโอกาสให้ธนาคารอนุมัติสินเชื่อได้รวดเร็วยิ่งขึ้นด้วย เงินดาวน์มีความแตกต่างกันตามสถานะของบ้าน ดังนี้: กรณีบ้านพร้อมอยู่ สำหรับบ้านที่พร้อมโอนกรรมสิทธิ์ ทั้งบ้านมือหนึ่งและบ้านมือสอง ผู้ซื้อต้องเตรียมวางเงินดาวน์เต็มจำนวนก่อนการเซ็นสัญญาโอนกรรมสิทธิ์ จึงจะสามารถเป็นเจ้าของที่อยู่อาศัยได้อย่างสมบูรณ์ ปัจจุบันโครงการบ้านใหม่หลายแห่งมักมีโปรโมชันฟรีเงินดาวน์เพื่อดึงดูดความสนใจของผู้ซื้อด้วย กรณีบ้านยังสร้างไม่เสร็จ สำหรับบ้านที่อยู่ระหว่างการก่อสร้าง จะมีการทำสัญญาจะซื้อจะขายระหว่างสองฝ่าย โดยโครงการส่วนใหญ่มักเปิดโอกาสให้ผู้ซื้อสามารถทยอยผ่อนดาวน์ได้ตามระยะเวลาที่ตกลงกัน รูปแบบการจ่ายเงินดาวน์บ้านมีกี่แบบ การจ่ายเงินดาวน์บ้านมีทั้งหมด 3 รูปแบบ ซึ่งแต่ละรูปแบบมีความเหมาะสมกับสถานการณ์ทางการเงินของผู้ซื้อที่แตกต่างกัน ดังนี้ จ่ายดาวน์บ้านแบบครั้งเดียว การจ่ายดาวน์บ้านแบบครั้งเดียว คือ การชำระเงินดาวน์บ้านเป็นเงินก้อนในครั้งเดียวจบ ส่วนใหญ่มักใช้กับบ้านหรือโครงการที่สร้างเสร็จสมบูรณ์ พร้อมให้เข้าอยู่เรียบร้อยแล้ว หลังจากจ่ายเงินดาวน์แบบครั้งเดียวเสร็จ ผู้ซื้อสามารถทำเรื่องสัญญากู้สินเชื่อกับธนาคาร โอนกรรมสิทธิ์ และย้ายเข้าอยู่ได้ทันที รูปแบบนี้เหมาะสำหรับผู้ที่มีเงินเก็บก้อนใหญ่พร้อมจ่าย และต้องการเข้าอยู่ในบ้านได้ในระยะเวลาอันสั้น โดยไม่ต้องรอระยะเวลาการก่อสร้าง ผ่อนดาวน์บ้านแบบเท่ากันทุกงวด การผ่อนดาวน์บ้านแบบเท่ากันทุกงวด ส่วนใหญ่มักใช้กับบ้านหรือโครงการที่ยังอยู่ระหว่างการก่อสร้าง โดยทั่วไปจะให้เวลาผ่อนดาวน์ประมาณ [...]

2 นาที
จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น
ทั่วไป

จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น

การมีบ้านสักหลังเป็นความฝันของคนส่วนใหญ่ แต่หลายคนต้องพบกับความผิดหวังเมื่อยื่นขอสินเชื่อบ้านแล้วถูกปฏิเสธ การยื่นกู้ซื้อบ้านให้ผ่านไม่ใช่เรื่องยากเกินไป หากคุณเตรียมตัวให้พร้อมและวางแผนอย่างรอบคอบ บทความนี้จะแนะนำ 7 เทคนิคสำคัญที่จะช่วยให้การยื่นกู้ซื้อบ้านของคุณผ่านฉลุย ทำให้คุณได้เป็นเจ้าของบ้านในฝันเร็วขึ้น เหตุใดคนส่วนใหญ่ถึงถูกปฏิเสธการกู้บ้าน? การที่ธนาคารปฏิเสธการยื่นกู้บ้านไม่ได้เกิดขึ้นโดยไม่มีเหตุผล มีปัจจัยหลายประการที่ทำให้ผู้กู้ไม่ผ่านการพิจารณา เช่น รายได้ไม่เพียงพอเมื่อเทียบกับราคาบ้าน มีภาระหนี้สินเดิมสูงเกินไป ประวัติทางการเงินไม่ดี เอกสารไม่ครบถ้วน หรือเลือกธนาคารที่ไม่เหมาะสมกับสถานะทางการเงินของตนเอง นอกจากนี้ อีกสาเหตุสำคัญคือการขาดการวางแผนทางการเงินที่ดี ทำให้ไม่มีเงินดาวน์เพียงพอ โดยทั่วไปธนาคารจะให้สินเชื่อประมาณ 80-90% ของราคาบ้าน ดังนั้นผู้กู้จะต้องมีเงินดาวน์อย่างน้อย 10-20% ของราคาบ้าน ซึ่งหลายคนมักมองข้ามจุดนี้ จะประเมินความสามารถในการกู้ซื้อบ้านของตนเองได้อย่างไร? การประเมินความสามารถในการกู้ซื้อบ้านของตนเองเป็นขั้นตอนแรกที่สำคัญมาก เพราะจะช่วยให้คุณเลือกบ้านที่ราคาเหมาะสมกับกำลังทรัพย์ของคุณ โดยทั่วไปธนาคารจะพิจารณาจากรายได้และภาระหนี้เป็นหลัก ซึ่งคุณสามารถคำนวณได้ดังนี้ กรณีไม่มีหนี้สินใดๆ: หากคุณไม่มีภาระหนี้เลย ความสามารถในการกู้จะคำนวณได้จากสูตร: รายได้ต่อเดือน x 60 = วงเงินกู้สูงสุดที่เป็นไปได้ เช่น หากคุณมีรายได้เดือนละ 30,000 บาท คุณอาจจะกู้ได้สูงสุดประมาณ 1,800,000 บาท กรณีมีหนี้สินอยู่แล้ว: หากคุณมีภาระหนี้อื่นๆ คุณต้องคำนวณความสามารถในการผ่อนชำระดังนี้: รายได้ต่อเดือน x 30-40% = ความสามารถในการผ่อนชำระสูงสุดต่อเดือน [...]

2 นาที
ติดแบล็กลิสต์จะมีโอกาสซื้อบ้านได้หรือไม่? 5 วิธีแก้ปัญหาสำหรับคนอยากมีบ้าน
ทั่วไป

ติดแบล็กลิสต์จะมีโอกาสซื้อบ้านได้หรือไม่? 5 วิธีแก้ปัญหาสำหรับคนอยากมีบ้าน

หลายคนคงเคยประสบปัญหาการถูกปฏิเสธสินเชื่อเมื่อต้องการซื้อบ้าน โดยเฉพาะคนที่มีประวัติการเงินไม่ดีหรือติดแบล็กลิสต์ ซึ่งสร้างความผิดหวังให้แก่ผู้ที่ฝันอยากมีบ้านเป็นของตัวเอง แต่ความจริงแล้ว แม้คุณจะติดแบล็กลิสต์ก็ยังมีโอกาสซื้อบ้านได้ เพียงแต่ต้องรู้วิธีจัดการและแก้ไขปัญหาอย่างถูกต้อง บทความนี้จะแนะนำ 5 วิธีที่จะช่วยให้คุณมีโอกาสกู้ซื้อบ้านได้แม้จะมีประวัติเครดิตที่ไม่ดี “ติดแบล็กลิสต์” หรือ “ติดเครดิตบูโร” คืออะไรกันแน่? การติดแบล็กลิสต์หรือติดเครดิตบูโร เป็นสถานะทางการเงินที่บ่งบอกว่าคุณมีพฤติกรรมการใช้เงินที่ไม่น่าเชื่อถือ เช่น การผิดนัดชำระหนี้หลายครั้ง การไม่ชำระหนี้ตามกำหนด หรือมีการค้างชำระนานเกินไป ซึ่งพฤติกรรมเหล่านี้ถูกบันทึกไว้ในระบบของเครดิตบูโร หรือบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด เครดิตบูโรเป็นหน่วยงานที่ทำหน้าที่รวบรวมและจัดเก็บข้อมูลบัญชีสินเชื่อและประวัติการชำระสินเชื่อของทุกคนจากสถาบันการเงินต่างๆ ข้อมูลนี้จะถูกเก็บไว้เป็นระยะเวลาไม่เกิน 3 ปี โดยธนาคารจะนำข้อมูลเหล่านี้ไปประกอบการพิจารณาสินเชื่อที่คุณยื่นขอ ข้อมูลที่เครดิตบูโรเก็บรวบรวมนั้นแบ่งเป็น 2 ส่วนหลัก ได้แก่ ข้อมูลส่วนบุคคล เช่น ชื่อ-นามสกุล ที่อยู่ วันเกิด สถานภาพการสมรส อาชีพ เลขบัตรประชาชน และข้อมูลสินเชื่อที่ได้รับอนุมัติและประวัติการชำระสินเชื่อ เช่น ประวัติการกู้ซื้อบ้านหรือรถ จำนวนบัตรเครดิตที่ถืออยู่ และสถานะการผ่อนชำระของแต่ละบัญชี วิธีตรวจสอบสถานะเครดิตบูโรของตัวเอง ก่อนยื่นขอสินเชื่อบ้าน หากไม่มั่นใจว่าตัวเองมีเครดิตที่ดีพอสำหรับการยื่นกู้หรือติดแบล็กลิสต์อยู่หรือไม่ คุณสามารถตรวจสอบได้โดยง่ายผ่านช่องทางต่อไปนี้: ศูนย์ตรวจเครดิตบูโรในเขตกรุงเทพฯ และปริมณฑล ซึ่งจะสามารถรับผลได้ภายใน 15 นาที เพียงนำบัตรประชาชนไปแสดงตน [...]

1 นาที
ดอกเบี้ยบ้านควรเลือกแบบไหน? ลอยตัวหรือคงที่ที่ใช่สำหรับคุณ?
ทั่วไป

ดอกเบี้ยบ้านควรเลือกแบบไหน? ลอยตัวหรือคงที่ที่ใช่สำหรับคุณ?

เมื่อตัดสินใจกู้เงินซื้อบ้านหรือคอนโด คำถามสำคัญที่หลายคนมักต้องเผชิญคือควรเลือกดอกเบี้ยแบบไหนระหว่างลอยตัวและคงที่ ซึ่งทั้งสองแบบมีลักษณะเฉพาะและข้อดีข้อเสียที่แตกต่างกัน การทำความเข้าใจเรื่องนี้จะช่วยให้คุณตัดสินใจได้อย่างเหมาะสมกับสถานะทางการเงินและแผนการชำระเงินระยะยาว บทความนี้จะพาคุณไปทำความรู้จักกับดอกเบี้ยทั้งสองประเภท เปรียบเทียบข้อดีข้อเสีย และให้คำแนะนำเพื่อช่วยให้คุณเลือกรูปแบบดอกเบี้ยที่เหมาะสมกับความต้องการมากที่สุด ดอกเบี้ยลอยตัวคืออะไร และมีรูปแบบใดบ้าง? ดอกเบี้ยลอยตัว คือ อัตราดอกเบี้ยที่มีการเปลี่ยนแปลงไปตามดอกเบี้ยอ้างอิงของสถาบันการเงินในแต่ละช่วงเวลา โดยไม่คงที่ตลอดอายุสัญญา การคำนวณดอกเบี้ยลอยตัวอาศัยปัจจัยหลายประการ ได้แก่ นโยบายการบริหารของธนาคาร สภาพคล่องของธนาคาร สถานะทรัพย์สินและหนี้สิน อัตราเงินเฟ้อ และสภาวะเศรษฐกิจในขณะนั้น หลักการสำคัญของดอกเบี้ยลอยตัวคือการคำนวณจากเงินต้นคงเหลือที่แท้จริง โดยไม่ได้ระบุจำนวนเงินดอกเบี้ยเจาะจงว่าจะเป็นเปอร์เซ็นต์เท่าไหร่ไปตลอดอายุสัญญา ดอกเบี้ยลอยตัวสามารถแบ่งออกได้เป็น 3 ประเภทหลักตามกลุ่มลูกค้าและวัตถุประสงค์ของการกู้ ได้แก่: ดอกเบี้ย MLR (Minimum Loan Rate) – เป็นอัตราดอกเบี้ยแบบลอยตัวที่มีเรทราคาเงินกู้ขั้นต่ำสุด สำหรับลูกค้ารายใหญ่ชั้นดีหรือผู้มีประวัติการชำระเงินตรงต่อเวลา เหมาะกับการกู้ที่มีระยะเวลาการชำระแน่นอนในระยะยาว ดอกเบี้ย MRR (Minimum Retail Rate) – คืออัตราดอกเบี้ยลอยตัวที่ใช้กับสินเชื่อส่วนบุคคลและสินเชื่อบ้านสำหรับลูกค้ารายย่อยชั้นดี มักมีเงื่อนไขการชำระที่ยืดหยุ่นกว่า MLR ดอกเบี้ย MOR (Minimum Overdraft Rate) – เป็นอัตราดอกเบี้ยลอยตัวสำหรับเงินกู้เบิกเกินบัญชี มักเกี่ยวข้องกับลูกค้าธุรกิจที่ต้องการความยืดหยุ่นในการบริหารเงินสดหมุนเวียน ธนาคารจะมีการพิจารณาอย่างเข้มงวดสำหรับอัตรานี้ การที่ดอกเบี้ยสามารถเปลี่ยนแปลงได้ตลอดเวลานี้เองทำให้มีทั้งโอกาสและความเสี่ยง โดยผู้กู้อาจได้ประโยชน์เมื่ออัตราดอกเบี้ยในตลาดลดลง [...]

2 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
ฟังบ้าน
Homeday AgentHomeday Agent