Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น

Homeday
24 เมษายน 2568
2 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 24/4/2568

จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น

บทความที่เกี่ยวข้อง

โครงการแนะนำ

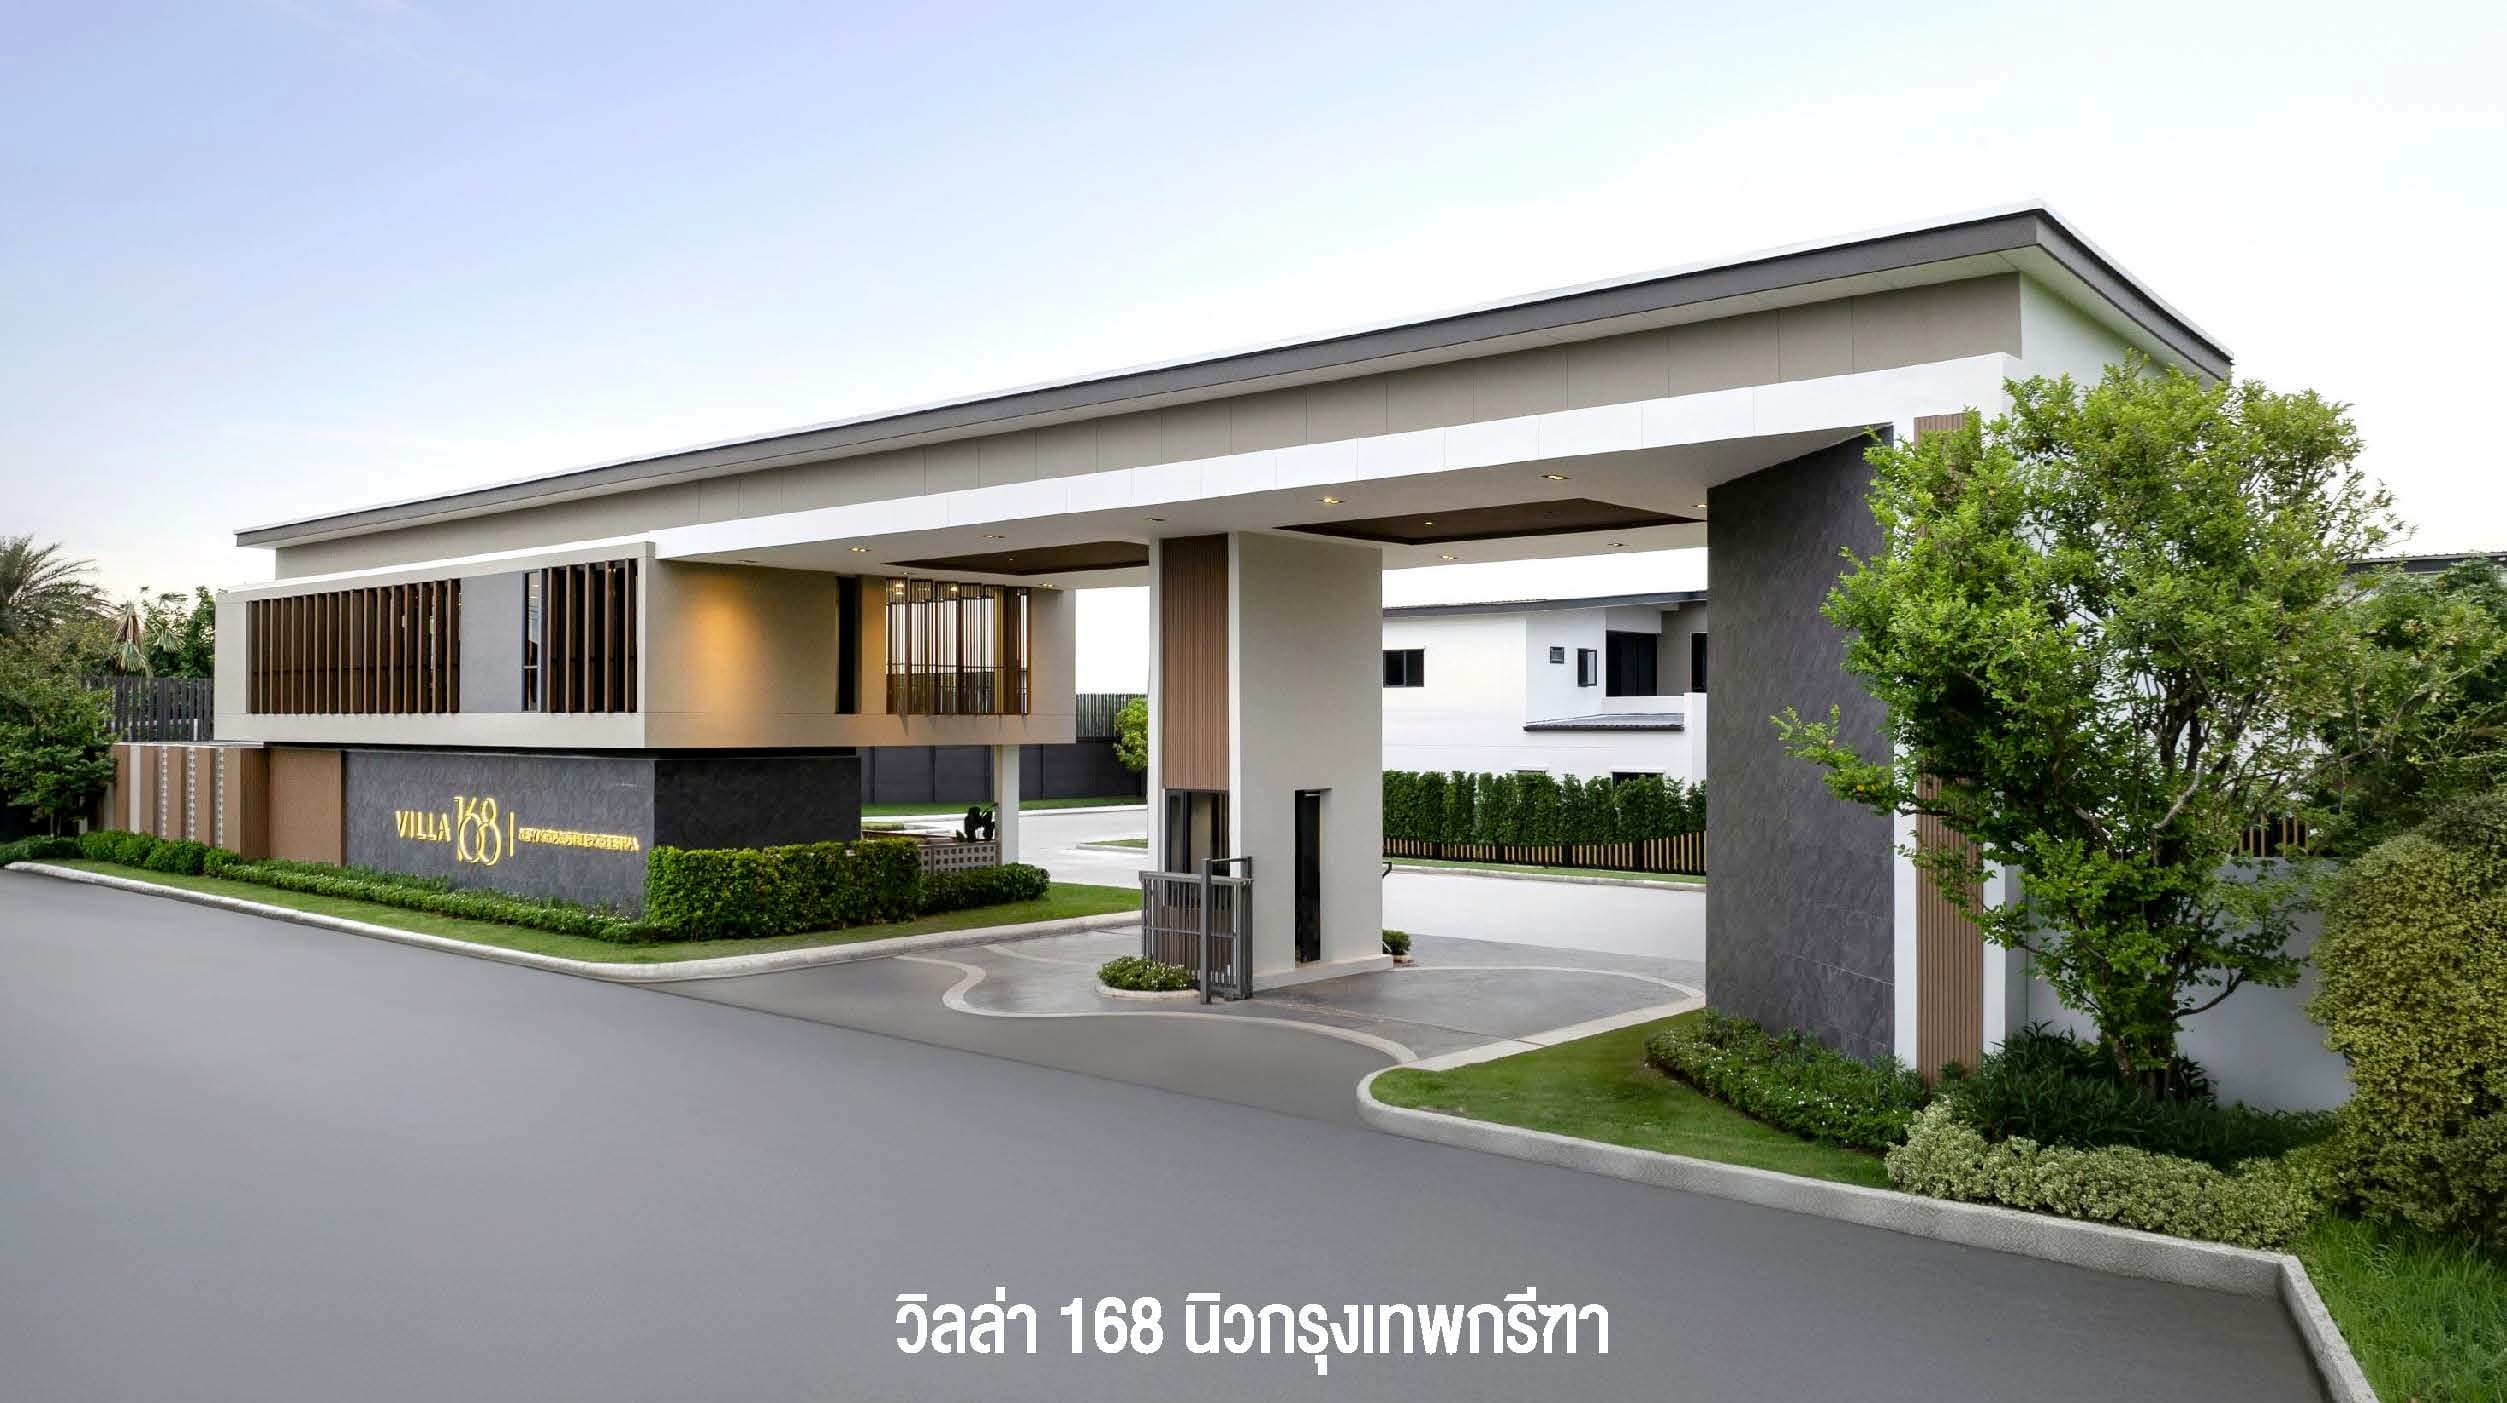
วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)
บ้านเดี่ยว
โครงการใหม่

วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)

แอล.พี.เอ็น.ดีเวลลอปเมนท์
เขตลาดกระบัง, กรุงเทพมหานคร

บ้านเดี่ยว 2 ชั้น จำนวน 91 หลัง บนถนนพัฒนาชนบท 4 แขวงคลองสองต้นนุ่น เขตลาดกระบัง กรุงเทพฯ โครงการเน้นความเป็นส่วนตัว มีแบบบ้าน 6 แบบ พื้นที่ใช้สอย 251-408 ตร.ม. 3-4 ห้องนอน 3-6 ห้องน้ำ และที่จอดรถ 2-4 คัน ส่วนกลางประกอบด้วยคลับเฮ้าส์ ห้องออกกำลังกาย สระว่ายน้ำ พื้นที่พักผ่อน สวนส่วนกลาง สนามเด็กเล่น และระบบรักษาความปลอดภัย 24 ชั่วโมง พร้อมระบบอ่านป้ายทะเบียนและกล้อง CCTV เดินทางเชื่อมมอเตอร์เวย์ ถนนวงแหวนกาญจนาฯ และสนามบินสุวรรณภูมิได้สะดวก

เริ่ม 11,990,000 บาท
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

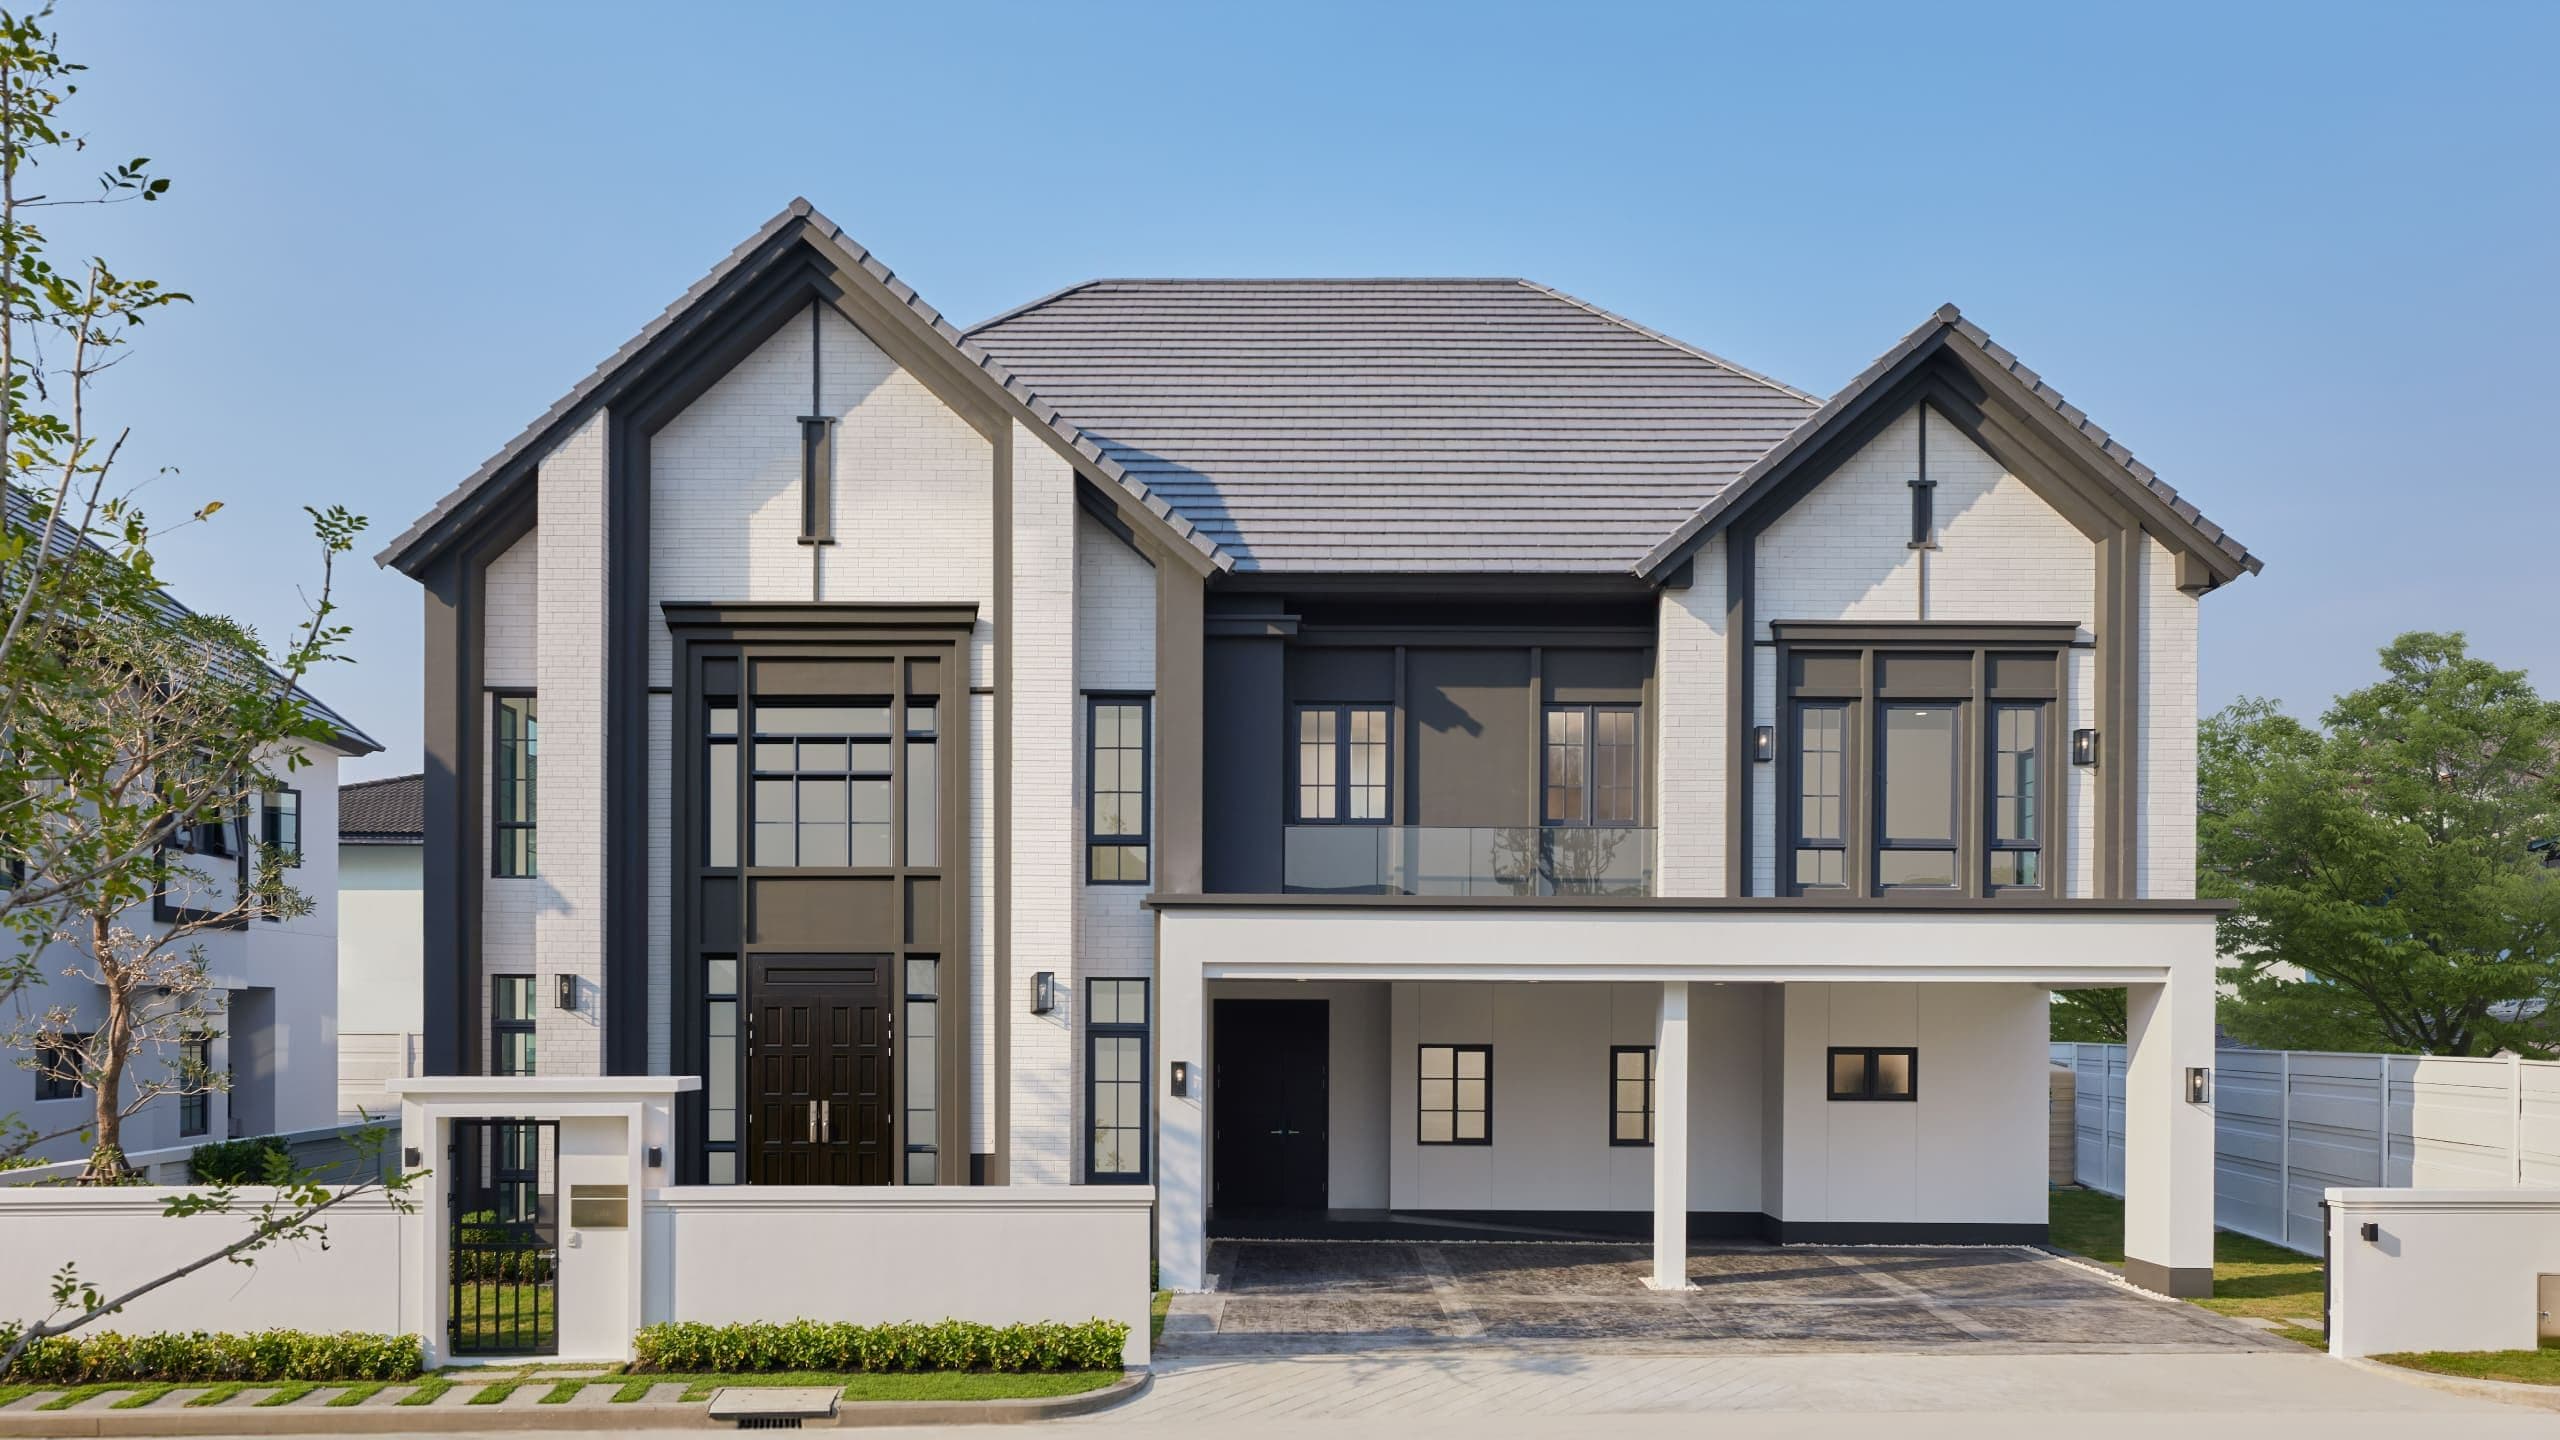
โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
มหกรรมบ้านและคอนโด
การมีบ้านสักหลังเป็นความฝันของคนส่วนใหญ่ แต่หลายคนต้องพบกับความผิดหวังเมื่อยื่นขอสินเชื่อบ้านแล้วถูกปฏิเสธ การยื่นกู้ซื้อบ้านให้ผ่านไม่ใช่เรื่องยากเกินไป หากคุณเตรียมตัวให้พร้อมและวางแผนอย่างรอบคอบ บทความนี้จะแนะนำ 7 เทคนิคสำคัญที่จะช่วยให้การยื่นกู้ซื้อบ้านของคุณผ่านฉลุย ทำให้คุณได้เป็นเจ้าของบ้านในฝันเร็วขึ้น
Article Image

เหตุใดคนส่วนใหญ่ถึงถูกปฏิเสธการกู้บ้าน?

การที่ธนาคารปฏิเสธการยื่นกู้บ้านไม่ได้เกิดขึ้นโดยไม่มีเหตุผล มีปัจจัยหลายประการที่ทำให้ผู้กู้ไม่ผ่านการพิจารณา เช่น รายได้ไม่เพียงพอเมื่อเทียบกับราคาบ้าน มีภาระหนี้สินเดิมสูงเกินไป ประวัติทางการเงินไม่ดี เอกสารไม่ครบถ้วน หรือเลือกธนาคารที่ไม่เหมาะสมกับสถานะทางการเงินของตนเอง
นอกจากนี้ อีกสาเหตุสำคัญคือการขาดการวางแผนทางการเงินที่ดี ทำให้ไม่มีเงินดาวน์เพียงพอ โดยทั่วไปธนาคารจะให้สินเชื่อประมาณ 80-90% ของราคาบ้าน ดังนั้นผู้กู้จะต้องมีเงินดาวน์อย่างน้อย 10-20% ของราคาบ้าน ซึ่งหลายคนมักมองข้ามจุดนี้
Article Image

จะประเมินความสามารถในการกู้ซื้อบ้านของตนเองได้อย่างไร?

การประเมินความสามารถในการกู้ซื้อบ้านของตนเองเป็นขั้นตอนแรกที่สำคัญมาก เพราะจะช่วยให้คุณเลือกบ้านที่ราคาเหมาะสมกับกำลังทรัพย์ของคุณ โดยทั่วไปธนาคารจะพิจารณาจากรายได้และภาระหนี้เป็นหลัก ซึ่งคุณสามารถคำนวณได้ดังนี้

กรณีไม่มีหนี้สินใดๆ:

หากคุณไม่มีภาระหนี้เลย ความสามารถในการกู้จะคำนวณได้จากสูตร:
• รายได้ต่อเดือน x 60 = วงเงินกู้สูงสุดที่เป็นไปได้
เช่น หากคุณมีรายได้เดือนละ 30,000 บาท คุณอาจจะกู้ได้สูงสุดประมาณ 1,800,000 บาท

กรณีมีหนี้สินอยู่แล้ว:

หากคุณมีภาระหนี้อื่นๆ คุณต้องคำนวณความสามารถในการผ่อนชำระดังนี้:
• รายได้ต่อเดือน x 30-40% = ความสามารถในการผ่อนชำระสูงสุดต่อเดือน • จากนั้นหักภาระหนี้ที่มีอยู่แล้วออก = เงินที่สามารถผ่อนบ้านได้ต่อเดือน
ตัวอย่างเช่น หากรายได้เดือนละ 40,000 บาท และมีภาระหนี้เดิม 5,000 บาทต่อเดือน
• ความสามารถในการผ่อนสูงสุด = 40,000 x 40% = 16,000 บาท • หักภาระหนี้เดิม = 16,000 – 5,000 = 11,000 บาท • เหลือความสามารถในการผ่อนบ้าน = 11,000 บาทต่อเดือน
การคำนวณนี้จะช่วยให้คุณเลือกบ้านที่ราคาเหมาะสมและมีโอกาสผ่านการอนุมัติสินเชื่อจากธนาคารมากขึ้น
Article Image

ดอกเบี้ยบ้านปี 2568 เป็นอย่างไร? เลือกธนาคารไหนดี?

การเลือกธนาคารที่เหมาะสมเป็นอีกปัจจัยสำคัญในการกู้ซื้อบ้าน ซึ่งแต่ละธนาคารจะมีอัตราดอกเบี้ย เงื่อนไข และโปรโมชั่นที่แตกต่างกัน ในปี 2568 อัตราดอกเบี้ยสินเชื่อบ้านของแต่ละธนาคารมีความแตกต่างกัน โดยบางธนาคารมีอัตราดอกเบี้ยเฉลี่ยต่ำสุด 3 ปีแรกดังนี้:
• ธนาคารกสิกรไทย (Kbank): อัตราดอกเบี้ยเฉลี่ยต่ำสุด 3 ปีแรกอยู่ที่ 2.95% สำหรับสินเชื่อบ้านสีเขียวรักษ์โลก และสินเชื่อบ้านสำหรับผู้มีบัญชีเงินเดือนกสิกรไทย • ธนาคารกรุงไทย (KTB): อัตราดอกเบี้ยเฉลี่ยต่ำสุด 3 ปีแรกอยู่ที่ 3.51% • ธนาคารกรุงเทพ (BBL): อัตราดอกเบี้ยเฉลี่ยต่ำสุด 3 ปีแรกอยู่ที่ 3.48%
ในการเลือกธนาคาร นอกจากอัตราดอกเบี้ยแล้ว คุณควรพิจารณาปัจจัยอื่นๆ ร่วมด้วย เช่น:
• วงเงินกู้สูงสุดที่ธนาคารให้ (บางธนาคารให้กู้ได้ถึง 100% ของราคาบ้าน) • ระยะเวลาผ่อนชำระสูงสุด (บางธนาคารให้ผ่อนได้นานถึง 40 ปี) • เงื่อนไขพิเศษสำหรับลูกค้าเก่าหรือผู้มีเงินเดือนผ่านธนาคาร • ค่าธรรมเนียมต่างๆ ที่เกี่ยวข้อง
การเปรียบเทียบข้อเสนอจากหลายๆ ธนาคารจะช่วยให้คุณเลือกสินเชื่อที่คุ้มค่าและเหมาะสมกับสถานะทางการเงินของคุณมากที่สุด
Article Image

เอกสารสำคัญที่ต้องเตรียมให้พร้อมก่อนยื่นกู้มีอะไรบ้าง?

การเตรียมเอกสารให้ครบถ้วนและถูกต้องเป็นอีกหนึ่งปัจจัยสำคัญที่จะช่วยให้การยื่นกู้ของคุณผ่านได้ง่ายขึ้น โดยเอกสารที่จำเป็นสำหรับการยื่นกู้ซื้อบ้านประกอบด้วย:

เอกสารส่วนตัว

• บัตรประจำตัวประชาชน หรือบัตรข้าราชการ (ของผู้กู้ ผู้กู้ร่วม และคู่สมรส) • ทะเบียนบ้าน (ของผู้กู้ ผู้กู้ร่วม และคู่สมรส) • ทะเบียนสมรสหรือใบสำคัญการหย่า (ถ้ามี) • ใบเปลี่ยนชื่อ-นามสกุล (ถ้ามี)

หลักฐานทางการเงินและการทำงาน

• สลิปเงินเดือนย้อนหลัง 3-6 เดือน • เอกสารการเดินบัญชี (Statement) ย้อนหลัง 6-12 เดือน • หนังสือรับรองการทำงาน • เอกสารการเสียภาษีเงินได้บุคคลธรรมดา (ภ.ง.ด.90 หรือ ภ.ง.ด.91)

เอกสารเกี่ยวกับทรัพย์สินที่จะซื้อ

• สำเนาโฉนดที่ดินหรือเอกสารสิทธิ์ • สัญญาจะซื้อจะขาย • เอกสารโครงการ (กรณีซื้อจากโครงการ) • แบบแปลนบ้าน (กรณีกู้เพื่อปลูกสร้างบ้าน) • ใบอนุญาตปลูกสร้างอาคาร (กรณีกู้เพื่อสร้างบ้านหรือต่อเติมบ้าน)

เอกสารเพิ่มเติม (กรณีเป็นเจ้าของกิจการหรืออาชีพอิสระ)

• หนังสือรับรองบริษัทอายุไม่เกิน 3 เดือน • งบการเงินย้อนหลัง 2-3 ปี • ทะเบียนการค้า หรือ ทะเบียนพาณิชย์
การเตรียมเอกสารให้ครบถ้วนและจัดเรียงให้เป็นระเบียบจะช่วยให้ธนาคารพิจารณาสินเชื่อของคุณได้รวดเร็วและมีโอกาสอนุมัติมากขึ้น
Article Image

จะสร้างประวัติทางการเงินให้ดีเพื่อยื่นกู้บ้านได้อย่างไร?

ประวัติทางการเงินเป็นปัจจัยสำคัญที่ธนาคารใช้พิจารณาสินเชื่อ เพราะสะท้อนให้เห็นถึงความน่าเชื่อถือและความรับผิดชอบทางการเงินของคุณ การสร้างประวัติทางการเงินที่ดีมีแนวทางดังนี้:

รักษาบัญชีธนาคารให้มีความสม่ำเสมอ

บัญชีธนาคารที่มีเงินเข้าออกสม่ำเสมอและมีเงินคงเหลือที่ดีจะสร้างความเชื่อมั่นให้กับธนาคาร ควรหลีกเลี่ยงการมีเงินในบัญชีน้อยเกินไปหรือการเคลื่อนไหวที่ผิดปกติ

ชำระหนี้ให้ตรงเวลาเสมอ

การชำระค่าบัตรเครดิต ค่าผ่อนสินค้า หรือหนี้สินอื่นๆ ให้ตรงเวลาเป็นสิ่งสำคัญมาก การผิดนัดชำระแม้เพียงครั้งเดียวอาจส่งผลเสียต่อประวัติทางการเงินของคุณได้

ลดภาระหนี้สินที่มีอยู่เดิม

ก่อนยื่นกู้ซื้อบ้าน ควรพยายามชำระหนี้สินเดิมให้หมดหรือลดลงให้มากที่สุด เพราะภาระหนี้สินจะถูกนำมาคำนวณความสามารถในการผ่อนชำระบ้านของคุณ

ใช้บัตรเครดิตอย่างรับผิดชอบ

การมีและใช้บัตรเครดิตอย่างรับผิดชอบจะช่วยสร้างประวัติทางการเงินที่ดี ควรใช้บัตรเครดิตในระดับที่เหมาะสมและชำระเต็มจำนวนทุกเดือน

หลีกเลี่ยงการสมัครสินเชื่อหลายที่ในเวลาใกล้เคียงกัน

การสมัครสินเชื่อหลายที่ในระยะเวลาใกล้เคียงกันอาจทำให้ธนาคารเห็นว่าคุณกำลังประสบปัญหาทางการเงิน ควรเว้นระยะห่างในการสมัครสินเชื่อ
การสร้างประวัติทางการเงินที่ดีไม่ใช่เรื่องที่ทำได้ในวันเดียว ต้องใช้เวลาและความสม่ำเสมอ แต่จะคุ้มค่าเมื่อถึงเวลาที่คุณต้องการยื่นกู้ซื้อบ้าน
Article Image

เงินดาวน์ไม่พร้อม จะทำอย่างไรได้บ้าง?

หลายคนมีรายได้เพียงพอสำหรับการผ่อนบ้าน แต่ยังไม่มีเงินก้อนสำหรับดาวน์ ซึ่งมีแนวทางแก้ไขดังนี้:

วางแผนออมเงินดาวน์อย่างเป็นระบบ

หากยังไม่รีบร้อนซื้อบ้าน ควรวางแผนออมเงินดาวน์อย่างเป็นระบบ เช่น เปิดบัญชีเงินฝากประจำปลอดภาษี 24 เดือน ซึ่งจะช่วยให้คุณออมเงินได้อย่างสม่ำเสมอและได้รับผลตอบแทนที่ดีกว่าเงินฝากทั่วไป
ตัวอย่างเช่น หากต้องการซื้อบ้านราคา 2,000,000 บาท และต้องมีเงินดาวน์ 20% คือ 400,000 บาท ถ้าวางแผนซื้อในอีก 2 ปี คุณจะต้องออมเดือนละประมาณ 16,700 บาท

เลือกโครงการที่ให้ผ่อนดาวน์

หลายโครงการบ้านจัดสรรหรือคอนโดมิเนียมมีนโยบายให้ผู้ซื้อผ่อนดาวน์กับโครงการก่อนได้ โดยเฉพาะโครงการที่อยู่ระหว่างการก่อสร้าง นอกจากนี้ การจองซื้อตั้งแต่เริ่มโครงการมักได้ราคาที่ถูกกว่าตอนบ้านสร้างเสร็จ
อย่างไรก็ตาม ควรศึกษาเงื่อนไขให้ละเอียด เพราะหากคุณไม่สามารถปฏิบัติตามเงื่อนไขได้ เช่น กู้ไม่ผ่าน อาจทำให้สูญเสียเงินดาวน์ที่จ่ายไปแล้ว

พิจารณาโครงการที่มีโปรโมชั่นพิเศษ

บางช่วงเวลา โครงการบ้านหรือธนาคารอาจมีโปรโมชั่นพิเศษ เช่น ดาวน์ 0% ฟรีค่าใช้จ่ายวันโอน หรือฟรีเฟอร์นิเจอร์ ซึ่งจะช่วยลดภาระค่าใช้จ่ายในการซื้อบ้านได้

หาผู้กู้ร่วม

หากคุณมีสมาชิกในครอบครัวที่มีรายได้มั่นคงและเครดิตดี การหาผู้กู้ร่วมจะช่วยเพิ่มโอกาสในการอนุมัติสินเชื่อและอาจได้วงเงินกู้มากขึ้น
Article Image

จะคำนวณค่าใช้จ่ายในการผ่อนบ้านอย่างไรให้ถูกต้อง?

การคำนวณค่าใช้จ่ายในการผ่อนบ้านอย่างถูกต้องจะช่วยให้คุณเห็นภาพรวมทางการเงินและวางแผนได้ดียิ่งขึ้น โดยทั่วไปการผ่อนบ้านจะใช้วิธีคิดดอกเบี้ยแบบลดต้นลดดอก (Effective Rate) ซึ่งแตกต่างจากการผ่อนสินค้าทั่วไป

วิธีคำนวณแบบง่ายๆ มีดังนี้:

สูตรที่ 1 คำนวณดอกเบี้ยในแต่ละงวด:
• ดอกเบี้ยที่ต้องจ่ายในงวด = (เงินต้นคงเหลือในงวดนั้น x อัตราดอกเบี้ยต่อปี x จำนวนวันในงวด) ÷ 365
สูตรที่ 2 คำนวณเงินต้นที่ตัดในแต่ละงวด:
• เงินต้นที่ตัดในงวด = ค่างวด – ดอกเบี้ยที่ต้องจ่ายในงวดนั้น
สูตรที่ 3 คำนวณเงินต้นคงเหลือ:
• เงินต้นคงเหลือ = วงเงินกู้เริ่มต้น – เงินต้นที่ตัดในงวดนั้น

ตัวอย่างการคำนวณ:

สมมติว่าคุณกู้ซื้อบ้าน 2,500,000 บาท ดอกเบี้ย 4% ต่อปี ระยะเวลา 30 ปี ค่างวดเดือนละ 11,935 บาท
• ดอกเบี้ยในงวดแรก = (2,500,000 x 0.04 x 31) ÷ 365 = 8,219.18 บาท • เงินต้นที่ตัดในงวดแรก = 11,935 – 8,219.18 = 3,715.82 บาท • เงินต้นคงเหลือ = 2,500,000 – 3,715.82 = 2,496,284.18 บาท
จะเห็นได้ว่าในช่วงแรกของการผ่อน เงินส่วนใหญ่จะถูกหักเป็นดอกเบี้ย และจะค่อยๆ ลดลงเมื่อเงินต้นลดลง
หากไม่อยากคำนวณเอง ปัจจุบันมีเครื่องมือคำนวณสินเชื่อบ้านออนไลน์ให้ใช้ฟรีบนเว็บไซต์ของธนาคารและเว็บไซต์ด้านอสังหาริมทรัพย์ต่างๆ เพียงใส่ข้อมูลที่ต้องการ เช่น วงเงินกู้ อัตราดอกเบี้ย และระยะเวลาผ่อน เครื่องคำนวณจะแสดงยอดผ่อนต่อเดือนและตารางการผ่อนชำระทั้งหมดให้คุณ

สรุป

การยื่นกู้ซื้อบ้านให้ผ่านฉลุยไม่ใช่เรื่องยากเกินไป หากคุณมีการวางแผนที่ดีและเตรียมความพร้อมอย่างรอบคอบ ตั้งแต่การประเมินความสามารถทางการเงินของตนเอง การเลือกธนาคารที่เหมาะสม การเตรียมเอกสารให้ครบถ้วน การสร้างประวัติทางการเงินที่ดี การเตรียมเงินดาวน์ให้พร้อม และการคำนวณค่าใช้จ่ายอย่างถูกต้อง
การซื้อบ้านเป็นการลงทุนระยะยาวที่ต้องใช้ความรอบคอบ อย่าเร่งรีบตัดสินใจเพียงเพราะอยากมีบ้านเร็วๆ ควรศึกษาข้อมูลให้ละเอียดและปรึกษาผู้เชี่ยวชาญเพื่อให้การตัดสินใจซื้อบ้านเป็นไปอย่างรอบคอบและเหมาะสมกับสถานะทางการเงินของคุณมากที่สุด ด้วยการเตรียมตัวที่ดีและใช้เทคนิคที่แนะนำไว้ในบทความนี้ คุณจะมีโอกาสยื่นกู้ซื้อบ้านผ่านได้ง่ายขึ้นและกลายเป็นเจ้าของบ้านในฝันได้เร็วยิ่งขึ้น
#สาระ #การเงิน #กู้ซื้อบ้าน #สินเชื่อบ้าน #ยื่นกู้บ้าน #เทคนิคกู้บ้าน #ดอกเบี้ยบ้าน #เงินดาวน์บ้าน #วางแผนการเงิน
หัวข้อที่เกี่ยวข้อง:
#การเงิน
#เทคนิคกู้บ้าน
#กู้ซื้อบ้าน
#Mehome
#เงินดาวน์บ้าน
#ยื่นกู้บ้าน
#มีบ้านต้องมีโฮม
#ดอกเบี้ยบ้าน
#สาระ
#สินเชื่อบ้าน
#วางแผนการเงิน

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

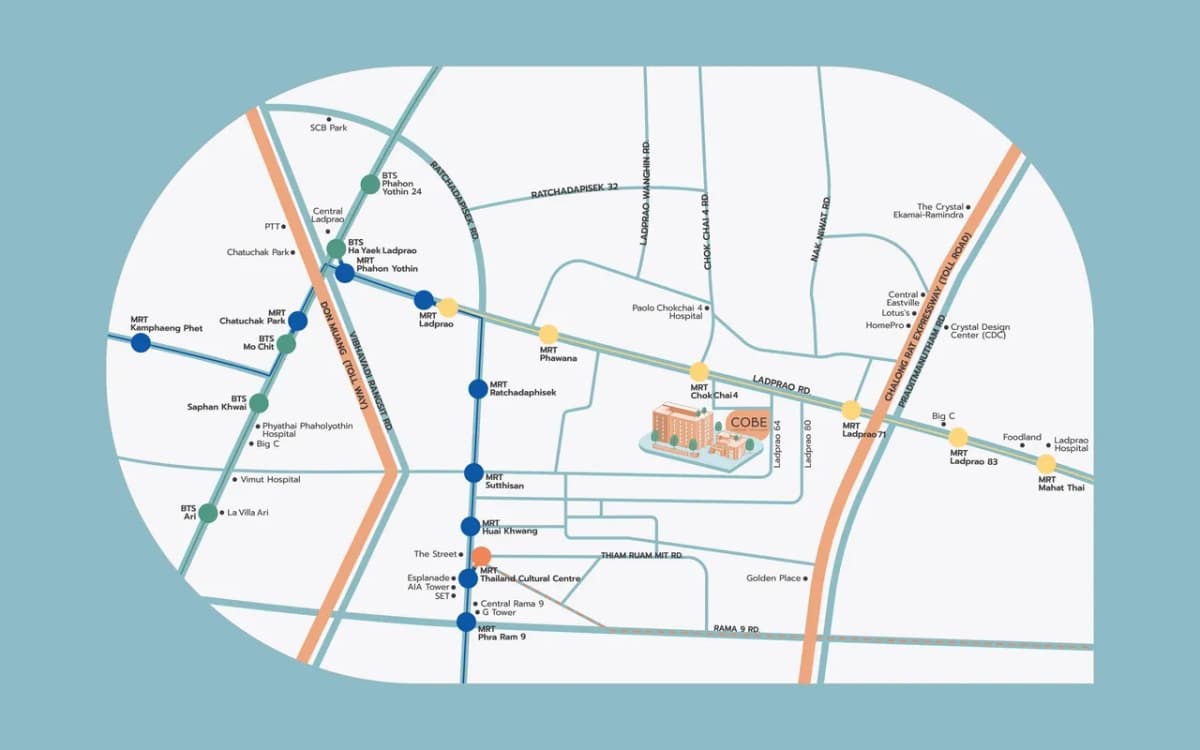
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
ทำไมธนาคารไม่อนุมัติสินเชื่อบ้าน? พร้อมเคล็ดลับยื่นกู้ให้ผ่านฉลุย
ทั่วไป

ทำไมธนาคารไม่อนุมัติสินเชื่อบ้าน? พร้อมเคล็ดลับยื่นกู้ให้ผ่านฉลุย

การมีบ้านสักหลังเป็นของตัวเองถือเป็นความฝันของคนจำนวนมาก แต่ในความเป็นจริง การจะได้บ้านมาครอบครองนั้นไม่ใช่เรื่องง่าย โดยเฉพาะเมื่อต้องพึ่งพาสินเชื่อจากธนาคาร หลายคนต้องพบกับความผิดหวังเมื่อการยื่นขอสินเชื่อไม่ผ่านการอนุมัติ บทความนี้จะอธิบายถึงสาเหตุหลักที่ทำให้ธนาคารปฏิเสธการให้สินเชื่อบ้าน พร้อมแนะนำวิธีการเตรียมตัวและเทคนิคสำคัญในการยื่นขอสินเชื่อให้ผ่านการพิจารณา ทำไมธนาคารถึงไม่อนุมัติสินเชื่อบ้านให้คุณ? การที่ธนาคารปฏิเสธการอนุมัติสินเชื่อบ้านนั้นมีสาเหตุหลายประการ การเข้าใจถึงสาเหตุเหล่านี้จะช่วยให้คุณสามารถเตรียมตัวและแก้ไขปัญหาได้อย่างตรงจุด ประวัติเครดิตมีปัญหาหรือคะแนนเครดิตต่ำเกินไป ประวัติเครดิตเป็นปัจจัยสำคัญอันดับต้นๆ ที่ธนาคารนำมาพิจารณาเมื่อคุณยื่นขอสินเชื่อ บริษัทข้อมูลเครดิตแห่งชาติ (National Credit Bureau) จะเก็บข้อมูลและประวัติการชำระสินเชื่อของคุณไว้ทั้งหมด หากคุณมีประวัติการชำระเงินล่าช้าเกิน 30 วัน มีการค้างชำระหนี้ หรือมีภาระหนี้เกินตัว ข้อมูลเหล่านี้จะถูกบันทึกไว้และส่งผลต่อคะแนนเครดิตของคุณ คะแนนเครดิต (Credit Scoring) เป็นตัวเลขที่บ่งบอกถึงความน่าเชื่อถือทางการเงินของคุณ โดยมีการจัดระดับความเสี่ยงตั้งแต่ AA (ดีมาก) ถึง HH (แย่มาก) ซึ่งธนาคารจะใช้คะแนนนี้ประกอบการพิจารณาว่าคุณมีความเสี่ยงในการผิดนัดชำระหนี้มากน้อยเพียงใด หากคะแนนเครดิตของคุณไม่เพียงพอ โอกาสที่จะได้รับการอนุมัติสินเชื่อก็จะลดลงอย่างมาก รายได้ไม่แน่นอนหรือไม่เพียงพอ รายได้เป็นอีกปัจจัยสำคัญที่ธนาคารใช้พิจารณา โดยเฉพาะความสม่ำเสมอและความเพียงพอของรายได้ คนที่ประกอบอาชีพอิสระหรือฟรีแลนซ์มักจะพบอุปสรรคในการขอสินเชื่อมากกว่าคนที่ทำงานประจำ เนื่องจากรายได้ไม่แน่นอนและยากต่อการพิสูจน์ นอกจากนี้ หากรายได้ของคุณเมื่อเทียบกับราคาบ้านที่ต้องการซื้อแล้วไม่เพียงพอ ธนาคารอาจปฏิเสธการให้สินเชื่อ โดยทั่วไปธนาคารมักกำหนดให้ค่าผ่อนชำระต่อเดือนไม่ควรเกิน 30-40% ของรายได้ต่อเดือน หากคุณขอวงเงินสูงเกินกว่าที่รายได้จะรองรับได้ ธนาคารก็จะไม่อนุมัติ มีภาระหนี้สินมากเกินไป หากคุณมีภาระหนี้สินอื่นๆ อยู่แล้ว เช่น ผ่อนรถยนต์ [...]

2 นาที
จะเตรียมตัวอย่างไรให้ได้รับการอนุมัติสินเชื่อบ้านวงเงินสูง? 8 เทคนิคที่คุณต้องรู้ก่อนยื่นกู้
ทั่วไป

จะเตรียมตัวอย่างไรให้ได้รับการอนุมัติสินเชื่อบ้านวงเงินสูง? 8 เทคนิคที่คุณต้องรู้ก่อนยื่นกู้

การเป็นเจ้าของบ้านเป็นความฝันของใครหลายคน แต่การเตรียมตัวเพื่อยื่นกู้สินเชื่อบ้านเป็นเรื่องที่ต้องวางแผนอย่างรอบคอบ ไม่ใช่แค่เลือกบ้านที่ชอบและยื่นเรื่องขอกู้เท่านั้น บทความนี้รวบรวมเทคนิคสำคัญในการเตรียมตัวก่อนยื่นกู้ พร้อมวิธีคำนวณวงเงินกู้ที่เหมาะสมกับรายได้ของคุณ เพื่อให้ได้รับการอนุมัติสินเชื่อบ้านอย่างราบรื่นและได้วงเงินสูงตามที่ต้องการ รู้ก่อนกู้: วิธีคำนวณวงเงินสินเชื่อบ้านที่เหมาะกับคุณ การประเมินความสามารถในการกู้ซื้อบ้านด้วยตัวเองเป็นขั้นตอนแรกที่สำคัญ ก่อนที่จะไปติดต่อสถาบันการเงิน ซึ่งช่วยให้คุณวางแผนการเงินได้เหมาะสมและเลือกบ้านที่อยู่ในงบประมาณของตัวเอง มาดูวิธีคำนวณวงเงินกู้กันดังนี้ ขั้นตอนที่ 1: ประเมินรายได้ของตัวเอง รายได้เป็นปัจจัยหลักที่สถาบันการเงินใช้ในการพิจารณาวงเงินกู้สูงสุดที่คุณสามารถขอได้ โดยทั่วไปแล้ว สถาบันการเงินมักกำหนดให้ภาระผ่อนชำระต่อเดือนไม่ควรเกิน 40% ของรายได้สุทธิ ตัวอย่างการคำนวณ: หากคุณมีรายได้ 30,000 บาทต่อเดือน ค่างวดผ่อนบ้านสูงสุดที่คุณสามารถรับภาระได้คือ 30,000 × 40% = 12,000 บาทต่อเดือน ขั้นตอนที่ 2: นำภาระหนี้สินมาหักออก หากคุณมีภาระหนี้อื่นๆ อยู่แล้ว เช่น ผ่อนรถหรือผ่อนสินค้าต่างๆ สถาบันการเงินจะนำภาระหนี้เหล่านี้มาหักออกจากรายได้ เพื่อประเมินความสามารถในการผ่อนชำระที่แท้จริง ตัวอย่างการคำนวณ: รายได้ 30,000 บาทต่อเดือน มีภาระผ่อนรถ 6,000 บาทต่อเดือน รายได้สุทธิหลังหักภาระหนี้ = 30,000 – 6,000 = 24,000 บาท [...]

3 นาที
อาชีพฟรีแลนซ์กู้บ้านได้จริงหรือ? เทคนิคยื่นกู้ให้ผ่านง่ายในปี 2025
ทั่วไป

อาชีพฟรีแลนซ์กู้บ้านได้จริงหรือ? เทคนิคยื่นกู้ให้ผ่านง่ายในปี 2025

การเป็นฟรีแลนซ์ให้อิสระในการทำงานและการใช้ชีวิต แต่เมื่อถึงเวลาต้องการมีบ้านเป็นของตัวเอง หลายคนกลับกังวลว่าการไม่มีรายได้ประจำแน่นอนจะเป็นอุปสรรคในการกู้ซื้อบ้าน ความจริงแล้ว อาชีพอิสระสามารถกู้บ้านได้ แต่ต้องเตรียมตัวและวางแผนให้รอบคอบมากกว่าพนักงานประจำทั่วไป บทความนี้จะแนะนำเทคนิคสำคัญที่จะช่วยให้คนทำอาชีพอิสระกู้ซื้อบ้านได้ง่ายขึ้นในปี 2025 เหตุใดคนส่วนใหญ่ถึงถูกปฏิเสธการกู้บ้าน? การที่ธนาคารปฏิเสธการยื่นกู้บ้านไม่ได้เกิดขึ้นโดยไม่มีเหตุผล มีปัจจัยหลายประการที่ทำให้ผู้กู้ไม่ผ่านการพิจารณา เช่น รายได้ไม่เพียงพอเมื่อเทียบกับราคาบ้าน มีภาระหนี้สินเดิมสูงเกินไป ประวัติทางการเงินไม่ดี เอกสารไม่ครบถ้วน หรือเลือกธนาคารที่ไม่เหมาะสมกับสถานะทางการเงินของตนเอง นอกจากนี้ อีกสาเหตุสำคัญคือการขาดการวางแผนทางการเงินที่ดี ทำให้ไม่มีเงินดาวน์เพียงพอ โดยทั่วไปธนาคารจะให้สินเชื่อประมาณ 80-90% ของราคาบ้าน ดังนั้นผู้กู้จะต้องมีเงินดาวน์อย่างน้อย 10-20% ของราคาบ้าน ซึ่งหลายคนมักมองข้ามจุดนี้ เอกสารสำคัญที่ฟรีแลนซ์ต้องเตรียมให้พร้อม การเตรียมเอกสารที่ครบถ้วนและถูกต้องเป็นปัจจัยสำคัญที่ช่วยให้อาชีพอิสระมีโอกาสได้รับการอนุมัติสินเชื่อบ้านมากขึ้น เอกสารสำคัญที่ควรเตรียมให้พร้อม ได้แก่: เอกสารพื้นฐาน สำเนาบัตรประชาชนและทะเบียนบ้านของผู้กู้ เอกสารการเปลี่ยนชื่อ-นามสกุล ทะเบียนสมรส หรือใบหย่า (ถ้ามี) เอกสารเกี่ยวกับทรัพย์สินที่จะซื้อ เช่น สัญญาจอง หรือสำเนาโฉนดที่ดิน เอกสารทางการเงิน สำเนาสมุดบัญชีเงินฝากหรือรายการเดินบัญชี (Statement) ย้อนหลัง 6-12 เดือน หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) ย้อนหลังอย่างน้อย 6 เดือน [...]

2 นาที
อัตราดอกเบี้ยบ้านปี 2568 เป็นอย่างไร? เปรียบเทียบสินเชื่อบ้านแต่ละธนาคารที่คุณต้องรู้
ทั่วไป

อัตราดอกเบี้ยบ้านปี 2568 เป็นอย่างไร? เปรียบเทียบสินเชื่อบ้านแต่ละธนาคารที่คุณต้องรู้

การตัดสินใจซื้อบ้านหรือคอนโดเป็นเรื่องใหญ่ที่ต้องวางแผนอย่างรอบคอบ โดยเฉพาะเรื่องการเลือกสินเชื่อที่ให้อัตราดอกเบี้ยที่เหมาะสมกับความสามารถในการผ่อนชำระของเรา บทความนี้จะพาคุณไปรู้จักกับอัตราดอกเบี้ยบ้านล่าสุดในปี 2568 พร้อมเปรียบเทียบสินเชื่อจากธนาคารต่างๆ ตลอดจนเคล็ดลับเลือกสินเชื่อบ้านให้ได้ดอกเบี้ยต่ำ เพื่อให้คุณสามารถวางแผนการเงินในการซื้อที่อยู่อาศัยได้อย่างมีประสิทธิภาพ อัตราดอกเบี้ยบ้านปี 2568 แต่ละธนาคารแตกต่างกันอย่างไร? ในปี 2568 ธนาคารแต่ละแห่งมีการนำเสนออัตราดอกเบี้ยสินเชื่อบ้านที่แตกต่างกัน ทั้งในแง่ของอัตราดอกเบี้ย วงเงินกู้สูงสุด และระยะเวลาในการผ่อนชำระ ซึ่งผู้กู้จำเป็นต้องศึกษารายละเอียดให้ครบถ้วนก่อนตัดสินใจ มาดูอัตราดอกเบี้ยล่าสุดของแต่ละธนาคารกัน: ตารางเปรียบเทียบอัตราดอกเบี้ยบ้านปี 2568 (อัปเดต 3 มีนาคม 2568) จากตารางจะเห็นว่า ธนาคารกรุงศรีอยุธยาเสนออัตราดอกเบี้ยขั้นต่ำในช่วง 3 ปีแรกที่ต่ำที่สุดที่ 3.10% ขณะที่ธนาคารออมสินให้วงเงินกู้สูงสุดถึง 110% และธนาคารอาคารสงเคราะห์กับธนาคารกรุงไทยให้ระยะเวลาผ่อนนานที่สุดถึง 40 ปี สิ่งสำคัญที่ควรทราบคือ อัตราดอกเบี้ยเหล่านี้อาจมีการเปลี่ยนแปลงตามสภาวะเศรษฐกิจและนโยบายของแต่ละธนาคาร รวมถึงปัจจัยอื่นๆ เช่น คุณสมบัติของผู้กู้ ระยะเวลากู้ยืม และประเภทของสินเชื่อ ดังนั้นควรตรวจสอบข้อมูลล่าสุดจากธนาคารโดยตรงก่อนตัดสินใจ วิธีเลือกสินเชื่อบ้านให้ตรงกับความต้องการทำอย่างไร? การเลือกสินเชื่อบ้านที่เหมาะสมนั้นขึ้นอยู่กับความต้องการและสถานะทางการเงินของแต่ละบุคคล มาดูรายละเอียดสินเชื่อจากธนาคารต่างๆ เพื่อเป็นข้อมูลประกอบการตัดสินใจ: ธนาคารอาคารสงเคราะห์ (ธอส.) ธอส. มีสินเชื่อเพื่อที่อยู่อาศัยปี 2568 ที่เสนออัตราดอกเบี้ยคงที่ในปีแรกที่ 3.20% ต่อปี และปรับเป็น [...]

2 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
คอร์สฮวงจุ้ย
Homeday AgentHomeday Agent