Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

อัตราดอกเบี้ยบ้านปี 2568 เป็นอย่างไร? เปรียบเทียบสินเชื่อบ้านแต่ละธนาคารที่คุณต้องรู้

Homeday
17 เมษายน 2568
2 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 17/4/2568

อัตราดอกเบี้ยบ้านปี 2568 เป็นอย่างไร? เปรียบเทียบสินเชื่อบ้านแต่ละธนาคารที่คุณต้องรู้

บทความที่เกี่ยวข้อง

โครงการแนะนำ

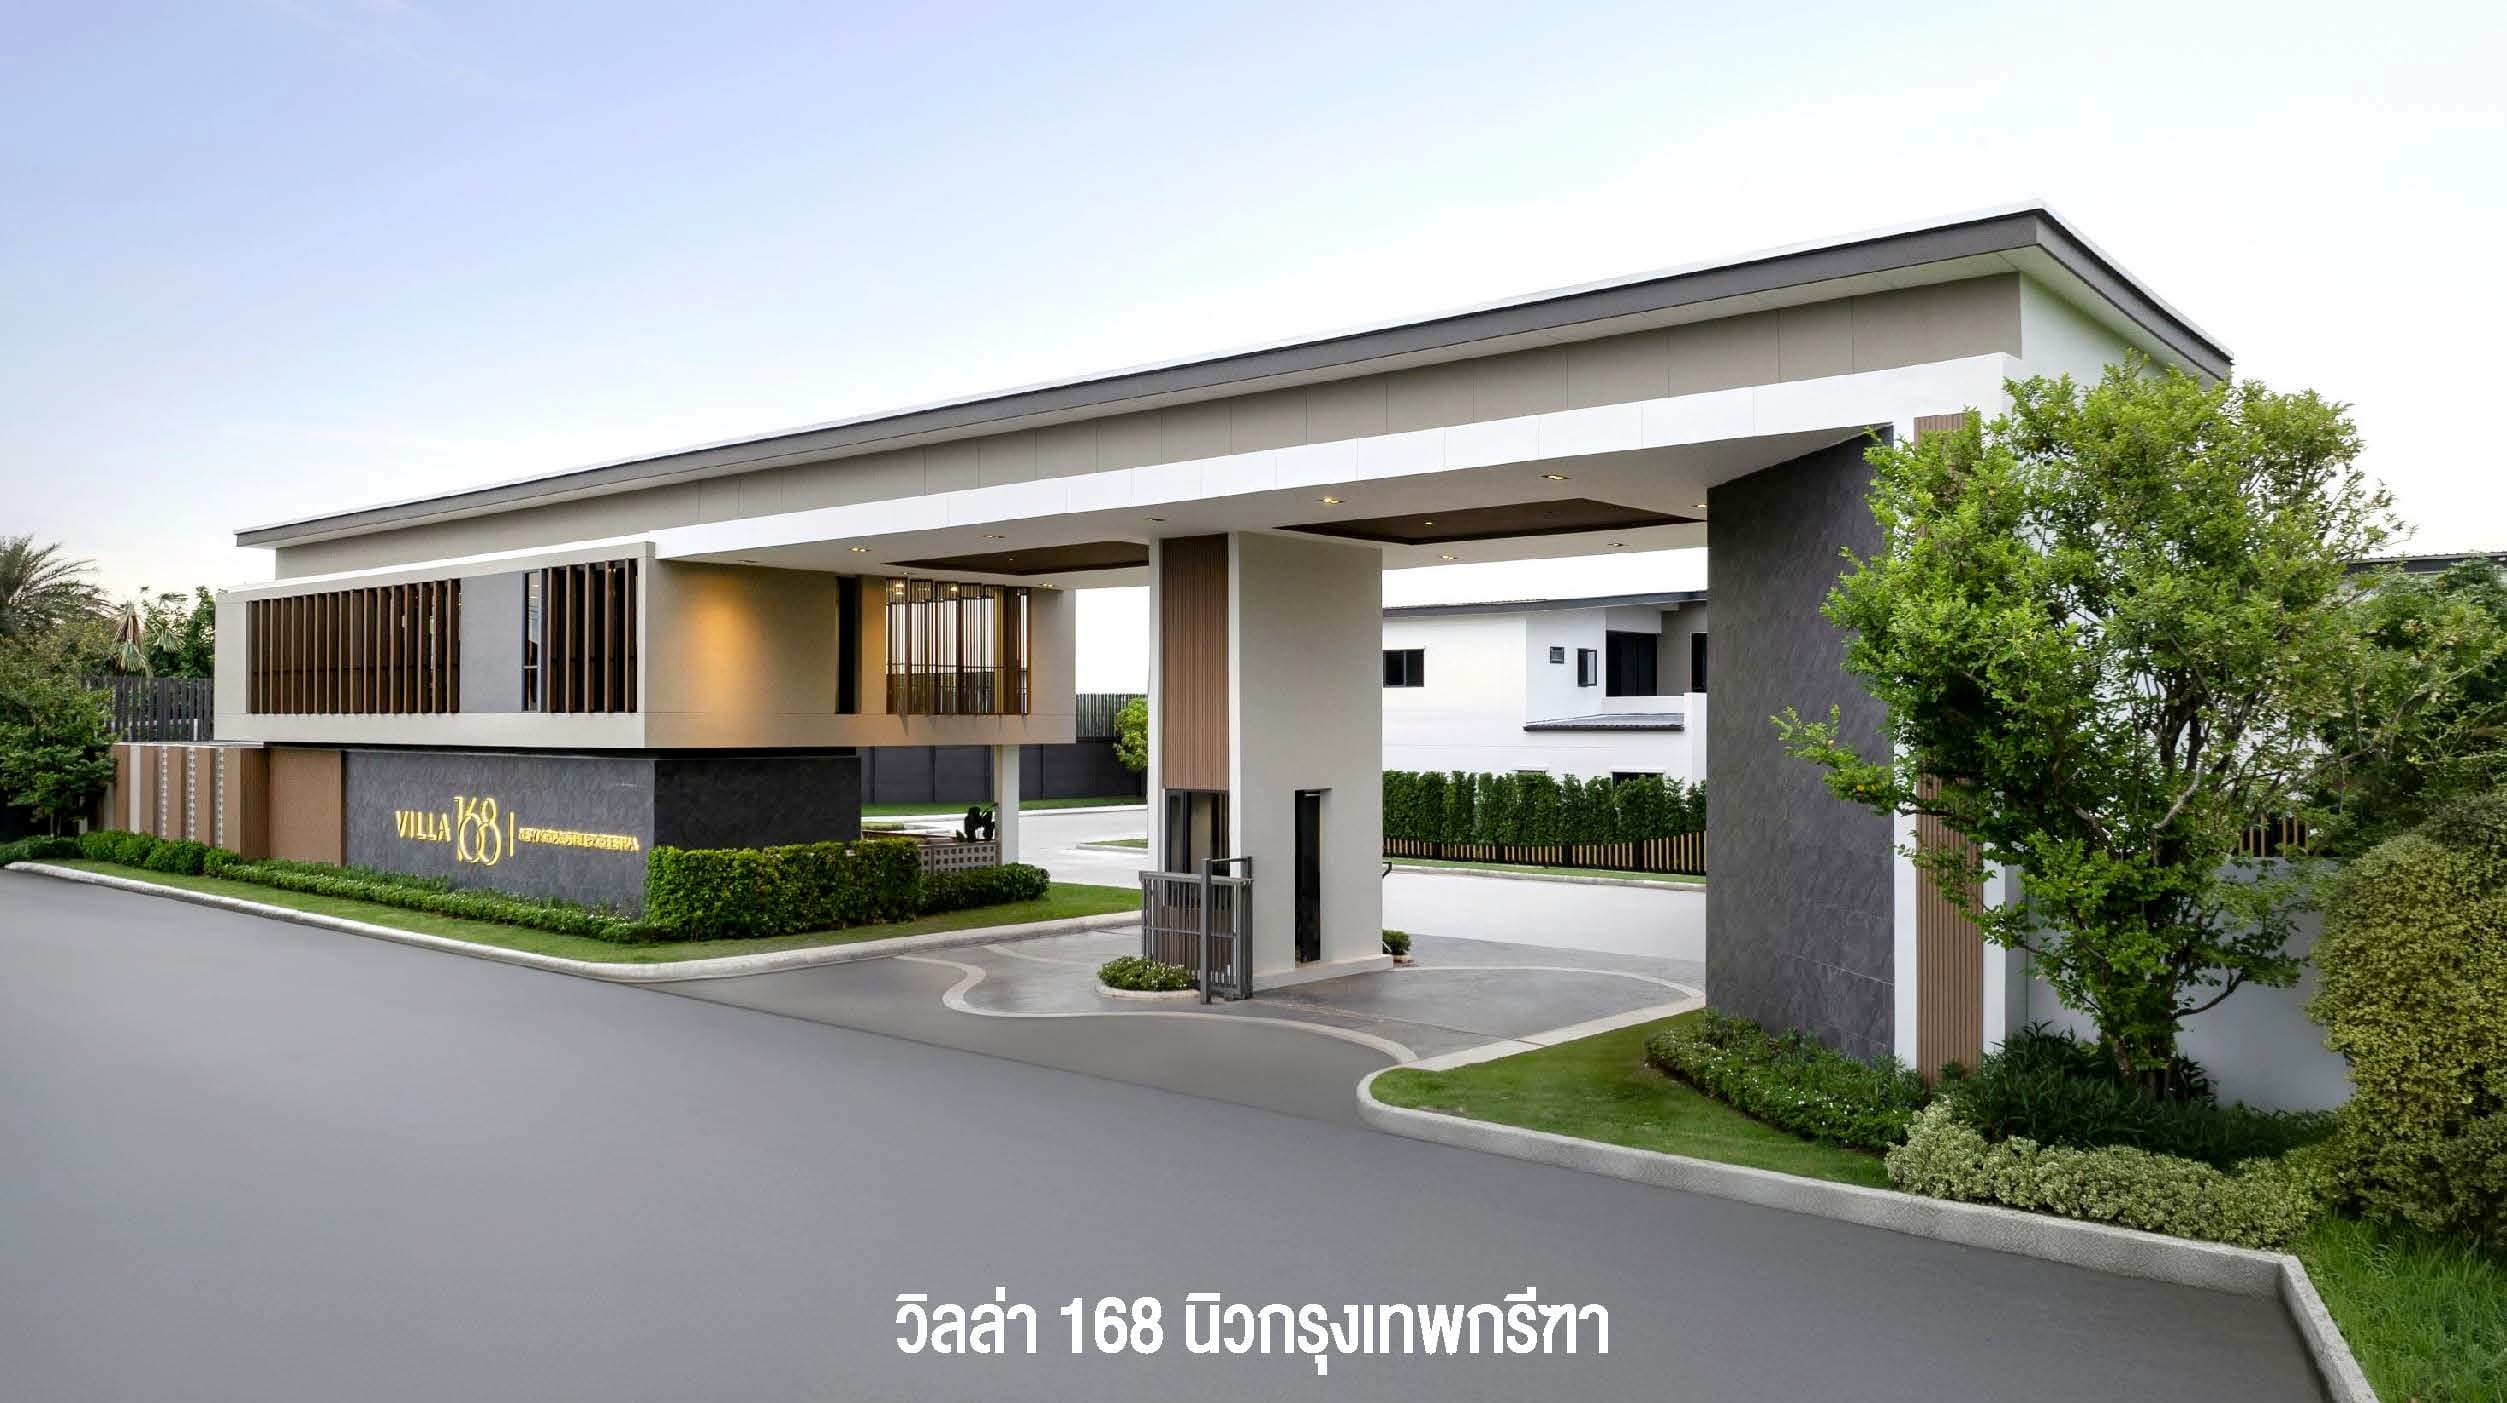
วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)
บ้านเดี่ยว
โครงการใหม่

วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)

แอล.พี.เอ็น.ดีเวลลอปเมนท์
เขตลาดกระบัง, กรุงเทพมหานคร

บ้านเดี่ยว 2 ชั้น จำนวน 91 หลัง บนถนนพัฒนาชนบท 4 แขวงคลองสองต้นนุ่น เขตลาดกระบัง กรุงเทพฯ โครงการเน้นความเป็นส่วนตัว มีแบบบ้าน 6 แบบ พื้นที่ใช้สอย 251-408 ตร.ม. 3-4 ห้องนอน 3-6 ห้องน้ำ และที่จอดรถ 2-4 คัน ส่วนกลางประกอบด้วยคลับเฮ้าส์ ห้องออกกำลังกาย สระว่ายน้ำ พื้นที่พักผ่อน สวนส่วนกลาง สนามเด็กเล่น และระบบรักษาความปลอดภัย 24 ชั่วโมง พร้อมระบบอ่านป้ายทะเบียนและกล้อง CCTV เดินทางเชื่อมมอเตอร์เวย์ ถนนวงแหวนกาญจนาฯ และสนามบินสุวรรณภูมิได้สะดวก

เริ่ม 11,990,000 บาท
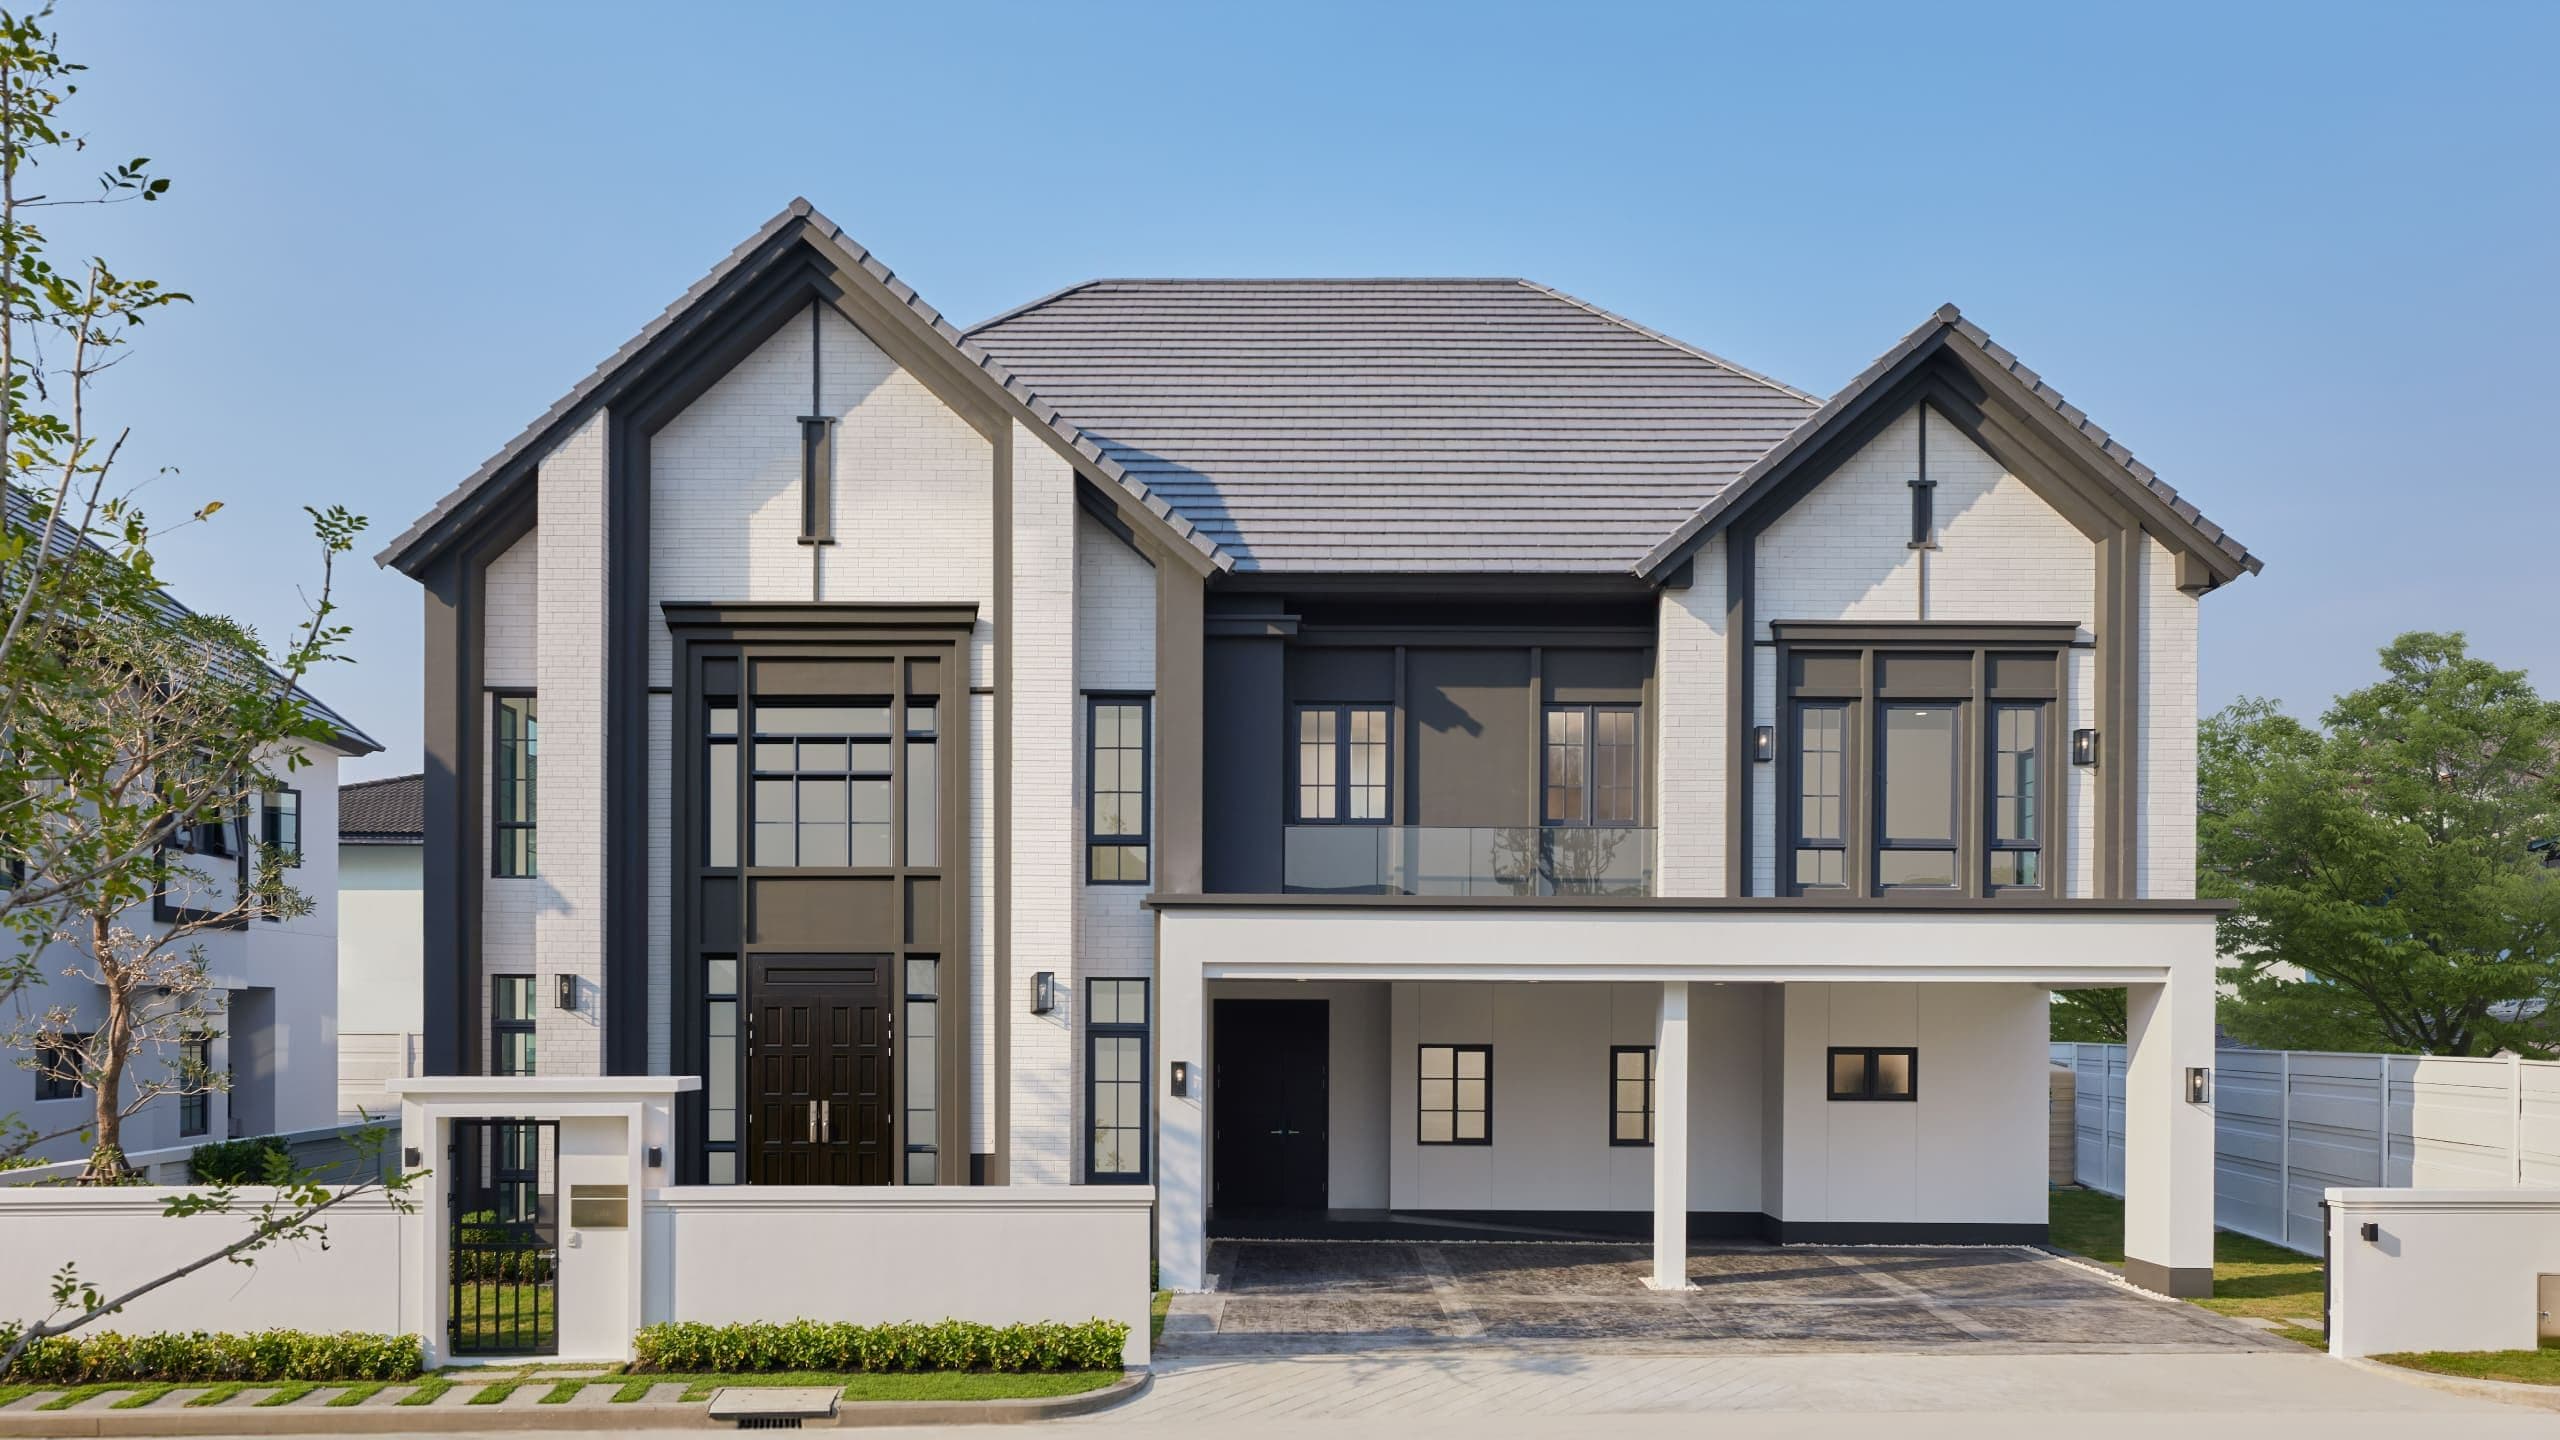
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
มหกรรมบ้านและคอนโด
การตัดสินใจซื้อบ้านหรือคอนโดเป็นเรื่องใหญ่ที่ต้องวางแผนอย่างรอบคอบ โดยเฉพาะเรื่องการเลือกสินเชื่อที่ให้อัตราดอกเบี้ยที่เหมาะสมกับความสามารถในการผ่อนชำระของเรา บทความนี้จะพาคุณไปรู้จักกับอัตราดอกเบี้ยบ้านล่าสุดในปี 2568 พร้อมเปรียบเทียบสินเชื่อจากธนาคารต่างๆ ตลอดจนเคล็ดลับเลือกสินเชื่อบ้านให้ได้ดอกเบี้ยต่ำ เพื่อให้คุณสามารถวางแผนการเงินในการซื้อที่อยู่อาศัยได้อย่างมีประสิทธิภาพ
Article Image

อัตราดอกเบี้ยบ้านปี 2568 แต่ละธนาคารแตกต่างกันอย่างไร?

ในปี 2568 ธนาคารแต่ละแห่งมีการนำเสนออัตราดอกเบี้ยสินเชื่อบ้านที่แตกต่างกัน ทั้งในแง่ของอัตราดอกเบี้ย วงเงินกู้สูงสุด และระยะเวลาในการผ่อนชำระ ซึ่งผู้กู้จำเป็นต้องศึกษารายละเอียดให้ครบถ้วนก่อนตัดสินใจ มาดูอัตราดอกเบี้ยล่าสุดของแต่ละธนาคารกัน:

ตารางเปรียบเทียบอัตราดอกเบี้ยบ้านปี 2568 (อัปเดต 3 มีนาคม 2568)

Article Image
จากตารางจะเห็นว่า ธนาคารกรุงศรีอยุธยาเสนออัตราดอกเบี้ยขั้นต่ำในช่วง 3 ปีแรกที่ต่ำที่สุดที่ 3.10% ขณะที่ธนาคารออมสินให้วงเงินกู้สูงสุดถึง 110% และธนาคารอาคารสงเคราะห์กับธนาคารกรุงไทยให้ระยะเวลาผ่อนนานที่สุดถึง 40 ปี
สิ่งสำคัญที่ควรทราบคือ อัตราดอกเบี้ยเหล่านี้อาจมีการเปลี่ยนแปลงตามสภาวะเศรษฐกิจและนโยบายของแต่ละธนาคาร รวมถึงปัจจัยอื่นๆ เช่น คุณสมบัติของผู้กู้ ระยะเวลากู้ยืม และประเภทของสินเชื่อ ดังนั้นควรตรวจสอบข้อมูลล่าสุดจากธนาคารโดยตรงก่อนตัดสินใจ

วิธีเลือกสินเชื่อบ้านให้ตรงกับความต้องการทำอย่างไร?

การเลือกสินเชื่อบ้านที่เหมาะสมนั้นขึ้นอยู่กับความต้องการและสถานะทางการเงินของแต่ละบุคคล มาดูรายละเอียดสินเชื่อจากธนาคารต่างๆ เพื่อเป็นข้อมูลประกอบการตัดสินใจ:

ธนาคารอาคารสงเคราะห์ (ธอส.)

ธอส. มีสินเชื่อเพื่อที่อยู่อาศัยปี 2568 ที่เสนออัตราดอกเบี้ยคงที่ในปีแรกที่ 3.20% ต่อปี และปรับเป็น MRR-0.50% ต่อปีตั้งแต่ปีที่ 4 ถึงตลอดอายุสัญญา หากคุณกู้ 1 ล้านบาท คุณจะผ่อนเพียง 3,300 บาทในปีแรก โดยสามารถยื่นกู้ได้จนถึง 31 มีนาคม 2568 และทำนิติกรรมได้ถึง 30 เมษายน 2568

ธนาคารออมสิน

ธนาคารออมสินมีผลิตภัณฑ์ GSB Green Home Loan ที่มีอัตราดอกเบี้ยเฉลี่ย 3 ปีแรกที่ 4.795% ต่อปี และปรับเป็น MRR-0.750% ต่อปีตั้งแต่ปีที่ 4 คุณสามารถกู้ได้นานถึง 40 ปี แต่เมื่อรวมอายุของผู้กู้กับระยะเวลาการผ่อนต้องไม่เกิน 70 ปี นอกจากนี้ยังสามารถกู้ได้สูงสุดถึง 110% ของราคาซื้อขายหรือราคาประเมินหลักทรัพย์

ธนาคารกรุงศรีอยุธยา

สินเชื่อบ้านกรุงศรีมีอัตราดอกเบี้ยคงที่ในปีแรกเพียง 1.99% และให้ระยะเวลาผ่อนสูงสุด 30 ปี (ทั้งนี้ระยะเวลาผ่อนรวมกับอายุผู้กู้ต้องไม่เกิน 65 ปี) พิเศษสำหรับผู้ที่รับเงินเดือนผ่านธนาคารกรุงศรี จะได้รับส่วนลดดอกเบี้ยปีแรกอีก 0.25% สำหรับบ้านใหม่สามารถกู้ได้สูงสุด 110% ของราคาประเมิน ส่วนบ้านมือสองกู้ได้สูงสุด 90% ของราคาประเมิน

ธนาคารทหารไทยธนชาต

ธนาคารทหารไทยธนชาตมีสินเชื่อบ้านใหม่และบ้านมือสองที่มีอัตราดอกเบี้ยพิเศษคงที่ในช่วง 3 ปีแรกที่ 3.30% ต่อปี พร้อมยกเว้นค่าประเมินหลักทรัพย์และค่าเบี้ยประกันอัคคีภัย สามารถยื่นกู้ได้ทั้งแบบกู้คนเดียวและกู้ร่วม โดยมีระยะเวลาผ่อนสูงสุด 35 ปี (เมื่อรวมกับอายุผู้กู้ต้องไม่เกิน 65 ปี) วงเงินกู้สูงสุดไม่เกิน 50 ล้านบาท หรือ 100% ของราคาซื้อขายหรือราคาประเมิน
Article Image

วิธีคำนวณดอกเบี้ยสินเชื่อบ้านทำได้อย่างไร?

การคำนวณดอกเบี้ยสินเชื่อบ้านเป็นสิ่งสำคัญที่จะช่วยให้คุณวางแผนการเงินได้อย่างมีประสิทธิภาพ โดยทั่วไปอัตราดอกเบี้ยบ้านในช่วง 3 ปีแรกมักจะเป็นอัตราดอกเบี้ยแบบคงที่ และหลังจากนั้นจะปรับเป็นอัตราดอกเบี้ยแบบลอยตัว
สูตรคำนวณค่างวดอย่างง่ายคือ:ค่างวด = (วงเงินกู้ + (วงเงินกู้ × อัตราดอกเบี้ย × จำนวนปีที่กู้)) ÷ จำนวนเดือนการผ่อน

ตัวอย่างการคำนวณ

สมมติว่าคุณต้องการกู้ซื้อบ้านมูลค่า 3,000,000 บาท ระยะเวลาผ่อน 30 ปี โดยธนาคารเสนออัตราดอกเบี้ยคงที่ 3.0% ต่อปีในช่วง 3 ปีแรก และหลังจากนั้นเปลี่ยนเป็นอัตราดอกเบี้ยลอยตัว MRR+1.5% (สมมติว่า MRR อยู่ที่ 3.5% ทำให้อัตราดอกเบี้ยหลังปีที่ 3 เท่ากับ 5.0%)
ค่างวดในปีที่ 1-3:(3,000,000 + (3,000,000 × 3.0% × 30)) ÷ 360 = 15,833 บาท
ค่างวดตั้งแต่ปีที่ 4 เป็นต้นไป:(3,000,000 + (3,000,000 × 5.0% × 30)) ÷ 360 = 20,833 บาท
การคำนวณนี้เป็นเพียงการประมาณการอย่างง่าย แต่จะช่วยให้คุณเห็นภาพคร่าวๆ ของภาระการผ่อนชำระในแต่ละเดือน ซึ่งจะเป็นประโยชน์ในการวางแผนการเงินระยะยาว
Article Image

เคล็ดลับการกู้ซื้อบ้านอย่างไรให้ได้ดอกเบี้ยต่ำที่สุด?

การเลือกสินเชื่อบ้านที่มีอัตราดอกเบี้ยต่ำจะช่วยประหยัดค่าใช้จ่ายในระยะยาวได้อย่างมาก นี่คือ 5 เคล็ดลับที่จะช่วยให้คุณได้ดอกเบี้ยบ้านที่ต่ำกว่า:

1. เลือกสินเชื่อจากโครงการบ้านโดยตรง

หากคุณกำลังซื้อบ้านใหม่ การติดต่อผ่านโครงการโดยตรงอาจทำให้คุณได้รับข้อเสนอดอกเบี้ยพิเศษที่ต่ำกว่าการยื่นกู้ด้วยตัวเอง เนื่องจากโครงการมักมีความร่วมมือกับธนาคารพันธมิตรที่เสนออัตราดอกเบี้ยพิเศษเฉพาะลูกค้าของโครงการนั้นๆ

2. พิจารณาทรัพย์สินรอการขาย (NPA) ของธนาคาร

การซื้อบ้านมือสองในเครือข่าย NPA (Non-Performing Asset) ของธนาคารเป็นอีกทางเลือกที่น่าสนใจ เนื่องจากธนาคารมักจะเสนออัตราดอกเบี้ยพิเศษและเงื่อนไขที่ยืดหยุ่นกว่าสำหรับผู้ที่ซื้อทรัพย์สินประเภทนี้ เพราะเป็นทรัพย์สินที่หลุดจำนองจากเจ้าของเดิม ธนาคารจึงต้องการระบายออกไป

3. ตรวจสอบสินเชื่อสำหรับกลุ่มวิชาชีพพิเศษ

หากคุณประกอบอาชีพในกลุ่มวิชาชีพพิเศษ เช่น แพทย์ ทันตแพทย์ เภสัชกร นักบินพาณิชย์ ผู้พิพากษา อัยการ หรือทำงานในสถาบันการเงิน คุณอาจมีสิทธิได้รับอัตราดอกเบี้ยพิเศษที่ต่ำกว่าบุคคลทั่วไป ควรสอบถามรายละเอียดจากธนาคารโดยตรง

4. พิจารณาทำประกันคุ้มครองสินเชื่อ (MRTA)

ธนาคารหลายแห่งเสนออัตราดอกเบี้ยที่ต่ำลงสำหรับลูกค้าที่ทำประกันคุ้มครองสินเชื่อ หรือ MRTA (Mortgage Reducing Term Assurance) ซึ่งเบี้ยประกันสามารถรวมเข้าไปในสินเชื่อและผ่อนชำระพร้อมค่างวดบ้านได้ นอกจากจะได้ดอกเบี้ยที่ต่ำลงแล้ว ยังเป็นการคุ้มครองภาระหนี้หากเกิดเหตุไม่คาดฝันกับผู้กู้อีกด้วย

5. เลือกรูปแบบอัตราดอกเบี้ยให้เหมาะกับสภาวะตลาด

ควรพิจารณาสภาวะเศรษฐกิจก่อนเลือกรูปแบบอัตราดอกเบี้ย หากอยู่ในช่วงที่เศรษฐกิจซบเซา ธนาคารมักจะลดอัตราดอกเบี้ย การเลือกอัตราดอกเบี้ยแบบลอยตัวอาจเป็นทางเลือกที่ดี แต่หากเศรษฐกิจกำลังเติบโตและคาดว่าดอกเบี้ยจะปรับตัวสูงขึ้น การเลือกอัตราดอกเบี้ยแบบคงที่จะช่วยล็อคดอกเบี้ยและทำให้การวางแผนการเงินง่ายขึ้น
Article Image

ธนาคารมีหลักเกณฑ์อะไรในการพิจารณาอนุมัติสินเชื่อบ้าน?

ก่อนที่ธนาคารจะอนุมัติสินเชื่อบ้าน พวกเขาจะพิจารณาปัจจัยหลายอย่างเพื่อประเมินความเสี่ยงในการให้สินเชื่อ นี่คือหลักเกณฑ์สำคัญที่ธนาคารมักใช้พิจารณา:

1. ประวัติเครดิตและคุณสมบัติของผู้กู้

ธนาคารจะตรวจสอบประวัติเครดิตบูโรของผู้ยื่นกู้เพื่อดูว่ามีประวัติการผิดนัดชำระหนี้หรือไม่ การมีประวัติการเงินที่ดี ผ่อนชำระตรงเวลาสม่ำเสมอ จะช่วยให้การอนุมัติสินเชื่อเป็นไปได้ง่ายขึ้น และอาจได้รับดอกเบี้ยที่ต่ำลงด้วย

2. ความสามารถในการผ่อนชำระ

ธนาคารจะขอเอกสารทางการเงิน เช่น สลิปเงินเดือน รายการเดินบัญชี และรายละเอียดภาระหนี้สินปัจจุบัน เพื่อประเมินว่าผู้กู้มีความสามารถในการผ่อนได้ตามวงเงินที่ขอกู้หรือไม่ โดยทั่วไป ภาระการผ่อนทั้งหมดไม่ควรเกิน 40% ของรายได้รวมต่อเดือน

3. หลักประกันสินเชื่อ

หากรายได้หรือเครดิตของผู้กู้ไม่เพียงพอตามเกณฑ์ การมีหลักทรัพย์ค้ำประกัน เช่น บ้าน ที่ดิน หรือรถยนต์ จะช่วยเพิ่มโอกาสในการอนุมัติสินเชื่อ เนื่องจากลดความเสี่ยงให้กับธนาคารในกรณีที่ผู้กู้ไม่สามารถชำระหนี้ได้

เอกสารที่ต้องเตรียมเพื่อยื่นขอสินเชื่อบ้านมีอะไรบ้าง?

การเตรียมเอกสารให้ครบถ้วนและถูกต้องจะช่วยให้กระบวนการขอสินเชื่อบ้านดำเนินไปอย่างราบรื่นและรวดเร็ว เอกสารที่จำเป็นต้องเตรียมมีดังนี้:
1. เอกสารส่วนตัว สำเนาบัตรประจำตัวประชาชน สำเนาทะเบียนบ้าน เอกสารการเปลี่ยนชื่อ-นามสกุล (ถ้ามี) สำเนาทะเบียนสมรสหรือใบหย่า (กรณีกู้ร่วมหรือเกี่ยวข้อง) 2. เอกสารด้านการเงิน สลิปเงินเดือนย้อนหลัง 3-6 เดือน หนังสือรับรองเงินเดือนจากนายจ้าง รายการเดินบัญชีย้อนหลัง 6-12 เดือน เอกสารการเสียภาษี เช่น ภ.ง.ด.90, ภ.ง.ด.91 (กรณีเป็นเจ้าของกิจการหรือผู้ประกอบอาชีพอิสระ) 3. เอกสารเกี่ยวกับอสังหาริมทรัพย์ สำเนาสัญญาจะซื้อจะขาย สำเนาโฉนดที่ดินหรือเอกสารแสดงกรรมสิทธิ์ แผนที่ตั้งของหลักประกัน แบบแปลนบ้าน (กรณีสร้างบ้านใหม่หรือปรับปรุงต่อเติม)
ข้อแนะนำคือควรเตรียมเอกสารทั้งต้นฉบับและสำเนาให้ครบถ้วน และตรวจสอบความถูกต้องของเอกสารก่อนยื่น รวมถึงเตรียมเอกสารเพิ่มเติมตามที่แต่ละธนาคารอาจมีการร้องขอเป็นกรณีพิเศษ

สรุป

การเลือกสินเชื่อบ้านที่เหมาะสมต้องพิจารณาหลายปัจจัย ไม่ใช่แค่มองที่อัตราดอกเบี้ยต่ำที่สุดเท่านั้น แต่ต้องดูเงื่อนไขอื่นๆ ประกอบด้วย เช่น ระยะเวลาผ่อน วงเงินกู้สูงสุด ค่าธรรมเนียมต่างๆ และความยืดหยุ่นในการชำระเงิน
ข้อมูลอัตราดอกเบี้ยบ้านปี 2568 และเคล็ดลับที่เราได้นำเสนอในบทความนี้จะช่วยให้คุณสามารถเปรียบเทียบและเลือกสินเชื่อที่ตอบโจทย์ความต้องการและความสามารถในการผ่อนชำระของคุณได้อย่างเหมาะสม
การวางแผนการเงินที่ดีและเลือกสินเชื่อบ้านที่เหมาะสมจะช่วยให้การเป็นเจ้าของบ้านไม่กลายเป็นภาระทางการเงินที่หนักเกินไป แต่เป็นการลงทุนที่คุ้มค่าในระยะยาว
#สาระ #การเงิน #ดอกเบี้ยบ้าน #สินเชื่อบ้าน #สินเชื่อคอนโด #อัตราดอกเบี้ย2568 #กู้ซื้อบ้าน #วิธีคำนวณดอกเบี้ย #เคล็ดลับกู้บ้าน #เลือกสินเชื่อบ้าน #เปรียบเทียบดอกเบี้ย
หัวข้อที่เกี่ยวข้อง:
#อัตราดอกเบี้ย2568
#การเงิน
#วิธีคำนวณดอกเบี้ย
#เลือกสินเชื่อบ้าน
#เคล็ดลับกู้บ้าน
#สินเชื่อคอนโด
#กู้ซื้อบ้าน
#Mehome
#มีบ้านต้องมีโฮม
#ดอกเบี้ยบ้าน
#สาระ
#สินเชื่อบ้าน
#เปรียบเทียบดอกเบี้ย
หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

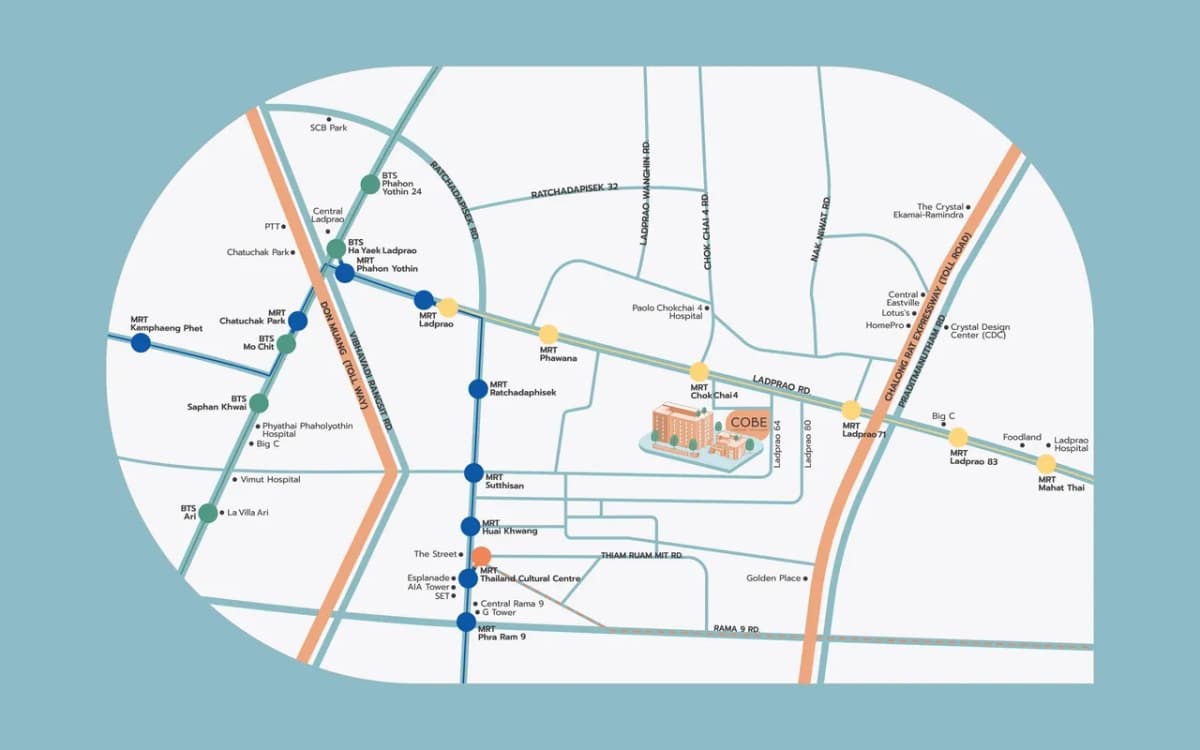
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
ดอกเบี้ยบ้านนำไปลดหย่อนภาษีได้เท่าไหร่? เงื่อนไขและวิธีการที่คุณควรรู้ก่อนยื่นภาษี
ทั่วไป

ดอกเบี้ยบ้านนำไปลดหย่อนภาษีได้เท่าไหร่? เงื่อนไขและวิธีการที่คุณควรรู้ก่อนยื่นภาษี

การซื้อบ้านหรือที่อยู่อาศัยเป็นการลงทุนครั้งใหญ่ของชีวิต ส่วนใหญ่มักใช้วิธีกู้เงินจากสถาบันการเงิน ซึ่งต้องจ่ายทั้งเงินต้นและดอกเบี้ยเป็นรายเดือน แต่คุณรู้หรือไม่ว่าดอกเบี้ยบ้านสามารถนำไปลดหย่อนภาษีได้? บทความนี้จะอธิบายเงื่อนไขและขั้นตอนการนำดอกเบี้ยบ้านไปลดหย่อนภาษีอย่างละเอียด พร้อมแนะนำวิธีคำนวณและการยื่นภาษีออนไลน์ที่ทำได้ง่ายๆ ด้วยตัวเอง ดอกเบี้ยบ้านคืออะไร? ทำไมจึงสำคัญในการลดหย่อนภาษี ดอกเบี้ยบ้าน คือ ค่าตอบแทนที่ผู้กู้ต้องจ่ายให้กับสถาบันการเงินเมื่อกู้ยืมเงินเพื่อซื้อหรือสร้างที่อยู่อาศัย โดยจะมีอัตราดอกเบี้ยที่แตกต่างกันไปตามนโยบายของแต่ละสถาบันการเงิน รวมถึงปัจจัยด้านเครดิตของผู้กู้ ระยะเวลาการกู้ยืม และสภาวะเศรษฐกิจในช่วงนั้นๆ การนำดอกเบี้ยบ้านมาลดหย่อนภาษีถือเป็นสิทธิประโยชน์ทางภาษีที่รัฐบาลให้กับประชาชน เพื่อส่งเสริมการมีที่อยู่อาศัยเป็นของตนเอง อีกทั้งยังช่วยลดภาระค่าใช้จ่ายในการซื้อบ้านได้อีกทางหนึ่ง ซึ่งจะช่วยให้ผู้เสียภาษีประหยัดเงินได้อย่างเป็นกอบเป็นกำ โดยเฉพาะในช่วงแรกของการผ่อนบ้านที่สัดส่วนของดอกเบี้ยมักจะสูงกว่าเงินต้น ดอกเบี้ยบ้านลดหย่อนภาษีได้เท่าไหร่? หลายคนอาจสงสัยว่าดอกเบี้ยบ้านสามารถนำมาลดหย่อนภาษีได้มากน้อยเพียงใด คำตอบคือ คุณสามารถนำดอกเบี้ยบ้านมาลดหย่อนภาษีได้ตามจำนวนที่จ่ายจริง แต่ไม่เกิน 100,000 บาทต่อปีภาษี นั่นหมายความว่า หากคุณจ่ายดอกเบี้ยบ้านในปีภาษีนั้นเป็นจำนวน 80,000 บาท คุณก็สามารถนำไปลดหย่อนได้เต็มจำนวน แต่หากคุณจ่ายดอกเบี้ยบ้านเกิน 100,000 บาท เช่น 120,000 บาท คุณจะสามารถนำไปลดหย่อนได้เพียง 100,000 บาทเท่านั้น การลดหย่อนภาษีด้วยดอกเบี้ยบ้านนี้จะช่วยลดฐานภาษีเงินได้บุคคลธรรมดาของคุณ ซึ่งจะส่งผลให้คุณเสียภาษีน้อยลง หรืออาจได้รับเงินภาษีคืนมากขึ้น ทั้งนี้ขึ้นอยู่กับอัตราภาษีเงินได้ของคุณด้วย ใครบ้างที่มีสิทธิลดหย่อนภาษีจากดอกเบี้ยบ้าน? ไม่ใช่ว่าทุกคนที่ผ่อนบ้านจะสามารถนำดอกเบี้ยไปลดหย่อนภาษีได้ ผู้ที่มีสิทธิใช้การลดหย่อนภาษีจากดอกเบี้ยบ้านจะต้องเป็นผู้ที่มีชื่อเป็นผู้กู้หรือผู้กู้ร่วมในสัญญากู้ยืมเงินเท่านั้น หากคุณเป็นเพียงผู้ร่วมจ่ายค่าบ้านแต่ไม่ได้มีชื่อเป็นผู้กู้หรือผู้กู้ร่วม คุณจะไม่สามารถนำดอกเบี้ยบ้านไปลดหย่อนภาษีได้ นอกจากนี้ แม้ว่าคุณจะเป็นสามีหรือภรรยาที่จดทะเบียนสมรสกับผู้กู้อย่างถูกต้องตามกฎหมาย แต่หากไม่ได้มีชื่อเป็นผู้กู้ร่วม ก็จะไม่สามารถนำดอกเบี้ยบ้านไปลดหย่อนภาษีได้เช่นกัน [...]

2 นาที
อัตราดอกเบี้ยสินเชื่อบ้านปี 2568 มีกี่แบบ และควรเลือกแบบไหนให้คุ้มค่าที่สุด?
ทั่วไป

อัตราดอกเบี้ยสินเชื่อบ้านปี 2568 มีกี่แบบ และควรเลือกแบบไหนให้คุ้มค่าที่สุด?

การกู้ซื้อบ้านเป็นการตัดสินใจครั้งสำคัญที่ต้องอาศัยการวางแผนทางการเงินอย่างรอบคอบ โดยเฉพาะการเลือกอัตราดอกเบี้ยสินเชื่อบ้านที่เหมาะสม เพราะดอกเบี้ยคือต้นทุนสำคัญที่ส่งผลต่อจำนวนเงินที่ต้องจ่ายในระยะยาว บทความนี้จะอธิบายประเภทของอัตราดอกเบี้ยสินเชื่อบ้าน วิธีการคำนวณ อัปเดตอัตราดอกเบี้ยล่าสุดปี 2568 และเคล็ดลับการเลือกสินเชื่อบ้านให้ได้ดอกเบี้ยที่คุ้มค่าที่สุด ประเภทของอัตราดอกเบี้ยสินเชื่อบ้านมีอะไรบ้าง? สินเชื่อบ้านคือเงินกู้ที่ธนาคารหรือสถาบันการเงินปล่อยให้กับผู้ที่ต้องการซื้อที่อยู่อาศัย ไม่ว่าจะเป็นบ้านเดี่ยว ทาวน์โฮม คอนโดมิเนียม หรือที่ดินเพื่อปลูกสร้างที่อยู่อาศัย โดยอัตราดอกเบี้ยสินเชื่อบ้านสามารถแบ่งได้เป็น 4 ประเภทหลัก ดังนี้ 1. อัตราดอกเบี้ยคงที่ (Fixed Rate Loan) อัตราดอกเบี้ยคงที่คือดอกเบี้ยที่กำหนดให้คงที่ตลอดช่วงเวลาหนึ่ง อาจเป็น 3 ปี 5 ปี หรือตลอดอายุสัญญา ทำให้ผู้กู้ผ่อนชำระเท่ากันทุกเดือน สามารถวางแผนการเงินได้แน่นอน โดยสามารถแบ่งย่อยได้เป็น: ดอกเบี้ยคงที่ตลอดอายุสัญญา – คงที่ตลอดระยะเวลาผ่อน เช่น ดอกเบี้ย 5% ตลอด 20 ปี ดอกเบี้ยคงที่เฉพาะช่วงแรก – คงที่ในช่วง 1-5 ปีแรก แล้วปรับเป็นลอยตัว ดอกเบี้ยคงที่แบบขั้นบันได – คงที่เป็นช่วง เช่น ปีแรก 2.5%, ปีที่สอง [...]

2 นาที
ดอกเบี้ยบ้านควรเลือกแบบไหน? ลอยตัวหรือคงที่ที่ใช่สำหรับคุณ?
ทั่วไป

ดอกเบี้ยบ้านควรเลือกแบบไหน? ลอยตัวหรือคงที่ที่ใช่สำหรับคุณ?

เมื่อตัดสินใจกู้เงินซื้อบ้านหรือคอนโด คำถามสำคัญที่หลายคนมักต้องเผชิญคือควรเลือกดอกเบี้ยแบบไหนระหว่างลอยตัวและคงที่ ซึ่งทั้งสองแบบมีลักษณะเฉพาะและข้อดีข้อเสียที่แตกต่างกัน การทำความเข้าใจเรื่องนี้จะช่วยให้คุณตัดสินใจได้อย่างเหมาะสมกับสถานะทางการเงินและแผนการชำระเงินระยะยาว บทความนี้จะพาคุณไปทำความรู้จักกับดอกเบี้ยทั้งสองประเภท เปรียบเทียบข้อดีข้อเสีย และให้คำแนะนำเพื่อช่วยให้คุณเลือกรูปแบบดอกเบี้ยที่เหมาะสมกับความต้องการมากที่สุด ดอกเบี้ยลอยตัวคืออะไร และมีรูปแบบใดบ้าง? ดอกเบี้ยลอยตัว คือ อัตราดอกเบี้ยที่มีการเปลี่ยนแปลงไปตามดอกเบี้ยอ้างอิงของสถาบันการเงินในแต่ละช่วงเวลา โดยไม่คงที่ตลอดอายุสัญญา การคำนวณดอกเบี้ยลอยตัวอาศัยปัจจัยหลายประการ ได้แก่ นโยบายการบริหารของธนาคาร สภาพคล่องของธนาคาร สถานะทรัพย์สินและหนี้สิน อัตราเงินเฟ้อ และสภาวะเศรษฐกิจในขณะนั้น หลักการสำคัญของดอกเบี้ยลอยตัวคือการคำนวณจากเงินต้นคงเหลือที่แท้จริง โดยไม่ได้ระบุจำนวนเงินดอกเบี้ยเจาะจงว่าจะเป็นเปอร์เซ็นต์เท่าไหร่ไปตลอดอายุสัญญา ดอกเบี้ยลอยตัวสามารถแบ่งออกได้เป็น 3 ประเภทหลักตามกลุ่มลูกค้าและวัตถุประสงค์ของการกู้ ได้แก่: ดอกเบี้ย MLR (Minimum Loan Rate) – เป็นอัตราดอกเบี้ยแบบลอยตัวที่มีเรทราคาเงินกู้ขั้นต่ำสุด สำหรับลูกค้ารายใหญ่ชั้นดีหรือผู้มีประวัติการชำระเงินตรงต่อเวลา เหมาะกับการกู้ที่มีระยะเวลาการชำระแน่นอนในระยะยาว ดอกเบี้ย MRR (Minimum Retail Rate) – คืออัตราดอกเบี้ยลอยตัวที่ใช้กับสินเชื่อส่วนบุคคลและสินเชื่อบ้านสำหรับลูกค้ารายย่อยชั้นดี มักมีเงื่อนไขการชำระที่ยืดหยุ่นกว่า MLR ดอกเบี้ย MOR (Minimum Overdraft Rate) – เป็นอัตราดอกเบี้ยลอยตัวสำหรับเงินกู้เบิกเกินบัญชี มักเกี่ยวข้องกับลูกค้าธุรกิจที่ต้องการความยืดหยุ่นในการบริหารเงินสดหมุนเวียน ธนาคารจะมีการพิจารณาอย่างเข้มงวดสำหรับอัตรานี้ การที่ดอกเบี้ยสามารถเปลี่ยนแปลงได้ตลอดเวลานี้เองทำให้มีทั้งโอกาสและความเสี่ยง โดยผู้กู้อาจได้ประโยชน์เมื่ออัตราดอกเบี้ยในตลาดลดลง [...]

2 นาที
จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น
ทั่วไป

จะยื่นกู้ซื้อบ้านอย่างไรให้ผ่านฉลุย? 7 เทคนิคที่ทำให้คุณมีบ้านในฝันได้เร็วขึ้น

การมีบ้านสักหลังเป็นความฝันของคนส่วนใหญ่ แต่หลายคนต้องพบกับความผิดหวังเมื่อยื่นขอสินเชื่อบ้านแล้วถูกปฏิเสธ การยื่นกู้ซื้อบ้านให้ผ่านไม่ใช่เรื่องยากเกินไป หากคุณเตรียมตัวให้พร้อมและวางแผนอย่างรอบคอบ บทความนี้จะแนะนำ 7 เทคนิคสำคัญที่จะช่วยให้การยื่นกู้ซื้อบ้านของคุณผ่านฉลุย ทำให้คุณได้เป็นเจ้าของบ้านในฝันเร็วขึ้น เหตุใดคนส่วนใหญ่ถึงถูกปฏิเสธการกู้บ้าน? การที่ธนาคารปฏิเสธการยื่นกู้บ้านไม่ได้เกิดขึ้นโดยไม่มีเหตุผล มีปัจจัยหลายประการที่ทำให้ผู้กู้ไม่ผ่านการพิจารณา เช่น รายได้ไม่เพียงพอเมื่อเทียบกับราคาบ้าน มีภาระหนี้สินเดิมสูงเกินไป ประวัติทางการเงินไม่ดี เอกสารไม่ครบถ้วน หรือเลือกธนาคารที่ไม่เหมาะสมกับสถานะทางการเงินของตนเอง นอกจากนี้ อีกสาเหตุสำคัญคือการขาดการวางแผนทางการเงินที่ดี ทำให้ไม่มีเงินดาวน์เพียงพอ โดยทั่วไปธนาคารจะให้สินเชื่อประมาณ 80-90% ของราคาบ้าน ดังนั้นผู้กู้จะต้องมีเงินดาวน์อย่างน้อย 10-20% ของราคาบ้าน ซึ่งหลายคนมักมองข้ามจุดนี้ จะประเมินความสามารถในการกู้ซื้อบ้านของตนเองได้อย่างไร? การประเมินความสามารถในการกู้ซื้อบ้านของตนเองเป็นขั้นตอนแรกที่สำคัญมาก เพราะจะช่วยให้คุณเลือกบ้านที่ราคาเหมาะสมกับกำลังทรัพย์ของคุณ โดยทั่วไปธนาคารจะพิจารณาจากรายได้และภาระหนี้เป็นหลัก ซึ่งคุณสามารถคำนวณได้ดังนี้ กรณีไม่มีหนี้สินใดๆ: หากคุณไม่มีภาระหนี้เลย ความสามารถในการกู้จะคำนวณได้จากสูตร: รายได้ต่อเดือน x 60 = วงเงินกู้สูงสุดที่เป็นไปได้ เช่น หากคุณมีรายได้เดือนละ 30,000 บาท คุณอาจจะกู้ได้สูงสุดประมาณ 1,800,000 บาท กรณีมีหนี้สินอยู่แล้ว: หากคุณมีภาระหนี้อื่นๆ คุณต้องคำนวณความสามารถในการผ่อนชำระดังนี้: รายได้ต่อเดือน x 30-40% = ความสามารถในการผ่อนชำระสูงสุดต่อเดือน [...]

2 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
คอร์สฮวงจุ้ย
Homeday AgentHomeday Agent