ในระบบไม่มีบัญชีรายชื่อที่เรียกว่า "แบล็คลิสต์" จริง ๆ สิ่งที่คนเรียกว่าติดแบล็คลิสต์ มักหมายถึงมีประวัติค้างชำระในรายงานเครดิตบูโร ตรวจของตัวเองได้ผ่านแอปธนาคาร แอปทางรัฐ ไปรษณีย์ หรือศูนย์ตรวจข้อมูลเครดิต ส่วนประวัติจะอยู่ในระบบไม่เกิน 3 ปีนับจากวันที่เจ้าหนี้รายงาน และปิดหนี้แล้วก็ขอกู้ใหม่ได้ แต่ธนาคารแต่ละแห่งจะพิจารณาเอง
บทความนี้เล่าผ่าน คุณเอ เจ้าของร้านอาหารที่ยื่นกู้ไม่ผ่าน แล้วถูกบอกว่าน่าจะติดแบล็คลิสต์ ตั้งแต่วันที่เปิดรายงานดูครั้งแรก จนถึงวันที่ต้องตัดสินใจว่าจะรอธนาคาร หรือหาเงินจากทางอื่นกับ คุณเก้า นายทุนผู้รับซื้อฝาก
ติดแบล็คลิสต์คืออะไร มีจริงไหม?
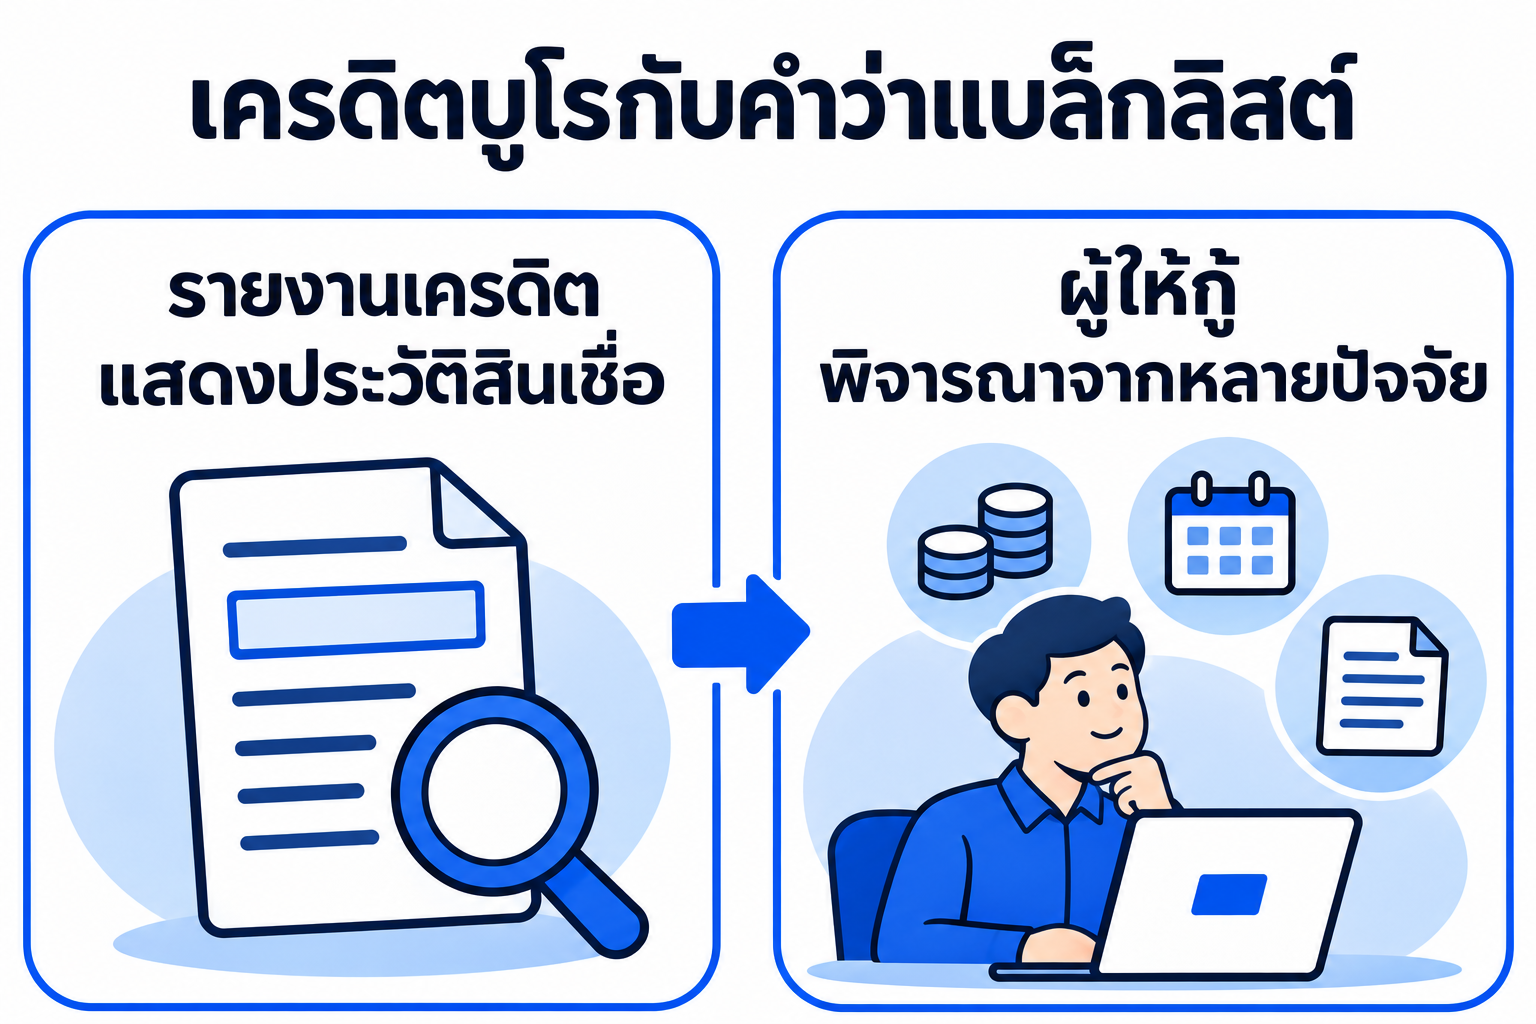
"ติดแบล็คลิสต์" เป็นคำที่คนใช้กันเอง ไม่ใช่สถานะในระบบ บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด หรือเครดิตบูโร ทำหน้าที่รวบรวมประวัติการขอและการชำระสินเชื่อจากสถาบันการเงินที่เป็นสมาชิก จ่ายดีหรือจ่ายช้าก็บันทึกไปตามจริง ไม่มีการจัดใครเข้าบัญชีดำ และเครดิตบูโรไม่มีสิทธิ์อนุมัติหรือร่วมตัดสินใจให้สินเชื่อกับใคร
เปรียบง่าย ๆ รายงานเครดิตบูโรคือสมุดพก ส่วนคนที่ตัดสินว่าจะรับเข้าเรียนไหมคือโรงเรียน ธนาคารแต่ละแห่งอ่านสมุดเล่มเดียวกัน แต่เกณฑ์ไม่เท่ากัน คนที่ถูกธนาคารหนึ่งปฏิเสธ จึงอาจผ่านอีกธนาคารได้
| เรื่องที่มักเข้าใจผิด | ความจริง |
|---|---|
| เครดิตบูโรมีรายชื่อคนติดแบล็คลิสต์ | ไม่มี มีแต่ประวัติสินเชื่อและการชำระตามจริง |
| เครดิตบูโรเป็นคนสั่งไม่ให้กู้ | ไม่ใช่ ธนาคารพิจารณาเอง รายงานเป็นเพียงส่วนหนึ่ง |
| ตรวจบูโรบ่อย ๆ แล้วกู้ยาก | การตรวจข้อมูลของตัวเองกี่ครั้งก็ไม่มีผลต่อการพิจารณาสินเชื่อ |
| ปิดหนี้วันนี้ ประวัติหายวันนี้ | ไม่หาย จะมีข้อมูลใหม่ว่าปิดบัญชีแล้ว ส่วนประวัติเดิมอยู่จนครบกำหนดที่กฎหมายให้เก็บ |
| จ่ายเงินให้คนช่วยล้างบูโรได้ | แก้ได้เฉพาะข้อมูลที่ผิดจริง ประวัติที่ถูกต้องลบก่อนกำหนดไม่ได้ |
เครดิตบูโรเก็บข้อมูลอะไร และใครเรียกดูได้?
รายงานมี 2 ส่วนหลัก ส่วนแรกคือข้อมูลระบุตัวตน เช่น ชื่อ ที่อยู่ เลขบัตรประชาชน อีกส่วนคือข้อมูลสินเชื่อ เช่น ประเภทสินเชื่อ วงเงิน ยอดหนี้คงเหลือ ยอดเกินกำหนด และสถานะบัญชี เจ้าหนี้สมาชิกส่งข้อมูลเข้ามาทุกสิ้นเดือน
สิ่งที่ไม่อยู่ในรายงานคือเงินฝากและทรัพย์สินส่วนตัว และหนี้ที่เจ้าหนี้ไม่ได้เป็นสมาชิกเครดิตบูโรก็จะไม่ปรากฏ เช่น หนี้นอกระบบ เวลาคุณสมัครสินเชื่อ สถาบันการเงินจะให้เซ็นยินยอมก่อนจึงเรียกดูรายงานได้ ส่วนคนทั่วไปเปิดดูรายงานของคนอื่นไม่ได้
แบบไหนเรียกว่าติดบูโร ดูจากรหัสสถานะบัญชีอะไร?
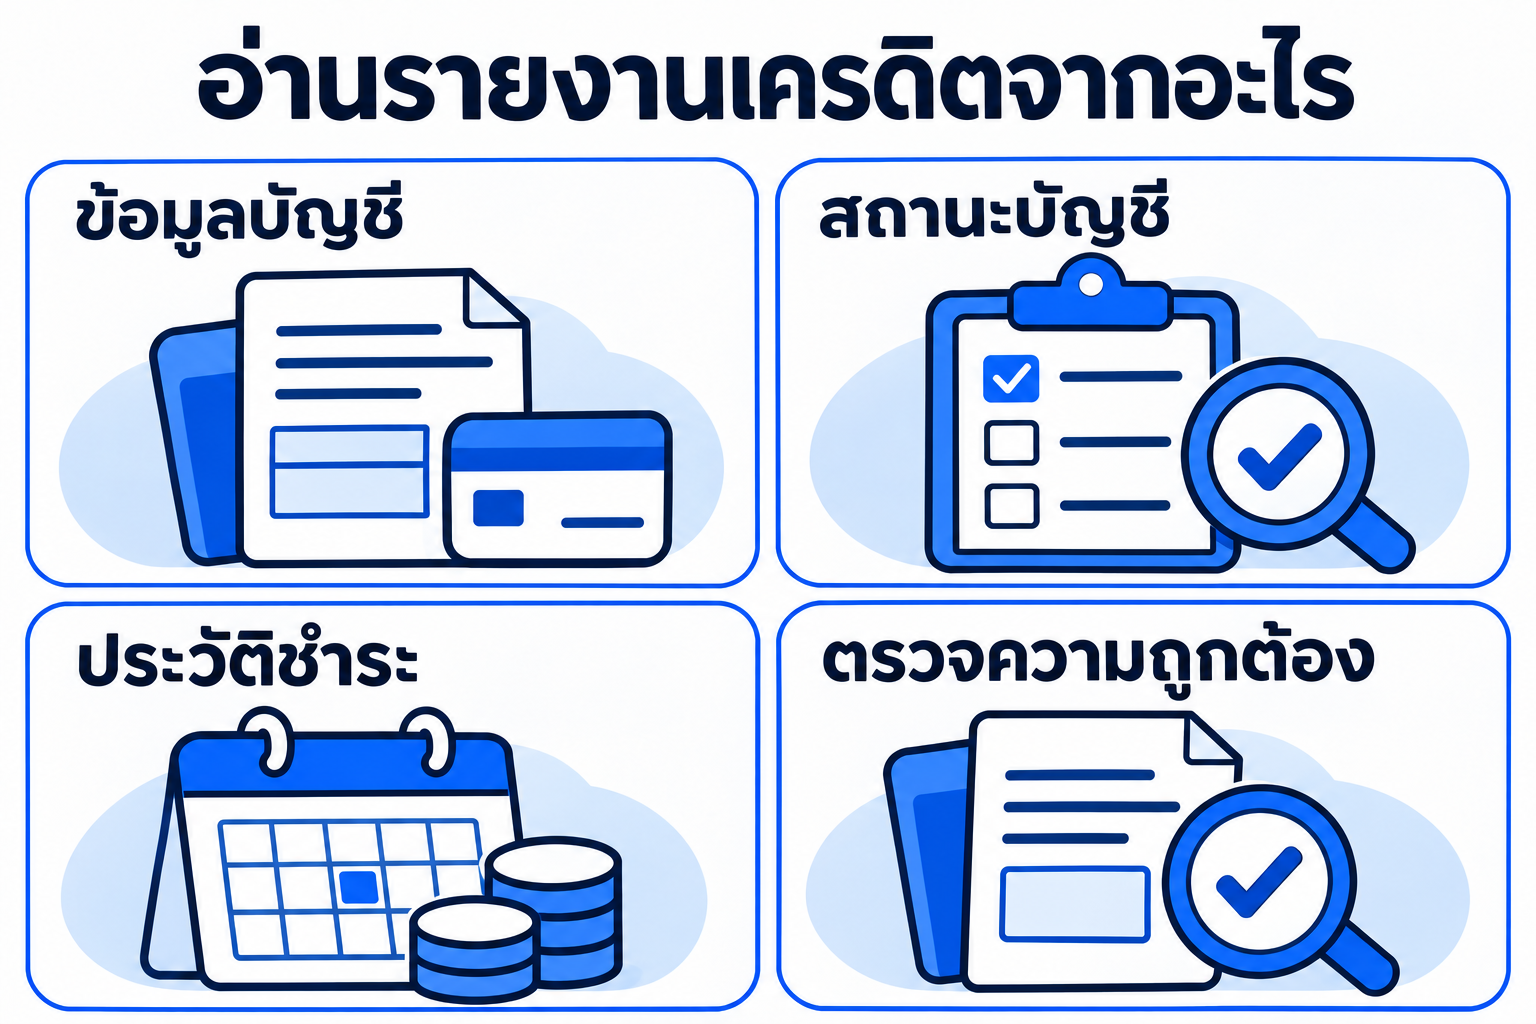
คนส่วนใหญ่ใช้คำว่าติดบูโรกับบัญชีที่ค้างชำระเกิน 90 วัน หรือที่เรียกว่าหนี้เสีย (NPL) จุดที่ควรดูในรายงานคือรหัสสถานะของแต่ละบัญชี ไม่ใช่แค่ยอดหนี้รวม
| รหัสสถานะ | ความหมาย | ควรทำอะไรต่อ |
|---|---|---|
| 010 / 10 | ปกติ ไม่มีหนี้ค้างเกิน 90 วัน | ดูประวัติรายเดือนด้วยว่ามีจ่ายช้าบ้างไหม |
| 011 / 11 | ปิดบัญชีแล้ว | เก็บหลักฐานการปิดหนี้ไว้ |
| 020 / 20 | ค้างชำระเกิน 90 วัน | คุยเจ้าหนี้เรื่องปิดยอดหรือปรับโครงสร้างหนี้ |
| 030 / 30 | อยู่ระหว่างดำเนินคดี | ติดตามคดีและคุยไกล่เกลี่ยก่อนมีคำพิพากษา |
| 031 / 31 | อยู่ระหว่างชำระตามคำพิพากษาตามยอม | จ่ายให้ตรงตามข้อตกลงจนครบ |
| 033 / 33 | ปิดบัญชีเพราะตัดหนี้สูญ | เตรียมอธิบายที่มาของบัญชีนี้เมื่อยื่นกู้ใหม่ |
กลับมาที่คุณเอ เขาเปิดรายงานแล้วพบว่า บัตรเครดิตใบเก่าเคยค้างเกิน 90 วันเมื่อปีก่อน ตอนนี้จ่ายครบแล้วและขึ้นว่าปิดบัญชี สินเชื่อรถยังปกติ เขาไม่ได้อยู่ในบัญชีดำของใคร แต่ธนาคารเห็นประวัติค้างช่วงนั้น และเห็นภาระผ่อนที่เหลืออยู่ ซึ่งเป็นเหตุผลที่อธิบายผลการยื่นกู้ได้ตรงกว่าคำว่าแบล็คลิสต์ (กู้บ้านไม่ผ่านเพราะอะไร)
เช็คเครดิตบูโรได้ที่ไหน เสียเงินเท่าไร?
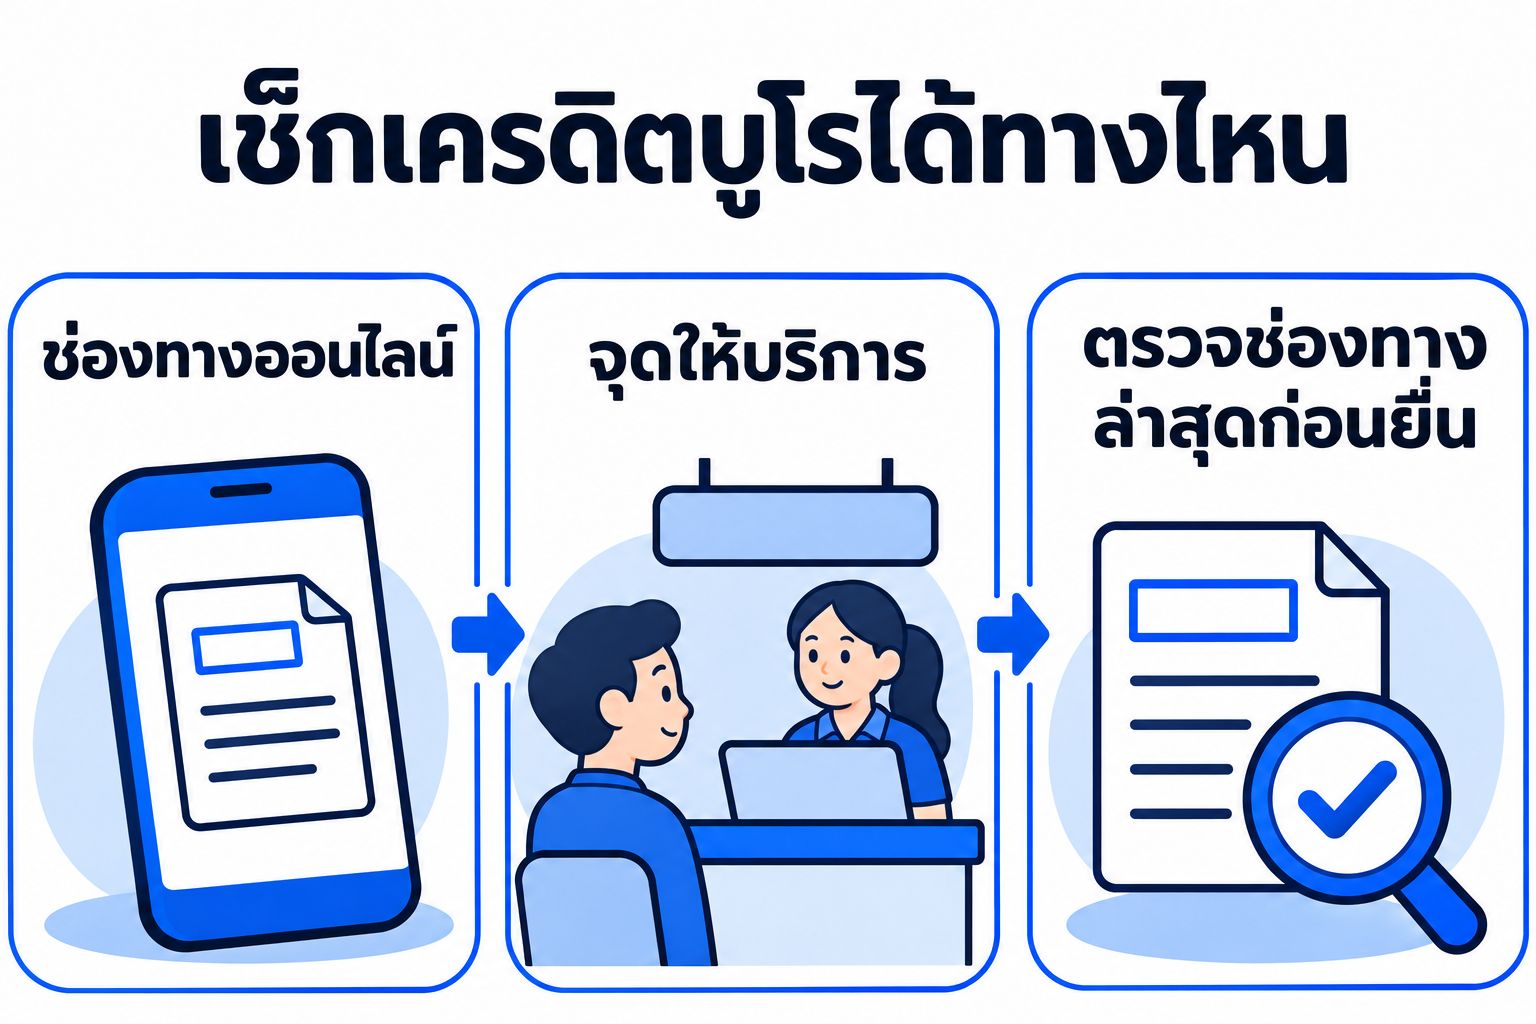
ถ้าอยากเห็นภาพรวมเร็ว ๆ เริ่มจากแบบสรุปซึ่งไม่เสียค่าบริการ แต่ถ้าจะยื่นกู้หรืออยากรู้ว่าเดือนไหนค้าง ต้องขอรายงานฉบับเต็ม เพราะแบบสรุปจะบอกแค่จำนวนบัญชี วงเงินรวม และยอดหนี้รวม
| ช่องทาง | ตัวอย่าง | ได้รับเมื่อไร |
|---|---|---|
| แบบสรุป (ฟรี) | แอปทางรัฐ, เคาน์เตอร์ไปรษณีย์, ตู้ตรวจข้อมูลเครดิต | ทันที |
| แอป รับรายงานทางอีเมล | โมบายแบงก์กิ้งธนาคารกรุงเทพ, KKP Mobile | ทันที |
| แอป รับรายงานทางอีเมล | Krungthai NEXT, MyMo, BAAC Mobile, ttb touch, เป๋าตังเปย์ | ภายใน 24 ชั่วโมง |
| ศูนย์ตรวจข้อมูลเครดิต | เดอะไนน์ พระราม 9, BTS ศาลาแดง, เจ-เวนิว นวนคร | รอรับได้ราว 15 นาที |
| ส่งรายงานทางไปรษณีย์ | เคาน์เตอร์กรุงไทย กรุงศรี ธอส. ธ.ก.ส., ที่ทำการไปรษณีย์ | ภายใน 7 วันทำการ |
รายงานฉบับเต็มโดยทั่วไปมีค่าบริการ 150 บาท ถ้ารวมเครดิตสกอริ่งเป็น 200 บาท แต่ละช่องทางอาจแสดงยอดต่างกัน จึงควรดูยอดบนหน้าจอก่อนกดยืนยัน และใช้แอปหรือเคาน์เตอร์ของหน่วยงานโดยตรง อย่าส่งรูปบัตรประชาชนให้คนที่อ้างว่าจะเช็กให้
กู้ไม่ผ่านเพราะเครดิตบูโร ตรวจฟรีได้ไหม?
ได้ ถ้าสถาบันการเงินสมาชิกปฏิเสธโดยอ้างข้อมูลเครดิต ต้องแจ้งเหตุผลเป็นหนังสือ นำหนังสือนั้นกับบัตรประชาชนตัวจริงไปขอตรวจฟรีที่ศูนย์ตรวจข้อมูลเครดิตได้ภายใน 30 วันนับจากวันที่ในหนังสือ หรือส่งคำขอทางไปรษณีย์พร้อมสำเนาบัตร
ประวัติบูโรลบกี่ปี ปิดหนี้แล้วต้องรอนานแค่ไหน?
กฎหมายให้เก็บข้อมูลในระบบได้ไม่เกิน 3 ปี หรือ 36 เดือน นับจากวันที่สมาชิกรายงาน ข้อมูลใหม่จะเข้ามาแทนข้อมูลเก่าไปเรื่อย ๆ การจ่ายหนี้ไม่ได้ย้อนไปลบเดือนที่เคยค้าง แต่จะเพิ่มข้อมูลใหม่ว่าชำระแล้วหรือปิดบัญชีแล้ว
สมมติคุณเอค้างบัตรช่วงมกราคมถึงเมษายน 2568 แล้วปิดบัญชีเดือนพฤษภาคม 2568 ประวัติเดือนที่ค้างจะทยอยหลุดในช่วงต้นปี 2571 และข้อมูลการปิดบัญชีจะอยู่ถึงราวเดือนพฤษภาคม 2571 ระหว่างนี้ธนาคารยังเห็นประวัติเก่า แต่ก็เห็นด้วยว่าเขาจ่ายปิดแล้วและเดือนหลัง ๆ ไม่ค้างอีก
ส่วนหนี้ที่ยังไม่ปิด อย่ารอให้ครบ 3 ปีแล้วหวังว่าจะหายเอง เพราะเจ้าหนี้ยังรายงานสถานะล่าสุดเข้ามาเรื่อย ๆ
ข้อมูลในเครดิตบูโรผิด หรือมีหนี้ที่ไม่ได้ก่อ ต้องทำอย่างไร?
การตรวจรายงานช่วยจับหนี้งอกหรือการถูกสวมชื่อได้เร็ว ถ้าเจอบัญชีที่ไม่รู้จัก หรือจ่ายครบแล้วสถานะไม่เปลี่ยน ให้ทำตามลำดับนี้
- แจ้งเจ้าหนี้เจ้าของบัญชีหรือเครดิตบูโร พร้อมหลักฐาน เช่น หนังสือปิดบัญชี ใบเสร็จ หรือใบแจ้งความกรณีถูกแอบอ้าง
- รอผลการตรวจสอบ หน่วยงานต้องแจ้งผลเป็นหนังสือภายใน 30 วัน
- ถ้าไม่เห็นด้วย ให้ใช้สิทธิบันทึกข้อโต้แย้ง พร้อมหลักฐานไว้ในระบบ
- อุทธรณ์ต่อคณะกรรมการคุ้มครองข้อมูลเครดิต ได้ภายใน 60 วันนับจากวันที่ได้รับหนังสือแจ้งผล
สิทธิเหล่านี้มาจาก พ.ร.บ.การประกอบธุรกิจข้อมูลเครดิต พ.ศ. 2545 ถ้ามีใครรับล้างประวัติที่ถูกต้องให้แลกกับค่าธรรมเนียม ให้ถือว่าเป็นสัญญาณอันตราย
ปิดหนี้แล้วกู้ธนาคารได้เลยไหม ต้องเตรียมตัวอย่างไร?
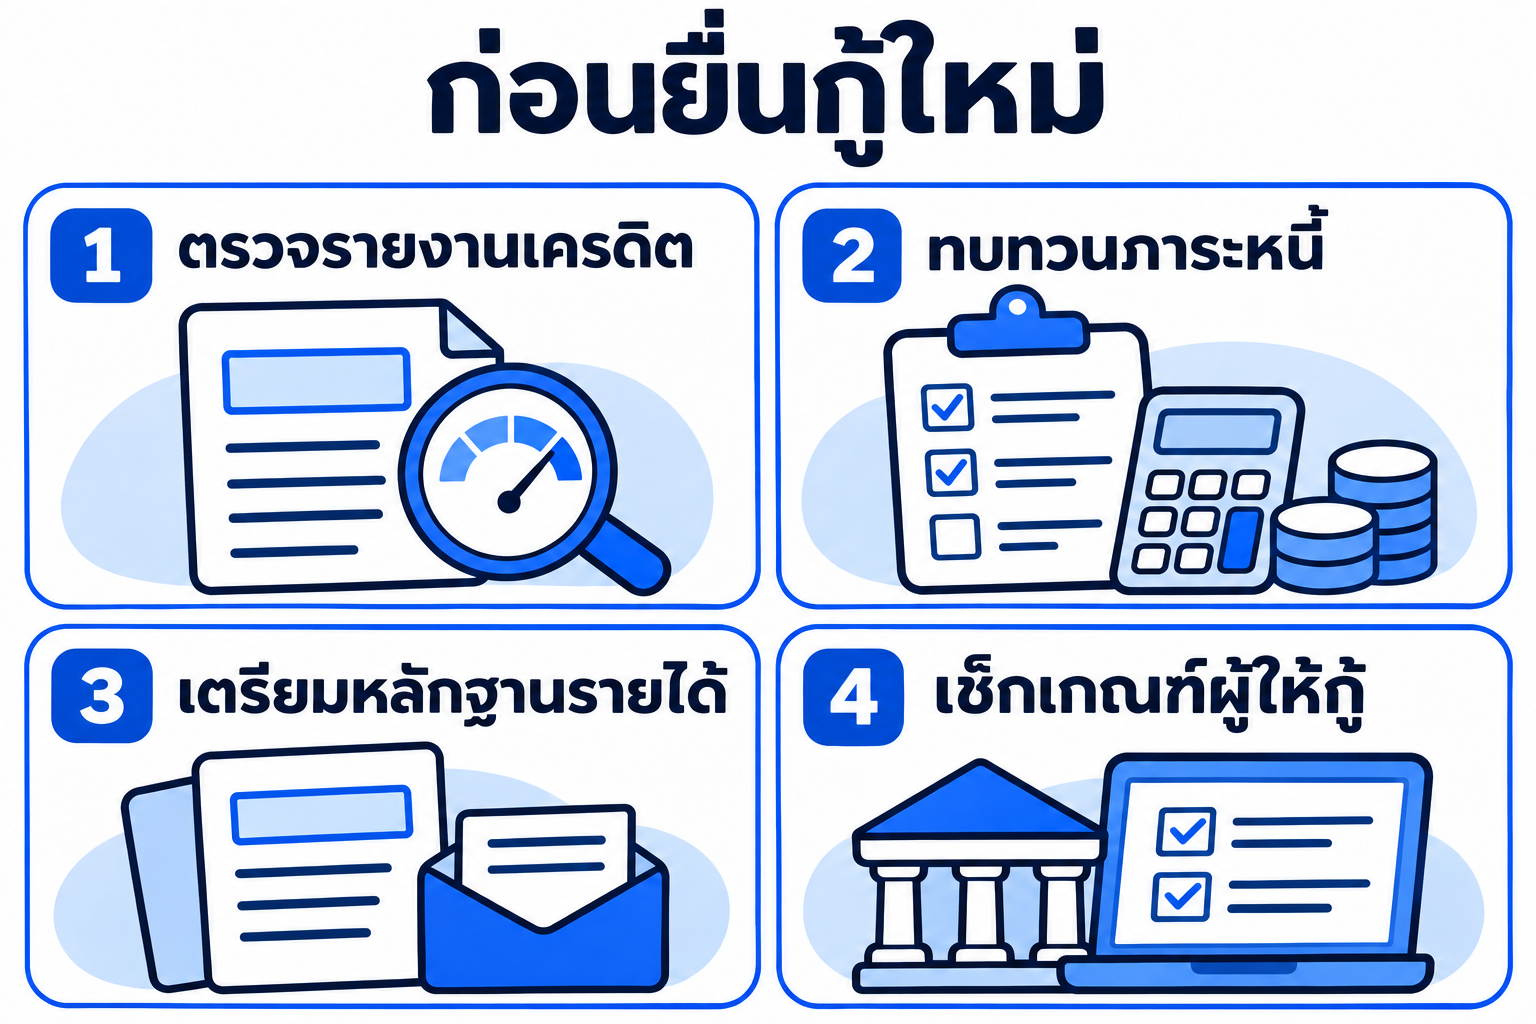
ยื่นได้เลย ไม่มีกฎบังคับให้รอครบ 3 ปี แต่ผลขึ้นกับนโยบายของแต่ละแห่ง คนที่เพิ่งปิดหนี้เสียมักถูกพิจารณาเข้มกว่า ก่อนยื่นใหม่ลองเตรียม 5 เรื่องนี้
- ขอหลักฐานปิดหนี้ เก็บหนังสือปิดบัญชีหรือหนังสือปลอดหนี้ไว้ทุกฉบับ
- รอให้รายงานอัปเดต เจ้าหนี้ส่งข้อมูลทุกสิ้นเดือน หลังปิดหนี้แล้วควรตรวจซ้ำว่ายอดเป็นศูนย์และสถานะเปลี่ยนจริง
- คำนวณภาระหนี้ต่อรายได้ ธนาคารจำนวนมากมองภาระหนี้รวมที่ราว 40–50% ของรายได้ เกณฑ์จริงแต่ละแห่งต่างกัน
- ทำประวัติใหม่ให้สม่ำเสมอ จ่ายหนี้ที่เหลือตรงเวลา และเดินบัญชีให้เห็นรายได้ที่ตรวจสอบได้
- ถามเกณฑ์ก่อนยื่น เลือกธนาคารที่เงื่อนไขตรงกับอาชีพและรายได้ ดีกว่าหว่านยื่นหลายแห่งพร้อมกัน
ตัวอย่างคุณเอ มีรายได้ที่ธนาคารนับได้เดือนละ 50,000 บาท ถ้าธนาคารใช้เกณฑ์ 40% จะผ่อนรวมได้ราว 20,000 บาท เขาผ่อนรถอยู่แล้ว 12,000 บาท จึงเหลือที่ว่างสำหรับหนี้ใหม่เพียงเดือนละ 8,000 บาท ถึงประวัติดีขึ้นแล้ว ถ้าขอวงเงินเกินกำลังผ่อนนี้ก็ยังไม่ผ่านอยู่ดี
ถ้ายังมีหนี้เสียไม่สูง ลองดูโครงการ "ปิดหนี้ไว ไปต่อได้" ของธนาคารแห่งประเทศไทย ซึ่งช่วยบุคคลธรรมดาที่มีหนี้เสียรวมไม่เกิน 100,000 บาท ณ วันที่ 30 กันยายน 2568 ครอบคลุมหนี้ไม่มีหลักประกันในระยะแรก สอบถามเงื่อนไขล่าสุดได้ที่ศูนย์ ธปท. โทร. 1213
ติดบูโรแต่มีบ้านหรือที่ดิน ใช้ทรัพย์หาเงินได้ไหม?
ได้ เมื่อรอธนาคารไม่ทัน นายทุนจำนองหรือรับซื้อฝากจะดูจากข้อมูลทรัพย์และราคาตลาดเป็นหลัก ไม่ได้ตัดสินจากรายงานเครดิตบูโรเหมือนธนาคาร แต่ทางนี้ไม่ได้ล้างประวัติเก่าให้ และมีต้นทุนสูงกว่าธนาคาร จึงเหมาะกับคนที่มีทรัพย์ชื่อตัวเองและรู้ว่าจะเอาเงินจากไหนมาคืน (สินเชื่อไม่เช็กบูโรต้องระวังอะไร · ขายฝากคืออะไร)
| ทางเลือก | ดูอะไรเป็นหลัก | เหมาะเมื่อ | สิ่งที่ต้องแลก |
|---|---|---|---|
| ปรับโครงสร้างหนี้กับเจ้าหนี้เดิม | ความสามารถผ่อนตอนนี้ | หนี้เดิมผ่อนไม่ไหว | ใช้เวลาผ่อนนานขึ้น |
| ยื่นธนาคารใหม่ | เครดิต รายได้ ภาระหนี้ | ประวัติดีขึ้นและมีรายได้ชัด | อาจต้องรอและเอกสารมาก |
| จำนองกับนายทุน | ตัวทรัพย์ | อยากเก็บชื่อในโฉนดไว้ | วงเงินมักน้อยกว่าขายฝาก |
| ขายฝากกับนายทุน | ตัวทรัพย์ | ต้องใช้เงินเร็วและมีแผนไถ่ชัด | ชื่อในโฉนดเปลี่ยนจนกว่าจะไถ่ |
| ขายทรัพย์ไปเลย | ราคาตลาด | ไม่ต้องการเก็บทรัพย์ไว้ | เสียทรัพย์ถาวร |
คุณเอเลือกคุยกับคุณเก้า เพราะร้านต้องใช้เงินต่อเติมก่อนฤดูขาย วงเงินที่นายทุนเสนอขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด ตัวอย่างนี้คิดดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ใช้ 15% หรือ 1.25% ต่อเดือน
| ทรัพย์ตัวอย่าง | ราคาตลาด (บาท) | วงเงินที่นายทุนเสนอ (บาท) | ดอกเบี้ยต่อเดือน (บาท) | ยอดรวม 12 เดือน (บาท) |
|---|---|---|---|---|
| บ้านเดี่ยว นนทบุรี | 3,000,000 | 1,200,000 | 15,000 | 1,380,000 |
| ที่ดินเปล่า ปทุมธานี | 2,000,000 | 700,000 | 8,750 | 805,000 |
| คอนโดใกล้รถไฟฟ้า | 2,500,000 | 1,000,000 | 12,500 | 1,150,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ก่อนเซ็น คุณเอขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องจ่ายคืนถึงวันไถ่ ทั้งสองฝ่ายจดทะเบียนที่สำนักงานที่ดินตามมาตรา 7–8 พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากฯ พ.ศ. 2562 ค่าใช้จ่ายราชการที่ควรเผื่อคือ ค่าธรรมเนียมขายฝาก 2% ของราคาประเมินราชการ อากร 0.5% หรือภาษีธุรกิจเฉพาะ 3.3% ตามเงื่อนไขการถือครอง ส่วนจำนองเสียค่าจดทะเบียน 1%
สำหรับผู้ขายฝากที่เป็นบุคคลธรรมดาและทรัพย์เป็นที่อยู่อาศัย กฎหมายให้กำหนดเวลาไถ่ 1–10 ปี ไถ่ก่อนกำหนดได้ โดยค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ (ม.10) อยู่บ้านต่อได้โดยไม่ต้องจ่ายค่าเช่า (ม.12–13) ผู้ซื้อฝากต้องแจ้งก่อนครบกำหนด 3–6 เดือน ถ้าไม่แจ้งผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน (ม.17) และถ้านายทุนไม่รับเงิน ให้วางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ (ม.18) จ่ายรายเดือนช้าไม่ได้ทำให้ทรัพย์หลุดทันที สิทธิไถ่อยู่จนถึงวันครบกำหนด แต่ถ้าพ้นวันนั้นโดยไม่ได้ไถ่ ทรัพย์จะหลุด (กฎหมายขายฝาก)
เรื่องประเภททรัพย์ ที่ดินเกษตรกรรมนั้นนายทุนส่วนใหญ่ไม่รับ ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้
อยากรู้ว่าบ้านหรือที่ดินของคุณจำนองหรือขายฝากได้เท่าไร? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
ถ้าประวัติบูโรทำให้ธนาคารยังไม่ผ่าน แค่ส่งรูปโฉนด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องชำระคืนหรือไถ่คืน
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งขายฝากและจำนอง พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด