Logo
ขายเช่าโครงการทำเลน่าอยู่บทความจำนอง ขายฝากคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความจำนอง ขายฝากคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • จำนอง ขายฝาก
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap

จำนองบ้านกับธนาคารหรือเอกชนต่างกันอย่างไร? ควรเทียบอะไรนอกจากดอกเบี้ย

Homeday
10 พฤศจิกายน 2569
3 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 10/11/2569

จำนองบ้านกับธนาคารหรือเอกชนต่างกันอย่างไร? ควรเทียบอะไรนอกจากดอกเบี้ย

จำนองกับธนาคารได้ดอกเบี้ยต่ำกว่าและผ่อนได้นาน แต่ต้องมีรายได้ที่พิสูจน์ได้ เครดิตบูโรดี และรอพิจารณานาน ส่วนจำนองบ้านกับเอกชนดูที่ตัวทรัพย์เป็นหลัก ได้เงินเร็ว ไม่เช็กบูโร แต่ดอกเบี้ยสูงกว่า โดยกฎหมายกำหนดให้เอกชนคิดดอกเบี้ยได้ไม่เกิน 15% ต่อปี นอกจากดอกเบี้ย ควรเทียบเงินที่ได้รับจริง ระยะเวลาสัญญา วิธีคืนเงินต้น และสิ่งที่เกิดขึ้นถ้าจ่ายไม่ได้

บทความนี้เทียบผ่านเรื่องของ คุณเอ เจ้าของบ้านที่ต้องการเงิน กับ คุณเก้า นายทุนผู้รับจำนอง

จำนองคืออะไร ทำไมทั้งธนาคารและเอกชนรับจำนองได้?

จำนองคือการเอาบ้าน ที่ดิน หรือคอนโดไปเป็นหลักประกันหนี้ โดยไม่ต้องส่งมอบทรัพย์ให้เจ้าหนี้ ชื่อในโฉนดยังเป็นของเจ้าของเดิม แต่มีบันทึกการจำนองไว้ด้านหลังโฉนด ป.พ.พ. มาตรา 702–746 ใช้กับการจำนองทุกแบบ ไม่ว่าผู้รับจำนองจะเป็นธนาคาร บริษัท หรือบุคคลธรรมดา และทุกแบบต้องจดทะเบียนที่สำนักงานที่ดิน

สิ่งที่ต่างกันคือเกณฑ์อนุมัติ อัตราดอกเบี้ย และรูปแบบการคืนเงิน ภาพรวมของจำนองที่ดินอ่าน

จำนองเอกชนกับธนาคาร เทียบทีละเรื่อง
จำนองธนาคารและเอกชน – ธนาคาร, เอกชน
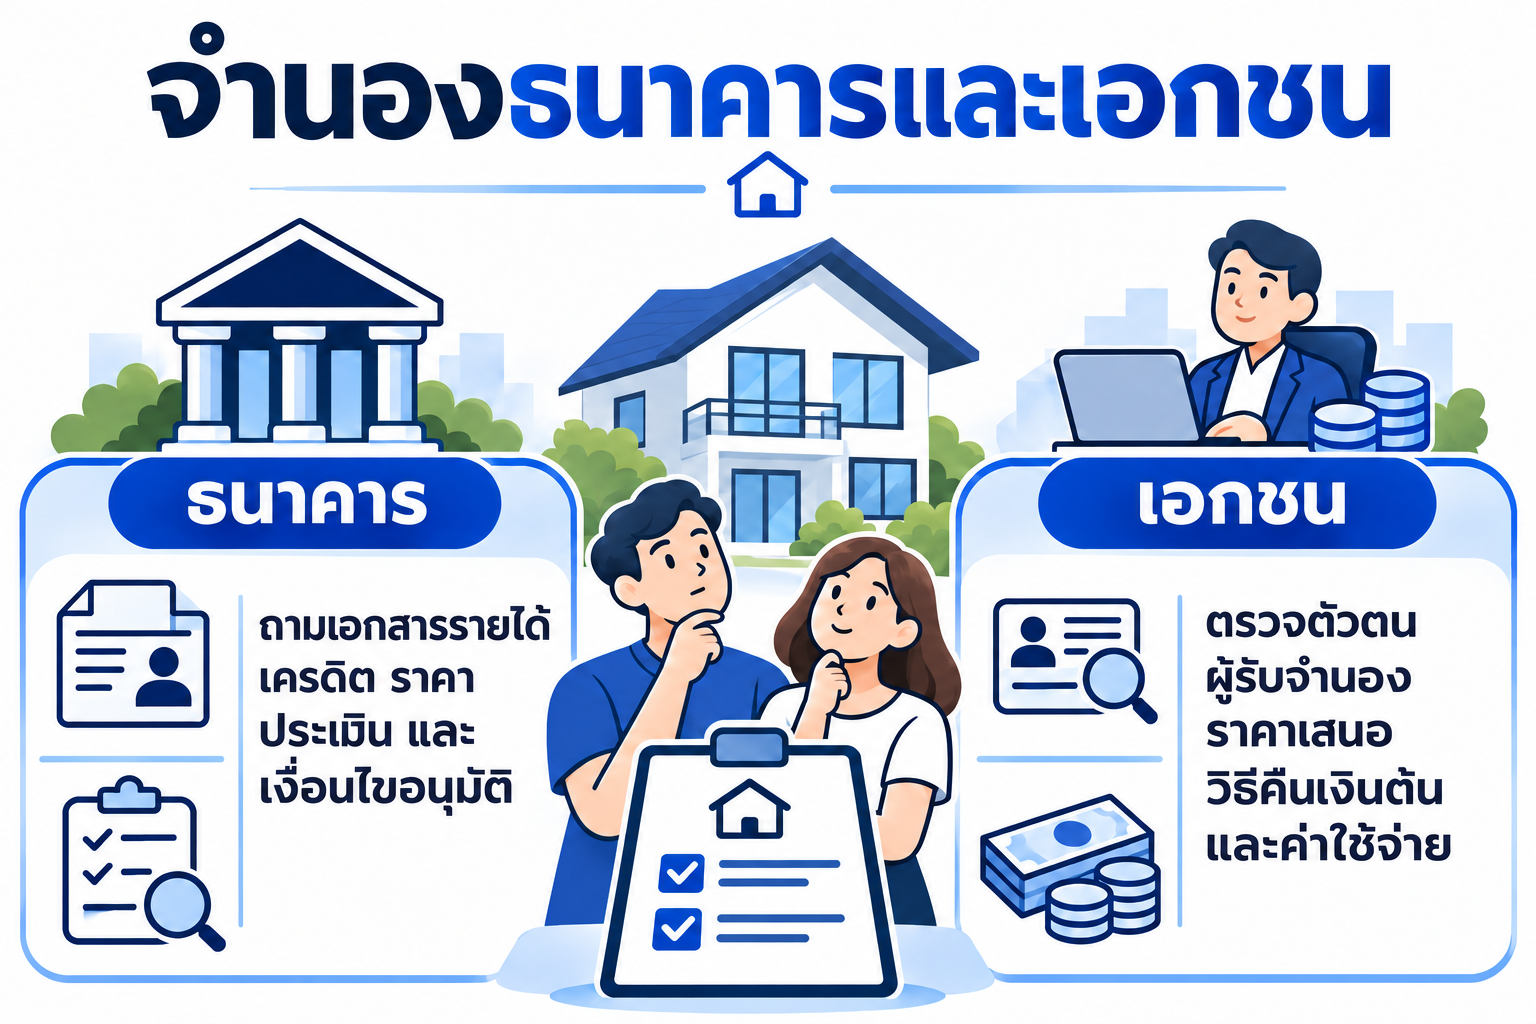
เรื่องธนาคารเอกชน (นายทุนหรือบริษัท)
ดูอะไรเป็นหลักรายได้ ภาระหนี้ เครดิตบูโร และทรัพย์ตัวทรัพย์ ทำเล และความง่ายในการขายต่อ
เอกสารรายได้สลิปเงินเดือน เดินบัญชี งบการเงินส่วนใหญ่ไม่ต้อง
ระยะเวลาพิจารณาหลายสัปดาห์ถึงหลายเดือนไม่กี่วันถึง 2 สัปดาห์
ดอกเบี้ยต่ำ อิงอัตรา MRR หรืออัตราประกาศของธนาคารไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
วิธีคืนเงินผ่อนรายเดือน ตัดทั้งต้นและดอกมักจ่ายดอกรายเดือน คืนเงินต้นก้อนเดียวตอนไถ่ถอน
ระยะสัญญาหลายปีถึงหลายสิบปีมักสั้น 1–3 ปี
วงเงินขึ้นกับราคาประเมินและความสามารถผ่อนขึ้นกับผลประเมินทรัพย์ มักต่ำกว่าขายฝาก
ถ้าผิดนัดต้องฟ้องบังคับจำนองตามกฎหมายต้องฟ้องบังคับจำนองตามกฎหมายเหมือนกัน

ข้อที่คนเข้าใจผิดบ่อยคือคิดว่าจำนองกับเอกชนแล้วผิดนัดจะถูกยึดบ้านเร็วกว่า ความจริงทั้งธนาคารและเอกชนต้องทำตามขั้นตอนบังคับจำนองแบบเดียวกัน

ดอกเบี้ยจำนองเอกชนคิดอย่างไร?
เทียบดอกเบี้ยให้ใช้ฐานเดียวกัน – เริ่มจากยอดเงินต้นเดียวกัน, แปลงอัตราเป็นรายปี, เช็กยอดจ่ายตามสัญญาจริง

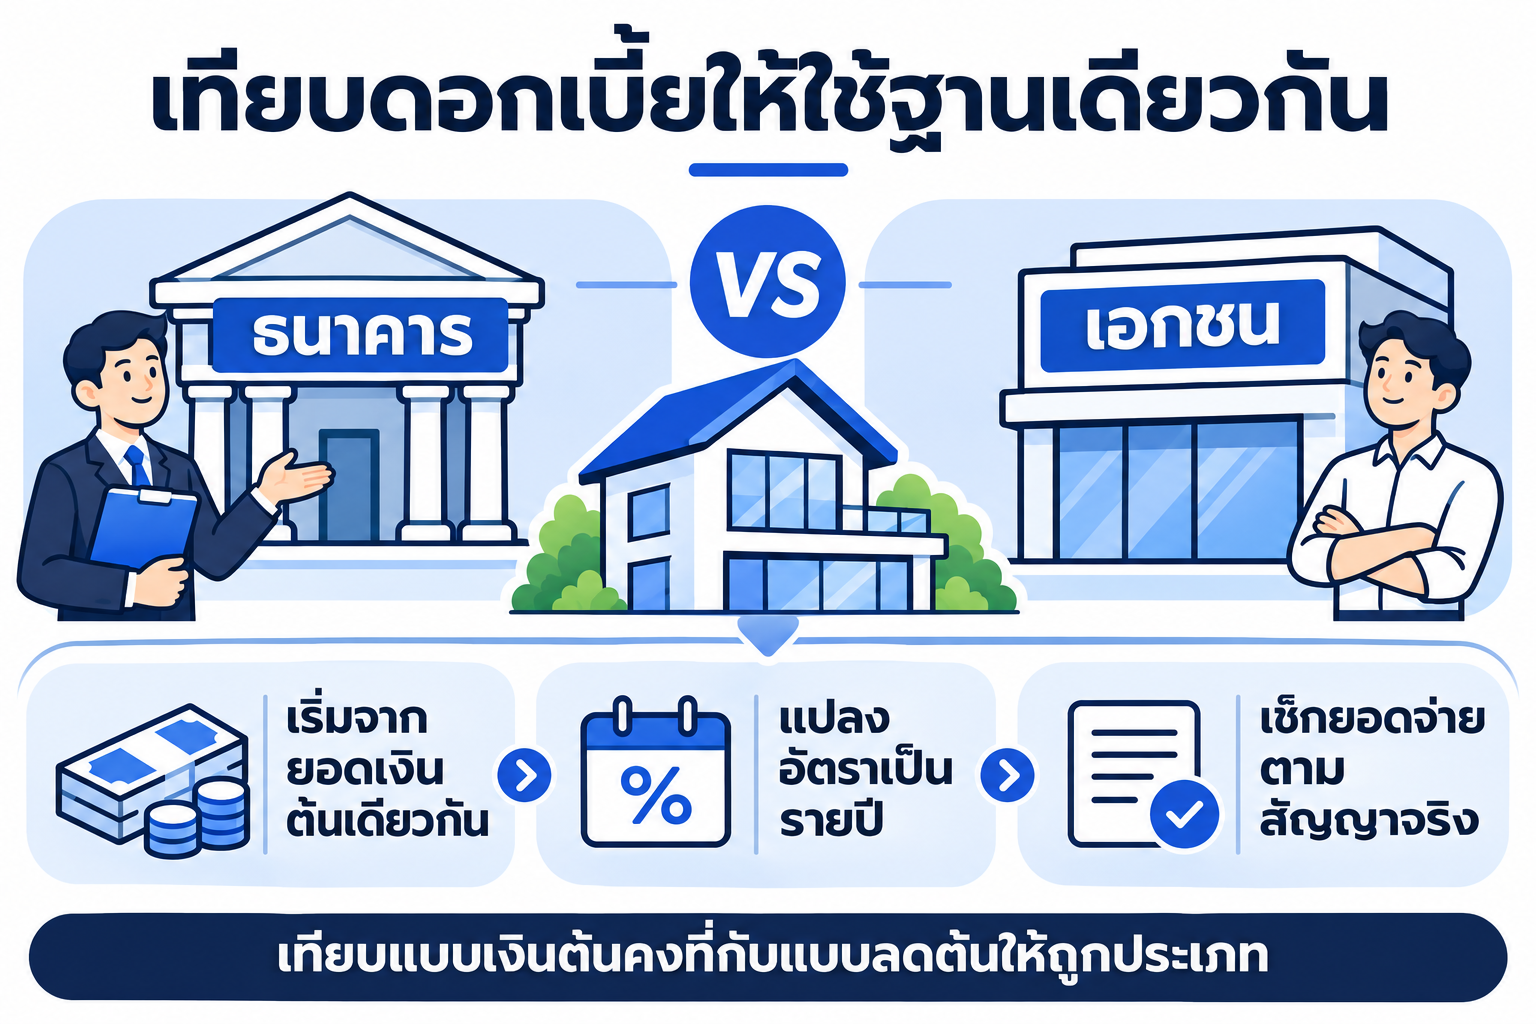
กฎหมายกำหนดให้การกู้ยืมระหว่างเอกชนคิดดอกเบี้ยได้ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด เท่ากับ 1.25% ต่อเดือน การจำนองเป็นหลักประกันของหนี้เงินกู้ จึงอยู่ใต้เพดานนี้

วงเงินจำนองดอกเบี้ยต่อเดือน (1.25%)ดอกเบี้ย 12 เดือน
500,000 บาท6,250 บาท75,000 บาท
1,000,000 บาท12,500 บาท150,000 บาท
2,000,000 บาท25,000 บาท300,000 บาท

*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น

จุดที่ต้องดูคือ ดอกเบี้ยรายเดือนแบบนี้ไม่ได้ลดเงินต้น ถ้าจำนอง 1,000,000 บาท 1 ปี จ่ายดอกครบ 12 เดือนแล้ว วันไถ่ถอนยังต้องมีเงินต้น 1,000,000 บาท ต่างจากธนาคารที่ค่างวดตัดต้นไปเรื่อย ๆ (ดอกเบี้ยขายฝากและจำนองคิดอย่างไร)

นอกจากดอกเบี้ย ต้องเทียบอะไรอีกบ้าง?
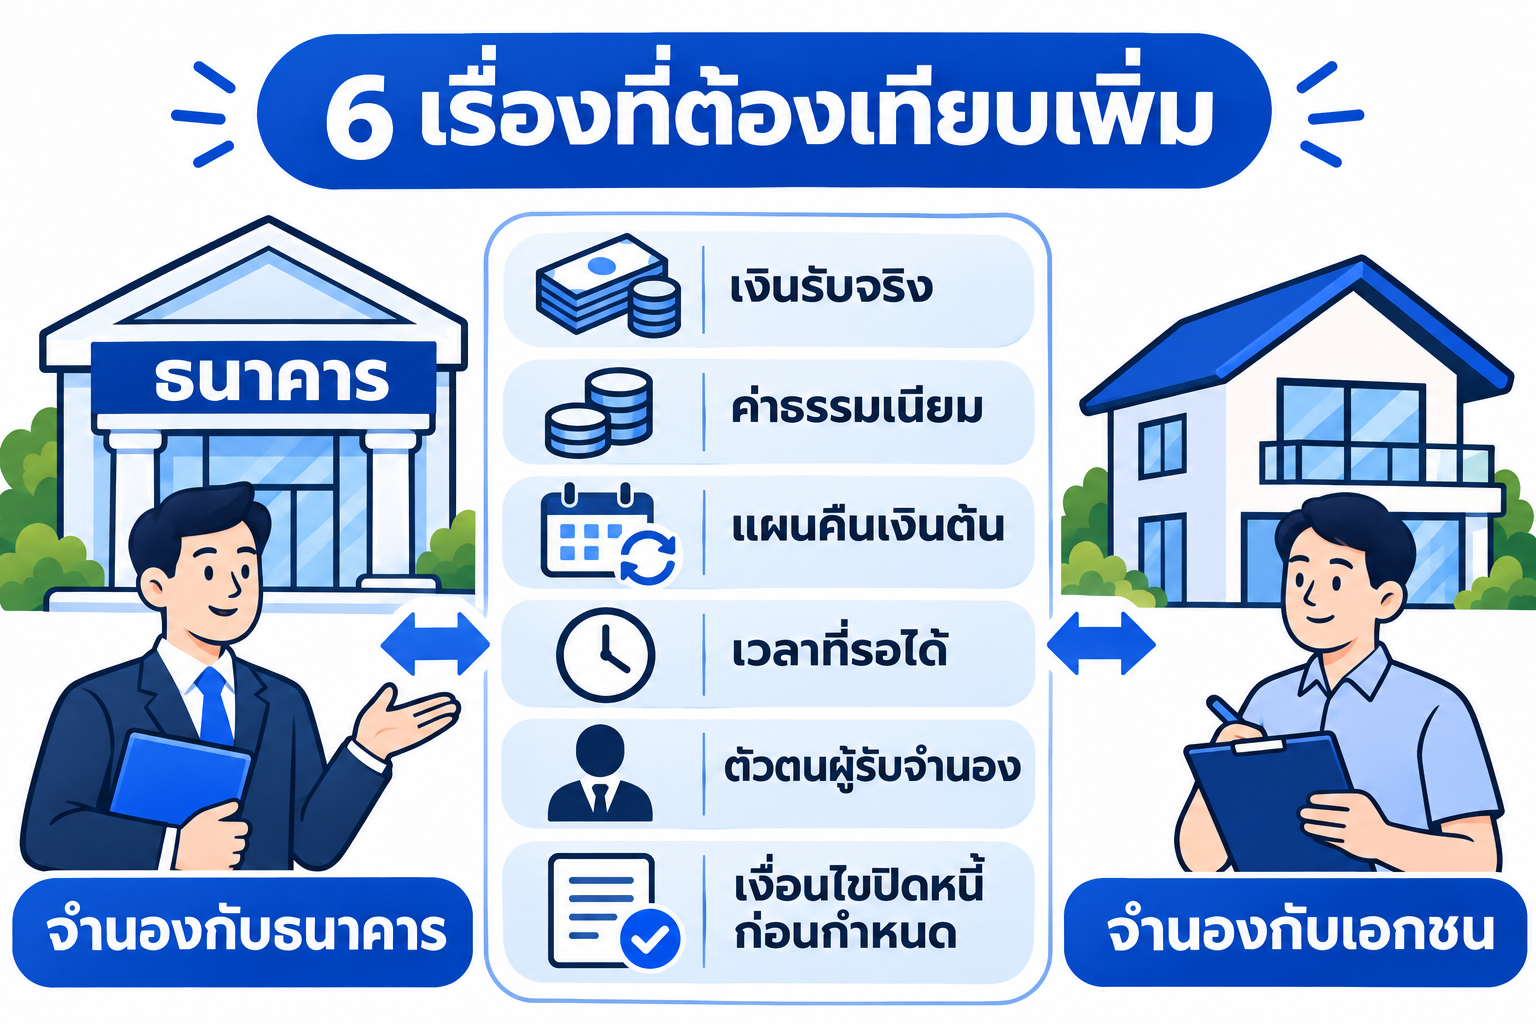
6 เรื่องที่ต้องเทียบเพิ่ม – เงินรับจริง, ค่าธรรมเนียม, แผนคืนเงินต้น, เวลาที่รอได้, ตัวตนผู้รับจำนอง, เงื่อนไขปิดหนี้ก่อนกำหนด

1. เงินที่ได้รับจริงหลังหักค่าใช้จ่าย

วงเงินจำนองในสัญญากับเงินที่เข้าบัญชีอาจไม่เท่ากัน เพราะมีค่าธรรมเนียมราชการและค่าใช้จ่ายอื่น ก่อนเซ็นให้ขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด แล้วเทียบระหว่างข้อเสนอแต่ละราย ไม่ใช่เทียบแค่วงเงิน

2. ค่าธรรมเนียมราชการ

ค่าจดทะเบียนจำนองคือ 1% ของวงเงินจำนอง สูงสุดไม่เกิน 200,000 บาท ทั้งกับธนาคารและเอกชน ส่วนสินเชื่อธนาคารบางโครงการลดค่าจดจำนองตามมาตรการของรัฐในแต่ละปี ควรเช็กประกาศล่าสุด

3. แผนคืนเงินต้น

ธนาคารให้ผ่อนยาว ภาระต่อเดือนรวมเงินต้นแต่กระจายหลายปี เอกชนให้สัญญาสั้นและคืนเงินต้นก้อนเดียว ต้องรู้ว่าเงินก้อนนั้นจะมาจากไหน เช่น เงินจากธุรกิจ การขายทรัพย์ หรือการรีไฟแนนซ์เข้าธนาคารภายหลัง

4. ความเร็วกับต้นทุนเวลา

ถ้ารอธนาคาร 2 เดือนแล้วเสียงานหรือเสียโอกาสทางธุรกิจ ต้นทุนนั้นอาจสูงกว่าส่วนต่างดอกเบี้ย ในทางกลับกัน ถ้าไม่รีบ ธนาคารถูกกว่าเกือบทุกกรณี

5. ความน่าเชื่อถือของผู้รับจำนอง

ธนาคารอยู่ภายใต้การกำกับของธนาคารแห่งประเทศไทย ส่วนเอกชนต้องตรวจเอง เช่น มีชื่อและที่อยู่ที่ตรวจสอบได้ ทำสัญญาที่สำนักงานที่ดินเท่านั้น ไม่เรียกเงินก่อนวันจดทะเบียน (นายทุนรับจำนองและขายฝากคือใคร)

6. เงื่อนไขไถ่ถอนก่อนกำหนด

ธนาคารมักมีค่าปรับไถ่ถอนก่อนกำหนดในช่วงปีแรก ๆ ส่วนเอกชนแล้วแต่ตกลง ให้เขียนไว้ในสัญญาให้ชัด

เรื่องของคุณเอ: เทียบข้อเสนอจำนองธนาคารกับเอกชน
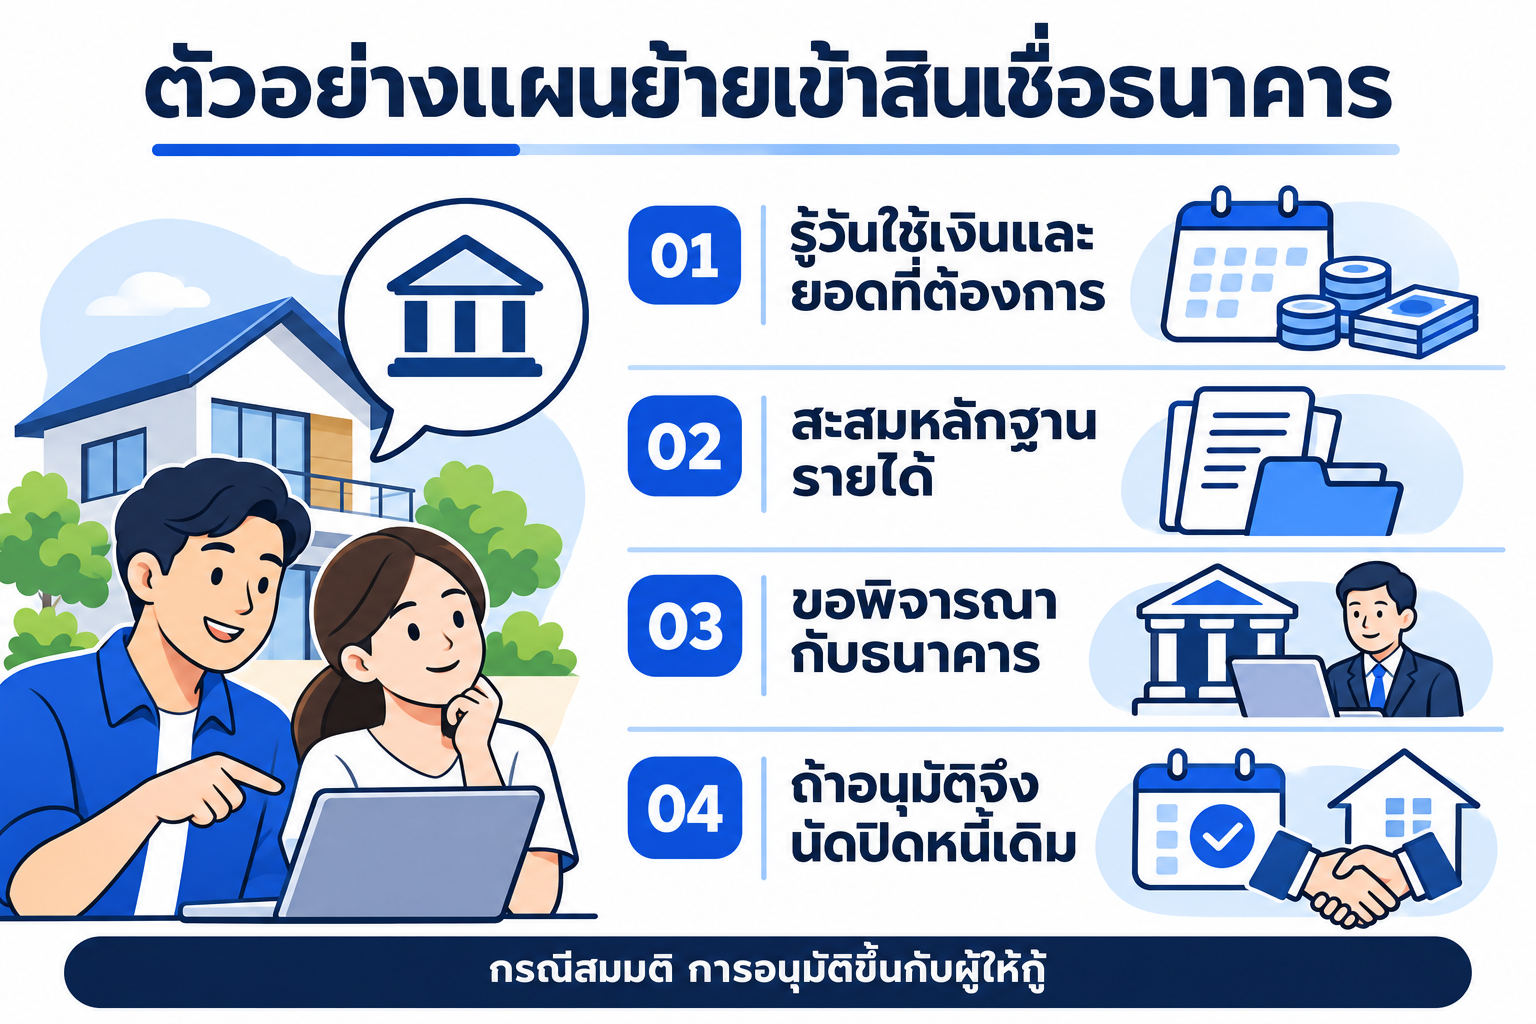
ตัวอย่างแผนย้ายเข้าสินเชื่อธนาคาร – รู้วันใช้เงินและยอดที่ต้องการ, สะสมหลักฐานรายได้, ขอพิจารณากับธนาคาร, ถ้าอนุมัติจึงนัดปิดหนี้เดิม

คุณเอมีคอนโด 35 ตารางเมตรใกล้รถไฟฟ้า ราคาตลาดราว 2,400,000 บาท ปลอดหนี้ ต้องการเงิน 700,000 บาทไปจ่ายค่าเทอมลูกและปิดหนี้บัตร ภายใน 3 สัปดาห์ คุณเอเป็นฟรีแลนซ์ รายได้เข้าบัญชีไม่สม่ำเสมอ

ข้อเสนอธนาคารคุณเก้า (เอกชน)
ผลพิจารณาขอเดินบัญชี 12 เดือน คาดว่าใช้เวลาประมาณ 6–8 สัปดาห์ประเมินจากข้อมูลทรัพย์และราคาตลาด
วงเงินยังไม่ทราบจนกว่าจะพิจารณาเสร็จ700,000 บาท
ดอกเบี้ยตามอัตราประกาศของธนาคาร15% ต่อปี เดือนละ 8,750 บาท
คืนเงินต้นผ่อนรายเดือนหลายปีก้อนเดียวภายใน 1 ปี

*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น

คุณเอเลือกจำนองกับคุณเก้าเพราะต้องใช้เงินใน 3 สัปดาห์ แต่วางแผนไว้ตั้งแต่วันแรกว่าจะเก็บเดินบัญชีให้สม่ำเสมอ 6–9 เดือน แล้วยื่นรีไฟแนนซ์เข้าธนาคารเพื่อไถ่ถอนจากคุณเก้า ถ้าทำได้ในเดือนที่ 9 คุณเอจ่ายดอกเบี้ยเอกชนรวม 78,750 บาท แล้วย้ายไปจ่ายดอกเบี้ยธนาคารที่ต่ำกว่าตลอดช่วงที่เหลือ

ข้อเสนอของคุณเก้าเป็นจำนอง ไม่ใช่ขายฝาก ชื่อในหนังสือกรรมสิทธิ์ห้องชุดยังเป็นของคุณเอ ถ้ารีไฟแนนซ์ไม่ผ่านตามแผน คุณเก้าก็ยังต้องผ่านขั้นตอนบังคับจำนองตามกฎหมาย ไม่ได้ห้องชุดไปทันที

จำนองเอกชนผิดนัดแล้วเกิดอะไรขึ้น?
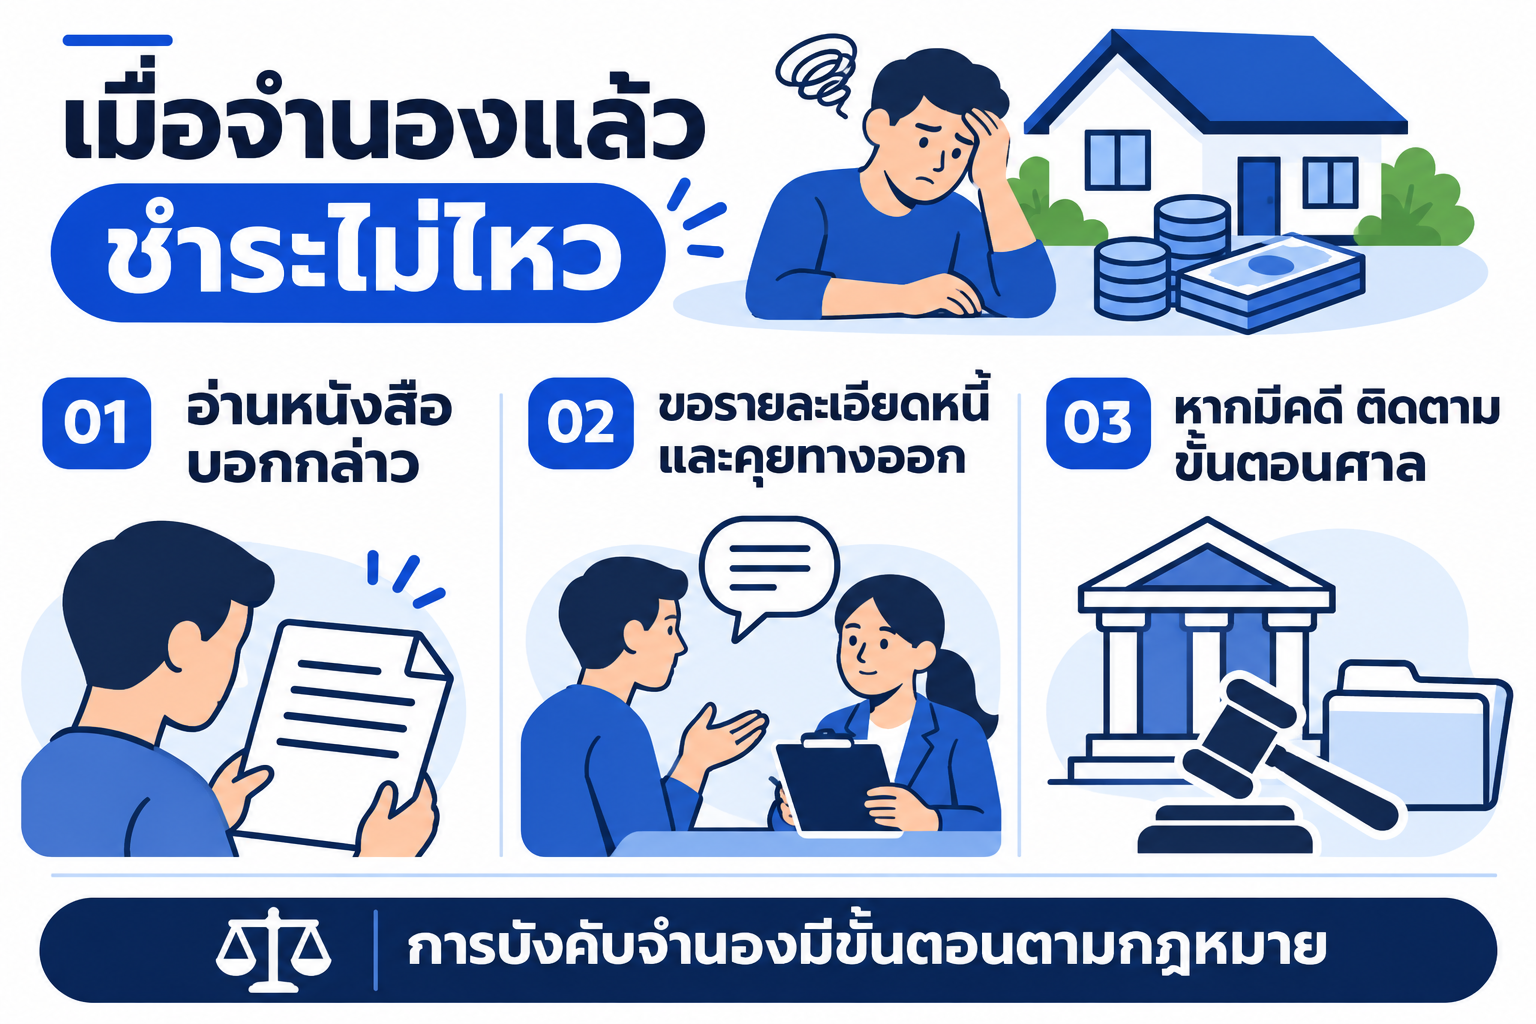
เมื่อจำนองแล้วชำระไม่ไหว – อ่านหนังสือบอกกล่าว, ขอรายละเอียดหนี้และคุยทางออก, หากมีคดี ติดตามขั้นตอนศาล

ขั้นตอนตามกฎหมายเหมือนจำนองกับธนาคาร

  • ผู้รับจำนองต้องมีหนังสือบอกกล่าวให้ชำระหนี้ภายในเวลาที่สมควร ซึ่งต้องไม่น้อยกว่า 60 วัน (ป.พ.พ. มาตรา 728)
  • ถ้ายังไม่ชำระ ผู้รับจำนองฟ้องศาลเพื่อขอให้ยึดทรัพย์ออกขายทอดตลาด
  • ขายทอดตลาดได้เงินเกินหนี้ ส่วนที่เกินคืนเจ้าของ ได้น้อยกว่าหนี้ ลูกหนี้ไม่ต้องรับผิดในส่วนที่ขาด (ป.พ.พ. มาตรา 733)

รายละเอียดสิทธิ์ของเจ้าของบ้านเมื่อจำนองแล้วผ่อนไม่ไหว อยู่ที่บทจำนองแล้วไม่ส่งดอก นายทุนยึดบ้านได้เลยไหม

จำนองบ้านกับเอกชนเหมาะกับใคร?

  • ต้องใช้เงินเร็วกว่าที่ธนาคารพิจารณาทัน
  • รายได้จริงมี แต่เอกสารไม่ครบตามเกณฑ์ธนาคาร เช่น ฟรีแลนซ์ เจ้าของกิจการ
  • ติดเครดิตบูโร แต่ตอนนี้มีรายได้พอจ่ายดอกเบี้ย
  • มีแผนคืนเงินต้นชัด หรือวางแผนรีไฟแนนซ์เข้าธนาคารภายหลัง

ถ้ารอได้และเอกสารพร้อม ยื่นธนาคารก่อนเสมอ ถ้าต้องการวงเงินสูงกว่าที่จำนองให้ได้ ลองเทียบกับขายฝาก (จำนองกับขายฝาก แบบไหนเหมาะกับเรา)

อยากรู้ว่าบ้านหรือที่ดินของคุณจำนองได้เท่าไร? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ

แค่ส่งรูปโฉนดหรือหนังสือกรรมสิทธิ์ห้องชุด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องชำระคืน

  • รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
  • รับทั้งขายฝากและจำนอง พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
  • ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
  • ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
  • มีทีมตามเรื่องให้ทุกขั้นตอน
  • ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา

มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด

หมายเหตุตัวละครและตัวเลขในบทความเป็นตัวอย่างสมมติ เงื่อนไขจริงขึ้นกับทรัพย์และข้อตกลงแต่ละราย

คำถามที่พบบ่อย (FAQ)

ดอกเบี้ยจำนองเอกชนเท่าไร?

ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด หรือ 1.25% ต่อเดือน

จำนองเอกชนต้องมีสลิปเงินเดือนไหม?

ส่วนใหญ่ไม่ต้อง นายทุนพิจารณาจากทรัพย์ แต่จะถามแผนการคืนเงิน

จำนองเอกชนแล้วรีไฟแนนซ์เข้าธนาคารได้ไหม?

ได้ ธนาคารจ่ายเงินไถ่ถอนให้ผู้รับจำนองเดิม แล้วจดจำนองใหม่กับธนาคารในวันเดียวกัน

ค่าจดจำนองกับเอกชนแพงกว่าธนาคารไหม?

แหล่งอ้างอิง

1
กรมที่ดิน: คู่มือกฎหมายการจดทะเบียนสิทธิและนิติกรรม ส่วนจำนอง

คู่มือกรมที่ดินเกี่ยวกับการจดทะเบียนสิทธิและนิติกรรมประเภทจำนอง

2
ศูนย์คุ้มครองผู้ใช้บริการทางการเงิน ธนาคารแห่งประเทศไทย

ศูนย์คุ้มครองผู้ใช้บริการทางการเงิน ธนาคารแห่งประเทศไทย

หัวข้อที่เกี่ยวข้อง:
#ดอกเบี้ยจำนองขายฝาก
#จำนอง
#ลงทุนอสังหาริมทรัพย์
#นายทุนจำนองขายฝาก
#สินเชื่อบ้าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE
HOMEDAY
ทั่วไป
HOMEDAY

อัตราราชการเท่ากัน คือ 1% ของวงเงินจำนอง สูงสุด 200,000 บาท

จำนองเอกชนผิดนัด บ้านหลุดทันทีไหม?

ไม่หลุด ผู้รับจำนองต้องบอกกล่าวและฟ้องศาลก่อน

จำนองหลายรายในทรัพย์เดียวได้ไหม?

ได้ตามกฎหมาย แต่ผู้รับจำนองรายหลังได้รับชำระหลังรายแรก นายทุนเอกชนส่วนใหญ่จึงรับเฉพาะทรัพย์ปลอดภาระ

Homeday AgentHomeday Agent
Hausty

โครงการแนะนำ

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)
shophouse
โครงการใหม่

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)

เสนา ดีเวลลอปเม้นท์
เสนา ดีเวลลอปเม้นท์
เมืองสมุทรปราการ, สมุทรปราการ

โครงการ เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa) เป็นโครงการอาคารพาณิชย์ (Shophouse) ระดับคุณภาพ พัฒนาโดย บริษัท เสนาดีเวลลอปเม้นท์ จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่ ถนนแพรกษา ตำบลแพรกษา อำเภอเมืองสมุทรปราการ จังหวัดสมุทรปราการ โครงการนี้ถูกออกแบบมาเพื่อตอบสนองความต้องการของผู้ที่กำลังมองหาพื้นที่สำหรับการประกอบธุรกิจ การลงทุน และการพักอาศัยในทำเลเดียวกัน โดยโครงการตั้งอยู่ในจุดยุทธศาสตร์ที่แวดล้อมไปด้วยชุมชนขนาดใหญ่ สามารถรองรับกำลังซื้อและฐานลูกค้าเป้าหมายได้มากกว่า 30,000 ครอบครัวในพื้นที่โดยรอบ เหมาะอย่างยิ่งสำหรับการเปิดกิจการหน้าร้าน โฮมออฟฟิศ (Home Office) หรือการซื้อเพื่อปล่อยเช่าสร้างรายได้ (Passive Income) ในระยะยาว สถาปัตยกรรมและพื้นที่ใช้สอยภายในอาคารได้รับการออกแบบให้มีความยืดหยุ่นสูง สามารถปรับเปลี่ยนฟังก์ชันได้หลากหลายรูปแบบตามความเหมาะสมและประเภทของธุรกิจ ตัวอาคารเน้นความโปร่งโล่งและจัดสรรพื้นที่ให้สามารถใช้ประโยชน์ได้สูงสุดในทุกตารางนิ้ว ทั้งในส่วนของพื้นที่เชิงพาณิชย์และพื้นที่พักอาศัย พร้อมพื้นที่จอดรถที่กว้างขวางเพื่ออำนวยความสะดวกให้กับลูกค้าที่มาติดต่อใช้บริการ จุดเด่นเชิงนวัตกรรมที่สำคัญและเป็นเอกลักษณ์ของโครงการ คือการเป็นช็อปเฮ้าส์โครงการเดียวในย่านสุขุมวิท-แพรกษา ที่ได้รับการติดตั้งแผงโซลาร์เซลล์ (Solar Roof) ขนาด 5 กิโลวัตต์ ให้กับทุกยูนิต การนำเทคโนโลยีพลังงานแสงอาทิตย์มาช่วยผลิตกระแสไฟฟ้า ทำให้เจ้าของกิจการสามารถลดต้นทุนค่าไฟได้อย่างมีประสิทธิภาพในระยะยาว สอดคล้องกับแนวคิดการทำธุรกิจที่เป็นมิตรต่อสิ่งแวดล้อม นอกจากนี้ โครงการยังมีการติดตั้งอุปกรณ์มาตรฐาน เช่น ปั๊มน้ำขนาด 250 วัตต์ และถังเก็บน้ำขนาด 1,000 ลิตร พร้อมรองรับการประกอบกิจการทันที ทำเลที่ตั้งของโครงการมีความโดดเด่นด้านโครงข่ายการคมนาคม สามารถเชื่อมต่อถนนสายหลักได้อย่างคล่องตัว ทั้งถนนแพรกษา ถนนสุขุมวิท ถนนศรีนครินทร์ และถนนตำหรุ-บางพลี โครงการตั้งอยู่ไม่ไกลจากสถานีรถไฟฟ้า BTS สายสีเขียว (สถานีแพรกษา) บริเวณโดยรอบโครงการรายล้อมไปด้วยสิ่งอำนวยความสะดวกและสถานที่สำคัญ ทั้งสถานศึกษาชั้นนำอย่างโรงเรียนสารสาสน์วิเทศสมุทรปราการ ศูนย์การค้าโรบินสัน ไลฟ์สไตล์ สมุทรปราการ บิ๊กซี สมุทรปราการ และแหล่งงานขนาดใหญ่อย่างนิคมอุตสาหกรรมบางปู

เริ่ม 4,790,000 บาท
ดูทั้งหมด

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

บทความที่เกี่ยวข้อง

ดูทั้งหมด
ย้ายนายทุนขายฝากหรือจำนองทำอย่างไร? ไถ่จากนายทุนเดิมแล้วทำกับนายทุนใหม่วันเดียว พร้อมวิธีคำนวณว่าย้ายแล้วคุ้มไหม
ทั่วไป

ย้ายนายทุนขายฝากหรือจำนองทำอย่างไร? ไถ่จากนายทุนเดิมแล้วทำกับนายทุนใหม่วันเดียว พร้อมวิธีคำนวณว่าย้ายแล้วคุ้มไหม

ย้ายนายทุนขายฝากหรือจำนองทำได้ในวันเดียวที่สำนักงานที่ดิน ค่าธรรมเนียมใหม่เท่าไร คำนวณจุดคุ้มทุนอย่างไร พร้อมตัวอย่าง ปรึกษาฟรี LINE @homeday

3 นาที
ดอกเบี้ยขายฝากและจำนองคิดอย่างไร? แปลงรายเดือนเป็นรายปี พร้อมวิธีคำนวณยอดที่ต้องจ่ายจริง
ทั่วไป

ดอกเบี้ยขายฝากและจำนองคิดอย่างไร? แปลงรายเดือนเป็นรายปี พร้อมวิธีคำนวณยอดที่ต้องจ่ายจริง

ดอกเบี้ยขายฝากและจำนองไม่เกิน 15% ต่อปี หรือ 1.25% ต่อเดือน สูตรแปลงรายเดือนเป็นรายปี ตารางคำนวณ และวิธีตรวจข้อเสนอ ปรึกษาฟรี LINE @homeday

3 นาที
ลงทุนรับจำนองหรือรับซื้อฝากดี? ผลตอบแทน ความเสี่ยง และสิ่งที่เกิดขึ้นเมื่อเจ้าของทรัพย์ผิดนัด
ทั่วไป

ลงทุนรับจำนองหรือรับซื้อฝากดี? ผลตอบแทน ความเสี่ยง และสิ่งที่เกิดขึ้นเมื่อเจ้าของทรัพย์ผิดนัด

เทียบลงทุนรับจำนองกับรับซื้อฝาก ผลตอบแทนไม่เกิน 15% ต่อปี ความเสี่ยงเมื่อผิดนัด และควรเลือกแบบไหน สำหรับนักลงทุนมือใหม่

3 นาที
จำนำโฉนดที่ดินทำได้จริงไหม? ต่างจากจำนองอย่างไร ก่อนเอาโฉนดไปค้ำเงินกู้ต้องรู้อะไร
ทั่วไป

จำนำโฉนดที่ดินทำได้จริงไหม? ต่างจากจำนองอย่างไร ก่อนเอาโฉนดไปค้ำเงินกู้ต้องรู้อะไร

จำนำโฉนดไม่มีในกฎหมาย วางโฉนดไว้กับเจ้าหนี้ไม่ทำให้ที่ดินเป็นหลักประกัน ต่างจากจดจำนองตรงไหน ถ้าวางไว้แล้วทำอย่างไร ปรึกษาฟรีที่ LINE @homeday

3 นาที