จำนองที่ดินคือการนำที่ดิน บ้านพร้อมที่ดิน หรือคอนโด ไปจดทะเบียนเป็นหลักประกันเงินกู้ที่สำนักงานที่ดิน โดยชื่อในโฉนดยังเป็นของเจ้าของเดิม เจ้าของยังอยู่อาศัยและใช้ทรัพย์ได้ตามปกติ ส่วนดอกเบี้ยจำนองกับนายทุนเอกชนคิดได้ ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด และต้องคืนเงินต้นพร้อมดอกเบี้ยตามสัญญาเงินกู้ แล้วไปจดไถ่ถอนจำนองเมื่อชำระครบ
บทความนี้เล่าผ่าน คุณเอ เจ้าของบ้านที่ต้องการเงินก้อน กับ คุณเก้า นายทุนผู้รับจำนอง ตั้งแต่วันคุยเงื่อนไข วันจดทะเบียน ระหว่างผ่อน จนถึงวันไถ่ถอน พร้อมข้อกฎหมายรายมาตราที่ควรรู้ และทางออกถ้าเริ่มจ่ายไม่ไหว
จำนองที่ดินคืออะไร ตามกฎหมายแพ่งและพาณิชย์
ประมวลกฎหมายแพ่งและพาณิชย์ (ป.พ.พ.) มาตรา 702 อธิบายว่า จำนองคือสัญญาที่ผู้จำนองเอาทรัพย์สินไปตราไว้แก่ผู้รับจำนองเป็นประกันการชำระหนี้ โดยไม่ต้องส่งมอบทรัพย์นั้นให้ผู้รับจำนอง พูดง่าย ๆ คือ ที่ดินยังเป็นของเรา แต่มี "ภาระจำนอง" บันทึกไว้หลังโฉนด ถ้าไม่จ่ายหนี้ เจ้าหนี้มีสิทธิ์ได้รับชำระจากที่ดินแปลงนั้นก่อนเจ้าหนี้รายอื่น
คำที่จะเจอในสัญญา
- ผู้จำนอง คือเจ้าของทรัพย์ที่นำทรัพย์ไปเป็นประกัน (คุณเอ)
- ผู้รับจำนอง คือเจ้าหนี้ที่ให้เงินกู้ อาจเป็นธนาคารหรือนายทุนเอกชน (คุณเก้า)
- วงเงินจำนอง คือยอดหนี้สูงสุดที่ทรัพย์แปลงนี้ค้ำไว้ ใช้คิดค่าธรรมเนียมวันจดทะเบียน
- ไถ่ถอนจำนอง คือชำระหนี้ครบแล้วจดทะเบียนปลดภาระจำนองออกจากโฉนด
- บังคับจำนอง คือขั้นตอนที่เจ้าหนี้ใช้เมื่อลูกหนี้ผิดนัด ต้องผ่านศาลและขายทอดตลาด
ข้อกฎหมายหลักที่ต้องรู้คือ ป.พ.พ. มาตรา 714 การจำนองต้องทำเป็นหนังสือและจดทะเบียนต่อพนักงานเจ้าหน้าที่ ถ้าแค่เซ็นสัญญากู้แล้วฝากโฉนดไว้กับเจ้าหนี้ ไม่นับเป็นการจำนอง และเจ้าหนี้ไม่มีสิทธิ์ยึดโฉนดไว้หรือบังคับเอาที่ดินตามกฎหมายจำนอง (จำนำโฉนดต่างจากจำนองอย่างไร)
จดจำนองแล้ว เจ้าของยังใช้ที่ดินได้ไหม?
ใช้ได้ เพราะการจำนองไม่ได้ส่งมอบทรัพย์ คุณเอยังอยู่บ้านเดิม ปล่อยเช่า หรือทำประโยชน์บนที่ดินได้ตามปกติ ไม่ต้องจ่ายค่าเช่าให้ใคร และชื่อในโฉนดก็ยังเป็นของคุณเอตลอดสัญญา
เรื่องที่ควรรู้เพิ่มคือ ป.พ.พ. มาตรา 719 บอกว่าการจำนองที่ดินไม่ครอบไปถึงสิ่งปลูกสร้างที่สร้างขึ้นหลังวันจดทะเบียน เว้นแต่ตกลงไว้เป็นอย่างอื่น ถ้าคุณเอจำนองที่ดินเปล่าแล้วสร้างบ้านทีหลัง ให้อ่านสัญญาว่าตกลงให้บ้านหลังใหม่อยู่ในจำนองด้วยหรือไม่ ส่วนการต่อเติมที่ทำให้ทรัพย์เสื่อมค่าลงมาก อาจเป็นเหตุให้เจ้าหนี้เรียกหลักประกันเพิ่มหรือเรียกหนี้ก่อนกำหนดได้ตามสัญญา
จำนองแล้วยังขายที่ดินได้ไหม?
ขายได้ แต่ภาระจำนองติดไปกับที่ดินด้วย ป.พ.พ. มาตรา 702 วรรคสอง ให้ผู้รับจำนองได้รับชำระหนี้จากทรัพย์ที่จำนองก่อน ไม่ว่ากรรมสิทธิ์จะโอนไปเป็นของคนอื่นแล้วหรือไม่ คนซื้อส่วนใหญ่จึงไม่ยอมรับโอนทรัพย์ที่ยังติดจำนอง
วิธีที่ทำกันจริงคือ ไถ่ถอนจำนองและโอนขายในวันเดียวกัน ที่สำนักงานที่ดิน
- คุณเอขอยอดหนี้ปิดบัญชี ณ วันโอนจากคุณเก้า (เงินต้นคงเหลือ + ดอกเบี้ยถึงวันนั้น)
- ผู้ซื้อแบ่งจ่ายเงินค่าบ้านเป็น 2 ก้อน ก้อนแรกเป็นแคชเชียร์เช็คสั่งจ่ายคุณเก้าเท่ากับยอดปิดหนี้ ก้อนที่เหลือจ่ายคุณเอ
- คุณเก้ารับเงินแล้วจดไถ่ถอน จากนั้นเจ้าหน้าที่จดโอนขายให้ผู้ซื้อต่อทันที
ถ้าบ้านติดจำนองธนาคารอยู่แล้วอยากเปลี่ยนไปจำนองเอกชน หรือกลับกัน ก็ใช้หลักเดียวกัน คือปิดหนี้เดิมและจดจำนองใหม่ในวันเดียว (จำนองกับธนาคารหรือเอกชนต่างกันอย่างไร)
จำนองบ้านพร้อมที่ดิน ที่ดินเปล่า และคอนโด ทรัพย์แบบไหนจำนองได้?
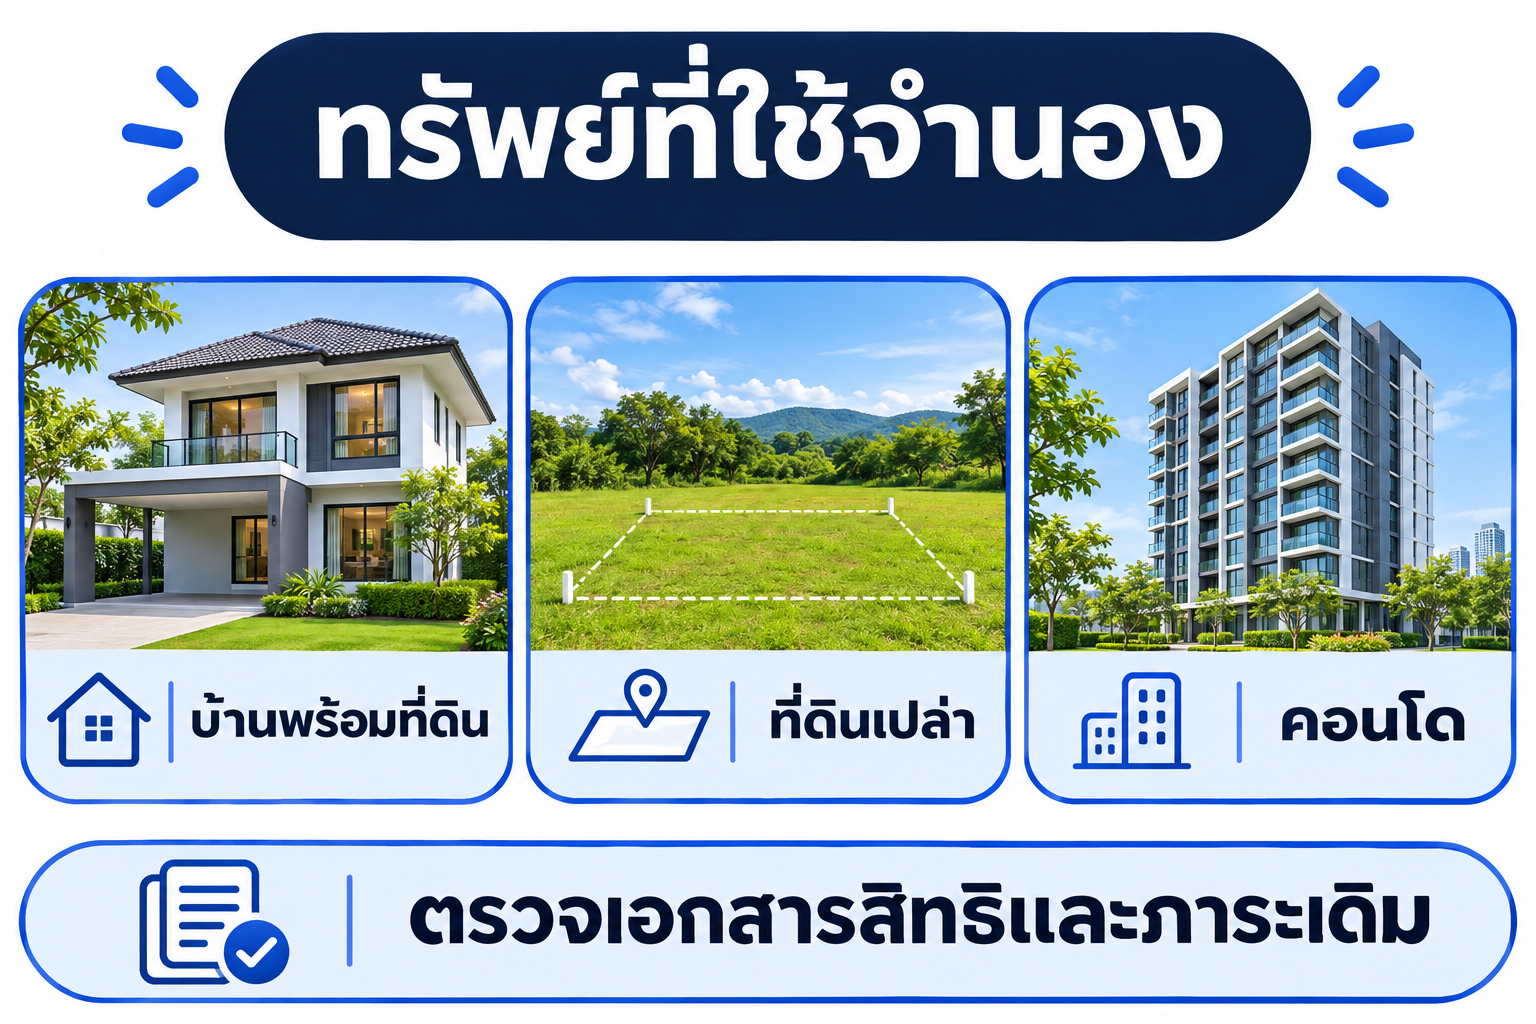
ทรัพย์ที่นายทุนรับจำนองต้องมีเอกสารสิทธิ์ที่จดทะเบียนได้ เช่น โฉนดที่ดิน (น.ส.4 จ) หรือหนังสือกรรมสิทธิ์ห้องชุด และผู้จำนองต้องเป็นเจ้าของทรัพย์ (ป.พ.พ. มาตรา 705) ถ้าโฉนดมีชื่อหลายคน เจ้าของทุกคนต้องยินยอม
| ประเภททรัพย์ | นายทุนดูอะไร | หมายเหตุ |
|---|---|---|
| บ้านพร้อมที่ดิน / ทาวน์เฮาส์ | ทำเล ทางเข้าออก สภาพบ้าน ขายต่อง่ายไหม | รับมากที่สุด เพราะมีทั้งมูลค่าที่ดินและตัวบ้าน |
| ที่ดินเปล่า | หน้ากว้างติดถนน ผังเมือง น้ำไฟเข้าถึง | ที่ดินในเมืองหรือใกล้ชุมชนได้วงเงินดีกว่า |
| คอนโด | ทำเล อายุตึก ค่าส่วนกลางค้างหรือไม่ | จดจำนองเฉพาะห้องชุดตามหนังสือกรรมสิทธิ์ห้องชุด |
ที่ดินเกษตรกรรม เช่น นา สวน ไร่ กฎหมายไม่ได้ห้ามจำนอง แต่นายทุนส่วนใหญ่ไม่รับ เพราะขายต่อยากและราคาประเมินต่ำ ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 นำไปจำนองหรือขายฝากกับนายทุนเอกชนไม่ได้ เพราะไม่ใช่เอกสารสิทธิ์ที่จดทะเบียนกับเอกชนได้
จำนองที่ดินได้เงินกี่เปอร์เซ็นต์ ต้องจ่ายดอกเบี้ยเดือนละเท่าไร?
วงเงินจำนองไม่มีตัวเลขตายตัว ขึ้นกับผลประเมินทรัพย์แต่ละแปลง บางเคสได้ถึง 40–50% ของราคาตลาด ซึ่งมักน้อยกว่าขายฝากของทรัพย์เดียวกัน เพราะนายทุนไม่ได้ชื่อในโฉนด และถ้าลูกหนี้ผิดนัดต้องฟ้องศาลก่อน วิธีที่รู้ตัวเลขจริงเร็วที่สุดคือส่งข้อมูลทรัพย์มาให้ประเมินก่อน
ตัวอย่างด้านล่างคิดดอกเบี้ย 15% ต่อปี (1.25% ต่อเดือน) แบบจ่ายเฉพาะดอกเบี้ยรายเดือน
| ทรัพย์ของคุณเอ | ราคาตลาด (บาท) | วงเงินจำนอง (บาท) | ดอกเบี้ยต่อเดือน (บาท) | ดอกเบี้ยรวม 1 ปี (บาท) |
|---|---|---|---|---|
| บ้านเดี่ยว นนทบุรี | 3,000,000 | 1,350,000 | 16,875 | 202,500 |
| ที่ดินเปล่า 100 ตารางวา ปทุมธานี | 2,000,000 | 800,000 | 10,000 | 120,000 |
| คอนโด 30 ตร.ม. ใกล้รถไฟฟ้า | 2,500,000 | 1,250,000 | 15,625 | 187,500 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงต้องรอผลประเมินทรัพย์
สูตรคือ วงเงิน × 1.25% = ดอกเบี้ยต่อเดือน เช่น 900,000 × 1.25% = 11,250 บาท ถ้าเจอข้อเสนอที่คิดดอกเบี้ยเกินนี้ ป.พ.พ. มาตรา 654 ห้ามคิดดอกเบี้ยเกิน 15% ต่อปี และ พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560 กำหนดให้การเรียกดอกเบี้ยเกินเพดานเป็นความผิดอาญา (ดอกเบี้ยขายฝากกับจำนองคิดอย่างไร)
เรื่องของคุณเอ: จำนองบ้าน 9 แสน จ่ายแต่ดอกเบี้ย หรือผ่อนลดต้นดี?
คุณเอเปิดร้านซ่อมรถมา 6 ปี ต้องใช้เงิน 900,000 บาทซื้อเครื่องมือชุดใหม่ ยื่นธนาคารไม่ผ่านเพราะรายได้เป็นเงินสด ไม่มีสลิปเงินเดือน สิ่งที่มีคือบ้านเดี่ยวที่นนทบุรี ชื่อของเขาเอง ไม่ติดหนี้ ราคาตลาดราว 3 ล้านบาท
คุณเก้าดูบ้านแล้วประเมินว่าให้วงเงินจำนองได้สูงสุด 1,350,000 บาท* (ประมาณ 45% ของราคาตลาด) แต่คุณเอขอแค่ 900,000 บาทเท่าที่ต้องใช้จริง เพราะยิ่งกู้มาก ดอกเบี้ยก็ยิ่งมาก ดอกเบี้ย 15% ต่อปี คุณเก้าให้เลือกวิธีจ่ายได้ 2 แบบ
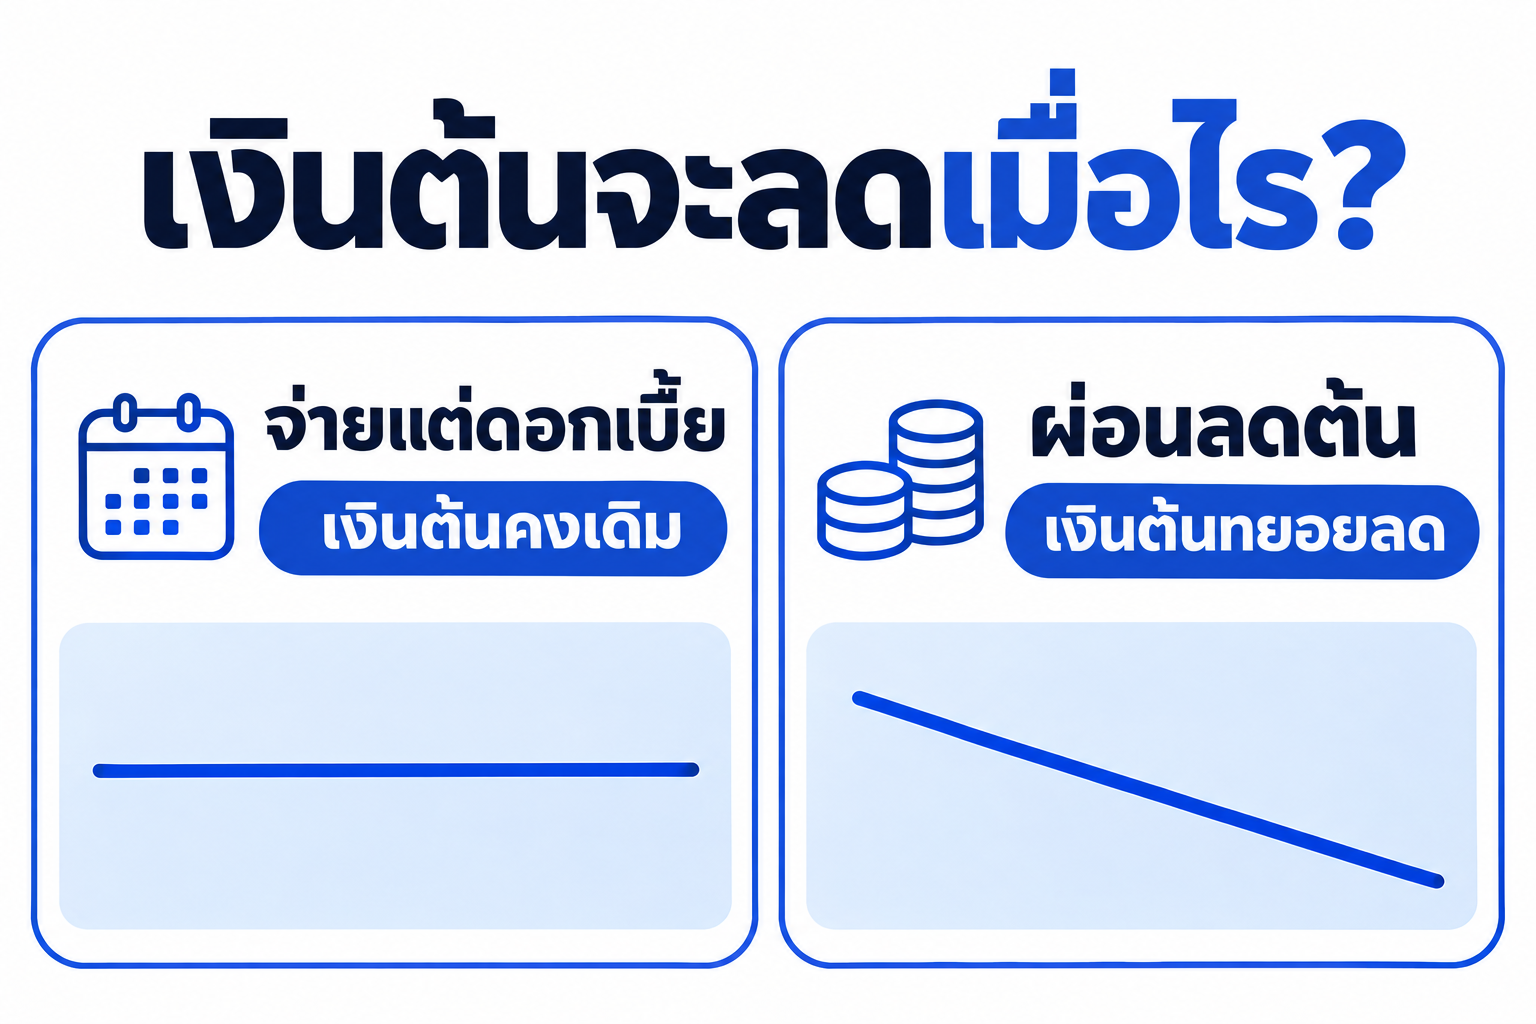
| เทียบ 2 แบบ | จ่ายแต่ดอกเบี้ย 1 ปี | ผ่อนลดต้นลดดอก 3 ปี |
|---|---|---|
| ค่างวดต่อเดือน | 11,250 บาท | ประมาณ 31,200 บาท |
| เงินต้นคงเหลือหลัง 12 เดือน | 900,000 บาท (ไม่ลดเลย) | ประมาณ 643,500 บาท |
| ดอกเบี้ยรวมทั้งสัญญา | 135,000 บาท | ประมาณ 223,200 บาท |
| วันครบกำหนดต้องมีเงิน | 900,000 บาทก้อนเดียว | ไม่มีเงินก้อนท้ายสัญญา |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงต้องรอผลประเมินทรัพย์
แบบจ่ายแต่ดอกเบี้ยดูเบากว่ามาก แต่คุณเอนั่งทำบัญชีร้านแล้วพบว่า หลังหักค่าอะไหล่ ค่าจ้าง และค่าใช้จ่ายบ้าน เขาเหลือเดือนละประมาณ 40,000 บาท ถ้าจ่ายดอกเบี้ย 11,250 บาท จะเก็บได้เดือนละ 28,750 บาท ครบปีมีราว 345,000 บาท ยังขาดเงินต้นอีก 555,000 บาท วันครบกำหนดเขาจะต้องหาเงินก้อนนี้มาให้ได้
คุณเอจึงเลือกผ่อนลดต้น 3 ปี เดือนละประมาณ 31,200 บาท ยังเหลือเงินกันชนเดือนละเกือบ 9,000 บาท และไม่มีเงินก้อนใหญ่รอท้ายสัญญา ก่อนเซ็น เขาขอดูเงินที่จะได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด และตารางผ่อนรายงวดที่แยกให้เห็นว่าแต่ละงวดตัดต้นเท่าไร ตัดดอกเท่าไร
เทียบกับถ้าคุณเอเลือกขายฝากบ้านหลังเดียวกัน จะได้วงเงินสูงกว่า แต่ชื่อในโฉนดเปลี่ยนเป็นนายทุนทันที และถ้าไถ่ไม่ทันทรัพย์หลุดโดยไม่ต้องฟ้องศาล (จำนองกับขายฝากแบบไหนเหมาะกับเรา · ขายฝากคืออะไร)
จำนองที่ดินใช้เอกสารอะไรบ้าง?
- โฉนดที่ดินฉบับจริง หรือหนังสือกรรมสิทธิ์ห้องชุด (คอนโด)
- บัตรประชาชนและทะเบียนบ้านของเจ้าของทุกคนในโฉนด
- ทะเบียนสมรสหรือใบหย่า ถ้ามี และหนังสือยินยอมคู่สมรสกรณีเป็นสินสมรส
- ใบเปลี่ยนชื่อ-นามสกุล ถ้าชื่อไม่ตรงกับโฉนด
- หนังสือมอบอำนาจ (ท.ด.21) พร้อมเอกสารของผู้รับมอบ ถ้าเจ้าของไปเองไม่ได้
- คอนโด: หนังสือรับรองปลอดหนี้ค่าส่วนกลางจากนิติบุคคลอาคารชุด
ห้ามเซ็นหนังสือมอบอำนาจที่ยังไม่กรอกข้อความ เพราะเคยมีกรณีที่ถูกนำไปกรอกเป็นขายหรือขายฝากแทนจำนอง
ขั้นตอนจำนองที่ดิน 5 ขั้น และค่าธรรมเนียมวันจดทะเบียน
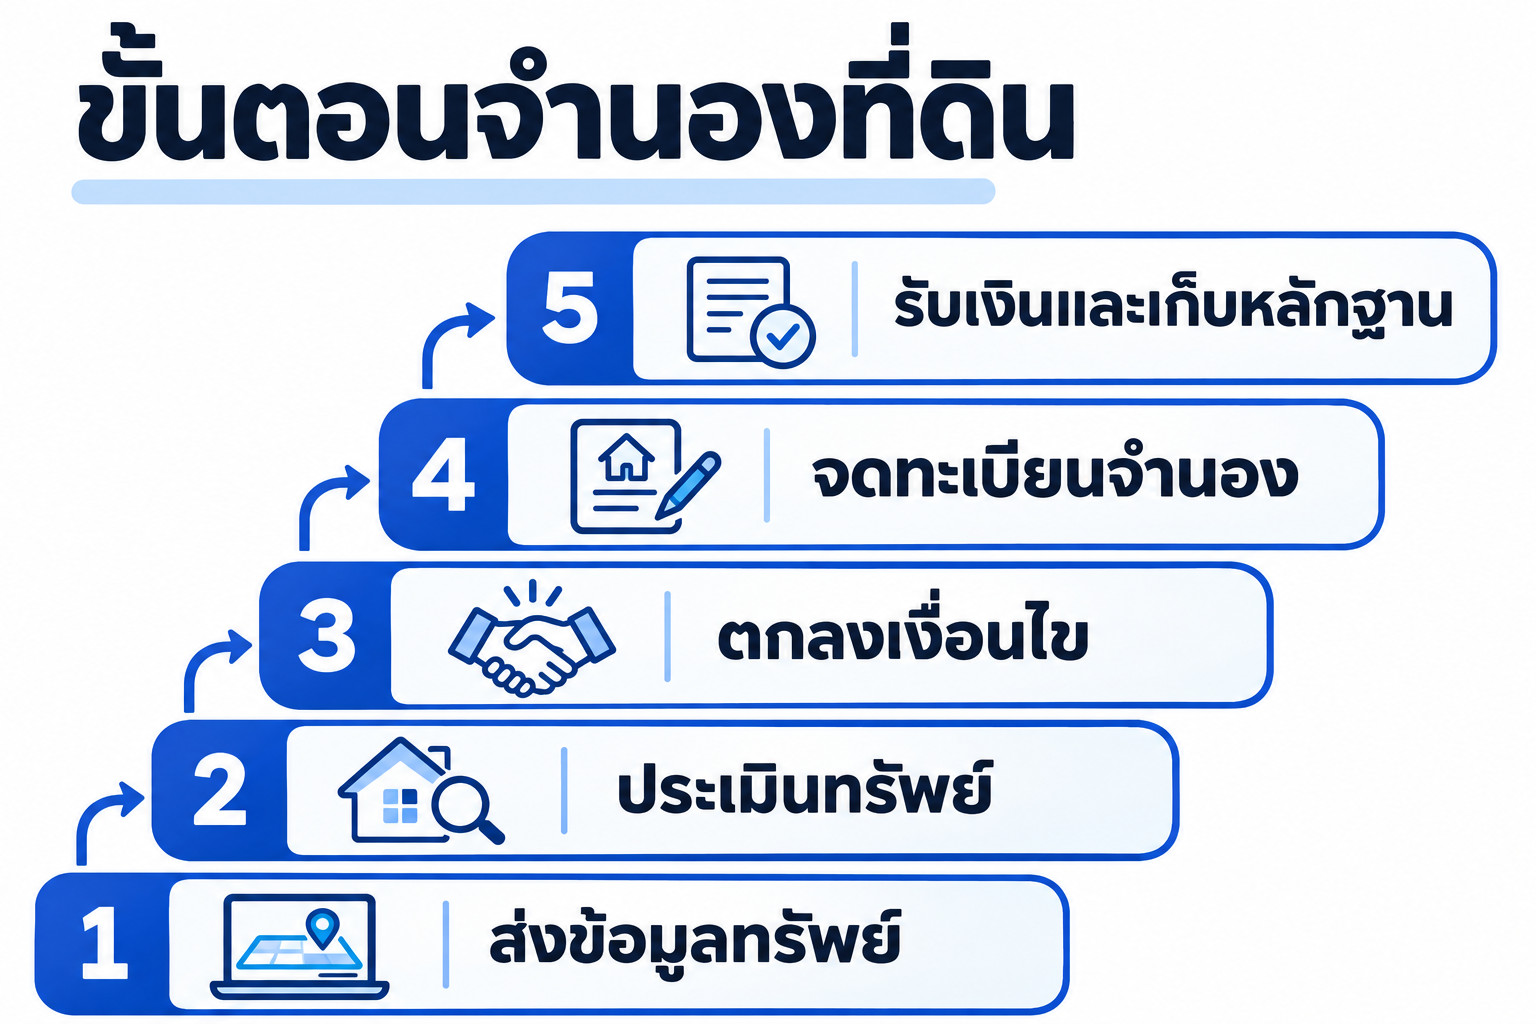
- ส่งข้อมูลทรัพย์ สำเนาโฉนดหน้า-หลัง ที่ตั้ง รูปทรัพย์ และจำนวนเงินที่ต้องการ เพื่อประเมินวงเงินเบื้องต้น
- นายทุนลงพื้นที่ดูทรัพย์ ตรวจสภาพจริงและเทียบกับเอกสาร
- ตกลงเงื่อนไข วงเงิน ดอกเบี้ย (ไม่เกิน 15% ต่อปี) รูปแบบผ่อน ระยะเวลา และใครจ่ายค่าธรรมเนียม
- จดทะเบียนที่สำนักงานที่ดิน ทำสัญญาจำนองต่อหน้าเจ้าหน้าที่ ซึ่งจะบันทึกภาระจำนองไว้หลังโฉนด
- รับเงินวันเดียวกัน ด้วยแคชเชียร์เช็คหรือโอนเงินที่สำนักงานที่ดิน
ค่าใช้จ่ายราชการวันจดจำนองคิดจากวงเงินจำนอง ไม่ใช่ราคาประเมิน ตัวอย่างบ้านคุณเอ วงเงิน 900,000 บาท
| รายการ | อัตรา | บ้านคุณเอ (บาท) |
|---|---|---|
| ค่าธรรมเนียมจดทะเบียนจำนอง | 1% ของวงเงินจำนอง (สูงสุด 200,000 บาท) | 9,000 |
| อากรแสตมป์สัญญากู้ | 0.05% ของยอดกู้ (สูงสุด 10,000 บาท) | 450 |
| ภาษีธุรกิจเฉพาะ / ภาษีเงินได้ | ไม่มี เพราะไม่ได้โอนกรรมสิทธิ์ | 0 |
| ค่าจดไถ่ถอนจำนอง (วันปิดหนี้) | แปลงละ 50 บาท | 50 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
จะเห็นว่าจำนองเสียค่าธรรมเนียมน้อยกว่าขายฝากมาก เพราะขายฝากคิด 2% ของราคาประเมินราชการ บวกอากร 0.5% หรือภาษีธุรกิจเฉพาะ 3.3% และภาษีเงินได้ (ภาษีและเอกสารของผู้รับจำนอง)
ไถ่ถอนจำนองทำอย่างไร ปิดหนี้ก่อนกำหนดได้ไหม?
ปิดก่อนกำหนดได้ ขั้นตอนคือ ขอยอดปิดบัญชี ณ วันที่จะจ่ายจริง ตรวจกับหลักฐานการโอนทุกงวด แล้วนัดคุณเก้าไปสำนักงานที่ดินพร้อมกัน จ่ายเงินแล้วจดไถ่ถอนในวันเดียว ถ้าสัญญามีค่าปรับปิดก่อนกำหนด ให้รู้ตัวเลขตั้งแต่วันเซ็นสัญญา
สิ่งที่หลายคนพลาดคือจ่ายครบแล้วแต่ไม่ไปจดไถ่ถอน ป.พ.พ. มาตรา 746 บอกว่าการชำระหนี้หรือไถ่ถอนต้องนำไปจดทะเบียน มิฉะนั้นยกขึ้นต่อสู้บุคคลภายนอกไม่ได้ วันหนึ่งที่จะขายหรือจำนองใหม่ โฉนดจะยังมีภาระจำนองค้างอยู่ ถ้าคุณเก้าไม่ยอมรับเงินหรือติดต่อไม่ได้ คุณเอนำเงินไปวางที่สำนักงานวางทรัพย์ กรมบังคับคดี เพื่อให้ถือว่าชำระหนี้แล้ว
ผิดนัดชำระหนี้จำนอง ที่ดินจะถูกยึดเมื่อไร?
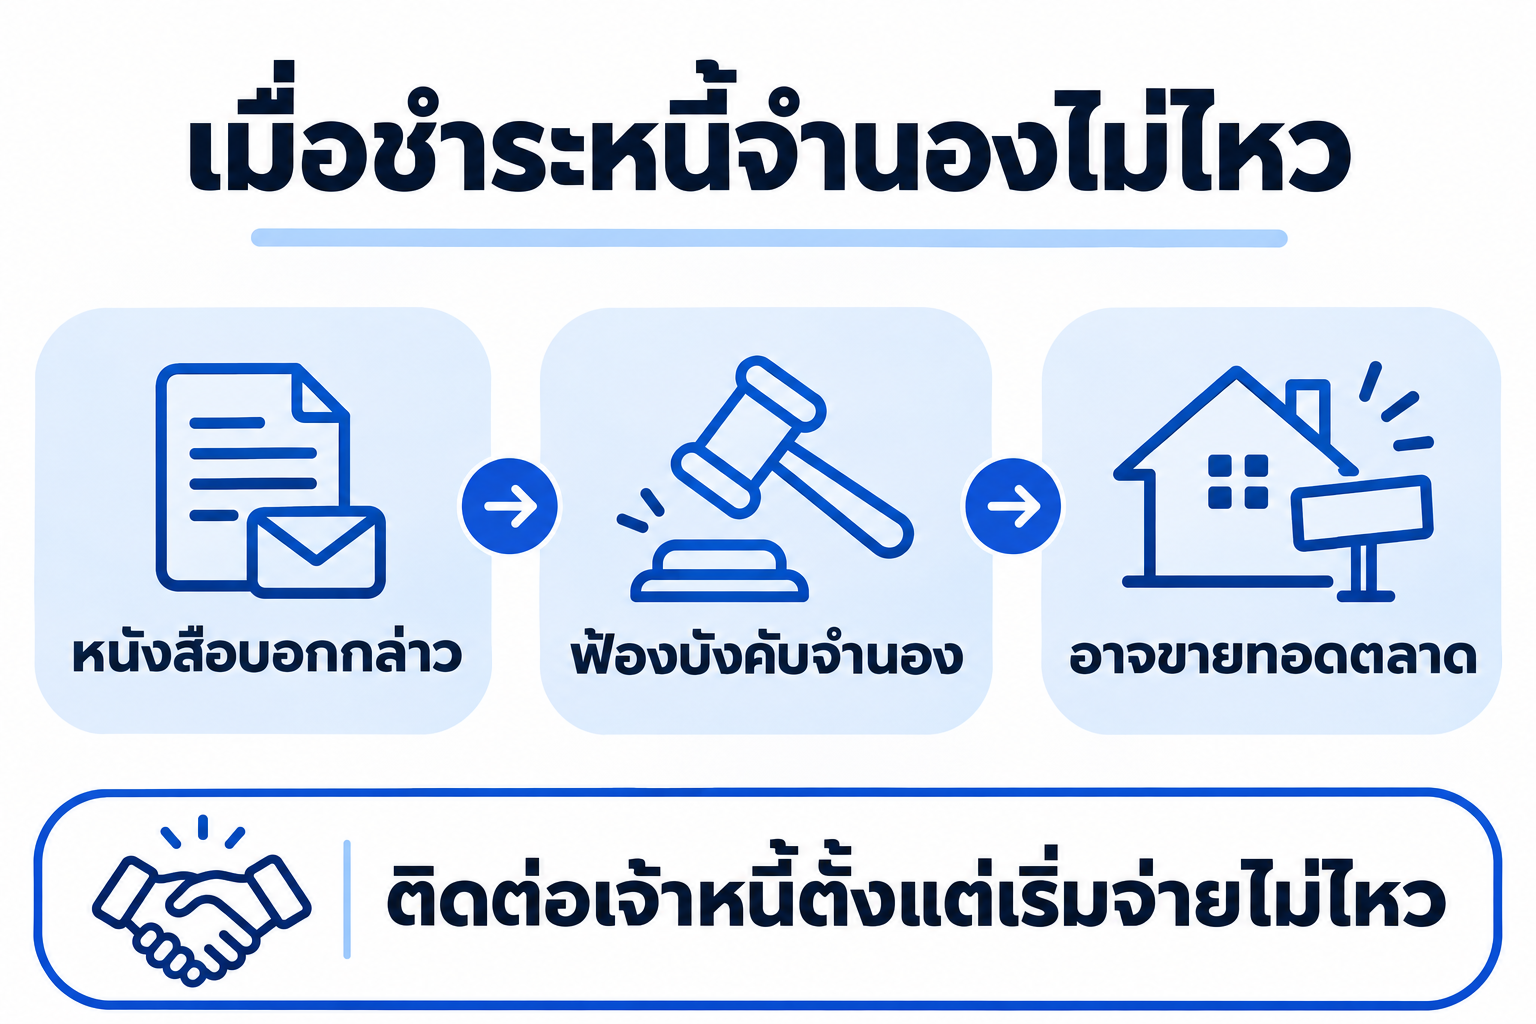
ไม่ใช่ทันที จำนองต่างจากขายฝากตรงที่ทรัพย์ไม่หลุดเป็นของเจ้าหนี้อัตโนมัติ เจ้าหนี้ต้องทำตามขั้นตอนนี้
| ขั้นตอน | กฎหมายกำหนด | มาตรา |
|---|---|---|
| บอกกล่าวบังคับจำนอง | เจ้าหนี้ต้องมีหนังสือแจ้งให้ชำระหนี้ภายในเวลาไม่น้อยกว่า 60 วัน | 728 |
| ฟ้องศาล | ถ้าไม่ชำระตามหนังสือ เจ้าหนี้ฟ้องขอให้ศาลพิพากษายึดทรัพย์ขายทอดตลาด | 728 |
| ผู้จำนองขอให้ขายทอดตลาดเองได้ | หลังผิดนัด ผู้จำนองแจ้งเจ้าหนี้ให้ขายทอดตลาดโดยไม่ต้องฟ้อง เจ้าหนี้ต้องดำเนินการภายใน 1 ปี ช่วยตัดดอกเบี้ยที่เดินต่อ | 729/1 |
| ขายได้เกินหนี้ | ส่วนที่เหลือคืนให้เจ้าของทรัพย์ | 732 |
| ขายได้ไม่พอหนี้ | ผู้จำนองไม่ต้องรับผิดส่วนที่ขาด ข้อตกลงที่เขียนให้รับผิดเป็นโมฆะ | 733 |
| ดอกเบี้ยค้างเกิน 5 ปี | บังคับเอาจากทรัพย์จำนองไม่ได้ | 745 |
ข้อควรรู้: ถ้าคุณเอเป็นทั้งผู้กู้และผู้จำนอง ยอดที่ขาดหลังขายทอดตลาดอาจยังถูกเรียกในฐานะลูกหนี้ตามสัญญากู้ได้ ควรปรึกษาทนายเมื่อได้รับหนังสือบอกกล่าว ส่วนสัญญาที่เขียนว่า "ผิดนัดแล้วให้ที่ดินตกเป็นของเจ้าหนี้ทันที" หรือให้เซ็นโอนขายไว้ล่วงหน้า ไม่ใช่วิธีบังคับจำนองตามกฎหมาย อย่าเซ็นเอกสารแบบนี้
ถ้าเริ่มผ่อนจำนองไม่ไหว ควรทำอย่างไร?
สมมติปีที่สองร้านของคุณเอรายได้ลด เหลือจ่ายได้เดือนละ 20,000 บาท จากค่างวด 31,200 บาท เขายังมีทางเลือกตามลำดับนี้
- คุยกับคุณเก้าก่อนผิดนัด ขอขยายระยะเวลาผ่อน หรือจ่ายเฉพาะดอกเบี้ยชั่วคราว 3–6 เดือน แล้วทำบันทึกข้อตกลงเป็นหนังสือ
- หาผู้รับจำนองรายใหม่มาปิดหนี้เดิม ถ้าได้เงื่อนไขระยะยาวขึ้น ค่างวดจะลดลง
- ขายทรัพย์เองก่อนถูกฟ้อง บ้าน 3 ล้าน หนี้เหลือราว 6 แสน ขายตามราคาตลาดได้เงินเหลือมากกว่ารอขายทอดตลาด
- ถ้าได้รับหนังสือบอกกล่าวแล้ว อย่าเพิกเฉย ใช้ช่วง 60 วันเจรจา และไปศาลตามนัดเพื่อขอไกล่เกลี่ย
อ่านแนวทางเมื่อผ่อนบ้านไม่ไหวแบบละเอียด
จำนอง ขายฝาก และจำนำโฉนด ต่างกันอย่างไร?
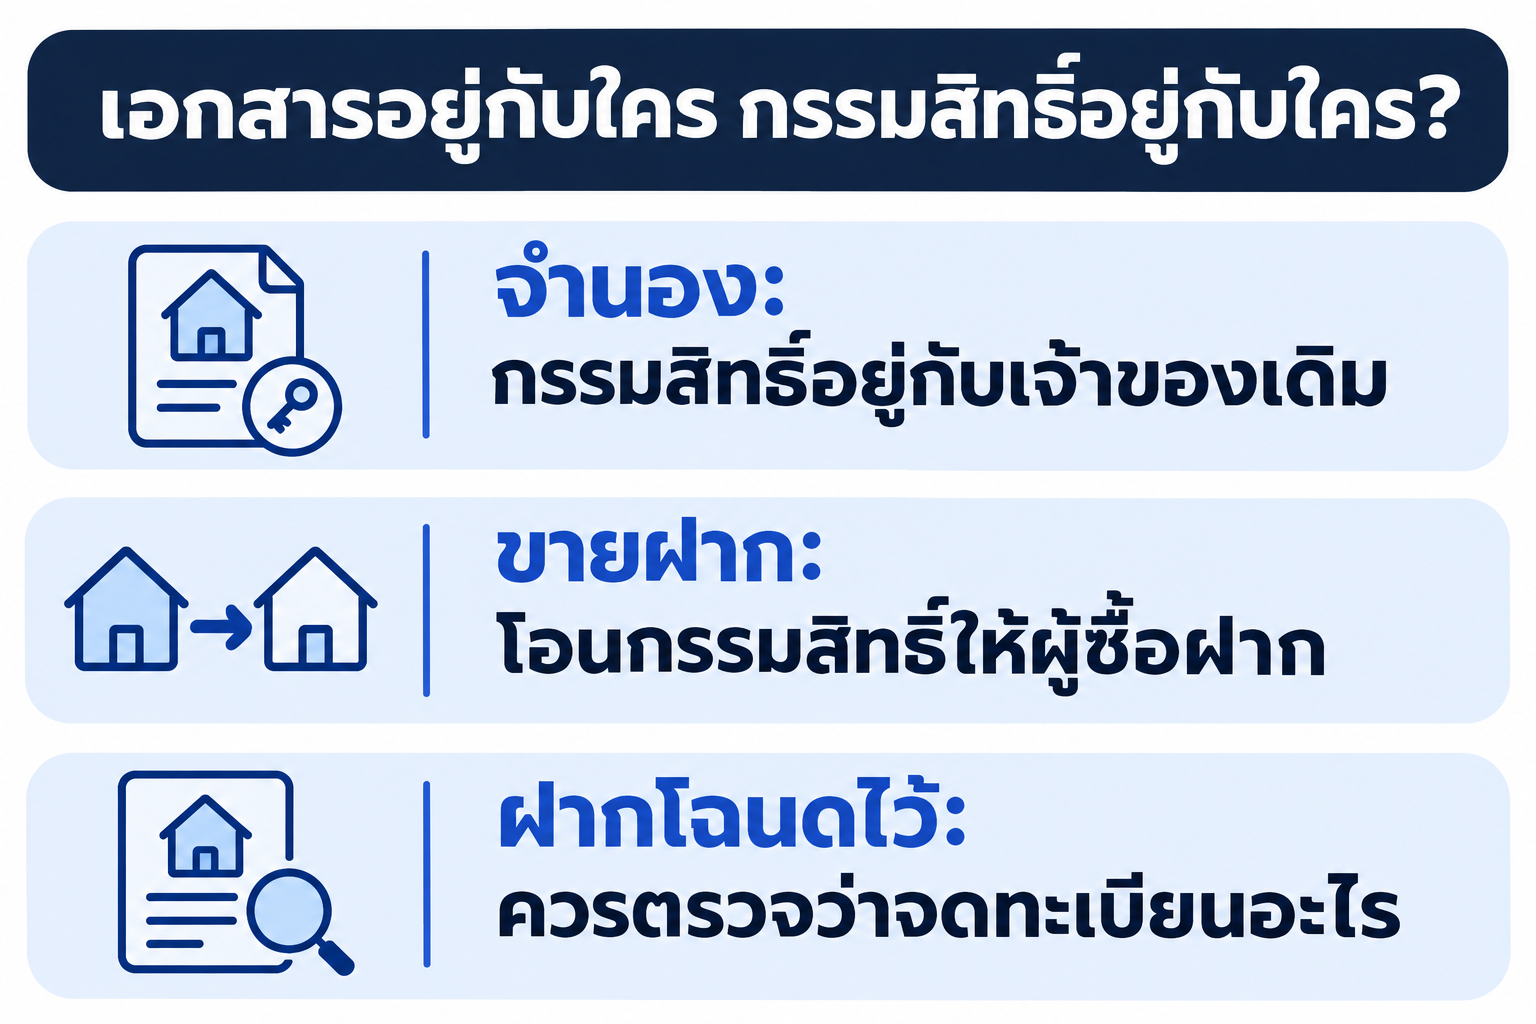
| ประเด็น | จำนอง | ขายฝาก | จำนำโฉนด |
|---|---|---|---|
| ชื่อในโฉนด | ยังเป็นของเจ้าของ | เปลี่ยนเป็นนายทุนทันที | ยังเป็นของเจ้าของ |
| จดทะเบียนที่ดิน | ต้องจด (ม.714) | ต้องจด | ไม่จด ไม่มีผลเป็นหลักประกันที่ดิน |
| ดอกเบี้ยสูงสุด | 15% ต่อปี | 15% ต่อปี | 15% ต่อปี |
| วงเงิน | ขึ้นกับผลประเมิน บางเคสถึง 40–50% | ขึ้นกับผลประเมิน บางเคสถึง 60% | ไม่แนะนำ |
| ถ้าจ่ายไม่ได้ | เจ้าหนี้ต้องฟ้องศาลและขายทอดตลาด | พ้นกำหนดไถ่ ทรัพย์หลุดทันที | เจ้าหนี้ฟ้องเรียกหนี้ตามสัญญากู้ |
| เงินส่วนเกินหนี้ | คืนเจ้าของ | ไม่คืน | — |
อยากรู้ว่าบ้านหรือที่ดินของคุณจำนองได้เท่าไร? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
แค่ส่งรูปโฉนด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องชำระคืนแต่ละเดือน
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งจำนองและขายฝาก พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับแผนคืนเงินของคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด