ผ่อนบ้านไม่ไหว ให้เริ่มจากคำนวณว่าจ่ายได้จริงเดือนละเท่าไร แล้วติดต่อธนาคารขอปรับโครงสร้างหนี้ก่อนค้างเกิน 3 งวด เพราะหนี้ที่ค้างเกิน 90 วันจะกลายเป็นหนี้เสีย (NPL) และทางเลือกจะแคบลง ส่วนบ้านจะถูกขายทอดตลาดได้ก็ต่อเมื่อ ธนาคารส่งหนังสือบอกกล่าวให้เวลาไม่น้อยกว่า 60 วัน ฟ้องศาล ศาลพิพากษา แล้วเจ้าพนักงานบังคับคดียึดทรัพย์ออกขาย ไม่ใช่หลุดทันทีที่ขาดส่งงวด
บทความนี้เล่าผ่าน คุณเอ เจ้าของบ้านที่รายได้ลดลง กับ คุณเก้า นายทุนที่คุณเอไปคุยเรื่องขายฝาก ตั้งแต่เดือนแรกที่เงินขาดจนถึงวันที่ต้องเลือกว่าจะเก็บบ้าน ขายเอง หรือหาเงินก้อนมาปิดหนี้
ผ่อนบ้านไม่ไหว ค้างกี่งวดถึงโดนยึด?
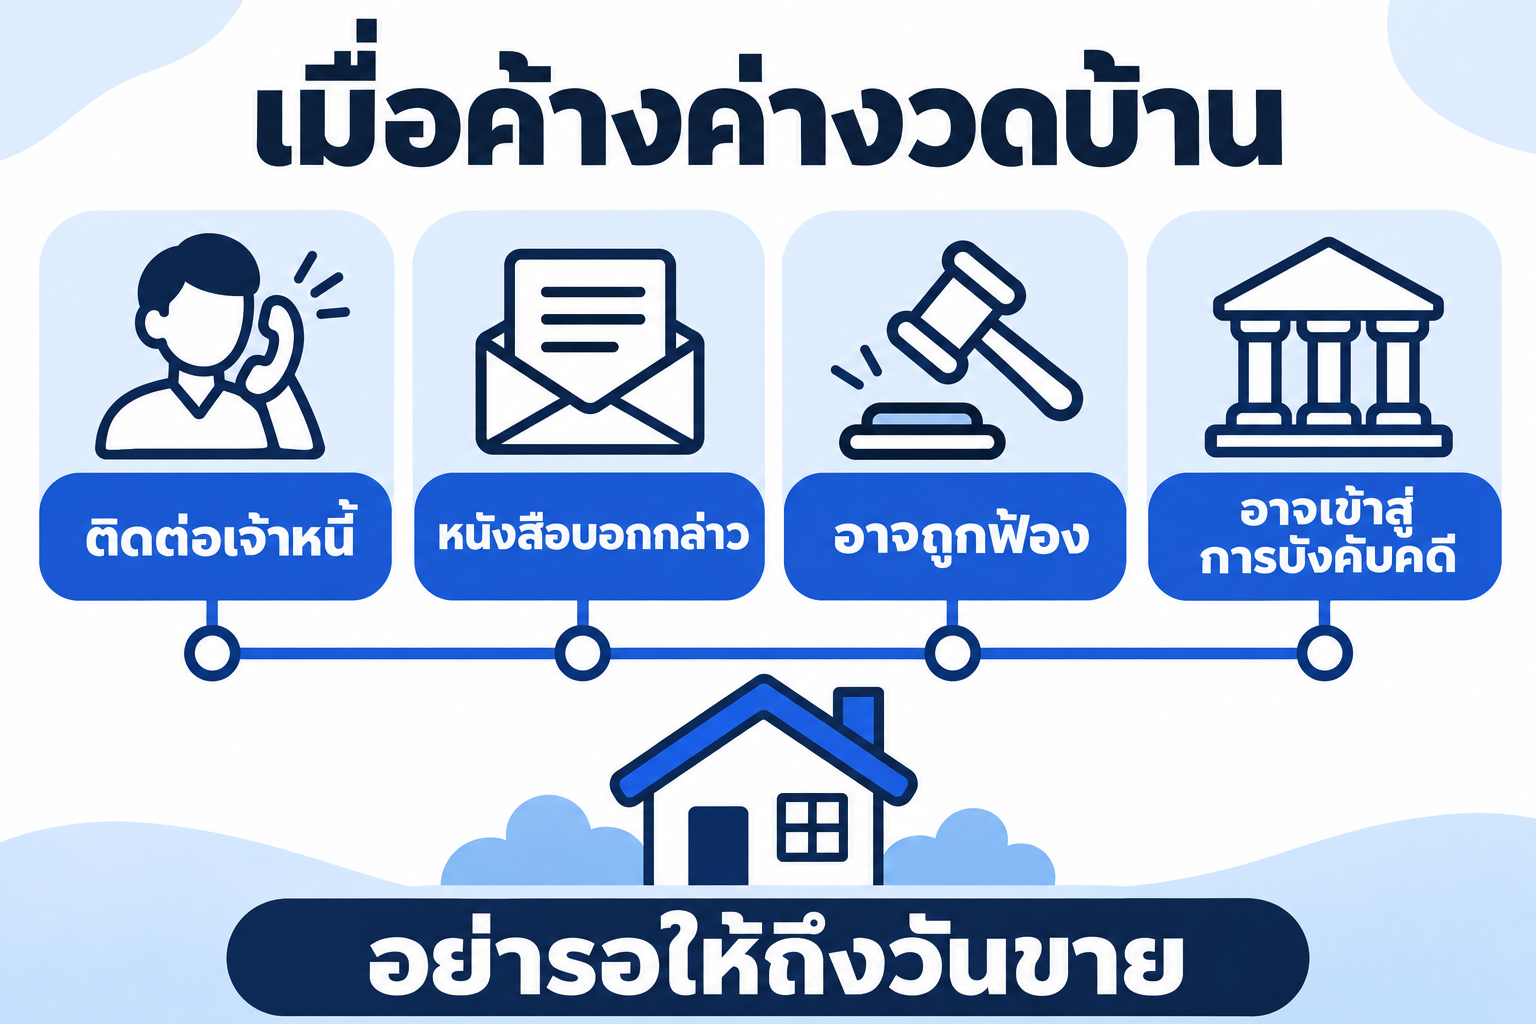
กฎหมายไม่ได้กำหนดจำนวนงวดตายตัว แต่มีเส้นสำคัญที่ 3 งวด (90 วัน) เพราะธนาคารจะจัดหนี้เป็น NPL ประวัติค้างชำระขึ้นเครดิตบูโร และมักส่งเรื่องให้ฝ่ายกฎหมายหรือโอนขายหนี้ต่อ หลังจากนั้นบ้านจะถูกขายได้ต้องผ่านการบังคับจำนองตามประมวลกฎหมายแพ่งและพาณิชย์ (ป.พ.พ.) และการบังคับคดีของศาลก่อนเสมอ ธนาคารเข้ามายึดบ้านเองไม่ได้
| ช่วง | สิ่งที่เกิดขึ้น | สิ่งที่คุณทำได้ |
|---|---|---|
| ค้าง 1–2 งวด | ธนาคารโทรหรือส่งจดหมายทวง เริ่มคิดดอกเบี้ยผิดนัดตามสัญญา | ช่วงที่ต่อรองง่ายที่สุด ขอปรับโครงสร้างหนี้ก่อนเป็นหนี้เสีย |
| ค้างเกิน 3 งวด | หนี้เป็น NPL อาจถูกเรียกหนี้ทั้งก้อน หรือโอนขายหนี้ให้บริษัทบริหารสินทรัพย์ | ยังขอปรับโครงสร้างหนี้ได้ แต่เงื่อนไขมักตึงขึ้น และรีไฟแนนซ์ยากขึ้นมาก |
| หนังสือบอกกล่าวบังคับจำนอง (ป.พ.พ. ม.728) | ต้องให้เวลาชำระหนี้ไม่น้อยกว่า 60 วัน ก่อนจะฟ้องได้ | ใช้ 60 วันนี้เจรจา หรือเร่งขายบ้านเองในราคาตลาด |
| ฟ้องศาล | ศาลส่งหมายเรียกและสำเนาคำฟ้อง นัดพิจารณาคดี | ไปศาลตามนัด ขอไกล่เกลี่ยทำสัญญาประนีประนอมยอมความ |
| ศาลพิพากษา | ออกคำบังคับให้ชำระหนี้ภายในเวลาที่ศาลกำหนด ถ้าไม่ชำระ เจ้าหนี้ขอหมายบังคับคดี | ยังเจรจาผ่อนตามคำพิพากษาได้ |
| ยึดทรัพย์และประกาศขาย | เจ้าพนักงานบังคับคดียึดบ้าน ประเมินราคา และประกาศวันขายล่วงหน้า | ขอไกล่เกลี่ยชั้นบังคับคดี ไม่เสียค่าใช้จ่าย |
| วันขายทอดตลาด | ประมูลตามราคาเริ่มต้นในประกาศ ถ้าขายไม่ได้จะเลื่อนไปนัดถัดไป | คัดค้านราคาที่ต่ำเกินสมควร หรือหาคนมาสู้ราคา |
*กรอบเวลาจริงต่างกันตามธนาคารและคดี ตั้งแต่ฟ้องจนถึงนัดขายแรกมักใช้เวลาหลายเดือนถึงหลายปี
ยิ่งรอ ยอดหนี้ยิ่งโตจากดอกเบี้ยผิดนัดและค่าใช้จ่ายคดี และรีไฟแนนซ์แทบปิดทันทีที่ประวัติค้างชำระขึ้นบูโร
ถ้าธนาคารโอนขายหนี้ บริษัทผู้รับโอนจะเป็นเจ้าหนี้รายใหม่ การโอนต้องมีหนังสือบอกกล่าวถึงลูกหนี้ (ป.พ.พ. ม.306) ให้ตรวจชื่อบริษัทและช่องทางชำระก่อนโอนเงิน (จำนองคืออะไร ผิดนัดแล้วเกิดอะไรขึ้น)
เรื่องของคุณเอ: ผ่อนบ้านไม่ไหว เริ่มจากคำนวณเงินขาดจริงต่อเดือน
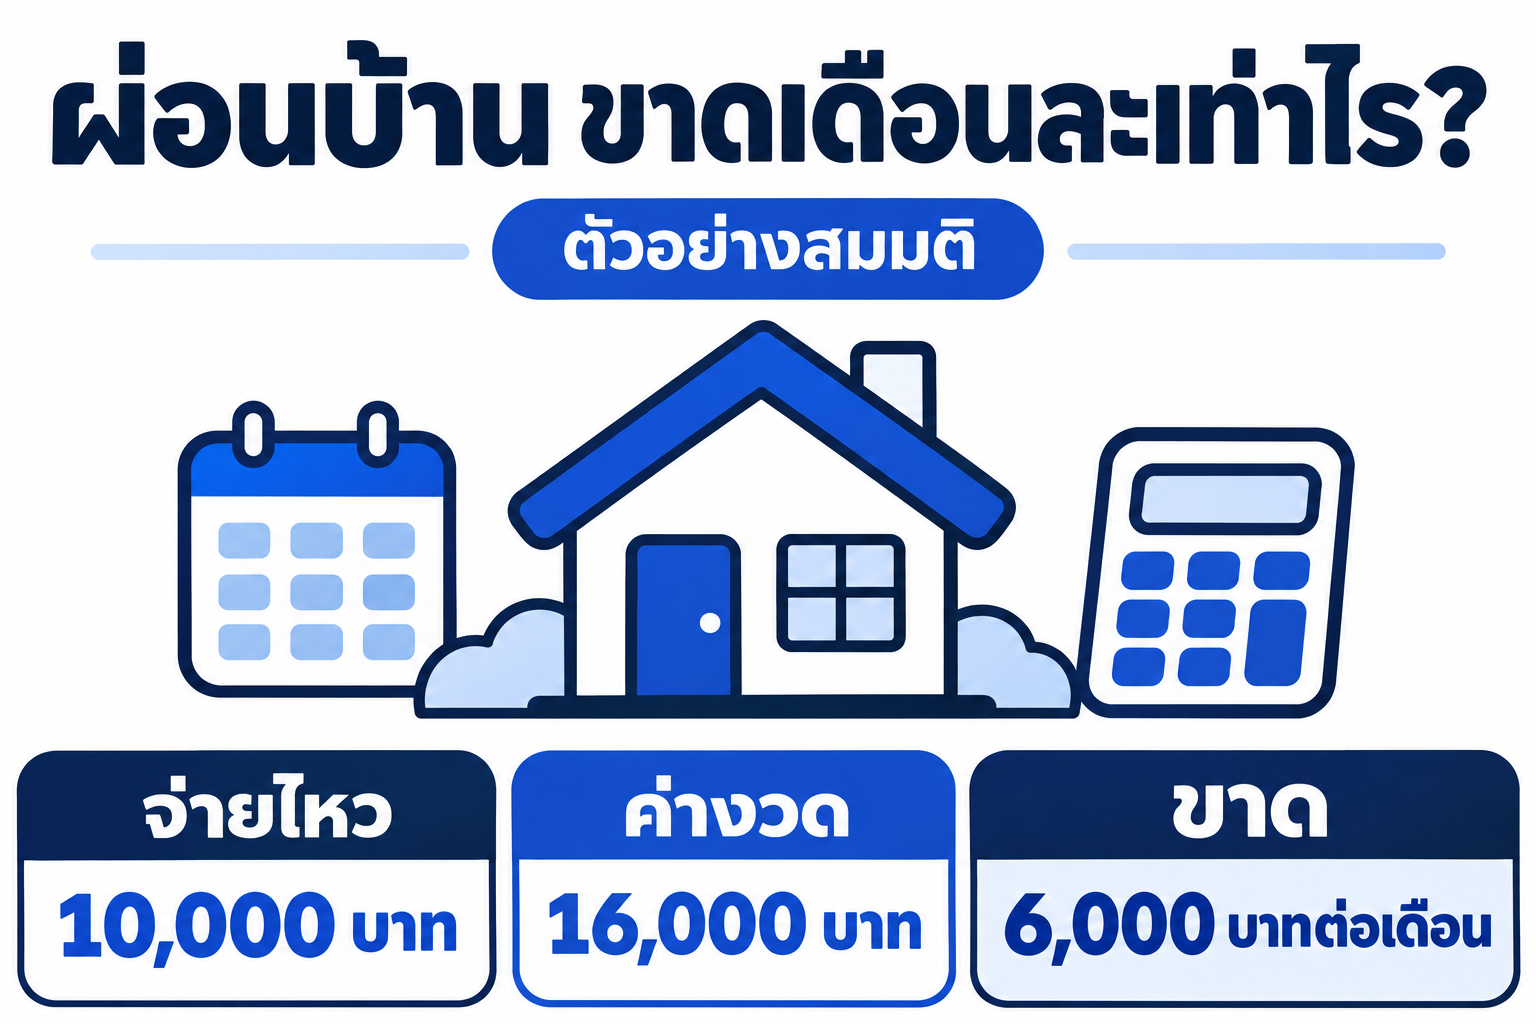
คุณเอเป็นพนักงานขาย ผ่อนบ้านเดี่ยวที่นนทบุรีกับธนาคารมา 8 ปี ค่างวดเดือนละ 16,000 บาท ยอดหนี้คงเหลือราว 1,500,000 บาท บ้านมีราคาตลาดประมาณ 3,000,000 บาท ปีนี้บริษัทตัดค่าคอมมิชชัน รายได้ครอบครัวลดจาก 60,000 บาท เหลือ 42,000 บาทต่อเดือน ก่อนโทรหาใคร คุณเอนั่งทำตารางนี้ก่อน
| รายการต่อเดือน | บาท |
|---|---|
| รายได้ครอบครัวที่ได้รับจริง | 42,000 |
| ค่าอาหาร น้ำไฟ ค่าเดินทาง ค่าเทอมลูก | − 26,000 |
| ค่างวดรถ | − 6,000 |
| เงินที่เหลือจ่ายบ้านได้จริง | 10,000 |
| ค่างวดบ้านตามสัญญา | 16,000 |
| เงินขาดต่อเดือน | 6,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
คุณเอมีเงินเก็บ 30,000 บาท ถ้าเอามาเติมส่วนที่ขาดเดือนละ 6,000 บาท จะประคองได้ 5 เดือน แล้วเงินสำรองเป็นศูนย์ โดยไม่เหลือเงินไว้เจ็บป่วยหรือรถเสียเลย ตัวเลขนี้บอกสองเรื่อง
- เวลาที่เหมาะที่สุดที่จะคุยกับธนาคารคือเดือนแรก ตอนยังไม่มียอดค้าง ไม่ใช่เดือนที่เงินเก็บหมด เพราะตอนนั้นทั้งค้างงวดและไม่มีเงินกันชนพร้อมกัน
- คำขอที่ยื่นต้องมีตัวเลข คือจ่ายได้จริง 10,000 บาทต่อเดือน ไม่ใช่ "ขอผ่อนน้อยลง" เฉย ๆ
ถ้ารายได้ลดชั่วคราว การขอลดค่างวดชั่วคราวก็พอ แต่ถ้าลดถาวร ต้องคิดทางที่แก้ได้ถาวรกว่า เช่น ยืดสัญญา หรือขายบ้านเองตอนที่ยังได้ราคาตลาด อย่ากดบัตรเครดิตหรือกู้นอกระบบมาเติมส่วนที่ขาดทุกเดือน เพราะจะทำให้เงินขาดเดือนถัดไปมากกว่าเดิม
ผ่อนบ้านไม่ไหวทำอย่างไร: ทางเลือกเรียงจากเสียน้อยไปเสียมาก
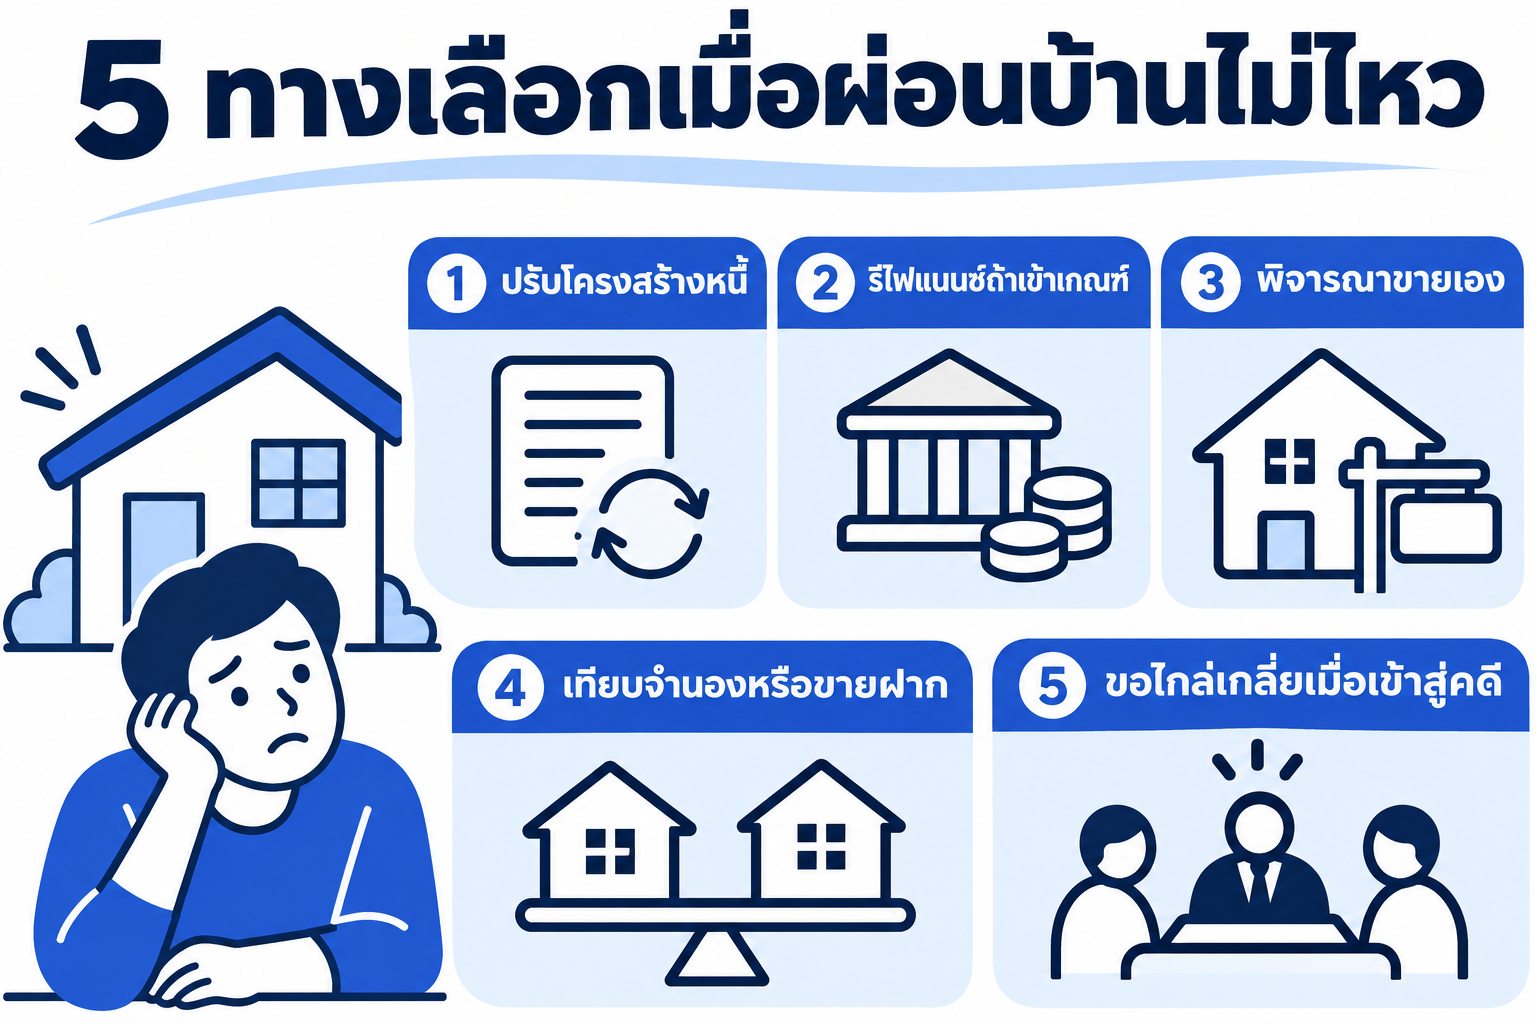
ข้อแรก ๆ รักษาบ้านไว้ได้และเสียเงินน้อยกว่า ข้อท้าย ๆ ใช้เมื่อข้อแรกไม่พอ
| ทางเลือก | เหมาะกับใคร | สิ่งที่ต้องแลก |
|---|---|---|
| 1. ปรับโครงสร้างหนี้กับธนาคารเดิม | รายได้ลดแต่ยังมีรายได้ประจำ | ดอกเบี้ยรวมทั้งสัญญาอาจเพิ่มเมื่อยืดเวลา |
| 2. รีไฟแนนซ์ไปธนาคารใหม่ | ประวัติยังดี ยังไม่ค้างชำระ | ค่าประเมิน ค่าจดจำนองใหม่ และอาจมีค่าปรับไถ่ถอนก่อนกำหนดตามสัญญาเดิม |
| 3. ขายบ้านเองในราคาตลาด | รายได้ลดแบบถาวร และมีที่อยู่ใหม่ | ต้องย้ายออก แต่ได้เงินส่วนต่างมากกว่าขายทอดตลาด |
| 4. ขายฝากหรือจำนองกับนายทุนเพื่อปิดหนี้ | มีแผนเงินก้อนที่ชัดเจนภายในกำหนด | ดอกเบี้ยสูงกว่าธนาคาร และต้องมีเงินไถ่หรือคืนครบตามกำหนด |
| 5. เจรจาในศาลหรือไกล่เกลี่ยชั้นบังคับคดี | ถูกฟ้องหรือมีคำพิพากษาแล้ว | ยอดหนี้รวมค่าใช้จ่ายคดีแล้ว เงื่อนไขขึ้นกับเจ้าหนี้ |
ถ้ารีไฟแนนซ์ไม่ผ่าน ยังมีวิธีแก้ก่อนคิดเรื่องขายฝาก อ่านต่อ และถ้ากำลังเทียบว่าขายฝากกับรีไฟแนนซ์แบบไหนได้เงินและต้องคืนเท่าไร
เจรจาหนี้บ้านกับธนาคาร: ปรับโครงสร้างหนี้ทำอะไรได้บ้าง
การปรับโครงสร้างหนี้คือการเปลี่ยนเงื่อนไขการชำระให้ตรงกับกำลังจ่ายจริง รูปแบบที่ธนาคารใช้บ่อยคือ ยืดระยะเวลาผ่อนเพื่อลดค่างวด ลดค่างวดหรือพักชำระเงินต้นชั่วคราวโดยจ่ายเฉพาะดอกเบี้ย และปรับลดอัตราดอกเบี้ยในบางกรณี ธนาคารแห่งประเทศไทย (ธปท.) วางหลักเกณฑ์การให้สินเชื่ออย่างรับผิดชอบและเป็นธรรม (Responsible Lending) ที่กำหนดให้เจ้าหนี้ต้องเสนอปรับโครงสร้างหนี้ให้ลูกหนี้ที่มีปัญหาก่อนเป็นหนี้เสียและหลังเป็นหนี้เสีย ลูกหนี้จึงขอได้โดยไม่ต้องรอให้ธนาคารโทรมา
คุณเอนำตารางรายรับรายจ่าย สลิปที่แสดงว่ารายได้ลดลง และตัวเลข 10,000 บาทไปคุย ธนาคารเสนอยืดสัญญาจากที่เหลือ 10 ปีเป็น 20 ปี ค่างวดลดเหลือราว 10,500 บาท
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น ค่างวดจริงขึ้นกับดอกเบี้ยและเงื่อนไขของธนาคาร
ก่อนเซ็น คุณเอถามว่าค่างวดจะขยับขึ้นในปีถัดไปไหม และดอกเบี้ยรวมทั้งสัญญาเพิ่มขึ้นเท่าไร เพราะยืดสัญญาแล้วรายเดือนเบาลง แต่ดอกเบี้ยรวมมักมากขึ้น
ถ้าคุยแล้วไม่คืบ ติดต่อศูนย์คุ้มครองผู้ใช้บริการทางการเงิน ธปท. ที่ 1213 ได้
ได้รับหนังสือบอกกล่าวหรือหมายศาลแล้ว ต้องทำอะไร?
อย่าเพิกเฉยต่อเอกสารใดเลย และตรวจก่อนว่าเป็นเอกสารจากธนาคาร ศาล หรือกรมบังคับคดีจริง ผ่านเบอร์ที่หน่วยงานประกาศเอง
- หนังสือบอกกล่าวบังคับจำนอง ป.พ.พ. ม.728 กำหนดให้เจ้าหนี้ให้เวลาชำระหนี้ไม่น้อยกว่า 60 วัน ใช้ช่วงนี้เจรจาหรือเร่งขายบ้านเอง
- ผู้จำนองขอให้ขายทอดตลาดเองได้ ป.พ.พ. ม.729/1 ให้ผู้จำนองแจ้งเจ้าหนี้ให้นำทรัพย์ออกขายทอดตลาดโดยไม่ต้องฟ้อง เจ้าหนี้ต้องดำเนินการภายใน 1 ปี ช่วยหยุดดอกเบี้ยที่เดินต่อหลังพ้นกำหนดนั้น ควรปรึกษาทนายก่อนใช้สิทธินี้
- หมายเรียกและสำเนาคำฟ้อง ไปศาลตามวันนัด ศาลมักเปิดให้ไกล่เกลี่ยในวันแรก ถ้าตกลงผ่อนได้ จะทำเป็นสัญญาประนีประนอมยอมความ ซึ่งดีกว่าขาดนัดแล้วถูกพิพากษาฝ่ายเดียว
คุณเอเก็บเอกสารทุกฉบับพร้อมสัญญากู้ สัญญาจำนอง และหลักฐานการชำระ แล้วจดวันนัดแต่ละฉบับลงปฏิทิน
ไกล่เกลี่ยหนี้ชั้นบังคับคดี ยังทันไหมถ้าบ้านถูกยึดแล้ว?
ทัน กรมบังคับคดีเปิดให้ลูกหนี้ยื่นคำร้องขอไกล่เกลี่ยข้อพิพาทชั้นบังคับคดีได้ตั้งแต่ก่อนยึดทรัพย์จนถึงก่อนขาย โดยมีผู้ไกล่เกลี่ยของกรมเป็นคนกลางและไม่มีค่าใช้จ่าย สอบถามได้ที่สายด่วน 1111 กด 79 หรือสำนักงานบังคับคดีจังหวัดที่ทรัพย์ตั้งอยู่
การยื่นคำขอไม่ได้หยุดการขายอัตโนมัติ เมื่อตกลงผ่อนกันได้ เจ้าหนี้จะแถลงขอเลื่อนหรืองดการขาย และถ้าลูกหนี้ผิดเงื่อนไขใหม่ การขายก็เดินหน้าต่อ จึงไม่ควรรับยอดที่เกินกำลังเพียงเพื่อให้การเจรจาจบ
บ้านถูกขายทอดตลาดแล้ว หนี้หมดไหม?
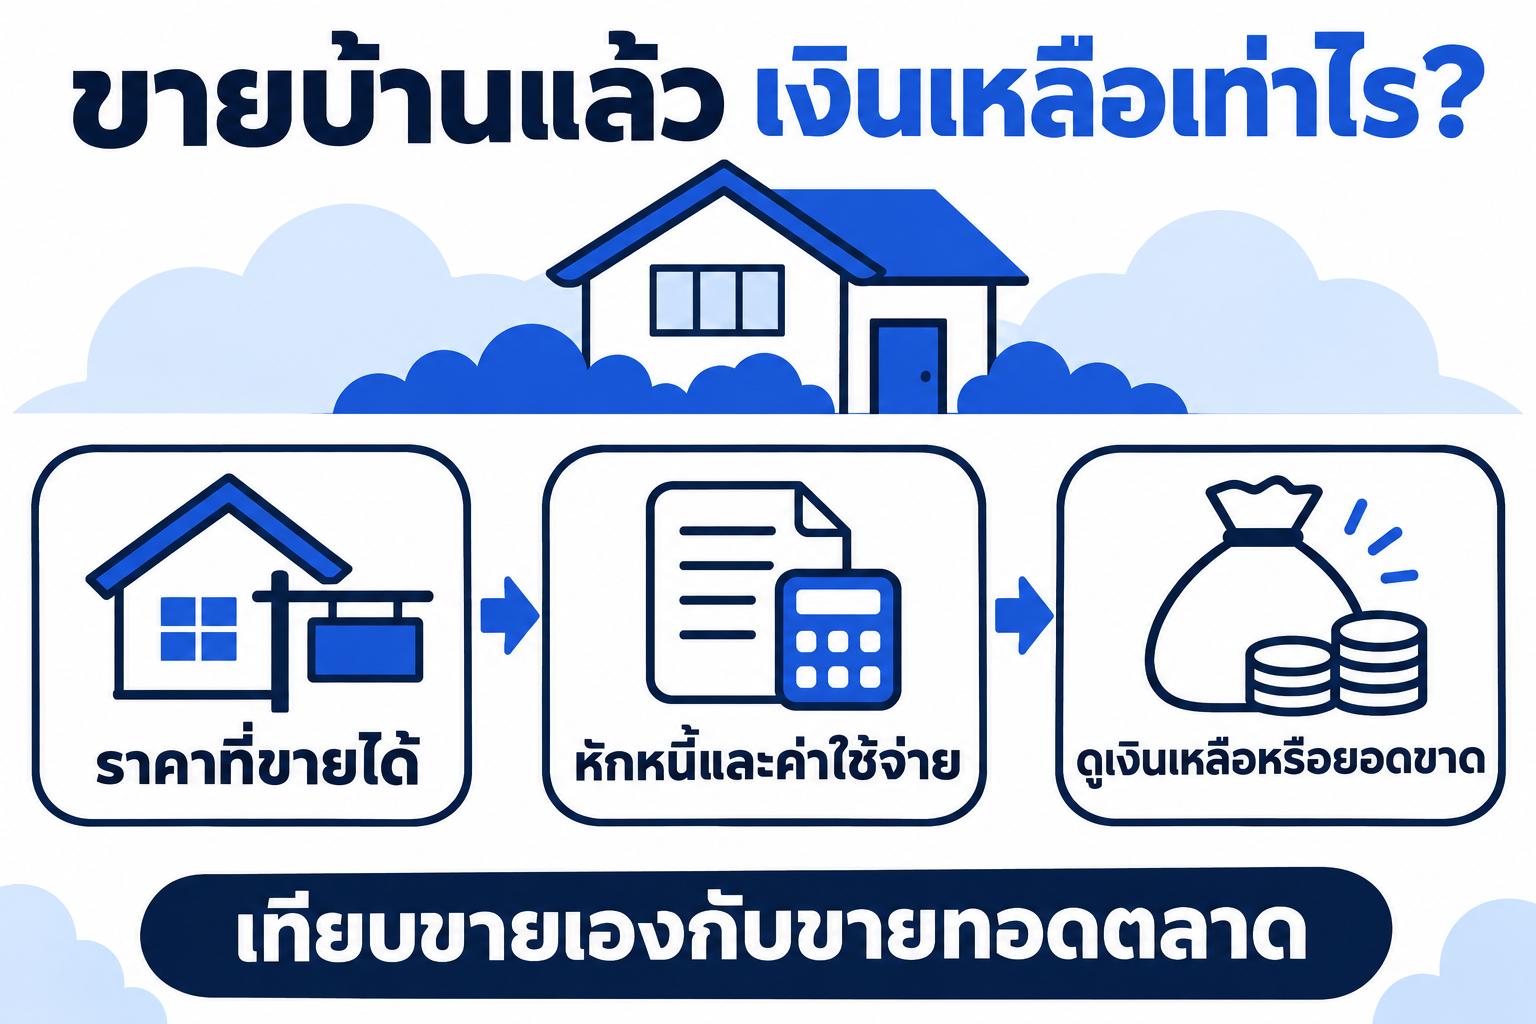
ไม่แน่เสมอไป เงินจากการขายจะถูกหักค่าธรรมเนียมและค่าใช้จ่ายบังคับคดีก่อน แล้วจึงชำระเจ้าหนี้ ถ้ามีเงินเหลือ ป.พ.พ. ม.732 ให้คืนเจ้าของทรัพย์ ถ้าขายได้ไม่พอหนี้ ป.พ.พ. ม.733 ให้ผู้จำนองไม่ต้องรับผิดส่วนที่ขาด แต่ถ้าคุณเอเป็นทั้งผู้กู้และผู้จำนอง ธนาคารยังเรียกส่วนที่ขาดตามสัญญากู้ได้ และยึดทรัพย์อื่นเพิ่มได้ภายในอายุความบังคับคดี 10 ปี
ที่ต้องระวังคือราคา การประมูลนัดแรกมักเริ่มที่ราว 80% ของราคาประเมินของเจ้าพนักงานบังคับคดี ถ้ามีผู้สู้ราคารายเดียว บ้านอาจขายได้ที่ราคาเริ่มต้นเลย เทียบกับบ้านของคุณเอได้ดังนี้
| รายการ | ปล่อยให้ขายทอดตลาด (บาท) | ขายเองในตลาด (บาท) |
|---|---|---|
| ราคาขาย | 2,000,000 (80% ของราคาประเมิน 2,500,000) | 2,800,000 |
| หนี้ที่ต้องปิด | 1,750,000 (รวมดอกเบี้ยผิดนัดและค่าใช้จ่ายคดี) | 1,560,000 |
| ค่าใช้จ่ายขาย | หักค่าธรรมเนียมบังคับคดีตามอัตรา | 100,000 (ค่าโอน ภาษี นายหน้า) |
| เงินเหลือโดยประมาณ | ต่ำกว่า 250,000 | 1,140,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ส่วนต่างเกือบ 9 แสนบาทคือเหตุผลที่ควรตัดสินใจก่อนถึงวันขาย ถ้าถึงวันขายแล้ว ลูกหนี้คัดค้านราคาที่ต่ำเกินสมควรได้ ส่วนการขอเพิกถอนการขายที่ผิดขั้นตอนต้องยื่นไม่เกิน 15 วันนับแต่ทราบเหตุ
ขายฝากหรือจำนองกับนายทุนช่วยแก้ผ่อนบ้านไม่ไหวได้เมื่อไร?
ขายฝากหรือจำนองกับนายทุนไม่ได้ทำให้ค่างวดถูกลง เพราะดอกเบี้ยตามกฎหมายสูงสุดไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ซึ่งสูงกว่าดอกเบี้ยบ้านของธนาคาร ทางนี้จึงเหมาะกับคนที่ต้องการ เวลา เพื่อปิดหนี้ธนาคารก่อนบ้านเข้าสู่การขายทอดตลาด แล้วมีแผนเงินก้อนที่ชัดเจน เช่น ขายบ้านเองในราคาตลาด หรือรอเงินก้อนที่มีหลักฐานว่าจะเข้า
คุณเอคุยกับคุณเก้าเรื่องขายฝากบ้านหลังเดิม วงเงินขายฝากขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด คุณเก้าประเมินให้ 1,800,000 บาท
| รายการ | บาท |
|---|---|
| วงเงินขายฝาก (60% ของราคาตลาด 3,000,000) | 1,800,000 |
| ปิดหนี้ธนาคาร (รวมงวดค้างและดอกเบี้ยถึงวันปิด) | − 1,560,000 |
| ค่าธรรมเนียมจดขายฝาก 2% ของราคาประเมินราชการ 2,000,000 | − 40,000 |
| อากรแสตมป์ 0.5% (ถือครองเกิน 5 ปี ไม่เสียภาษีธุรกิจเฉพาะ 3.3%) | − 10,000 |
| เงินเหลือก่อนหักภาษีเงินได้หัก ณ ที่จ่าย | 190,000 |
| สินไถ่เมื่อครบ 1 ปี (1,800,000 + ส่วนเพิ่ม 15% ต่อปี) | 2,070,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงต้องรอผลประเมินทรัพย์
ก่อนตกลง คุณเอขอดูเงินที่จะได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด แล้วตอบคำถามสำคัญที่สุดให้ได้ก่อน คือจะเอาเงิน 2,070,000 บาทมาจากไหนภายใน 1 ปี แผนของคุณเอคือขายบ้านเองที่ราว 2,800,000 บาท ไถ่แล้วยังเหลือมากกว่าปล่อยให้ขายทอดตลาด แต่ถ้าไม่มีแหล่งเงินก้อน ขายฝากจะแค่เลื่อนปัญหาไป 1 ปี
ข้อกฎหมายที่ควรรู้ตาม พ.ร.บ. ขายฝาก 2562 คือ ต้องจดทะเบียนที่สำนักงานที่ดินและสินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี (ม.7–8) ระยะไถ่กำหนดได้ 1–10 ปี และไถ่ก่อนกำหนดได้ โดยค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ (ม.10) คุณเออยู่บ้านต่อได้โดยไม่ต้องจ่ายค่าเช่า (ม.12–13) ผู้ซื้อฝากต้องแจ้งก่อนครบกำหนด 3–6 เดือน ถ้าไม่แจ้ง ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน (ม.17) และถ้าคุณเก้าไม่รับเงินไถ่ ให้วางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดิน (ม.18)
ส่วนจำนองกับนายทุน ชื่อในโฉนดยังเป็นของคุณเอ แต่ต้องจ่ายดอกเบี้ยรายเดือน เช่นวงเงิน 1,600,000 บาท ดอกเบี้ย 1.25% ต่อเดือนเท่ากับ 20,000 บาท เกินกำลังจ่ายของคุณเอ จึงไม่เหมาะกับกรณีนี้
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
อ่านต่อ: บ้านยังติดธนาคาร ขายฝากต้องปิดหนี้เดิมอย่างไร · ขายบ้านเองกับขายฝาก ถ้าต้องใช้เงินในเวลาจำกัด · ขายฝากคืออะไร
ระวังคนรับปากว่า "หยุดยึดบ้านได้"
ก่อนจ่ายค่าบริการให้คนที่เสนอช่วยหยุดการขายทอดตลาด ให้ตรวจเรื่องเหล่านี้
- เขาจะทำงานอะไรให้ เช่น ตรวจเอกสาร ติดต่อเจ้าหนี้ หรือว่าความแทน และมีอำนาจทำแทนหรือไม่
- สถานะคดีตรวจกับศาลหรือกรมบังคับคดีโดยตรง ไม่อาศัยคำบอกของผู้รับเงินฝ่ายเดียว
- ไม่เซ็นหนังสือมอบอำนาจเปล่า ไม่ส่งรหัสเข้าบัญชี และชำระหนี้ผ่านช่องทางที่เจ้าหนี้ยืนยันเท่านั้น
ผ่อนบ้านไม่ไหว อยากรู้ว่าบ้านหรือที่ดินของคุณยังมีทางเลือกอะไร? ทัก Homeday คุยกันก่อนได้ ยังไม่ต้องตัดสินใจ
แค่ส่งรูปโฉนด ที่ตั้งทรัพย์ ยอดหนี้ธนาคารคงเหลือ และสถานะคดีถ้ามี มาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่เหลือหลังปิดหนี้เดิม และยอดที่ต้องชำระคืนหรือไถ่คืน
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งจำนองและขายฝาก พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด