รีไฟแนนซ์คือการกู้ธนาคารใหม่มาปิดหนี้ธนาคารเดิม บ้านยังเป็นชื่อเรา ผ่อนเป็นงวดลดต้นลดดอกไปเรื่อย ๆ ส่วนขายฝากคือการโอนบ้านให้นายทุนแล้วมีสิทธิ์ไถ่คืน ต้องหาเงินก้อนมาไถ่ทั้งจำนวนภายในเวลาที่ตกลง ถ้ายังมีรายได้ประจำและเอกสารพร้อม รีไฟแนนซ์มักเหมาะกว่าเพราะดอกเบี้ยต่ำกว่าและหนี้ลดทุกเดือน ขายฝากเป็นทางที่ควรคิดเมื่อธนาคารไม่อนุมัติ ต้องใช้เงินเร็ว และรู้ชัดว่าเงินไถ่จะมาจากไหน
บทความนี้จะเทียบผ่านเรื่องของ คุณเอ เจ้าของทรัพย์ที่ยังติดหนี้ธนาคาร กับ คุณเก้า นายทุนผู้รับซื้อฝาก โดยใช้ทรัพย์ 3 แบบ คือ บ้าน คอนโด และที่ดินเปล่า ให้เห็นว่าเงินเข้ามือจริงเท่าไร และต้องคืนเท่าไรในแต่ละทาง
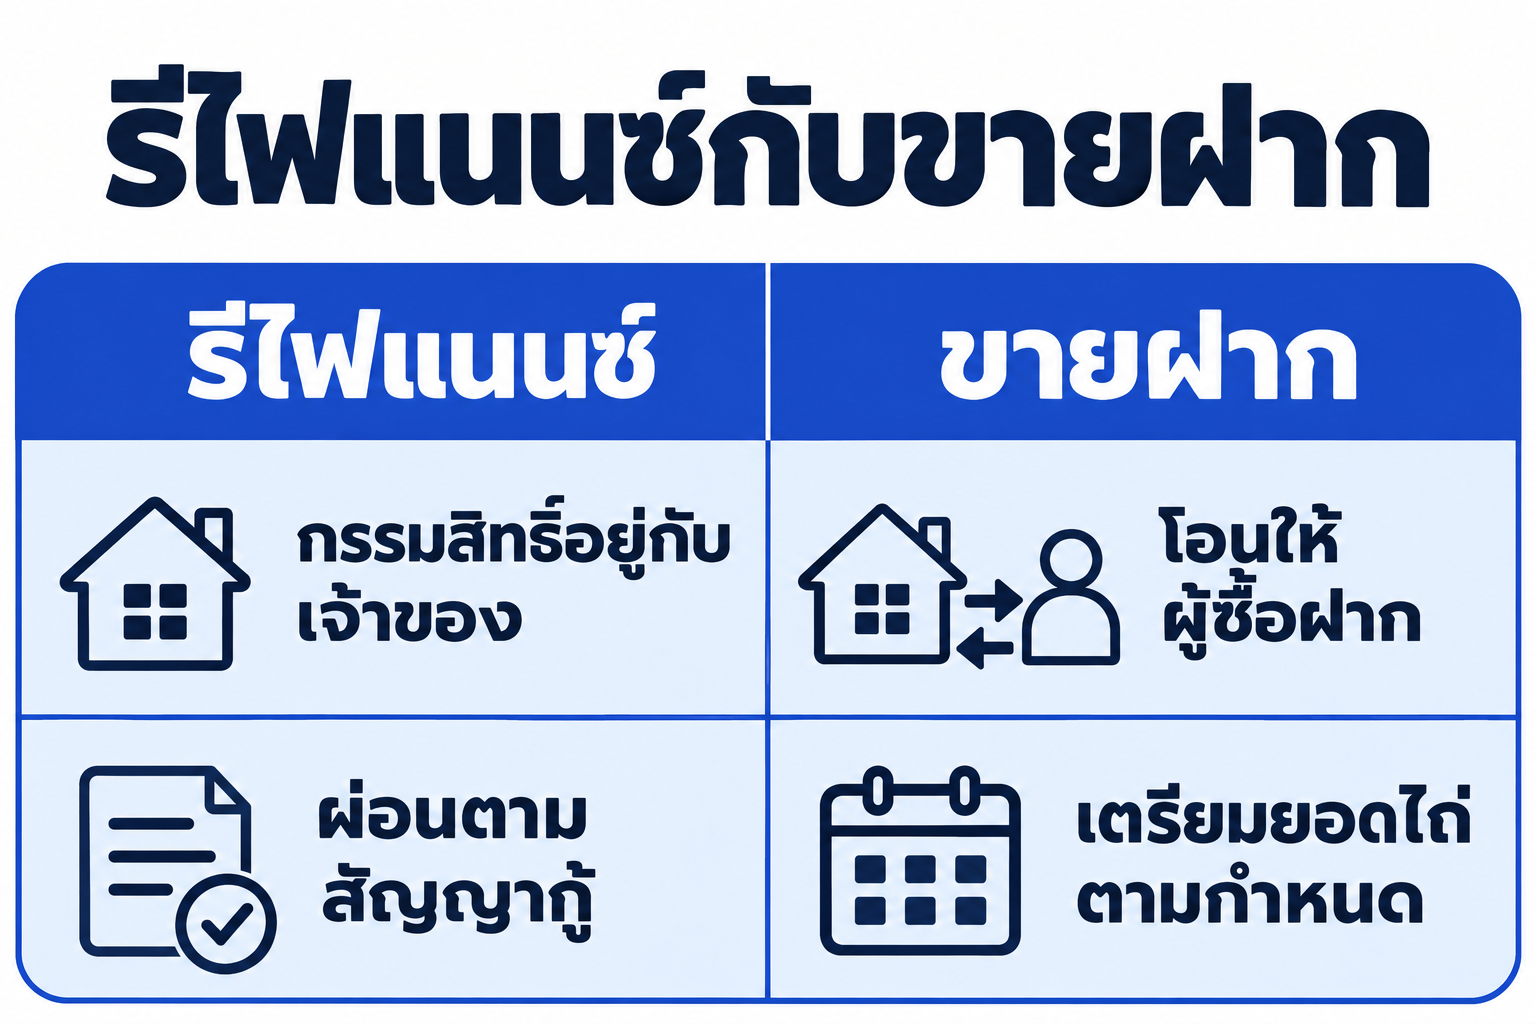
ขายฝากกับรีไฟแนนซ์ต่างกันอย่างไร? สรุปในตารางเดียว
| ประเด็น | รีไฟแนนซ์ | ขายฝาก |
|---|---|---|
| ชื่อในโฉนด | ยังเป็นของเรา ติดจำนองกับธนาคารใหม่แทนธนาคารเดิม | เปลี่ยนเป็นของนายทุนทันทีวันจดทะเบียน |
| ผู้ให้เงิน | ธนาคารหรือสถาบันการเงิน | นายทุนหรือบริษัทผู้รับซื้อฝาก |
| ดูอะไรเป็นหลัก | รายได้ ภาระหนี้ เครดิตบูโร และหลักประกัน | ตัวทรัพย์ ทำเล และความง่ายในการขายต่อ |
| ดอกเบี้ย | ตามประกาศธนาคาร มักต่ำกว่ามาก แต่ลอยตัวหลังหมดโปรโมชัน | สินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด |
| วิธีคืนเงิน | ผ่อนรายงวด ลดต้นลดดอก หนี้ลดทุกเดือน | ส่วนใหญ่จ่ายดอกเบี้ยรายเดือน เงินต้นจ่ายทั้งก้อนวันไถ่ |
| ระยะเวลา | ผ่อนได้ยาวหลายสิบปีตามเงื่อนไขธนาคาร | 1–10 ปี ต่อเวลาได้แต่รวมไม่เกิน 10 ปี |
| ค่าจดทะเบียนที่สำนักงานที่ดิน | ค่าจดจำนอง 1% ของวงเงินกู้ใหม่ + อากรสัญญากู้ 0.05% (ไม่เกิน 10,000 บาท) | 2% ของราคาประเมินราชการ + อากร 0.5% หรือภาษีธุรกิจเฉพาะ 3.3% + ภาษีเงินได้หัก ณ ที่จ่าย |
| ระยะเวลาได้เงิน | หลายสัปดาห์ ขึ้นกับการอนุมัติ | ปกติไม่กี่วันถึงสองสัปดาห์ |
| ถ้าจ่ายไม่ได้ | ธนาคารต้องบอกกล่าวและฟ้องศาลก่อนขายทอดตลาด | พ้นกำหนดไถ่แล้วทรัพย์เป็นของนายทุนเด็ดขาด ไม่ต้องฟ้อง |
สั้น ๆ คือ รีไฟแนนซ์เป็นหนี้ที่ผ่อนให้หมด ส่วนขายฝากเป็นการซื้อเวลาด้วยทรัพย์ (พื้นฐานขายฝากทั้งหมด)
บ้านหลังเดียวกัน รีไฟแนนซ์เงินเหลือเท่าไร ขายฝากเงินเหลือเท่าไร?
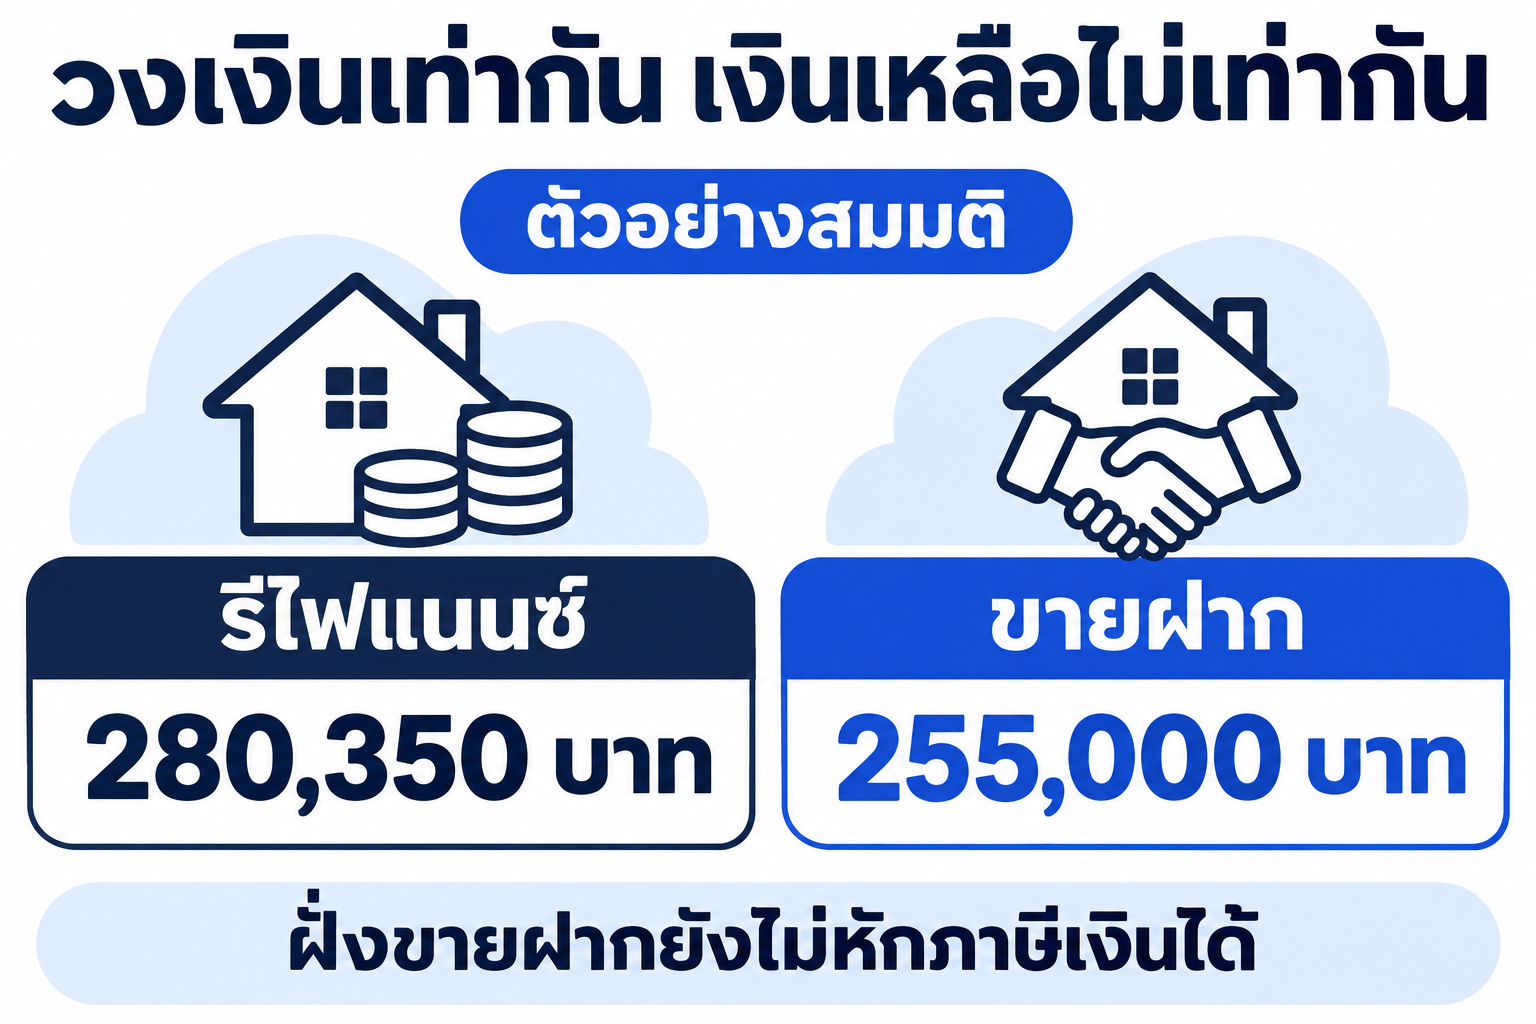
คุณเอมีบ้านเดี่ยวที่นนทบุรี ราคาตลาดราว 3,000,000 บาท ราคาประเมินราชการ 1,800,000 บาท ผ่อนกับธนาคารมา 8 ปี เหลือหนี้ 1,000,000 บาท ช่วงนี้ดอกเบี้ยลอยตัวจนค่างวดขึ้นเป็นเดือนละ 12,000 บาท เขาอยากลดค่างวด และต้องการเงินเพิ่มราว 300,000 บาทไปปิดหนี้บัตรเครดิต
ทางแรก ธนาคารใหม่อนุมัติรีไฟแนนซ์วงเงิน 1,300,000 บาท ผ่อน 20 ปี ทางที่สอง คุณเก้าเสนอรับซื้อฝาก 1,300,000 บาท ดอกเบี้ย 15% ต่อปี (1.25% ต่อเดือน) ทั้งสองทางต้องนำเงินไปปิดหนี้ธนาคารเดิม 1,000,000 บาทในวันเดียวกันก่อน
| รายการ (บาท) | รีไฟแนนซ์ | ขายฝาก |
|---|---|---|
| วงเงินในสัญญา | 1,300,000 | 1,300,000 |
| ปิดหนี้ธนาคารเดิม | −1,000,000 | −1,000,000 |
| ค่าจดทะเบียนที่สำนักงานที่ดิน | −13,000 (จดจำนอง 1% ของวงเงิน) | −36,000 (2% ของราคาประเมิน) |
| อากรแสตมป์ | −650 (0.05% ของวงเงินกู้) | −9,000 (0.5% ของราคาประเมิน) |
| ค่าประเมินและประกันอัคคีภัย | −6,000 (สมมติ) | — |
| ภาษีเงินได้หัก ณ ที่จ่าย | — | เจ้าหน้าที่คำนวณวันจดทะเบียน |
| เงินเหลือใช้โดยประมาณ | 280,350 | 255,000 ก่อนหักภาษีเงินได้ |
| จ่ายรายเดือน | ราว 8,600 (สมมติตามตารางธนาคาร) | 16,250 (ดอกเบี้ยอย่างเดียว) |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงิน ค่างวด และค่าใช้จ่ายจริงขึ้นกับผลประเมินและเงื่อนไขของแต่ละราย
เงินที่เหลือใช้สองทางใกล้กัน แต่ภาระหลังจากนั้นต่างกันมาก ทางรีไฟแนนซ์ ค่างวดลดจาก 12,000 เหลือราว 8,600 บาท และทุกงวดตัดเงินต้นด้วย ทางขายฝาก คุณเอต้องจ่ายเดือนละ 16,250 บาท สูงกว่าค่างวดเดิมเสียอีก และครบสัญญายังต้องมีเงิน 1,300,000 บาทมาไถ่ทั้งก้อน
ค่าจดทะเบียนขายฝากคิดจากราคาประเมินราชการ ไม่ได้คิดจากเงินที่ได้ ส่วนรีไฟแนนซ์คิดจากวงเงินกู้ใหม่ ตัวเลขในตารางเป็นกรณีที่คุณเอถือครองบ้านเกิน 5 ปี ถ้าถือไม่ถึง 5 ปี ขายฝากจะเสียภาษีธุรกิจเฉพาะ 3.3% แทนอากร ซึ่งจะทำให้เงินเหลือน้อยลงอีก (ค่าธรรมเนียมและภาษีขายฝาก)
ไม่ว่าเลือกทางไหน ก่อนเซ็นให้ขอดูเงินที่จะได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด ไม่ดูแค่วงเงินในสัญญา
ผ่านไป 1 ปี หนี้ของคุณเอเหลือเท่าไรในแต่ละทาง?
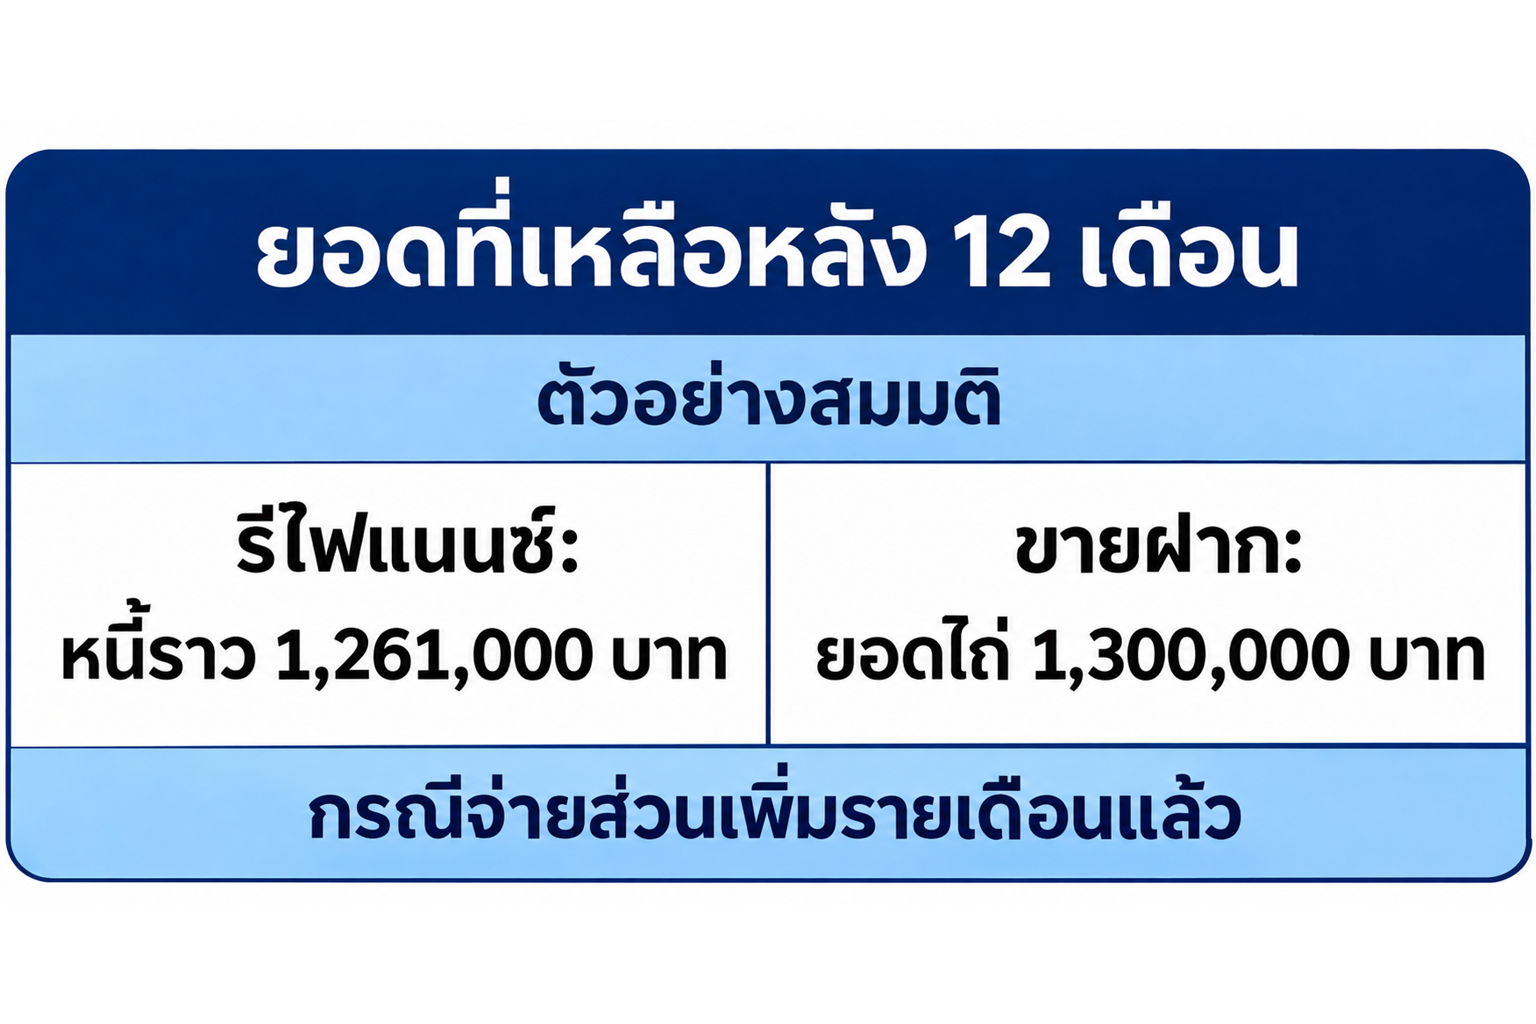
| หลัง 12 เดือน (บาท) | รีไฟแนนซ์ | ขายฝาก |
|---|---|---|
| จ่ายไปแล้วรวม | ราว 103,200 | 195,000 |
| หนี้หรือสินไถ่ที่เหลือ | ราว 1,261,000 (ผ่อนต่อเป็นงวด) | 1,300,000 (ต้องจ่ายทั้งก้อนวันไถ่) |
| ชื่อในโฉนด | คุณเอ | คุณเก้า จนกว่าจะไถ่ |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น ยอดหนี้คงเหลือของรีไฟแนนซ์ขึ้นกับอัตราดอกเบี้ยจริงของธนาคาร
ทางรีไฟแนนซ์ คุณเอจ่ายน้อยกว่าเกือบครึ่งและหนี้ลดทุกเดือน ทางขายฝากจ่ายมากกว่าแต่เงินต้นไม่ขยับ ถ้าไม่มีเงินก้อนรอเข้า ปีหน้าเขาต้องหาเงิน 1.3 ล้านมาไถ่บ้านราคา 3 ล้าน
ยังมีรายได้ประจำ ควรรีไฟแนนซ์หรือขายฝากบ้าน?
ถ้ายังมีเงินเดือนหรือรายได้ที่มีเอกสารยืนยัน คำตอบส่วนใหญ่คือลองรีไฟแนนซ์หรือคุยกับธนาคารเดิมก่อน เหตุผลมีสามข้อ
- ดอกเบี้ยต่างกันหลายเท่า ดอกเบี้ยธนาคารสำหรับบ้านต่ำกว่าเพดานขายฝาก 15% ต่อปีมาก เงินที่จ่ายแต่ละเดือนจึงไปตัดต้นได้จริง
- หนี้มีวันหมด ผ่อนครบงวดแล้วจบ ไม่มีเงินก้อนใหญ่รอท้ายสัญญา
- ชื่อในโฉนดยังเป็นของเรา ถ้าวันหนึ่งผ่อนไม่ไหว ยังมีขั้นตอนบอกกล่าว เจรจา และศาลคั่นอยู่ ไม่ได้เสียบ้านทันทีเมื่อพ้นกำหนด
ก่อนย้ายธนาคาร ลองขอลดดอกเบี้ยกับธนาคารเดิมก่อน หรือที่เรียกว่ารีเทนชัน เพราะมักไม่ต้องจดจำนองใหม่และไม่ต้องจ่ายค่าประเมินซ้ำ ถ้าสัญญาเดิมยังไม่ครบระยะที่ธนาคารกำหนด ซึ่งส่วนใหญ่อยู่ที่ราว 3 ปี อาจมีค่าปรับไถ่ถอนก่อนกำหนด ต้องเอามารวมในการเทียบด้วย
คนมีรายได้ประจำที่ควรคิดถึงขายฝาก มักต้องใช้เงินเร็วกว่าที่ธนาคารจะอนุมัติทัน หรือต้องการวงเงินที่ธนาคารให้ไม่ถึง และมีเงินก้อนกำหนดรับชัดมาไถ่
รีไฟแนนซ์ไม่ผ่าน ขายฝากปิดหนี้ธนาคารได้ไหม?
ได้ในหลายกรณี นายทุนจะนำเงินไปปิดหนี้ธนาคารเดิมวันจดทะเบียน แล้วจ่ายส่วนที่เหลือให้เจ้าของ วงเงินจึงต้องพอปิดหนี้เดิมก่อน (ขายฝากบ้านที่ยังติดธนาคาร) แต่ก่อนไปถึงตรงนั้น ควรรู้ก่อนว่ารีไฟแนนซ์ไม่ผ่านเพราะอะไร ถ้าเป็นเรื่องเอกสารไม่ครบหรือภาระหนี้อื่นสูงชั่วคราว การแก้แล้วยื่นใหม่อาจคุ้มกว่า (รีไฟแนนซ์ไม่ผ่าน ทำอะไรได้บ้าง)
ตัวอย่างคอนโด: ขายฝากเพื่อซื้อเวลา
คราวนี้คุณเอมีคอนโด 30 ตร.ม. ใกล้รถไฟฟ้า ราคาตลาด 2,500,000 บาท ราคาประเมินราชการ 1,500,000 บาท ซื้อมา 3 ปี เหลือหนี้ธนาคาร 900,000 บาท เขาเพิ่งออกจากงานประจำมาเป็นฟรีแลนซ์ รายได้ยังไม่มีสเตทเมนต์ย้อนหลังพอ ธนาคารจึงไม่อนุมัติรีไฟแนนซ์ ตอนนี้ค้างค่างวด 2 เดือน
คุณเก้าเสนอรับซื้อฝาก 1,000,000 บาท สัญญา 2 ปี เมื่อหักหนี้ธนาคาร 900,000 บาท ค่าธรรมเนียม 2% ของราคาประเมิน 30,000 บาท และภาษีธุรกิจเฉพาะ 3.3% อีก 49,500 บาท เพราะถือครองไม่ถึง 5 ปี เงินที่เหลือจะไม่ถึง 20,500 บาทเมื่อรวมภาษีเงินได้หัก ณ ที่จ่ายด้วย ส่วนดอกเบี้ยรายเดือนคือ 12,500 บาท
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ขายฝากจึงไม่ได้ให้เงินคุณเอเพิ่ม แต่ช่วยหยุดหนี้ธนาคารที่ค้าง และซื้อเวลา 2 ปีให้เขาสะสมรายได้จนมีเอกสาร ถ้าไม่ไหว เขาวางแผนขายคอนโดเองก่อนครบกำหนด ซึ่งราคาตลาด 2.5 ล้านยังเหลือเงินหลังไถ่
ถ้ามีเงินครบในเดือนที่ 12 ของสัญญา 2 ปี เขาไถ่ก่อนกำหนดได้ตาม พ.ร.บ. ขายฝาก 2562 มาตรา 10
| ไถ่เดือนที่ 12 ของสัญญา 2 ปี | คำนวณ | บาท |
|---|---|---|
| ราคาขายฝาก | เงินต้น | 1,000,000 |
| ดอกเบี้ยที่จ่ายแล้ว 12 เดือน | 12,500 × 12 | 150,000 |
| ค่าเสียโอกาสสูงสุด | 1,000,000 × 2% × 12 เดือนที่เหลือ ÷ 12 | 20,000 |
| เงินที่ต้องมีวันไถ่ (ไม่รวมดอกเบี้ยที่จ่ายแล้ว) | 1,020,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ค่าเสียโอกาสคือเงินชดเชยที่นายทุนได้เงินคืนเร็วกว่าแผน กฎหมายให้เรียกได้ไม่เกิน 2% ต่อปีของเวลาที่เหลือ และหลายรายไม่เก็บเลย (ไถ่ถอนขายฝากก่อนกำหนด)
ตัวอย่างที่ดินเปล่า: เมื่อรีไฟแนนซ์ทำได้ยาก
คุณเอซื้อที่ดินเปล่า 100 ตารางวาในปทุมธานีด้วยเงินกู้ เหลือหนี้ 500,000 บาท ราคาตลาดราว 2,000,000 บาท ที่ดินเปล่ามักรีไฟแนนซ์ยากกว่าบ้าน เพราะธนาคารหลายแห่งปล่อยสินเชื่อที่ดินเปล่าแบบจำกัด ถ้าแค่อยากลดค่างวด ให้ขอปรับเงื่อนไขกับธนาคารเดิมก่อน
แต่ถ้าคุณเอต้องการเงินเพิ่ม 200,000 บาทไปหมุนธุรกิจ และมีเงินค่างานโครงการ 900,000 บาทที่ลูกค้าจะจ่ายในอีก 10 เดือนตามสัญญาจ้าง การขายฝาก 700,000 บาท ดอกเบี้ยเดือนละ 8,750 บาท แล้วไถ่เมื่อเงินค่างานเข้า เป็นแผนที่มีเงินไถ่รองรับ
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ขายฝากหรือรีไฟแนนซ์ดี? เช็กจากคำถาม 4 ข้อ
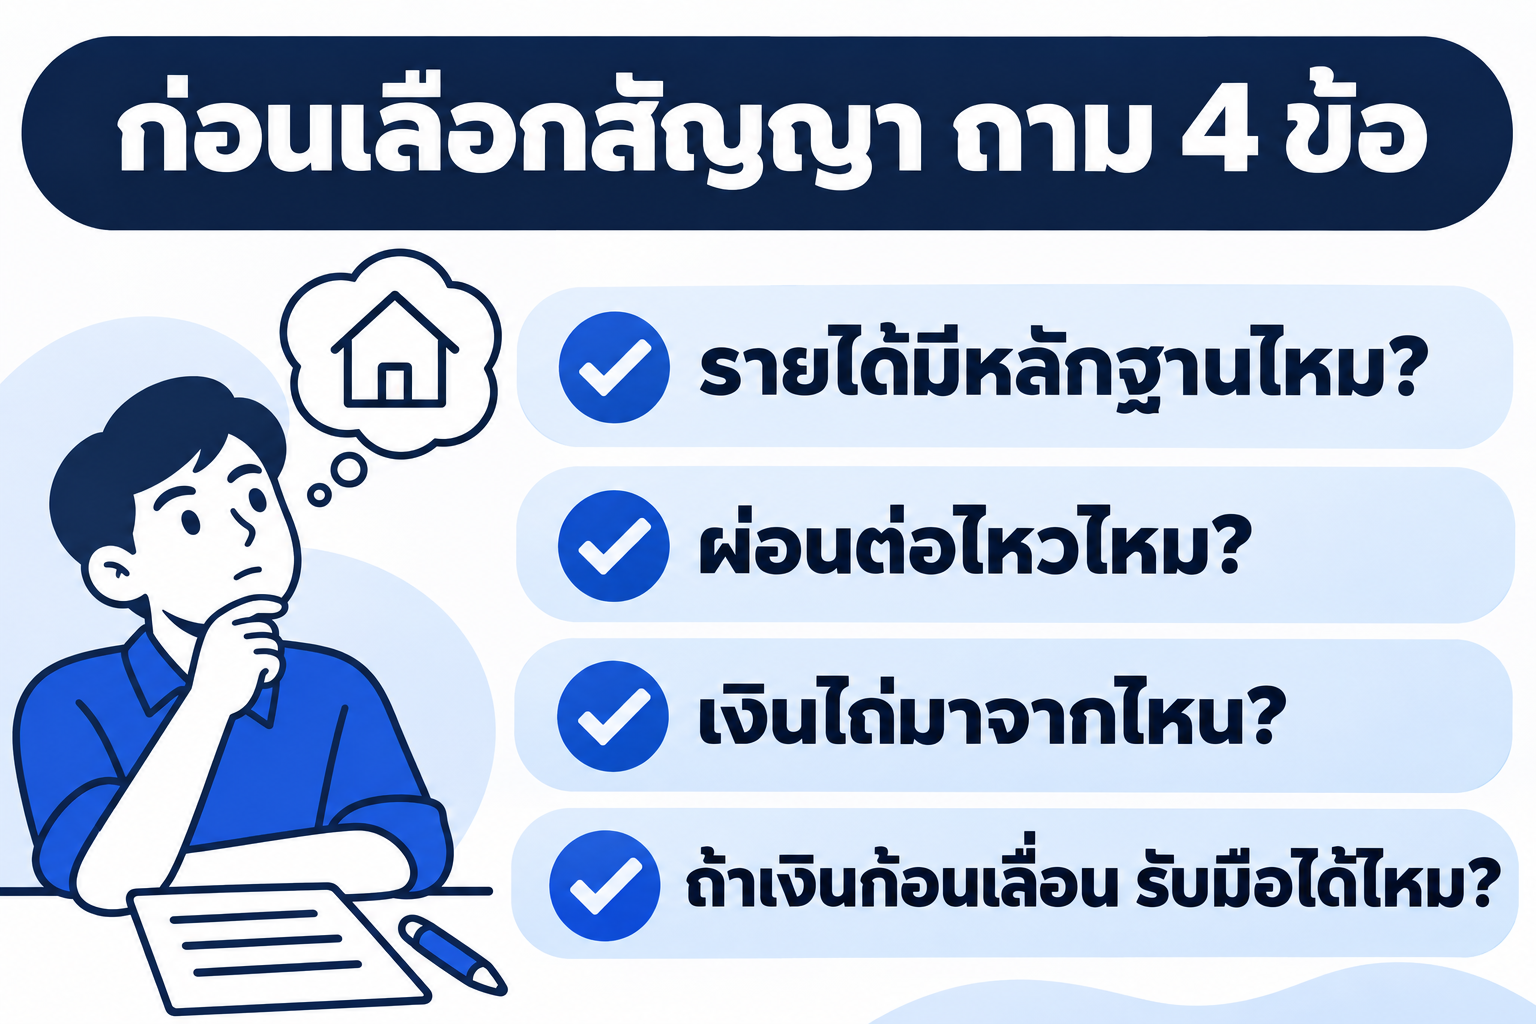
| คำถาม | ถ้าตอบว่า "ใช่" |
|---|---|
| มีรายได้ที่มีเอกสาร และผ่อนรายงวดได้ไหว | ลองรีเทนชันหรือรีไฟแนนซ์ก่อน |
| ธนาคารไม่อนุมัติ และหนี้เดิมกำลังค้างจนเสี่ยงถูกฟ้อง | ขายฝากอาจช่วยซื้อเวลา ถ้ามีแผนไถ่ |
| รู้วันที่และที่มาของเงินก้อนที่จะใช้ไถ่ | ขายฝากเป็นทางที่ควบคุมได้ |
| ถ้าเงินก้อนเลื่อนไป 6 เดือน ยังรับมือได้ | ตั้งสัญญาขายฝากให้ยาวกว่าแผนจริง |
ถ้าตอบข้อแรกว่าใช่ ส่วนใหญ่ไม่จำเป็นต้องไปถึงขายฝาก ถ้าตอบข้อสามว่าไม่ใช่ ควรคุยปรับโครงสร้างหนี้กับธนาคารเดิมก่อน เพราะขายฝากโดยไม่มีเงินไถ่คือการเสี่ยงทรัพย์ทั้งชิ้น (ผ่อนบ้านไม่ไหว ควรเริ่มทำอะไร)
ขายฝากแล้วผิดนัด หรือรีไฟแนนซ์แล้วผ่อนไม่ไหว เสี่ยงต่างกันอย่างไร?
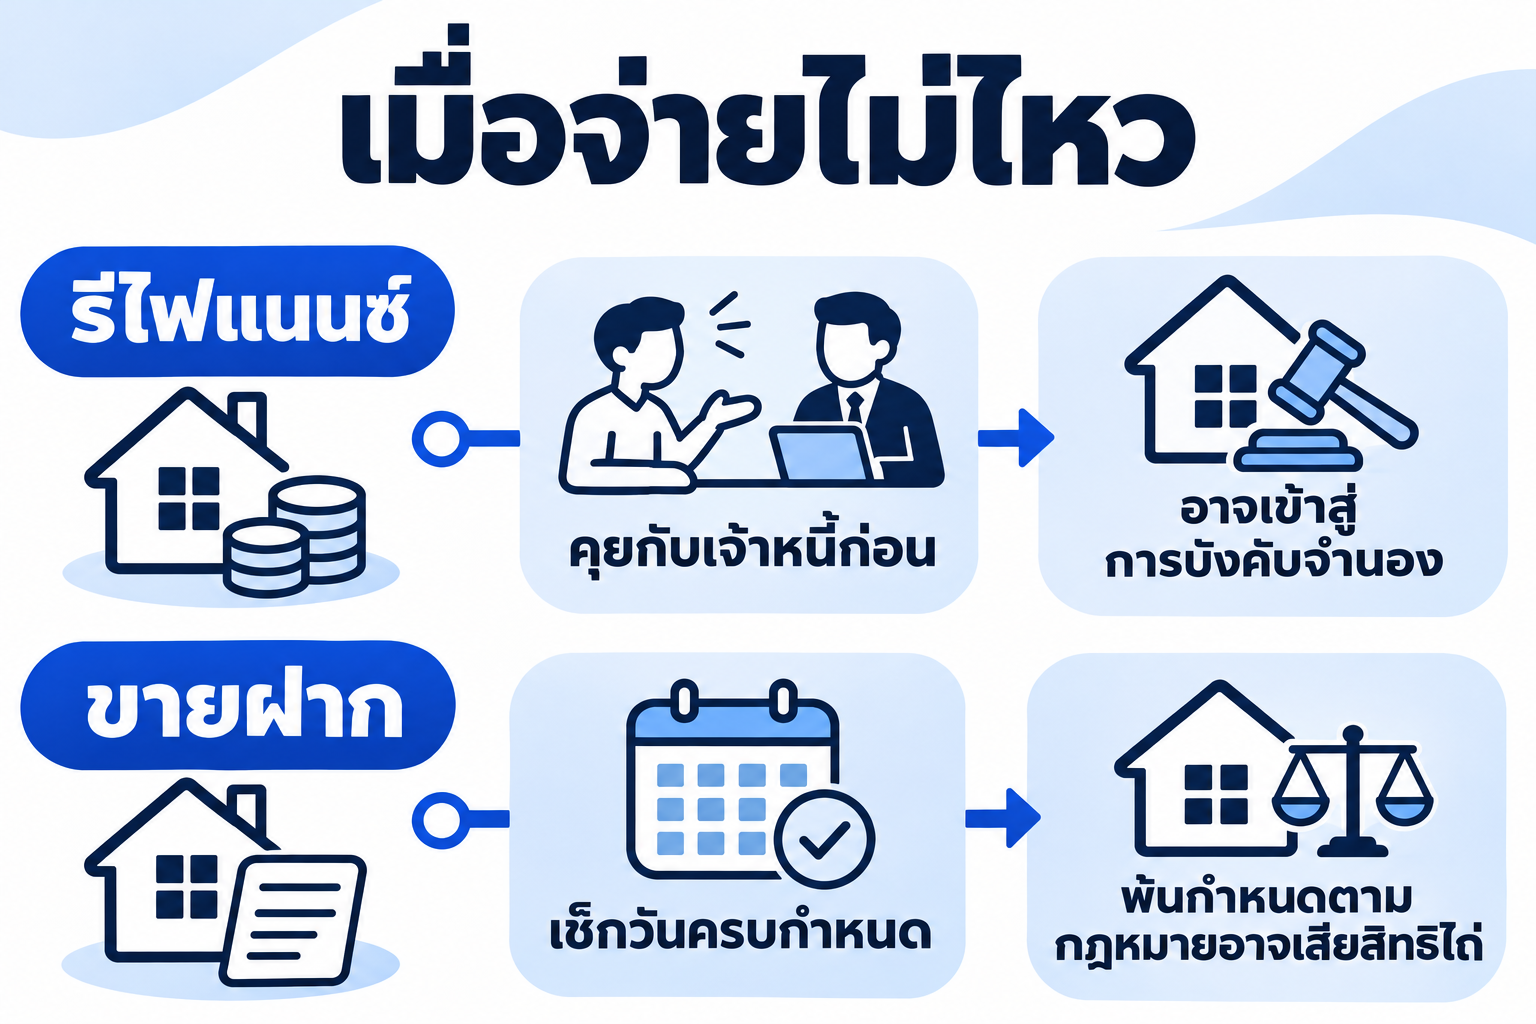
| ช่วงเวลา | รีไฟแนนซ์ (จำนองกับธนาคาร) | ขายฝาก |
|---|---|---|
| จ่ายรายเดือนช้า | ธนาคารทวงถามและคิดดอกเบี้ยผิดนัดตามสัญญา | นายทุนทวงเงินค้างได้ แต่สิทธิไถ่ยังอยู่จนถึงวันครบกำหนด |
| ก่อนถึงจุดเสียทรัพย์ | ต้องส่งหนังสือบอกกล่าวให้เวลาไม่น้อยกว่า 60 วัน (ป.พ.พ. ม.728) แล้วฟ้องศาล | นายทุนต้องแจ้งวันครบกำหนดและสินไถ่ล่วงหน้า 3–6 เดือน ถ้าไม่แจ้งได้เวลาไถ่เพิ่ม 6 เดือน (พ.ร.บ. 2562 ม.17) |
| ผลสุดท้าย | ขายทอดตลาด ถ้าได้เกินหนี้ ส่วนเกินคืนเจ้าของ | พ้นกำหนดไม่ไถ่ ทรัพย์เป็นของผู้ซื้อฝากเด็ดขาด ส่วนต่างไม่ได้คืน |
| ระยะเวลา | หลายเดือนถึงหลายปี | จบทันทีเมื่อพ้นกำหนด |
จ่ายดอกเบี้ยขายฝากช้าเดือนเดียว บ้านไม่หลุด สิทธิไถ่อยู่จนถึงวันครบกำหนดที่จดทะเบียนไว้ สิทธิอื่นตาม พ.ร.บ. ขายฝาก 2562 มีดังนี้
- ม.7–8 ต้องจดทะเบียนที่สำนักงานที่ดิน และสินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี
- ม.10 ระยะเวลาไถ่ 1–10 ปี ไถ่ก่อนกำหนดได้ ค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ
- ม.12–13 อยู่บ้านต่อได้จนหมดสิทธิไถ่ ไม่ต้องจ่ายค่าเช่า แต่ต้องดูแลทรัพย์
- ม.18 ถ้านายทุนไม่ยอมรับเงินไถ่ นำเงินไปวางที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ ถือว่าไถ่แล้ว
สิทธิเหล่านี้ใช้เมื่อผู้ขายฝากเป็นบุคคลธรรมดา และทรัพย์เป็นที่อยู่อาศัยหรือที่ดินเกษตรตามนิยามกฎหมาย (กฎหมายขายฝาก 2562 แบบละเอียด)
ใกล้ครบกำหนดไถ่แล้วเงินไม่พอ มีทางออกอะไรบ้าง?
- กลับไปยื่นสินเชื่อธนาคาร เมื่อรายได้และเอกสารพร้อม ใช้เงินกู้ใหม่มาไถ่ โดยยื่นล่วงหน้าหลายเดือน
- คุยกับคุณเก้าขอขยายเวลา ต้องไปจดทะเบียนขยายเวลาที่สำนักงานที่ดินก่อนครบกำหนด รวมแล้วไม่เกิน 10 ปี นายทุนไม่จำเป็นต้องยอม จึงควรคุยตั้งแต่เนิ่น ๆ
- ย้ายสัญญาไปนายทุนรายใหม่ นายทุนรายใหม่จ่ายเงินไถ่ให้ แล้วทำสัญญาใหม่ในวันเดียวกัน
- ขายทรัพย์เองก่อนครบกำหนด ได้ราคาตลาดและยังเหลือส่วนต่าง ดีกว่าปล่อยให้หลุด
ข้อดีข้อเสียของรีไฟแนนซ์กับขายฝาก
รีไฟแนนซ์
- ข้อดี: ดอกเบี้ยต่ำ ผ่อนลดต้นลดดอก หนี้มีวันหมด ชื่อในโฉนดยังเป็นของเรา
- ข้อเสีย: ต้องผ่านการพิจารณารายได้และเครดิต ใช้เวลาหลายสัปดาห์ และอาจมีค่าปรับถ้าย้ายก่อนครบเงื่อนไขสัญญาเดิม
ขายฝาก
- ข้อดี: ได้เงินเร็ว ไม่เช็กเครดิตบูโร ไม่ต้องมีสลิปเงินเดือน ยังอยู่บ้านเดิมได้ ไถ่ก่อนกำหนดได้ (ติดบูโรขายฝากได้ไหม)
- ข้อเสีย: ดอกเบี้ยสูงกว่าธนาคารมาก ค่างวดไม่ลดเงินต้น และพ้นกำหนดแล้วทรัพย์หลุดโดยไม่ได้ส่วนต่างคืน
ทรัพย์แบบไหนรีไฟแนนซ์หรือขายฝากได้บ้าง?
บ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่าที่มีโฉนด (น.ส.4 จ) หรือหนังสือกรรมสิทธิ์ห้องชุด ทำขายฝากได้ วงเงินขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด
ที่ดินเกษตรกรรม เช่น ที่นา สวน ไร่ นายทุนส่วนใหญ่ไม่รับ เพราะขายต่อยาก ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้ เพราะไม่ใช่เอกสารสิทธิ์ที่โอนกรรมสิทธิ์ได้
อยากรู้ว่าบ้านหรือที่ดินของคุณควรรีไฟแนนซ์หรือขายฝาก? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
แค่ส่งรูปโฉนด ที่ตั้ง ยอดหนี้ธนาคารที่เหลือ จำนวนเงินที่ต้องการ และแผนคืนเงินคร่าว ๆ มาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วบอกตรง ๆ ว่ากรณีของคุณควรลองรีไฟแนนซ์ก่อน หรือขายฝากเหมาะกว่า พร้อมแจ้งให้เห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องไถ่คืน
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า รวมถึงทรัพย์ที่ยังติดธนาคาร
- รับทั้งขายฝากและจำนอง พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด