ขายฝากผ่านนายหน้าหรือตัวกลางช่วยหานายทุน เทียบข้อเสนอ และตามเรื่องจนถึงวันจดทะเบียน ส่วนคุยกับนายทุนเองไม่มีค่าตัวกลาง แต่ต้องหาและตรวจสอบนายทุนเองทั้งหมด ไม่ว่าเลือกทางไหน สัญญาขายฝากทำกับนายทุนโดยตรงที่สำนักงานที่ดิน และดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด สิ่งที่ต้องถามก่อนเซ็นคือ ตัวกลางได้เงินจากใคร เท่าไร และสุดท้ายเงินที่คุณได้รับจริงหลังหักทุกอย่างเหลือเท่าไร
บทความนี้เทียบผ่านเรื่องของ คุณเอ เจ้าของบ้านที่ต้องการเงิน กับ คุณเก้า นายทุนผู้รับซื้อฝาก
นายหน้าขายฝากทำอะไรให้บ้าง?
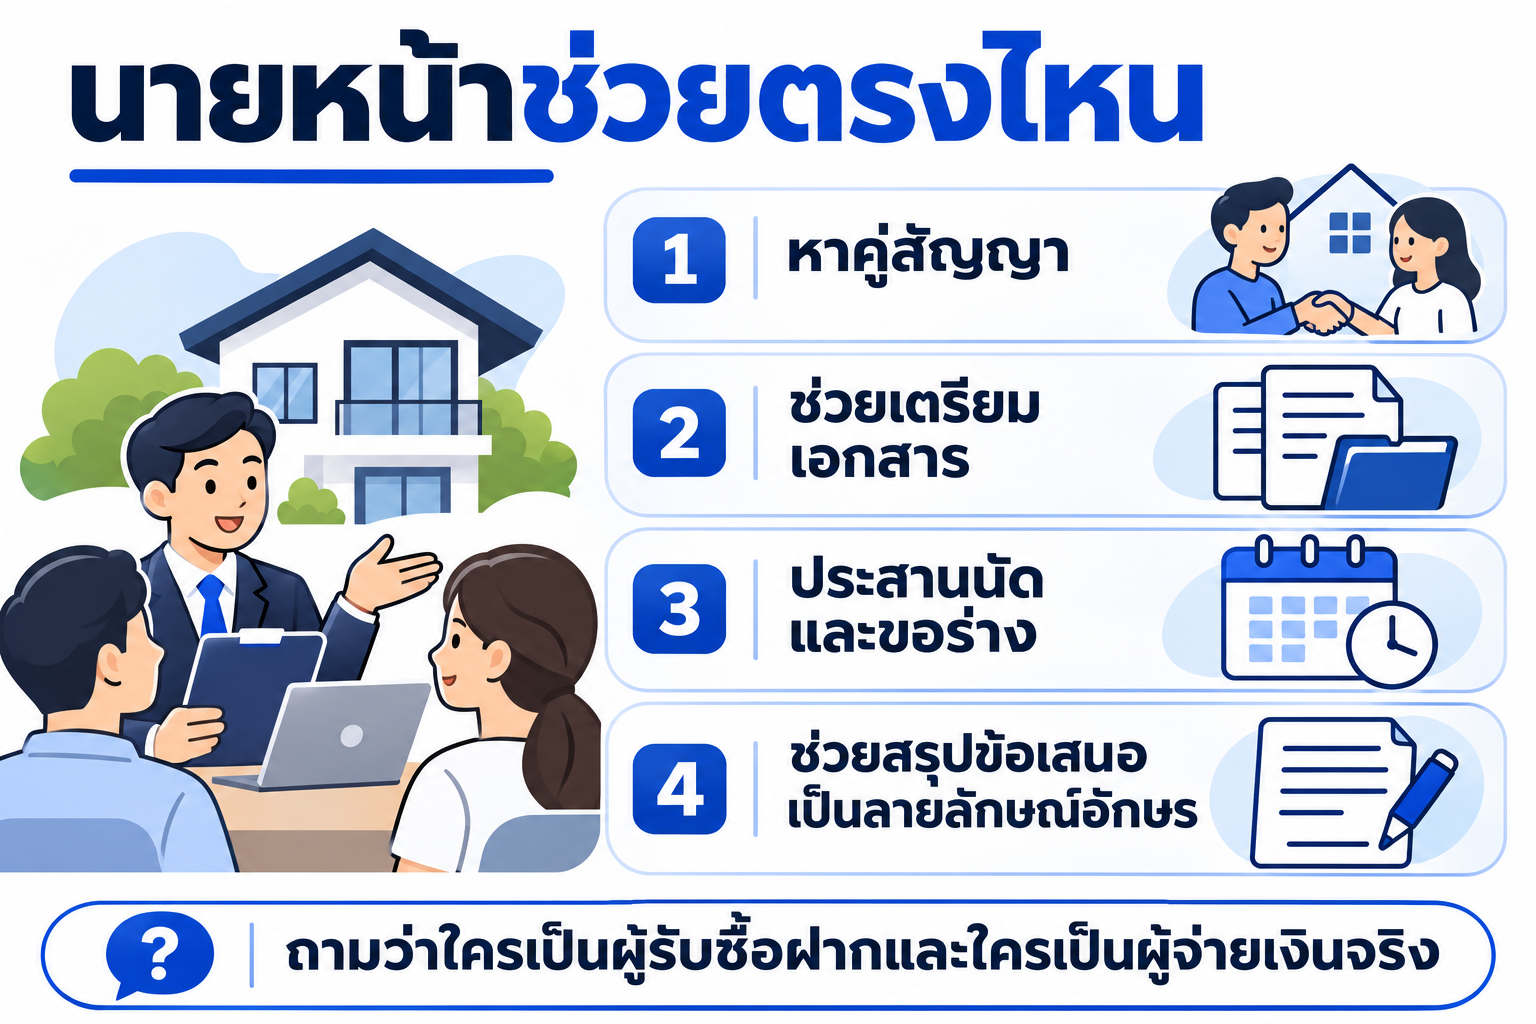
นายหน้าหรือผู้ประสานงานขายฝากไม่ได้เป็นคนให้เงิน และไม่ได้เป็นคู่สัญญา หน้าที่หลักคือ
- รับข้อมูลทรัพย์และส่งให้นายทุนหลายรายพิจารณา
- รวบรวมข้อเสนอ อธิบายตัวเลขให้เทียบกันได้
- ช่วยตรวจเอกสาร และบอกว่าต้องเตรียมอะไรเพิ่ม
- นัดวันและคิวที่สำนักงานที่ดิน
- ตามเรื่องระหว่างสัญญา เช่น เตือนวันจ่ายดอก วันไถ่ และช่วยประสานตอนไถ่ถอน
นายหน้าที่ดีจะบอกตั้งแต่ต้นว่าตัวเองได้ค่าตอบแทนอย่างไร และไม่ขอให้คุณโอนเงินหรือส่งโฉนดตัวจริงก่อนวันจดทะเบียน
ขายฝากผ่านนายหน้า vs คุยกับนายทุนเอง เทียบทีละเรื่อง
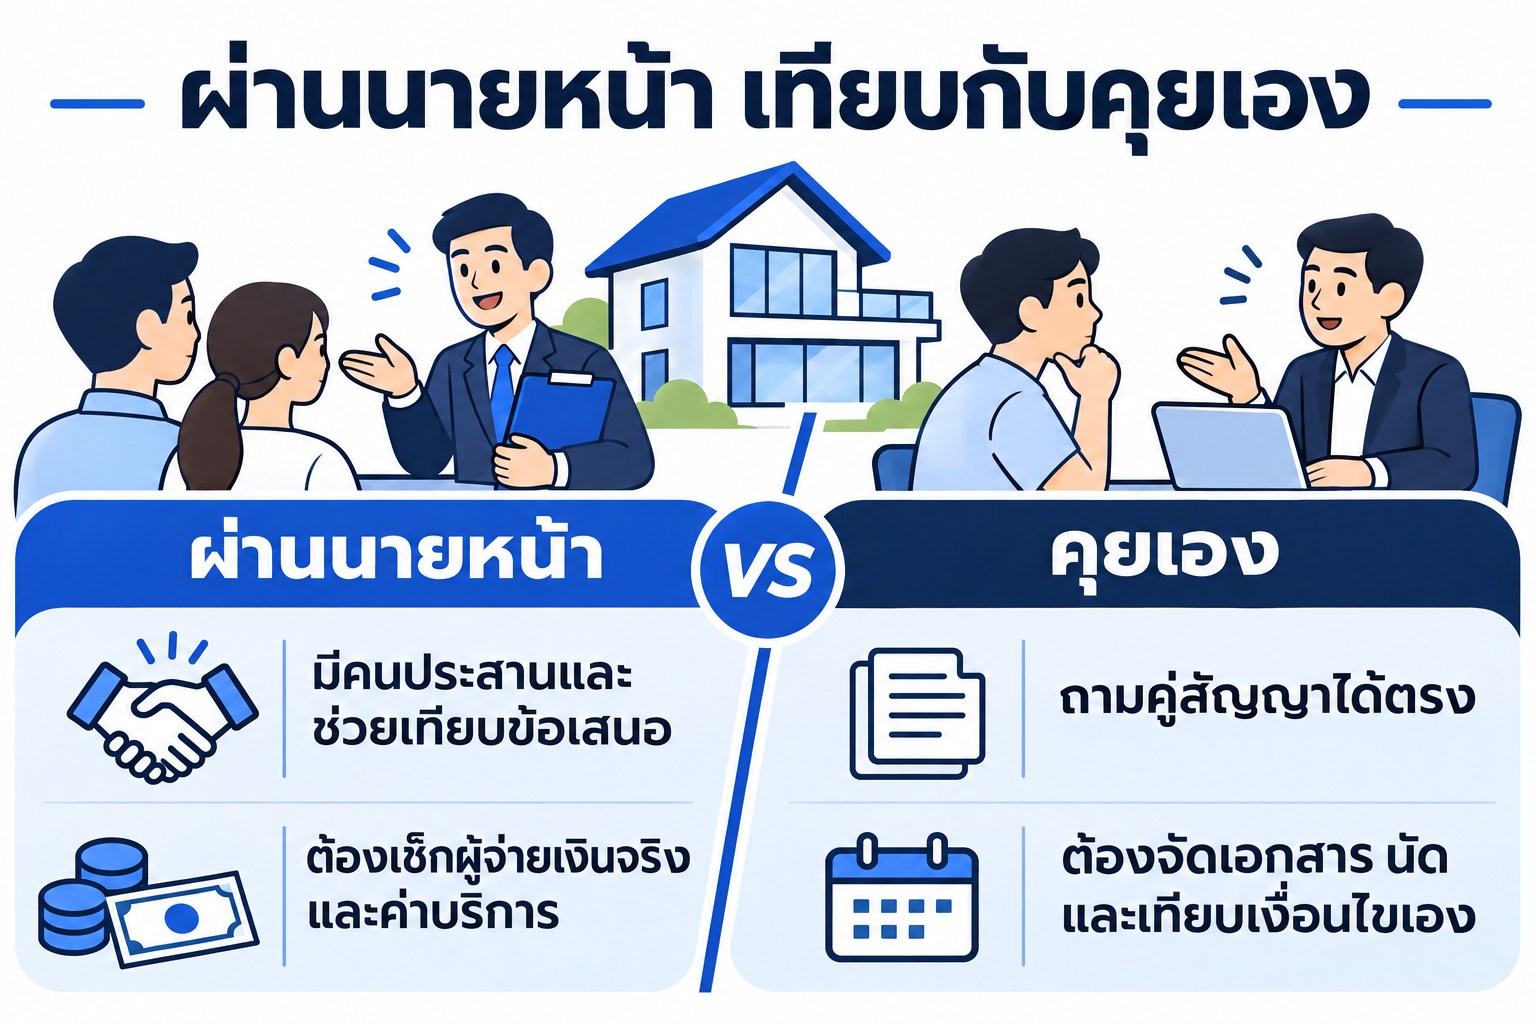
| เรื่อง | ผ่านนายหน้า / ตัวกลาง | คุยกับนายทุนเอง |
|---|---|---|
| การหานายทุน | ตัวกลางส่งให้หลายราย | หาเองจากคนรู้จักหรือประกาศ |
| จำนวนข้อเสนอ | มักได้เทียบหลายราย | เท่าที่หาได้ |
| การตรวจนายทุน | ตัวกลางคัดมาระดับหนึ่ง แต่ควรตรวจเองซ้ำ | ตรวจเองทั้งหมด |
| ค่าใช้จ่าย | มีค่าตอบแทนตัวกลาง ต้องเห็นเป็นตัวเลขก่อนเซ็น | ไม่มีค่าตัวกลาง |
| เวลาที่ใช้ | มักเร็วกว่า เพราะมีเครือข่ายนายทุน | ขึ้นกับว่าหานายทุนได้เร็วแค่ไหน |
| คนตามเรื่อง | มีคนประสานจนถึงวันไถ่ | คุยกับนายทุนเองทุกเรื่อง |
| คู่สัญญา | นายทุน | นายทุน |
ถ้ามีนายทุนที่รู้จักและไว้ใจอยู่แล้ว คุยเองประหยัดกว่า ถ้าไม่รู้จักใคร ต้องใช้เงินเร็ว หรืออยากเทียบหลายข้อเสนอ ตัวกลางช่วยประหยัดเวลาและลดความเสี่ยงจากการเจอนายทุนที่ตรวจสอบไม่ได้
นายหน้าหรือผู้ประสานขายฝากได้เงินจากใคร และเราต้องจ่ายอะไรบ้าง?
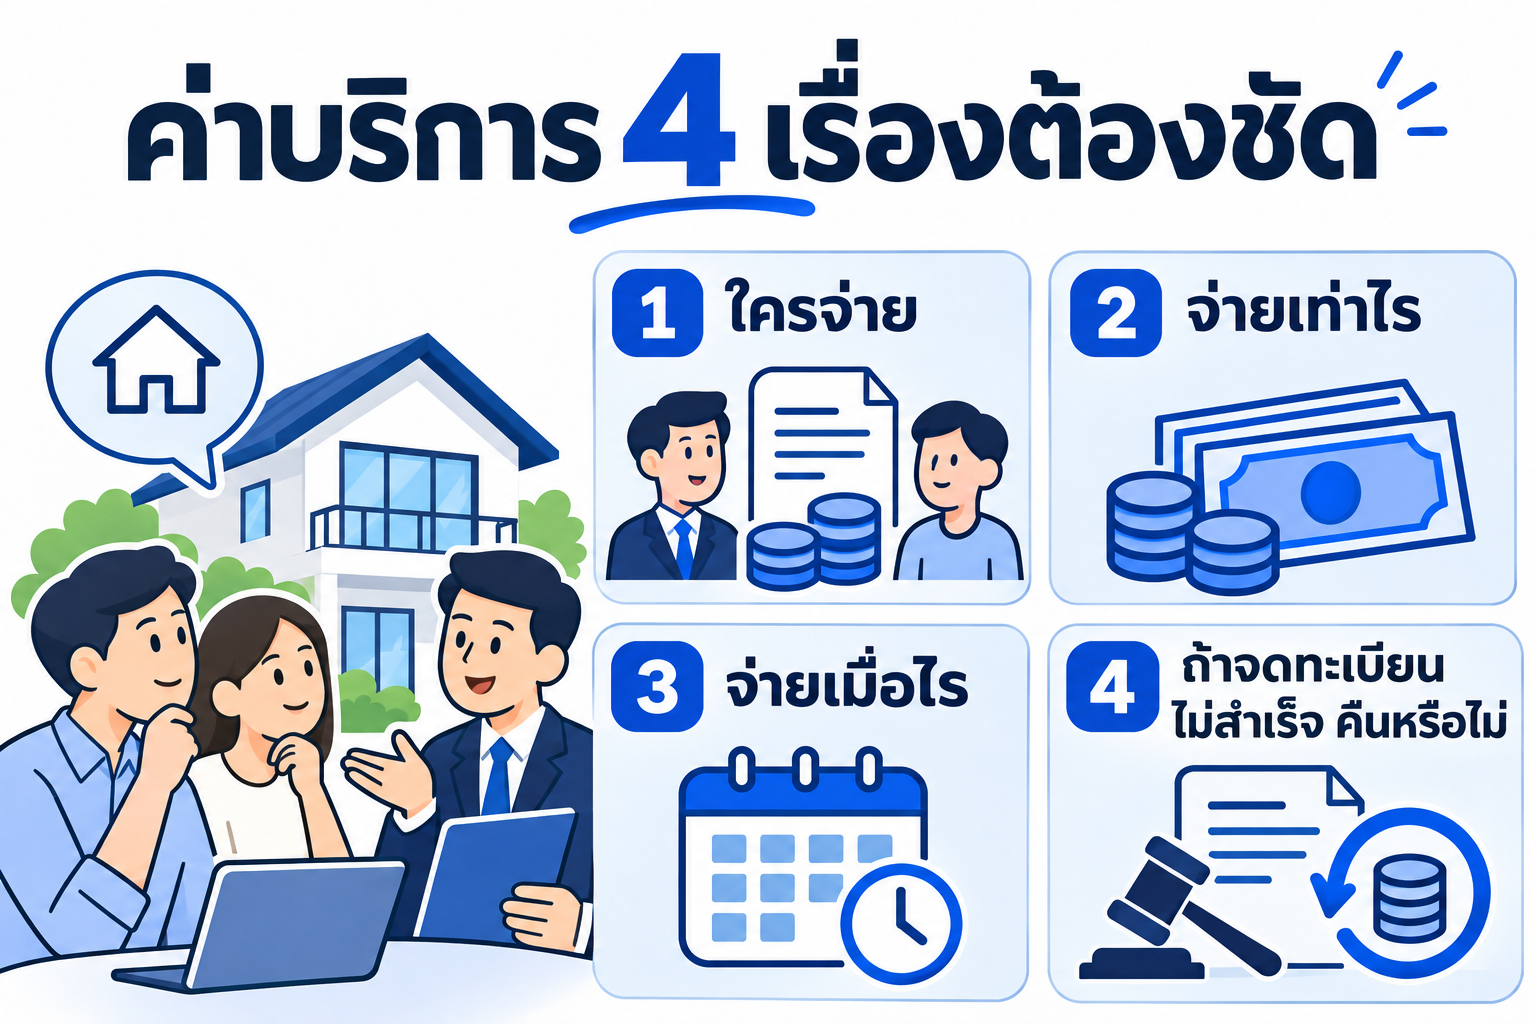
ค่าตอบแทนตัวกลางในตลาดมีหลายแบบ บางรายเก็บจากเจ้าของทรัพย์ บางรายตกลงกับนายทุน บางรายหักจากยอดที่ปล่อยในวันจดทะเบียน รูปแบบไม่สำคัญเท่ากับ 3 ข้อนี้
- ต้องเห็นเป็นจำนวนบาทก่อนเซ็น ไม่ใช่ "ประมาณ" หรือ "แล้วแต่เคส"
- ไม่จ่ายล่วงหน้า ค่าตอบแทนนายหน้าตามกฎหมายเกิดขึ้นเมื่อสัญญาที่นายหน้าชี้ช่องได้ทำสำเร็จ (ป.พ.พ. มาตรา 845) ถ้ามีคนเรียกค่าดำเนินการก่อนมีนายทุนตกลง ให้หยุด
- ดูตัวเลขสุดท้ายที่คุณได้ ขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด และยอดที่ต้องไถ่คืน ถ้าสองตัวเลขนี้ชัด คุณเทียบได้ทุกข้อเสนอไม่ว่าใครเก็บค่าอะไร
จุดที่ต้องระวังเป็นพิเศษคือค่าใช้จ่ายที่ไม่ได้แยกให้เห็น แต่ไปรวมอยู่ในราคาขายฝากหรือสินไถ่ ทำให้ราคาในสัญญาสูงกว่าเงินที่คุณได้จริง และยอดไถ่สูงตาม ถ้าเจอกรณีแบบนี้หลังเซ็นไปแล้ว ดูสิ่งที่ต้องตรวจและทางออกได้ที่บทขายฝากแล้วได้เงินไม่ครบ
ใช้นายหน้าขายฝากต้องเซ็นสัญญาอะไร และยกเลิกหรือเปลี่ยนนายหน้าได้ไหม?
บางรายให้เซ็นสัญญาแต่งตั้งนายหน้าหรือหนังสือยืนยันการใช้บริการ บางรายไม่มีเอกสาร ถ้ามีเอกสาร อ่านข้อเหล่านี้ก่อนเซ็น
| ข้อในสัญญานายหน้า | ควรดูอะไร |
|---|---|
| ค่าตอบแทน | เป็นจำนวนบาทหรือเปอร์เซ็นต์ของอะไร จ่ายเมื่อไร ใครจ่าย |
| ข้อผูกขาด (exclusive) | ห้ามติดต่อนายทุนรายอื่นหรือไม่ นานแค่ไหน |
| ค่าปรับหรือค่าชดเชยเมื่อยกเลิก | มีหรือไม่ คิดอย่างไร |
| ระยะเวลา | สัญญาหมดอายุเมื่อไร |
| ขอบเขตงาน | รวมการตามเรื่องจนถึงวันไถ่หรือไม่ |
ยกเลิกได้ไหม? ถ้ายังไม่ได้จดทะเบียนขายฝาก โดยทั่วไปคุณยังไม่ผูกพันกับนายทุนรายใด การยกเลิกกับนายหน้าขึ้นกับสิ่งที่เขียนไว้ในสัญญานายหน้า ถ้ามีข้อผูกขาดหรือค่าปรับ ต้องดูว่าเงื่อนไขนั้นสมเหตุสมผลไหม ถ้าไม่ได้เซ็นอะไรไว้ แจ้งยกเลิกเป็นข้อความที่เก็บหลักฐานได้
เปลี่ยนนายหน้าได้ไหม? ได้ แต่ถ้านายหน้ารายแรกเป็นคนแนะนำนายทุนรายที่คุณตกลงทำสัญญาด้วย นายหน้ารายแรกอาจมีสิทธิ์เรียกค่าตอบแทน ควรคุยให้จบก่อนเปลี่ยน
ถ้าเปลี่ยนใจไม่ขายฝากเลยก่อนจดทะเบียน ดูเรื่องเงินที่จ่ายไปแล้วได้ที่บทเปลี่ยนใจไม่ขายฝาก
เรื่องของคุณเอ: ข้อเสนอที่ดูดีกว่า แต่ได้เงินน้อยกว่า
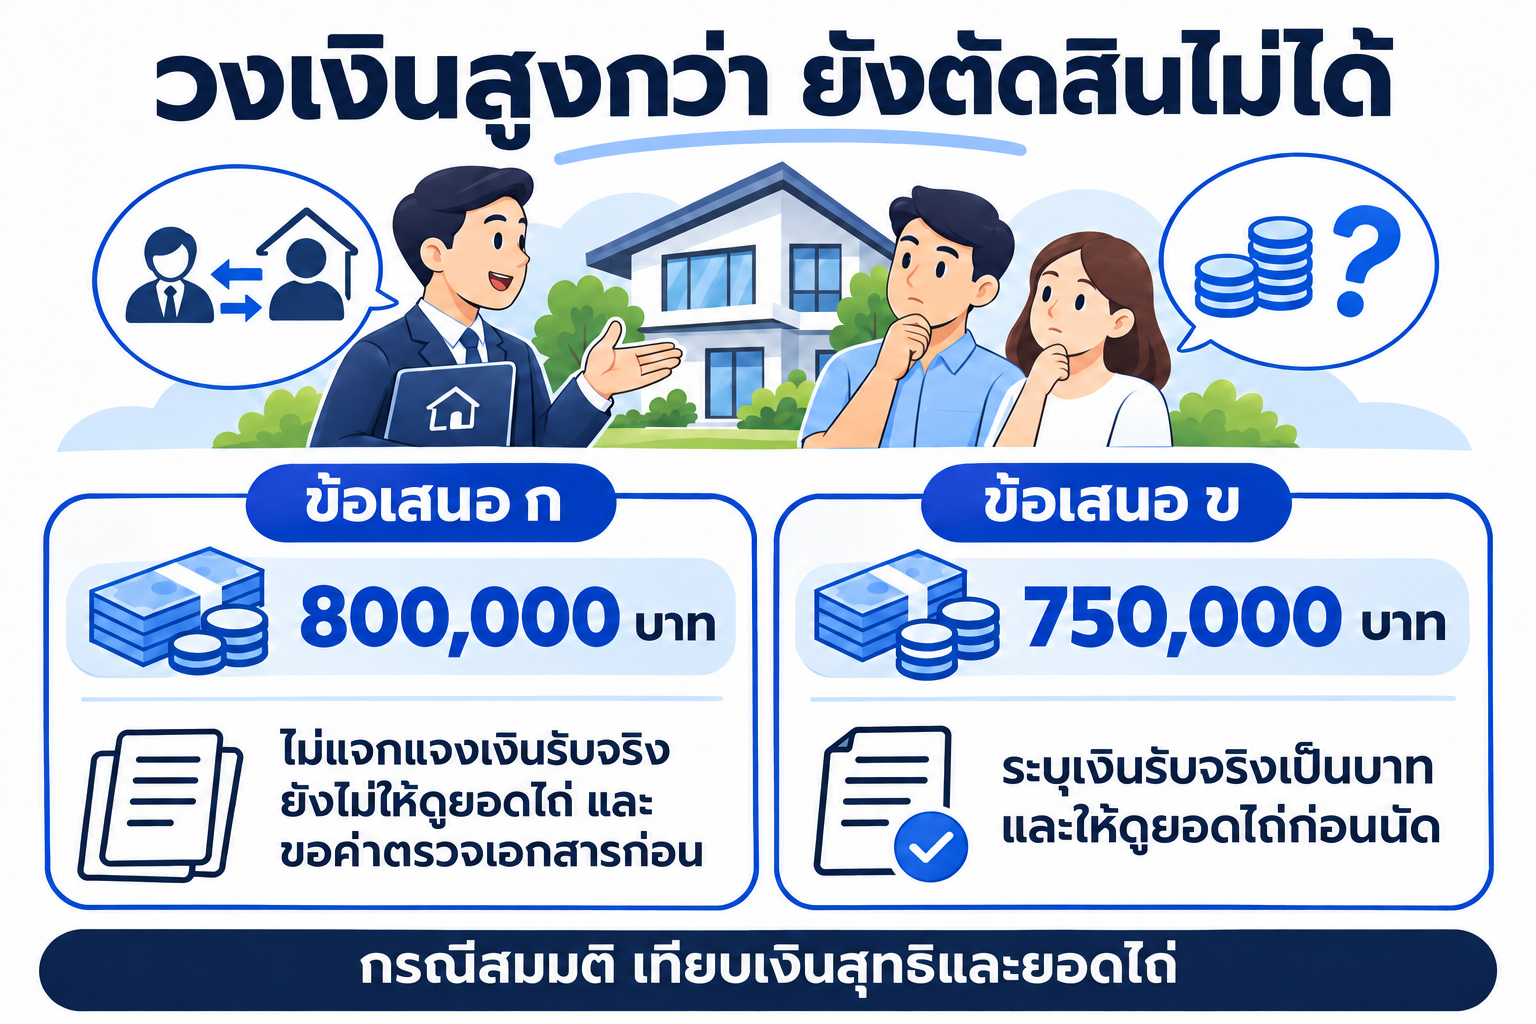
คุณเอต้องการเงิน 700,000 บาท มีทาวน์เฮาส์ราคาตลาดราว 2,000,000 บาท ได้ข้อเสนอ 2 ทาง
| เรื่อง | ข้อเสนอ ก (นายหน้าทางแชต) | ข้อเสนอ ข (ตัวกลางพาคุยกับคุณเก้า) |
|---|---|---|
| วงเงินที่บอก | 800,000 บาท | 750,000 บาท |
| ใบเสนอแสดงเงินที่ได้รับจริง | ไม่มี บอกว่า "หักค่าดำเนินการนิดหน่อย" | มี เป็นจำนวนบาท |
| ยอดไถ่ในสัญญา | ยังไม่ส่งร่างให้ดู | เห็นก่อนวันนัด |
| ขอเงินก่อน | ขอค่าตรวจเอกสาร 3,000 บาท | ไม่ขอ |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
คุณเอเลือกข้อเสนอ ข แม้วงเงินที่บอกจะน้อยกว่า เพราะรู้ตัวเลขทุกตัวก่อนเซ็น ดอกเบี้ย 15% ต่อปีของวงเงิน 750,000 บาท คือเดือนละ 9,375 บาท ส่วนข้อเสนอ ก ที่บอก 800,000 บาท ถ้าราคาในสัญญาเป็น 800,000 บาทแต่เงินเข้ามือน้อยกว่านั้นมาก คุณเอจะต้องจ่ายดอกและไถ่คืนบนฐาน 800,000 บาท
เช็กลิสต์ก่อนใช้นายหน้าขายฝาก
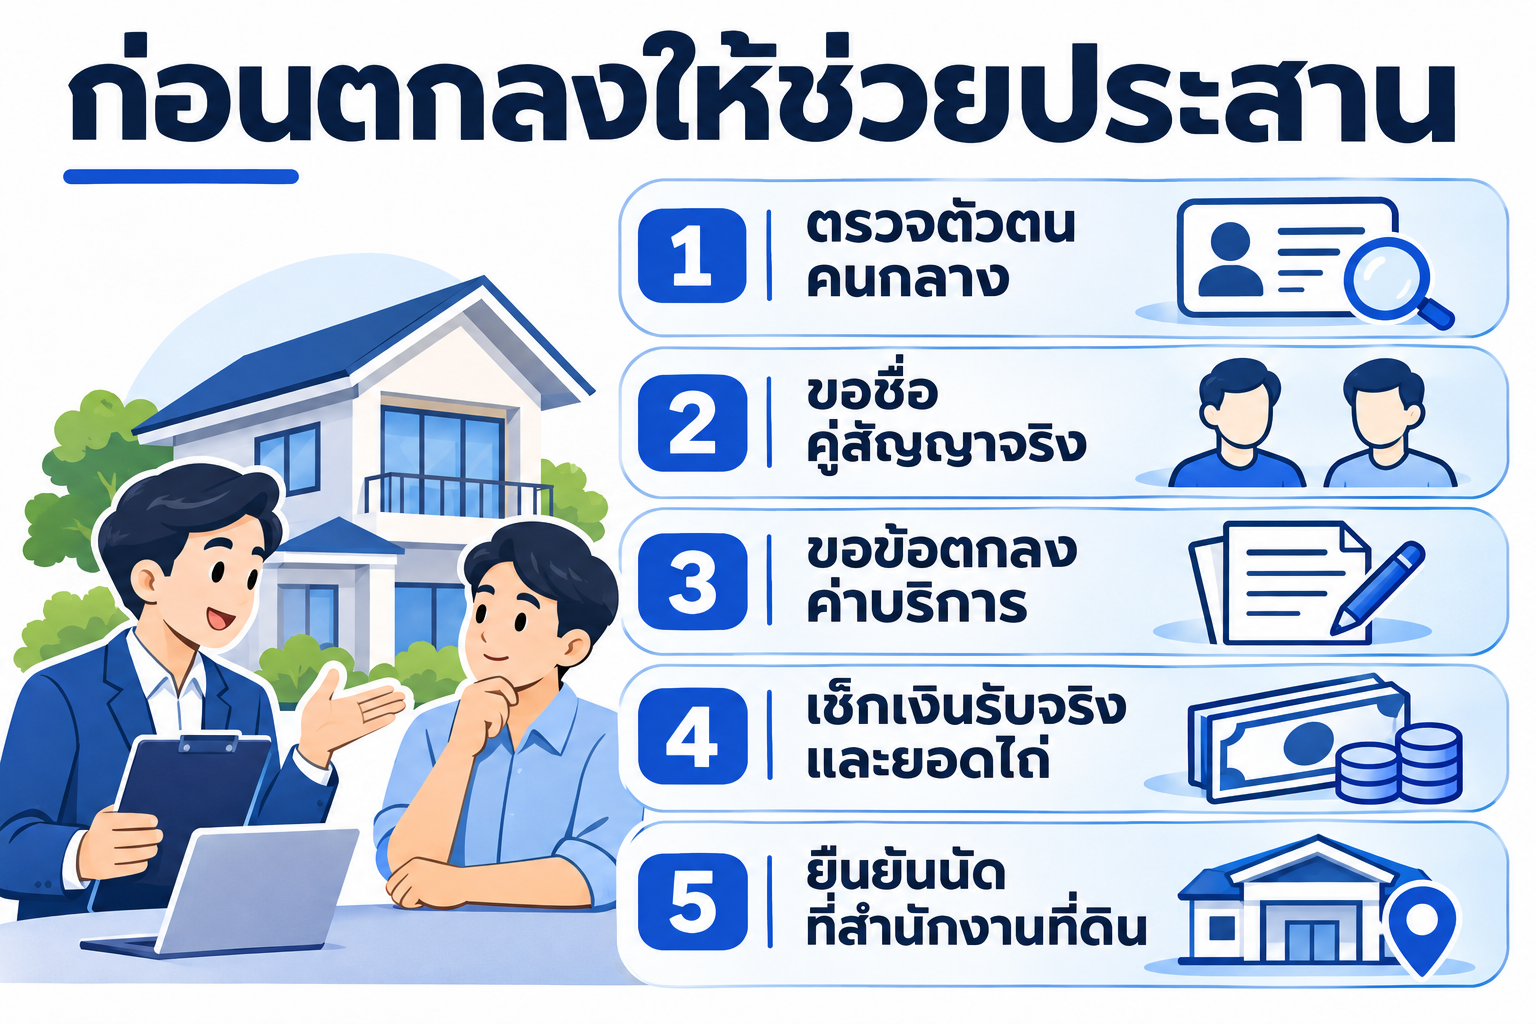
- รู้ชื่อจริง บริษัท และที่อยู่ของนายหน้า ตรวจสอบได้
- รู้ชื่อนายทุนที่จะเป็นคู่สัญญาก่อนวันนัด
- ได้ใบเสนอที่มีเงินที่ได้รับจริงและยอดไถ่เป็นจำนวนบาท
- ไม่มีการโอนเงินหรือส่งโฉนดตัวจริงก่อนวันจดทะเบียน
- ทำสัญญาขายฝากที่สำนักงานที่ดินเท่านั้น
- รับเงินที่สำนักงานที่ดิน ตรวจยอดก่อนออกจากสำนักงาน
วิธีตรวจผู้รับซื้อฝากให้ครบอยู่ที่บทเลือกผู้รับซื้อฝาก และภาพรวมว่านายทุนคือใคร
อยากให้มีคนช่วยหานายทุนและตามเรื่องให้? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
Homeday เป็นตัวกลางที่ช่วยหานายทุน ไม่ได้เป็นคนให้เงิน นายทุนเป็นคนพิจารณา และไม่ต้องจ่ายเงินล่วงหน้า แค่ส่งรูปโฉนด ที่ตั้ง และจำนวนเงินที่ต้องการ ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องไถ่คืน ส่งข้อมูลมาได้ที่ LINE @homeday
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งขายฝากและจำนอง พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด