รีไฟแนนซ์ไม่ผ่านไม่ได้แปลว่าต้องขายฝาก ถ้ายังผ่อนธนาคารเดิมไหว ทางที่เสียเงินน้อยที่สุดคือขอเหตุผลจากธนาคาร แก้จุดนั้น ขอรีเทนชันกับธนาคารเดิม แล้วค่อยยื่นใหม่ ขายฝากเหมาะเฉพาะกรณีที่หนี้ธนาคารเริ่มค้างจนบ้านเสี่ยงถูกฟ้อง และมีเงินก้อนที่รู้แน่ว่าจะเข้ามาเมื่อไรเพื่อใช้ไถ่คืน เพราะดอกเบี้ยขายฝากสูงได้ถึง 15% ต่อปี ค่างวดรายเดือนมักแพงกว่าผ่อนธนาคาร และเงินต้นไม่ลดเลยจนถึงวันไถ่
หลายคนผ่อนบ้านครบ 3 ปี ตั้งใจย้ายธนาคารเพื่อลดดอกเบี้ย แต่ได้คำตอบว่าไม่อนุมัติ ทั้งที่จ่ายตรงมาตลอด ต้องเข้าใจก่อนว่ารีไฟแนนซ์คือการกู้ใหม่ ธนาคารใหม่ประเมินรายได้ หนี้ และมูลค่าบ้าน ณ วันนี้ ไม่ได้ดูแค่ว่าเราเคยจ่ายตรงหรือไม่
บทความนี้เล่าผ่าน คุณเอ เจ้าของบ้านที่รีไฟแนนซ์ไม่ผ่าน กับ คุณเก้า นายทุนผู้รับซื้อฝาก ใน 3 สถานการณ์ คือ ยังผ่อนไหวแต่อยากลดดอกเบี้ย ธนาคารใหม่ให้วงเงินไม่พอปิดหนี้ และเริ่มค้างธนาคารจนต้องหาเงินปิดหนี้ด่วน
รีไฟแนนซ์ไม่ผ่านเพราะอะไร? 6 สาเหตุที่พบบ่อยและวิธีแก้
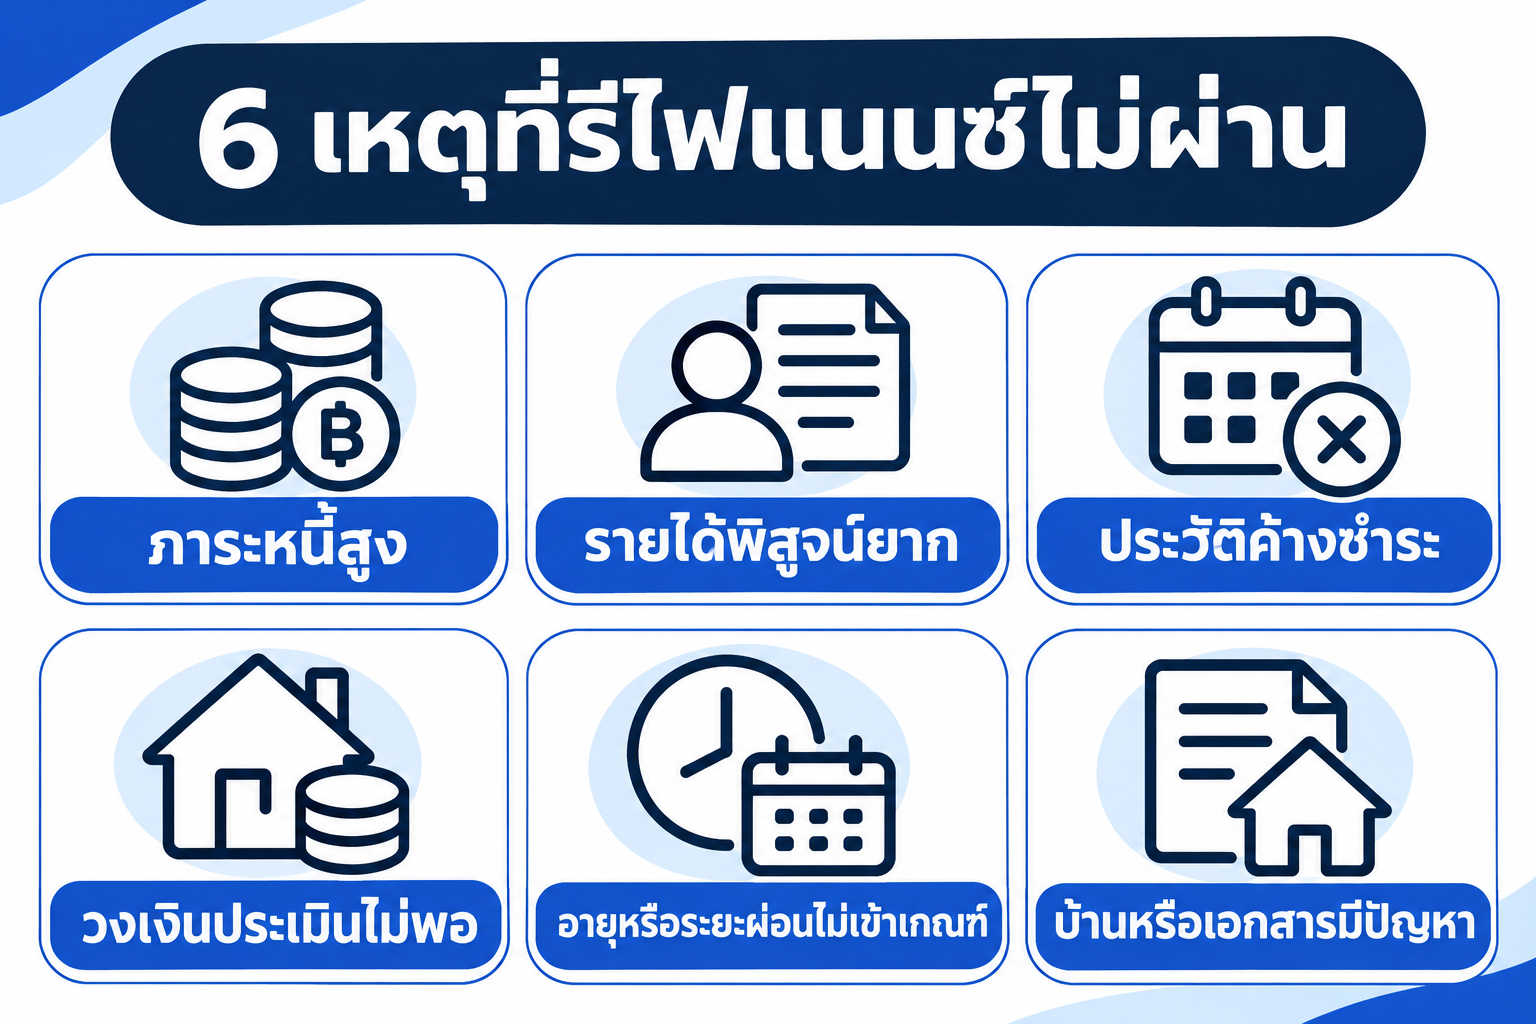
ขั้นแรกคือขอเหตุผลจากธนาคาร หลักเกณฑ์สินเชื่ออย่างรับผิดชอบของธนาคารแห่งประเทศไทยกำหนดให้ผู้ให้กู้แจ้งเหตุผลสำคัญเมื่อไม่อนุมัติ ขอคำตอบเป็นข้อความหรืออีเมลไว้ เพื่อแก้ให้ตรงจุด ไม่ต้องเดาเอง
| สาเหตุ | ธนาคารดูอะไร | แก้อย่างไรก่อนยื่นใหม่ |
|---|---|---|
| ภาระหนี้ต่อรายได้สูงเกินไป | ค่างวดทุกก้อนรวมกัน เทียบรายได้สุทธิต่อเดือน | ปิดหรือลดหนี้ก้อนเล็ก เช่น บัตรเครดิต ผ่อนสินค้า หรือเพิ่มผู้กู้ร่วมที่มีรายได้ |
| รายได้ลดลงหรือพิสูจน์ไม่ได้ | สลิปเงินเดือน ภ.ง.ด. Statement ย้อนหลัง | อาชีพอิสระและเจ้าของกิจการ เดินบัญชีเข้าบัญชีเดียวสม่ำเสมอ 6–12 เดือน ยื่นภาษีตามจริง |
| ประวัติเครดิตมีจุดเสีย | ข้อมูลเครดิตบูโร เช่น ค้างชำระ ชำระไม่ตรง | ตรวจรายงานเครดิตของตัวเอง แก้รายการที่ผิด และจ่ายตรงต่อเนื่องก่อนยื่นใหม่ |
| ราคาประเมินใหม่ต่ำกว่ายอดหนี้ | วงเงินคิดจากราคาประเมินของธนาคารใหม่ ไม่ใช่ราคาที่เราซื้อมา | เตรียมเงินส่วนต่าง หรือยื่นธนาคารอื่นที่ประเมินต่างกัน |
| อายุรวมระยะผ่อนเกินเกณฑ์ | ธนาคารส่วนใหญ่จำกัดอายุผู้กู้เมื่อผ่อนครบ | ขอระยะผ่อนสั้นลง หรือเพิ่มผู้กู้ร่วมที่อายุน้อยกว่า |
| ตัวบ้านหรือเอกสารมีปัญหา | ต่อเติมไม่ตรงแบบ ใช้งานต่างจากเอกสาร ทางเข้าออก | แจ้งตามจริง ขอคำแนะนำว่าต้องแก้เอกสารใดก่อน |
ถ้าธนาคารแค่ขอเอกสารเพิ่ม หรืออนุมัติวงเงินต่ำกว่าที่ขอ นั่นยังไม่ใช่การปฏิเสธ ให้ถามสถานะให้ชัดก่อนตัดสินใจทำอะไรต่อ และระหว่างรอผล ให้ผ่อนธนาคารเดิมตามปกติ อย่าหยุดจ่ายเพราะคิดว่ากำลังจะย้ายได้
วิธีแก้แต่ละสาเหตุแบบละเอียด อ่านต่อได้ที่บทกู้บ้านไม่ผ่าน
รีไฟแนนซ์บ้านไม่ได้ ทำอย่างไรได้บ้าง? 6 ทางเลือกเรียงจากเสี่ยงน้อยไปมาก
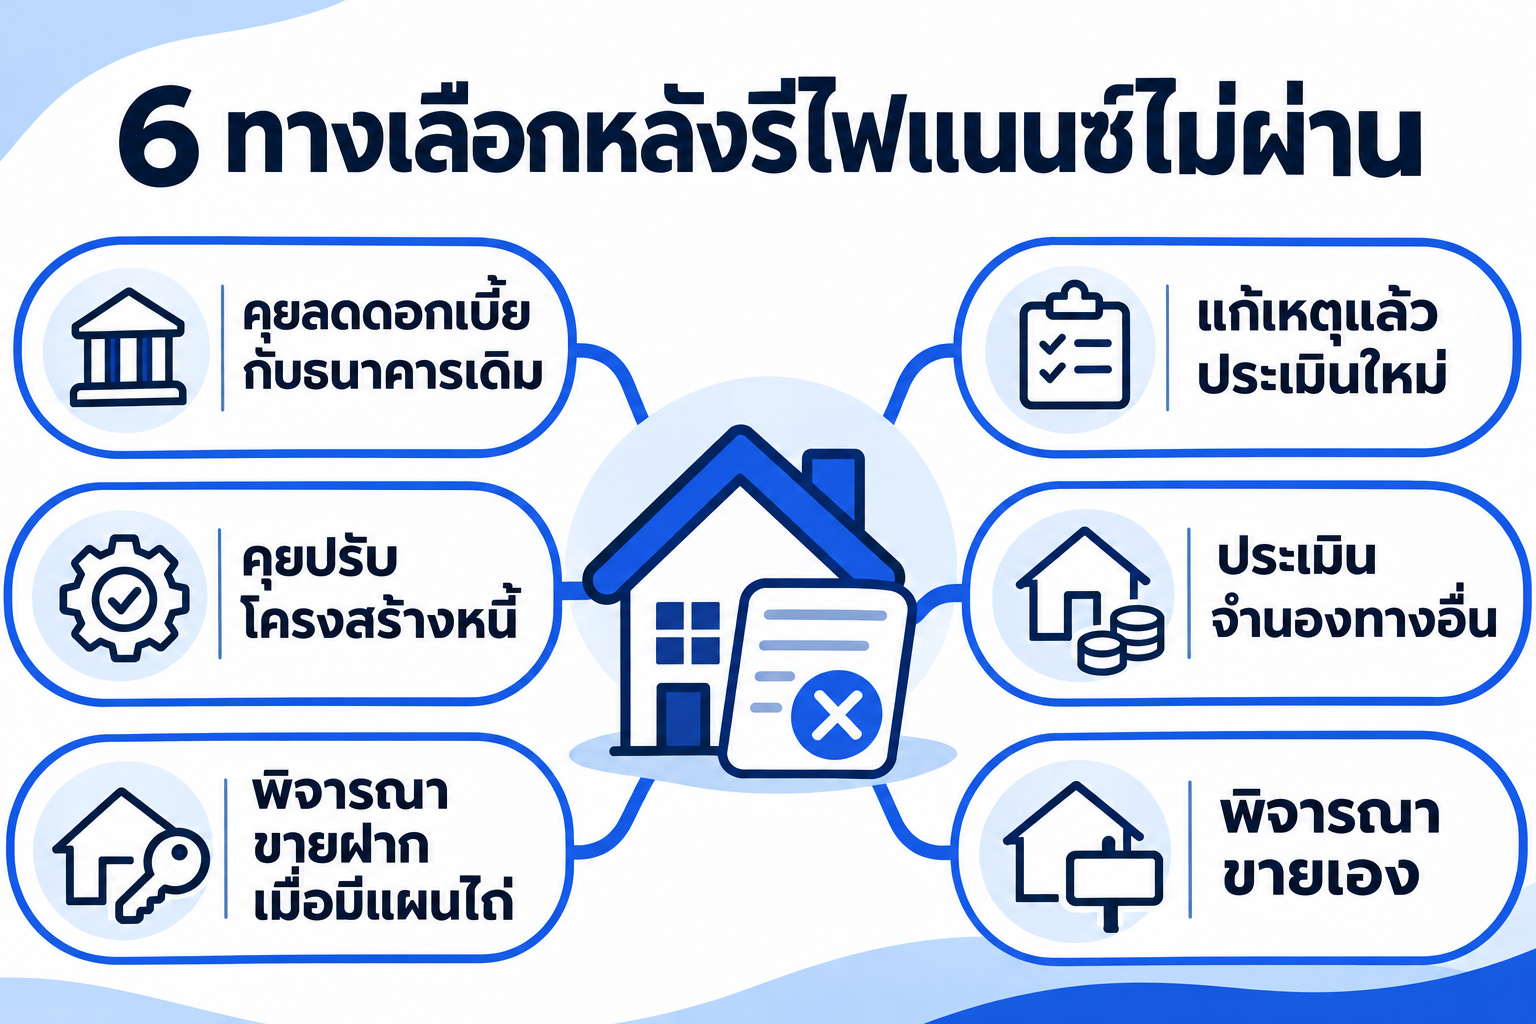
ให้ไล่จากบนลงล่าง ข้อบนเก็บบ้านไว้ได้และเสียค่าใช้จ่ายน้อยกว่า ข้อล่างได้เงินเร็วกว่าแต่แลกกับความเสี่ยงต่อบ้านมากขึ้น
| ทางเลือก | ชื่อในโฉนด | ดอกเบี้ยและค่าใช้จ่าย | เหมาะกับใคร |
|---|---|---|---|
| 1. รีเทนชัน ขอลดดอกเบี้ยกับธนาคารเดิม | ของเราเหมือนเดิม | ไม่ต้องจดจำนองใหม่ บางธนาคารมีค่าธรรมเนียม | ยังผ่อนไหว อยากลดดอกเบี้ยหลังหมดโปร |
| 2. แก้เหตุที่ไม่ผ่าน แล้วยื่นธนาคารอื่นหรือยื่นใหม่ | ของเราเหมือนเดิม | ค่าจดจำนอง 1% อากรแสตมป์ 0.05% ค่าประเมิน ค่าประกัน | รู้เหตุชัดและแก้ได้ภายในไม่กี่เดือน |
| 3. ปรับโครงสร้างหนี้กับธนาคารเดิม | ของเราเหมือนเดิม | ขึ้นกับข้อตกลง เช่น ยืดเวลา พักต้น | รายได้ลดจนผ่อนเต็มงวดไม่ไหวแล้ว |
| 4. จำนองกับนายทุนเพื่อปิดหนี้ธนาคาร | ของเราเหมือนเดิม แต่ติดจำนองนายทุน | ดอกเบี้ยไม่เกิน 15% ต่อปี วงเงินมักต่ำกว่าขายฝาก | วงเงินจำนองพอปิดหนี้ และมีแผนคืนเงินชัด |
| 5. ขายฝากเพื่อปิดหนี้ธนาคาร | เปลี่ยนเป็นของนายทุนวันจดทะเบียน | สินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี ค่าธรรมเนียม 2% ของราคาประเมินราชการ | หนี้ค้างจนเสี่ยงถูกฟ้อง และมีเงินก้อนมาไถ่ตามกำหนด |
| 6. ขายบ้านเองก่อนถูกบังคับขาย | เปลี่ยนเป็นของผู้ซื้อ | ค่าโอนและภาษีตามปกติ | ไม่มีแผนรายได้ที่จะรักษาบ้านไว้ได้ |
ข้อ 1–3 คุยกับธนาคารได้เลยโดยไม่ต้องรอให้ค้างชำระ ข้อ 4–5 เป็นการย้ายหนี้ธนาคารไปอยู่กับนายทุน ต้องเทียบตัวเลขให้ครบก่อน (เทียบจำนองกับขายฝากแบบละเอียด) ส่วนข้อ 6 ขายเองได้ราคาดีกว่าปล่อยให้ถูกขายทอดตลาดเกือบทุกกรณี
รีเทนชันคืออะไร ต่างจากรีไฟแนนซ์อย่างไร?
รีเทนชันคือการขอลดดอกเบี้ยหรือปรับเงื่อนไขกับธนาคารเดิม ไม่ต้องย้ายธนาคาร จึงไม่ต้องจดจำนองใหม่ ส่วนรีไฟแนนซ์คือกู้ธนาคารใหม่มาปิดหนี้เดิม ได้ดอกเบี้ยต่ำกว่าบ่อยครั้ง แต่ต้องผ่านการพิจารณาใหม่และเสียค่าใช้จ่ายมากกว่า
คนที่รีไฟแนนซ์ไม่ผ่านยังขอรีเทนชันได้ เพราะธนาคารเดิมเห็นประวัติการผ่อนของเราอยู่แล้ว ให้ถามอัตราดอกเบี้ยใหม่ ระยะเวลาที่ใช้อัตรานั้น ค่าธรรมเนียม และเงื่อนไขห้ามรีไฟแนนซ์ออกภายในกี่ปี
รีไฟแนนซ์ไม่ผ่านทำยังไงดี? ดูจาก 3 สถานการณ์ของคุณเอ
ทั้ง 3 แบบใช้บ้านหลังเดียวกัน บ้านเดี่ยวราคาตลาด 3,000,000 บาท ราคาประเมินราชการ 1,800,000 บาท ยอดหนี้ธนาคารเดิม 1,500,000 บาท ค่างวดเดือนละ 16,000 บาท ดอกเบี้ยหลังหมดโปร 6.5% ต่อปี
แบบที่ 1: ยังผ่อนไหว แต่ไม่ผ่านเพราะหนี้บัตรเครดิต
ธนาคารใหม่แจ้งว่าภาระหนี้ต่อรายได้สูง เพราะคุณเอมียอดบัตรเครดิตค้าง 60,000 บาท เขาไม่ได้ผิดนัดธนาคารเดิมเลย จึงยังมีทางที่ถูกกว่าขายฝากมาก
| ทางเลือก | ดอกเบี้ยที่ใช้คิด | ประหยัดดอกเบี้ยต่อเดือน (ประมาณ) | ค่าใช้จ่ายเริ่มต้น |
|---|---|---|---|
| ผ่อนธนาคารเดิมต่อ ไม่ทำอะไร | 6.5% | 0 | 0 |
| รีเทนชันกับธนาคารเดิม | 5.0% | 1,875 | 0 หรือตามค่าธรรมเนียมธนาคาร |
| ปิดบัตรเครดิตใน 6 เดือน แล้วรีไฟแนนซ์ใหม่ | 3.5% (เฉลี่ย 3 ปีแรก) | 3,750 | ราว 21,750 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น ค่าใช้จ่ายรีไฟแนนซ์ = ค่าจดจำนอง 1% 15,000 + อากรแสตมป์ 0.05% 750 + ค่าประเมิน 3,000 + ประกันอัคคีภัย 3,000 บาท
รีไฟแนนซ์ได้ดอกเบี้ยต่ำกว่า แต่ต้องใช้เวลาราว 21,750 ÷ 3,750 ≈ 6 เดือน กว่าเงินที่ประหยัดจะเท่าค่าใช้จ่าย ทางที่สมเหตุผลคือขอรีเทนชันทันที ปิดบัตรเครดิต แล้วค่อยเทียบอีกครั้งว่ารีไฟแนนซ์ยังคุ้มไหม ถ้ารีเทนชันมีเงื่อนไขห้ามย้ายภายในกี่ปี ให้ถามก่อนเซ็น
แบบที่ 2: ธนาคารใหม่ให้วงเงินไม่พอปิดหนี้เดิม
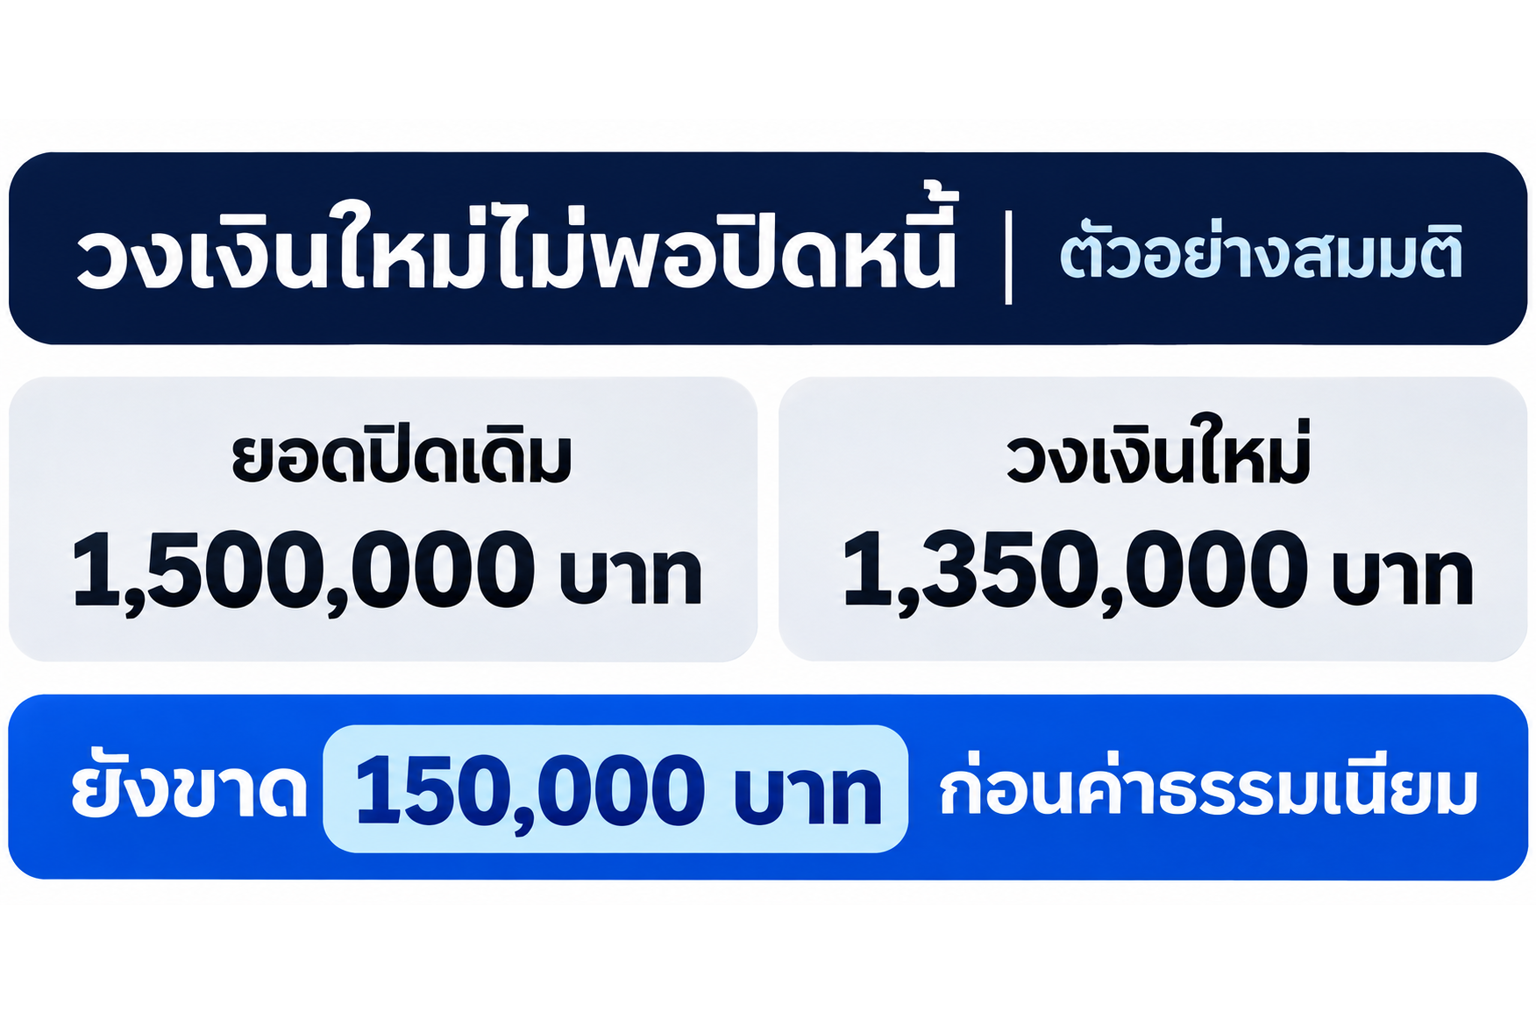
คุณเอยื่นอีกครั้ง ธนาคารใหม่อนุมัติ แต่ให้วงเงินแค่ 1,350,000 บาท เพราะราคาประเมินของธนาคารต่ำกว่าที่คาด เงินที่ต้องหาเองจึงไม่ใช่แค่ส่วนต่างหนี้
| รายการ | บาท |
|---|---|
| ยอดปิดหนี้ธนาคารเดิม | 1,500,000 |
| วงเงินที่ธนาคารใหม่อนุมัติ | 1,350,000 |
| ส่วนต่างที่ต้องจ่ายเอง | 150,000 |
| ค่าจดจำนอง 1% + อากร 0.05% + ค่าประเมิน + ประกัน | 20,175 |
| เงินสดที่ต้องมีวันจดทะเบียน | 170,175 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
บางคนคิดจะขายฝากบ้านเพื่อหาเงิน 1.7 แสนนี้ แต่ขายฝากต้องปิดหนี้ธนาคารเดิมทั้งก้อนก่อน คือต้องขายฝากอย่างน้อย 1,500,000 บาท ดอกเบี้ย 15% ต่อปีเท่ากับเดือนละ 18,750 บาท แพงกว่าค่างวดเดิม 16,000 บาท และเงินต้นไม่ลดเลย จึงไม่ช่วยอะไร
ทางที่ดีกว่าคือผ่อนธนาคารเดิมต่อพร้อมขอรีเทนชัน ค่างวด 16,000 บาทที่ดอกเบี้ย 6.5% ตัดเงินต้นได้ราวปีละ 1 แสนบาท ผ่านไปประมาณ 18 เดือน ยอดหนี้จะลดเหลือราว 1,350,000 บาท พอดีกับวงเงินที่ธนาคารใหม่ให้ แล้วค่อยยื่นใหม่ หรือลองยื่นธนาคารอื่นที่ประเมินราคาต่างกัน
แบบที่ 3: ค้างธนาคารจนถูกบอกกล่าว และมีเงินก้อนรออยู่
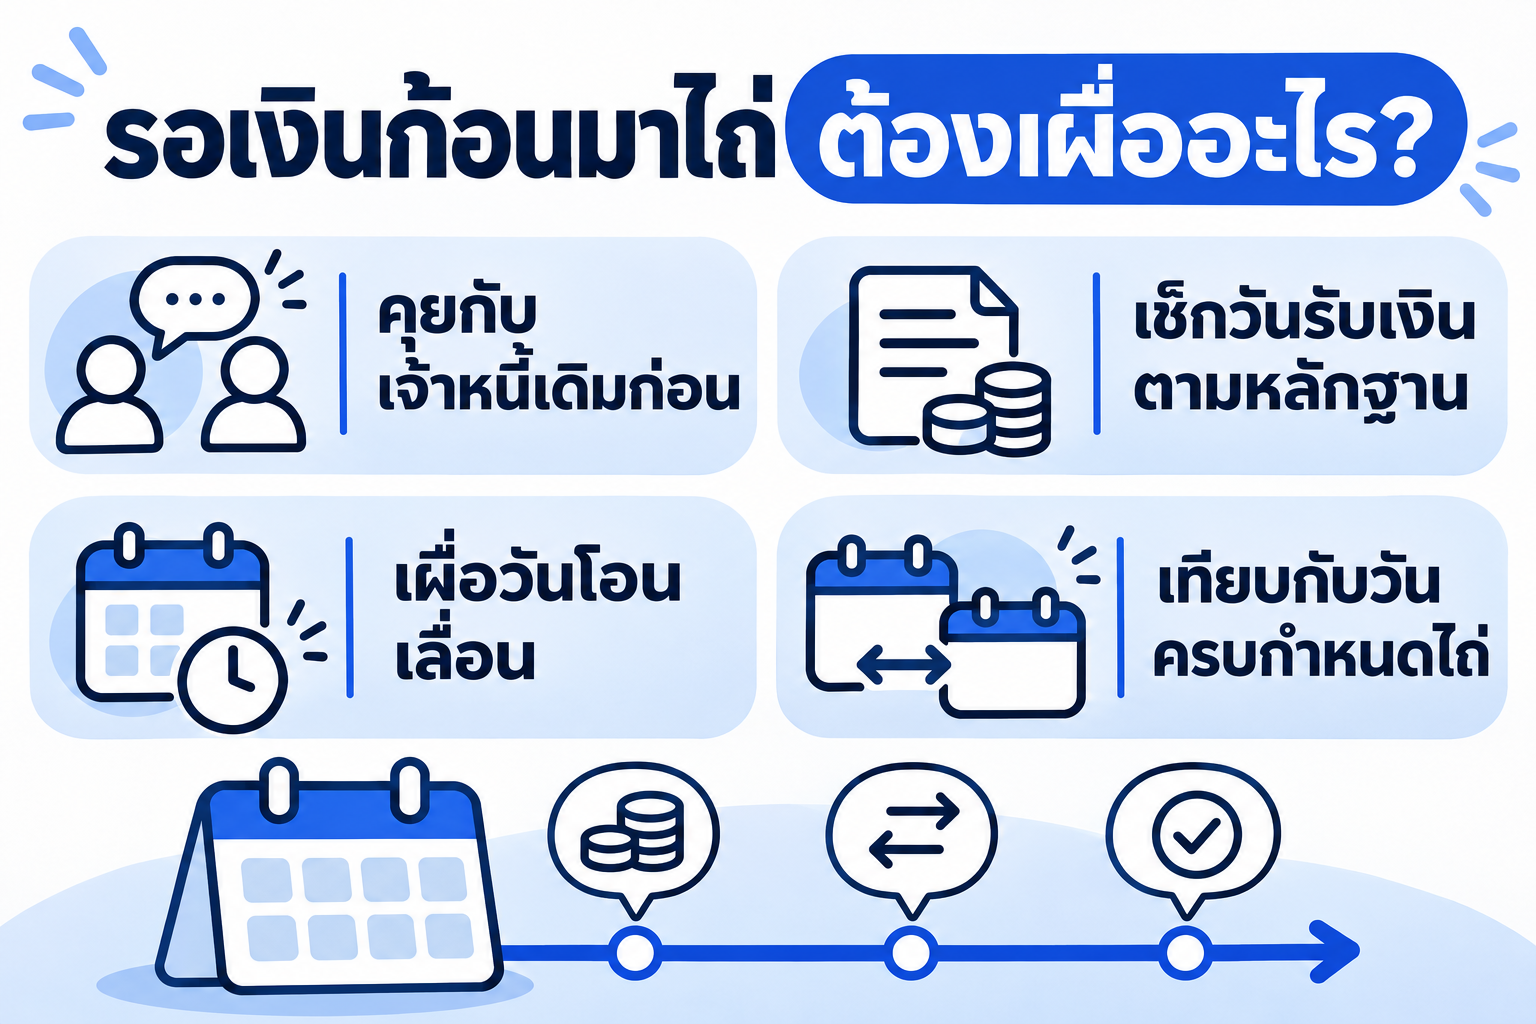
คุณเอรับงานอิสระ ลูกค้ารายใหญ่จ่ายช้า ทำให้ค้างค่างวด 4 เดือน ธนาคารส่งหนังสือบอกกล่าวแล้ว ประวัติเครดิตเสียจึงรีไฟแนนซ์ไม่ได้ ตอนนี้รายได้กลับมาพอจ่ายเดือนละราว 22,000 บาท และเขาทำสัญญาจะขายที่ดินอีกแปลงไว้แล้ว ผู้ซื้อนัดโอนในอีก 8 เดือน ได้เงินสุทธิ 1,900,000 บาท
ขั้นแรกคุณเอควรขอให้ธนาคารปรับโครงสร้างหนี้หรือรอถึงวันโอนที่ดิน โดยแสดงสัญญาจะซื้อจะขาย ถ้าธนาคารไม่ยอมและกำลังจะฟ้อง ขายฝากจึงเป็นสะพานเงินช่วงสั้นที่มีเหตุผล
| รายการ (คุณเก้ารับซื้อฝาก สัญญา 2 ปี) | คำนวณ | บาท |
|---|---|---|
| ราคาขายฝาก | 1,650,000 | |
| ปิดหนี้ธนาคารเดิมรวมยอดค้าง | −1,560,000 | |
| ค่าธรรมเนียมจดทะเบียน | 2% ของราคาประเมินราชการ 1,800,000 | −36,000 |
| อากรแสตมป์ | 0.5% ของ 1,800,000 (ราคาที่สูงกว่า) | −9,000 |
| เงินเหลือในมือวันจดทะเบียน | 45,000 | |
| ดอกเบี้ยต่อเดือน | 1,650,000 × 1.25% | 20,625 |
| ดอกเบี้ยจ่ายไปจนถึงเดือนที่ 8 | 20,625 × 8 | 165,000 |
| เงินไถ่วันได้เงินค่าที่ดิน | ราคาขายฝาก | 1,650,000 |
| เงินที่เหลือจากค่าที่ดินหลังไถ่ | 1,900,000 − 1,650,000 | 250,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น สมมติว่าถือครองบ้านเกิน 5 ปี จึงเสียอากรแสตมป์แทนภาษีธุรกิจเฉพาะ 3.3%
สะพานเงินนี้มีต้นทุนรวมราว 210,000 บาท (ดอกเบี้ย 165,000 + ค่าธรรมเนียมและอากร 45,000) แพงกว่าผ่อนธนาคารมาก แต่ถูกกว่าปล่อยให้บ้านถูกฟ้องและขายทอดตลาด คุณเอตั้งสัญญา 2 ปีแทน 8 เดือน เผื่อการโอนที่ดินเลื่อน เพราะไถ่ก่อนกำหนดได้อยู่แล้ว ตามมาตรา 10 ผู้รับซื้อฝากเรียกค่าเสียโอกาสได้ไม่เกิน 2% ต่อปีของเวลาที่เหลือ ถ้าไถ่เดือนที่ 8 ของสัญญา 2 ปี จะเสียเพิ่มสูงสุดราว 1,650,000 × 2% × 16 ÷ 12 = 44,000 บาท และนายทุนหลายรายไม่เก็บเลย ให้ตกลงเรื่องนี้ก่อนเซ็น
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ถ้าทรัพย์ที่ติดธนาคารเป็นคอนโดหรือที่ดินเปล่า
หลักคิดเดียวกัน คือไล่ทางธนาคารก่อน แล้วค่อยเทียบจำนองกับขายฝาก สมมติคุณเอมีคอนโดราคาตลาด 2,500,000 บาท ยอดหนี้ธนาคาร 1,000,000 บาท ถ้าขายฝาก 1,000,000 บาทเพื่อปิดหนี้ ดอกเบี้ยจะเป็นเดือนละ 12,500 บาท ต้องเทียบกับค่างวดธนาคารเดิมก่อนว่าแพงขึ้นเท่าไร
ส่วนที่ดินเปล่าที่มีโฉนด จำนองหรือขายฝากได้ทั้งสองแบบ แต่ที่ดินเกษตรกรรม นายทุนส่วนใหญ่ไม่รับ และที่ดิน ส.ป.ก. กับ ภ.บ.ท.5 ขายฝากไม่ได้ วงเงินของทุกทรัพย์ไม่มีตัวเลขตายตัว ขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด จึงควรส่งข้อมูลมาประเมินก่อนวางแผน
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ขายฝากปิดหนี้บ้านติดธนาคาร ทำได้อย่างไร และต้องระวังอะไร?
ทำได้ โดยนายทุนนำเงินไปปิดหนี้ธนาคารที่สำนักงานที่ดินในวันเดียวกับที่จดทะเบียนขายฝาก ธนาคารปลดจำนองก่อน แล้วจึงจดขายฝาก ส่วนที่เหลือจากการปิดหนี้และค่าธรรมเนียมจึงจะถึงมือเจ้าของบ้าน (ขายฝากกับรีไฟแนนซ์ต่างกันอย่างไรแบบละเอียด)
วันจดทะเบียน ต้องเช็กอะไรบ้าง
- ขอยอดปิดหนี้จากธนาคารเดิมเป็นหนังสือ ระบุวันที่จะไปจดทะเบียน ถ้าเลื่อนวัน ให้ขอยอดใหม่ เพราะดอกเบี้ยเดินทุกวัน
- เงินปิดหนี้ต้องจ่ายตรงให้ธนาคาร เช่น แคชเชียร์เช็คสั่งจ่ายธนาคาร อย่าโอนให้คนกลางไปจัดการแทน
- จดทะเบียนที่สำนักงานที่ดินเท่านั้น สัญญาต้องระบุราคาขายฝาก สินไถ่ และวันครบกำหนดไถ่ให้ชัด
- ขอใบสรุปเงินที่ได้รับจริงหลังหักทุกรายการ ไม่ดูแค่ราคาขายฝากในสัญญา
- หลังจดเสร็จ เก็บหลักฐานปลดจำนองเดิม สัญญาขายฝาก และหลักฐานรับเงินทุกรายการ
สิทธิที่เจ้าของบ้านได้ตาม พ.ร.บ. ขายฝาก 2562
ถ้าเป็นบ้านหรือที่อยู่อาศัยที่บุคคลธรรมดาขายฝาก จะได้ความคุ้มครองจาก พ.ร.บ. คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 สรุปข้อที่ใช้บ่อย
- มาตรา 7–8: ต้องจดทะเบียนที่สำนักงานที่ดิน และสินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี
- มาตรา 10: กำหนดเวลาไถ่ 1–10 ปี ไถ่ก่อนกำหนดได้ โดยค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ
- มาตรา 12–13: ระหว่างสัญญา เจ้าของเดิมอยู่บ้านต่อได้ ไม่ต้องจ่ายค่าเช่า
- มาตรา 17: ผู้รับซื้อฝากต้องแจ้งวันครบกำหนดและสินไถ่ล่วงหน้า 3–6 เดือน ถ้าไม่แจ้ง ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน
- มาตรา 18: ถ้าผู้รับซื้อฝากไม่ยอมรับเงินไถ่ นำเงินไปวางที่สำนักงานวางทรัพย์หรือสำนักงานที่ดิน ถือว่าไถ่แล้ว
- จ่ายดอกเบี้ยรายเดือนช้า บ้านไม่หลุดทันที สิทธิไถ่อยู่จนถึงวันครบกำหนด
แต่สิทธิเหล่านี้ไม่เปลี่ยนเรื่องหลัก คือชื่อในโฉนดเป็นของนายทุนตั้งแต่วันจดทะเบียน และถ้าพ้นกำหนดไถ่โดยไม่ไถ่ บ้านเป็นของนายทุนเด็ดขาด ไม่ต้องฟ้องศาล และส่วนต่างราคาบ้านกับยอดหนี้ไม่ได้คืน (พื้นฐานขายฝากทั้งหมด)
ก่อนเซ็นขายฝาก ตอบ 5 ข้อนี้ให้ได้
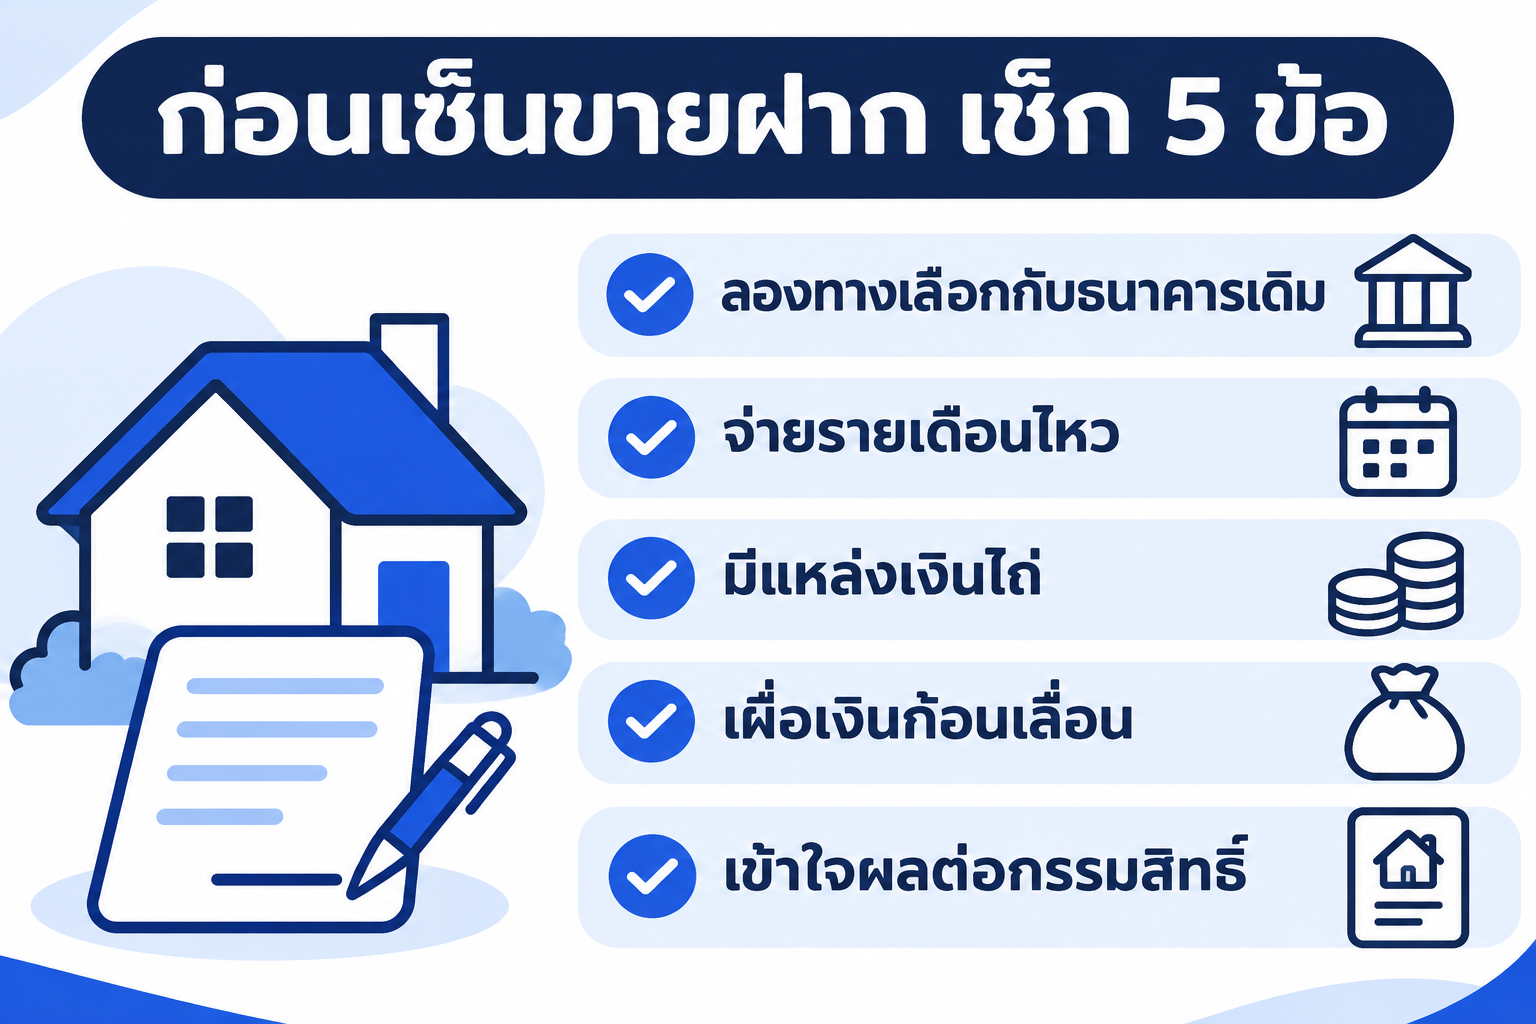
- รู้เหตุที่รีไฟแนนซ์ไม่ผ่าน และลองรีเทนชันหรือปรับโครงสร้างหนี้กับธนาคารเดิมแล้ว
- ดอกเบี้ยขายฝากรายเดือนอยู่ในรายได้ที่เหลือจริง หลังหักค่าครองชีพ
- รู้ว่าเงินก้อนที่จะใช้ไถ่มาจากไหน เข้าวันไหน และมีเอกสารรองรับ
- ถ้าเงินก้อนเลื่อนไป 3–6 เดือน สัญญายังเหลือเวลาพอ
- ครอบครัวรู้ว่าชื่อในโฉนดจะเปลี่ยน และมีแผนสำรองถ้าแผนหลักพลาด
ถ้าข้อ 3 ยังตอบไม่ได้ อย่าเพิ่งขายฝาก เพราะเท่ากับเปลี่ยนหนี้ผ่อนยาว 15 ปี ให้เป็นเงินก้อนที่ต้องหาให้ทันใน 1–2 ปี
รีไฟแนนซ์ไม่ผ่าน อยากรู้ว่าบ้านหรือที่ดินของคุณควรไปทางไหน? ทัก Homeday ดูทางเลือกก่อนได้ ยังไม่ต้องตัดสินใจ
แค่ส่งรูปโฉนด ที่ตั้งบ้าน ยอดหนี้ธนาคารที่เหลือ ค่างวดปัจจุบัน และเหตุผลที่ธนาคารแจ้ง มาที่ LINE @homeday ทีมงานจะช่วยดูว่าเคสของคุณยังแก้ทางธนาคารได้หรือไม่ ถ้าต้องใช้จำนองหรือขายฝาก จะแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องชำระคืนหรือไถ่คืน ก่อนตัดสินใจ
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า รวมถึงทรัพย์ที่ติดจำนองธนาคาร
- รับทั้งจำนองและขายฝาก พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น และจ่ายปิดหนี้ธนาคารตรงในวันจดทะเบียน
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด