"จำนำโฉนดที่ดิน" ไม่มีอยู่ในกฎหมาย การเอาโฉนดไปวางไว้กับเจ้าหนี้ไม่ทำให้ที่ดินเป็นหลักประกัน ถ้าจะใช้บ้านหรือที่ดินค้ำเงินกู้ให้ถูกต้อง ต้องทำสัญญาจำนองเป็นหนังสือและจดทะเบียนที่สำนักงานที่ดิน ตาม ป.พ.พ. มาตรา 714
คำว่าจำนำโฉนดยังเห็นตามป้ายและโฆษณาเงินกู้ คนที่กำลังร้อนเงินจึงเข้าใจว่าเป็นทางลัดของการจำนอง บทความนี้เล่าผ่าน คุณเอ เจ้าของบ้านที่ต้องการเงิน กับ คุณเก้า นายทุนผู้รับจำนอง ว่าสองวิธีนี้ต่างกันตรงไหน ศาลตัดสินเรื่องนี้ไว้อย่างไร และถ้าโฉนดไปอยู่กับเจ้าหนี้แล้วควรทำอะไรต่อ พื้นฐานเรื่องจำนองอ่านเพิ่มได้ที่ จำนองที่ดินคืออะไร
จำนำโฉนดที่ดินคืออะไร ถูกกฎหมายไหม?
จำนำโฉนดเป็นคำเรียกกันเองของการกู้เงิน แล้วส่งโฉนดตัวจริงให้เจ้าหนี้เก็บไว้จนกว่าจะคืนเงิน การกู้เงินและการตกลงให้เจ้าหนี้ถือโฉนดไม่ผิดกฎหมายในตัวเอง แต่ที่ดินจะไม่ได้เป็นหลักประกันของหนี้นั้น
เหตุผลอยู่ในนิยามของกฎหมาย จำนำตาม ป.พ.พ. มาตรา 747 คือการส่งมอบสังหาริมทรัพย์ เช่น ทอง นาฬิกา โทรศัพท์ ให้ผู้รับจำนำยึดถือไว้ ที่ดินเป็นอสังหาริมทรัพย์ ส่วนโฉนดเป็นเพียงเอกสารแสดงสิทธิในที่ดิน ศาลฎีกาจึงวินิจฉัยว่าการมอบโฉนดให้ยึดถือเป็นประกันเงินกู้ไม่เข้าลักษณะจำนำ (ฎีกาที่ 229/2522)
จะนับเป็นจำนองก็ไม่ได้ เพราะมาตรา 714 กำหนดว่าสัญญาจำนองต้องทำเป็นหนังสือและจดทะเบียนต่อพนักงานเจ้าหน้าที่ ถ้าไม่ทำตามแบบ การจำนองเป็นโมฆะตามมาตรา 152 กรมที่ดินเองก็เคยออกมาเตือนเรื่องการโฆษณารับจำนำโฉนด และย้ำว่าการใช้ที่ดินเป็นหลักประกันเงินกู้ต้องไปจดทะเบียนที่สำนักงานที่ดิน
จำนำกับจำนองต่างกันอย่างไร?
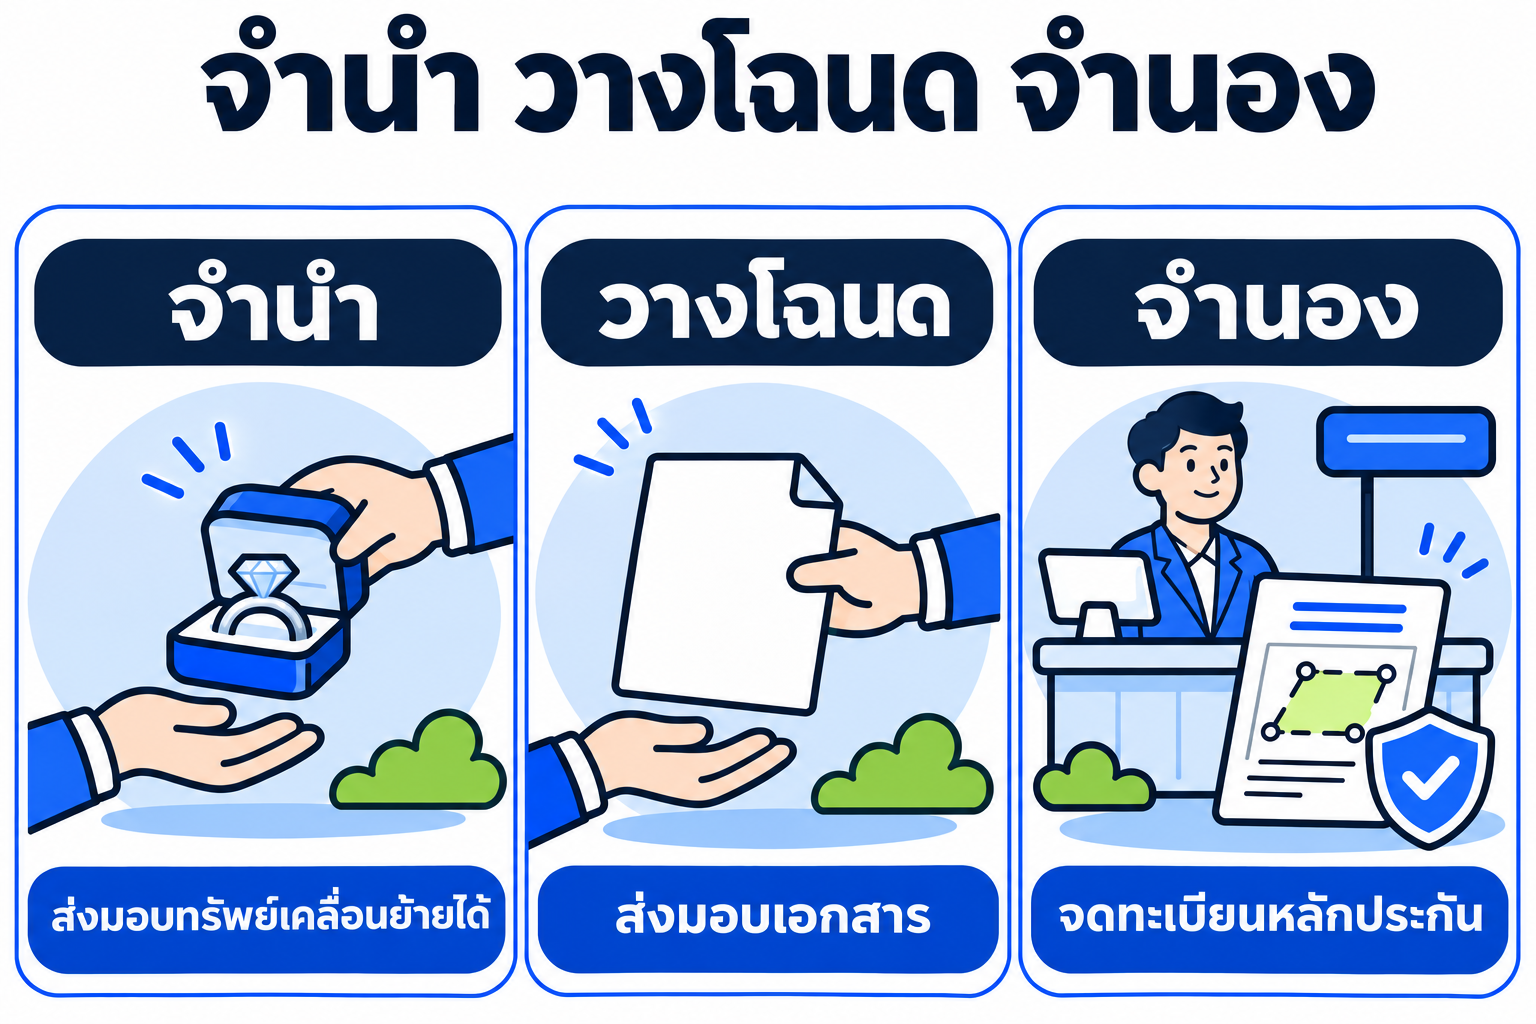
จุดต่างหลักคือจำนำต้องส่งมอบของให้เจ้าหนี้ ส่วนจำนองไม่ต้องส่งมอบทรัพย์ แต่ต้องจดทะเบียน ส่วนการวางโฉนดไม่ตรงกับทั้งสองแบบ
| ประเด็น | จำนำ (ทรัพย์เคลื่อนย้ายได้) | วางโฉนดกับเจ้าหนี้ | จดทะเบียนจำนอง |
|---|---|---|---|
| กฎหมาย | ป.พ.พ. มาตรา 747 | เป็นแค่สัญญากู้และข้อตกลงถือโฉนด | ป.พ.พ. มาตรา 702 และ 714 |
| ทำที่ไหน | ส่งมอบของให้ผู้รับจำนำ | ที่ไหนก็ได้ ไม่มีเจ้าหน้าที่รับรู้ | สำนักงานที่ดิน |
| เป็นหลักประกันไหม | เป็น เฉพาะของที่ส่งมอบ | ไม่เป็น ที่ดินไม่ได้ถูกผูกกับหนี้ | เป็น มีรายการจดทะเบียนในโฉนด |
| เจ้าของยังใช้ทรัพย์ได้ไหม | ไม่ได้ ของอยู่กับผู้รับจำนำ | ใช้ที่ดินได้ แต่ทำธุรกรรมที่ต้องใช้โฉนดไม่ได้ | ใช้และอยู่อาศัยได้ตามปกติ |
| ถ้าไม่จ่ายหนี้ | ผู้รับจำนำบังคับเอาจากของที่จำนำ | เจ้าหนี้ต้องฟ้องเรียกเงินกู้เหมือนหนี้ทั่วไป | ต้องบอกกล่าวล่วงหน้า ฟ้อง แล้วขายทอดตลาด |
| เจ้าหนี้ยึดที่ดินเป็นของตัวเองได้เลยไหม | ไม่เกี่ยวกับที่ดิน | ไม่ได้ | ไม่ได้ ต้องผ่านศาล |
อีกเรื่องที่คนสับสนคือ ระหว่างจำนอง ผู้รับจำนองมักเก็บโฉนดไว้เช่นกัน การที่นายทุนถือโฉนดจึงยังไม่ได้บอกว่าถูกหรือผิด สิ่งที่ต้องดูคือด้านหลังโฉนดและในสารบบของสำนักงานที่ดินมีรายการจดทะเบียนจำนองหรือไม่ และเมื่อใช้หนี้ครบ ผู้รับจำนองต้องคืนโฉนดให้ (ฎีกาที่ 177/2521)
เอาโฉนดไปวางที่ร้านทองหรือโรงรับจำนำ ถือว่าจำนองที่ดินแล้วหรือยัง?
ยังไม่ถือว่าจำนอง ไม่ว่าจะเอาโฉนดไปวางกับร้านทอง คนปล่อยกู้ หรือญาติ ถ้าไม่ได้ไปจดทะเบียนที่สำนักงานที่ดิน ที่ดินแปลงนั้นก็ไม่ได้ถูกจำนอง
โรงรับจำนำตาม พ.ร.บ.โรงรับจำนำ พ.ศ. 2505 ต้องขออนุญาตประกอบกิจการ โดยทั่วไปรับของที่เคลื่อนย้ายได้และไม่มีทะเบียน เช่น ทอง โทรศัพท์ เครื่องใช้ไฟฟ้า การรับโฉนดจึงไม่ใช่งานปกติของโรงรับจำนำ ส่วนร้านทองรับซื้อขายทอง ถ้าเจ้าของร้านปล่อยกู้แล้วเก็บโฉนดไว้ ความสัมพันธ์นั้นก็คือเจ้าหนี้กับลูกหนี้เงินกู้ธรรมดา ชื่อร้านไม่ได้เปลี่ยนสถานะของโฉนด
ถ้าเจอป้าย "รับจำนำโฉนด" ให้ถามคำถามเดียวก่อนว่า ไปจดทะเบียนจำนองที่สำนักงานที่ดินไหม ถ้าคำตอบคือไม่ต้องไป ก็รู้แล้วว่าสิ่งที่เสนอไม่ใช่จำนอง และควรหยุดคิดก่อนส่งโฉนดให้ใคร ข้อมูลเรื่องการตรวจนายทุนดูต่อได้ที่ นายทุนรับจำนองและขายฝากคือใคร
เอาโฉนดค้ำเงินกู้ได้ไหม ศาลตัดสินไว้อย่างไร?
ค้ำในความหมายของหลักประกันตามกฎหมายไม่ได้ แต่ข้อตกลงให้เจ้าหนี้ถือโฉนดระหว่างยังไม่คืนเงินอาจบังคับกันได้ระหว่างคู่สัญญา เรื่องนี้จึงต้องระวังทั้งสองด้าน
| คำถาม | แนวคำพิพากษา | ฎีกาที่ |
|---|---|---|
| เจ้าหนี้มีสิทธิเหนือที่ดินไหม | ไม่มี โฉนดเป็นเพียงเอกสารแสดงกรรมสิทธิ์ การถือโฉนดไม่ได้ให้สิทธิในตัวที่ดิน | 2718/2515 |
| เป็นสิทธิยึดหน่วงตามกฎหมายไหม | ไม่เป็น เพราะหนี้เงินกู้ไม่ใช่หนี้เกี่ยวกับตัวโฉนด | 1894/2546, 6121/2559 |
| ยังไม่คืนเงิน เรียกโฉนดคืนได้ไหม | ถ้ามีข้อตกลงในสัญญากู้ เจ้าหนี้ยึดถือไว้จนได้รับชำระได้ แต่เป็นสิทธิระหว่างคู่สัญญาเท่านั้น | 14329/2553 |
| ไม่มีหลักฐานการกู้เป็นหนังสือ | เจ้าหนี้อ้างการกู้เพื่อยึดโฉนดไว้ไม่ได้ ต้องคืน | 3874/2549 |
| หนี้ขาดอายุความแล้ว | เจ้าหนี้ไม่มีสิทธิยึดโฉนดไว้ต่อ ต้องคืน | 229/2522 |
สรุปคือ ถ้ามีสัญญากู้เป็นหนังสือและยังไม่ได้คืนเงิน อย่าเพิ่งคิดว่าจะเรียกโฉนดคืนได้ง่าย ๆ ความเสี่ยงที่ตามมามีดังนี้
ความเสี่ยงของฝั่งเจ้าของที่ดิน
- โฉนดตัวจริงอยู่กับคนอื่น จะขาย จำนอง หรือทำธุรกรรมที่ต้องใช้โฉนดก็ติดทันที ทำให้หาทางออกอื่นยากขึ้น
- ไม่มีเจ้าหน้าที่ตรวจเงื่อนไข ยอดหนี้และดอกเบี้ยมีแค่ในกระดาษที่ทำกันเอง กู้เกิน 2,000 บาทต้องมีหลักฐานเป็นหนังสือตามมาตรา 653 แต่เอกสารที่ไม่ครบหรือกรอกตัวเลขไม่ตรงจะพิสูจน์ยาก
- ดอกเบี้ยเกินกฎหมาย เงินกู้ระหว่างบุคคลคิดได้ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด (มาตรา 654) ถ้าเรียกเกิน ข้อตกลงเรื่องดอกเบี้ยเป็นโมฆะ แต่เงินต้นยังต้องคืน และผู้ให้กู้มีความผิดตาม พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560
- ถูกให้เซ็นเอกสารเกินจำเป็น เช่น หนังสือมอบอำนาจที่ยังไม่กรอกข้อความ เอกสารแบบนี้อาจถูกนำไปใช้ทำธุรกรรมกับที่ดินได้ อันตรายกว่าการที่โฉนดอยู่กับเจ้าหนี้เสียอีก
ความเสี่ยงของฝั่งคนให้กู้
คนให้กู้ก็ไม่ได้ปลอดภัย การถือโฉนดไม่ได้ทำให้มีสิทธิดีกว่าเจ้าหนี้รายอื่น และสิทธิถือโฉนดใช้ยันบุคคลภายนอกไม่ได้ โฉนดที่รับมาอาจเป็นของปลอมด้วย กรมที่ดินเคยเตือนว่าโฉนดปลอมบางฉบับใกล้เคียงของจริงมากจนคนทั่วไปดูไม่ออก การจดทะเบียนจำนองจะมีเจ้าหน้าที่ตรวจเทียบกับฉบับสำนักงานที่ดินให้ (ตรวจโฉนดปลอม)
เรื่องของคุณเอ: วางโฉนดกับจดจำนอง ผลต่างกันอย่างไร
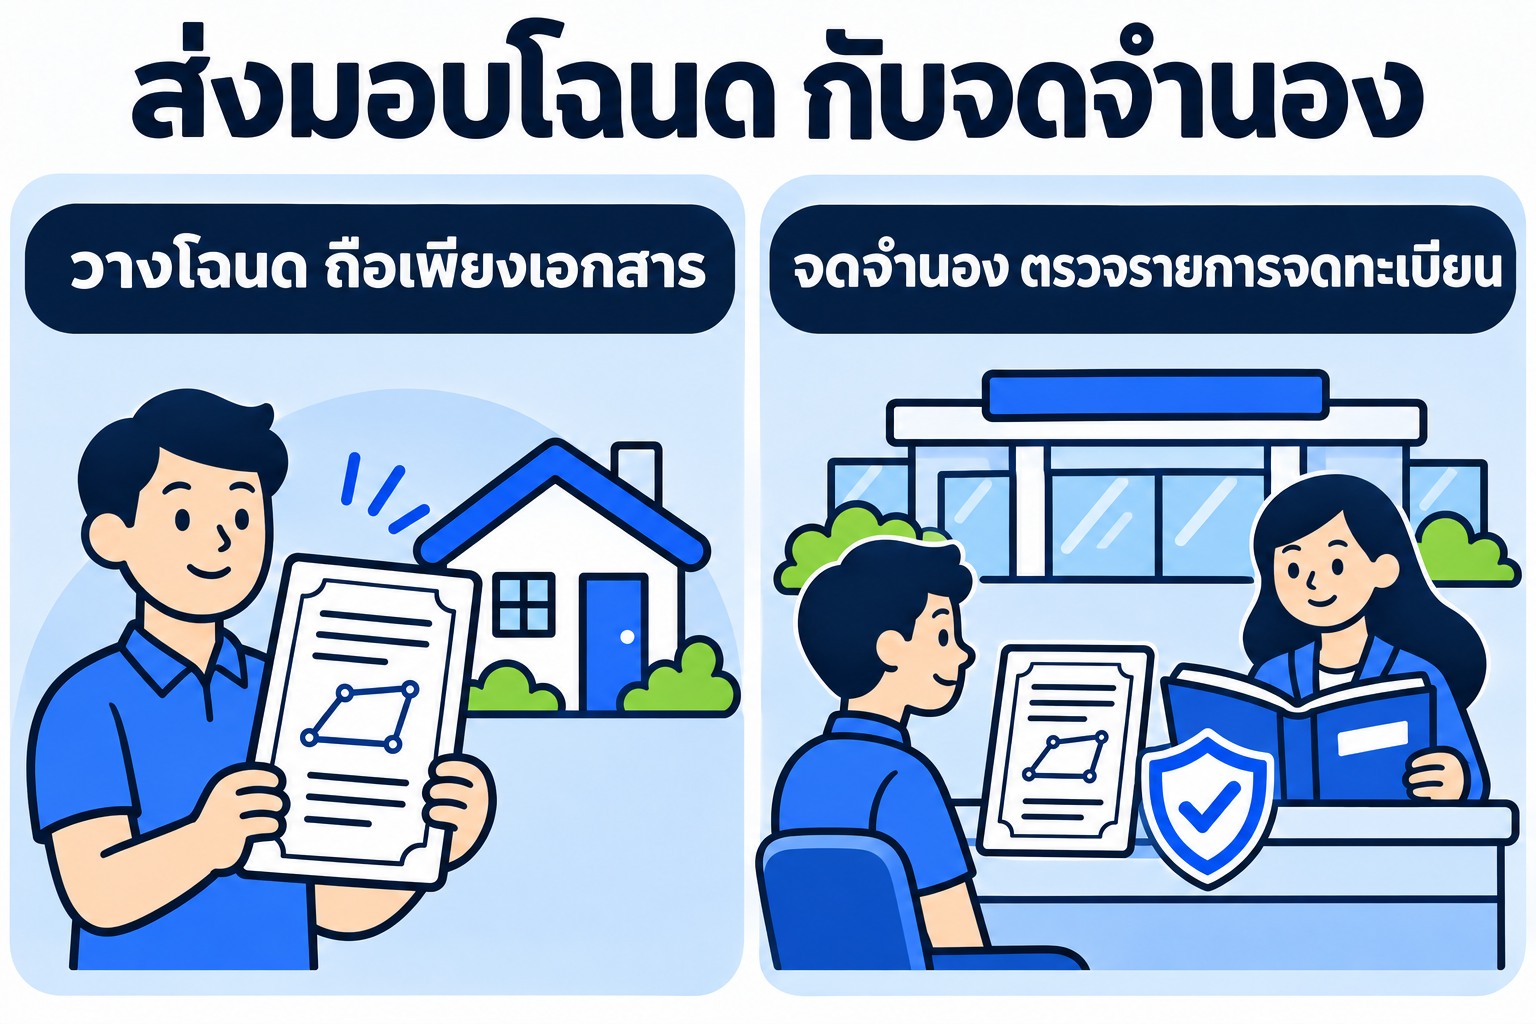
คุณเอเปิดร้านอาหาร ต้องใช้เงินหมุน 900,000 บาท มีบ้านเดี่ยวปลอดภาระที่นนทบุรี คนรู้จักแนะนำผู้ปล่อยกู้รายหนึ่งซึ่งบอกว่า "เอาโฉนดมาวางไว้ เซ็นกระดาษ ไม่ต้องไปที่ดิน" ฟังแล้วเร็วดี แต่เมื่อคุณเอถามว่าดอกเบี้ยเท่าไร ยอดไหนคือยอดหนี้ และถ้าจ่ายช้าจะเกิดอะไรขึ้น กลับไม่มีตัวเลขเป็นลายลักษณ์อักษร
คุณเอจึงส่งข้อมูลบ้านไปให้ประเมิน คุณเก้าพิจารณาจากข้อมูลทรัพย์และราคาตลาด แล้วเสนอรับจำนองวงเงิน 900,000 บาท* ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด หรือเดือนละ 11,250 บาท ทั้งสองฝ่ายไปจดทะเบียนที่สำนักงานที่ดิน รายการจำนองถูกบันทึกในโฉนด คุณเอรับเงินที่นั่น แล้วกลับไปอยู่บ้านหลังเดิมตามปกติ ก่อนเซ็น คุณเอขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายและยอดที่ต้องจ่ายคืนจนได้ตัวเลขครบ
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ถ้าวันหนึ่งร้านขาดทุนจนส่งดอกไม่ได้ คุณเก้าจะยึดบ้านเองไม่ได้ ตามมาตรา 728 ต้องมีหนังสือบอกกล่าวให้ชำระหนี้ภายในเวลาไม่น้อยกว่า 60 วัน หากไม่ชำระจึงฟ้องบังคับจำนองและขายทอดตลาด ขายได้เกินหนี้ เงินส่วนที่เหลือคืนคุณเอ ถ้าขายได้น้อยกว่าหนี้ ส่วนที่ขาดเรียกจากลูกหนี้เพิ่มไม่ได้ตามมาตรา 733 เว้นแต่สัญญาจะตกลงไว้เป็นอย่างอื่น จึงควรอ่านข้อนี้ก่อนเซ็น (จำนองแล้วไม่ส่งดอก)
อยากใช้บ้านหรือที่ดินค้ำเงินกู้ให้ถูกกฎหมาย ต้องทำอย่างไร?
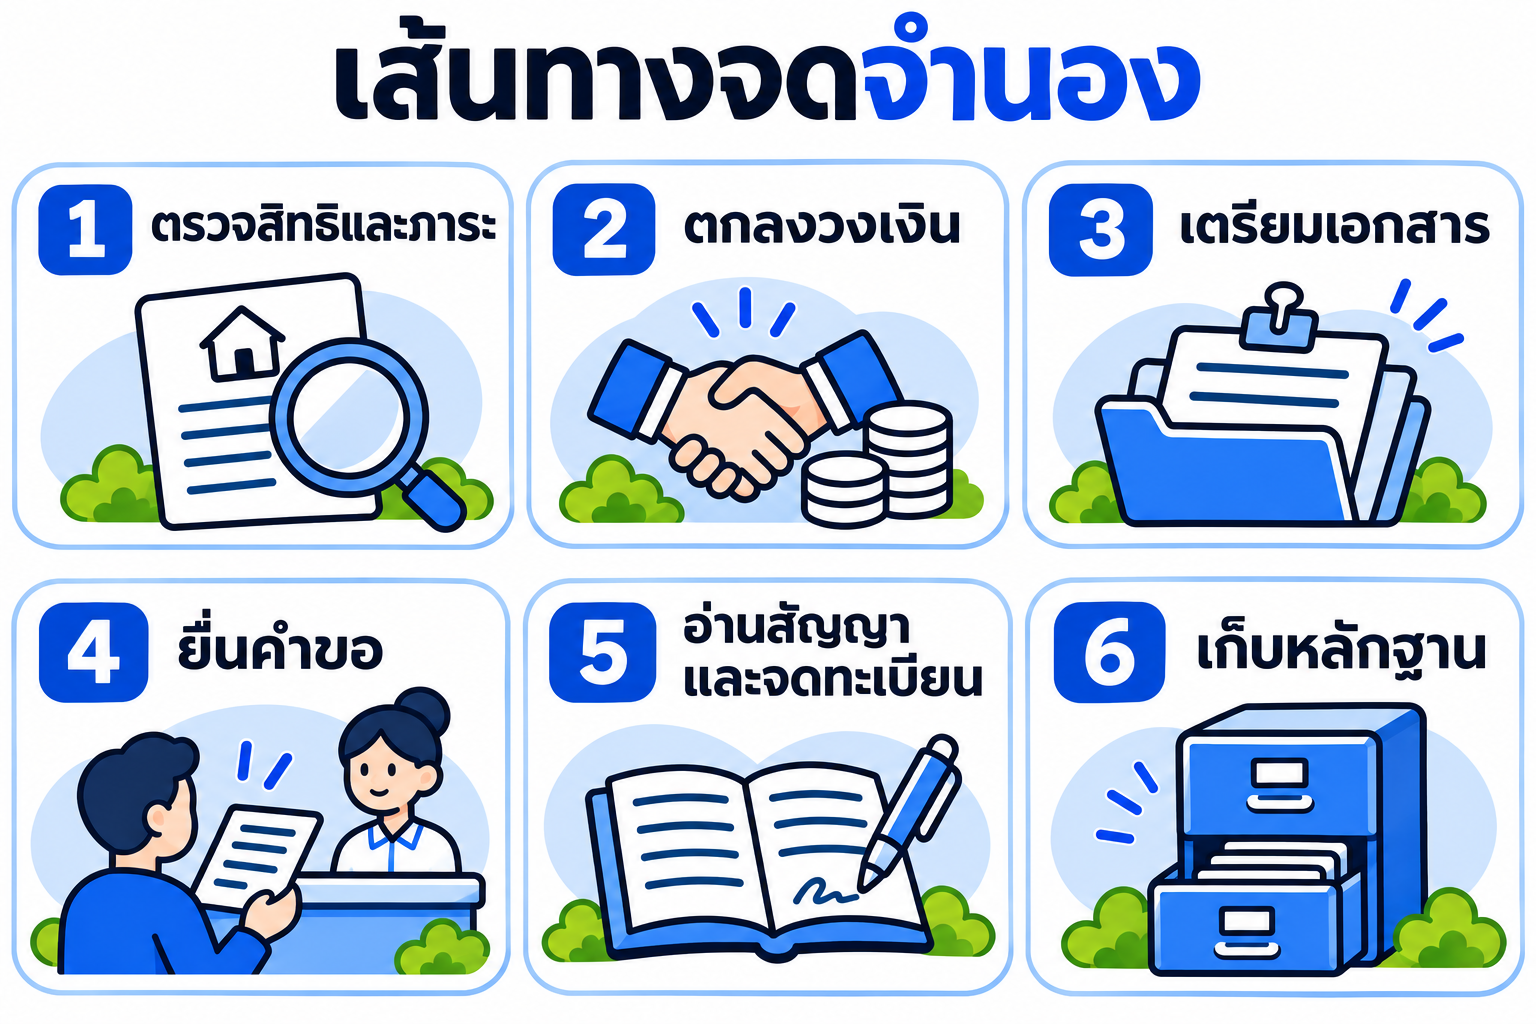
- ส่งข้อมูลทรัพย์ให้ประเมิน รูปโฉนดหน้าหลัง ที่ตั้ง และจำนวนเงินที่ต้องการ วงเงินจำนองไม่มีตัวเลขตายตัว ขึ้นกับผลประเมิน บางเคสถึง 60%
- ตกลงเงื่อนไขเป็นตัวเลข วงเงินที่นายทุนเสนอ ดอกเบี้ย วันจ่าย ระยะเวลา และเงินที่ได้รับจริงหลังหักค่าใช้จ่าย
- เตรียมเอกสาร โฉนดตัวจริง บัตรประชาชน ทะเบียนบ้าน และหนังสือยินยอมคู่สมรสถ้าเข้าเงื่อนไข
- จดทะเบียนที่สำนักงานที่ดิน อ่านสัญญาจำนองและตรวจชื่อ เลขโฉนด วงเงินก่อนลงชื่อ
- รับเงินและเก็บหลักฐาน รับเงินที่สำนักงานที่ดิน เก็บสำเนาสัญญาและหลักฐานการจ่ายดอกทุกงวด
- ไถ่ถอนจำนองเมื่อคืนเงินครบ จดทะเบียนไถ่ถอนและรับโฉนดคืน
ตัวอย่างด้านล่างคิดดอกเบี้ยที่เพดาน 15% ต่อปี หรือ 1.25% ต่อเดือน ค่าจดจำนองคิด 1% ของวงเงินจำนอง
| ทรัพย์ของคุณเอ | ราคาตลาด (บาท) | วงเงินที่นายทุนเสนอ (บาท) | ดอกเบี้ยต่อเดือน (บาท) | ดอกเบี้ย 12 เดือน (บาท) | ค่าจดจำนอง 1% (บาท) |
|---|---|---|---|---|---|
| บ้านเดี่ยว นนทบุรี | 3,000,000 | 900,000 | 11,250 | 135,000 | 9,000 |
| ที่ดินเปล่า 100 ตารางวา ปทุมธานี | 2,000,000 | 500,000 | 6,250 | 75,000 | 5,000 |
| คอนโด 30 ตร.ม. ใกล้รถไฟฟ้า | 2,500,000 | 750,000 | 9,375 | 112,500 | 7,500 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ค่าจดจำนองเป็นค่าธรรมเนียมราชการ นอกจากนี้มีอากรแสตมป์ในสัญญากู้ ทุก 2,000 บาทเสีย 1 บาท สูงสุด 10,000 บาท เช่น วงเงิน 900,000 บาท เสียอากร 450 บาท ใครเป็นคนจ่ายให้ตกลงกันก่อนวันจดทะเบียน ขั้นตอนฉบับเต็มอ่านที่ เอกสารและขั้นตอนจำนอง และถ้ากำลังเลือกว่าจะกู้กับใคร เทียบได้ที่ จำนองกับธนาคารหรือเอกชน
ทรัพย์ที่รับพิจารณาคือ บ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ส่วนที่ดินเกษตรกรรม นายทุนส่วนใหญ่ไม่รับ และที่ดิน ส.ป.ก. กับ ภ.บ.ท.5 ขายฝากไม่ได้ ถ้าต้องการวงเงินมากกว่าที่จำนองได้ ลองเทียบกับขายฝากก่อนตัดสินใจ (จำนองกับขายฝากต่างกันอย่างไร)
ถ้าเอาโฉนดไปวางไว้แล้ว ต้องทำอย่างไร?
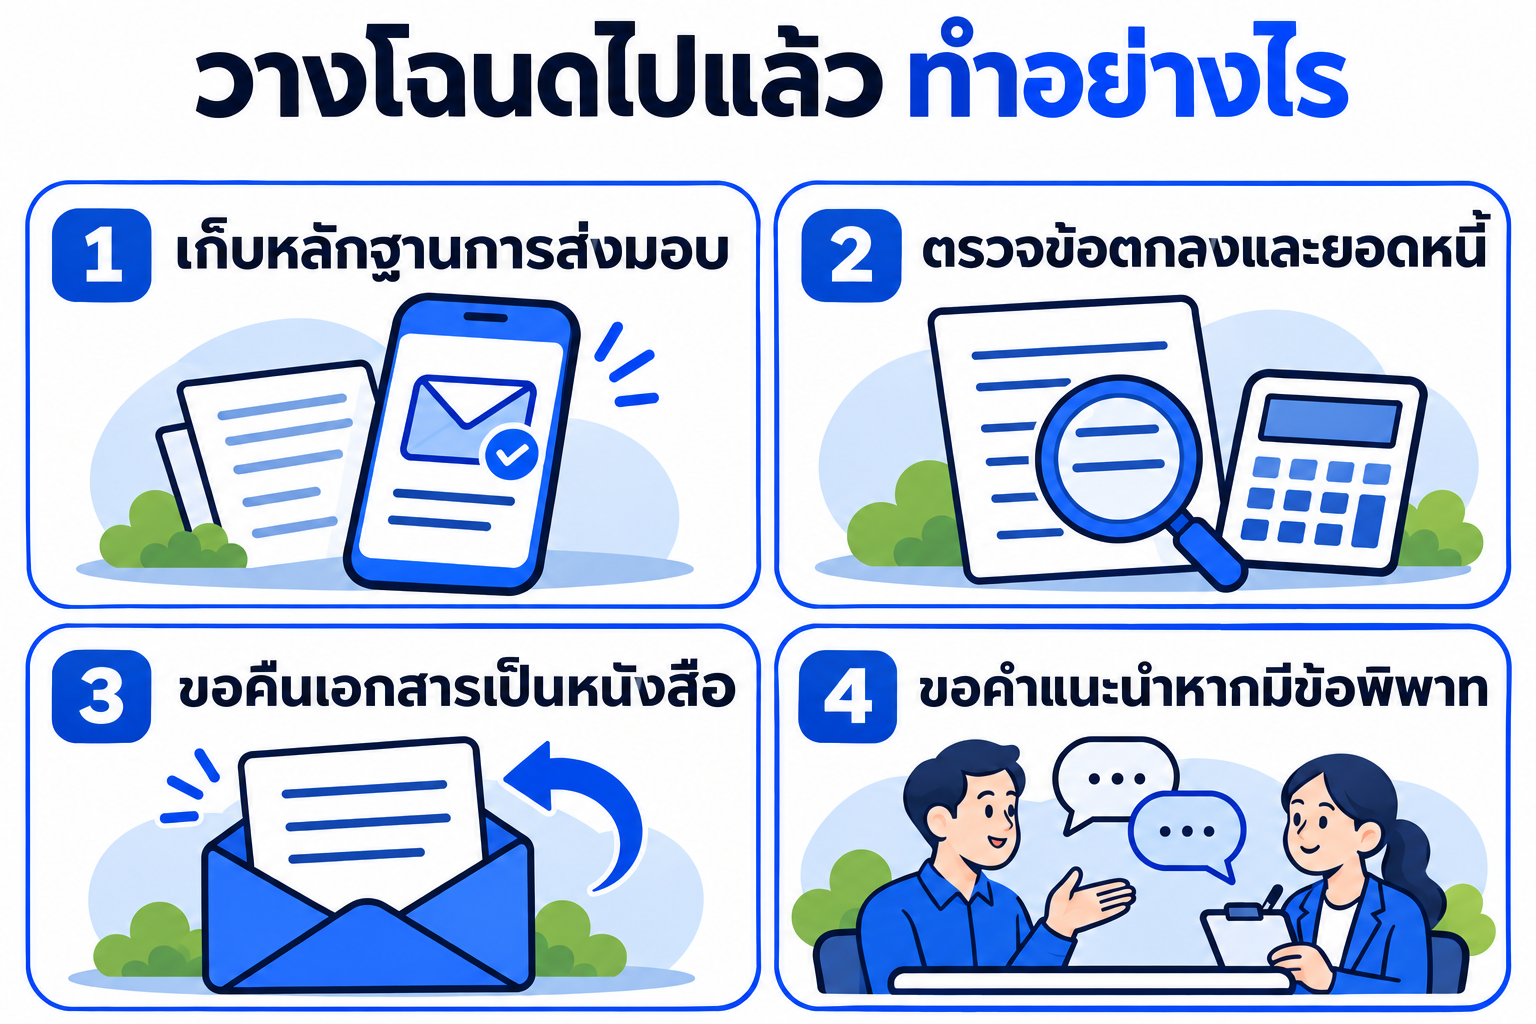
คนที่ส่งโฉนดให้เจ้าหนี้ไปแล้วยังมีทางจัดการ ให้เริ่มจากรวบรวมหลักฐานก่อน แล้วค่อยเลือกทางที่เข้ากับสถานะหนี้
- รวบรวมหลักฐาน สัญญากู้ สลิปโอน ข้อความแชต รูปหรือสำเนาโฉนด และยอดที่จ่ายไปแล้ว
- ตรวจสถานะที่ดินที่สำนักงานที่ดิน ว่ามีการจดทะเบียนใดเพิ่มหรือไม่ และสอบถามวิธีป้องกันเบื้องต้น หากกังวลว่าจะมีการนำที่ดินไปทำธุรกรรม
- ขอยอดหนี้เป็นลายลักษณ์อักษร แยกเงินต้นกับดอกเบี้ย ถ้าดอกเบี้ยเกิน 15% ต่อปี ควรปรึกษาทนายหรือแจ้งพนักงานสอบสวน เพราะเงินต้นยังต้องคืน แต่ดอกเบี้ยไม่ควรถูกเรียกเกินสิทธิ
- คืนเงินแล้วรับโฉนดคืนพร้อมกัน ขอหลักฐานการรับชำระหนี้และให้เจ้าหนี้ลงชื่อว่าได้คืนโฉนดแล้ว
- ถ้าเงินไม่พอคืนก้อนเดียว หาผู้รับจำนองรายใหม่มาปิดหนี้เดิม แล้วจดทะเบียนจำนองกับรายใหม่ให้ถูกต้อง คุยให้เจ้าหนี้เดิมนำโฉนดมาพบกันตามนัดเพื่อรับเงิน
- ถ้าใช้หนี้ครบแล้วเจ้าหนี้ไม่คืน ทวงเป็นหนังสือและปรึกษาทนายเรื่องฟ้องเรียกโฉนดคืน เจ้าหนี้ไม่มีเหตุยึดไว้ต่อเมื่อหนี้หมดแล้ว
ระวังเรื่องหนึ่ง ใบแทนโฉนดมีไว้สำหรับกรณีโฉนดสูญหายหรือชำรุด ถ้าโฉนดไม่ได้หาย แต่อยู่กับเจ้าหนี้ อย่าไปแจ้งความว่าหายเพื่อขอใบแทน เพราะอาจเป็นความผิดฐานแจ้งข้อความเท็จ และทำให้เรื่องหนักกว่าเดิม
ก่อนมอบโฉนดให้ใคร เช็กอะไรบ้าง?
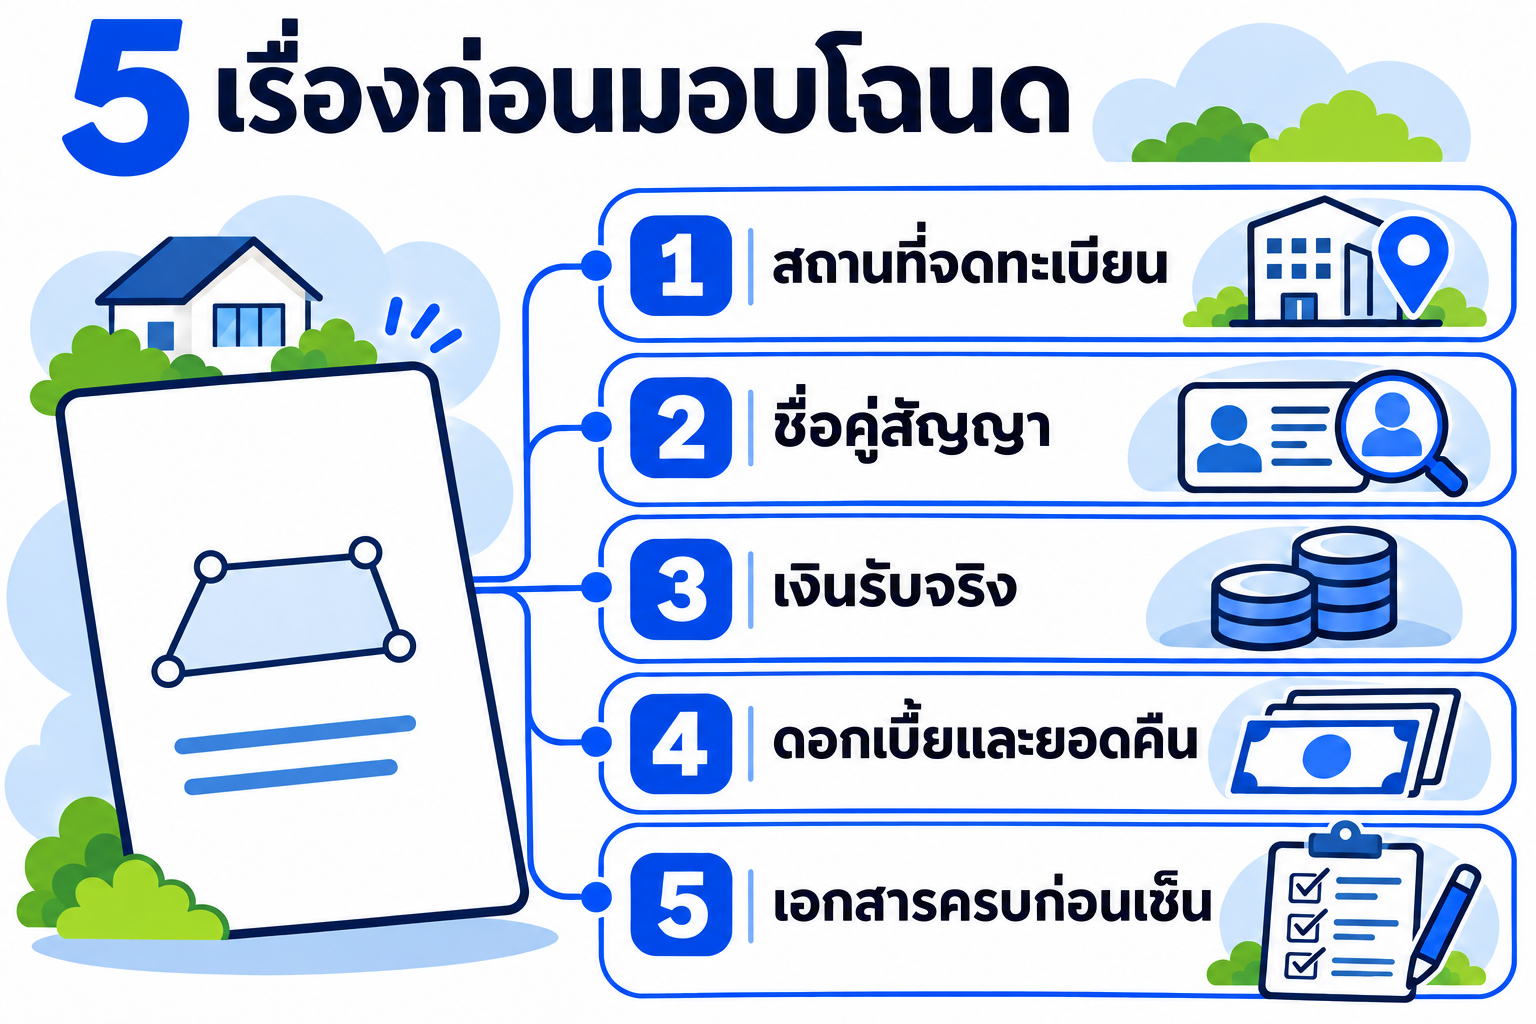
| ถาม | คำตอบที่ควรได้ |
|---|---|
| จดทะเบียนที่ไหน | สำนักงานที่ดิน มีเจ้าหน้าที่รับจดทะเบียน |
| ใครเป็นคู่สัญญา | ชื่อบุคคลหรือบริษัทที่ตรวจสอบได้ ตรงกับคนที่จะจดทะเบียน |
| ได้เงินจริงเท่าไร | มีตัวเลขเงินที่ได้รับจริงหลังหักค่าใช้จ่ายก่อนเซ็น |
| ดอกเบี้ยเท่าไร | ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ระบุในสัญญา |
| ต้องเซ็นอะไรบ้าง | เอกสารที่กรอกครบแล้วเท่านั้น ไม่เซ็นกระดาษเปล่า |
ก่อนส่งรูปโฉนดหรือบัตรประชาชนทางออนไลน์ ดูวิธีส่งให้ปลอดภัย
อยากรู้ว่าบ้านหรือที่ดินของคุณจำนองได้เท่าไร? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
แค่ส่งรูปโฉนด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องชำระคืน Homeday เป็นตัวกลางที่ช่วยหานายทุน
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- เทียบจำนองกับขายฝากให้ดูว่าแบบไหนเหมาะกับเคสของคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด