Logo
ขายเช่าโครงการทำเลน่าอยู่บทความจำนอง ขายฝากคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความจำนอง ขายฝากคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • จำนอง ขายฝาก
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap

ย้ายนายทุนขายฝากหรือจำนองทำอย่างไร? ไถ่จากนายทุนเดิมแล้วทำกับนายทุนใหม่วันเดียว พร้อมวิธีคำนวณว่าย้ายแล้วคุ้มไหม

Homeday
10 พฤศจิกายน 2569
3 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 10/11/2569

ย้ายนายทุนขายฝากหรือจำนองทำอย่างไร? ไถ่จากนายทุนเดิมแล้วทำกับนายทุนใหม่วันเดียว พร้อมวิธีคำนวณว่าย้ายแล้วคุ้มไหม

ย้ายนายทุนคือให้นายทุนรายใหม่จ่ายเงินไถ่ถอนให้นายทุนเดิม แล้วจดทะเบียนขายฝากหรือจำนองใหม่กับนายทุนรายใหม่ ทำได้ในวันเดียวกันที่สำนักงานที่ดิน ย้ายแล้วคุ้มเมื่อสิ่งที่ได้ (ต้นทุนรายเดือนที่ลดลง วงเงินที่เพิ่มขึ้น เวลาไถ่ที่ยาวขึ้น หรือการไม่เสียทรัพย์) มากกว่าค่าใช้จ่ายของการย้าย ซึ่งส่วนใหญ่คือค่าธรรมเนียมราชการของสัญญาใหม่ ดอกเบี้ยทั้งที่เดิมและที่ใหม่ต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด

บทความนี้คำนวณผ่าน คุณเอ เจ้าของบ้านที่ขายฝากอยู่กับนายทุนเดิม กับ คุณเก้า นายทุนรายใหม่

ดอกขายฝากแพง ย้ายนายทุนได้ไหม?
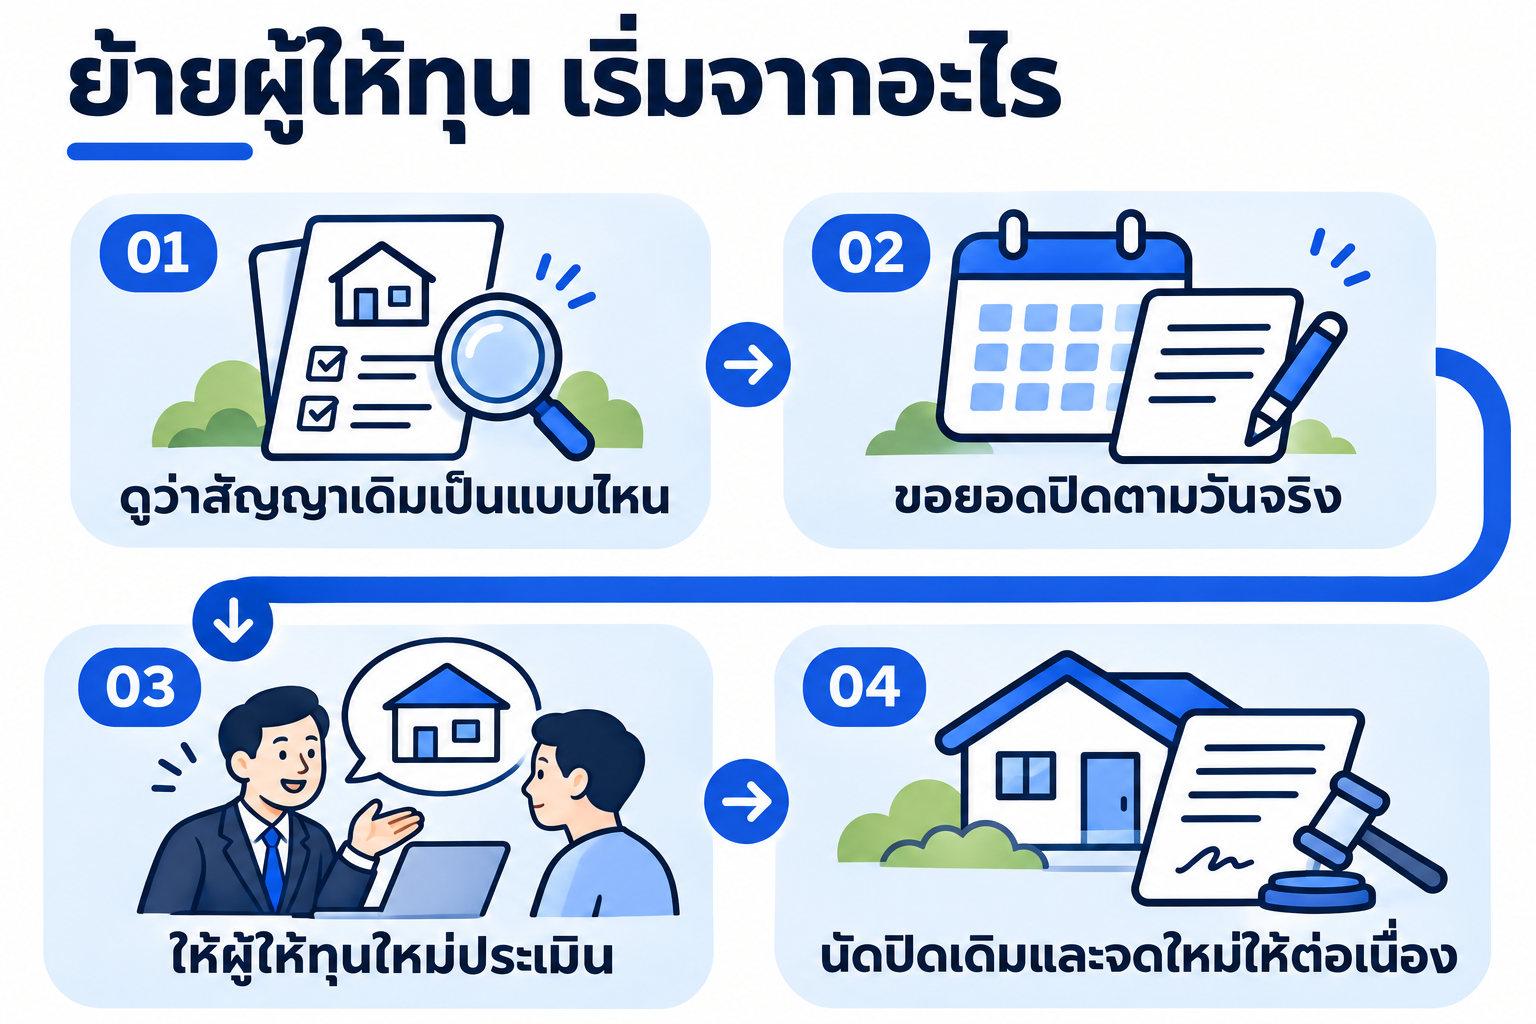
ย้ายผู้ให้ทุน เริ่มจากอะไร – ดูว่าสัญญาเดิมเป็นแบบไหน, ขอยอดปิดตามวันจริง, ให้ผู้ให้ทุนใหม่ประเมิน, นัดปิดเดิมและจดใหม่ให้ต่อเนื่อง

ได้ ผู้ขายฝากมีสิทธิ์ไถ่ก่อนกำหนดตาม พ.ร.บ.ขายฝาก พ.ศ. 2562 มาตรา 10 ถ้าเงินไถ่มาจากนายทุนรายใหม่ นายทุนเดิมก็ต้องรับเงินเหมือนการไถ่ด้วยเงินตัวเอง และเรียกค่าเสียโอกาสได้ไม่เกิน 2% ต่อปีของราคาขายฝาก คิดเฉพาะเวลาที่เหลือ

ฝั่งจำนอง ลูกหนี้ชำระหนี้คืนก่อนได้ตามเงื่อนไขในสัญญากู้ แล้วจดไถ่ถอนจำนอง นายทุนรายใหม่จดจำนองใหม่ต่อในวันเดียวกัน

ก่อนย้าย ตรวจก่อนว่าที่เดิมคิดเกินเพดานหรือไม่ ถ้าที่เดิมเก็บเงินเพิ่มนอกเหนือดอกเบี้ยจนรวมแล้วเกิน 15% ต่อปี ส่วนที่เกินเรียกไม่ได้ตามกฎหมาย และควรเคลียร์ตัวเลขก่อนจ่ายไถ่ (ขายฝากได้เงินไม่ครบหรือยอดไถ่สูงเกินจริง ดูบทเฉพาะเรื่องนี้)

เหตุผลที่คนย้ายนายทุน

สถานการณ์ย้ายแล้วได้อะไร
ใกล้ครบกำหนด เงินไม่พอไถ่ และนายทุนเดิมไม่ยอมต่อสัญญาไม่เสียทรัพย์ ได้เวลาไถ่ใหม่
ที่เดิมคิดค่าใช้จ่ายเพิ่มรายเดือน จนต้นทุนรวมสูงกว่าที่ควรจ่ายรายเดือนน้อยลง
ต้องการวงเงินเพิ่ม และนายทุนใหม่ประเมินสูงกว่าได้เงินเพิ่มไปปิดหนี้อื่นที่แพงกว่า
ติดต่อนายทุนเดิมยาก ไม่ออกใบรับเงิน ไม่มีใครตามเรื่องมีคนตามเรื่องและหลักฐานชัดขึ้น
จำนองอยู่ แต่ต้องการวงเงินสูงขึ้นเปลี่ยนเป็นขายฝากกับนายทุนใหม่

ย้ายนายทุนต้องเสียค่าธรรมเนียมใหม่ไหม?
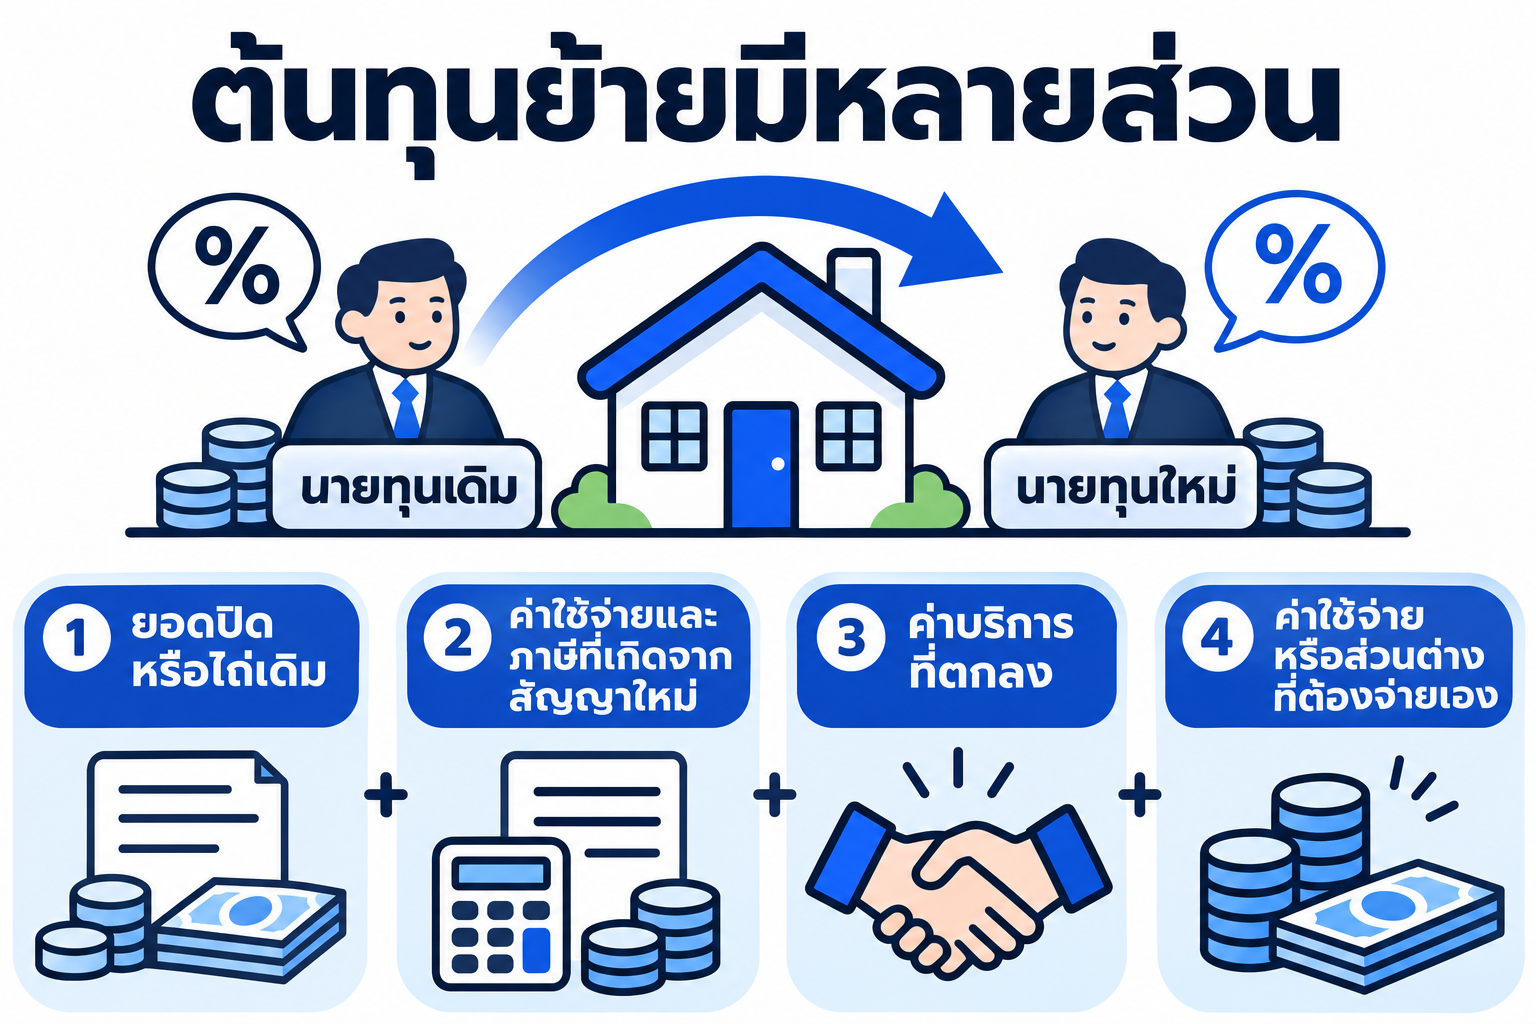
ต้นทุนย้ายมีหลายส่วน – ยอดปิดหรือไถ่เดิม, ค่าใช้จ่ายและภาษีที่เกิดจากสัญญาใหม่, ค่าบริการที่ตกลง, ค่าใช้จ่ายหรือส่วนต่างที่ต้องจ่ายเอง

ต้องเสีย การย้ายคือการจดทะเบียน 2 รายการ จึงมีค่าใช้จ่าย 2 ส่วน

รายการขายฝาก → ขายฝากจำนอง → จำนอง
ไถ่ถอนจากนายทุนเดิมไถ่ภายในกำหนด ค่าธรรมเนียมราชการรายแปลง ต่ำมาก + ค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ (ถ้านายทุนเดิมเรียก)ค่าธรรมเนียมไถ่ถอนจำนองรายแปลง ต่ำมาก + ค่าปรับไถ่ก่อนกำหนดถ้าสัญญากู้ระบุ
จดทะเบียนกับนายทุนใหม่ค่าธรรมเนียม 2% ของราคาประเมินราชการ + อากร 0.5% หรือภาษีธุรกิจเฉพาะ 3.3% + ภาษีเงินได้หัก ณ ที่จ่ายค่าจดจำนอง 1% ของวงเงิน สูงสุด 200,000 บาท
ค่าใช้จ่ายอื่นตามที่ตกลงกับนายทุนใหม่ ขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายก่อนเซ็น

ข้อที่ควรรู้: ภาษีธุรกิจเฉพาะ 3.3% คิดจากระยะถือครองนับจากวันที่ได้กรรมสิทธิ์ ถ้าคุณถือครองมาเกิน 5 ปีแล้ว ใช้อากร 0.5% แทน ซึ่งถูกกว่ามาก (ค่าธรรมเนียมขายฝาก)

ย้ายนายทุนแล้วคุ้มไหม คำนวณอย่างไร?
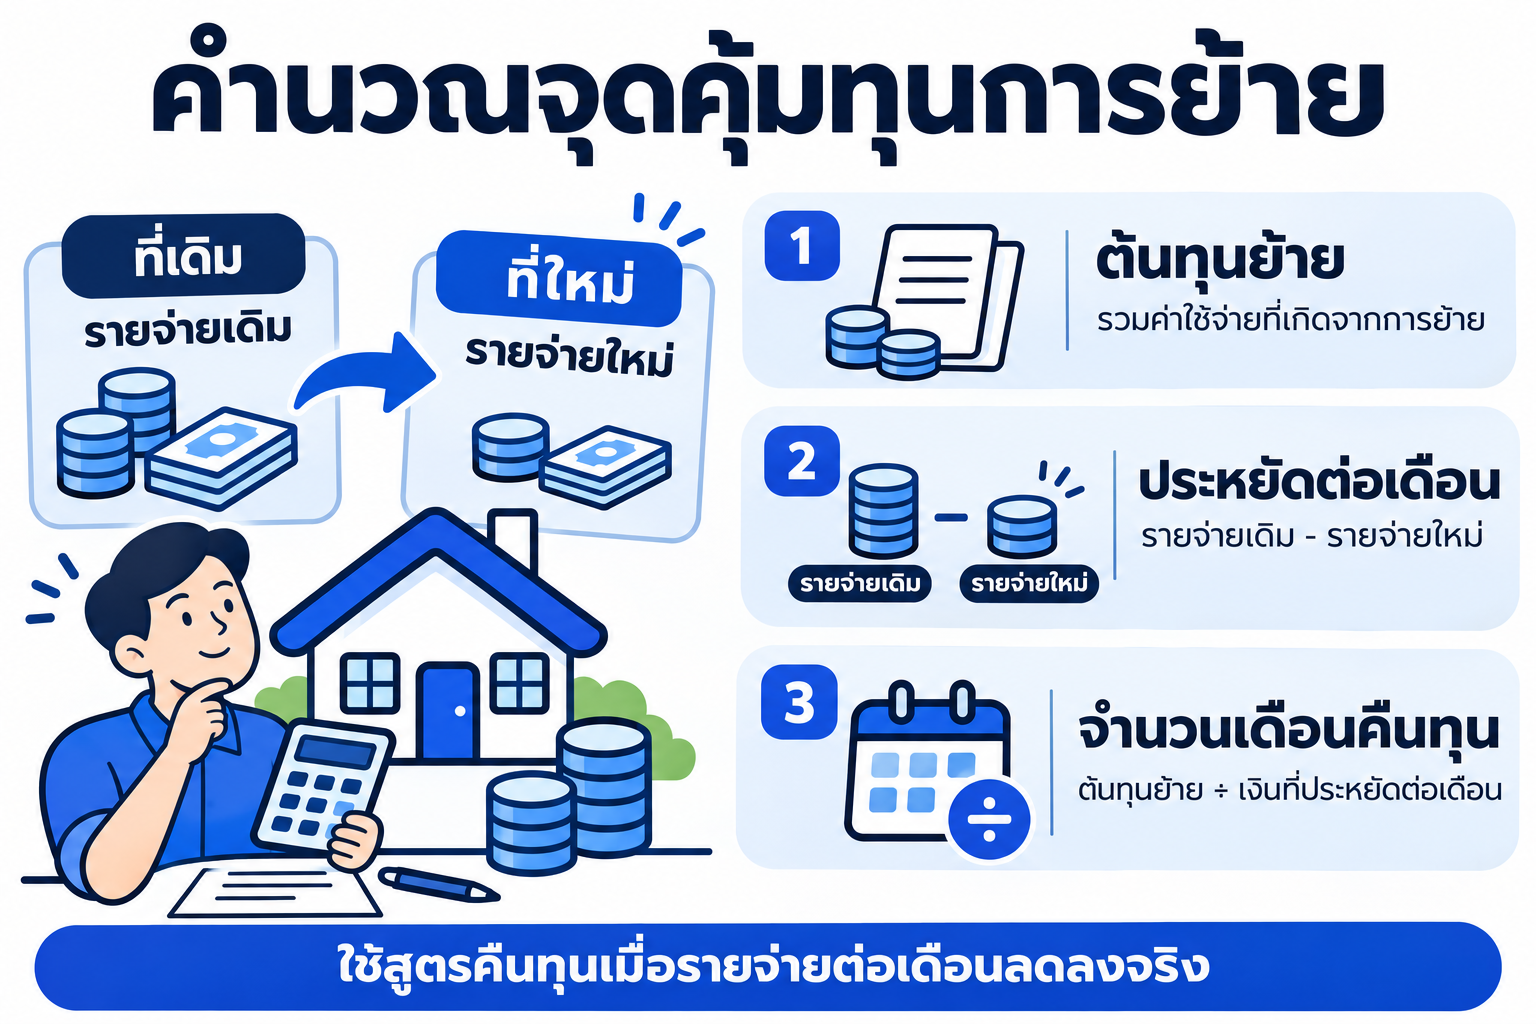
คำนวณจุดคุ้มทุนการย้าย – ต้นทุนย้าย, ประหยัดต่อเดือน, จำนวนเดือนคืนทุน

ใช้ 3 ขั้น

  • ต้นทุนการย้าย = ค่าเสียโอกาสที่นายทุนเดิมเรียก + ค่าธรรมเนียมและภาษีของสัญญาใหม่ + ค่าใช้จ่ายอื่นที่ตกลง
  • สิ่งที่ประหยัดได้ต่อเดือน = จ่ายรายเดือนทั้งหมดตอนนี้ (รวมหนี้อื่นที่จะปิด) − จ่ายรายเดือนหลังย้าย
  • จุดคุ้มทุน (เดือน) = ต้นทุนการย้าย ÷ สิ่งที่ประหยัดได้ต่อเดือน

ถ้าจุดคุ้มทุนนานกว่าเวลาที่คุณคิดว่าจะไถ่ได้จริง ย้ายเพื่อประหยัดอย่างเดียวไม่คุ้ม แต่ถ้าเหตุผลคือกำลังจะเสียทรัพย์ การย้ายคุ้มเสมอเมื่อเทียบกับปล่อยให้หลุด

เรื่องของคุณเอ: ใกล้ครบกำหนด นายทุนเดิมไม่ต่อสัญญา
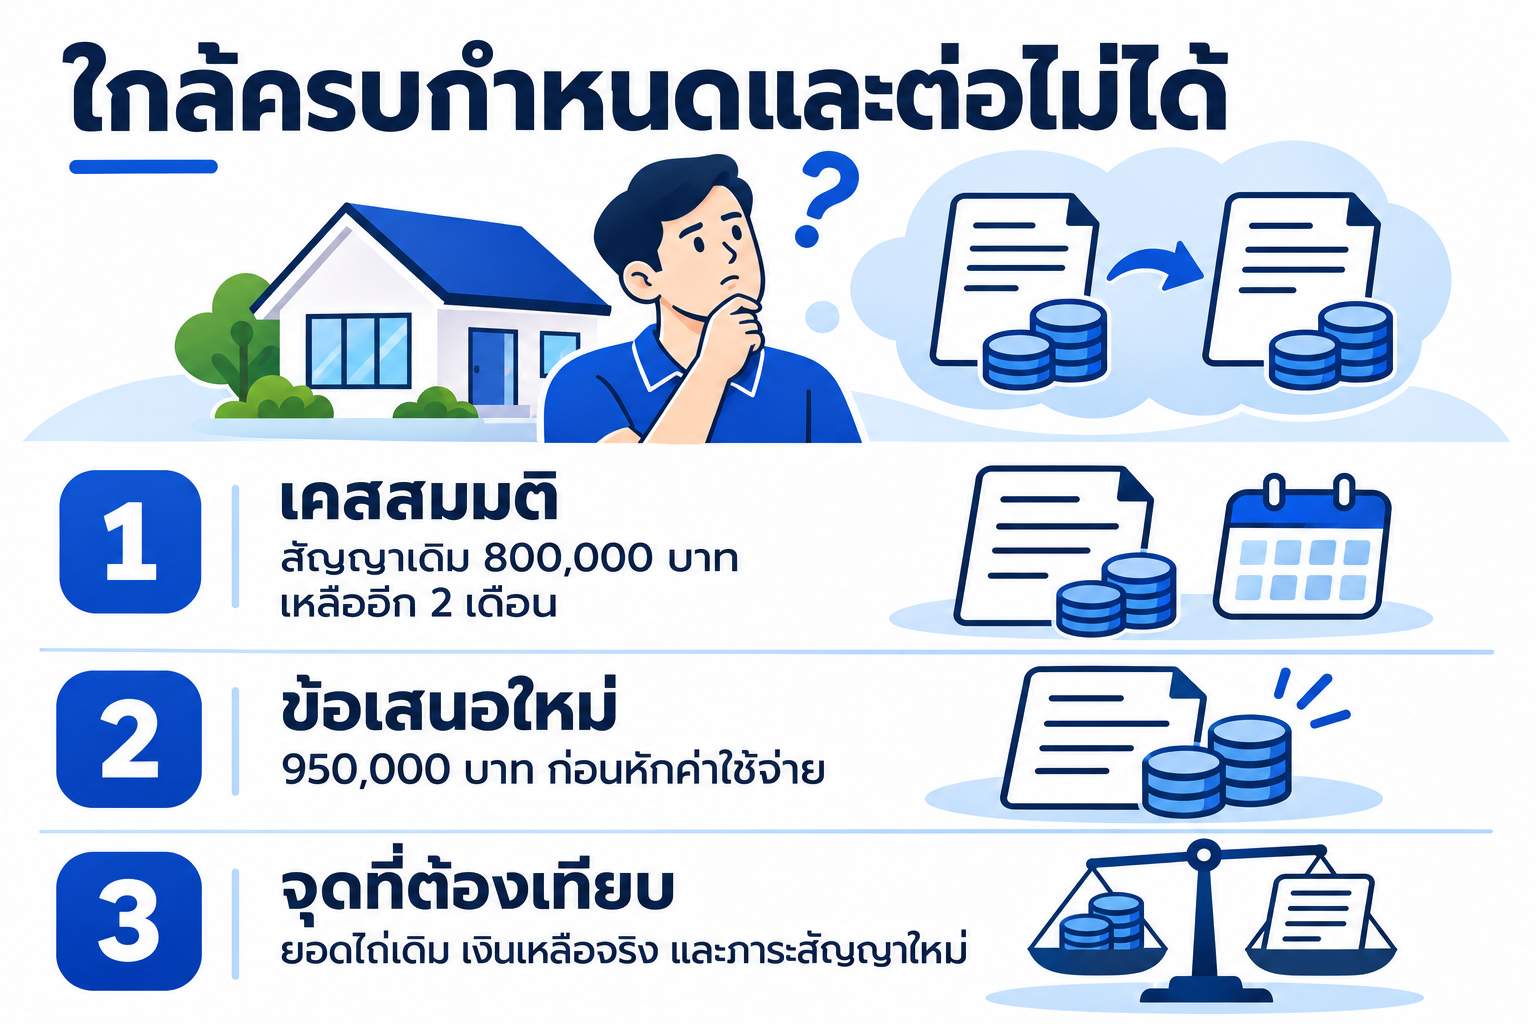
ใกล้ครบกำหนดและต่อไม่ได้ – เคสสมมติ, ข้อเสนอใหม่, จุดที่ต้องเทียบ

คุณเอขายฝากทาวน์เฮาส์ที่นนทบุรีกับนายทุนเดิม ราคาขายฝาก 800,000 บาท ดอกเบี้ยเดือนละ 10,000 บาท จ่ายครบทุกเดือน อีก 2 เดือนครบกำหนด ยังไม่มีเงินไถ่ และนายทุนเดิมบอกว่าจะไม่ต่อสัญญา นอกจากนี้คุณเอยังมีหนี้บัตรเครดิต 150,000 บาท จ่ายดอกเดือนละประมาณ 3,000 บาท

คุณเก้าประเมินทาวน์เฮาส์ใหม่ (ราคาตลาดราว 2,200,000 บาท ราคาประเมินราชการ 1,300,000 บาท) เสนอราคาขายฝาก 950,000 บาท ดอกเบี้ย 15% ต่อปี สัญญา 2 ปี คุณเอถือครองทาวน์เฮาส์มา 7 ปี

*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น

รายการก่อนย้าย (บาท/เดือน)หลังย้าย (บาท/เดือน)
ดอกเบี้ยขายฝาก10,00011,875
ดอกบัตรเครดิต3,0000 (ปิดหนี้ด้วยวงเงินส่วนเพิ่ม)
รวมต่อเดือน13,00011,875
ต้นทุนการย้ายคำนวณบาท
ค่าเสียโอกาสนายทุนเดิม (เหลือ 2 เดือน)800,000 × 2% × 2 ÷ 12สูงสุด 2,667
ค่าธรรมเนียมขายฝากใหม่1,300,000 × 2%26,000
อากรแสตมป์ (ถือครองเกิน 5 ปี)1,300,000 × 0.5%6,500
ภาษีเงินได้หัก ณ ที่จ่ายเจ้าพนักงานคำนวณตามจริง

ประหยัดได้เดือนละ 1,125 บาท ต้นทุนราชการหลักราว 35,000 บาท จุดคุ้มทุนนานกว่า 2 ปี ถ้าดูแค่ตัวเลขรายเดือน การย้ายไม่คุ้ม แต่คุณเอไม่ได้ย้ายเพื่อประหยัด คุณเอย้ายเพื่อไม่ให้ทาวน์เฮาส์ราคา 2.2 ล้านหลุดในอีก 2 เดือน และได้เวลาไถ่เพิ่มอีก 2 ปี การย้ายจึงคุ้มในกรณีนี้

บทเรียนจากเคสนี้: ถ้าคุณเอคุยตั้งแต่ 6 เดือนก่อนครบกำหนด ยังมีเวลาเทียบข้อเสนอหลายราย และอาจขอต่อสัญญากับนายทุนเดิมได้ ซึ่งถูกกว่าการย้าย

ไถ่กับนายทุนเก่าแล้วทำกับนายทุนใหม่วันเดียวได้ไหม?
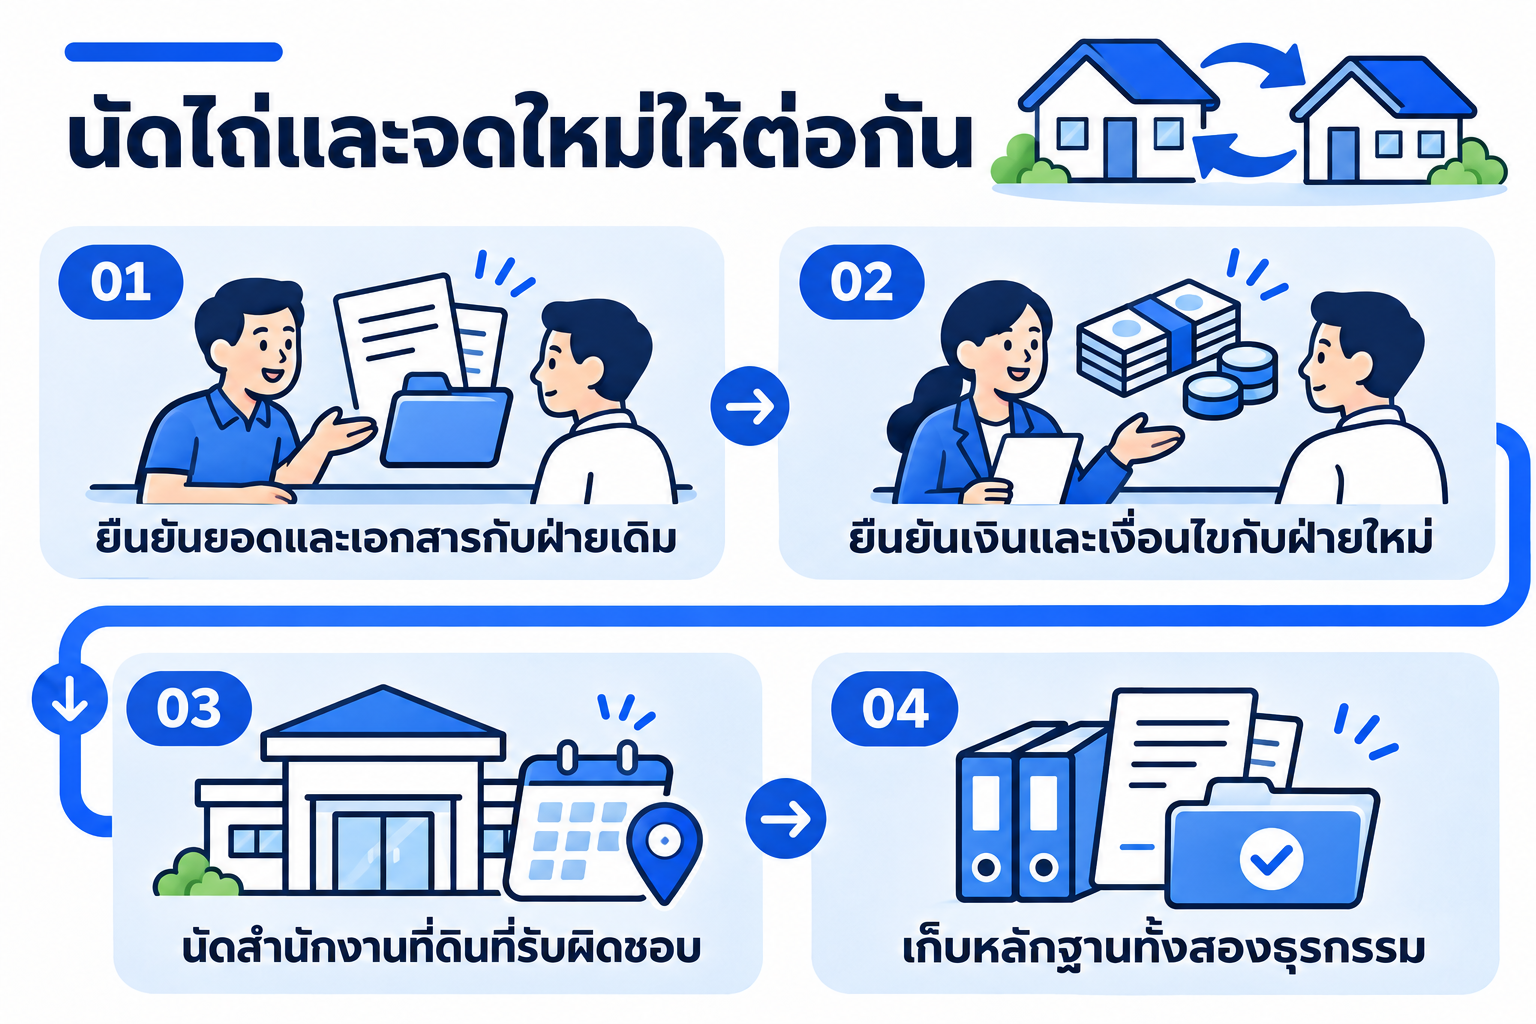
นัดไถ่และจดใหม่ให้ต่อกัน – ยืนยันยอดและเอกสารกับฝ่ายเดิม, ยืนยันเงินและเงื่อนไขกับฝ่ายใหม่, นัดสำนักงานที่ดินที่รับผิดชอบ, เก็บหลักฐานทั้งสองธุรกรรม

ได้ และควรทำวันเดียว เพื่อไม่ให้มีช่วงที่คุณต้องหาเงินก้อนมาไถ่เอง ขั้นตอนที่สำนักงานที่ดิน

  • ขอยอดไถ่จากนายทุนเดิมเป็นลายลักษณ์อักษร ระบุเงินต้น ดอกค้าง และค่าเสียโอกาส ตรวจว่าไม่เกินที่กฎหมายกำหนด
  • นัดทั้งสามฝ่ายวันเดียวกัน คุณ นายทุนเดิม และนายทุนใหม่
  • นายทุนใหม่ออกแคชเชียร์เช็คสั่งจ่ายนายทุนเดิม ตามยอดไถ่ ส่วนที่เหลือจ่ายให้คุณ
  • จดทะเบียนไถ่ถอนจากขายฝากเดิม ชื่อในโฉนดกลับเป็นของคุณ
  • จดทะเบียนขายฝากใหม่กับนายทุนใหม่ ต่อทันทีในวันเดียวกัน

ถ้านายทุนเดิมไม่ยอมมา ไม่ยอมรับเงิน หรือติดต่อไม่ได้ คุณวางเงินไถ่ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ตามมาตรา 18 ภายในกำหนดไถ่ ถือว่าไถ่แล้ว ทีมที่ประสานงานควรวางแผนสำรองนี้ไว้ก่อนวันนัด

ก่อนย้ายนายทุน ตรวจ 6 ข้อ

  1. วันครบกำหนดไถ่ของสัญญาเดิม เหลือเวลาพอนัดหรือไม่
  2. ยอดไถ่จากนายทุนเดิม ถูกต้องตามกฎหมาย
  3. เงินที่ได้รับจริงจากนายทุนใหม่ พอไถ่และพอใช้ตามแผน
  4. ดอกเบี้ยใหม่ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
  5. ระยะเวลาสัญญาใหม่ เผื่อเวลาให้ไถ่ทันจริง
  6. นายทุนใหม่ตรวจสอบได้ (เลือกผู้รับซื้อฝากอย่างไร)

ถ้ากำลังวางแผนไถ่ก่อนกำหนดด้วยเงินตัวเอง ดูบทไถ่ขายฝากก่อนกำหนด ส่วนวิธีคิดดอกเบี้ยและเทียบรายเดือนรายปี และวงเงินที่เหมาะ

อยากเทียบว่าย้ายนายทุนแล้วคุ้มไหม? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ

แค่ส่งรูปโฉนดด้านหลังที่มีรายการขายฝากหรือจำนองเดิม วันครบกำหนด ยอดที่จ่ายอยู่ต่อเดือน และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องชำระคืนหรือไถ่คืน พร้อมช่วยหานายทุนรายใหม่ และตามเรื่องตั้งแต่ขอยอดไถ่จากที่เดิมจนจดทะเบียนใหม่

  • รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
  • รับทั้งขายฝากและจำนอง พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
  • ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
  • ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
  • มีทีมตามเรื่องให้ทุกขั้นตอน
  • ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา

มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด

หมายเหตุตัวละครและตัวเลขในบทความเป็นตัวอย่างสมมติ เงื่อนไขจริงขึ้นกับทรัพย์และข้อตกลงแต่ละราย

คำถามที่พบบ่อย (FAQ)

ดอกขายฝากแพง ย้ายนายทุนได้ไหม?

ได้ ไถ่ก่อนกำหนดด้วยเงินจากนายทุนใหม่ แล้วจดขายฝากใหม่วันเดียวกัน

ย้ายนายทุนต้องเสียค่าธรรมเนียมใหม่ไหม?

ต้องเสียค่าธรรมเนียมและภาษีของสัญญาใหม่ ส่วนไถ่ถอนจากที่เดิมภายในกำหนดค่าธรรมเนียมต่ำมาก

ไถ่กับนายทุนเก่าแล้วทำกับนายทุนใหม่วันเดียวได้ไหม?

ได้ นัดทั้งสามฝ่ายที่สำนักงานที่ดินวันเดียวกัน

นายทุนเดิมไม่ยอมให้ย้าย ทำอย่างไร?

แหล่งอ้างอิง

1
พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินฯ พ.ศ. 2562 (มาตรา 10, 18)

กฎหมายคุ้มครองผู้ขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย

2
กรมที่ดิน: คู่มือการจดทะเบียนขายฝาก

คู่มือการจดทะเบียนขายฝากและบทบัญญัติ ป.พ.พ. มาตรา 491–502

หัวข้อที่เกี่ยวข้อง:
#ดอกเบี้ยจำนองขายฝาก
#จำนอง
#ลงทุนอสังหาริมทรัพย์
#นายทุนจำนองขายฝาก
#ขายฝาก
#ไถ่ถอนขายฝาก

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE
HOMEDAY
ทั่วไป
HOMEDAY

ผู้ขายฝากมีสิทธิ์ไถ่ ถ้านายทุนไม่รับเงิน วางทรัพย์ได้ตามมาตรา 18

รีไฟแนนซ์ขายฝากเข้าธนาคารได้ไหม?

ได้ถ้าผ่านเกณฑ์ธนาคาร ธนาคารจ่ายไถ่ถอนให้นายทุนแล้วจดจำนองกับธนาคาร

ย้ายจากจำนองไปขายฝากได้ไหม?

ได้ ไถ่ถอนจำนองเดิมแล้วจดขายฝากกับนายทุนใหม่ในวันเดียวกัน

Homeday AgentHomeday Agent
Promo Homeday

โครงการแนะนำ

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)
shophouse
โครงการใหม่

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)

เสนา ดีเวลลอปเม้นท์
เสนา ดีเวลลอปเม้นท์
เมืองสมุทรปราการ, สมุทรปราการ

โครงการ เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa) เป็นโครงการอาคารพาณิชย์ (Shophouse) ระดับคุณภาพ พัฒนาโดย บริษัท เสนาดีเวลลอปเม้นท์ จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่ ถนนแพรกษา ตำบลแพรกษา อำเภอเมืองสมุทรปราการ จังหวัดสมุทรปราการ โครงการนี้ถูกออกแบบมาเพื่อตอบสนองความต้องการของผู้ที่กำลังมองหาพื้นที่สำหรับการประกอบธุรกิจ การลงทุน และการพักอาศัยในทำเลเดียวกัน โดยโครงการตั้งอยู่ในจุดยุทธศาสตร์ที่แวดล้อมไปด้วยชุมชนขนาดใหญ่ สามารถรองรับกำลังซื้อและฐานลูกค้าเป้าหมายได้มากกว่า 30,000 ครอบครัวในพื้นที่โดยรอบ เหมาะอย่างยิ่งสำหรับการเปิดกิจการหน้าร้าน โฮมออฟฟิศ (Home Office) หรือการซื้อเพื่อปล่อยเช่าสร้างรายได้ (Passive Income) ในระยะยาว สถาปัตยกรรมและพื้นที่ใช้สอยภายในอาคารได้รับการออกแบบให้มีความยืดหยุ่นสูง สามารถปรับเปลี่ยนฟังก์ชันได้หลากหลายรูปแบบตามความเหมาะสมและประเภทของธุรกิจ ตัวอาคารเน้นความโปร่งโล่งและจัดสรรพื้นที่ให้สามารถใช้ประโยชน์ได้สูงสุดในทุกตารางนิ้ว ทั้งในส่วนของพื้นที่เชิงพาณิชย์และพื้นที่พักอาศัย พร้อมพื้นที่จอดรถที่กว้างขวางเพื่ออำนวยความสะดวกให้กับลูกค้าที่มาติดต่อใช้บริการ จุดเด่นเชิงนวัตกรรมที่สำคัญและเป็นเอกลักษณ์ของโครงการ คือการเป็นช็อปเฮ้าส์โครงการเดียวในย่านสุขุมวิท-แพรกษา ที่ได้รับการติดตั้งแผงโซลาร์เซลล์ (Solar Roof) ขนาด 5 กิโลวัตต์ ให้กับทุกยูนิต การนำเทคโนโลยีพลังงานแสงอาทิตย์มาช่วยผลิตกระแสไฟฟ้า ทำให้เจ้าของกิจการสามารถลดต้นทุนค่าไฟได้อย่างมีประสิทธิภาพในระยะยาว สอดคล้องกับแนวคิดการทำธุรกิจที่เป็นมิตรต่อสิ่งแวดล้อม นอกจากนี้ โครงการยังมีการติดตั้งอุปกรณ์มาตรฐาน เช่น ปั๊มน้ำขนาด 250 วัตต์ และถังเก็บน้ำขนาด 1,000 ลิตร พร้อมรองรับการประกอบกิจการทันที ทำเลที่ตั้งของโครงการมีความโดดเด่นด้านโครงข่ายการคมนาคม สามารถเชื่อมต่อถนนสายหลักได้อย่างคล่องตัว ทั้งถนนแพรกษา ถนนสุขุมวิท ถนนศรีนครินทร์ และถนนตำหรุ-บางพลี โครงการตั้งอยู่ไม่ไกลจากสถานีรถไฟฟ้า BTS สายสีเขียว (สถานีแพรกษา) บริเวณโดยรอบโครงการรายล้อมไปด้วยสิ่งอำนวยความสะดวกและสถานที่สำคัญ ทั้งสถานศึกษาชั้นนำอย่างโรงเรียนสารสาสน์วิเทศสมุทรปราการ ศูนย์การค้าโรบินสัน ไลฟ์สไตล์ สมุทรปราการ บิ๊กซี สมุทรปราการ และแหล่งงานขนาดใหญ่อย่างนิคมอุตสาหกรรมบางปู

เริ่ม 4,790,000 บาท
ดูทั้งหมด

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

บทความที่เกี่ยวข้อง

ดูทั้งหมด
นายทุนรับจำนองและขายฝากคือใคร? ตรวจสอบอย่างไรก่อนส่งโฉนด เล่าผ่านเรื่องของคุณเอกับคุณเก้า
ทั่วไป

นายทุนรับจำนองและขายฝากคือใคร? ตรวจสอบอย่างไรก่อนส่งโฉนด เล่าผ่านเรื่องของคุณเอกับคุณเก้า

นายทุนรับจำนองและรับซื้อฝากคือใคร ต้องจดทะเบียนไหม ดูนายทุนเถื่อนอย่างไร ต้องถามอะไรก่อนเซ็น เทียบตัวเลขจริงผ่านตัวอย่าง ปรึกษาฟรีที่ LINE @homeday

3 นาที
จำนองบ้านกับธนาคารหรือเอกชนต่างกันอย่างไร? ควรเทียบอะไรนอกจากดอกเบี้ย
ทั่วไป

จำนองบ้านกับธนาคารหรือเอกชนต่างกันอย่างไร? ควรเทียบอะไรนอกจากดอกเบี้ย

เทียบจำนองบ้านกับเอกชนและธนาคาร ดอกเบี้ยเอกชนไม่เกิน 15% ต่อปี ความเร็ว เงินที่ได้รับจริง และถ้าผิดนัดเกิดอะไรขึ้น ปรึกษาฟรี LINE @homeday

3 นาที
ดอกเบี้ยขายฝากและจำนองคิดอย่างไร? แปลงรายเดือนเป็นรายปี พร้อมวิธีคำนวณยอดที่ต้องจ่ายจริง
ทั่วไป

ดอกเบี้ยขายฝากและจำนองคิดอย่างไร? แปลงรายเดือนเป็นรายปี พร้อมวิธีคำนวณยอดที่ต้องจ่ายจริง

ดอกเบี้ยขายฝากและจำนองไม่เกิน 15% ต่อปี หรือ 1.25% ต่อเดือน สูตรแปลงรายเดือนเป็นรายปี ตารางคำนวณ และวิธีตรวจข้อเสนอ ปรึกษาฟรี LINE @homeday

3 นาที
วันจดทะเบียนขายฝากหรือจำนองที่สำนักงานที่ดิน ต้องตรวจอะไรก่อนเซ็น และรับเงินอย่างไรให้ปลอดภัย
ทั่วไป

วันจดทะเบียนขายฝากหรือจำนองที่สำนักงานที่ดิน ต้องตรวจอะไรก่อนเซ็น และรับเงินอย่างไรให้ปลอดภัย

วันจดทะเบียนขายฝากและจำนอง ตรวจสัญญา 4 จุดก่อนเซ็น รับเงินด้วยแคชเชียร์เช็คหรือโอนอย่างไรให้ปลอดภัย พร้อมไทม์ไลน์ทั้งวัน ปรึกษาฟรี LINE @homeday

3 นาที