Logo
ขายเช่าโครงการทำเลน่าอยู่บทความจำนอง ขายฝากคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความจำนอง ขายฝากคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • จำนอง ขายฝาก
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap

ลงทุนรับจำนองหรือรับซื้อฝากดี? ผลตอบแทน ความเสี่ยง และสิ่งที่เกิดขึ้นเมื่อเจ้าของทรัพย์ผิดนัด

Homeday
10 พฤศจิกายน 2569
3 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 10/11/2569

ลงทุนรับจำนองหรือรับซื้อฝากดี? ผลตอบแทน ความเสี่ยง และสิ่งที่เกิดขึ้นเมื่อเจ้าของทรัพย์ผิดนัด

ทั้งรับจำนองและรับซื้อฝาก ผลตอบแทนจากดอกเบี้ยหรือสินไถ่ส่วนเพิ่มคิดได้ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ความต่างหลักอยู่ที่สิ่งที่เกิดขึ้นเมื่อเจ้าของทรัพย์ผิดนัด รับจำนองต้องบอกกล่าวและฟ้องศาลเพื่อบังคับจำนอง ใช้เวลานานและได้แค่เงินชำระหนี้ ส่วนรับซื้อฝาก ถ้าพ้นกำหนดไถ่ ทรัพย์เป็นของผู้รับซื้อฝากโดยไม่ต้องฟ้อง แต่ผู้รับซื้อฝากมีหน้าที่ตามกฎหมายมากกว่า และต้องพร้อมรับทรัพย์มาจัดการเอง ไม่มีแบบไหนรับประกันผลตอบแทน

บทความนี้มองจากฝั่ง คุณเก้า นักลงทุนที่กำลังเลือกระหว่างสองแบบ โดยมี คุณเอ เป็นเจ้าของทรัพย์ที่ต้องการเงิน

ลงทุนรับจำนองกับรับซื้อฝาก เทียบทีละเรื่อง
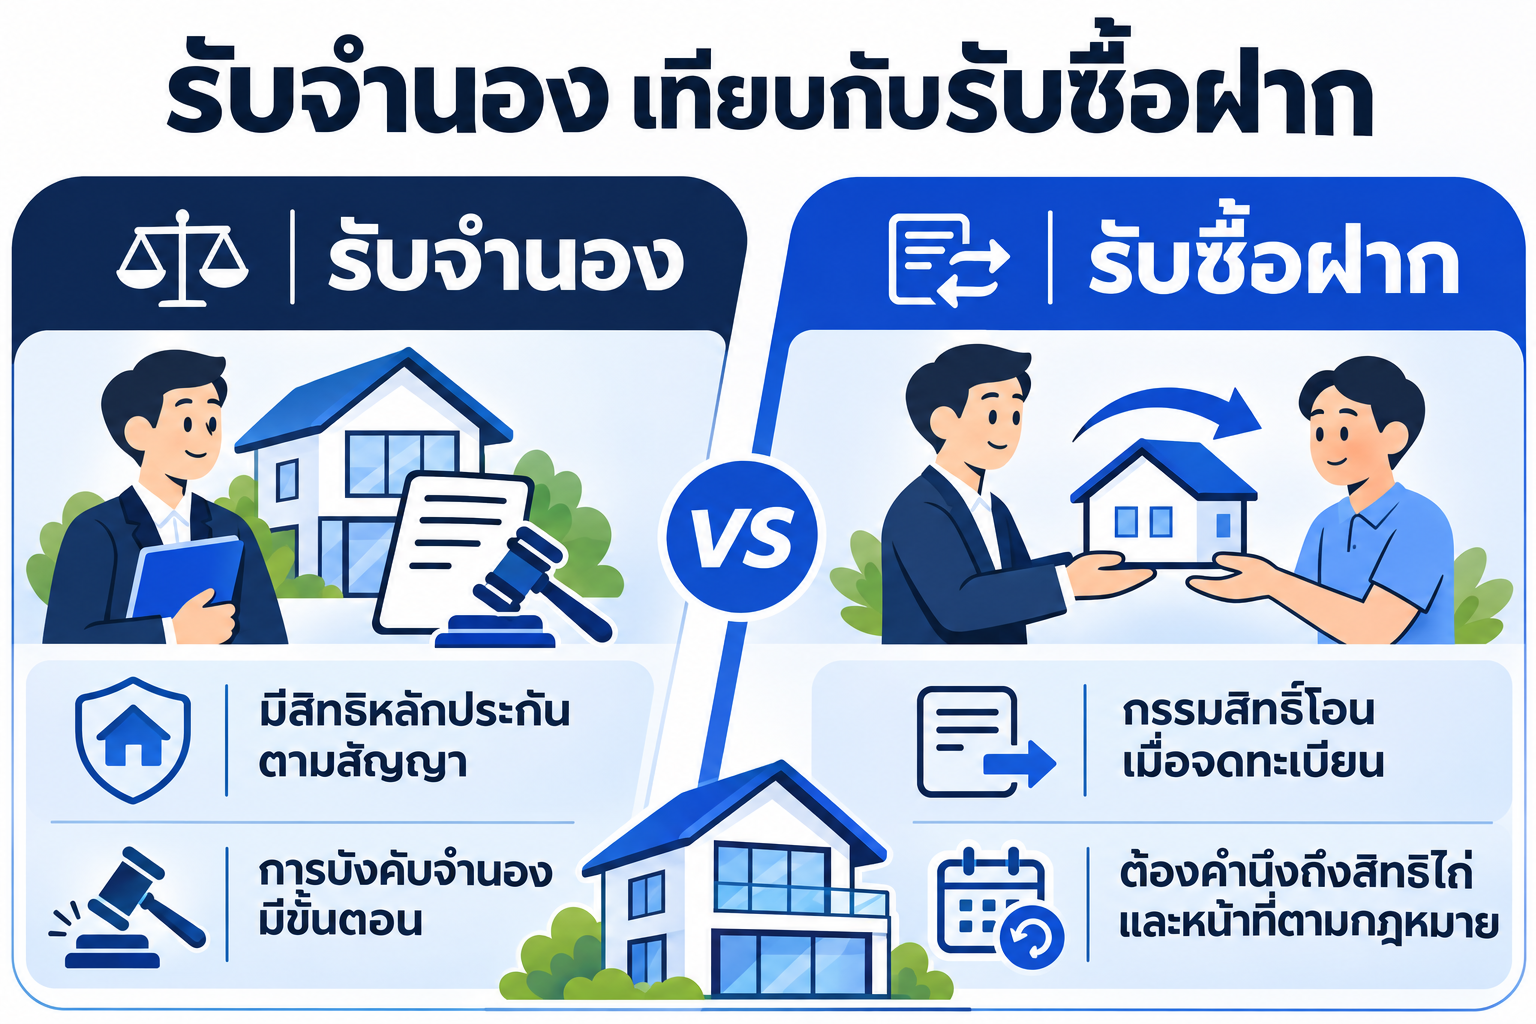
รับจำนอง เทียบกับรับซื้อฝาก – รับจำนอง, รับซื้อฝาก
เรื่องรับจำนองรับซื้อฝาก
กรรมสิทธิ์ระหว่างสัญญายังเป็นของคุณเอเป็นของคุณเก้า แต่คุณเอมีสิทธิ์ไถ่และอยู่อาศัยต่อ
ผลตอบแทนสูงสุดดอกเบี้ยไม่เกิน 15% ต่อปีสินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี
วงเงินที่ปล่อยเทียบราคาทรัพย์มักต่ำกว่าสูงกว่า ขึ้นกับผลประเมิน บางเคสถึง 60%
ค่าธรรมเนียมราชการ1% ของวงเงิน (ตกลงกันว่าใครจ่าย)2% ของราคาประเมินราชการ + ภาษีที่ผู้ขายฝากเป็นผู้เสีย
ถ้าผิดนัดรายเดือนทวงถาม เมื่อผิดนัดตามสัญญาจึงเริ่มบังคับจำนองทวงได้ แต่ทรัพย์ไม่หลุดจนถึงวันครบกำหนดไถ่
ถ้าไม่ชำระเลยบอกกล่าวไม่น้อยกว่า 60 วัน ฟ้องศาล ขายทอดตลาดพ้นกำหนดไถ่ ทรัพย์เป็นของผู้รับซื้อฝาก
เงินคืนเมื่อบังคับได้ชำระหนี้จากเงินขายทอดตลาด ถ้าไม่พอ ส่วนที่ขาดเรียกจากลูกหนี้ไม่ได้ได้ทรัพย์ ต้องขายต่อหรือถือเองเพื่อแปลงเป็นเงิน
หน้าที่ตามกฎหมายบอกกล่าวก่อนฟ้องแจ้งก่อนครบกำหนด 3–6 เดือน รับเงินไถ่ ยอมให้ไถ่ก่อนกำหนด ฯลฯ (กรณีเข้าเงื่อนไขกฎหมาย 2562)

เปรียบเทียบจากฝั่งเจ้าของทรัพย์ อ่านได้ที่ จำนองกับขายฝาก แบบไหนเหมาะกับเรา

นายทุนรับจำนองได้ผลตอบแทนเท่าไร?
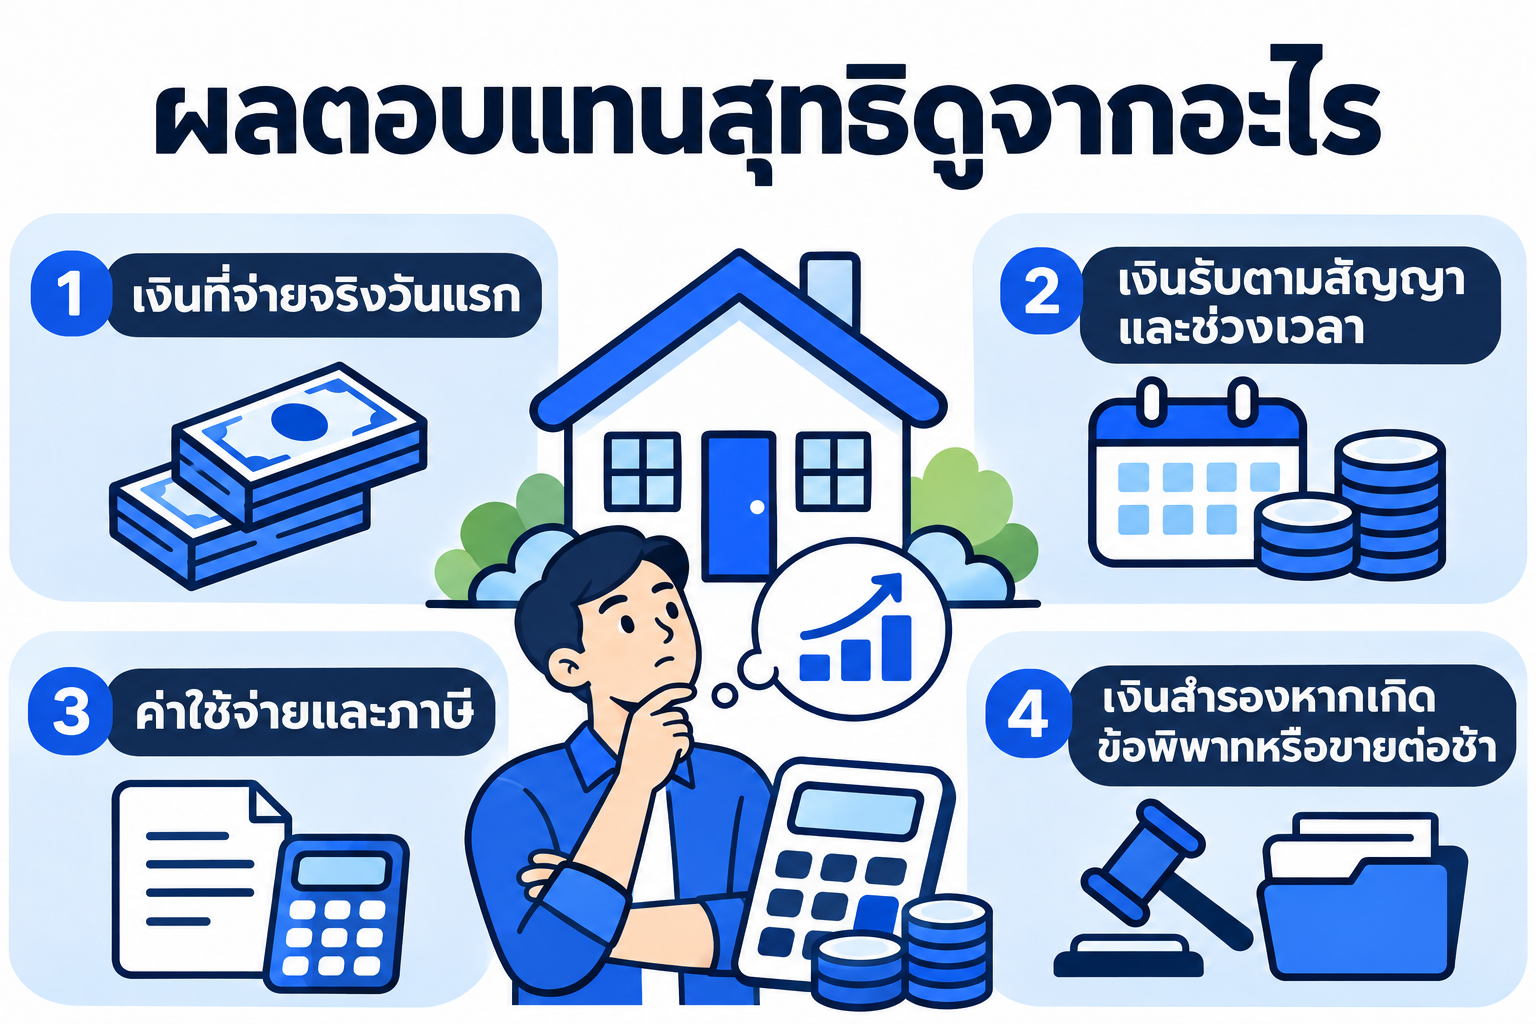
ผลตอบแทนสุทธิดูจากอะไร – เงินที่จ่ายจริงวันแรก, เงินรับตามสัญญาและช่วงเวลา, ค่าใช้จ่ายและภาษี, เงินสำรองหากเกิดข้อพิพาทหรือขายต่อช้า

ผลตอบแทนสูงสุดตามกฎหมายคือ 15% ต่อปี แต่ผลตอบแทนจริงที่เหลือมือมักต่ำกว่านั้น เพราะ

  • เงินว่างระหว่างเคส เงินที่ได้คืนจากเคสหนึ่งอาจยังไม่มีเคสใหม่ทันที
  • ไถ่ก่อนกำหนด เจ้าของทรัพย์ไถ่เร็ว ได้ดอกน้อยกว่าที่คาด แม้ขายฝากเรียกค่าเสียโอกาสได้ไม่เกิน 2% ต่อปีของเวลาที่เหลือ
  • ค่าใช้จ่าย ค่าธรรมเนียมที่ตกลงรับภาระ ค่าตรวจทรัพย์ ค่าทนายเมื่อมีข้อพิพาท
  • ภาษี ดอกเบี้ยและส่วนเพิ่มเป็นเงินได้ที่ต้องยื่นภาษี (ภาษีผู้รับจำนองและรับซื้อฝาก)
  • เคสผิดนัด ระหว่างบังคับจำนองอาจไม่ได้ดอกเบี้ยเลยเป็นเวลานาน
ตัวอย่างคุณเก้าปล่อย 1,000,000 บาท 1 ปีรับจำนองรับซื้อฝาก
ดอกเบี้ยหรือส่วนเพิ่มต่อเดือน (15% ต่อปี)12,50012,500
รายรับ 12 เดือน ถ้าได้ครบ150,000150,000
ถ้าเจ้าของไถ่เดือนที่ 675,000 (+ค่าปรับตามสัญญากู้ถ้ามี)75,000 + ค่าเสียโอกาสไม่เกิน 10,000

*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น ไม่ใช่การรับประกันผลตอบแทน

รับจำนองเสี่ยงไหม?
ก่อนรับจำนอง ตรวจความเสี่ยง – ลำดับบุริมสิทธิและภาระเดิม, ความสามารถชำระของคู่สัญญา, มูลค่าที่ประเมินได้จริง, เวลาและต้นทุนหากต้องบังคับสิทธิ

ความเสี่ยงหลักของรับจำนองคือ เวลา ถ้าคุณเอผิดนัด คุณเก้าต้องบอกกล่าว ฟ้องศาล รอคำพิพากษา และรอการขายทอดตลาด ซึ่งใช้เวลาเป็นเดือนถึงเป็นปี ระหว่างนั้นเงินต้นติดอยู่ และอาจไม่ได้ดอกเบี้ย

ความเสี่ยงรอง

  • ขายทอดตลาดได้ราคาต่ำ ถ้าไม่พอหนี้ ส่วนที่ขาดเรียกจากลูกหนี้ไม่ได้ตามมาตรา 733
  • ทรัพย์มีภาระอื่นก่อนหน้า เช่น จำนองลำดับแรกกับรายอื่น
  • ข้อตกลงให้ทรัพย์เป็นของผู้รับจำนองเมื่อผิดนัด ใช้บังคับไม่ได้ (มาตรา 711)

วิธีลดความเสี่ยงคือปล่อยวงเงินต่ำเมื่อเทียบราคาทรัพย์ รับเฉพาะทรัพย์ปลอดภาระ และเลือกทรัพย์ที่ขายต่อง่าย ฝั่งเจ้าของทรัพย์จะเห็นขั้นตอนเดียวกันในบทจำนองแล้วไม่ส่งดอก

รับซื้อฝากเสี่ยงอย่างไร?
ก่อนรับซื้อฝาก ตรวจความเสี่ยง – ประเภททรัพย์และสิทธิใช้ประโยชน์, วันไถ่และหน้าที่แจ้ง, สภาพทรัพย์และผู้ครอบครอง, ภาษีและเวลาหากต้องขายต่อ
  • ได้ทรัพย์แทนเงิน ถ้าทรัพย์หลุด ต้องขายต่อเอง เสียเวลา ค่าใช้จ่าย และภาษีของการขาย
  • หน้าที่ตามกฎหมาย 2562 ถ้าไม่ส่งหนังสือแจ้งก่อนครบกำหนด 3–6 เดือน ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน เงินติดนานขึ้น
  • ผู้ขายฝากยังอยู่ในบ้าน หลังทรัพย์หลุด ถ้าไม่ยอมออก ต้องดำเนินการตามกฎหมาย
  • สินไถ่เกินเพดาน ถ้าคิดเกิน 15% ต่อปี ส่วนที่เกินเรียกไม่ได้ และเสี่ยงข้อพิพาท

รายละเอียดหน้าที่และความเสี่ยงเมื่อผู้ขายฝากไม่ส่งดอกหรือไม่มาไถ่ อยู่ในบทรับซื้อฝากแล้วผู้ขายฝากไม่ส่งดอก

เรื่องของคุณเก้า: มีเงิน 2 ล้าน จะเลือกแบบไหน
วงเงินเท่ากัน ความเสี่ยงต่างกัน – รับจำนองบ้าน, รับซื้อฝากคอนโด

คุณเก้ามีเงินเย็น 2,000,000 บาท ไม่ต้องใช้ใน 3 ปี ได้รับข้อเสนอ 2 เคส

เรื่องเคส 1: คุณเอ ขอจำนองบ้านเคส 2: เจ้าของคอนโด ขอขายฝาก
ราคาตลาดทรัพย์3,000,0002,200,000
วงเงินที่ขอ1,000,0001,000,000
ผลตอบแทนต่อเดือน (15% ต่อปี)12,50012,500
ถ้าผิดนัดฟ้องบังคับจำนอง บ้านมีมูลค่าสูงกว่าหนี้มากได้คอนโดมาขายต่อ

*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น

คุณเก้าคิดว่าเคส 1 ถ้าผิดนัดจะใช้เวลานาน แต่มูลค่าบ้านเหลือเผื่อมาก โอกาสเสียเงินต้นต่ำ ส่วนเคส 2 ถ้าหลุด ได้คอนโดที่ต้องขายต่อในตลาดที่มีห้องขายแข่งเยอะ คุณเก้าจึงรับเคส 1 ก่อน และขอดูทำเลกับราคาขายจริงในโครงการของเคส 2 เพิ่มก่อนตัดสินใจ

ตัวอย่างนี้ไม่ได้บอกว่าแบบไหนดีกว่าเสมอ แต่ให้เห็นว่านักลงทุนต้องดู "ถ้าผิดนัด ฉันจะได้อะไร และได้เมื่อไร" ไม่ใช่ดูแค่ดอกเบี้ย

นักลงทุนควรเลือกแบบไหน?

ถ้าคุณ...มักเหมาะกับ
ไม่อยากถือหรือขายทรัพย์เอง รอได้นานถ้ามีคดีรับจำนอง วงเงินต่ำเทียบราคาทรัพย์
พร้อมรับทรัพย์มาจัดการ ขายต่อเป็นรับซื้อฝาก
ต้องการให้เงินกลับมาตามกำหนดที่แน่นอนทั้งสองแบบไม่รับประกันข้อนี้ ควรกระจายหลายเคส
เพิ่งเริ่ม ไม่รู้กฎหมายละเอียดเริ่มเคสเล็ก ศึกษาหน้าที่ตามกฎหมายก่อน

ภาพรวมการลงทุนรับซื้อฝากอ่าน

สนใจรับจำนองหรือรับซื้อฝากบ้านหรือที่ดิน? ทัก Homeday คุยรายละเอียดก่อนได้ ยังไม่ต้องตัดสินใจ

Homeday เป็นตัวกลางที่ช่วยเจ้าของบ้านและที่ดินหานายทุน ถ้าคุณสนใจพิจารณาทรัพย์ในฐานะนายทุน ทักมาคุยก่อนได้ที่ LINE @homeday เพื่อคุยเรื่องประเภททรัพย์และวงเงินที่สนใจ ทุกเคสทำสัญญาที่สำนักงานที่ดิน ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด Homeday ไม่รับประกันผลตอบแทน และนายทุนเป็นผู้ตัดสินใจรับทรัพย์เอง

มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด

หมายเหตุตัวละครและตัวเลขในบทความเป็นตัวอย่างสมมติ เงื่อนไขจริงขึ้นกับทรัพย์และข้อตกลงแต่ละราย

คำถามที่พบบ่อย (FAQ)

รับจำนองหรือรับซื้อฝากดี?

ขึ้นกับว่าถ้าผิดนัด คุณอยากได้เงินผ่านการบังคับจำนอง หรือพร้อมรับทรัพย์มาจัดการเอง

รับจำนองเสี่ยงไหม?

เสี่ยงเรื่องเวลาและราคาขายทอดตลาด ลดได้ด้วยวงเงินต่ำเทียบราคาทรัพย์

นายทุนรับจำนองได้ผลตอบแทนเท่าไร?

สูงสุด 15% ต่อปีตามที่กฎหมายกำหนด ผลจริงต่ำกว่าเมื่อหักเงินว่าง ค่าใช้จ่าย และภาษี

รับจำนองแล้วลูกหนี้ไม่จ่าย ได้บ้านเลยไหม?

แหล่งอ้างอิง

1
กรมที่ดิน: คู่มือกฎหมายส่วนจำนอง

คู่มือกรมที่ดินเกี่ยวกับการจดทะเบียนสิทธิและนิติกรรมประเภทจำนอง

2
พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินฯ พ.ศ. 2562

กฎหมายคุ้มครองผู้ขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย

หัวข้อที่เกี่ยวข้อง:
#ดอกเบี้ยจำนองขายฝาก
#ลงทุนขายฝาก
#จำนอง
#ลงทุนอสังหาริมทรัพย์

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE
HOMEDAY
ทั่วไป
HOMEDAY

ไม่ได้ ต้องบอกกล่าวและฟ้องบังคับจำนอง

รับซื้อฝากแล้วผู้ขายฝากไม่มาไถ่ ได้ทรัพย์เลยไหม?

ได้เมื่อพ้นกำหนดไถ่ ถ้าได้ส่งหนังสือแจ้งตามกฎหมายแล้ว

ลงทุนขายฝากต้องเสียภาษีไหม?

ส่วนเพิ่มและดอกเบี้ยเป็นเงินได้ที่ต้องยื่นภาษี ควรปรึกษาผู้ทำบัญชี

Homeday AgentHomeday Agent
Promo Homeday

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

โครงการแนะนำ

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)
shophouse
โครงการใหม่

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)

เสนา ดีเวลลอปเม้นท์
เสนา ดีเวลลอปเม้นท์
เมืองสมุทรปราการ, สมุทรปราการ

โครงการ เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa) เป็นโครงการอาคารพาณิชย์ (Shophouse) ระดับคุณภาพ พัฒนาโดย บริษัท เสนาดีเวลลอปเม้นท์ จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่ ถนนแพรกษา ตำบลแพรกษา อำเภอเมืองสมุทรปราการ จังหวัดสมุทรปราการ โครงการนี้ถูกออกแบบมาเพื่อตอบสนองความต้องการของผู้ที่กำลังมองหาพื้นที่สำหรับการประกอบธุรกิจ การลงทุน และการพักอาศัยในทำเลเดียวกัน โดยโครงการตั้งอยู่ในจุดยุทธศาสตร์ที่แวดล้อมไปด้วยชุมชนขนาดใหญ่ สามารถรองรับกำลังซื้อและฐานลูกค้าเป้าหมายได้มากกว่า 30,000 ครอบครัวในพื้นที่โดยรอบ เหมาะอย่างยิ่งสำหรับการเปิดกิจการหน้าร้าน โฮมออฟฟิศ (Home Office) หรือการซื้อเพื่อปล่อยเช่าสร้างรายได้ (Passive Income) ในระยะยาว สถาปัตยกรรมและพื้นที่ใช้สอยภายในอาคารได้รับการออกแบบให้มีความยืดหยุ่นสูง สามารถปรับเปลี่ยนฟังก์ชันได้หลากหลายรูปแบบตามความเหมาะสมและประเภทของธุรกิจ ตัวอาคารเน้นความโปร่งโล่งและจัดสรรพื้นที่ให้สามารถใช้ประโยชน์ได้สูงสุดในทุกตารางนิ้ว ทั้งในส่วนของพื้นที่เชิงพาณิชย์และพื้นที่พักอาศัย พร้อมพื้นที่จอดรถที่กว้างขวางเพื่ออำนวยความสะดวกให้กับลูกค้าที่มาติดต่อใช้บริการ จุดเด่นเชิงนวัตกรรมที่สำคัญและเป็นเอกลักษณ์ของโครงการ คือการเป็นช็อปเฮ้าส์โครงการเดียวในย่านสุขุมวิท-แพรกษา ที่ได้รับการติดตั้งแผงโซลาร์เซลล์ (Solar Roof) ขนาด 5 กิโลวัตต์ ให้กับทุกยูนิต การนำเทคโนโลยีพลังงานแสงอาทิตย์มาช่วยผลิตกระแสไฟฟ้า ทำให้เจ้าของกิจการสามารถลดต้นทุนค่าไฟได้อย่างมีประสิทธิภาพในระยะยาว สอดคล้องกับแนวคิดการทำธุรกิจที่เป็นมิตรต่อสิ่งแวดล้อม นอกจากนี้ โครงการยังมีการติดตั้งอุปกรณ์มาตรฐาน เช่น ปั๊มน้ำขนาด 250 วัตต์ และถังเก็บน้ำขนาด 1,000 ลิตร พร้อมรองรับการประกอบกิจการทันที ทำเลที่ตั้งของโครงการมีความโดดเด่นด้านโครงข่ายการคมนาคม สามารถเชื่อมต่อถนนสายหลักได้อย่างคล่องตัว ทั้งถนนแพรกษา ถนนสุขุมวิท ถนนศรีนครินทร์ และถนนตำหรุ-บางพลี โครงการตั้งอยู่ไม่ไกลจากสถานีรถไฟฟ้า BTS สายสีเขียว (สถานีแพรกษา) บริเวณโดยรอบโครงการรายล้อมไปด้วยสิ่งอำนวยความสะดวกและสถานที่สำคัญ ทั้งสถานศึกษาชั้นนำอย่างโรงเรียนสารสาสน์วิเทศสมุทรปราการ ศูนย์การค้าโรบินสัน ไลฟ์สไตล์ สมุทรปราการ บิ๊กซี สมุทรปราการ และแหล่งงานขนาดใหญ่อย่างนิคมอุตสาหกรรมบางปู

เริ่ม 4,790,000 บาท
ดูทั้งหมด

บทความที่เกี่ยวข้อง

ดูทั้งหมด
ย้ายนายทุนขายฝากหรือจำนองทำอย่างไร? ไถ่จากนายทุนเดิมแล้วทำกับนายทุนใหม่วันเดียว พร้อมวิธีคำนวณว่าย้ายแล้วคุ้มไหม
ทั่วไป

ย้ายนายทุนขายฝากหรือจำนองทำอย่างไร? ไถ่จากนายทุนเดิมแล้วทำกับนายทุนใหม่วันเดียว พร้อมวิธีคำนวณว่าย้ายแล้วคุ้มไหม

ย้ายนายทุนขายฝากหรือจำนองทำได้ในวันเดียวที่สำนักงานที่ดิน ค่าธรรมเนียมใหม่เท่าไร คำนวณจุดคุ้มทุนอย่างไร พร้อมตัวอย่าง ปรึกษาฟรี LINE @homeday

3 นาที
จำนองบ้านกับธนาคารหรือเอกชนต่างกันอย่างไร? ควรเทียบอะไรนอกจากดอกเบี้ย
ทั่วไป

จำนองบ้านกับธนาคารหรือเอกชนต่างกันอย่างไร? ควรเทียบอะไรนอกจากดอกเบี้ย

เทียบจำนองบ้านกับเอกชนและธนาคาร ดอกเบี้ยเอกชนไม่เกิน 15% ต่อปี ความเร็ว เงินที่ได้รับจริง และถ้าผิดนัดเกิดอะไรขึ้น ปรึกษาฟรี LINE @homeday

3 นาที
ดอกเบี้ยขายฝากและจำนองคิดอย่างไร? แปลงรายเดือนเป็นรายปี พร้อมวิธีคำนวณยอดที่ต้องจ่ายจริง
ทั่วไป

ดอกเบี้ยขายฝากและจำนองคิดอย่างไร? แปลงรายเดือนเป็นรายปี พร้อมวิธีคำนวณยอดที่ต้องจ่ายจริง

ดอกเบี้ยขายฝากและจำนองไม่เกิน 15% ต่อปี หรือ 1.25% ต่อเดือน สูตรแปลงรายเดือนเป็นรายปี ตารางคำนวณ และวิธีตรวจข้อเสนอ ปรึกษาฟรี LINE @homeday

3 นาที
วันจดทะเบียนขายฝากหรือจำนองที่สำนักงานที่ดิน ต้องตรวจอะไรก่อนเซ็น และรับเงินอย่างไรให้ปลอดภัย
ทั่วไป

วันจดทะเบียนขายฝากหรือจำนองที่สำนักงานที่ดิน ต้องตรวจอะไรก่อนเซ็น และรับเงินอย่างไรให้ปลอดภัย

วันจดทะเบียนขายฝากและจำนอง ตรวจสัญญา 4 จุดก่อนเซ็น รับเงินด้วยแคชเชียร์เช็คหรือโอนอย่างไรให้ปลอดภัย พร้อมไทม์ไลน์ทั้งวัน ปรึกษาฟรี LINE @homeday

3 นาที