สินเชื่อไม่มีหลักทรัพย์ค้ำประกันอนุมัติจากรายได้และประวัติเครดิตของเรา ส่วนสินเชื่อที่ใช้บ้านหรือที่ดินค้ำอนุมัติจากมูลค่าทรัพย์เป็นหลัก แบบแรกได้เงินเร็ว ไม่ต้องเอาบ้านไปผูกไว้ แต่วงเงินถูกจำกัดตามรายได้และดอกเบี้ยสูงถึง 25% ต่อปี แบบหลังได้วงเงินมากกว่าและดอกเบี้ยถ้าทำกับนายทุนเอกชนไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด แต่ถ้าวางแผนคืนเงินไม่ดี มีความเสี่ยงเรื่องทรัพย์
บทความนี้เล่าผ่านเรื่องของ คุณเอ เจ้าของร้านซ่อมแอร์ที่ต้องการเงิน 500,000 บาท กับ คุณเก้า นายทุนผู้รับจำนองและรับซื้อฝาก เพื่อให้เห็นตัวเลขจริงว่าแต่ละทางจ่ายเท่าไร และควรเลือกทางไหนเมื่อไร
สินเชื่อไม่มีหลักทรัพย์ค้ำประกันคืออะไร มีแบบไหนบ้าง?
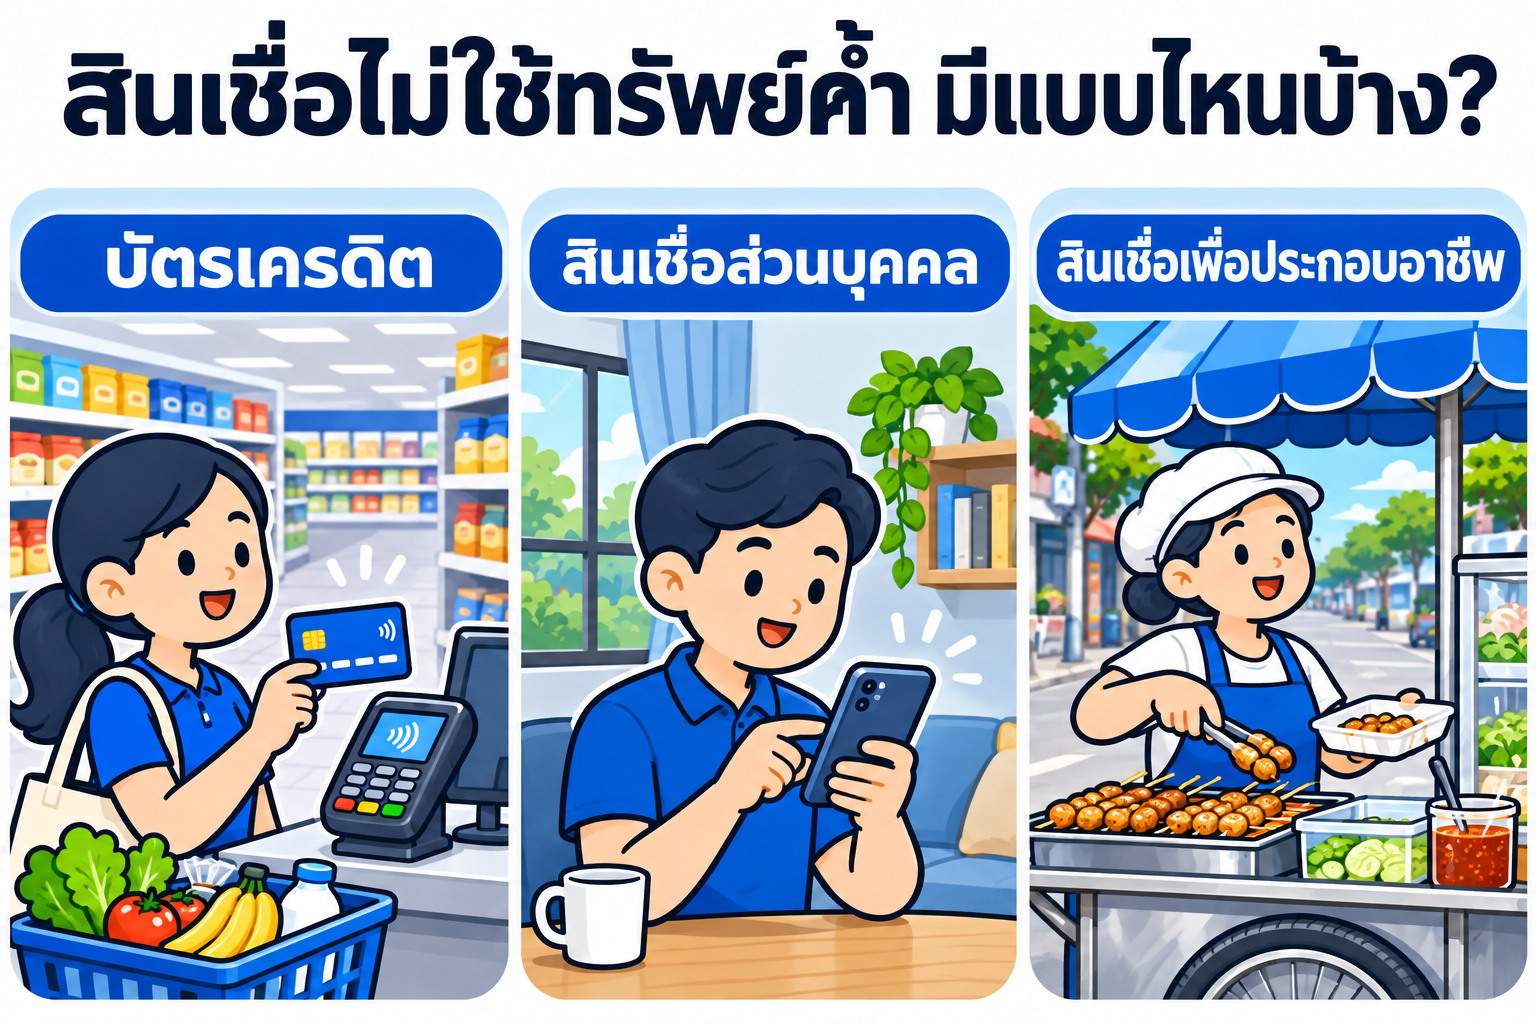
สินเชื่อไม่มีหลักทรัพย์ค้ำประกัน คือเงินกู้ที่ผู้ให้กู้ไม่ได้ยึดทรัพย์อะไรไว้เป็นประกัน ไม่ต้องมีโฉนดหรือคนค้ำ ผู้ให้กู้จึงดูแค่ว่าเรามีรายได้พอผ่อนไหม และเคยจ่ายหนี้ตรงหรือเปล่า แบบที่คนไทยใช้กันมากคือสินเชื่อส่วนบุคคล (พีโลน) บัตรเครดิต และบัตรกดเงินสด
เพราะไม่มีทรัพย์ค้ำ ผู้ให้กู้รับความเสี่ยงมากกว่า ธนาคารแห่งประเทศไทย (ธปท.) จึงให้คิดดอกเบี้ยได้สูงกว่าเงินกู้ทั่วไป แต่มีเพดานกำกับไว้ดังนี้
| ประเภทสินเชื่อ | เพดานดอกเบี้ย (รวมค่าธรรมเนียม ค่าปรับ คิดแบบลดต้นลดดอก) | ใครดูแล |
|---|---|---|
| สินเชื่อส่วนบุคคลภายใต้การกำกับ (พีโลน) | ไม่เกิน 25% ต่อปี | ธปท. |
| บัตรเครดิต | ไม่เกิน 16% ต่อปี | ธปท. |
| สินเชื่อรายย่อยเพื่อประกอบอาชีพ (นาโนไฟแนนซ์) | ไม่เกิน 33% ต่อปี | ธปท. |
| สินเชื่อรายย่อยระดับจังหวัด (พิโกไฟแนนซ์) | ไม่เกิน 36% ต่อปี | กระทรวงการคลัง |
| เงินกู้ระหว่างบุคคล รวมถึงจำนองหรือขายฝากกับนายทุนเอกชน | ไม่เกิน 15% ต่อปี | ป.พ.พ. มาตรา 654 และ พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560 |
สังเกตว่าเงินกู้ที่ไม่มีอะไรค้ำ คิดดอกเบี้ยได้สูงกว่าเงินกู้จากนายทุนที่ใช้บ้านค้ำเกือบเท่าตัว ถ้าเจอข้อเสนอที่ไม่ดูเครดิต ไม่ดูรายได้ และไม่ต้องมีหลักประกันเลย ให้ระวังเป็นพิเศษ เพราะมักเป็นเงินกู้นอกระบบที่คิดดอกเกินกฎหมาย (อ่านต่อ: สินเชื่อไม่เช็กบูโรคืออะไร ก่อนสมัครต้องระวังเรื่องไหน)
สินเชื่อไม่มีหลักทรัพย์ได้วงเงินเท่าไร?
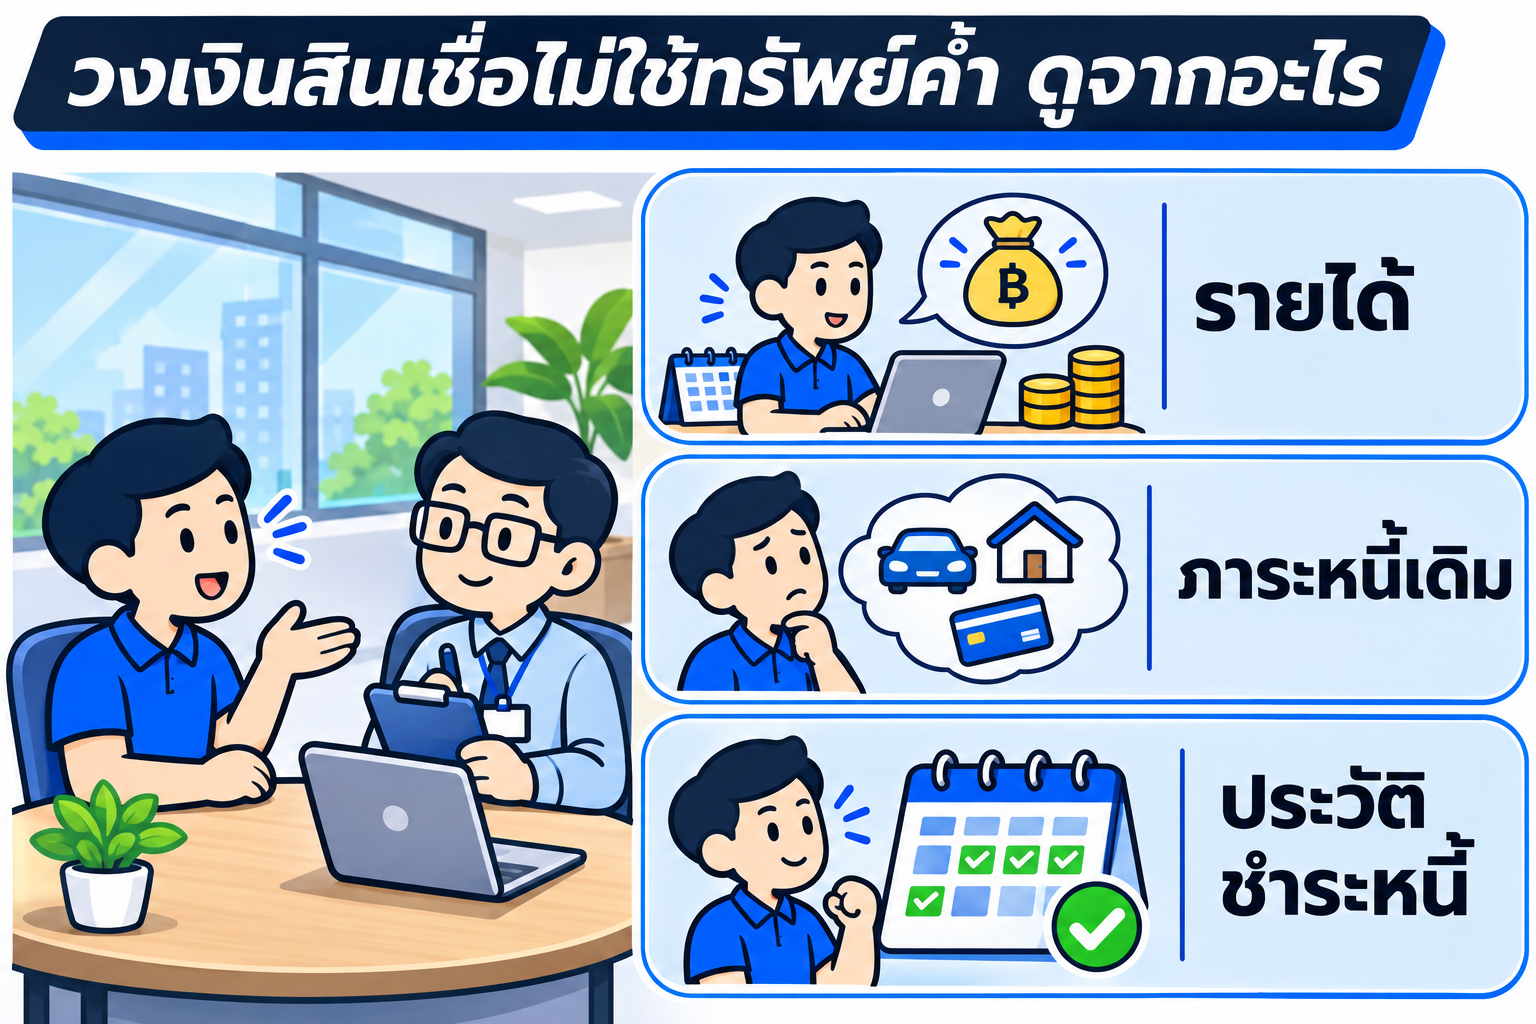
นี่คือข้อจำกัดใหญ่ที่สุดของสินเชื่อไม่มีหลักทรัพย์ เพราะ ธปท. กำหนดวงเงินพีโลนตามรายได้ต่อเดือน (หรือเงินหมุนเวียนเข้าบัญชีเฉลี่ยต่อเดือน)
| รายได้ต่อเดือน | วงเงินพีโลนสูงสุด | ตัวอย่าง |
|---|---|---|
| ต่ำกว่า 30,000 บาท | ไม่เกิน 1.5 เท่าของรายได้ต่อผู้ให้บริการ และกู้ได้ไม่เกิน 3 ราย | รายได้ 25,000 บาท ได้รวมสูงสุด 112,500 บาท |
| ตั้งแต่ 30,000 บาทขึ้นไป | ไม่เกิน 5 เท่าของรายได้ | รายได้ 45,000 บาท ได้สูงสุด 225,000 บาท |
วงเงินจริงมักต่ำกว่าเพดานนี้อีก เพราะผู้ให้กู้ดูภาระหนี้ที่มีอยู่ อายุงาน และประวัติในเครดิตบูโรประกอบด้วย คนที่มีรายได้ไม่แน่นอน เช่น อาชีพอิสระที่ไม่มีสลิปเงินเดือน หรือเจ้าของกิจการเล็ก ๆ ที่เงินเข้าบัญชีไม่สม่ำเสมอ มักได้วงเงินน้อยกว่าที่คิด หรือไม่ผ่านเลย
สินเชื่อมีหลักทรัพย์ค้ำประกันคืออะไร ใช้บ้าน ที่ดิน หรือคอนโดค้ำได้แบบไหนบ้าง?
สินเชื่อมีหลักทรัพย์ค้ำประกัน คือเงินกู้ที่มีทรัพย์เป็นประกันหนี้ ถ้าผู้กู้ไม่จ่าย เจ้าหนี้บังคับเอาจากทรัพย์ได้ เจ้าหนี้จึงยอมให้วงเงินสูงกว่าและคิดดอกเบี้ยต่ำกว่า เมื่อใช้บ้านหรือที่ดินค้ำ มีให้เลือก 3 ทางหลัก
1. สินเชื่อบ้านแลกเงินกับธนาคาร
ธนาคารรับจำนองบ้านหรือที่ดินที่ปลอดภาระ ดอกเบี้ยต่ำที่สุดในสามทาง แต่ยังดูรายได้ เอกสาร และเครดิตบูโรเกือบเท่าการกู้ซื้อบ้าน ใช้เวลาพิจารณาหลายสัปดาห์ คนที่กู้พีโลนไม่ผ่านเพราะรายได้ไม่พอ มักติดเงื่อนไขเดียวกันที่นี่ (อ่านต่อ: บ้านแลกเงินคืออะไร ถ้ากู้ธนาคารไม่ผ่านหรือวงเงินไม่พอ จำนองหรือขายฝากบ้านกับนายทุนได้ไหม)
2. จำนองกับนายทุนเอกชน
ตามประมวลกฎหมายแพ่งและพาณิชย์ (ป.พ.พ.) มาตรา 702 จำนองคือการเอาทรัพย์ไปตราไว้เป็นประกันหนี้โดยไม่ต้องส่งมอบทรัพย์ ชื่อในโฉนดยังเป็นของคุณเอ และมาตรา 714 กำหนดให้ทำเป็นหนังสือและจดทะเบียนที่สำนักงานที่ดิน นายทุนดูมูลค่าทรัพย์เป็นหลัก ไม่ได้ดูสลิปเงินเดือน ดอกเบี้ยไม่เกิน 15% ต่อปี ใครมีบ้านอยู่แล้วและอยากเก็บชื่อในโฉนดไว้ ดูรายละเอียดการจำนองบ้านกับนายทุนได้
3. ขายฝากกับนายทุนเอกชน
ขายฝากคือการขายทรัพย์โดยมีสิทธิไถ่คืน ชื่อในโฉนดเปลี่ยนเป็นนายทุนตั้งแต่วันจดทะเบียน แต่เจ้าของบ้านยังอยู่อาศัยต่อได้ วงเงินมักสูงกว่าจำนองกับนายทุน และถ้าเป็นที่อยู่อาศัยหรือที่ดินเกษตรของบุคคลธรรมดา จะได้รับความคุ้มครองตามพ.ร.บ. ขายฝาก 2562 เช่น สินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี (มาตรา 7–8) และอยู่บ้านต่อได้โดยไม่ต้องจ่ายค่าเช่า (มาตรา 12–13) ดูรายละเอียดการขายฝากบ้านได้
ทั้งสามทางเรียกรวม ๆ ว่าสินเชื่อใช้บ้านค้ำหรือใช้ที่ดินค้ำ ถ้าอยากเทียบละเอียดว่าใช้โฉนดแลกเงินได้ทางไหนบ้าง อ่านสินเชื่อโฉนดที่ดิน หรือเอาโฉนดแลกเงิน มีทางเลือกไหนบ้าง ส่วนจำนองกับขายฝากต่างกันตรงไหนบ้าง ดูที่ จำนองกับขายฝากต่างกันอย่างไร
ใช้บ้านค้ำได้วงเงินมากกว่าไหม?
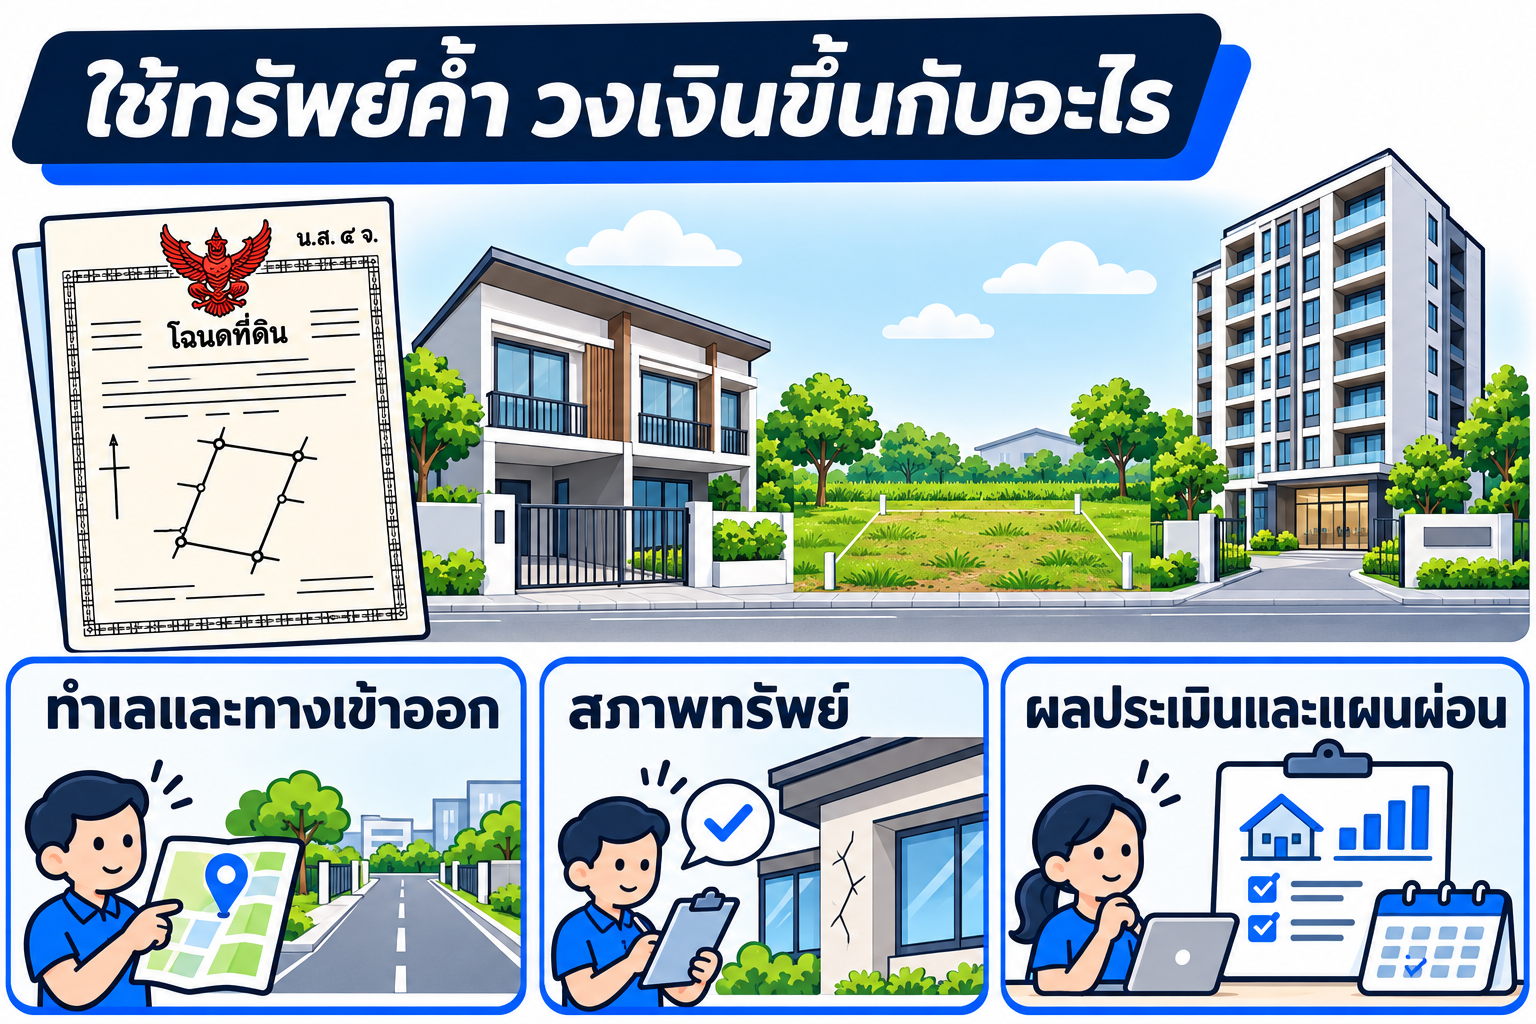
ได้มากกว่า และไม่ขึ้นกับรายได้ต่อเดือนเหมือนพีโลน วงเงินจำนองหรือขายฝากกับนายทุนไม่มีตัวเลขตายตัว ขึ้นกับผลประเมินทรัพย์แต่ละแปลง บางเคสได้ถึง 60% ของราคาตลาด ทำเล สภาพทรัพย์ ทางเข้าออก และความง่ายในการขายต่อมีผลทั้งหมด
ตัวอย่างทรัพย์ 3 แบบ คิดดอกเบี้ยที่ 15% ต่อปี (1.25% ต่อเดือน)
| ทรัพย์ | ราคาตลาด (บาท) | วงเงินตัวอย่าง (บาท) | ดอกเบี้ยต่อเดือน (บาท) |
|---|---|---|---|
| ทาวน์เฮาส์ 2 ชั้น ปทุมธานี | 2,000,000 | 600,000 | 7,500 |
| ที่ดินเปล่า 150 ตารางวา ชลบุรี | 1,500,000 | 450,000 | 5,625 |
| คอนโด 35 ตร.ม. ใกล้รถไฟฟ้า กรุงเทพฯ | 1,800,000 | 600,000 | 7,500 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
เทียบกับพีโลนที่คนรายได้ 25,000 บาทได้สูงสุดราว 1.1 แสนบาท จะเห็นว่าทรัพย์แปลงเดียวให้วงเงินได้หลายเท่า ที่ดินเปล่าที่ยังไม่ได้ใช้ประโยชน์ก็ใช้ได้ (อ่านต่อ: สินเชื่อที่ดินเปล่า ที่ดินเปล่ากู้หรือแลกเงินได้ไหม) ส่วนคนที่มีห้องชุด ดูทางเลือกคอนโดแลกเงินได้
สำหรับที่ดินเกษตรกรรม เช่น ที่นา สวน ไร่ นายทุนส่วนใหญ่ไม่รับ เพราะขายต่อยาก แต่แต่ละแปลงไม่เหมือนกัน ทักมาปรึกษาก่อนที่ LINE @homeday ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้ เพราะไม่ใช่เอกสารสิทธิที่โอนกรรมสิทธิ์ได้
สินเชื่อไม่มีหลักทรัพย์ vs สินเชื่อมีหลักทรัพย์ค้ำประกัน เทียบกันข้อต่อข้อ
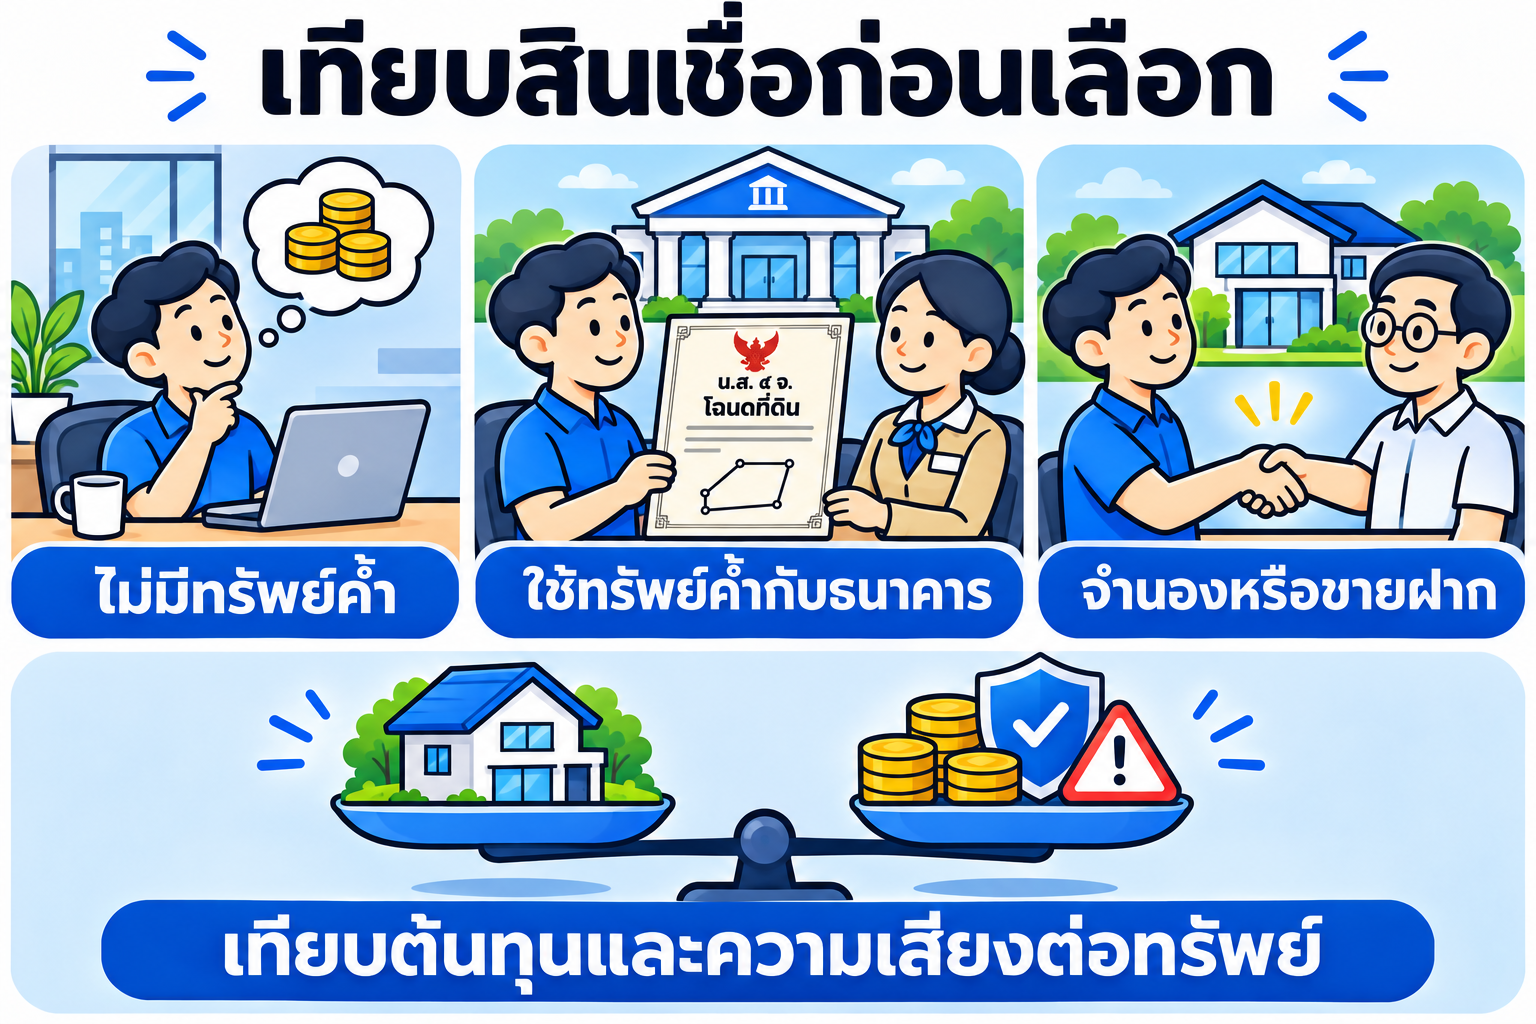
| ประเด็น | สินเชื่อไม่มีหลักทรัพย์ (พีโลน บัตรเครดิต) | ใช้บ้านหรือที่ดินค้ำกับธนาคาร | จำนองหรือขายฝากกับนายทุน |
|---|---|---|---|
| พิจารณาจาก | รายได้ เครดิตบูโร | รายได้ เครดิตบูโร และทรัพย์ | ทรัพย์เป็นหลัก |
| วงเงิน | 1.5–5 เท่าของรายได้ | ตามราคาประเมินและความสามารถผ่อน | ขึ้นกับผลประเมิน บางเคสถึง 60% |
| ดอกเบี้ยสูงสุด | 16–25% ต่อปี (นาโน 33%) | ต่ำสุดในสามแบบ | ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด |
| ระยะเวลาอนุมัติ | ไม่กี่วัน | หลายสัปดาห์ | ประมาณ 1–2 สัปดาห์ |
| ค่าใช้จ่ายวันทำสัญญา | น้อย | ค่าประเมิน ค่าจดจำนอง | ค่าจดทะเบียนที่สำนักงานที่ดิน |
| ติดเครดิตบูโร | มักไม่ผ่าน | มักไม่ผ่าน | พิจารณาได้ |
| ถ้าจ่ายไม่ได้ | ถูกทวงถาม ฟ้องศาล เสียประวัติ | ฟ้องบังคับจำนอง ขายทอดตลาด | จำนอง: ต้องฟ้องศาล / ขายฝาก: ทรัพย์หลุดถ้าไม่ไถ่ภายในวันครบกำหนด |
คุณเอต้องการเงิน 500,000 บาท ทางไหนจ่ายน้อยกว่า?
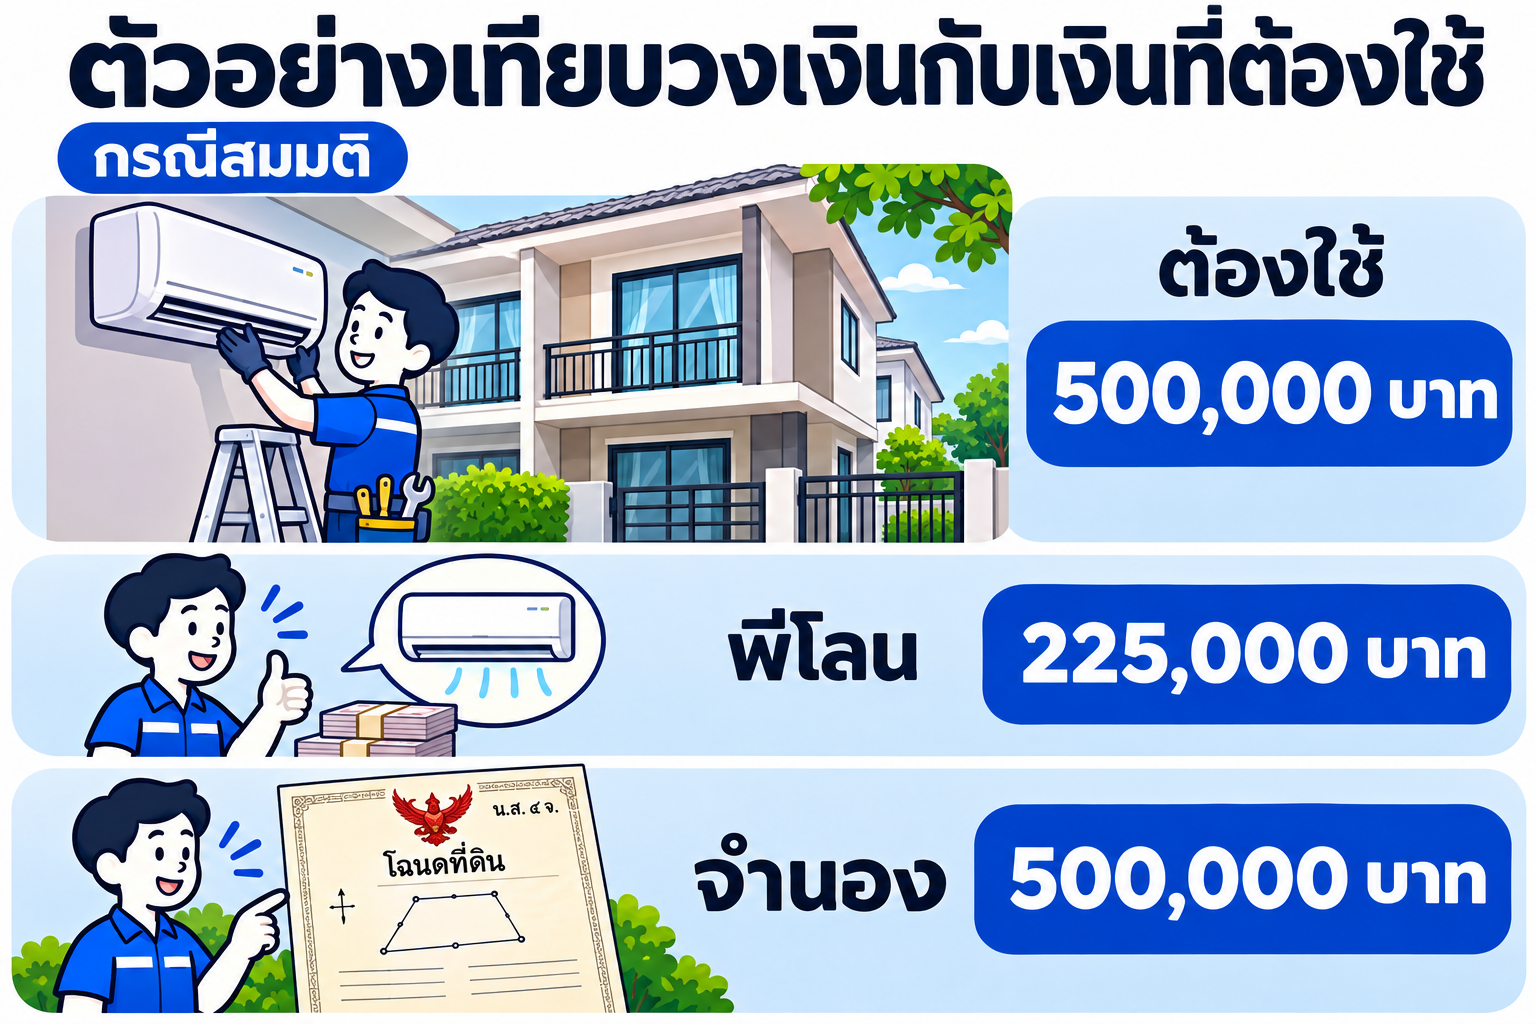
คุณเอเปิดร้านซ่อมแอร์มา 6 ปี รายได้เข้าบัญชีเฉลี่ยเดือนละ 45,000 บาท เพิ่งได้งานเหมาดูแลแอร์ของโรงงานแห่งหนึ่ง ต้องซื้อเครื่องมือและรถกระบะมือสองรวม 500,000 บาท ค่างานจะทยอยเข้าตลอด 2 ปี คุณเอมีทาวน์เฮาส์ที่ปทุมธานี ชื่อของตัวเอง ไม่ติดหนี้ ราคาตลาดราว 2 ล้านบาท
ทางแรก: สินเชื่อไม่มีหลักทรัพย์ รายได้ 45,000 บาท ได้พีโลนสูงสุด 5 เท่า คือ 225,000 บาท ผ่อน 3 ปีที่ดอกเบี้ย 25% ต่อปี ตกเดือนละประมาณ 8,946 บาท รวมดอกเบี้ยราว 97,000 บาท และยังขาดเงินอีก 275,000 บาท
ทางที่สอง: จำนองทาวน์เฮาส์กับคุณเก้า สมมติคุณเก้าประเมินแล้วให้วงเงิน 500,000 บาท* ดอกเบี้ย 15% ต่อปี คุณเอเลือกได้ 2 แบบ
| รายการ | พีโลน 225,000 บาท ผ่อน 36 เดือน | จำนอง 500,000 บาท จ่ายแต่ดอก 24 เดือน แล้วปิดก้อน | จำนอง 500,000 บาท ผ่อนต้นพร้อมดอก 36 เดือน |
|---|---|---|---|
| ดอกเบี้ยต่อปี | 25% | 15% | 15% |
| จ่ายต่อเดือน | 8,946 บาท | 6,250 บาท | 17,333 บาท |
| ดอกเบี้ยรวม | ประมาณ 97,000 บาท | 150,000 บาท | ประมาณ 124,000 บาท |
| ได้เงินพอใช้ไหม | ไม่พอ ขาด 275,000 บาท | พอ | พอ |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ดอกเบี้ยรวมของพีโลนดูน้อยกว่า แต่เพราะยอดกู้น้อยกว่าครึ่ง ถ้าเทียบเงินก้อนเท่ากัน พีโลนแพงกว่าชัดเจน 225,000 บาทเท่ากัน ผ่อน 3 ปีที่ 15% จะจ่ายเดือนละประมาณ 7,800 บาท ถูกกว่าที่ 25% เดือนละกว่า 1,100 บาท
ระหว่างสองแบบของจำนอง แบบจ่ายแต่ดอกผ่อนเบาแต่เงินต้นไม่ลดเลย คุณเอต้องมีเงิน 500,000 บาทพร้อมในเดือนที่ 24 ส่วนแบบผ่อนต้นพร้อมดอกจ่ายต่อเดือนสูงกว่า แต่หนี้ลดทุกเดือนและดอกเบี้ยรวมน้อยกว่า คุณเอดูค่างานที่จะเข้ามาแล้วเลือกแบบผ่อนต้นพร้อมดอก เพราะรายได้รวมกับค่างานใหม่พอจ่ายเดือนละ 17,333 บาท (อ่านต่อ: ดอกเบี้ยขายฝากกับจำนองคิดอย่างไร ถ้าคิดรายเดือนจะเทียบรายปีอย่างไร)
ก่อนตกลง คุณเอขอดูตัวเลข 3 อย่างให้ชัด คือวงเงินในสัญญา เงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องจ่ายคืนแต่ละเดือนจนจบสัญญา
ค่าใช้จ่ายวันจดทะเบียนจำนองและขายฝากมีอะไรบ้าง?
ข้อเสียของสินเชื่อใช้บ้านค้ำกับนายทุนที่ต้องนับเข้าไปด้วย คือค่าธรรมเนียมราชการวันจดทะเบียนที่สำนักงานที่ดิน ตัวอย่างทาวน์เฮาส์คุณเอ ราคาประเมินราชการ 1,200,000 บาท
| รายการ | จำนอง 500,000 บาท | ขายฝาก 500,000 บาท |
|---|---|---|
| ค่าธรรมเนียมจดทะเบียน | 1% ของวงเงินจำนอง = 5,000 บาท | 2% ของราคาประเมินราชการ = 24,000 บาท |
| อากรแสตมป์ | 0.05% ของวงเงิน = 250 บาท | 0.5% ของราคาที่สูงกว่า = 6,000 บาท |
| ภาษีธุรกิจเฉพาะ | ไม่มี | 3.3% ถ้าถือครองไม่ถึง 5 ปี (เสียแทนอากร) |
| ภาษีเงินได้หัก ณ ที่จ่าย | ไม่มี | คำนวณตามราคาประเมินและปีที่ถือครอง |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
จำนองมีค่าธรรมเนียมต่ำกว่ามาก แต่วงเงินจากนายทุนมักน้อยกว่าขายฝาก ถ้าวงเงินจำนองพอใช้ จำนองมักคุ้มกว่า ถ้าไม่พอ ค่อยเทียบขายฝาก
ถ้าหนี้ไม่มีหลักทรัพย์ที่มีอยู่เริ่มผ่อนไม่ไหว ลองช่องทางทางการก่อน
คนจำนวนมากหาสินเชื่อใช้บ้านค้ำเพราะผ่อนพีโลนหรือหนี้บัตรเครดิตหลายใบไม่ไหวแล้ว ก่อนเอาบ้านไปผูก ควรลองช่องทางที่ไม่มีความเสี่ยงต่อทรัพย์ก่อน
- คุยกับเจ้าหนี้ขอปรับโครงสร้างหนี้ เช่น ยืดเวลาผ่อน ลดค่างวด หรือเปลี่ยนหนี้บัตรเป็นเงินกู้ผ่อนรายเดือนที่ดอกเบี้ยต่ำลง ยื่นคำขอผ่านเว็บไซต์ทางด่วนแก้หนี้ของ ธปท. ได้
- คลินิกแก้หนี้ by SAM สำหรับหนี้บัตรเครดิต บัตรกดเงินสด และสินเชื่อส่วนบุคคลไม่มีหลักประกันที่ค้างชำระเกิน 120 วัน ช่วยลดดอกเบี้ยเหลือราว 3–5% ต่อปีและผ่อนได้นานถึง 10 ปี เงื่อนไขล่าสุดเช็กได้ที่เว็บไซต์ ธปท.
- ตรวจเครดิตบูโรของตัวเอง เพื่อรู้ว่าหนี้ก้อนไหนสถานะอะไร ก่อนเลือกทางแก้ (อ่านต่อ: ติดเครดิตบูโรคืออะไร ติดแล้วยังหาเงินก้อนได้ไหม)
ถ้าลองแล้วไม่ได้ หรือหนี้เป็นหนี้นอกระบบดอกเบี้ยรายวัน การใช้บ้านหรือที่ดินค้ำเพื่อรวมหนี้เป็นก้อนเดียวช่วยได้ แต่ต้องคำนวณให้เห็นก่อนว่าค่างวดใหม่ต่ำกว่าเดิมจริง และต้องเลิกก่อหนี้ใหม่ ไม่อย่างนั้นจะมีทั้งหนี้เก่าและหนี้ที่ผูกกับบ้าน (อ่านต่อ: อยากปิดหนี้นอกระบบ ทำอย่างไรให้ปลอดภัย)
แบบไหนเหมาะกับใคร?
สินเชื่อไม่มีหลักทรัพย์ค้ำประกันเหมาะกับ
- คนที่ต้องการเงินไม่มาก และปิดได้ภายใน 1–2 ปี
- พนักงานประจำที่มีสลิปเงินเดือนและประวัติเครดิตดี
- คนที่ไม่อยากให้บ้านหรือที่ดินมีภาระ
สินเชื่อใช้บ้านหรือที่ดินค้ำเหมาะกับ
- คนที่ต้องการกู้เงินวงเงินสูงเกินกว่าที่รายได้จะกู้แบบไม่มีหลักทรัพย์ได้
- เจ้าของกิจการหรืออาชีพอิสระที่รายได้ดีแต่เอกสารไม่ครบตามที่ธนาคารต้องการ
- คนที่ติดเครดิตบูโรแต่ตอนนี้มีรายได้พอจ่ายดอกเบี้ย
- คนที่รู้ชัดว่าเงินคืนจะมาจากไหน เช่น ค่างานที่มีสัญญา หรือเงินจากการขายทรัพย์อื่น
ถ้ายังไม่รู้ว่าจะคืนเงินจากไหน ทั้งสองแบบเสี่ยงหมด แต่แบบใช้บ้านค้ำเสียหายมากกว่า เพราะสิ่งที่เสี่ยงคือบ้าน ลองดูแหล่งเงินอื่นก่อน (อ่านต่อ: ต้องการเงินด่วน มีแหล่งเงินถูกกฎหมายอะไรบ้าง และควรเริ่มจากทางไหน)
ใช้บ้านหรือที่ดินค้ำแล้วจ่ายไม่ไหว จะเกิดอะไรขึ้น?
กรณีจำนอง นายทุนยึดบ้านเองไม่ได้ ตาม ป.พ.พ. มาตรา 728 ต้องส่งหนังสือบอกกล่าวให้ชำระหนี้ภายในเวลาไม่น้อยกว่า 60 วันก่อน ถ้ายังไม่จ่ายจึงฟ้องศาลให้ขายทอดตลาด ระหว่างนั้นคุณเอยังเจรจาปิดหนี้ หาเงินมาไถ่ถอน หรือขายบ้านเองเพื่อปิดหนี้ได้ ถ้าขายทอดตลาดได้เงินเกินหนี้ ส่วนเกินคืนเจ้าของ และตามมาตรา 733 ถ้าได้เงินน้อยกว่าหนี้ ลูกหนี้ไม่ต้องรับผิดส่วนที่ขาด (อ่านต่อ: จำนองแล้วผ่อนไม่ไหวหรือไม่ส่งดอก นายทุนยึดบ้านได้เลยไหม)
กรณีขายฝาก ผิดนัดจ่ายรายเดือนไม่ได้ทำให้ทรัพย์หลุดทันที สิทธิไถ่อยู่จนถึงวันครบกำหนดที่จดทะเบียนไว้ ตาม พ.ร.บ. ขายฝาก 2562 ระยะเวลาไถ่อยู่ระหว่าง 1–10 ปี และไถ่ก่อนกำหนดได้ โดยค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ (มาตรา 10) นายทุนต้องแจ้งวันครบกำหนดล่วงหน้า 3–6 เดือน ถ้าไม่แจ้ง ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน (มาตรา 17) และถ้านายทุนไม่ยอมรับเงิน ให้นำเงินไปวางที่สำนักงานวางทรัพย์หรือสำนักงานที่ดิน (มาตรา 18) แต่ถ้าพ้นวันครบกำหนดแล้วยังไม่ไถ่ ทรัพย์จะเป็นของนายทุนโดยไม่ต้องฟ้องศาล
อยากรู้ว่าบ้านหรือที่ดินของคุณได้วงเงินเท่าไร? ทักมาดูตัวเลขก่อนได้
ถ้ากู้สินเชื่อไม่มีหลักทรัพย์ไม่ผ่าน หรือได้วงเงินไม่พอ ส่งรูปโฉนด ที่ตั้งทรัพย์ และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นและเทียบให้ดูทั้งจำนองและขายฝาก พร้อมเงินที่ได้รับจริงและยอดที่ต้องคืนแต่ละเดือน
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ทั่วประเทศ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ปรึกษาฟรี ไม่มีข้อผูกมัด