รวมหนี้เป็นก้อนเดียวด้วยบ้าน ที่ดินเปล่า หรือคอนโดทำได้ โดยเอาทรัพย์ไปรีไฟแนนซ์เพิ่มวงเงินกับธนาคาร หรือจำนองหรือขายฝากกับนายทุน แล้วนำเงินก้อนไปปิดหนี้บัตรเครดิตและสินเชื่อส่วนบุคคลให้หมด เหลือจ่ายที่เดียว ดอกเบี้ยฝั่งนายทุนต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ส่วนจะคุ้มหรือไม่ ขึ้นกับว่าหนี้เดิมดอกเบี้ยสูงกว่านี้แค่ไหน และมีแผนหาเงินต้นมาคืนหรือยัง
หลายคนเริ่มคิดเรื่องรวมหนี้ตอนที่ต้องจ่ายบัตร 3 ใบกับสินเชื่ออีก 2 ก้อนทุกเดือน แต่ยอดเงินต้นแทบไม่ลด บทความนี้จะเล่าผ่าน คุณเอ เจ้าของบ้านที่มีหนี้หลายก้อน กับ คุณเก้า นายทุนผู้รับจำนอง ว่าควรเริ่มจากช่องทางไหน คำนวณอย่างไร และเมื่อไรที่ไม่ควรเอาบ้านไปค้ำเลย
รวมหนี้เป็นก้อนเดียวคืออะไร ช่วยอะไรได้บ้าง?
รวมหนี้คือการเอาเงินก้อนใหม่ก้อนเดียวไปปิดหนี้หลายก้อนที่ดอกเบี้ยสูงกว่า เช่น บัตรเครดิต บัตรกดเงินสด และสินเชื่อส่วนบุคคล แล้วเหลือเจ้าหนี้รายเดียว วันครบกำหนดวันเดียว ช่วยได้ 3 เรื่อง
- ดอกเบี้ยรวมลดลง ถ้าก้อนใหม่ดอกเบี้ยต่ำกว่าหนี้เดิมจริง
- จัดการง่ายขึ้น ไม่ต้องจำวันจ่ายหลายใบ ลดโอกาสจ่ายช้าแล้วโดนค่าทวงถามหรือประวัติเสีย
- เงินที่ต้องจ่ายต่อเดือนลดลง ทำให้มีช่องเก็บเงินไว้คืนเงินต้น
แต่รวมหนี้ไม่ได้ทำให้หนี้หายไป ยอดเงินต้นยังเท่าเดิม ถ้ารวมหนี้แล้วกลับไปรูดบัตรใบเดิมอีก จะกลายเป็นหนี้ 2 ชั้นที่หนักกว่าเดิม
ก่อนรวมหนี้ด้วยทรัพย์ ลองช่องทางแก้หนี้ทางการก่อน
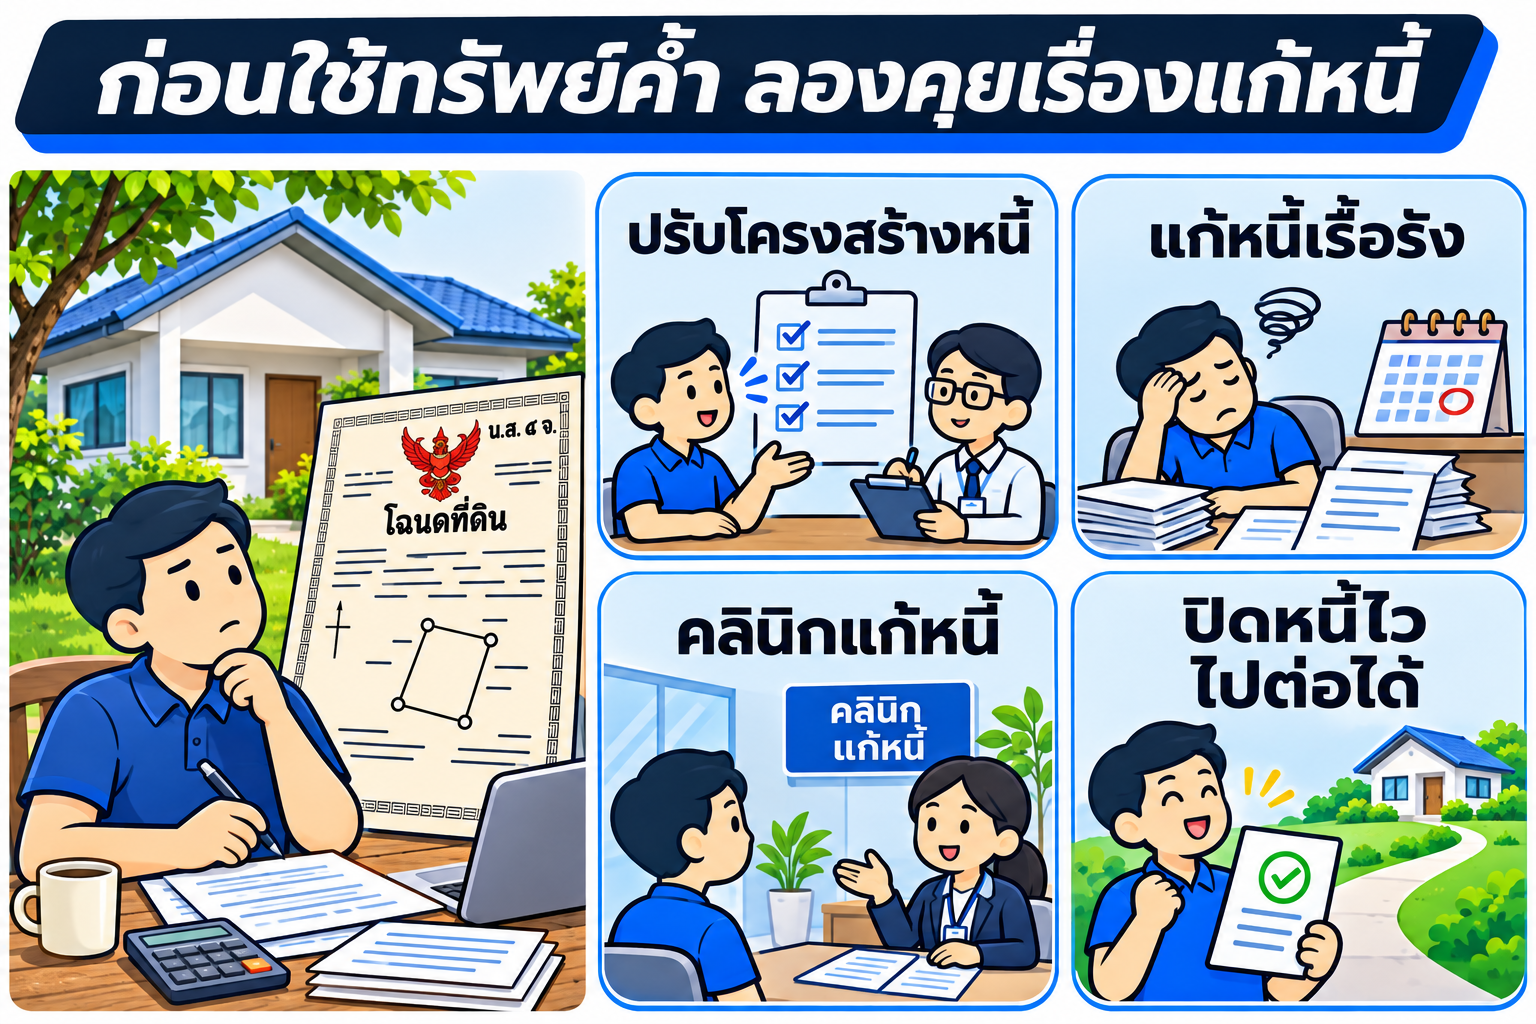
ถ้าปัญหาคือจ่ายไม่ไหว ไม่ใช่แค่ดอกเบี้ยแพง ควรเริ่มจากช่องทางที่ธนาคารแห่งประเทศไทย (ธปท.) วางไว้ก่อน เพราะบางช่องทางดอกเบี้ยต่ำกว่าการใช้ทรัพย์ค้ำมาก และไม่ต้องเสี่ยงกับบ้าน
| ช่องทาง | เหมาะกับใคร | เงื่อนไขหลัก |
|---|---|---|
| ขอปรับโครงสร้างหนี้กับเจ้าหนี้เดิม | เริ่มจ่ายไม่ไหว ยังไม่เป็นหนี้เสีย หรือเพิ่งเป็น | ตามเกณฑ์ Responsible Lending ที่ใช้ตั้งแต่ 1 ม.ค. 2567 เจ้าหนี้ต้องเสนอแผนช่วยเหลืออย่างน้อย 1 ครั้งก่อนเป็นหนี้เสีย และอีก 1 ครั้งหลังเป็นหนี้เสียก่อนฟ้องหรือขายหนี้ |
| แก้หนี้เรื้อรัง | จ่ายดอกเบี้ยมานานจนดอกเบี้ยที่จ่ายไปเกินเงินต้น | เปลี่ยนสินเชื่อส่วนบุคคลแบบวงเงินหมุนเวียนเป็นแบบผ่อนให้จบใน 5 ปี ดอกเบี้ยไม่เกิน 15% ต่อปี มีเกณฑ์รายได้ต่อเดือนกำกับ |
| คลินิกแก้หนี้ | หนี้บัตรเครดิต บัตรกดเงินสด สินเชื่อส่วนบุคคลที่เป็นหนี้เสียแล้ว | ค้างเกิน 120 วัน รวมเงินต้นไม่เกิน 2 ล้านบาท ดอกเบี้ย 3–5% ต่อปี ผ่อนได้ถึง 10 ปี โทร 1443 |
| ปิดหนี้ไว ไปต่อได้ | หนี้เสียไม่มีหลักประกันยอดไม่สูง | ค้างเกิน 90 วัน ณ 30 ก.ย. 2568 หนี้เสียรวมทุกเจ้าไม่เกิน 100,000 บาท เริ่ม 5 ม.ค. 2569 ระยะโครงการ 3 ปี |
ถ้าคิดว่าเจ้าหนี้ปฏิบัติไม่เป็นธรรม ร้องเรียนได้ที่ศูนย์คุ้มครองผู้ใช้บริการทางการเงิน 1213 ส่วนภาพรวมแหล่งเงินที่ถูกกฎหมายทั้งหมด อ่านต่อได้ที่ ต้องการเงินด่วน มีแหล่งเงินถูกกฎหมายอะไรบ้าง และควรเริ่มจากทางไหน
สังเกตว่าช่องทางเหล่านี้ส่วนใหญ่ช่วยคนที่เป็นหนี้เสียแล้ว หรือเข้าเกณฑ์รายได้ คนที่ยังจ่ายตรงทุกเดือนแต่ดอกเบี้ยกินเงินเดือนไปเกือบหมด มักไม่เข้าเกณฑ์ กลุ่มนี้คือคนที่การรวมหนี้ด้วยทรัพย์อาจช่วยได้
สินเชื่อรวมหนี้ของธนาคาร กับรวมหนี้ด้วยบ้านหรือที่ดิน ต่างกันอย่างไร?
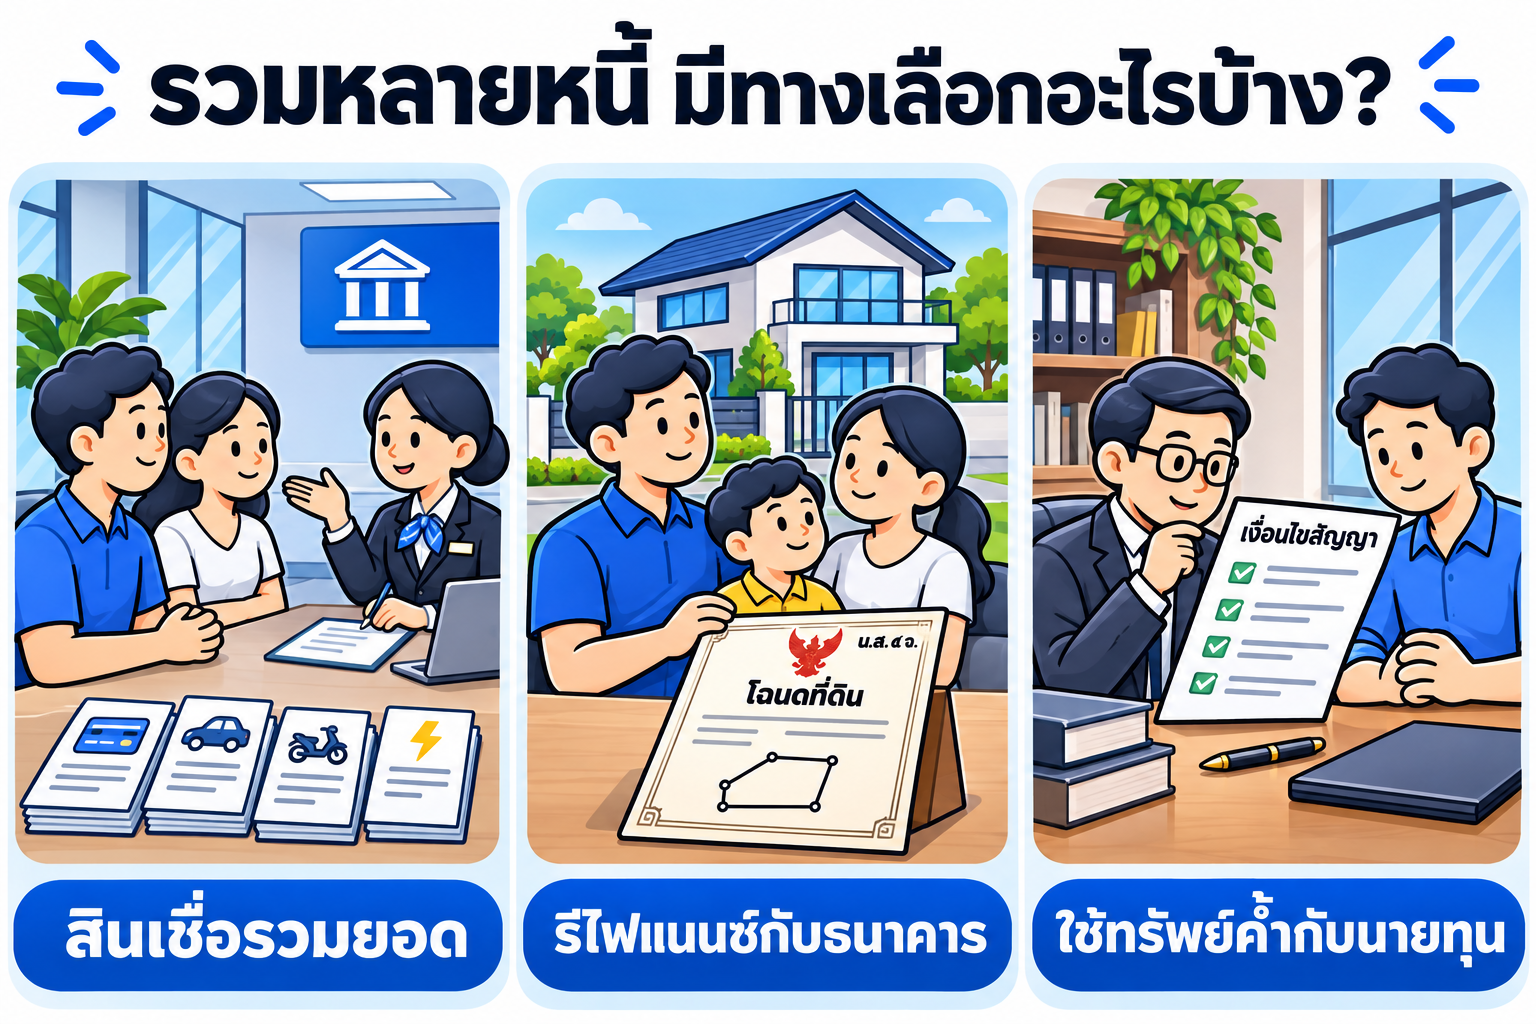
คำว่าสินเชื่อรวมหนี้ที่เห็นในโฆษณา ส่วนใหญ่เป็นสินเชื่อส่วนบุคคลที่ไม่มีหลักประกัน ดอกเบี้ยจึงใกล้เพดานสินเชื่อส่วนบุคคล ส่วนการรวมหนี้ด้วยทรัพย์ใช้บ้านหรือที่ดินเป็นหลักประกัน ดอกเบี้ยจึงมีเพดานต่ำกว่า
| ประเด็น | สินเชื่อรวมหนี้ไม่มีหลักประกัน | รีไฟแนนซ์หรือสินเชื่อบ้านแลกเงินกับธนาคาร | จำนองหรือขายฝากกับนายทุน |
|---|---|---|---|
| ใช้ทรัพย์ค้ำ | ไม่ใช้ | ใช้บ้านหรือคอนโด | ใช้บ้าน ทาวน์เฮาส์ คอนโด หรือที่ดินเปล่า |
| ดอกเบี้ย | สูง ใกล้เพดานสินเชื่อส่วนบุคคล | ต่ำที่สุดในสามทาง | ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด |
| ดูรายได้และเครดิตบูโร | ดูเข้ม | ดูเข้ม ต้องผ่านเกณฑ์ภาระหนี้ต่อรายได้ | ดูที่ตัวทรัพย์เป็นหลัก |
| ระยะเวลาอนุมัติ | ไม่กี่วันถึงสัปดาห์ | หลายสัปดาห์ ต้องประเมินทรัพย์ | ไม่กี่วันถึงสองสัปดาห์ |
| การคืนเงินต้น | ผ่อนรายเดือน | ผ่อนรายเดือนยาวหลายปี | ส่วนใหญ่จ่ายดอกเบี้ยรายเดือน คืนเงินต้นก้อนเดียวตอนไถ่ถอน |
| ถ้าจ่ายไม่ได้ | ถูกฟ้องเป็นหนี้ทั่วไป | ถูกฟ้องและบังคับจำนอง | จำนอง: ต้องฟ้องศาล / ขายฝาก: ทรัพย์หลุดเมื่อพ้นกำหนดไถ่ |
ลำดับที่ควรลองคือธนาคารก่อน ถ้าบ้านยังผ่อนอยู่หรือปลอดหนี้แล้วและรายได้ผ่านเกณฑ์ การรีไฟแนนซ์พร้อมขอวงเงินเพิ่มมักได้ดอกเบี้ยต่ำที่สุด (อ่านต่อ: รีไฟแนนซ์บ้านคืออะไร ทำเมื่อไรคุ้ม และเพิ่มวงเงินได้ไหม) ทางนายทุนเหมาะเมื่อธนาคารไม่ผ่าน ติดบูโร หรือรายได้ไม่มีเอกสาร
รวมหนี้ด้วยบ้านหรือที่ดินได้ไหม ทำได้ 3 แบบ
1. รีไฟแนนซ์หรือสินเชื่อบ้านแลกเงินกับธนาคาร
ธนาคารประเมินบ้านใหม่ แล้วให้วงเงินเพิ่มจากยอดหนี้บ้านเดิม เงินส่วนเพิ่มนำไปปิดหนี้อื่นได้ บางธนาคารจ่ายตรงให้เจ้าหนี้บัตรและสินเชื่อเลย ข้อดีคือดอกเบี้ยต่ำและผ่อนยาว ข้อจำกัดคือต้องมีรายได้ที่พิสูจน์ได้ และเครดิตบูโรต้องไม่มีประวัติค้างชำระหนัก
2. จำนองกับนายทุน
ชื่อในโฉนดยังเป็นของคุณเอ จดทะเบียนจำนองที่สำนักงานที่ดิน คุณเก้าถือสิทธิเป็นเจ้าหนี้มีประกัน ถ้าคุณเอผิดนัด คุณเก้าต้องส่งหนังสือบอกกล่าวไม่น้อยกว่า 60 วัน แล้วฟ้องศาลเพื่อบังคับจำนอง (ป.พ.พ. มาตรา 728) บ้านจึงไม่หลุดง่าย เหมาะกับบ้านที่อยู่อาศัยเอง (ดูรายละเอียดบริการ รับจำนองบ้าน)
3. ขายฝากกับนายทุน
ชื่อในโฉนดเปลี่ยนเป็นคุณเก้าตั้งแต่วันจดทะเบียน คุณเอมีสิทธิไถ่คืนภายในกำหนด วงเงินมักสูงกว่าจำนอง เพราะนายทุนถือกรรมสิทธิ์ แต่ถ้าพ้นกำหนดแล้วยังไม่ไถ่ ทรัพย์หลุดโดยไม่ต้องฟ้องศาล จึงเหมาะกับคนที่รู้แน่ว่าเงินคืนจะมาจากไหน (เทียบละเอียด: จำนองกับขายฝาก แบบไหนเหมาะกับเรา)
ถ้าทรัพย์ที่มีเป็นที่ดินเปล่า หรืออยากเทียบช่องทางใช้โฉนดหาเงินแบบอื่น ดูเพิ่มที่ สินเชื่อโฉนดที่ดิน หรือเอาโฉนดแลกเงิน มีทางเลือกไหนบ้าง
วิธีรวมหนี้เป็นก้อนเดียว คำนวณก่อนว่าคุ้มไหม
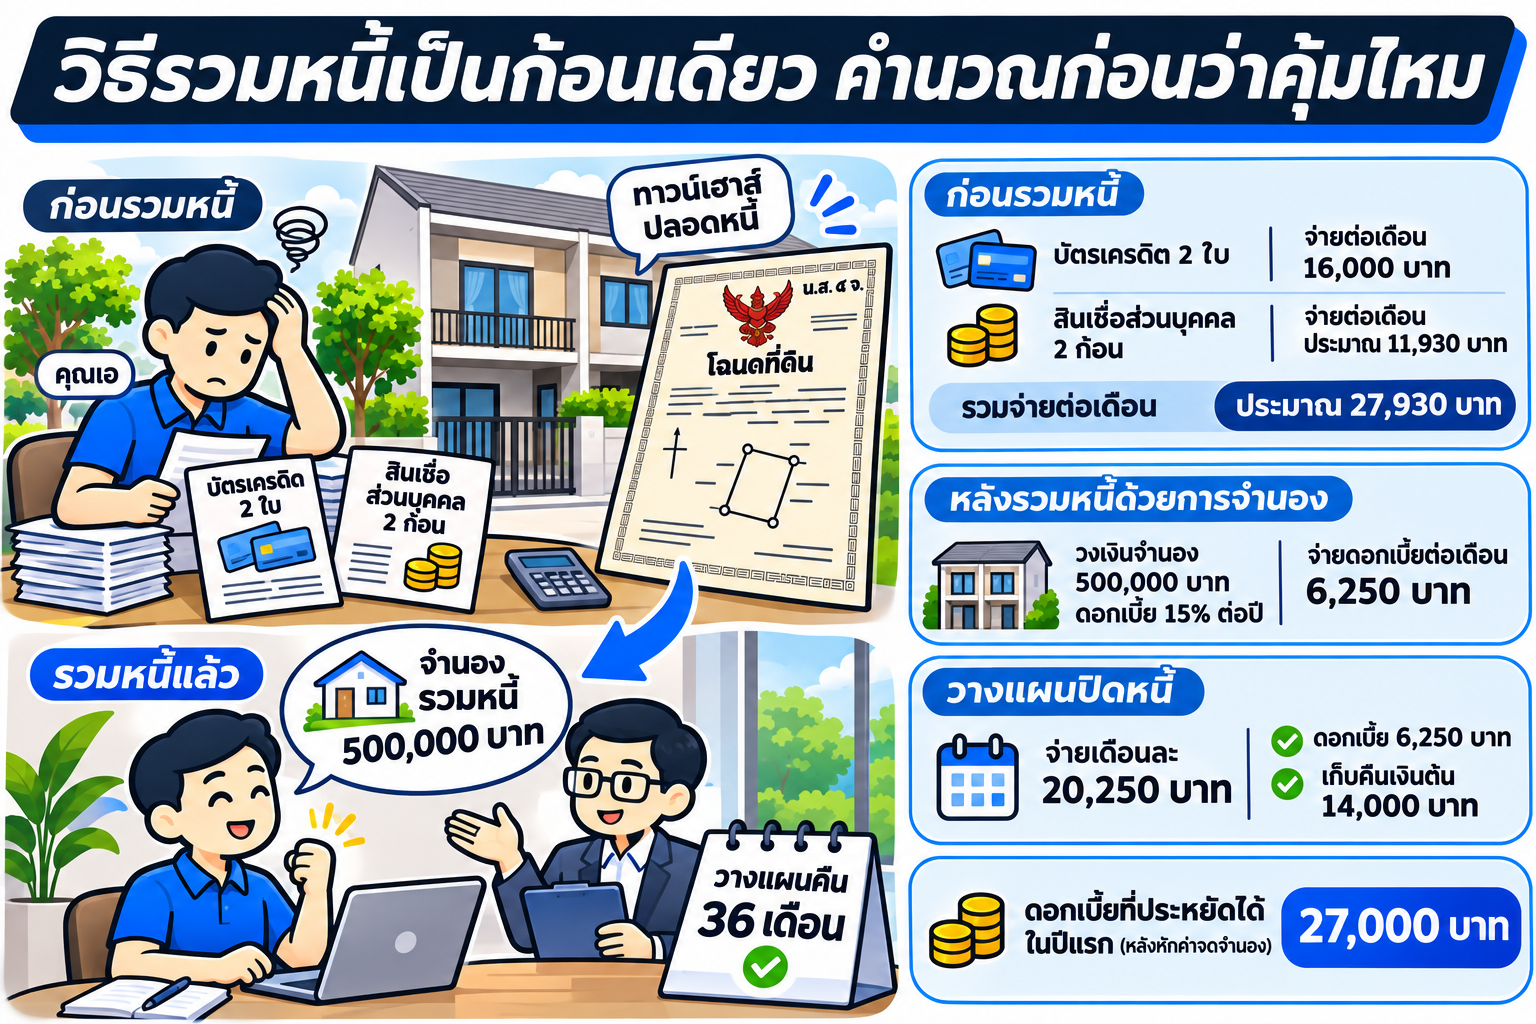
คุณเอเป็นพนักงานขายอุปกรณ์การแพทย์ รายได้มาจากค่าคอมมิชชันเป็นหลัก ยื่นรีไฟแนนซ์ธนาคารไม่ผ่านเพราะรายได้ไม่สม่ำเสมอ เขามีทาวน์เฮาส์ปลอดหนี้ในปทุมธานี และมีหนี้ดังนี้
| หนี้ของคุณเอ | ยอดคงเหลือ (บาท) | ดอกเบี้ย (คิดที่เพดาน) | ดอกเบี้ยต่อปี (บาท) | ต้องจ่ายต่อเดือน (บาท) |
|---|---|---|---|---|
| บัตรเครดิต 2 ใบ | 200,000 | 16% ต่อปี | 32,000 | 16,000 (ขั้นต่ำ 8%) |
| สินเชื่อส่วนบุคคล 2 ก้อน | 300,000 | 25% ต่อปี | 75,000 | ประมาณ 11,930 (ผ่อน 36 งวด) |
| รวม | 500,000 | 107,000 | ประมาณ 27,930 |
คุณเก้าประเมินทาวน์เฮาส์แล้วเสนอวงเงินจำนอง 500,000 บาท* ดอกเบี้ย 15% ต่อปี หรือ 1.25% ต่อเดือน คุณเอนำเงินไปปิดหนี้ทั้ง 4 ก้อนในวันเดียว
| รายการ | ก่อนรวมหนี้ | หลังรวมหนี้ด้วยการจำนอง |
|---|---|---|
| เงินต้น | 500,000 | 500,000 |
| ดอกเบี้ยต่อปี | 107,000 | 75,000 |
| ดอกเบี้ยต่อเดือน | ประมาณ 8,920 | 6,250 |
| ค่าจดทะเบียนจำนอง 1% | - | 5,000 (ครั้งเดียว) |
| ดอกเบี้ยที่ประหยัดได้ในปีแรก หลังหักค่าจดจำนอง | 107,000 − 75,000 − 5,000 = 27,000 บาท |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ตัวเลขนี้ยังไม่จบ เพราะดอกเบี้ยจำนอง 6,250 บาทต่อเดือนไม่ได้ลดเงินต้น ถ้าคุณเอจ่ายแค่ดอกเบี้ยไปเรื่อย ๆ 3 ปีผ่านไปเขาก็ยังเป็นหนี้ 500,000 บาท คุณเอจึงวางแผนจ่ายเดือนละ 20,250 บาท แบ่งเป็นดอกเบี้ย 6,250 บาท กับเงินเก็บเพื่อคืนเงินต้น 14,000 บาท ครบ 36 เดือนจะมีเงิน 504,000 บาทพอไถ่ถอนจำนองทั้งก้อน ยอดจ่ายต่อเดือนลดจากราว 27,930 บาทเหลือ 20,250 บาท และมีวันจบหนี้ที่ชัดเจน (วางแผนเงินคืนแบบเผื่อรายได้ลด อ่านต่อ: วางแผนไถ่บ้านคืนอย่างไร ถ้าเงินก้อนอาจเข้าช้า)
ถ้ามีเงินเร็วกว่ากำหนด ควรตกลงกับคุณเก้าตั้งแต่ต้นว่าขอคืนเงินต้นบางส่วนระหว่างทางได้ไหม ดอกเบี้ยจะได้ลดตามยอดที่เหลือ
กรณีรวมหนี้แล้วไม่คุ้ม
สมมติคุณเอมีแค่หนี้บัตรเครดิต 300,000 บาท ดอกเบี้ย 16% ต่อปี ถ้าย้ายไปจำนองที่ 15% จะประหยัดดอกเบี้ยแค่ปีละ 3,000 บาท แต่ต้องเสียค่าจดจำนองทันที 3,000 บาท แถมเอาบ้านไปค้ำ แบบนี้ไม่คุ้ม ทางที่ดีกว่าคือขอปรับโครงสร้างหนี้กับธนาคารเจ้าของบัตร หรือถ้าเป็นหนี้เสียแล้วให้ดูคลินิกแก้หนี้ (อ่านต่อ: หนี้บัตรเครดิตเยอะจ่ายไม่ไหว ต้องเริ่มแก้อย่างไร)
สรุปหลักคิดง่าย ๆ คือ รวมหนี้ด้วยทรัพย์คุ้มเมื่อหนี้เดิมส่วนใหญ่ดอกเบี้ยสูงกว่า 15% ต่อปีมาก เช่น สินเชื่อส่วนบุคคล บัตรกดเงินสด หรือหนี้นอกระบบ ส่วนหนี้นอกระบบมีขั้นตอนเฉพาะที่ต้องระวังเรื่องหลักฐานการชำระ อ่านแยกได้ที่ อยากปิดหนี้นอกระบบ ทำอย่างไรให้ปลอดภัย
ตัวอย่างวงเงินรวมหนี้ บ้าน ที่ดินเปล่า และคอนโด
วงเงินจำนองหรือขายฝากไม่มีตัวเลขตายตัว ขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด ทำเล ทางเข้าออก สภาพทรัพย์ และความง่ายในการขายต่อมีผลทั้งหมด ตัวอย่างด้านล่างคิดดอกเบี้ย 15% ต่อปี (1.25% ต่อเดือน)
| ทรัพย์ | ราคาตลาด (บาท) | วงเงินที่ใช้รวมหนี้ (บาท) | ดอกเบี้ยต่อเดือน (บาท) | ดอกเบี้ยต่อปี (บาท) |
|---|---|---|---|---|
| ทาวน์เฮาส์ 2 ชั้น ปทุมธานี (จำนอง) | 2,200,000 | 600,000 | 7,500 | 90,000 |
| ที่ดินเปล่า 200 ตารางวา ฉะเชิงเทรา (ขายฝาก) | 1,800,000 | 500,000 | 6,250 | 75,000 |
| คอนโด 28 ตร.ม. ใกล้รถไฟฟ้า นนทบุรี (จำนอง) | 1,900,000 | 550,000 | 6,875 | 82,500 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ก่อนตกลง ให้ขอดูตัวเลข 3 ตัวให้ครบ คือ วงเงินในสัญญา เงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องจ่ายคืนแต่ละเดือนจนถึงวันไถ่ถอน ถ้าเงินที่ได้รับจริงไม่พอปิดหนี้ทุกก้อน การรวมหนี้จะไม่จบ เพราะยังเหลือหนี้เก่าค้างอยู่ ส่วนวิธีคิดดอกเบี้ยรายเดือนเทียบรายปี ดูได้ที่ ดอกเบี้ยขายฝากกับจำนองคิดอย่างไร
ที่ดินเกษตรกรรม นายทุนส่วนใหญ่ไม่รับ แต่ทักมาปรึกษาก่อนได้ที่ LINE @homeday ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้ เพราะโอนกรรมสิทธิ์ไม่ได้
ค่าธรรมเนียมราชการที่ต้องเผื่อเมื่อรวมหนี้ด้วยทรัพย์
ค่าใช้จ่ายวันจดทะเบียนทำให้การรวมหนี้ยอดเล็กไม่คุ้ม โดยเฉพาะขายฝาก เพราะคิดจากราคาประเมินราชการ ไม่ใช่วงเงินที่ได้
| รายการ | จำนอง | ขายฝาก |
|---|---|---|
| ค่าธรรมเนียมจดทะเบียน | 1% ของวงเงินจำนอง (สูงสุด 200,000 บาท) | 2% ของราคาประเมินราชการ |
| อากรแสตมป์ | - | 0.5% ของราคาที่สูงกว่าระหว่างราคาประเมินกับราคาขายฝาก |
| ภาษีธุรกิจเฉพาะ | - | 3.3% ถ้าถือครองไม่ถึง 5 ปี (เสียแทนอากร) |
| ภาษีเงินได้หัก ณ ที่จ่าย | - | เจ้าหน้าที่คำนวณจากราคาประเมินและปีที่ถือครอง |
ตัวอย่างที่ดินเปล่าในตาราง ถ้าราคาประเมินราชการ 1,000,000 บาท* ค่าจดทะเบียนขายฝาก 20,000 บาท อากร 5,000 บาท รวม 25,000 บาท ยังไม่นับภาษีเงินได้ ส่วนทาวน์เฮาส์ที่จำนอง 600,000 บาท เสียค่าจดทะเบียน 6,000 บาท ต่างกันหลายเท่า ถ้าเป้าหมายคือรวมหนี้แล้วผ่อนคืนเป็นปี ๆ และทรัพย์ใช้จำนองได้ จำนองมักคุ้มกว่า
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
แผนคืนเงินหลังรวมหนี้ ต้องมีก่อนเซ็นสัญญา
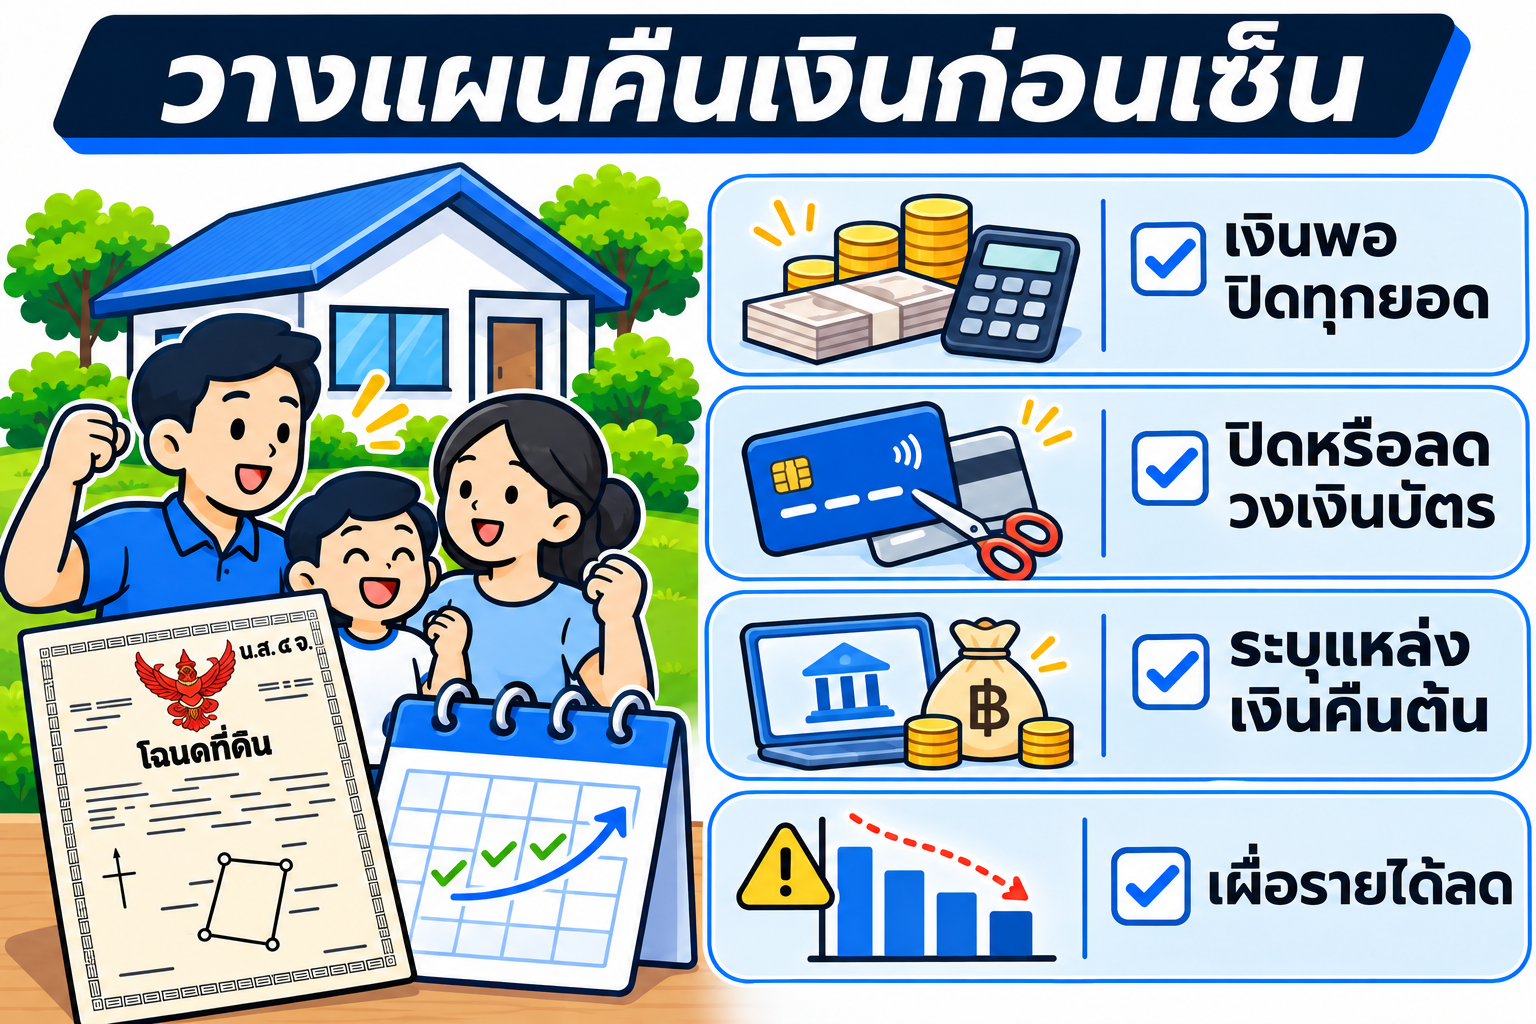
การรวมหนี้ที่ได้ผลจริงต้องตอบ 4 ข้อนี้ได้ก่อนวันจดทะเบียน
- เงินพอปิดหนี้ทุกก้อนไหม รวมยอดปิดบัญชีจริงจากเจ้าหนี้ทุกราย ไม่ใช่ยอดตามใบแจ้งหนี้เดือนก่อน
- ปิดวงเงินบัตรหรือลดวงเงินหรือยัง เพื่อไม่ให้หนี้ใหม่งอกขึ้นมาทับหนี้จำนอง
- เงินต้นจะมาจากไหน เก็บรายเดือน เงินโบนัส ขายทรัพย์อื่น หรือรีไฟแนนซ์กับธนาคารเมื่อประวัติดีขึ้น
- ถ้ารายได้ลด จะทำอย่างไร ตั้งระยะสัญญาให้ยาวพอ และคุยเรื่องต่อสัญญากับนายทุนไว้ล่วงหน้า
ทางออกที่หลายคนใช้คือ จำนองกับนายทุนก่อน 1–2 ปี จ่ายตรงทุกเดือนให้ประวัติเครดิตดีขึ้น แล้วค่อยรีไฟแนนซ์ไปธนาคารที่ดอกเบี้ยต่ำกว่า ถ้าถึงเวลาแล้วเงินยังไม่พอไถ่ถอน ยังย้ายนายทุนหรือใช้บริการรับไถ่ถอนโฉนดที่ดินได้ ไม่ต้องปล่อยให้ทรัพย์หลุด
ติดบูโรรวมหนี้ได้ไหม?
กับธนาคาร ถ้ามีประวัติค้างชำระหรือเป็นหนี้เสีย การขอรีไฟแนนซ์เพิ่มวงเงินหรือสินเชื่อรวมหนี้ใหม่จะผ่านยาก แต่ยังเข้าคลินิกแก้หนี้หรือขอปรับโครงสร้างกับเจ้าหนี้เดิมได้ ส่วนการจำนองหรือขายฝากกับนายทุน นายทุนดูที่ตัวทรัพย์เป็นหลัก ไม่ได้ใช้ผลเครดิตบูโรตัดสิน คนติดบูโรจึงรวมหนี้ด้วยทรัพย์ได้ ถ้ามีรายได้พอจ่ายดอกเบี้ยรายเดือน (เช็กประวัติเครดิตของตัวเองก่อนได้ที่ ติดแบล็กลิสต์คืออะไร จะตรวจข้อมูลเครดิตของตัวเองได้อย่างไร)
เมื่อปิดหนี้บัตรและสินเชื่อครบ สถานะบัญชีในเครดิตบูโรจะเปลี่ยนเป็นปิดบัญชี ประวัติเก่ายังอยู่ตามเวลาที่กฎหมายกำหนด แต่ไม่มียอดค้างใหม่เพิ่ม ซึ่งช่วยให้ยื่นธนาคารได้ง่ายขึ้นในอนาคต
กฎหมายที่คุ้มครองคนใช้บ้านหรือที่ดินรวมหนี้
ถ้าเลือกขายฝากบ้านที่อยู่อาศัยหรือที่ดิน ผู้ขายฝากที่เป็นบุคคลธรรมดาได้รับความคุ้มครองตาม พ.ร.บ. คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 ดังนี้
| เรื่อง | กฎหมายกำหนด | มาตรา |
|---|---|---|
| ต้องจดทะเบียน | ทำที่สำนักงานที่ดิน สินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี | 7–8 |
| ระยะเวลาไถ่ | 1–10 ปี ไถ่ก่อนกำหนดได้ ค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ | 10 |
| อยู่บ้านต่อ | อยู่อาศัยได้ ไม่ต้องจ่ายค่าเช่า | 12–13 |
| แจ้งก่อนครบกำหนด | ผู้ซื้อฝากต้องแจ้งล่วงหน้า 3–6 เดือน ถ้าไม่แจ้ง ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน | 17 |
| นายทุนไม่รับเงินไถ่ | วางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ | 18 |
อีกเรื่องที่คนกังวลมากคือ จ่ายดอกเบี้ยรายเดือนช้า ทรัพย์จะหลุดทันทีไหม คำตอบคือไม่ สิทธิไถ่มีอยู่จนถึงวันครบกำหนดที่จดทะเบียนไว้ ส่วนจำนอง เจ้าหนี้ต้องบอกกล่าวและฟ้องศาลก่อนเสมอ ถ้าอยากไถ่ก่อนกำหนดเพราะได้เงินก้อนเร็ว อ่านวิธีคิดยอดได้ที่ ไถ่ขายฝากก่อนกำหนดได้ไหม ต้องจ่ายเงินเท่าไร
รวมหนี้เป็นก้อนเดียวดีไหม เหมาะกับใคร ไม่เหมาะกับใคร?
เหมาะกับ
- คนที่หนี้ส่วนใหญ่ดอกเบี้ยสูงกว่า 15% ต่อปีมาก และยังจ่ายตรงอยู่
- คนที่รายได้พอจ่ายดอกเบี้ยและเก็บเงินต้นได้ทุกเดือน แต่ธนาคารไม่อนุมัติเพราะเอกสารรายได้หรือเครดิตบูโร
- คนที่มีเงินก้อนจะเข้าในกำหนดชัด เช่น เงินค่างานโครงการหรือเงินจากการขายทรัพย์อื่น
ไม่เหมาะกับ
- คนที่รายได้ไม่พอจ่ายแม้แต่ดอกเบี้ย 1.25% ต่อเดือน ควรเริ่มจากปรับโครงสร้างหนี้หรือคลินิกแก้หนี้ก่อน
- คนที่หนี้เดิมดอกเบี้ยใกล้ 15% อยู่แล้ว หรือยอดหนี้น้อยจนค่าธรรมเนียมกินส่วนที่ประหยัดได้
- คนที่ยังไม่ได้แก้ต้นเหตุที่ทำให้เป็นหนี้ เช่น ยังใช้บัตรเกินรายได้ทุกเดือน
อยากรู้ว่าบ้านหรือที่ดินของคุณใช้รวมหนี้ได้เท่าไร? ทักมาให้ช่วยคำนวณก่อน
ส่งรูปโฉนด ที่ตั้งทรัพย์ และรายการหนี้ทุกก้อนพร้อมดอกเบี้ยมาที่ LINE @homeday ทีมงานจะประเมินวงเงินเบื้องต้น แล้วเทียบให้ดูว่ารวมหนี้แล้วประหยัดดอกเบี้ยจริงเท่าไร หลังหักค่าธรรมเนียม ถ้าไม่คุ้ม เราจะบอกตรง ๆ
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ทั้งจำนองและขายฝาก
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญาที่สำนักงานที่ดินเท่านั้น
- มีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ปรึกษาฟรี ไม่มีข้อผูกมัด