เริ่มจากรู้ยอดไถ่จริงกับวันครบกำหนด แล้วเอาส่วนที่ยังขาดหารด้วยจำนวนเดือนที่เหลือ ตัวเลขนั้นคือเงินที่ต้องกันไว้ทุกเดือน จากนั้นลองสมมติว่าเงินก้อนเลื่อนหรือรายได้ตก ถ้าแผนเริ่มไม่ทัน ให้เปิดแผนสำรองตั้งแต่เหลือเวลาอย่างน้อย 6 เดือน ไม่ใช่รอถึงเดือนสุดท้าย
บทความนี้เล่าผ่าน คุณเอ เจ้าของบ้านที่ขายฝากบ้านไว้และรอเงินงวดงานก้อนใหญ่ กับ คุณเก้า นายทุนผู้รับซื้อฝาก พร้อมตัวอย่างบ้าน ที่ดินเปล่า และคอนโด ถ้าอยากรู้ภาพรวมเรื่องการไถ่ก่อน อ่านบทหลักได้ที่ ไถ่ถอนขายฝาก
วางแผนไถ่ถอนขายฝาก ต้องรู้ตัวเลขอะไรก่อน?
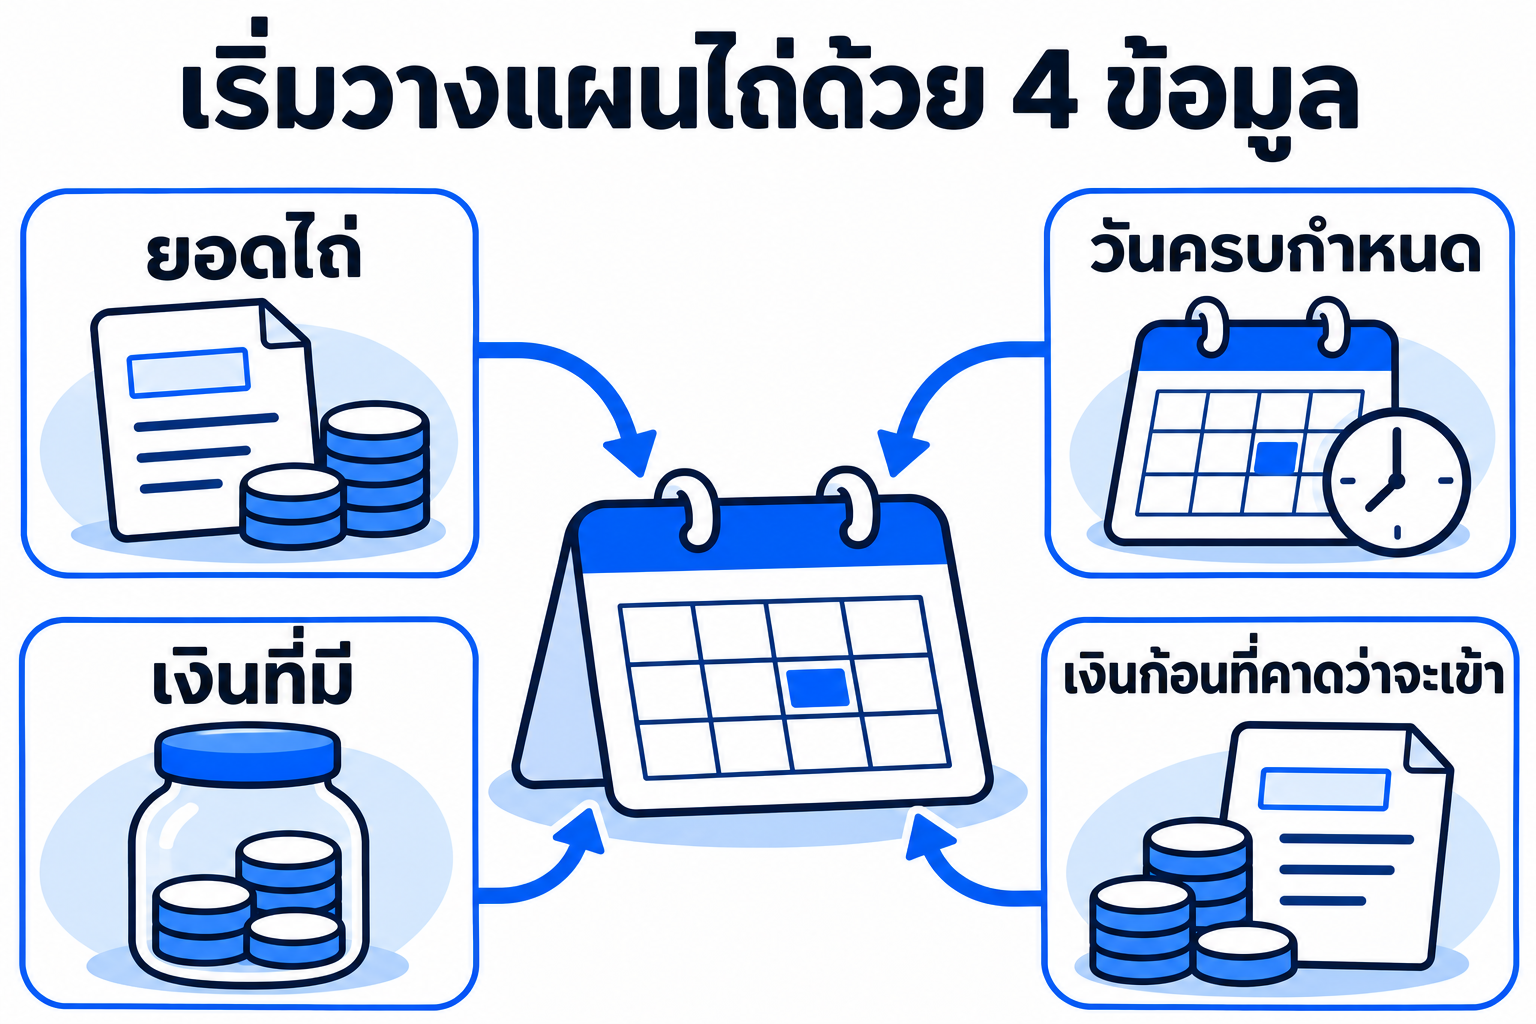
เปิดสัญญาขายฝากที่จดทะเบียนไว้ แล้วจด 4 อย่างนี้ลงกระดาษแผ่นเดียว
- วันครบกำหนดไถ่ ดูจากสัญญาและบันทึกขยายเวลาครั้งล่าสุด ถ้าเคยทำ
- ราคาขายฝาก คือเงินต้นที่ต้องคืน
- สินไถ่ตามสัญญา คือยอดรวมที่สัญญาระบุ ส่วนเพิ่มคิดได้ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด (มาตรา 8)
- วิธีจ่ายส่วนเพิ่ม จ่ายรายเดือนอยู่แล้ว หรือไปจ่ายรวมตอนไถ่
ข้อสุดท้ายทำให้เป้าหมายต่างกันมาก ถ้าจ่ายรายเดือนครบ ยอดปลายทางจะเหลือราคาขายฝากบวกยอดที่ค้าง แต่ถ้าสัญญาให้จ่ายรวมตอนไถ่ ต้องเก็บเงินเผื่อส่วนเพิ่มทั้งหมดด้วย ถ้ายังงงเรื่องวิธีคิด ดูเพิ่มที่ ดอกเบี้ยขายฝาก
ต้องเก็บเงินเดือนละเท่าไรถึงไถ่ทัน?
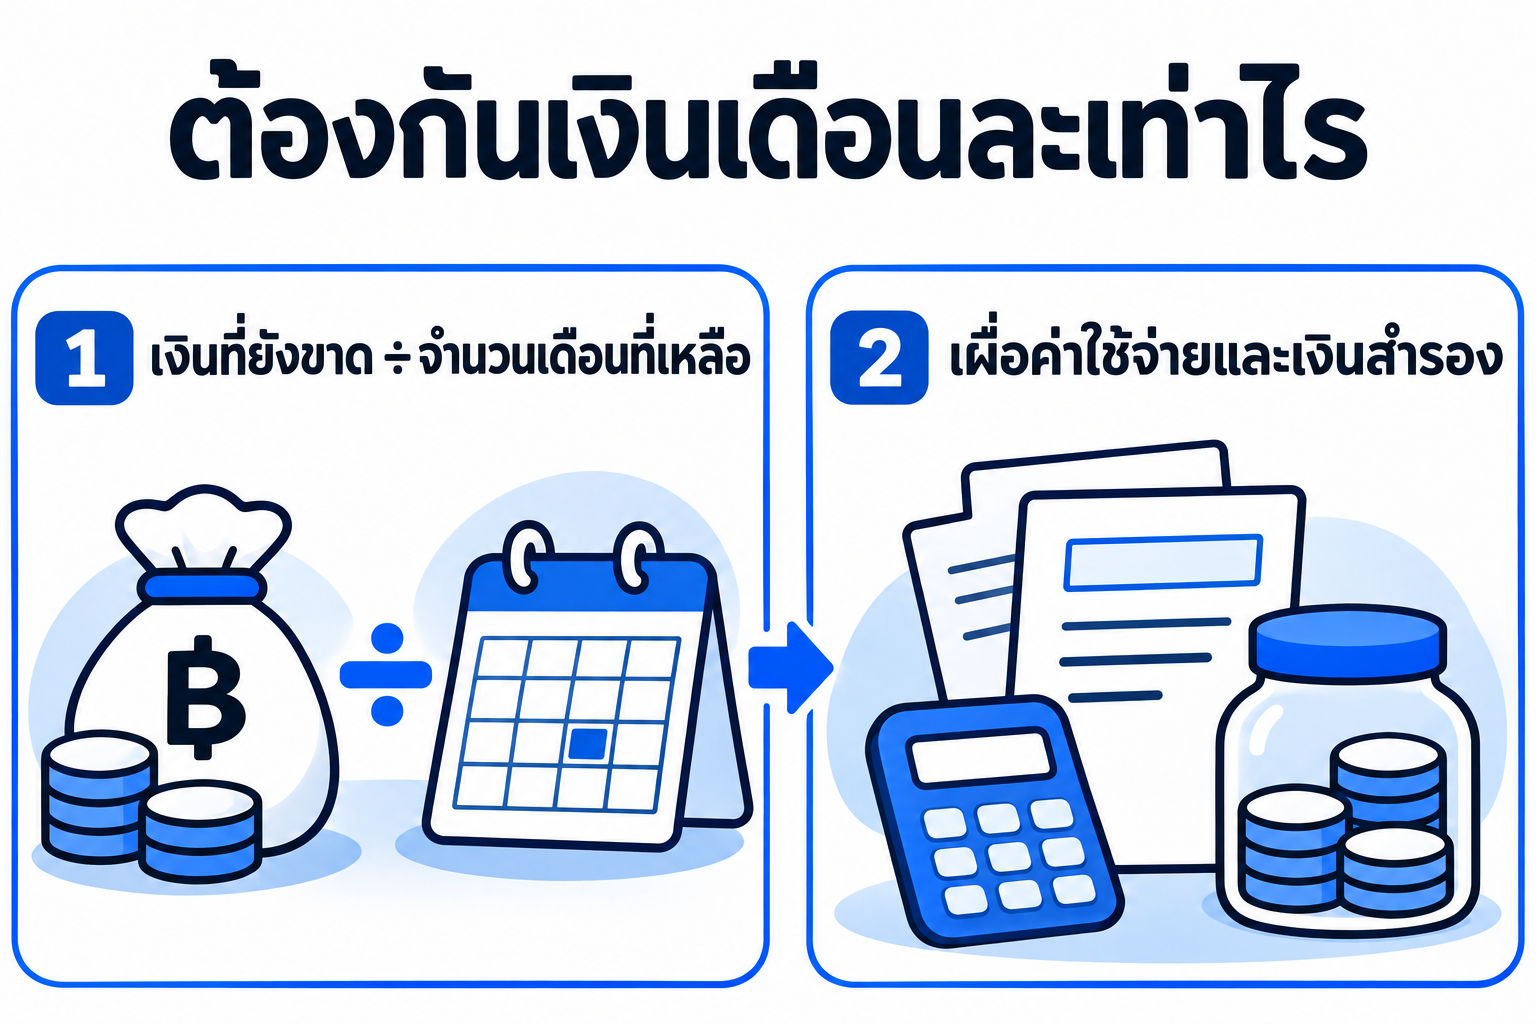
เงินที่ต้องกันต่อเดือน = (ยอดที่ต้องมีวันไถ่ − เงินที่มีแล้ว − เงินก้อนที่มั่นใจว่าจะได้) ÷ จำนวนเดือนก่อนวันเป้าหมาย
ตั้งวันเป้าหมายให้เงินครบก่อนวันครบกำหนดอย่างน้อย 1 เดือน จะได้มีเวลาตรวจยอด นัดสำนักงานที่ดิน และแก้ปัญหาเอกสาร ตารางนี้คิดแบบจ่ายส่วนเพิ่ม 15% ต่อปี (1.25% ต่อเดือน) เป็นรายเดือน และยังไม่มีเงินก้อนอื่น
| ทรัพย์ | ราคาขายฝาก (บาท) | อายุสัญญา | ส่วนเพิ่มต่อเดือน (บาท) | เดือนที่ใช้เก็บ | กันเงินต่อเดือน (บาท) | รวมต้องมีต่อเดือน (บาท) |
|---|---|---|---|---|---|---|
| บ้านเดี่ยว | 1,200,000 | 24 เดือน | 15,000 | 23 | 52,174 | 67,174 |
| ที่ดินเปล่า | 800,000 | 12 เดือน | 10,000 | 11 | 72,727 | 82,727 |
| คอนโด | 600,000 | 36 เดือน | 7,500 | 35 | 17,143 | 24,643 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
เห็นตัวเลขแล้วจะรู้เลยว่าการเก็บจากรายได้อย่างเดียวหนักแค่ไหน เพราะส่วนเพิ่มรายเดือนไม่ได้ลดเงินต้น ถ้ารวมต่อเดือนสูงเกินกำลัง แปลว่าแผนต้องมีเงินก้อนหรือทางออกอื่นตั้งแต่วันแรก
ข้อดีของการอยู่บ้านเดิมคือ ถ้าสัญญาเข้า พ.ร.บ. ขายฝาก 2562 คุณอยู่ต่อได้โดยไม่ต้องจ่ายค่าเช่า (มาตรา 12–13) เงินส่วนที่ไม่ต้องจ่ายค่าที่อยู่จึงกันไว้เป็นเงินไถ่ได้ ส่วนที่ดินเปล่า คอนโด หรือสัญญาที่ผู้ขายฝากเป็นบริษัท ให้ตรวจก่อนว่าเข้ากฎหมายนี้หรือไม่ ตารางแยกกรณีอยู่
เรื่องของคุณเอ: รอเงินก้อน 700,000 บาท จะวางแผนไถ่บ้านอย่างไร?
คุณเอรับงานต่อเติมบ้าน ขายฝากบ้านเดี่ยวที่นนทบุรีกับคุณเก้า ราคาขายฝาก 1,200,000 บาท* สัญญา 2 ปี จ่ายส่วนเพิ่มเดือนละ 15,000 บาท ทั้งคู่จดทะเบียนและรับเงินกันที่สำนักงานที่ดิน
คุณเอคาดว่าจะได้เงินงวดสุดท้ายจากโครงการ 700,000 บาทในเดือนที่ 18 จึงคิดแบบนี้
- ยอดที่ต้องมีวันไถ่ 1,200,000 บาท
- หักเงินก้อนที่คาดว่าจะได้ 700,000 บาท เหลือ 500,000 บาท
- หารด้วย 23 เดือน ต้องกันเงินเดือนละ 21,739 บาท
- รวมส่วนเพิ่มอีก 15,000 บาท ต้องมีเงินเดือนละ 36,739 บาท
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
แผนนี้ดูดี แต่มีจุดอ่อนข้อเดียว คือคุณเอยังไม่ได้เงินก้อนนั้นจริง เขาจึงเปิดบัญชีแยกไว้สำหรับเงินไถ่โดยเฉพาะ และลองคิดว่าถ้าเรื่องไม่เป็นตามคาดจะขาดเงินเท่าไร
ถ้าเงินก้อนเข้าช้าหรือรายได้ลดลง แผนจะเปลี่ยนอย่างไร?
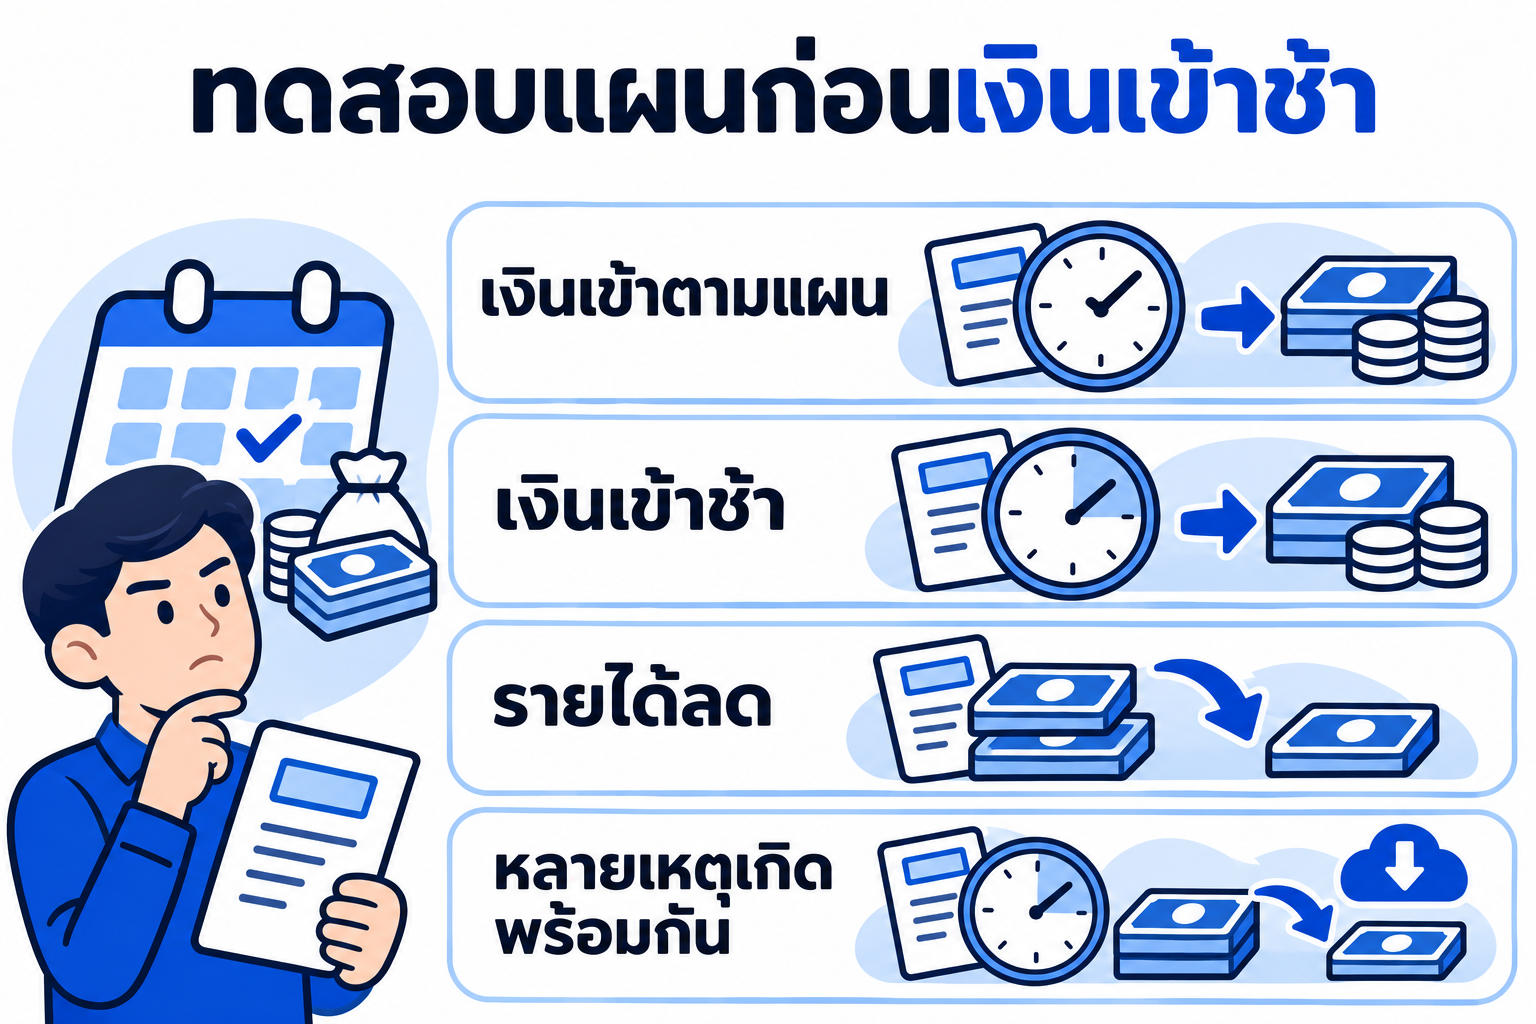
ตารางนี้ใช้เช็กว่าแผนทนแรงกระแทกได้แค่ไหน ลองแทนตัวเลขของคุณในแต่ละแถว
| สถานการณ์ของคุณเอ | เงินที่มีตอนเดือนที่ 23 (บาท) | ขาด (บาท) | ควรทำ |
|---|---|---|---|
| เป็นไปตามแผน | 1,200,000 | 0 | ขอยอดไถ่และนัดจดทะเบียน |
| เงินก้อนเลื่อนจากเดือนที่ 18 เป็นเดือนที่ 26 | 500,000 | 700,000 | เจรจาขยายเวลาพร้อมหลักฐานงวดงาน |
| เงินก้อนได้แค่ 400,000 | 900,000 | 300,000 | หาเงินส่วนต่าง หรือหานายทุนใหม่ |
| เดือนที่ 7 เป็นต้นไป เก็บได้ครึ่งเดียว | ประมาณ 1,015,000 | ประมาณ 185,000 | เร่งรายรับหรือลดรายจ่าย แล้วคำนวณใหม่ทันที |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
กรณีเงินก้อนเลื่อน ถ้าคุณเก้ายอมขยาย 3 เดือน คุณเอต้องจ่ายส่วนเพิ่มช่วงนั้นอีก 15,000 × 3 = 45,000 บาท การขยายเวลาต้องตกลงกันเป็นหนังสือและควรจดทะเบียนก่อนวันครบกำหนดเดิม ขั้นตอนอยู่ที่ ต่อสัญญาขายฝาก
รายได้ลดลง ต้องทำอะไรก่อน?
- คิดยอดต่อเดือนใหม่ในเดือนที่รู้ตัว อย่ารอให้เดือนถัดไปดีขึ้นเอง
- แยกให้ออกว่าขาดเท่าไร ขาดนิดเดียวอาจแก้ได้ด้วยการขายของหรือยืมคนในครอบครัว ถ้าขาดเยอะต้องใช้แผนสำรอง
- คุยกับนายทุนก่อนมียอดค้าง บอกตัวเลขและกำหนดเงินเข้าให้ชัด จะคุยง่ายกว่าขอเวลาเฉย ๆ
- เริ่มหาทางออกคู่ขนาน ไม่ต้องรอให้นายทุนตอบก่อน
ถ้าเดือนไหนจ่ายรายเดือนไม่ทัน ทรัพย์ไม่ได้หลุดทันที เพราะสิทธิไถ่ยังอยู่จนถึงวันครบกำหนด แต่ยอดค้างยังต้องจัดการ เช่น ค้าง 6 เดือน เท่ากับ 90,000 บาท และนายทุนตามทวงได้ อ่านต่อ
เตรียมเงินไถ่ขายฝากจากทางไหนได้บ้าง?
| แหล่งเงิน | เริ่มเมื่อไร | จุดที่ต้องดู |
|---|---|---|
| เงินเก็บในบัญชีแยก | เดือนแรกของสัญญา | แม้กันได้น้อยก็ควรเริ่ม เพื่อลดยอดที่ต้องหาตอนท้าย |
| เงินก้อนที่มีกำหนดรับ | เก็บหลักฐานตั้งแต่วันแรก | นับเต็มจำนวนเฉพาะเงินที่มีหลักฐาน และเผื่อกรณีเลื่อน |
| กู้ธนาคารมาไถ่ | เหลือ 6 เดือนขึ้นไป | ใช้เวลาพิจารณา ต้องเช็กรายได้ เครดิต และวิธีปิดยอดกับนายทุน |
| นายทุนรายใหม่มาไถ่แทน | เหลือ 3–6 เดือน | ต้องประเมินใหม่ และมีค่าธรรมเนียมจดทะเบียนใหม่ |
| ขายทรัพย์นี้หรือทรัพย์อื่น | เหลือ 6 เดือนขึ้นไป | ขายบ้านต้องใช้เวลา จึงควรตั้งราคาและประสานวันไถ่ล่วงหน้า |
ทางที่ไม่ควรใช้คือกู้นอกระบบมาปิดยอด เพราะมักเปลี่ยนจากหนี้ที่มีเพดานเป็นหนี้ที่ต้นทุนสูงกว่าเดิม
ถ้าหานายทุนใหม่ อย่าดูแค่ว่าวงเงินพอไถ่ไหม ต้องดูค่าจดใหม่ด้วย ตัวอย่างบ้านราคาประเมินราชการ 1,800,000 บาท* ค่าธรรมเนียมขายฝาก 2% เท่ากับ 36,000 บาท และอากร 0.5% เท่ากับ 9,000 บาท รวม 45,000 บาท ก่อนตกลงควรขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่าย วิธีเทียบความคุ้มอยู่ที่ ย้ายนายทุน
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
นับถอยหลังวันไถ่ ควรทำอะไรในแต่ละช่วง?
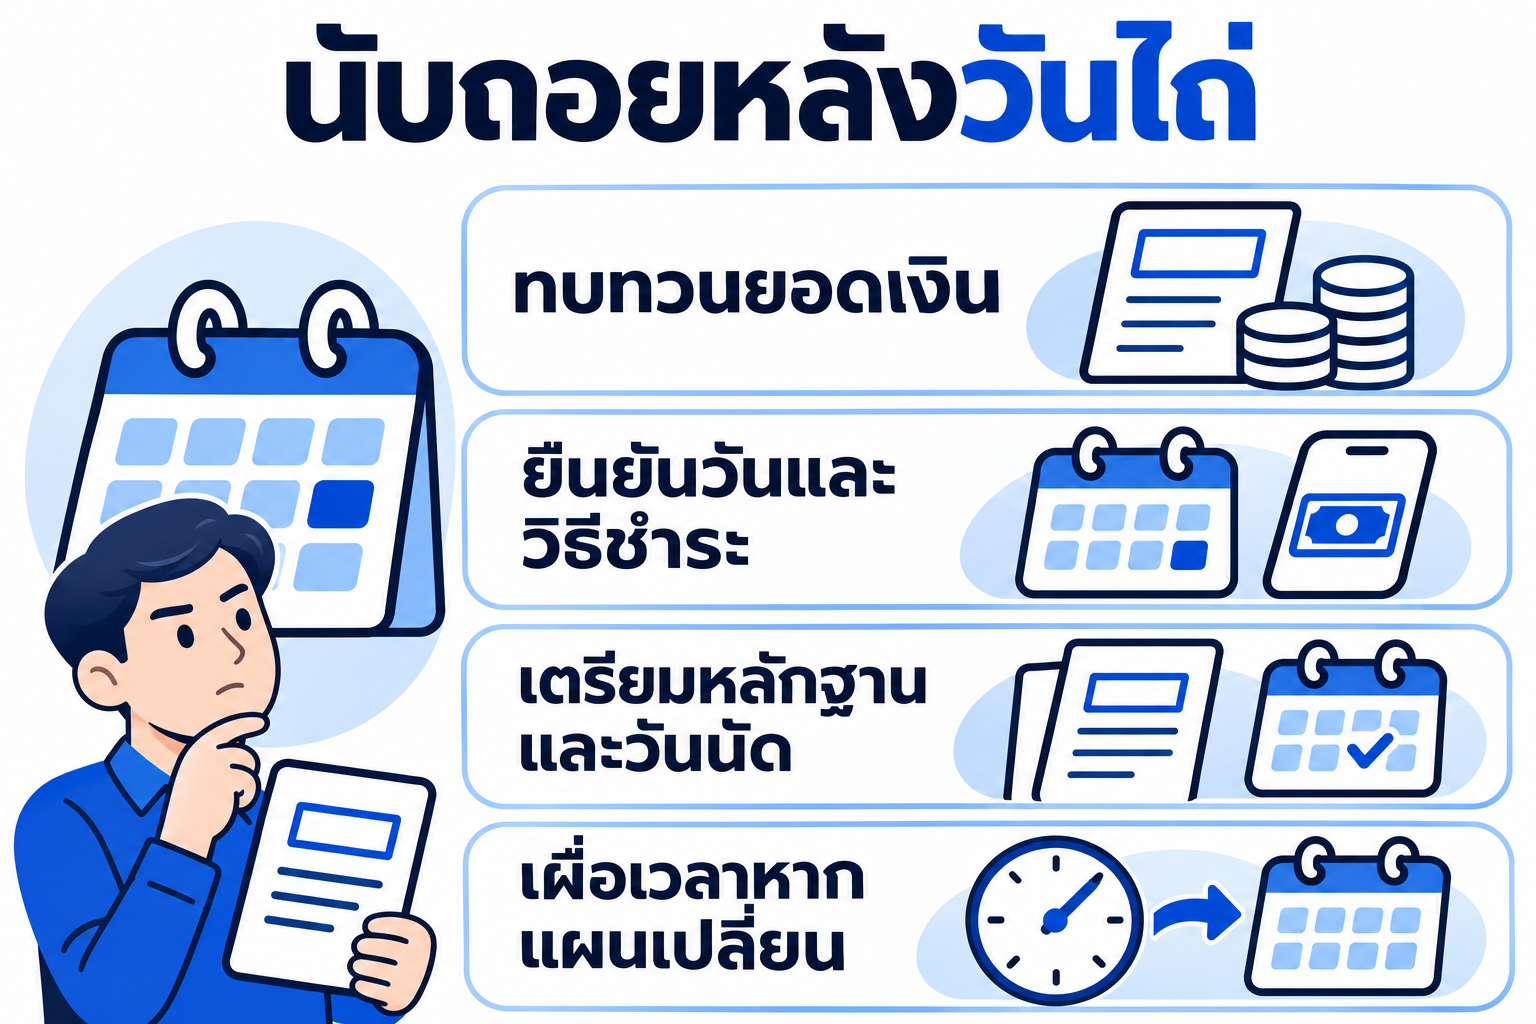
| เหลือเวลา | สิ่งที่ควรทำ |
|---|---|
| 12 เดือน | เทียบเงินในบัญชีกับแผน ถ้าช้ากว่าแผนให้คำนวณใหม่ |
| 6 เดือน | ตัดสินใจว่าทางหลักคืออะไร และเริ่มคุยธนาคาร นายทุนใหม่ หรือผู้ซื้อ |
| 3 เดือน | ต้องรู้แล้วว่าไถ่ทันไหม ถ้าไม่ทันให้คุยขยายเวลาพร้อมแผนชัดเจน |
| 1–2 เดือน | ขอยอดไถ่แยกรายการ เตรียมเอกสาร และจองวันที่สำนักงานที่ดิน |
| วันนัด | จ่ายผ่านช่องทางที่ตรวจย้อนหลังได้ จดทะเบียนไถ่ และตรวจรายการหลังโฉนด |
สัญญาที่อยู่ภายใต้ พ.ร.บ. 2562 นายทุนต้องแจ้งวันไถ่และยอดไถ่ล่วงหน้า 3–6 เดือน ถ้าไม่แจ้ง คุณได้เวลาไถ่เพิ่มอีก 6 เดือน (มาตรา 17) แต่อย่าใช้จดหมายนี้เป็นตัวเริ่มแผน ให้ถือเป็นจุดเช็กยอดอีกครั้ง และเก็บจดหมายพร้อมซองไว้ด้วย
ถ้ามีเงินครบก่อนกำหนด ไถ่ก่อนได้ และส่วนเพิ่มต้องลดตามเวลาที่เหลือ นายทุนเรียกค่าเสียโอกาสได้ไม่เกิน 2% ต่อปีของเวลาที่เหลือ (มาตรา 10) ระยะเวลาไถ่ตามกฎหมายอยู่ที่ 1–10 ปี
เงินไม่พอไถ่ขายฝาก จ่ายบางส่วนได้ไหม?
ตามปกติการไถ่ต้องจ่ายเต็มจำนวน ถ้าอยากจ่ายคืนบางส่วนเพื่อลดเงินต้น ต้องให้นายทุนตกลงเป็นหนังสือ และระบุให้ชัดว่ายอดเงินต้นกับส่วนเพิ่มเดือนถัดไปเหลือเท่าไร
ตัวอย่างคุณเอจ่ายคืน 300,000 บาทในเดือนที่ 12 ถ้าคุณเก้าตกลงให้เงินต้นเหลือ 900,000 บาท ส่วนเพิ่มจะลดจากเดือนละ 15,000 บาท เหลือ 11,250 บาท ประหยัดเดือนละ 3,750 บาท และรวม 12 เดือนที่เหลือ 45,000 บาท*
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ถ้าถึงช่วงสุดท้ายแล้วยังขาด อย่าเงียบจนเลยวัน เมื่อพ้นกำหนดโดยไม่ได้ไถ่ ทรัพย์จะหลุดเป็นของนายทุน รีบดูทางเลือก และถ้าเลยกำหนดแล้วให้ตรวจสิทธิที่เหลือ
มีเงินครบแล้ว แต่นายทุนไม่รับหรือติดต่อไม่ได้ ทำอย่างไร?
แผนที่ดีควรเผื่อเรื่องนี้ด้วย ถ้านายทุนไม่รับเงินหรือหาตัวไม่เจอ คุณวางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ (มาตรา 18) ภายในเวลาที่กฎหมายกำหนด เก็บแชต จดหมาย และหลักฐานว่าพยายามติดต่อแล้วไว้ทุกครั้ง ขั้นตอน
อยากรู้ว่าแผนไถ่บ้านหรือที่ดินของคุณทันไหม? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
แค่ส่งรูปสัญญาหน้าที่มีราคาขายฝาก สินไถ่ และวันครบกำหนด พร้อมบอกว่ามีเงินแล้วเท่าไร มาที่ LINE @homeday ทีมงานจะช่วยดูตัวเลขเบื้องต้นและทางเลือกที่เหลือ ถ้าต้องหานายทุนใหม่มาไถ่แทน วงเงินขึ้นกับผลประเมิน บางเคสถึง 60%
Homeday เป็นตัวกลางที่ช่วยหานายทุน สัญญาทำกับนายทุนโดยตรงที่สำนักงานที่ดิน ก่อนเซ็นคุณจะเห็นครบทั้งเงินที่ได้รับจริงและยอดที่ต้องไถ่คืน อ่านวิธีเริ่มต้น
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งขายฝากและจำนอง พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด