ถ้าหนี้บัตรเครดิตเริ่มจ่ายไม่ไหว ให้โทรคุยกับเจ้าหนี้ขอปรับโครงสร้างหนี้ก่อนจะกลายเป็นหนี้เสีย เพราะเป็นสิทธิตามเกณฑ์ของแบงก์ชาติ ถ้าเป็นหนี้เสียแล้วยังมีคลินิกแก้หนี้ที่ดอกเบี้ยต่ำกว่ามาก ส่วนการเอาบ้านหรือที่ดินไปจำนองเพื่อปิดหนี้บัตร คุ้มเฉพาะบางกรณี เพราะดอกเบี้ยบัตรเครดิตมีเพดาน 16% ต่อปี ขณะที่จำนองกับนายทุนคิดได้ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ส่วนต่างจึงน้อยกว่าที่หลายคนคิด
บทความนี้เล่าผ่าน คุณเอ พนักงานฝ่ายขายที่มีหนี้บัตรเครดิตและบัตรกดเงินสดรวม 5 ใบ กับ คุณเก้า นายทุนผู้รับจำนอง เพื่อให้เห็นว่าทางไหนควรลองก่อน ทางไหนควรเก็บไว้เป็นทางสุดท้าย และถ้าจะใช้บ้านหรือที่ดินจริง ต้องคำนวณอะไรให้ชัดก่อนเซ็น
หนี้บัตรเครดิตดอกเบี้ยเท่าไร ทำไมจ่ายขั้นต่ำแล้วยอดไม่ลด?
ธนาคารแห่งประเทศไทย (ธปท.) กำหนดเพดานดอกเบี้ยบัตรเครดิตไว้ไม่เกิน 16% ต่อปี รวมค่าปรับและค่าธรรมเนียมแล้ว ส่วนบัตรกดเงินสดและสินเชื่อส่วนบุคคลคิดได้สูงถึง 25% ต่อปี ดอกเบี้ยคิดเป็นรายวันจากยอดคงค้าง ยิ่งค้างนาน ยอดดอกเบี้ยก็ยิ่งสะสม
สมมติมีหนี้บัตรเครดิต 300,000 บาท ดอกเบี้ยเดือนหนึ่งตกราว 4,000 บาท (300,000 × 16% ÷ 12) ถ้าจ่ายเดือนละ 6,000 บาท เงินต้นจะลดแค่ประมาณ 2,000 บาท นี่คือเหตุผลที่หลายคนจ่ายมาเป็นปีแล้วยอดแทบไม่ขยับ
ตอนนี้ ธปท. ให้อัตราผ่อนขั้นต่ำบัตรเครดิตอยู่ที่ 8% ของยอดค้าง ไปจนถึงสิ้นปี 2569 ใครจ่ายตั้งแต่ 8% ขึ้นไปจะได้เครดิตเงินคืนเทียบเท่าลดดอกเบี้ย 0.25% ของยอดค้างทุก 3 เดือน แต่สำหรับหนี้ 300,000 บาท ขั้นต่ำ 8% คือเดือนละ 24,000 บาท ซึ่งคนรายได้ปานกลางส่วนใหญ่จ่ายไม่ไหว ช่องทางแก้หนี้ทางการด้านล่างจึงมีไว้สำหรับคนกลุ่มนี้โดยตรง
หนี้บัตรเครดิตไม่จ่ายจะโดนอะไร?
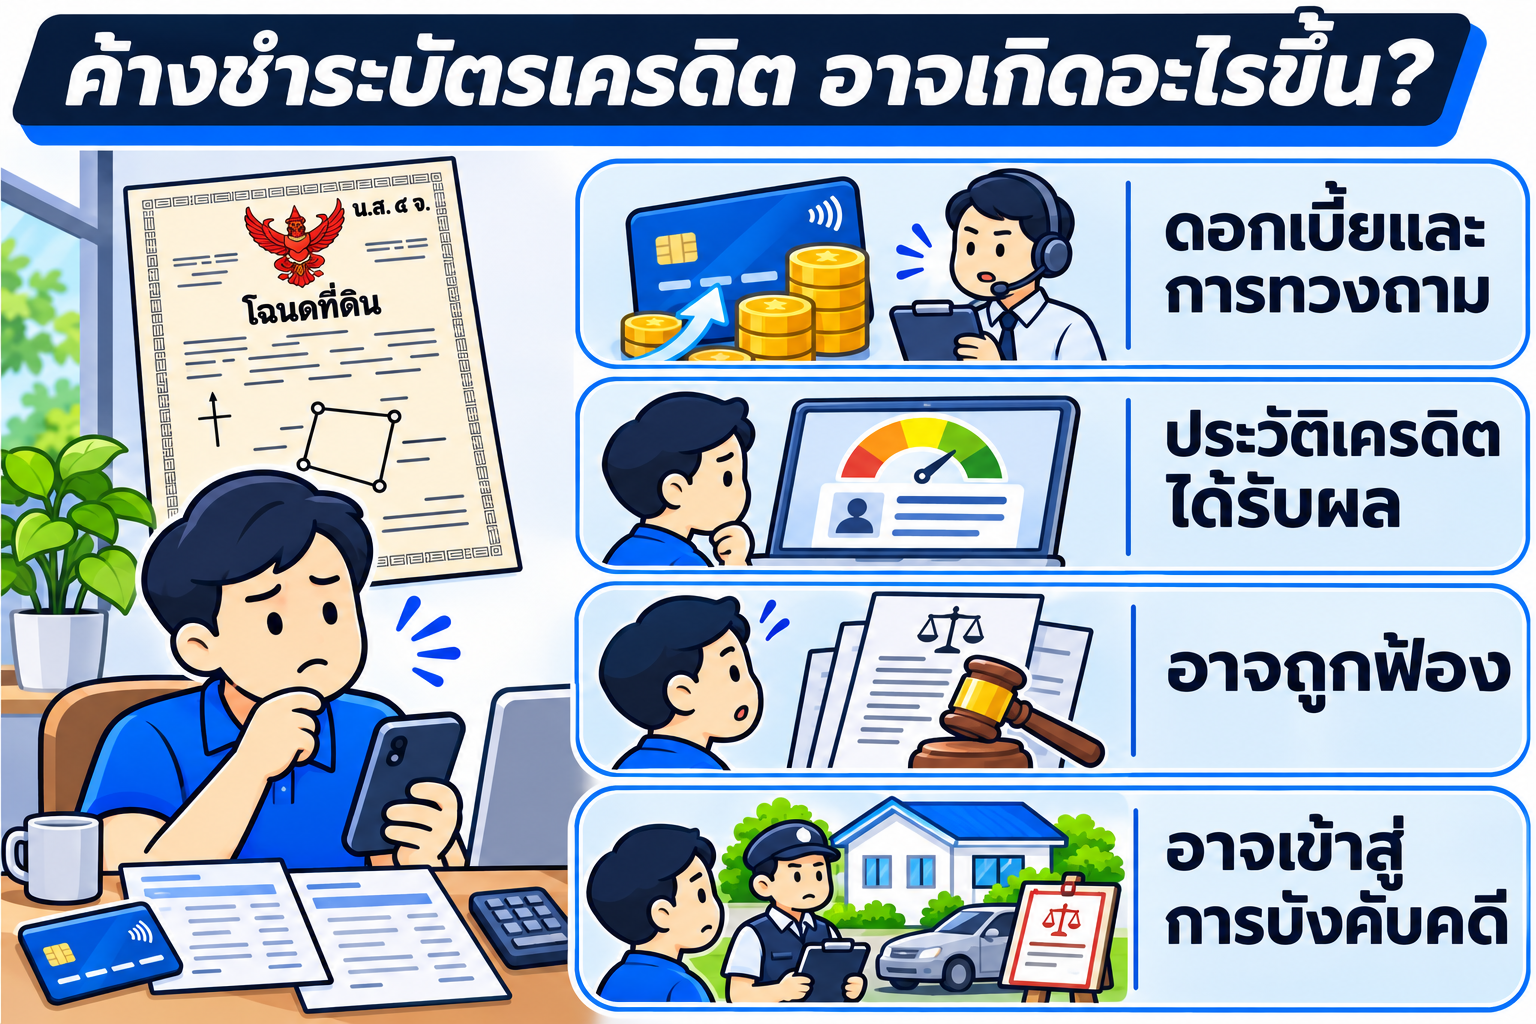
การหยุดจ่ายไม่ทำให้หนี้หายไป และเราไม่แนะนำให้หยุดจ่ายเพื่อรอเข้าโครงการ เพราะผลที่ตามมาเรียงกันเป็นขั้นแบบนี้
- ค้างไม่กี่งวด เจ้าหนี้คิดดอกเบี้ยผิดนัดและค่าทวงถาม (รวมแล้วยังอยู่ใต้เพดาน 16%) และเริ่มโทรติดตาม
- ค้างเกิน 90 วัน บัญชีถูกนับเป็นหนี้เสีย (NPL) และบันทึกในเครดิตบูโร ทำให้กู้ใหม่ยากขึ้นมาก แม้จ่ายจบแล้ว ประวัติยังอยู่ในรายงานอีกระยะหนึ่ง (อ่านต่อ: ติดแบล็กลิสต์คืออะไร จะตรวจข้อมูลเครดิตของตัวเองได้อย่างไร)
- หนี้อาจถูกขายต่อ ให้บริษัทบริหารสินทรัพย์ แต่ตามเกณฑ์ ธปท. เจ้าหนี้ต้องให้เวลาพิจารณาแผนปรับโครงสร้างหนี้อย่างน้อย 60 วันก่อนโอนขาย
- ถูกฟ้องคดีแพ่ง หนี้บัตรไม่ใช่คดีอาญา ไม่มีโทษจำคุก แต่ถ้าศาลพิพากษาแล้วยังไม่จ่าย เจ้าหนี้ขอบังคับคดีได้
- บังคับคดี อายัดเงินเดือนเฉพาะส่วนที่เกินเดือนละ 20,000 บาท (ป.วิ.พ. มาตรา 302) และยึดทรัพย์ที่เป็นชื่อลูกหนี้ไปขายทอดตลาด ซึ่งรวมถึงบ้านและที่ดินด้วย
ข้อ 5 คือจุดที่คนมีบ้านมักไม่ได้คิดถึง หนี้บัตรไม่มีหลักประกันก็จริง แต่เมื่อมีคำพิพากษาแล้ว บ้านที่ผ่อนหมดแล้วก็ถูกยึดขายทอดตลาดได้ และราคาขายทอดตลาดมักต่ำกว่าราคาตลาดพอสมควร
แก้หนี้บัตรเครดิตเริ่มจากตรงไหน: 4 ช่องทางทางการที่ควรลองก่อน
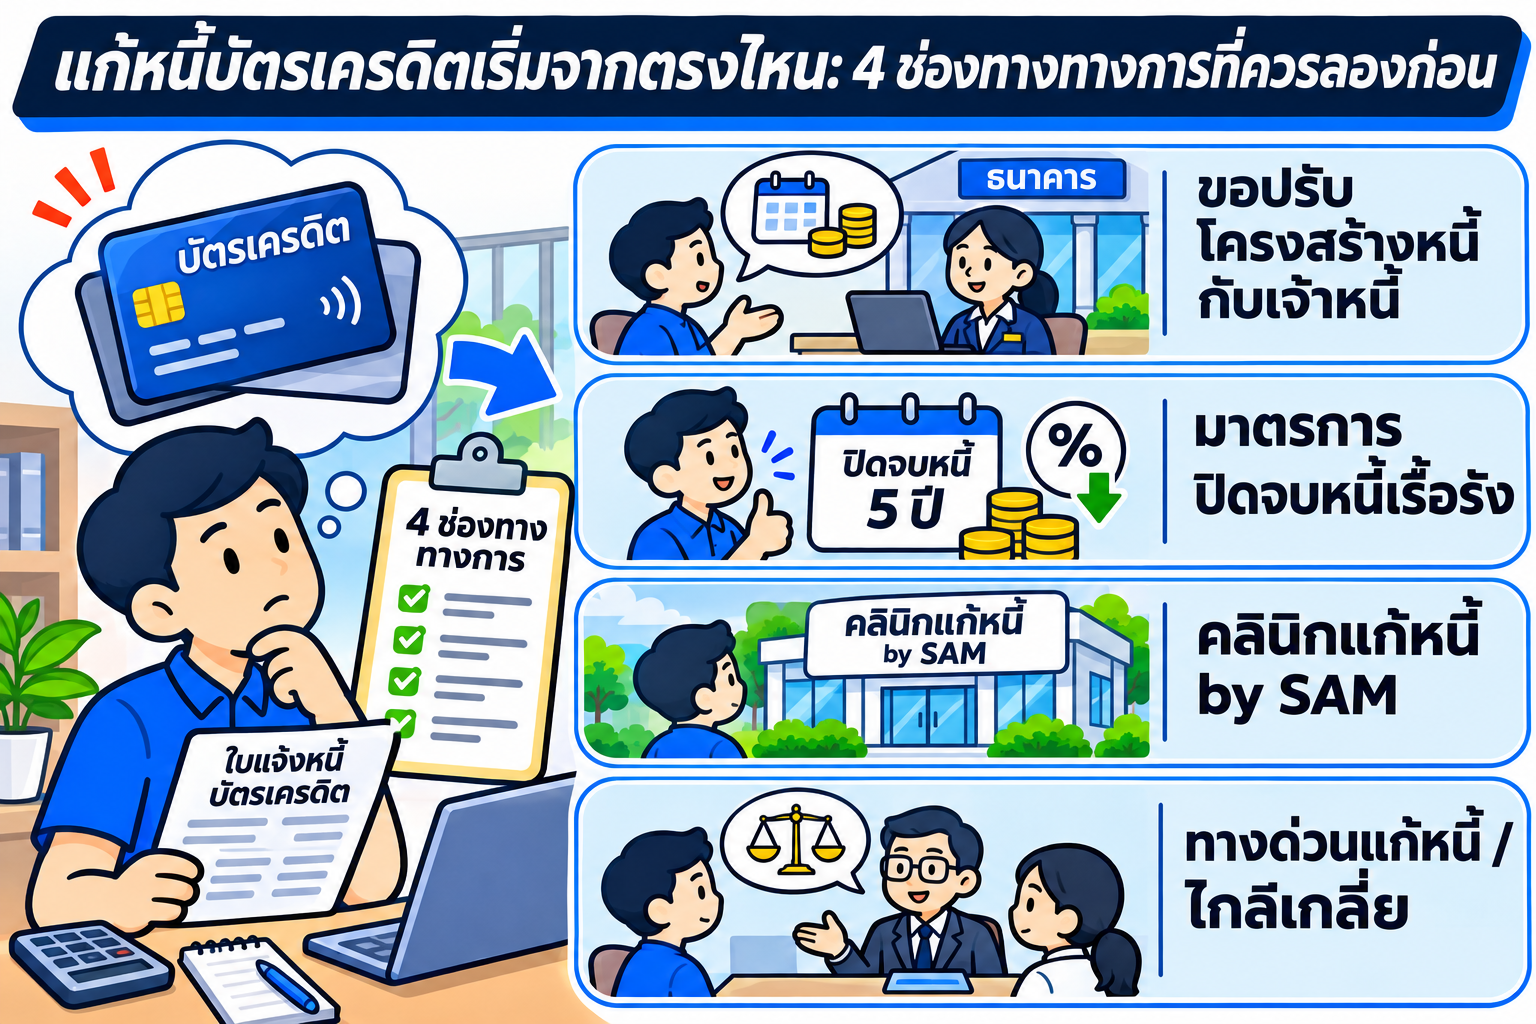
ก่อนคิดถึงบ้านหรือที่ดิน ให้ดูว่าตัวเองอยู่ในกลุ่มไหน แล้วเลือกช่องทางที่ตรงกับสถานะหนี้
| ช่องทาง | เหมาะกับใคร | ได้อะไร | ติดต่อที่ไหน |
|---|---|---|---|
| ขอปรับโครงสร้างหนี้กับเจ้าหนี้ | ยังไม่เป็นหนี้เสีย แต่เริ่มจ่ายขั้นต่ำ 8% ไม่ไหว | เปลี่ยนหนี้บัตรเป็นสินเชื่อผ่อนเป็นงวด (Term Loan) ค่างวดคงที่ เจ้าหนี้ต้องเสนอเงื่อนไขที่ผ่อนปรนขึ้น เช่น ลดดอกเบี้ย | Call Center หรือสาขาของธนาคารเจ้าของบัตร |
| มาตรการปิดจบหนี้เรื้อรัง | สินเชื่อหมุนเวียนอย่างบัตรกดเงินสด ที่จ่ายดอกเบี้ยรวมมากกว่าเงินต้นมาแล้ว 5 ปี รายได้น้อยกว่า 20,000 บาท (เจ้าหนี้ธนาคาร) หรือ 10,000 บาท (นอนแบงก์) และยังไม่เป็นหนี้เสีย | เปลี่ยนเป็นผ่อนรายงวด ปิดจบใน 5 ปี ดอกเบี้ยไม่เกิน 15% ต่อปี ต้องปิดวงเงินเดิม | เจ้าหนี้จะแจ้งเตือนทางจดหมาย อีเมล SMS หรือแอป |
| คลินิกแก้หนี้ by SAM | เป็นหนี้เสียบัตรเครดิต บัตรกดเงินสด หรือสินเชื่อส่วนบุคคล ค้างเกิน 120 วัน และยังมีรายได้ | รวมหนี้ไว้ที่เดียว ดอกเบี้ย 3–5% ต่อปี ผ่อนนานสุด 10 ปี ผ่อนครบได้ยกดอกเบี้ยค้างเดิม | เว็บไซต์คลินิกแก้หนี้ของ บสส. (SAM) |
| ทางด่วนแก้หนี้ / ไกล่เกลี่ย | คุยกับเจ้าหนี้แล้วไม่คืบ หรือถูกฟ้องแล้ว | ธปท. ช่วยประสานให้ได้ข้อตกลง หรือเจรจาผ่านการไกล่เกลี่ยของศาลและกรมบังคับคดี | เว็บไซต์ 1213.or.th และศาลที่รับฟ้อง |
ตามเกณฑ์การให้สินเชื่ออย่างรับผิดชอบของ ธปท. ลูกหนี้มีสิทธิขอปรับโครงสร้างหนี้อย่างน้อย 1 ครั้งก่อนเป็นหนี้เสีย และอีกอย่างน้อย 1 ครั้งหลังเป็นหนี้เสีย ก่อนเจ้าหนี้จะฟ้องหรือยึดทรัพย์ ถ้าโทรไปแล้วพนักงานบอกว่าทำไม่ได้ ให้ขอคำตอบเป็นลายลักษณ์อักษร แล้วยื่นเรื่องผ่านทางด่วนแก้หนี้
มาตรการผ่อนขั้นต่ำ 8% ประกาศไว้ถึงสิ้นปี 2569 ชื่อโครงการและเงื่อนไขอาจเปลี่ยนในปีถัดไป ควรเช็กหน้าเว็บ ธปท. ล่าสุดก่อนติดต่อ ถ้ายังไม่แน่ใจว่าแหล่งเงินไหนถูกกฎหมายและปลอดภัย (อ่านต่อ: ต้องการเงินด่วน มีแหล่งเงินถูกกฎหมายอะไรบ้าง และควรเริ่มจากทางไหน)
ใช้บ้านหรือที่ดินปิดหนี้บัตรเครดิตคุ้มไหม?
คำตอบสั้น ๆ คือ ถ้ามีแต่หนี้บัตรเครดิตล้วน และยังเข้าช่องทางทางการได้ ส่วนใหญ่ไม่คุ้ม เพราะบัตรเครดิตคิดไม่เกิน 16% ต่อปี จำนองกับนายทุนคิดไม่เกิน 15% ต่อปี ต่างกันแค่ 1% แต่ต้องเพิ่มค่าจดทะเบียน และเปลี่ยนหนี้ที่ไม่มีหลักประกันให้กลายเป็นหนี้ที่มีบ้านค้ำ
การใช้ทรัพย์ปิดหนี้จะเริ่มคุ้มเมื่อเข้าเงื่อนไขข้อใดข้อหนึ่งนี้
- มีบัตรกดเงินสดหรือสินเชื่อส่วนบุคคล 25% ปนอยู่ ส่วนนี้ลดดอกเบี้ยได้เกือบ 10% ต่อปี
- เป็นหนี้เสียแล้ว และเจ้าหนี้ยอมลดยอดถ้าจ่ายเป็นเงินก้อน ต้องหาเงินก้อนให้ทันกำหนดที่เจ้าหนี้ให้
- ถูกฟ้องหรือมีคำพิพากษาแล้ว การปิดหนี้ก่อนถูกยึดบ้านไปขายทอดตลาด มักเสียน้อยกว่าปล่อยให้ถึงขั้นบังคับคดี
- เข้าช่องทางทางการไม่ได้ เช่น รายได้ไม่ถึงเกณฑ์ที่เจ้าหนี้รับปรับโครงสร้าง หรือเจ้าหนี้หลายรายไม่ได้อยู่ในโครงการเดียวกัน
ส่วนกรณีที่ไม่ควรใช้บ้านเลย คือยังไม่มีรายได้พอจ่ายแม้แต่ดอกเบี้ยรายเดือน หรือยังตั้งใจจะใช้บัตรต่อหลังปิดหนี้ เพราะสุดท้ายจะมีทั้งหนี้บัตรก้อนใหม่และหนี้จำนองที่มีบ้านเป็นประกัน
ถ้าเครดิตยังดีและมีรายได้ประจำ ลองถามธนาคารเรื่องรีไฟแนนซ์บ้านหรือสินเชื่อที่ใช้บ้านค้ำก่อน ดอกเบี้ยธนาคารต่ำกว่านายทุนมาก การเลือกระหว่างสินเชื่อมีหลักประกันกับไม่มีหลักประกัน ดูหลักคิดเพิ่มได้ที่ (อ่านต่อ: สินเชื่อไม่มีหลักทรัพย์กับสินเชื่อที่ใช้บ้านหรือที่ดินค้ำ ต่างกันอย่างไร)
ตัวอย่างคำนวณ: คุณเอ หนี้บัตร 420,000 บาท
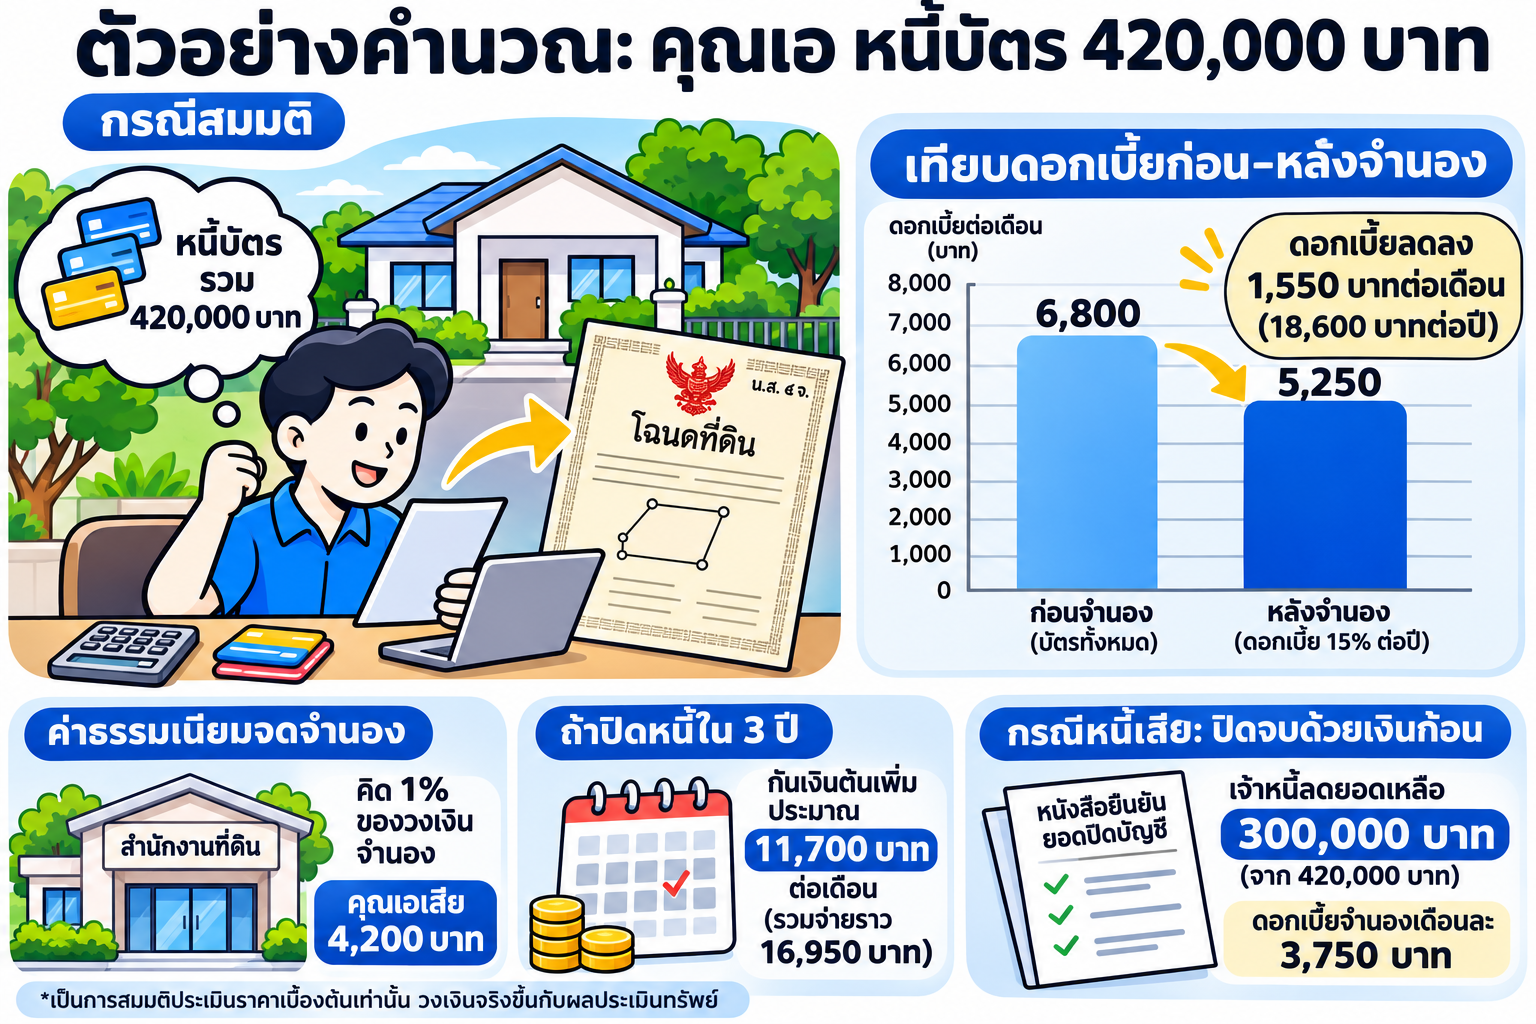
คุณเอรายได้เดือนละ 38,000 บาท มีหนี้บัตรเครดิต 3 ใบ รวม 260,000 บาท และบัตรกดเงินสด 2 ใบ รวม 160,000 บาท ค่างวดขั้นต่ำรวมกันเกินครึ่งของเงินเดือน เดือนไหนมีค่าใช้จ่ายพิเศษก็ต้องรูดบัตรใบหนึ่งไปจ่ายอีกใบ เขามีบ้านเดี่ยวที่ผ่อนธนาคารหมดแล้ว ราคาตลาดราว 2,500,000 บาท คุณเก้าเสนอรับจำนอง 420,000 บาท ดอกเบี้ย 15% ต่อปี (1.25% ต่อเดือน)
| รายการ | ยอดหนี้ (บาท) | ดอกเบี้ยต่อปี | ดอกเบี้ยต่อเดือน (บาท) |
|---|---|---|---|
| บัตรเครดิต 3 ใบ | 260,000 | 16% | 3,467 |
| บัตรกดเงินสด 2 ใบ | 160,000 | 25% | 3,333 |
| รวมก่อนจำนอง | 420,000 | 6,800 | |
| จำนองบ้านกับคุณเก้า | 420,000 | 15% | 5,250 |
| ดอกเบี้ยลดลง | 1,550 ต่อเดือน (18,600 ต่อปี) |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงขึ้นกับผลประเมินทรัพย์
ค่าธรรมเนียมจดจำนองที่สำนักงานที่ดินคิด 1% ของวงเงินจำนอง (สูงสุดไม่เกิน 200,000 บาท) บ้านคุณเอเสีย 4,200 บาท ปีแรกจึงประหยัดสุทธิราว 14,400 บาท สังเกตว่าเงินที่ประหยัดได้เกือบทั้งหมดมาจากบัตรกดเงินสด ถ้าคุณเอมีแต่บัตรเครดิต 420,000 บาท ดอกเบี้ยจะลดลงแค่ราว 350 บาทต่อเดือน ไม่คุ้มค่าจดทะเบียนและความเสี่ยงที่เพิ่มขึ้น
อีกเรื่องที่ต้องรู้คือ ดอกเบี้ยจำนอง 5,250 บาทต่อเดือนไม่ได้ลดเงินต้น ถ้าคุณเอวางแผนปิดหนี้ใน 3 ปี ต้องกันเงินต้นเพิ่มเดือนละประมาณ 11,700 บาท รวมเป็นเดือนละราว 16,950 บาท ก่อนตกลงควรขอให้สัญญาเขียนไว้ว่าทยอยคืนเงินต้นได้ และดอกเบี้ยคิดจากยอดคงเหลือ
เทียบกับคลินิกแก้หนี้ ถ้าหนี้ทั้งหมดเป็นหนี้เสียและเข้าเงื่อนไข ยอด 420,000 บาท ผ่อน 4 ปีที่ดอกเบี้ย 3% ต่อปี ค่างวดจะอยู่ราว 9,300 บาทต่อเดือน ถูกกว่าจำนองชัดเจน คนที่เข้าคลินิกได้จึงควรเลือกคลินิกก่อน การจำนองเหมาะกับคนที่เข้าไม่ได้ หรือมีเหตุให้ต้องใช้เงินก้อนเร็ว
หนี้เสียแล้ว เจ้าหนี้ยอมลดยอดถ้าจ่ายเงินก้อน
สมมติคุณเอค้างจนเป็นหนี้เสียไปแล้ว และเจ้าหนี้เสนอให้ปิดบัญชีทั้งหมดที่ 300,000 บาท จากยอดเต็ม 420,000 บาท ภายใน 30 วัน* กรณีนี้การจำนองบ้าน 300,000 บาทเพื่อปิดจบทันทีช่วยลดหนี้ได้ 120,000 บาท ดอกเบี้ยจำนองเดือนละ 3,750 บาท
*ยอดลดหนี้เป็นการสมมติเพื่อประกอบตัวอย่างเท่านั้น เจ้าหนี้แต่ละรายพิจารณาต่างกัน
ก่อนโอนเงิน ขอหนังสือยืนยันยอดปิดบัญชีที่ระบุชื่อเจ้าหนี้ เลขบัญชีบัตร ยอดเงิน และวันครบกำหนดให้ชัด จ่ายเข้าบัญชีของเจ้าหนี้โดยตรงเท่านั้น หลังจ่ายแล้วขอหนังสือปิดบัญชีเก็บไว้ แล้วตรวจเครดิตบูโรว่าสถานะเปลี่ยนเป็นปิดบัญชีแล้ว
ปิดหนี้บัตรด้วยการจำนองบ้าน ที่ดินเปล่า หรือคอนโด ได้วงเงินเท่าไร?
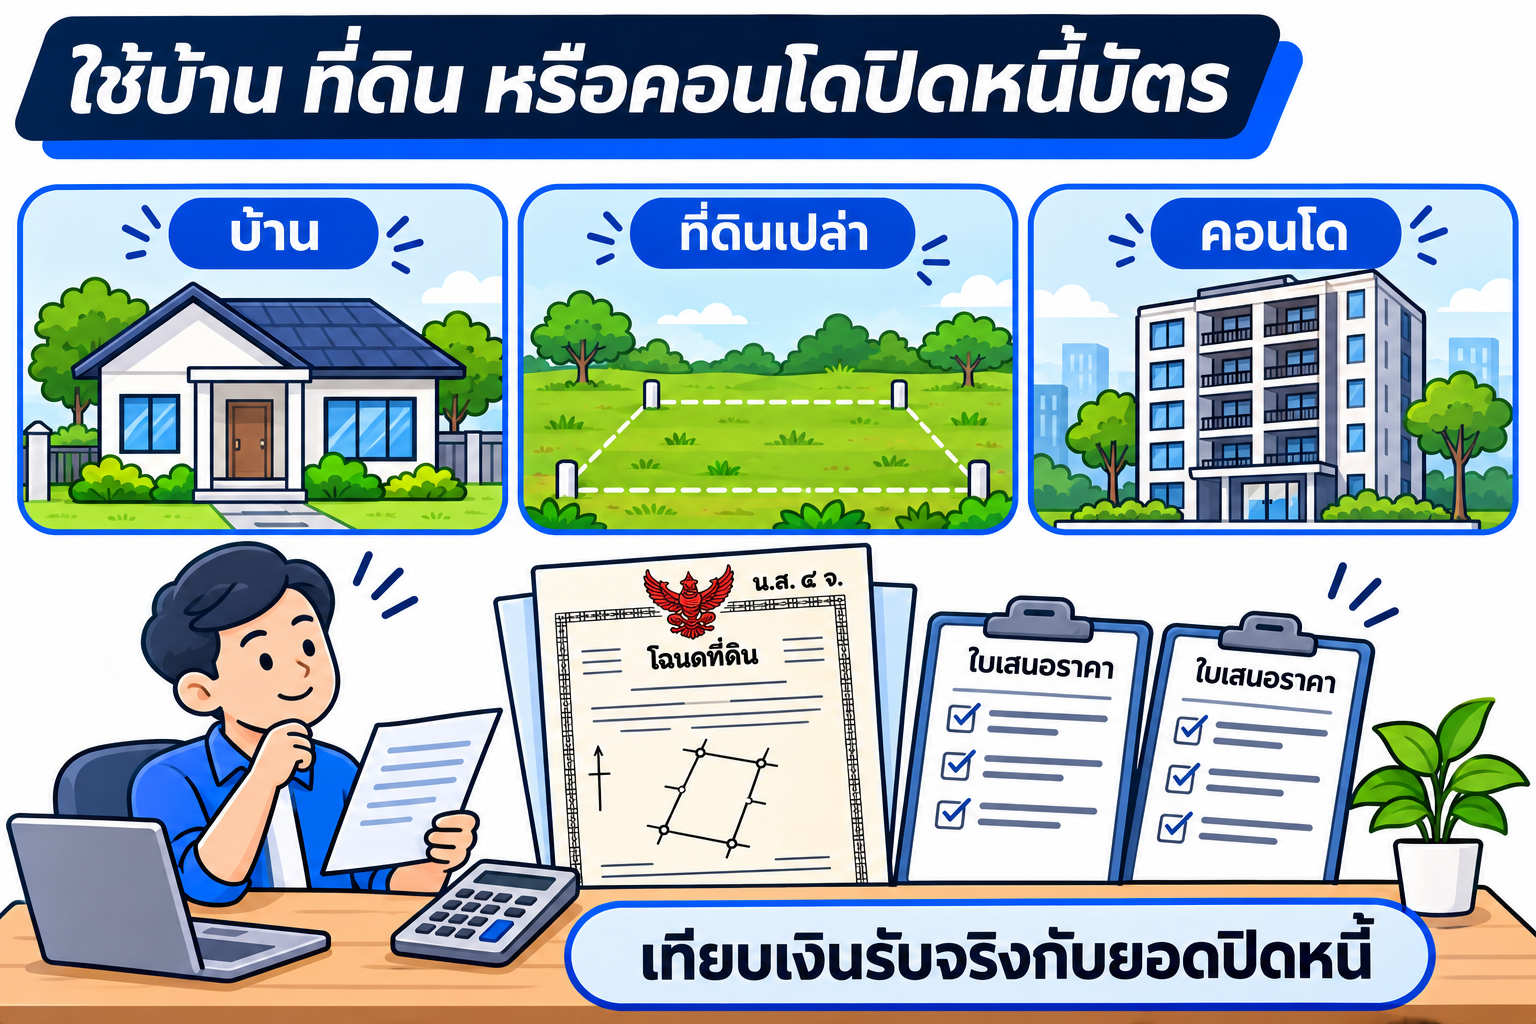
วงเงินไม่มีตัวเลขตายตัว ขึ้นกับผลประเมินแต่ละแปลง บางเคสถึง 60% ของราคาตลาด แต่สำหรับการปิดหนี้บัตร ควรขอเท่ายอดปิดบัญชีจริงบวกค่าธรรมเนียมเท่านั้น ยิ่งขอเกิน ดอกเบี้ยรายเดือนก็ยิ่งสูงโดยไม่จำเป็น (อ่านต่อ: จำนองที่ดินได้วงเงินเท่าไหร่ คิดจากราคาประเมินหรือราคาตลาด)
| ทรัพย์ | ราคาตลาด (บาท) | ยอดที่ต้องใช้ปิดหนี้ (บาท) | ดอกเบี้ยจำนอง 1.25%/เดือน (บาท) |
|---|---|---|---|
| บ้านเดี่ยว ชานเมือง | 2,500,000 | 420,000 | 5,250 |
| ที่ดินเปล่า 150 ตารางวา ติดถนนลาดยาง | 1,800,000 | 300,000 | 3,750 |
| คอนโด 28 ตร.ม. ใกล้รถไฟฟ้า | 1,600,000 | 250,000 | 3,125 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงต้องรอผลประเมินทรัพย์
รายละเอียดเงื่อนไขแยกตามทรัพย์ ดูได้ที่หน้ารับจำนองบ้าน รับจำนองที่ดิน และรับจำนองคอนโด
ส่วนที่ดินเกษตรกรรม เช่น ที่นา สวน ไร่ นายทุนส่วนใหญ่ไม่รับ เพราะขายต่อยาก แต่ทักมาปรึกษาก่อนได้ที่ LINE @homeday สำหรับที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้ เพราะไม่ใช่เอกสารที่โอนกรรมสิทธิ์ได้
คนที่ติดบูโรอยู่แล้วยังจำนองกับนายทุนได้ เพราะนายทุนดูที่ทรัพย์เป็นหลัก (อ่านต่อ: ติดเครดิตบูโร ติดแล้วยังหาเงินก้อนได้ไหม ถ้ามีบ้านหรือที่ดิน) แต่ระวังโฆษณาสินเชื่อไม่เช็กบูโรที่ขอให้โอนค่าดำเนินการก่อน หรือขอเก็บโฉนดไว้โดยไม่จดทะเบียน
จำนองหรือขายฝาก แบบไหนเหมาะกับการปิดหนี้บัตร?
สำหรับหนี้บัตรที่ยอดไม่สูงเมื่อเทียบกับราคาทรัพย์ จำนองมักเหมาะกว่า เพราะชื่อในโฉนดยังเป็นของคุณเอ ค่าธรรมเนียมต่ำกว่า และถ้าจ่ายไม่ไหว เจ้าหนี้ต้องผ่านขั้นตอนศาลก่อน ขายฝากเหมาะเมื่อต้องการวงเงินสูงกว่าที่จำนองให้ได้
| ประเด็น | จำนอง | ขายฝาก |
|---|---|---|
| ชื่อในโฉนด | เป็นของเจ้าของเดิม | เปลี่ยนเป็นผู้ซื้อฝากจนกว่าจะไถ่ |
| กฎหมายหลัก | ป.พ.พ. มาตรา 702–746 ต้องจดทะเบียน (มาตรา 714) | ป.พ.พ. มาตรา 491–502 และ พ.ร.บ. ขายฝาก 2562 |
| ดอกเบี้ย | ไม่เกิน 15% ต่อปี | สินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี (มาตรา 8) |
| ค่าธรรมเนียมราชการ | 1% ของวงเงินจำนอง สูงสุด 200,000 บาท | 2% ของราคาประเมินราชการ + อากร 0.5% หรือภาษีธุรกิจเฉพาะ 3.3% (ถือครองไม่ถึง 5 ปี) |
| ถ้าจ่ายไม่ไหว | ผู้รับจำนองต้องบอกกล่าวล่วงหน้าไม่น้อยกว่า 60 วัน แล้วฟ้องศาล (มาตรา 728) | ผิดนัดรายเดือนทรัพย์ไม่หลุดทันที สิทธิไถ่อยู่ถึงวันครบกำหนด |
| ระยะเวลา | ตกลงกันตามสัญญา | 1–10 ปี ไถ่ก่อนกำหนดได้ ค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ (มาตรา 10) |
| อยู่อาศัยต่อ | อยู่ได้ตามปกติ | อยู่ได้ ไม่ต้องจ่ายค่าเช่า (มาตรา 12–13) |
ถ้าเลือกขายฝาก กฎหมาย 2562 ยังคุ้มครองอีก 2 เรื่อง คือผู้ซื้อฝากต้องแจ้งวันครบกำหนดและยอดไถ่ล่วงหน้า 3–6 เดือน ถ้าไม่แจ้งผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน (มาตรา 17) และถ้านายทุนไม่ยอมรับเงินไถ่ ให้นำเงินไปวางที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ (มาตรา 18) เปรียบเทียบละเอียดพร้อมตัวเลขดูได้ที่ (อ่านต่อ: จำนองกับขายฝาก แบบไหนเหมาะกับเรา)
ถ้านอกจากหนี้บัตรยังมีผ่อนรถหรือสินเชื่ออื่นที่อยากรวมไว้ด้วย หลักคิดจะต่างออกไปเล็กน้อย (อ่านต่อ: รวมหนี้เป็นก้อนเดียวด้วยบ้านหรือที่ดินทำได้ไหม)
ก่อนเอาบ้านไปปิดหนี้บัตรเครดิต เช็ก 6 เรื่องนี้
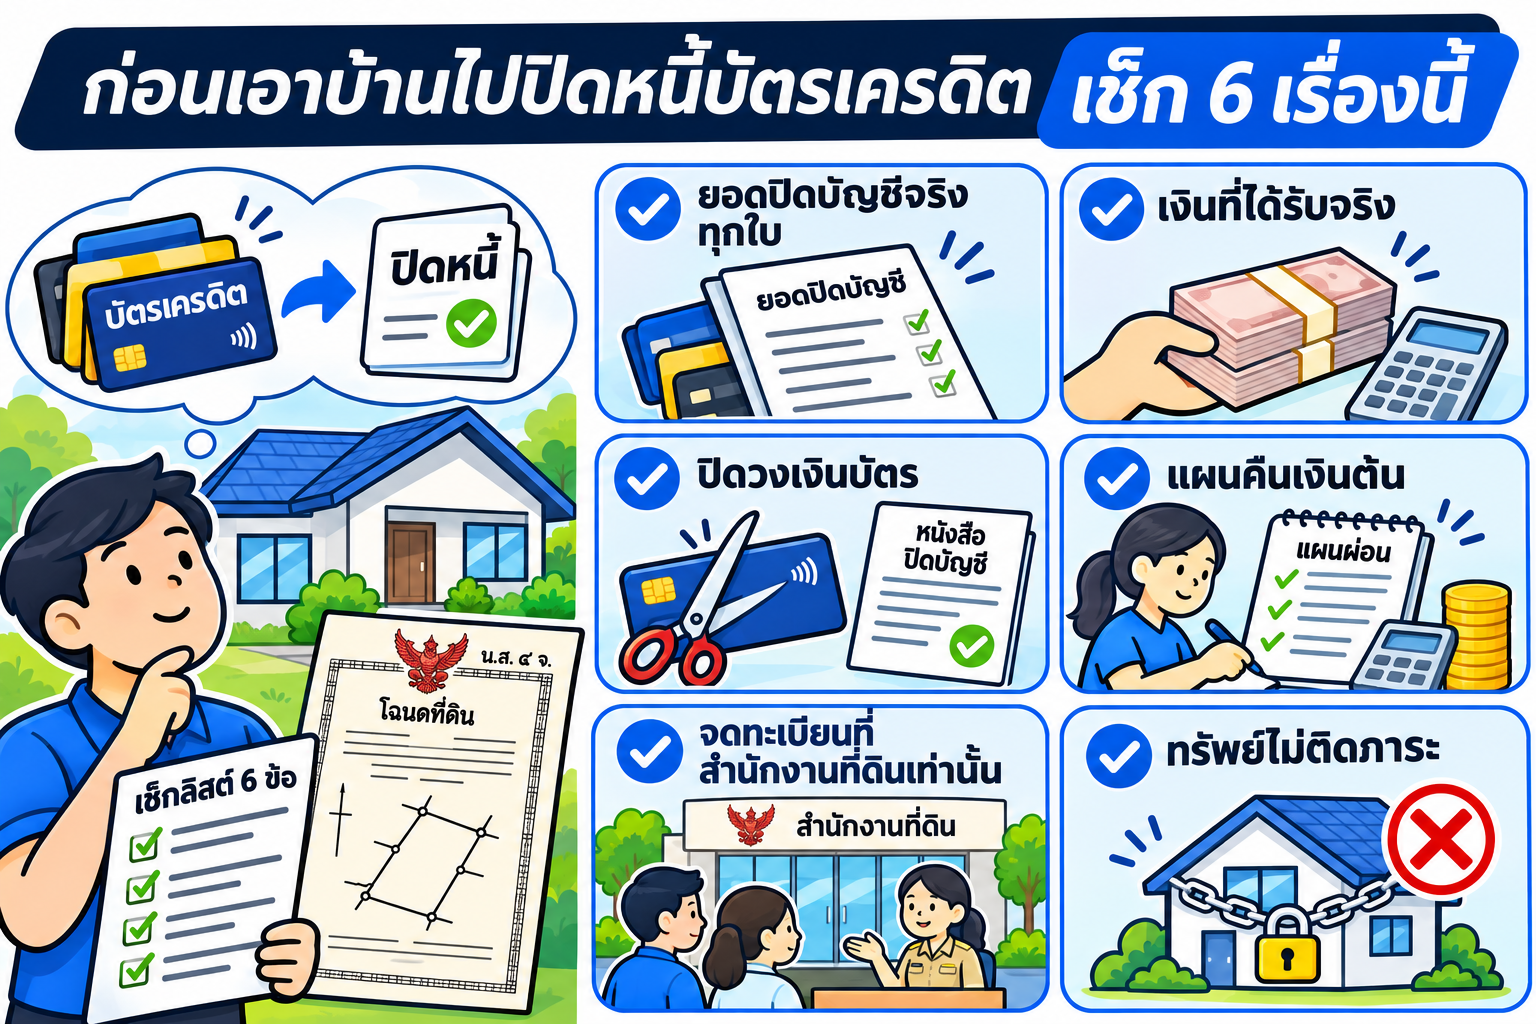
- ยอดปิดบัญชีจริงทุกใบ ขอจากเจ้าหนี้เป็นลายลักษณ์อักษร รวมดอกเบี้ยถึงวันที่จะจ่าย อย่าใช้ยอดในใบแจ้งหนี้เดือนก่อน
- เงินที่ได้รับจริง ขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด ต้องพอปิดหนี้ทุกใบที่ตั้งใจไว้
- ปิดวงเงินบัตร หลังจ่ายแล้วขอยกเลิกบัตรที่ไม่จำเป็น และเก็บหนังสือปิดบัญชีทุกใบ
- แผนคืนเงินต้น ดอกเบี้ยรายเดือนต้องจ่ายได้จากรายได้จริง และมีเงินเหลือกันเงินต้นทุกเดือน
- จดทะเบียนที่สำนักงานที่ดินเท่านั้น ทั้งสองฝ่ายไปพร้อมกัน ห้ามฝากโฉนดหรือเซ็นเอกสารเปล่าไว้กับใคร
- ทรัพย์ไม่ติดภาระ ถ้าบ้านถูกยึดหรืออายัดตามคำพิพากษาแล้ว จะจดจำนองตามปกติไม่ได้ ต้องคุยกับเจ้าหนี้ตามคำพิพากษาก่อน
สิ่งที่ไม่ควรทำเด็ดขาดคือกู้เงินนอกระบบมาโปะหนี้บัตร ดอกเบี้ยสูงกว่าบัตรหลายเท่า ถ้าตอนนี้มีหนี้แบบนั้นอยู่แล้ว (อ่านต่อ: อยากปิดหนี้นอกระบบ ทำอย่างไรให้ปลอดภัย)
ถ้าจำนองแล้วยังจ่ายไม่ไหว มีทางออกอะไรบ้าง?
สมมติปีที่สองคุณเอโดนลดคอมมิชชัน จ่ายดอกเบี้ยจำนองไม่ครบ 2 เดือน บ้านยังไม่ถูกยึดทันที ผู้รับจำนองต้องมีหนังสือบอกกล่าวให้ชำระภายในเวลาไม่น้อยกว่า 60 วันก่อน แล้วจึงฟ้องศาลได้ ช่วงเวลานี้คือโอกาสแก้ไข (อ่านต่อ: จำนองแล้วผ่อนไม่ไหวหรือไม่ส่งดอก นายทุนยึดบ้านได้เลยไหม)
- คุยกับคุณเก้าก่อนผิดนัด ขอจ่ายดอกเบี้ยบางส่วน หรือขยายเวลาคืนเงินต้น นายทุนส่วนใหญ่อยากได้เงินคืนมากกว่าฟ้องคดี
- ย้ายไปนายทุนรายใหม่ ที่ให้ระยะเวลานานกว่า ถ้าค่าธรรมเนียมใหม่คุ้มกับดอกเบี้ยที่ลดได้
- ขายทรัพย์เอง ก่อนถึงขั้นขายทอดตลาด บ้าน 2.5 ล้าน หักหนี้ 4.2 แสนแล้วยังเหลือเงินอีกมาก
อยากรู้ว่าบ้านหรือที่ดินช่วยแก้หนี้บัตรได้แค่ไหน ทักมาคุยก่อน ยังไม่ต้องตัดสินใจ
ส่งยอดหนี้แต่ละใบ ดอกเบี้ยที่จ่ายอยู่ และข้อมูลทรัพย์มาที่ LINE @homeday ทีมงานจะช่วยเทียบให้เห็นว่าทางไหนคุ้มกว่าในกรณีของคุณ ถ้าทางการไปได้ เราจะบอกตรง ๆ ถ้าการใช้ทรัพย์เหมาะกว่า เราจะประเมินวงเงินเบื้องต้นให้ดูก่อน
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- แสดงเงินที่ได้รับจริงหลังหักค่าใช้จ่ายให้ดูก่อนตกลง
- จดทะเบียนกับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- หากมีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday