รับจำนองที่ดินคือการที่นายทุนให้เงินก้อน โดยเราเอาโฉนดที่ดินไปจดจำนองเป็นหลักประกันที่สำนักงานที่ดิน ชื่อในโฉนดยังเป็นของเราเหมือนเดิม วงเงินขึ้นกับผลประเมินที่ดินแต่ละแปลง บางเคสถึง 60% ของราคาตลาด ส่วนดอกเบี้ยต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด จุดเริ่มต้นคือส่งรูปโฉนดและที่ตั้งที่ดินมาให้ประเมินก่อน แล้วค่อยตัดสินใจจากตัวเลขจริง
บทความนี้เล่าผ่าน คุณเอ เจ้าของที่ดินที่ต้องการเงิน กับ คุณเก้า นายทุนผู้รับจำนอง ตั้งแต่ประเมินวงเงิน คิดดอกเบี้ย ค่าธรรมเนียมวันจดทะเบียน ไปจนถึงวันไถ่ถอน และถ้าเงินไม่พอคืนจะมีทางออกอะไรบ้าง
รับจำนองที่ดินคืออะไร ต่างจากการเอาโฉนดไปฝากไว้อย่างไร
ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 702 อธิบายว่าจำนองคือการเอาทรัพย์สินไปตราไว้เป็นประกันการชำระหนี้ โดยไม่ต้องส่งมอบทรัพย์สินให้เจ้าหนี้ พูดง่าย ๆ คือคุณเอยังเป็นเจ้าของที่ดิน ยังใช้ประโยชน์ ปลูกสร้าง หรือปล่อยเช่าได้ตามปกติ แค่ในโฉนดจะมีบันทึกว่าที่ดินแปลงนี้ติดจำนองอยู่กับคุณเก้า (พื้นฐานเรื่องนี้อ่านเพิ่มได้ที่ จำนองคืออะไร)
มาตรา 714 กำหนดว่าสัญญาจำนองต้องทำเป็นหนังสือและจดทะเบียนกับพนักงานเจ้าหน้าที่ ถ้าไม่จด สัญญาเป็นโมฆะ ดังนั้นการยื่นโฉนดให้คนอื่นถือไว้แลกเงิน ที่หลายคนเรียกว่าจำนำโฉนด ไม่ใช่การจำนองตามกฎหมาย และเจ้าของที่ดินแทบไม่มีอะไรคุ้มครองเลย (อ่านต่อ: จำนองที่ดินคืออะไร เจ้าของยังใช้ที่ดินได้ไหม และต้องคืนเงินอย่างไร)
มีอีกข้อที่ควรรู้ตั้งแต่ต้น มาตรา 711 ห้ามตกลงกันล่วงหน้าว่าถ้าไม่จ่ายหนี้ ให้ที่ดินตกเป็นของผู้รับจำนองทันที ข้อตกลงแบบนี้ใช้บังคับไม่ได้ นี่คือเหตุผลที่จำนองถูกมองว่าเสี่ยงเสียที่ดินน้อยกว่าขายฝาก
ที่ดินแบบไหนนายทุนรับจำนอง
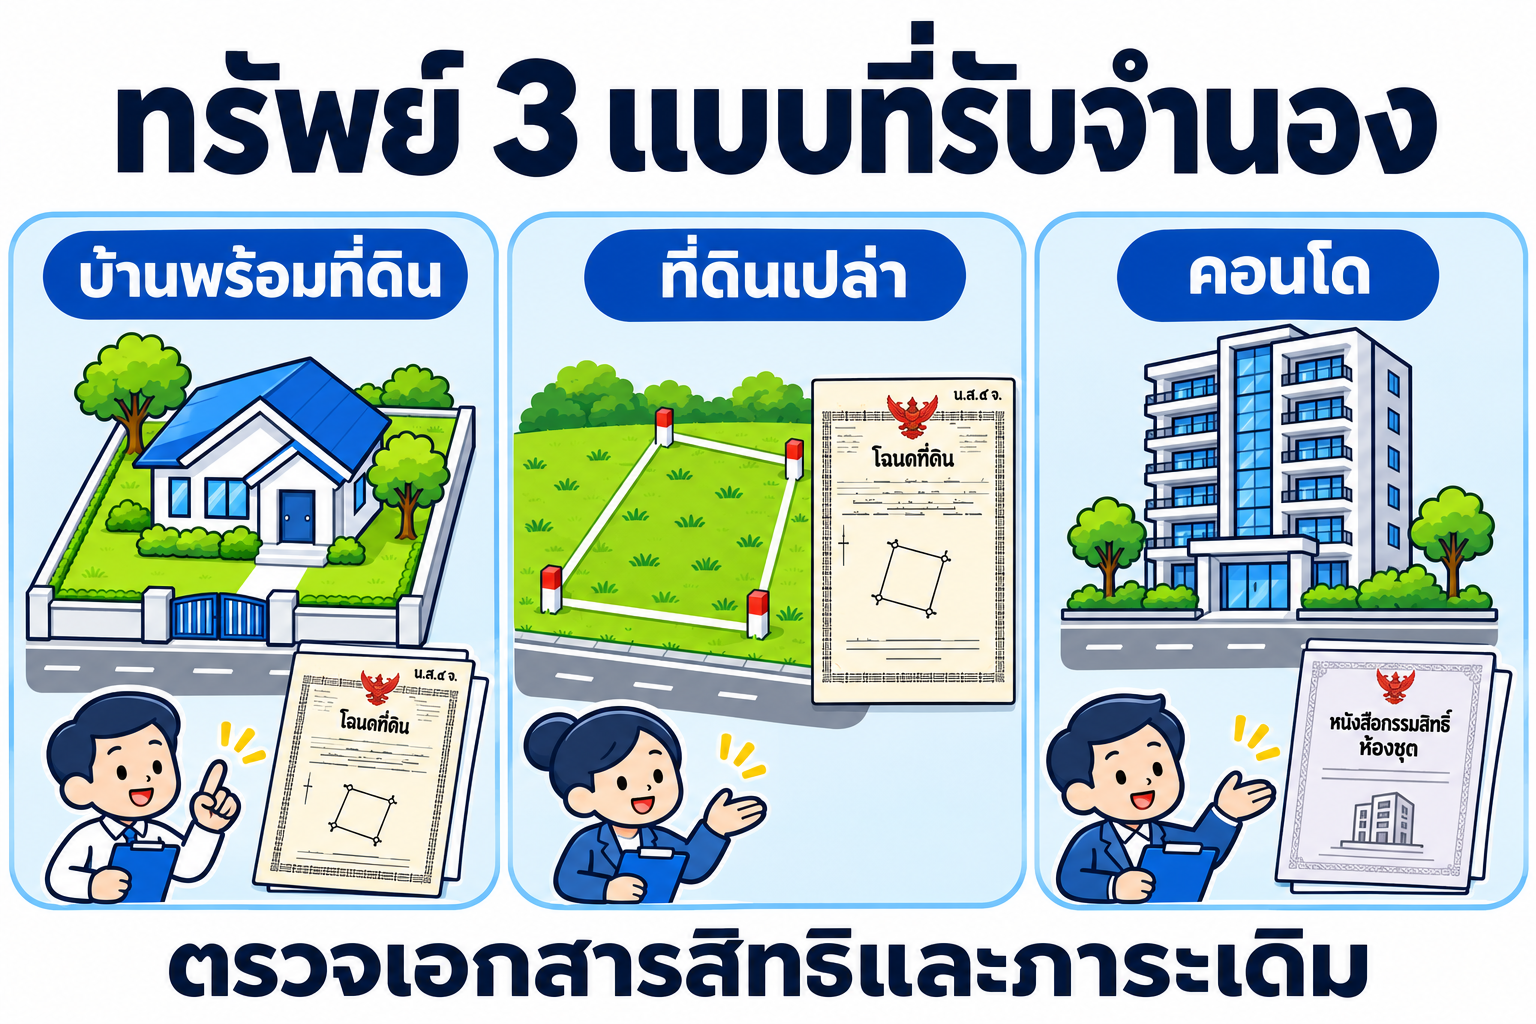
นายทุนจะดูสองเรื่องคู่กัน คือเอกสารสิทธิจดจำนองได้หรือไม่ และถ้าวันหนึ่งต้องบังคับจำนอง ที่ดินแปลงนั้นขายได้ง่ายแค่ไหน
| ประเภทที่ดิน / เอกสาร | จดจำนองได้ไหม | นายทุนมองอย่างไร |
|---|---|---|
| โฉนดที่ดิน (น.ส.4 จ.) ที่ดินเปล่าในเมืองหรือใกล้ชุมชน | ได้ | รับมากที่สุด ยิ่งติดถนน น้ำไฟเข้าถึง วงเงินยิ่งดี |
| บ้านพร้อมที่ดิน ทาวน์เฮาส์ | ได้ | ดูทั้งที่ดินและสภาพบ้าน รายละเอียดอยู่ในหน้ารับจำนองบ้าน |
| คอนโด (หนังสือกรรมสิทธิ์ห้องชุด) | ได้ | ดูทำเลและค่าส่วนกลาง อ่านแยกได้ที่จำนองคอนโด |
| น.ส.3ก | ได้ตามกฎหมาย | พิจารณาเป็นรายแปลง ต้องเช็กแนวเขตให้ชัด |
| ที่ดินตาบอด (ไม่มีทางเข้าออก) | ได้ตามกฎหมาย | วงเงินต่ำมากหรือไม่รับ ควรแก้เรื่องทางเข้าออกก่อน |
| ที่ดินเกษตรกรรม เช่น ที่นา สวน ไร่ | ได้ตามกฎหมาย | นายทุนส่วนใหญ่ไม่รับ ทักมาปรึกษาก่อนที่ LINE @homeday |
| ที่ดิน ส.ป.ก. | จำนองกับนายทุนเอกชนไม่ได้ | ทักมาปรึกษาก่อนที่ LINE @homeday |
| ภ.บ.ท.5 | ไม่ได้ | เป็นหลักฐานเสียภาษี ไม่ใช่เอกสารสิทธิ |
ถ้าที่ดินยังติดจำนองธนาคารหรือนายทุนรายเดิมอยู่ ยังทำได้ โดยนายทุนรายใหม่นำเงินไปไถ่ถอนของเดิม แล้วจดจำนองใหม่ในวันเดียวกันที่สำนักงานที่ดิน
รับจำนองที่ดินต่างจังหวัดและทั่วประเทศ
Homeday มีนายทุนรับครบทั้ง 77 จังหวัด การจดทะเบียนต้องทำที่สำนักงานที่ดินที่ดูแลพื้นที่ที่ดินแปลงนั้น ไม่ใช่สาขาใกล้บ้านเรา ถ้าคุณเออยู่กรุงเทพฯ แต่ที่ดินอยู่ฉะเชิงเทรา ก็ต้องนัดกันที่สำนักงานที่ดินจังหวัดฉะเชิงเทราหรือสาขาที่ดูแลอำเภอนั้น ถ้าไปเองไม่ได้ ทำหนังสือมอบอำนาจที่ดิน (ท.ด.21) ให้คนที่ไว้ใจไปแทนได้ โดยเขียนให้ชัดว่ามอบให้ทำนิติกรรมจำนองแปลงไหน วงเงินเท่าไร
จำนองที่ดินได้วงเงินเท่าไร
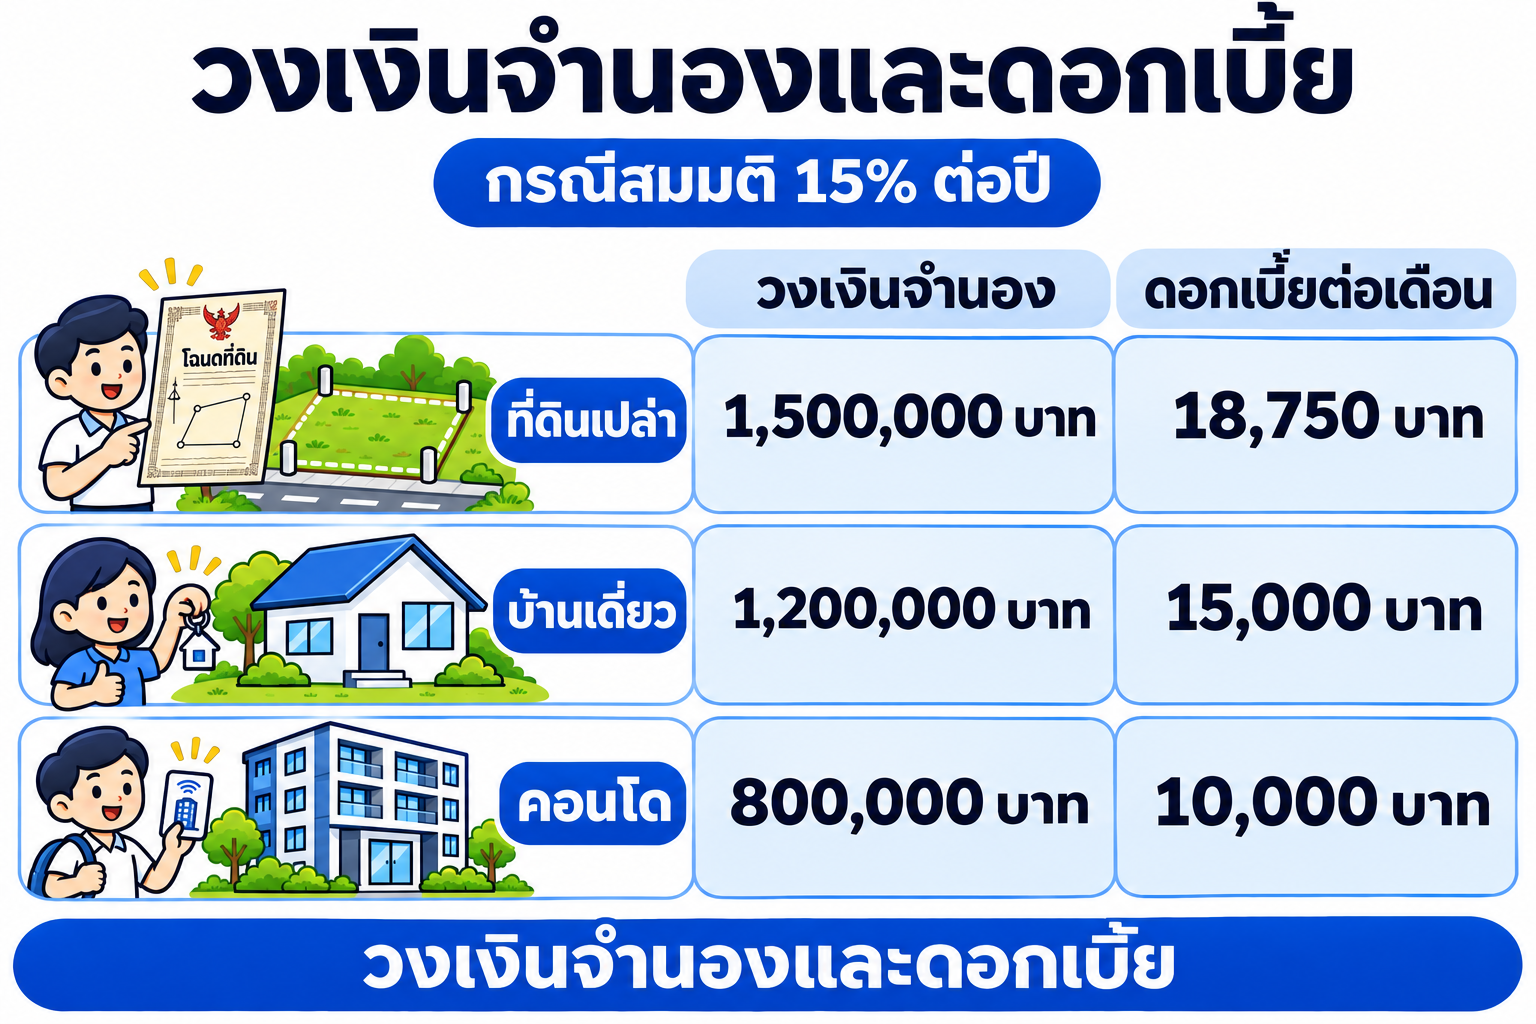
วงเงินจำนองไม่มีตัวเลขตายตัว ขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด สิ่งที่ทำให้วงเงินขึ้นลงคือ ทำเล หน้ากว้างติดถนน ผังเมือง น้ำไฟ รูปแปลง และความง่ายในการขายต่อ ที่ดินขนาดเท่ากันแต่อยู่คนละซอยอาจได้วงเงินต่างกันมาก
นายทุนดูราคาตลาดเป็นหลัก ส่วนราคาประเมินที่ดินของกรมธนารักษ์ใช้เป็นตัวเทียบอีกทาง ถ้าอยากรู้ว่าแต่ละตัวเลขคิดอย่างไร (อ่านต่อ: จำนองที่ดินได้วงเงินเท่าไหร่ คิดจากราคาประเมินหรือราคาตลาด)
ตัวอย่างด้านล่างคิดดอกเบี้ย 15% ต่อปี หรือ 1.25% ต่อเดือน
| ทรัพย์ | ราคาตลาด (บาท) | วงเงินจำนอง (บาท) | ดอกเบี้ยต่อเดือน (บาท) | ดอกเบี้ย 12 เดือน (บาท) |
|---|---|---|---|---|
| ที่ดินเปล่า 1 ไร่ ฉะเชิงเทรา | 4,000,000 | 1,500,000 | 18,750 | 225,000 |
| บ้านเดี่ยวพร้อมที่ดิน 50 ตร.ว. นนทบุรี | 3,500,000 | 1,200,000 | 15,000 | 180,000 |
| คอนโด 35 ตร.ม. ใกล้รถไฟฟ้า กรุงเทพฯ | 2,400,000 | 800,000 | 10,000 | 120,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
สังเกตว่าดอกเบี้ยรายเดือนไม่ได้ลดเงินต้น ถ้าจ่ายแต่ดอกครบ 12 เดือน วันไถ่ถอนยังต้องคืนเงินต้นเต็มจำนวน
ดอกเบี้ยจำนองที่ดินกับนายทุนเท่าไร
ดอกเบี้ยจำนองกับนายทุนเอกชนต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด (ป.พ.พ. มาตรา 654) ใครเรียกเกินนี้มีความผิดตาม พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560 สูตรคิดง่าย ๆ คือ วงเงิน × 1.25% = ดอกเบี้ยต่อเดือน เช่น วงเงิน 1,000,000 บาท ดอกเบี้ยสูงสุดเดือนละ 12,500 บาท
ธนาคารดอกเบี้ยต่ำกว่าแน่นอน แต่ดูรายได้ เครดิตบูโร และใช้เวลาพิจารณานานกว่า คนที่มาหานายทุนส่วนใหญ่จึงเป็นคนที่จำนองที่ดินกับธนาคารไม่ผ่าน หรือรอไม่ทัน
ก่อนตกลง ให้ขอใบเสนอที่เห็นครบ 3 ตัวเลข คือ วงเงินในสัญญา เงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องจ่ายแต่ละเดือนจนถึงวันไถ่ถอน ถ้าใบไหนบอกแค่วงเงิน ให้ถามจนได้ตัวเลขเงินที่ได้รับจริงก่อนเซ็น
เรื่องของคุณเอ: จำนองที่ดินเปล่า 1 ไร่ ได้เงิน 1.5 ล้าน
คุณเอทำธุรกิจรับเหมาตกแต่งภายใน เพิ่งได้งานโครงการใหญ่ แต่ต้องสำรองจ่ายค่าวัสดุและค่าแรงก่อนประมาณ 1.5 ล้านบาท เงินงวดจากลูกค้าจะทยอยเข้าใน 8–10 เดือน ยื่นกู้ธนาคารแล้วติดเรื่องรายได้ไม่สม่ำเสมอ สิ่งที่มีคือที่ดินเปล่า 1 ไร่ ที่ฉะเชิงเทรา เป็นโฉนดชื่อของเขาเอง ติดถนนลาดยาง ไม่มีภาระ ราคาตลาดราว 4 ล้านบาท
คุณเก้าประเมินแล้วเสนอวงเงินจำนอง 1,500,000 บาท ดอกเบี้ย 15% ต่อปี หรือเดือนละ 18,750 บาท สัญญา 1 ปี คุณเอเทียบกับขายฝากแล้ว ตัดสินใจเลือกจำนอง เพราะวงเงินพอใช้ ชื่อในโฉนดยังเป็นของเขา และค่าใช้จ่ายวันจดทะเบียนถูกกว่ามาก
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ค่าธรรมเนียมจดจำนองที่สำนักงานที่ดิน
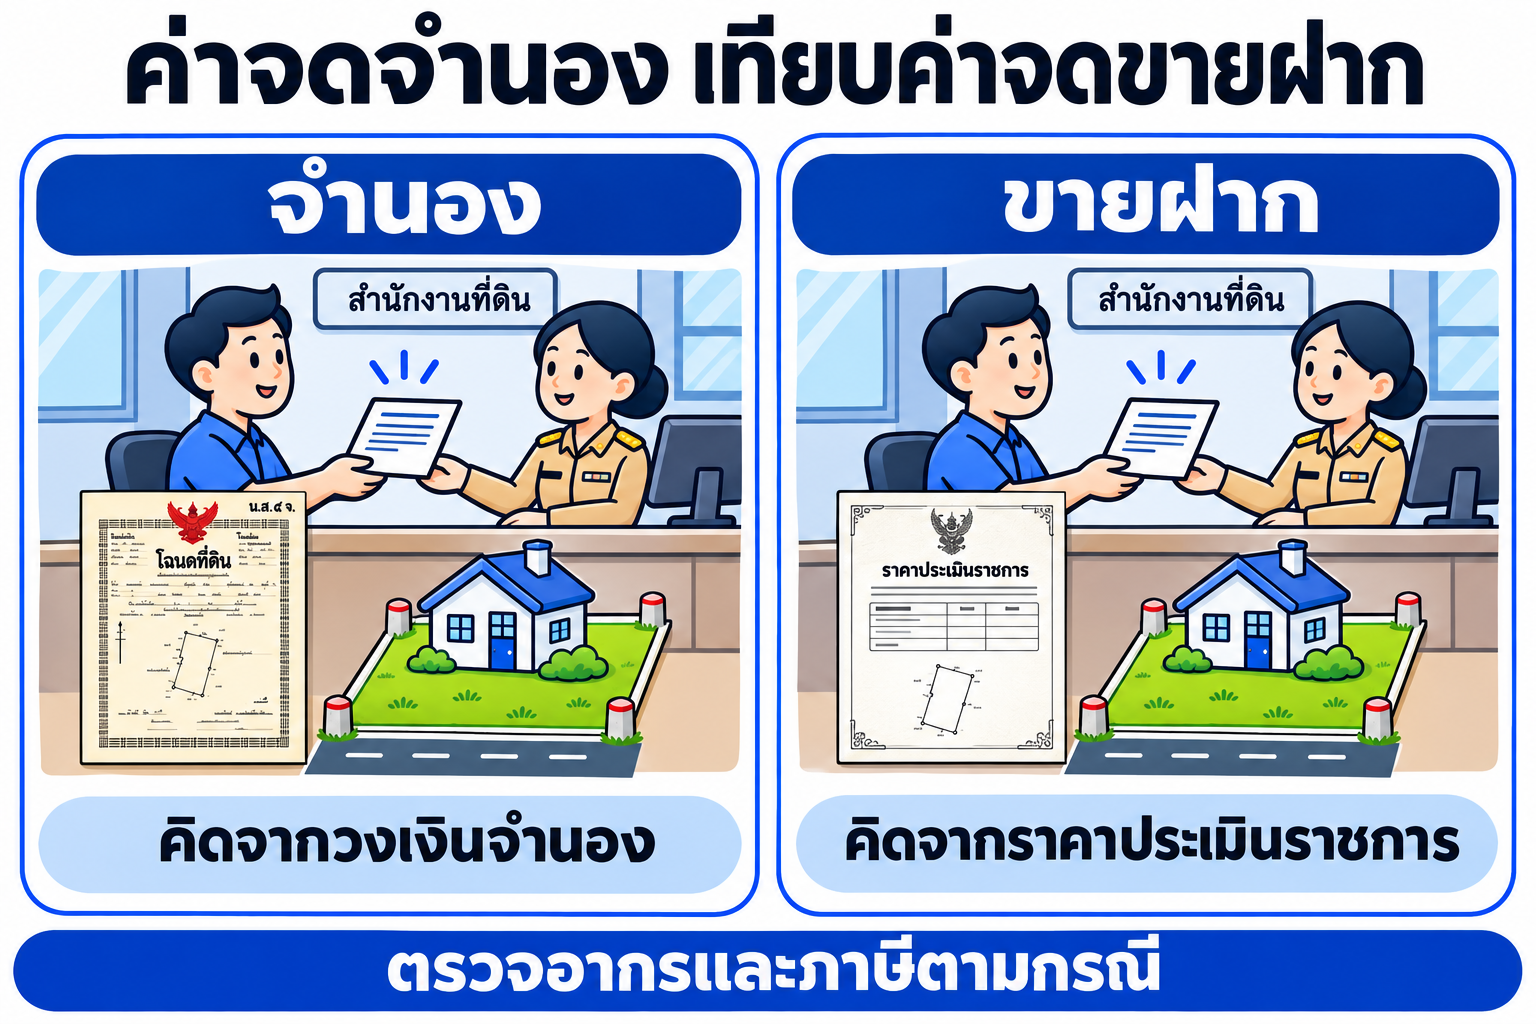
จุดที่หลายคนไม่รู้คือ ค่าจดจำนองคิดจาก วงเงินจำนอง ไม่ได้คิดจากราคาประเมินราชการแบบขายฝาก และไม่มีภาษีธุรกิจเฉพาะหรือภาษีหัก ณ ที่จ่าย เพราะไม่มีการโอนกรรมสิทธิ์
| รายการ | อัตรา | ที่ดินคุณเอ (บาท) |
|---|---|---|
| ค่าธรรมเนียมจดทะเบียนจำนอง | 1% ของวงเงินจำนอง สูงสุดไม่เกิน 200,000 บาท | 15,000 |
| อากรแสตมป์ | ทุก 2,000 บาทเสีย 1 บาท (0.05%) สูงสุด 10,000 บาท | 750 |
| ภาษีธุรกิจเฉพาะ / ภาษีหัก ณ ที่จ่าย | ไม่มี เพราะไม่โอนกรรมสิทธิ์ | 0 |
| รวมวันจดจำนอง | 15,750 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ถ้าคุณเอเลือกขายฝากที่ดินแปลงเดียวกัน ซึ่งสมมติราคาประเมินราชการ 2,400,000 บาท จะเสียค่าธรรมเนียม 2% เท่ากับ 48,000 บาท บวกอากร 0.5% อีก 12,000 บาท หรือภาษีธุรกิจเฉพาะ 3.3% ถ้าถือครองไม่ถึง 5 ปี รวมแล้วสูงกว่าจำนองหลายเท่า
เดือนที่ 10 คุณเอไถ่ถอนจำนอง
คุณเอจ่ายดอกเบี้ยเดือนละ 18,750 บาทครบ 10 เดือน รวม 187,500 บาท พอเงินงวดสุดท้ายจากลูกค้าเข้า เขานัดคุณเก้าไปสำนักงานที่ดิน จ่ายเงินต้น 1,500,000 บาท แล้วจดทะเบียนไถ่ถอนจากจำนอง เสียค่าธรรมเนียมแปลงละ 50 บาท บันทึกจำนองในโฉนดถูกปลดออก ที่ดินกลับมาปลอดภาระ (อ่านต่อ: ไถ่ถอนจำนองบ้านหรือที่ดินต้องทำอย่างไร ใช้เอกสารอะไร และเสียค่าธรรมเนียมเท่าไร)
เรื่องไถ่ก่อนกำหนด จำนองไม่มีเพดานค่าเสียโอกาส 2% ต่อปีแบบขายฝาก เงื่อนไขจึงอยู่ที่สัญญาแต่ละฉบับ คุณเอถามคุณเก้าตั้งแต่ก่อนเซ็นว่าคืนก่อนครบปีได้ไหม มีค่าปรับหรือไม่ แล้วให้เขียนไว้ในข้อตกลง
ขั้นตอนจำนองที่ดินกับนายทุน 5 ขั้น
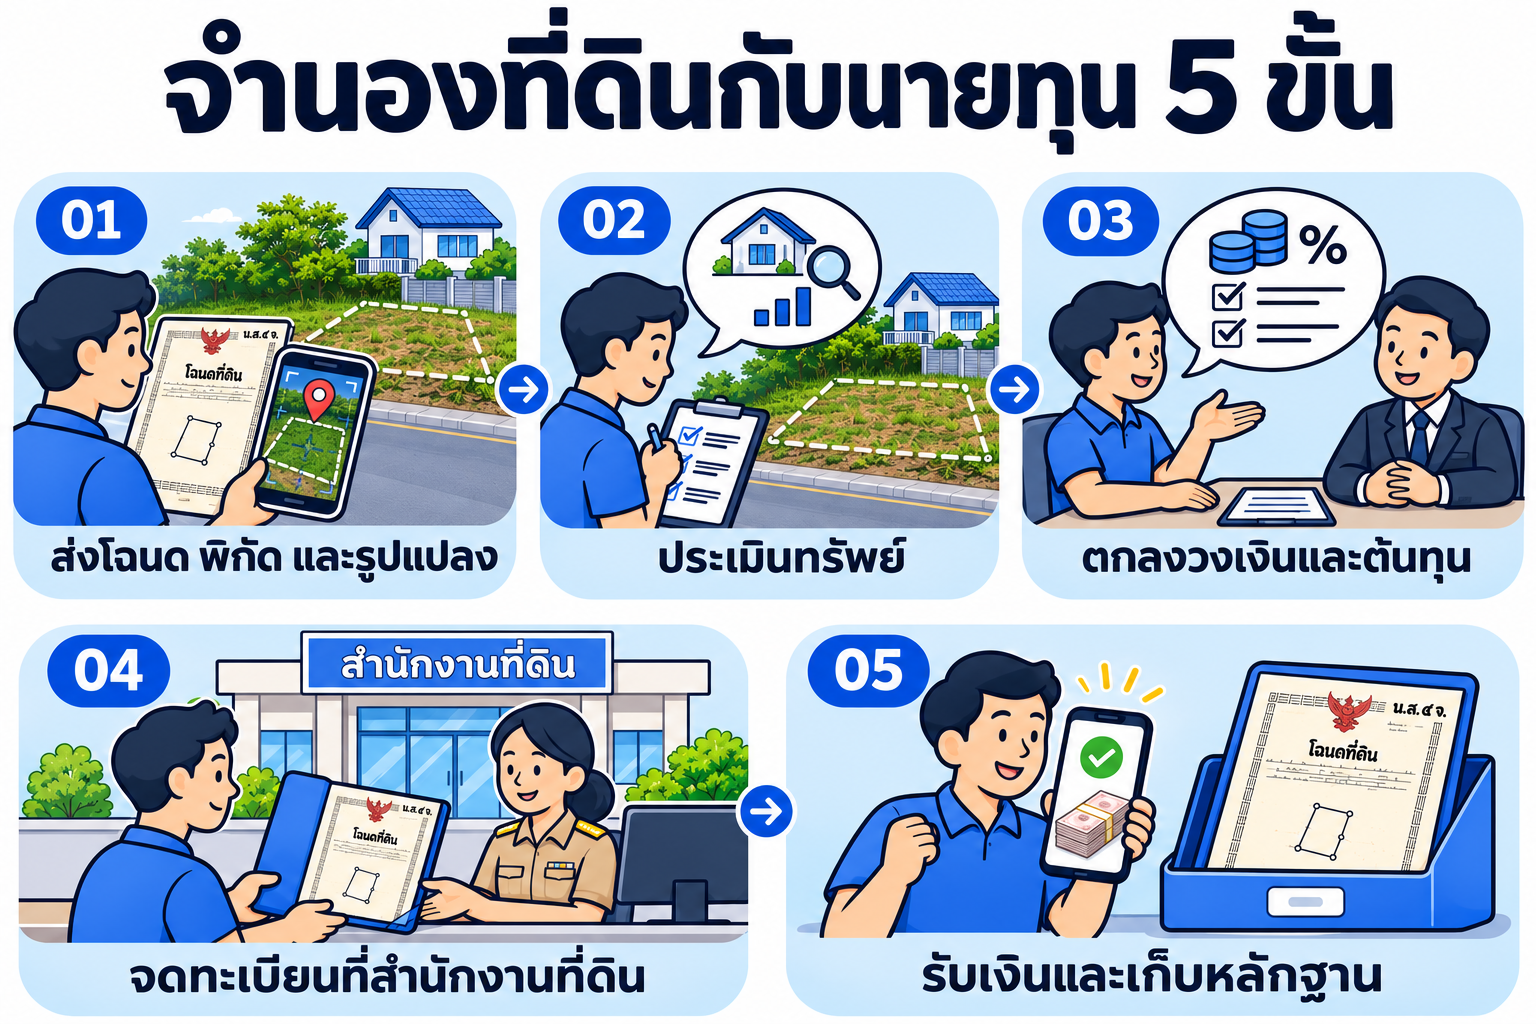
- ส่งข้อมูลที่ดิน รูปโฉนดหน้า–หลัง ตำแหน่งที่ดิน รูปถ่ายแปลง และจำนวนเงินที่ต้องการ ก่อนส่งควรรู้วิธีส่งรูปโฉนดและบัตรประชาชนให้ปลอดภัย
- ประเมินวงเงิน ประเมินจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งวงเงินที่นายทุนเสนอ ดอกเบี้ย และระยะเวลา
- ตกลงเงื่อนไข ดูใบเสนอให้ครบ 3 ตัวเลข ตกลงวันจ่ายดอก ระยะสัญญา เงื่อนไขไถ่ก่อนกำหนด และใครจ่ายค่าธรรมเนียม
- จดทะเบียนที่สำนักงานที่ดิน ทั้งสองฝ่ายไปพร้อมกัน เจ้าหน้าที่ทำหนังสือสัญญาจำนองที่ดินและบันทึกลงโฉนด อ่านสัญญาก่อนเซ็นทุกหน้า ดูสิ่งที่ต้องตรวจในวันจดทะเบียนประกอบ
- รับเงินและจ่ายตามแผน รับเงินที่สำนักงานที่ดินเป็นแคชเชียร์เช็คหรือโอน เก็บหลักฐานการจ่ายดอกทุกเดือน แล้วไถ่ถอนตามกำหนด
เอกสารที่ต้องใช้วันจดทะเบียน ได้แก่ โฉนดตัวจริง บัตรประชาชน ทะเบียนบ้าน และถ้าสมรสแล้วกับที่ดินเป็นสินสมรส ต้องมีหนังสือยินยอมของคู่สมรสตาม ป.พ.พ. มาตรา 1476 ถ้าเคยเปลี่ยนชื่อให้นำใบเปลี่ยนชื่อไปด้วย (อ่านต่อ: จำนองบ้านหรือที่ดินกับนายทุนใช้เอกสารอะไร และมีขั้นตอนที่สำนักงานที่ดินอย่างไร)
จำนองที่ดินกับนายทุนปลอดภัยไหม เช็กอะไรก่อนเซ็น
ปลอดภัยถ้าทุกอย่างผ่านสำนักงานที่ดิน ปัญหาส่วนใหญ่เกิดจากการทำนอกระบบหรือเซ็นเอกสารที่ไม่ได้อ่าน เช็กลิสต์สั้น ๆ ก่อนวันนัด
- จดทะเบียนที่สำนักงานที่ดินเท่านั้น ไม่ฝากโฉนดไว้กับใครโดยไม่จดทะเบียน
- ดูชื่อนิติกรรมในสัญญาให้ตรงว่าเป็น "จำนอง" ไม่ใช่ "ขายฝาก" หรือ "ขาย"
- ไม่เซ็นหนังสือมอบอำนาจที่ยังไม่กรอกข้อความ
- ถ้ามีข้อตกลงว่าไม่จ่ายแล้วที่ดินตกเป็นของนายทุน ให้รู้ว่าข้อนี้ใช้บังคับไม่ได้ตามมาตรา 711
- ขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่าย และรับเงินในวันจดทะเบียน
- เก็บหลักฐานจ่ายดอกเบี้ยทุกงวด
ก่อนคุยกับใคร ควรรู้ว่าอีกฝ่ายเป็นใครและตรวจสอบอย่างไร (อ่านต่อ: นายทุนรับจำนองและขายฝากคือใคร ก่อนติดต่อควรตรวจอะไรบ้าง)
ส่งดอกไม่ทัน นายทุนยึดที่ดินได้เลยไหม
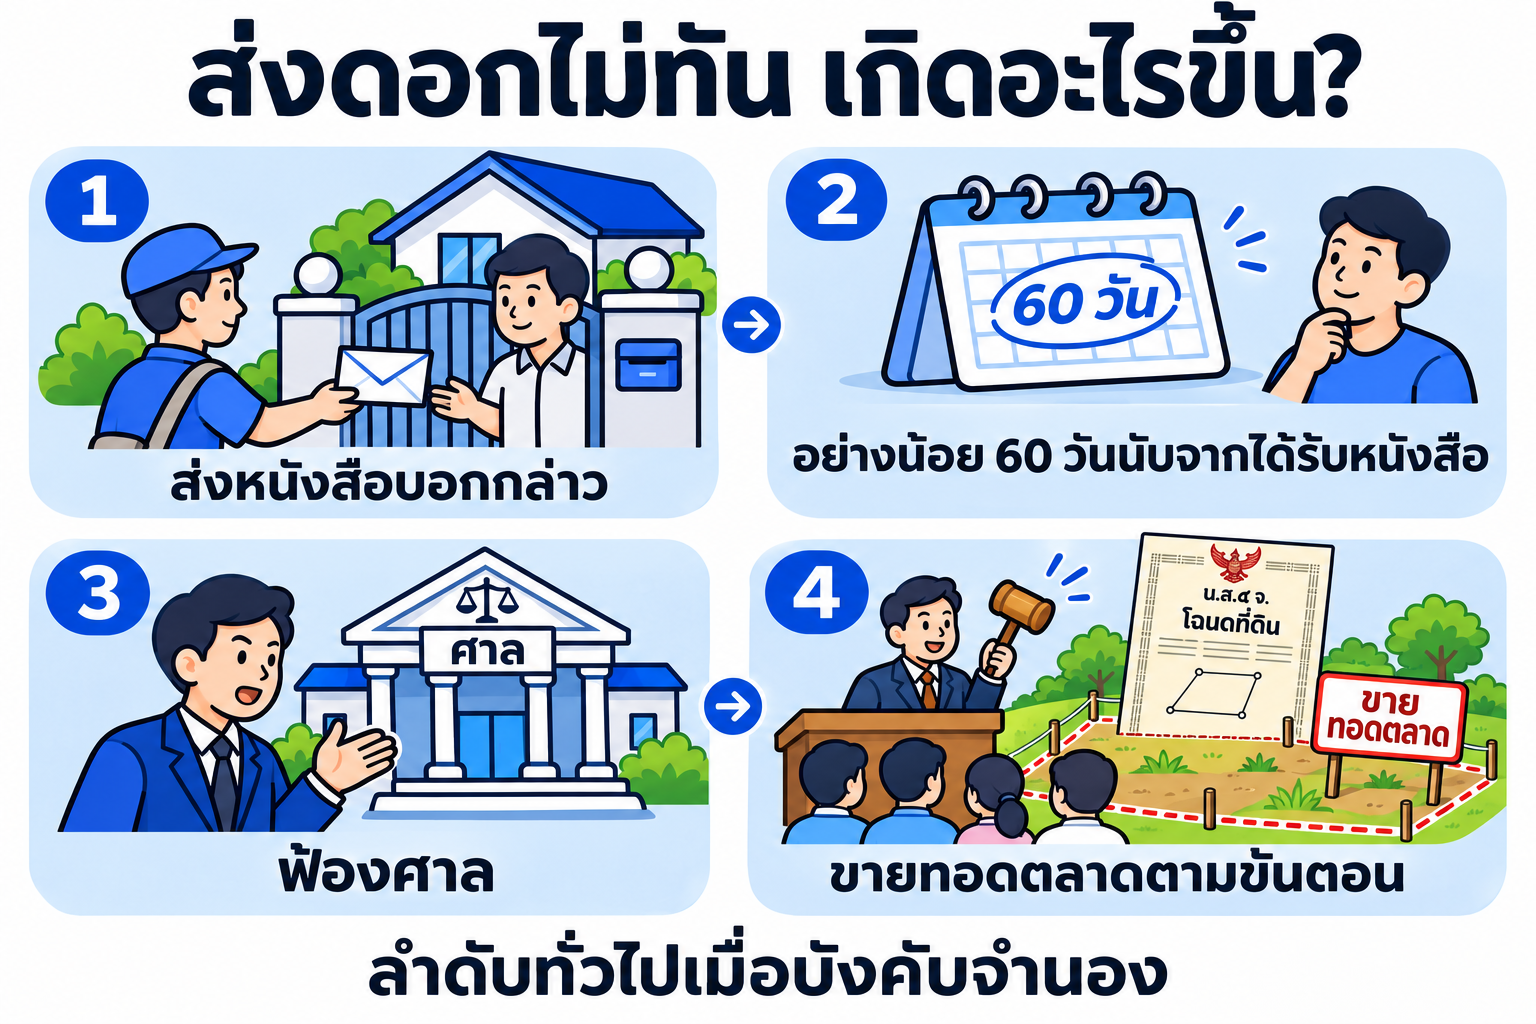
ไม่ได้ นี่คือข้อต่างใหญ่ของจำนองกับขายฝาก ตามมาตรา 728 ผู้รับจำนองต้องส่งหนังสือบอกกล่าวให้ชำระหนี้ภายในเวลาไม่น้อยกว่า 60 วันก่อน ถ้ายังไม่จ่าย ต้องฟ้องศาลให้บังคับขายทอดตลาด ไม่สามารถเอาที่ดินไปเป็นของตัวเองได้ทันที
เมื่อขายทอดตลาดได้เงินเกินหนี้ ส่วนที่เกินต้องคืนเจ้าของที่ดิน ถ้าขายได้น้อยกว่าหนี้ มาตรา 733 ให้ลูกหนี้ไม่ต้องรับผิดส่วนที่ขาด ส่วนการฟ้องขอให้ทรัพย์หลุดเป็นสิทธิตามมาตรา 729 ทำได้ในกรณีจำกัด เช่น ขาดส่งดอกเบี้ยมา 5 ปี และราคาที่ดินไม่เกินหนี้ที่ค้าง (อ่านต่อ: จำนองแล้วผ่อนไม่ไหวหรือไม่ส่งดอก นายทุนยึดได้เลยไหม เจ้าของยังมีสิทธิอะไร)
สมมติงานของคุณเอสะดุด ครบ 1 ปีแล้วมีเงินแค่ 900,000 บาท เขายังมีทางเลือกตามลำดับนี้
- คุยขอขยายเวลากับคุณเก้า จ่ายดอกที่ค้างให้ครบ หรือคืนเงินต้นบางส่วน แล้วจดทะเบียนแก้ไขสัญญาให้ชัด
- ย้ายไปนายทุนรายใหม่ ให้รายใหม่ไถ่ถอนจากคุณเก้าแล้วจดจำนองใหม่ในวันเดียวกัน วิธีคิดว่าคุ้มไหมอยู่ในบทย้ายนายทุนจำนองหรือขายฝาก หรือดูบริการรับไถ่ถอนโฉนดที่ดิน
- ขายที่ดินเองก่อนถูกฟ้อง ที่ดิน 4 ล้าน หักหนี้ 1.5 ล้านแล้วยังเหลือเงิน ดีกว่ารอขายทอดตลาดซึ่งมักได้ราคาต่ำกว่า ถ้าต้องรีบ ดูวิธีขายที่ดินด่วนให้ได้ราคา
จำนองที่ดินกับนายทุน ธนาคาร หรือขายฝาก แบบไหนเหมาะกับเรา
| ประเด็น | จำนองกับนายทุน | จำนองกับธนาคาร | ขายฝากที่ดิน |
|---|---|---|---|
| ชื่อในโฉนด | ชื่อเราเหมือนเดิม | ชื่อเราเหมือนเดิม | เปลี่ยนเป็นผู้ซื้อฝาก |
| ดอกเบี้ย | ไม่เกิน 15% ต่อปี | ต่ำกว่า ตามประกาศธนาคาร | สินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี |
| ดูรายได้และเครดิตบูโร | ดูที่ดินเป็นหลัก | ดูละเอียด | ดูที่ดินเป็นหลัก |
| วงเงิน | ขึ้นกับผลประเมิน | ขึ้นกับทรัพย์และรายได้ | ขึ้นกับผลประเมิน มักได้มากกว่าจำนอง |
| ค่าธรรมเนียมจดทะเบียน | 1% ของวงเงิน | 1% ของวงเงิน | 2% ของราคาประเมินราชการ + อากรหรือภาษี |
| ถ้าจ่ายไม่ได้ | ต้องบอกกล่าวและฟ้องศาล ส่วนเกินคืนเจ้าของ | เหมือนกัน | พ้นกำหนดไถ่แล้วทรัพย์หลุด ไม่ต้องฟ้อง |
สรุปสั้น ๆ ถ้าวงเงินจำนองพอใช้ และอยากเก็บชื่อในโฉนดไว้ จำนองคุ้มกว่า ถ้าต้องการวงเงินมากกว่านั้นและมีแผนไถ่คืนชัด ลองเทียบกับรับขายฝากที่ดิน ตัวเลขเทียบแบบละเอียดอยู่ในบทจำนองกับขายฝากต่างกันอย่างไร
อยากรู้ว่าที่ดินของคุณจำนองได้เท่าไร ส่งข้อมูลมาประเมินก่อนได้
ส่งรูปโฉนด ตำแหน่งที่ดิน และจำนวนเงินที่ต้องการมาที่ LINE @homeday ปรึกษาฟรี ทีมงานจะประเมินจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งวงเงินที่นายทุนเสนอ เงินที่ได้รับจริง และยอดที่ต้องจ่ายคืน ให้เห็นก่อนตัดสินใจ
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ทั่วประเทศ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- มีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ถ้าอยากเห็นภาพรวมทั้งหมดก่อน ดูขั้นตอนจำนองหรือขายฝากผ่าน Homeday