Logo
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap
Add LINE Sticky

การไถ่ถอนจำนองบ้านทำอย่างไร? เตรียมเอกสารและค่าใช้จ่ายอะไรบ้าง?

Homeday
22 เมษายน 2568
1 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 22/4/2568

การไถ่ถอนจำนองบ้านทำอย่างไร? เตรียมเอกสารและค่าใช้จ่ายอะไรบ้าง?

บทความที่เกี่ยวข้อง

โครงการแนะนำ

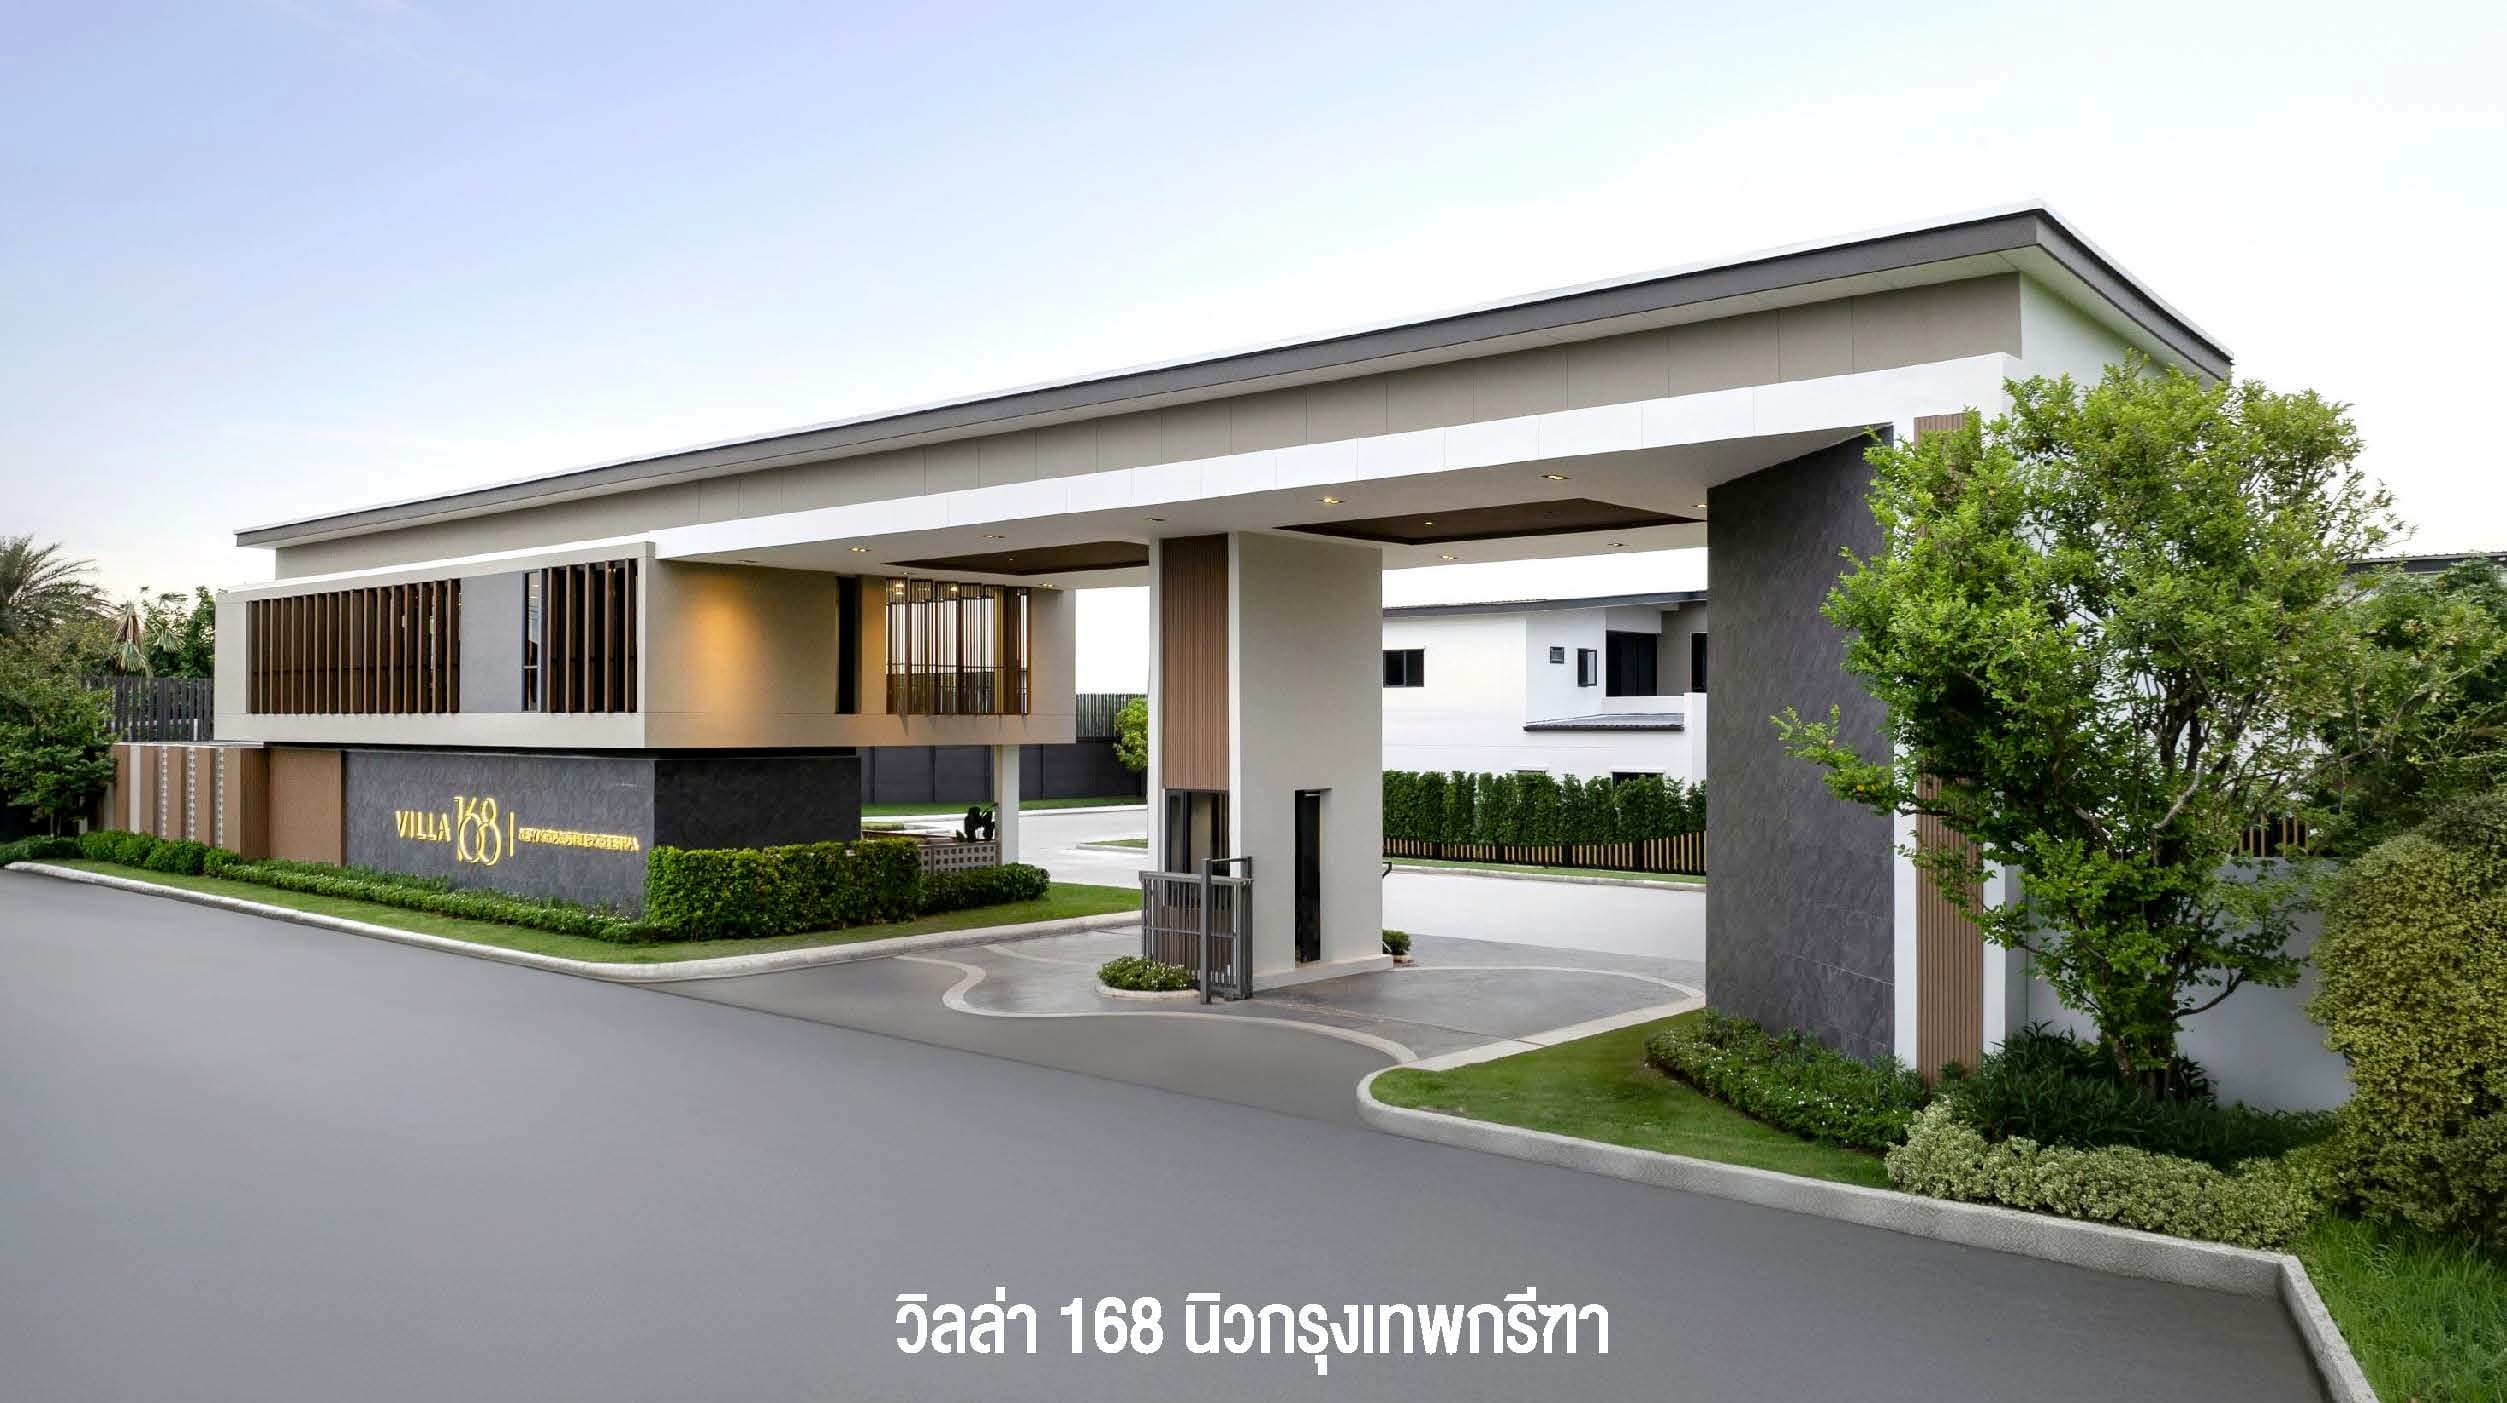
วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)
บ้านเดี่ยว
โครงการใหม่

วิลล่า 168 นิวกรุงเทพกรีฑา (Villa 168 New Krungthepkreetha)

แอล.พี.เอ็น.ดีเวลลอปเมนท์
เขตลาดกระบัง, กรุงเทพมหานคร

บ้านเดี่ยว 2 ชั้น จำนวน 91 หลัง บนถนนพัฒนาชนบท 4 แขวงคลองสองต้นนุ่น เขตลาดกระบัง กรุงเทพฯ โครงการเน้นความเป็นส่วนตัว มีแบบบ้าน 6 แบบ พื้นที่ใช้สอย 251-408 ตร.ม. 3-4 ห้องนอน 3-6 ห้องน้ำ และที่จอดรถ 2-4 คัน ส่วนกลางประกอบด้วยคลับเฮ้าส์ ห้องออกกำลังกาย สระว่ายน้ำ พื้นที่พักผ่อน สวนส่วนกลาง สนามเด็กเล่น และระบบรักษาความปลอดภัย 24 ชั่วโมง พร้อมระบบอ่านป้ายทะเบียนและกล้อง CCTV เดินทางเชื่อมมอเตอร์เวย์ ถนนวงแหวนกาญจนาฯ และสนามบินสุวรรณภูมิได้สะดวก

เริ่ม 11,990,000 บาท
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)
บ้านเดี่ยว
โครงการพร้อมอยู่

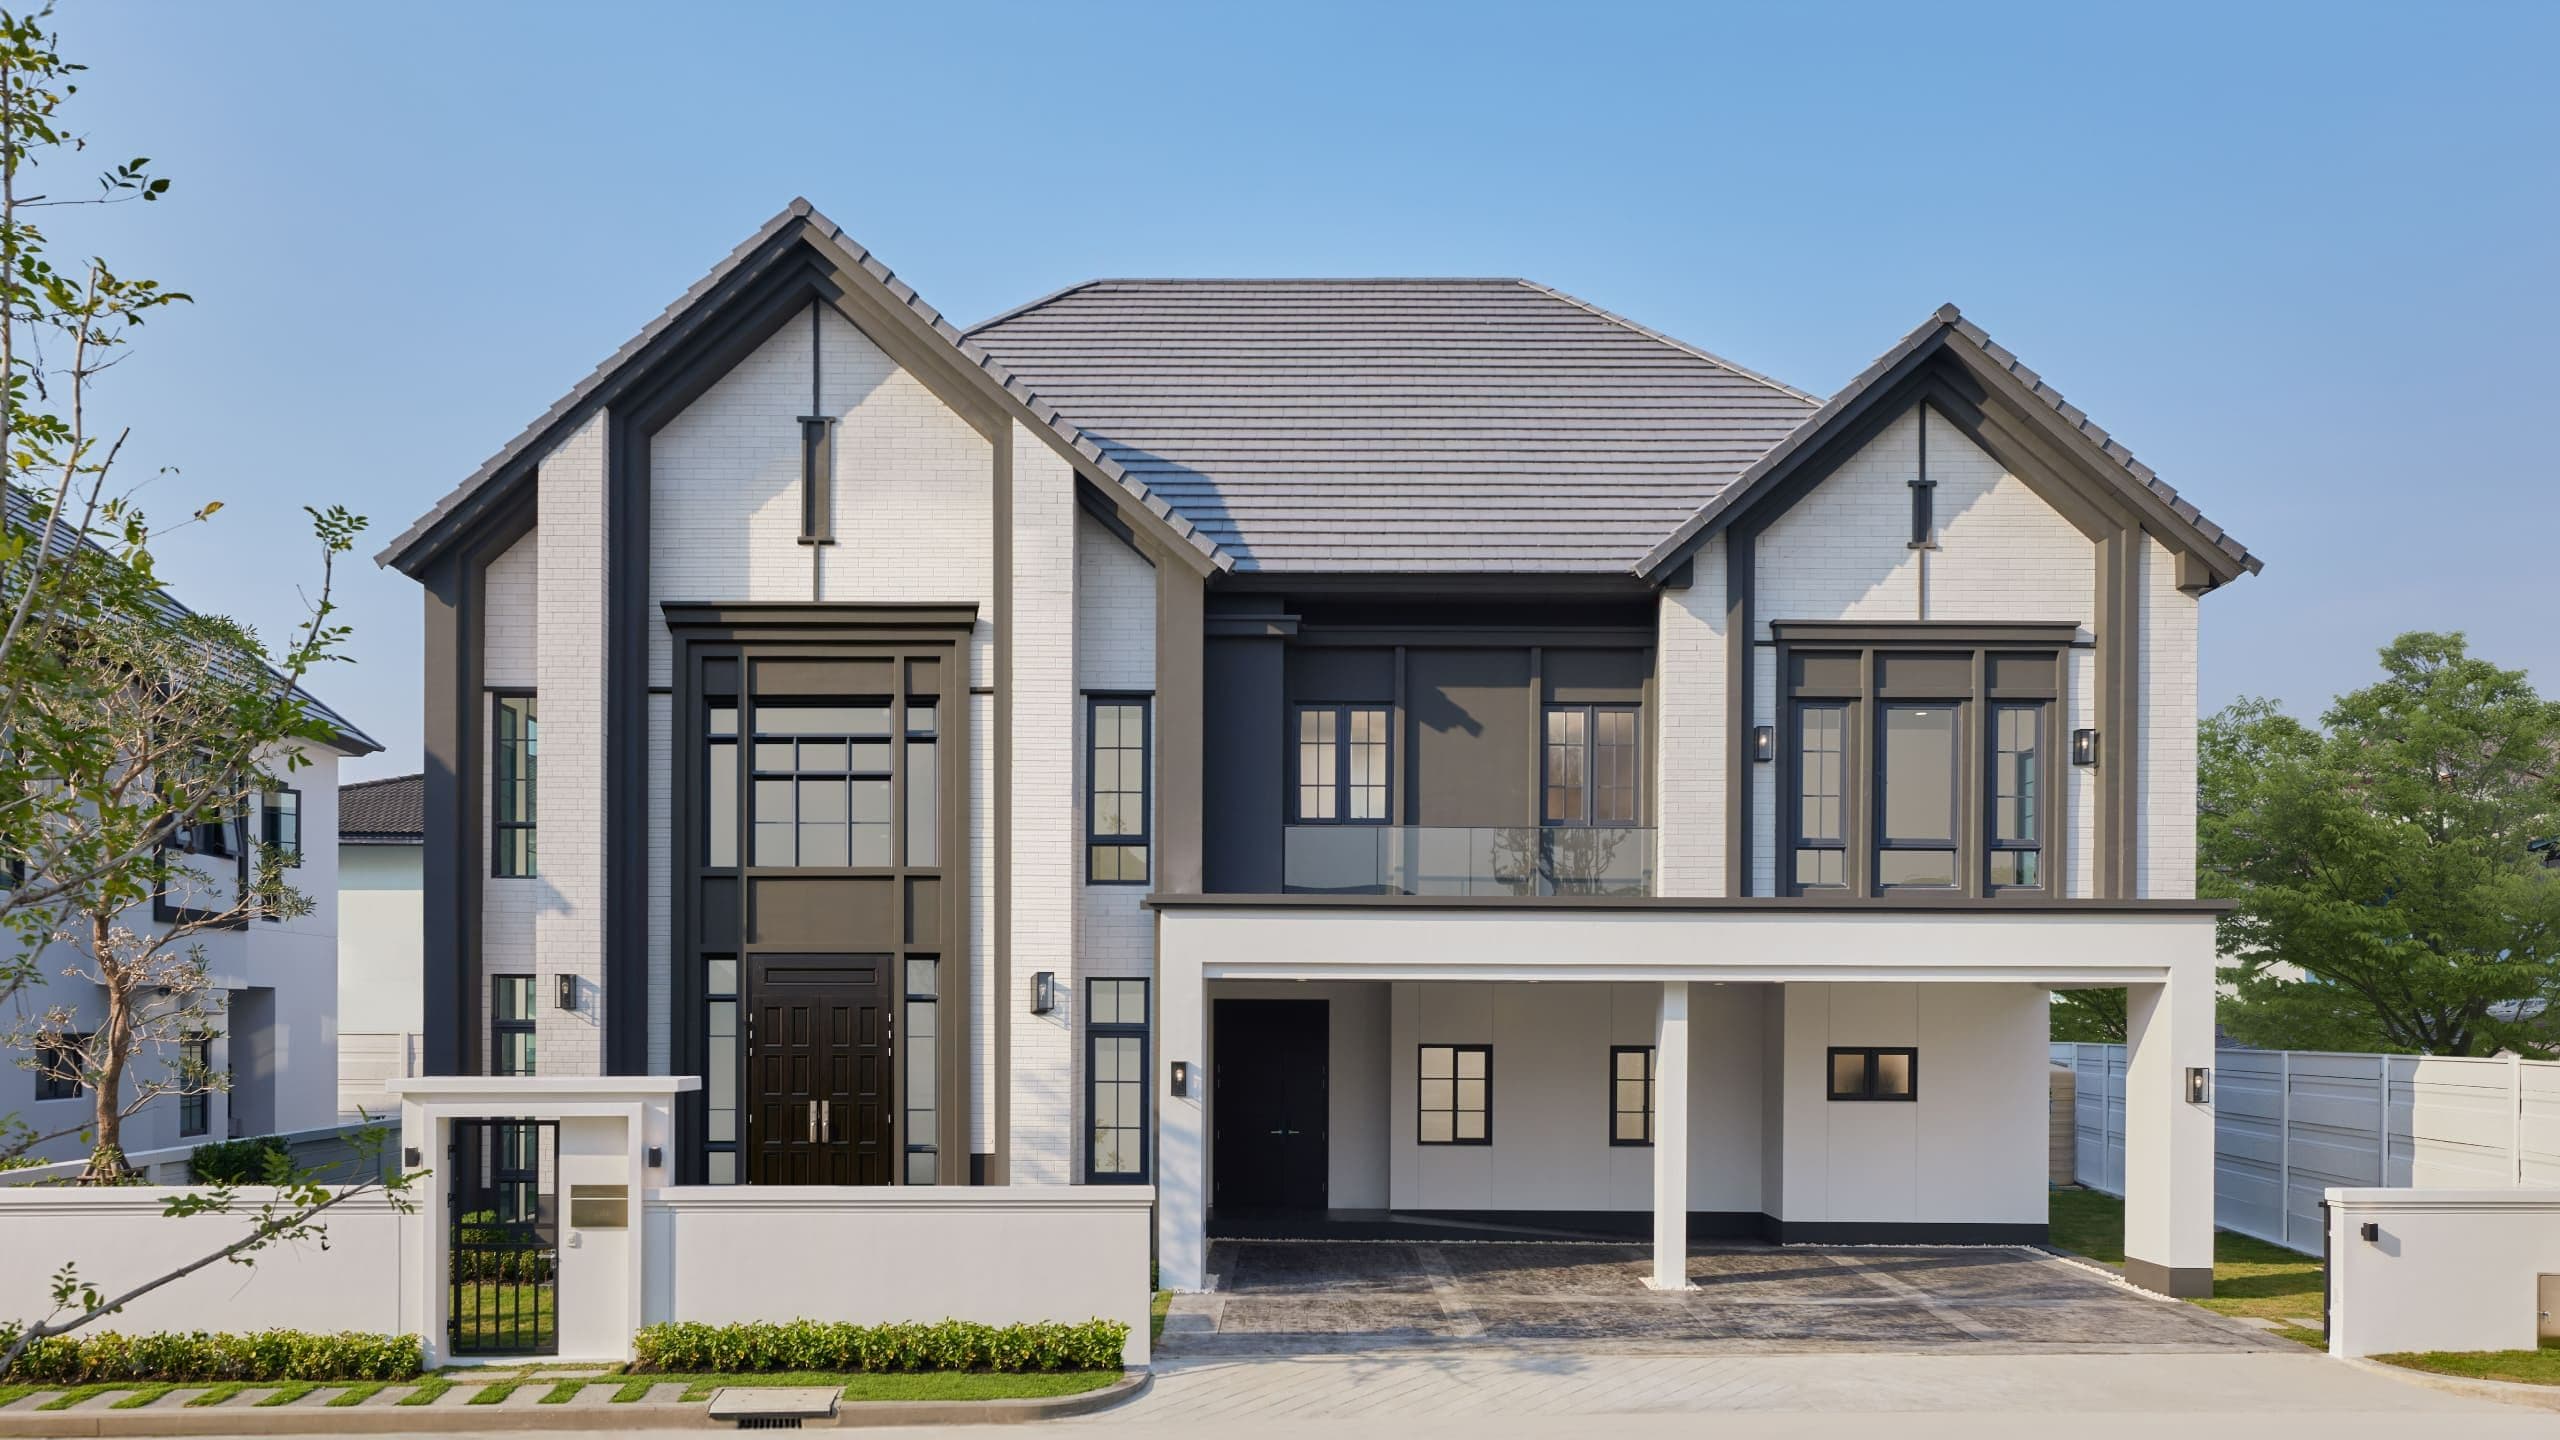
เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao)

เอพี (ไทยแลนด์)
เอพี (ไทยแลนด์)
เขตตลิ่งชัน, กรุงเทพมหานคร

โครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า (THE CITY Charun - Pinklao) เป็นโครงการบ้านเดี่ยวระดับลักชัวรี พัฒนาโดย บริษัท เอพี (ไทยแลนด์) จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพถนนแก้วเงินทอง เขตตลิ่งชัน กรุงเทพมหานคร โครงการได้รับการออกแบบด้วยสถาปัตยกรรมสไตล์ English Modern Classic ที่ได้รับแรงบันดาลใจจากยุค Tudor มุ่งเน้นการจัดสรรพื้นที่ที่ตอบสนองการอยู่อาศัยของครอบครัวขนาดใหญ่และรองรับการใช้ชีวิตร่วมกันของสมาชิกหลายช่วงวัยในทำเลที่สามารถเชื่อมต่อการเดินทางเข้าสู่ศูนย์กลางย่านฝั่งธนบุรีและพื้นที่กรุงเทพมหานครชั้นในได้อย่างสะดวก พื้นที่โครงการถูกพัฒนาบนที่ดินขนาด 27 ไร่ โดยเน้นความเป็นส่วนตัวด้วยจำนวนบ้านพักอาศัยเพียง 58 ยูนิต ตัวบ้านตั้งอยู่บนที่ดินเริ่มต้น 100 ตารางวาขึ้นไป และมีพื้นที่ใช้สอยภายในขนาด 390 ถึง 580 ตารางเมตร ฟังก์ชันบ้านได้รับการออกแบบให้มีขนาด 4 ถึง 5 ห้องนอน 5 ถึง 6 ห้องน้ำ พร้อมพื้นที่จอดรถ 3 ถึง 4 คัน นอกจากนี้ยังมีการออกแบบเชิงสถาปัตยกรรมเช่น พื้นที่ห้องรับแขกเพดานสูงแบบ Double Volume และฟังก์ชันห้องใต้หลังคา เพื่อเพิ่มมิติและพื้นที่ใช้สอยภายในตัวบ้านให้เกิดประโยชน์สูงสุด ภายในโครงการมีการจัดเตรียมสิ่งอำนวยความสะดวกส่วนกลางอย่างครบครัน ประกอบด้วย อาคารคลับเฮาส์ สระว่ายน้ำระบบเกลือพร้อมสระเด็ก และห้องออกกำลังกายที่รองรับระบบ Virtual Fitness นอกจากนี้ยังมีพื้นที่สวนสาธารณะส่วนกลางและสนามเด็กเล่นที่ออกแบบให้มีโครงสร้างส่งเสริมพัฒนาการ ด้านระบบรักษาความปลอดภัย โครงการนำระบบ KATSAN ซึ่งเป็นนวัตกรรมการจัดการความปลอดภัยของ AP มาใช้คัดกรองการเข้า-ออก พร้อมติดตั้งกล้องวงจรปิดรอบโครงการ และมีเจ้าหน้าที่รักษาความปลอดภัยปฏิบัติงานตลอด 24 ชั่วโมง ทำเลที่ตั้งของโครงการ เดอะ ซิตี้ จรัญฯ - ปิ่นเกล้า มีความโดดเด่นด้านเครือข่ายเส้นทางคมนาคม โดยสามารถเชื่อมต่อถนนเส้นหลักอย่างถนนบรมราชชนนี ถนนจรัญสนิทวงศ์ และถนนราชพฤกษ์ โครงการตั้งอยู่ห่างจากรถไฟฟ้า MRT สถานีแยกไฟฉาย ประมาณ 3.1 กิโลเมตร และห่างจากจุดขึ้น-ลงทางพิเศษศรีรัช ประมาณ 3.6 กิโลเมตร นอกจากนี้ยังแวดล้อมด้วยสถานที่สำคัญและแหล่งอำนวยความสะดวกชั้นนำ ได้แก่ เซ็นทรัล ปิ่นเกล้า, โรงพยาบาลศิริราช, โรงพยาบาลเจ้าพระยา, ตลาดบางขุนศรี และสถานศึกษาชั้นนำ

เริ่ม 25,900,000 บาท
มหกรรมบ้านและคอนโด
การผ่อนบ้านจนครบถ้วนหรือชำระหนี้จนหมดเป็นความสำเร็จที่น่ายินดี แต่หลายคนอาจไม่ทราบว่ายังมีขั้นตอนสำคัญตามมาคือการ “ไถ่ถอนจำนอง” ซึ่งเป็นกระบวนการทางกฎหมายเพื่อให้กรรมสิทธิ์ในบ้านกลับมาเป็นของเราอย่างสมบูรณ์ บทความนี้จะอธิบายทุกขั้นตอนการไถ่ถอนจำนอง เอกสารที่ต้องเตรียม และค่าใช้จ่ายที่เกี่ยวข้อง เพื่อให้คุณสามารถดำเนินการได้อย่างราบรื่น
Article Image

ไถ่ถอนจำนองคืออะไร? ทำไมต้องดำเนินการ?

ไถ่ถอนจำนองคือกระบวนการที่เกิดขึ้นเมื่อเจ้าของบ้านหรืออสังหาริมทรัพย์ที่ได้จดทะเบียนจำนองไว้เป็นหลักประกันการชำระหนี้ ได้ผ่อนชำระหนี้ครบถ้วนแล้ว จึงต้องดำเนินการไถ่ถอนเพื่อให้การจำนองสิ้นสุดลงตามกฎหมาย
เมื่อเราทำสัญญากู้ซื้อบ้าน ทางธนาคารจะให้เราจดทะเบียนจำนองเพื่อเป็นหลักประกัน โดยเจ้าหน้าที่กรมที่ดินจะจดบันทึกไว้ด้านหลังโฉนดในส่วนของสารบัญจดทะเบียนว่าใครเป็นผู้จำนอง และใครเป็นผู้รับจำนอง เมื่อเราผ่อนหมดแล้ว จำเป็นต้องไปจดทะเบียนไถ่ถอนจำนองที่กรมที่ดิน เพื่อแก้ไขเอกสารสิทธิและระบุว่าไม่มีการจำนองหรือปลอดจำนองแล้ว
Article Image

มีวิธีไถ่ถอนจำนองกี่แบบ? ต่างกันอย่างไร?

การไถ่ถอนจำนองสามารถทำได้ 2 วิธี โดยแต่ละวิธีมีรายละเอียดแตกต่างกัน:

วิธีที่ 1: ผู้จำนองและผู้รับจำนองไปดำเนินการพร้อมกัน

วิธีนี้คือการที่ทั้งผู้จำนอง (เจ้าของบ้าน) และผู้รับจำนอง (ธนาคาร) ไปที่สำนักงานที่ดินพร้อมกัน เพื่อยื่นคำขอจดทะเบียนไถ่ถอนจำนอง ซึ่งจะเป็นการยืนยันว่าทั้งสองฝ่ายเห็นพ้องต้องกันในการไถ่ถอนจำนอง เมื่อเจ้าหน้าที่ตรวจสอบเอกสารและดำเนินการตามขั้นตอนเรียบร้อยแล้ว จะทำการจดทะเบียนไถ่ถอนจำนองในที่ดินแปลงนั้น

วิธีที่ 2: ผู้มีสิทธิในที่ดินหรือผู้มีสิทธิไถ่ถอนไปดำเนินการเพียงฝ่ายเดียว

อีกวิธีหนึ่งคือ ผู้มีสิทธิในที่ดินหรือผู้มีสิทธิไถ่ถอนเพียงฝ่ายเดียวสามารถไปที่สำนักงานที่ดิน โดยนำหลักฐานที่ผู้รับจำนองได้ทำเป็นหนังสือหลังสัญญาจำนองฉบับผู้รับจำนอง ระบุว่าได้มีการไถ่ถอนจากจำนองแล้ว และมีการชำระหนี้ครบถ้วนแล้ว ไปยื่นขอจดทะเบียนไถ่ถอนต่อหน้าเจ้าหน้าที่ที่สำนักงานที่ดิน
Article Image

ต้องเตรียมเอกสารอะไรบ้างสำหรับการไถ่ถอนจำนอง?

เพื่อให้การไถ่ถอนจำนองเป็นไปอย่างราบรื่น คุณจำเป็นต้องเตรียมเอกสารสำคัญต่างๆ ให้ครบถ้วน ดังนี้:
1. หลักฐานสัญญาจำนองที่ทำเป็นหนังสือระหว่างผู้จำนองและผู้รับจำนอง ที่มีการสลักหลังสัญญาให้ไถ่ถอนจำนองได้ เพื่อเป็นหลักฐานว่าได้ชำระสินไถ่เรียบร้อยแล้ว 2. หนังสือแสดงกรรมสิทธิ์ ได้แก่ โฉนดที่ดิน หนังสือกรรมสิทธิ์ห้องชุด หรือหนังสือรับรองการทำประโยชน์ (แล้วแต่กรณี) 3. บัตรประจำตัวประชาชนและทะเบียนบ้านของผู้จำนอง โดยต้องนำทั้งเอกสารฉบับจริงและสำเนาเอกสาร 4. หนังสือมอบอำนาจ ท.ด.21 พร้อมบัตรประชาชนของผู้รับมอบอำนาจ (ในกรณีที่ไม่ได้ไปดำเนินการด้วยตนเอง) 5. เงินสดหรือแคชเชียร์เช็คสำหรับชำระค่าธรรมเนียมและค่าใช้จ่ายอื่นๆ

ค่าใช้จ่ายในการไถ่ถอนจำนองมีอะไรบ้าง?

การไถ่ถอนจำนองมีค่าใช้จ่ายที่เกี่ยวข้องหลายรายการ ซึ่งคุณควรทราบและเตรียมให้พร้อม:
1. ค่าคำขอจดจำนอง แปลงละ 5 บาท 2. ค่าธรรมเนียมการจดทะเบียนไถ่ถอนจำนอง แปลงละ 50 บาท 3. ค่ามอบอำนาจ 20 บาทต่อคน (กรณีที่มีการมอบอำนาจ) 4. ค่าอากรแสตมป์ 0.5% ของราคาประเมินหรือยอดสินไถ่ (ในบางกรณี) 5. ค่าภาษีเงินได้หัก ณ ที่จ่าย และค่าภาษีธุรกิจเฉพาะ (ในบางกรณี)
โดยทั่วไป ค่าใช้จ่ายพื้นฐานสำหรับการไถ่ถอนจำนองอยู่ที่ประมาณ 100-200 บาท แต่อาจมีค่าใช้จ่ายเพิ่มเติมขึ้นอยู่กับมูลค่าของทรัพย์สินและเงื่อนไขอื่นๆ
Article Image

ขั้นตอนการไถ่ถอนจำนองทำอย่างไร?

การไถ่ถอนจำนองประกอบด้วยขั้นตอนหลักๆ ดังนี้:

1. ติดต่อรับโฉนดและเอกสารจากธนาคาร

หลังจากผ่อนบ้านจนครบตามสัญญาเงินกู้ ธนาคารจะส่งจดหมายแจ้งหรือติดต่อมาให้คุณไปรับโฉนดที่ดิน (ฉบับเจ้าของที่ดิน) และหนังสือสัญญาจำนองที่ดิน (ฉบับผู้รับจำนอง) ที่มีการสลักหลังสัญญาให้ไถ่ถอนจำนองได้ พร้อมเอกสารใบมอบอำนาจการโอน ซึ่งเป็นหลักฐานว่าคุณได้ผ่อนบ้านครบกำหนดเรียบร้อยแล้ว
ควรติดต่อธนาคารล่วงหน้า 3-5 วัน เพื่อนัดหมายและเตรียมเอกสาร จะช่วยให้การดำเนินการราบรื่น

2. ติดต่อสำนักงานที่ดินเพื่อทำเรื่องไถ่ถอนจำนอง

เมื่อได้รับเอกสารจากธนาคารแล้ว ให้นำเอกสารทั้งหมดไปยื่นที่สำนักงานที่ดินในเขตพื้นที่ที่ที่ดินหรือทรัพย์สินนั้นตั้งอยู่ โดยต้องไปที่ฝ่ายทะเบียน เพื่อยื่นขอจดทะเบียนไถ่ถอนจำนอง
เจ้าหน้าที่จะตรวจสอบเอกสารหลักฐานทั้งหมด และให้คุณชำระค่าธรรมเนียมตามที่กำหนด เมื่อชำระค่าธรรมเนียมเรียบร้อยแล้ว เจ้าหน้าที่จะออกใบเสร็จรับเงินให้เป็นหลักฐาน

3. รอรับโฉนดที่ปลอดจำนอง

หลังจากยื่นเอกสารและชำระค่าธรรมเนียมแล้ว เจ้าหน้าที่จะดำเนินการแก้ไขทะเบียนจำนองในโฉนดที่ดิน เพื่อแสดงว่าโฉนดนี้ได้หลุดพ้นจากภาระจำนองแล้ว ในบางสำนักงานที่ดินอาจใช้เวลาดำเนินการเพียงครึ่งวัน แต่บางแห่งอาจใช้เวลา 1-2 วัน จึงควรสอบถามเจ้าหน้าที่เกี่ยวกับระยะเวลาในการรับโฉนดคืน
Article Image

ไถ่ถอนจำนองกรณีรีไฟแนนซ์ ต่างจากกรณีปกติอย่างไร?

การรีไฟแนนซ์คือการย้ายสินเชื่อบ้านจากธนาคารเดิมไปยังธนาคารใหม่ที่ให้ดอกเบี้ยต่ำกว่า ซึ่งจะมีขั้นตอนการไถ่ถอนจำนองเช่นกัน แต่มีความแตกต่างในบางประเด็น:
1. ในกรณีรีไฟแนนซ์ คุณต้องติดต่อธนาคารใหม่เพื่อขอสินเชื่อก่อน และเมื่อได้รับการอนุมัติแล้ว ธนาคารใหม่จะดำเนินการไถ่ถอนจำนองกับธนาคารเดิมให้ 2. คุณต้องสอบถามยอดหนี้คงเหลือจากธนาคารเดิม และนัดวันไถ่ถอนจำนอง 3. ในวันไถ่ถอนจำนอง คุณต้องไปทำสัญญากู้กับธนาคารใหม่และจดจำนองที่กรมที่ดินในวันเดียวกัน 4. ธนาคารใหม่จะเป็นผู้ชำระยอดหนี้คงเหลือให้กับธนาคารเดิม และจดจำนองทรัพย์สินไว้กับธนาคารใหม่แทน
ในกรณีรีไฟแนนซ์ คุณอาจต้องเสียค่าใช้จ่ายเพิ่มเติม เช่น ค่าธรรมเนียมการปิดบัญชีก่อนกำหนด (ถ้ามี) และค่าธรรมเนียมการจดจำนองกับธนาคารใหม่

ข้อควรระวังในการไถ่ถอนจำนอง

การไถ่ถอนจำนองมีข้อควรระวังที่ควรให้ความสนใจ:
1. ตรวจสอบเอกสารให้ครบถ้วนก่อนไปดำเนินการที่กรมที่ดิน เพื่อหลีกเลี่ยงการเสียเวลาในการเดินทางหลายครั้ง 2. ตรวจสอบว่าไม่มีค่าธรรมเนียมปิดบัญชีก่อนกำหนดจากธนาคาร โดยเฉพาะกรณีที่ผ่อนชำระไม่ครบตามสัญญา 3. ถ้าไม่สะดวกไปดำเนินการด้วยตนเอง สามารถทำหนังสือมอบอำนาจให้ผู้อื่นดำเนินการแทนได้ แต่ต้องระบุอำนาจให้ชัดเจนและแนบเอกสารประกอบให้ครบถ้วน 4. ในกรณีรีไฟแนนซ์ ควรเปรียบเทียบข้อเสนอจากหลายธนาคารเพื่อให้ได้ดอกเบี้ยและเงื่อนไขที่ดีที่สุด 5. เก็บรักษาเอกสารหลักฐานการไถ่ถอนจำนองไว้อย่างดี เพื่อป้องกันปัญหาในอนาคต

สรุป

การไถ่ถอนจำนองเป็นขั้นตอนสุดท้ายที่ทำให้บ้านหรืออสังหาริมทรัพย์กลับมาเป็นของคุณอย่างสมบูรณ์ หลังจากที่คุณได้ผ่อนชำระหนี้จนครบถ้วน แม้ว่าอาจดูเป็นเรื่องยุ่งยากเล็กน้อย แต่เป็นกระบวนการทางกฎหมายที่จำเป็นเพื่อแก้ไขเอกสารสิทธิให้ปลอดจากการจำนอง
โดยทั่วไปแล้ว การไถ่ถอนจำนองใช้เวลาไม่นาน มีค่าใช้จ่ายไม่มาก และเมื่อดำเนินการเสร็จสิ้น คุณจะได้รับโฉนดที่ดินที่ปลอดภาระจำนองกลับมาเป็นของคุณอย่างเต็มตัว สมกับความตั้งใจและความพยายามในการผ่อนชำระหนี้จนครบถ้วน
#สาระ #การเงิน #ไถ่ถอนจำนอง #ผ่อนบ้าน #กรมที่ดิน #สินเชื่อบ้าน #โฉนดที่ดิน #ธนาคาร #รีไฟแนนซ์บ้าน #จดจำนอง #อสังหาริมทรัพย์ #ค่าธรรมเนียม
หัวข้อที่เกี่ยวข้อง:
#จดจำนอง
#ธนาคาร
#ค่าธรรมเนียม
#การเงิน
#ผ่อนบ้าน
#รีไฟแนนซ์บ้าน
#อสังหาริมทรัพย์
#Mehome
#โฉนดที่ดิน
#มีบ้านต้องมีโฮม
#สาระ
#สินเชื่อบ้าน
#ไถ่ถอนจำนอง
#กรมที่ดิน

หมายเหตุ ข้อจำกัดความรับผิดชอบ : บทความนี้จัดทำขึ้นเพื่อให้ข้อมูลทั่วไปสำหรับเว็บไซต์ Homeday โดย บริษัท โฮมเดย์ กรุ๊ป จำกัด เท่านั้น บริษัทไม่สามารถให้คำมั่นหรือคำรับประกันเกี่ยวกับเนื้อหา รวมถึงไม่สามารถรับรองความเหมาะสมต่อวัตถุประสงค์เฉพาะใดๆ ตามขอบเขตของกฎหมาย เราจะพยายามอย่างเต็มความสามารถเพื่อตรวจสอบว่าข้อมูลที่ปรากฏในบทความนี้ถูกต้อง เชื่อถือได้ และครบถ้วนสมบูรณ์ ณ เวลาที่จัดทำ ข้อมูลดังกล่าวไม่ควรนำไปใช้ในการพิจารณาตัดสินใจด้านการเงิน การลงทุนในอสังหาริมทรัพย์ หรือประเด็นกฎหมายโดยทันที ผู้อ่านไม่ควรอาศัยข้อมูลในบทความนี้แทนคำแนะนำจากผู้ชำนาญการที่ได้รับการฝึกฝนซึ่งสามารถวิเคราะห์ข้อเท็จจริงและสภาวะเฉพาะของท่านได้ ทั้งนี้ ทางบริษัทจะไม่รับผิดชอบใดๆ หากท่านเลือกที่จะนำข้อมูลไปประกอบการตัดสินใจของท่าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

HOMEDAY
โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)
คอนโด
โครงการใหม่

โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan)

เอสซี แอสเสท
เอสซี แอสเสท
เขตวังทองหลาง, กรุงเทพมหานคร

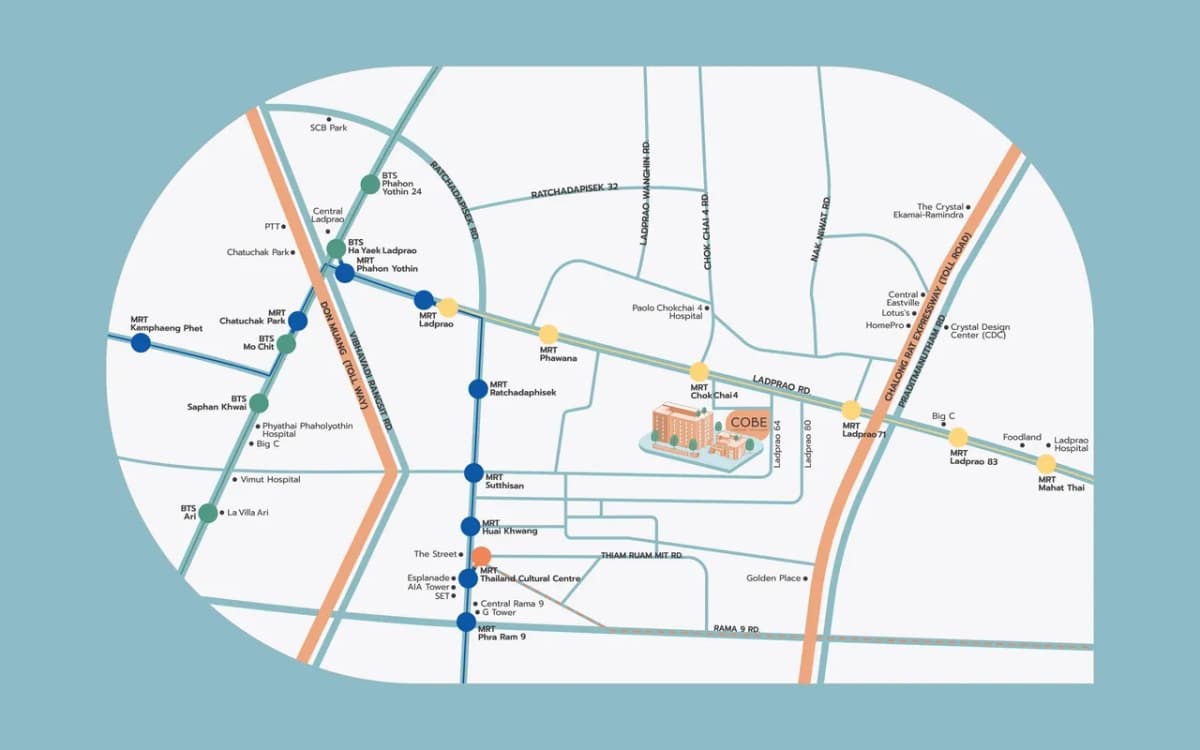
โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร (COBE Ladprao-Sutthisan) เป็นคอนโดมิเนียม Low Rise โครงการใหม่พัฒนาโดย บริษัท เอสซี แอสเสท คอร์ปอเรชั่น จำกัด (มหาชน) (SC Asset) ตั้งอยู่บนทำเลศักยภาพ ซอยลาดพร้าว 62 แขวงวังทองหลาง เขตวังทองหลาง กรุงเทพมหานคร โครงการถูกออกแบบภายใต้แนวคิด Co-Being Community ที่ตอบโจทย์ไลฟ์สไตล์ของคนรุ่นใหม่ (New Gen) ผสานดีไซน์ทันสมัยแบบพาสเทล โดดเด่นด้วยสุดยอดทำเลที่เดินทางสะดวกสบาย ห่างจากรถไฟฟ้าสายสีเหลือง (สถานีโชคชัย 4) เพียง 600 เมตร สามารถเชื่อมต่อถนนลาดพร้าวและถนนสุทธิสารได้อย่างรวดเร็ว แวดล้อมด้วยแหล่งรวมไลฟ์สไตล์และสิ่งอำนวยความสะดวกครบครัน อาทิ ตลาดโชคชัย 4, เซ็นทรัล ลาดพร้าว, เซ็นทรัล เฟสติวัล อีสต์วิลล์ และเซ็นทรัล พระราม 9 ตัวโครงการประกอบด้วยอาคารพักอาศัย 8 ชั้น จำนวน 3 อาคาร และอาคารพาณิชย์ 2 ชั้น 1 อาคาร มอบความเป็นส่วนตัวด้วยจำนวนยูนิตพักอาศัยรวม 684 ยูนิต และร้านค้า 6 ยูนิต บนเนื้อที่โครงการประมาณ 5 ไร่ รูปแบบห้องพักมีให้เลือกหลากหลาย ตอบโจทย์การพักผ่อนและการใช้ชีวิตอย่างลงตัว ได้แก่ 1 Bedroom Flex (24-25 ตร.ม.), 1 Bedroom Signature (27-30 ตร.ม.), 1 Bedroom Plus (34-37 ตร.ม.) และ 2 Bedrooms (45 ตร.ม.) สิ่งอำนวยความสะดวกส่วนกลางภายในโครงการจัดเตรียมไว้อย่างครบครันเพื่อรองรับทุกกิจกรรมและแชร์ไอเดียสร้างสรรค์ ประกอบด้วย สระว่ายน้ำ, ห้องออกกำลังกาย (Fitness), Craft & Co. Space, Meeting Room, Social Lounge, Live Studio รวมถึงพื้นที่สีเขียวพักผ่อนอย่าง Rooftop Garden และ Courtyard สวนส่วนกลางที่ร่มรื่น ด้านระบบรักษาความปลอดภัย โครงการมีมาตรการดูแลอย่างเข้มงวดตลอด 24 ชั่วโมง ด้วยระบบผ่านเข้า-ออกโครงการ, การติดตั้งกล้องวงจรปิด (CCTV) ทั่วบริเวณโครงการ และเจ้าหน้าที่รักษาความปลอดภัย ทำให้โครงการ โค้บบ์ ลาดพร้าว-สุทธิสาร เป็นคอนโดมิเนียมที่ตอบโจทย์คุณภาพชีวิตและความสะดวกสบายอย่างสมบูรณ์แบบใจกลางย่านลาดพร้าว

เริ่ม 1,990,000 บาท
เซล รัตนาธิเบศร์ (Zelle Rattanathibet)
คอนโด
โครงการพร้อมอยู่

เซล รัตนาธิเบศร์ (Zelle Rattanathibet)

ปริญสิริ
ปริญสิริ
เมืองนนทบุรี, นนทบุรี

โครงการ เซล รัตนาธิเบศร์ (Zelle Rattanathibet) เป็นคอนโดมิเนียม Low-Rise 8 ชั้น พัฒนาโดย บริษัท ปริญสิริ จำกัด (มหาชน) (Prinsiri) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่รัตนาธิเบศร์ ตำบลบางกระสอ อำเภอเมืองนนทบุรี จังหวัดนนทบุรี ภายใต้แนวคิด 'Oxygen Community' ที่มุ่งเน้นความโปร่งโล่งและการอยู่อาศัยที่ใกล้ชิดธรรมชาติ มอบความเป็นส่วนตัวสูงด้วยจำนวนยูนิตต่อชั้นที่น้อย ตอบโจทย์การอยู่อาศัยที่เรียบง่ายแต่ครบครัน ตัวโครงการประกอบด้วยอาคารพักอาศัยหลายอาคาร นำเสนอห้องพักอาศัยในรูปแบบ XL Condo ที่ให้พื้นที่ใช้สอยกว้างขวางเป็นพิเศษ มีให้เลือกทั้งแบบ 1 Bedroom และ 2 Bedroom พื้นที่ใช้สอยเริ่มต้นประมาณ 30.00 - 52.00 ตารางเมตร ตกแต่งครบแบบ Fully Furnished พร้อมเข้าอยู่ โดดเด่นด้วยการจัดวางพื้นที่ที่ใช้งานได้จริง เพดานสูงโปร่ง และการกั้นสัดส่วนที่ชัดเจนเพื่อความเป็นส่วนตัว ทำเลที่ตั้งถือเป็นจุดเด่นสำคัญ เนื่องจากอยู่ใกล้รถไฟฟ้าสายสีม่วง สถานีสะพานพระนั่งเกล้า เพียงระยะเดินถึง (ประมาณ 450 เมตร) ทำให้การเดินทางเข้าสู่ใจกลางกรุงเทพฯ หรือศูนย์ราชการนนทบุรีเป็นไปได้อย่างสะดวกสบาย นอกจากนี้ยังเชื่อมต่อถนนสำคัญหลายเส้นทาง ทั้งถนนสนามบินน้ำ ถนนติวานนท์ และใกล้จุดขึ้น-ลงทางด่วนงามวงศ์วาน สภาพแวดล้อมโดยรอบพรั่งพร้อมด้วยสิ่งอำนวยความสะดวก อาทิ เซ็นทรัล รัตนาธิเบศร์, เอสพลานาด แคราย, บิ๊กซี รัตนาธิเบศร์ และตลาดนัดเลี่ยงเมืองนนท์ รวมถึงอยู่ใกล้หน่วยงานสำคัญอย่าง กระทรวงพาณิชย์ และโรงพยาบาลพระนั่งเกล้า ช่วยให้การใช้ชีวิตประจำวันมีความคล่องตัวและสะดวกสบาย พื้นที่ส่วนกลางถูกออกแบบมาเพื่อส่งเสริมคุณภาพชีวิตที่ดี ประกอบด้วย อาคารคลับเฮ้าส์ส่วนกลาง, สระว่ายน้ำระบบเกลือ, ห้องออกกำลังกาย (Fitness) พร้อมอุปกรณ์ทันสมัย และพื้นที่สวนหย่อมสีเขียวรอบโครงการ ด้านระบบรักษาความปลอดภัย มั่นใจได้ด้วยระบบเข้า-ออกอาคารด้วย Key Card Access, ติดตั้งกล้องวงจรปิด (CCTV) ทั่วโครงการ และเจ้าหน้าที่รักษาความปลอดภัยคอยดูแลตลอด 24 ชั่วโมง โดยโครงการเปิดราคาจำหน่ายเริ่มต้นที่ประมาณ 1.69 - 3.5 ล้านบาท

เริ่ม 1,690,000 บาท
ทั่วไป
HOMEDAY
ดูทั้งหมด
จดจำนอง VS จำนองบ้าน ต่างกันอย่างไร? เข้าใจง่ายๆ สำหรับมือใหม่
ทั่วไป

จดจำนอง VS จำนองบ้าน ต่างกันอย่างไร? เข้าใจง่ายๆ สำหรับมือใหม่

การจดจำนองและการจำนองบ้านเป็นเรื่องที่หลายคนอาจสับสน เพราะทั้งสองคำมีความคล้ายคลึงกัน แต่แท้จริงแล้วมีความแตกต่างที่สำคัญ บทความนี้จะช่วยไขข้อข้องใจและอธิบายความแตกต่างอย่างละเอียด เพื่อให้ผู้ที่กำลังวางแผนทำธุรกรรมเกี่ยวกับที่อยู่อาศัยเข้าใจได้อย่างถ่องแท้ ความหมายของการจดจำนองและการจำนองบ้าน การจดจำนองและการจำนองบ้านมีความแตกต่างกันในแง่ของกระบวนการทางกฎหมายและการดำเนินการ การจดจำนองเป็นการจดทะเบียนนิติกรรมที่สำนักงานที่ดิน โดยเจ้าของทรัพย์สินนำทรัพย์สินไปเป็นหลักประกันการชำระหนี้กับเจ้าหนี้ ในขณะที่การจำนองบ้านเป็นการกู้ยืมเงินจากสถาบันการเงินโดยใช้บ้านเป็นหลักประกัน เมื่อมีการจดจำนอง เจ้าของทรัพย์สินยังคงมีสิทธิครอบครองและใช้ประโยชน์จากทรัพย์สินนั้นได้ตามปกติ แต่ไม่สามารถจำหน่ายจ่ายโอนได้จนกว่าจะชำระหนี้ครบถ้วน ส่วนการจำนองบ้านมักเกี่ยวข้องกับการขอสินเชื่อที่อยู่อาศัยจากธนาคาร ซึ่งมีระยะเวลาผ่อนชำระที่ยาวนานกว่า ขั้นตอนและเอกสารที่ต้องเตรียม การจดจำนอง โฉนดที่ดินหรือเอกสารแสดงกรรมสิทธิ์ บัตรประจำตัวประชาชนของผู้จำนองและผู้รับจำนอง สัญญาจำนองที่ระบุรายละเอียดการกู้ยืมและเงื่อนไขต่างๆ หลักฐานการชำระค่าอากรแสตมป์ หนังสือรับรองนิติบุคคล (กรณีนิติบุคคล) การจำนองบ้าน เอกสารแสดงตัวตนและรายได้ เอกสารแสดงกรรมสิทธิ์ในทรัพย์สิน แบบแปลนบ้านและใบอนุญาตก่อสร้าง หลักฐานการทำงานและรายได้ เอกสารทางการเงินอื่นๆ ตามที่ธนาคารกำหนด ข้อดีและข้อเสียของแต่ละวิธี ข้อดีของการจดจำนอง กระบวนการไม่ซับซ้อน สามารถดำเนินการได้รวดเร็ว มีความยืดหยุ่นในการตกลงเงื่อนไขระหว่างคู่สัญญา อัตราดอกเบี้ยสามารถต่อรองได้ ไม่ต้องผ่านการพิจารณาสินเชื่อจากสถาบันการเงิน ข้อเสียของการจดจำนอง อาจมีความเสี่ยงด้านความน่าเชื่อถือของคู่สัญญา อัตราดอกเบี้ยอาจสูงกว่าสถาบันการเงิน ไม่มีการคุ้มครองผู้บริโภคเท่ากับการจำนองกับสถาบันการเงิน ข้อดีของการจำนองบ้าน อัตราดอกเบี้ยมีมาตรฐานและมักต่ำกว่า มีระยะเวลาผ่อนชำระที่ยาวนาน ได้รับการคุ้มครองตามกฎหมายคุ้มครองผู้บริโภค มีความน่าเชื่อถือเพราะดำเนินการผ่านสถาบันการเงิน ข้อเสียของการจำนองบ้าน กระบวนการพิจารณาสินเชื่อใช้เวลานาน มีเงื่อนไขและข้อจำกัดมากกว่า ต้องผ่านการตรวจสอบคุณสมบัติอย่างเข้มงวด มีค่าใช้จ่ายในการดำเนินการสูงกว่า การเลือกวิธีที่เหมาะสมกับความต้องการ การตัดสินใจเลือกระหว่างการจดจำนองและการจำนองบ้านควรพิจารณาจากปัจจัยต่างๆ ดังนี้ วัตถุประสงค์ของการกู้ยืม [...]

1 นาที
การขายฝากที่ดินคืออะไร? และเป็นทางเลือกที่เหมาะสำหรับใครบ้าง?
ทั่วไป

การขายฝากที่ดินคืออะไร? และเป็นทางเลือกที่เหมาะสำหรับใครบ้าง?

การขายฝากที่ดินเป็นการทำสัญญาซื้อขายโฉนดที่ดินรูปแบบพิเศษ ที่ผู้ขายฝากสามารถไถ่ถอนคืนได้ภายในระยะเวลาที่กำหนด โดยกระบวนการทำงานคือ ผู้ขายฝากโอนกรรมสิทธิ์ที่ดินให้แก่ผู้รับซื้อฝากเพื่อแลกกับเงินก้อน และผู้ขายฝากมีสิทธิไถ่ถอนที่ดินคืนได้ภายในระยะเวลาที่ระบุในสัญญา ซึ่งกฎหมายกำหนดให้ไม่ต่ำกว่า 1 ปี และไม่เกิน 10 ปี สำหรับอสังหาริมทรัพย์ การขายฝากที่ดินเป็นทางเลือกสำหรับผู้ที่กำลังต้องการใช้เงินด่วนแต่ไม่อยากเสียกรรมสิทธิ์ในที่ดินไปอย่างถาวร เมื่อทำสัญญาขายฝากแล้ว ผู้รับซื้อฝากจะได้รับกรรมสิทธิ์ในที่ดินทันที แต่ผู้ขายฝากยังมีสิทธิไถ่ถอนคืนได้ตามเงื่อนไข อย่างไรก็ตาม หากผู้ขายฝากไม่สามารถไถ่ถอนที่ดินคืนภายในระยะเวลาที่กำหนด ที่ดินจะตกเป็นของผู้รับซื้อฝากโดยสมบูรณ์ ข้อดีของการขายฝากที่ดินที่ควรพิจารณา การขายฝากที่ดินมีข้อดีหลายประการที่อาจเป็นทางเลือกที่เหมาะสมสำหรับผู้ที่ต้องการใช้ประโยชน์จากมูลค่าที่ดินของตน ข้อดีที่สำคัญมีดังนี้ ได้รับเงินอย่างรวดเร็ว การขายฝากที่ดินช่วยให้ผู้ขายฝากได้รับเงินอย่างรวดเร็ว โดยทั่วไปใช้เวลาเพียง 1-7 วันเท่านั้น ซึ่งเร็วกว่าการขายขาดที่อาจต้องรอหาผู้ซื้อที่เหมาะสม ทำให้เป็นแหล่งเงินทุนฉุกเฉินที่มีประสิทธิภาพเมื่อต้องการใช้เงินเร่งด่วน สามารถไถ่ถอนเรียกคืนกรรมสิทธิ์ได้ ข้อดีที่สำคัญที่สุดของการขายฝากที่ดินคือ ผู้ขายฝากยังมีโอกาสได้รับที่ดินคืนเมื่อนำเงินมาไถ่ถอนภายในระยะเวลาที่กำหนด ทำให้ไม่ต้องสูญเสียที่ดินไปอย่างถาวร หากสามารถหาเงินมาชำระคืนได้ในอนาคต ได้วงเงินสูงกว่าการจำนอง การขายฝากที่ดินมักได้รับวงเงินประมาณ 40-70% ของราคาตลาด ซึ่งสูงกว่าการจำนองที่โดยทั่วไปได้รับเพียง 20-30% ของราคาตลาดเท่านั้น ทำให้เป็นทางเลือกที่ดีสำหรับผู้ที่ต้องการเงินในจำนวนที่มากขึ้น ไม่จำเป็นต้องมีผู้ค้ำประกัน การขายฝากที่ดินไม่จำเป็นต้องมีคนค้ำประกัน และไม่มีการตรวจสอบประวัติทางการเงินของผู้ขายฝาก ทำให้เป็นทางเลือกที่ดีสำหรับผู้ที่อาจมีประวัติทางการเงินไม่ดีนัก หรือไม่สามารถหาผู้ค้ำประกันได้ ยังใช้ประโยชน์ในที่ดินได้ ผู้ขายฝากยังสามารถใช้ประโยชน์ในที่ดินได้ตามปกติจนกว่าจะถึงกำหนดไถ่ถอน ต่างจากการขายขาดที่ต้องสูญเสียสิทธิการใช้ประโยชน์ทันที ทำให้ยังคงอาศัยหรือทำประโยชน์บนที่ดินนั้นได้ ข้อควรระวังและข้อเสียของการขายฝากที่ดิน แม้การขายฝากที่ดินจะมีข้อดีหลายประการ แต่ก็มีข้อควรระวังและข้อเสียที่ผู้ขายฝากควรพิจารณาก่อนตัดสินใจ ดังนี้ [...]

2 นาที
อะไรคือข้อแตกต่างระหว่างสินเชื่อบ้านและสินเชื่อที่อยู่อาศัย?
ทั่วไป

อะไรคือข้อแตกต่างระหว่างสินเชื่อบ้านและสินเชื่อที่อยู่อาศัย?

การมีบ้านเป็นของตัวเองถือเป็นความฝันของคนจำนวนมาก แต่ด้วยราคาที่อยู่อาศัยที่สูงขึ้นอย่างต่อเนื่อง ทำให้การกู้เงินเพื่อซื้อที่อยู่อาศัยเป็นทางเลือกที่หลายคนต้องพิจารณา ในตลาดการเงินปัจจุบัน มีผลิตภัณฑ์สินเชื่อที่เกี่ยวข้องกับที่อยู่อาศัยให้เลือกหลากหลาย แต่ที่พบบ่อยและมักสร้างความสับสนให้กับผู้กู้ คือ “สินเชื่อบ้าน” และ “สินเชื่อที่อยู่อาศัย” ความหมายและลักษณะพื้นฐาน สินเชื่อบ้าน (Housing Loan) เป็นสินเชื่อที่ให้กู้ยืมเพื่อซื้อที่อยู่อาศัยโดยเฉพาะ ไม่ว่าจะเป็นบ้านเดี่ยว ทาวน์เฮาส์ หรือคอนโดมิเนียม โดยใช้ทรัพย์สินที่ซื้อนั้นเป็นหลักประกัน วัตถุประสงค์หลักคือการซื้อที่อยู่อาศัยใหม่หรือมือสอง รวมถึงการก่อสร้างบ้านบนที่ดินที่มีอยู่แล้ว ในขณะที่สินเชื่อที่อยู่อาศัย (Residential Loan) มีความหมายที่กว้างกว่า ครอบคลุมการกู้ยืมที่เกี่ยวข้องกับที่อยู่อาศัยในหลายรูปแบบ เช่น การซื้อที่ดินเปล่าเพื่อปลูกสร้างในอนาคต การต่อเติมหรือซ่อมแซมบ้าน การรีไฟแนนซ์ที่อยู่อาศัย หรือแม้แต่การใช้ที่อยู่อาศัยเป็นหลักประกันเพื่อกู้เงินไปใช้ในวัตถุประสงค์อื่น เงื่อนไขและคุณสมบัติผู้กู้ สินเชื่อบ้าน อายุผู้กู้: โดยทั่วไปต้องมีอายุ 20-65 ปี รายได้ขั้นต่ำ: มักกำหนดที่ 15,000-20,000 บาทต่อเดือน อายุงาน: ต้องทำงานประจำอย่างน้อย 6 เดือน-1 ปี วงเงินกู้: สูงสุดถึง 90-95% ของราคาประเมินหรือราคาซื้อขาย ระยะเวลาผ่อน: สูงสุด 30-40 ปี สินเชื่อที่อยู่อาศัย [...]

2 นาที
จะเตรียมตัวอย่างไรให้ได้รับการอนุมัติสินเชื่อบ้านวงเงินสูง? 8 เทคนิคที่คุณต้องรู้ก่อนยื่นกู้
ทั่วไป

จะเตรียมตัวอย่างไรให้ได้รับการอนุมัติสินเชื่อบ้านวงเงินสูง? 8 เทคนิคที่คุณต้องรู้ก่อนยื่นกู้

การเป็นเจ้าของบ้านเป็นความฝันของใครหลายคน แต่การเตรียมตัวเพื่อยื่นกู้สินเชื่อบ้านเป็นเรื่องที่ต้องวางแผนอย่างรอบคอบ ไม่ใช่แค่เลือกบ้านที่ชอบและยื่นเรื่องขอกู้เท่านั้น บทความนี้รวบรวมเทคนิคสำคัญในการเตรียมตัวก่อนยื่นกู้ พร้อมวิธีคำนวณวงเงินกู้ที่เหมาะสมกับรายได้ของคุณ เพื่อให้ได้รับการอนุมัติสินเชื่อบ้านอย่างราบรื่นและได้วงเงินสูงตามที่ต้องการ รู้ก่อนกู้: วิธีคำนวณวงเงินสินเชื่อบ้านที่เหมาะกับคุณ การประเมินความสามารถในการกู้ซื้อบ้านด้วยตัวเองเป็นขั้นตอนแรกที่สำคัญ ก่อนที่จะไปติดต่อสถาบันการเงิน ซึ่งช่วยให้คุณวางแผนการเงินได้เหมาะสมและเลือกบ้านที่อยู่ในงบประมาณของตัวเอง มาดูวิธีคำนวณวงเงินกู้กันดังนี้ ขั้นตอนที่ 1: ประเมินรายได้ของตัวเอง รายได้เป็นปัจจัยหลักที่สถาบันการเงินใช้ในการพิจารณาวงเงินกู้สูงสุดที่คุณสามารถขอได้ โดยทั่วไปแล้ว สถาบันการเงินมักกำหนดให้ภาระผ่อนชำระต่อเดือนไม่ควรเกิน 40% ของรายได้สุทธิ ตัวอย่างการคำนวณ: หากคุณมีรายได้ 30,000 บาทต่อเดือน ค่างวดผ่อนบ้านสูงสุดที่คุณสามารถรับภาระได้คือ 30,000 × 40% = 12,000 บาทต่อเดือน ขั้นตอนที่ 2: นำภาระหนี้สินมาหักออก หากคุณมีภาระหนี้อื่นๆ อยู่แล้ว เช่น ผ่อนรถหรือผ่อนสินค้าต่างๆ สถาบันการเงินจะนำภาระหนี้เหล่านี้มาหักออกจากรายได้ เพื่อประเมินความสามารถในการผ่อนชำระที่แท้จริง ตัวอย่างการคำนวณ: รายได้ 30,000 บาทต่อเดือน มีภาระผ่อนรถ 6,000 บาทต่อเดือน รายได้สุทธิหลังหักภาระหนี้ = 30,000 – 6,000 = 24,000 บาท [...]

3 นาที
ดูทั้งหมด
Homeday AgentHomeday Agent
Promo Homeday
คอร์สฮวงจุ้ย
Homeday AgentHomeday Agent