หนังสือสัญญาจำนองที่ดินคือแบบ ท.ด.15 "หนังสือสัญญาจำนองเป็นประกัน" ที่เจ้าหน้าที่สำนักงานที่ดินพิมพ์ให้คู่สัญญาเซ็นในวันจดทะเบียน ในสัญญาต้องมีอย่างน้อย 4 เรื่อง คือ ที่ดินแปลงไหน ใครจำนองให้ใคร เป็นประกันหนี้อะไร และวงเงินจำนองกี่บาท ส่วนดอกเบี้ยถ้าเป็นนายทุนเอกชนต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ข้อที่ควรอ่านช้าที่สุดคือ "ข้อตกลงต่อท้าย" เพราะข้อเสียเปรียบส่วนใหญ่ซ่อนอยู่ตรงนั้น
บทความนี้เล่าผ่าน คุณเอ เจ้าของที่ดินที่ต้องการเงินไปขยายอู่ซ่อมรถ กับ คุณเก้า นายทุนผู้รับจำนอง ว่าวันนัดเซ็นสัญญาคุณเออ่านอะไรบ้าง เจออะไร และแก้อย่างไร ถ้ายังไม่แน่ใจว่าจำนองต่างจากการขายที่ดินตรงไหน อ่านพื้นฐานก่อนได้ที่ จำนองที่ดินคืออะไร เจ้าของยังใช้ที่ดินได้ไหม
หนังสือสัญญาจำนองที่ดิน ท.ด.15 คืออะไร ทำไมต้องทำที่กรมที่ดิน
ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 714 บังคับว่าสัญญาจำนองต้องทำเป็นหนังสือและจดทะเบียนต่อพนักงานเจ้าหน้าที่ ถ้าเซ็นกระดาษกันเองแล้วฝากโฉนดไว้กับเจ้าหนี้ สัญญานั้นเป็นโมฆะในฐานะสัญญาจำนอง (ม.152) เจ้าหนี้ไม่ได้สิทธิบังคับเอาจากที่ดิน เหลือแค่สิทธิทวงหนี้ตามสัญญากู้เหมือนเจ้าหนี้ทั่วไป
แบบฟอร์มที่สำนักงานที่ดินใช้กับที่ดินมีโฉนดคือ ท.ด.15 ส่วนคอนโดใช้แบบสัญญาจำนองห้องชุดของกรมที่ดินอีกแบบ แต่หลักกฎหมายเหมือนกัน คนจำนองจึงไม่ต้องไปหา "หนังสือสัญญาจำนองที่ดินกรมที่ดิน" มาเขียนเอง เจ้าหน้าที่จะกรอกข้อมูลจากคำขอและโฉนด แล้วพิมพ์ให้อ่านก่อนเซ็น สิ่งที่เราต้องเตรียมคือรู้ว่าแต่ละช่องควรเป็นตัวเลขอะไร (อ่านต่อ: จำนองบ้านหรือที่ดินกับนายทุนใช้เอกสารอะไร และมีขั้นตอนที่สำนักงานที่ดินอย่างไร)
สัญญากู้กับสัญญาจำนองต่างกันอย่างไร
จำนองเกือบทุกรายมีเอกสาร 2 ฉบับคู่กัน ฉบับแรกคือ สัญญากู้ยืมเงิน ที่บอกว่าคุณเอเป็นหนี้คุณเก้าเท่าไร ดอกเบี้ยเท่าไร ผ่อนอย่างไร ฉบับที่สองคือ หนังสือสัญญาจำนอง ที่บอกว่าเอาที่ดินแปลงไหนมาประกันหนี้นั้น ตัวเลขในสองฉบับต้องตรงกัน ถ้าสัญญากู้เขียน 600,000 บาท แต่สัญญาจำนองเขียน 900,000 บาท ให้ถามก่อนเซ็นว่าส่วนต่างคืออะไร
สัญญาจำนองต้องมีอะไรบ้าง อ่านทีละช่องใน ท.ด.15
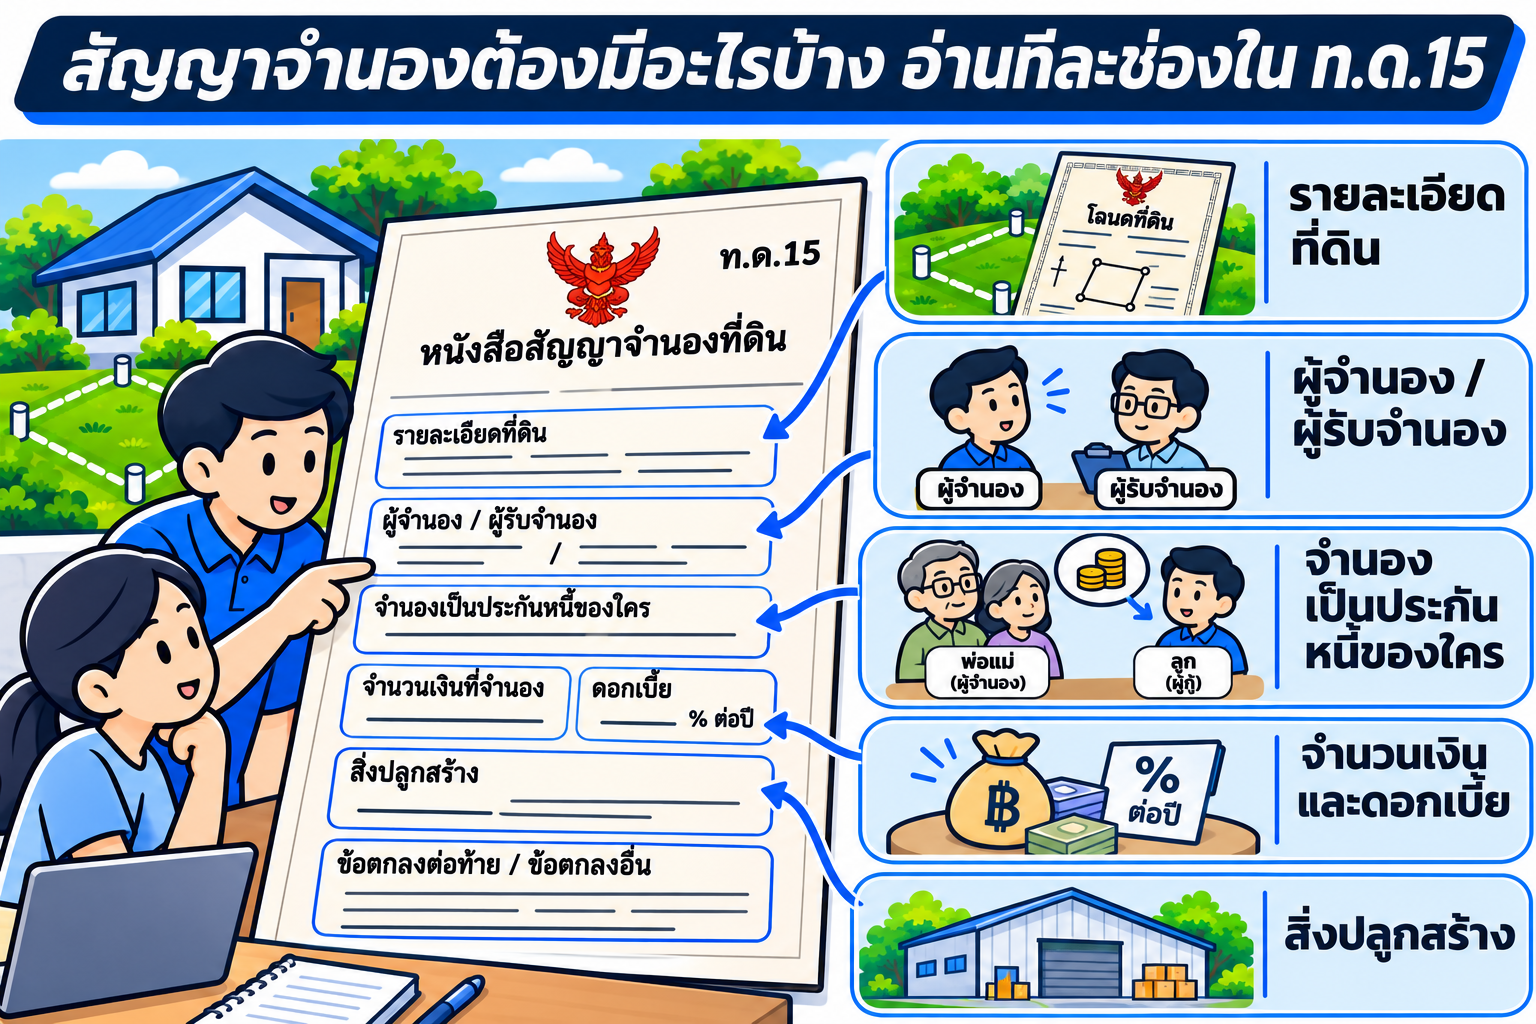
หนังสือสัญญาจำนองที่ดิน ท.ด.15 หน้าแรกมีช่องข้อมูลไม่มาก แต่ทุกช่องมีผลตามกฎหมาย ตารางนี้ไล่ตามลำดับที่เจอในสัญญา
| ช่องในสัญญา | ต้องเช็กอะไร | กฎหมายที่เกี่ยวข้อง |
|---|---|---|
| รายละเอียดที่ดิน (เลขโฉนด เลขที่ดิน หน้าสำรวจ ตำบล อำเภอ จังหวัด) | ตรงกับโฉนดฉบับจริงทุกตัว ถ้ามีหลายแปลงต้องครบทุกแปลง | ป.พ.พ. ม.704 ต้องระบุทรัพย์ที่จำนอง |
| ผู้จำนอง / ผู้รับจำนอง | ชื่อ เลขบัตรประชาชน ที่อยู่ ตรงกับบัตรจริง ถ้ามีคนรับมอบอำนาจ ต้องดูหนังสือมอบอำนาจด้วย | ม.705 ผู้จำนองต้องเป็นเจ้าของทรัพย์ |
| จำนองเป็นประกันหนี้ของใคร | ประกันหนี้ของตัวเอง หรือประกันหนี้ของคนอื่น (เช่น หนี้ของลูก) | ม.709 จำนองประกันหนี้คนอื่นได้ / ม.727/1 รับผิดไม่เกินราคาทรัพย์ |
| จำนวนเงินที่จำนอง | เป็นเงินบาท ตัวเลขแน่นอน หรือ "วงเงินสูงสุด" ที่ตรงกับหนี้จริง | ม.708 ต้องระบุจำนวนเงินเป็นเงินไทย |
| ดอกเบี้ย | อัตราต่อปีเขียนชัด นายทุนเอกชนไม่เกิน 15% ต่อปี | ม.654 และ พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560 |
| สิ่งปลูกสร้าง | จำนองเฉพาะที่ดิน หรือรวมบ้านที่มีอยู่ และรวมที่จะสร้างในอนาคตหรือไม่ | ม.718–719 |
| ข้อตกลงต่อท้าย / ข้อตกลงอื่น | อ่านทุกบรรทัด ข้อไหนตัดสิทธิที่กฎหมายให้ไว้ ใช้บังคับไม่ได้ | ม.711, ม.714/1 |
ช่องที่คนพลาดบ่อยคือ "สิ่งปลูกสร้าง" ม.719 บอกว่าจำนองที่ดินไม่คลุมถึงโรงเรือนที่สร้างขึ้นหลังวันจดทะเบียน เว้นแต่สัญญาเขียนไว้ ถ้าคุณเอวางแผนจะสร้างโกดังบนที่ดินแปลงนี้ภายหลัง และสัญญาเขียนว่า "รวมสิ่งปลูกสร้างที่จะมีขึ้นในภายหน้า" โกดังนั้นจะตกเป็นหลักประกันของคุณเก้าไปด้วย
อีกช่องที่ต้องเช็กคือ "ประกันหนี้ของใคร" ถ้าโฉนดเป็นชื่อพ่อแม่แต่ลูกเป็นคนกู้ พ่อแม่คือผู้จำนองที่ประกันหนี้ของคนอื่น กฎหมายให้รับผิดไม่เกินราคาทรัพย์ที่จำนอง (อ่านต่อ: โฉนดที่ดินไม่ใช่ชื่อเรา เช่น ชื่อพ่อแม่ จะจำนองได้ไหม)
ข้อตกลงต่อท้ายสัญญาจำนอง ข้อไหนใช้บังคับไม่ได้
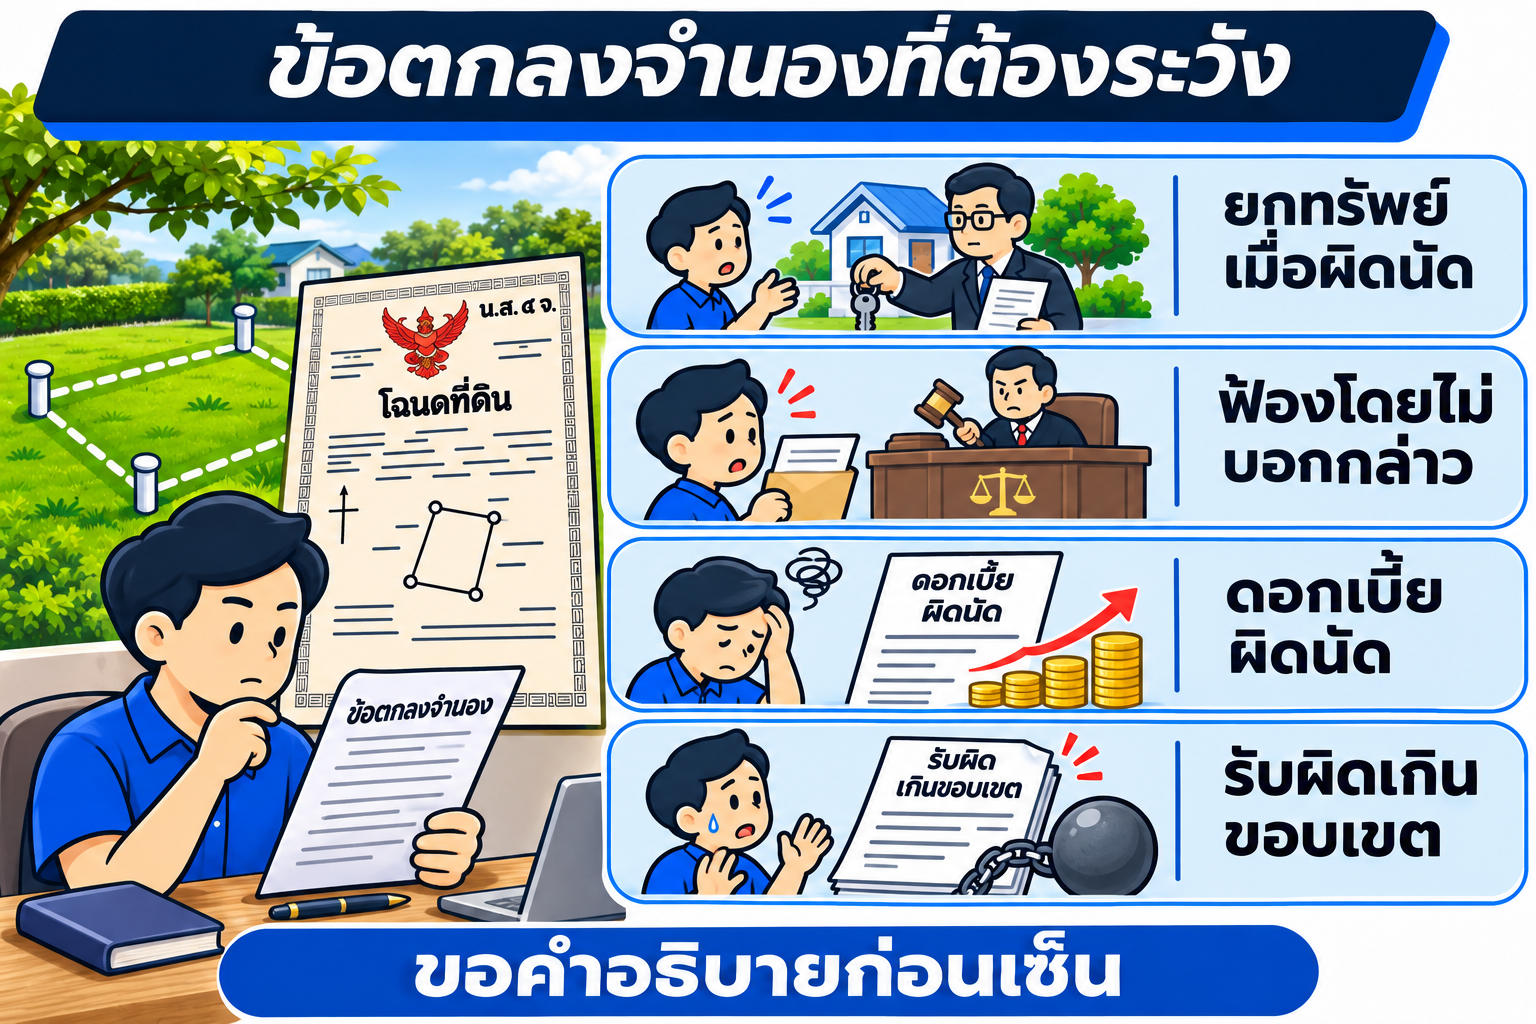
ท.ด.15 มีช่องให้เขียนข้อตกลงเพิ่ม และนายทุนบางรายแนบเอกสารข้อตกลงมาอีกหลายหน้า หลักคือ ข้อตกลงที่ทำให้ผู้จำนองเสียสิทธิที่กฎหมายคุ้มครองไว้ เป็นโมฆะ แม้จะเซ็นไปแล้วก็ตาม
| ข้อความที่อาจเจอ | ผลตามกฎหมาย | มาตรา |
|---|---|---|
| "ถ้าผิดนัดชำระ ให้ที่ดินตกเป็นของผู้รับจำนองทันที" | ไม่สมบูรณ์ ผู้รับจำนองต้องบังคับจำนองผ่านศาลและขายทอดตลาด | ม.711 |
| "ผู้รับจำนองฟ้องได้ทันทีโดยไม่ต้องบอกกล่าว" | ใช้บังคับไม่ได้ ต้องมีหนังสือบอกกล่าวให้ชำระหนี้ภายในเวลาไม่น้อยกว่า 60 วันก่อน | ม.728 ประกอบ ม.714/1 |
| "ขายทอดตลาดได้เงินไม่พอ ลูกหนี้ต้องจ่ายส่วนที่ขาดทั้งหมด" | ลูกหนี้ไม่ต้องรับผิดส่วนที่ขาด ข้อตกลงที่ต่างไปเป็นโมฆะ | ม.733 |
| "ดอกเบี้ยผิดนัด 24% ต่อปี" | เกินเพดาน ข้อตกลงเรื่องดอกเบี้ยเป็นโมฆะ และผู้เรียกมีความผิดอาญา | ม.654, พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา 2560 |
| "ผู้จำนองเป็นผู้ค้ำประกันหนี้ทุกประเภทไม่จำกัดจำนวน" | ผู้จำนองที่ประกันหนี้คนอื่นรับผิดไม่เกินราคาทรัพย์ ข้อตกลงให้รับผิดเกินเป็นโมฆะ | ม.727/1 ประกอบ ม.714/1 |
ถึงข้อเหล่านี้จะใช้บังคับไม่ได้ แต่ก็ไม่ควรปล่อยให้อยู่ในสัญญา เพราะถ้าวันหนึ่งมีข้อพิพาท เราต้องเสียเวลาพิสูจน์ ทางที่ง่ายกว่าคือขอให้ตัดออกตั้งแต่วันเซ็น เจ้าหน้าที่ที่ดินส่วนใหญ่ก็จะทักเองถ้าเห็นข้อความที่ขัดกฎหมาย
เรื่องของคุณเอ: อ่านหนังสือสัญญาจำนองที่ดินก่อนเซ็น วงเงิน 600,000 บาท
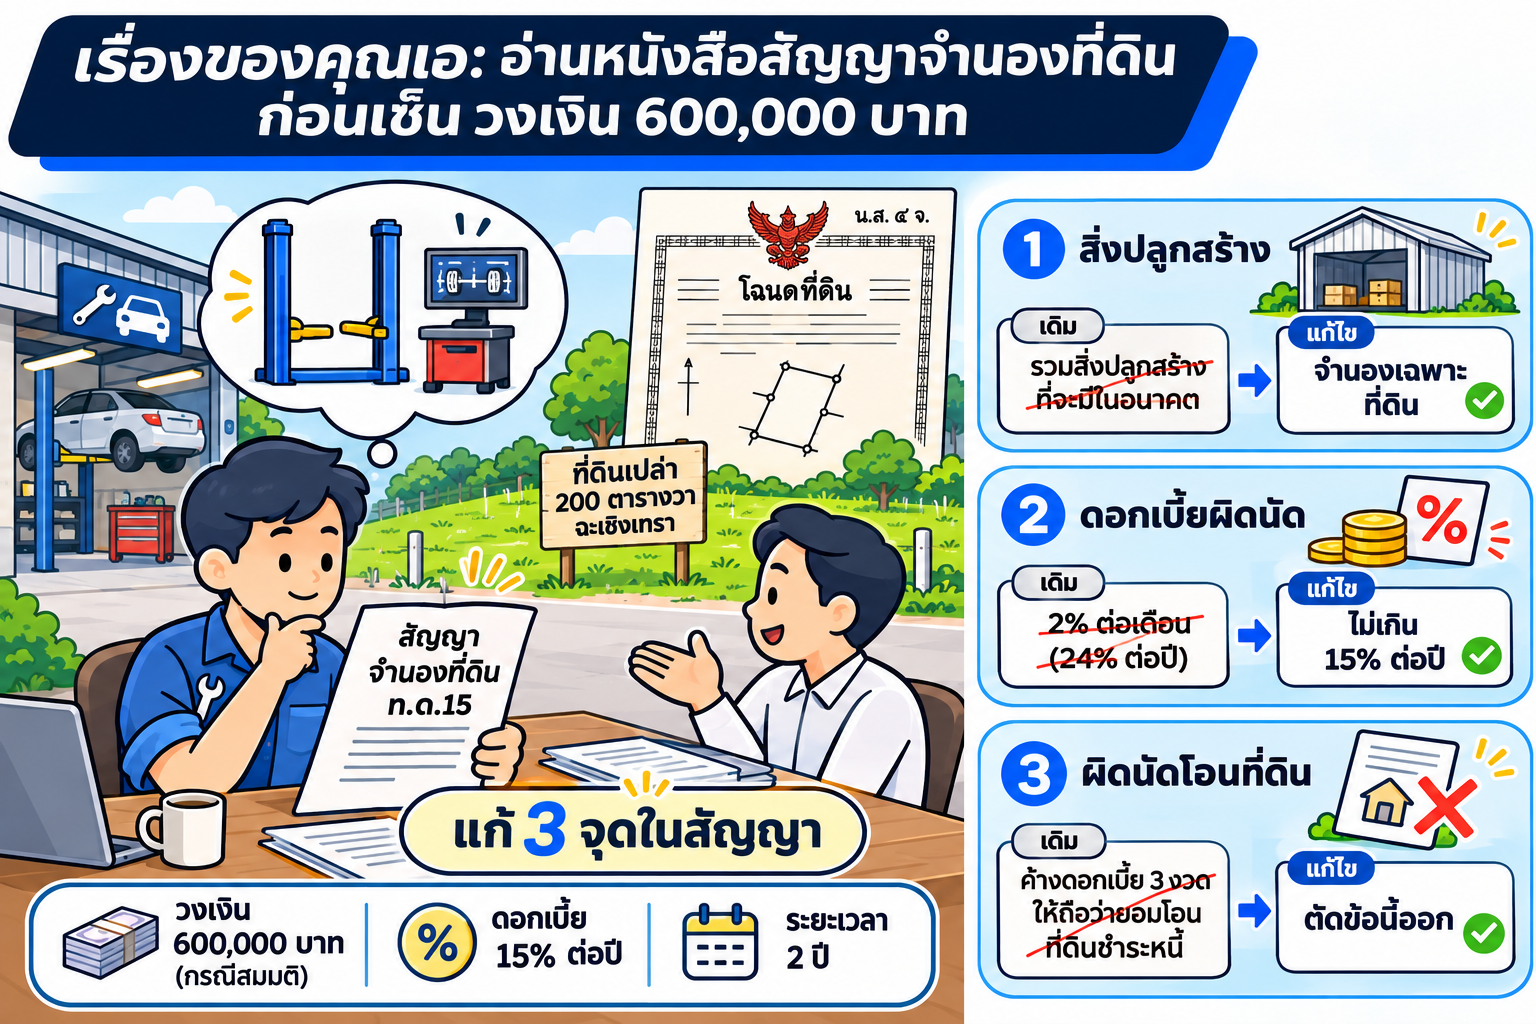
คุณเอเปิดอู่ซ่อมรถมา 7 ปี ต้องการเงิน 600,000 บาทซื้อเครื่องยกรถและเครื่องตั้งศูนย์ล้อ ยื่นธนาคารแล้วรอนาน เขามีที่ดินเปล่า 200 ตารางวาที่ฉะเชิงเทรา โฉนดชื่อตัวเอง ไม่ติดภาระ ราคาตลาดราว 1,800,000 บาท คุณเก้าดูที่ดินแล้วตกลงรับจำนอง 600,000 บาท* ดอกเบี้ย 15% ต่อปี หรือเดือนละ 7,500 บาท ระยะเวลา 2 ปี
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ก่อนวันนัด คุณเอขอดูร่างข้อตกลงต่อท้ายล่วงหน้า และขอใบสรุปที่บอกเงินที่จะได้รับจริงหลังหักค่าใช้จ่าย เพื่อเทียบกับวงเงินในสัญญา วันนัดที่สำนักงานที่ดิน เขาอ่านทีละช่องและเจอ 3 จุด
- สิ่งปลูกสร้าง สัญญาเขียนว่ารวมสิ่งปลูกสร้างที่จะมีในอนาคต คุณเอมีแผนสร้างโรงเก็บอะไหล่ปีหน้า เขาจึงขอแก้เป็นจำนองเฉพาะที่ดิน คุณเก้ายอม เพราะวงเงินคิดจากที่ดินเปล่าอยู่แล้ว
- ดอกเบี้ยผิดนัด ข้อตกลงแนบท้ายเขียนดอกเบี้ยผิดนัด 2% ต่อเดือน หรือ 24% ต่อปี เกินเพดาน คุณเอขอแก้ให้ไม่เกิน 15% ต่อปีเหมือนดอกเบี้ยปกติ
- ผิดนัดแล้วที่ดินเป็นของเจ้าหนี้ มีบรรทัดหนึ่งเขียนว่าค้างดอกเบี้ย 3 งวดให้ถือว่ายอมโอนที่ดินชำระหนี้ ข้อนี้ขัด ม.711 ทั้งสองฝ่ายตกลงตัดออก
หลังแก้ ตัวเลขในสัญญากู้กับสัญญาจำนองตรงกันที่ 600,000 บาท คุณเอเซ็น รับเงินที่สำนักงานที่ดิน แล้วเก็บสำเนาสัญญาทั้งสองฉบับและหลักฐานการรับเงินไว้ ชื่อในโฉนดยังเป็นของคุณเอ ด้านหลังโฉนดมีบันทึกว่าจดทะเบียนจำนองไว้กับคุณเก้า
ถ้าจะลงลึกเรื่องการตรวจเอกสารและรับเงินในวันนัด อ่านเพิ่มที่ วันจดทะเบียนขายฝากหรือจำนองที่สำนักงานที่ดิน ต้องตรวจอะไรก่อนเซ็น และถ้าเจ้าของไปเองไม่ได้ ดูวิธีทำหนังสือมอบอำนาจที่ดินให้ถูกแบบ ห้ามเซ็นใบมอบอำนาจที่ยังไม่กรอกข้อความ
ตัวอย่างตัวเลขในสัญญาจำนองบ้าน ที่ดินเปล่า และคอนโด
วงเงินจำนองไม่มีช่วงตายตัว ขึ้นกับผลประเมิน บางเคสถึง 60% ทำเล สภาพทรัพย์ และความง่ายในการขายต่อมีผลทั้งหมด (อ่านต่อ: จำนองที่ดินได้วงเงินเท่าไหร่ คิดจากราคาประเมินหรือราคาตลาด) ตารางนี้แสดงว่าตัวเลขแต่ละช่องในสัญญาสัมพันธ์กันอย่างไร คิดดอกเบี้ยที่ 15% ต่อปี (1.25% ต่อเดือน)
| ทรัพย์ | ราคาตลาด (บาท) | วงเงินจำนองในสัญญา (บาท) | ดอกเบี้ยต่อเดือน (บาท) | ดอกเบี้ย 1 ปี (บาท) | ค่าจดจำนอง 1% (บาท) |
|---|---|---|---|---|---|
| บ้านเดี่ยว 50 ตร.ว. ปทุมธานี | 3,200,000 | 1,000,000 | 12,500 | 150,000 | 10,000 |
| ที่ดินเปล่า 200 ตร.ว. ฉะเชิงเทรา (คุณเอ) | 1,800,000 | 600,000 | 7,500 | 90,000 | 6,000 |
| คอนโด 28 ตร.ม. ใกล้รถไฟฟ้า | 2,200,000 | 800,000 | 10,000 | 120,000 | 8,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ดอกเบี้ยรายเดือนคิดจากวงเงิน × 1.25% เช่น 600,000 × 1.25% = 7,500 บาท ถ้าจ่ายแต่ดอกเบี้ย เงินต้นไม่ลด ครบ 2 ปีคุณเอยังต้องมีเงิน 600,000 บาทไปไถ่ถอน วิธีคิดดอกเบี้ยแบบละเอียดอยู่ในดอกเบี้ยขายฝากกับจำนองคิดอย่างไร ส่วนคอนโด ดูเงื่อนไขเพิ่มได้ที่รับจำนองคอนโด คอนโดแบบไหนจำนองได้
ค่าธรรมเนียมจดทะเบียนจำนองและค่าอากรมีอะไรบ้าง
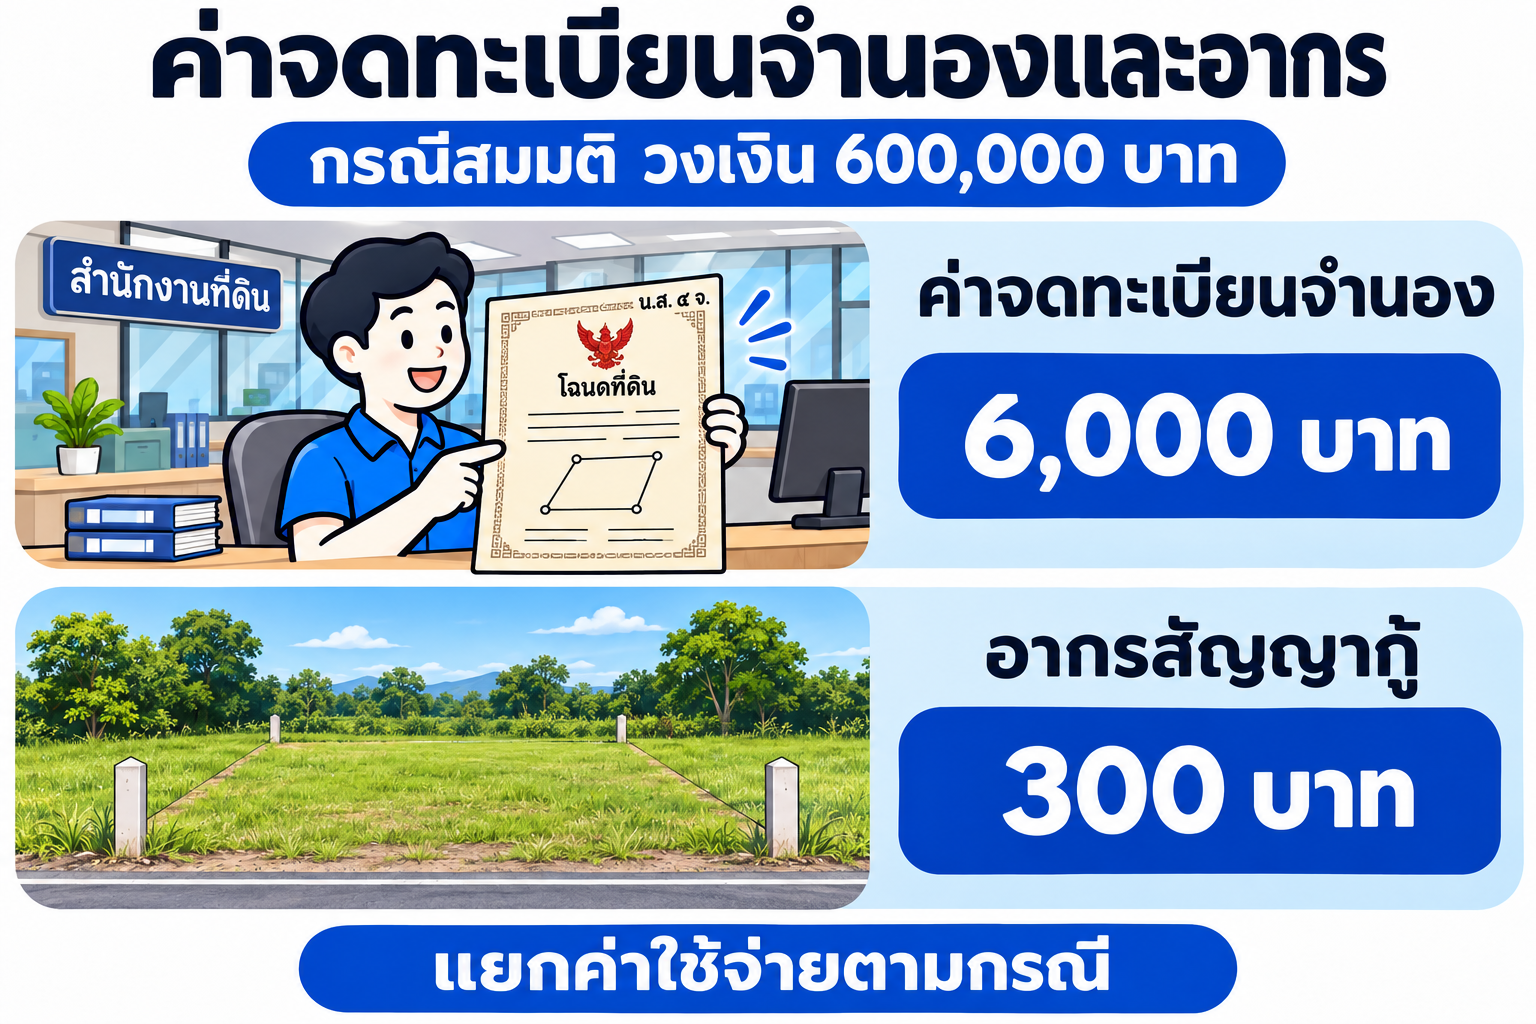
ค่าจดจำนองคิดจากวงเงินจำนองที่เขียนในสัญญา ไม่ได้คิดจากราคาประเมินราชการเหมือนขายฝาก นี่เป็นอีกเหตุผลที่วงเงินในสัญญาควรตรงกับหนี้จริง เขียนเกินไว้ก็เสียค่าธรรมเนียมเกินไปด้วย
| รายการ | อัตรา | ที่ดินคุณเอ วงเงิน 600,000 บาท |
|---|---|---|
| ค่าธรรมเนียมจดทะเบียนจำนอง | 1% ของวงเงินจำนอง สูงสุดไม่เกิน 200,000 บาท | 6,000 บาท |
| อากรแสตมป์สัญญากู้ | 1 บาททุก 2,000 บาท (0.05%) สูงสุดไม่เกิน 10,000 บาท | 300 บาท |
| ค่าคำขอและค่าพยาน | ตามอัตรากรมที่ดิน | หลักสิบถึงหลักร้อยบาท |
| ภาษีธุรกิจเฉพาะ / ภาษีเงินได้ | ไม่มี เพราะจำนองไม่ได้โอนกรรมสิทธิ์ | 0 บาท |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
มาตรการลดค่าจดจำนองเหลือ 0.01% ที่เห็นในข่าว ใช้กับการซื้อที่อยู่อาศัยตามเงื่อนไขของรัฐ ไม่ได้ใช้กับการนำที่ดินหรือบ้านเดิมมาจำนองกับนายทุน ใครจ่ายค่าธรรมเนียมตกลงกันได้ ส่วนใหญ่ผู้จำนองเป็นคนจ่าย
สัญญาจำนองมีอายุกี่ปี ครบกำหนดแล้วเกิดอะไรขึ้น
สัญญาจำนองไม่มีเพดานอายุตามกฎหมายเหมือนขายฝากที่จำกัด 1–10 ปี คู่สัญญากำหนดวันชำระหนี้เองในสัญญากู้ นายทุนเอกชนนิยมทำ 1–3 ปี ส่วนธนาคารผ่อนได้ถึง 20–30 ปี และจำนองยังผูกที่ดินอยู่จนกว่าหนี้จะหมดและไปจดทะเบียนไถ่ถอน (ม.744 และ ม.746)
ข้อต่างใหญ่จากขายฝากคือ ครบกำหนดแล้วที่ดินไม่หลุดเอง ถ้าคุณเอยังไม่มีเงินคืน คุณเก้าต้องส่งหนังสือบอกกล่าวก่อนไม่น้อยกว่า 60 วัน แล้วฟ้องศาลให้ยึดที่ดินขายทอดตลาด ถ้าขายได้เงินเกินหนี้ ส่วนเกินคืนคุณเอ การเอาทรัพย์หลุดเป็นของเจ้าหนี้โดยตรงทำได้เฉพาะกรณีตาม ม.729 เช่น ค้างดอกเบี้ยมา 5 ปี และราคาที่ดินต่ำกว่าหนี้ ซึ่งเกิดขึ้นน้อยมาก (อ่านต่อ: จำนองแล้วผ่อนไม่ไหวหรือไม่ส่งดอก นายทุนยึดบ้านได้เลยไหม)
ส่วนวันที่มีเงินคืนครบ ทั้งสองฝ่ายนัดไปจดทะเบียนไถ่ถอนที่สำนักงานที่ดิน เพื่อลบบันทึกจำนองออกจากหลังโฉนด (อ่านต่อ: ไถ่ถอนจำนองต้องทำอย่างไร ใช้เอกสารอะไรบ้าง)
ขึ้นเงินจำนองต้องทำสัญญาใหม่ไหม
ไม่ต้องทำหนังสือสัญญาจำนองฉบับใหม่ ถ้าเจ้าหนี้รายเดิมและที่ดินแปลงเดิม ทั้งสองฝ่ายไปจดทะเบียน "ขึ้นเงินจากจำนอง" ที่สำนักงานที่ดิน เจ้าหน้าที่จะทำบันทึกข้อตกลงต่อท้ายสัญญาเดิม เสียค่าธรรมเนียม 1% เฉพาะเงินที่เพิ่มขึ้น
สมมติปีที่สองอู่ของคุณเอได้งานซ่อมรถบริษัทขนส่ง ต้องการเงินเพิ่ม 200,000 บาท* คุณเก้าตกลง วงเงินรวมเป็น 800,000 บาท ค่าธรรมเนียมขึ้นเงิน 2,000 บาท ดอกเบี้ยรายเดือนเพิ่มจาก 7,500 เป็น 10,000 บาท
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
แต่ถ้าเปลี่ยนนายทุน ต้องไถ่ถอนจากรายเดิมแล้วจดจำนองใหม่กับรายใหม่ในวันเดียวกัน ซึ่งเสียค่าธรรมเนียม 1% ของวงเงินใหม่ทั้งก้อน (อ่านต่อ: ย้ายนายทุนจำนองหรือขายฝากทำอย่างไร คำนวณอย่างไรว่าย้ายแล้วคุ้ม)
สัญญาจำนองบ้านกับธนาคารต่างจากนายทุนอย่างไร
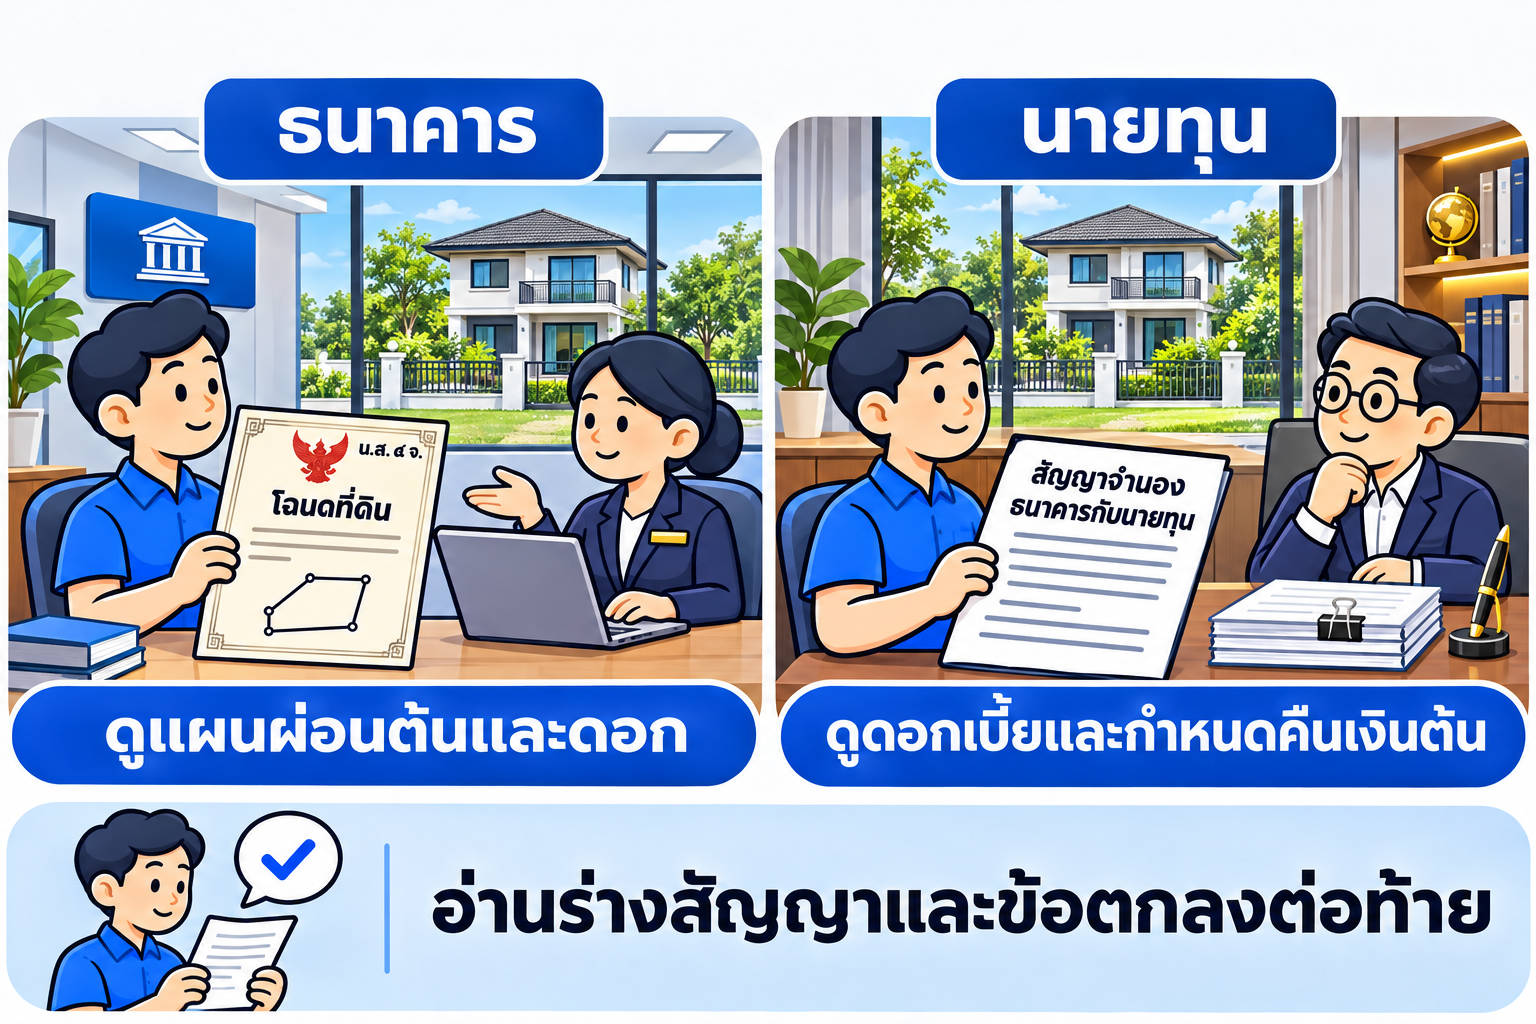
สัญญาจำนองบ้านกับธนาคารใช้ ท.ด.15 แบบเดียวกัน แต่ธนาคารมักแนบข้อตกลงต่อท้ายของตัวเองยาวหลายหน้า และใช้วงเงิน "ประกันหนี้ทุกประเภททั้งในปัจจุบันและอนาคต" ส่วนนายทุนเอกชนมักเป็นสัญญาสั้น วงเงินเท่าหนี้ก้อนเดียว
| ประเด็น | ธนาคาร | นายทุนเอกชน |
|---|---|---|
| แบบสัญญาจำนอง | ท.ด.15 + ข้อตกลงต่อท้ายของธนาคาร | ท.ด.15 + ข้อตกลงที่คู่สัญญาเขียนเพิ่ม |
| ดอกเบี้ย | ตามประกาศธนาคาร มักลอยตัวตาม MRR | ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด |
| ระยะเวลา | ผ่อน 10–30 ปี ตัดต้นตัดดอก | ส่วนใหญ่ 1–3 ปี จ่ายดอกรายเดือน คืนต้นตอนจบ |
| สิ่งที่ต้องเช็ก | ขอบเขตหนี้ที่ประกัน ค่าปรับไถ่ถอนก่อนกำหนด | วงเงินตรงกับเงินที่ได้จริง ดอกเบี้ยผิดนัด ข้อตกลงยกที่ดินชำระหนี้ |
ใครกำลังเทียบว่าจะใช้บ้านค้ำกับธนาคารหรือเอกชน ดูเงื่อนไขของจำนองบ้านกับนายทุนประกอบได้ ส่วนถ้าเป็นที่ดินเปล่า ดูได้ที่รับจำนองที่ดิน
เซ็นสัญญาจำนองไปแล้ว เพิ่งเจอข้อเสียเปรียบ ทำอะไรได้บ้าง
- ขอสำเนาสัญญาจากสำนักงานที่ดิน ถ้าไม่ได้เก็บไว้ ขอคัดสำเนาหนังสือสัญญาจำนองได้ที่สำนักงานที่ดินที่จดทะเบียน
- แยกข้อที่เป็นโมฆะอยู่แล้ว เช่น ข้อยกที่ดินชำระหนี้ ดอกเบี้ยเกิน 15% หรือข้อห้ามบอกกล่าว ข้อเหล่านี้ไม่ต้องไปแก้ เพราะใช้บังคับไม่ได้ตั้งแต่ต้น แต่ควรจดไว้และเก็บหลักฐานการจ่ายเงินทุกงวด
- ข้อที่ไม่ผิดกฎหมายแต่เสียเปรียบ เช่น รวมสิ่งปลูกสร้างในอนาคต หรือวงเงินเขียนสูงเกินหนี้ ต้องคุยกับผู้รับจำนองแล้วไปจดทะเบียนแก้ไขข้อตกลงร่วมกัน หรือไถ่ถอนแล้วจดจำนองใหม่กับรายอื่น
- ถ้าถูกเรียกดอกเบี้ยเกินอัตรา แจ้งความหรือร้องเรียนได้ และดอกเบี้ยส่วนที่จ่ายไปแล้วนำไปหักเงินต้นได้ ควรปรึกษาทนายหรือสำนักงานช่วยเหลือทางกฎหมายใกล้บ้าน
- ถ้าถูกฟ้องบังคับจำนอง อย่าปล่อยให้ขาดนัด ไปศาลตามหมาย และขอไกล่เกลี่ยได้ ผู้จำนองยังขอให้ขายทอดตลาดเองโดยไม่ต้องรอฟ้องได้ตาม ม.729/1 ซึ่งช่วยลดดอกเบี้ยที่เดินระหว่างคดี
สัญญาจำนองต่างจากสัญญาขายฝากอย่างไร
สองแบบนี้ทำที่สำนักงานที่ดินเหมือนกัน แต่ผลต่างกันมาก จำนองชื่อในโฉนดยังเป็นของเรา ผิดนัดแล้วเจ้าหนี้ต้องฟ้องศาล ขายฝากชื่อเปลี่ยนเป็นนายทุนตั้งแต่วันแรก และถ้าไม่ไถ่ภายในกำหนด ทรัพย์หลุดโดยไม่ต้องฟ้อง วิธีอ่านสัญญาฝั่งขายฝากมีจุดเช็กของตัวเอง ดูได้ที่ตัวอย่างสัญญาขายฝากควรมีข้อมูลอะไร และถ้ายังเลือกไม่ได้ว่าแบบไหนเหมาะ ดูจำนองกับขายฝาก แบบไหนเหมาะกับเรา
อยากรู้ว่าที่ดินหรือบ้านของคุณจำนองได้เท่าไร ส่งข้อมูลมาให้ประเมินก่อน
ทักมาปรึกษาฟรีที่ LINE @homeday ส่งรูปโฉนดหน้า-หลัง ที่ตั้งทรัพย์ และจำนวนเงินที่ต้องการ ทีมงานจะประเมินเบื้องต้นและสรุปให้เห็นวงเงิน เงินที่ได้รับจริงหลังหักค่าใช้จ่าย ดอกเบี้ยรายเดือน และร่างข้อตกลงก่อนวันนัด จะได้มีเวลาอ่านสัญญาล่วงหน้า
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ทั้งจำนองและขายฝาก
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday