โฉนดที่ดินไม่ใช่ชื่อเรา เราเอาไปจำนองหรือขายฝากเองไม่ได้ เพราะกฎหมายให้เฉพาะเจ้าของที่มีชื่อในโฉนดเป็นผู้จำนองหรือผู้ขายฝาก แต่ถ้าเจ้าของ เช่น พ่อหรือแม่ ยินยอม ก็ทำได้หลายทาง เช่น ให้พ่อแม่จำนองเป็นประกันหนี้ของเรา ให้พ่อแม่เป็นผู้ขายฝากแล้วระบุให้เรามีสิทธิไถ่ หรือให้พ่อแม่มอบอำนาจให้เราไปทำแทนที่สำนักงานที่ดิน
บทความนี้เล่าผ่าน คุณเอ ที่ต้องการเงินก้อนแต่ทรัพย์ในบ้านเป็นชื่อพ่อแม่และพี่สาว กับ คุณเก้า นายทุนผู้รับจำนองและรับซื้อฝาก ว่าแต่ละทางใครต้องเซ็น ใครเป็นลูกหนี้ และเสียค่าธรรมเนียมเท่าไร ถ้ายังไม่แน่ใจว่าการจำนองทำงานอย่างไร อ่านพื้นฐานก่อนได้ที่ จำนองที่ดินคืออะไร เจ้าของยังใช้ที่ดินได้ไหม
โฉนดที่ดินไม่ใช่ชื่อเรา จำนองได้ไหม? กฎหมายว่าอย่างไร
ประมวลกฎหมายแพ่งและพาณิชย์ (ป.พ.พ.) มาตรา 705 วางหลักไว้ชัดว่า การจำนองทรัพย์สินนั้น นอกจากผู้เป็นเจ้าของในขณะนั้นแล้ว คนอื่นจะจำนองไม่ได้ ส่วนขายฝากเป็นสัญญาซื้อขายตามมาตรา 491 คนที่ขายได้ก็ต้องเป็นเจ้าของกรรมสิทธิ์เช่นกัน ดังนั้นชื่อในโฉนดคือคนที่ต้องเป็นคู่สัญญาเสมอ
แต่กฎหมายไม่ได้บังคับว่าคนที่ใช้เงินต้องเป็นเจ้าของทรัพย์ มาตรา 709 อนุญาตให้เจ้าของจำนองทรัพย์ของตนเพื่อประกันหนี้ที่คนอื่นต้องชำระได้ ส่วนขายฝาก มาตรา 497 ให้ระบุในสัญญาได้ว่าใครมีสิทธิไถ่ทรัพย์คืน นอกจากผู้ขายเดิมและทายาท ช่องทางทั้งสองนี้คือเหตุผลที่ลูกใช้ที่ดินของพ่อแม่หาเงินได้ โดยพ่อแม่ยังรู้เห็นและเซ็นเองทุกขั้น
ที่ทำไม่ได้คือเซ็นชื่อแทนเจ้าของ ซึ่งอาจผิดอาญาฐานปลอมเอกสาร และการเอาโฉนดไปวางไว้โดยไม่จดทะเบียน ที่คนมักเรียกว่าจำนำโฉนด ก็ไม่ใช่การจำนองตามกฎหมาย
ใครต้องเซ็นบ้าง ถ้าเอาที่ดินคนอื่นไปจำนองหรือขายฝาก
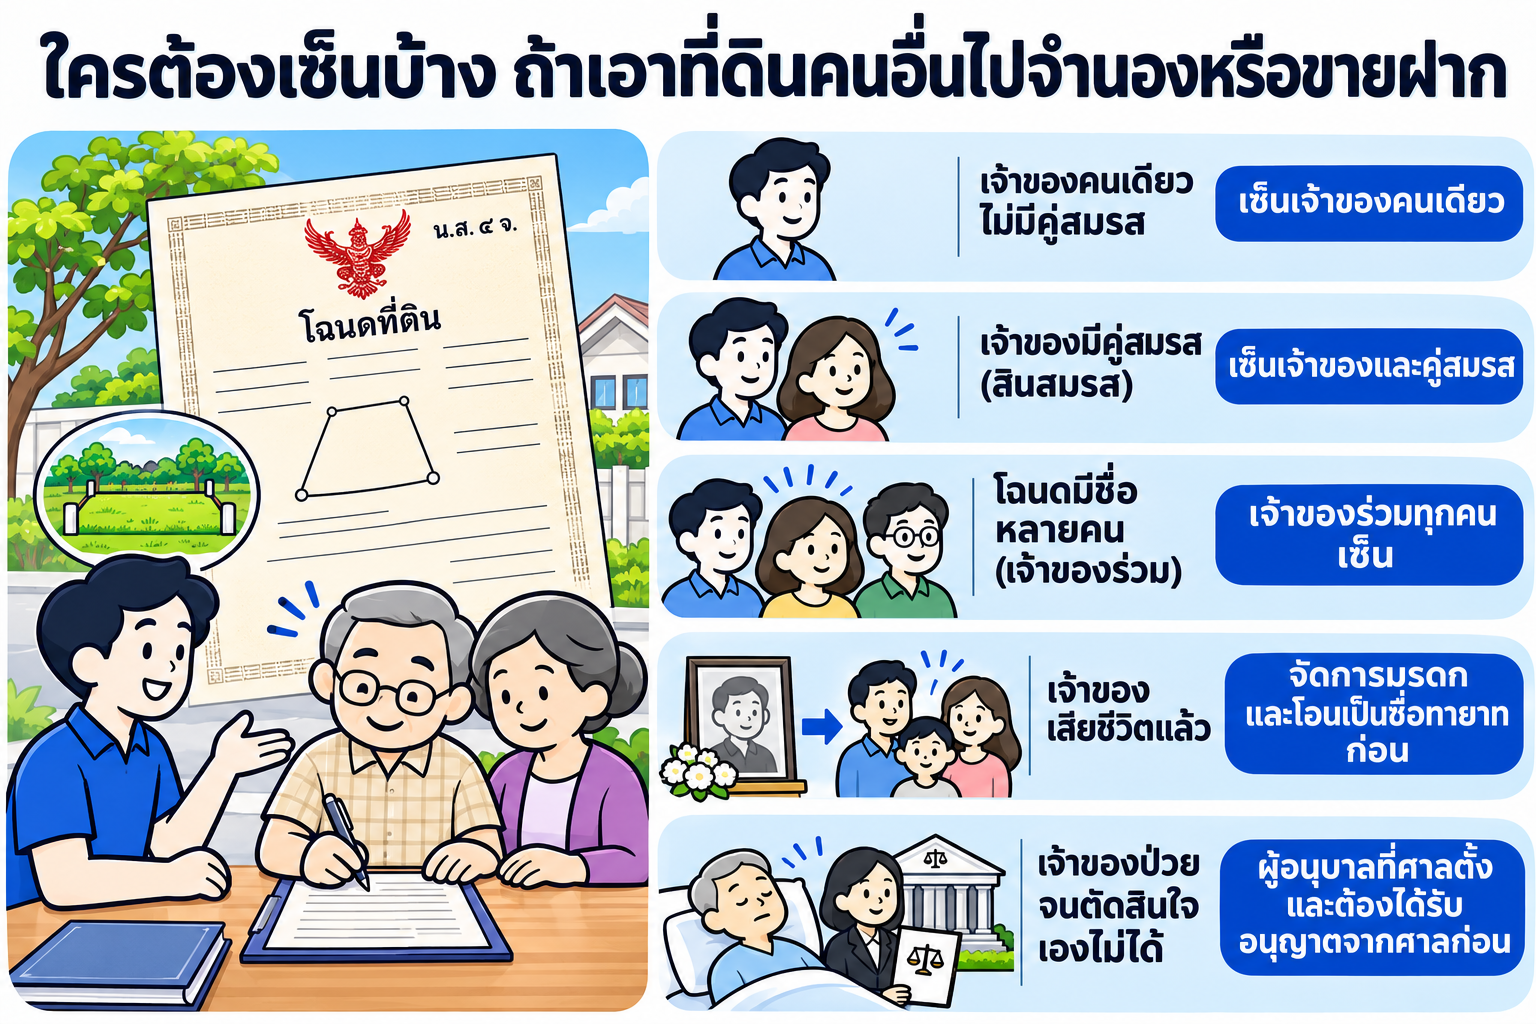
ก่อนคุยวงเงิน ให้ดูหน้าโฉนดและสถานะของเจ้าของก่อน
| สถานะของเจ้าของในโฉนด | ใครต้องเซ็นหรือยินยอม | ข้อกฎหมาย |
|---|---|---|
| เจ้าของคนเดียว ไม่มีคู่สมรส | เจ้าของคนเดียว | ป.พ.พ. ม.705, ม.491 |
| เจ้าของมีคู่สมรสจดทะเบียน และทรัพย์ได้มาระหว่างสมรส (สินสมรส) | เจ้าของ และคู่สมรสต้องให้ความยินยอม แม้ชื่อในโฉนดจะมีแค่คนเดียว | ป.พ.พ. ม.1476 |
| โฉนดมีชื่อหลายคน เช่น พ่อแม่และพี่น้อง | เจ้าของร่วมทุกคน หากจะทำทั้งแปลง | ป.พ.พ. ม.1361 |
| เจ้าของเสียชีวิตแล้ว | ต้องจัดการมรดกและโอนเป็นชื่อทายาทก่อน | ป.พ.พ. บรรพ 6 |
| เจ้าของป่วยจนตัดสินใจเองไม่ได้ | ผู้อนุบาลที่ศาลตั้ง และต้องได้รับอนุญาตจากศาลก่อน | ป.พ.พ. ม.28, ม.1574, ม.1598/18 |
กรณีโฉนดหลายชื่อมีรายละเอียดเรื่องการแบ่งส่วนและการขอความยินยอม อ่านต่อได้ที่ โฉนดมีชื่อหลายคน ขายฝากได้ไหม และต้องให้ใครยินยอมบ้าง
ที่ดินชื่อแม่เอาไปจำนองได้ไหม? ใช้วิธีจำนองเป็นประกันหนี้ผู้อื่น
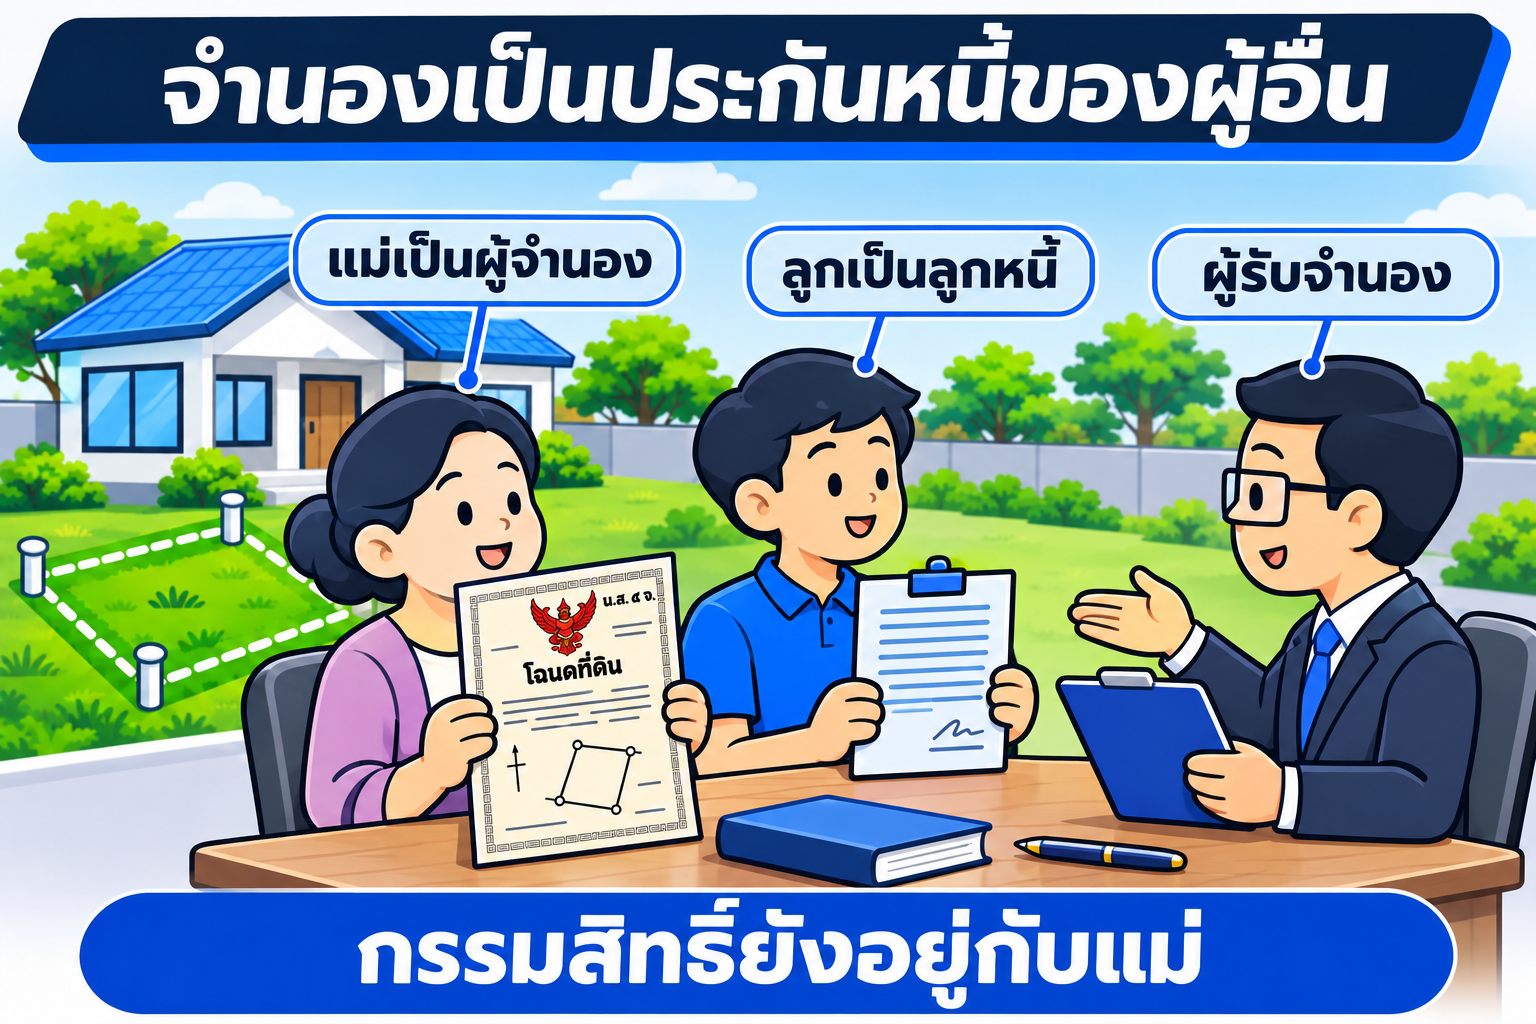
ทางนี้เหมาะเมื่อพ่อแม่ยังแข็งแรงและลูกเป็นคนผ่อนเอง สัญญามี 3 ฝ่าย คือ คุณเอเป็นลูกหนี้ แม่ของคุณเอเป็นผู้จำนอง ที่เอาบ้านมาเป็นหลักประกัน และคุณเก้าเป็นผู้รับจำนอง ชื่อในโฉนดยังเป็นของแม่ตลอด มีเพียงบันทึกการจำนองต่อท้ายโฉนด
ข้อดีที่หลายคนไม่รู้คือ ป.พ.พ. มาตรา 727/1 คุ้มครองผู้จำนองที่ประกันหนี้คนอื่นไว้ว่า ไม่ต้องรับผิดเกินราคาทรัพย์ที่จำนองในเวลาบังคับจำนอง และข้อตกลงที่ให้รับผิดเกินกว่านั้นใช้บังคับไม่ได้ แปลว่าถ้าคุณเอผ่อนไม่ไหว แม่เสี่ยงเสียบ้านหลังนั้น แต่เงินเดือนหรือเงินฝากของแม่ไม่ถูกตามยึดเพิ่ม
ถ้าลูกหนี้ผิดนัด ผู้รับจำนองต้องมีหนังสือบอกกล่าวให้ลูกหนี้ชำระก่อน โดยให้เวลาไม่น้อยกว่า 60 วัน (ม.728) และต้องแจ้งผู้จำนองที่เป็นบุคคลภายนอกด้วย (ม.735) จากนั้นจึงฟ้องบังคับจำนองได้ ไม่ใช่ยึดบ้านได้ทันที (อ่านต่อ: จำนองแล้วผ่อนไม่ไหวหรือไม่ส่งดอก นายทุนยึดบ้านได้เลยไหม)
เวลาอ่านสัญญา ให้ดูช่องผู้จำนองกับช่องลูกหนี้ว่าเป็นคนละคนจริง และวงเงินจำนองตรงกับที่คุยกัน รายละเอียดแต่ละช่องอธิบายไว้ในหนังสือสัญญาจำนองที่ดิน (ท.ด.15)
ที่ดินชื่อพ่อแม่ขายฝากได้ไหม และขายฝากที่ดินพ่อแม่ต้องให้ใครเซ็น
ขายฝากได้ แต่พ่อหรือแม่ที่มีชื่อในโฉนดต้องเป็นผู้ขายฝากเอง ชื่อในโฉนดจะเปลี่ยนเป็นคุณเก้าในวันจดทะเบียน และเงินจ่ายให้ผู้ขายฝาก
จุดที่ควรเพิ่มในสัญญาคือ ระบุให้คุณเอเป็นบุคคลที่มีสิทธิไถ่ด้วย ตาม ป.พ.พ. มาตรา 497 (3) เพราะถ้าวันหนึ่งพ่อแม่ป่วยหรือเดินทางไม่ไหว คุณเอจะนำเงินไปไถ่ได้เองโดยไม่ต้องรอใบมอบอำนาจ และถ้าคู่สมรสของเจ้าของต้องให้ความยินยอม ก็ต้องเซ็นด้วยตามตารางด้านบน
เมื่อผู้ขายฝากเป็นบุคคลธรรมดาและทรัพย์เป็นที่อยู่อาศัยหรือที่ดินเกษตรกรรม จะได้ความคุ้มครองตามกฎหมายขายฝาก 2562 ครบทุกข้อ เช่น สินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี (ม.7–8) กำหนดไถ่ 1–10 ปีและไถ่ก่อนกำหนดได้ (ม.10) อยู่บ้านต่อได้โดยไม่ต้องจ่ายค่าเช่า (ม.12–13) นายทุนต้องแจ้งก่อนครบกำหนด 3–6 เดือน ถ้าไม่แจ้งได้เวลาไถ่เพิ่มอีก 6 เดือน (ม.17) และถ้านายทุนไม่รับเงินไถ่ ให้วางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ (ม.18) ส่วนการจ่ายรายเดือนช้าไม่ได้ทำให้ทรัพย์หลุดทันที สิทธิไถ่ยังอยู่จนถึงวันครบกำหนดที่จดทะเบียนไว้
ถ้าเป็นบ้านที่พ่อแม่อยู่อาศัย ดูรายละเอียดเฉพาะของการขายฝากบ้านได้ว่าได้เงินกี่เปอร์เซ็นต์และอยู่ต่ออย่างไร
มอบอำนาจจำนองหรือขายฝากแทนเจ้าของ ทำอย่างไรให้สำนักงานที่ดินรับ
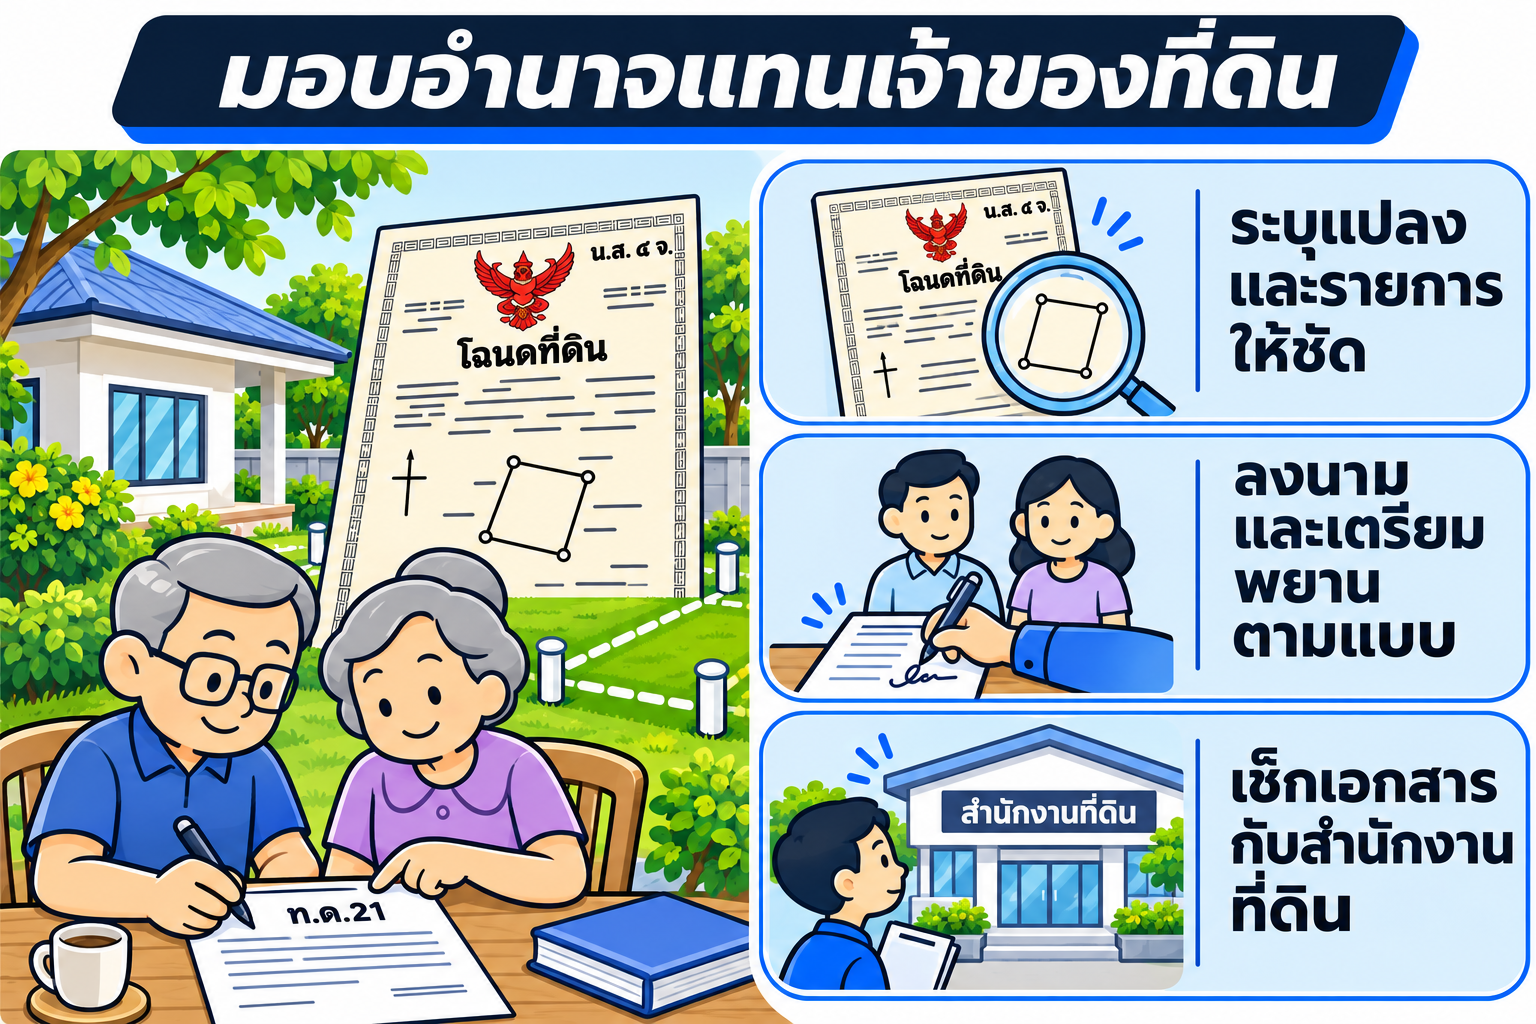
ถ้าพ่อแม่ยินยอมแต่ไปสำนักงานที่ดินไม่สะดวก ให้ทำหนังสือมอบอำนาจตามแบบของกรมที่ดิน คือ ท.ด.21 สำหรับที่ดินมีโฉนด และ อ.ช.21 สำหรับห้องชุด การมอบอำนาจไม่ได้ทำให้คุณเอกลายเป็นเจ้าของ ในสัญญาพ่อแม่ยังเป็นผู้จำนองหรือผู้ขายฝาก คุณเอเพียงไปเซ็นแทนในฐานะผู้รับมอบอำนาจ
สิ่งที่ทำให้หนังสือมอบอำนาจผ่านเจ้าหน้าที่ได้ง่าย
- ระบุเลขโฉนด ที่ตั้ง และเรื่องที่มอบให้ชัด เช่น "จดทะเบียนจำนองเป็นประกันหนี้ของ (ชื่อคุณเอ) วงเงิน 1,000,000 บาท" ไม่เขียนกว้าง ๆ ว่า "ทำนิติกรรมทุกอย่าง"
- ผู้มอบอำนาจเซ็นเองต่อหน้าพยาน 2 คน แนบสำเนาบัตรประชาชนและทะเบียนบ้านที่เซ็นรับรอง และห้ามเซ็นกระดาษเปล่าให้ใครไปกรอกเอง
- เจ้าหน้าที่หรือนายทุนอาจขอวิดีโอคอลยืนยันกับเจ้าของในวันนัด
- ถ้าเจ้าของอยู่ต่างประเทศ ต้องเซ็นต่อหน้าเจ้าหน้าที่สถานทูตหรือสถานกงสุลไทย หรือโนตารีพับลิกแล้วรับรองเอกสาร
วิธีกรอกแบบฟอร์มทีละช่องอยู่ในบท หนังสือมอบอำนาจที่ดินใช้ทำอะไรได้บ้าง และถ้าที่ดินอยู่ไกลจากบ้าน ดูวิธีนัดจดทะเบียนได้ที่ ขายฝากต่างจังหวัด ต้องไปที่ไหน ให้คนอื่นไปแทนได้ไหม
โอนที่ดินเป็นชื่อเราก่อนแล้วค่อยจำนอง คุ้มไหม
บางครอบครัวให้พ่อแม่โอนที่ดินให้ลูกโดยเสน่หาก่อน แล้วลูกจำนองหรือขายฝากเองในฐานะเจ้าของ วิธีนี้มีต้นทุนสองแบบ
- ต้นทุนเงิน ค่าธรรมเนียมโอนระหว่างพ่อแม่กับลูกคิด 0.5% ของราคาประเมินราชการ และถ้าลูกขายฝากภายใน 5 ปีหลังรับโอน อาจต้องเสียภาษีธุรกิจเฉพาะ 3.3% แทนอากรแสตมป์ ขึ้นกับที่มาของทรัพย์ เจ้าหน้าที่จะคำนวณให้ในวันจดทะเบียน
- ต้นทุนความเสี่ยง เมื่อโอนแล้ว พ่อแม่ไม่ใช่เจ้าของอีกต่อไป หากลูกมีหนี้ก้อนอื่นหรือเกิดปัญหาในครอบครัว พ่อแม่ไม่มีสิทธิในที่ดินนั้นแล้ว บางบ้านจึงจดสิทธิเก็บกินให้พ่อแม่ไว้ ซึ่งต้องคุยกับนายทุนก่อน เพราะสิทธินี้มีผลต่อการรับทรัพย์
ภาษีและเอกสารครบชุดของการโอนแบบนี้อยู่ในบท โอนที่ดินให้ลูกหรือญาติ เสียค่าธรรมเนียมและภาษีเท่าไร
เทียบ 4 ทาง เมื่อโฉนดที่ดินไม่ใช่ชื่อเรา
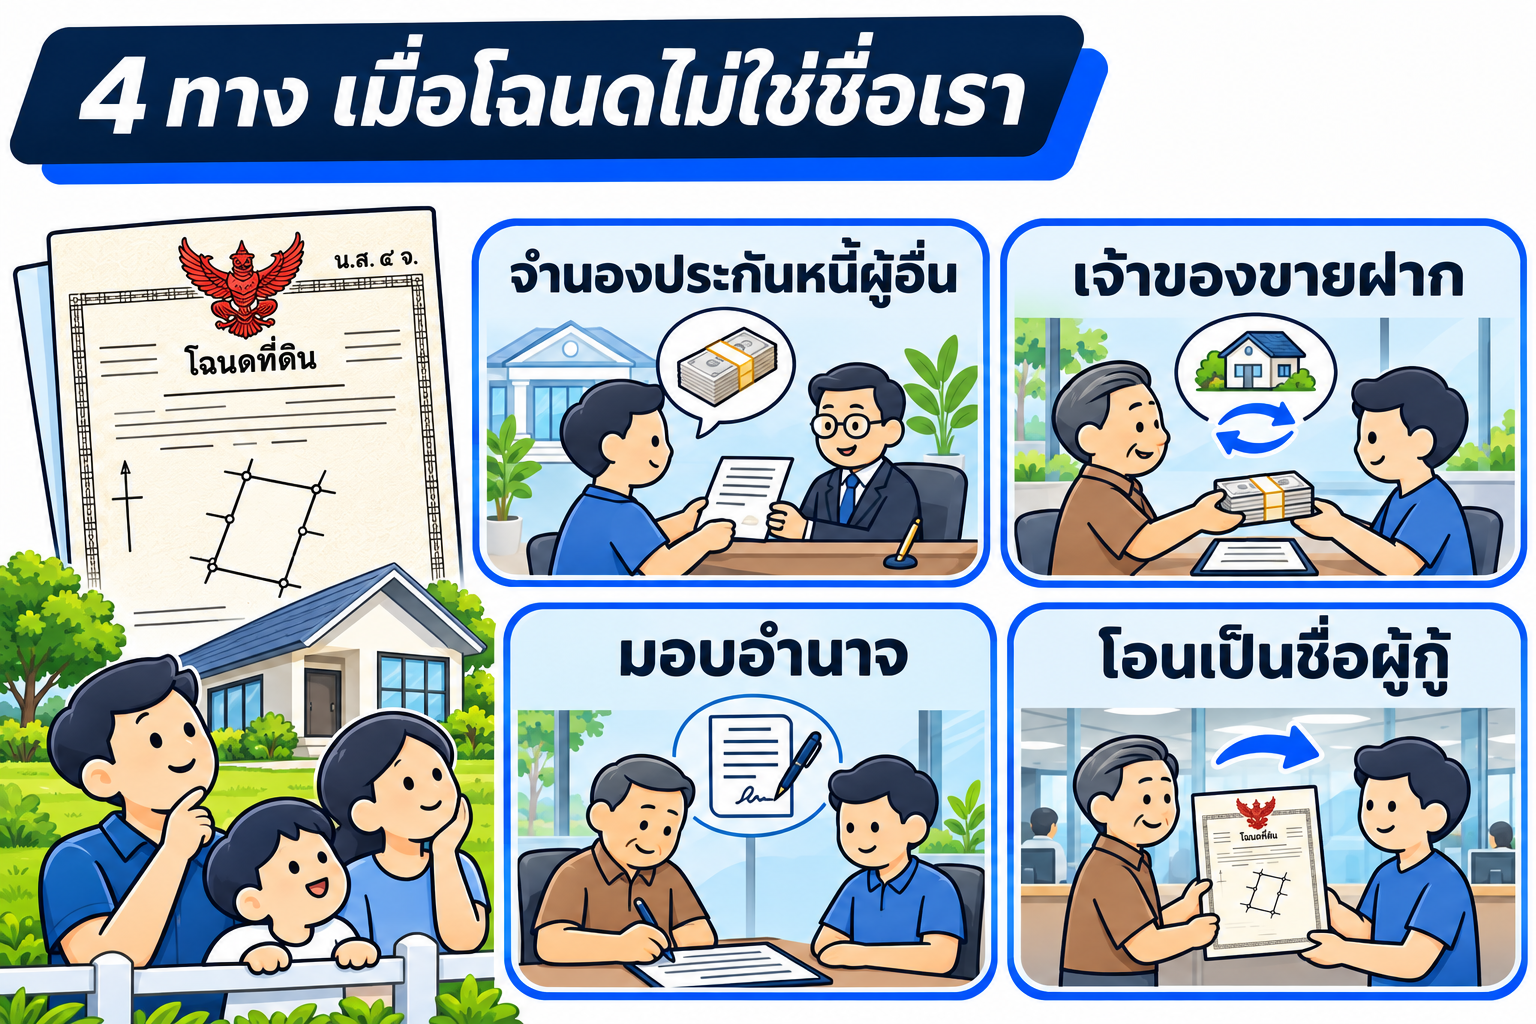
| ประเด็น | จำนองเป็นประกันหนี้ผู้อื่น | พ่อแม่ขายฝาก ระบุลูกมีสิทธิไถ่ | มอบอำนาจให้ลูกไปทำแทน | โอนเป็นชื่อลูกก่อน |
|---|---|---|---|---|
| ชื่อในโฉนดระหว่างสัญญา | พ่อแม่ | นายทุน จนกว่าจะไถ่ | ตามประเภทสัญญาที่มอบ | ลูก |
| ใครเป็นลูกหนี้หรือคู่สัญญา | ลูกเป็นลูกหนี้ พ่อแม่เป็นผู้จำนอง | พ่อแม่เป็นผู้ขายฝาก | พ่อแม่ ลูกเซ็นแทน | ลูก |
| ความเสี่ยงของพ่อแม่ | ไม่เกินราคาทรัพย์ (ม.727/1) | ทรัพย์หลุดถ้าไม่ไถ่ภายในกำหนด | ขึ้นกับขอบเขตที่มอบ | ไม่มีสิทธิในทรัพย์แล้ว |
| ค่าใช้จ่ายเพิ่มจากปกติ | ไม่มี | ไม่มี | อากรใบมอบอำนาจเล็กน้อย | ค่าโอน 0.5% และภาษีที่อาจตามมา |
| เหมาะกับ | พ่อแม่ยังแข็งแรง ลูกผ่อนเอง ต้องการเก็บชื่อในโฉนด | ต้องการวงเงินสูงกว่าและมีแผนไถ่ชัด | เจ้าของยินยอมแต่เดินทางไม่สะดวก | ครอบครัวตกลงยกให้ลูกอยู่แล้ว |
ตัวอย่างตัวเลข: บ้านชื่อแม่ ที่ดินชื่อพ่อ และคอนโดชื่อพี่สาว
คุณเอทำงานบริษัทและรับงานออกแบบเสริม ต้องการเงินมาวางมัดจำร้านใหม่ ทรัพย์ในครอบครัวไม่มีชิ้นไหนเป็นชื่อเขาเลย คุณเก้าจึงดูทีละทรัพย์ว่าใช้ทางไหนได้ ดอกเบี้ยในตัวอย่างคิดที่ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด หรือ 1.25% ต่อเดือน
| ทรัพย์ | เจ้าของในโฉนด | ทางที่เลือก | ราคาตลาด (บาท) | วงเงิน (บาท) | ดอกเบี้ยต่อเดือน (บาท) |
|---|---|---|---|---|---|
| บ้านเดี่ยว 50 ตารางวา สมุทรปราการ | แม่ของคุณเอ | จำนองเป็นประกันหนี้คุณเอ | 3,500,000 | 1,000,000 | 12,500 |
| ที่ดินเปล่า 200 ตารางวา ราชบุรี | พ่อของคุณเอ | พ่อขายฝาก มอบอำนาจให้คุณเอไปแทน ระบุคุณเอมีสิทธิไถ่ | 2,000,000 | 800,000 | 10,000 |
| คอนโด 32 ตร.ม. ใกล้รถไฟฟ้า กรุงเทพฯ | พี่สาวที่ทำงานต่างประเทศ | พี่สาวทำ อ.ช.21 ที่สถานกงสุล แล้วจำนองเป็นประกันหนี้คุณเอ | 2,400,000 | 700,000 | 8,750 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงขึ้นกับผลประเมิน บางเคสถึง 60%
ค่าธรรมเนียมราชการคิดตามเกณฑ์กรมที่ดินตามปกติ
| รายการ | อัตรา | บ้านชื่อแม่ (จำนอง) | ที่ดินชื่อพ่อ (ขายฝาก) |
|---|---|---|---|
| ค่าจดทะเบียนจำนอง | 1% ของวงเงินจำนอง สูงสุด 200,000 บาท | 10,000 | - |
| ค่าจดทะเบียนขายฝาก | 2% ของราคาประเมินราชการ (สมมติ 1,200,000) | - | 24,000 |
| อากรแสตมป์ | 0.5% ของราคาที่สูงกว่าระหว่างราคาประเมินกับราคาขายฝาก | - | 6,000 |
| ภาษีธุรกิจเฉพาะ | 3.3% ถ้าถือครองไม่ถึง 5 ปี (เสียแทนอากร) | - | ไม่ต้องเสีย (พ่อถือมา 20 ปี) |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ก่อนตกลง คุณเอขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด และยอดที่ต้องจ่ายแต่ละเดือนจนครบกำหนด แล้วให้พ่อแม่อ่านตัวเลขเดียวกันด้วย เพราะคนที่เสี่ยงเสียทรัพย์คือพ่อแม่ ไม่ใช่คุณเอ ถ้าทรัพย์ที่ใช้คือบ้านที่ครอบครัวอยู่ ลองเทียบเงื่อนไขกับหน้าจำนองบ้าน และถ้าเป็นที่ดินเปล่า ดูเกณฑ์ของการรับจำนองที่ดินประกอบ
เคสที่ทำต่อทันทีไม่ได้ และทางออก
เจ้าของในโฉนดเสียชีวิตแล้ว
ทายาทเอาที่ดินไปจำนองหรือขายฝากทันทีไม่ได้ ต้องขอตั้งผู้จัดการมรดกหรือให้ทายาทยื่นขอรับมรดกที่สำนักงานที่ดิน แล้วจดทะเบียนโอนเป็นชื่อทายาทก่อน เมื่อชื่อในโฉนดเปลี่ยนแล้วจึงทำนิติกรรมต่อได้ ขั้นตอนเริ่มต้นอยู่ใน เจ้าของบ้านหรือที่ดินเสียชีวิตแล้ว ใครมีสิทธิจัดการทรัพย์ ส่วนเอกสารและค่าธรรมเนียมตอนโอนที่ดินมรดกมีอธิบายแยกไว้แล้ว
เจ้าของป่วยหรือหลงลืมจนเซ็นเองไม่ได้
ถ้าพ่อแม่ไม่เข้าใจแล้วว่ากำลังเซ็นอะไร หนังสือมอบอำนาจที่เซ็นช่วงนั้นมีปัญหาแน่นอน ต้องร้องขอให้ศาลตั้งผู้อนุบาล (ม.28) แล้วผู้อนุบาลจำนองหรือขายฝากได้เมื่อศาลอนุญาต (ม.1574 ประกอบ ม.1598/18) ซึ่งใช้เวลาหลายเดือน
ที่ดินเป็นชื่อญาติ แต่เราเป็นคนจ่ายเงินซื้อ
กฎหมายสันนิษฐานว่าคนที่มีชื่อในโฉนดเป็นเจ้าของ (ม.1373) ถ้าญาติยอมร่วมมือก็ใช้ 4 ทางด้านบนได้ ถ้าไม่ยอม ต้องพิสูจน์สิทธิทางศาลก่อน
ที่ดินเกษตรกรรม ที่ดิน ส.ป.ก. และ ภ.บ.ท.5
ที่ดินเกษตรกรรมของพ่อแม่ เช่น ที่นาหรือสวน นายทุนส่วนใหญ่ไม่รับ แต่บางแปลงมีทางออก ให้ทักมาปรึกษาก่อนที่ LINE @homeday ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้ เพราะไม่ใช่เอกสารที่โอนกรรมสิทธิ์ได้ ถ้ามีที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday เช่นกัน
เรื่องที่ควรตกลงกันในครอบครัวก่อนไปสำนักงานที่ดิน
ปัญหาของเคสนี้มักมาจากความเข้าใจไม่ตรงกันในบ้าน คุณเอจึงคุยกับพ่อแม่และพี่สาวก่อนวันนัด แล้วจดเป็นบันทึกสั้น ๆ
- ใครเป็นคนจ่ายดอกเบี้ยรายเดือน และถ้าเดือนไหนจ่ายไม่ได้ จะแจ้งเจ้าของทรัพย์อย่างไร
- เงินไถ่หรือเงินปิดหนี้จะมาจากไหน และภายในกี่ปี
- ถ้าผิดนัดจนทรัพย์เสี่ยง ครอบครัวจะขายทรัพย์เองก่อนหรือไม่
เมื่อตกลงกันแล้ว ค่อยส่งรูปโฉนดให้ทีมประเมิน และควรส่งผ่านช่องทางที่ปลอดภัยตามวิธีในส่งรูปโฉนด บัตรประชาชน และเอกสารขอวงเงินอย่างไรให้ปลอดภัย
ที่ดินเป็นชื่อพ่อแม่ อยากรู้ว่าทางไหนได้วงเงินเท่าไร? ทัก Homeday ก่อนได้
ส่งรูปหน้าโฉนด ที่ตั้งทรัพย์ บอกว่าเจ้าของในโฉนดเป็นใคร และจำนวนเงินที่ต้องการ มาที่ LINE @homeday ทีมงานจะช่วยดูว่าเคสของคุณควรใช้จำนองเป็นประกันหนี้ ขายฝาก หรือมอบอำนาจ พร้อมแจ้งวงเงินโดยประมาณ เงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องจ่ายคืน
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ทั่วประเทศ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- จดทะเบียนกับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น และเจ้าของในโฉนดรู้เห็นทุกขั้น
- มีที่ดินเกษตรกรรมหรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ปรึกษาฟรี ยังไม่ต้องตัดสินใจ