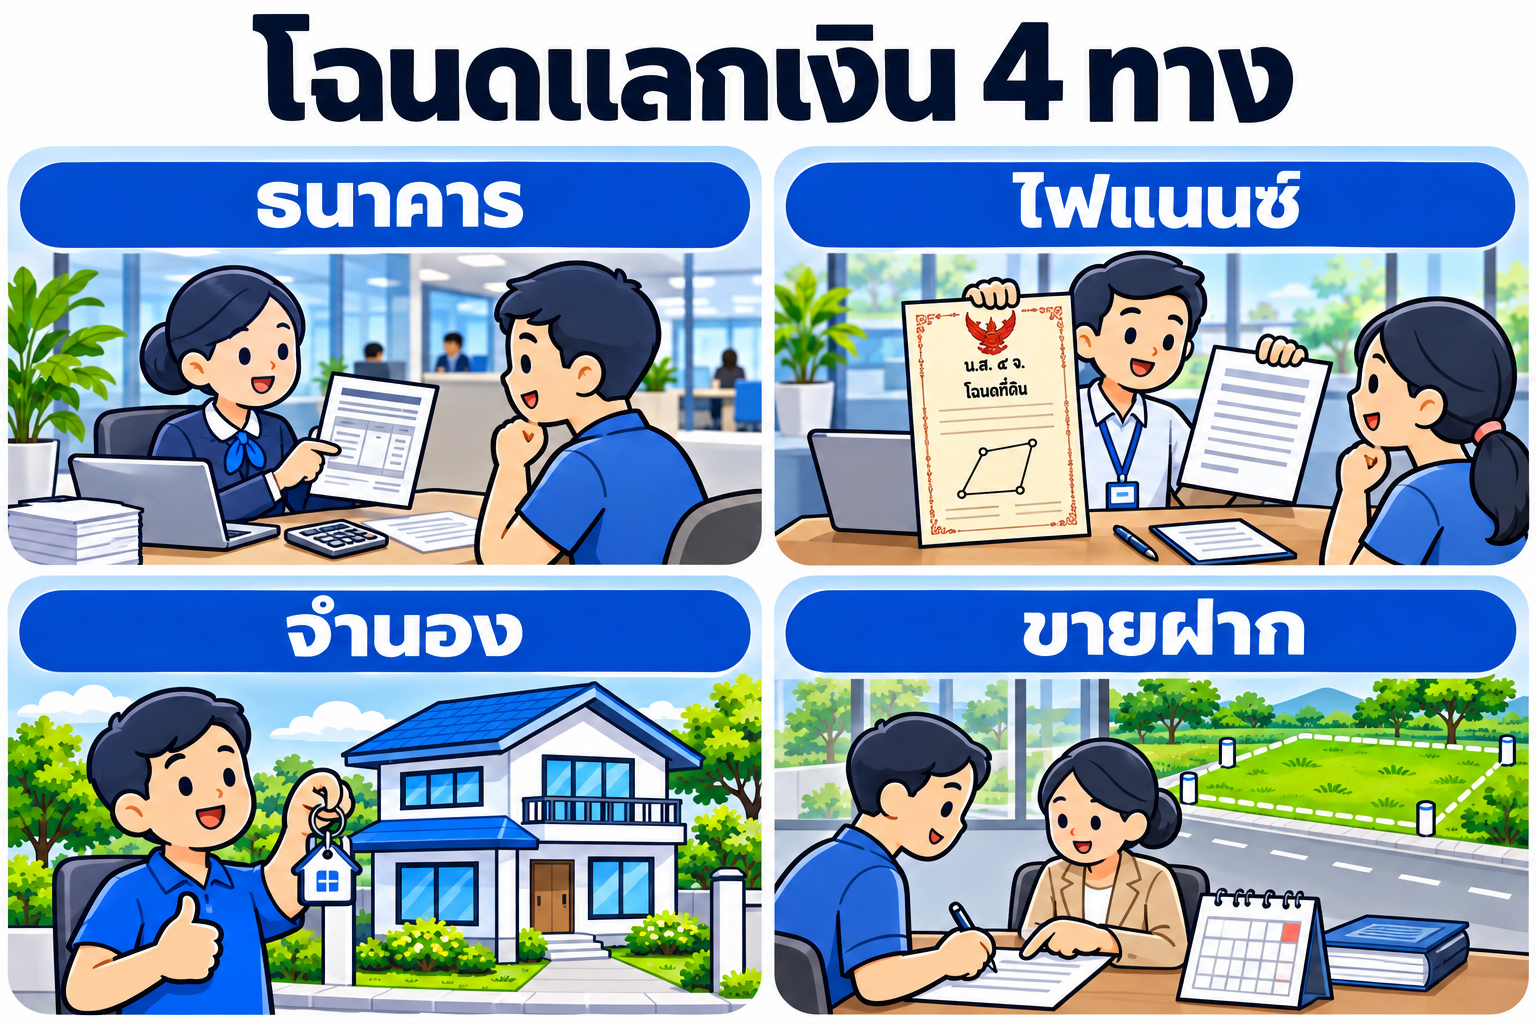
สินเชื่อโฉนดที่ดินคือการเอาที่ดิน บ้าน หรือคอนโดที่มีเอกสารสิทธิไปเป็นหลักประกันเพื่อขอเงินก้อน ทำได้ 4 ทาง คือ กู้ธนาคาร กู้บริษัทสินเชื่อที่ไม่ใช่ธนาคาร จำนองกับนายทุน และขายฝากกับนายทุน ทุกทางที่ถูกกฎหมายต้องจดทะเบียนที่สำนักงานที่ดิน ก่อนเซ็นให้เทียบ 5 เรื่อง คือ เงินที่ได้รับจริง ดอกเบี้ยต่อปี ชื่อในโฉนด สิ่งที่เกิดขึ้นถ้าจ่ายไม่ไหว และค่าธรรมเนียมวันจดทะเบียน
บทความนี้เล่าผ่าน คุณเอ เจ้าของที่ดินที่ต้องการเงิน กับ คุณเก้า นายทุนผู้รับจำนองและรับซื้อฝาก ให้เห็นว่าแต่ละทางได้เงินเท่าไร เสียอะไรบ้าง และถ้าวันหนึ่งจ่ายไม่ทันจะมีทางออกอะไร
สินเชื่อโฉนดที่ดินคืออะไร โฉนดแลกเงินทำได้จริงไหม?
คำว่า "โฉนดแลกเงิน" หรือ "ที่ดินแลกเงิน" เป็นภาษาพูด ในทางกฎหมายมีอยู่ 2 แบบหลัก แบบแรกคือ จำนอง ตามประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 702 เจ้าของเอาที่ดินไปเป็นประกันหนี้ ชื่อในโฉนดยังเป็นของเจ้าของ (อ่านพื้นฐานเพิ่มได้ที่ จำนองคืออะไร ต่างจากจำนำและขายฝากอย่างไร) แบบที่สองคือ ขายฝาก ตามมาตรา 491 เป็นการขายจริงที่มีสิทธิไถ่คืน ชื่อในโฉนดเปลี่ยนเป็นของผู้ซื้อฝาก
ทั้งสองแบบต้องทำเป็นหนังสือและจดทะเบียนกับเจ้าพนักงานที่ดิน (จำนอง มาตรา 714 / ขายฝากที่ดินเพื่อที่อยู่อาศัยหรือเกษตรกรรม พ.ร.บ. ขายฝาก 2562 มาตรา 7–8) ถ้าแค่เอาโฉนดไปฝากไว้กับเจ้าหนี้แล้วเซ็นสัญญากู้กันเอง ที่ดินไม่ได้เป็นหลักประกันตามกฎหมาย และเจ้าของมักเสียเปรียบเมื่อมีปัญหา (อ่านต่อ: จำนำโฉนดที่ดินทำได้จริงไหม ต่างจากจำนองอย่างไร)
เอาโฉนดที่ดินแลกเงินที่ไหนดี มี 4 ทางเลือก
1. สินเชื่อที่ดินกับธนาคาร
ธนาคารมีสินเชื่อที่ใช้บ้านหรือที่ดินค้ำ เช่น สินเชื่อบ้านแลกเงินหรือสินเชื่ออเนกประสงค์ ข้อดีคือดอกเบี้ยมักต่ำที่สุดในบรรดา 4 ทาง แต่ธนาคารดูรายได้ เอกสารเดินบัญชี และประวัติเครดิตบูโรเป็นหลัก ตัวทรัพย์เป็นแค่ส่วนประกอบ คนที่มีรายได้ไม่สม่ำเสมอหรือเพิ่งมีประวัติค้างชำระจึงมักไม่ผ่าน และใช้เวลาพิจารณานานกว่าทางอื่น (อ่านต่อ: จำนองที่ดินกับธนาคาร ธ.ก.ส. ออมสิน ธอส. มีเงื่อนไขอย่างไร)
2. บริษัทสินเชื่อที่ไม่ใช่ธนาคาร (ไฟแนนซ์)
บางบริษัทให้สินเชื่อโดยใช้ที่ดินเป็นประกัน เงื่อนไขต่างกันมากตามประเภทใบอนุญาตของแต่ละราย บทความนี้จึงไม่ยกตัวเลขของบริษัทใด ก่อนสมัครให้ถาม 3 เรื่อง คือ บริษัทได้รับอนุญาตประกอบธุรกิจประเภทไหน ตรวจรายชื่อกับหน่วยงานที่กำกับได้หรือไม่ และหลักประกันจะจดทะเบียนจำนองที่สำนักงานที่ดินหรือเปล่า ถ้าคำตอบคือ "ฝากโฉนดไว้ที่บริษัท ไม่ต้องไปที่ดิน" ให้หยุดก่อน
3. จำนองที่ดินกับนายทุน
นายทุนเอกชนดูที่ตัวทรัพย์เป็นหลัก ไม่ได้เน้นสลิปเงินเดือน ดอกเบี้ยต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด (ป.พ.พ. มาตรา 654) ชื่อในโฉนดยังเป็นของเจ้าของ ถ้าผิดนัด ผู้รับจำนองต้องบอกกล่าวและฟ้องศาลก่อนจึงจะขายทอดตลาดได้ วงเงินมักน้อยกว่าขายฝาก ถ้าสนใจทางนี้ ดูรายละเอียดบริการรับจำนองที่ดินได้
4. ขายฝากกับนายทุน
ได้วงเงินสูงกว่าจำนองเพราะชื่อในโฉนดเปลี่ยนเป็นของนายทุนระหว่างสัญญา ดอกเบี้ย (สินไถ่ส่วนเพิ่ม) ไม่เกิน 15% ต่อปีเช่นกัน และถ้าเป็นที่อยู่อาศัยหรือที่ดินเกษตร เจ้าของได้ความคุ้มครองตามกฎหมายขายฝาก 2562 แต่ถ้าพ้นกำหนดไถ่แล้วไม่ไถ่ ทรัพย์เป็นของผู้ซื้อฝากโดยไม่ต้องฟ้อง สำหรับที่ดินโดยเฉพาะ ดูเงื่อนไขบริการรับขายฝากที่ดิน
สินเชื่อโฉนดที่ดิน ธนาคารกับนายทุนต่างกันอย่างไร?
| เรื่องที่เทียบ | ธนาคาร | บริษัทสินเชื่อ | จำนองกับนายทุน | ขายฝากกับนายทุน |
|---|---|---|---|---|
| ดูอะไรเป็นหลัก | รายได้และเครดิตบูโร | ต่างกันตามบริษัท | ตัวทรัพย์ | ตัวทรัพย์ |
| ชื่อในโฉนด | เจ้าของ | เจ้าของ (ถ้าจดจำนอง) | เจ้าของ | เปลี่ยนเป็นนายทุนจนกว่าจะไถ่ |
| ดอกเบี้ย | ตามประกาศธนาคาร | ตามใบอนุญาตและสัญญา | ไม่เกิน 15% ต่อปี | ไม่เกิน 15% ต่อปี |
| วงเงิน | ตามราคาประเมินของธนาคารและรายได้ | ต่างกันตามบริษัท | ขึ้นกับผลประเมิน มักต่ำกว่าขายฝาก | ขึ้นกับผลประเมิน บางเคสถึง 60% |
| ถ้าจ่ายไม่ไหว | ฟ้องบังคับจำนอง | ตามสัญญาและกฎหมายที่ใช้ | ต้องฟ้องศาลก่อนขายทอดตลาด | ทรัพย์หลุดเมื่อพ้นกำหนดไถ่ |
| เหมาะกับ | มีรายได้ประจำ เครดิตดี รอได้ | ตรวจใบอนุญาตแล้วเงื่อนไขชัด | อยากเก็บชื่อในโฉนด ยอมได้วงเงินน้อยลง | ต้องการวงเงินสูงขึ้น มีแผนไถ่ชัด |
โฉนดที่ดินแลกเงินได้กี่เปอร์เซ็นต์?
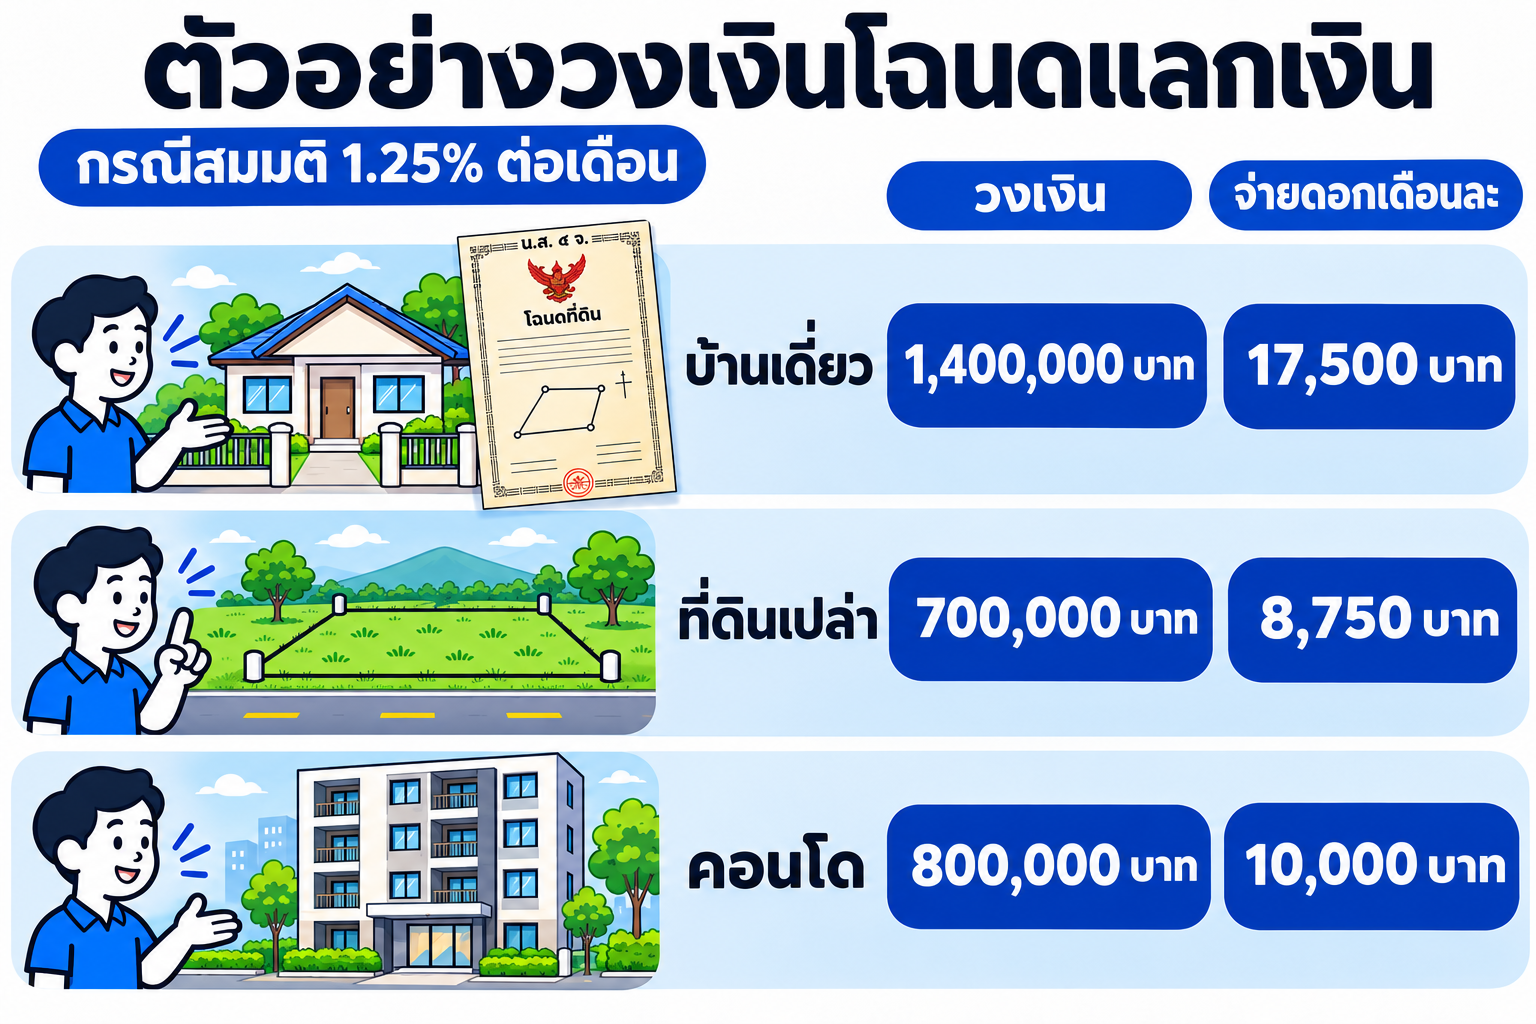
ไม่มีตัวเลขตายตัว ธนาคารคิดจากราคาประเมินของธนาคารและความสามารถผ่อน ส่วนนายทุนเอกชนคิดจากราคาตลาดและความง่ายในการขายต่อ วงเงินกับนายทุนขึ้นกับผลประเมิน บางเคสถึง 60% ทำเล ทางเข้าออก หน้ากว้างติดถนน และสภาพทรัพย์มีผลทั้งหมด ราคาที่สำนักงานที่ดินใช้คิดค่าธรรมเนียมก็เป็นคนละตัวกับราคาที่นายทุนใช้คิดวงเงิน (อ่านต่อ: ราคาประเมินที่ดินกับราคาตลาดต่างกันอย่างไร)
ตัวอย่างด้านล่างคิดดอกเบี้ย 15% ต่อปี (1.25% ต่อเดือน)
| ทรัพย์ | ราคาตลาด (บาท) | วงเงินที่นายทุนเสนอ (บาท) | ดอกเบี้ยต่อเดือน (บาท) | ดอกเบี้ย 12 เดือน (บาท) |
|---|---|---|---|---|
| บ้านเดี่ยว 2 ชั้น ปทุมธานี | 3,500,000 | 1,400,000 | 17,500 | 210,000 |
| ที่ดินเปล่า 150 ตารางวา ติดถนนลาดยาง | 2,000,000 | 700,000 | 8,750 | 105,000 |
| คอนโด 35 ตร.ม. ใกล้รถไฟฟ้า | 2,200,000 | 800,000 | 10,000 | 120,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ที่ดินเปล่ามีรายละเอียดเฉพาะ เช่น ผังเมือง น้ำไฟเข้าถึง และความกว้างของทาง อ่านแยกได้ที่ สินเชื่อที่ดินเปล่า ที่ดินเปล่ากู้หรือแลกเงินได้ไหม
ตัวอย่างคุณเอ: เอาที่ดินแลกเงิน 8 แสน เทียบจำนองกับขายฝากก่อนเซ็น
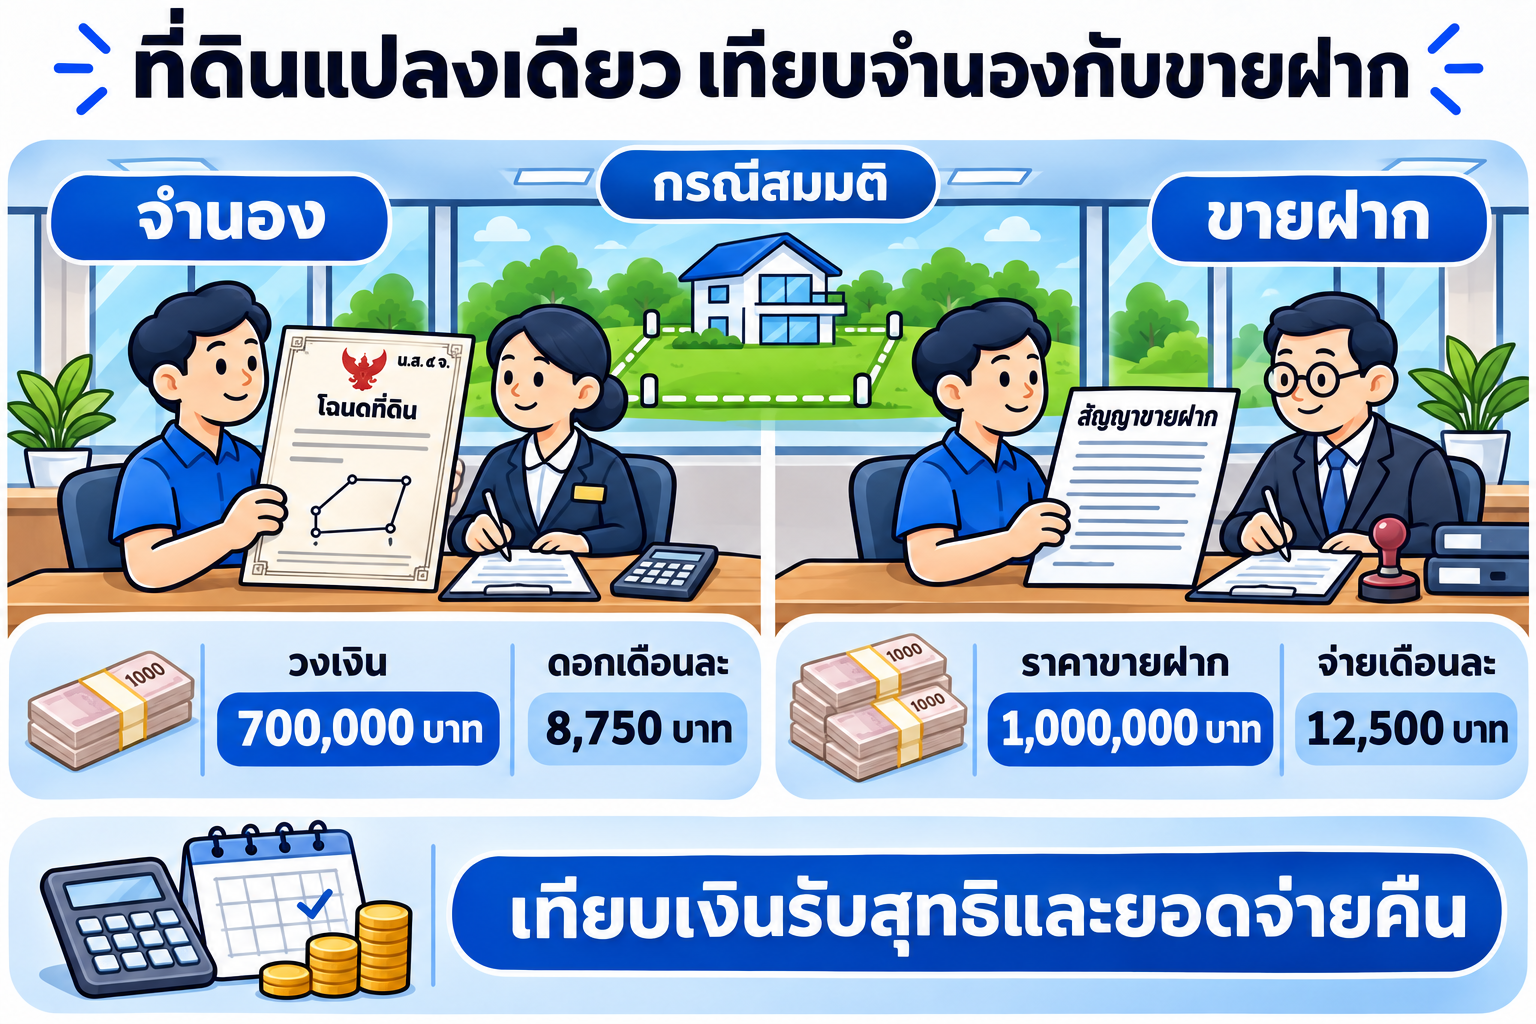
คุณเอเป็นผู้รับเหมาต่อเติมบ้านในอยุธยา ได้งานใหญ่ที่ต้องสำรองค่าวัสดุก่อนประมาณ 800,000 บาท ผู้ว่าจ้างจะจ่ายงวดแรกหลังส่งงาน 4 เดือน คุณเอไปธนาคารก่อน แต่ธนาคารขอเอกสารรายได้ย้อนหลังที่เขามีไม่ครบ เพราะรายได้เข้าเป็นงวดตามงาน
สิ่งที่เขามีคือที่ดินเปล่า 120 ตารางวา ใกล้ชุมชน ชื่อของเขาเอง ไม่ติดภาระ ถือมา 10 ปี ราคาตลาดราว 2,400,000 บาท ราคาประเมินราชการ 1,500,000 บาท คุณเก้าดูข้อมูลแล้วเสนอ 2 แบบ
| รายการ | จำนองกับคุณเก้า | ขายฝากกับคุณเก้า |
|---|---|---|
| วงเงินในสัญญา | 700,000 | 1,000,000 |
| ดอกเบี้ยต่อเดือน (1.25%) | 8,750 | 12,500 |
| ดอกเบี้ย 12 เดือน | 105,000 | 150,000 |
| ค่าจดทะเบียน | 1% ของวงเงิน = 7,000 | 2% ของราคาประเมินราชการ = 30,000 |
| อากรแสตมป์ | ทุก 2,000 บาท เสีย 1 บาท = 350 | 0.5% ของราคาที่สูงกว่า (1,500,000) = 7,500 |
| ภาษีธุรกิจเฉพาะ 3.3% | ไม่มี | ไม่เสีย เพราะถือครองเกิน 5 ปี |
| ภาษีเงินได้หัก ณ ที่จ่าย | ไม่มี | เจ้าหน้าที่คำนวณวันจดทะเบียน |
| ชื่อในโฉนด | คุณเอ | คุณเก้า จนกว่าจะไถ่ |
| ถ้าครบกำหนดแล้วยังไม่มีเงิน | คุณเก้าต้องบอกกล่าวและฟ้องศาล | ทรัพย์หลุดเมื่อพ้นกำหนดไถ่ |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ขายฝากได้เงินพอใช้ทันที แต่ค่าใช้จ่ายวันจดทะเบียนสูงกว่าจำนองหลายเท่า และถ้าผู้ว่าจ้างจ่ายช้ากว่าที่คิด ที่ดินเสี่ยงหลุด คุณเอจึงเลือกจำนอง 700,000 บาท แล้วใช้เงินเก็บอีก 100,000 บาทสมทบ
ก่อนเซ็น เขาขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด และตั้งเป้าว่าเมื่อได้งวดแรกจากผู้ว่าจ้าง จะไถ่ถอนจำนองทันที ถ้าไถ่ในเดือนที่ 5 ดอกเบี้ยที่จ่ายรวมคือ 8,750 × 5 = 43,750 บาท น้อยกว่าดอกเบี้ยทั้งปีกว่าครึ่ง (อ่านต่อ: ดอกเบี้ยขายฝากกับจำนองคิดอย่างไร ถ้าคิดรายเดือนจะเทียบรายปีอย่างไร)
ควรเทียบอะไรก่อนเซ็นสัญญาสินเชื่อโฉนดที่ดิน?
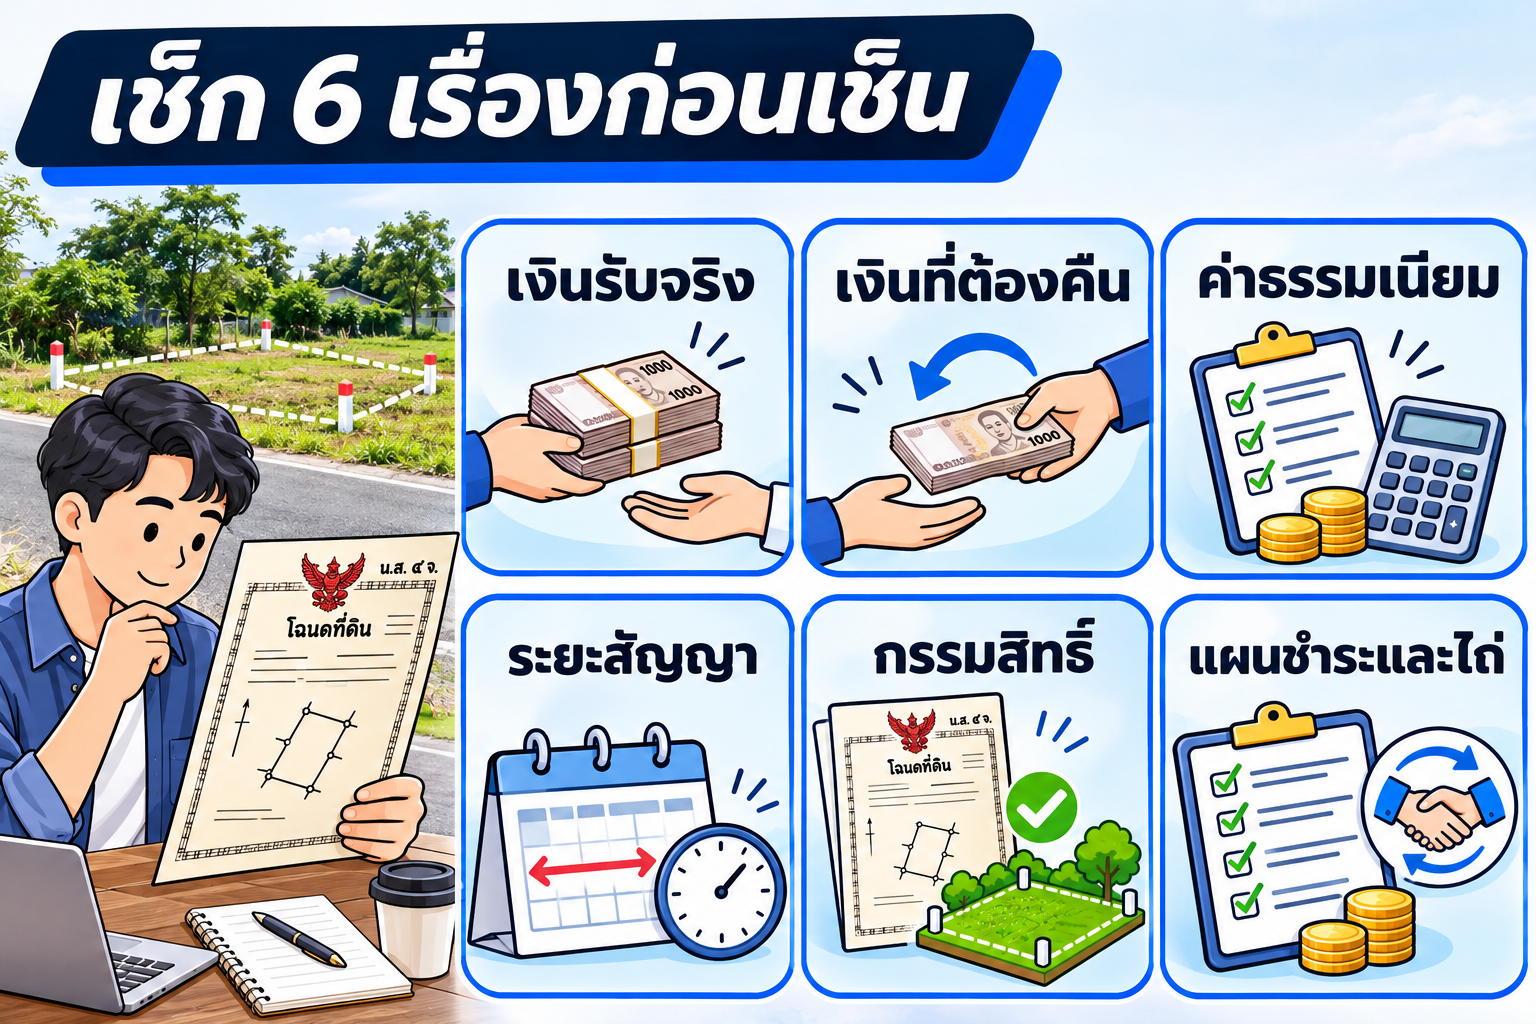
- เงินที่ได้รับจริง ขอให้ผู้ให้เงินเขียนตัวเลขเงินที่ได้รับจริงหลังหักค่าใช้จ่าย แยกจากวงเงินในสัญญา ถ้าได้คำตอบแค่วงเงิน ให้ถามจนได้ตัวเลขนี้
- ดอกเบี้ยคิดเป็นต่อปี นายทุนเอกชนคิดได้ไม่เกิน 15% ต่อปี เท่ากับ 1.25% ต่อเดือน ถ้าเจออัตราต่อเดือนที่สูงกว่านี้ เป็นอัตราที่เกินกฎหมาย
- ประเภทสัญญาตรงกับที่คุย ที่สำนักงานที่ดิน ให้ดูชื่อนิติกรรมว่าเป็น "จำนอง" หรือ "ขายฝาก" เพราะสิทธิของเจ้าของต่างกันมาก
- วันครบกำหนดและยอดไถ่ ต้องระบุชัดในสัญญา สำหรับขายฝาก ระยะเวลาไถ่อยู่ระหว่าง 1–10 ปี (พ.ร.บ. ขายฝาก 2562 มาตรา 10)
- ค่าธรรมเนียมราชการใครจ่าย ตกลงให้ชัดก่อนวันนัด ตามตารางในหัวข้อถัดไป
- ไม่เซ็นเอกสารเปล่าหรือหนังสือมอบอำนาจที่ไม่กรอกข้อความ ทุกอย่างทำต่อหน้าเจ้าหน้าที่ที่ดิน
เรื่องตัวคนให้เงินก็ต้องตรวจ เช่น มีตัวตน ที่อยู่ และไปจดทะเบียนที่สำนักงานที่ดินด้วยกัน ดูได้จากเช็กลิสต์ก่อนเลือกนายทุนขายฝาก ส่วนวันนัดจริงมีรายละเอียดที่ควรเตรียม (อ่านต่อ: วันจดทะเบียนขายฝากหรือจำนอง ต้องตรวจอะไรก่อนเซ็น และรับเงินอย่างไร)
ค่าธรรมเนียมวันจดทะเบียนจำนองและขายฝากมีอะไรบ้าง?
| รายการ | จำนอง | ขายฝาก |
|---|---|---|
| ค่าธรรมเนียมจดทะเบียน | 1% ของวงเงินจำนอง สูงสุดไม่เกิน 200,000 บาท | 2% ของราคาประเมินราชการ |
| อากรแสตมป์ | ทุก 2,000 บาทเสีย 1 บาท สูงสุดไม่เกิน 10,000 บาท | 0.5% ของราคาที่สูงกว่าระหว่างราคาประเมินกับราคาขายฝาก |
| ภาษีธุรกิจเฉพาะ | ไม่มี | 3.3% ถ้าถือครองไม่ถึง 5 ปี (เสียแทนอากร) |
| ภาษีเงินได้หัก ณ ที่จ่าย | ไม่มี | คำนวณจากราคาประเมินและปีที่ถือครอง |
ตัวเลขนี้เป็นค่าธรรมเนียมราชการเท่านั้น ส่วนค่าใช้จ่ายอื่น ให้ดูจากตัวเลขเงินที่ได้รับจริงในใบเสนอ
ติดเครดิตบูโร เอาโฉนดแลกเงินได้ไหม?
ได้ ถ้าเลือกทางจำนองหรือขายฝากกับนายทุน เพราะพิจารณาจากตัวทรัพย์เป็นหลัก ส่วนธนาคารแทบทุกแห่งตรวจเครดิตบูโร คนที่ติดบูโรจึงไม่ควรยื่นธนาคารหลายแห่งซ้ำ ๆ แต่ระวังโฆษณา "ไม่เช็กบูโร อนุมัติทันที" ที่ไม่บอกว่าจดทะเบียนอะไรที่ไหน (อ่านต่อ: สินเชื่อไม่เช็กบูโรคืออะไร ก่อนสมัครต้องระวังเรื่องไหน)
เอาโฉนดแลกเงินแล้วจ่ายไม่ไหว ต้องทำอย่างไร?
สมมติงานของคุณเอเลื่อน เงินงวดแรกยังไม่เข้า ทางออกขึ้นกับว่าทำสัญญาแบบไหน
ถ้าทำจำนอง
- ผู้รับจำนองยึดที่ดินเองไม่ได้ ต้องมีหนังสือบอกกล่าวให้ชำระภายในเวลาไม่น้อยกว่า 60 วัน แล้วจึงฟ้องศาล (ป.พ.พ. มาตรา 728)
- ถ้าขายทอดตลาดได้เงินมากกว่าหนี้ ส่วนที่เกินคืนเจ้าของ ถ้าได้น้อยกว่า ลูกหนี้ไม่ต้องรับผิดส่วนที่ขาด ข้อตกลงที่เขียนให้รับผิดส่วนขาดเป็นโมฆะ (มาตรา 733)
- ระหว่างนั้นยังคุยลดหรือเลื่อนงวด หรือหานายทุนรายใหม่มาไถ่ถอนแทนได้ (อ่านต่อ: จำนองแล้วผ่อนไม่ไหวหรือไม่ส่งดอก นายทุนยึดบ้านได้เลยไหม)
ถ้าทำขายฝาก
- จ่ายดอกเบี้ยรายเดือนช้าไม่ได้ทำให้ทรัพย์หลุดทันที สิทธิไถ่อยู่จนถึงวันครบกำหนด
- ผู้ซื้อฝากต้องแจ้งวันครบกำหนดและยอดไถ่ล่วงหน้า 3–6 เดือน ถ้าไม่แจ้ง ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน (มาตรา 17)
- มีเงินก่อนกำหนดก็ไถ่ได้ ค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ (มาตรา 10) ถ้านายทุนไม่รับเงิน ให้วางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดิน (มาตรา 18)
- บ้านที่อยู่อาศัยเอง อยู่ต่อได้โดยไม่ต้องจ่ายค่าเช่าจนหมดสิทธิไถ่ (มาตรา 12–13)
- ใกล้ครบกำหนดแล้วเงินไม่พอ ให้คุยต่อสัญญาหรือหาผู้ช่วยไถ่ก่อนถึงวันครบกำหนด ดูทางเลือกได้ที่บริการรับไถ่ถอนโฉนดที่ดิน
ที่ดินแบบไหนเอาโฉนดแลกเงินได้?
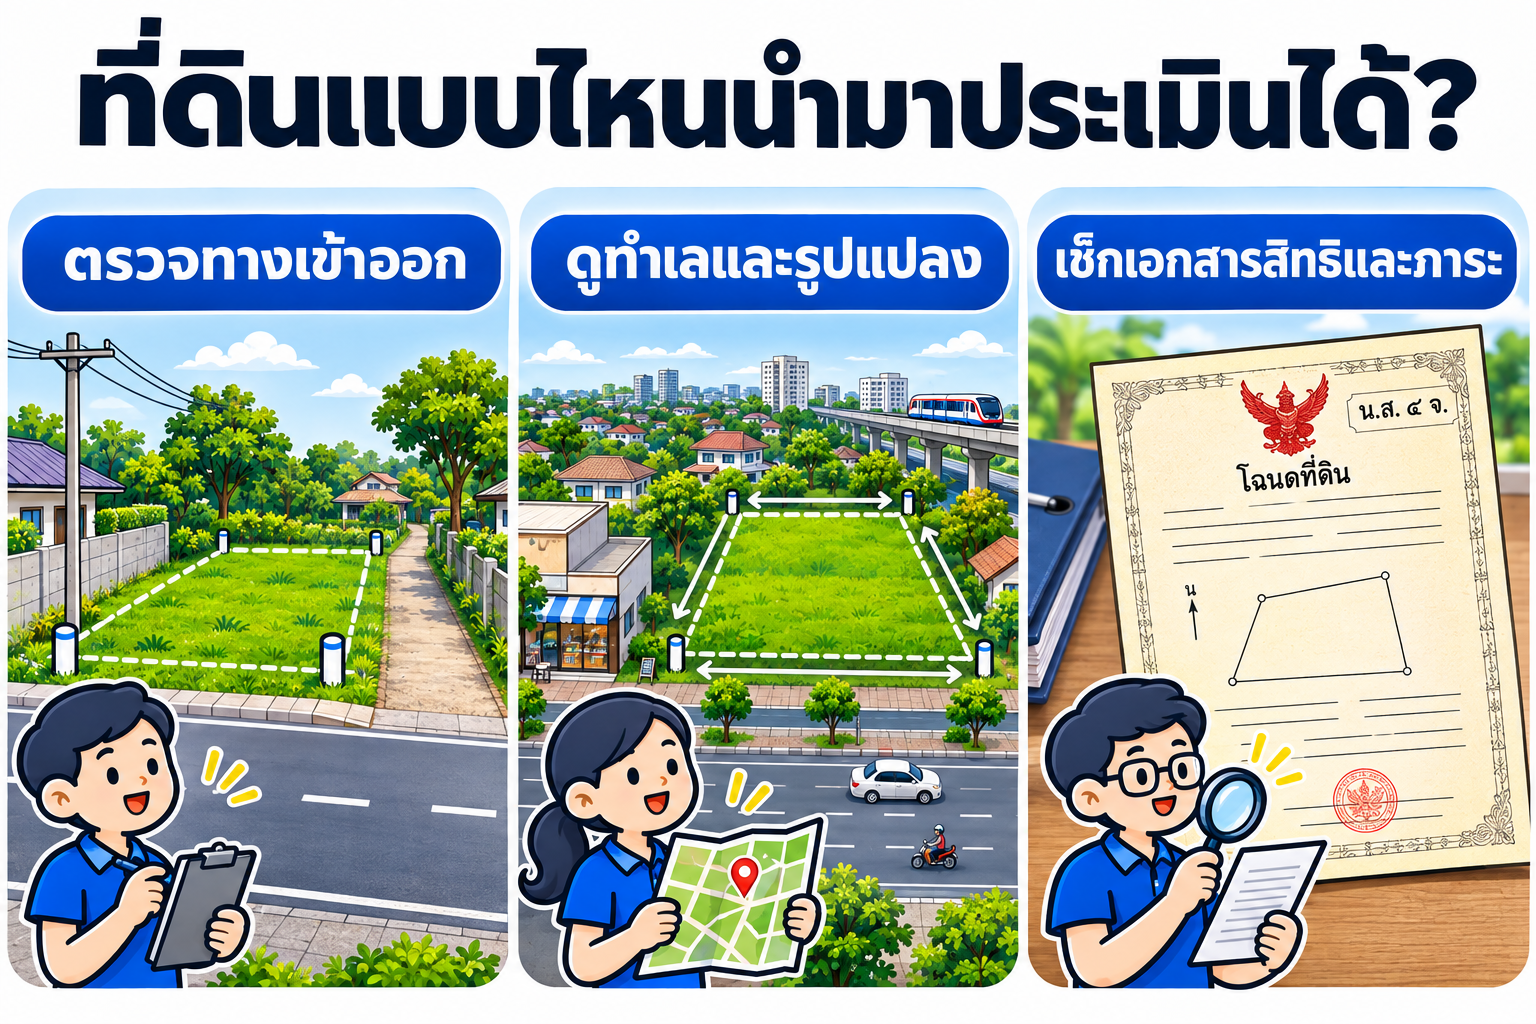
ทรัพย์ที่นายทุนรับคือ บ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ที่มีโฉนด (น.ส.4 จ) หรือหนังสือกรรมสิทธิ์ห้องชุด ส่วน น.ส.3ก ต้องดูเป็นรายแปลง
ที่ดินเกษตรกรรม เช่น ที่นา สวน ไร่ นายทุนส่วนใหญ่ไม่รับ เพราะขายต่อยาก แต่บางแปลงอยู่ใกล้ชุมชนหรือติดถนน ให้ทักมาปรึกษาก่อนที่ LINE @homeday ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้ เพราะไม่ใช่เอกสารสิทธิที่โอนกรรมสิทธิ์ได้ ถ้ามีที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
อยากรู้ว่าโฉนดของคุณแลกเงินได้เท่าไร? ทักมาดูตัวเลขก่อน ยังไม่ต้องตัดสินใจ
ส่งรูปโฉนด ที่ตั้งทรัพย์ และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วเทียบให้ดูว่าจำนองหรือขายฝากเหมาะกับแผนคืนเงินของคุณมากกว่า
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- วงเงินขึ้นกับผลประเมิน บางเคสถึง 60%
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดิน และเห็นเงินที่ได้รับจริงก่อนเซ็น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- มีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
อยากรู้ว่าแต่ละขั้นตอนเป็นอย่างไร (อ่านต่อ: ต้องการจำนองหรือขายฝากผ่าน Homeday เริ่มอย่างไร)