ติดเครดิตบูโร หมายถึงในรายงานเครดิตของเรามีประวัติค้างชำระเกิน 90 วัน ธนาคารเห็นแล้วจึงมักไม่อนุมัติสินเชื่อใหม่ แต่ถ้าคุณมีบ้าน ที่ดินเปล่า หรือคอนโดเป็นชื่อตัวเอง ยังหาเงินก้อนได้ผ่านการจำนองหรือขายฝากกับนายทุน เพราะนายทุนพิจารณาจากตัวทรัพย์เป็นหลัก ไม่ได้ตัดสินจากประวัติในบูโร และดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
บทความนี้เล่าตั้งแต่ติดบูโรคืออะไร เช็กอย่างไร กี่ปีถึงหาย ไปจนถึงตัวอย่างของ คุณเอ ผู้รับเหมาที่ติดบูโรแต่มีที่ดินเปล่าอยู่หนึ่งแปลง กับ คุณเก้า นายทุนผู้รับซื้อฝาก ว่าทำแล้วได้เงินเท่าไร จ่ายคืนเท่าไร และถ้าแผนไม่เป็นไปตามคาดยังมีทางออกอะไร
ติดเครดิตบูโรคืออะไร ใช่ติดแบล็กลิสต์ไหม?
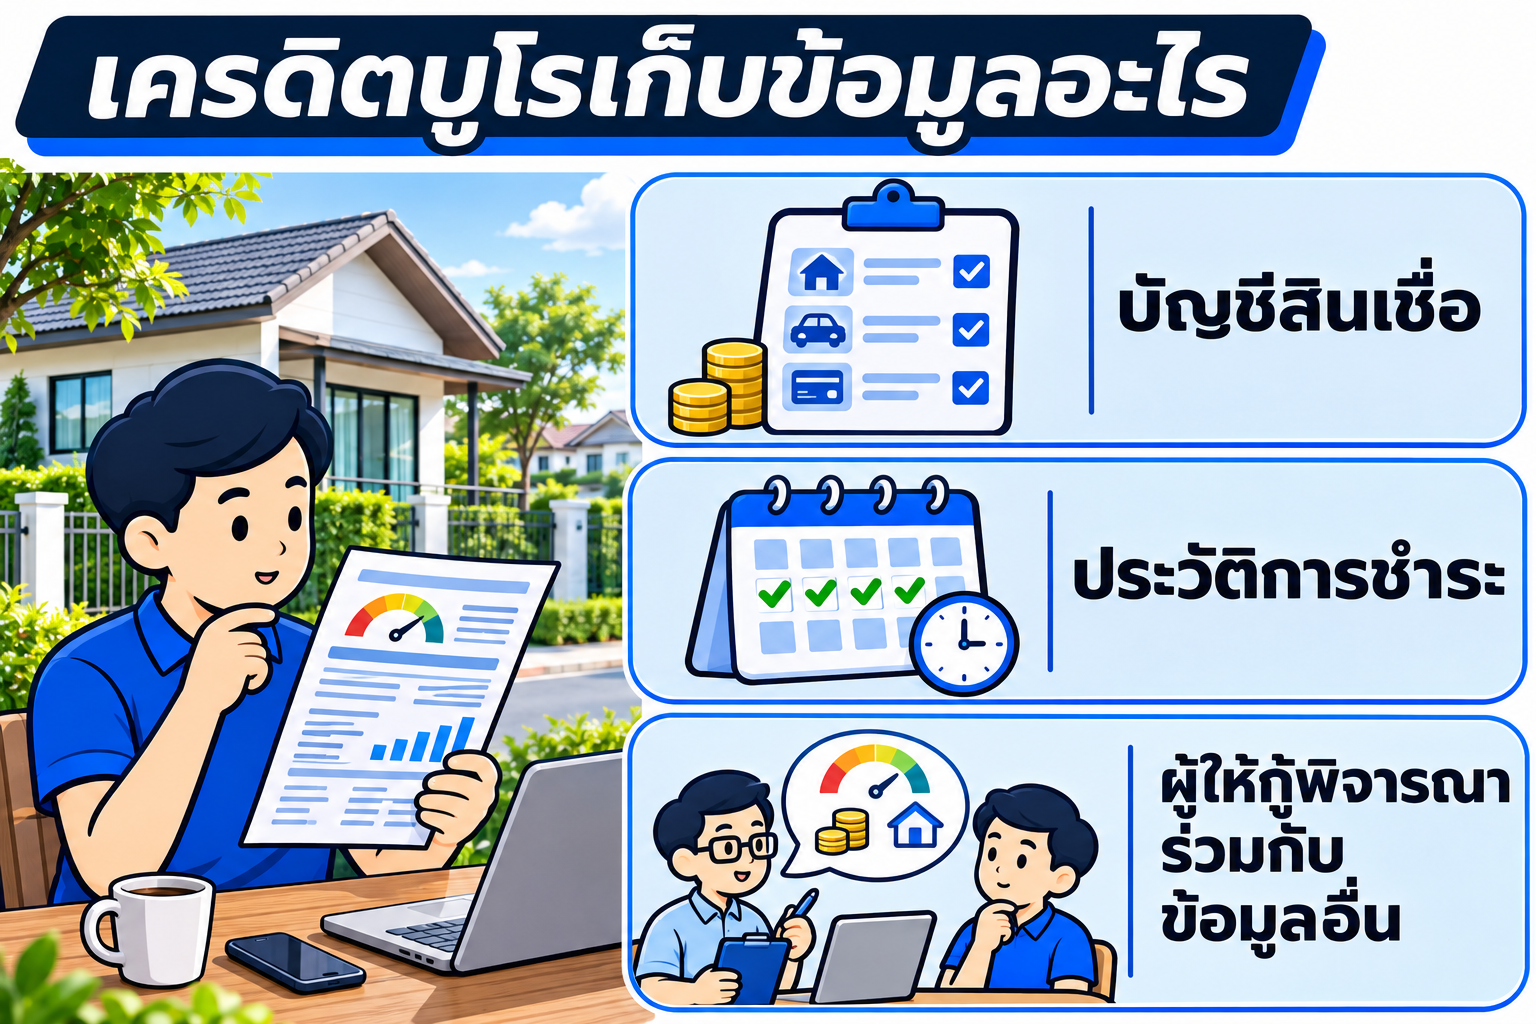
เครดิตบูโร คือชื่อเรียกของบริษัท ข้อมูลเครดิตแห่งชาติ จำกัด (NCB) ทำหน้าที่เก็บข้อมูลการกู้และการผ่อนของเราที่สถาบันการเงินสมาชิกส่งมาทุกเดือน บูโรไม่ได้อนุมัติหรือปฏิเสธใคร และไม่มีรายชื่อที่เรียกว่า "แบล็กลิสต์" อยู่จริง คำนี้เป็นคำที่คนพูดกันเอง ส่วนคนที่ตัดสินว่าจะให้กู้หรือไม่คือธนาคารหรือบริษัทที่เราไปยื่นขอ
คำว่า "ติดบูโร" ที่คนใช้กันจึงหมายถึงรายงานเครดิตของเรามีบัญชีที่ค้างชำระเกิน 90 วัน หรือมีหนี้ที่ถูกโอนขายไปให้บริษัทติดตามหนี้ สิ่งที่ธนาคารดูคือ รหัสสถานะบัญชี ในรายงาน ตัวที่เจอบ่อยมีดังนี้
| รหัสสถานะ | ความหมาย | ธนาคารมองอย่างไร |
|---|---|---|
| 10 / 010 | บัญชีปกติ ไม่มีหนี้ค้างเกิน 90 วัน | ดี |
| 11 / 011 | ปิดบัญชีแล้ว จ่ายครบ | ดี แต่ยังเห็นประวัติย้อนหลังของบัญชีนั้น |
| 20 / 020 | ค้างชำระเกิน 90 วัน | เป็นเหตุหลักที่กู้ไม่ผ่าน |
| 42 / 042 | หนี้ค้างเกิน 90 วันถูกโอนขายให้บริษัทอื่น | มองว่าเป็นหนี้เสีย |
| 43 / 043 | จ่ายหนี้ที่ถูกโอนขายครบแล้ว | ดีขึ้น แต่ยังเห็นว่าเคยเป็นหนี้เสีย |
ถ้าอยากรู้ว่าบัญชีไหนทำให้กู้ไม่ผ่าน และควรแก้ตรงไหนก่อน อ่านต่อได้ที่ ติดแบล็กลิสต์คืออะไร และตรวจข้อมูลเครดิตของตัวเองอย่างไร
เช็คติดบูโรได้ที่ไหน ต้องเสียเงินไหม?
ตรวจรายงานเครดิตแบบสรุปได้ฟรีผ่านแอป "ทางรัฐ" และที่เคาน์เตอร์ไปรษณีย์ทั่วประเทศ ใช้แค่บัตรประชาชนของตัวเอง ถ้าต้องการรายงานฉบับเต็มที่เห็นประวัติรายเดือน ขอได้ผ่านแอปธนาคารที่ร่วมกับ NCB ตู้ตรวจเครดิตบูโร หรือศูนย์บริการของ NCB โดยมีค่าบริการตามที่ NCB ประกาศ
เหตุผลที่ควรเช็กก่อนไปขอเงินจากที่ไหน คือบางคนคิดว่าติดบูโร แต่จริง ๆ บัญชีปิดไปแล้ว หรือมีข้อมูลผิดที่ขอแก้ได้ ส่วนบางคนคิดว่าไม่ติด แต่มีบัตรใบเก่าที่ลืมไปแล้วค้างอยู่
ติดเครดิตบูโรกี่ปีถึงหาย?
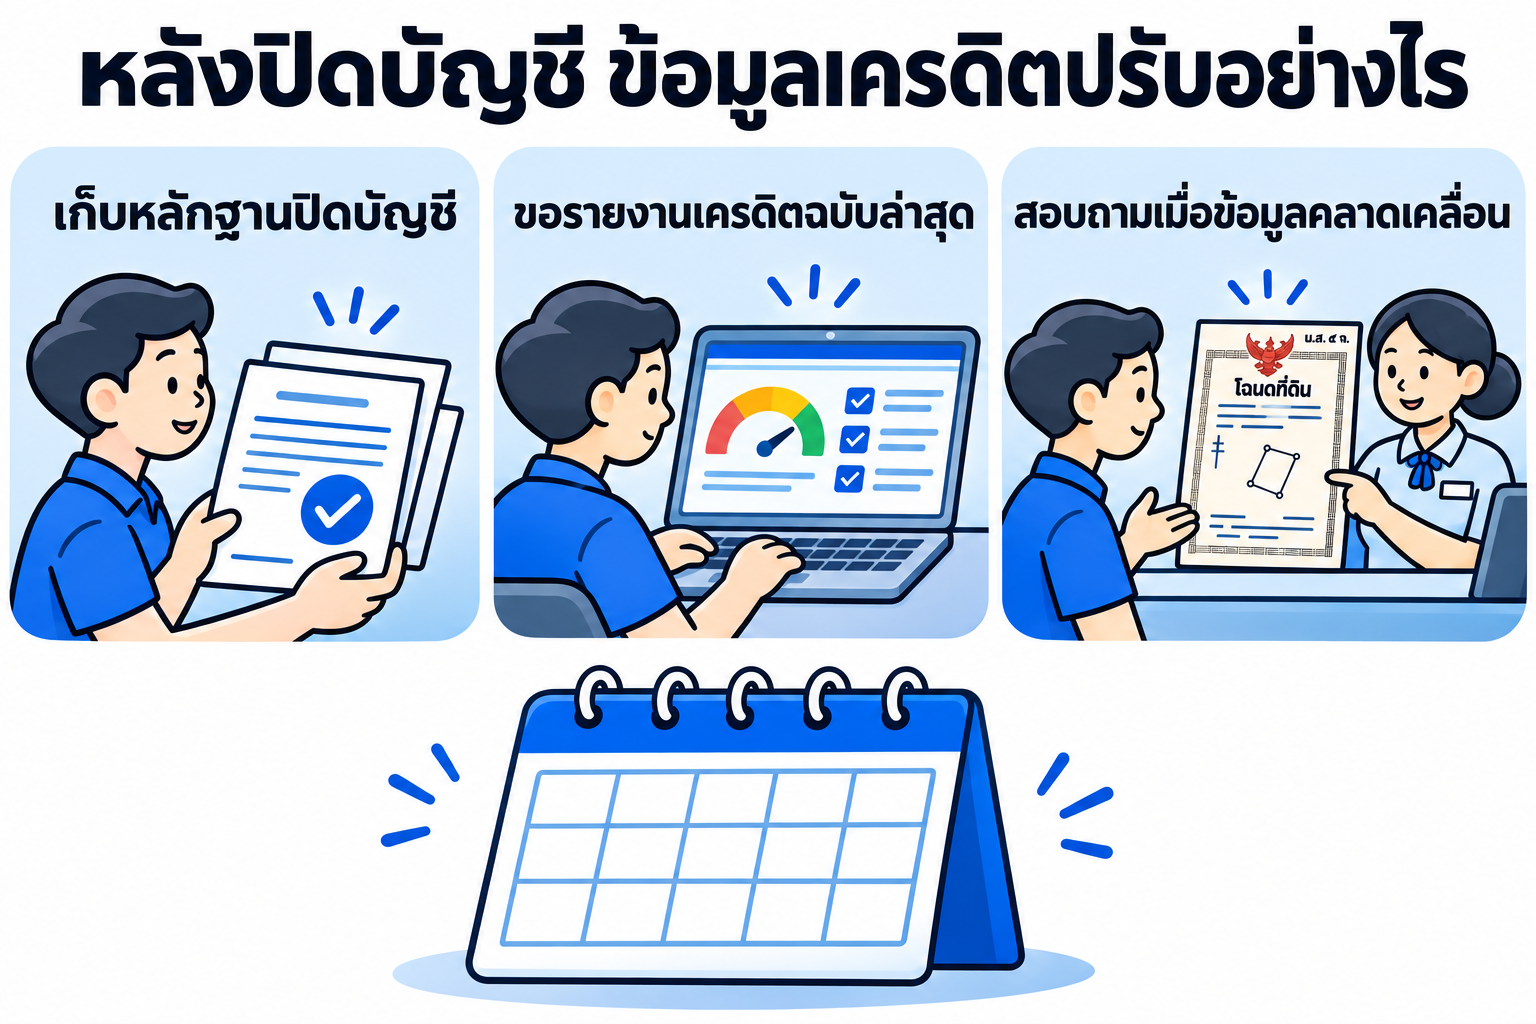
รายงานเครดิตแสดงข้อมูลย้อนหลัง 3 ปี ถ้าจ่ายหนี้ที่ค้างจนปิดบัญชีแล้ว สถานะจะเปลี่ยนเป็นปิดบัญชี และประวัติการค้างจะค่อย ๆ เลื่อนออกจากรายงานจนครบ 3 ปีนับจากวันที่ปิด
แต่ถ้ายังค้างอยู่และไม่ได้ปรับโครงสร้างหนี้ เจ้าหนี้จะส่งข้อมูลต่อเนื่องอีก 5 ปี แล้วยังแสดงในรายงานต่ออีก 3 ปี รวมแล้วประวัติอาจอยู่นานถึงประมาณ 8 ปี การปล่อยไว้เฉย ๆ จึงไม่ได้ทำให้หายเร็วขึ้น
| สถานการณ์ | ประวัติอยู่ในรายงานประมาณ |
|---|---|
| ค้างแล้วจ่ายจนปิดบัญชี | 3 ปี นับจากวันปิดบัญชี |
| ค้างแล้วปรับโครงสร้างหนี้ จ่ายตามสัญญาใหม่ครบ | 3 ปี นับจากวันปิดบัญชี |
| ค้างและไม่ได้จ่ายต่อ | ส่งข้อมูล 5 ปี + แสดงต่ออีก 3 ปี |
ติดบูโรแล้วกู้ไม่ผ่าน มีทางไหนบ้าง?
ก่อนคิดเรื่องเอาบ้านหรือที่ดินไปหาเงิน ให้แยกก่อนว่าตอนนี้เราอยู่กลุ่มไหน เพราะทางที่เหมาะต่างกันมาก
กลุ่มที่ 1 ยังมีหนี้เสียค้างอยู่ ทางแรกคือคุยกับเจ้าหนี้เพื่อปรับโครงสร้างหนี้ หรือใช้ช่องทางของรัฐ เช่น โครงการคลินิกแก้หนี้ และโครงการ "ปิดหนี้ไว ไปต่อได้" ของ ธปท. ที่ช่วยลูกหนี้ซึ่งมีหนี้เสียไม่มีหลักประกันรวมกันไม่เกิน 100,000 บาท (ณ 30 ก.ย. 2568) เงื่อนไขและวันรับลงทะเบียนเปลี่ยนได้ ควรเช็กจากเว็บ ธปท. ก่อน ถ้าหนี้ก้อนใหญ่มาจากบัตร ดูแนวทางเพิ่มได้ที่ หนี้บัตรเครดิตเยอะจ่ายไม่ไหว ต้องเริ่มแก้อย่างไร
กลุ่มที่ 2 ปิดหนี้เก่าแล้ว แต่ประวัติยังไม่หาย และต้องการเงินก้อนสำหรับทำธุรกิจ ซ่อมบ้าน หรือค่าใช้จ่ายที่มีแผนคืนชัด กลุ่มนี้ใช้ทรัพย์เป็นหลักประกันได้เหมาะที่สุด
กลุ่มที่ 3 มีหนี้หลายก้อนดอกสูง อยากรวมให้เหลือก้อนเดียว ต้องคำนวณก่อนว่าดอกที่ลดลงคุ้มกับค่าธรรมเนียมและความเสี่ยงหรือไม่ รายละเอียดอยู่ใน รวมหนี้เป็นก้อนเดียวด้วยบ้านหรือที่ดินทำได้ไหม
| ทางเลือก | ดูเครดิตบูโรไหม | ใช้ทรัพย์ไหม | เหมาะกับ |
|---|---|---|---|
| ปรับโครงสร้างหนี้ / โครงการของรัฐ | เป็นการแก้หนี้เดิม | ไม่ใช้ | คนที่ยังมีหนี้เสียค้าง |
| สินเชื่อธนาคาร | ดูละเอียด | แล้วแต่ประเภท | คนที่ประวัติหายแล้ว |
| จำนองกับนายทุน | ดูทรัพย์เป็นหลัก | ใช้ ชื่อในโฉนดยังเป็นของเรา | ต้องการเก็บชื่อในโฉนด รับวงเงินน้อยลงได้ |
| ขายฝากกับนายทุน | ดูทรัพย์เป็นหลัก | ใช้ ชื่อในโฉนดเปลี่ยนชั่วคราว | ต้องการวงเงินมากกว่า มีแผนไถ่คืนชัด |
| ขายทรัพย์ไปเลย | ไม่เกี่ยว | ขายขาด | ไม่ต้องการทรัพย์คืน |
อีกทางที่มักเห็นโฆษณาคือ สินเชื่อไม่เช็กบูโร ซึ่งมีทั้งแบบถูกกฎหมายและแบบที่ไม่ใช่ ส่วนทางที่ควรเลี่ยงคือเงินกู้นอกระบบ ถ้าตอนนี้กู้นอกระบบอยู่แล้ว อ่านวิธี ปิดหนี้นอกระบบให้ปลอดภัย และดูภาพรวมของ แหล่งเงินด่วนที่ถูกกฎหมาย ประกอบ
ติดบูโรจำนองบ้านได้ไหม?
ได้ ถ้าเป็นการจำนองกับนายทุนเอกชน เพราะสิ่งที่เขาใช้ตัดสินคือมูลค่าทรัพย์ ทำเล และเอกสารสิทธิ ไม่ได้ขอดูรายงานเครดิต ส่วนการจำนองกับธนาคาร ธนาคารยังดูบูโรเหมือนสินเชื่อทั่วไป
ข้อกฎหมายที่ควรรู้ก่อน จำนองบ้าน กับนายทุน
- ต้องจดทะเบียนที่สำนักงานที่ดิน สัญญาจำนองต้องทำเป็นหนังสือและจดทะเบียนกับเจ้าหน้าที่ (ป.พ.พ. มาตรา 714) ชื่อในโฉนดยังเป็นของเรา
- ดอกเบี้ย ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด (ป.พ.พ. มาตรา 654)
- ผิดนัดแล้วไม่ได้ยึดทันที ผู้รับจำนองต้องส่งหนังสือบอกกล่าวให้ชำระภายในเวลาไม่น้อยกว่า 60 วันก่อน แล้วจึงฟ้องศาลเพื่อขายทอดตลาดได้ (มาตรา 728)
- ขายทอดตลาดได้เงินเกินหนี้ ส่วนเกินคืนเจ้าของ และถ้าได้ไม่พอ ลูกหนี้ไม่ต้องรับผิดส่วนที่ขาด (มาตรา 733)
- ค่าจดทะเบียนจำนอง 1% ของวงเงินจำนอง สูงสุดไม่เกิน 200,000 บาท
ถ้ากังวลว่าเดือนไหนส่งดอกไม่ทันจะเกิดอะไรขึ้น อ่านต่อที่ จำนองแล้วผ่อนไม่ไหวหรือไม่ส่งดอก นายทุนยึดบ้านได้เลยไหม
ติดบูโรขายฝากที่ดินได้ไหม?
ได้เช่นกัน และมักได้วงเงินมากกว่าจำนอง เพราะชื่อในโฉนดเปลี่ยนเป็นของผู้ซื้อฝากระหว่างสัญญา ใช้ได้ทั้ง รับขายฝากที่ดิน ที่ดินเปล่าที่มีโฉนด ขายฝากบ้าน และขายฝากคอนโด ที่มีหนังสือกรรมสิทธิ์ห้องชุด
เมื่อผู้ขายฝากเป็นบุคคลธรรมดาและทรัพย์เป็นที่อยู่อาศัยหรือที่ดินเกษตร จะได้ความคุ้มครองตาม กฎหมายขายฝาก 2562 ดังนี้
| เรื่อง | กฎหมายกำหนด | มาตรา |
|---|---|---|
| ที่ทำสัญญา | ต้องจดทะเบียนที่สำนักงานที่ดิน | 7–8 |
| สินไถ่ | ส่วนที่เพิ่มจากราคาขายฝาก ไม่เกิน 15% ต่อปี | 8 |
| ระยะเวลาไถ่ | 1–10 ปี ไถ่ก่อนกำหนดได้ ค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ | 10 |
| อยู่บ้านต่อ | อยู่ต่อได้จนหมดสิทธิไถ่ ไม่ต้องจ่ายค่าเช่า | 12–13 |
| แจ้งก่อนครบกำหนด | ผู้ซื้อฝากต้องแจ้งล่วงหน้า 3–6 เดือน ถ้าไม่แจ้ง ได้เวลาไถ่เพิ่มอีก 6 เดือน | 17 |
| นายทุนไม่รับเงินไถ่ | วางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ | 18 |
ที่ดินเกษตรกรรม เช่น นา สวน ไร่ นายทุนส่วนใหญ่ไม่รับ เพราะขายต่อยาก แต่ทักมาปรึกษาก่อนที่ LINE @homeday ได้ ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้ เพราะไม่ใช่เอกสารที่โอนกรรมสิทธิ์ได้
จุดที่คนติดบูโรต้องเช็กเพิ่มคือ ถ้าหนี้เดิมถูกฟ้องจนมีคำพิพากษา และเจ้าหนี้ขอให้ยึดหรืออายัดทรัพย์แล้ว สำนักงานที่ดินจะจดทะเบียนจำนองหรือขายฝากแปลงนั้นไม่ได้ ควรขอคัดสำเนาสารบัญจดทะเบียนดูก่อนว่ามีการอายัดหรือไม่
ถ้ายังลังเลว่าแบบไหนเหมาะกว่า ดู จำนองกับขายฝากต่างกันอย่างไร
ติดบูโรมีบ้านหรือที่ดิน หาเงินได้เท่าไร?
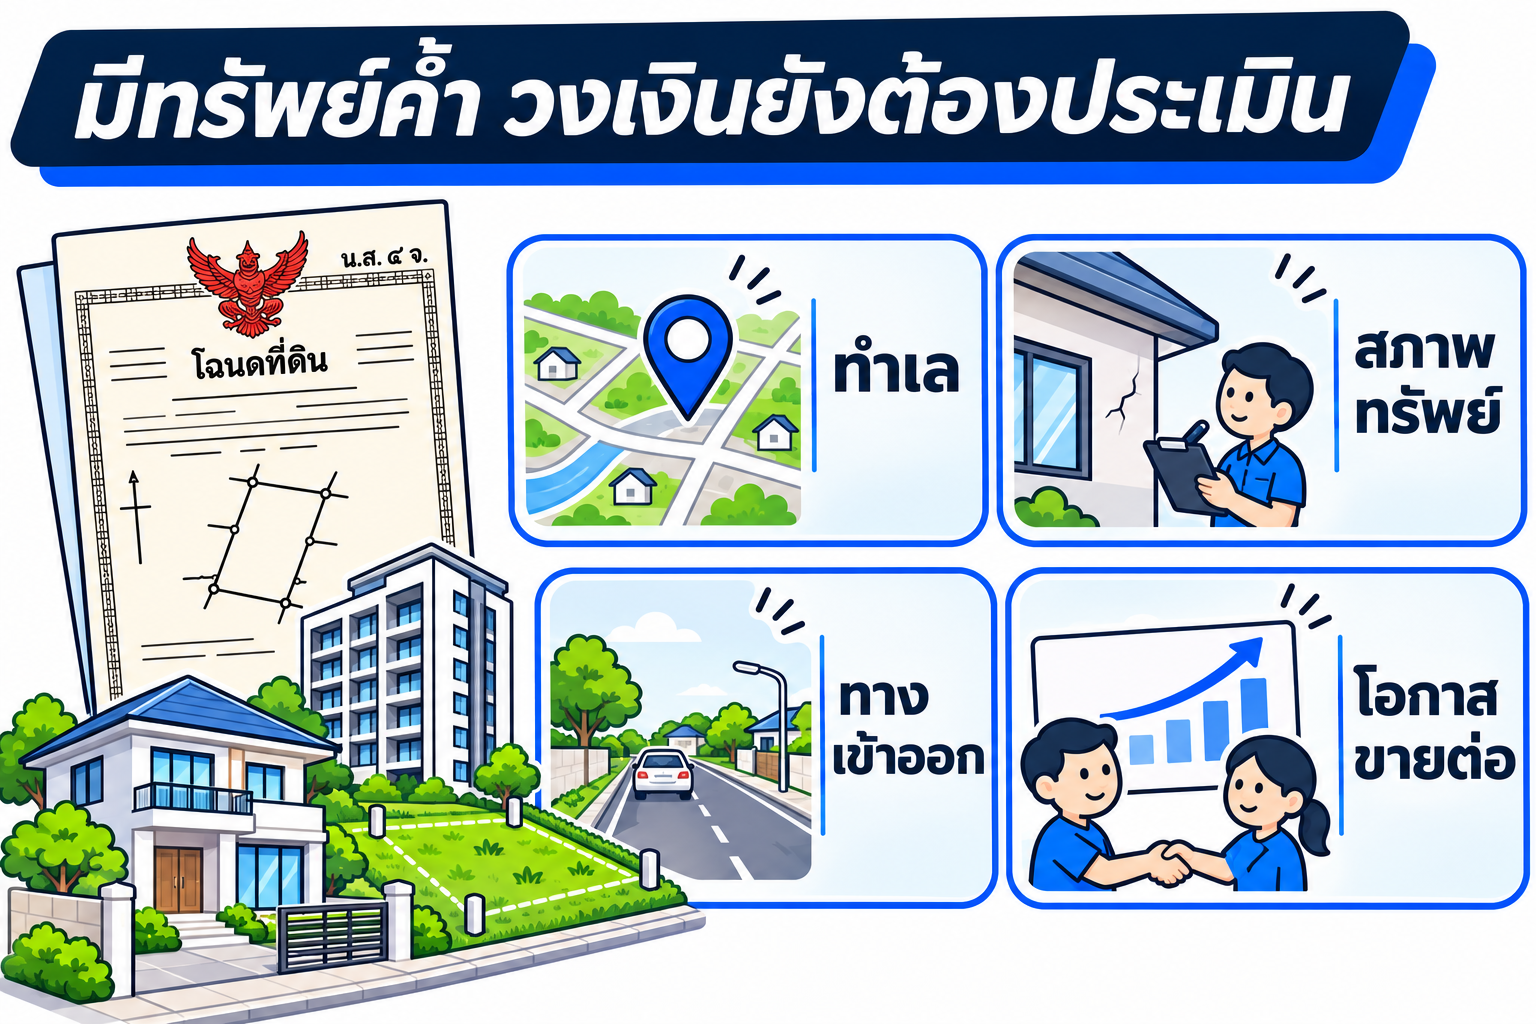
วงเงินไม่มีตัวเลขตายตัว ขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด ประวัติในบูโรไม่ได้ทำให้วงเงินลดลง สิ่งที่มีผลคือทำเล ทางเข้าออก สภาพทรัพย์ และความง่ายในการขายต่อ ตัวอย่างด้านล่างคิดดอกเบี้ย 15% ต่อปี (1.25% ต่อเดือน)
| ทรัพย์ | ราคาตลาด (บาท) | วงเงินตัวอย่าง (บาท) | ดอกเบี้ยต่อเดือน (บาท) | ยอดคืนรวม 1 ปี (บาท) |
|---|---|---|---|---|
| บ้านเดี่ยว ปทุมธานี | 2,800,000 | 1,000,000 | 12,500 | 1,150,000 |
| ที่ดินเปล่า 200 ตร.ว. ชลบุรี | 2,000,000 | 800,000 | 10,000 | 920,000 |
| คอนโด 28 ตร.ม. บางนา | 1,800,000 | 700,000 | 8,750 | 805,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
เวลาได้ใบเสนอจากนายทุน ให้ขอดูตัวเลข "เงินที่ได้รับจริงหลังหักค่าใช้จ่าย" ด้วยเสมอ ไม่ใช่ดูแค่วงเงินในสัญญา
เรื่องของคุณเอ: ติดบูโรแต่มีที่ดินเปล่า ใช้หาทุนรับงานใหม่
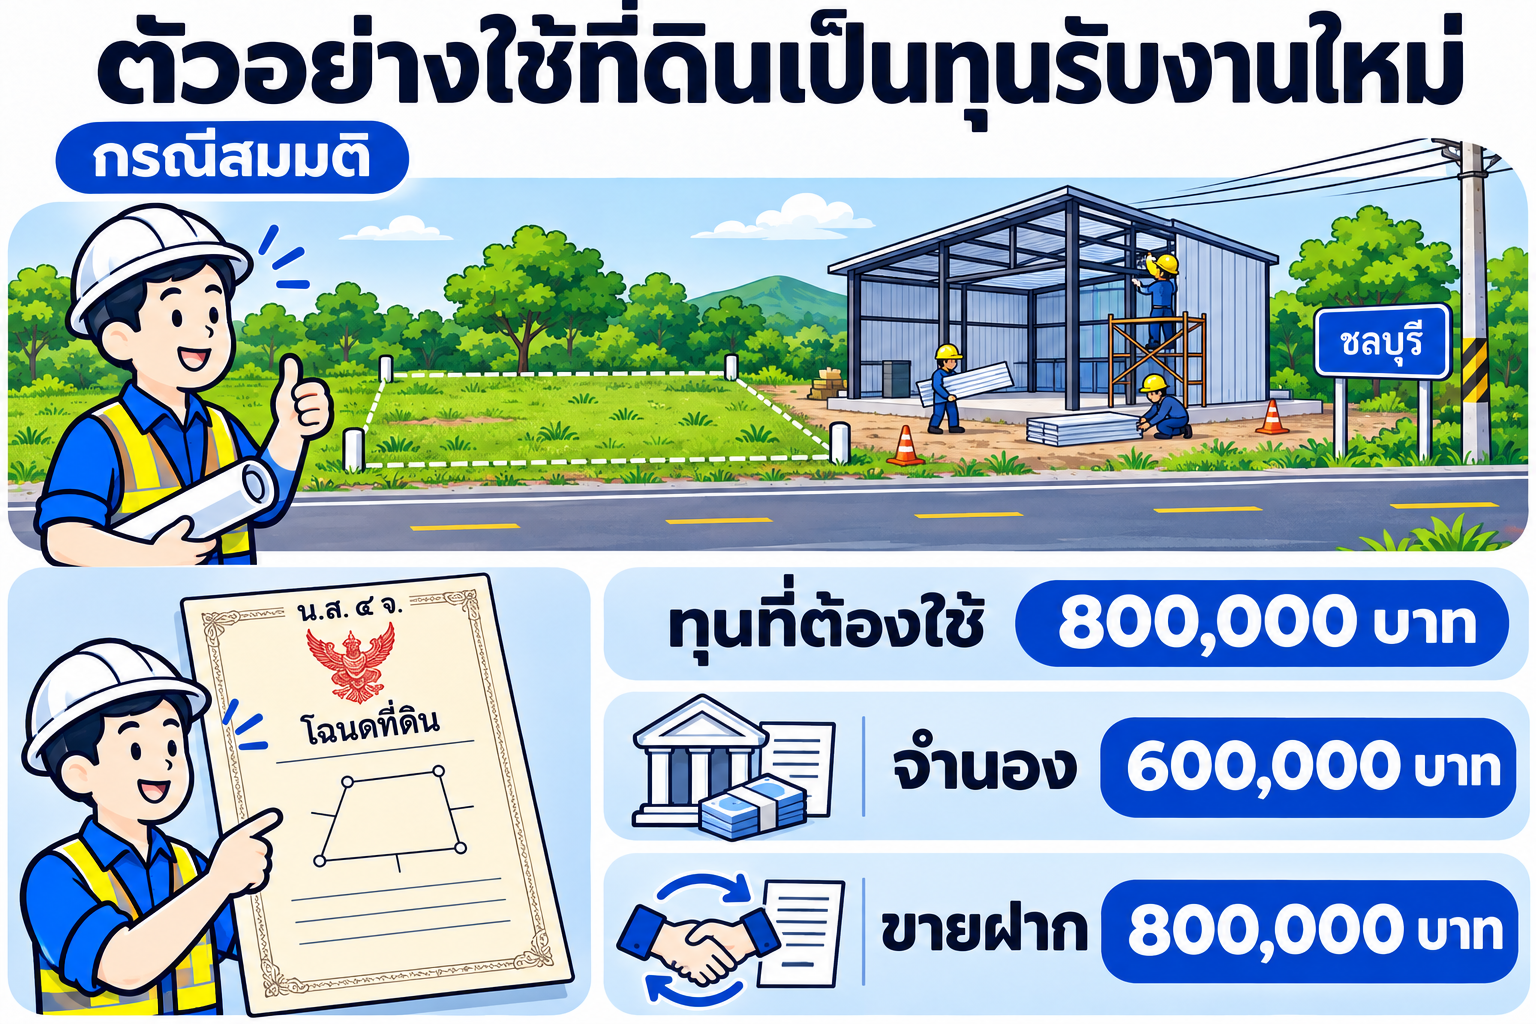
คุณเอเป็นผู้รับเหมาต่อเติมบ้าน ช่วงปี 2564 งานหายไปครึ่งปี ค้างสินเชื่อบุคคลเกิน 90 วัน จนบัญชีถูกโอนขายหนี้ เขาทยอยจ่ายจนปิดได้ในปี 2567 แต่รายงานเครดิตยังเห็นประวัติเดิมอยู่
ปลายปีนี้คุณเอได้งานต่อเติมโกดังมูลค่า 2.5 ล้านบาท ต้องสำรองค่าวัสดุก่อน 800,000 บาท ยื่นธนาคารไม่ผ่าน สิ่งที่เขามีคือที่ดินเปล่า 200 ตารางวาที่ชลบุรี ซื้อไว้เองเมื่อ 12 ปีก่อน โฉนดชื่อเขา ไม่ติดภาระ
คุณเก้าดูที่ดินแล้วเสนอสองแบบ
| รายการ | จำนอง | ขายฝาก |
|---|---|---|
| วงเงิน | 600,000 | 800,000 |
| ดอกเบี้ยต่อเดือน (1.25%) | 7,500 | 10,000 |
| ค่าธรรมเนียมราชการ | จดจำนอง 1% = 6,000 | 2% ของราคาประเมินราชการ 1,200,000 = 24,000 |
| อากรแสตมป์ | — | 0.5% ของราคาที่สูงกว่า = 6,000 |
| ภาษีธุรกิจเฉพาะ 3.3% | — | ไม่เสีย เพราะถือครองเกิน 5 ปี |
| ภาษีเงินได้หัก ณ ที่จ่าย | — | เจ้าหน้าที่คำนวณวันจดทะเบียน |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ค่าธรรมเนียมขายฝากคิดจากราคาประเมินราชการ ไม่ใช่ราคาตลาด ที่ดินคุณเอประเมินไว้ตารางวาละ 6,000 บาท จึงเป็น 1,200,000 บาท
เงินจำนอง 600,000 บาทไม่พอค่าวัสดุ คุณเอจึงเลือกขายฝาก 800,000 บาท ทำสัญญา 2 ปี แม้ผู้ว่าจ้างจะจ่ายงวดสุดท้ายภายใน 10 เดือน เพราะเขาเผื่อเวลาไว้ถ้างานเลื่อน และรู้ว่าไถ่ก่อนกำหนดได้
เดือนที่ 10 ได้รับเงินงวดสุดท้าย คุณเอจ่ายดอกครบทุกเดือนแล้ว จึงขอไถ่
| ยอดไถ่เดือนที่ 10 | คำนวณ | บาท |
|---|---|---|
| ราคาขายฝาก | เงินต้น | 800,000 |
| ค่าเสียโอกาส (สูงสุด) | 800,000 × 2% × 14 เดือนที่เหลือ ÷ 12 | 18,667 |
| รวมสูงสุด | 818,667 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ค่าเสียโอกาสนี้คือเพดานตามกฎหมาย นายทุนหลายรายไม่เก็บ ดูวิธีคิดเพิ่มที่ ไถ่ขายฝากก่อนกำหนด
สิ่งที่ทำให้เคสนี้คุ้มคือเงินก้อนนี้สร้างรายได้กลับมา และคุณเอรู้ว่าเงินไถ่มาจากไหน ถ้าเงินก้อนจะเอาไปจ่ายหนี้เสียที่ยังค้างอยู่โดยรายได้ไม่ได้เพิ่ม ควรลองปรับโครงสร้างหนี้ก่อน
ก่อนเอาบ้านหรือที่ดินไปแลกเงิน เช็ก 5 ข้อนี้
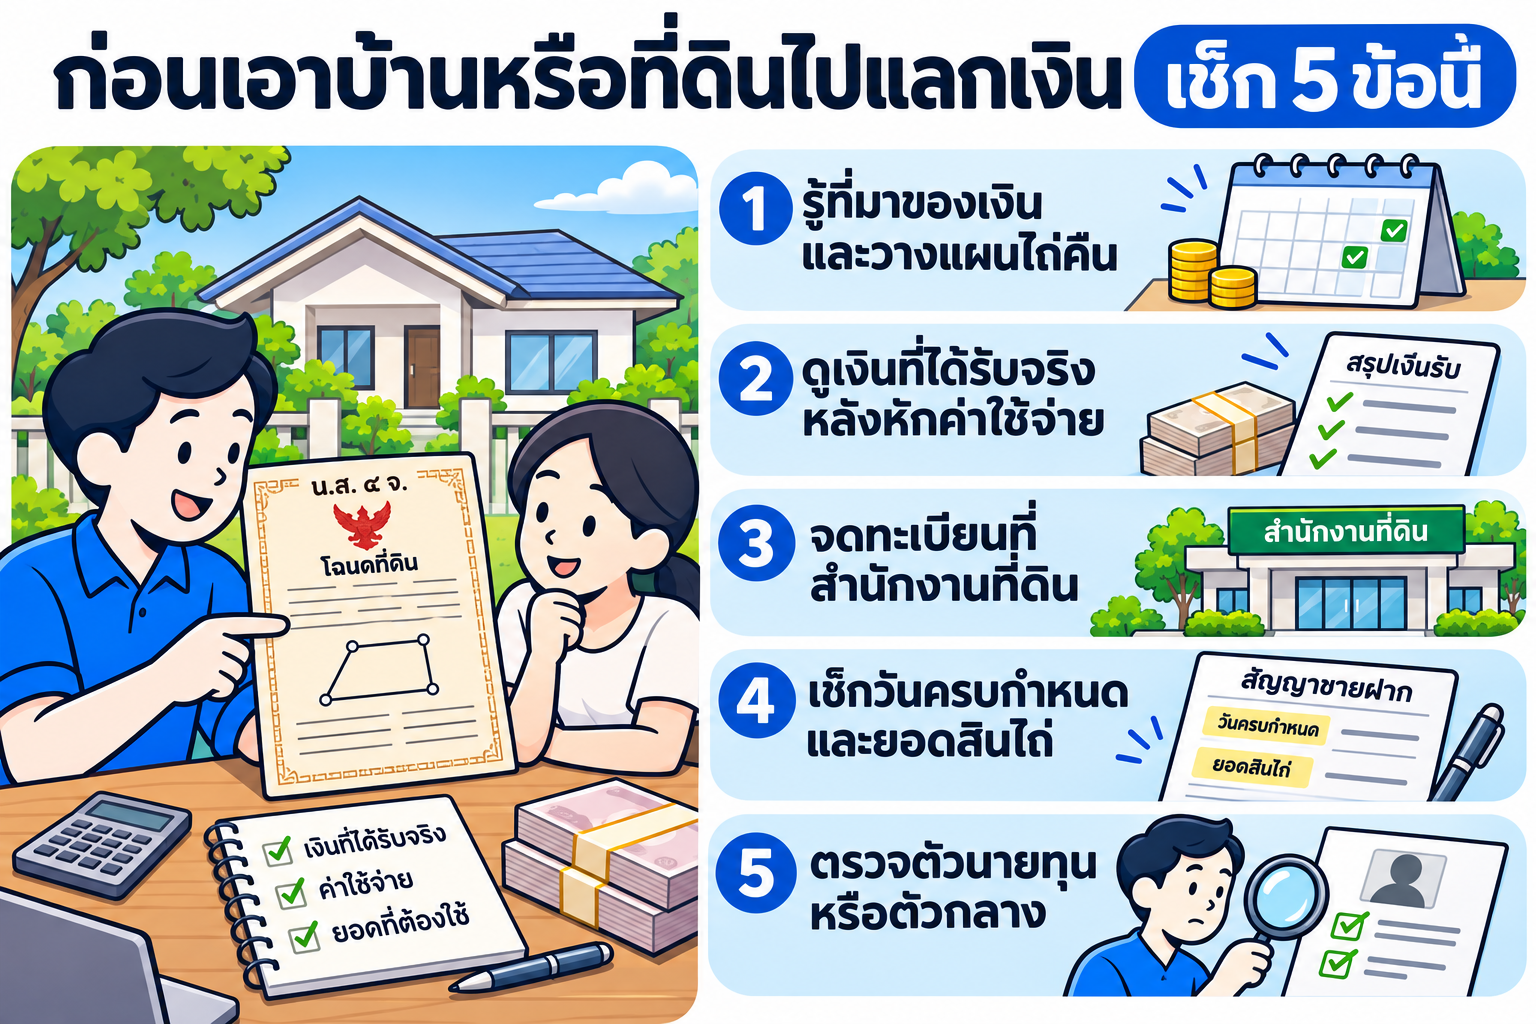
- รู้ว่าเงินไถ่หรือเงินคืนมาจากไหน เขียนเป็นตัวเลขรายเดือน และเผื่อกรณีเงินเข้าช้า (ดู วางแผนไถ่บ้านคืนเมื่อเงินก้อนอาจเข้าช้า)
- ขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่าย เทียบกับเงินที่ต้องใช้
- จดทะเบียนที่สำนักงานที่ดินเท่านั้น ไม่ฝากโฉนดไว้กับใครโดยไม่มีการจดทะเบียน และไม่เซ็นเอกสารว่างเปล่า
- อ่านวันครบกำหนดและยอดสินไถ่ในสัญญา ให้ตรงกับที่ตกลง
- ตรวจตัวนายทุนหรือตัวกลาง ตามเช็กลิสต์ก่อนเลือกนายทุนขายฝาก
ทำสัญญาแล้วจ่ายไม่ไหว ต้องทำอย่างไร?
ถ้าเป็นขายฝาก การจ่ายรายเดือนช้าไม่ได้ทำให้ทรัพย์หลุดทันที สิทธิไถ่ยังอยู่จนถึงวันครบกำหนดที่จดทะเบียนไว้ และผู้ซื้อฝากต้องแจ้งวันครบกำหนดล่วงหน้า 3–6 เดือน ถ้าไม่แจ้ง เราได้เวลาไถ่เพิ่มอีก 6 เดือน ถ้ามีเงินแต่นายทุนไม่ยอมรับ ให้นำไปวางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดิน
ทางออกที่ทำได้ก่อนครบกำหนด เรียงจากง่ายไปยาก คือขอต่อสัญญาและจดทะเบียนขยายเวลา หานายทุนรายใหม่มาไถ่แทน หรือขายทรัพย์เองแล้วนำเงินไปไถ่ ส่วนที่ไม่ควรทำคือรอจนเลยวันครบกำหนด เพราะขายฝากต่างจากจำนองตรงที่ทรัพย์หลุดโดยไม่ต้องฟ้องศาล
ถ้าเป็นจำนอง ผู้รับจำนองต้องบอกกล่าวและฟ้องศาลก่อน จึงมีเวลาเจรจามากกว่า แต่ดอกเบี้ยที่ค้างจะเพิ่มขึ้นเรื่อย ๆ ควรคุยตั้งแต่เดือนแรกที่รู้ว่าจะไม่ไหว
ติดบูโร มีบ้าน ที่ดิน หรือคอนโด อยากรู้ว่าได้เท่าไร ทัก Homeday ได้
ส่งรูปโฉนด ที่ตั้งทรัพย์ และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้น และแจ้งทั้งวงเงิน เงินที่ได้รับจริง และยอดที่ต้องคืน เทียบให้ดูว่า จำนองหรือขายฝากผ่าน Homeday แบบไหนเหมาะกับแผนของคุณ
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ทั่วประเทศ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดิน
- มีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ปรึกษาฟรี ไม่มีข้อผูกมัด