รับจำนองบ้านคือการที่นายทุนให้เงินก้อน โดยใช้บ้านของคุณเป็นหลักประกัน ชื่อในโฉนดยังเป็นของคุณ และคุณยังอยู่บ้านหลังเดิมได้ตามปกติ บ้านที่จำนองได้คือบ้านที่มีโฉนดหรือหนังสือกรรมสิทธิ์ห้องชุดในชื่อผู้จำนอง วงเงินขึ้นกับผลประเมิน บางเคสถึง 60% ส่วนดอกเบี้ยกับนายทุนเอกชนไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
ข้อต่างใหญ่จากธนาคารคือ นายทุนดูที่ตัวบ้านเป็นหลัก ไม่ได้ดูสลิปเงินเดือนหรือประวัติเครดิตบูโรเท่าธนาคาร แลกกับดอกเบี้ยที่สูงกว่าและวงเงินที่ต่ำกว่า บทความนี้เล่าผ่าน คุณเอ เจ้าของบ้านที่ต้องการเงิน กับ คุณเก้า นายทุนผู้รับจำนอง ตั้งแต่ประเมินวงเงินจนถึงวันไถ่ถอน พร้อมข้อกฎหมายที่ควรรู้ในแต่ละช่วง
จำนองบ้านคืออะไร ทำไมจำนองแล้วยังอยู่บ้านได้?
ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 702 บอกว่าจำนองคือการเอาทรัพย์ไปเป็นประกันการชำระหนี้ โดยไม่ต้องส่งมอบทรัพย์ให้เจ้าหนี้ คุณเอจึงยังถือกรรมสิทธิ์ ยังอยู่บ้าน ยังปล่อยเช่าได้ สิ่งที่เปลี่ยนคือหลังโฉนดจะมีรายการจดทะเบียนว่าบ้านหลังนี้ติดจำนองกับคุณเก้า จนกว่าจะจ่ายหนี้ครบแล้วไปจดไถ่ถอน (พื้นฐานเรื่องนี้แบบละเอียด อ่านได้ที่ จำนองคืออะไร ต่างจากจำนำและขายฝากอย่างไร)
ข้อกฎหมายที่ใช้กับการจำนองบ้านกับนายทุนมี 3 ข้อหลัก
- มาตรา 714 สัญญาจำนองต้องทำเป็นหนังสือและจดทะเบียนต่อพนักงานเจ้าหน้าที่ที่สำนักงานที่ดิน ถ้าเซ็นกันเองแล้วฝากโฉนดไว้กับนายทุน ไม่ถือเป็นจำนองตามกฎหมาย
- มาตรา 705 ผู้จำนองต้องเป็นเจ้าของทรัพย์ในขณะนั้น ถ้าบ้านเป็นชื่อพ่อแม่ เจ้าของในโฉนดต้องเป็นคนจำนองเอง (กรณีนี้ดูต่อที่ โฉนดที่ดินไม่ใช่ชื่อเรา จะจำนองหรือขายฝากได้ไหม)
- มาตรา 654 และ พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560 ผู้ให้กู้ที่ไม่ใช่สถาบันการเงินคิดดอกเบี้ยได้ไม่เกิน 15% ต่อปี
บ้านแบบไหนจำนองได้ และนายทุนดูอะไรบ้าง?
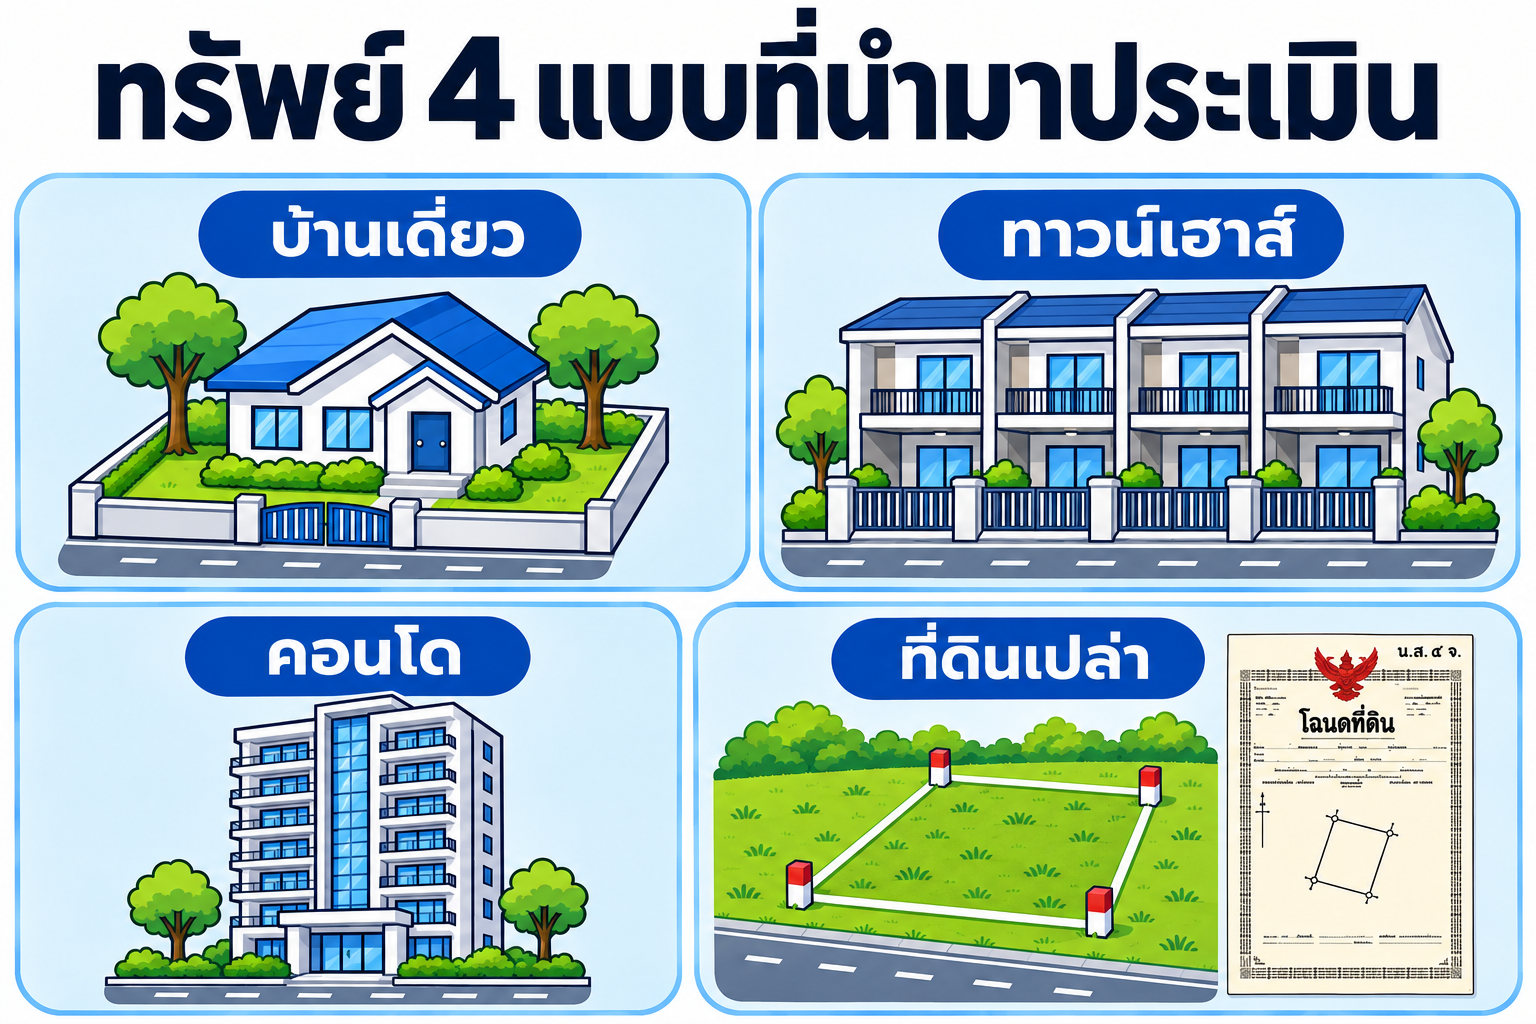
นายทุนรับจำนองบ้านทุกแบบที่มีเอกสารสิทธิ์จดทะเบียนได้ และขายต่อได้ถ้าเจ้าของไม่จ่ายหนี้ คำถามที่นายทุนถามในใจคือ ถ้าวันหนึ่งต้องบังคับจำนอง บ้านหลังนี้ขายได้เท่าไรและขายได้เร็วแค่ไหน
| ประเภททรัพย์ | นายทุนดูอะไร | เรื่องที่ควรเตรียม |
|---|---|---|
| บ้านเดี่ยว บ้านแฝด | ทำเล ถนนหน้าบ้าน สภาพตัวบ้าน การต่อเติม | โฉนดตัวจริง รูปบ้านทั้งภายนอกและภายใน |
| ทาวน์เฮาส์ อาคารพาณิชย์ | หมู่บ้านหรือย่านการค้า ที่จอดรถ ค่าส่วนกลาง | ใบเสร็จค่าส่วนกลางล่าสุด ถ้าปล่อยเช่าให้แนบสัญญาเช่า |
| คอนโด | ระยะห่างรถไฟฟ้า อายุตึก ราคาซื้อขายในตึก | หนังสือกรรมสิทธิ์ห้องชุด หนังสือปลอดหนี้ค่าส่วนกลาง |
| ที่ดินเปล่า | หน้ากว้างติดถนน ผังเมือง น้ำไฟเข้าถึง | โฉนดหน้า-หลัง พิกัดที่ตั้ง |
ถ้าทรัพย์ของคุณเป็นห้องชุดหรือที่ดินเปล่า มีบทแยกให้อ่านตามประเภท คือ รับจำนองคอนโด และ รับจำนองที่ดิน
ส่วนบ้านบนที่ดินเกษตรกรรม เช่น บ้านกลางสวนหรือที่นา นายทุนส่วนใหญ่ไม่รับ เพราะขายต่อยาก แต่บางแปลงอยู่ใกล้ชุมชนและมีทางเข้าออกดี ให้ทักมาปรึกษาก่อน ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้ เพราะไม่ใช่เอกสารที่โอนกรรมสิทธิ์ได้ ถ้ามีที่ดินแบบนี้ ทักมาปรึกษาก่อนที่ LINE @homeday
จำนองบ้านได้เงินกี่เปอร์เซ็นต์?
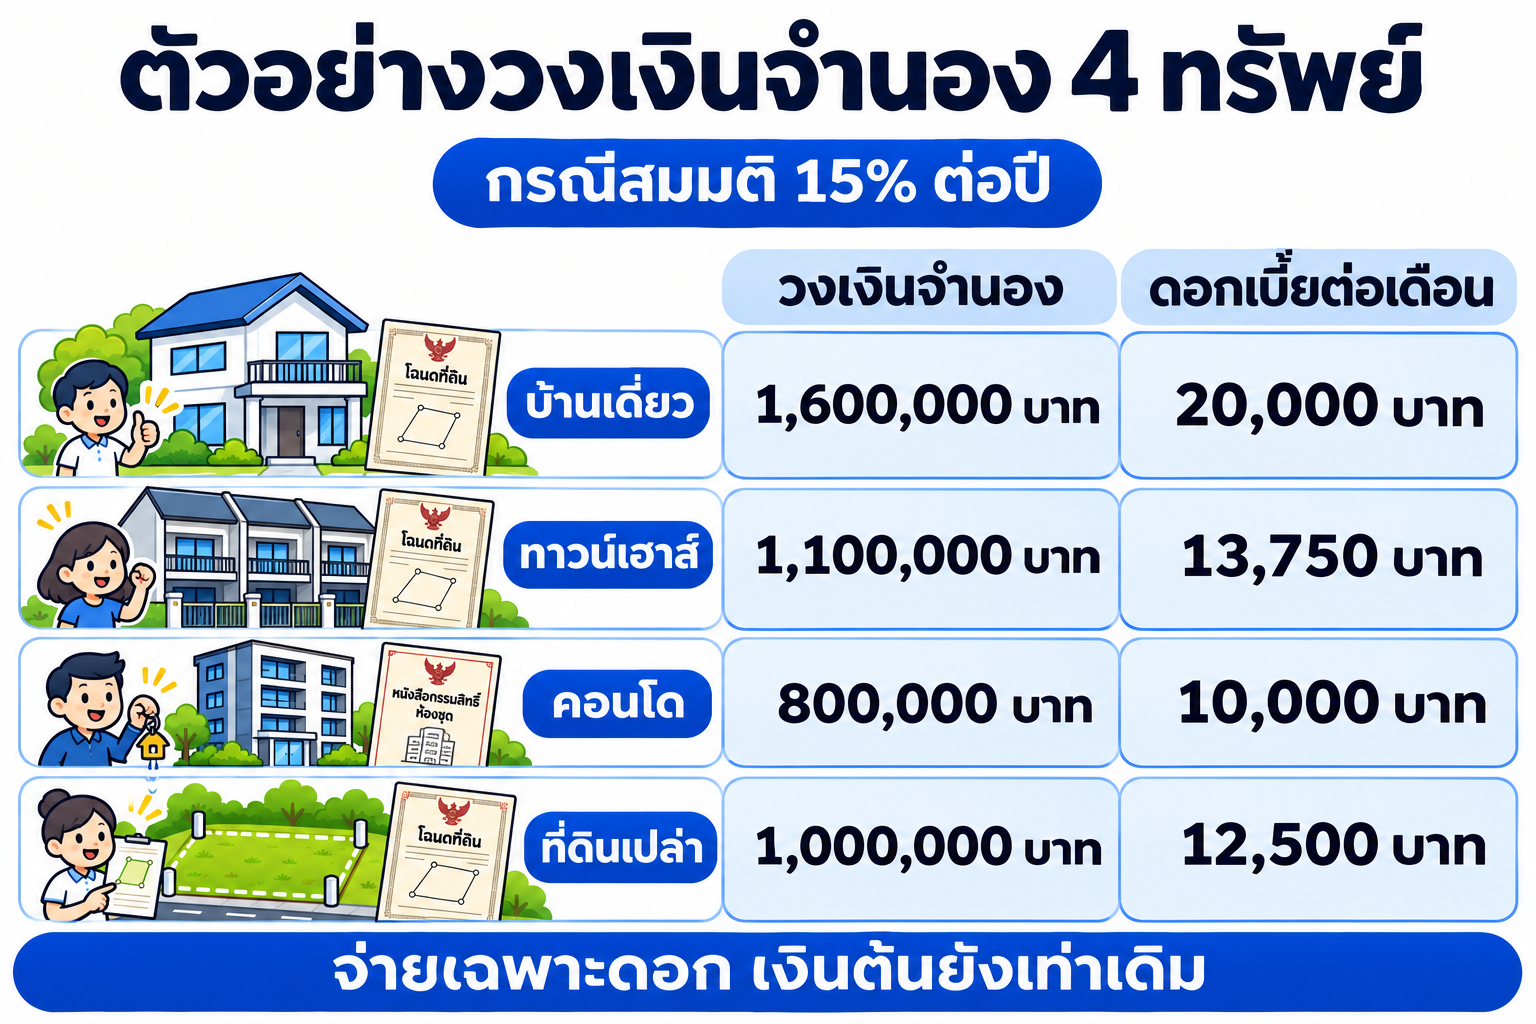
วงเงินจำนองบ้านไม่มีตัวเลขตายตัว ขึ้นกับผลประเมิน บางเคสถึง 60% สิ่งที่ทำให้วงเงินต่างกันมากที่สุดคือทำเลและความง่ายในการขายต่อ บ้านเดี่ยวในหมู่บ้านติดถนนใหญ่มักได้สัดส่วนสูงกว่าบ้านในซอยลึก แม้ราคาตลาดใกล้กัน วิธีรู้ตัวเลขจริงเร็วที่สุดคือส่งข้อมูลบ้านมาให้ประเมินก่อน
หลายคนสับสนระหว่างราคาตลาดกับราคาประเมินราชการ นายทุนจะดูราคาตลาดหรือราคาที่ขายได้จริงเป็นหลัก ส่วนราคาประเมินราชการใช้คิดค่าธรรมเนียมในบางรายการ
ตัวอย่างด้านล่างคิดดอกเบี้ยที่เพดาน 15% ต่อปี (1.25% ต่อเดือน)
| ทรัพย์ของคุณเอ | ราคาตลาด (บาท) | วงเงินจำนอง (บาท) | ดอกเบี้ยต่อเดือน (บาท) | ดอกเบี้ยรวม 1 ปี (บาท) |
|---|---|---|---|---|
| บ้านเดี่ยว 60 ตารางวา นนทบุรี | 4,000,000 | 1,600,000 | 20,000 | 240,000 |
| ทาวน์เฮาส์ 2 ชั้น ปทุมธานี | 2,800,000 | 1,100,000 | 13,750 | 165,000 |
| คอนโด 35 ตร.ม. ใกล้รถไฟฟ้า | 2,200,000 | 800,000 | 10,000 | 120,000 |
| ที่ดินเปล่า 100 ตารางวา ชลบุรี | 3,000,000 | 1,000,000 | 12,500 | 150,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงขึ้นกับผลประเมินทรัพย์แต่ละราย
จำนองบ้านกับนายทุนดอกเบี้ยเท่าไร คิดอย่างไร?
ดอกเบี้ยจำนองบ้านกับนายทุนเอกชนต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ส่วนใหญ่จ่ายเป็นรายเดือน และเป็นดอกเบี้ยอย่างเดียว ไม่ได้ตัดเงินต้น วิธีคิดง่าย ๆ คือ วงเงิน × 1.25% = ดอกเบี้ยต่อเดือน เช่น วงเงิน 1,100,000 บาท จ่ายเดือนละ 13,750 บาท ครบกำหนดต้องคืนเงินต้น 1,100,000 บาทเต็มก้อน
ถ้าอยากให้ยอดคืนตอนท้ายลดลง ให้ตกลงตั้งแต่วันเซ็นว่าขอจ่ายเงินต้นเพิ่มได้ระหว่างสัญญา และให้นายทุนออกหลักฐานรับเงินต้นทุกครั้ง ดอกเบี้ยเดือนถัดไปจะคิดจากยอดที่เหลือ (อ่านต่อ: ดอกเบี้ยขายฝากกับจำนองคิดอย่างไร ถ้าคิดรายเดือนจะเทียบรายปีอย่างไร)
ถ้าใครเสนอดอกเบี้ยสูงกว่า 15% ต่อปี หรือบอกว่า "เดือนละ 2–3%" ถือว่าเกินกฎหมาย พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560 กำหนดโทษทางอาญากับผู้ให้กู้ และข้อตกลงดอกเบี้ยส่วนนั้นใช้บังคับไม่ได้
รับจำนองบ้านกับนายทุน ต่างจากจำนองบ้านกับธนาคารอย่างไร?
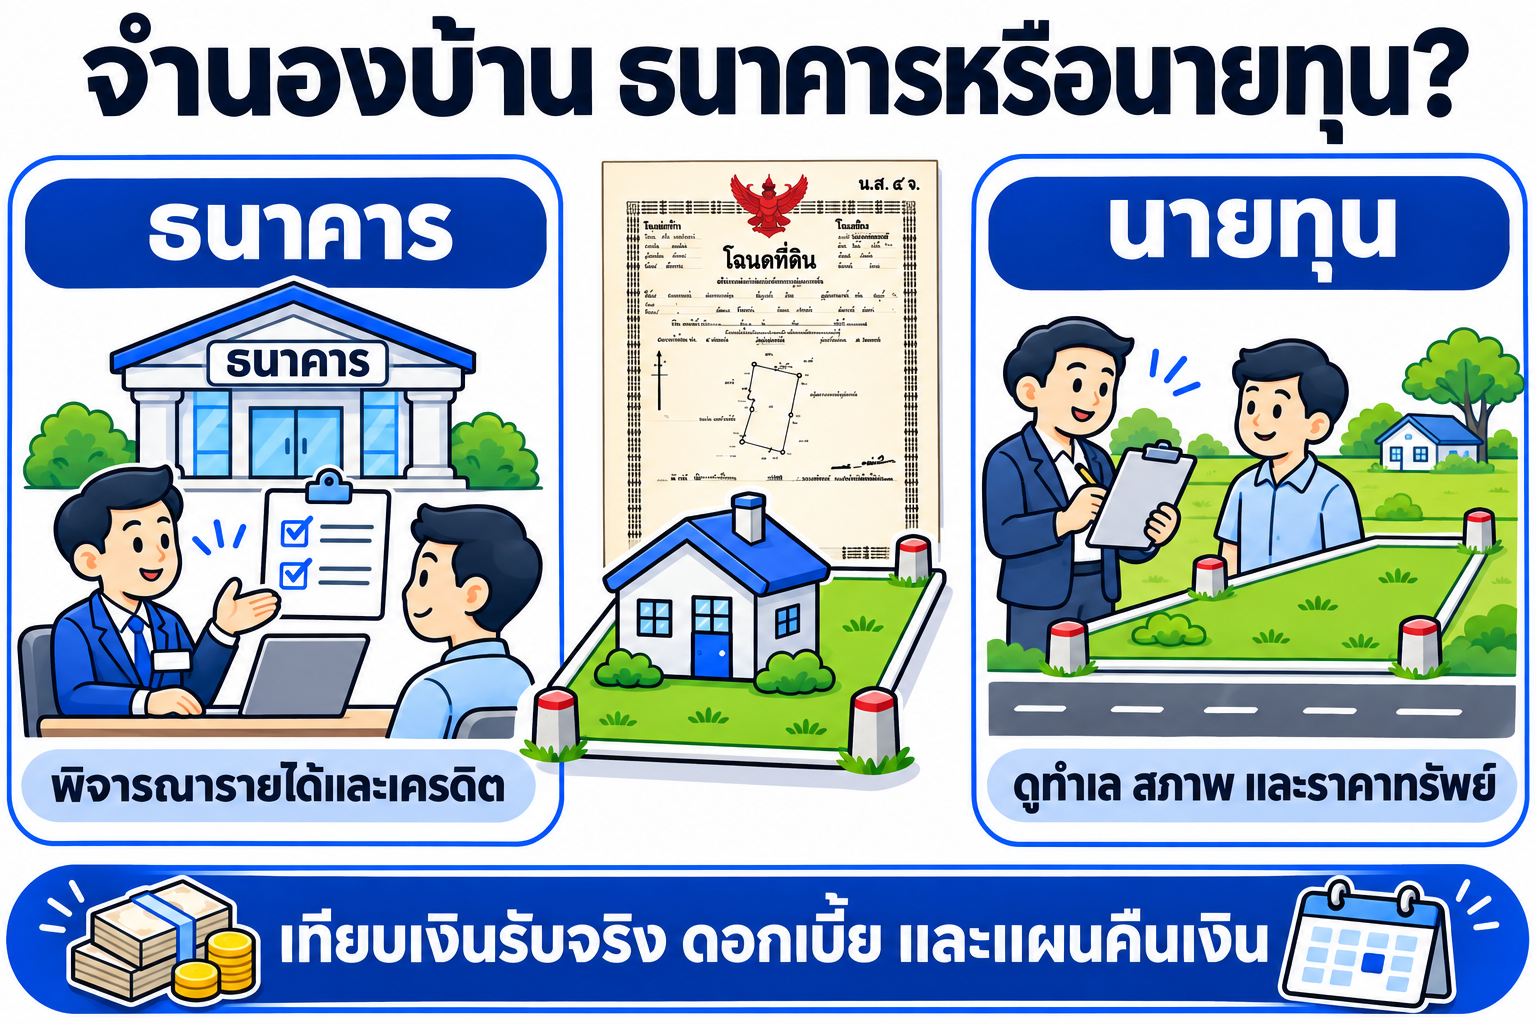
ทั้งสองทางคือการจดจำนองที่สำนักงานที่ดินเหมือนกัน ต่างกันที่ผู้ให้เงินดูอะไรก่อนอนุมัติ ธนาคารดูความสามารถผ่อนจากรายได้ ส่วนนายทุนหรือบริษัทเอกชนรับจำนองบ้านดูมูลค่าบ้านเป็นหลัก
| ประเด็น | ธนาคาร | นายทุนหรือบริษัทเอกชน |
|---|---|---|
| ดูอะไรเป็นหลัก | รายได้ สลิปเงินเดือน รายการเดินบัญชี เครดิตบูโร | ทำเล สภาพบ้าน ราคาที่ขายต่อได้ |
| ดอกเบี้ย | ต่ำกว่า ตามประกาศของแต่ละธนาคาร | ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด |
| วงเงิน | อาจสูงกว่า ถ้ารายได้ผ่าน | ขึ้นกับผลประเมิน บางเคสถึง 60% |
| รูปแบบการจ่าย | ผ่อนต้นพร้อมดอกระยะยาว | ส่วนใหญ่จ่ายดอกรายเดือน คืนต้นตอนครบสัญญา |
| ระยะสัญญา | หลายปีถึงหลายสิบปี | สั้นกว่า มักเป็น 1–3 ปี |
| เหมาะกับ | คนมีรายได้ประจำ มีเอกสารครบ ไม่รีบ | คนรายได้ไม่สม่ำเสมอ ยื่นธนาคารไม่ผ่าน หรือต้องใช้เงินเร็ว |
ถ้าคุณมีรายได้ประจำและเอกสารครบ ลองยื่นธนาคารหรือดูรีไฟแนนซ์บ้านเพิ่มวงเงินก่อน เพราะต้นทุนต่ำกว่ามาก ทางนายทุนเหมาะเมื่อธนาคารไม่ผ่าน หรือรอไม่ได้ (อ่านต่อ: จำนองกับธนาคารหรือเอกชนต่างกันอย่างไร ควรเทียบอะไรนอกจากดอกเบี้ย)
เรื่องของคุณเอ: จำนองทาวน์เฮาส์ที่ยังติดธนาคาร ได้เงินจริงเท่าไร
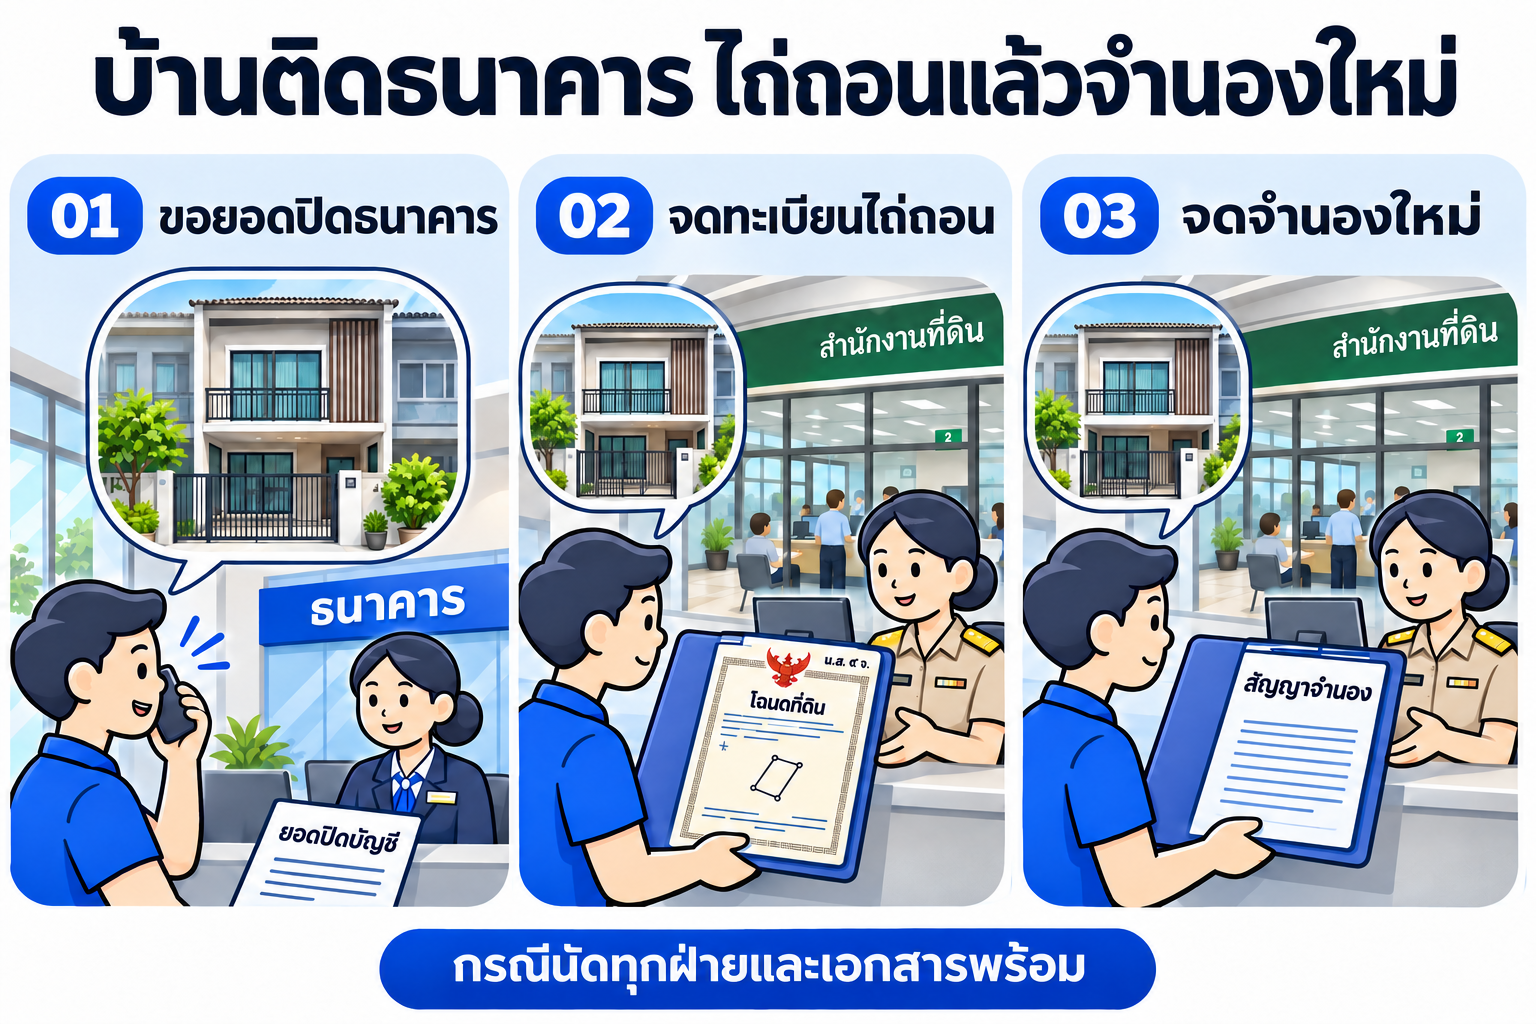
คุณเอเป็นผู้รับเหมาต่อเติมบ้าน เพิ่งได้งานสร้างโกดังที่ต้องซื้อเหล็กและปูนล่วงหน้าประมาณ 6 แสนบาท ส่วนเงินค่างวดสุดท้ายจากเจ้าของงานจะเข้าในอีกราว 10 เดือน เขายื่นธนาคารขอเพิ่มวงเงินบ้านแล้วไม่ผ่าน เพราะรายได้มาเป็นงวดตามงาน ไม่มีสลิปเงินเดือน
ทรัพย์ที่มีคือทาวน์เฮาส์ 2 ชั้นที่ปทุมธานี ราคาตลาดราว 2,800,000 บาท ยังมีหนี้ธนาคารเหลือ 400,000 บาท คุณเก้าประเมินแล้วเสนอวงเงินจำนอง 1,100,000 บาท* ดอกเบี้ย 15% ต่อปี สัญญา 1 ปี
เงื่อนไขคือต้องปิดหนี้ธนาคารในวันเดียวกัน เพราะนายทุนส่วนใหญ่ไม่รับจำนองลำดับที่สอง ทางสำนักงานที่ดินจึงทำ 2 รายการต่อกัน คือไถ่ถอนจำนองจากธนาคาร แล้วจดจำนองใหม่กับคุณเก้า
| รายการ | วิธีคิด | บาท |
|---|---|---|
| วงเงินจำนอง | ตามที่ตกลงกับคุณเก้า | 1,100,000 |
| ปิดหนี้ธนาคารเดิม | ยอดปิดบัญชีที่ธนาคารออกให้ | -400,000 |
| ค่าจดทะเบียนจำนอง | 1% ของวงเงินจำนอง (สูงสุด 200,000 บาท) | -11,000 |
| อากรแสตมป์สัญญากู้ | 0.05% ของวงเงิน (สูงสุด 10,000 บาท) | -550 |
| ค่าจดไถ่ถอนจำนองธนาคาร | แปลงละ 50 บาท | -50 |
| เหลือก่อนหักค่าใช้จ่ายอื่น | 688,400 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงขึ้นกับผลประเมินทรัพย์และข้อตกลงแต่ละราย
ก่อนตกลง คุณเอขอให้ใบเสนอแสดงตัวเลขครบ 3 อย่าง คือ วงเงินในสัญญา เงินที่ได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด และยอดที่ต้องจ่ายแต่ละเดือนจนถึงวันไถ่ถอน ถ้าใบเสนอไหนบอกแค่วงเงิน ควรขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายก่อนเซ็นทุกครั้ง
เดือนที่ 10 เงินค่างวดเข้ามาตามแผน คุณเอจ่ายดอกเบี้ยมาแล้ว 10 เดือน รวม 137,500 บาท แล้วนำเงินต้น 1,100,000 บาทไปจดไถ่ถอนที่สำนักงานที่ดิน ก่อนสัญญาครบ 2 เดือน จำนองไม่มีกฎหมายกำหนดค่าเสียโอกาสแบบขายฝาก จึงต้องดูว่าในสัญญาเขียนเรื่องคืนเงินก่อนกำหนดไว้อย่างไร ขั้นตอนวันนั้นใช้เอกสารแบบเดียวกับที่อธิบายใน ไถ่ถอนจำนองบ้านหรือที่ดินต้องทำอย่างไร
บ้านยังผ่อนไม่หมด หรือบ้านติดธนาคาร รับจำนองได้ไหม?
ได้ในทางกฎหมาย มาตรา 712 อนุญาตให้จำนองซ้ำอีกครั้งระหว่างที่ยังติดจำนองเดิม แต่ในทางปฏิบัติ นายทุนที่เป็นจำนองลำดับที่สองจะได้รับชำระหนี้หลังธนาคาร จึงแทบไม่มีใครรับ ทางที่ทำกันจริงคือให้นายทุนรายใหม่จ่ายปิดหนี้ธนาคารในวันจดทะเบียน แบบเดียวกับเคสคุณเอ
สิ่งที่ต้องเตรียมคือหนังสือแจ้งยอดปิดบัญชีจากธนาคาร ระบุยอด ณ วันนัด และนัดเจ้าหน้าที่ธนาคารไปไถ่ถอนที่สำนักงานที่ดินวันเดียวกัน ถ้าหนี้ธนาคารเหลือมากจนวงเงินจำนองหักแล้วไม่พอใช้ อาจต้องเทียบกับขายฝาก ซึ่งได้วงเงินสูงกว่า (เทียบได้ที่ บ้านยังติดธนาคาร ขายฝากได้ไหม ต้องปิดหนี้เดิมอย่างไร)
ขั้นตอนจำนองบ้านกับนายทุน ใช้เอกสารอะไรบ้าง?
- ส่งข้อมูลบ้านให้ประเมิน รูปโฉนดหน้า-หลัง ที่ตั้ง รูปบ้าน และจำนวนเงินที่ต้องการ
- รับใบเสนอและเทียบตัวเลข วงเงิน ดอกเบี้ย ระยะสัญญา และเงินที่ได้รับจริงหลังหักค่าใช้จ่าย
- เตรียมเอกสาร โฉนดตัวจริง บัตรประชาชน ทะเบียนบ้าน ถ้าสมรสแล้วต้องมีหนังสือยินยอมคู่สมรส และใบทะเบียนสมรส
- จดทะเบียนที่สำนักงานที่ดิน ทั้งสองฝ่ายไปพร้อมกัน เจ้าหน้าที่ทำหนังสือสัญญาจำนองและบันทึกหลังโฉนด
- รับเงินที่สำนักงานที่ดิน เป็นแคชเชียร์เช็คหรือเงินโอน แล้วเก็บหลักฐานทุกรายการ
- จ่ายดอกเบี้ยและไถ่ถอน จ่ายตามรอบ เก็บสลิปทุกเดือน เมื่อจ่ายครบให้ไปจดไถ่ถอน
เอกสารเพิ่มเติมกรณีพิเศษ และสิ่งที่ต้องตรวจในวันเซ็น มีรายละเอียดอยู่ในสองบทนี้ (อ่านต่อ: จำนองบ้านหรือที่ดินกับนายทุนใช้เอกสารอะไร และมีขั้นตอนที่สำนักงานที่ดินอย่างไร) และ วันจดทะเบียนที่สำนักงานที่ดิน ต้องตรวจอะไรก่อนเซ็น
จำนองบ้านแล้วจ่ายดอกไม่ไหว นายทุนยึดบ้านได้เลยไหม?
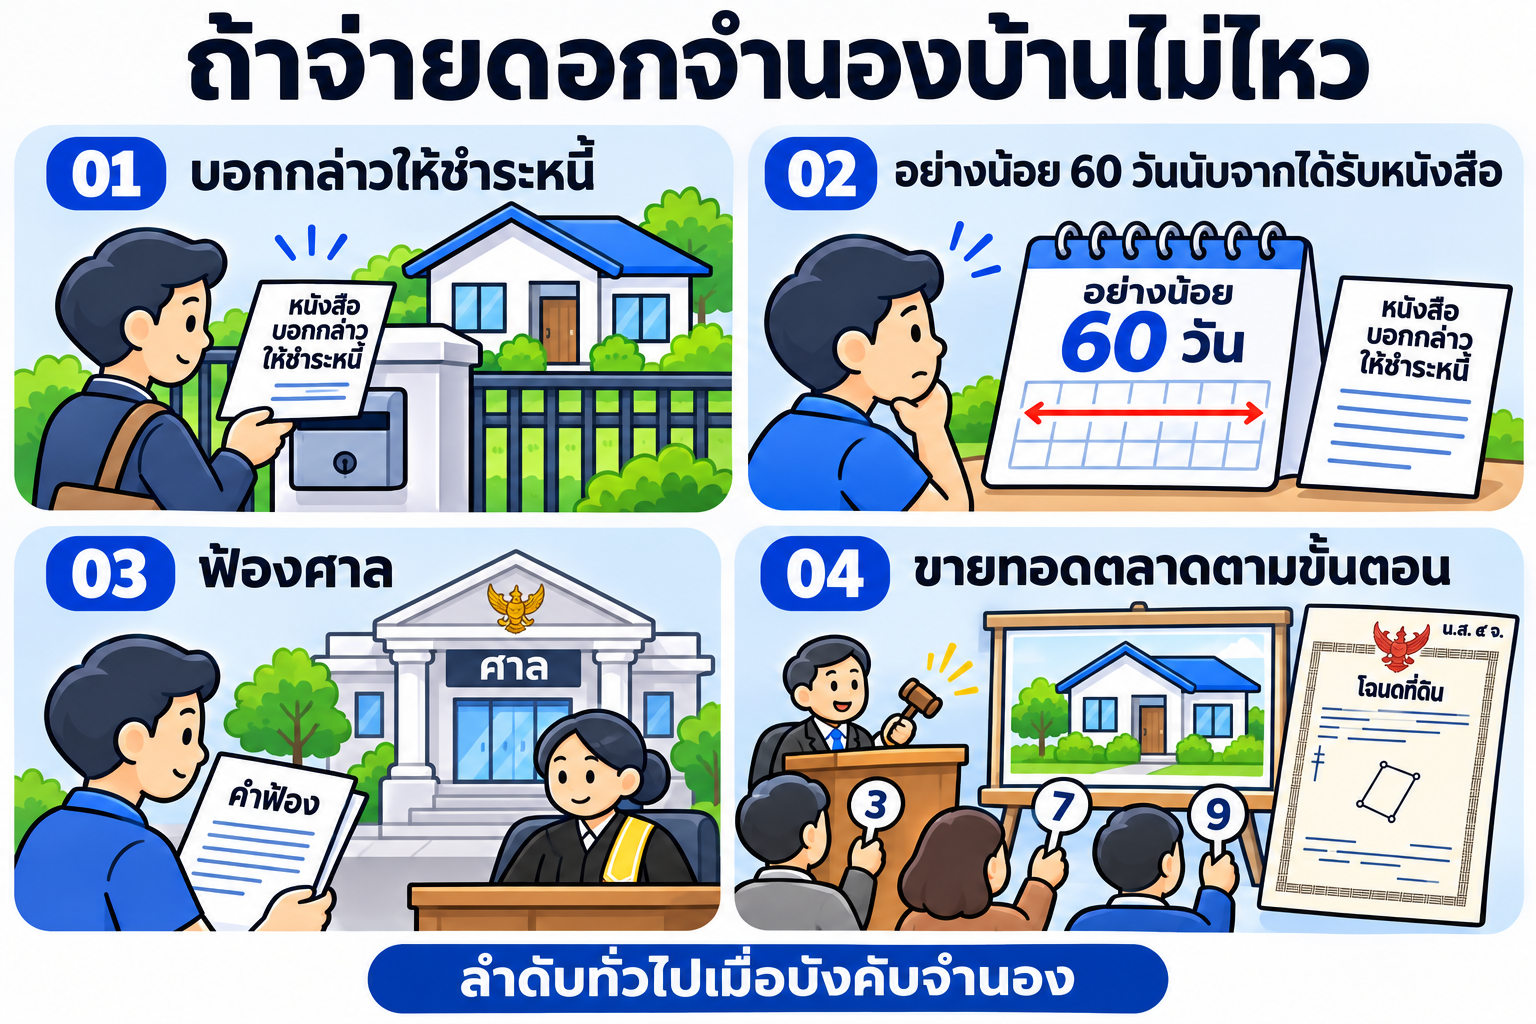
ยึดเองไม่ได้ นี่คือจุดที่จำนองต่างจากขายฝากชัดที่สุด ถ้าคุณเอผิดนัด คุณเก้าต้องทำตามขั้นตอนในประมวลกฎหมายแพ่งและพาณิชย์
| ขั้นตอน | กฎหมายกำหนดว่า | มาตรา |
|---|---|---|
| บอกกล่าวก่อน | ส่งหนังสือให้ลูกหนี้ชำระหนี้ภายในเวลาที่ไม่น้อยกว่า 60 วันนับจากวันได้รับ | 728 |
| ฟ้องศาล | ถ้ายังไม่จ่าย ผู้รับจำนองต้องฟ้องศาลให้ยึดและขายทอดตลาด | 728 |
| ฟ้องให้ทรัพย์หลุด | ทำได้เฉพาะเมื่อค้างดอกเบี้ยถึง 5 ปี ราคาทรัพย์ต่ำกว่าหนี้ และไม่มีจำนองรายอื่น | 729 |
| เงินเหลือจากการขาย | ขายทอดตลาดได้เกินหนี้ ส่วนที่เหลือคืนเจ้าของบ้าน | 732 |
| เงินขาดจากการขาย | ขายได้น้อยกว่าหนี้ ลูกหนี้ไม่ต้องรับผิดส่วนที่ขาด ข้อตกลงที่ต่างจากนี้เป็นโมฆะ | 733 |
ช่วงเวลาระหว่างได้รับหนังสือบอกกล่าวจนถึงวันขายทอดตลาดคือเวลาที่ยังแก้ได้ ทางเลือกที่ทำได้มีตั้งแต่คุยขอปรับรอบจ่ายกับนายทุน ย้ายนายทุนไปรายที่ดอกเบี้ยต่ำกว่า หรือขายบ้านเองก่อนถูกขายทอดตลาด ซึ่งมักได้ราคาดีกว่า (อ่านต่อ: จำนองแล้วผ่อนไม่ไหวหรือไม่ส่งดอก นายทุนยึดบ้านได้เลยไหม เจ้าของยังมีสิทธิอะไร)
จำนองบ้านหรือขายฝากบ้าน แบบไหนเหมาะกับเรา?
ถ้าวงเงินจำนองพอใช้ จำนองปลอดภัยกว่า เพราะชื่อในโฉนดไม่เปลี่ยน และผิดนัดแล้วยังมีขั้นตอนศาลคุ้มครอง แต่ถ้าวงเงินจำนองไม่พอ ขายฝากบ้านเป็นอีกทางที่ได้วงเงินสูงกว่า แลกกับการที่กรรมสิทธิ์ไปอยู่กับนายทุนจนกว่าจะไถ่
| ประเด็น | จำนองบ้าน | ขายฝากบ้าน |
|---|---|---|
| ชื่อในโฉนด | เป็นชื่อเจ้าของเดิม | เปลี่ยนเป็นชื่อนายทุนจนกว่าจะไถ่ |
| อยู่บ้านต่อ | อยู่ได้ เพราะยังเป็นเจ้าของ | อยู่ได้ ไม่ต้องจ่ายค่าเช่า (พ.ร.บ.ขายฝาก 2562 ม.12–13) |
| ดอกเบี้ยสูงสุด | 15% ต่อปี (ป.พ.พ. ม.654) | 15% ต่อปี (พ.ร.บ.ขายฝาก 2562 ม.7–8) |
| คืนเงินก่อนกำหนด | ตามข้อตกลงในสัญญา | ไถ่ได้ ค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ (ม.10) |
| ถ้าจ่ายไม่ได้ | นายทุนต้องบอกกล่าว 60 วันและฟ้องศาล | สิทธิไถ่อยู่ถึงวันครบกำหนด นายทุนต้องแจ้งล่วงหน้า 3–6 เดือน (ม.17) พ้นกำหนดแล้วทรัพย์หลุด |
| วงเงิน | มักต่ำกว่า | มักสูงกว่า |
ทั้งสองแบบต้องจดทะเบียนที่สำนักงานที่ดิน และขึ้นกับผลประเมินเหมือนกัน วิธีที่ง่ายที่สุดคือขอให้ประเมินทั้งสองทางแล้วเทียบเงินที่ได้รับจริงกับยอดที่ต้องคืน ถ้าอยากรู้ว่าเริ่มต้นอย่างไร ดูได้ที่ ต้องการจำนองหรือขายฝากผ่าน Homeday เริ่มอย่างไร
อยากรู้ว่าบ้านของคุณจำนองได้เท่าไร? ทัก Homeday ให้ประเมินก่อน ยังไม่ต้องตัดสินใจ
ส่งรูปโฉนด ที่ตั้ง รูปบ้าน และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแสดงตัวเลขให้เห็นครบ ทั้งวงเงินที่นายทุนเสนอ เงินที่ได้รับจริง และยอดที่ต้องจ่ายคืน
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- ประเมินให้ทั้งจำนองและขายฝาก แล้วเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- บ้านที่ยังติดธนาคาร ส่งยอดหนี้คงเหลือมาประเมินพร้อมกันได้
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดิน มีทีมตามเรื่องให้ทุกขั้นตอน
- หากมีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ปรึกษาฟรี ไม่มีข้อผูกมัด