บ้านแลกเงินคือการเอาบ้านที่มีชื่อเราในโฉนดไปเป็นหลักประกัน เพื่อรับเงินก้อนมาใช้โดยไม่ต้องขายบ้าน ทำได้ 3 ทาง คือ สินเชื่อบ้านแลกเงินกับธนาคาร จำนองกับนายทุน และขายฝากกับนายทุน ถ้ากู้ธนาคารไม่ผ่านหรือได้วงเงินไม่พอ ยังจำนองหรือขายฝากบ้านกับนายทุนได้ เพราะนายทุนดูที่ตัวบ้านเป็นหลัก ส่วนดอกเบี้ยต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
คนที่ค้นคำว่าบ้านแลกเงินส่วนใหญ่ไม่อยากขายบ้าน แต่มีเรื่องต้องใช้เงินก้อนตอนนี้ บทความนี้จะเล่าผ่าน คุณเอ เจ้าของบ้านที่ธนาคารให้วงเงินไม่พอ กับ คุณเก้า นายทุนผู้รับจำนองและรับซื้อฝาก ว่าแต่ละทางได้เงินเท่าไร ต้องคืนอย่างไร และถ้าวันหนึ่งจ่ายไม่ไหวจะเกิดอะไรขึ้น
บ้านแลกเงินคืออะไร ทำได้กี่ทาง?
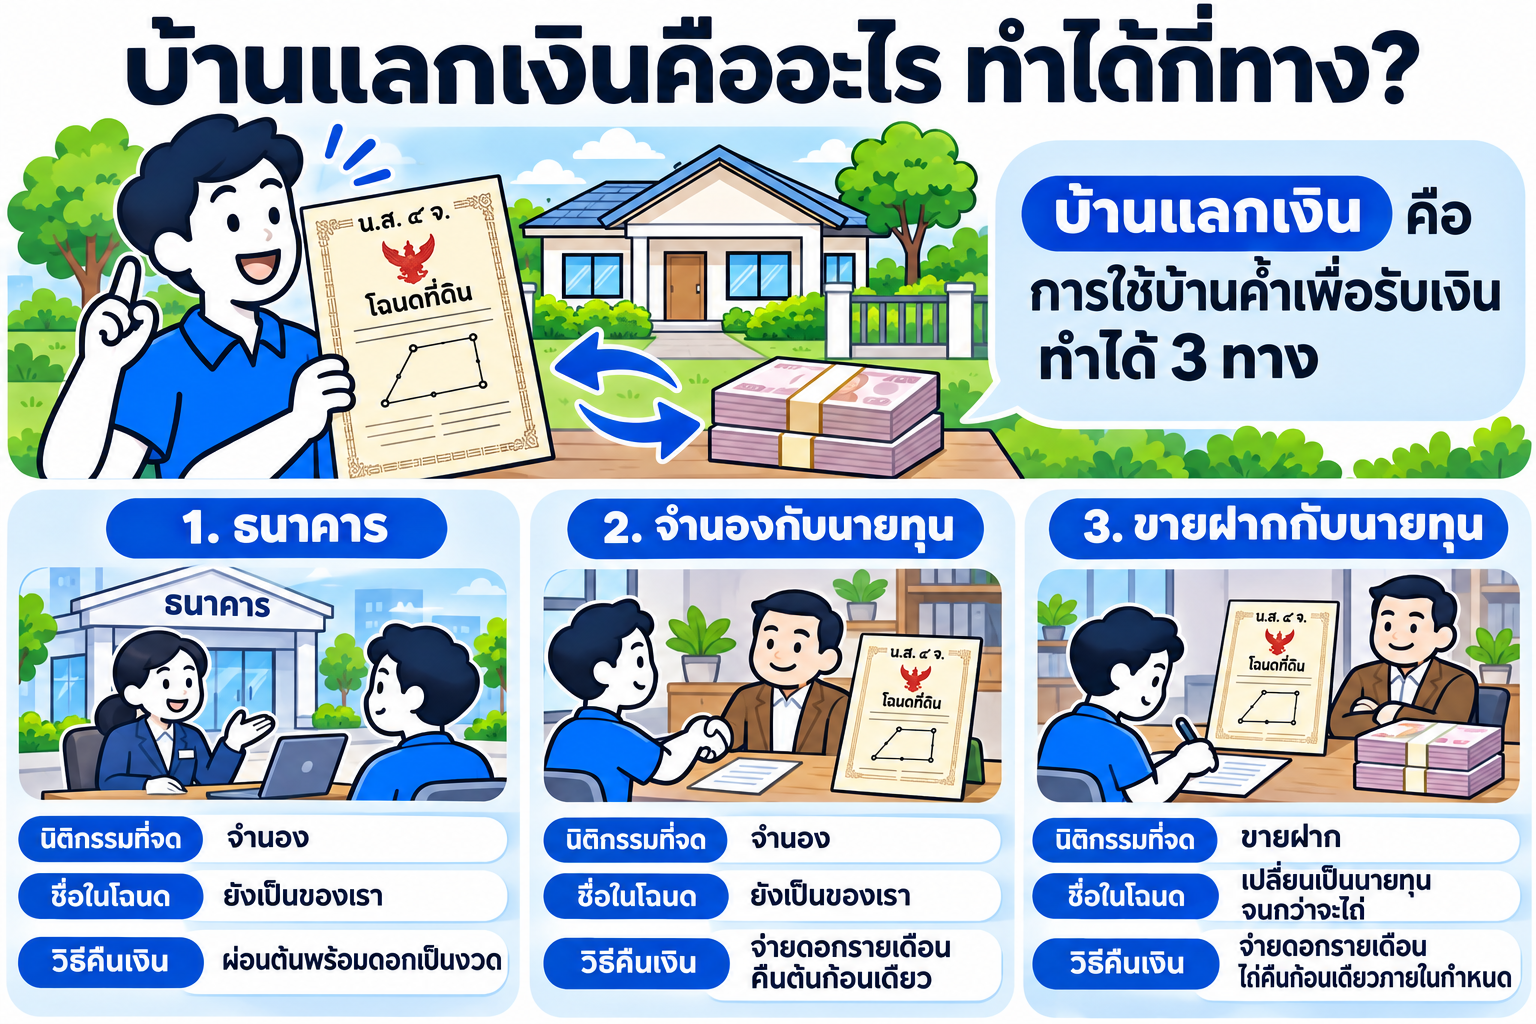
คำว่า "บ้านแลกเงิน" ไม่ใช่ชื่อนิติกรรมในกฎหมาย เป็นคำเรียกรวม ๆ ของการใช้บ้านค้ำเพื่อรับเงิน ธนาคารหลายแห่งก็ตั้งชื่อผลิตภัณฑ์ว่า "สินเชื่อบ้านแลกเงิน" แต่เมื่อไปถึงสำนักงานที่ดิน สิ่งที่จดทะเบียนจริงมีแค่ 2 แบบ คือ จำนอง กับ ขายฝาก สินเชื่อของธนาคารเองก็คือการจดจำนองบ้านไว้กับธนาคารนั่นเอง (อ่านพื้นฐานได้ที่ จำนองคืออะไร ต่างจากจำนำและขายฝากอย่างไร)
| ประเด็น | สินเชื่อบ้านแลกเงิน (ธนาคาร) | จำนองบ้านกับนายทุน | ขายฝากบ้านกับนายทุน |
|---|---|---|---|
| นิติกรรมที่จด | จำนอง | จำนอง | ขายฝาก |
| ชื่อในโฉนด | ยังเป็นของเรา | ยังเป็นของเรา | เปลี่ยนเป็นนายทุนจนกว่าจะไถ่ |
| พิจารณาจาก | รายได้ เครดิตบูโร อายุ และบ้าน | ตัวบ้านเป็นหลัก | ตัวบ้านเป็นหลัก |
| ดอกเบี้ย | ต่ำสุดในสามทาง ตามประกาศแต่ละธนาคาร | ไม่เกิน 15% ต่อปี | ไม่เกิน 15% ต่อปี |
| วิธีคืนเงิน | ผ่อนต้นพร้อมดอกเป็นงวด หลายปี | ส่วนใหญ่จ่ายดอกรายเดือน คืนต้นก้อนเดียว | จ่ายดอกรายเดือน ไถ่คืนก้อนเดียวภายในกำหนด |
| ถ้าจ่ายไม่ได้ | ธนาคารต้องฟ้องศาลก่อนขายทอดตลาด | นายทุนต้องฟ้องศาลก่อนขายทอดตลาด | พ้นกำหนดไถ่ ทรัพย์เป็นของนายทุนโดยไม่ต้องฟ้อง |
| เหมาะกับ | มีรายได้มีเอกสาร เครดิตดี รอได้ | อยากเก็บชื่อในโฉนด ยอมได้วงเงินน้อยกว่า | ต้องการวงเงินมากกว่า มีแผนไถ่ชัด |
สามทางนี้ไม่ได้แข่งกัน ถ้าผ่านธนาคารได้ ธนาคารถูกกว่าเสมอ นายทุนเหมาะกับช่วงที่ธนาคารไม่ให้ หรือให้ไม่พอ และต้องใช้เงินในไม่กี่สัปดาห์ ถ้าอยากดูการเทียบธนาคารกับเอกชนแบบละเอียด อ่านต่อได้ที่ จำนองที่ดินกับธนาคาร ธ.ก.ส. ออมสิน ธอส. มีเงื่อนไขอย่างไร
บ้านจำนำได้ไหม? ทำไมต้องเป็นจำนองหรือขายฝาก
บ้านจำนำไม่ได้ ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 747 กำหนดว่าจำนำใช้กับ สังหาริมทรัพย์ และต้องส่งมอบของให้ผู้รับจำนำเก็บไว้ เช่น ทอง นาฬิกา บ้านและที่ดินเป็นอสังหาริมทรัพย์ เอาไปส่งมอบแบบนั้นไม่ได้ ส่วนจำนองตามมาตรา 702 ใช้ทรัพย์เป็นประกันโดยไม่ต้องส่งมอบ และมาตรา 714 บังคับว่าต้องทำเป็นหนังสือและจดทะเบียนต่อพนักงานเจ้าหน้าที่ ถ้าไม่จด สัญญาจำนองเป็นโมฆะ
ที่น่ากังวลคือคำว่า "จำนำบ้าน" หรือ "จำนำโฉนด" มักมาพร้อมวิธีที่ไม่ได้จดทะเบียน เช่น เอาโฉนดไปฝากไว้กับผู้ให้กู้ แล้วเซ็นสัญญากู้กันเอง หรือแย่กว่านั้นคือเซ็นหนังสือมอบอำนาจที่ยังไม่กรอกข้อความ ผู้ให้กู้แบบนี้ไม่มีสิทธิในบ้านตามกฎหมาย แต่ถ้ามีหนังสือมอบอำนาจเปล่าอยู่ในมือ อาจเอาไปโอนบ้านได้ (อ่านต่อ: จำนำโฉนดที่ดินทำได้จริงไหม ต่างจากจำนองอย่างไร)
สรุปง่าย ๆ ถ้าจะเอาบ้านแลกเงินกับใคร ต้องไปจดที่สำนักงานที่ดินเท่านั้น จะเป็นจำนองหรือขายฝากก็ได้ แต่ต้องมีชื่อนิติกรรมนั้นบันทึกในโฉนด
สินเชื่อบ้านแลกเงินกับธนาคาร ต้องผ่านอะไรบ้าง?
ธนาคารรัฐและเอกชนหลายแห่ง เช่น ออมสิน และกรุงไทย มีสินเชื่อชื่อบ้านแลกเงิน ส่วน ธอส. และธนาคารอื่นก็มีสินเชื่อที่ใช้บ้านค้ำในชื่อต่างกันไป เงื่อนไขเปลี่ยนตามช่วงเวลา จึงควรเช็กจากเว็บไซต์หรือสาขาของธนาคารนั้นโดยตรง แต่เกือบทุกที่ดูเรื่องเดียวกัน 4 เรื่อง
- รายได้และเอกสารรายได้ สลิปเงินเดือน หนังสือรับรองเงินเดือน หรือ Statement ย้อนหลัง ธนาคารต้องเห็นว่าผ่อนไหวทั้งงวด
- ภาระหนี้เดิม ถ้ามีหนี้บัตร หนี้รถ หนี้บ้านหลังอื่น ยอดผ่อนรวมต้องไม่เกินสัดส่วนที่ธนาคารรับได้
- ประวัติเครดิตบูโร เคยค้างชำระหรือถูกฟ้อง มักไม่ผ่าน
- อายุและตัวบ้าน อายุผู้กู้บวกระยะผ่อนต้องไม่เกินเกณฑ์ บ้านต้องปลอดภาระหรือเหลือหนี้น้อย และอยู่ในทำเลที่ธนาคารรับ
เพราะธนาคารดูคนก่อนดูบ้าน คนที่มีบ้านราคาหลายล้านแต่ทำอาชีพอิสระ ไม่มีสลิป หรือเคยค้างหนี้ จึงมักได้วงเงินต่ำกว่าที่คิด หรือไม่ผ่านเลย (อ่านต่อ: กู้บ้านไม่ผ่านเพราะอะไร ควรแก้ตรงไหนก่อนยื่นใหม่)
บ้านแลกเงินกับธนาคารไม่ผ่าน ทำอย่างไรต่อ?
- ถามเหตุผลที่ไม่ผ่าน รายได้ไม่พอ บูโรไม่ผ่าน หรือตัวบ้านไม่ผ่าน แต่ละเหตุแก้ต่างกัน ถ้าเป็นเรื่องบูโร ดูทางเลือกได้ที่ ติดเครดิตบูโร ยังหาเงินก้อนจากบ้านหรือที่ดินได้ไหม
- เพิ่มผู้กู้ร่วมหรือลดวงเงินที่ขอ บางครั้งขอน้อยลงก็ผ่าน
- ถ้าบ้านยังผ่อนกับธนาคารอยู่ ลองรีไฟแนนซ์บ้านพร้อมขอเพิ่มวงเงิน ก่อนคิดถึงนายทุน
- ต้องใช้เงินเร็วหรือแก้ไม่ทัน ค่อยเทียบจำนองและขายฝากกับนายทุน ซึ่งเป็นหัวข้อถัดไป
ถ้าทรัพย์ที่มีคือที่ดินเปล่า ไม่ใช่บ้าน ดูทางเลือกเพิ่มได้ที่ สินเชื่อโฉนดที่ดิน หรือเอาโฉนดแลกเงิน มีทางเลือกไหนบ้าง
บ้านแลกเงินกับนายทุนได้กี่เปอร์เซ็นต์?
วงเงินกับนายทุนไม่มีตัวเลขตายตัว ขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด ทำเล ถนนเข้าออก สภาพบ้าน และความง่ายในการขายต่อมีผลทั้งหมด ขายฝากมักได้วงเงินสูงกว่าจำนอง เพราะนายทุนได้ชื่อในโฉนดระหว่างสัญญา ส่วนจำนองนายทุนต้องฟ้องศาลถ้าเกิดปัญหา จึงให้วงเงินน้อยกว่า
ตัวอย่างด้านล่างคิดดอกเบี้ยที่ 15% ต่อปี หรือ 1.25% ต่อเดือน
| ทรัพย์ | ราคาตลาด (บาท) | วงเงินจำนอง (บาท) | วงเงินขายฝาก (บาท) | ดอกเบี้ยขายฝากต่อเดือน (บาท) |
|---|---|---|---|---|
| บ้านเดี่ยว 50 ตารางวา ปทุมธานี | 2,800,000 | 800,000 | 1,000,000 | 12,500 |
| ที่ดินเปล่า 200 ตารางวา ชลบุรี | 2,000,000 | 500,000 | 700,000 | 8,750 |
| คอนโด 35 ตร.ม. ใกล้รถไฟฟ้า กรุงเทพฯ | 2,400,000 | 700,000 | 900,000 | 11,250 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
วิธีที่รู้ตัวเลขของบ้านตัวเองเร็วที่สุดคือส่งข้อมูลมาประเมินก่อน ไม่ต้องเดาจากตารางใคร (ดูว่าวงเงินคิดจากอะไรได้ที่ จะรู้ได้อย่างไรว่าวงเงินขายฝากเหมาะกับบ้านหรือที่ดินของเรา)
ดอกเบี้ยบ้านแลกเงินกับธนาคารและนายทุนต่างกันอย่างไร?
ตัวเลขดอกเบี้ยอย่างเดียวเทียบกันตรง ๆ ไม่ได้ เพราะวิธีจ่ายต่างกัน
- ธนาคาร ผ่อนเป็นงวด ทุกงวดมีทั้งเงินต้นและดอกเบี้ย ยอดหนี้ลดลงเรื่อย ๆ ผ่อนได้หลายสิบปี อัตราขึ้นกับประกาศแต่ละธนาคาร
- นายทุน ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ส่วนใหญ่จ่ายเฉพาะดอกรายเดือน เงินต้นไม่ลด แล้วคืนต้นก้อนเดียวตอนไถ่
สมมติได้เงิน 1,000,000 บาทจากนายทุน ดอกเบี้ยเดือนละ 1,000,000 × 1.25% = 12,500 บาท ครบ 1 ปีจ่ายดอกไป 150,000 บาท แต่ยังต้องหาเงินต้น 1,000,000 บาทมาคืนอยู่ดี ใครที่คิดว่า "จ่ายดอกไปเรื่อย ๆ เดี๋ยวก็หมด" ต้องระวังจุดนี้ (อ่านต่อ: ดอกเบี้ยขายฝากกับจำนองคิดอย่างไร ถ้าคิดรายเดือนจะเทียบรายปีอย่างไร)
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
เอาบ้านไปจำนองกับนายทุน หรือขายฝากบ้าน เลือกแบบไหนดี?
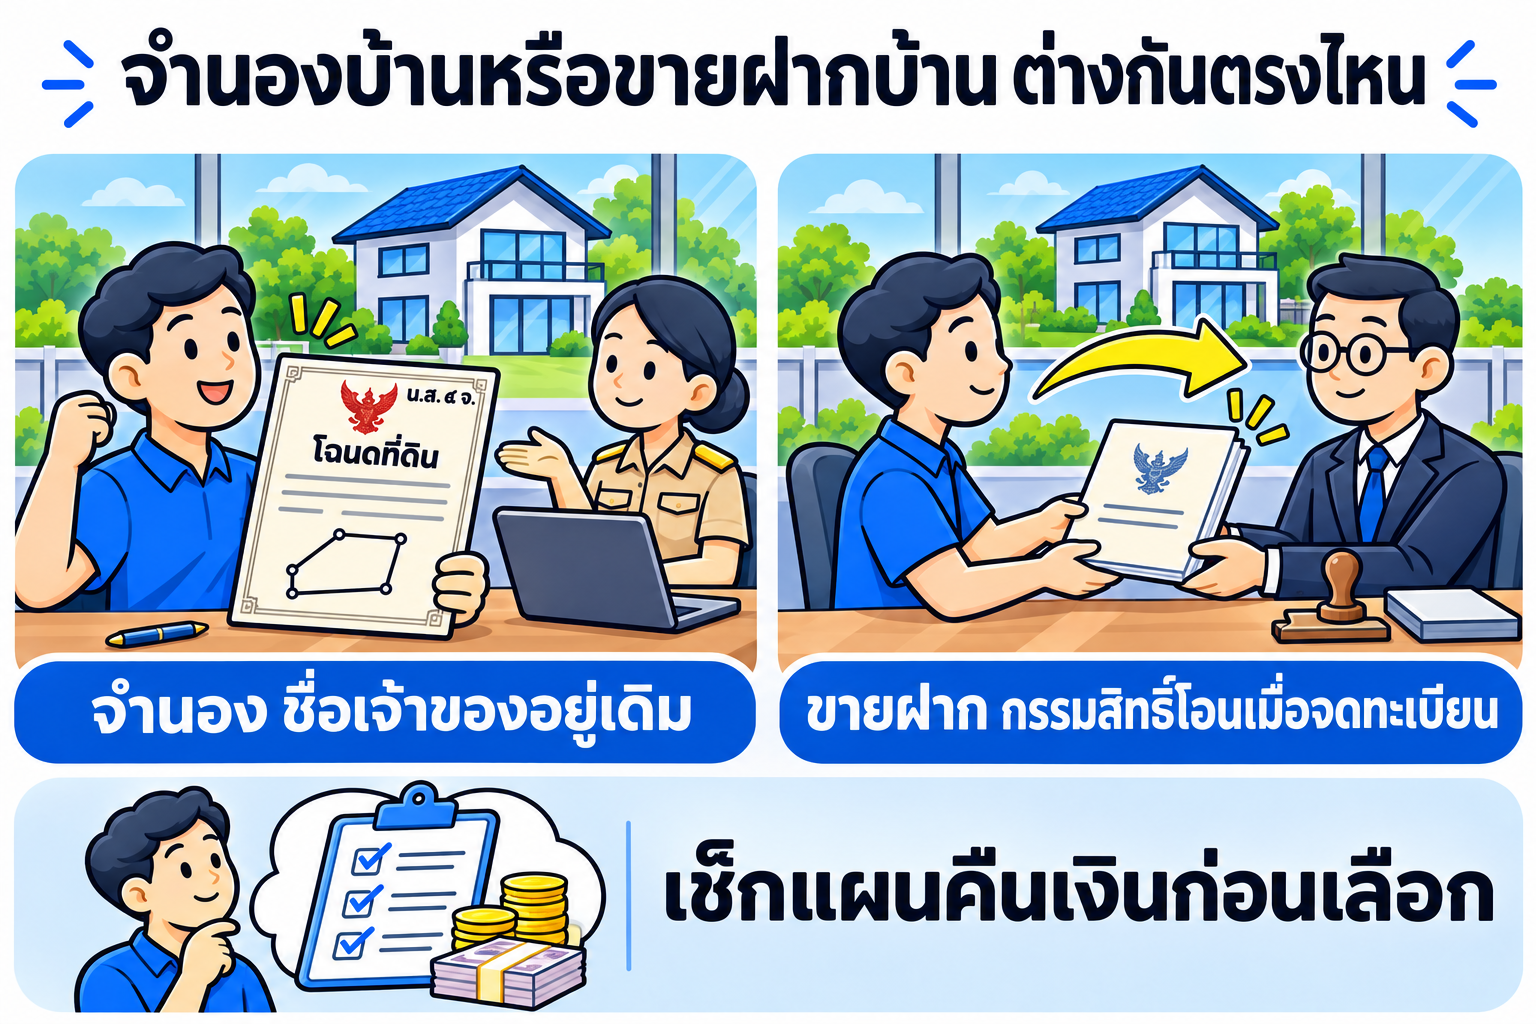
ทั้งสองแบบได้เงินที่สำนักงานที่ดินในวันจดทะเบียนเหมือนกัน ความต่างอยู่ที่ชื่อในโฉนด วงเงิน และสิ่งที่เกิดขึ้นถ้าจ่ายไม่ได้
จำนองบ้านกับนายทุน: ชื่อยังเป็นของเรา
จำนองบ้านกับนายทุนเหมาะกับคนที่อยากให้ชื่อในโฉนดเป็นของตัวเองตลอด และวงเงินที่ได้พอใช้ ถ้าวันหนึ่งผิดนัด กฎหมายให้เวลาค่อนข้างมาก
- มาตรา 728 ก่อนฟ้อง ผู้รับจำนองต้องมีหนังสือบอกให้ชำระหนี้ภายในเวลาไม่น้อยกว่า 60 วัน
- ต้องฟ้องศาลและให้ศาลสั่งขายทอดตลาด นายทุนยึดบ้านเองไม่ได้
- มาตรา 733 ถ้าขายทอดตลาดได้เงินไม่พอหนี้ ส่วนที่ขาดไม่ต้องรับผิดเพิ่ม ถ้าได้เกินหนี้ ส่วนเกินคืนเจ้าของ
ถ้าเริ่มส่งดอกไม่ไหวแล้ว อ่านต่อได้ที่ จำนองแล้วผ่อนไม่ไหวหรือไม่ส่งดอก นายทุนยึดบ้านได้เลยไหม
ขายฝากบ้าน: ได้วงเงินมากกว่า แต่ต้องไถ่ให้ทัน
ขายฝากบ้านได้วงเงินสูงกว่าจำนอง เพราะชื่อในโฉนดเปลี่ยนเป็นนายทุนระหว่างสัญญา สำหรับบ้านที่เจ้าของเป็นบุคคลธรรมดาและใช้อยู่อาศัย พ.ร.บ. คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 คุ้มครองไว้หลายข้อ
| เรื่อง | กฎหมายกำหนดว่า | มาตรา |
|---|---|---|
| ต้องจดที่ไหน | จดทะเบียนที่สำนักงานที่ดินเท่านั้น สินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี | 7–8 |
| ระยะเวลาไถ่ | 1–10 ปี ไถ่ก่อนกำหนดได้ ค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ | 10 |
| อยู่บ้านต่อ | อยู่อาศัยต่อได้ ไม่ต้องจ่ายค่าเช่า | 12–13 |
| แจ้งก่อนครบกำหนด | ผู้ซื้อฝากต้องแจ้งล่วงหน้า 3–6 เดือน ถ้าไม่แจ้ง ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน | 17 |
| นายทุนไม่รับเงินไถ่ | วางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ | 18 |
แต่ถ้าเลยวันครบกำหนดแล้วไม่ได้ไถ่ บ้านเป็นของนายทุนทันทีโดยไม่ต้องฟ้อง และส่วนต่างราคาบ้านไม่คืน นี่คือจุดที่ต้องคิดให้ดีที่สุดก่อนเลือกขายฝาก (รายละเอียดทุกมาตราอยู่ที่ กฎหมายขายฝากคุ้มครองเจ้าของบ้านเรื่องอะไร)
เรื่องของคุณเอ: ธนาคารให้ 4 แสน แต่ต้องใช้ 9 แสน
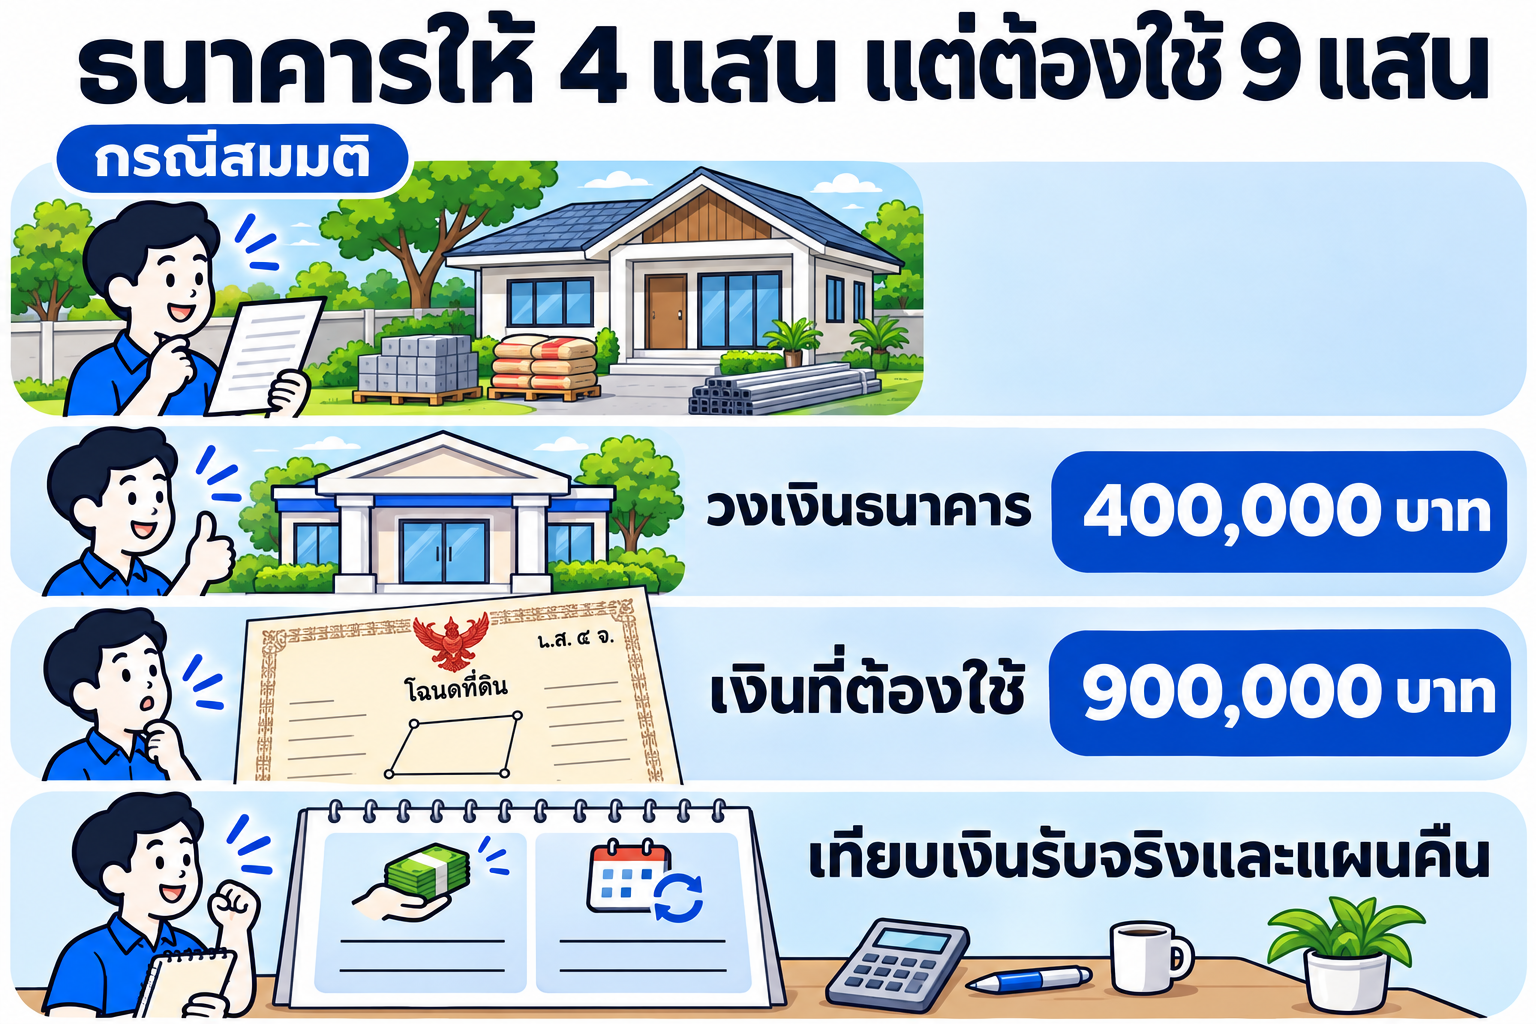
คุณเออายุ 54 ปี ขายอาหารแช่แข็งออนไลน์มา 6 ปี แม่ต้องผ่าตัดและต้องปรับบ้านให้รถเข็นเข้าได้ รวมแล้วต้องใช้ราว 900,000 บาท คุณเอมีบ้านเดี่ยว 50 ตารางวาที่ปทุมธานี ชื่อตัวเอง ไม่ติดหนี้ ราคาตลาดราว 2,800,000 บาท ราคาประเมินราชการ 1,600,000 บาท
ยื่นสินเชื่อบ้านแลกเงินกับธนาคาร ธนาคารอนุมัติแค่ 400,000 บาท เพราะรายได้จากการขายออนไลน์เข้าบัญชีไม่สม่ำเสมอ และอายุทำให้ผ่อนได้ไม่นาน ไม่พอค่าใช้จ่าย คุณเอจึงส่งข้อมูลบ้านไปให้คุณเก้าประเมิน ได้ข้อเสนอ 2 แบบ
| รายการ | จำนอง | ขายฝาก |
|---|---|---|
| วงเงิน | 800,000 บาท | 1,000,000 บาท |
| ดอกเบี้ยต่อเดือน (1.25%) | 10,000 บาท | 12,500 บาท |
| ค่าจดทะเบียนที่สำนักงานที่ดิน | 1% ของวงเงินจำนอง = 8,000 บาท | 2% ของราคาประเมินราชการ = 32,000 บาท |
| อากรแสตมป์ | 0.05% ของวงเงินกู้ = 400 บาท | 0.5% ของราคาประเมินราชการ = 8,000 บาท |
| ภาษีธุรกิจเฉพาะ 3.3% | ไม่มี | ไม่ต้องเสีย เพราะถือครองเกิน 5 ปี |
| ภาษีเงินได้หัก ณ ที่จ่าย | ไม่มี | เจ้าหน้าที่คำนวณวันจดทะเบียน |
| สินไถ่หรือยอดคืนเมื่อครบ 2 ปี | 800,000 บาท (จ่ายดอกครบทุกเดือน) | 1,000,000 บาท (จ่ายดอกครบทุกเดือน) |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
วงเงินจำนอง 800,000 บาทยังขาดอยู่ คุณเอจึงเลือกขายฝาก 1,000,000 บาท สัญญา 2 ปี ก่อนเซ็นเขาขอให้คุณเก้าเขียนตัวเลขให้ดูครบ 3 อย่าง คือ วงเงินในสัญญา เงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องจ่ายแต่ละเดือนจนถึงวันไถ่ ตัวเลขที่สองสำคัญที่สุด เพราะเป็นเงินที่เอาไปใช้ได้จริง
คุณเอวางแผนคืนเงินแบบนี้ ค่าดอกเดือนละ 12,500 บาทจ่ายจากรายได้ร้าน ส่วนเงินต้น 1 ล้านบาท เขาตั้งใจเก็บเดือนละ 25,000 บาท ครบ 2 ปีได้ 600,000 บาท ที่เหลือ 400,000 บาทจะยื่นสินเชื่อบ้านแลกเงินกับธนาคารอีกรอบ เมื่อเดินบัญชีร้านสม่ำเสมอครบ 12 เดือน แล้วใช้เงินก้อนนั้นไถ่ ถ้าแผนไหนช้ากว่าคาด เขารู้ว่าต้องคุยกับคุณเก้าก่อนครบกำหนดอย่างน้อย 3–6 เดือน
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ถ้าเอาบ้านแลกเงินแล้วจ่ายไม่ไหว ต้องทำอย่างไร?
ปัญหาที่เจอบ่อยมี 3 แบบ และมีทางออกต่างกัน
1. ส่งดอกรายเดือนไม่ทัน ทั้งจำนองและขายฝาก บ้านไม่หลุดทันที ขายฝากมีสิทธิไถ่อยู่จนถึงวันครบกำหนดที่จดไว้ การค้างดอกทำให้นายทุนทวงเงินที่ค้างได้ แต่ไม่ทำให้วันหมดสิทธิไถ่เลื่อนเข้ามา ส่วนจำนอง นายทุนต้องบอกกล่าวและฟ้องศาลก่อน ทางที่ดีคือคุยกับนายทุนก่อนถึงงวด ขอลดหรือเลื่อนเป็นลายลักษณ์อักษร
2. ใกล้ครบกำหนดแต่เงินไถ่ไม่พอ เลือกได้ตามลำดับ
- ขอขยายเวลากับนายทุนเดิม แล้วไปจดทะเบียนขยายเวลาที่สำนักงานที่ดินก่อนครบกำหนด (อ่านต่อ: ขายฝากใกล้ครบกำหนดแล้วเงินยังไม่พอ ขอต่อเวลาได้ไหม)
- หานายทุนรายใหม่มาไถ่ให้ แล้วทำสัญญาใหม่ในวันเดียวกัน
- ขายบ้านเองก่อนครบกำหนด บ้านคุณเอราคา 2.8 ล้าน หักสินไถ่ 1 ล้านแล้วยังเหลือเงินอีกมาก ดีกว่าปล่อยให้หลุด
3. มีเงินแล้วแต่นายทุนไม่ยอมรับ กรณีขายฝาก ให้นำเงินไปวางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินตามมาตรา 18 ทำก่อนวันครบกำหนด กรณีจำนองก็วางทรัพย์ได้เช่นกัน แล้วค่อยขอจดไถ่ถอนจำนอง
บ้านที่ยังผ่อนกับธนาคารอยู่ก็เข้ามาเส้นทางนี้ได้ โดยให้นายทุนปิดหนี้ธนาคารในวันเดียวกับวันจดทะเบียน (อ่านต่อ: บ้านยังติดธนาคาร ขายฝากได้ไหม ต้องปิดหนี้เดิมอย่างไร)
ก่อนเอาบ้านแลกเงินกับนายทุน ต้องเช็กอะไรบ้าง?
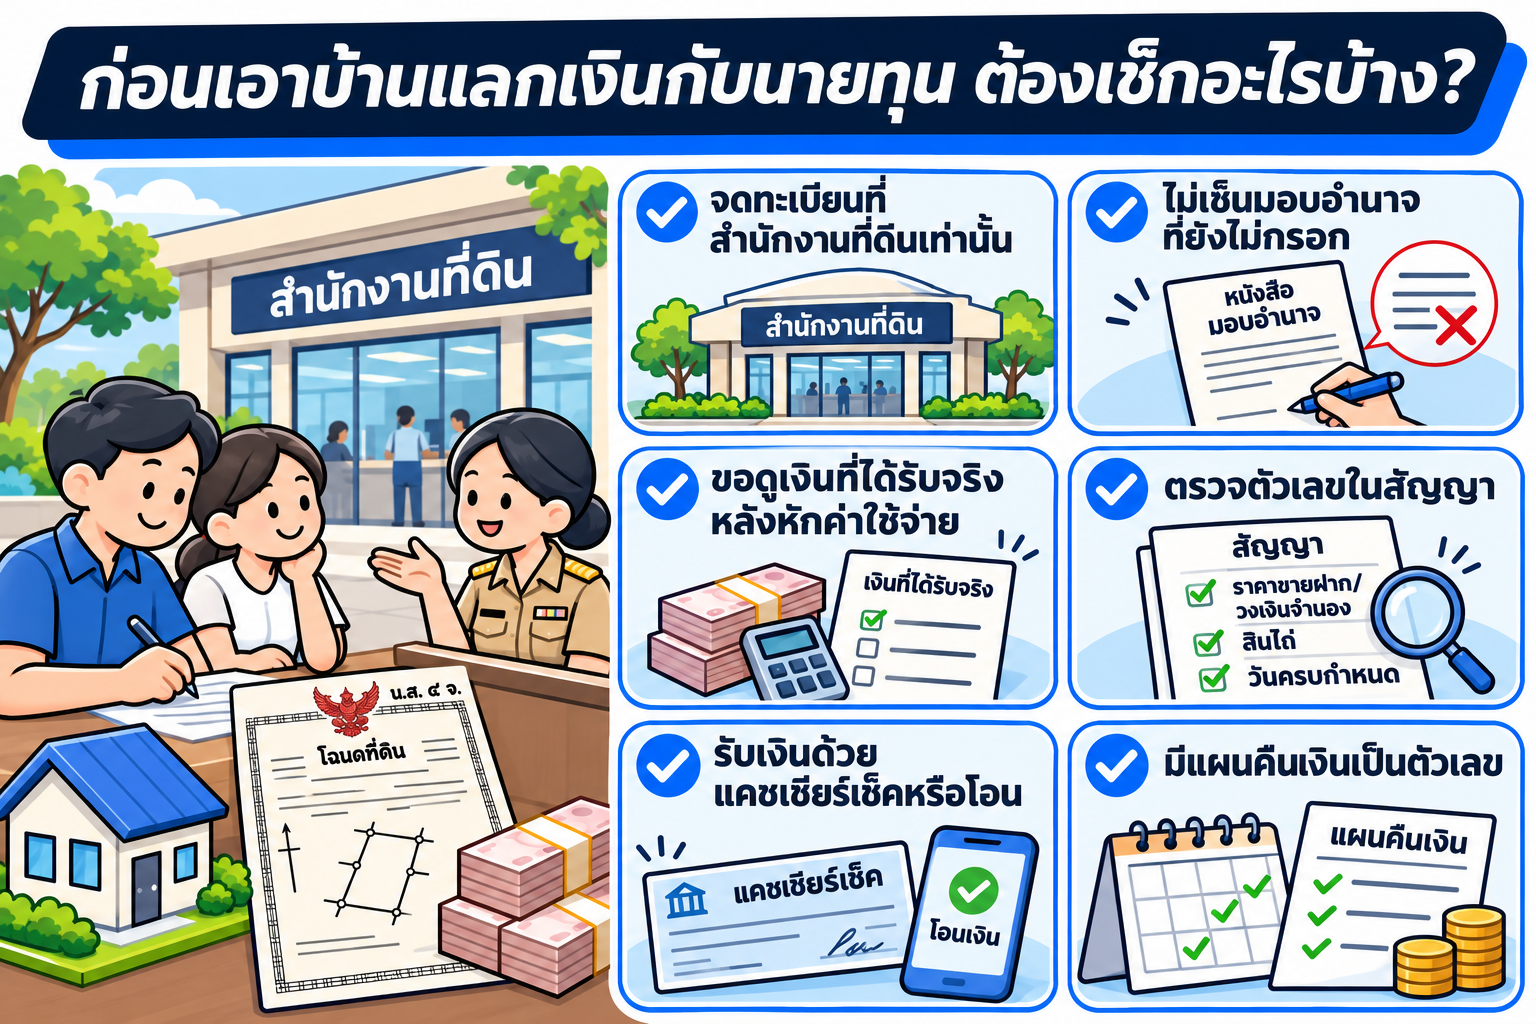
- จดทะเบียนที่สำนักงานที่ดินเท่านั้น ไม่ฝากโฉนด ไม่เซ็นสัญญากันเองที่บ้านหรือร้านกาแฟ
- ไม่เซ็นหนังสือมอบอำนาจที่ยังไม่กรอกข้อความ ถ้าต้องมอบอำนาจจริง ให้กรอกเรื่อง เลขโฉนด และขีดฆ่าช่องว่างก่อนเซ็น
- ขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่าย เป็นตัวเลขเดียวที่บอกว่าเงินพอใช้หรือไม่
- ตรวจตัวเลขในสัญญา ราคาขายฝากหรือวงเงินจำนอง สินไถ่ วันครบกำหนด ต้องตรงกับที่คุยกัน
- รับเงินด้วยแคชเชียร์เช็คหรือโอนที่สำนักงานที่ดิน เก็บหลักฐานทุกรายการ
- มีแผนคืนเงินเป็นตัวเลข รู้ว่าเงินไถ่มาจากไหน เมื่อไร
บ้านแบบไหนเอาไปแลกเงินกับนายทุนได้บ้าง?
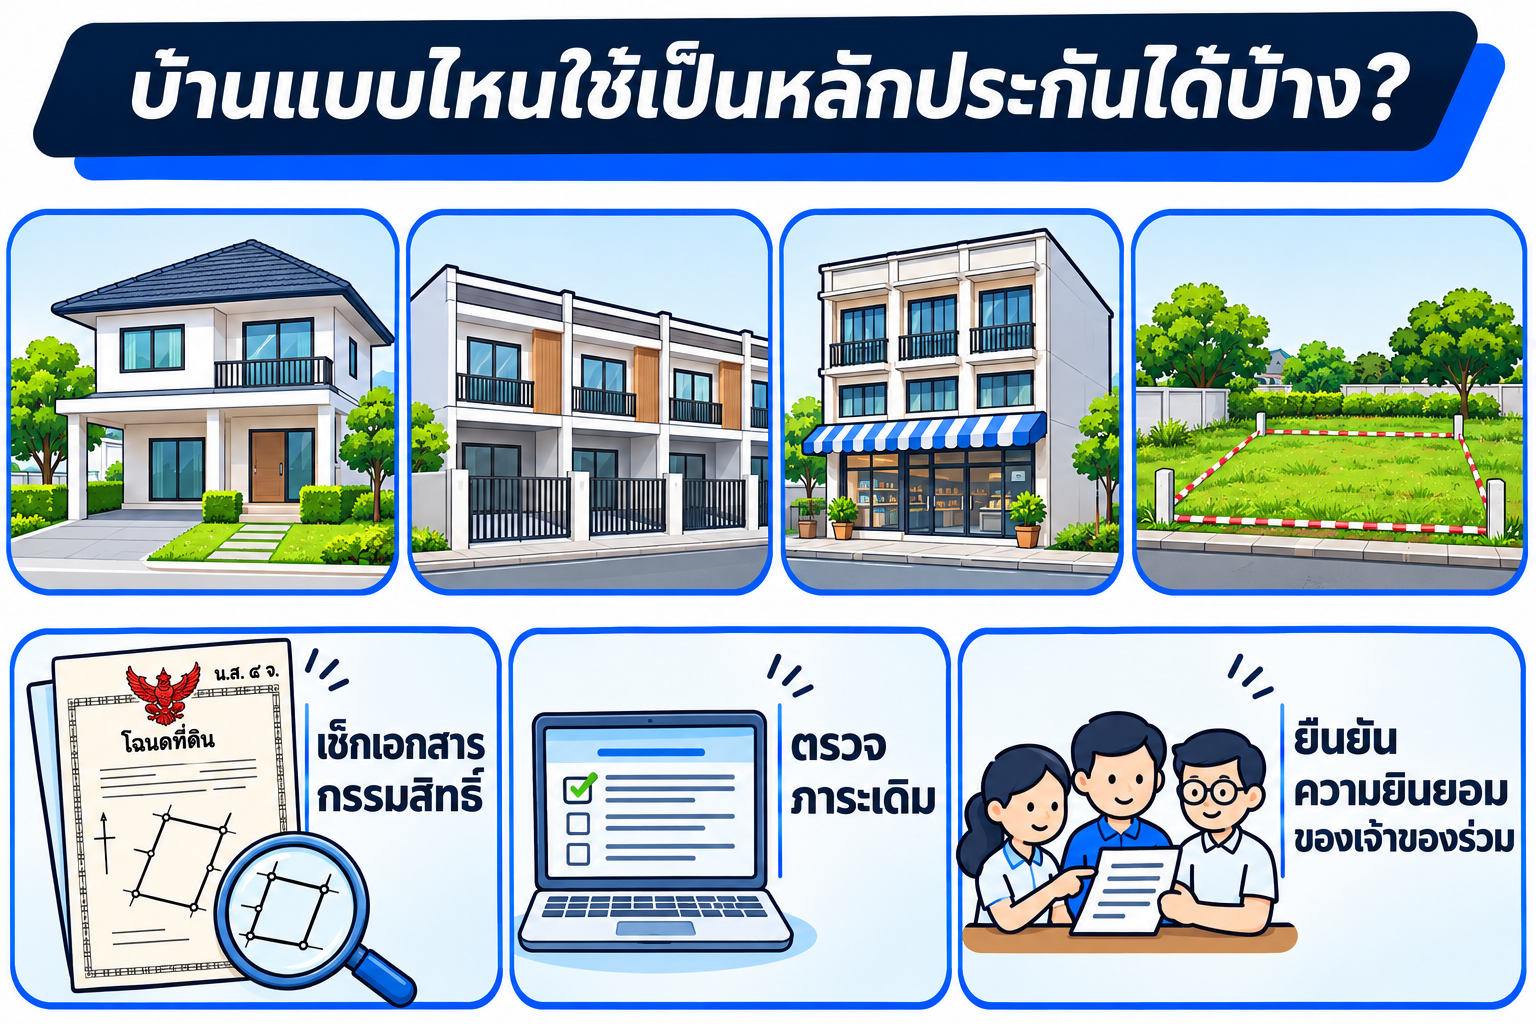
บ้านเดี่ยว ทาวน์เฮาส์ บ้านแฝด อาคารพาณิชย์ คอนโด และที่ดินเปล่าที่มีโฉนด (น.ส.4 จ.) หรือหนังสือกรรมสิทธิ์ห้องชุด ทำได้ทั้งจำนองและขายฝาก บ้านที่มีชื่อหลายคนในโฉนดต้องให้ทุกคนยินยอม ส่วนบ้านที่ยังติดธนาคารทำได้โดยปิดหนี้เดิมในวันเดียวกัน
ที่ดินเกษตรกรรม เช่น ที่นา สวน ไร่ นายทุนส่วนใหญ่ไม่รับ เพราะขายต่อยาก แต่ทักมาปรึกษาก่อนที่ LINE @homeday ได้ ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้ เพราะไม่ใช่เอกสารสิทธิที่โอนกรรมสิทธิ์ได้
อยากรู้ว่าบ้านของคุณแลกเงินได้เท่าไร? ทักมาดูตัวเลขก่อนได้
ส่งรูปโฉนด ที่ตั้ง รูปบ้าน และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้น แล้วเทียบให้ดูว่าจำนองหรือขายฝากได้วงเงินเท่าไร เงินที่ได้รับจริงหลังหักค่าใช้จ่ายเท่าไร และต้องคืนเท่าไร
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ทั่วประเทศ
- เทียบทั้งจำนองและขายฝาก ให้เลือกแบบที่เหมาะกับแผนคืนเงิน
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- หากมีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ปรึกษาฟรี ไม่มีข้อผูกมัด