จำนองคอนโดกับนายทุนคือการเอาห้องชุดที่มีหนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2) เป็นชื่อเราไปจดจำนองที่สำนักงานที่ดิน เพื่อแลกเงินก้อน โดยชื่อเจ้าของห้องยังเป็นของเรา อยู่เองหรือปล่อยเช่าต่อได้ตามเดิม ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ส่วนวงเงินขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด และต่างจากธนาคารตรงที่นายทุนดูตัวห้องเป็นหลัก ไม่ได้ดูสลิปเงินเดือนหรือเครดิตบูโร
บทนี้เล่าผ่าน คุณเอ เจ้าของคอนโด 35 ตารางเมตรใกล้รถไฟฟ้า ที่ต้องการเงินหมุนให้ร้านออนไลน์ของตัวเอง กับ คุณเก้า นายทุนผู้รับจำนอง ตั้งแต่เช็กว่าห้องจำนองได้ไหม ได้เงินเท่าไร ค่าใช้จ่ายวันจดทะเบียน ไปจนถึงทางออกถ้าวันหนึ่งส่งดอกไม่ไหว
จำนองคอนโดคืออะไร ใช้กฎหมายข้อไหน?
การจำนองคอนโดใช้ประมวลกฎหมายแพ่งและพาณิชย์ (ป.พ.พ.) เรื่องจำนอง เหมือนการจำนองบ้านและที่ดิน ต่างกันแค่เอกสารสิทธิเป็นหนังสือกรรมสิทธิ์ห้องชุดแทนโฉนด ข้อที่ควรรู้มีไม่กี่ข้อ
- มาตรา 702 จำนองคือการเอาทรัพย์ตราไว้เป็นประกันหนี้ โดยไม่ส่งมอบทรัพย์ คุณเอจึงยังถือกุญแจห้องและใช้ห้องได้ตามปกติ
- มาตรา 703 อสังหาริมทรัพย์จำนองได้ ห้องชุดที่มี อ.ช.2 จึงจำนองได้
- มาตรา 714 ต้องทำเป็นหนังสือและจดทะเบียนกับเจ้าหน้าที่ที่ดิน ถ้าแค่เซ็นสัญญากันเองแล้วฝาก อ.ช.2 ไว้กับนายทุน ไม่ใช่จำนองตามกฎหมาย
- มาตรา 711 ข้อตกลงที่ทำไว้ก่อนผิดนัดว่า "ถ้าไม่จ่ายให้ห้องตกเป็นของผู้รับจำนอง" ใช้ไม่ได้
- มาตรา 654 นายทุนเอกชนคิดดอกเบี้ยได้ไม่เกิน 15% ต่อปี ส่วนที่เกินเรียกไม่ได้ และผู้ให้กู้อาจมีความผิดตาม พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560
ถ้ายังไม่แน่ใจว่าจำนองต่างจากจำนำหรือขายฝากตรงไหน อ่านพื้นฐานก่อนได้ที่ จำนองคืออะไร ต่างจากจำนำและขายฝากอย่างไร
คอนโดแบบไหนจำนองได้ แบบไหนนายทุนไม่ค่อยรับ?
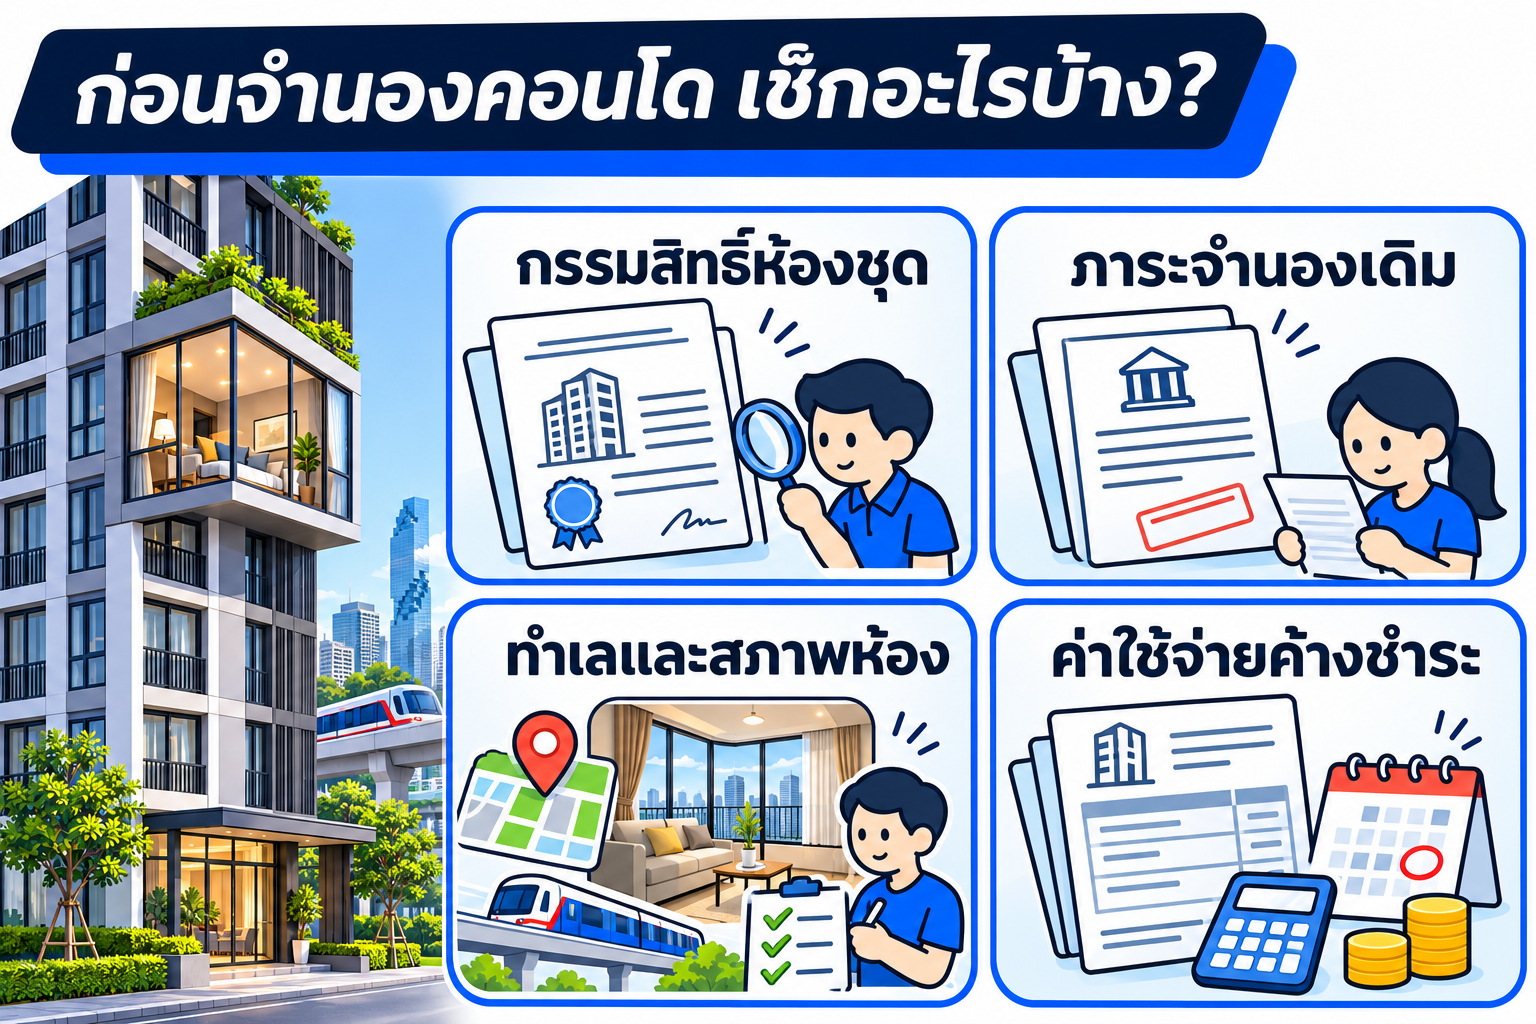
ในทางกฎหมาย คอนโดที่มี อ.ช.2 จำนองได้ทุกห้อง แต่ในทางปฏิบัติ นายทุนจะดูว่าถ้าวันหนึ่งต้องบังคับจำนอง ห้องนี้ขายต่อได้ง่ายแค่ไหน
| เรื่องที่นายทุนดู | ห้องที่ได้วงเงินดี | ห้องที่วงเงินน้อยหรือไม่รับ |
|---|---|---|
| เอกสารสิทธิ | มี อ.ช.2 ชื่อผู้ขอเงินเอง | คอนโดสิทธิการเช่า หรืออพาร์ตเมนต์ที่ไม่ได้จดเป็นอาคารชุด |
| ทำเล | ใกล้รถไฟฟ้า ย่านงาน มหาวิทยาลัย | ไกลเมือง มีห้องว่างขายในตึกเดียวกันจำนวนมาก |
| ตึกและนิติบุคคล | ตึกดูแลดี นิติบุคคลเก็บค่าส่วนกลางสม่ำเสมอ | ตึกเก่ามาก ส่วนกลางทรุดโทรม นิติบุคคลมีข้อพิพาท |
| ค่าส่วนกลาง | จ่ายครบ ไม่ค้าง | ค้างหลายงวด เพราะกลายเป็นหนี้ที่ติดห้อง |
| ภาระเดิม | ปลอดภาระ หรือติดธนาคารแต่ปิดหนี้ได้ในวันเดียวกัน | ถูกยึดหรืออายัด มีจำนองหลายลำดับ |
คอนโดที่ซื้อในโครงการมือหนึ่งและยังไม่ได้โอน (มีแค่สัญญาจะซื้อจะขาย) ยังจำนองไม่ได้ เพราะยังไม่มี อ.ช.2 ชื่อเรา
คอนโดยังผ่อนไม่หมด จำนองได้ไหม?
ได้ แต่ส่วนใหญ่ต้องปิดหนี้ธนาคารเดิมในวันเดียวกัน นายทุนจะนำเงินส่วนหนึ่งไปไถ่ถอนจำนองกับธนาคาร แล้วจดจำนองใหม่ในชื่อตัวเองต่อเนื่องที่สำนักงานที่ดิน ส่วนที่เหลือจึงเป็นเงินที่คุณเอได้รับ ตัวอย่างเช่น ห้องยังติดธนาคาร 600,000 บาท ถ้าได้วงเงินจำนองใหม่ 1,000,000 บาท* เงินก้อนที่ได้จริงจะเหลือประมาณ 400,000 บาทก่อนหักค่าธรรมเนียม
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
กฎหมายเปิดให้จำนองลำดับที่สองซ้อนกับธนาคารได้ แต่นายทุนแทบไม่รับ เพราะธนาคารได้รับชำระหนี้ก่อน ถ้าค่างวดธนาคารเป็นภาระหลัก ลองเทียบกับการรีไฟแนนซ์บ้านหรือคอนโดกับธนาคารก่อน เพราะดอกเบี้ยถูกกว่ามาก
คอนโดปล่อยเช่าอยู่ จำนองได้ไหม?
ได้ และเป็นจุดที่จำนองได้เปรียบขายฝาก เพราะกรรมสิทธิ์ยังเป็นของคุณเอ ค่าเช่าจึงยังเข้ากระเป๋าคุณเอ หลายคนใช้ค่าเช่ามาจ่ายดอกเบี้ยรายเดือนพอดี สิ่งที่ต้องทำคือบอกนายทุนตั้งแต่แรกว่ามีผู้เช่าอยู่และสัญญาเช่าเหลือกี่เดือน เพื่อนัดเข้าดูห้องได้สะดวก ถ้าสนใจทางขายฝาก กรณีมีผู้เช่าจะมีเรื่องค่าเช่าที่ต้องตกลงต่างออกไป (อ่านต่อ: บ้านหรือคอนโดมีผู้เช่าอยู่ ขายฝากได้ไหม และค่าเช่าจะเป็นของใคร)
จำนองคอนโดได้กี่เปอร์เซ็นต์ ได้เงินเท่าไร?
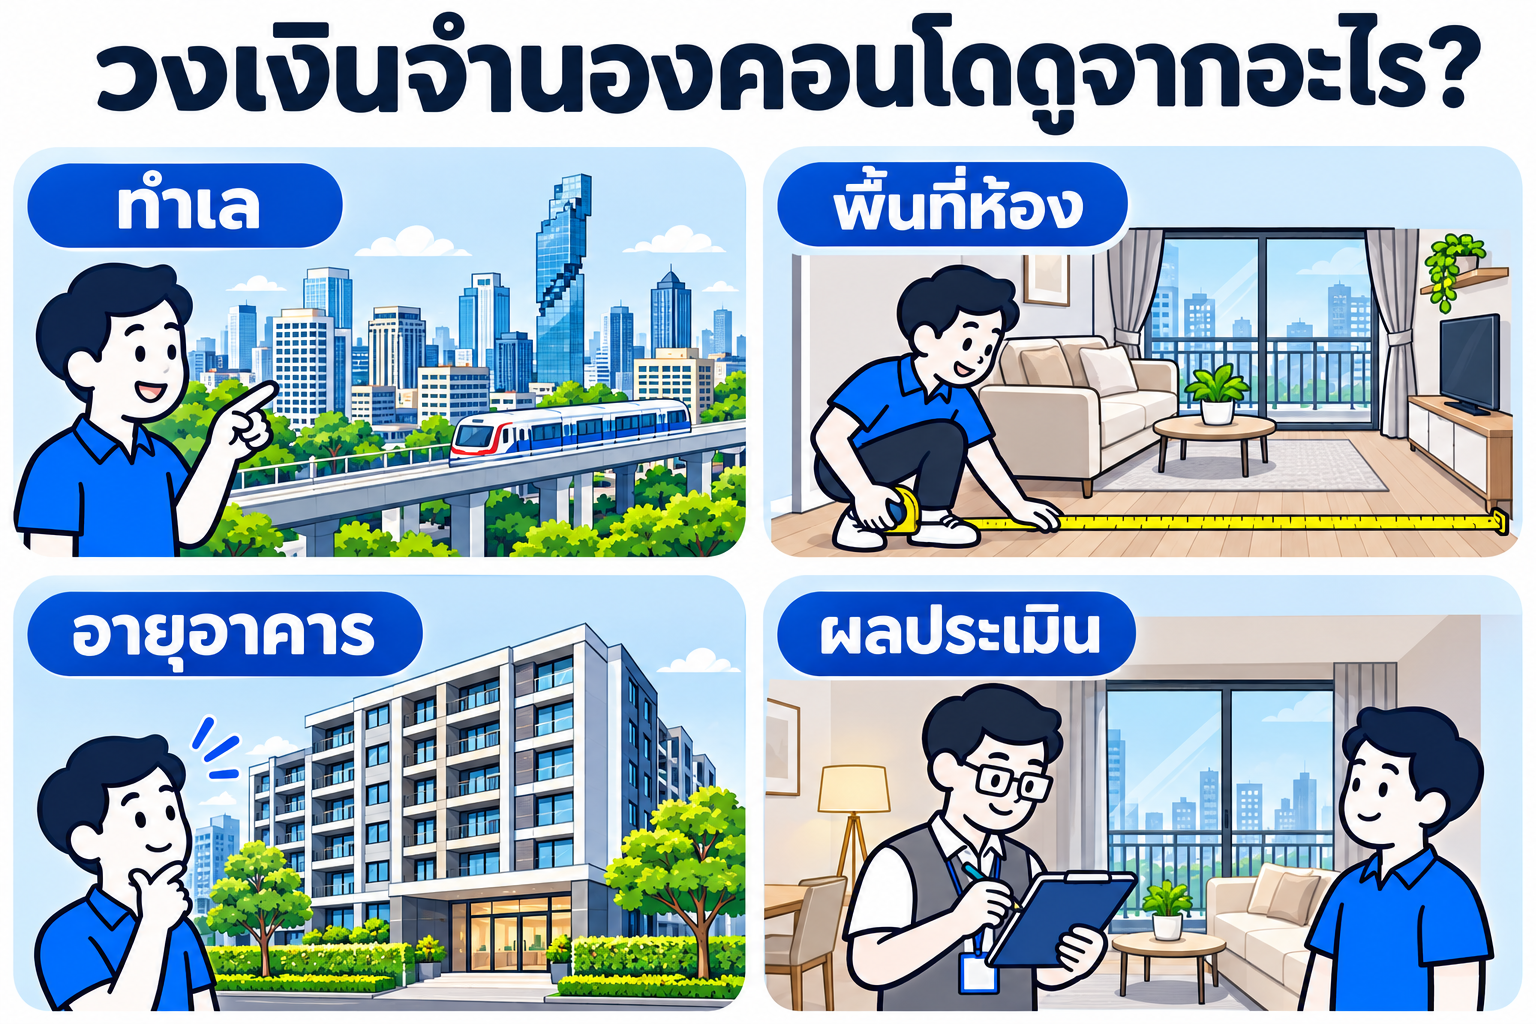
วงเงินไม่มีตัวเลขตายตัว ขึ้นกับผลประเมินห้องแต่ละห้อง บางเคสถึง 60% ของราคาตลาด สิ่งที่ทำให้ตัวเลขขยับคือทำเล ขนาดห้อง ชั้นและวิว อายุตึก และราคาที่ห้องแบบเดียวกันในตึกขายได้จริงช่วงหลัง ราคาตลาดกับราคาประเมินราชการใช้คนละงานกัน ราคาตลาดใช้คิดวงเงิน ส่วนราคาประเมินราชการใช้คิดค่าธรรมเนียมบางรายการ
ตัวอย่างด้านล่างคิดดอกเบี้ยที่ 15% ต่อปี (1.25% ต่อเดือน) และใส่บ้านกับที่ดินเปล่าไว้ให้เทียบ
| ทรัพย์ | ราคาตลาด (บาท) | วงเงินจำนอง (บาท) | ดอกเบี้ยต่อเดือน (บาท) | ดอกเบี้ย 12 เดือน (บาท) |
|---|---|---|---|---|
| คอนโด 35 ตร.ม. ใกล้รถไฟฟ้า กรุงเทพฯ (ห้องคุณเอ) | 2,800,000 | 1,000,000 | 12,500 | 150,000 |
| คอนโด 28 ตร.ม. ชานเมือง ปทุมธานี | 1,500,000 | 450,000 | 5,625 | 67,500 |
| บ้านเดี่ยว นนทบุรี | 3,500,000 | 1,200,000 | 15,000 | 180,000 |
| ที่ดินเปล่า 100 ตารางวา ชลบุรี | 2,000,000 | 600,000 | 7,500 | 90,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงต้องรอผลประเมินทรัพย์
วิธีคิดง่าย ๆ คือ วงเงิน × 1.25% = ดอกเบี้ยต่อเดือน เช่น 1,000,000 × 1.25% = 12,500 บาท ถ้ามีบ้านหรือที่ดินด้วย การใช้ทรัพย์คนละแบบอาจได้วงเงินต่างกัน ดูเทียบได้ที่หน้ารับจำนองบ้าน และรับจำนองที่ดิน
ก่อนตกลง ให้ขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายทุกครั้ง ไม่ใช่ดูแค่วงเงินในสัญญา และถามยอดดอกเบี้ยที่ต้องจ่ายแต่ละเดือนให้ชัด
ดอกเบี้ยจำนองคอนโดคิดอย่างไร จ่ายแค่ดอกแล้วเงินต้นลดไหม?
สัญญาจำนองกับนายทุนส่วนใหญ่เป็นแบบจ่ายดอกรายเดือน แล้วคืนเงินต้นก้อนเดียวตอนไถ่ถอน คุณเอจ่าย 12,500 บาททุกเดือนครบปี รวม 150,000 บาท แต่เงินต้น 1,000,000 บาทยังอยู่เท่าเดิม
ถ้าคุณเอมีเงินเหลือจากร้านเป็นบางเดือน ควรตกลงในสัญญาตั้งแต่แรกว่าขอตัดเงินต้นบางส่วนได้ เช่น เดือนที่ 6 จ่ายคืน 300,000 บาท เงินต้นเหลือ 700,000 บาท ดอกเบี้ยเดือนถัดไปลดเหลือ 8,750 บาท ประหยัดได้เดือนละ 3,750 บาท
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
อีกเรื่องที่ควรเช็กคือ เงินที่จ่ายให้ผู้รับจำนองรวมกันแล้วคิดเป็นรายปีต้องไม่เกิน 15% ตัวอย่างการแปลงดอกเบี้ยรายเดือนเป็นรายปีอยู่ในบทดอกเบี้ยขายฝากกับจำนองคิดอย่างไร
จำนองคอนโดกับธนาคาร ต่างจากรับจำนองคอนโดกับนายทุนอย่างไร?
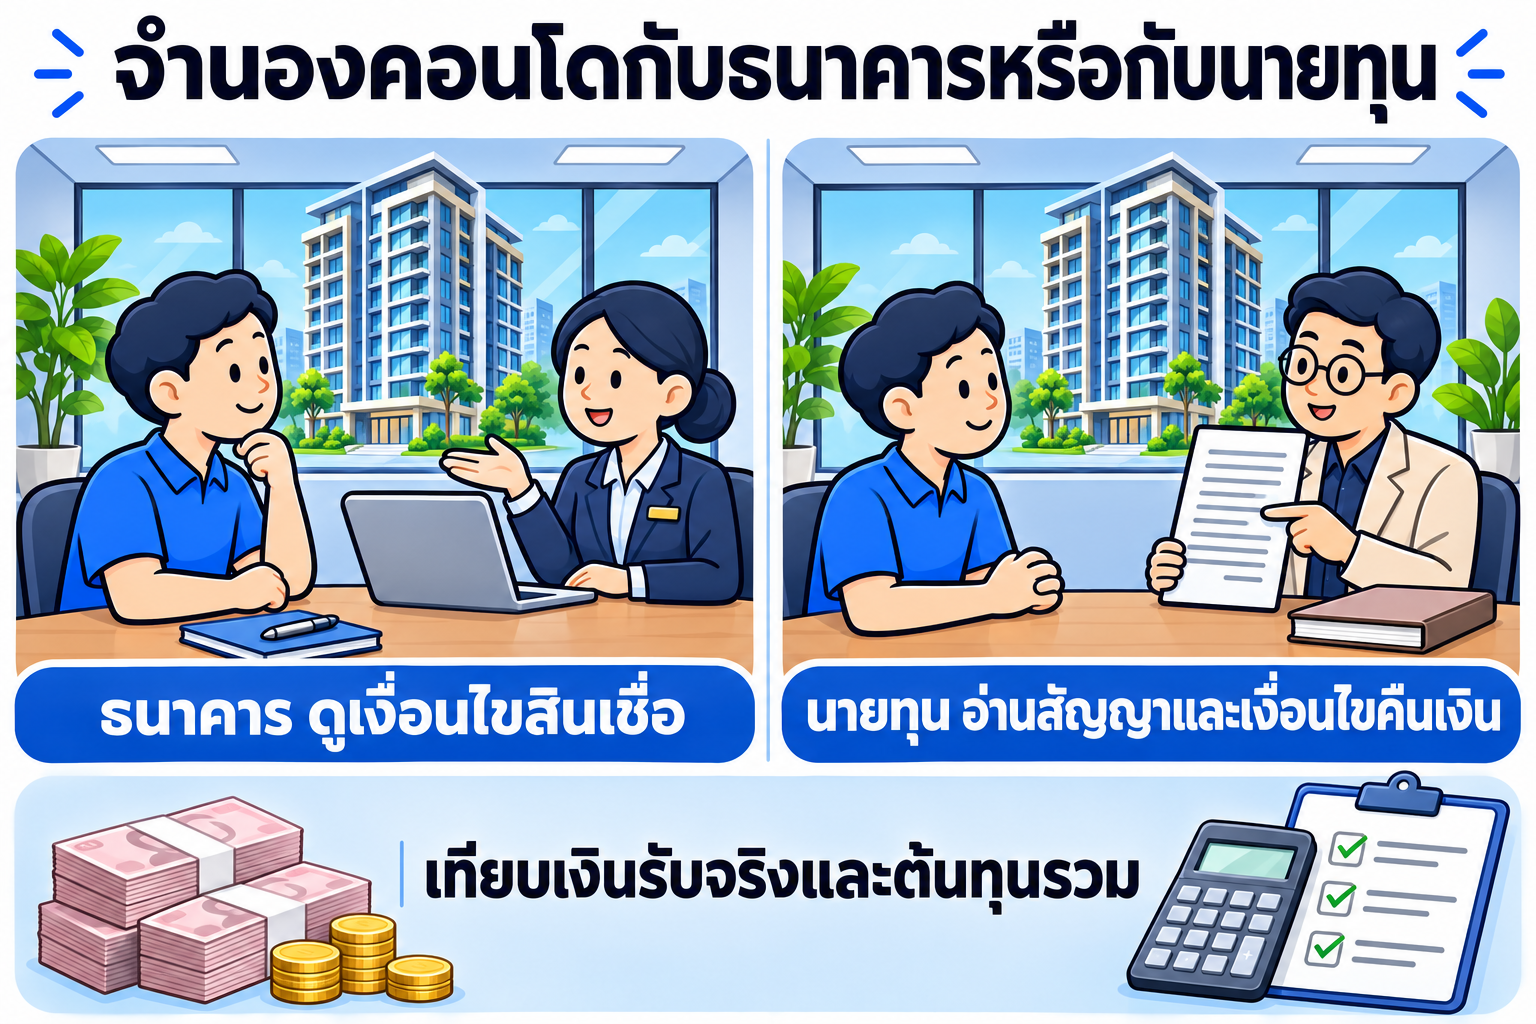
ถ้าคุณเอมีสลิปเงินเดือนและเครดิตดี ธนาคารคือทางแรกที่ควรลอง เพราะดอกเบี้ยต่ำกว่ามาก แต่คุณเอทำร้านออนไลน์ รายได้เข้าบัญชีไม่สม่ำเสมอ ยื่นสินเชื่อบ้านแลกเงินไปแล้วธนาคารขอเอกสารเพิ่มหลายรอบ
| ประเด็น | จำนองคอนโดกับธนาคาร | จำนองคอนโดกับนายทุน |
|---|---|---|
| ดูอะไรเป็นหลัก | รายได้ ภาระหนี้ เครดิตบูโร แล้วจึงดูห้อง | ตัวห้องและราคาขายต่อ |
| ดอกเบี้ย | ต่ำกว่ามาก ตามประกาศของแต่ละธนาคาร | ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด |
| ระยะเวลาอนุมัติ | หลายสัปดาห์ถึงหลายเดือน | ไม่กี่วันถึงประมาณ 2 สัปดาห์ |
| รูปแบบการคืนเงิน | ผ่อนต้นพร้อมดอก หลายปี | ส่วนใหญ่จ่ายดอกรายเดือน คืนต้นตอนไถ่ถอน สัญญา 1–3 ปี |
| ติดบูโร / ไม่มีสลิป | มักไม่ผ่าน | พิจารณาได้ |
| ค่าธรรมเนียมราชการ | จดจำนอง 1% ของวงเงิน (มักมีโปรโมชันช่วยออก) | จดจำนอง 1% ของวงเงิน ตกลงกันว่าใครจ่าย |
สรุปคือ ธนาคารเหมาะกับคนที่เอกสารรายได้ครบและรอได้ นายทุนเหมาะกับคนที่ต้องใช้เงินในเวลาจำกัดและมีแผนคืนเงินชัด หลายคนใช้นายทุนเป็นทางกลางทาง แล้วค่อยย้ายไปธนาคารเมื่อเอกสารรายได้พร้อม รายละเอียดการเทียบทั้งสองทางอยู่ในบทจำนองกับธนาคารหรือเอกชนต่างกันอย่างไร และถ้ากำลังมองทางเลือกอื่นด้วย ดูภาพรวมได้ที่ คอนโดแลกเงินได้ทางไหนบ้าง จำนอง ขายฝาก หรือรีไฟแนนซ์
ขายฝากคอนโดต่างจากจำนองคอนโดอย่างไร?
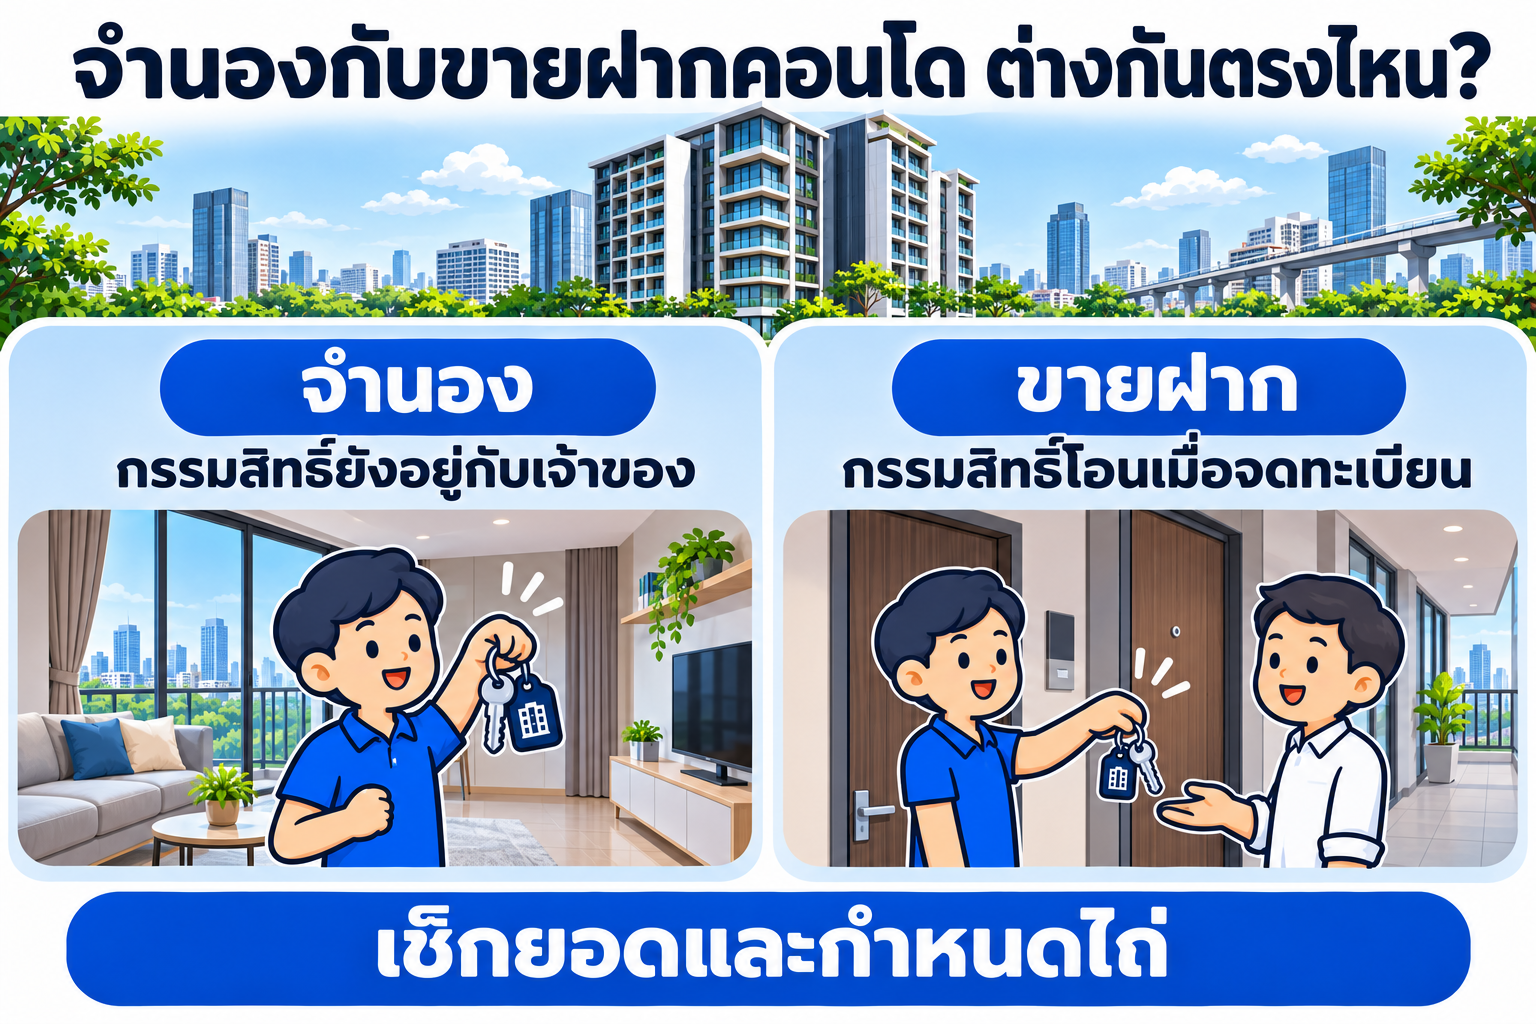
สองทางนี้จดที่สำนักงานที่ดินเหมือนกัน ดอกเบี้ยเพดาน 15% ต่อปีเหมือนกัน แต่ผลต่อชื่อในเอกสารสิทธิและวิธีจบเรื่องเมื่อจ่ายไม่ได้ต่างกันมาก
| ประเด็น | จำนองคอนโด | ขายฝากคอนโด |
|---|---|---|
| ชื่อใน อ.ช.2 | ยังเป็นของเจ้าของห้อง | เปลี่ยนเป็นผู้ซื้อฝากจนกว่าจะไถ่ |
| ค่าธรรมเนียมจดทะเบียน | 1% ของวงเงินจำนอง | 2% ของราคาประเมินราชการ + อากร 0.5% หรือภาษีธุรกิจเฉพาะ 3.3% |
| ค่าส่วนกลาง | ไม่ต้องปลอดหนี้เพื่อโอน แต่นายทุนมักขอดูยอด | ต้องมีหนังสือรับรองการปลอดหนี้จากนิติบุคคลอาคารชุด |
| ถ้าจ่ายไม่ได้ | ผู้รับจำนองต้องแจ้งและฟ้องศาล ขายทอดตลาด เงินเกินหนี้คืนเจ้าของ | พ้นกำหนดไถ่แล้วห้องเป็นของผู้ซื้อฝาก ไม่ต้องฟ้อง |
| สิทธิคุ้มครองเพิ่ม | ตาม ป.พ.พ. เรื่องจำนอง | พ.ร.บ. ขายฝาก 2562: อยู่ต่อได้ไม่ต้องจ่ายค่าเช่า (ม.12–13), นายทุนต้องแจ้งก่อนครบกำหนด 3–6 เดือน (ม.17) |
ขายฝากมักได้วงเงินสูงกว่าเพราะนายทุนถือชื่อไว้ แต่แลกกับค่าธรรมเนียมที่สูงกว่าและความเสี่ยงเรื่องทรัพย์หลุด ถ้าอยากดูฝั่งขายฝากแบบละเอียด อ่านต่อที่ ขายฝากคอนโดได้ไหม ต้องเตรียมเอกสารและค่าใช้จ่ายอะไรบ้าง หรือเทียบทั้งสองแบบกับทรัพย์ทุกประเภทที่ จำนองกับขายฝาก แบบไหนเหมาะกับเรา
จำนองคอนโดใช้เอกสารอะไรบ้าง?
- หนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2) ฉบับจริง
- บัตรประชาชนและทะเบียนบ้านของเจ้าของห้อง
- ทะเบียนสมรสและหนังสือให้ความยินยอมของคู่สมรส ถ้าห้องซื้อระหว่างสมรส หรือใบหย่า/ใบมรณบัตรถ้ามี
- ใบเปลี่ยนชื่อหรือนามสกุล ถ้าชื่อไม่ตรงกับ อ.ช.2
- ใบแจ้งยอดค่าส่วนกลางล่าสุด หรือหนังสือรับรองการปลอดหนี้จากนิติบุคคลอาคารชุด
- ถ้ายังติดธนาคาร: หนังสือแจ้งยอดหนี้คงเหลือ (ใบ Pay-off) สำหรับปิดหนี้ในวันจดทะเบียน
- สัญญาเช่า ถ้ามีผู้เช่าอยู่
ตอนประเมินเบื้องต้นยังไม่ต้องใช้ตัวจริง ส่งแค่รูปหน้า อ.ช.2 ชื่อโครงการ ชั้น ขนาดห้อง และรูปภายในห้องก็พอ ควรปิดเลขบัตรประชาชนก่อนส่ง (อ่านต่อ: ส่งรูปโฉนด บัตรประชาชน และเอกสารขอวงเงินอย่างไรให้ปลอดภัย)
ขั้นตอนรับจำนองคอนโด และค่าใช้จ่ายวันจดทะเบียน
- ส่งข้อมูลห้องเพื่อประเมินเบื้องต้น ชื่อโครงการ ขนาด ชั้น รูปห้อง และจำนวนเงินที่ต้องการ
- นายทุนเข้าดูห้อง เช็กสภาพห้อง ส่วนกลาง และเทียบกับราคาห้องที่ขายในตึก
- ตกลงเงื่อนไข วงเงิน ดอกเบี้ย ระยะเวลา การตัดต้น และใครจ่ายค่าธรรมเนียม ขอดูเงินที่ได้รับจริงก่อนตกลง
- จดทะเบียนจำนองที่สำนักงานที่ดิน ที่ดูแลพื้นที่ตั้งอาคารชุด อ่านสัญญาจำนองและสัญญากู้ให้ครบก่อนเซ็น
- รับเงินวันเดียวกัน ผ่านแคชเชียร์เช็คหรือโอน เก็บหลักฐานทุกรายการ
เรื่องที่ต้องตรวจในวันนัดจริง เช่น ยอดเงินในสัญญาตรงกับที่ตกลงไหม อ่านต่อที่ วันจดทะเบียนขายฝากหรือจำนองต้องตรวจอะไรก่อนเซ็น และภาพรวมขั้นตอนจำนองกับนายทุนอยู่ในบทจำนองบ้านหรือที่ดินกับนายทุนใช้เอกสารอะไร
| ค่าใช้จ่ายราชการ | อัตรา | ห้องคุณเอ วงเงิน 1,000,000 บาท |
|---|---|---|
| ค่าธรรมเนียมจดทะเบียนจำนอง | 1% ของวงเงินจำนอง | 10,000 บาท |
| อากรแสตมป์สัญญากู้ | 0.05% ของวงเงิน (สูงสุด 10,000 บาท) | 500 บาท |
| ค่าคำขอและค่าอื่น ๆ ที่สำนักงานที่ดิน | หลักสิบถึงหลักร้อยบาท | ตามที่เจ้าหน้าที่เรียกเก็บ |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ส่งดอกไม่ไหว คอนโดจะถูกยึดทันทีไหม?
ไม่ทันที ขั้นตอนบังคับจำนองตาม ป.พ.พ. มีหลายชั้น ซึ่งเป็นเหตุผลที่จำนองเสี่ยงน้อยกว่าขายฝากสำหรับเจ้าของห้อง
- มาตรา 728 ผู้รับจำนองต้องมีหนังสือบอกกล่าวให้ชำระหนี้ภายในเวลาไม่น้อยกว่า 60 วัน ก่อนฟ้องศาล
- ถ้ายังไม่จ่าย ต้องฟ้องศาลให้ยึดและขายทอดตลาด นายทุนเอาห้องไปเฉย ๆ ไม่ได้
- มาตรา 729 การฟ้องเอาทรัพย์หลุดเป็นสิทธิแทนการขายทอดตลาด ทำได้เฉพาะเมื่อค้างดอกเบี้ยมา 5 ปี และราคาทรัพย์น้อยกว่าหนี้ เป็นต้น
- มาตรา 729/1 เมื่อได้รับหนังสือบอกกล่าวแล้ว เจ้าของห้องขอให้ผู้รับจำนองขายทอดตลาดโดยไม่ต้องฟ้องศาลได้ ถ้าไม่มีจำนองรายอื่น
- มาตรา 733 ถ้าขายทอดตลาดได้เงินไม่พอใช้หนี้ ลูกหนี้ไม่ต้องรับผิดในส่วนที่ขาด ถ้าได้เกินหนี้ เงินส่วนเกินคืนเจ้าของห้อง
ทางที่ดีที่สุดคือคุยกับคุณเก้าตั้งแต่เดือนแรกที่รู้ว่าเงินจะไม่พอ เช่น ขอพักต้นจ่ายเฉพาะดอก ขอขยายสัญญา หรือขายห้องเองแล้วปิดหนี้ ห้อง 2.8 ล้านหักหนี้ 1 ล้าน คุณเอยังเหลือเงินมากกว่ารอให้ไปถึงชั้นขายทอดตลาด ทางเลือกและสิทธิของเจ้าของทรัพย์แบบละเอียดอยู่ในบทจำนองแล้วผ่อนไม่ไหวหรือไม่ส่งดอก นายทุนยึดได้เลยไหม
เมื่อจ่ายครบ ให้นัดผู้รับจำนองไปจดไถ่ถอนที่สำนักงานที่ดิน (มาตรา 744 จำนองระงับเมื่อหนี้ระงับ) ขั้นตอนและเอกสารอยู่ที่ ไถ่ถอนจำนองบ้านหรือที่ดินต้องทำอย่างไร ใช้เอกสารอะไร
เรื่องของคุณเอ: จำนองคอนโด 1 ล้าน ใช้ค่าเช่าจ่ายดอก
คุณเอย้ายไปอยู่บ้านพ่อแม่และปล่อยเช่าห้องได้เดือนละ 14,000 บาท ร้านออนไลน์ต้องสต็อกสินค้าก่อนเทศกาลประมาณ 900,000 บาท คุณเก้าเข้าดูห้องแล้วเสนอวงเงินจำนอง 1,000,000 บาท* ดอกเบี้ย 15% ต่อปี สัญญา 2 ปี และตกลงให้ตัดต้นได้ทุกเมื่อ
หลังหักค่าจดจำนองและอากรรวม 10,500 บาท คุณเอได้เงินจริง 989,500 บาท ค่าเช่า 14,000 บาทจ่ายดอก 12,500 บาทได้ทุกเดือนโดยไม่ต้องควักเงินจากร้าน ผ่านไป 8 เดือน ร้านขายของเทศกาลหมด คุณเอตัดต้น 600,000 บาท ดอกเบี้ยเดือนต่อมาเหลือ 5,000 บาท และวางแผนปิดหนี้ที่เหลือก่อนครบปีที่สอง
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
อยากรู้ว่าคอนโดของคุณจำนองได้เท่าไร? ทัก Homeday ดูตัวเลขก่อนได้
ส่งชื่อโครงการ ขนาดห้อง ชั้น รูปห้อง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นและแจ้งทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดดอกเบี้ยต่อเดือน ให้เทียบกับทางธนาคารได้ก่อนตัดสินใจ ดูขั้นตอนทั้งหมดได้ที่ รับจำนองและขายฝากผ่าน Homeday เริ่มอย่างไร
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ทั่วประเทศ
- มีทั้งจำนองและขายฝาก พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับห้องของคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- จดทะเบียนกับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีที่ดินเกษตรกรรม (นายทุนส่วนใหญ่ไม่รับ) หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ปรึกษาฟรี ไม่มีข้อผูกมัด