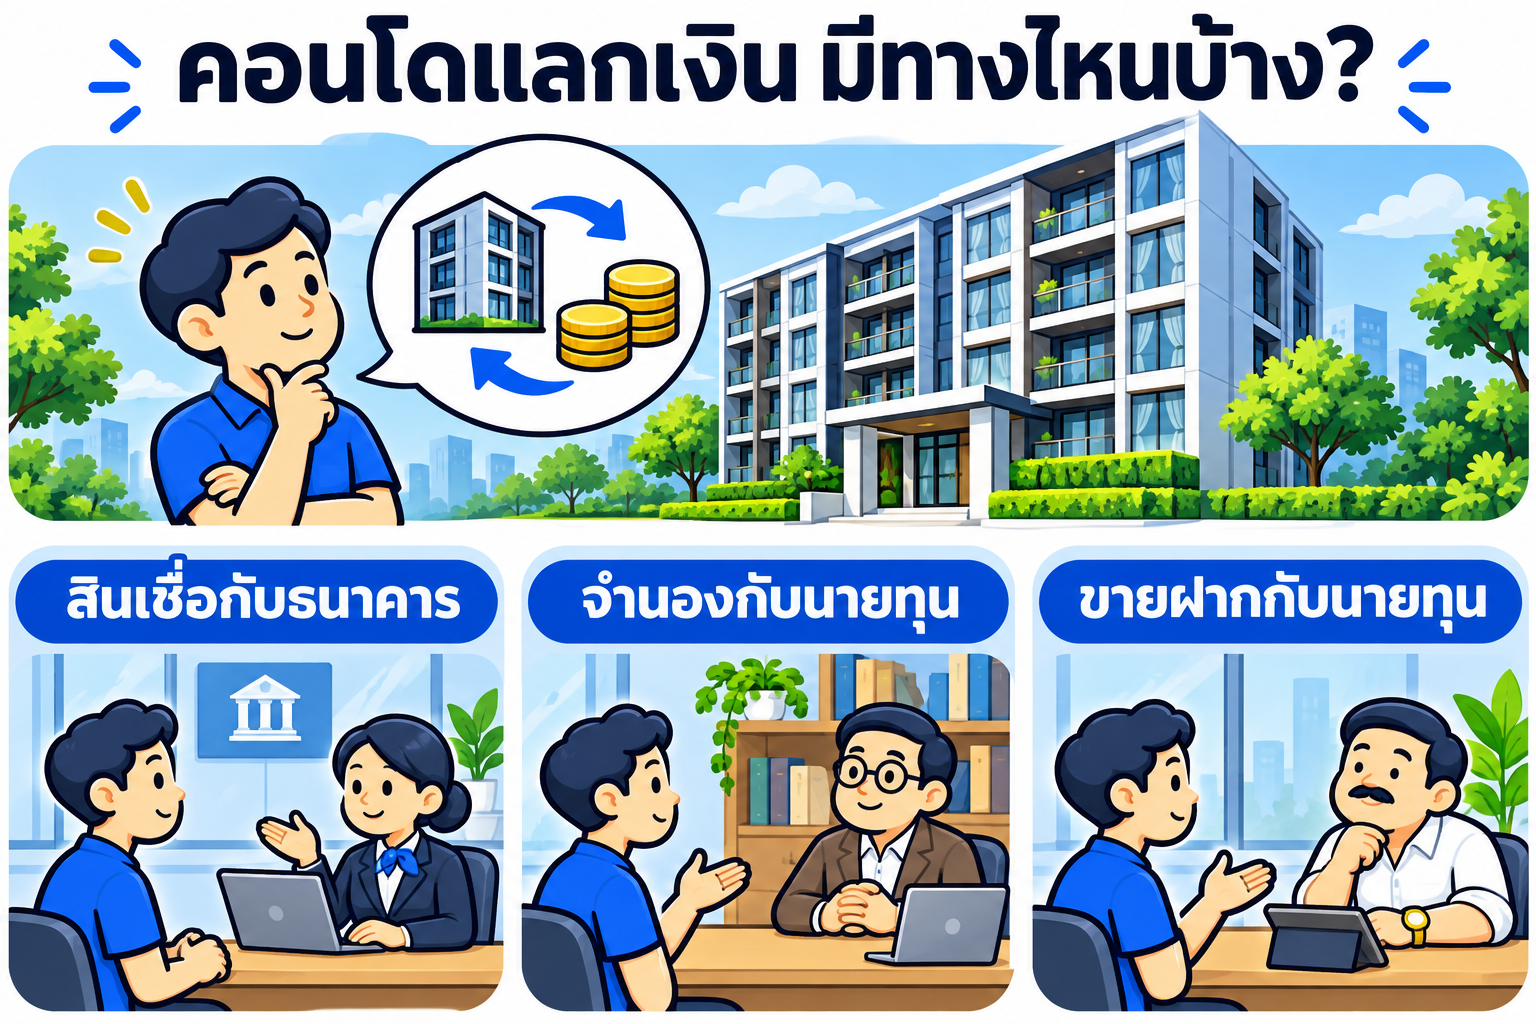
คอนโดแลกเงินทำได้ 3 ทางโดยไม่ต้องขายห้อง คือ รีไฟแนนซ์หรือขอสินเชื่อกับธนาคาร จำนองกับนายทุน และขายฝากกับนายทุน ทั้ง 3 ทางต้องจดทะเบียนที่สำนักงานที่ดินและให้คุณได้ห้องคืนเมื่อจ่ายเงินครบ ต่างกันที่วงเงิน ดอกเบี้ย ความเร็ว และผลที่ตามมาถ้าจ่ายไม่ไหว ดอกเบี้ยกับนายทุนเอกชนต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
บทความนี้เล่าผ่าน คุณเอ เจ้าของคอนโดที่ต้องการเงินก้อน กับ คุณเก้า นายทุนผู้รับจำนองหรือรับซื้อฝาก พร้อมตัวเลขว่าแต่ละทางได้เงินและต้องคืนเท่าไร
คอนโดแลกเงินคืออะไร ต่างจากขายคอนโดอย่างไร?
คอนโดแลกเงินคือการใช้ห้องชุดที่มีชื่อเราเป็นเจ้าของเป็นหลักประกันเพื่อได้เงินก้อน แล้วคืนเงินพร้อมดอกเบี้ยภายในเวลาที่ตกลงกัน ส่วนการขายคอนโดคือได้ราคาเต็มแต่ห้องไม่กลับมาอีก
คนที่ไม่อยากขายคอนโดมักเพราะราคาตลาดยังไม่ดี ห้องอยู่ใกล้ที่ทำงาน หรือปล่อยเช่าได้ทุกเดือน ถ้าต้องการเงินช่วงหนึ่งและมีแผนคืนเงินชัด การแลกเงินจะเก็บห้องไว้ได้ แต่ถ้าไม่มีแผนคืนเงินเลย การขายหรือฝากขายอาจเหลือเงินมากกว่า (อ่านต่อ: ฝากขายคอนโดต้องเตรียมอะไร และควรตกลงกับนายหน้าเรื่องไหนก่อน)
คอนโดจำนำได้ไหม?
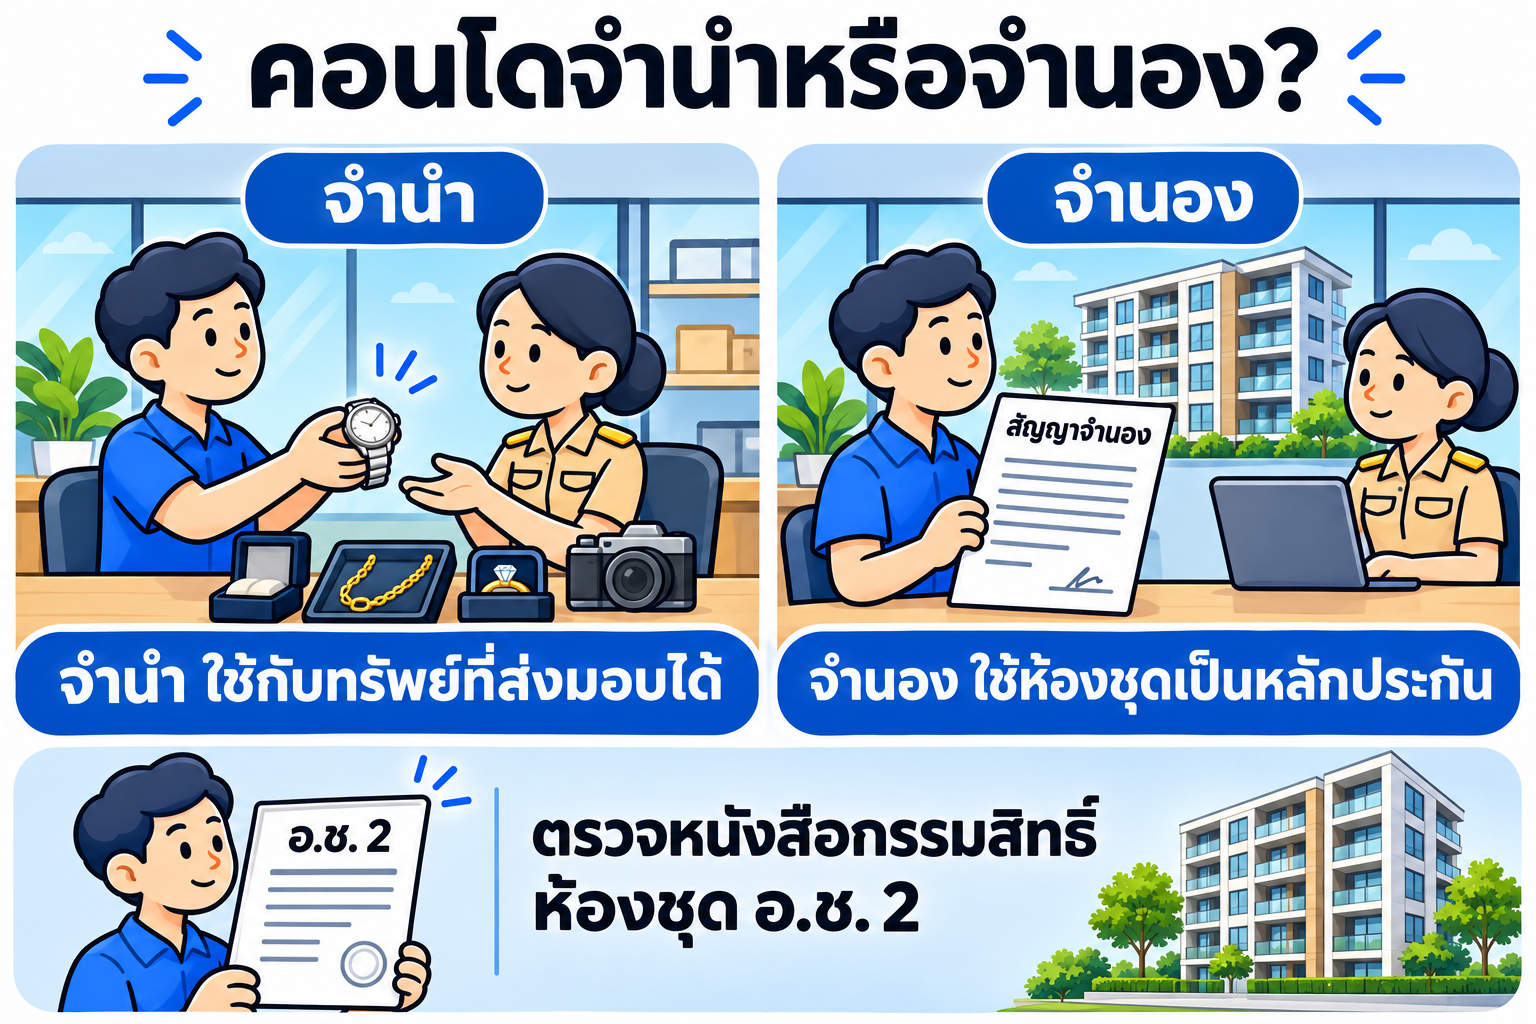
ตามกฎหมาย คอนโดจำนำไม่ได้ คำว่าจำนำใช้กับสังหาริมทรัพย์ คือของที่เคลื่อนย้ายได้และต้องส่งมอบตัวของให้ผู้รับจำนำ (ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 747) ส่วนห้องชุดเป็นอสังหาริมทรัพย์ การเอาไปเป็นหลักประกันที่ถูกต้องคือจำนอง (มาตรา 702) ซึ่งต้องทำเป็นหนังสือและจดทะเบียนกับเจ้าพนักงานที่ดิน (มาตรา 714)
คนที่ค้นคำว่า "จำนำคอนโด" ส่วนใหญ่หมายถึงการเอาหนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2) ไปวางไว้กับคนปล่อยกู้แล้วรับเงินมา วิธีนี้ไม่มีผลเป็นจำนองตามกฎหมาย ผู้ให้กู้ไม่มีสิทธิในห้อง และเจ้าของก็ไม่ได้รับความคุ้มครองเรื่องเพดานดอกเบี้ยแบบที่จดทะเบียนไว้ บางรายให้เซ็นใบมอบอำนาจเปล่าไว้ด้วย ซึ่งเปิดทางให้เอาห้องไปโอนได้ (อ่านต่อ: จำนำโฉนดที่ดินทำได้จริงไหม ต่างจากจำนองอย่างไร)
คอนโดแลกเงินได้ 3 ทาง แต่ละทางต่างกันอย่างไร?
| ประเด็น | รีไฟแนนซ์ / สินเชื่อธนาคาร | จำนองกับนายทุน | ขายฝากกับนายทุน |
|---|---|---|---|
| ชื่อในหนังสือกรรมสิทธิ์ห้องชุด | ยังเป็นชื่อเรา | ยังเป็นชื่อเรา | เปลี่ยนเป็นชื่อนายทุนจนกว่าจะไถ่ |
| ดูรายได้และเครดิตบูโร | ดูละเอียด ต้องมีเอกสารรายได้ | ดูที่ตัวห้องเป็นหลัก | ดูที่ตัวห้องเป็นหลัก |
| ดอกเบี้ย | ต่ำที่สุดในสามทาง ตามประกาศธนาคาร | ไม่เกิน 15% ต่อปี (ป.พ.พ. ม.654) | ไม่เกิน 15% ต่อปี (พ.ร.บ.ขายฝาก 2562 ม.8) |
| วงเงิน | ตามราคาประเมินของธนาคารและความสามารถผ่อน | ขึ้นกับผลประเมิน มักน้อยกว่าขายฝาก | ขึ้นกับผลประเมิน บางเคสถึง 60% |
| ระยะเวลาได้เงิน | หลายสัปดาห์ถึงหลายเดือน | เร็วกว่าธนาคาร | เร็วกว่าธนาคาร |
| ค่าธรรมเนียมราชการหลัก | จดจำนอง 1% ของวงเงิน | จดจำนอง 1% ของวงเงิน (สูงสุด 200,000 บาท) | 2% ของราคาประเมินราชการ + อากร 0.5% หรือภาษีธุรกิจเฉพาะ 3.3% |
| ถ้าจ่ายไม่ไหว | ธนาคารต้องฟ้องศาลก่อนยึดขายทอดตลาด | นายทุนต้องบอกกล่าวและฟ้องศาลก่อน (ม.728) | ไม่ไถ่ภายในกำหนด ห้องเป็นของนายทุนโดยไม่ต้องฟ้อง |
ทางที่ 1: รีไฟแนนซ์เพิ่มวงเงิน หรือสินเชื่อใช้คอนโดค้ำกับธนาคาร
ถ้าคอนโดยังผ่อนอยู่ ธนาคารใหม่จะปิดหนี้ธนาคารเดิมให้ และบางแห่งให้เพิ่มวงเงินส่วนที่ราคาประเมินสูงกว่าหนี้คงเหลือ ถ้าคอนโดปลอดหนี้แล้ว บางธนาคารมีสินเชื่อที่ใช้ห้องชุดค้ำประกันโดยตรง ทางนี้ดอกเบี้ยต่ำที่สุด แต่ต้องผ่านเรื่องรายได้ ภาระหนี้ และเครดิตบูโร ถ้าสัญญาเดิมยังอยู่ในช่วงมีค่าปรับไถ่ถอนก่อนกำหนด ให้นับค่าปรับนั้นด้วย (อ่านต่อ: รีไฟแนนซ์บ้านคืออะไร ทำเมื่อไรคุ้ม และเพิ่มวงเงินได้ไหม)
ทางที่ 2: จำนองคอนโดกับนายทุน
ชื่อเจ้าของห้องยังเป็นของเรา นายทุนมีสิทธิเป็นเจ้าหนี้มีประกันที่บันทึกไว้ในหนังสือกรรมสิทธิ์ห้องชุด ถ้าผิดนัด นายทุนต้องมีหนังสือบอกกล่าวให้ชำระหนี้ภายในเวลาไม่น้อยกว่า 60 วัน และฟ้องศาลบังคับจำนองก่อน (ป.พ.พ. มาตรา 728) จึงมีเวลาแก้ปัญหามากกว่าขายฝาก ข้อแลกคือวงเงินมักน้อยกว่า และนายทุนรับจำนองคอนโดมีน้อยกว่านายทุนรับซื้อฝาก (อ่านต่อ: รับจำนองคอนโด คอนโดแบบไหนจำนองได้ ได้เงินเท่าไร)
ทางที่ 3: ขายฝากคอนโด
ชื่อในหนังสือกรรมสิทธิ์ห้องชุดเปลี่ยนเป็นของนายทุนในวันจดทะเบียน เจ้าของเดิมมีสิทธิไถ่คืนภายในเวลาที่ตกลงกัน 1–10 ปี วงเงินมักสูงกว่าจำนอง และถ้าเป็นห้องที่เจ้าของใช้อยู่อาศัย ยังได้ความคุ้มครองตาม พ.ร.บ.ขายฝาก 2562 แต่ถ้าพ้นกำหนดแล้วไม่ไถ่ ห้องหลุดเป็นของนายทุนทันที (อ่านต่อ: ขายฝากคอนโดได้ไหม ต้องเตรียมเอกสารและค่าใช้จ่ายอะไรบ้าง และพื้นฐานเรื่องขายฝากคืออะไร ต่างจากจำนองอย่างไร)
คอนโดแลกเงินได้กี่เปอร์เซ็นต์ของราคา?
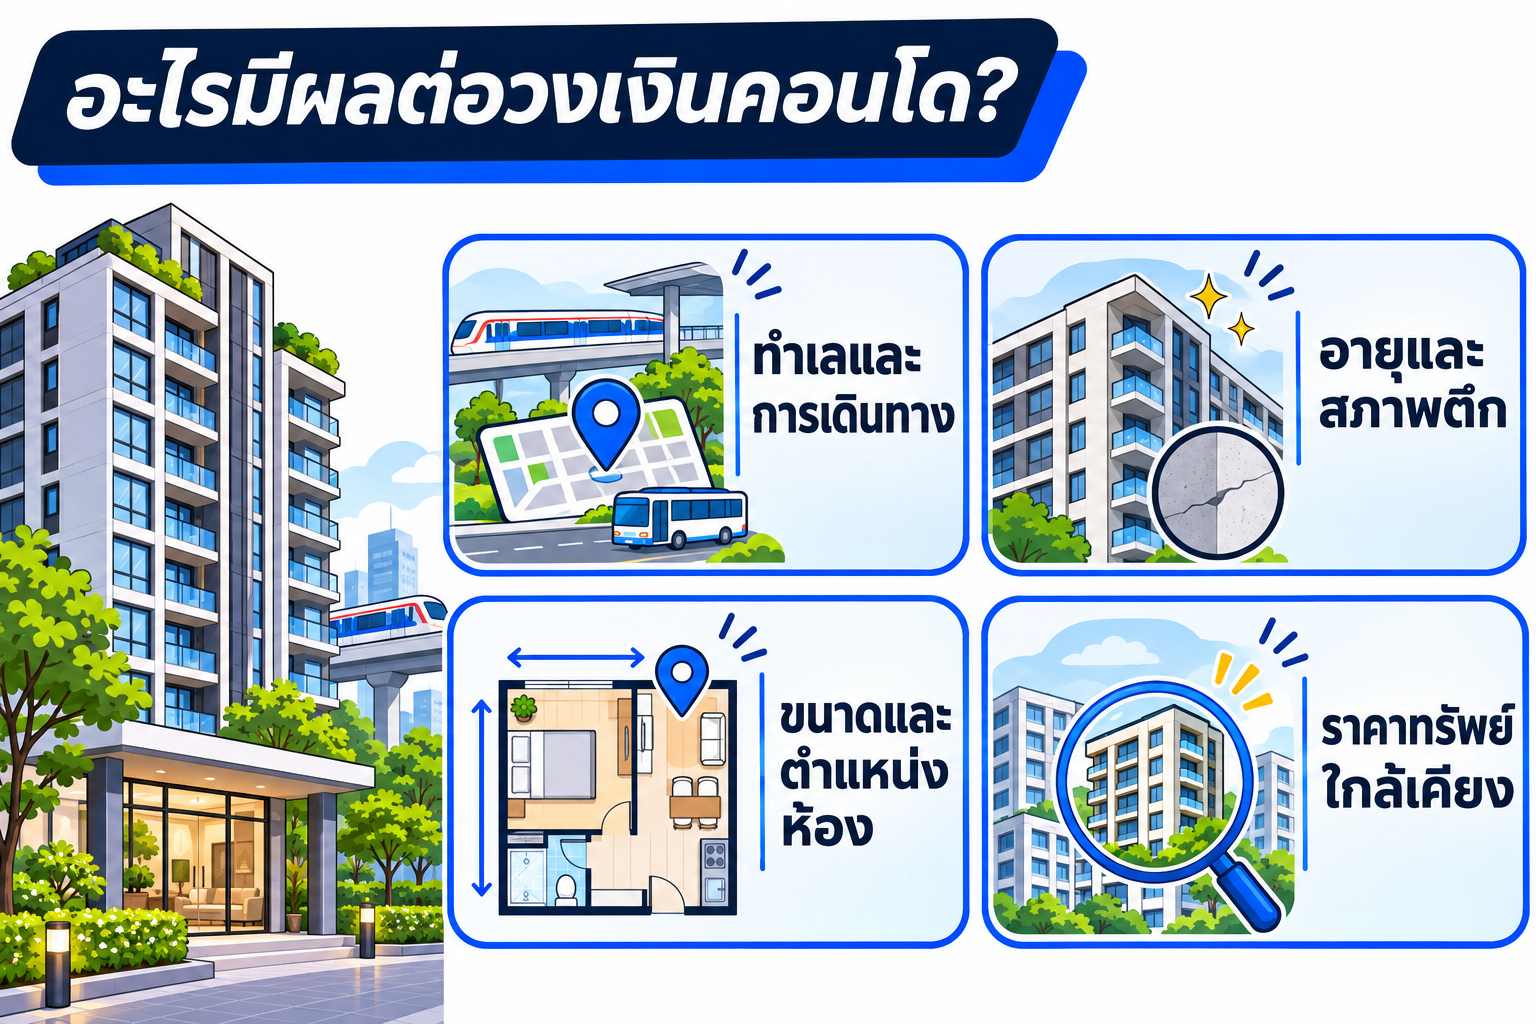
วงเงินไม่มีตัวเลขตายตัว ขึ้นกับผลประเมินห้องแต่ละห้อง บางเคสได้ถึง 60% ของราคาตลาด สิ่งที่นายทุนดูในคอนโดต่างจากบ้านและที่ดินพอสมควร
- ทำเลและการเดินทาง ห้องที่เดินถึงรถไฟฟ้าหรือใกล้มหาวิทยาลัย นิคมอุตสาหกรรม ขายต่อและปล่อยเช่าง่ายกว่า
- อายุและสภาพตึก ตึกที่นิติบุคคลดูแลดี ส่วนกลางไม่ทรุดโทรม ได้วงเงินดีกว่าตึกที่ค่าส่วนกลางค้างกันมาก
- ขนาดและตำแหน่งห้อง ชั้น ทิศ วิว และห้องที่ไม่ติดลิฟต์หรือห้องขยะ
- ราคาซื้อขายจริงในตึกเดียวกัน นายทุนเทียบกับห้องที่ประกาศขายและขายได้จริงในโครงการ
- ราคาประเมินราชการ ของห้องชุด ใช้คิดค่าธรรมเนียมที่สำนักงานที่ดิน ไม่ได้ใช้กำหนดวงเงินโดยตรง เช็กได้จากเว็บกรมธนารักษ์
วิธีที่รู้ตัวเลขจริงเร็วที่สุดคือส่งข้อมูลห้องมาประเมินก่อน แล้วขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่าย ไม่ใช่ดูแค่วงเงินในสัญญา (อ่านต่อ: จะรู้ได้อย่างไรว่าวงเงินขายฝากที่ได้รับเหมาะกับทรัพย์ของเรา)
ตัวอย่างวงเงินขายฝากเทียบกับทรัพย์ประเภทอื่น คิดดอกเบี้ย 15% ต่อปี (1.25% ต่อเดือน)
| ทรัพย์ | ราคาตลาด (บาท) | วงเงินขายฝาก (บาท) | ดอกเบี้ยต่อเดือน (บาท) | ยอดไถ่รวม 1 ปี (บาท) |
|---|---|---|---|---|
| คอนโด 35 ตร.ม. ใกล้รถไฟฟ้า กรุงเทพฯ | 2,800,000 | 1,000,000 | 12,500 | 1,150,000 |
| บ้านเดี่ยว 2 ชั้น ชลบุรี | 3,000,000 | 1,100,000 | 13,750 | 1,265,000 |
| ที่ดินเปล่า 80 ตร.ว. นนทบุรี | 2,000,000 | 700,000 | 8,750 | 805,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ถ้าทรัพย์ที่มีเป็นบ้าน ลองอ่าน บ้านแลกเงินคืออะไร ถ้ากู้ธนาคารไม่ผ่าน จำนองหรือขายฝากบ้านกับนายทุนได้ไหม เพราะเงื่อนไขบางข้อต่างจากคอนโด
เรื่องของคุณเอ: ไม่อยากขายคอนโด แต่ต้องใช้เงิน 700,000 บาท
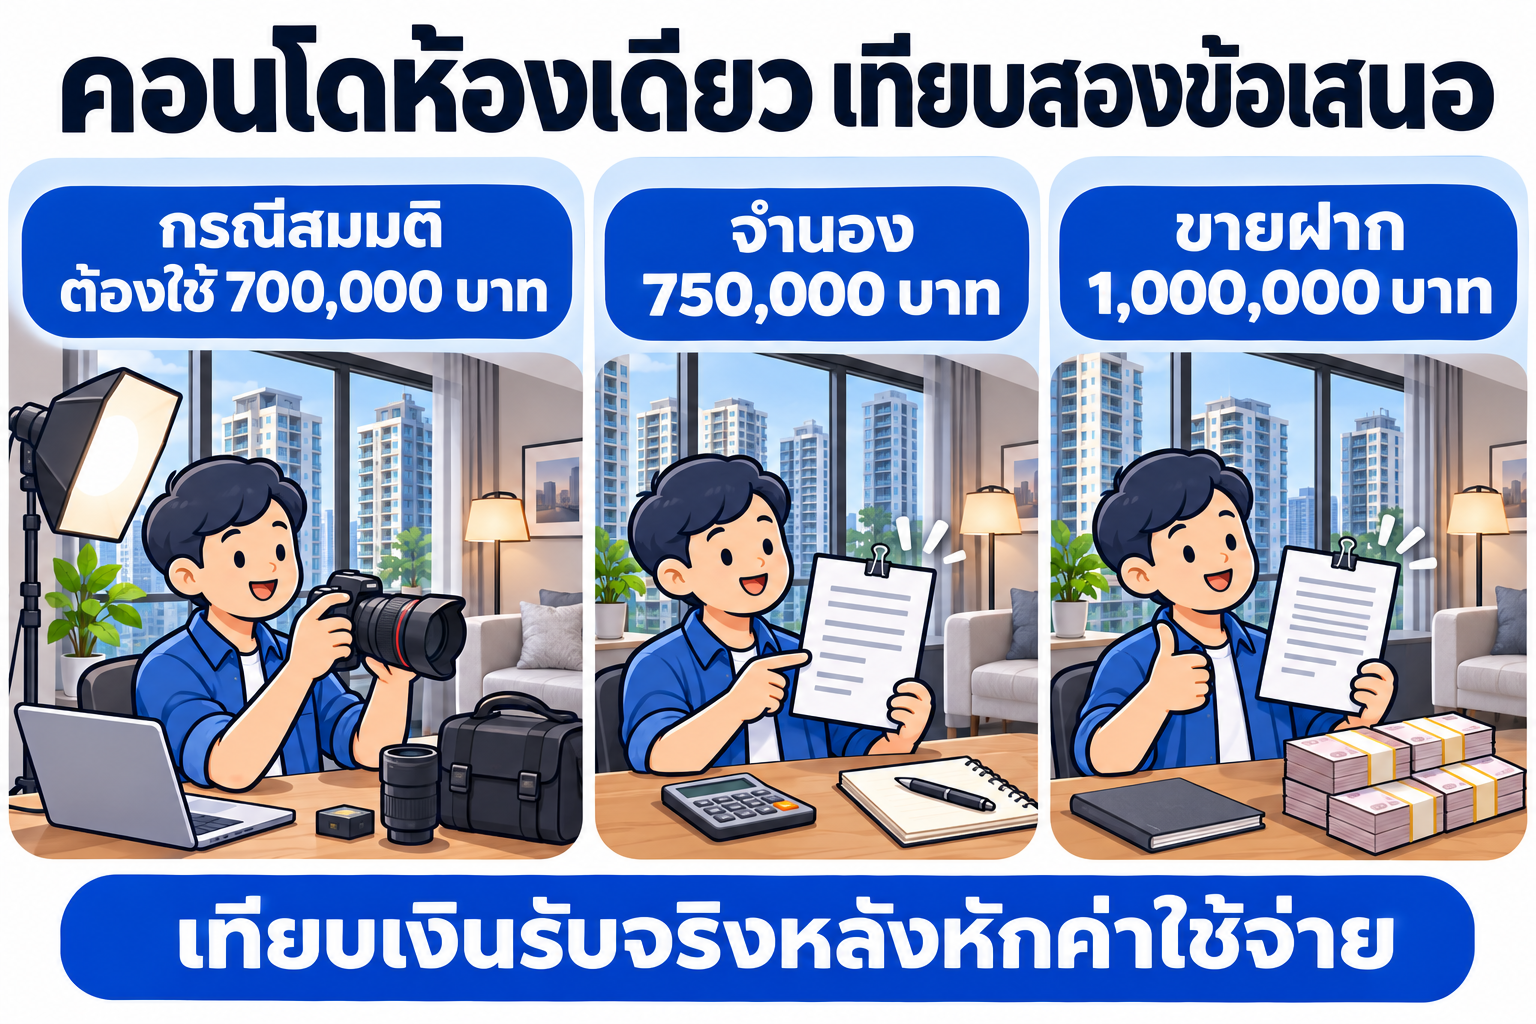
คุณเอเป็นช่างตัดต่อวิดีโออิสระ รับงานจากหลายบริษัท อยากเช่าสตูดิโอเล็ก ๆ และซื้ออุปกรณ์ใหม่ ต้องใช้เงินราว 700,000 บาท ยื่นธนาคารแล้วติดเรื่องรายได้ไม่สม่ำเสมอและไม่มีสลิปเงินเดือน สิ่งที่คุณเอมีคือคอนโด 35 ตร.ม. ใกล้รถไฟฟ้า ชื่อตัวเอง ผ่อนหมดแล้ว ถือครองมา 7 ปี ราคาตลาดราว 2,800,000 บาท ราคาประเมินราชการ 1,900,000 บาท
คุณเอไม่อยากขาย เพราะคิดว่างานสตูดิโอน่าจะคืนทุนภายใน 2 ปี และราคาห้องในตึกเดียวกันยังขยับขึ้นเรื่อย ๆ คุณเก้าดูข้อมูลห้องแล้วเสนอมา 2 แบบ
| รายการ | จำนอง | ขายฝาก |
|---|---|---|
| วงเงินที่เสนอ | 750,000 | 1,000,000 |
| ดอกเบี้ยต่อเดือน (1.25%) | 9,375 | 12,500 |
| ดอกเบี้ยรวม 1 ปี | 112,500 | 150,000 |
| ค่าจดทะเบียนที่สำนักงานที่ดิน | 1% ของวงเงินจำนอง = 7,500 | 2% ของราคาประเมินราชการ = 38,000 |
| อากรแสตมป์ / ภาษีธุรกิจเฉพาะ | — | อากร 0.5% ของราคาประเมิน = 9,500 (ถือครองเกิน 5 ปี จึงไม่เสียภาษีธุรกิจเฉพาะ) |
| ชื่อเจ้าของห้อง | คุณเอ | คุณเก้า จนกว่าจะไถ่ |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น ภาษีเงินได้หัก ณ ที่จ่ายของขายฝาก เจ้าหน้าที่จะคำนวณให้ในวันจดทะเบียน
ตัวเลขชุดนี้ทำให้คุณเอเห็น 3 อย่าง อย่างแรก จำนอง 750,000 บาทพอกับที่ต้องใช้แล้ว การรับวงเงินขายฝาก 1 ล้านบาทหมายถึงจ่ายดอกเบี้ยเพิ่มเดือนละ 3,125 บาทสำหรับเงินที่ไม่ได้ใช้ อย่างที่สอง ค่าธรรมเนียมขายฝากคิดจากราคาประเมินราชการ ไม่ใช่จากวงเงิน จึงสูงกว่าจำนองหลายเท่า และถ้าคุณเอถือห้องไม่ถึง 5 ปี จะต้องเสียภาษีธุรกิจเฉพาะ 3.3% ของราคาประเมินคือ 62,700 บาทแทนอากร อย่างที่สาม จำนองทำให้ชื่อห้องยังเป็นของคุณเอ ถ้างานสะดุดยังมีเวลาตั้งหลักก่อนถูกบังคับจำนอง
คุณเอเลือกจำนอง ตกลงสัญญา 2 ปี จ่ายดอกเบี้ยรายเดือน และขอให้คุณเก้าส่งตัวเลขเงินที่ได้รับจริงหลังหักค่าใช้จ่ายทั้งหมดก่อนวันนัด วันจดทะเบียนทั้งสองฝ่ายไปพร้อมกันที่สำนักงานที่ดิน รับเงินผ่านแคชเชียร์เช็คที่นั่น แล้วคุณเอก็กลับไปอยู่ห้องเดิมตามปกติ (อ่านต่อ: จำนองกับขายฝาก แบบไหนเหมาะกับเรา ถ้ามีรายได้และแผนคืนเงินต่างกัน)
ส่วนดอกเบี้ยเดือนละ 9,375 บาท คุณเอวางแผนจ่ายจากงานตัดต่อที่รับประจำ และเผื่อทางสำรองไว้ว่า ถ้าเดือนไหนงานน้อย จะย้ายไปอยู่กับพ่อแม่ชั่วคราวแล้วปล่อยเช่าห้อง ค่าเช่าห้องแบบนี้ในย่านนั้นพอจ่ายดอกเบี้ยได้เกือบทั้งก้อน
คอนโดยังผ่อนไม่หมด แลกเงินได้ไหม?
ได้ แต่ต้องปิดหนี้ธนาคารเดิมก่อนหรือในวันเดียวกัน เพราะห้องที่ติดจำนองธนาคารอยู่ นายทุนรายใหม่จะรับเป็นหลักประกันลำดับแรกไม่ได้ ขั้นตอนที่ทำกันคือนัดธนาคารเดิม นายทุน และเจ้าของห้องไปสำนักงานที่ดินวันเดียวกัน นายทุนจ่ายเงินปิดหนี้ธนาคาร ธนาคารจดไถ่ถอนจำนอง แล้วจดจำนองหรือขายฝากใหม่ต่อทันที (อ่านต่อ: ไถ่ถอนจำนองต้องทำอย่างไร ใช้เอกสารอะไร และเสียค่าธรรมเนียมเท่าไร)
เรื่องที่ต้องคำนวณก่อนคือ เงินที่เหลือหลังปิดหนี้คุ้มกับดอกเบี้ยที่เพิ่มขึ้นหรือไม่ สมมติคอนโดห้องเดียวกันยังมีหนี้ธนาคาร 900,000 บาท
| รายการ | บาท |
|---|---|
| วงเงินขายฝาก | 1,000,000 |
| หักปิดหนี้ธนาคารเดิม | 900,000 |
| หักค่าธรรมเนียมจดทะเบียนและอากร (2% + 0.5% ของราคาประเมิน 1,900,000) | 47,500 |
| เหลือเงินในมือโดยประมาณ | 52,500 |
| ดอกเบี้ยที่ต้องจ่ายต่อเดือน (คิดจากวงเงินเต็ม 1,000,000) | 12,500 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
กรณีแบบนี้ได้เงินเพิ่มไม่มาก แต่ภาระรายเดือนกลับสูงกว่าค่างวดธนาคารเดิม ถ้าหนี้คงเหลือสูงเมื่อเทียบกับราคาห้อง ควรคุยขอปรับโครงสร้างหนี้กับธนาคารเดิมหรือลองรีไฟแนนซ์ก่อน ทางนายทุนเหมาะเมื่อหนี้เหลือน้อย หรือเมื่อกำลังจะถูกฟ้องและต้องการเวลาหาทางออก (อ่านต่อ: บ้านยังติดธนาคาร ขายฝากได้ไหม ต้องปิดหนี้เดิมอย่างไร และ ขายฝากกับรีไฟแนนซ์ต่างกันอย่างไร ทั้งเงินที่ได้และเงินที่ต้องคืน)
สินเชื่อคอนโดแลกเงินต้องเตรียมเอกสารอะไรบ้าง?
- หนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2) ตัวจริงใช้วันจดทะเบียน ตอนขอประเมินส่งสำเนาหน้า-หลังก่อนได้
- บัตรประชาชนและทะเบียนบ้าน ของเจ้าของห้องทุกคนที่มีชื่อ
- หนังสือรับรองการปลอดหนี้ค่าส่วนกลางจากนิติบุคคลอาคารชุด จำเป็นสำหรับขายฝาก เพราะเป็นการโอนกรรมสิทธิ์ เจ้าพนักงานที่ดินจะไม่จดทะเบียนโอนถ้าไม่มีหนังสือนี้ (พ.ร.บ.อาคารชุด มาตรา 29) ส่วนจำนองนายทุนบางรายขอดูด้วยเพื่อเช็กว่าไม่มีหนี้ค้าง ขอจากสำนักงานนิติบุคคลล่วงหน้า เพราะบางตึกใช้เวลาหลายวัน
- หนังสือยินยอมคู่สมรส ถ้าห้องเป็นสินสมรส การจำนองหรือขายฝากต้องให้คู่สมรสยินยอม (ป.พ.พ. มาตรา 1476)
- ใบแจ้งยอดหนี้คงเหลือจากธนาคาร ถ้าห้องยังผ่อนอยู่
- สัญญาเช่า ถ้าห้องมีผู้เช่า เพราะต้องตกลงกันว่าค่าเช่าเป็นของใครหลังจดทะเบียน (อ่านต่อ: บ้านหรือคอนโดมีผู้เช่าอยู่ ขายฝากได้ไหม และค่าเช่าจะเป็นของใคร)
ถ้าติดเครดิตบูโร ทางจำนองและขายฝากกับนายทุนยังทำได้ เพราะนายทุนดูที่ห้องเป็นหลัก แต่ต้องมีรายได้พอจ่ายดอกเบี้ยรายเดือน (อ่านต่อ: ติดเครดิตบูโรแล้วยังหาเงินก้อนได้ไหม ถ้ามีทรัพย์เป็นของตัวเอง)
กฎหมายคุ้มครองเจ้าของคอนโดเรื่องอะไรบ้าง?
ถ้าเลือกขายฝากห้องที่ตัวเองใช้อยู่อาศัย และผู้ขายฝากเป็นบุคคลธรรมดา จะได้สิทธิตาม พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 ซึ่งนิยามที่อยู่อาศัยไว้ให้รวมอาคารที่ใช้อยู่อาศัย
| เรื่อง | กฎหมายกำหนด | มาตรา |
|---|---|---|
| ต้องทำที่ไหน | ทำเป็นหนังสือและจดทะเบียนที่สำนักงานที่ดิน | 7–8 |
| ดอกเบี้ยสูงสุด | สินไถ่ส่วนที่เพิ่มจากราคาขายฝากไม่เกิน 15% ต่อปี | 8 |
| ระยะเวลาไถ่ | 1–10 ปี ไถ่ก่อนกำหนดได้ ค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ | 10 |
| อยู่ห้องต่อ | อยู่อาศัยต่อได้จนหมดสิทธิไถ่ ไม่ต้องจ่ายค่าเช่า | 12–13 |
| แจ้งก่อนครบกำหนด | ผู้ซื้อฝากต้องแจ้งล่วงหน้า 3–6 เดือน ถ้าไม่แจ้ง ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน | 17 |
| นายทุนไม่รับเงินไถ่ | วางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ ถือว่าไถ่แล้ว | 18 |
อีกเรื่องที่ควรรู้ การจ่ายดอกเบี้ยรายเดือนช้าไม่ได้ทำให้ห้องหลุดทันที สิทธิไถ่ยังอยู่จนถึงวันครบกำหนดที่จดทะเบียนไว้ ส่วนจำนอง นายทุนต้องบอกกล่าวและฟ้องศาลก่อนตามที่เล่าไว้ข้างบน (อ่านต่อ: กฎหมายขายฝากคุ้มครองเจ้าของบ้านเรื่องอะไร)
ถ้าจ่ายไม่ไหวระหว่างสัญญา ต้องทำอย่างไร?
สมมติปีที่สองงานของคุณเอลดลง เหลือ 4 เดือนครบกำหนด แต่เก็บเงินได้แค่ 400,000 บาท ยังมีทางเลือกเรียงตามลำดับนี้
- คุยกับคุณเก้าตั้งแต่เนิ่น ๆ ขอต่อสัญญาหรือขอคืนเงินต้นบางส่วนเพื่อลดดอกเบี้ย การต่อเวลาต้องไปจดทะเบียนก่อนครบกำหนด
- หานายทุนรายใหม่มาปิดสัญญาเดิม ถ้าดอกเบี้ยหรือเงื่อนไขที่เดิมหนักเกินไป (อ่านต่อ: ย้ายนายทุนจำนองหรือขายฝากทำอย่างไร)
- ปล่อยเช่าห้อง ใช้ค่าเช่าช่วยจ่ายดอกเบี้ยระหว่างรอเงินก้อน
- ขายห้องเองก่อนครบกำหนด ห้องราคา 2.8 ล้าน หักหนี้ 750,000 บาทแล้วยังเหลือเงินมาก ดีกว่าปล่อยให้ถูกบังคับจำนองหรือหลุดขายฝาก
ถ้ามีเงินครบก่อนกำหนด ไถ่ก่อนได้และดอกเบี้ยลดตามเวลาจริง (อ่านต่อ: ไถ่ขายฝากก่อนกำหนดได้ไหม ต้องจ่ายเงินเท่าไร และวิธีคิดดอกเบี้ยรายเดือนเทียบรายปีที่ ดอกเบี้ยขายฝากกับจำนองคิดอย่างไร)
อยากรู้ว่าคอนโดของคุณแลกเงินได้เท่าไร? ทักมาดูตัวเลขก่อนได้
ส่งรูปหนังสือกรรมสิทธิ์ห้องชุด ชื่อโครงการ ขนาดห้อง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลห้องและราคาตลาด แล้วเทียบให้ดูว่าจำนองหรือขายฝากแบบไหนเหมาะกับแผนคืนเงินของคุณ พร้อมเงินที่ได้รับจริงหลังหักค่าใช้จ่ายและยอดที่ต้องคืน
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ทั่วประเทศ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงและจดทะเบียนที่สำนักงานที่ดิน
- มีทีมตามเรื่องให้ทุกขั้นตอน
- หากมีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ปรึกษาฟรี ไม่มีข้อผูกมัด