สินเชื่อ SME กู้ยากจริงสำหรับกิจการเล็กที่บัญชีธุรกิจปนกับบัญชีส่วนตัว เปิดกิจการมาไม่นาน หรือไม่มีหลักประกัน แต่ถ้าเจ้าของกิจการมีบ้าน ที่ดินเปล่า หรือคอนโดที่ปลอดภาระ ก็ยังหาเงินทุนหมุนเวียนได้หลายทาง ตั้งแต่ใช้ทรัพย์เป็นหลักประกันกู้ธนาคาร ไปจนถึงจำนองหรือขายฝากกับนายทุนเอกชน ซึ่งดอกเบี้ยต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
บทความนี้จะเรียงทางเลือกจากต้นทุนต่ำไปสูง แล้วเล่าผ่านเรื่องของ คุณเอ เจ้าของกิจการรับเหมาตกแต่งภายในที่ต้องใช้เงินสำรองค่าวัสดุ กับ คุณเก้า นายทุนผู้รับจำนองและรับซื้อฝาก ว่าคำนวณอย่างไรถึงรู้ว่าคุ้ม และถ้าธุรกิจสะดุดกลางทางต้องทำอย่างไร
ทำไมสินเชื่อ SME ถึงกู้ยาก ธนาคารดูอะไรบ้าง?
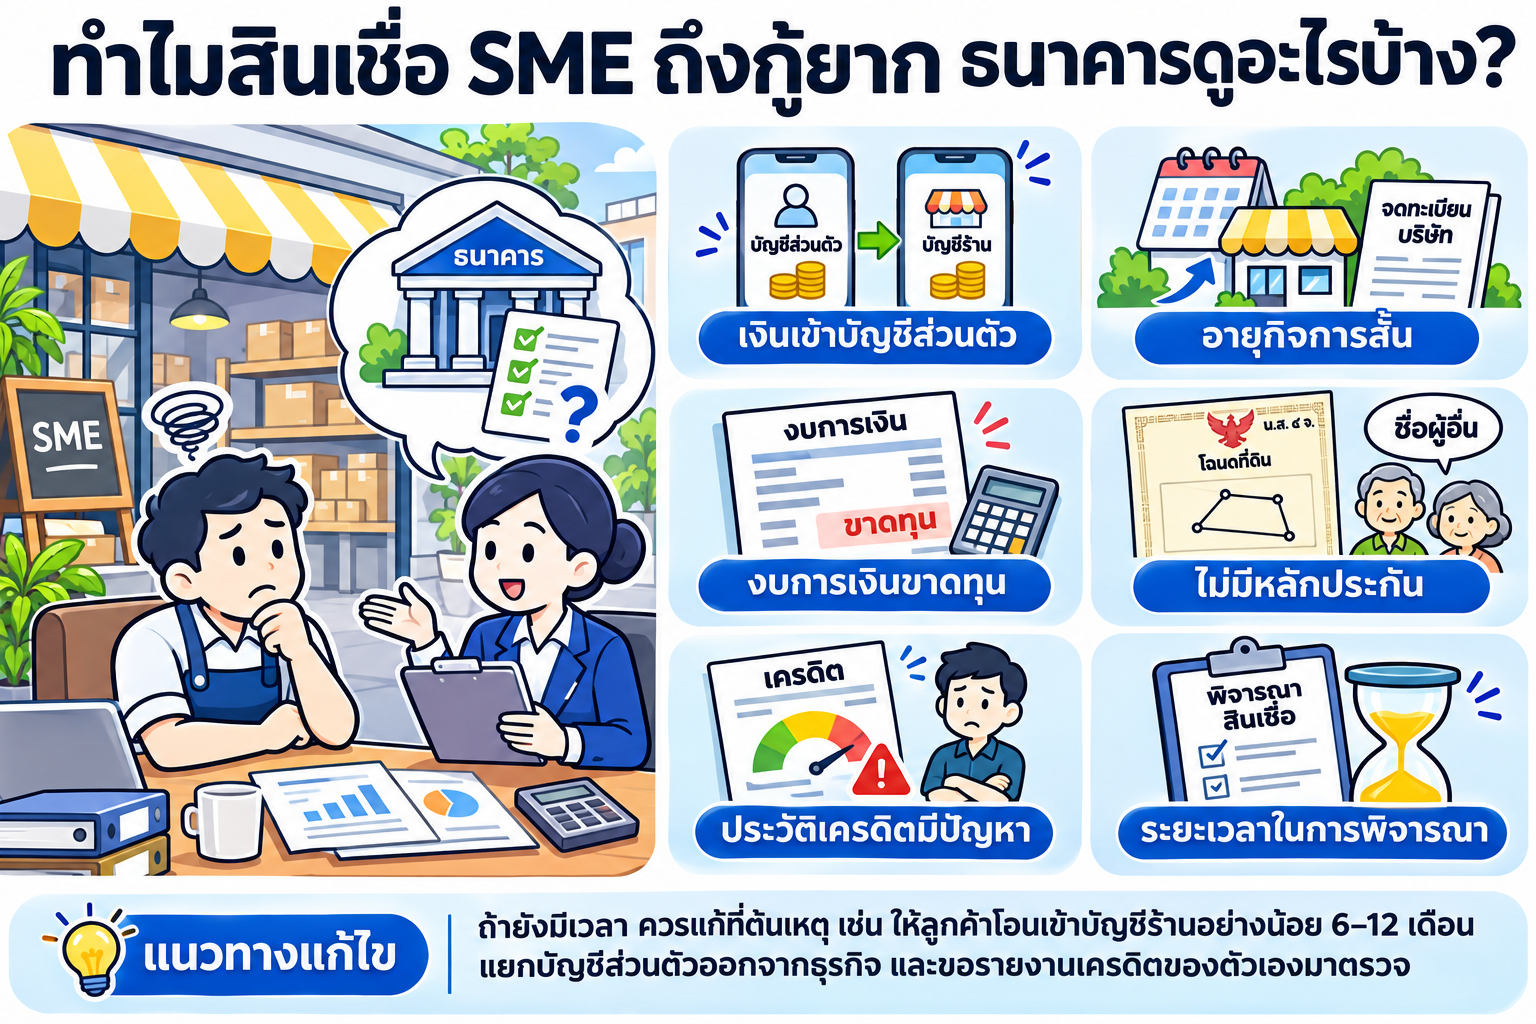
ธนาคารปล่อยสินเชื่อธุรกิจ SME โดยถามคำถามเดียวว่า "กิจการนี้มีเงินสดพอคืนหนี้ไหม" แล้วหาหลักฐานจากเอกสาร ปัญหาคือกิจการเล็กจำนวนมากไม่มีหลักฐานแบบที่ธนาคารอยากเห็น จุดที่ทำให้กู้เงิน SME ไม่ผ่านบ่อยมีดังนี้
- เงินเข้าบัญชีส่วนตัว ลูกค้าโอนเข้าบัญชีเจ้าของ ไม่ผ่านบัญชีร้าน รายได้จริงจึงดูน้อยกว่าที่เป็น
- อายุกิจการสั้น หรือเพิ่งเปลี่ยนจากบุคคลธรรมดาเป็นบริษัท ทำให้ประวัติการเงินไม่ต่อเนื่อง
- งบการเงินขาดทุนทางบัญชี เพราะลงค่าใช้จ่ายไว้มากเพื่อลดภาษี แต่ธนาคารอ่านว่ากิจการไม่มีกำไร
- ไม่มีหลักประกัน หรือหลักประกันอยู่ในชื่อคนอื่น เช่น พ่อแม่ (ดูวิธีจัดการได้ที่ โฉนดที่ดินไม่ใช่ชื่อเรา จำนองได้ไหม)
- ประวัติเครดิตของเจ้าของ ธนาคารตรวจทั้งเครดิตกิจการและเครดิตส่วนตัวของกรรมการ ถ้าเคยค้างชำระ วงเงินมักถูกตัดหรือปฏิเสธ (ติดเครดิตบูโร แต่มีบ้านหรือที่ดิน หาเงินก้อนได้ไหม)
- ระยะเวลา ต่อให้คุณสมบัติผ่าน การพิจารณาสินเชื่อธุรกิจก็ใช้เวลา บางงานรอไม่ได้
ถ้าตรงข้อไหนแล้วยังมีเวลา ควรแก้ที่ต้นเหตุก่อน เช่น ให้ลูกค้าโอนเข้าบัญชีร้านอย่างน้อย 6–12 เดือน แยกบัญชีส่วนตัวออกจากธุรกิจ และขอรายงานเครดิตของตัวเองมาตรวจ ทางนี้ช้าแต่ทำให้ดอกเบี้ยในอนาคตถูกลงทุกครั้งที่กู้
เงินทุนหมุนเวียนธุรกิจ หาได้จากทางไหนบ้าง?
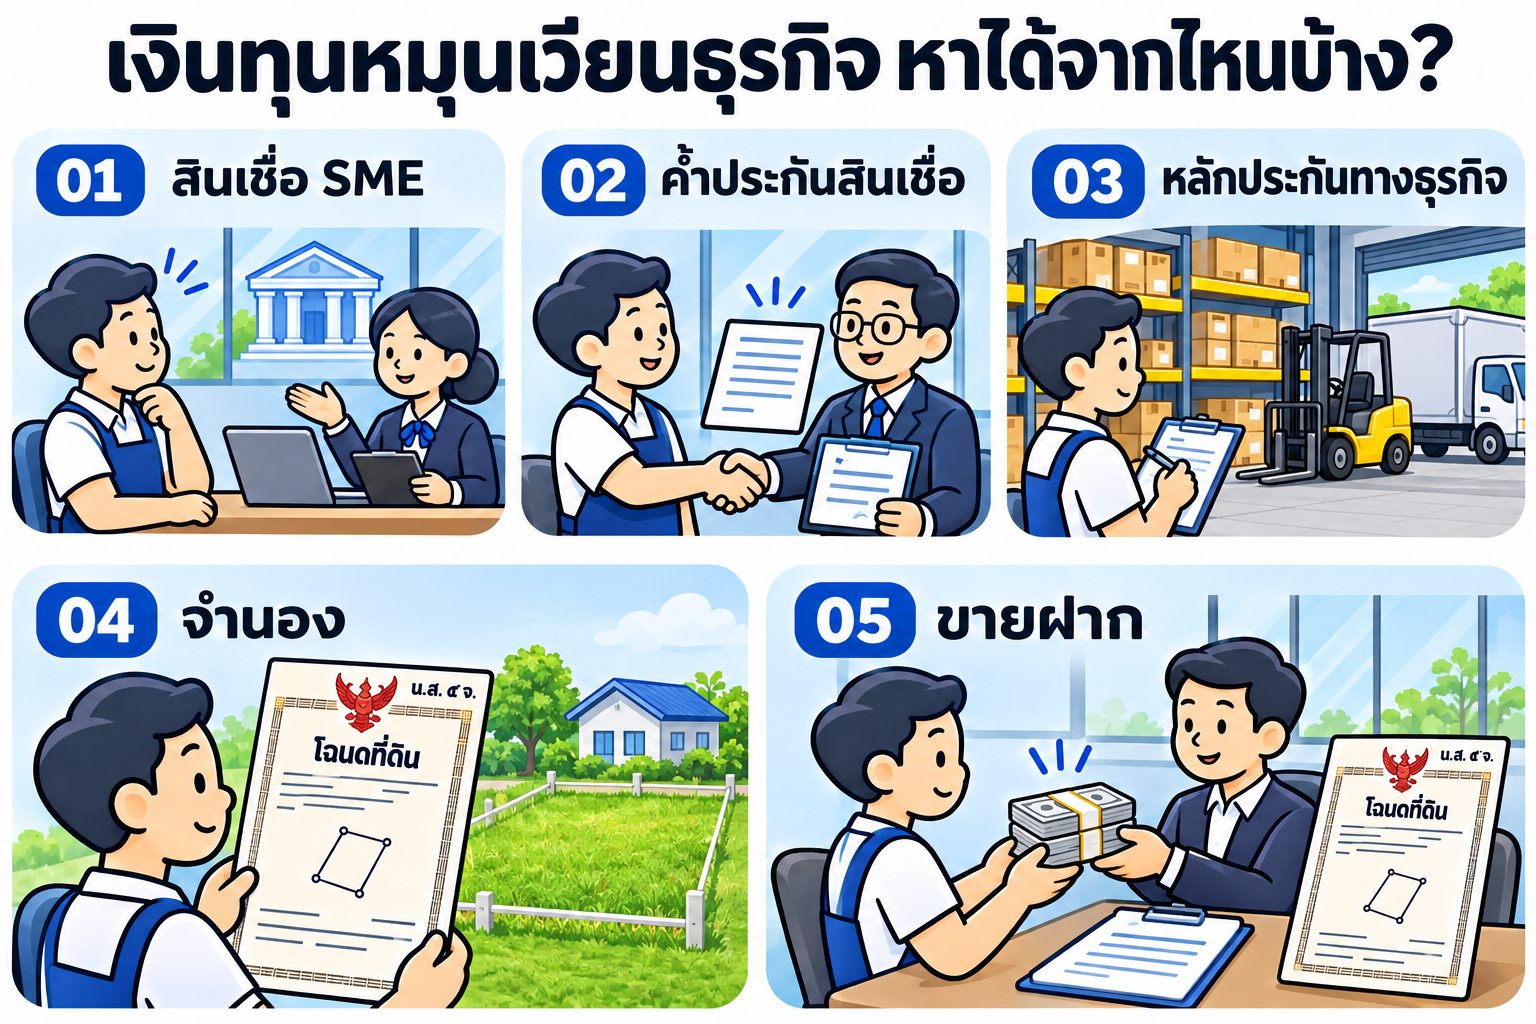
เจ้าของกิจการที่มีทรัพย์ของตัวเองมีทางเลือกมากกว่าที่คิด เรียงจากต้นทุนต่ำไปสูงได้ประมาณนี้
- สินเชื่อ SME ของธนาคารแบบมีหลักประกัน เอาบ้านหรือที่ดินจดจำนองกับธนาคาร ดอกเบี้ยต่ำที่สุดในทุกทาง แต่ยังต้องผ่านเงื่อนไขรายได้และเครดิต (จำนองที่ดินกับธนาคาร มีเงื่อนไขอย่างไร)
- ให้ บสย. ค้ำประกันสินเชื่อ บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) เป็นหน่วยงานรัฐที่ค้ำประกันให้ SME ที่หลักประกันไม่พอ ยื่นผ่านธนาคารที่เข้าร่วม โครงการและค่าธรรมเนียมเปลี่ยนทุกปี ให้เช็กที่เว็บ บสย. ก่อนยื่น
- หลักประกันทางธุรกิจ ตาม พ.ร.บ.หลักประกันทางธุรกิจ พ.ศ. 2558 ใช้ทรัพย์ของกิจการ เช่น เครื่องจักร สต็อกสินค้า หรือสิทธิเรียกร้อง (ลูกหนี้การค้า) เป็นหลักประกันกู้สถาบันการเงินได้โดยไม่ต้องส่งมอบทรัพย์ เหมาะกับกิจการที่มีสต็อกหรือมีบิลค้างรับมาก
- จำนองกับนายทุนเอกชน ชื่อในโฉนดยังเป็นของเรา ดอกเบี้ยไม่เกิน 15% ต่อปี ไม่เน้นงบการเงิน ดูตัวทรัพย์เป็นหลัก (จำนองกับธนาคารหรือเอกชนต่างกันอย่างไร)
- ขายฝากกับนายทุนเอกชน ได้วงเงินมากกว่าจำนอง ชื่อในโฉนดเปลี่ยนเป็นนายทุนจนกว่าจะไถ่ ถ้าไม่ไถ่ภายในกำหนดทรัพย์หลุดโดยไม่ต้องฟ้องศาล
สิ่งที่ไม่ควรอยู่ในรายการเลยคือเงินกู้นอกระบบที่คิดดอกเป็นรายวันหรือรายสัปดาห์ เพราะดอกเบี้ยเกินกฎหมายหลายเท่าและไม่มีสัญญาคุ้มครอง ส่วนสินเชื่อไม่มีหลักทรัพย์ค้ำประกันอนุมัติง่ายกว่า แต่วงเงินน้อยและดอกเบี้ยสูงกว่าแบบมีหลักประกันมาก (สินเชื่อไม่มีหลักทรัพย์กับสินเชื่อที่ใช้บ้านหรือที่ดินค้ำ ต่างกันอย่างไร)
ใช้โฉนดที่ดินกู้เงินทำธุรกิจได้ไหม?
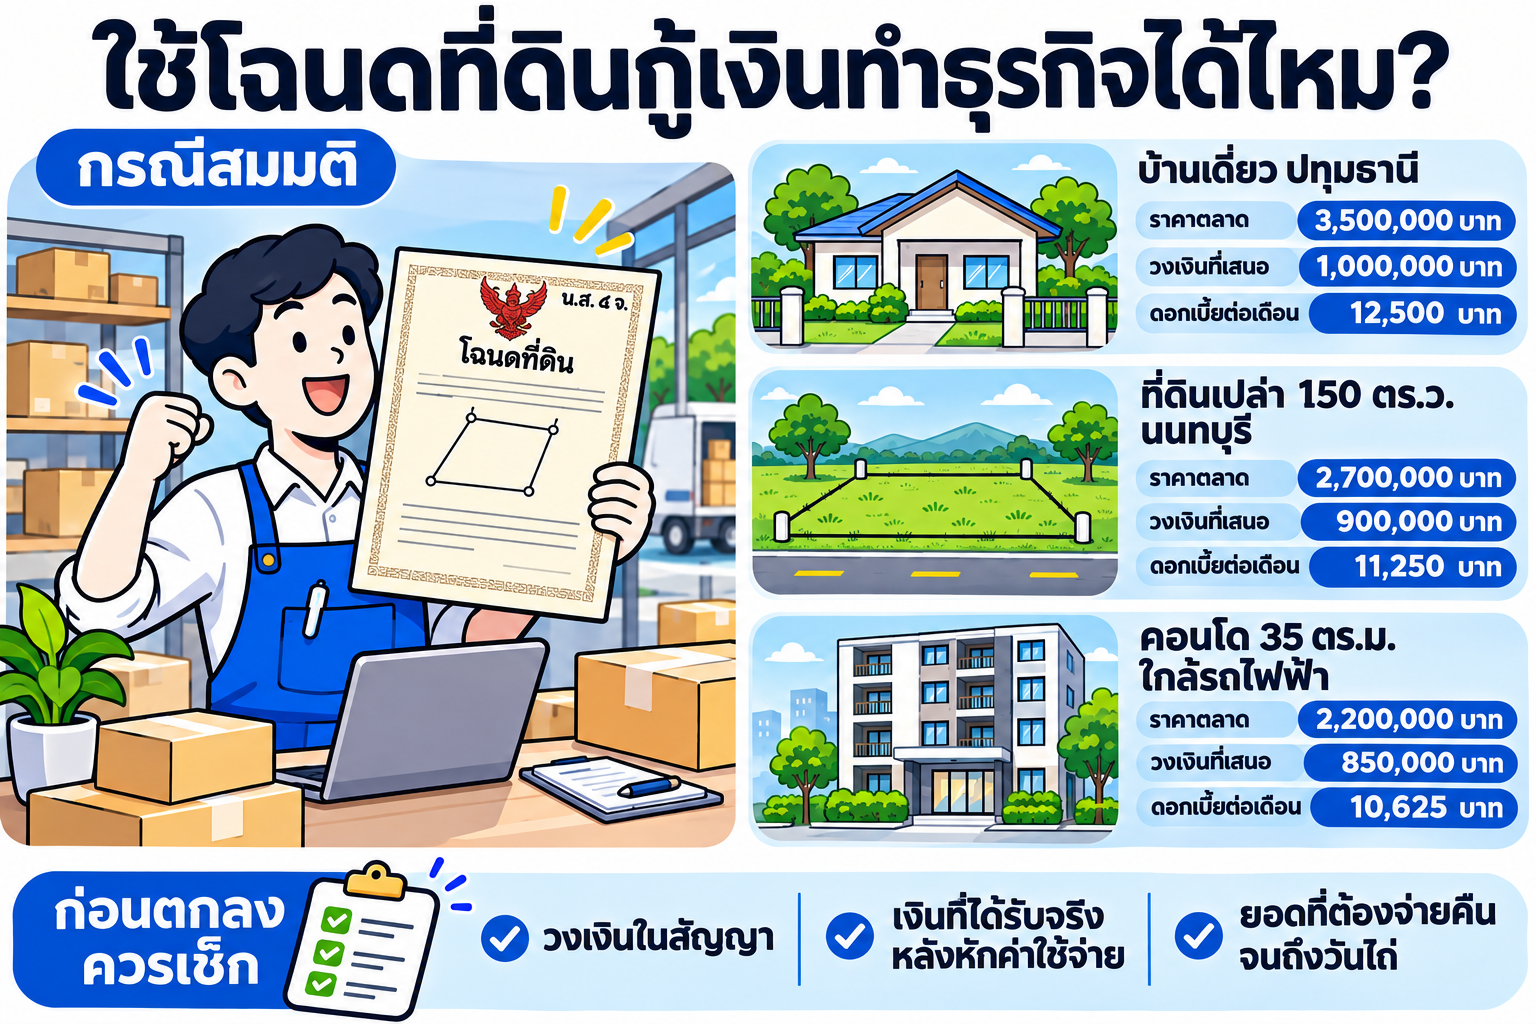
ได้ และเป็นทางที่เจ้าของกิจการใช้มากที่สุด โฉนด (น.ส.4 จ) และ น.ส.3 ก ใช้จดจำนองหรือขายฝากได้ ถ้ายื่นกับธนาคารจะเป็นสินเชื่อธุรกิจแบบมีหลักประกัน ถ้าไปกับนายทุนเอกชนจะเป็นจำนองหรือขายฝาก ซึ่งหลายคนเรียกรวมกันว่า "โฉนดแลกเงิน" (สินเชื่อโฉนดที่ดิน หรือเอาโฉนดแลกเงิน มีทางเลือกไหนบ้าง)
ทรัพย์ที่นายทุนรับมากที่สุดคือบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่าที่มีทางเข้าออก ที่ดินเปล่าในเมืองหรือใกล้ชุมชนได้วงเงินดีกว่าที่ดินห่างไกล (สินเชื่อที่ดินเปล่า ได้วงเงินเท่าไร) ส่วนที่ดินเกษตรกรรม เช่น ที่นา สวน ไร่ นายทุนส่วนใหญ่ไม่รับ แต่บางแปลงยังมีทาง ให้ทักมาปรึกษาก่อน ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้ เพราะไม่ใช่เอกสารสิทธิที่โอนกรรมสิทธิ์ได้
เรื่องวงเงิน ไม่มีตัวเลขตายตัว ขึ้นกับผลประเมินทำเล สภาพทรัพย์ และความง่ายในการขายต่อ บางเคสได้ถึง 60% ของราคาตลาด วิธีที่รู้ตัวเลขจริงเร็วที่สุดคือส่งข้อมูลทรัพย์มาประเมินก่อน
ตัวอย่างด้านล่างคิดดอกเบี้ยที่ 15% ต่อปี (1.25% ต่อเดือน) สมมติว่าคุณเอมีทรัพย์ 3 แบบให้เลือก
| ทรัพย์ของคุณเอ | ราคาตลาด (บาท) | วงเงินที่นายทุนเสนอ (บาท) | ดอกเบี้ยต่อเดือน (บาท) |
|---|---|---|---|
| บ้านเดี่ยว ปทุมธานี (จำนอง) | 3,500,000 | 1,000,000 | 12,500 |
| ที่ดินเปล่า 150 ตร.ว. นนทบุรี (จำนอง) | 2,700,000 | 900,000 | 11,250 |
| คอนโด 35 ตร.ม. ใกล้รถไฟฟ้า (ขายฝาก) | 2,200,000 | 850,000 | 10,625 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ก่อนตกลง ให้ขอดูตัวเลข 3 อย่างทุกครั้ง คือ วงเงินในสัญญา เงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องจ่ายคืนจนถึงวันไถ่ ถ้าเอกสารไหนบอกแค่วงเงิน ให้ถามจนได้ครบก่อนเซ็น
เรื่องของคุณเอ: ได้งานใหญ่ แต่เงินค่างวดเข้าช้า 6 เดือน
คุณเอทำกิจการรับเหมาตกแต่งภายในมา 4 ปี เดือนนี้ได้งานตกแต่งร้านอาหารมูลค่า 3,000,000 บาท ต้องจ่ายค่าวัสดุและค่าแรงล่วงหน้าราว 900,000 บาท แต่ลูกค้าจ่ายเงินเป็นงวด งวดใหญ่จะเข้าตอนส่งมอบงานในเดือนที่ 6
คุณเอยื่นสินเชื่อธุรกิจ SME กับธนาคารแล้ว แต่ถูกขอเอกสารเพิ่ม เพราะเงินจากลูกค้าเกือบทั้งหมดเข้าบัญชีส่วนตัว และคาดว่าพิจารณาไม่ทันวันเริ่มงาน คุณเอมีที่ดินเปล่าที่นนทบุรีชื่อของตัวเอง ไม่ติดภาระ จึงคุยกับคุณเก้า
คุณเก้าดูที่ดินแล้วเสนอสองทาง จำนองวงเงิน 900,000 บาท* หรือขายฝากได้วงเงินสูงกว่า คุณเอต้องการแค่ 900,000 บาทพอดี และอยากให้ชื่อในโฉนดยังเป็นของตัวเอง จึงเลือกจำนอง (รับจำนองที่ดิน ได้วงเงินเท่าไร เริ่มอย่างไร)
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
คุณเอคำนวณต้นทุนเงินอย่างไร
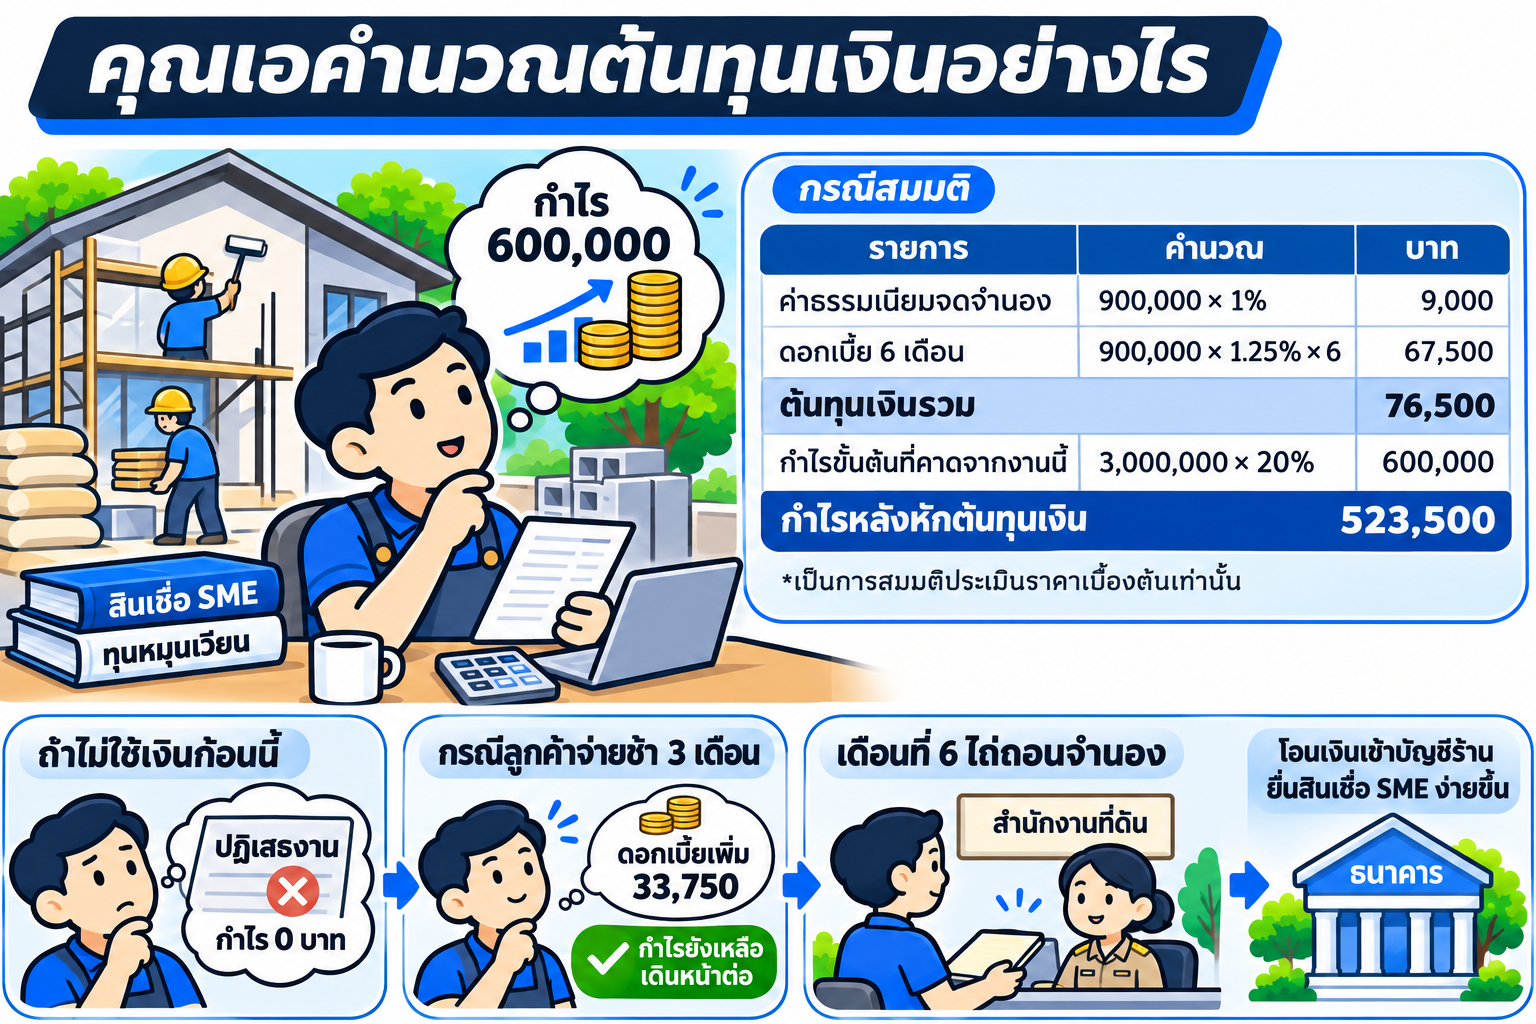
ราคาประเมินราชการของที่ดินแปลงนี้ 1,200,000 บาท ค่าธรรมเนียมจดจำนองคิดจากวงเงินจำนอง ส่วนดอกเบี้ยคิด 6 เดือนตามแผน
| รายการ | คำนวณ | บาท |
|---|---|---|
| ค่าธรรมเนียมจดจำนอง | 900,000 × 1% | 9,000 |
| ดอกเบี้ย 6 เดือน | 900,000 × 1.25% × 6 | 67,500 |
| ต้นทุนเงินรวม | 76,500 | |
| กำไรขั้นต้นที่คาดจากงานนี้ | 3,000,000 × 20% | 600,000 |
| กำไรหลังหักต้นทุนเงิน | 523,500 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ถ้าไม่ใช้เงินก้อนนี้ คุณเอต้องปฏิเสธงาน ได้กำไร 0 บาท การจ่ายต้นทุนเงิน 76,500 บาทเพื่อรักษากำไร 5 แสนกว่าบาทจึงคุ้ม แต่สิ่งที่คุณเอเช็กเพิ่มคือ ถ้าลูกค้าจ่ายช้าไปอีก 3 เดือน ดอกเบี้ยจะเพิ่มอีก 33,750 บาท กำไรยังเหลือ จึงตัดสินใจเดินหน้า
เดือนที่ 6 ลูกค้าจ่ายงวดสุดท้าย คุณเอนำเงิน 900,000 บาทไปไถ่ถอนจำนองที่สำนักงานที่ดิน ระหว่างนั้นเขาให้ลูกค้าโอนเงินเข้าบัญชีร้านทั้งหมด เพื่อให้รอบหน้ายื่นสินเชื่อ SME กับธนาคารได้ง่ายขึ้น (ไถ่ถอนจำนองต้องทำอย่างไร ใช้เอกสารอะไรบ้าง)
ขายฝากหรือจำนองเพื่อธุรกิจ คุ้มไหมเมื่อเทียบกับสินเชื่อ SME ของธนาคาร?
ถ้าธนาคารอนุมัติทันเวลาและได้วงเงินพอ สินเชื่อ SME ของธนาคารถูกกว่าแน่นอน คำถามจริงจึงไม่ใช่ "แบบไหนถูกกว่า" แต่เป็น "รอธนาคารได้ไหม และถ้าไม่ได้ เงินก้อนนี้สร้างกำไรมากกว่าดอกเบี้ยหรือเปล่า"
| ประเด็น | สินเชื่อ SME ธนาคาร | จำนองกับนายทุน | ขายฝากกับนายทุน |
|---|---|---|---|
| สิ่งที่ดูเป็นหลัก | งบการเงิน รายได้ เครดิต และหลักประกัน | ตัวทรัพย์ | ตัวทรัพย์ |
| ดอกเบี้ย | ต่ำที่สุด ตามประกาศแต่ละธนาคาร | ไม่เกิน 15% ต่อปี | ไม่เกิน 15% ต่อปี |
| วงเงิน | ตามความสามารถคืนหนี้และมูลค่าหลักประกัน | ขึ้นกับผลประเมิน มักน้อยกว่าขายฝาก | ขึ้นกับผลประเมิน บางเคสถึง 60% |
| ชื่อในโฉนด | เป็นของเรา | เป็นของเรา | เป็นของนายทุนจนกว่าจะไถ่ |
| ค่าธรรมเนียมราชการ | จดจำนอง 1% ของวงเงิน | จดจำนอง 1% ของวงเงิน | 2% ของราคาประเมินราชการ + อากร 0.5% หรือภาษีธุรกิจเฉพาะ 3.3% |
| ถ้าจ่ายไม่ได้ | ต้องฟ้องศาลก่อนขายทอดตลาด | ต้องฟ้องศาลก่อนขายทอดตลาด | พ้นกำหนดไถ่แล้วทรัพย์หลุด ไม่ต้องฟ้อง |
| เหมาะกับ | กิจการที่เอกสารพร้อมและรอได้ | ต้องการเงินเร็ว วงเงินไม่สูง อยากเก็บชื่อในโฉนด | ต้องการวงเงินสูงกว่า และมีแผนไถ่คืนชัด |
หลักคิดง่าย ๆ คือ เงินที่ยืมมา 1,000,000 บาทในอัตรา 15% ต่อปี มีต้นทุนเดือนละ 12,500 บาท ธุรกิจต้องเอาเงินก้อนนี้ไปสร้างกำไรได้มากกว่านั้นทุกเดือน และต้องรู้ว่าเงินต้นก้อนเดียวจะกลับมาจากไหนในวันไถ่ เพราะดอกเบี้ยรายเดือนไม่ได้ลดเงินต้น ถ้าตอบสองข้อนี้ได้ชัด การใช้ทรัพย์หาเงินทุนหมุนเวียนก็คุ้ม (อ่านต่อ: เจ้าของธุรกิจกู้ธนาคารไม่ผ่านหรือรอนาน ใช้บ้านหรือที่ดินหาทุนหมุนเวียนได้อย่างไร)
อีกทางที่หลายคนใช้คือหาเงินจากนายทุนก่อนเพื่อให้งานเดินทันเวลา แล้วค่อยเตรียมเอกสารยื่นธนาคารเพื่อย้ายหนี้ไปดอกเบี้ยที่ถูกกว่าเมื่อกิจการพร้อม (รีไฟแนนซ์ที่ดิน)
ขายฝากเอาเงินมาหมุนธุรกิจดีไหม?
ขายฝากเหมาะเมื่อต้องการวงเงินสูงกว่าที่จำนองให้ได้ และรู้วันที่เงินก้อนจะกลับมาแน่นอน เช่น รอเงินค่างวดโครงการ รอขายสต็อกล็อตใหญ่ หรือรอเงินจากการขายทรัพย์อื่น ถ้าเงินคืนยังไม่ชัด ควรเริ่มจากจำนองหรือหาทางธนาคารก่อน เพราะขายฝากพลาดแล้วเสียทรัพย์ทั้งแปลง
สมมติคุณเอต้องการ 1,500,000 บาท ที่ดินเปล่าจำนองได้ไม่ถึง คุณเก้าเสนอให้ขายฝากบ้านเดี่ยวที่คุณเออยู่อาศัยเองแทน (ขายฝากบ้าน) ค่าใช้จ่ายวันจดทะเบียนจะคิดจากราคาประเมินราชการ เช่น บ้านราคาประเมิน 2,000,000 บาท ค่าธรรมเนียม 2% = 40,000 บาท และอากรแสตมป์ 0.5% ของราคาที่สูงกว่าระหว่างราคาประเมินกับราคาขายฝาก = 10,000 บาท ถ้าถือครองไม่ถึง 5 ปีจะเสียภาษีธุรกิจเฉพาะ 3.3% แทนอากร และมีภาษีเงินได้หัก ณ ที่จ่ายที่เจ้าหน้าที่คำนวณให้ในวันนั้น
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ถ้าเป็นบ้านหรือคอนโด อ่านเงื่อนไขเฉพาะเพิ่มได้ที่ จำนองบ้าน และ ขายฝากคอนโดได้ไหม ต้องเตรียมเอกสารอะไรบ้าง
กฎหมายที่เจ้าของกิจการต้องรู้ก่อนจำนองหรือขายฝาก
จำนอง: ประมวลกฎหมายแพ่งและพาณิชย์
- มาตรา 702 จำนองคือการเอาทรัพย์เป็นประกันหนี้โดยไม่ต้องส่งมอบทรัพย์ เจ้าของยังใช้ทรัพย์ได้ตามปกติ
- มาตรา 714 ต้องทำเป็นหนังสือและจดทะเบียนกับพนักงานเจ้าหน้าที่ที่สำนักงานที่ดิน ถ้าแค่ฝากโฉนดไว้กับเจ้าหนี้ ไม่ใช่การจำนอง
- มาตรา 728 ก่อนบังคับจำนอง เจ้าหนี้ต้องมีหนังสือบอกกล่าวให้ชำระหนี้ภายในเวลาไม่น้อยกว่า 60 วัน แล้วฟ้องศาลเพื่อขายทอดตลาด ถ้าขายได้เกินหนี้ เงินส่วนเกินคืนเจ้าของ
- ดอกเบี้ยเงินกู้ระหว่างบุคคลไม่เกิน 15% ต่อปี (มาตรา 654)
ขายฝาก: พ.ร.บ. ขายฝาก 2562 และ ป.พ.พ.
| เรื่อง | กฎหมายกำหนดว่า | มาตรา |
|---|---|---|
| ต้องทำที่ไหน | ทำเป็นหนังสือและจดทะเบียนที่สำนักงานที่ดิน | 7–8 |
| สินไถ่สูงสุด | ส่วนที่เพิ่มจากราคาขายฝาก คิดแล้วไม่เกิน 15% ต่อปี | 8 |
| ระยะเวลาไถ่ | 1–10 ปี ไถ่ก่อนกำหนดได้ ค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ | 10 |
| อยู่บ้านต่อ | อยู่อาศัยและใช้ประโยชน์ได้จนหมดสิทธิไถ่ ไม่ต้องจ่ายค่าเช่า | 12–13 |
| แจ้งก่อนครบกำหนด | ผู้ซื้อฝากต้องแจ้งล่วงหน้า 3–6 เดือน ถ้าไม่แจ้ง ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน | 17 |
| นายทุนไม่รับเงินไถ่ | วางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ ถือว่าไถ่แล้ว | 18 |
จุดที่เจ้าของกิจการมักพลาดคือ พ.ร.บ. ขายฝาก 2562 คุ้มครองเฉพาะกรณีผู้ขายฝากเป็นบุคคลธรรมดา และทรัพย์เป็นที่อยู่อาศัยหรือที่ดินเกษตรกรรม ถ้าโฉนดเป็นชื่อบริษัท หรือเป็นอาคารที่ใช้ทำธุรกิจล้วน เช่น โกดังหรือโรงงานเล็ก จะใช้ ป.พ.พ. มาตรา 491–502 แทน ซึ่งไม่มีสิทธิเรื่องจดหมายแจ้งก่อนครบกำหนดหรือไถ่ก่อนกำหนดแบบเดียวกัน วันจดทะเบียนให้ถามเจ้าหน้าที่ที่ดินว่าสัญญาของเราเข้าข่ายกฎหมายฉบับไหน แล้วจดวันครบกำหนดไถ่ไว้ให้ชัด
เจ้าของกิจการกู้ธนาคารไม่ผ่านทำยังไง ถ้าธุรกิจสะดุดกลางทาง?
สมมติลูกค้าของคุณเอเลื่อนจ่ายเงินไปอีก 4 เดือน แผนเดิมพัง สิ่งที่ทำได้ตามลำดับคือ
- คุยกับนายทุนก่อนค้างจ่าย แจ้งตั้งแต่รู้ว่าเงินจะเข้าช้า พร้อมหลักฐาน เช่น สัญญาจ้างหรือใบแจ้งหนี้ที่ส่งลูกค้าแล้ว นายทุนส่วนใหญ่ยอมคุยถ้าเห็นว่ามีเงินกลับมาจริง
- รู้ว่าค้างดอกไม่ได้แปลว่าเสียทรัพย์ทันที ถ้าเป็นจำนอง เจ้าหนี้ต้องบอกกล่าวและฟ้องศาลก่อน ถ้าเป็นขายฝาก สิทธิไถ่ยังอยู่จนถึงวันครบกำหนด การผิดนัดจ่ายรายเดือนไม่ได้ทำให้ทรัพย์หลุดทันที แต่ยอดค้างจะต้องจ่ายตอนไถ่
- ขอขยายเวลาไถ่ สำหรับขายฝาก ต้องไปจดทะเบียนขยายเวลาก่อนครบกำหนด รวมแล้วไม่เกิน 10 ปี
- หานายทุนรายใหม่มาไถ่แทน หรือย้ายไปธนาคารเมื่อเอกสารพร้อม (ย้ายนายทุนจำนองหรือขายฝากทำอย่างไร)
- ถ้ามีเงินแล้วแต่นายทุนไม่รับ นำเงินไปวางทรัพย์ตามมาตรา 18 ก่อนวันครบกำหนด (ผู้รับซื้อฝากไม่รับเงินหรือติดต่อไม่ได้ ต้องทำอย่างไร)
ถ้าปัญหาไม่ใช่เงินเข้าช้าแต่เป็นหนี้หลายก้อนที่ดอกสูง เช่น บัตรเครดิตหรือสินเชื่อส่วนบุคคลที่ใช้หมุนในร้าน ทางที่ตรงกว่าคือรวมหนี้ให้เหลือก้อนเดียวแล้ววางแผนปิด (รวมหนี้เป็นก้อนเดียวด้วยบ้านหรือที่ดินทำได้ไหม) ส่วนกิจการที่ขาดทุนทุกเดือนโดยยังไม่รู้สาเหตุ การเอาทรัพย์ไปแลกเงินมาเติมจะทำให้เสียทั้งธุรกิจและทรัพย์ ควรหยุดดูตัวเลขก่อน
เตรียมอะไรบ้างก่อนส่งทรัพย์ให้ประเมิน
- รูปโฉนดหน้า–หลัง (ปิดเลขบัตรประชาชนได้) และพิกัดหรือที่ตั้งทรัพย์
- รูปทรัพย์ปัจจุบัน ทางเข้าออก และภาระที่มีอยู่ เช่น ยังจำนองธนาคาร
- จำนวนเงินที่ต้องการ ระยะเวลาที่ต้องใช้ และแหล่งเงินที่จะใช้คืน
- ถ้าโฉนดมีหลายชื่อหรือเป็นชื่อบริษัท แจ้งตั้งแต่แรก เพราะเอกสารวันจดทะเบียนต่างกัน
อยากรู้ว่าทรัพย์ของคุณหาเงินทุนหมุนเวียนได้เท่าไร? ทักมาดูตัวเลขก่อนได้
ส่งรูปโฉนด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้น แล้วเทียบให้ดูว่าจำนองหรือขายฝากแบบไหนเหมาะกับแผนคืนเงินของธุรกิจคุณ พร้อมตัวเลขเงินที่ได้รับจริงและยอดที่ต้องไถ่คืน
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ทั่วประเทศ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดิน
- มีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ปรึกษาฟรี ไม่มีข้อผูกมัด อยากรู้ขั้นตอนทั้งหมดก่อนทัก ดูได้ที่ ต้องการจำนองหรือขายฝากผ่าน Homeday เริ่มอย่างไร