เจ้าของกิจการที่กู้ SME ไม่ผ่าน ไม่มีสลิปเงินเดือน หรือรอธนาคารพิจารณาไม่ทัน ใช้บ้าน ทาวน์เฮาส์ คอนโด หรือที่ดินเปล่าที่ปลอดหนี้มาจำนองหรือขายฝากกับนายทุนเอกชนได้ นายทุนพิจารณาจากทรัพย์เป็นหลัก เอกสารน้อยกว่าธนาคาร และทำสัญญาที่สำนักงานที่ดิน ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ซึ่งสูงกว่าสินเชื่อธนาคาร จึงเหมาะกับทุนหมุนระยะสั้นที่รู้ว่าเงินคืนจะมาจากไหน ไม่เหมาะกับการกู้มาอุดขาดทุนที่ยังไม่รู้ว่าจะหยุดเมื่อไร
บทความนี้เล่าผ่าน คุณเอ เจ้าของธุรกิจที่ต้องการทุน กับ คุณเก้า นายทุนผู้รับจำนองหรือผู้รับซื้อฝาก
กู้ธนาคารไม่ผ่าน หรือรอนาน เพราะอะไร?
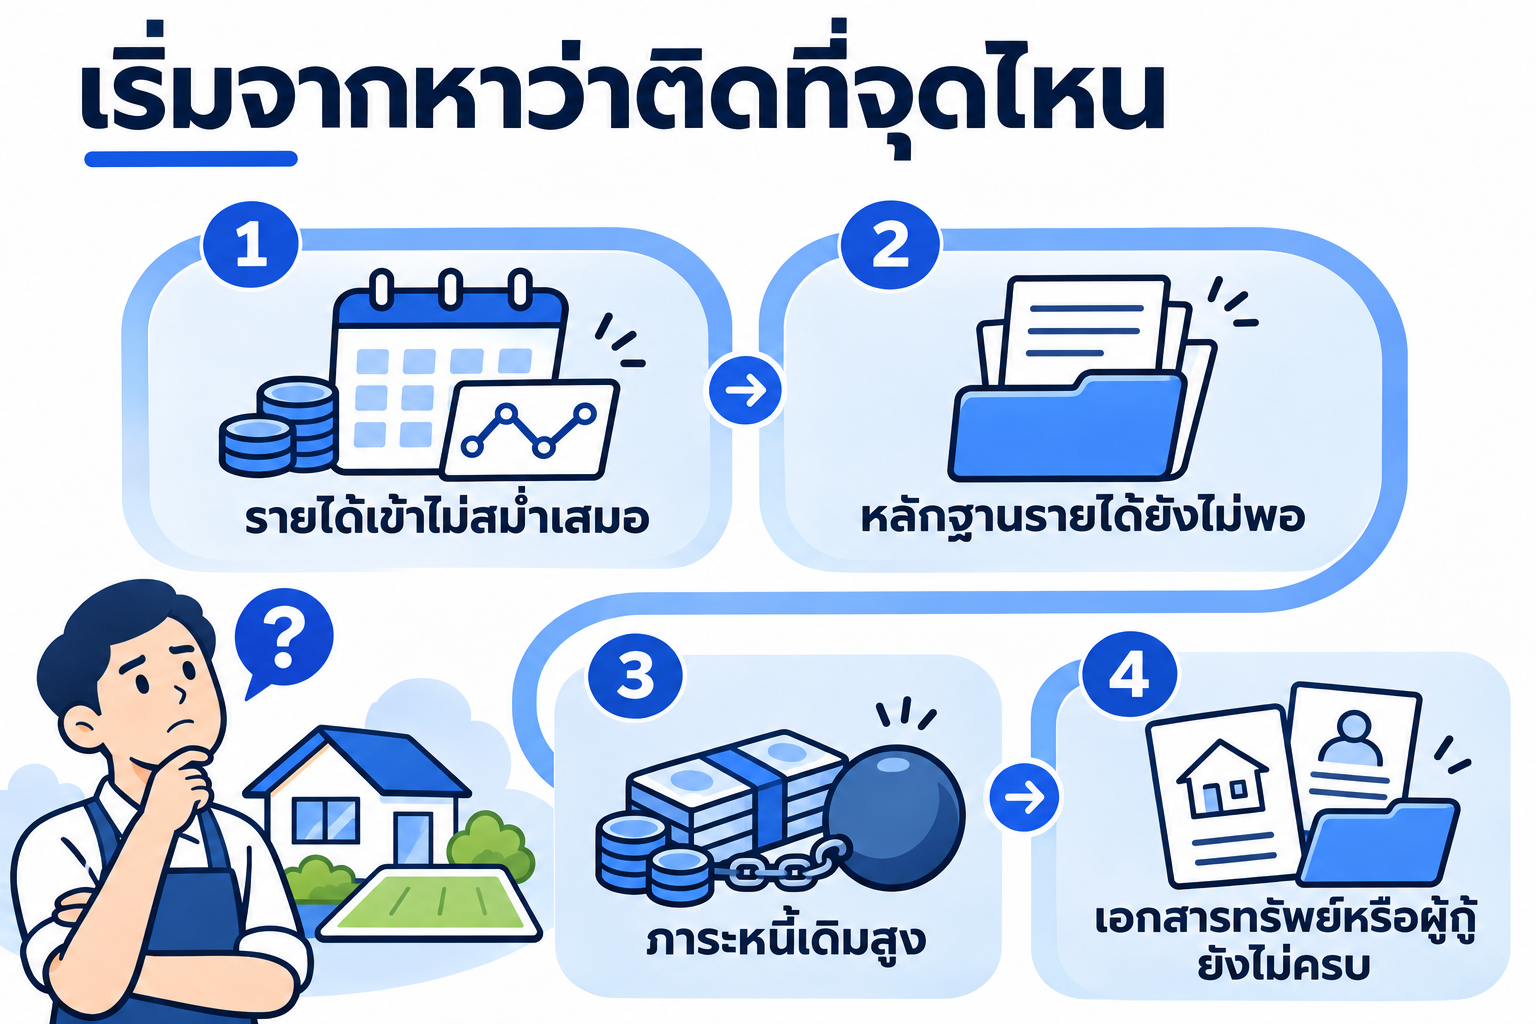
เจ้าของธุรกิจหลายคนมีรายได้จริง แต่ติดเกณฑ์ธนาคาร สาเหตุที่พบบ่อย
| สาเหตุ | ธนาคารมองว่า |
|---|---|
| รายได้ไม่ผ่านบัญชีธุรกิจ ใช้บัญชีส่วนตัวปนกัน | พิสูจน์รายได้ไม่ได้ |
| ไม่มีงบการเงิน หรืองบแสดงกำไรน้อยเพราะวางแผนภาษี | ความสามารถชำระหนี้ต่ำ |
| กิจการเปิดไม่นาน | ยังไม่มีประวัติพอ |
| เครดิตบูโรมีค้างชำระ | ความเสี่ยงสูง (ติดบูโร) |
| ภาระหนี้เดิมสูง | ไม่เหลือความสามารถผ่อนเพิ่ม |
| ต้องการเงินเร็ว แต่ขั้นตอนพิจารณาใช้หลายสัปดาห์ | ไม่ใช่การปฏิเสธ แต่ไม่ทันใช้ |
ถ้าเป็นเรื่องเอกสาร ลองแก้แล้วยื่นใหม่ในระยะยาวควบคู่กันไป (กู้ไม่ผ่านเพราะอะไร ควรแก้ตรงไหน) แต่ถ้าต้องใช้ทุนตอนนี้ ทรัพย์ที่มีอยู่คือทางที่ได้เงินก้อนเร็วกว่า
เจ้าของกิจการไม่มีสลิปเงินเดือน จำนองได้ไหม?
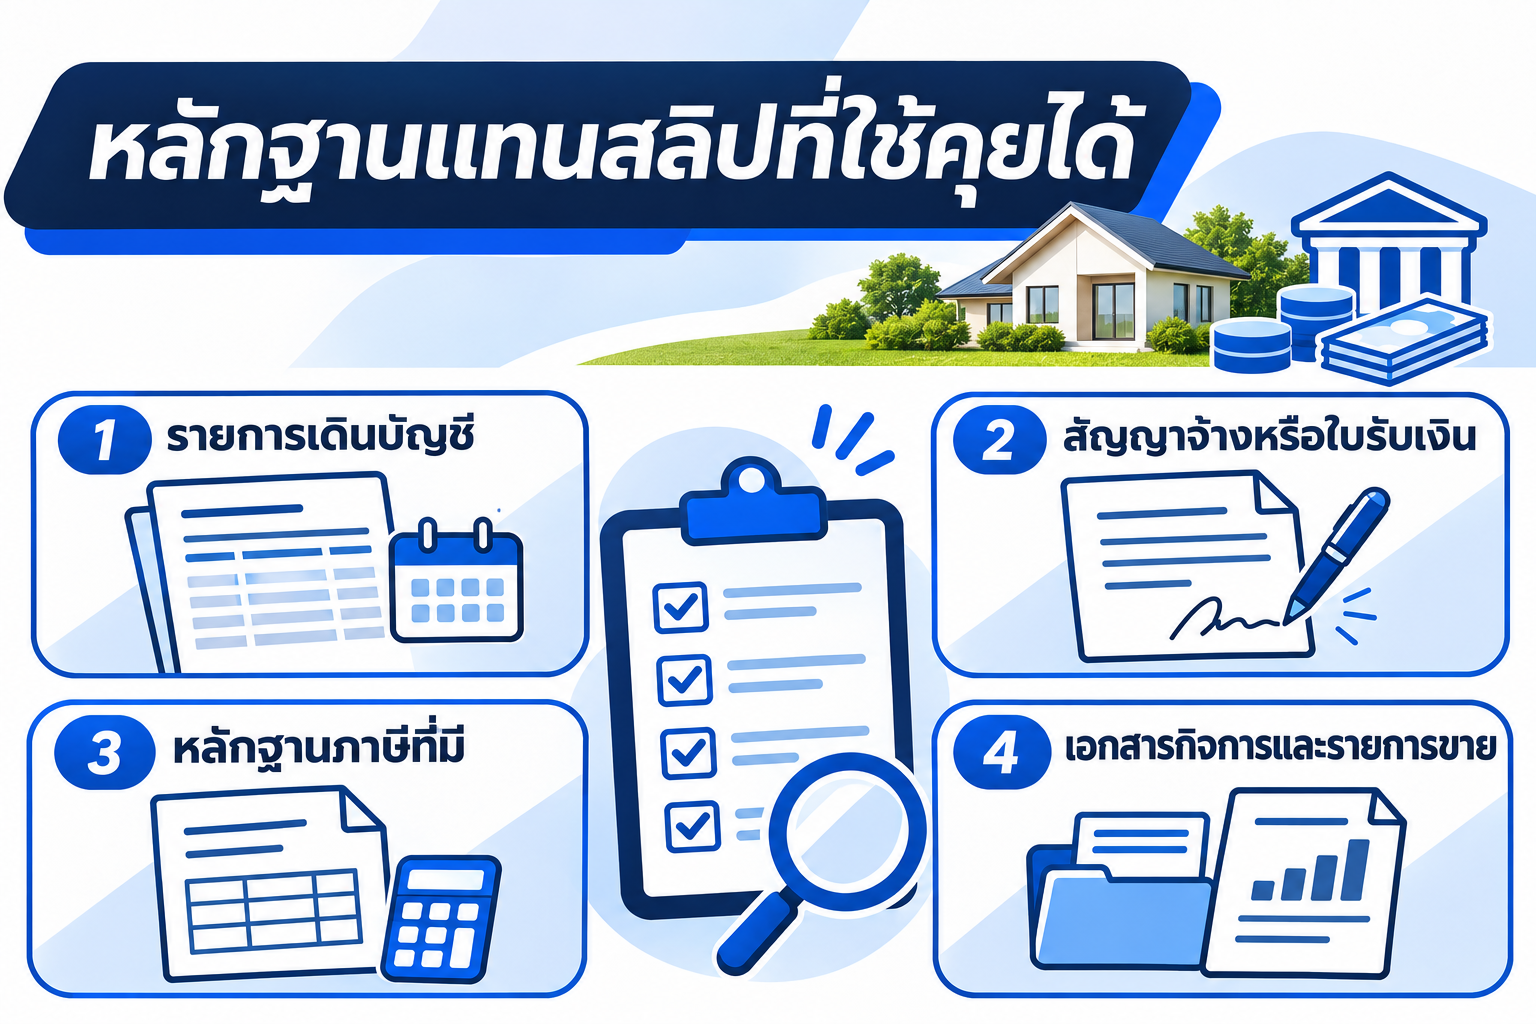
ได้ จำนองและขายฝากกับนายทุนเอกชนไม่ได้ใช้สลิปเงินเดือนหรืองบการเงินเป็นเกณฑ์หลัก นายทุนดูมูลค่าทรัพย์ ทำเล และความง่ายในการขายต่อ แต่นายทุนที่ดีจะถามว่าเงินจะไปใช้อะไรและคืนจากไหน เพราะไม่มีใครอยากได้ทรัพย์หลุดหรือต้องฟ้องบังคับจำนอง
| เรื่อง | สินเชื่อ SME ธนาคาร | จำนองกับเอกชน | ขายฝาก |
|---|---|---|---|
| เอกสารรายได้ | งบการเงิน เดินบัญชี 6–12 เดือน | ส่วนใหญ่ไม่ต้อง | ส่วนใหญ่ไม่ต้อง |
| เครดิตบูโร | ตรวจ | ไม่ใช่เกณฑ์หลัก | ไม่ใช่เกณฑ์หลัก |
| ดอกเบี้ย | ต่ำกว่า ตามประกาศธนาคาร | ไม่เกิน 15% ต่อปี | ไม่เกิน 15% ต่อปี |
| วงเงิน | ตามความสามารถชำระและหลักประกัน | ขึ้นกับผลประเมิน มักต่ำกว่าขายฝาก | ขึ้นกับผลประเมิน บางเคสถึง 60% |
| ชื่อในโฉนด | ของคุณ | ของคุณ | เป็นของนายทุนจนกว่าจะไถ่ |
| ถ้าจ่ายไม่ได้ | ฟ้องบังคับจำนอง | ฟ้องบังคับจำนอง | ทรัพย์หลุดเมื่อพ้นกำหนดไถ่ |
เอกสารและขั้นตอนที่สำนักงานที่ดิน เทียบกับยื่นธนาคาร
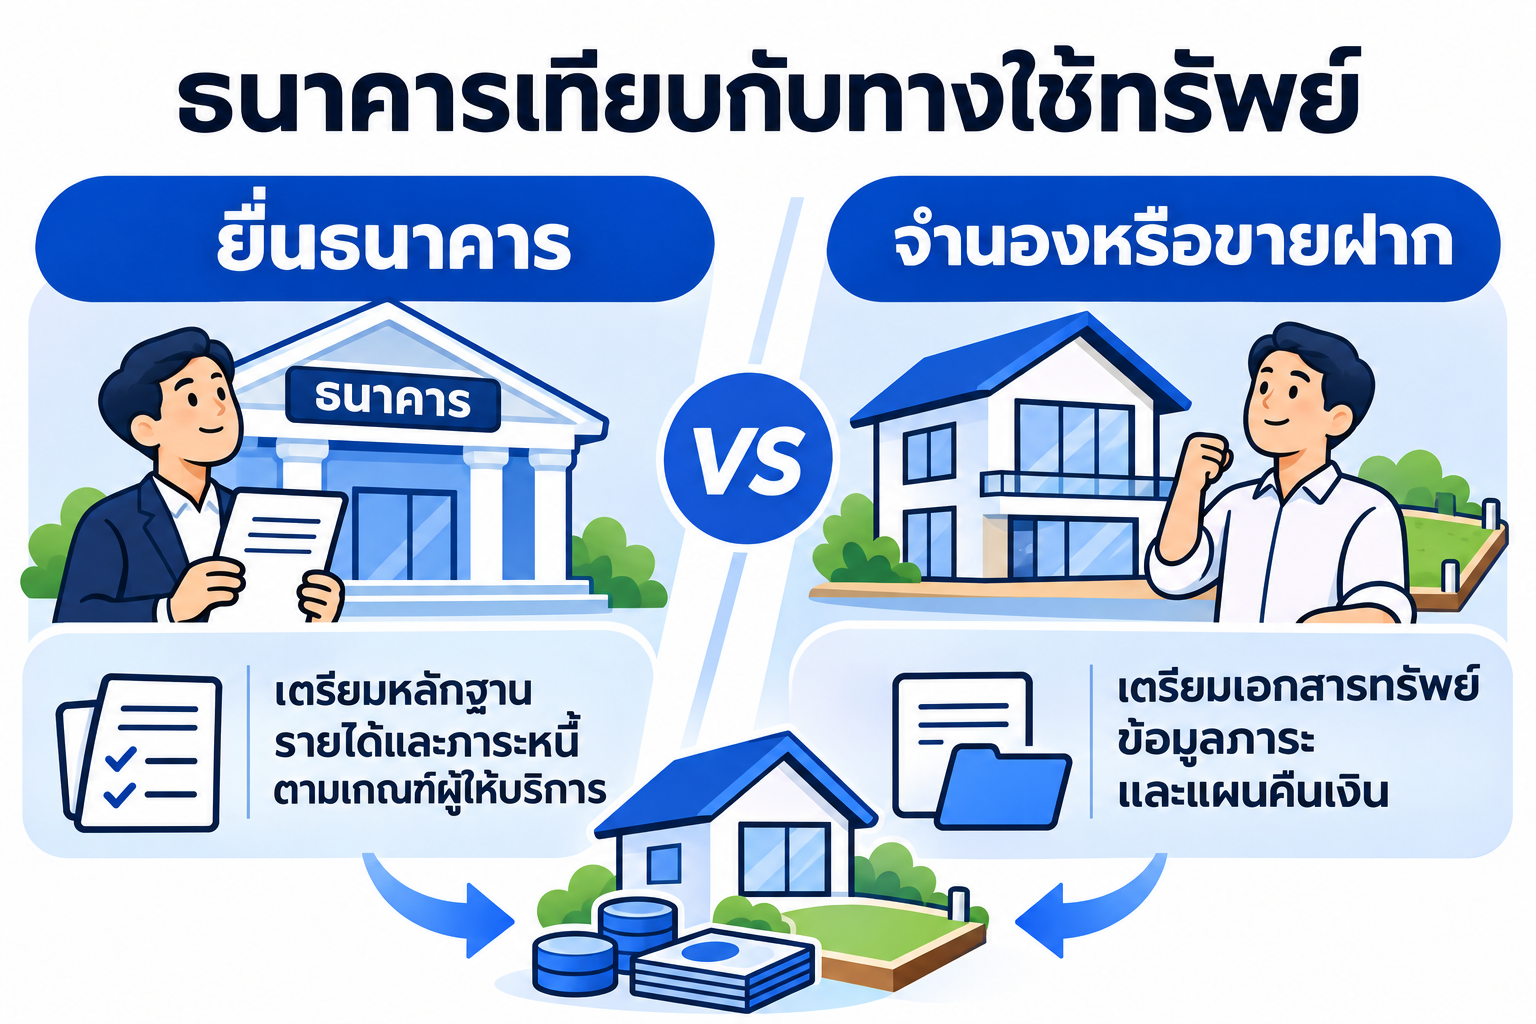
| ยื่นสินเชื่อธุรกิจธนาคาร | จำนองหรือขายฝากกับนายทุน |
|---|---|
| หนังสือรับรองบริษัท / ทะเบียนพาณิชย์ | ไม่ใช้ ถ้าทรัพย์เป็นชื่อบุคคล |
| งบการเงินย้อนหลัง | ไม่ใช้ |
| รายการเดินบัญชี 6–12 เดือน | ไม่ใช้ |
| แผนธุรกิจ ใบเสนอราคา สัญญาจ้าง | ไม่บังคับ แต่ช่วยอธิบายแผนคืนเงิน |
| เอกสารหลักประกัน | โฉนดหรือหนังสือกรรมสิทธิ์ห้องชุดตัวจริง |
| บัตรประชาชน ทะเบียนบ้าน | บัตรประชาชน ทะเบียนบ้าน และเอกสารสมรสตามกรณี |
ขั้นตอนฝั่งจำนองหรือขายฝาก: ส่งข้อมูลทรัพย์ → นายทุนประเมินจากข้อมูลทรัพย์และราคาตลาด → ได้ใบเสนอ → เตรียมเอกสาร → จดทะเบียนและรับเงินที่สำนักงานที่ดินในวันเดียวกัน โดยทั่วไปใช้เวลาไม่กี่วันถึงประมาณสองสัปดาห์ ขึ้นกับความพร้อมของเอกสารและคิวสำนักงานที่ดิน (ขั้นตอนขายฝาก)
ถ้าทรัพย์เป็นชื่อบริษัท ต้องใช้หนังสือรับรองบริษัท รายงานการประชุมที่อนุมัติให้ทำนิติกรรม และให้กรรมการผู้มีอำนาจลงนามไปเซ็น และผู้ขายฝากที่เป็นนิติบุคคลไม่ได้รับความคุ้มครองตามกฎหมายขายฝาก พ.ศ. 2562
เรื่องของคุณเอ: โรงงานขนมได้ออร์เดอร์ใหญ่ แต่ไม่มีทุนซื้อวัตถุดิบ
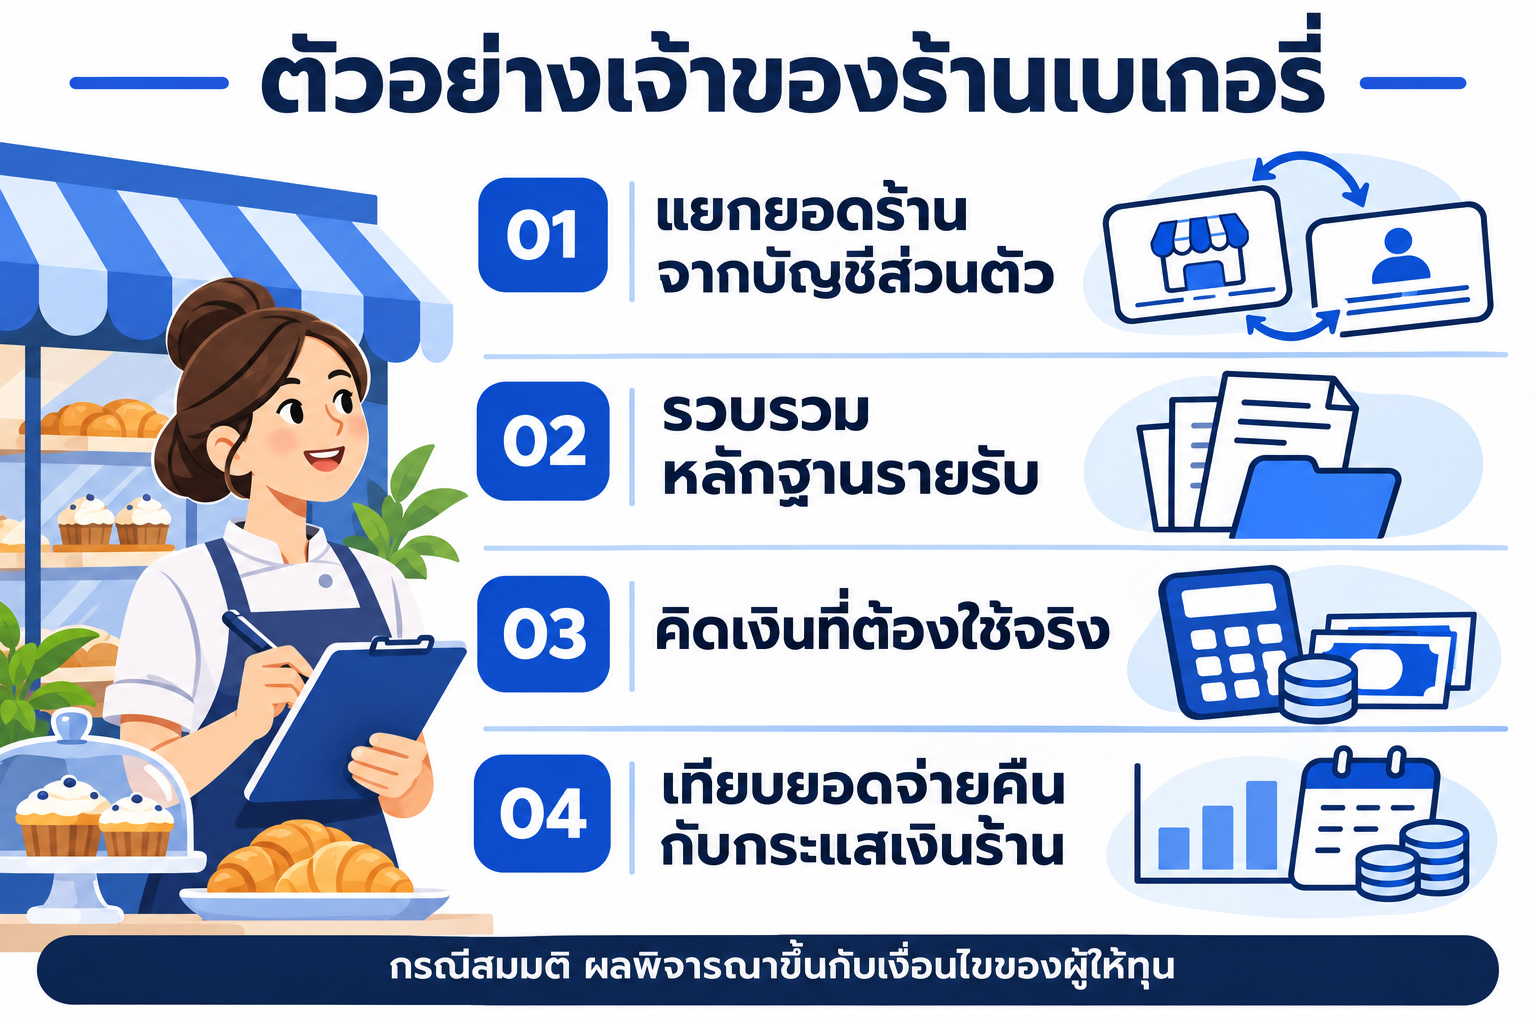
คุณเอทำโรงงานขนมขนาดเล็ก ส่งร้านกาแฟและซูเปอร์มาร์เก็ต ได้ออร์เดอร์จากห้างที่ต้องสำรองวัตถุดิบและบรรจุภัณฑ์ 700,000 บาท ห้างจ่ายเครดิต 90 วันหลังส่งของ คุณเอยื่นสินเชื่อ SME แต่ธนาคารขอเดินบัญชีธุรกิจ 12 เดือน ซึ่งคุณเอใช้บัญชีส่วนตัวมาตลอด
คุณเอมีที่ดินเปล่า 120 ตารางวาในนนทบุรี ราคาตลาดราว 1,800,000 บาท ปลอดหนี้ คุณเก้าเสนอ 2 ทาง
| ทางเลือก | จำนอง | ขายฝาก |
|---|---|---|
| วงเงินที่นายทุนเสนอ | 500,000 บาท | 700,000 บาท |
| ดอกเบี้ยต่อเดือน (15% ต่อปี) | 6,250 บาท | 8,750 บาท |
| ค่าธรรมเนียมราชการหลัก | 1% ของวงเงิน = 5,000 บาท | 2% ของราคาประเมินราชการ + อากรหรือภาษีธุรกิจเฉพาะ + ภาษีเงินได้หัก ณ ที่จ่าย |
| พอใช้ไหม | ขาด 200,000 บาท | พอ |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
คุณเอเลือกขายฝาก 1 ปี เพราะต้องการเงินครบ แผนคือรับเงินจากห้างในเดือนที่ 4 แล้วไถ่ก่อนกำหนด ถ้าไถ่เดือนที่ 5 ดอกเบี้ยรวม 43,750 บาท ค่าเสียโอกาสสูงสุด 700,000 × 2% × 7 ÷ 12 = 8,167 บาท
คุณเอเทียบกำไรจากออร์เดอร์ (หักต้นทุนดอกเบี้ยและค่าธรรมเนียมแล้ว) ว่ายังเหลือกำไรพอสมควร จึงตัดสินใจทำ ระหว่างนั้นคุณเอเปิดบัญชีธุรกิจแยกและเดินบัญชีให้ชัด เพื่อให้ออร์เดอร์รอบหน้าใช้สินเชื่อธนาคารได้
เช็กก่อนใช้บ้านหรือที่ดินหาทุนธุรกิจ
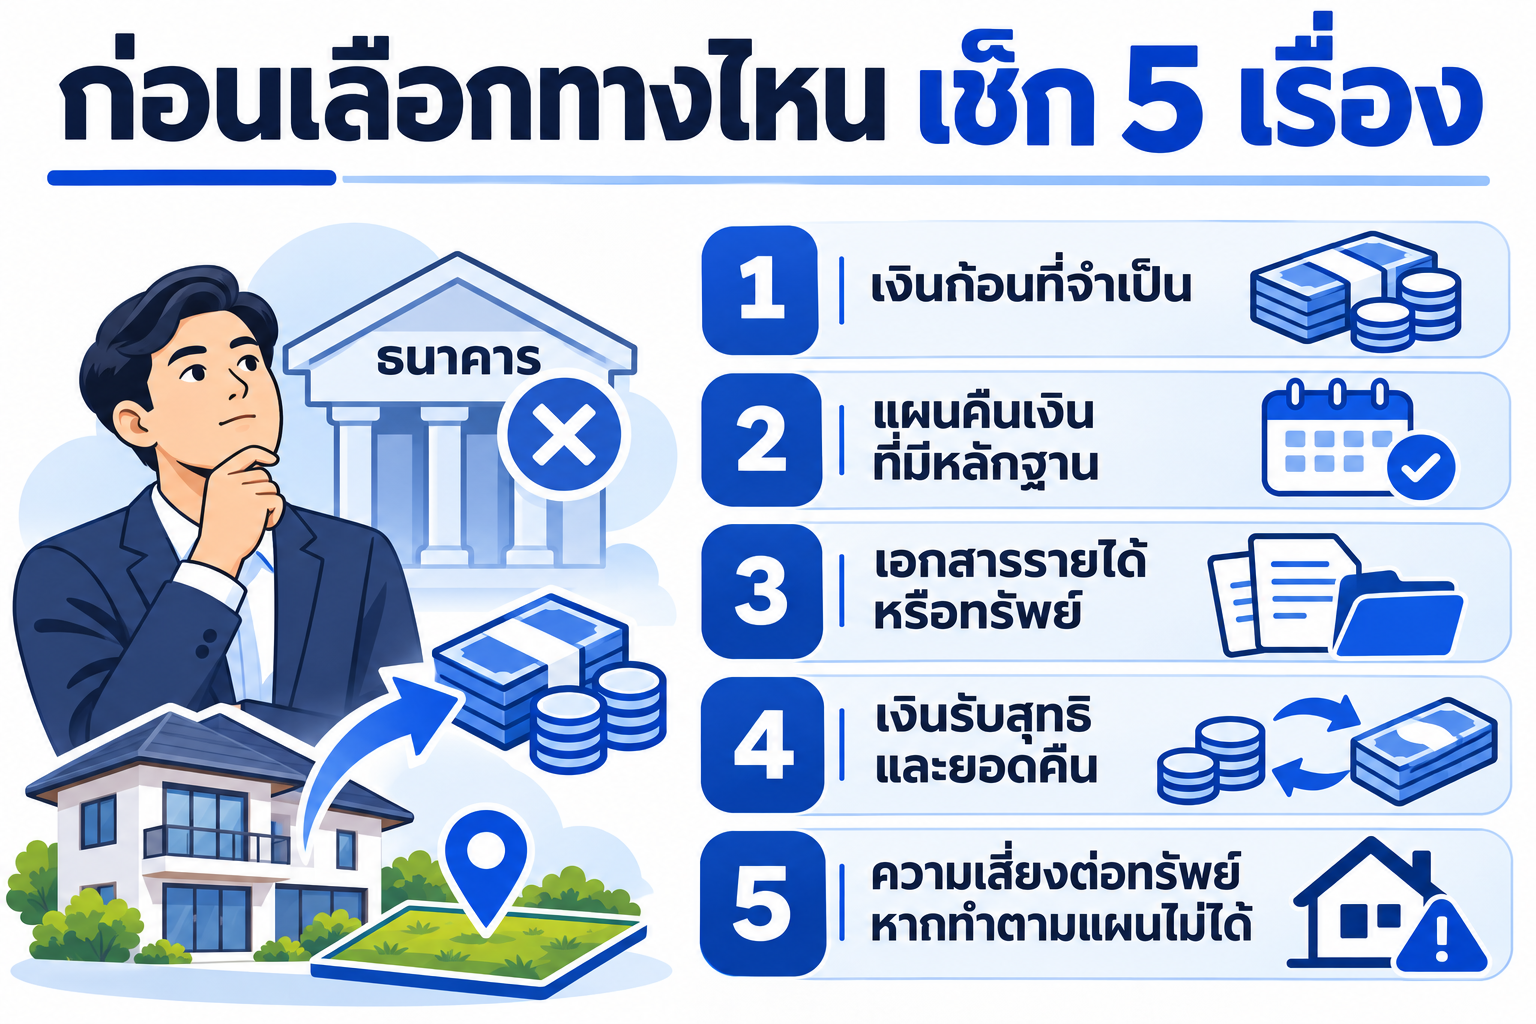
- กำไรจากเงินก้อนนี้มากกว่าต้นทุนไหม ต้นทุน = ดอกเบี้ยตลอดระยะที่ใช้ + ค่าธรรมเนียมราชการ + ค่าใช้จ่ายอื่น
- เงินคืนมาจากไหน เมื่อไร มีเอกสารยืนยัน เช่น ใบสั่งซื้อ สัญญาจ้าง เครดิตเทอมของลูกค้า
- เผื่อเวลาไหม ถ้าลูกค้าจ่ายช้า 1–2 เดือน ยังไถ่ทันกำหนดหรือไม่
- ขอวงเงินเท่าที่จำเป็น ดอกเบี้ยคิดจากวงเงินทั้งหมด
- ทรัพย์เป็นที่อยู่ของครอบครัวไหม ถ้าใช่ ต้องระวังมากกว่าการใช้ที่ดินเปล่า
- มีแผนกลับไปใช้ธนาคารไหม ทุนเอกชนเหมาะเป็นสะพานระยะสั้น
ถ้าตอบข้อ 2 ไม่ได้ เช่น ต้องการเงินมาจ่ายเงินเดือนพนักงานเพราะยอดขายตกต่อเนื่อง ลองดูทางเลือกอื่นในบทเงินด่วนถูกกฎหมาย ก่อน
อยากรู้ว่าบ้านหรือที่ดินของคุณใช้หาทุนธุรกิจได้เท่าไร? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
แค่ส่งรูปโฉนด ที่ตั้ง จำนวนเงินที่ต้องการ และวันที่เงินจากธุรกิจจะเข้า มาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องชำระคืนหรือไถ่คืน
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งขายฝากและจำนอง พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด