Logo
ขายเช่าโครงการทำเลน่าอยู่บทความจำนอง ขายฝากคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความจำนอง ขายฝากคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • จำนอง ขายฝาก
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap

ต้องการเงินด่วน มีแหล่งเงินถูกกฎหมายอะไรบ้าง? เทียบทุกทางเลือก และควรเริ่มจากทางไหน

Homeday
10 พฤศจิกายน 2569
3 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 10/11/2569

ต้องการเงินด่วน มีแหล่งเงินถูกกฎหมายอะไรบ้าง? เทียบทุกทางเลือก และควรเริ่มจากทางไหน

แหล่งเงินด่วนที่ถูกกฎหมายมีตั้งแต่สินเชื่อธนาคาร บัตรกดเงินสด สินเชื่อทะเบียนรถ โรงรับจำนำ ไปจนถึงขายฝากและจำนองบ้านหรือที่ดินที่สำนักงานที่ดิน ทางที่ควรเริ่มขึ้นกับ 3 เรื่อง คือ ต้องใช้เงินเท่าไร ต้องใช้เร็วแค่ไหน และมีหลักประกันอะไร ถ้าต้องการหลักแสนถึงหลักล้าน กู้ธนาคารไม่ทัน และมีบ้านหรือที่ดินปลอดหนี้ ขายฝากหรือจำนองมักเป็นทางที่ได้วงเงินสูงและเร็ว โดยดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด

บทความนี้เล่าผ่าน คุณเอ เจ้าของร้านที่ต้องใช้เงินด่วน กับ คุณเก้า นายทุนผู้รับซื้อฝากหรือผู้รับจำนอง เพื่อเทียบทุกทางให้เห็นตัวเลข

ต้องการเงินด่วนทำยังไง ควรถามตัวเองอะไรก่อน?
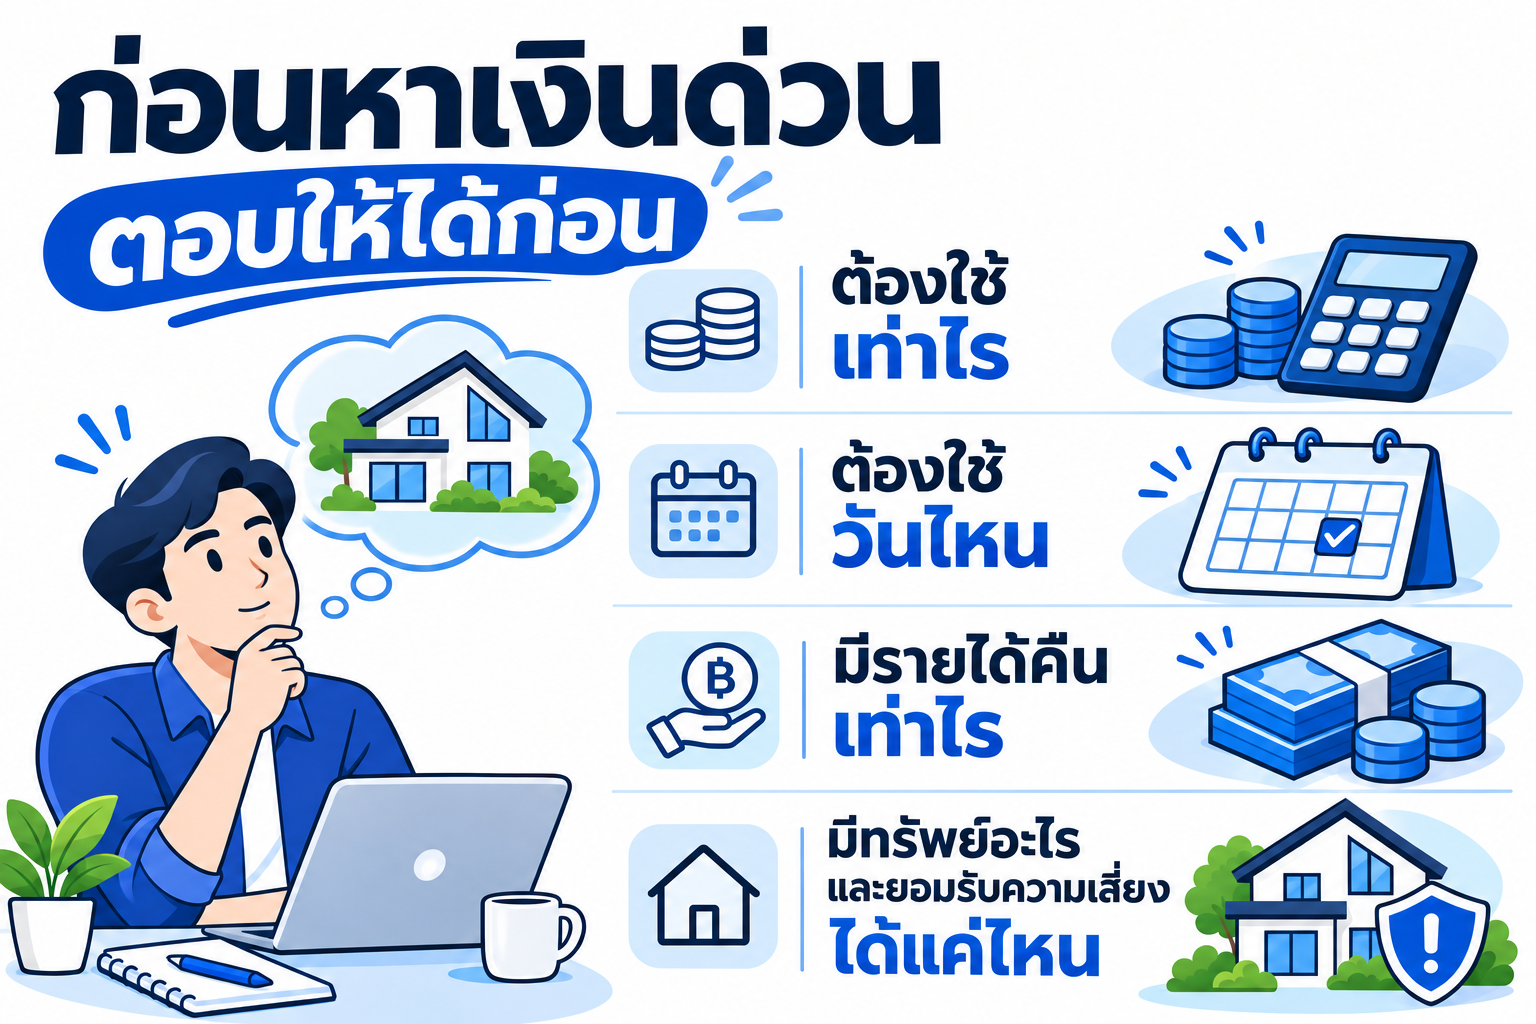
ก่อนหาเงินด่วน ตอบให้ได้ก่อน – ต้องใช้เท่าไร, ต้องใช้วันไหน, มีรายได้คืนเท่าไร, มีทรัพย์อะไรและยอมรับความเสี่ยงได้แค่ไหน

ก่อนหาแหล่งเงิน ตอบ 4 ข้อนี้ให้ได้ก่อน เพราะคำตอบจะตัดทางเลือกที่ไม่เหมาะออกไปเอง

  • ต้องใช้เงินเท่าไร หลักหมื่น หลักแสน หรือหลักล้าน
  • ต้องได้ภายในกี่วัน ภายในสัปดาห์ หรือรอได้ 1–2 เดือน
  • มีหลักประกันอะไร บ้าน ที่ดิน คอนโด รถ ทอง หรือไม่มีเลย
  • เงินคืนจะมาจากไหน และเมื่อไร รายได้รายเดือน เงินก้อนที่รอรับ หรือการขายทรัพย์

ข้อ 4 สำคัญที่สุด เงินด่วนทุกแบบมีดอกเบี้ย ถ้ายังไม่รู้ว่าเงินคืนมาจากไหน การกู้เพิ่มอาจทำให้ปัญหาใหญ่ขึ้น

แหล่งเงินด่วนถูกกฎหมาย เทียบทุกทางเลือก
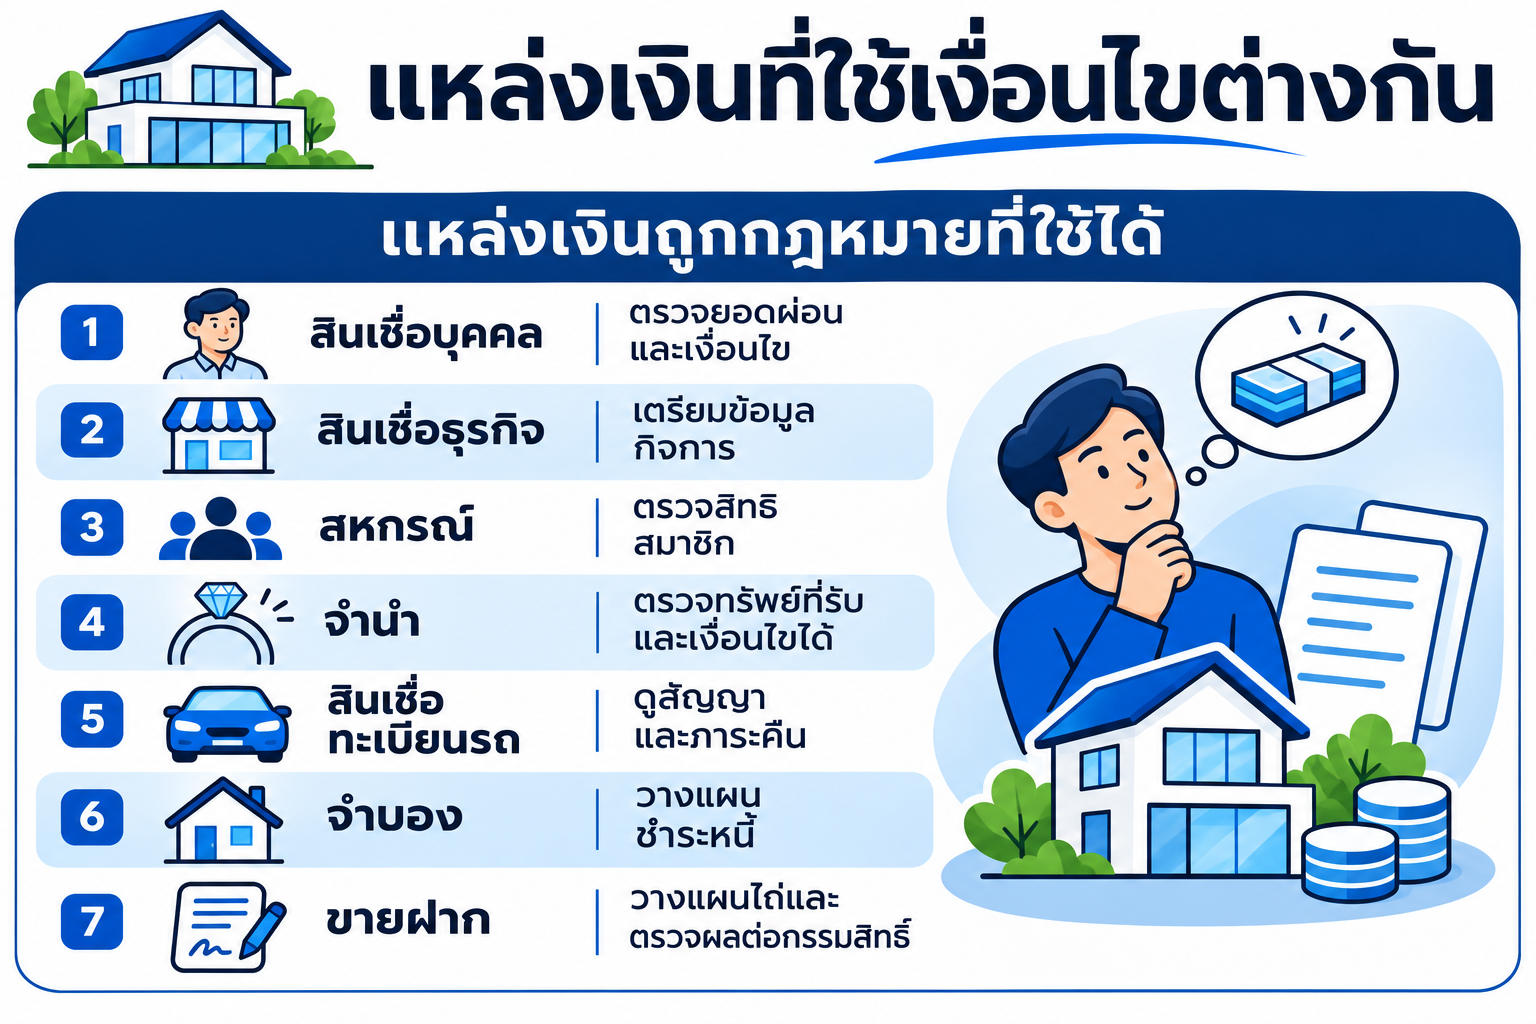
แหล่งเงินที่ใช้เงื่อนไขต่างกัน – สินเชื่อบุคคล, สินเชื่อธุรกิจ, สหกรณ์, จำนำ, สินเชื่อทะเบียนรถ, จำนอง, ขายฝาก
แหล่งเงินวงเงินโดยประมาณความเร็วต้องมีเหมาะกับ
สินเชื่อส่วนบุคคล / บัตรกดเงินสดหลักหมื่นถึงหลักแสนไม่กี่วันถึง 2 สัปดาห์รายได้มีเอกสาร เครดิตดีมนุษย์เงินเดือนที่ต้องการเงินก้อนเล็ก
สินเชื่อธุรกิจ SME ธนาคารหลักแสนขึ้นไปหลายสัปดาห์ถึงหลายเดือนงบการเงิน เดินบัญชี หลักประกันกิจการที่มีเอกสารครบและรอได้
สินเชื่อทะเบียนรถตามราคารถภายในวันถึงไม่กี่วันรถในชื่อตัวเองต้องการเงินก้อนเล็กถึงกลาง
โรงรับจำนำตามมูลค่าของภายในวันทอง ของมีค่าเงินก้อนเล็กระยะสั้นมาก
กู้ยืมคนรู้จักตามตกลงเร็วความไว้ใจควรทำสัญญากู้ยืมเป็นหนังสือ
จำนองบ้าน/ที่ดินกับเอกชนขึ้นกับผลประเมินไม่กี่วันถึง 2 สัปดาห์ทรัพย์ปลอดหนี้อยากเก็บชื่อในโฉนดไว้
ขายฝากบ้าน/ที่ดินขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาดไม่กี่วันถึง 2 สัปดาห์ทรัพย์ปลอดหนี้หรือหนี้เหลือน้อยต้องการวงเงินสูง ติดบูโร มีแผนไถ่ชัด

ตารางนี้บอกภาพรวม เงื่อนไขของสินเชื่อในระบบเปลี่ยนตามประกาศของธนาคารแห่งประเทศไทยและนโยบายแต่ละแห่ง ควรเช็กกับผู้ให้บริการก่อนสมัคร

เงินด่วนหลักแสนถึงหลักล้าน ใช้บ้านหรือที่ดินได้อย่างไร?

ถ้าต้องการเงินมากกว่าที่บัตรหรือทะเบียนรถให้ได้ ทรัพย์ที่เป็นบ้าน ทาวน์เฮาส์ คอนโด หรือที่ดินเปล่า ใช้ได้ 2 ทางที่ทำกับเจ้าพนักงานที่ดิน

  • จำนอง ชื่อในโฉนดยังเป็นของคุณ ถ้าจ่ายไม่ได้ เจ้าหนี้ต้องฟ้องศาลก่อนขายทอดตลาด วงเงินมักต่ำกว่าขายฝาก ค่าจดทะเบียนจำนอง 1% ของวงเงิน
  • ขายฝาก ชื่อในโฉนดเปลี่ยนเป็นนายทุนจนกว่าจะไถ่ ได้วงเงินสูงกว่า อยู่บ้านต่อได้ไม่ต้องจ่ายค่าเช่า แต่ถ้าพ้นกำหนดไถ่ ทรัพย์หลุดโดยไม่ต้องฟ้อง ค่าธรรมเนียมขายฝาก 2% ของราคาประเมินราชการ บวกอากร 0.5% หรือภาษีธุรกิจเฉพาะ 3.3% กรณีถือครองไม่ถึง 5 ปี

ทั้งสองแบบ นายทุนพิจารณาจากทรัพย์เป็นหลัก จึงไม่เช็กเครดิตบูโร (สินเชื่อไม่เช็กบูโร) ภาพรวมของขายฝากอ่าน

ข้อจำกัดคือ ที่ดินเกษตรกรรมนายทุนส่วนใหญ่ไม่รับ ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้

เจ้าของกิจการต้องการเงินด่วน มีทางเลือกอะไรบ้างนอกจากขายฝาก?
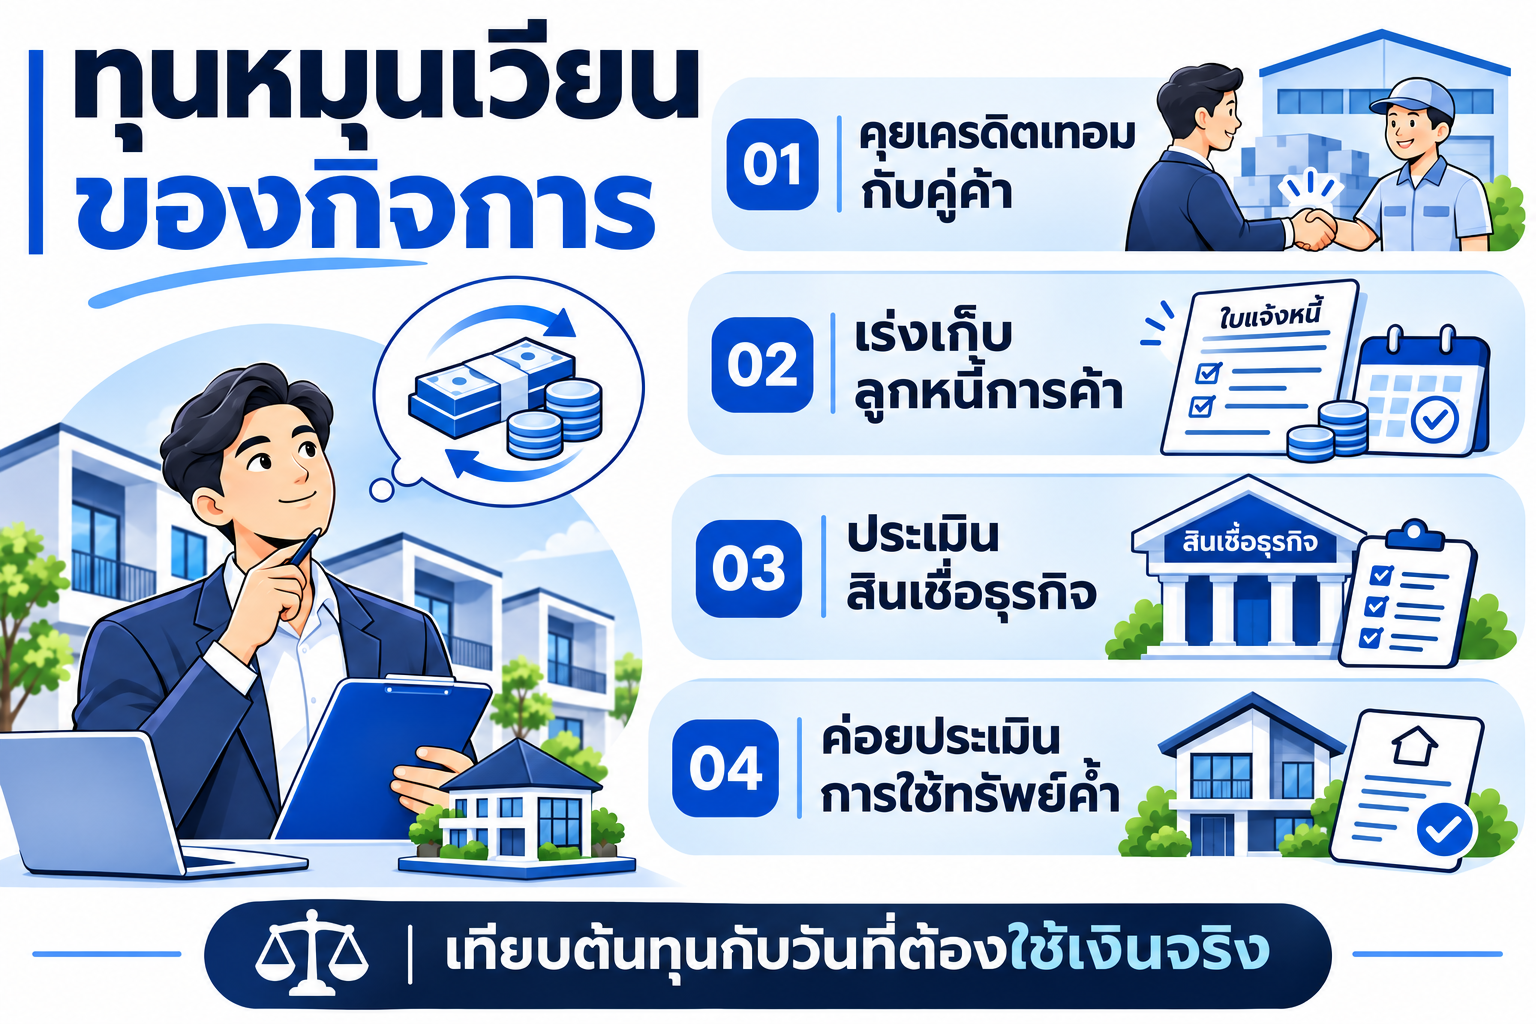
ทุนหมุนเวียนของกิจการ – คุยเครดิตเทอมกับคู่ค้า, เร่งเก็บลูกหนี้การค้า, ประเมินสินเชื่อธุรกิจ, ค่อยประเมินการใช้ทรัพย์ค้ำ

เจ้าของกิจการมักติดตรงที่ธนาคารขอเอกสารเยอะ รอนาน หรือรายได้ไม่ผ่านบัญชีธุรกิจ ก่อนใช้บ้านหรือที่ดิน ลองไล่ดูทางเหล่านี้ก่อน

  • เจรจาเครดิตเทอมกับซัพพลายเออร์ ขอเลื่อนจ่ายค่าวัตถุดิบ 30–60 วัน ไม่มีดอกเบี้ย และไม่ต้องใช้หลักประกัน
  • เร่งเก็บเงินลูกหนี้การค้า ให้ส่วนลดเล็กน้อยกับลูกค้าที่จ่ายเร็ว บางครั้งถูกกว่าดอกเบี้ยเงินกู้
  • สินเชื่อ SME ที่มีบรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) ค้ำ ช่วยให้ธนาคารอนุมัติง่ายขึ้นสำหรับกิจการที่ไม่มีหลักประกันพอ แต่ยังใช้เวลาพิจารณา
  • แฟกเตอริงหรือขายลดใบแจ้งหนี้ เหมาะกับกิจการที่ขายให้บริษัทใหญ่และรอเงินนาน
  • หุ้นส่วนหรือผู้ร่วมลงทุน ไม่มีภาระคืนรายเดือน แต่ต้องแบ่งกำไรและอำนาจตัดสินใจ
  • จำนองหรือขายฝากบ้านหรือที่ดิน เมื่อทางข้างบนไม่พอหรือไม่ทัน และมีแผนคืนเงินชัด

เจ้าของธุรกิจที่กู้ธนาคารไม่ผ่านหรือรอนาน และกำลังพิจารณาใช้บ้านหรือที่ดิน ดูขั้นตอนและตัวเลขแบบละเอียด

เรื่องของคุณเอ: ร้านต้องใช้เงิน 6 แสนใน 10 วัน

คุณเอเปิดร้านอาหารมา 4 ปี ได้งานจัดเลี้ยงให้บริษัทแห่งหนึ่ง ต้องสำรองค่าวัตถุดิบและอุปกรณ์ 600,000 บาทภายใน 10 วัน บริษัทจะจ่ายเงินเมื่อจบงานภายใน 6 เดือน คุณเอไล่ทางเลือกแบบนี้

ทางเลือกผล
สินเชื่อธุรกิจธนาคารต้องรอพิจารณาราว 1–2 เดือน ไม่ทัน
บัตรกดเงินสด 2 ใบวงเงินรวม 120,000 บาท ไม่พอ
เครดิตเทอมซัพพลายเออร์ได้เลื่อนจ่าย 150,000 บาท 45 วัน
ขายฝากที่ดินเปล่า 100 ตารางวาที่นนทบุรี ราคาตลาดราว 1,500,000 บาทคุณเก้าเสนอราคาขายฝาก 450,000 บาท

*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น

คุณเอใช้เครดิตเทอม 150,000 บาท บวกขายฝากที่ดิน 450,000 บาท ครบ 600,000 บาท ดอกเบี้ยขายฝาก 15% ต่อปี เท่ากับเดือนละ 5,625 บาท ถ้าไถ่เดือนที่ 7 จ่ายดอกรวม 39,375 บาท ส่วนค่าธรรมเนียมราชการวันจดทะเบียน คิดจากราคาประเมินราชการของที่ดินแปลงนั้น

สัญญาขายฝากต้องมีระยะไถ่อย่างน้อย 1 ปี คุณเอจึงทำ 1 ปี แล้วไถ่ก่อนกำหนดเมื่อเงินจากงานเข้า ค่าเสียโอกาสที่นายทุนเรียกได้ไม่เกิน 2% ต่อปีของเวลาที่เหลือ กรณีนี้เหลือ 5 เดือน สูงสุด 3,750 บาท

ก่อนเซ็น คุณเอขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด เพื่อเช็กว่าพอกับยอด 450,000 บาทที่ต้องใช้ ถ้าไม่พอ จะได้ขอปรับวงเงินก่อนนัดจดทะเบียน

เงินด่วนแบบไหนผิดกฎหมาย ควรเลี่ยง?
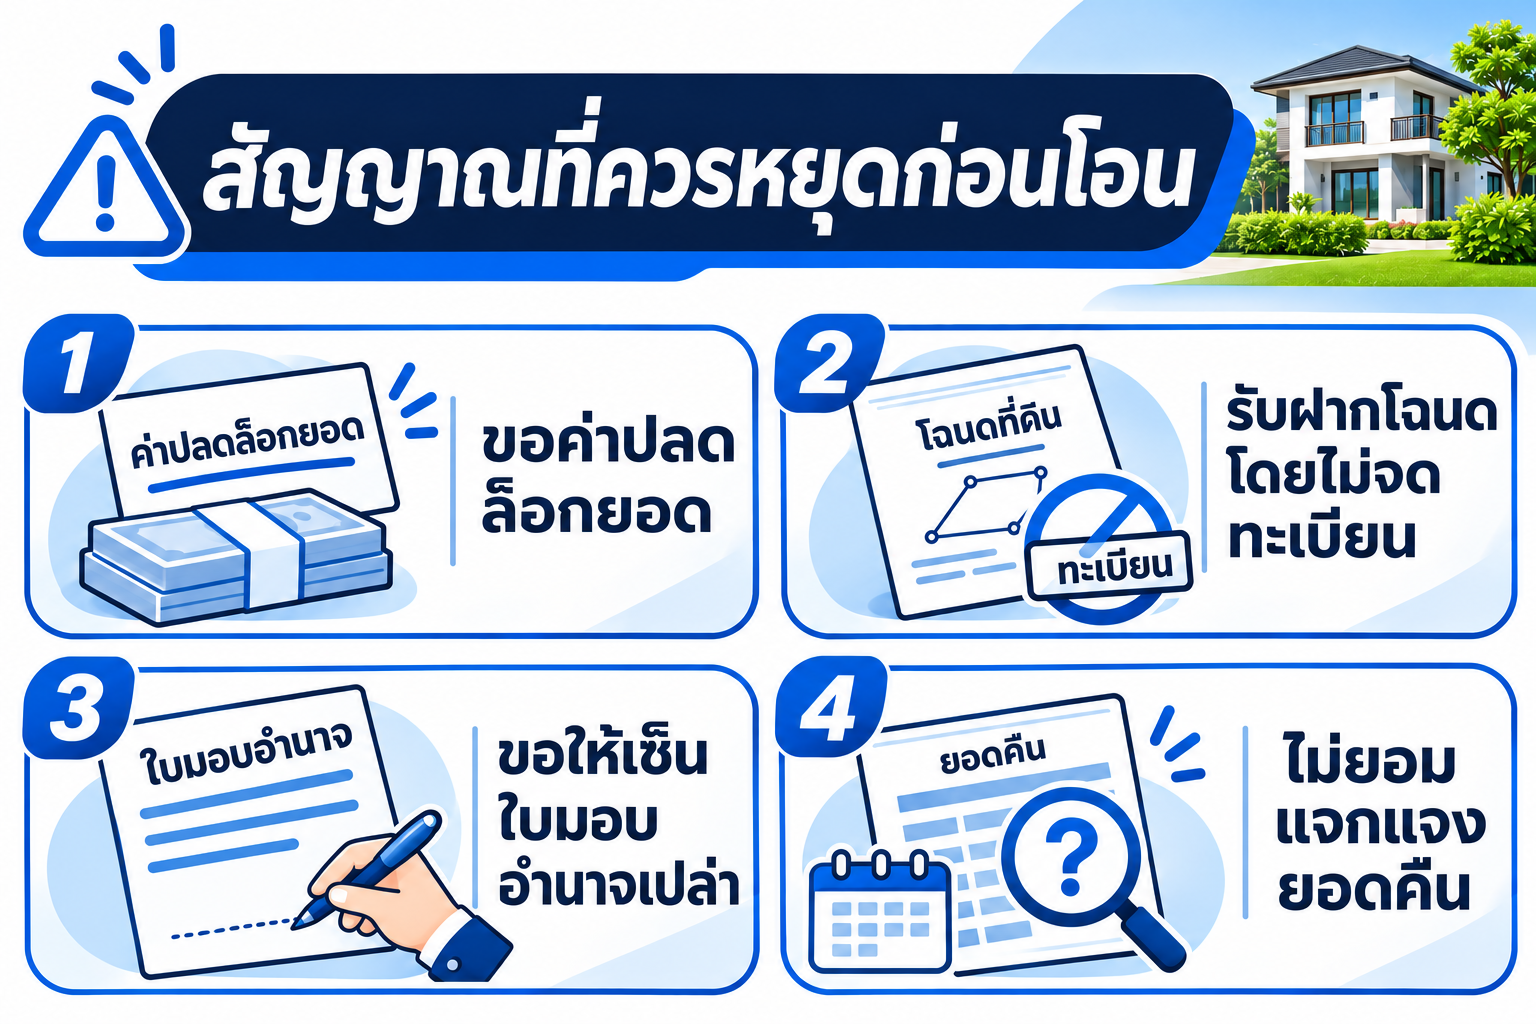
สัญญาณที่ควรหยุดก่อนโอน – ขอค่าปลดล็อกยอด, รับฝากโฉนดโดยไม่จดทะเบียน, ขอให้เซ็นใบมอบอำนาจเปล่า, ไม่ยอมแจกแจงยอดคืน
  • เงินกู้ที่ขอค่าธรรมเนียมก่อนปล่อยกู้ เช่น ค่าทำสัญญา ค่าค้ำประกัน ค่าปลดล็อก
  • ดอกเบี้ยรายวันหรือรายสัปดาห์ ที่แปลงเป็นรายปีแล้วเกินอัตราที่กฎหมายกำหนด การเรียกดอกเบี้ยเกินอัตราเป็นความผิดตาม พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560
  • รับฝากโฉนดโดยไม่จดทะเบียน หรือให้เซ็นใบมอบอำนาจเปล่า
  • แอปเงินกู้ที่ขอเข้าถึงรายชื่อติดต่อในโทรศัพท์ มักใช้ทวงหนี้ด้วยการประจาน

ถ้าไม่แน่ใจว่าผู้ให้กู้ได้รับอนุญาตหรือไม่ โทรถามศูนย์คุ้มครองผู้ใช้บริการทางการเงิน 1213

ควรเริ่มจากทางไหน? ลำดับที่แนะนำ
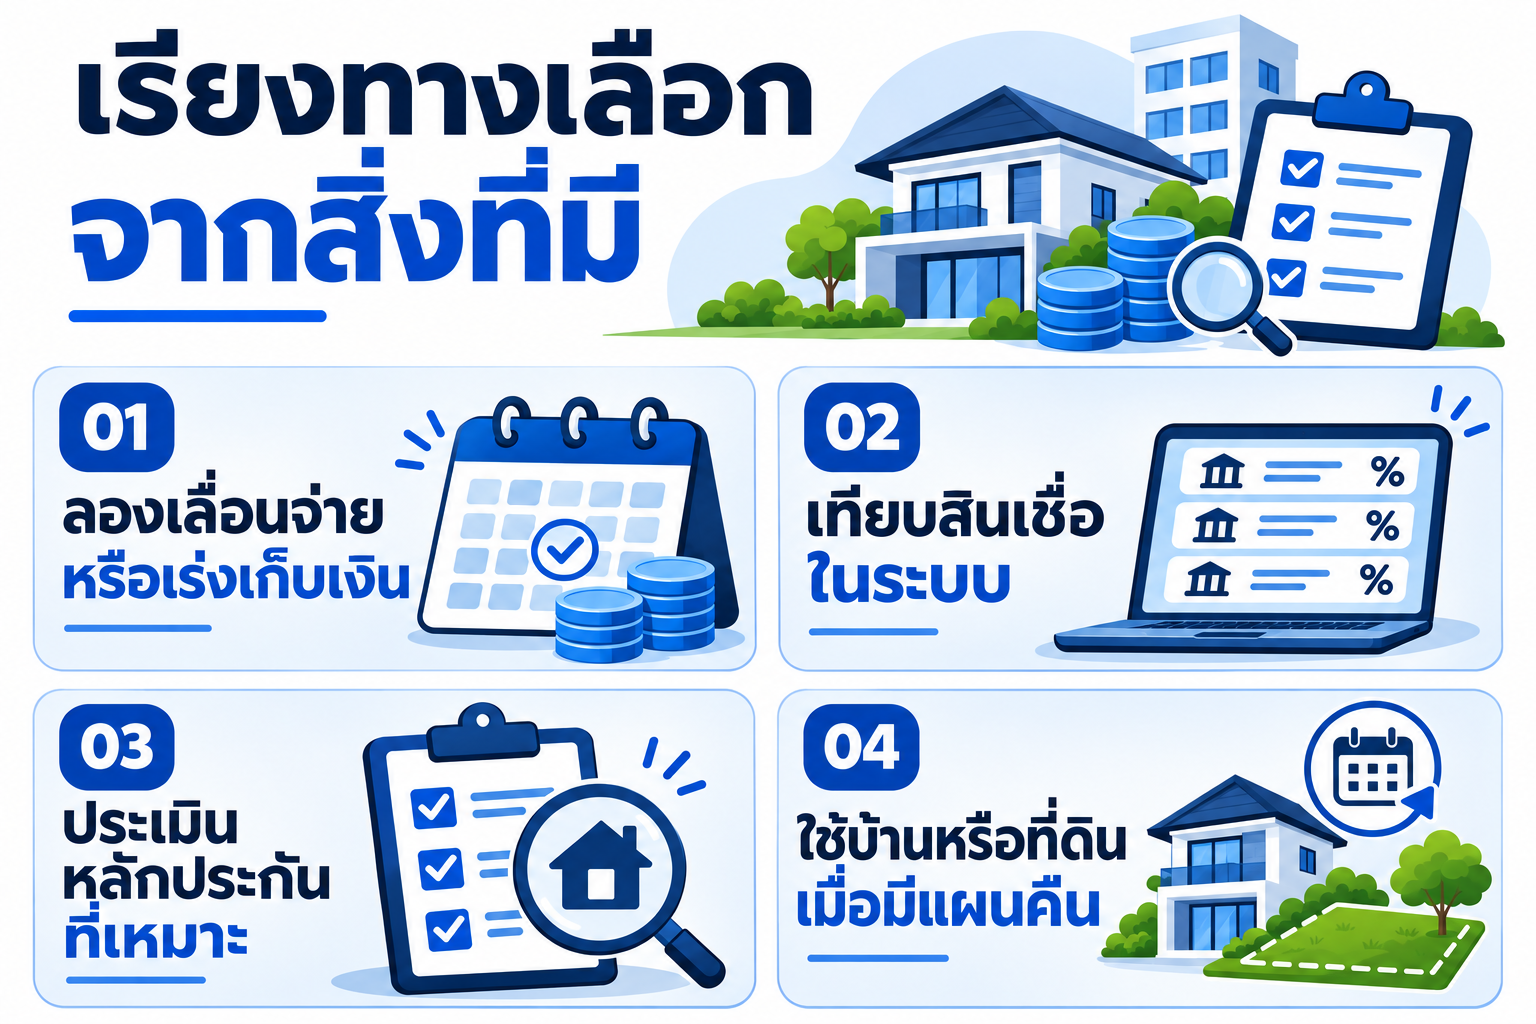
เรียงทางเลือกจากสิ่งที่มี – ลองเลื่อนจ่ายหรือเร่งเก็บเงิน, เทียบสินเชื่อในระบบ, ประเมินหลักประกันที่เหมาะ, ใช้บ้านหรือที่ดินเมื่อมีแผนคืน
  • ทางที่ไม่มีดอกเบี้ย เช่น เลื่อนจ่าย เร่งเก็บเงิน ขายของที่ไม่ใช้
  • สินเชื่อในระบบที่เข้าเงื่อนไข ถ้าเวลาพอรอ
  • หลักประกันก้อนเล็ก เช่น ทอง หรือรถ ถ้าต้องการเงินไม่มาก
  • จำนองหรือขายฝากบ้านหรือที่ดิน เมื่อต้องการหลักแสนถึงหลักล้านและต้องเร็ว พร้อมแผนไถ่คืนที่ชัด

มีบ้านหรือที่ดิน อยากรู้ว่าจำนองหรือขายฝากได้เท่าไร? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ

แค่ส่งรูปโฉนด ที่ตั้ง จำนวนเงินที่ต้องการ และวันที่ต้องใช้เงินมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องชำระคืนหรือไถ่คืนในใบเสนอ Homeday เป็นตัวกลางที่ช่วยหานายทุน

  • รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
  • รับทั้งจำนองและขายฝาก พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
  • ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
  • ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
  • มีทีมตามเรื่องให้ทุกขั้นตอน
  • ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา

มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด

หมายเหตุตัวละครและตัวเลขในบทความเป็นตัวอย่างสมมติ เงื่อนไขจริงขึ้นกับทรัพย์และข้อตกลงแต่ละราย

คำถามที่พบบ่อย (FAQ)

ต้องการเงินด่วนภายในวันเดียว มีทางไหน?

โรงรับจำนำและสินเชื่อทะเบียนรถบางแห่งได้เงินภายในวัน ขายฝากและจำนองต้องรอคิวสำนักงานที่ดิน ปกติไม่กี่วันถึง 2 สัปดาห์

เงินด่วนเจ้าของกิจการที่ไม่มีสลิปเงินเดือน ยื่นที่ไหนได้?

ถ้ามีบ้านหรือที่ดิน จำนองหรือขายฝากได้ เพราะดูที่ทรัพย์ ถ้าไม่มี ลองสินเชื่อ SME ที่มี บสย. ค้ำ หรือเครดิตเทอมกับซัพพลายเออร์

เงินด่วนถูกกฎหมายดอกเบี้ยเท่าไร?

แต่ละประเภทมีเพดานต่างกัน สำหรับขายฝากและจำนองกับเอกชน ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด

ติดบูโรหาเงินด่วนได้ไหม?

แหล่งอ้างอิง

1
ศูนย์คุ้มครองผู้ใช้บริการทางการเงิน ธนาคารแห่งประเทศไทย

ศูนย์คุ้มครองผู้ใช้บริการทางการเงิน ธนาคารแห่งประเทศไทย

2
บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.)

บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.)

3
หัวข้อที่เกี่ยวข้อง:
#เงินทุนหมุนเวียน
#จำนอง
#ลงทุนอสังหาริมทรัพย์
#ขายฝาก
#วางแผนชำระหนี้

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE
HOMEDAY
ทั่วไป
HOMEDAY

ได้ถ้ามีหลักประกัน เช่น ขายฝากหรือจำนองบ้านและที่ดิน

ขายฝากเพื่อเงินด่วน เสี่ยงอะไรที่สุด?

ไถ่ไม่ทันกำหนด ทรัพย์หลุดโดยไม่ต้องฟ้องศาล จึงต้องมีแผนคืนเงินก่อนเซ็น

ยืมเงินคนรู้จักต้องทำสัญญาไหม?

ควรทำ การกู้ยืมเกิน 2,000 บาท ต้องมีหลักฐานเป็นหนังสือลงลายมือชื่อผู้ยืม จึงฟ้องร้องได้

พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินฯ พ.ศ. 2562

กฎหมายคุ้มครองผู้ขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย

Homeday AgentHomeday Agent
Hausty

โครงการแนะนำ

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)
shophouse
โครงการใหม่

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)

เสนา ดีเวลลอปเม้นท์
เสนา ดีเวลลอปเม้นท์
เมืองสมุทรปราการ, สมุทรปราการ

โครงการ เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa) เป็นโครงการอาคารพาณิชย์ (Shophouse) ระดับคุณภาพ พัฒนาโดย บริษัท เสนาดีเวลลอปเม้นท์ จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่ ถนนแพรกษา ตำบลแพรกษา อำเภอเมืองสมุทรปราการ จังหวัดสมุทรปราการ โครงการนี้ถูกออกแบบมาเพื่อตอบสนองความต้องการของผู้ที่กำลังมองหาพื้นที่สำหรับการประกอบธุรกิจ การลงทุน และการพักอาศัยในทำเลเดียวกัน โดยโครงการตั้งอยู่ในจุดยุทธศาสตร์ที่แวดล้อมไปด้วยชุมชนขนาดใหญ่ สามารถรองรับกำลังซื้อและฐานลูกค้าเป้าหมายได้มากกว่า 30,000 ครอบครัวในพื้นที่โดยรอบ เหมาะอย่างยิ่งสำหรับการเปิดกิจการหน้าร้าน โฮมออฟฟิศ (Home Office) หรือการซื้อเพื่อปล่อยเช่าสร้างรายได้ (Passive Income) ในระยะยาว สถาปัตยกรรมและพื้นที่ใช้สอยภายในอาคารได้รับการออกแบบให้มีความยืดหยุ่นสูง สามารถปรับเปลี่ยนฟังก์ชันได้หลากหลายรูปแบบตามความเหมาะสมและประเภทของธุรกิจ ตัวอาคารเน้นความโปร่งโล่งและจัดสรรพื้นที่ให้สามารถใช้ประโยชน์ได้สูงสุดในทุกตารางนิ้ว ทั้งในส่วนของพื้นที่เชิงพาณิชย์และพื้นที่พักอาศัย พร้อมพื้นที่จอดรถที่กว้างขวางเพื่ออำนวยความสะดวกให้กับลูกค้าที่มาติดต่อใช้บริการ จุดเด่นเชิงนวัตกรรมที่สำคัญและเป็นเอกลักษณ์ของโครงการ คือการเป็นช็อปเฮ้าส์โครงการเดียวในย่านสุขุมวิท-แพรกษา ที่ได้รับการติดตั้งแผงโซลาร์เซลล์ (Solar Roof) ขนาด 5 กิโลวัตต์ ให้กับทุกยูนิต การนำเทคโนโลยีพลังงานแสงอาทิตย์มาช่วยผลิตกระแสไฟฟ้า ทำให้เจ้าของกิจการสามารถลดต้นทุนค่าไฟได้อย่างมีประสิทธิภาพในระยะยาว สอดคล้องกับแนวคิดการทำธุรกิจที่เป็นมิตรต่อสิ่งแวดล้อม นอกจากนี้ โครงการยังมีการติดตั้งอุปกรณ์มาตรฐาน เช่น ปั๊มน้ำขนาด 250 วัตต์ และถังเก็บน้ำขนาด 1,000 ลิตร พร้อมรองรับการประกอบกิจการทันที ทำเลที่ตั้งของโครงการมีความโดดเด่นด้านโครงข่ายการคมนาคม สามารถเชื่อมต่อถนนสายหลักได้อย่างคล่องตัว ทั้งถนนแพรกษา ถนนสุขุมวิท ถนนศรีนครินทร์ และถนนตำหรุ-บางพลี โครงการตั้งอยู่ไม่ไกลจากสถานีรถไฟฟ้า BTS สายสีเขียว (สถานีแพรกษา) บริเวณโดยรอบโครงการรายล้อมไปด้วยสิ่งอำนวยความสะดวกและสถานที่สำคัญ ทั้งสถานศึกษาชั้นนำอย่างโรงเรียนสารสาสน์วิเทศสมุทรปราการ ศูนย์การค้าโรบินสัน ไลฟ์สไตล์ สมุทรปราการ บิ๊กซี สมุทรปราการ และแหล่งงานขนาดใหญ่อย่างนิคมอุตสาหกรรมบางปู

เริ่ม 4,790,000 บาท
ดูทั้งหมด

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

บทความที่เกี่ยวข้อง

ดูทั้งหมด
เจ้าของธุรกิจกู้ธนาคารไม่ผ่านหรือรอนาน ใช้บ้านหรือที่ดินหาทุนหมุนเวียนได้อย่างไร?
ทั่วไป

เจ้าของธุรกิจกู้ธนาคารไม่ผ่านหรือรอนาน ใช้บ้านหรือที่ดินหาทุนหมุนเวียนได้อย่างไร?

เจ้าของกิจการกู้ธนาคารไม่ผ่าน ไม่มีสลิปเงินเดือน ใช้บ้านหรือที่ดินจำนองหรือขายฝากหาทุนหมุนเวียน เทียบเอกสาร ขั้นตอน และต้นทุน ปรึกษาฟรี LINE @homeday

3 นาที
จำนองกับขายฝากต่างกันอย่างไร? แบบไหนเหมาะกับรายได้และแผนคืนเงินของเรา
ทั่วไป

จำนองกับขายฝากต่างกันอย่างไร? แบบไหนเหมาะกับรายได้และแผนคืนเงินของเรา

จำนองกับขายฝากต่างกันที่กรรมสิทธิ์ วงเงิน และผลเมื่อหาเงินคืนไม่ทัน เทียบค่าใช้จ่ายและแผนคืนเงินผ่านตัวอย่างบ้าน คอนโด และที่ดินเปล่า

3 นาที
นายทุนรับจำนองและขายฝากคือใคร? ตรวจสอบอย่างไรก่อนส่งโฉนด เล่าผ่านเรื่องของคุณเอกับคุณเก้า
ทั่วไป

นายทุนรับจำนองและขายฝากคือใคร? ตรวจสอบอย่างไรก่อนส่งโฉนด เล่าผ่านเรื่องของคุณเอกับคุณเก้า

นายทุนรับจำนองและรับซื้อฝากคือใคร ต้องจดทะเบียนไหม ดูนายทุนเถื่อนอย่างไร ต้องถามอะไรก่อนเซ็น เทียบตัวเลขจริงผ่านตัวอย่าง ปรึกษาฟรีที่ LINE @homeday

3 นาที
ดอกเบี้ยขายฝากและจำนองคิดอย่างไร? แปลงรายเดือนเป็นรายปี พร้อมวิธีคำนวณยอดที่ต้องจ่ายจริง
ทั่วไป

ดอกเบี้ยขายฝากและจำนองคิดอย่างไร? แปลงรายเดือนเป็นรายปี พร้อมวิธีคำนวณยอดที่ต้องจ่ายจริง

ดอกเบี้ยขายฝากและจำนองไม่เกิน 15% ต่อปี หรือ 1.25% ต่อเดือน สูตรแปลงรายเดือนเป็นรายปี ตารางคำนวณ และวิธีตรวจข้อเสนอ ปรึกษาฟรี LINE @homeday

3 นาที