กู้เงินอาชีพอิสระให้ผ่าน ต้องทำให้ธนาคารเห็นรายได้ที่ตรวจสอบได้ คือ Statement ย้อนหลัง 6–12 เดือน หลักฐานการยื่นภาษี และสัญญาหรือใบแจ้งหนี้จากลูกค้า ถ้าเตรียมแล้วยังไม่ผ่าน หรือต้องใช้เงินเร็วกว่าที่ธนาคารพิจารณาทัน คนที่มีบ้าน ที่ดินเปล่า หรือคอนโดเป็นชื่อตัวเองยังใช้ทรัพย์นั้นจำนองหรือขายฝากกับนายทุนได้ เพราะนายทุนดูที่ตัวทรัพย์เป็นหลัก ไม่ได้ดูสลิปเงินเดือน
บทนี้เล่าผ่าน คุณเอ ช่างภาพและตัดต่อวิดีโออิสระที่รับงานมา 6 ปี กับ คุณเก้า นายทุนผู้รับจำนองและรับซื้อฝาก ตั้งแต่เหตุผลที่ธนาคารปฏิเสธ เอกสารที่ช่วยให้ยื่นรอบหน้าผ่านง่ายขึ้น ไปจนถึงตัวเลขจริงถ้าต้องเอาทรัพย์ไปแลกเงิน และกฎหมายที่คุ้มครองเจ้าของทรัพย์
ทำไมอาชีพอิสระกู้ธนาคารยาก และเอกสารรายได้ที่ช่วยให้ผ่านง่ายขึ้น
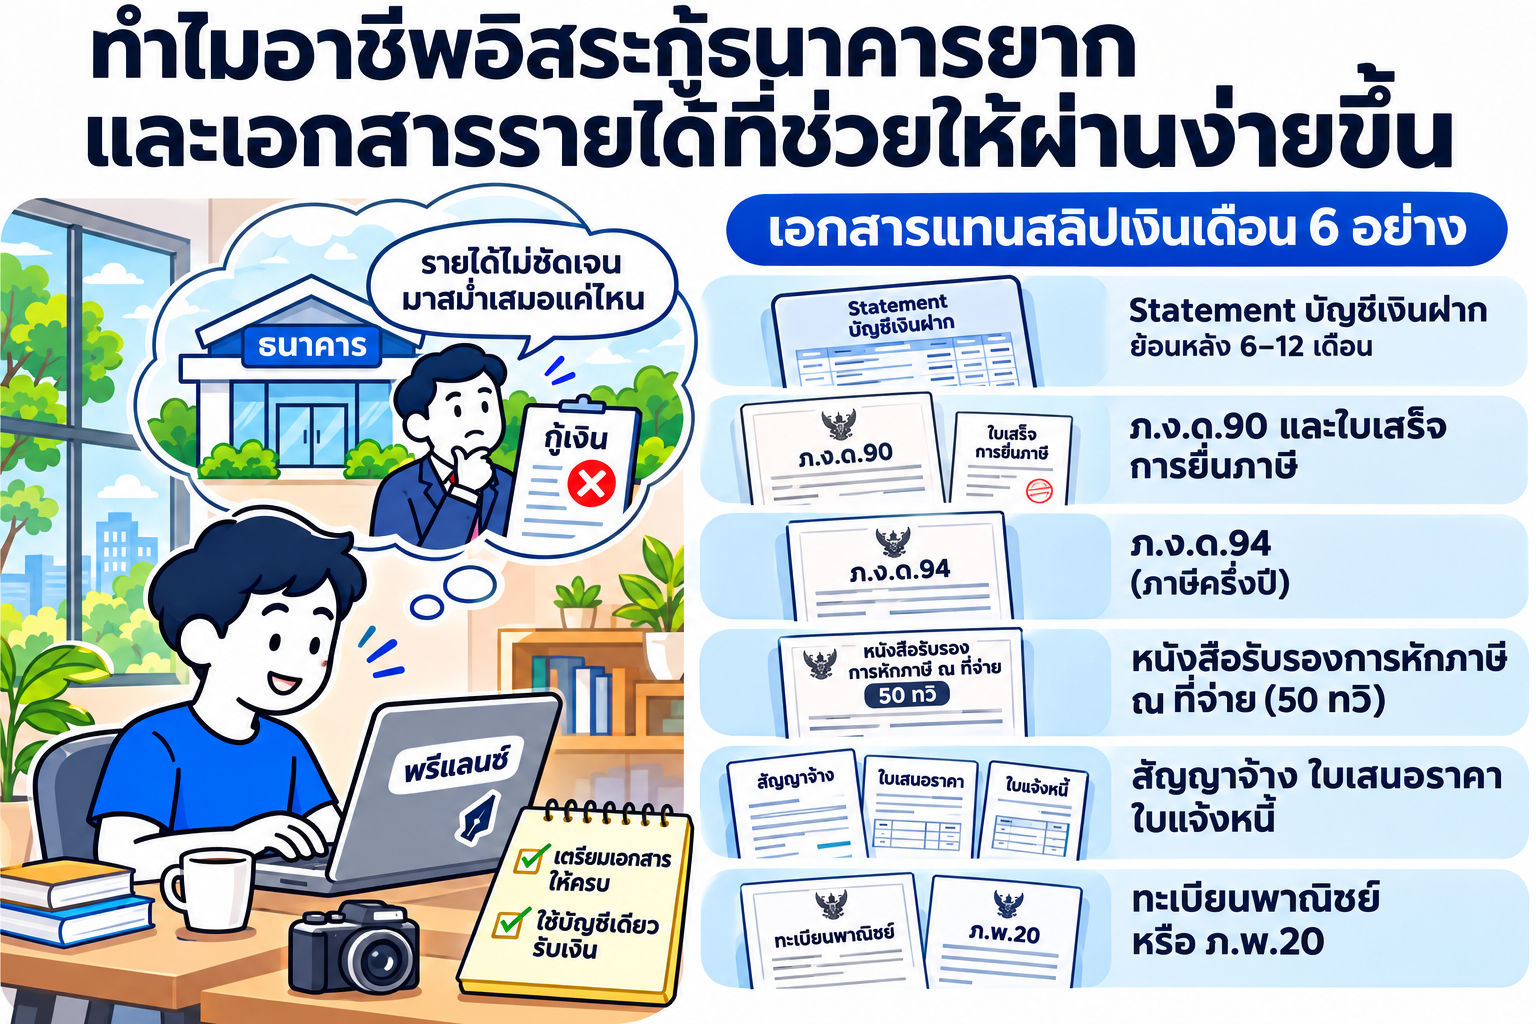
ธนาคารไม่ได้ปฏิเสธเพราะเป็นฟรีแลนซ์ แต่ปฏิเสธเพราะ มองไม่เห็นว่ารายได้มาจากไหน มาสม่ำเสมอแค่ไหน พนักงานประจำมีสลิปเงินเดือน หนังสือรับรองเงินเดือน และ 50 ทวิ ที่ยืนยันกันเองได้ ส่วนคนทำงานอิสระมักติดเรื่องเหล่านี้
- รายได้ขึ้นลงแรง เดือนหนึ่งได้ 1 แสน อีกสองเดือนแทบไม่มีเข้า ธนาคารจะเฉลี่ยทั้งปี หรือบางแห่งใช้เดือนที่ต่ำเป็นเกณฑ์
- เงินเข้าหลายบัญชีหรือรับเงินสด พอรวมแล้ว Statement บัญชีเดียวดูเหมือนรายได้น้อยกว่าความจริง
- ยื่นภาษีไม่ตรงกับรายได้จริง หรือไม่ได้ยื่นเลย ธนาคารจึงไม่มีเอกสารราชการยืนยัน
- ทำอาชีพนี้ยังไม่นาน หลายธนาคารอยากเห็นว่าทำต่อเนื่องมาระยะหนึ่ง มักเป็น 1–2 ปีขึ้นไป แต่ละแห่งกำหนดไม่เหมือนกัน
- ภาระหนี้ต่อรายได้ (DSR) สูง มีบัตรเครดิตหรือสินเชื่อบุคคลค้างอยู่ ทำให้เหลือที่ให้ผ่อนก้อนใหม่น้อย
- ประวัติในเครดิตบูโร เคยจ่ายช้าในช่วงที่รายได้ขาดมือ ซึ่งเจอบ่อยกับคนที่ลูกค้าจ่ายเงินช้า (อ่านต่อ: ติดเครดิตบูโร ยังหาเงินก้อนได้ไหม ถ้ามีบ้านหรือที่ดินเป็นของตัวเอง)
ข่าวดีคือแทบทุกข้อแก้ได้ด้วยการเตรียมเอกสารให้ครบและทำให้เงินเดินผ่านบัญชีเดียวกัน ตารางด้านล่างคือชุดเอกสารที่ใช้แทนสลิปเงินเดือนได้
| เอกสาร | ใช้พิสูจน์อะไร | เคล็ดลับ |
|---|---|---|
| Statement บัญชีเงินฝาก ย้อนหลัง 6–12 เดือน | รายได้เข้าจริงทุกเดือน | ใช้บัญชีเดียวรับเงินลูกค้า ไม่โอนเข้าออกวนไปมา ธนาคารดูยอดเข้าสุทธิ |
| ภ.ง.ด.90 และใบเสร็จการยื่นภาษี 1–2 ปีล่าสุด | รายได้ทั้งปีที่แจ้งต่อกรมสรรพากร | รายได้ที่ยื่นควรใกล้กับยอดใน Statement ถ้าต่างกันมาก ธนาคารจะเชื่อตัวเลขที่น้อยกว่า |
| ภ.ง.ด.94 (ภาษีครึ่งปี) | รายได้ครึ่งปีแรกของเงินได้ประเภท 40(5)–40(8) | เหมาะกับคนค้าขายหรือมีรายได้จากการให้เช่า ช่วยให้เห็นตัวเลขปีปัจจุบัน |
| หนังสือรับรองการหักภาษี ณ ที่จ่าย (50 ทวิ) | ลูกค้าบริษัทจ่ายค่าจ้างจริง (เงินได้ 40(2) หัก 3%) | เก็บทุกใบตลอดปี ใช้ยืนยันได้ทั้งตอนยื่นกู้และตอนยื่นภาษี |
| สัญญาจ้าง ใบเสนอราคา ใบแจ้งหนี้ | มีงานต่อเนื่องในอนาคต | ถ้ามีสัญญาระยะยาวกับลูกค้า 6–12 เดือน ให้แนบไปด้วย |
| ทะเบียนพาณิชย์ หรือ ภ.พ.20 (ถ้าจดภาษีมูลค่าเพิ่ม) | ประกอบกิจการจริง | เหมาะกับร้านค้า แม่ค้าออนไลน์ และคนที่ทำเป็นกิจการ |
อาชีพอิสระใช้ Statement แทนสลิปเงินเดือนได้ไหม?
ได้ และเป็นเอกสารหลักที่ธนาคารใช้ แต่ Statement อย่างเดียวมักไม่พอ เพราะธนาคารแยกไม่ออกว่าเงินที่เข้าเป็นรายได้ เงินยืม หรือเงินที่โอนมาจากบัญชีตัวเอง ทางที่ช่วยได้มากคือให้ Statement ตรงกับเอกสารภาษี เช่น รายได้ทั้งปีใน ภ.ง.ด.90 ใกล้เคียงกับยอดเงินเข้าทั้งปี
คุณเอเคยยื่นกู้แล้วไม่ผ่าน เพราะรับเงินจากลูกค้าสามบัญชี และยื่นภาษีรายได้แค่ส่วนที่มี 50 ทวิ ตัวเลขที่ธนาคารเห็นจึงเหลือเดือนละประมาณ 25,000 บาท ทั้งที่รายได้จริงเฉลี่ยเดือนละ 60,000 บาท
ฟรีแลนซ์กู้เงินให้ผ่าน ต้องเตรียมตัวอย่างไรก่อนยื่น?
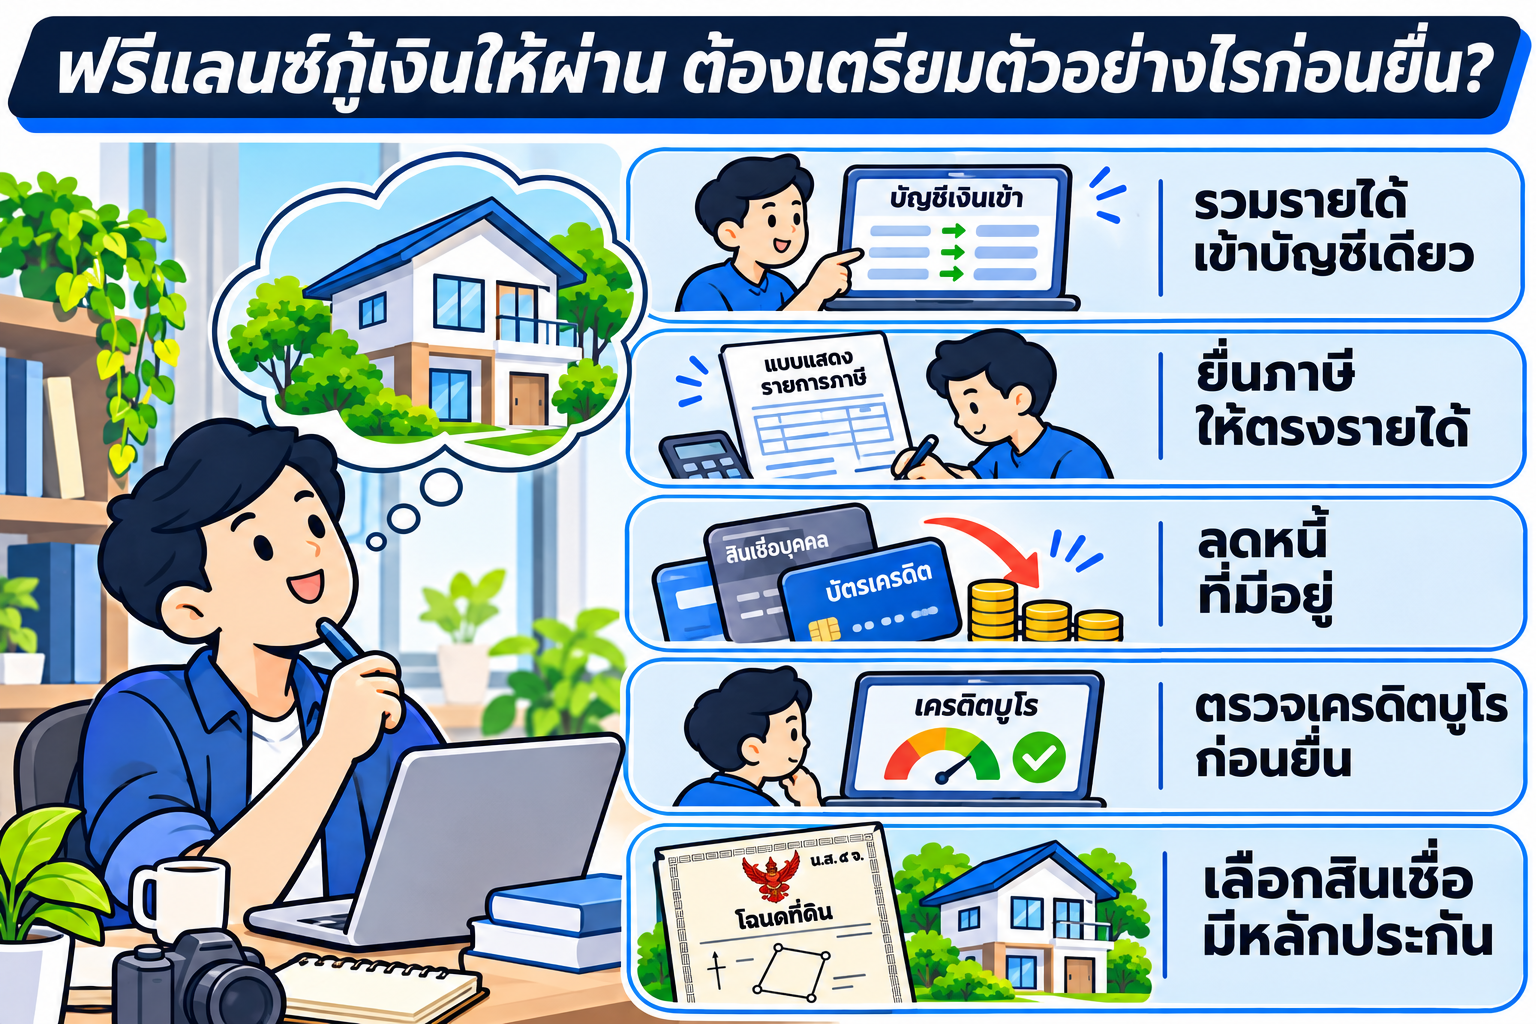
ถ้ายังพอมีเวลา 6–12 เดือน การเตรียมตัวตามลำดับนี้ช่วยให้รอบหน้าผ่านง่ายขึ้นมาก
- รวมรายได้เข้าบัญชีเดียว ให้ลูกค้าทุกรายโอนเข้าบัญชีนี้ และเลิกถอนเงินสดก้อนใหญ่ทันทีที่เงินเข้า
- ยื่นภาษีให้ตรงกับรายได้จริง อาจเสียภาษีเพิ่มบ้าง แต่ตัวเลขนี้คือสิ่งที่ธนาคารเชื่อมากที่สุด
- ลดหนี้ที่มีอยู่ โดยเฉพาะยอดค้างบัตรเครดิตและสินเชื่อบุคคล เพื่อให้ DSR ต่ำลง
- ตรวจเครดิตบูโรของตัวเองก่อน ถ้ามีรายการค้างชำระ แก้ให้เรียบร้อยก่อนยื่น
- เลือกสินเชื่อที่มีหลักประกัน เช่น สินเชื่อที่ใช้บ้านหรือที่ดินค้ำ ธนาคารยังดูรายได้อยู่ แต่ยืดหยุ่นกว่าสินเชื่อไม่มีหลักประกัน
- ถ้าเคยถูกปฏิเสธ ถามเหตุผลก่อนยื่นที่ใหม่ การยื่นหลายแห่งพร้อมกันจะทิ้งประวัติการตรวจเครดิตไว้หลายครั้ง (อ่านต่อ: กู้บ้านไม่ผ่านเพราะอะไร ควรแก้ตรงไหนก่อนยื่นใหม่)
อาชีพอิสระกู้บ้านได้ไหม?
ได้ ทั้งกู้ซื้อบ้านและกู้โดยใช้บ้านที่มีอยู่ค้ำ แต่ธนาคารยังต้องเห็นรายได้ตามเอกสารด้านบน และมักให้วงเงินตามรายได้ที่พิสูจน์ได้ ไม่ใช่ตามมูลค่าบ้านทั้งหมด ระยะพิจารณาอาจใช้หลายสัปดาห์ ถ้างานรอไม่ได้ หรือรายได้บนกระดาษยังไม่พอ ทางที่เหลือคือใช้ตัวทรัพย์แลกเงินโดยตรง
กู้ไม่ผ่าน แต่มีบ้านหรือที่ดิน ใช้แลกเงินได้ไหม?
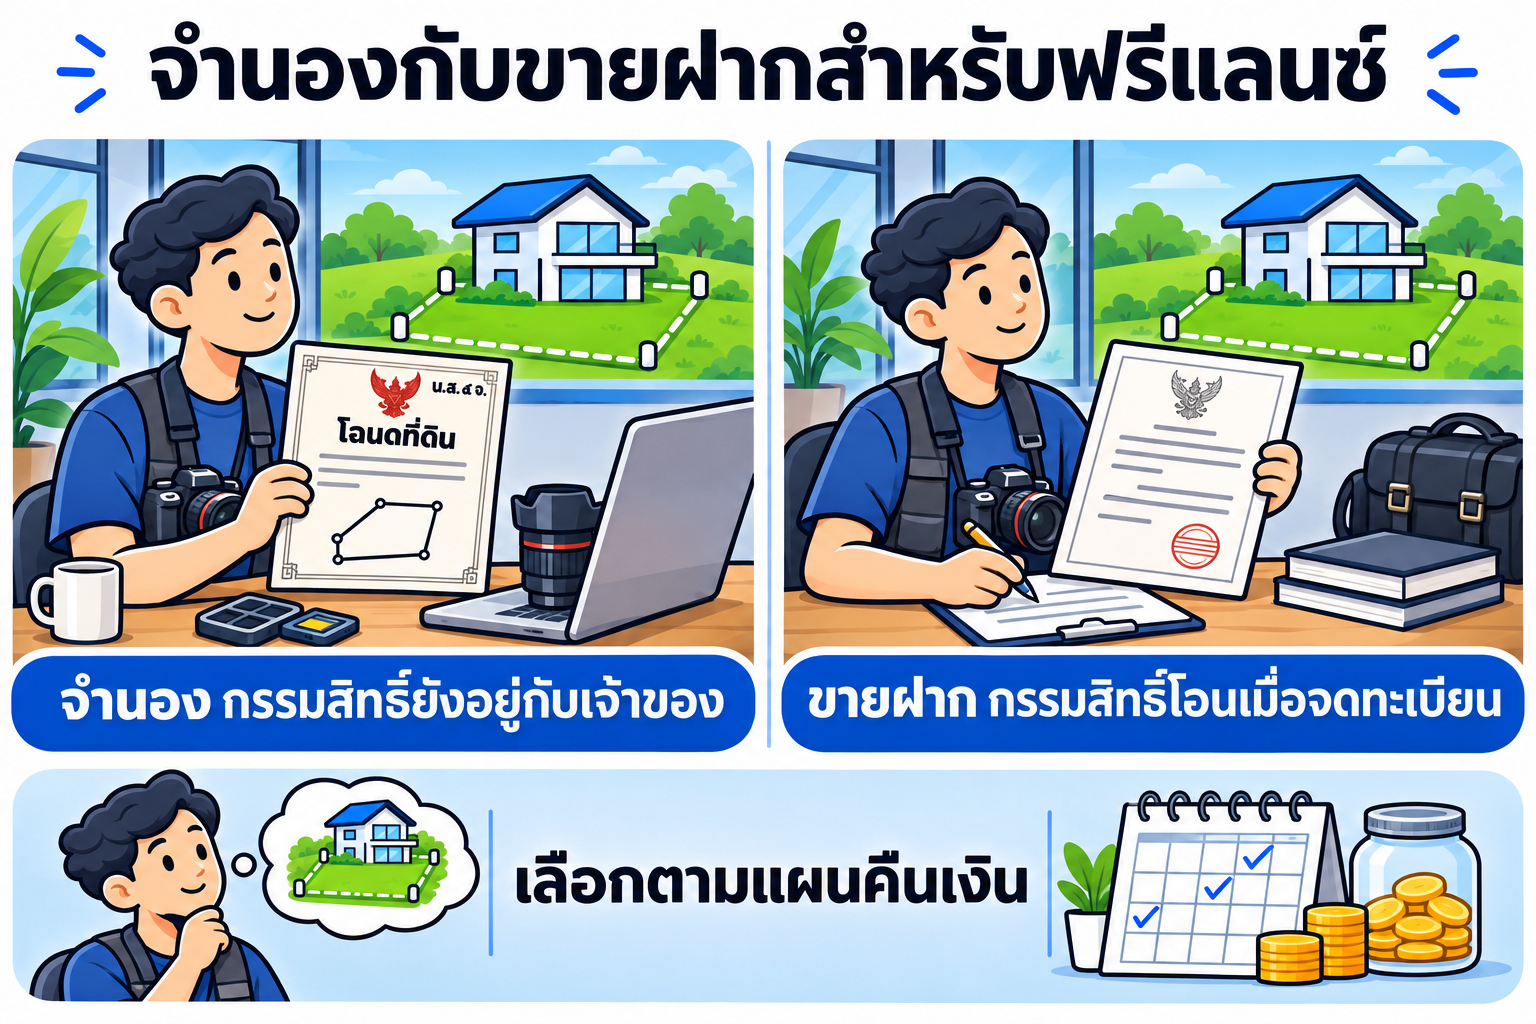
ได้ มีสองทางหลักที่ทำกับนายทุนเอกชนและจดทะเบียนที่สำนักงานที่ดิน คือ จำนอง และ ขายฝาก นายทุนจะประเมินจากทำเล สภาพทรัพย์ และความง่ายในการขายต่อ ไม่ได้ขอสลิปเงินเดือนหรือ ภ.ง.ด.90 จึงเหมาะกับคนทำงานอิสระที่มีทรัพย์ปลอดหนี้หรือหนี้เหลือน้อย (ดูภาพรวมทุกทางเลือกที่ บ้านแลกเงินคืออะไร ถ้ากู้ธนาคารไม่ผ่านหรือวงเงินไม่พอ และถ้ามีแค่ที่ดิน ดู สินเชื่อโฉนดที่ดิน หรือเอาโฉนดแลกเงิน มีทางเลือกไหนบ้าง)
| ประเด็น | จำนองกับนายทุน | ขายฝากกับนายทุน |
|---|---|---|
| ชื่อในโฉนด | ยังเป็นชื่อคุณเอ | เปลี่ยนเป็นคุณเก้าจนกว่าจะไถ่คืน |
| กฎหมายหลัก | ป.พ.พ. มาตรา 702–746 | ป.พ.พ. มาตรา 491–502 และ พ.ร.บ. ขายฝาก 2562 |
| ดอกเบี้ย | ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด | ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด |
| วงเงิน | ขึ้นกับผลประเมิน มักน้อยกว่าขายฝาก | ขึ้นกับผลประเมิน บางเคสถึง 60% |
| ค่าธรรมเนียมจดทะเบียน | 1% ของวงเงินจำนอง | 2% ของราคาประเมินราชการ + อากรหรือภาษีธุรกิจเฉพาะ |
| ถ้าจ่ายไม่ได้ | นายทุนต้องฟ้องศาลและขายทอดตลาด | พ้นวันครบกำหนดแล้วไม่ไถ่ ทรัพย์เป็นของนายทุน |
| เหมาะกับ | ต้องการเงินไม่มาก อยากเก็บชื่อในโฉนด | ต้องการวงเงินสูงกว่า มีแผนไถ่คืนชัด |
รายละเอียดการเลือกระหว่างสองทาง พร้อมตัวเลขเทียบกัน อ่านได้ที่ จำนองกับขายฝาก แบบไหนเหมาะกับเรา ถ้าทรัพย์เป็นบ้านที่อยู่อาศัย ดูเงื่อนไขเฉพาะได้ที่หน้า จำนองบ้าน และ ขายฝากบ้าน
ฟรีแลนซ์ขายฝากได้ไหม? ตัวอย่างวงเงินบ้าน ที่ดินเปล่า และคอนโด
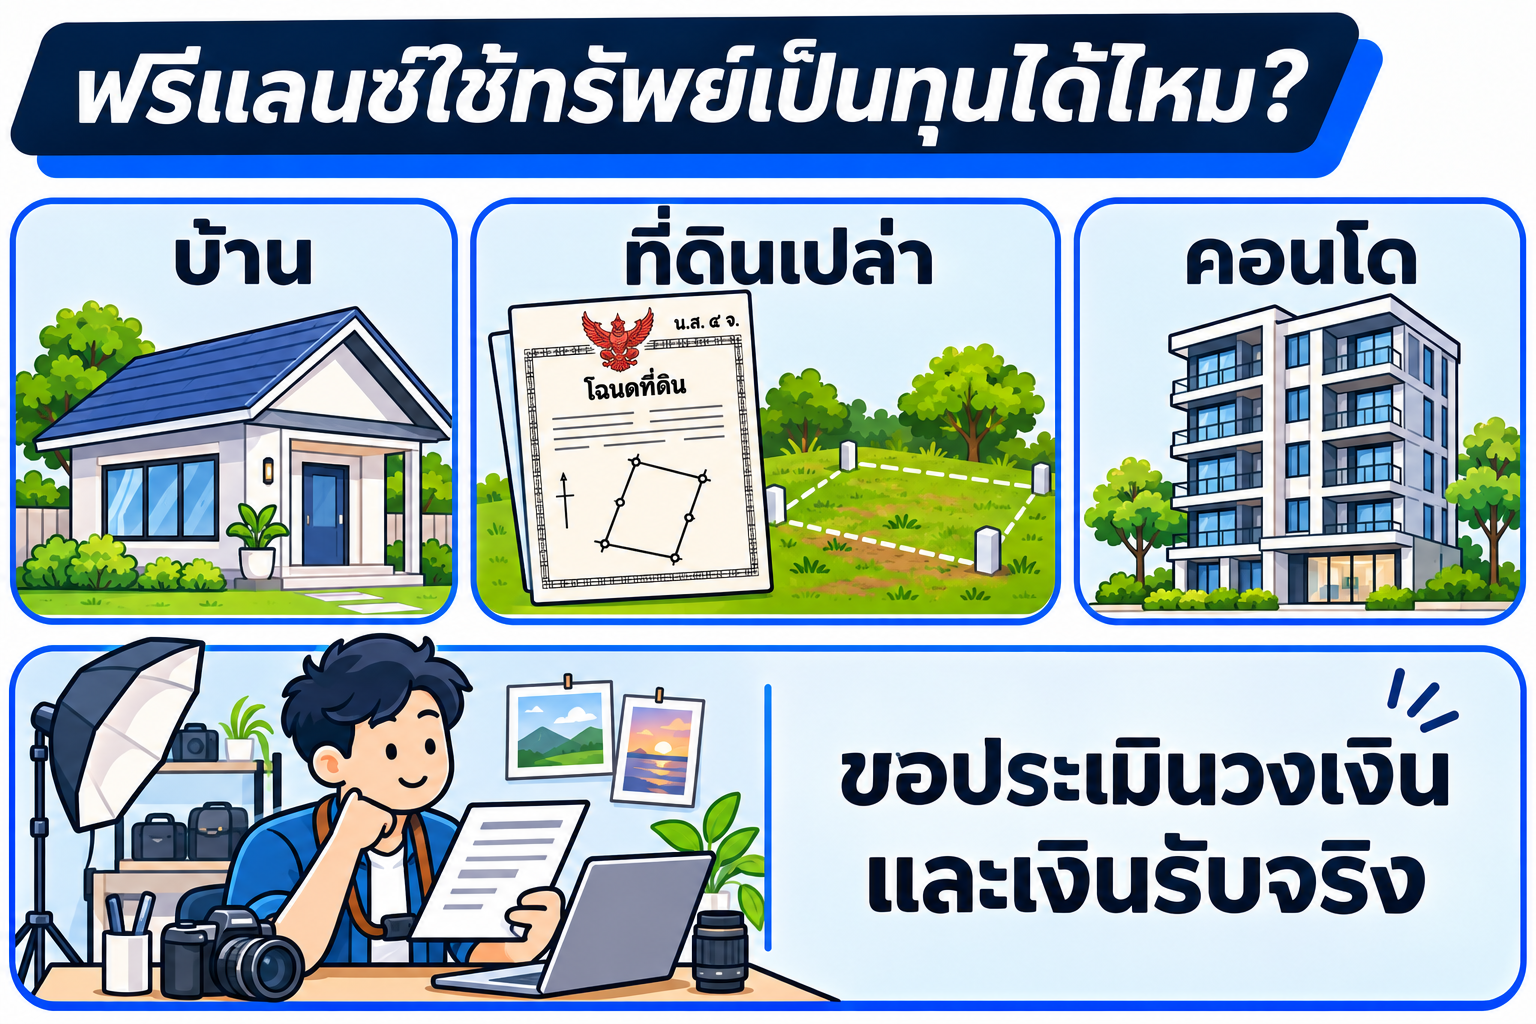
ได้ อาชีพไม่มีผลกับสิทธิทำสัญญา สิ่งที่นายทุนดูคือทรัพย์ และคุณเอต้องมีแผนจ่ายดอกเบี้ยกับหาเงินมาไถ่คืน ตัวอย่างนี้คิดดอกเบี้ยที่ 15% ต่อปี หรือ 1.25% ต่อเดือน
| ทรัพย์ของคุณเอ | ราคาตลาด (บาท) | ราคาขายฝาก (บาท) | ดอกเบี้ยต่อเดือน (บาท) | สินไถ่รวม 1 ปี (บาท) |
|---|---|---|---|---|
| ทาวน์เฮาส์ 2 ชั้น ลำลูกกา ปทุมธานี | 3,500,000 | 1,400,000 | 17,500 | 1,610,000 |
| ที่ดินเปล่า 120 ตารางวา ติดถนน นครปฐม | 2,400,000 | 800,000 | 10,000 | 920,000 |
| คอนโด 35 ตร.ม. ใกล้รถไฟฟ้า บางนา | 2,000,000 | 700,000 | 8,750 | 805,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
สินไถ่รวม 1 ปี = ราคาขายฝาก + ดอกเบี้ย 12 เดือน เช่น ทาวน์เฮาส์ 1,400,000 + (17,500 × 12) = 1,610,000 บาท วงเงินจริงไม่มีตัวเลขตายตัว ขึ้นกับผลประเมิน บางเคสถึง 60% วิธีรู้ตัวเลขของทรัพย์ตัวเองเร็วที่สุดคือส่งข้อมูลมาให้ประเมินก่อน ถ้าเป็นคอนโด ดูเอกสารเพิ่มเติม เช่น หนังสือปลอดหนี้ค่าส่วนกลาง ได้ที่ ขายฝากคอนโดได้ไหม ต้องเตรียมเอกสารและค่าใช้จ่ายอะไรบ้าง
เรื่องของคุณเอ: ลูกค้าค้างจ่าย 4 เดือน แต่ต้องซื้ออุปกรณ์ก่อนรับงานใหญ่
ปลายปีคุณเอได้งานถ่ายและตัดต่อซีรีส์โฆษณา 8 ตอน มูลค่ารวม 1.6 ล้านบาท แต่ต้องซื้อกล้องและเลนส์ใหม่ราว 900,000 บาทก่อนเริ่มงาน ขณะที่ลูกค้ารายเดิมยังค้างจ่ายอีก 4 เดือน ยื่นธนาคารไปแล้วได้คำตอบว่ารายได้ไม่พอ
สิ่งที่คุณเอมีคือทาวน์เฮาส์ที่ลำลูกกา ชื่อของตัวเอง ไม่ติดหนี้ ถือมา 7 ปี คุณเก้ามาดูทรัพย์แล้วเสนอสองแบบ จำนองได้วงเงินน้อยกว่าที่ต้องใช้ ส่วนขายฝากได้ 1,400,000 บาท* ดอกเบี้ยเดือนละ 17,500 บาท คุณเอเลือกขายฝาก ทำสัญญา 1 ปี เพราะงวดเงินจากงานซีรีส์จะเข้าครบภายใน 8–10 เดือน
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ก่อนเซ็น คุณเอขอดูเงินที่จะได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด และยอดที่ต้องจ่ายแต่ละเดือนจนถึงวันไถ่ เพื่อเช็กว่าเงินพอซื้ออุปกรณ์และยังเหลือสำรองจ่ายดอกเบี้ย 2–3 เดือนแรก
ค่าธรรมเนียมจดทะเบียนจำนองและขายฝากเท่าไร?
สำนักงานที่ดินคิดค่าขายฝากจาก ราคาประเมินราชการ ส่วนค่าจดจำนองคิดจากวงเงินจำนอง ตัวอย่างทาวน์เฮาส์คุณเอ ราคาประเมินราชการ 2,000,000 บาท
| รายการ | อัตรา | ถ้าขายฝาก 1,400,000 บาท | ถ้าจำนอง 1,000,000 บาท |
|---|---|---|---|
| ค่าธรรมเนียมจดทะเบียน | ขายฝาก 2% ของราคาประเมินราชการ / จำนอง 1% ของวงเงิน (สูงสุด 200,000 บาท) | 40,000 | 10,000 |
| อากรแสตมป์ | 0.5% ของราคาที่สูงกว่าระหว่างราคาประเมินกับราคาขายฝาก | 10,000 (ถือครองเกิน 5 ปี) | อากรสัญญากู้ตามวงเงิน |
| ภาษีธุรกิจเฉพาะ | 3.3% เมื่อถือครองไม่ถึง 5 ปี (เสียแทนอากร) | ไม่ต้องเสีย (ถือครอง 7 ปี) | ไม่เกี่ยว |
| ภาษีเงินได้หัก ณ ที่จ่าย | คิดจากราคาประเมินและจำนวนปีที่ถือครอง | เจ้าหน้าที่คำนวณวันจดทะเบียน | ไม่เกี่ยว |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
กฎหมายขายฝาก 2562 คุ้มครองฟรีแลนซ์ที่รายได้ไม่แน่นอนอย่างไร?
คนทำงานอิสระกังวลมากที่สุดว่า ถ้าเดือนไหนลูกค้าจ่ายช้าแล้วจ่ายดอกเบี้ยไม่ทัน บ้านจะหลุดไหม คำตอบคือ ไม่หลุดทันที สิทธิไถ่ของคุณเออยู่จนถึงวันครบกำหนดที่จดทะเบียนไว้ การจ่ายรายเดือนช้าทำให้คุณเก้าทวงยอดค้างได้ แต่ไม่ได้ทำให้วันหมดสิทธิ์เลื่อนเข้ามา ส่วนข้ออื่นที่ พ.ร.บ. ขายฝาก 2562 ให้ไว้มีดังนี้
| เรื่อง | กฎหมายกำหนดว่า | มาตรา |
|---|---|---|
| ทำที่ไหน | ต้องทำเป็นหนังสือและจดทะเบียนที่สำนักงานที่ดิน | 7 |
| ดอกเบี้ย | สินไถ่ส่วนเพิ่มคิดแล้วไม่เกิน 15% ต่อปี | 8 |
| ระยะเวลาไถ่ | 1–10 ปี ไถ่ก่อนกำหนดได้ ค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ | 10 |
| อยู่บ้านต่อ | อยู่อาศัยต่อได้ ไม่ต้องจ่ายค่าเช่า | 12–13 |
| แจ้งก่อนครบกำหนด | ผู้ซื้อฝากต้องแจ้งล่วงหน้า 3–6 เดือน ถ้าไม่แจ้ง ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน | 17 |
| นายทุนไม่รับเงิน | วางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ | 18 |
อ่านทุกข้อพร้อมตัวอย่างได้ที่ กฎหมายขายฝากคุ้มครองเจ้าของบ้านเรื่องอะไร ส่วนฝั่งจำนอง ถ้าผ่อนไม่ไหว นายทุนยึดบ้านเองไม่ได้ ต้องบอกกล่าวล่วงหน้าตาม ป.พ.พ. มาตรา 728 แล้วฟ้องศาลก่อน (อ่านต่อ: จำนองแล้วผ่อนไม่ไหวหรือไม่ส่งดอก นายทุนยึดบ้านได้เลยไหม)
รายได้ไม่แน่นอน วางแผนจ่ายดอกและไถ่คืนอย่างไร?
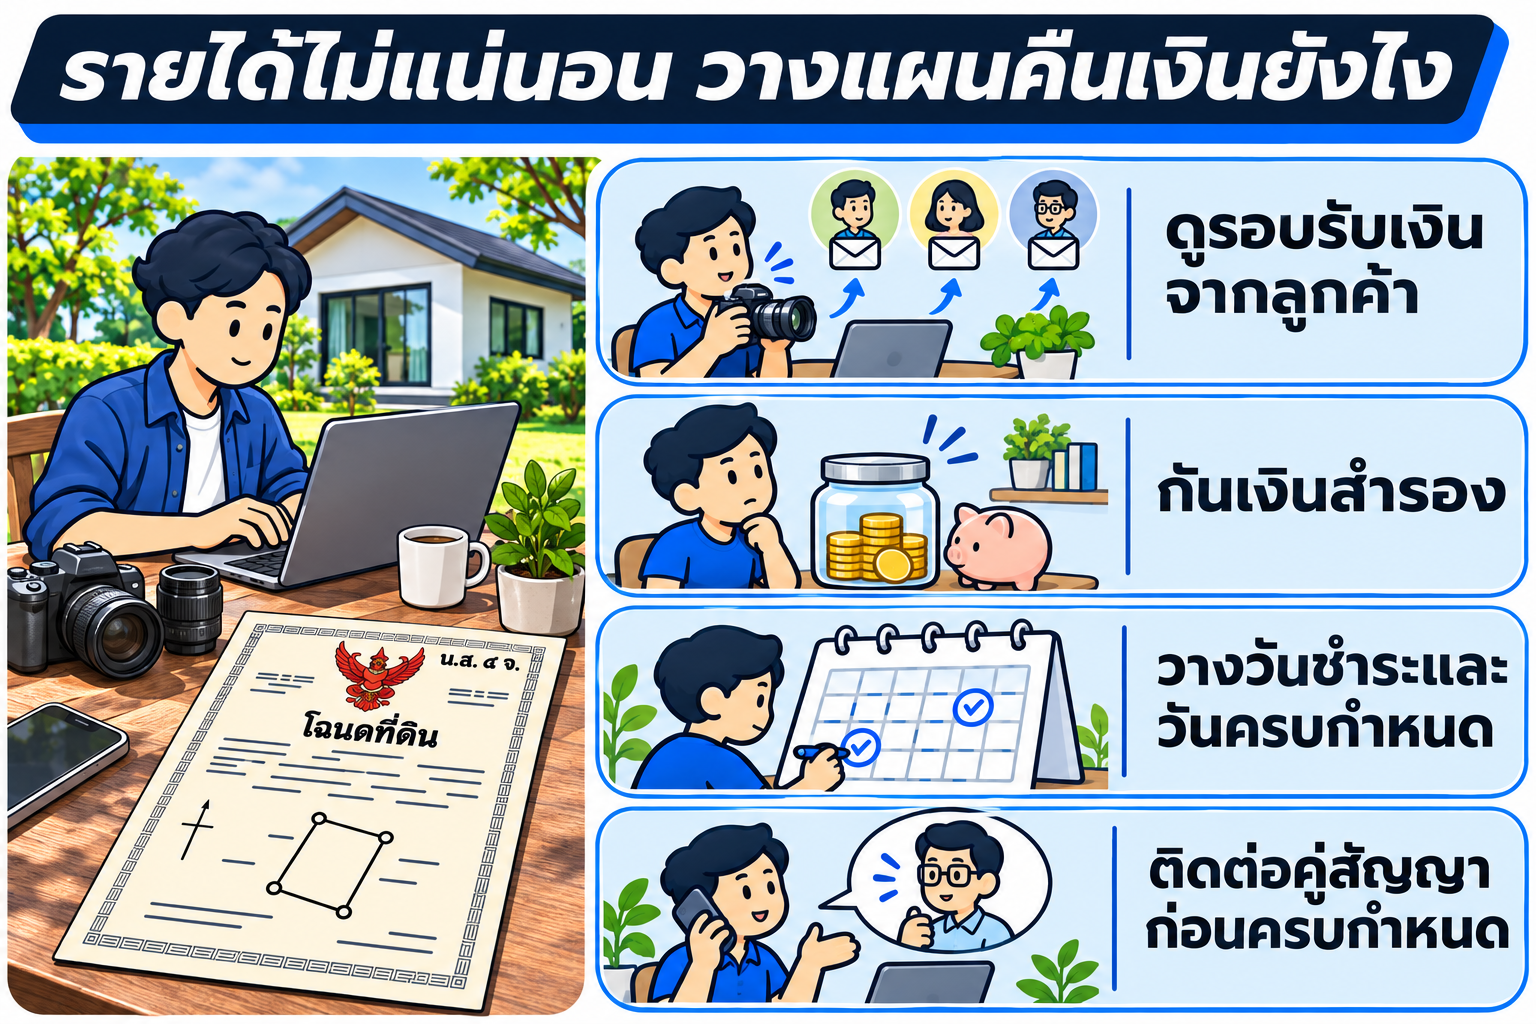
ความเสี่ยงจริงของฟรีแลนซ์ไม่ใช่ดอกเบี้ย แต่เป็นจังหวะเงินเข้า คุณเอจึงวางแผนแบบนี้
- กันดอกเบี้ยไว้ล่วงหน้า แยกบัญชีเก็บเงินสำรองดอกเบี้ย 3 เดือน (52,500 บาท) ตั้งแต่วันรับเงิน
- เลือกระยะสัญญาให้ยาวกว่ากำหนดเงินเข้า งานจะจ่ายครบใน 10 เดือน แต่ทำสัญญา 1 ปี เผื่อลูกค้าจ่ายช้า
- ไถ่ก่อนกำหนดเมื่อเงินพร้อม เดือนที่ 6 งวดเงินจากงานซีรีส์เข้าครบ คุณเอไถ่คืนได้ทันที ดอกเบี้ยหยุดเดินตั้งแต่วันนั้น
| ยอดไถ่ของคุณเอ (เดือนที่ 6) | คำนวณ | บาท |
|---|---|---|
| เงินต้น | ราคาขายฝาก | 1,400,000 |
| ดอกเบี้ย | จ่ายครบทุกเดือนแล้ว | 0 |
| ค่าเสียโอกาส (สูงสุด) | 1,400,000 × 2% × 6 เดือนที่เหลือ ÷ 12 | 14,000 |
| รวมสูงสุด | 1,414,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ถ้าใกล้ครบกำหนดแล้วเงินยังไม่พอ ให้คุยขอขยายเวลากับคุณเก้าตั้งแต่เนิ่น ๆ หรือหานายทุนรายใหม่มาไถ่แทน อย่ารอจนเลยวันครบกำหนด (วางแผนเพิ่มเติม: วางแผนไถ่บ้านคืนอย่างไร ถ้าเงินก้อนอาจเข้าช้าหรือรายได้ลดลง)
กู้เงินด่วนอาชีพอิสระ ทางไหนไม่ควรเลือก?
ช่วงที่เงินขาดมือ คนทำงานอิสระมักเจอโฆษณาเงินกู้ที่บอกว่าไม่ต้องใช้เอกสาร อนุมัติในไม่กี่นาที ทางเหล่านี้หลายแห่งไม่ได้รับอนุญาตจากธนาคารแห่งประเทศไทย คิดดอกเบี้ยรายวัน และทวงหนี้ด้วยการโทรหาคนในรายชื่อติดต่อ ก่อนสมัครอะไรให้เช็กว่าผู้ให้กู้มีใบอนุญาตจริง และคิดดอกเบี้ยเป็นรายปีให้เห็นชัด
ถ้ามีบ้านหรือที่ดิน การจำนองหรือขายฝากที่สำนักงานที่ดินมีเพดานดอกเบี้ย มีสัญญาที่จดทะเบียน และมีกฎหมายคุ้มครองชัดเจนกว่ามาก ส่วนแหล่งเงินถูกกฎหมายอื่น ๆ ที่ใช้ได้ทันที ดูได้ที่ ต้องการเงินด่วน มีแหล่งเงินถูกกฎหมายอะไรบ้าง และควรเริ่มจากทางไหน ถ้างานของคุณเป็นกิจการที่จดทะเบียนแล้ว อ่านเพิ่มที่ สินเชื่อ SME กู้ยากไหม เจ้าของกิจการใช้ที่ดินหรือบ้านหาเงินทุนหมุนเวียนได้ทางไหนบ้าง
ทรัพย์แบบไหนใช้แลกเงินได้ แบบไหนไม่ได้?
นายทุนรับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่าที่มีโฉนด (น.ส.4 จ) หรือหนังสือกรรมสิทธิ์ห้องชุด ทรัพย์ที่อยู่ในเมืองหรือใกล้ชุมชน มีทางเข้าออกชัด จะได้วงเงินดีกว่า
ส่วน ที่ดินเกษตรกรรม เช่น ที่นา ที่สวน นายทุนส่วนใหญ่ไม่รับ เพราะขายต่อยาก แต่ทักมาปรึกษาก่อนที่ LINE @homeday ได้ ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้ เพราะไม่ใช่เอกสารสิทธิที่โอนกรรมสิทธิ์ได้ ถ้ามีที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday เพื่อดูทางเลือกที่เหมาะ
เอกสารที่ต้องเตรียมไม่ซับซ้อน คือ บัตรประชาชน ทะเบียนบ้าน โฉนดตัวจริง และถ้าสมรสต้องมีหนังสือยินยอมคู่สมรส (รายการครบอยู่ที่ ขายฝากที่ดินต้องใช้เอกสารอะไรบ้าง)
อยากรู้ว่าบ้านหรือที่ดินของคุณแลกเงินได้เท่าไร? ส่งข้อมูลให้ Homeday ประเมินก่อน
ส่งรูปโฉนด ที่ตั้งทรัพย์ และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้น แล้วแจ้งวงเงินโดยประมาณ เงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องไถ่คืน เทียบให้ดูทั้งจำนองและขายฝาก ไม่ต้องใช้สลิปเงินเดือน
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญาและรับเงินที่สำนักงานที่ดินเท่านั้น
- หากมีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ปรึกษาฟรี ไม่มีข้อผูกมัด