ปิดหนี้นอกระบบให้ปลอดภัย เริ่มจากรู้ยอดหนี้ที่ต้องจ่ายจริงตามกฎหมายก่อน เพราะเงินกู้ระหว่างบุคคลคิดดอกเบี้ยได้ไม่เกิน 15% ต่อปี ส่วนที่คิดเกินเป็นโมฆะ แล้วค่อยหาเงินก้อนจากแหล่งถูกกฎหมายมาปิดทีเดียว ถ้ามีบ้าน ที่ดินเปล่า หรือคอนโดเป็นชื่อตัวเอง การจำนองหรือขายฝากที่จดทะเบียนที่สำนักงานที่ดินเป็นทางหนึ่งที่ช่วยเปลี่ยนหนี้ดอกรายวันเป็นหนี้ที่มีเพดานดอกเบี้ยและมีกำหนดคืนชัดเจน
บทความนี้เล่าผ่าน คุณเอ ช่างรับเหมาต่อเติมบ้านที่ไปกู้นอกระบบมาจ่ายค่าแรงลูกน้อง กับ คุณเก้า นายทุนผู้รับจำนองและรับซื้อฝาก ว่าควรเริ่มตรงไหน ใช้กฎหมายข้อไหนได้ และเมื่อไรที่ใช้ทรัพย์ปิดหนี้แล้วคุ้ม เมื่อไรไม่คุ้ม
หนี้นอกระบบคืออะไร ทำไมยิ่งจ่ายยิ่งไม่หมด?
หนี้นอกระบบคือเงินกู้จากบุคคลหรือกลุ่มที่ไม่ได้รับอนุญาตให้ปล่อยกู้ เช่น เงินกู้รายวันที่มีคนมาเก็บถึงหน้าบ้าน หรือเงินกู้ที่ประกาศตามเสาไฟและโซเชียล จุดร่วมของเงินกู้นอกระบบคือดอกเบี้ยสูงกว่าที่กฎหมายให้คิดหลายเท่า และมักไม่มีใบเสร็จหรือสัญญาที่ตรงกับเงินที่ได้รับจริง
คุณเอรับงานต่อเติมครัวให้ลูกค้า 3 หลังพร้อมกัน ลูกค้าจ่ายค่างวดช้า แต่ลูกน้องต้องได้ค่าแรงทุกสัปดาห์ เขาเลยกู้นอกระบบ 3 เจ้า ได้เงินมาจริงรวม 300,000 บาท ต้องส่งรวมกันวันละประมาณ 6,000 บาท พอเดือนไหนส่งไม่ครบ เจ้าหนี้ให้ "ต่อดอก" คือจ่ายแค่ดอกแล้วเริ่มนับใหม่ ผ่านไป 4 เดือน คุณเอจ่ายไปแล้วหลายแสน แต่เจ้าหนี้ยังบอกว่ายอดคงเหลือ 350,000 บาท
นี่คือเหตุผลที่หนี้นอกระบบไม่ค่อยหมด เงินที่จ่ายส่วนใหญ่ไปตัดดอก ไม่ได้ลดเงินต้น ถ้าเทียบกับเพดานตามกฎหมาย เงินต้น 300,000 บาท คิดดอกเบี้ย 15% ต่อปี (1.25% ต่อเดือน) ได้สูงสุดแค่เดือนละ 3,750 บาท
*เป็นตัวเลขสมมติเพื่อเทียบให้เห็นภาพเท่านั้น
หนี้นอกระบบดอกเบี้ยเกินกฎหมาย ทำอย่างไร?
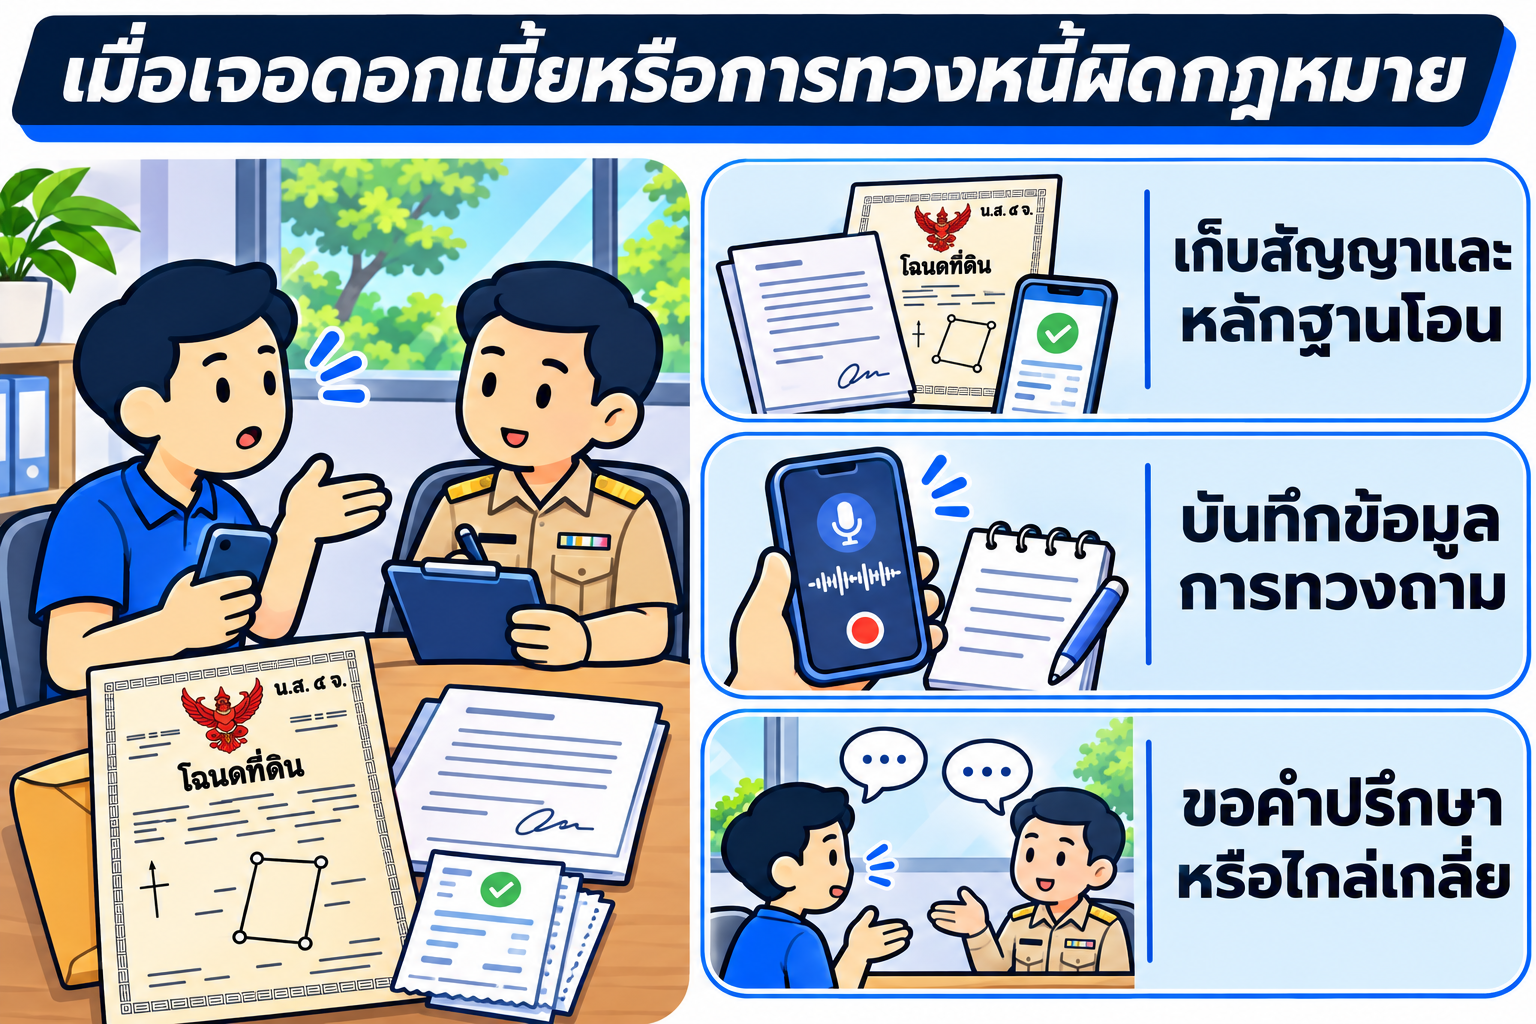
ก่อนคิดเรื่องหาเงินมาปิด ให้รู้ก่อนว่ากฎหมายคุ้มครองลูกหนี้ไว้อย่างไร เพราะยอดที่เจ้าหนี้บอกอาจไม่ใช่ยอดที่ต้องจ่ายจริง
| กฎหมาย | สาระสำคัญ | ใช้กับคุณเออย่างไร |
|---|---|---|
| ป.พ.พ. มาตรา 653 | กู้เงินเกิน 2,000 บาท ต้องมีหลักฐานเป็นหนังสือที่ผู้กู้ลงชื่อ จึงจะฟ้องร้องบังคับคดีได้ | เก็บสำเนาสัญญาหรือข้อความที่ตกลงกันทุกฉบับ ถ้าไม่มี ให้จดวันที่และยอดที่ได้รับจริงไว้ |
| ป.พ.พ. มาตรา 654 และ 150 | ดอกเบี้ยเงินกู้ระหว่างบุคคลไม่เกิน 15% ต่อปี ถ้าตกลงเกิน ข้อตกลงเรื่องดอกเบี้ยตกเป็นโมฆะทั้งหมด แต่เงินต้นยังต้องคืน | ยอดที่ต้องคืนตามกฎหมายคือเงินต้นที่ได้รับจริง ไม่ใช่ยอดที่เจ้าหนี้บวกดอกเข้าไป |
| พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560 มาตรา 4 | ห้ามเรียกดอกเบี้ยเกินอัตรา ห้ามเขียนยอดเงินต้นในสัญญาสูงกว่าที่ให้กู้จริง และห้ามเรียกผลประโยชน์อื่นที่เกินสมควร ฝ่าฝืนมีโทษจำคุกไม่เกิน 2 ปี หรือปรับไม่เกิน 200,000 บาท หรือทั้งจำทั้งปรับ | สัญญาที่เขียนว่ากู้ 400,000 แต่ได้เงินจริง 300,000 เป็นหลักฐานใช้ร้องเรียนได้ |
| พ.ร.บ.การทวงถามหนี้ พ.ศ. 2558 มาตรา 11 | ห้ามทวงหนี้ด้วยการข่มขู่ ใช้ความรุนแรง หรือทำให้เสียหายต่อร่างกาย ชื่อเสียง หรือทรัพย์สิน และห้ามใช้คำดูหมิ่น | ถ้าเจ้าหนี้มาขู่ที่หน้างานหรือโทรด่า บันทึกเสียง ถ่ายรูป จดวันเวลา แล้วนำไปร้องเรียน |
สิ่งที่ต้องเข้าใจให้ถูกคือ ดอกเบี้ยเป็นโมฆะไม่ได้แปลว่าหนี้หายไป เงินต้นที่ได้รับมาจริงยังต้องคืน การหยุดจ่ายเฉย ๆ หรือหนีเจ้าหนี้มักทำให้เรื่องบานปลาย ทางที่ดีกว่าคือใช้สิทธิ์ตามกฎหมายต่อรองยอดปิดผ่านเจ้าหน้าที่ ส่วนเงินที่จ่ายเป็นดอกไปแล้วจะนำมาหักจากเงินต้นได้แค่ไหน ขึ้นกับหลักฐานของแต่ละราย ให้เจ้าหน้าที่ไกล่เกลี่ยหรือทนายช่วยดู
อยากปิดหนี้นอกระบบ เริ่มจากช่องทางไหนก่อน?
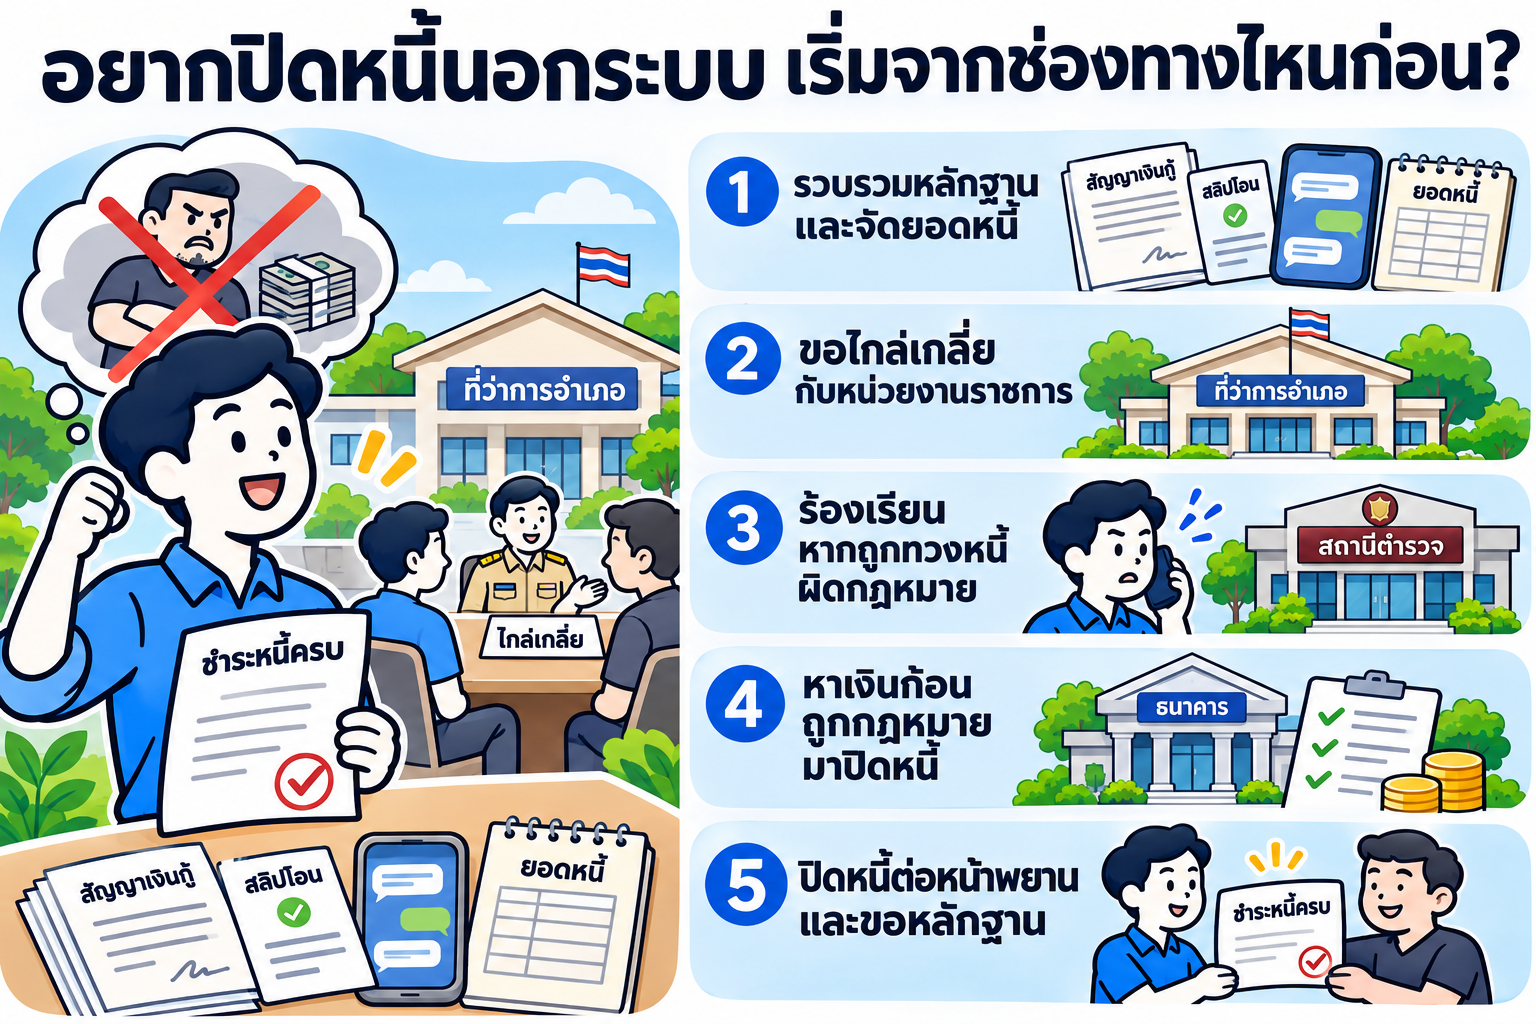
ลำดับที่แนะนำคือใช้ช่องทางราชการก่อน แล้วค่อยหาเงินก้อน เพราะยอดที่ต้องหามักลดลงหลังไกล่เกลี่ย
- รวบรวมหลักฐานทั้งหมด สลิปโอน รูปสัญญา แชตกับเจ้าหนี้ บัตรหรือสมุดที่เจ้าหนี้ใช้จดยอด แล้วทำตารางง่าย ๆ ว่ากู้เจ้าไหน ได้เงินจริงเท่าไร จ่ายไปแล้วเท่าไร
- ขอไกล่เกลี่ยกับหน่วยงานราชการ ติดต่อที่ว่าการอำเภอ ศูนย์ดำรงธรรมจังหวัด (สายด่วน 1567) หรือสำนักงานเขตในกรุงเทพฯ เจ้าหน้าที่จะเรียกเจ้าหนี้มาเจรจาให้คิดยอดตามกฎหมาย ช่วงที่รัฐเปิดลงทะเบียนแก้หนี้นอกระบบ มีลูกหนี้จำนวนมากได้ยอดหนี้ลดลงจากขั้นตอนนี้
- ร้องเรียนถ้าถูกทวงหนี้ผิดกฎหมาย แจ้งคณะกรรมการกำกับการทวงถามหนี้ประจำจังหวัด ที่ว่าการอำเภอ หรือสถานีตำรวจในพื้นที่ ถ้ามีเหตุข่มขู่ทำร้ายตรงหน้า โทร 191
- หาเงินก้อนถูกกฎหมายมาปิดตามยอดที่ตกลง ดูตารางเทียบแหล่งเงินในหัวข้อถัดไป
- ปิดหนี้ต่อหน้าพยานและขอหลักฐาน จ่ายผ่านการโอน ขอหนังสือยืนยันว่าชำระครบ และขอคืนสัญญาตัวจริงหรือเอกสารที่เจ้าหนี้ยึดไว้ทั้งหมด
ถ้ายังไม่แน่ใจว่าเงินก้อนควรมาจากไหน ดูภาพรวมก่อนได้ที่ ต้องการเงินด่วน มีแหล่งเงินถูกกฎหมายอะไรบ้าง
กู้เงินปิดหนี้นอกระบบ จากที่ไหนได้บ้าง?
หลักคือเอาหนี้ใหม่ที่ดอกเบี้ยถูกกว่าและมีกำหนดคืนชัด มาแทนหนี้เดิม ไม่ใช่กู้เพิ่มจนหนี้รวมสูงขึ้น
| แหล่งเงิน | เหมาะกับ | ข้อจำกัด |
|---|---|---|
| สินเชื่อแก้หนี้นอกระบบของธนาคารรัฐ | หนี้ไม่มาก มีรายได้สม่ำเสมอ | วงเงินต่อรายไม่สูง เปิดเป็นรอบ เงื่อนไขเปลี่ยนตามโครงการ ต้องเช็กที่สาขาหรือเว็บธนาคาร |
| สินเชื่อส่วนบุคคลในระบบ | มีสลิปเงินเดือน เครดิตดี | ติดเครดิตบูโรหรือรายได้ไม่มีเอกสาร มักไม่ผ่าน |
| จำนองกับธนาคาร | มีทรัพย์ปลอดภาระ เอกสารรายได้ครบ | พิจารณานาน อาจไม่ทันกำหนดปิดหนี้ที่ตกลงไว้ |
| จำนองหรือขายฝากกับนายทุนที่สำนักงานที่ดิน | มีทรัพย์เป็นชื่อตัวเอง ต้องใช้เงินเร็ว มีรายได้พอจ่ายดอก | ดอกเบี้ยสูงกว่าธนาคาร (ไม่เกิน 15% ต่อปี) ขายฝากถ้าไม่ไถ่ตามกำหนด ทรัพย์หลุด |
| ขายทรัพย์บางส่วน | ไม่มีแผนหาเงินคืน หรือหนี้สูงจนดอกเดือนละครั้งก็ไม่ไหว | ใช้เวลาขาย ได้เงินไม่ทันใจ แต่ไม่มีหนี้ต่อ |
ที่ควรเลี่ยงคือเงินกู้ที่โฆษณาว่าไม่ดูอะไรเลยแต่ให้โอนค่าธรรมเนียมก่อน ก่อนสมัคร สินเชื่อไม่เช็กบูโร แบบไหนก็ตาม ให้เช็กว่าผู้ให้กู้ได้รับอนุญาตจริง ส่วนคนที่ไม่แน่ใจว่าตัวเองติดบูโรหรือไม่ ตรวจข้อมูลเครดิตของตัวเอง ก่อนยื่นธนาคารจะช่วยให้รู้ว่าควรไปทางไหน
ปิดหนี้นอกระบบด้วยการจำนองบ้านได้ไหม?
ได้ ถ้าบ้านเป็นชื่อเรา ไม่ติดภาระ หรือติดภาระน้อย และจดทะเบียนจำนองที่สำนักงานที่ดินจริง การจำนองบ้านทำให้ชื่อในโฉนดยังเป็นของเรา ถ้าผิดนัด เจ้าหนี้ต้องฟ้องศาลและขายทอดตลาด เงินที่เหลือหลังหักหนี้คืนให้เจ้าของ ต่างจากเจ้าหนี้นอกระบบที่ยึดโฉนดไว้เฉย ๆ โดยไม่มีสิทธิ์ตามกฎหมาย (อ่านต่อ: จำนองคืออะไร ต่างจากจำนำและขายฝากอย่างไร)
ถ้าทรัพย์เป็นที่ดินเปล่าหรือต้องการวงเงินมากกว่าจำนอง ขายฝากก็เป็นอีกทาง ชื่อในโฉนดเปลี่ยนเป็นนายทุนชั่วคราว แต่ พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 ให้สิทธิ์ผู้ขายฝากไว้หลายข้อ
- มาตรา 7–8 ต้องจดทะเบียนที่สำนักงานที่ดิน และสินไถ่ส่วนที่เพิ่มจากราคาขายฝากไม่เกิน 15% ต่อปี
- มาตรา 10 กำหนดเวลาไถ่ 1–10 ปี ไถ่ก่อนกำหนดได้ ค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ
- มาตรา 12–13 ถ้าเป็นบ้านที่อยู่อาศัย อยู่ต่อได้โดยไม่ต้องจ่ายค่าเช่า
- มาตรา 17 นายทุนต้องแจ้งก่อนครบกำหนด 3–6 เดือน ถ้าไม่แจ้ง ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน
- มาตรา 18 ถ้านายทุนไม่ยอมรับเงินไถ่ นำเงินไปวางที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้
และจ่ายดอกรายเดือนช้า ไม่ได้ทำให้ทรัพย์หลุดทันที สิทธิ์ไถ่ยังอยู่จนถึงวันครบกำหนดที่จดทะเบียนไว้ (อ่านต่อ: ขายฝากคืออะไร ต่างจากจำนองอย่างไร)
ตัวอย่าง: คุณเอใช้บ้าน ที่ดินเปล่า หรือคอนโดปิดหนี้ ต้องจ่ายเท่าไร?
หลังไกล่เกลี่ยที่อำเภอ เจ้าหนี้ทั้ง 3 เจ้ายอมรับยอดปิดรวม 320,000 บาท ถ้าจ่ายครบภายใน 30 วัน คุณเอยื่นธนาคารแล้วไม่ทัน เพราะรายได้จากงานรับเหมาไม่มีสลิปเงินเดือน เขาจึงคุยกับคุณเก้าเพื่อขอเงิน 350,000 บาท (ยอดปิดหนี้ บวกค่าธรรมเนียมที่ดิน และเงินสำรองเล็กน้อย) ด้านล่างคือตัวเลขถ้าทรัพย์ของคุณเอเป็นแต่ละแบบ
| ทรัพย์ของคุณเอ | วิธี | วงเงิน (บาท) | ดอกเบี้ย 15% ต่อปี / เดือน (บาท) | ค่าธรรมเนียมวันจดทะเบียน (บาท) |
|---|---|---|---|---|
| ทาวน์เฮาส์ 2 ชั้น ปลอดภาระ | จำนอง | 350,000 | 4,375 | จดจำนอง 1% = 3,500 และอากรแสตมป์ 0.05% = 175 |
| ที่ดินเปล่า 80 ตารางวา ได้รับมรดกมา 10 ปี ราคาประเมินราชการ 500,000 | ขายฝาก | 350,000 | 4,375 | ค่าธรรมเนียม 2% ของราคาประเมิน = 10,000 อากร 0.5% = 2,500 และภาษีเงินได้หัก ณ ที่จ่ายตามที่เจ้าหน้าที่คำนวณ |
| คอนโด 28 ตร.ม. ปลอดภาระ | จำนอง | 350,000 | 4,375 | จดจำนอง 1% = 3,500 และอากรแสตมป์ 0.05% = 175 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงขึ้นกับผลประเมิน บางเคสถึง 60%
ถ้าที่ดินเปล่าแปลงนั้นถือครองไม่ถึง 5 ปี จะเสียภาษีธุรกิจเฉพาะ 3.3% แทนอากร คือ 16,500 บาท ตัวเลขนี้ทำให้ต้องขอวงเงินเผื่อมากขึ้น ก่อนตกลงจึงควรขอดูตัวเลขเงินที่ได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด ไม่ใช่ดูแค่วงเงินในสัญญา (ดูราคาประเมินของแปลงตัวเองได้จาก วิธีเช็กราคาประเมินที่ดินออนไลน์)
ถ้าเป็นที่ดินเปล่าแบบคุณเอ ลองส่งข้อมูลให้ทีมรับขายฝากที่ดินประเมินดูก่อนว่าที่ดินแปลงนั้นได้วงเงินเท่าไร
คุ้มไหม เทียบก่อนและหลังปิดหนี้
| รายการ | ก่อนปิดหนี้ (นอกระบบ) | หลังปิดหนี้ (จำนอง/ขายฝาก 2 ปี) |
|---|---|---|
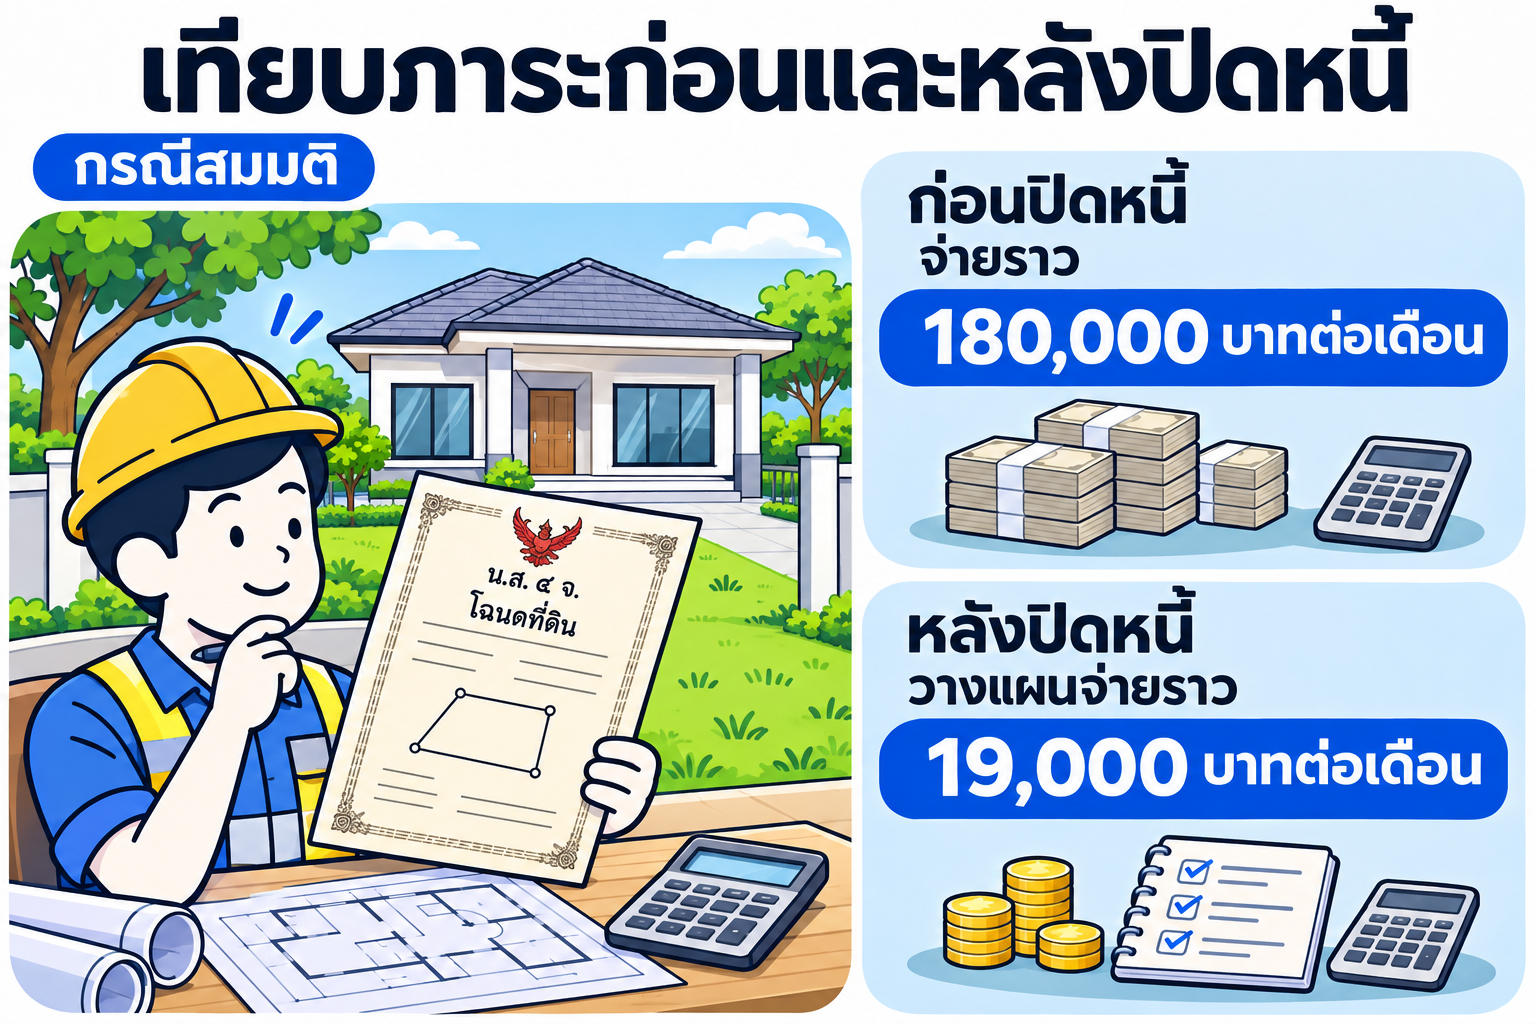
| ยอดที่ต้องจ่ายต่อเดือน | ราว 180,000 บาท (ส่งวันละ 6,000) | ดอก 4,375 บาท |
| เงินต้นลดลงไหม | แทบไม่ลด ส่วนใหญ่ไปตัดดอก | เก็บเงินต้นเองเดือนละประมาณ 14,600 บาท ครบ 350,000 ใน 24 เดือน |
| ดอกเบี้ยรวม 2 ปี | ประเมินไม่ได้ เพราะต่อดอกได้เรื่อย ๆ | 4,375 × 24 = 105,000 บาท |
| ยอดคืนรวม | ไม่มีวันจบชัดเจน | 350,000 + 105,000 = 455,000 บาท |
| ความคุ้มครอง | ไม่มีสัญญาที่ถูกต้อง ถูกทวงหน้างาน | สัญญาจดทะเบียน ดอกเบี้ยมีเพดาน สิทธิ์ตามกฎหมายชัด |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
สำหรับคุณเอ ภาระต่อเดือนลดจากหลักแสนเหลือราว 19,000 บาท (ดอก 4,375 + เก็บเงินต้น 14,600) ซึ่งงานรับเหมาของเขาจ่ายไหว นี่คือกรณีที่คุ้ม แต่ถ้ารายได้ต่อเดือนจ่ายแค่ดอกยังลำบาก การเอาทรัพย์ไปค้ำจะเสี่ยงเสียทรัพย์ ในกรณีนั้นการขายทรัพย์บางส่วนหรือเจรจาผ่อนกับเจ้าหนี้ผ่านเจ้าหน้าที่อาจเหมาะกว่า
ปิดหนี้นอกระบบต้องเตรียมอะไร?
ฝั่งหนี้เดิม (ใช้ตอนไกล่เกลี่ยและตอนปิดหนี้)
- รายชื่อเจ้าหนี้ ช่องทางติดต่อ วันที่กู้ และเงินที่ได้รับจริงของแต่ละเจ้า
- หลักฐานการจ่ายทั้งหมด เช่น สลิปโอน รูปบัตรจดยอด แชตยืนยันยอด
- สำเนาสัญญากู้หรือเอกสารที่เคยเซ็น ถ้าเจ้าหนี้ไม่ให้สำเนา จดไว้ว่าเซ็นอะไร วันไหน
ฝั่งทรัพย์ (ใช้ตอนประเมินวงเงินและจดทะเบียน)
- บัตรประชาชน ทะเบียนบ้าน และทะเบียนสมรสหรือใบหย่า ถ้ามี
- สำเนาโฉนดหน้า–หลัง หรือหนังสือกรรมสิทธิ์ห้องชุด
- หนังสือยินยอมคู่สมรส ถ้าเป็นสินสมรส
- คอนโดต้องมีหนังสือปลอดหนี้ค่าส่วนกลางจากนิติบุคคลอาคารชุด
ถ้าโฉนดตัวจริงอยู่กับเจ้าหนี้นอกระบบ ต้องได้คืนก่อนถึงจะจดทะเบียนจำนองหรือขายฝากได้ ดูทางออกในหัวข้อด้านล่าง
รับปิดหนี้นอกระบบ ที่เห็นตามโซเชียล ต้องระวังอะไร?
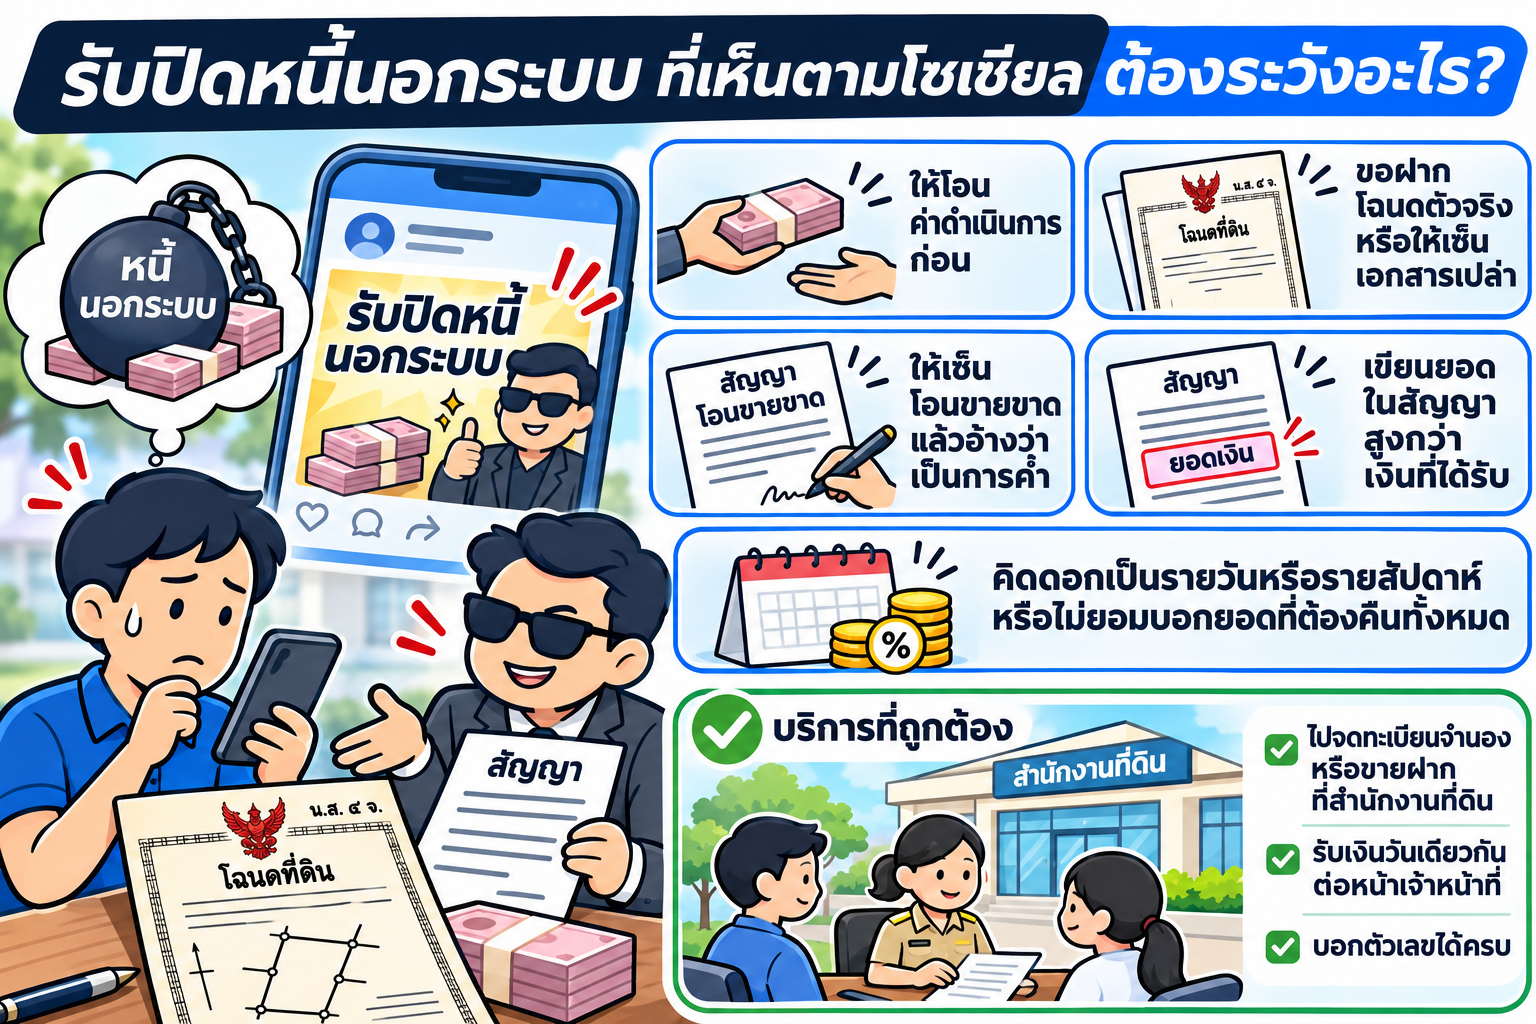
คำว่า "รับปิดหนี้นอกระบบ" ที่โฆษณาตามเพจ บางรายคือเจ้าหนี้นอกระบบอีกเจ้า แค่เปลี่ยนชื่อเรียก สัญญาณที่ควรหยุดคุยทันทีมีดังนี้
- ให้โอนค่าดำเนินการหรือค่าเอกสารก่อน ยังไม่ทันเห็นทรัพย์
- ขอให้ฝากโฉนดตัวจริงไว้ หรือให้เซ็นเอกสารเปล่า โดยไม่ไปสำนักงานที่ดิน
- ให้เซ็นโอนขายขาด แล้วบอกว่าเป็นการค้ำประกัน จะโอนคืนให้ทีหลัง
- เขียนยอดในสัญญาสูงกว่าเงินที่ได้รับจริง
- คิดดอกเป็นรายวันหรือรายสัปดาห์ หรือไม่ยอมบอกยอดที่ต้องคืนทั้งหมดเป็นตัวเลข
บริการที่ถูกต้องจะพาไปจดทะเบียนจำนองหรือขายฝากที่สำนักงานที่ดินเท่านั้น รับเงินวันเดียวกันต่อหน้าเจ้าหน้าที่ และบอกตัวเลขได้ครบ ทั้งวงเงิน เงินที่ได้รับจริง และยอดที่ต้องคืน
ถ้าเจ้าหนี้ยึดโฉนดไว้ หรือให้เซ็นเอกสารไปแล้ว ทำอย่างไร?
การที่เจ้าหนี้ถือโฉนดตัวจริงไว้ โดยไม่ได้จดทะเบียนอะไรที่สำนักงานที่ดิน ไม่ทำให้เจ้าหนี้มีสิทธิ์ในที่ดินนั้น ชื่อในโฉนดยังเป็นของเรา ให้ขอคืนตอนปิดหนี้ และให้เจ้าหน้าที่ไกล่เกลี่ยบันทึกไว้ในข้อตกลงว่าต้องคืนโฉนดวันไหน ถ้าเจ้าหนี้ไม่คืน แจ้งความที่สถานีตำรวจได้
ถ้าเคยเซ็นหนังสือมอบอำนาจไว้ ให้รีบไปสำนักงานที่ดินที่ทรัพย์ตั้งอยู่ เพื่อสอบถามว่ามีคำขอทำธุรกรรมกับแปลงนั้นหรือไม่ และปรึกษาเจ้าหน้าที่หรือทนายเรื่องการแจ้งอายัดหรือยับยั้งการทำนิติกรรม ส่วนกรณีที่เซ็นโอนขายไปแล้ว ทั้งที่ตกลงกันว่าเป็นการค้ำประกันเงินกู้ ต้องใช้ทนายช่วยดูหลักฐานเป็นรายกรณี ยิ่งเร็วยิ่งมีทางเลือกมาก
หลังปิดหนี้แล้ว วางแผนคืนเงินอย่างไรไม่ให้วนกลับไปกู้อีก?
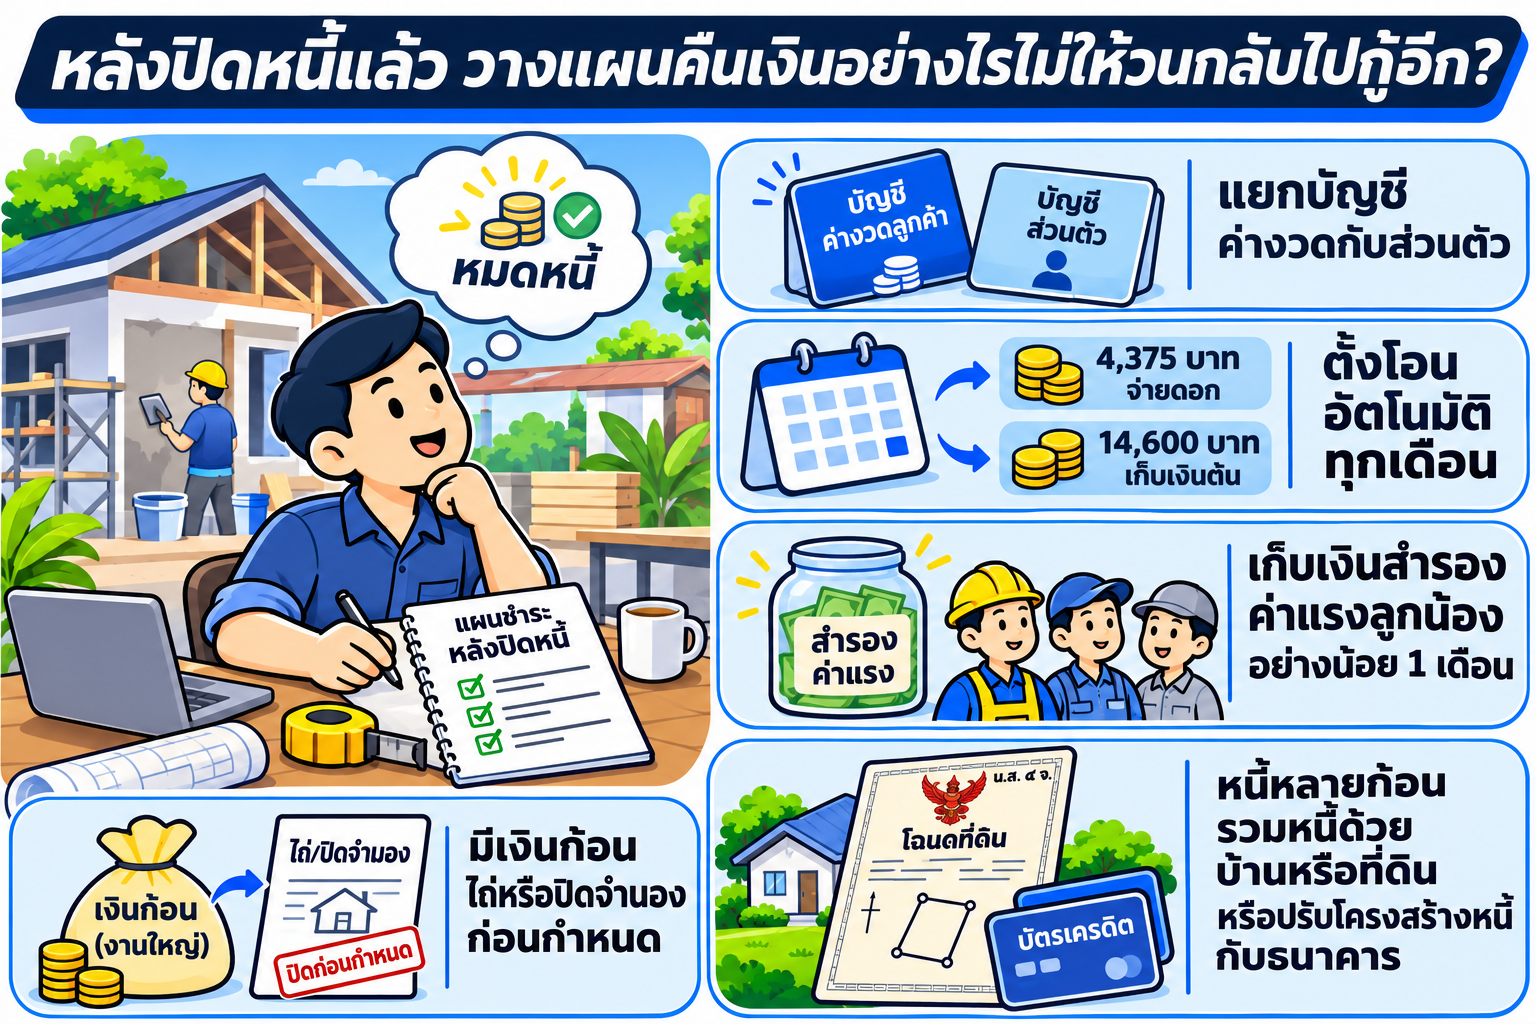
คุณเอทำ 3 อย่างทันทีหลังปิดหนี้ ข้อแรก แยกบัญชีรับเงินค่างวดลูกค้ากับบัญชีส่วนตัว ข้อสอง ตั้งโอนอัตโนมัติวันที่ได้เงินเข้า เดือนละ 4,375 บาทจ่ายดอก และ 14,600 บาทเข้าบัญชีเก็บเงินต้น ข้อสาม เก็บเงินสำรองค่าแรงลูกน้องอย่างน้อย 1 เดือน จะได้ไม่ต้องกู้ด่วนอีกตอนลูกค้าจ่ายช้า
ถ้าวันหนึ่งมีเงินก้อนจากงานใหญ่ ก็ไถ่หรือปิดจำนองก่อนกำหนดได้ ดอกเบี้ยคิดเท่าที่ใช้จริง ส่วนคนที่มีหนี้หลายก้อนทั้งในและนอกระบบ ลองอ่านเรื่องรวมหนี้เป็นก้อนเดียวด้วยบ้านหรือที่ดิน และถ้าหนี้ส่วนใหญ่เป็นหนี้บัตรเครดิต ควรเริ่มจากช่องทางปรับโครงสร้างหนี้กับธนาคารก่อน
อยากรู้ว่าบ้านหรือที่ดินของคุณใช้ปิดหนี้ได้เท่าไร? ทักมาคุยกับ Homeday ก่อนตัดสินใจ
Homeday ไม่ได้รับปิดหนี้ให้แทนลูกค้า แต่ช่วยหานายทุนรับจำนองและขายฝากที่ทำสัญญาถูกกฎหมาย เพื่อให้คุณได้เงินก้อนไปปิดหนี้เดิมด้วยตัวเอง ส่งรูปโฉนด ที่ตั้งทรัพย์ และยอดที่ต้องใช้มาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นและบอกตัวเลขให้ครบ ทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องคืน
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า รับทั่วประเทศ
- วงเงินขึ้นกับผลประเมิน บางเคสถึง 60%
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- จดทะเบียนกับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ปรึกษาฟรี ไม่มีข้อผูกมัด