บ้านที่ยังผ่อนไม่หมดขายได้ และวิธีที่นิยมที่สุดคือปิดหนี้กับไถ่ถอนจำนองในวันเดียวกับวันโอนที่สำนักงานที่ดิน เงินของผู้ซื้อส่วนหนึ่งจ่ายให้ธนาคารของผู้ขายโดยตรง ส่วนที่เหลือจึงเป็นของเจ้าของบ้าน ก่อนลงประกาศขาย ควรรู้ยอดปิดบัญชีให้ได้ก่อนว่าราคาขายพอปิดหนี้และค่าใช้จ่ายหรือไม่
บทความนี้เล่าผ่านคุณเอ เจ้าของบ้านที่ยังมีหนี้ธนาคารและต้องการเงิน ตั้งแต่ขอยอดปิดหนี้ เขียนสัญญาจะซื้อจะขาย จนถึงการแบ่งเงินหน้าเคาน์เตอร์ ภาพรวมการขายผ่านนายหน้าอ่านได้ที่ นายหน้าบ้าน ที่ดิน และคอนโด
ขายบ้านติดธนาคารได้ไหม ทำไมต้องปิดหนี้ก่อนหรือพร้อมวันโอน?
ขายได้ เพราะการจำนองไม่ได้ทำให้เจ้าของเสียกรรมสิทธิ์ ชื่อในโฉนดยังเป็นของคุณเอ แต่ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 702 ให้ผู้รับจำนองได้รับชำระหนี้จากทรัพย์ก่อนเจ้าหนี้สามัญ ไม่ว่ากรรมสิทธิ์จะโอนไปแล้วหรือไม่ พูดง่าย ๆ คือจำนองติดไปกับตัวบ้าน ถ้าโอนโดยไม่ไถ่ถอน ผู้ซื้อก็ได้บ้านพร้อมภาระจำนอง
ผู้ซื้อทั่วไปและธนาคารของผู้ซื้อจึงต้องการบ้านที่ปลอดจำนอง เมื่อหนี้ที่ค้ำอยู่ถูกชำระครบ จำนองย่อมระงับตามมาตรา 744 (1) แต่มาตรา 746 กำหนดว่าถ้าไม่นำไปจดทะเบียน จะยกขึ้นต่อสู้บุคคลภายนอกไม่ได้ การปิดบัญชีอย่างเดียวจึงยังไม่จบ ต้องจดทะเบียนไถ่ถอนจากจำนองที่สำนักงานที่ดินด้วย
อีกข้อที่คนมักไม่รู้คือ ถ้าจะจดทะเบียนประเภทอื่นในที่ดินที่จำนองอยู่ กรมที่ดินกำหนดแนวปฏิบัติว่าต้องมีคำยินยอมของผู้รับจำนอง ธนาคารจึงเป็นฝ่ายที่ต้องรู้เรื่องตั้งแต่ต้น
ขายบ้านติดธนาคารมีกี่วิธี แบบไหนเหมาะกับเรา?
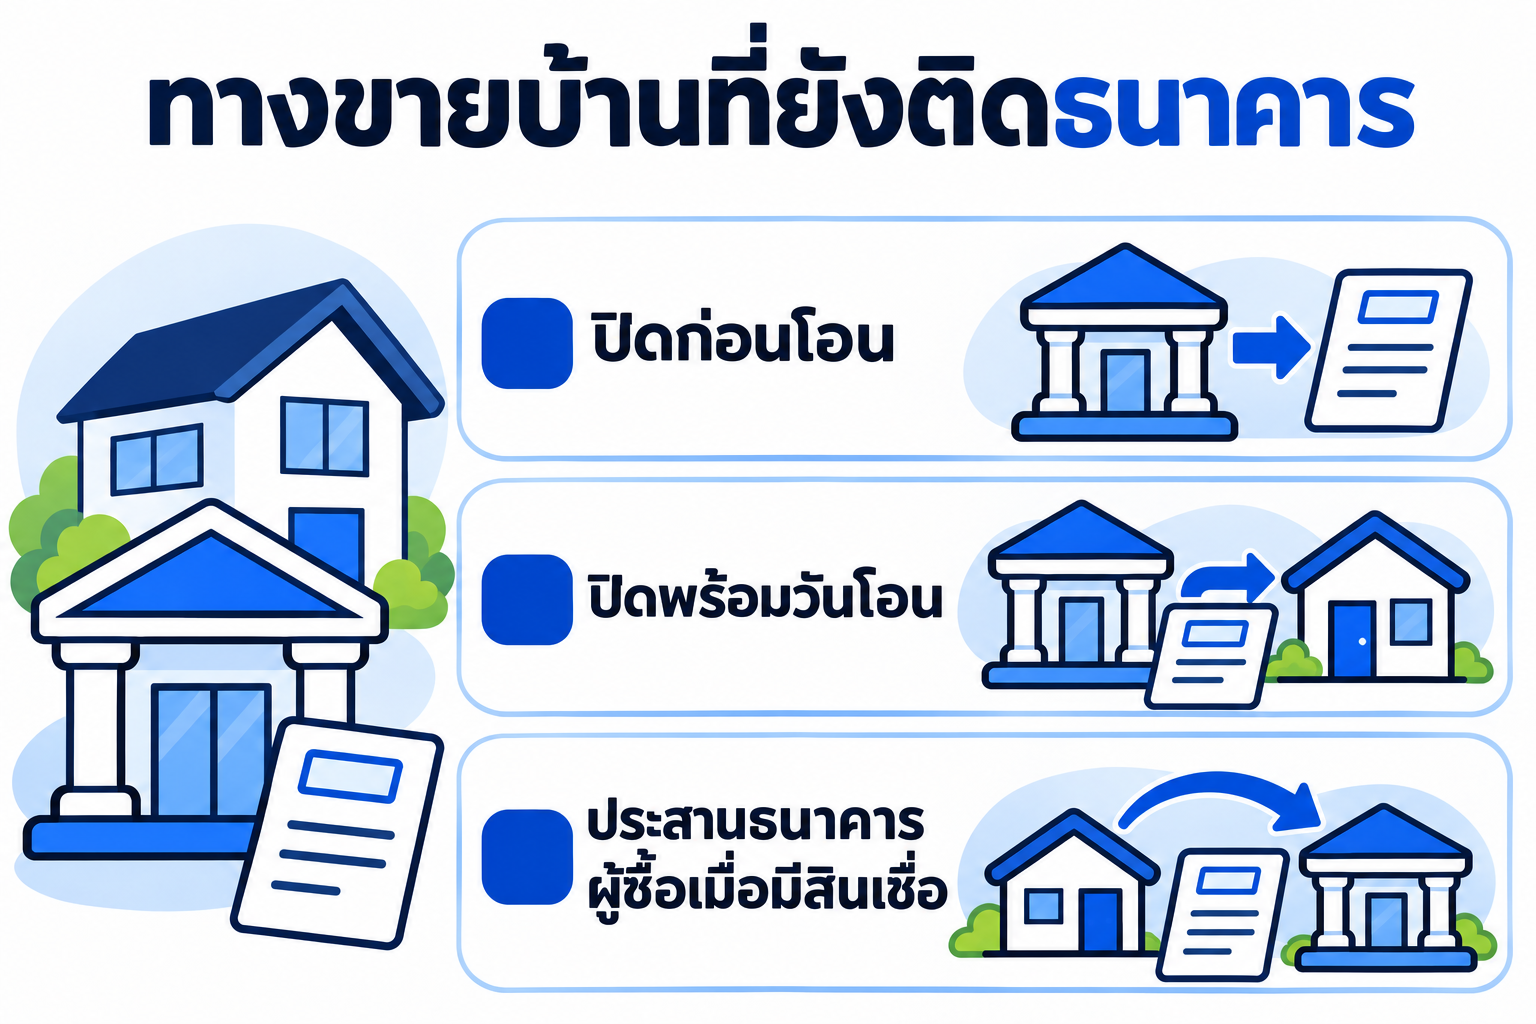
| วิธี | เงินไหลอย่างไร | เหมาะกับ | จุดที่ต้องระวัง |
|---|---|---|---|
| ไถ่ถอนพร้อมโอนวันเดียว | ผู้ซื้อจ่ายยอดปิดให้ธนาคารผู้ขาย แล้วจ่ายส่วนที่เหลือให้ผู้ขาย | เคสทั่วไป ผู้ขายไม่มีเงินสดปิดหนี้เอง | ต้องนัดธนาคารทั้งสองฝั่งให้ตรงกัน |
| ผู้ขายไถ่ถอนก่อน แล้วค่อยโอน | ผู้ขายหาเงินปิดหนี้เอง รับโฉนดคืน แล้วนัดโอนภายหลัง | ผู้ขายมีเงินสำรอง หรือผู้ซื้อขอเห็นโฉนดปลอดจำนองก่อน | ต้องไปสำนักงานที่ดิน 2 รอบ |
| ขายโดยจำนองติดไป | โอนบ้านโดยจำนองยังอยู่ ผู้ซื้อรับภาระไปจัดการต่อ | ผู้ซื้อเป็นคนรู้จัก หรือนักลงทุนที่เข้าใจความเสี่ยง | ต้องมีคำยินยอมของธนาคาร และแยกให้ชัดว่าใครเป็นลูกหนี้ต่อ |
วิธีที่สามเสี่ยงที่สุดสำหรับทั้งสองฝ่าย ผู้ซื้อที่ไม่ใช่ลูกหนี้ยังถูกบังคับจำนองได้ตามมาตรา 735 หลังได้รับจดหมายบอกกล่าวล่วงหน้าไม่น้อยกว่า 60 วัน และไถ่ถอนจำนองได้ตามมาตรา 736–737 ส่วนคุณเอ ถ้าธนาคารไม่ได้ทำแปลงหนี้เปลี่ยนตัวลูกหนี้ ชื่อคุณเอก็ยังเป็นลูกหนี้อยู่ บ้านโอนไปแล้ว แต่ถ้าผู้ซื้อไม่ผ่อน ประวัติและหนี้ยังตามคุณเอ
ก่อนขายบ้านที่ยังผ่อนไม่หมด ต้องเช็กอะไรกับธนาคาร?
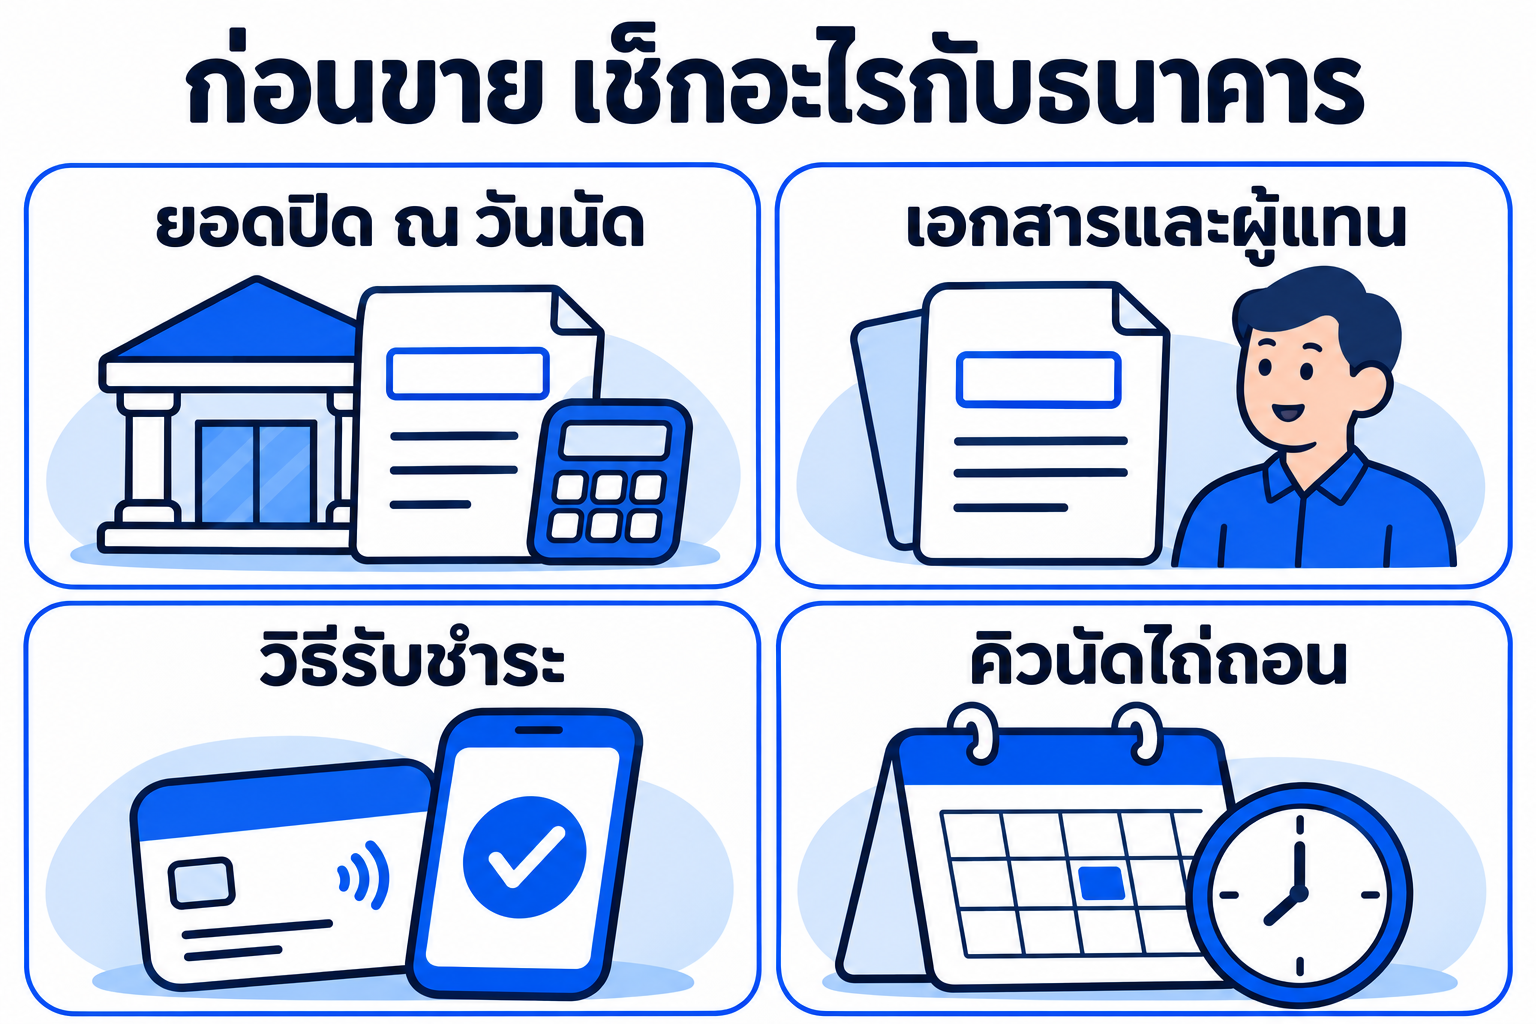
คุณเอเริ่มจากโทรหาธนาคารแล้วขอหนังสือแจ้งยอดปิดบัญชี โดยระบุวันที่คาดว่าจะโอน เพราะดอกเบี้ยคิดถึงวันชำระจริง และยอดที่แจ้งมักใช้ได้เฉพาะช่วงเวลาที่ธนาคารกำหนด สิ่งที่ควรถามให้ครบมีดังนี้
- เงินต้นคงเหลือ ดอกเบี้ยถึงวันโอน และค่างวดที่ค้าง
- ค่าธรรมเนียมไถ่ถอนก่อนกำหนด สัญญาหลายฉบับคิดเมื่อปิดภายใน 3 ปีแรก มักอยู่ราว 2–3% ของยอดหนี้คงเหลือ
- บ้านหลังนี้ค้ำหนี้อื่นด้วยหรือไม่ เช่น วงเงินเบิกเกินบัญชีหรือสินเชื่อธุรกิจ
- ต้องแจ้งล่วงหน้ากี่วันเพื่อให้เจ้าหน้าที่ไปสำนักงานที่ดิน หรือออกหนังสือมอบอำนาจไถ่ถอน
- รับเงินด้วยแคชเชียร์เช็คสั่งจ่ายชื่ออะไร
- มีผู้กู้ร่วมที่ต้องลงชื่อหรือให้คำยินยอมหรือไม่
บ้านคุณเอเริ่มกู้มาหลายปีแล้ว จึงพ้นช่วงค่าธรรมเนียม ถ้ายอดหนี้ 900,000 บาทยังอยู่ในช่วงนั้น ค่าธรรมเนียม 2–3% จะเท่ากับ 18,000–27,000 บาท* ลองคิดดูก่อนว่ารอให้พ้นกำหนดคุ้มกว่าไหม
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ถ้าผ่อนไม่ไหวและเริ่มค้างงวด ให้คุยกับธนาคารก่อนถูกฟ้อง เพราะยอดปิดจะมีเบี้ยปรับเพิ่ม และเวลาที่ใช้หาผู้ซื้อจะสั้นลง (ผ่อนบ้านไม่ไหว)
สัญญาจะซื้อจะขายบ้านติดธนาคารต้องเขียนอะไรเพิ่ม?
สัญญาจะซื้อจะขายควรบอกตรง ๆ ว่าบ้านติดจำนองกับธนาคารใด ยอดประมาณเท่าไร และผู้ขายจะจดทะเบียนไถ่ถอนเมื่อไร ผู้ซื้อจะได้ไม่ต้องสงสัยภายหลัง ข้อที่ควรมีคือ
- เงินวันโอนส่วนแรกจ่ายให้ธนาคารเพื่อไถ่ถอนจำนอง ตามยอดในหนังสือแจ้งยอด
- เงินมัดจำจะเก็บไว้กับใคร และเอาไปโปะหนี้ได้หรือไม่
- กำหนดเวลาถ้าผู้ซื้อยื่นกู้ไม่ผ่าน และจะคืนมัดจำอย่างไร
- ใครจ่ายค่าธรรมเนียมและภาษีแต่ละรายการ
- วันโอนเลื่อนได้กี่วัน ถ้าธนาคารฝั่งใดฝั่งหนึ่งไม่พร้อม
เรื่องเอกสารวันโอนดูเพิ่ม ส่วนค่านายหน้า ควรเขียนให้จ่ายหลังจดทะเบียนโอนและรับเงินครบแล้ว (ค่านายหน้าขายบ้าน)
วันโอนบ้านติดธนาคาร ต้องจัดการกับธนาคารอย่างไร?
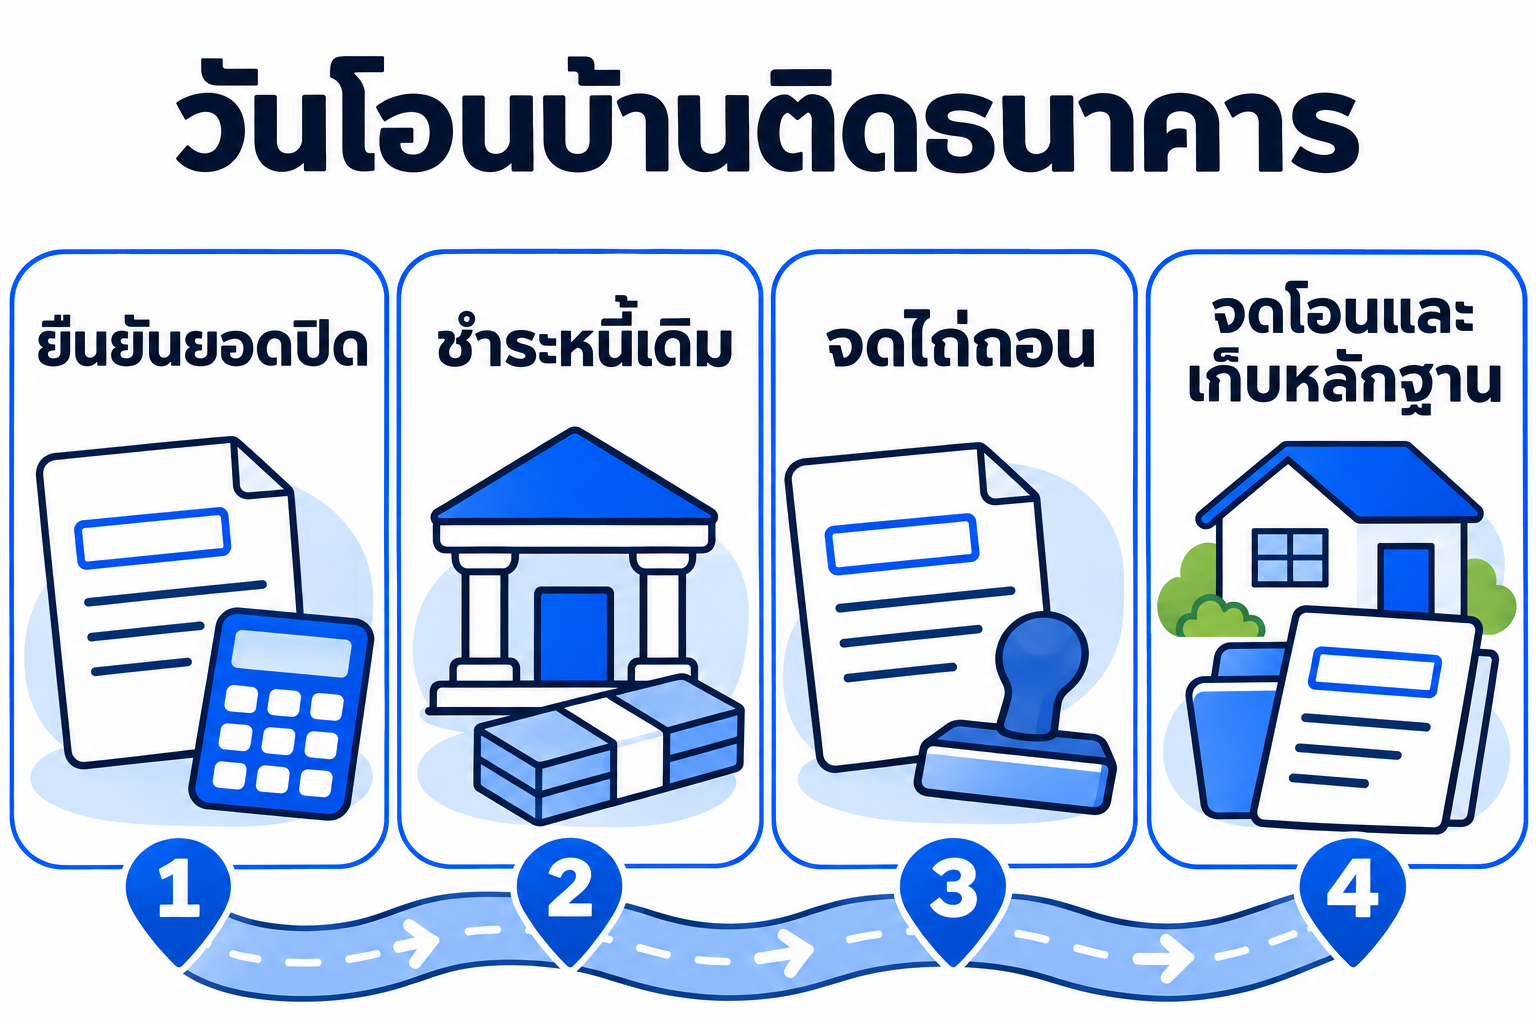
- ยืนยันนัด 3–5 วันก่อนโอน ให้ตรงกันทั้งผู้ซื้อ ธนาคารผู้ซื้อ ธนาคารผู้ขาย และสำนักงานที่ดินสาขาเดียวกัน
- ขอยอดปิดล่าสุด ตรงกับวันโอน เพื่อให้ผู้ซื้อหรือธนาคารผู้ซื้อออกแคชเชียร์เช็คได้ถูกต้อง
- เจอกันที่สำนักงานที่ดิน เจ้าหน้าที่ธนาคารผู้ขายนำโฉนดมา และรับเช็คปิดบัญชี
- จดทะเบียนไถ่ถอนจากจำนอง ค่าธรรมเนียมแปลงละ 50 บาท ถ้าธนาคารทำหลักฐานเป็นหนังสือว่าไถ่ถอนแล้ว ประมวลกฎหมายที่ดิน มาตรา 80 ให้ผู้มีสิทธิไปขอจดทะเบียนฝ่ายเดียวได้
- จดทะเบียนขายและเสียภาษี เจ้าหน้าที่คำนวณภาษีจากราคาประเมินในวันนั้น
- จดจำนองของผู้ซื้อ ถ้าผู้ซื้อกู้ธนาคาร
- รับเงินส่วนที่เหลือ ตรวจชื่อผู้รับ จำนวนเงิน และวันที่บนเช็คก่อนเดินออกจากเคาน์เตอร์
ข้อห้ามที่สำคัญคือ ผู้ซื้อไม่ควรโอนเงินก้อนให้ผู้ขายไปปิดหนี้เอง และผู้ขายก็ไม่ควรมอบโฉนดหรือเซ็นเอกสารเปล่าให้ใครก่อนได้รับเงิน ใช้เช็คสั่งจ่ายตรงที่สำนักงานที่ดินจะตรวจสอบย้อนหลังได้
ค่าจดจำนองปกติ 1% และค่าโอน 2% แต่มาตรการที่ใช้ถึง 30 มิถุนายน 2570 ลดเหลือ 0.01% ทั้งคู่สำหรับบ้านและห้องชุดที่ราคาซื้อขาย ราคาประเมิน และวงเงินจำนองไม่เกิน 7 ล้านบาท โดยผู้ซื้อต้องเป็นบุคคลธรรมดาสัญชาติไทย ที่ดินเปล่าไม่เข้ามาตรการนี้ (ค่าใช้จ่ายวันโอน)
ขายบ้านติดธนาคาร 3.5 ล้าน เงินเหลือจริงเท่าไร?
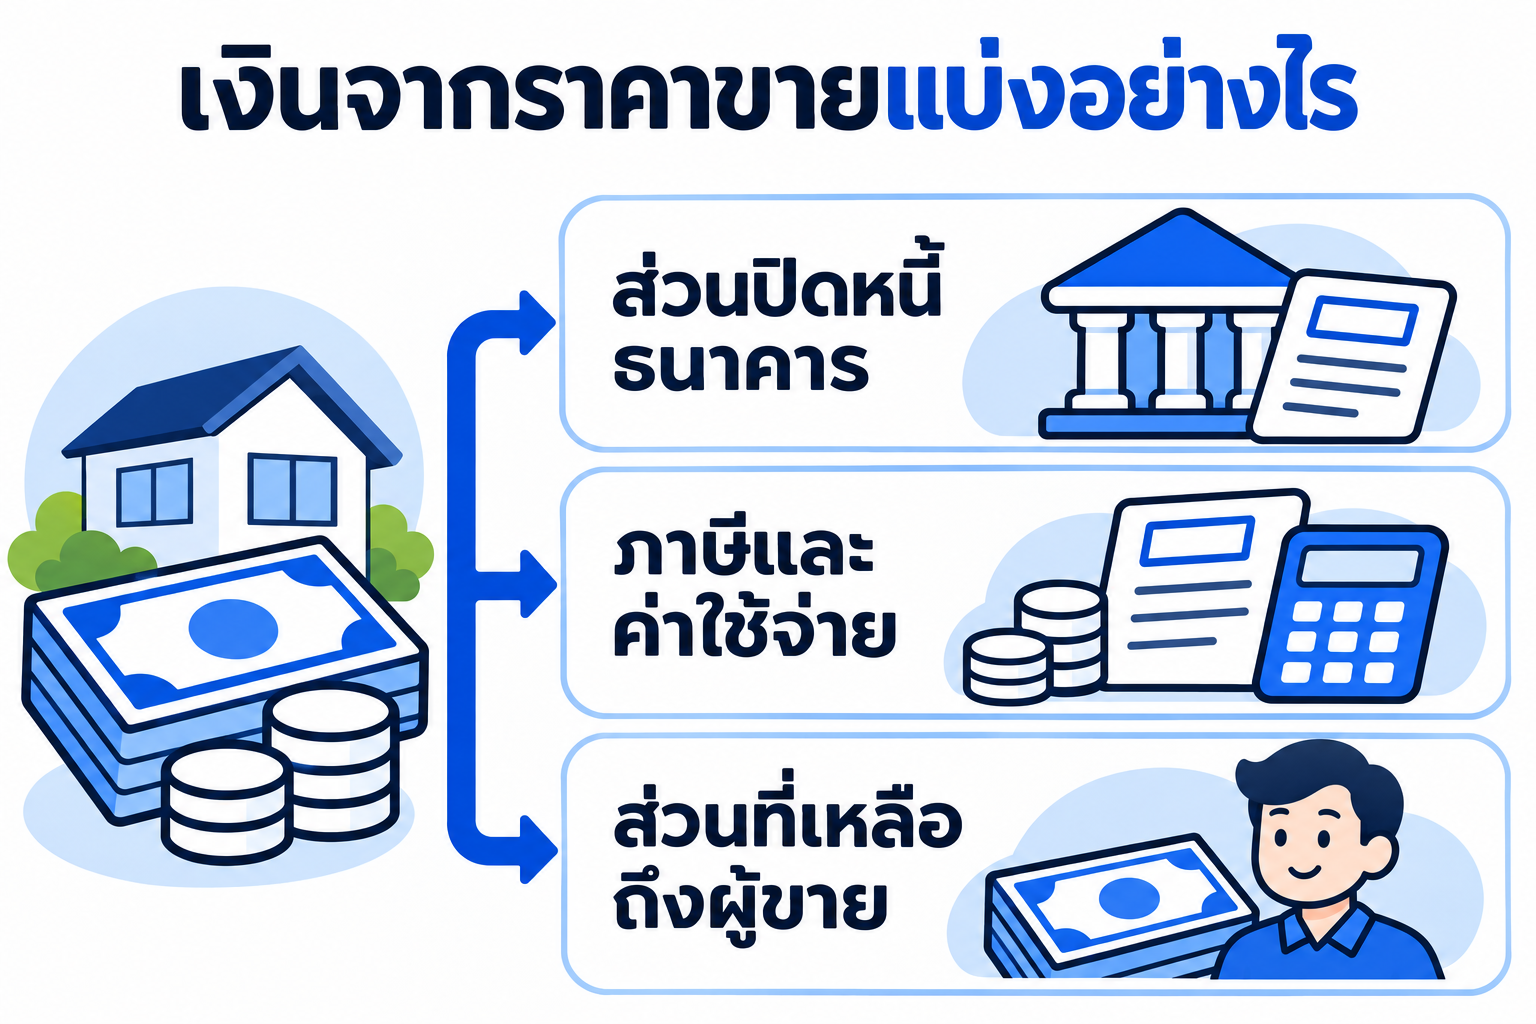
คุณเอตกลงขายบ้านเดี่ยวที่นนทบุรี 3,500,000 บาท ราคาประเมินราชการ 2,400,000 บาท รับมัดจำแล้ว 100,000 บาท ยอดปิดบัญชี ณ วันโอนรวมดอกเบี้ยแล้ว 900,000 บาท
| รายการ | ใครรับเงิน | บาท |
|---|---|---|
| มัดจำที่รับไปแล้ว | คุณเอ | 100,000 |
| เช็คปิดหนี้วันโอน | ธนาคารเดิมของคุณเอ | 900,000 |
| เงินส่วนที่เหลือวันโอน | คุณเอ | 2,500,000 |
| รวมราคาขาย | 3,500,000 | |
| หักภาษีเงินได้หัก ณ ที่จ่าย | สำนักงานที่ดิน | -60,000 |
| หักอากรแสตมป์ 0.5% | สำนักงานที่ดิน | -17,500 |
| หักค่าโอนครึ่งหนึ่ง (2,400,000 × 0.01% ÷ 2) | สำนักงานที่ดิน | -120 |
| หักค่านายหน้า 3% | นายหน้า | -105,000 |
| เงินเหลือจริงของคุณเอ (100,000 + 2,500,000 − ค่าใช้จ่าย) | 2,417,380 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
วิธีคิดภาษีแต่ละบรรทัดอยู่ใน ขายบ้านเสียภาษีอะไรบ้าง ถ้าลองเทียบทรัพย์อีก 2 แบบ จะเห็นว่าราคาขายสูงไม่ได้แปลว่าเหลือเงินเสมอไป
| รายการ (บาท) | บ้านเดี่ยว ถือ 8 ปี | ที่ดินเปล่า มรดก ถือ 5 ปี | คอนโด ถือ 4 ปี |
|---|---|---|---|
| ราคาขาย | 3,500,000 | 2,000,000 | 2,500,000 |
| เหลือหลังภาษีและค่าโอน | 3,422,380 | 1,948,000 | 2,391,310 |
| ค่านายหน้า 3% | 105,000 | 60,000 | 75,000 |
| ยอดปิดหนี้ | 900,000 | 1,200,000 | 2,450,000 |
| เงินเหลือ | 2,417,380 | 688,000 | ขาด 133,690 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ที่ดินติดจำนองขายได้ไหม ต้องแบ่งเงินปิดหนี้และรับเงินอย่างไร?
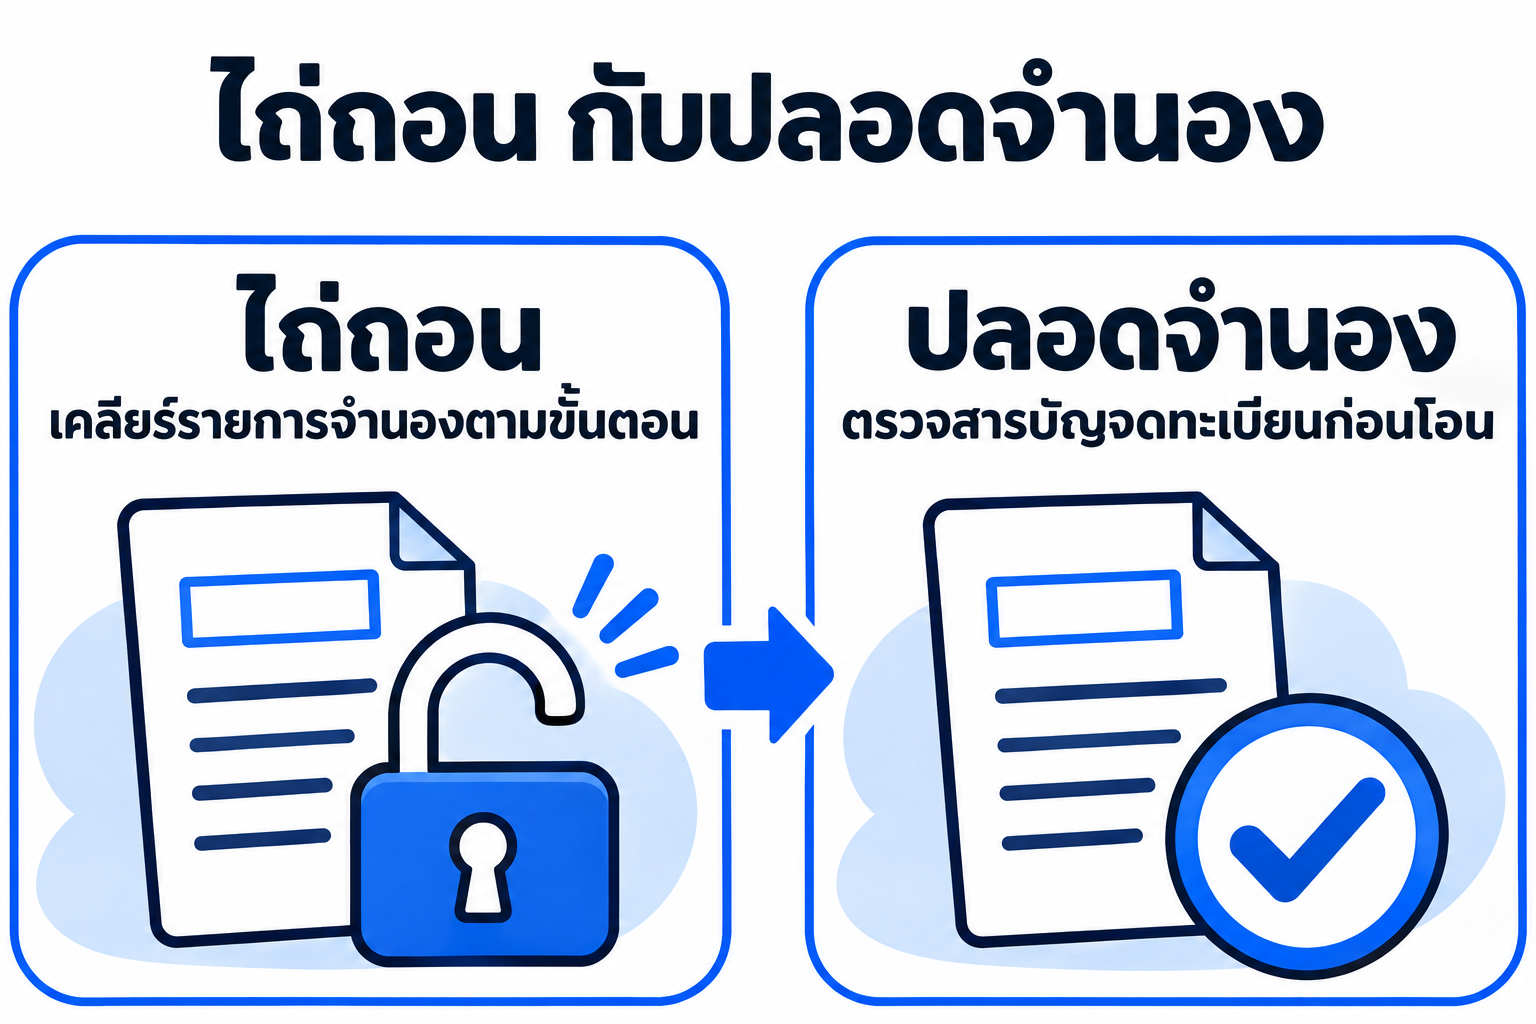
ขายได้ด้วยหลักเดียวกับบ้าน ถ้าขายทั้งแปลง ใช้วิธีไถ่ถอนพร้อมโอนแล้วแบ่งเงินตามตารางด้านบน เช่น ที่ดินเปล่าราคา 2,000,000 บาท ยอดปิด 1,200,000 บาท* ผู้ซื้อออกเช็คให้ผู้รับจำนอง 1,200,000 บาท และจ่ายส่วนที่เหลือ 800,000 บาทให้เจ้าของ จากนั้นเจ้าของจึงจ่ายภาษีกับค่าธรรมเนียมส่วนของตน
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ถ้าแบ่งขายแค่บางส่วน ต้องรู้ว่าตามมาตรา 717 จำนองยังครอบที่ดินทุกแปลงที่แบ่งแยกออกไป เว้นแต่ผู้รับจำนองตกลงให้แปลงนั้นพ้น
| กรณี | ประเภทจดทะเบียน | ความหมาย |
|---|---|---|
| จ่ายหนี้บางส่วน เพื่อให้บางแปลงพ้นจำนอง | แบ่งไถ่ถอนจากจำนอง | คู่กรณีทั้งสองฝ่ายต้องมาจดทะเบียนต่อเจ้าหน้าที่ |
| ให้บางแปลงพ้นจำนองโดยไม่ลดวงเงิน | ปลอดจำนอง | แปลงที่เหลือยังค้ำวงเงินเดิม |
| ชำระหนี้ครบทั้งหมด | ไถ่ถอนจากจำนอง | จำนองหมดทั้งแปลง |
กรณีเจ้าหนี้เป็นเอกชน ควรตรวจสารบัญจดทะเบียนหลังโฉนดว่ามีกี่ลำดับ และให้ผู้รับจำนองทุกลำดับไปไถ่ถอนในวันเดียวกัน ชื่อเจ้าหนี้ที่เสียชีวิตแล้วหรือเป็นบริษัทที่เลิกไปแล้วต้องแก้ทางทะเบียนก่อน จึงควรเริ่มเรื่องนี้แต่เนิ่น ๆ ทั้งนี้ที่ดินคนละประเภทมีข้อจำกัดต่างกัน ดูเงื่อนไขของเอกสารสิทธิ
ขายบ้านได้ไม่พอปิดหนี้ธนาคาร หรือวันโอนมีปัญหา ทำอย่างไร?
| ปัญหา | เกิดอะไรขึ้น | ทางออก |
|---|---|---|
| ราคาขายไม่พอปิดหนี้ | ธนาคารมักไม่ไถ่ถอนให้จนกว่าจะได้ครบตามที่ตกลง | เตรียมเงินส่วนต่างไปวันโอน หรือขอธนาคารตกลงรับยอดต่ำลงเป็นหนังสือ แล้วทำข้อตกลงเรื่องหนี้ส่วนที่เหลือ |
| ยอดปิดเปลี่ยนในวันโอน | เลื่อนวันโอนหรือมีงวดใหม่เข้ามา | ขอหนังสือยอดใหม่ และเตรียมเงินสำรองส่วนต่าง |
| ปิดหนี้ครบ แต่ธนาคารไม่มาไถ่ถอน | จำนองยังอยู่ในทะเบียน โอนแบบปลอดจำนองไม่ได้ | ขอหนังสือไถ่ถอนตามมาตรา 80 ถ้าไม่ได้ ปรึกษาทนายเรื่องฟ้องให้จดทะเบียน |
| ผู้ซื้อกู้ไม่ผ่านก่อนโอน | ไม่มีเงินปิดหนี้ | ใช้เงื่อนไขในสัญญาจะซื้อจะขาย อย่าปิดบัญชีล่วงหน้าถ้าไม่มีเงินจริง |
| บ้านถูกยึดหรืออายัด | จดทะเบียนขายตามปกติไม่ได้จนกว่าจะแก้เรื่องนี้ | ติดต่อเจ้าพนักงานบังคับคดีและเจ้าหนี้ก่อนรับมัดจำ |
เรื่องวางเงินต้องแยกให้ดี ถ้าเป็นจำนอง แนววินิจฉัยของกรมที่ดินระบุว่าการนำเงินไปวางทรัพย์ยังไม่ทำให้จดทะเบียนไถ่ถอนฝ่ายเดียวได้ทันที ต่างจากการไถ่ขายฝากที่ พ.ร.บ. ขายฝาก 2562 มาตรา 18 ให้วางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้
กรณีคอนโดในตารางที่ขาด 133,690 บาท* คุณเอมีทางเลือกคือเติมเงินเอง ต่อราคาค่านายหน้า รอขายในราคาที่สูงขึ้น หรือคุยปรับโครงสร้างหนี้ ถ้าการขายไม่ใช่ทางที่ตอบโจทย์ ลองเทียบ ขายฝากหรือขายขาด
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ต้องใช้เงินก่อนขายบ้านได้ ทำอะไรได้บ้าง?
ถ้าบ้านยังไม่มีผู้ซื้อ แต่คุณเอต้องปิดหนี้หรือใช้เงินภายในเวลาจำกัด ทางหนึ่งคือขายฝากกับนายทุนอย่างคุณเก้า เงินจากคุณเก้าจะไปปิดธนาคารในวันจดทะเบียน ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด สมมติราคาขายฝาก 1,200,000 บาท* คิดที่ 1.25% ต่อเดือนเท่ากับเดือนละ 15,000 บาท หลังปิดหนี้ 900,000 บาท เหลือ 300,000 บาท แต่ยังต้องหักค่าธรรมเนียมขายฝาก 48,000 บาท (2% ของราคาประเมินราชการ) อากร 12,000 บาท และภาษีเงินได้ 60,000 บาท คงเหลือ 180,000 บาท ก่อนตกลงควรขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่าย
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
วงเงินจริงขึ้นกับผลประเมิน บางเคสถึง 60% จึงควรส่งข้อมูลทรัพย์มาประเมินก่อน ขายฝากต้องจดทะเบียนที่สำนักงานที่ดินตาม พ.ร.บ. ขายฝาก 2562 มาตรา 7–8 คุณเอยังอยู่บ้านต่อได้โดยไม่ต้องจ่ายค่าเช่าตามมาตรา 12–13 ไถ่ได้ภายในกำหนด 1–10 ปีตามมาตรา 10 และจ่ายรายเดือนช้าก็ไม่ทำให้ทรัพย์หลุดทันที สิทธิไถ่อยู่จนถึงวันครบกำหนด นายทุนต้องแจ้งล่วงหน้า 3–6 เดือนตามมาตรา 17 แต่ถ้าเจอผู้ซื้อระหว่างสัญญา คุณเอต้องไถ่บ้านก่อนจึงโอนต่อได้ ไถ่ก่อนกำหนดเสียค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ เช่น เหลือ 6 เดือน ไม่เกิน 12,000 บาท*
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ทรัพย์ที่นายทุนรับคือบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ที่ดินเกษตรกรรมนายทุนส่วนใหญ่ไม่รับ ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้ (ขายฝากคืออะไร · ขายฝากบ้านติดธนาคาร)
บ้านหรือที่ดินที่ติดธนาคาร ควรขายหรือขายฝากดี? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
แค่ส่งรูปโฉนด ที่ตั้ง ยอดหนี้คงเหลือ และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วเทียบให้ดูว่าทางไหนเหมาะกับคุณ พร้อมแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องไถ่คืน ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น มีทีมตามเรื่องให้ทุกขั้นตอน รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด