ขายฝากไม่ผ่านมักเกิดจาก 3 เรื่อง คือ ทรัพย์จดทะเบียนไม่ได้ นายทุนไม่รับความเสี่ยงของทรัพย์ หรือวงเงินกับแผนไถ่ไม่ลงตัว ส่วนใหญ่ไม่ได้ติดที่เงินเดือนหรือเครดิตบูโร เพราะนายทุนดูที่ตัวทรัพย์เป็นหลัก และหลายเคสแก้แล้วกลับมาทำต่อได้
คำตอบว่า "เคสนี้ไม่ผ่าน" อย่างเดียวไม่ช่วยอะไร สิ่งที่ต้องรู้คือติดตรงไหน บทความนี้เล่าผ่าน คุณเอ เจ้าของบ้านที่ต้องการเงิน กับ คุณเก้า นายทุนผู้รับซื้อฝาก เพื่อแยกให้เห็นว่าเรื่องไหนแก้ได้ เรื่องไหนควรเปลี่ยนทาง
ขายฝากไม่ผ่านเพราะอะไร ดูให้ออกก่อนว่าติดด่านไหน
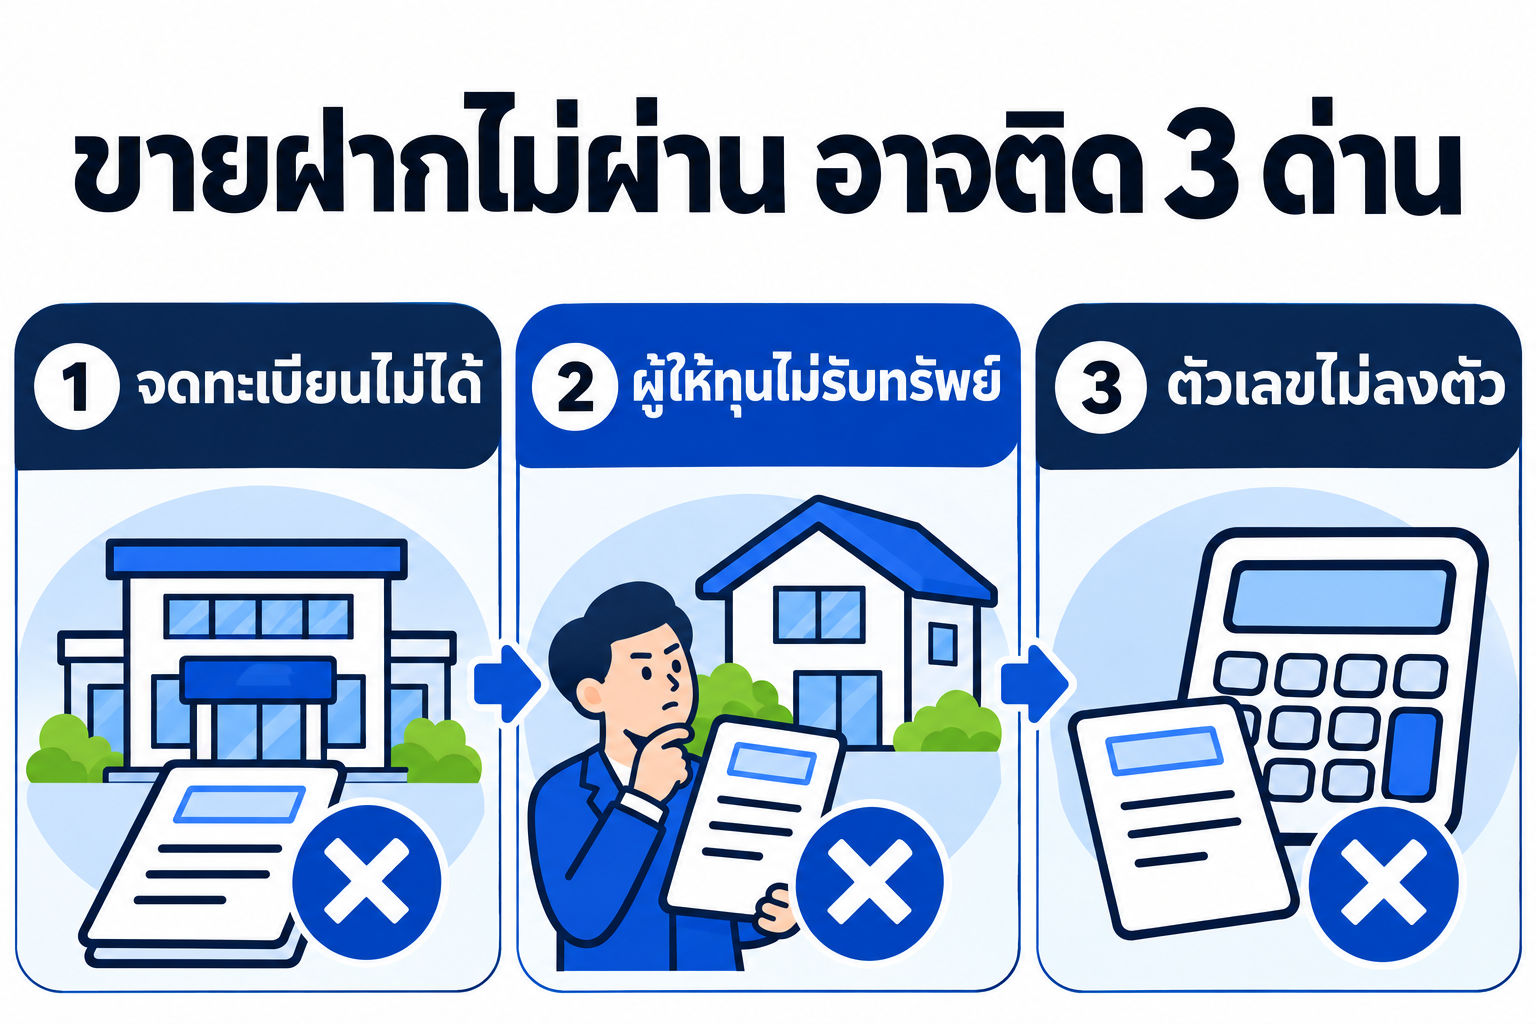
คำว่าไม่ผ่านมีคนตัดสินต่างกัน 3 ด่าน และวิธีแก้ก็ต่างกันด้วย
| ด่าน | ใครเป็นคนตัดสิน | ตัวอย่างที่เจอ | แก้ได้ไหม |
|---|---|---|---|
| 1. จดทะเบียนไม่ได้ | เจ้าหน้าที่สำนักงานที่ดิน ตามกฎหมาย | ส.ป.ก. ทรัพย์ถูกยึดหรืออายัด ลงนามไม่ครบ | บางเรื่องแก้ได้ บางเรื่องต้องเปลี่ยนทาง |
| 2. จดได้ แต่นายทุนไม่รับ | นายทุนแต่ละราย | ที่ดินไม่มีทางเข้าออก ทรัพย์ขายต่อยาก | แล้วแต่ทรัพย์ และอาจลองนายทุนรายอื่น |
| 3. ตัวเลขไม่ลงตัว | เจ้าของทรัพย์กับนายทุน | ขอวงเงินสูงเกิน ปิดหนี้เดิมไม่พอ ไม่มีแผนไถ่ | แก้ได้มากที่สุด |
ที่ต้องดูกันละเอียด เพราะขายฝากต้องทำเป็นหนังสือและจดทะเบียนที่สำนักงานที่ดิน (พ.ร.บ.ขายฝาก 2562 ม.7–8 และ ป.พ.พ. ม.456) ถ้าจดไม่ได้ก็ไม่มีสัญญาขายฝากตามกฎหมาย ส่วนนายทุนต้องคิดเผื่อวันที่คุณไม่ได้ไถ่คืน เพราะวันนั้นเขาต้องขายทรัพย์ต่อเอง (ลำดับงานทั้งหมดดูได้ที่ ขั้นตอนขายฝาก)
ทรัพย์แบบไหนขายฝากไม่ได้
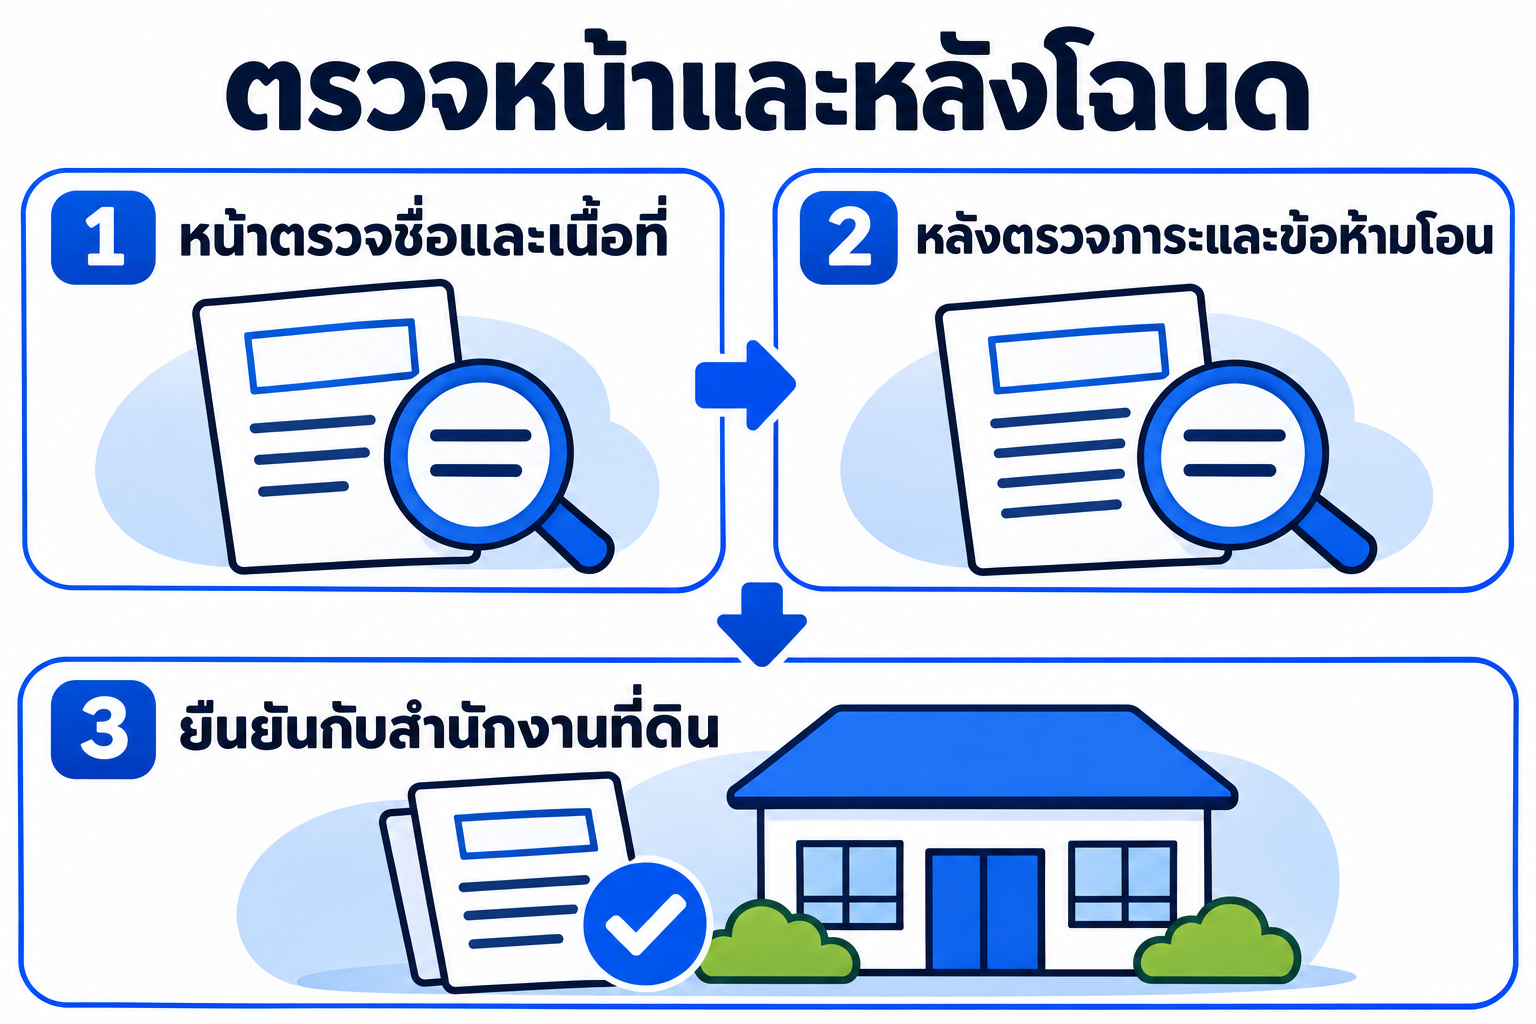
เริ่มจากด่านแรก หยิบโฉนดมาดูทั้งหน้าและหลัง เพราะภาระหลายอย่างบันทึกอยู่ในสารบัญจดทะเบียนด้านหลัง
| ลักษณะทรัพย์ | ขายฝากได้ไหม | ทางออก |
|---|---|---|
| ส.ป.ก. 4-01 | ไม่ได้ เป็นสิทธิทำกิน โอนได้เฉพาะกรณีที่ พ.ร.บ.การปฏิรูปที่ดินฯ ม.39 กำหนด | ใช้ทรัพย์อื่นที่มีโฉนด |
| ภ.บ.ท.5 หรือไม่มีเอกสารสิทธิ์ | ไม่ได้ เพราะจดทะเบียนโอนกรรมสิทธิ์ไม่ได้ | ตรวจสิทธิ์ที่ดินก่อน |
| โฉนดหรือ น.ส.3 ก ที่มีบันทึกห้ามโอน | ไม่ได้จนกว่าจะพ้นเงื่อนไข | ถามสำนักงานที่ดินว่าครบกำหนดเมื่อไร |
| ถูกอายัดที่สำนักงานที่ดิน | ไม่ได้ระหว่างอายัด ซึ่งมีกำหนด 30 วัน (ป.ที่ดิน ม.83) | รอให้พ้นกำหนด หรือเจรจากับผู้ขออายัด |
| ถูกยึดหรืออายัดในคดี | ไม่ได้จนกว่าจะถอนการยึดหรืออายัด | ปิดหนี้หรือจบคดีก่อน |
| ที่ดินเกษตรกรรมที่มีโฉนด | กฎหมายทำได้ แต่นายทุนส่วนใหญ่ไม่รับ | เทียบทางเลือกอื่น เช่น ขายบางส่วน |
น.ส.3 ก จดทะเบียนได้ แต่นายทุนหลายรายเลือกรับเฉพาะโฉนด ถ้าที่ดินมีเงื่อนไขแบบนี้ควรแจ้งตั้งแต่แรก จะได้รู้เร็วว่ามีนายทุนรับหรือไม่
ขายฝากไม่ผ่านเพราะเอกสารหรือคนลงนามไม่ครบ แก้อย่างไร
ด่านนี้แก้ได้แทบทั้งหมด แต่ถ้าไม่เตรียมก่อนวันนัดอาจเสียเที่ยว
| ปัญหา | ทำไมติด | วิธีแก้ |
|---|---|---|
| ทรัพย์เป็นสินสมรส แต่คู่สมรสไม่ยินยอม | ขายฝากสินสมรสต้องทำร่วมกันหรือได้รับความยินยอม (ป.พ.พ. ม.1476) | ให้คู่สมรสไปด้วย หรือทำหนังสือยินยอม |
| โฉนดมีชื่อหลายคน | การจำหน่ายทรัพย์ทั้งแปลงต้องให้เจ้าของรวมทุกคนร่วมกัน (ป.พ.พ. ม.1361) | ตามทุกคนมาลงนามหรือมอบอำนาจ |
| ชื่อในโฉนดกับบัตรไม่ตรง | เจ้าหน้าที่ต้องยืนยันว่าเป็นคนเดียวกัน | เตรียมใบเปลี่ยนชื่อหรือนามสกุล |
| เจ้าของเสียชีวิต แต่ยังไม่โอนมรดก | ทายาทยังไม่มีชื่อในโฉนด | จัดการมรดกและโอนชื่อก่อน |
| ผู้เยาว์มีชื่อในโฉนด | ผู้ใช้อำนาจปกครองต้องได้รับอนุญาตจากศาล (ป.พ.พ. ม.1574) | ยื่นขออนุญาตศาลก่อน |
| มอบอำนาจไม่ถูกแบบ | หนังสือต้องระบุนิติกรรมและรายละเอียดทรัพย์ให้ชัด | ใช้แบบของกรมที่ดินและกรอกให้ครบ |
| คอนโดค้างค่าส่วนกลาง | โอนห้องชุดต้องมีหนังสือปลอดหนี้จากนิติบุคคล (พ.ร.บ.อาคารชุด ม.29) | ชำระยอดค้างแล้วขอหนังสือปลอดหนี้ |
รายการเอกสารทั้งชุดอยู่ที่ เอกสารขายฝาก ถ้ากังวลเรื่องส่งรูปโฉนดหรือบัตรทางออนไลน์ ดูวิธีป้องกัน
ทรัพย์แบบไหนที่จดทะเบียนได้ แต่นายทุนมักไม่รับ
นายทุนไม่ได้ถามแค่ว่าทรัพย์ราคาเท่าไร แต่ถามว่า ถ้าต้องขายต่อจะขายได้ไหม แค่ไหน และนานเท่าไร การพิจารณาจึงประเมินจากข้อมูลทรัพย์และราคาตลาดเป็นหลัก
| ทรัพย์ | จุดที่ทำให้นายทุนลังเล | สิ่งที่ลองแก้ได้ |
|---|---|---|
| บ้าน | ทรุดโทรม ต่อเติมรุกล้ำ ซอยแคบ น้ำท่วมซ้ำ | ส่งรูปสภาพปัจจุบัน ซ่อมจุดใหญ่ แจ้งประวัติน้ำท่วมตามจริง |
| ที่ดินเปล่า | ไม่มีทางเข้าออก รูปแปลงใช้งานยาก เป็นบ่อ หมุดเขตไม่ชัด | ขอจดภาระจำยอมเป็นทางเข้าออก รังวัดให้ชัด |
| คอนโด | ตึกเก่า ห้องเล็กมาก ทำเลไกล ขายต่อช้า | แสดงราคาขายจริงในตึก ปรับวงเงินที่ขอให้ต่ำลง |
ที่ดินตาบอดอาจมีสิทธิ์ขอทางจำเป็นตาม ป.พ.พ. ม.1349 แต่สำหรับการขายฝาก นายทุนมักอยากเห็นทางเข้าออกที่จดทะเบียนไว้ชัดเจนมากกว่า ส่วนราคาที่ใช้คุยกันควรเป็นราคาที่ขายได้จริงแถวนั้น ไม่ใช่ราคาที่เพื่อนบ้านตั้งประกาศไว้ (ราคาประเมินกับราคาตลาด)
ขอวงเงินสูงเกินไป ทำให้ขายฝากไม่ผ่านอย่างไร
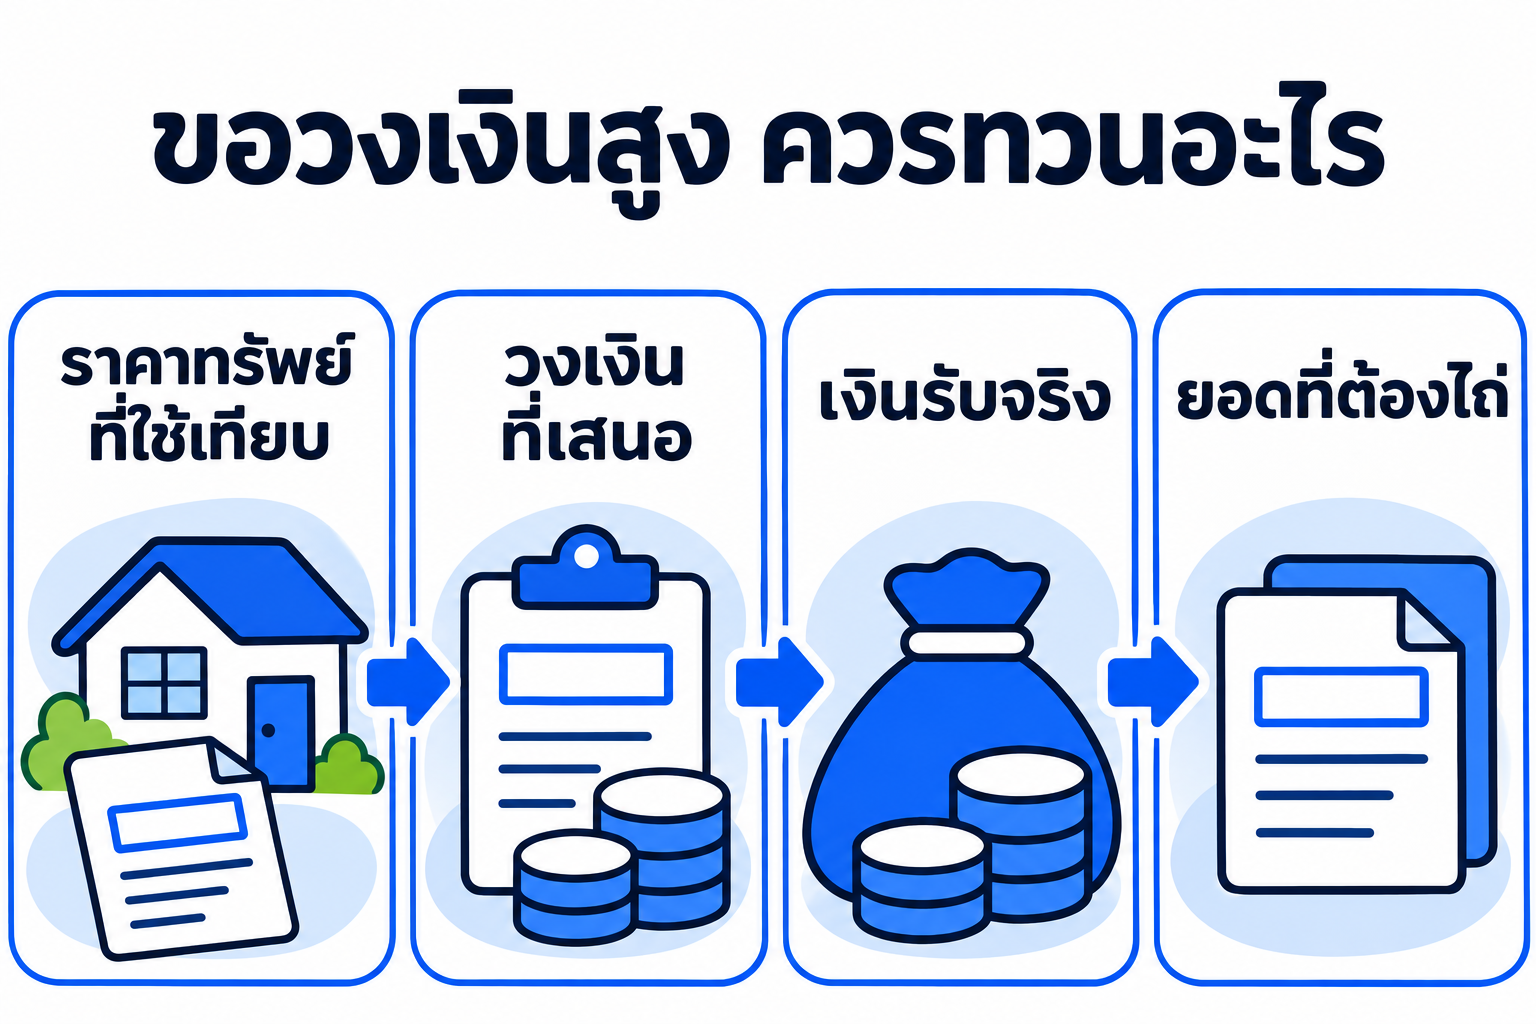
วงเงินขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด ไม่มีตัวเลขเดียวใช้ได้ทุกแปลง ถ้ายอดที่ขอสูงกว่าที่ทรัพย์รองรับได้ นายทุนจะเสนอต่ำลงหรือไม่รับเลย (วิธีดูวงเงิน)
ตัวอย่างด้านล่างคิดดอกเบี้ยที่เพดาน ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด (พ.ร.บ.ขายฝาก 2562 ม.8) หรือ 1.25% ต่อเดือน
| ทรัพย์ของคุณเอ | ราคาตลาด (บาท) | ยอดที่ขอ (บาท) | วงเงินที่นายทุนเสนอ* (บาท) | ดอกเบี้ยต่อเดือน (บาท) | สินไถ่รวม 1 ปี (บาท) |
|---|---|---|---|---|---|
| บ้านเดี่ยว นนทบุรี | 3,000,000 | 2,200,000 | 1,500,000 | 18,750 | 1,725,000 |
| ที่ดินเปล่า ปทุมธานี | 2,000,000 | 1,400,000 | 800,000 | 10,000 | 920,000 |
| คอนโด ใกล้รถไฟฟ้า | 2,500,000 | 1,800,000 | 1,000,000 | 12,500 | 1,150,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
เมื่อวงเงินไม่ถึง ให้ถามตัวเองก่อนว่าต้องใช้เงินขั้นต่ำเท่าไรจริง ๆ แล้วเทียบเงินที่ได้รับจริงหลังหักค่าใช้จ่ายกับยอดนั้น ถ้าต่ำกว่าจุดที่แก้ปัญหาได้ การฝืนทำอาจเสียทรัพย์โดยปัญหาเดิมยังอยู่
บ้านติดธนาคาร ขายฝากไม่ผ่านเพราะเงินไม่พอปิดหนี้
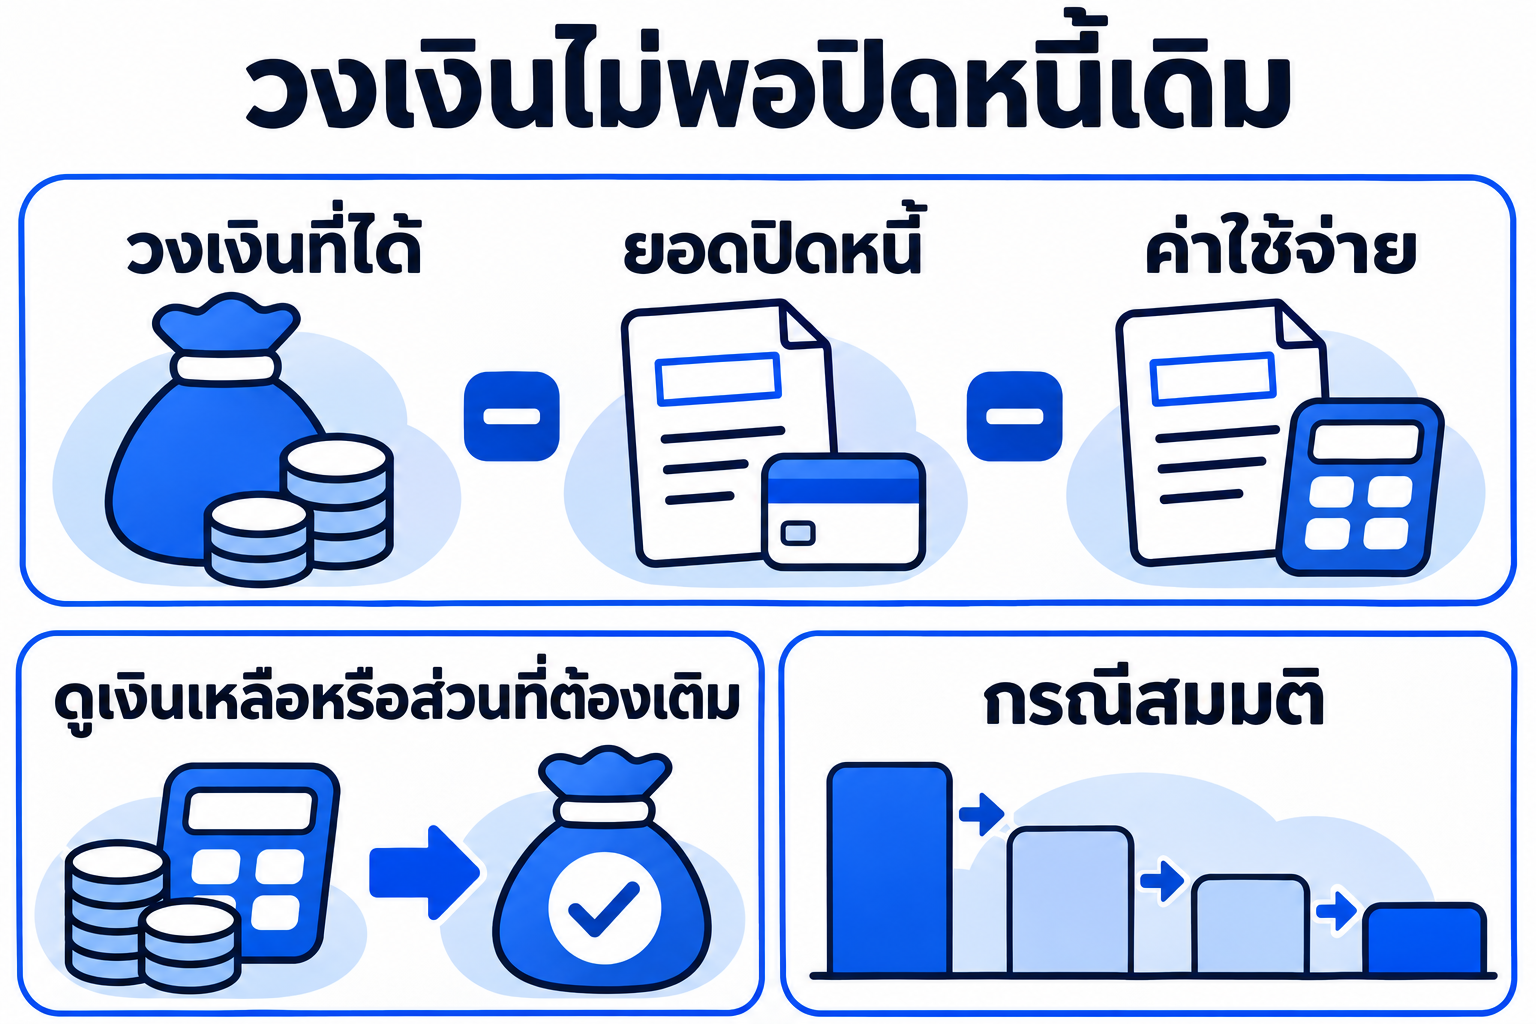
บ้านติดจำนองไม่ได้แปลว่าไม่ผ่าน ปกติจะปิดหนี้เดิมแล้วจดขายฝากในวันเดียวกัน แต่เงินต้องพอจ่ายทุกอย่างในวันนั้น สมมติคุณเอมีทาวน์เฮาส์อีกหลัง ถือครองเกิน 5 ปี
| รายการ | คำนวณ | บาท |
|---|---|---|
| วงเงินที่คุณเก้าเสนอ* | เงินเข้า | 1,800,000 |
| หนี้ธนาคารคงเหลือ | เงินออก | 1,900,000 |
| ค่าธรรมเนียมจดทะเบียน | 2% ของราคาประเมินราชการ 2,500,000 | 50,000 |
| อากรแสตมป์ | 0.5% ของ 2,500,000 | 12,500 |
| เงินขาด | 1,962,500 − 1,800,000 | 162,500 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ถ้าถือครองไม่ถึง 5 ปี จะเสียภาษีธุรกิจเฉพาะ 3.3% แทนอากร และยังมีภาษีเงินได้หัก ณ ที่จ่ายซึ่งเจ้าหน้าที่คำนวณในวันจดทะเบียน เคสนี้คุณเอต้องเตรียมส่วนต่างมาเติม หรือคุยกับธนาคารเรื่องลดหนี้ก่อน ถ้าทำไม่ได้ก็จดขายฝากไม่ได้ ทั้งที่ทรัพย์และเอกสารไม่มีปัญหา
ไม่มีแผนไถ่ ก็เป็นเหตุให้ขายฝากไม่ผ่าน
นายทุนบางรายจะถามว่าเงินไถ่มาจากไหน คำถามนี้สำคัญกับคุณด้วย เพราะถ้าพ้นกำหนดแล้วไม่ไถ่ ทรัพย์จะหลุดโดยไม่ต้องฟ้องศาล ดอกเบี้ยรายเดือนไม่ได้ลดเงินต้น จึงต้องเก็บเงินต้นแยกอีกก้อน ตัวอย่างบ้านวงเงิน 1,500,000 บาท*
| ระยะเวลาไถ่ | เก็บเงินต้นต่อเดือน (บาท) | ดอกเบี้ยต่อเดือน (บาท) | เงินที่ต้องกันไว้ต่อเดือน (บาท) |
|---|---|---|---|
| 1 ปี | 125,000 | 18,750 | 143,750 |
| 2 ปี | 62,500 | 18,750 | 81,250 |
| 3 ปี | 41,667 | 18,750 | 60,417 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
กฎหมายให้กำหนดเวลาไถ่ได้ 1–10 ปี และไถ่ก่อนกำหนดได้ โดยค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ (ม.10) การเลือกเวลาให้ยาวพอจึงลดแรงกดดันได้ แผนไถ่ที่คุยกันได้จริงควรบอกได้ว่าเงินก้อนมาจากไหน เช่น เงินค่างาน ขายทรัพย์อีกแปลง หรือรีไฟแนนซ์เมื่อรายได้พร้อม (วางแผนไถ่)
เรื่องของคุณเอ: รอบแรกไม่ผ่าน รอบสองแก้ตรงไหน
คุณเอต้องการเงิน 2.2 ล้านบาทเพื่อขยายอู่ซ่อมรถ จึงส่งรูปโฉนดด้านหน้าให้คุณเก้า รอบแรกติด 3 เรื่อง บ้านหลังนี้ซื้อระหว่างสมรสแต่คู่สมรสยังไม่ยินยอม ยอดที่ขอสูงเกินกว่าทรัพย์รองรับ และยังตอบไม่ได้ว่าจะไถ่ด้วยเงินจากไหน
คุณเอคุยกับคู่สมรสจนเซ็นยินยอม แบ่งงานขยายอู่เป็น 2 ช่วงเพื่อให้ใช้เงินรอบแรก 1.5 ล้านบาท* และเลือกระยะเวลา 2 ปี โดยตั้งใจขายที่ดินอีกแปลงมาไถ่ รอบสองคุณเก้ารับเงื่อนไข ทั้งคู่ไปจดทะเบียนที่สำนักงานที่ดิน และคุณเอรับเงินที่นั่น
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ขายฝากไม่ผ่านแล้วควรทำอย่างไรต่อ
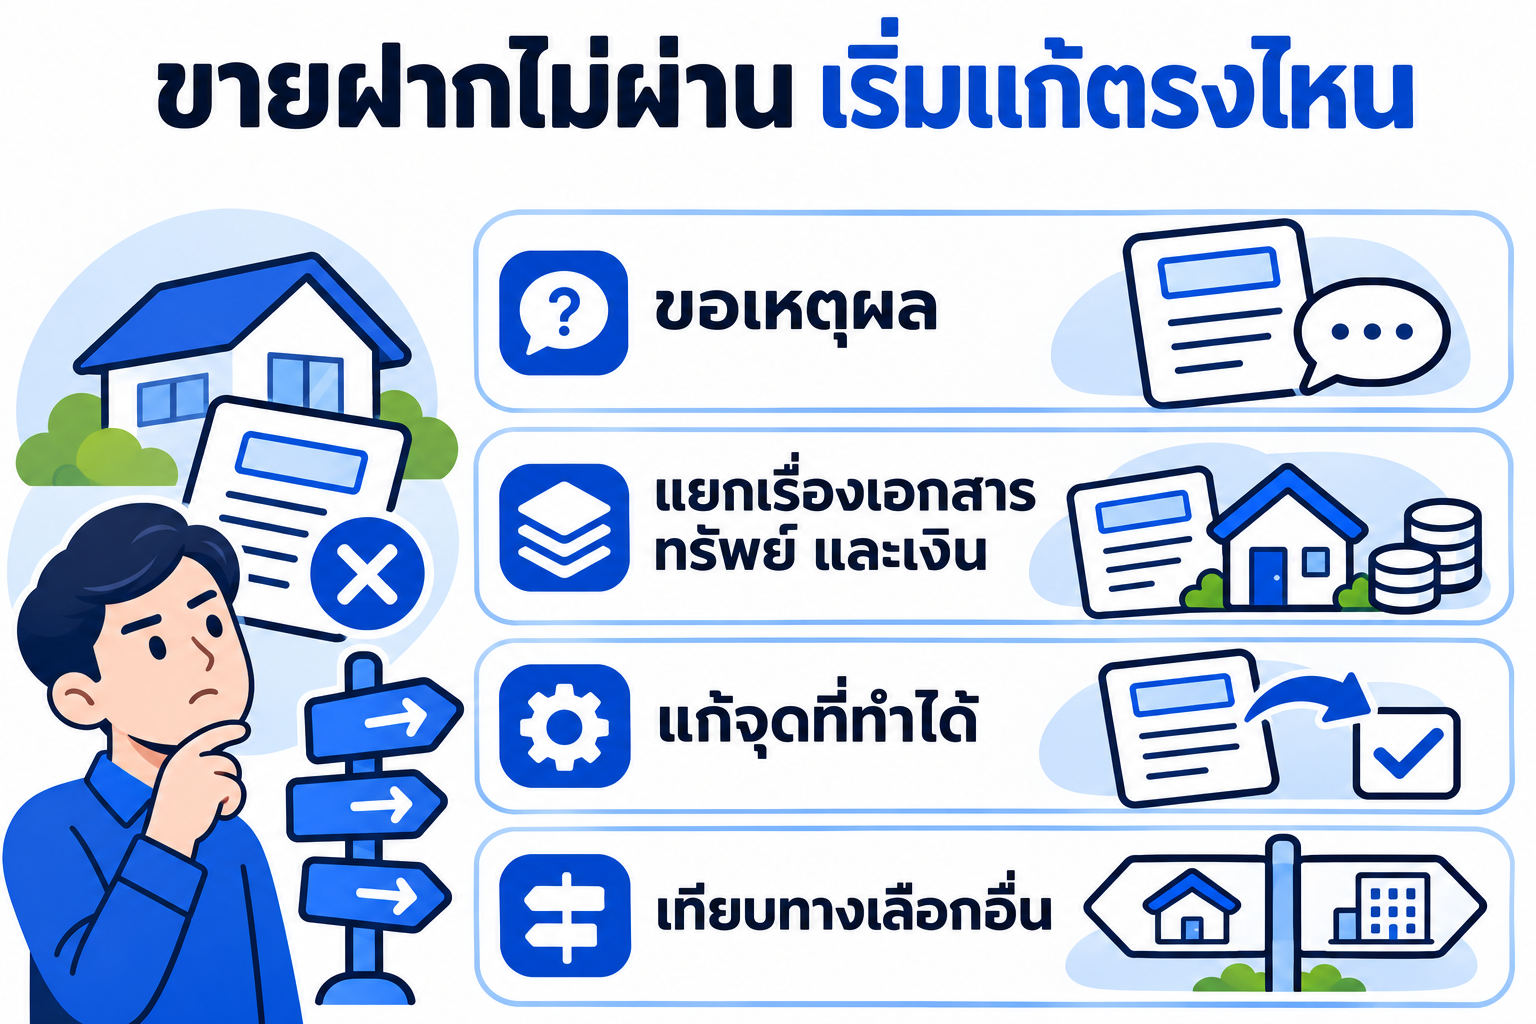
- ถามให้ชัดว่าติดด่านไหน เอกสาร ตัวทรัพย์ วงเงิน หรือแผนไถ่
- ตรวจโฉนดหน้า-หลัง ถ้าสงสัยเรื่องภาระหรืออายัด ให้สอบถามสำนักงานที่ดินที่ทรัพย์ตั้งอยู่
- แก้จุดที่แก้ได้ก่อนยื่นใหม่ แล้วส่งข้อมูลครบชุดในครั้งเดียว
- ปรับยอดและระยะเวลา ให้ตรงกับเงินที่ต้องใช้และเงินที่จะไถ่คืน
- เทียบทางอื่น ถ้าไม่ไหวจริง ลองดูจำนอง รีไฟแนนซ์ หรือขายขาดแล้วเก็บส่วนต่าง
สิ่งที่ไม่ควรทำเพราะรีบ คือเซ็นสัญญากันเองแล้วมอบโฉนดไว้โดยไม่จดทะเบียน โอนเงินให้ใครก่อนโดยบอกว่าจะช่วยให้เคสผ่าน หรือยอมรับสินไถ่ส่วนเพิ่มเกิน 15% ต่อปี ถ้าไม่แน่ใจว่าคู่สัญญาน่าเชื่อถือไหม ดูวิธีตรวจ
อยากรู้ว่าบ้านหรือที่ดินของคุณติดตรงไหน? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
แค่ส่งรูปโฉนดหน้า-หลัง ที่ตั้ง จำนวนเงินที่ต้องการ และยอดหนี้เดิมถ้ามี มาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องไถ่คืน
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งขายฝากและจำนอง พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
ดูวิธีเริ่มต้นกับ Homeday หรือมีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด