รับไถ่ถอนโฉนดที่ดิน คือการให้นายทุนรายใหม่เอาเงินไปจ่ายไถ่ทรัพย์คืนจากนายทุนเดิมหรือธนาคารแทนคุณ แล้วทำสัญญาขายฝากหรือจำนองฉบับใหม่ที่สำนักงานที่ดินในวันเดียวกัน ทรัพย์ไม่หลุด คุณได้เวลาเพิ่ม และถ้าวงเงินใหม่สูงกว่ายอดไถ่ ก็ได้เงินส่วนต่างกลับไปใช้ด้วย ดอกเบี้ยกับนายทุนรายใหม่ยังคิดได้ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
บทความนี้เล่าผ่าน คุณเอ เจ้าของทรัพย์ที่ใกล้ครบกำหนดไถ่ กับ คุณเก้า นายทุนรายใหม่ที่มารับไถ่ถอน ครบทั้งกรณีขายฝาก จำนองกับนายทุน และจำนองกับธนาคาร
รับไถ่ถอนโฉนดที่ดินคืออะไร ต่างจากการไถ่ถอนเองอย่างไร?
การไถ่ถอนปกติคือเจ้าของเอาเงินตัวเองไปจ่ายให้ครบแล้วรับโฉนดกลับมาปลอดภาระ ส่วนการรับไถ่ถอนคือมีคนจ่ายแทน แล้วคุณมีภาระกับคนใหม่ตามสัญญาใหม่ จะเรียกว่ารับไถ่ถอนขายฝาก รับไถ่ถอนจำนอง ย้ายนายทุน หรือรีไฟแนนซ์ที่ดิน หลักก็เหมือนกัน คือเปลี่ยนเจ้าหนี้ ไม่ได้ทำให้หนี้หายไป
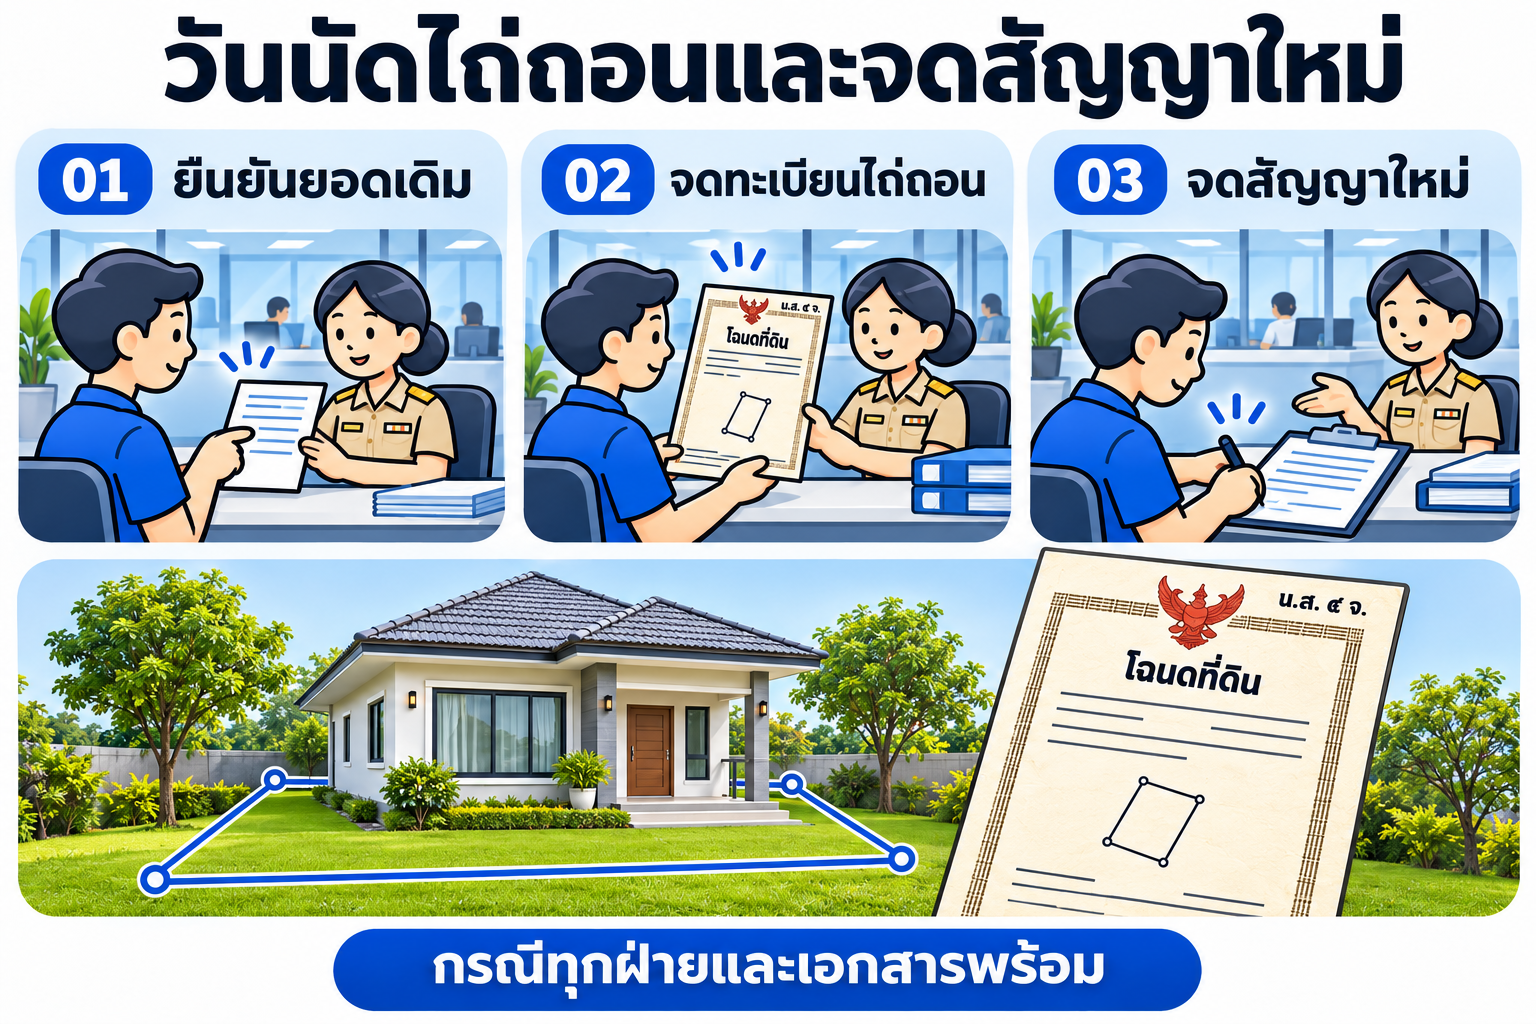
ทุกอย่างทำที่สำนักงานที่ดิน จดไถ่ถอนจากนายทุนเดิมก่อน แล้วจดสัญญาใหม่กับคุณเก้าทันทีในวันเดียวกัน เงินจ่ายให้นายทุนเดิมโดยตรงด้วยแคชเชียร์เช็ค ส่วนที่เหลือจึงเข้ามือคุณเอ ถ้ามีคนขอโฉนดตัวจริงไปก่อนวันนัด ให้ปฏิเสธ
ถ้าต้องการรายละเอียดการย้ายสัญญาจากนายทุนเดิมแบบทีละขั้น อ่านต่อได้ที่ ย้ายนายทุนจำนองหรือขายฝากต้องทำอย่างไร
ใกล้ครบกำหนดไถ่แต่เงินไม่พอ มีทางเลือกอะไรบ้าง?
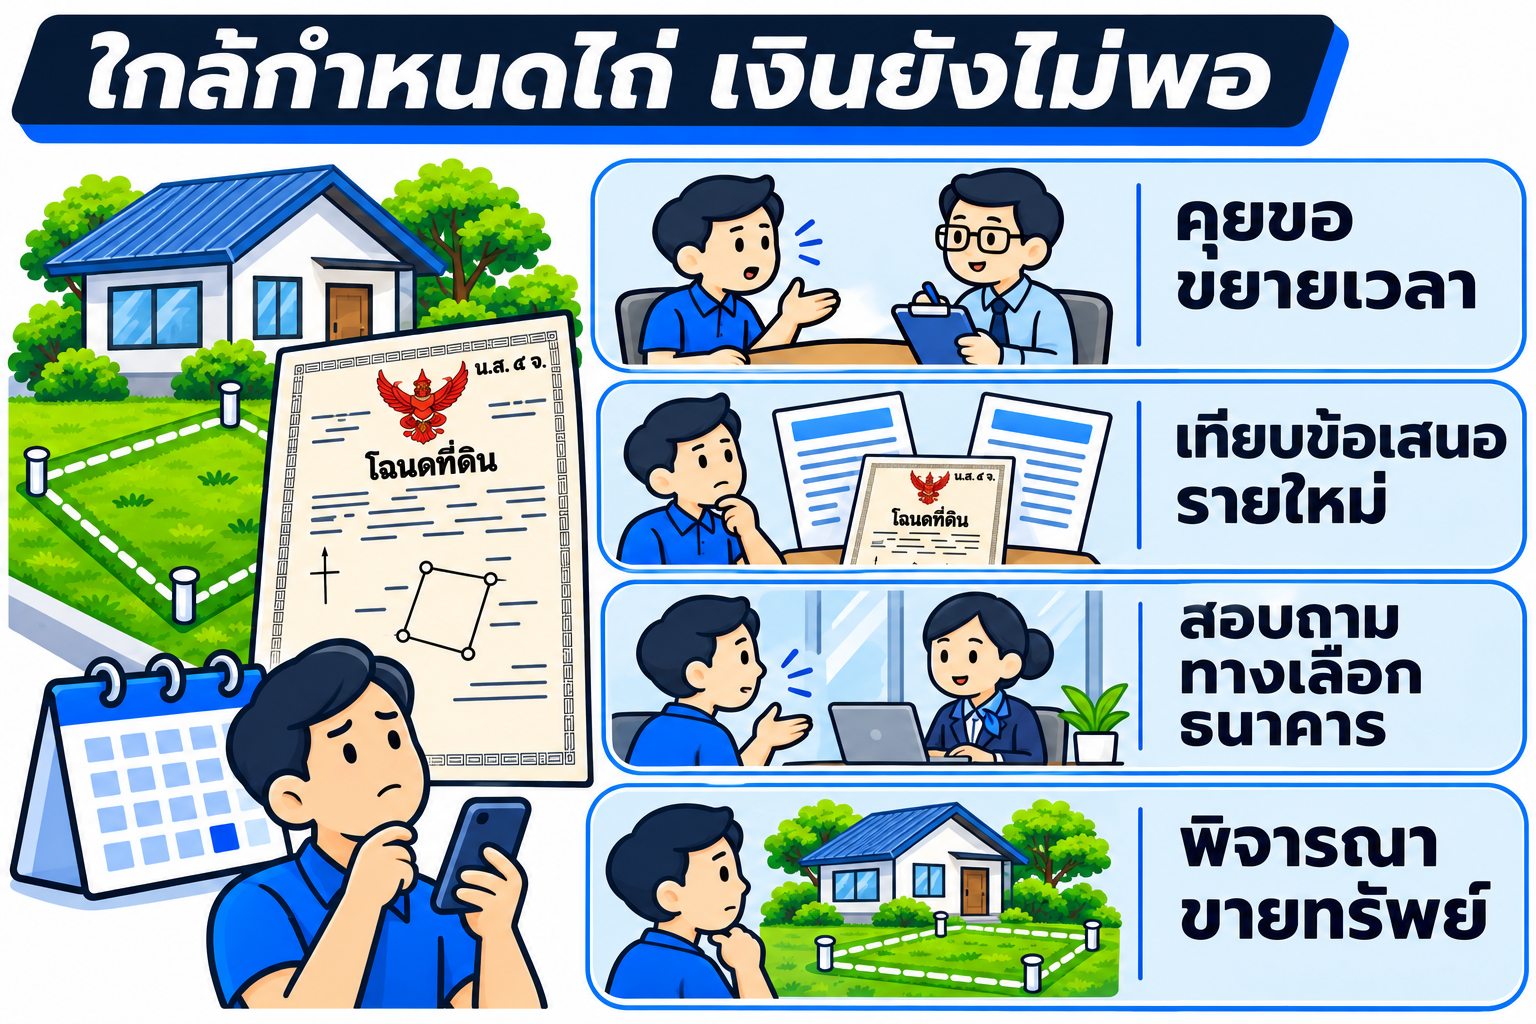
รับไถ่ถอนไม่ใช่ทางเดียว และไม่ใช่ทางแรกที่ควรลองเสมอ ลองเทียบทั้ง 5 ทางก่อน แล้วเลือกตามเวลาที่เหลือและเงินที่มี
| ทางเลือก | เหมาะเมื่อ | ข้อดี | ข้อที่ต้องรู้ |
|---|---|---|---|
| ขอต่อสัญญากับนายทุนเดิม | นายทุนเดิมยอม และคุณจ่ายดอกเบี้ยตรงมาตลอด | ค่าใช้จ่ายต่ำ ไม่ต้องประเมินใหม่ | นายทุนไม่จำเป็นต้องยอม และต้องจดทะเบียนขยายเวลาก่อนครบกำหนด |
| ให้นายทุนใหม่รับไถ่ถอน | นายทุนเดิมไม่ต่อ หรือคุณต้องการเงินเพิ่ม | ได้สัญญาใหม่ ได้เวลาเพิ่ม อาจได้เงินส่วนต่าง | เสียค่าธรรมเนียมจดทะเบียนสัญญาใหม่ ต้องเผื่อเวลาประเมิน 1–2 สัปดาห์ |
| รีไฟแนนซ์กับธนาคาร | มีรายได้มีเอกสาร เครดิตบูโรดี | ดอกเบี้ยต่ำกว่า ผ่อนแล้วเงินต้นลด | อนุมัติช้า และธนาคารส่วนใหญ่ไม่รับไถ่จากขายฝากโดยตรง |
| ขายทรัพย์เองก่อนครบกำหนด | ไม่ต้องการเก็บทรัพย์ไว้แล้ว | ได้ส่วนต่างราคาตลาดกลับมาเต็ม ๆ | หาผู้ซื้อทันเวลาได้ยาก ต้องมีผู้ซื้อพร้อมจ่ายวันไถ่ |
| วางทรัพย์ (เมื่อนายทุนไม่รับเงิน) | มีเงินครบ แต่นายทุนเดิมหลบหรือไม่ยอมรับ | ถือว่าไถ่แล้วตามกฎหมาย | ใช้ได้เฉพาะเมื่อมีเงินพร้อม ไม่ได้แก้ปัญหาเงินไม่พอ |
ถ้ายังมีเวลาหลายเดือน ทางที่ถูกที่สุดมักเป็นการ ต่อสัญญาขายฝาก กับนายทุนเดิม แต่ถ้าเหลือไม่ถึง 2 เดือน ควรส่งข้อมูลให้นายทุนรายใหม่ประเมินคู่กันไปเลย เพราะขายฝากพ้นกำหนดแล้วทรัพย์หลุดทันทีโดยไม่ต้องฟ้องศาล ถ้าเลยวันไปแล้ว อ่านต่อที่ ขายฝากหลุดแล้วทำอย่างไร
รับไถ่ถอนขายฝาก: ย้ายจากนายทุนเดิมไปนายทุนใหม่ในวันเดียว
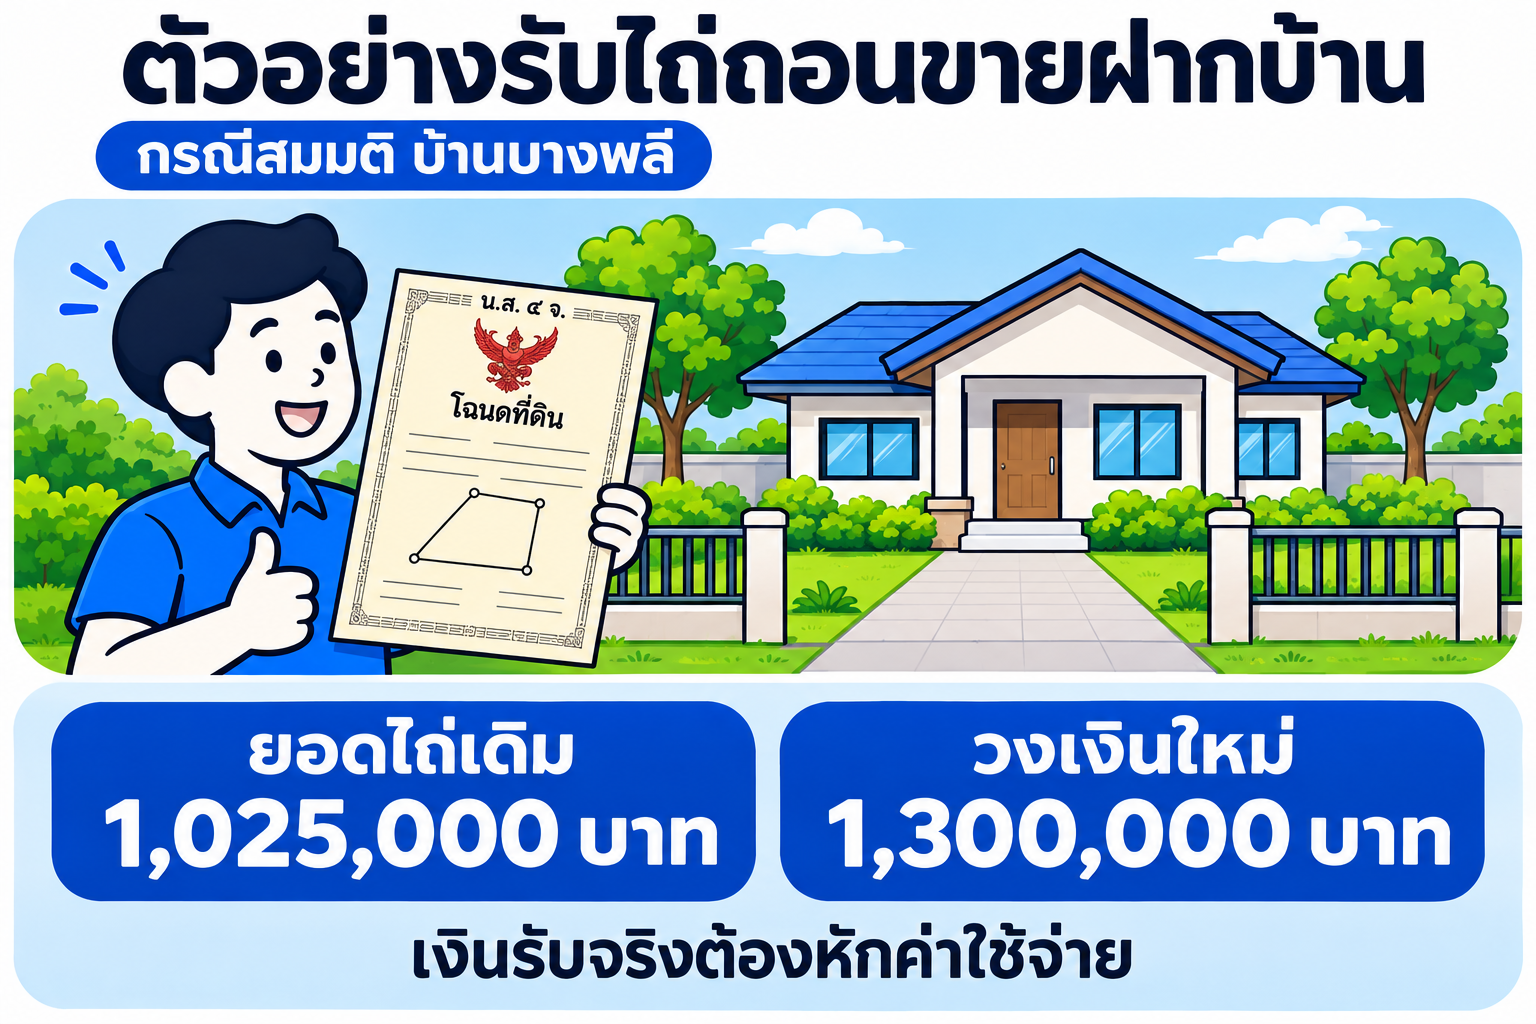
คุณเอขายเสื้อผ้าออนไลน์ ถือบ้านเดี่ยวที่บางพลีมา 7 ปี เมื่อปีก่อนต้องใช้เงินสต็อกสินค้าช่วงปลายปี เลยขายฝากบ้านกับนายทุนรายเดิม 1,000,000 บาท สัญญา 1 ปี ดอกเบี้ย 15% ต่อปี หรือเดือนละ 12,500 บาท จ่ายตรงมา 10 เดือน แล้วยอดขายตก ค้างดอกเบี้ย 2 เดือน ตอนนี้เหลืออีก 6 สัปดาห์จะครบกำหนด และนายทุนเดิมแจ้งว่าไม่ต่อสัญญา
คุณเอส่งรูปโฉนดและที่ตั้งบ้านมาให้ประเมิน บ้านราคาตลาดราว 3,500,000 บาท ราคาประเมินราชการ 2,000,000 บาท คุณเก้าลงดูบ้านแล้วเสนอรับไถ่ถอนด้วยสัญญาขายฝากใหม่ 1,300,000 บาท* ระยะ 2 ปี
| รายการวันนัดที่สำนักงานที่ดิน | คำนวณ | บาท |
|---|---|---|
| วงเงินขายฝากใหม่กับคุณเก้า | ผลประเมินเบื้องต้น | 1,300,000 |
| หัก ยอดไถ่ให้นายทุนเดิม | ราคาขายฝาก 1,000,000 + ดอกเบี้ยค้าง 2 เดือน 25,000 | 1,025,000 |
| หัก ค่าธรรมเนียมไถ่จากขายฝาก (ภายในกำหนด) | แปลงละ 50 บาท | 50 |
| หัก ค่าธรรมเนียมจดขายฝากใหม่ | 2% × ราคาประเมินราชการ 2,000,000 | 40,000 |
| หัก อากรแสตมป์ | 0.5% × 2,000,000 (ถือครองเกิน 5 ปี จึงไม่เสียภาษีธุรกิจเฉพาะ) | 10,000 |
| เงินที่คุณเอได้รับโดยประมาณ | ก่อนหักภาษีเงินได้หัก ณ ที่จ่าย ซึ่งเจ้าหน้าที่คำนวณให้วันจด | 224,950 |
| ดอกเบี้ยสัญญาใหม่ต่อเดือน | 1,300,000 × 1.25% | 16,250 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงขึ้นกับผลประเมินทรัพย์
สิ่งที่คุณเอได้จริงคือเวลาอีก 2 ปี และไม่เสียบ้านที่ราคาสูงกว่าหนี้เกือบสามเท่า แลกกับดอกเบี้ยที่ขึ้นจาก 12,500 เป็น 16,250 บาทต่อเดือน ถ้าไม่ต้องการเงินส่วนต่าง ขอวงเงินแค่พอไถ่และพอจ่ายค่าธรรมเนียมก็ได้ ดอกเบี้ยจะเบาลง
ก่อนตกลง คุณเอขอตัวเลข 3 ตัวเป็นลายลักษณ์อักษร คือ วงเงินในสัญญา เงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องจ่ายแต่ละเดือน วงเงินใหม่ขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด ดูวิธีคิดได้ที่ ขายฝากได้กี่เปอร์เซ็นต์ของราคาทรัพย์
ถ้ายังไม่ครบกำหนด แต่อยากย้ายนายทุนก่อน
กฎหมายให้ไถ่ก่อนกำหนดได้ แต่นายทุนเดิมเรียกค่าเสียโอกาสได้ไม่เกิน 2% ต่อปีของเวลาที่เหลือ เช่น ขายฝาก 1,000,000 บาท เหลืออีก 2 ปี จ่ายเพิ่มได้สูงสุด 1,000,000 × 2% × 2 = 40,000 บาท ต้องรวมตัวเลขนี้เข้าไปในยอดไถ่ด้วย (อ่านต่อ: ไถ่ถอนขายฝากก่อนกำหนด เสียค่าอะไรบ้าง)
รับไถ่ถอนจำนอง และรีไฟแนนซ์ที่ดินจากนายทุนหรือธนาคาร
จำนองไม่หลุดเองเมื่อครบกำหนด เจ้าหนี้ต้องมีหนังสือบอกกล่าวให้ชำระหนี้ภายในเวลาไม่น้อยกว่า 60 วัน (ป.พ.พ. มาตรา 728) แล้วจึงฟ้องศาลบังคับจำนองและขายทอดตลาด เวลาจึงมากกว่าขายฝาก แต่ราคาขายทอดตลาดมักต่ำกว่าราคาตลาดมาก การรีไฟแนนซ์ที่ดินก่อนถึงขั้นนั้นจึงเก็บมูลค่าทรัพย์ไว้ได้ดีกว่า
ตัวอย่างที่ดินเปล่า: จำนองกับนายทุนเดิม ย้ายมาจำนองใหม่
คุณเอมีที่ดินเปล่า 1 ไร่ ติดถนนลาดยางในนครปฐม จำนองไว้กับนายทุนรายเดิม 500,000 บาท นายทุนเดิมส่งหนังสือบอกกล่าวมาขอเงินคืน คุณเอต้องการปิดหนี้และได้เงินเพิ่มไปทำร้านกาแฟหน้าที่ดิน
| รายการ | คำนวณ | บาท |
|---|---|---|
| วงเงินจำนองใหม่กับคุณเก้า | ผลประเมินเบื้องต้น | 700,000 |
| หัก หนี้จำนองเดิม | เงินต้น 500,000 + ดอกเบี้ยค้าง 1 เดือน 6,250 | 506,250 |
| หัก ค่าธรรมเนียมไถ่ถอนจำนอง | แปลงละ 50 บาท | 50 |
| หัก ค่าธรรมเนียมจดจำนองใหม่ | 1% × วงเงินจำนอง 700,000 | 7,000 |
| หัก อากรแสตมป์สัญญากู้ | ทุก 2,000 บาท เสีย 1 บาท | 350 |
| เงินที่คุณเอได้รับโดยประมาณ | 186,350 | |
| ดอกเบี้ยจำนองใหม่ต่อเดือน | 700,000 × 1.25% | 8,750 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงขึ้นกับผลประเมินทรัพย์
ค่าจดจำนองคิดจากวงเงินจำนอง ค่าใช้จ่ายวันจดจึงต่ำกว่าขายฝากมาก แต่วงเงินมักน้อยกว่าเพราะชื่อในโฉนดยังเป็นของเจ้าของเดิม ดูว่าแปลงของคุณจำนองได้เท่าไรที่ จำนองที่ดินได้วงเงินเท่าไหร่ และขั้นตอนไถ่ถอนฝั่งจำนองแบบละเอียดอยู่ที่ ไถ่ถอนจำนองต้องทำอย่างไร ใช้เอกสารอะไรบ้าง
ตัวอย่างคอนโด: ค้างผ่อนธนาคาร และธนาคารเริ่มส่งหนังสือ
คุณเอมีคอนโด 35 ตร.ม. ใกล้รถไฟฟ้า ราคาตลาดราว 2,400,000 บาท ผ่อนธนาคารมา 6 ปี เหลือหนี้รวมยอดค้าง 900,000 บาท ช่วงตกงานผ่อนไม่ไหว ธนาคารส่งหนังสือบอกกล่าวมาแล้ว
ทางแรกที่ควรลองคือขอปรับโครงสร้างหนี้กับธนาคารเดิม เพราะดอกเบี้ยถูกกว่านายทุนมาก ถ้าไม่ได้ผล คุณเก้าอาจรับไถ่ถอนด้วยการจำนองใหม่ 1,000,000 บาท* จ่ายปิดหนี้ธนาคาร 900,000 บาท เสียค่าจดจำนอง 1% = 10,000 บาท และอากร 500 บาท คุณเอเหลือเงินราว 89,450 บาทไว้ตั้งตัว ดอกเบี้ยเดือนละ 12,500 บาท
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงขึ้นกับผลประเมินทรัพย์
ดอกเบี้ย 12,500 บาทต่อเดือนไม่ได้ลดเงินต้นเลย ต่างจากค่างวดธนาคาร การย้ายจากธนาคารมาหานายทุนจึงเหมาะเป็นสะพานระยะสั้น 1–2 ปี ระหว่างหางานใหม่ แล้วกลับไป รีไฟแนนซ์บ้าน กับธนาคารอีกครั้ง หรือขายคอนโดในราคาตลาด ไม่ใช่ทางถาวร เทียบตัวเลขสองทางนี้ละเอียดได้ที่ ขายฝากหรือรีไฟแนนซ์ แบบไหนเหมาะกว่า
ธนาคารรับไถ่ถอนขายฝากไหม?
ทำได้ยาก ธนาคารรับจำนองทรัพย์ที่มีชื่อผู้กู้ในโฉนด แต่ระหว่างขายฝากชื่อเป็นของนายทุน ธนาคารต้องจัดไถ่ถอนและจดจำนองในวันเดียวกัน ซึ่งส่วนใหญ่ไม่ทำกับเคสขายฝาก และยังต้องตรวจรายได้ เครดิตบูโร และใช้เวลาอนุมัติหลายสัปดาห์
ทางที่ใช้ได้จริงคือให้นายทุนรายใหม่รับไถ่ถอนไปก่อน แล้วระหว่างสัญญาใหม่ค่อยเตรียมเอกสารรายได้ไปยื่น จำนองที่ดินกับธนาคาร เมื่อพร้อม
รับไถ่ถอนโฉนดคิดค่าใช้จ่ายอะไรบ้าง?
ค่าราชการมี 2 ก้อน คือค่าไถ่ถอนสัญญาเดิมซึ่งเบามาก กับค่าจดสัญญาใหม่ซึ่งต้องเตรียมเงินหรือหักจากวงเงินใหม่
| รายการ | อัตรา | คิดจาก |
|---|---|---|
| ไถ่จากขายฝาก ภายในกำหนด | แปลงละ 50 บาท | จำนวนแปลง |
| ไถ่ถอนจำนอง | แปลงละ 50 บาท | จำนวนแปลง |
| จดขายฝากใหม่ | 2% | ราคาประเมินราชการ |
| อากรแสตมป์ (ขายฝาก) | 0.5% | ราคาที่สูงกว่า ระหว่างราคาประเมินกับราคาขายฝาก |
| ภาษีธุรกิจเฉพาะ (ขายฝาก) | 3.3% แทนอากร | เมื่อถือครองไม่ถึง 5 ปี |
| ภาษีเงินได้หัก ณ ที่จ่าย (ขายฝาก) | ตามอัตราก้าวหน้า | ราคาประเมินและจำนวนปีที่ถือครอง |
| จดจำนองใหม่ | 1% | วงเงินจำนอง |
| ค่าเสียโอกาส (ไถ่ขายฝากก่อนกำหนด) | ไม่เกิน 2% ต่อปี | ราคาขายฝากเดิม คิดตามเวลาที่เหลือ |
ค่าธรรมเนียมราชการคิดจาก ราคาประเมินราชการ ไม่ใช่ราคาตลาด ส่วนใหญ่เจ้าของทรัพย์เป็นคนจ่าย (ดูรายละเอียด: ค่าธรรมเนียมและภาษีขายฝาก) และควรขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายทุกอย่างก่อนนัดวันจด
ขั้นตอนรับไถ่ถอนโฉนดที่ดิน 6 ขั้น
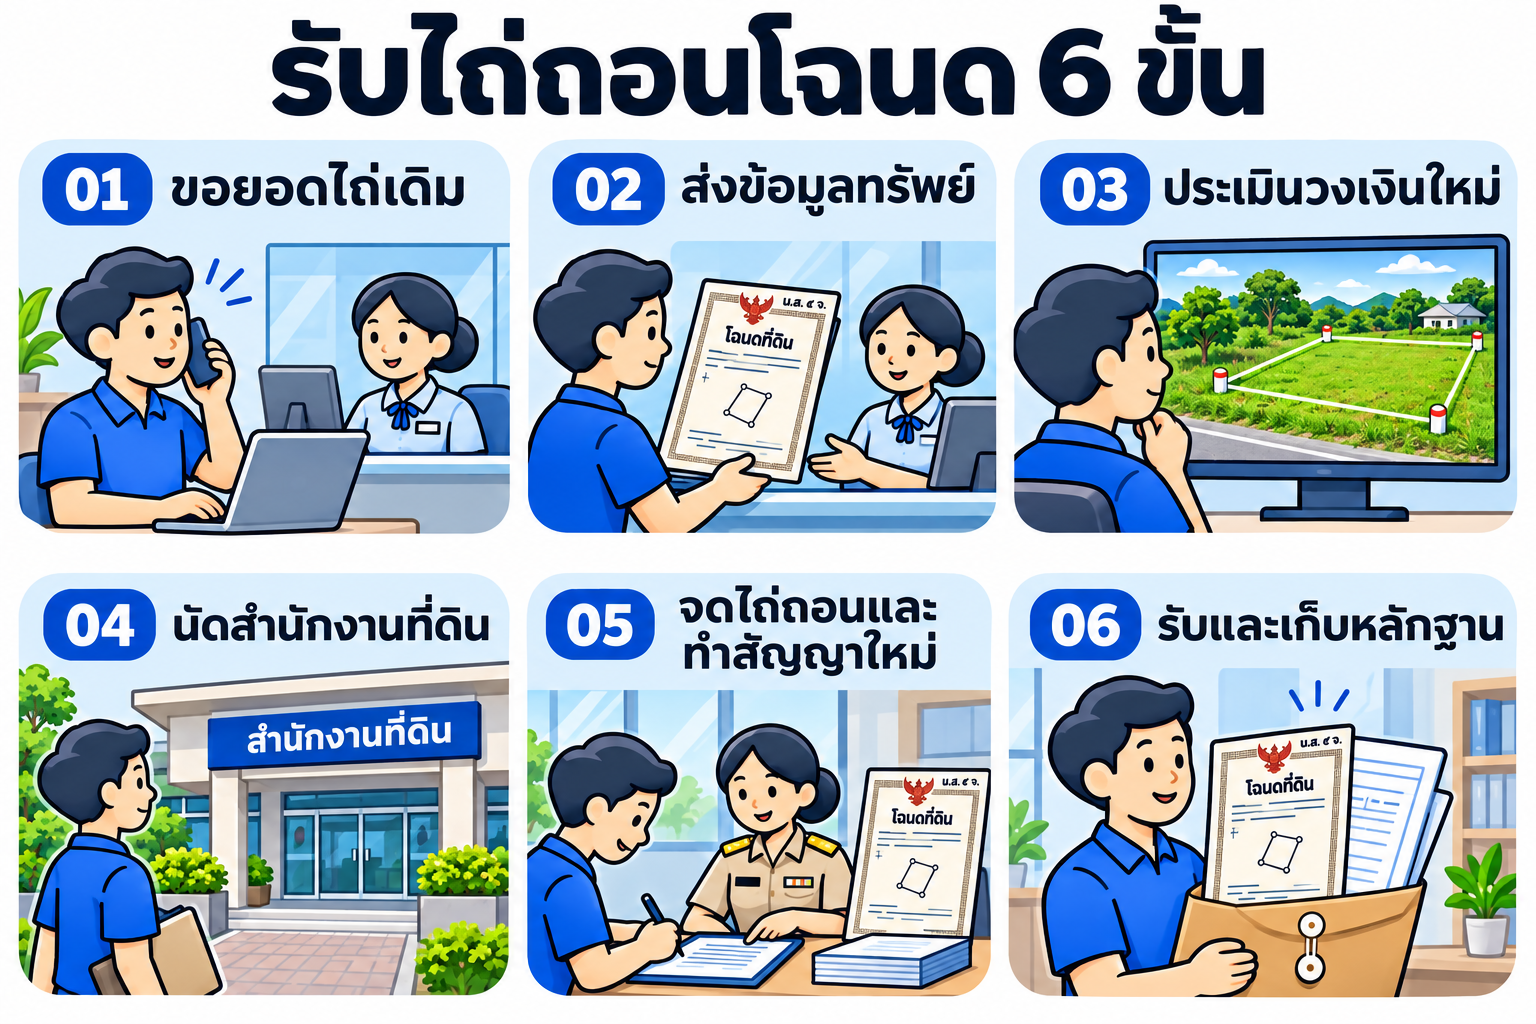
- ขอยอดไถ่จากนายทุนเดิมหรือธนาคาร ให้แจ้งเป็นลายลักษณ์อักษร ระบุเงินต้น ดอกเบี้ยค้าง และค่าเสียโอกาส (ถ้ามี) ถึงวันที่จะนัดไถ่
- ส่งข้อมูลทรัพย์ให้ประเมิน รูปโฉนดหน้า-หลัง สำเนาสัญญาขายฝากหรือจำนองเดิม ที่ตั้ง รูปทรัพย์ และยอดไถ่ที่ได้มา
- นายทุนรายใหม่ลงดูทรัพย์ และเสนอวงเงิน ดอกเบี้ย (ไม่เกิน 15% ต่อปี) ระยะเวลา และเงินที่ได้รับจริง
- นัดวันกับทุกฝ่าย ทั้งคุณเอ นายทุนเดิม และคุณเก้า ที่สำนักงานที่ดินที่ทรัพย์ตั้งอยู่ ก่อนวันครบกำหนดอย่างน้อย 3–5 วันทำการ เผื่อคิวและเอกสารตกหล่น
- จดไถ่ถอนแล้วจดสัญญาใหม่ทันที คุณเก้าจ่ายแคชเชียร์เช็คให้นายทุนเดิมต่อหน้าเจ้าหน้าที่ จดไถ่ถอน แล้วจดขายฝากหรือจำนองฉบับใหม่
- รับเงินส่วนต่างและเก็บหลักฐาน เก็บสัญญาใหม่ ใบเสร็จค่าธรรมเนียม และสำเนาโฉนดที่บันทึกรายการล่าสุดไว้ด้วยกัน
ปกติใช้เวลาไม่กี่วันถึงสองสัปดาห์ เอกสารเตรียมได้ตาม เอกสารที่ต้องใช้ขายฝาก ถ้าทรัพย์อยู่ไกลจากที่พักอาศัย ดูการนัดหมายแบบ ขายฝากต่างจังหวัด ประกอบด้วย
สิทธิตามกฎหมายที่ช่วยคุณได้ตอนใกล้ครบกำหนด
ขายฝากที่อยู่อาศัยหรือที่ดินเกษตรของบุคคลธรรมดา ได้รับความคุ้มครองตาม พ.ร.บ. ขายฝาก พ.ศ. 2562 ข้อเหล่านี้ช่วยได้มากในช่วงหาเงินไถ่
| สิทธิ | รายละเอียด | มาตรา |
|---|---|---|
| ดอกเบี้ยมีเพดาน | สินไถ่ส่วนที่เกินราคาขายฝากไม่เกิน 15% ต่อปี และสัญญาต้องจดทะเบียนที่สำนักงานที่ดิน | 7–8 |
| ไถ่ก่อนกำหนดได้ | ระยะไถ่ 1–10 ปี ไถ่ก่อนได้ ค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ | 10 |
| อยู่บ้านต่อได้ | อยู่อาศัยได้จนหมดสิทธิไถ่ ไม่ต้องจ่ายค่าเช่า | 12–13 |
| ต้องได้รับหนังสือแจ้ง | นายทุนต้องแจ้งวันครบกำหนดและยอดไถ่ล่วงหน้า 3–6 เดือน ถ้าไม่แจ้ง ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน | 17 |
| นายทุนไม่รับเงินไถ่ | นำเงินไปวางที่สำนักงานวางทรัพย์หรือสำนักงานที่ดิน ถือว่าไถ่แล้ว | 18 |
ข้อที่คนมักลืมคือมาตรา 17 ถ้าไม่เคยได้รับหนังสือแจ้ง คุณเอมีเวลาไถ่เพิ่มอีก 6 เดือน และการค้างดอกเบี้ยรายเดือนไม่ได้ทำให้ทรัพย์หลุดทันที สิทธิไถ่อยู่จนถึงวันครบกำหนด ถ้านายทุนเดิมไม่ยอมมาวันนัด อ่าน นายทุนไม่ยอมให้ไถ่ถอนทำอย่างไร และสิทธิทั้งหมดแบบรายมาตราอยู่ที่ กฎหมายขายฝาก 2562
ทรัพย์แบบไหนรับไถ่ถอนได้บ้าง?
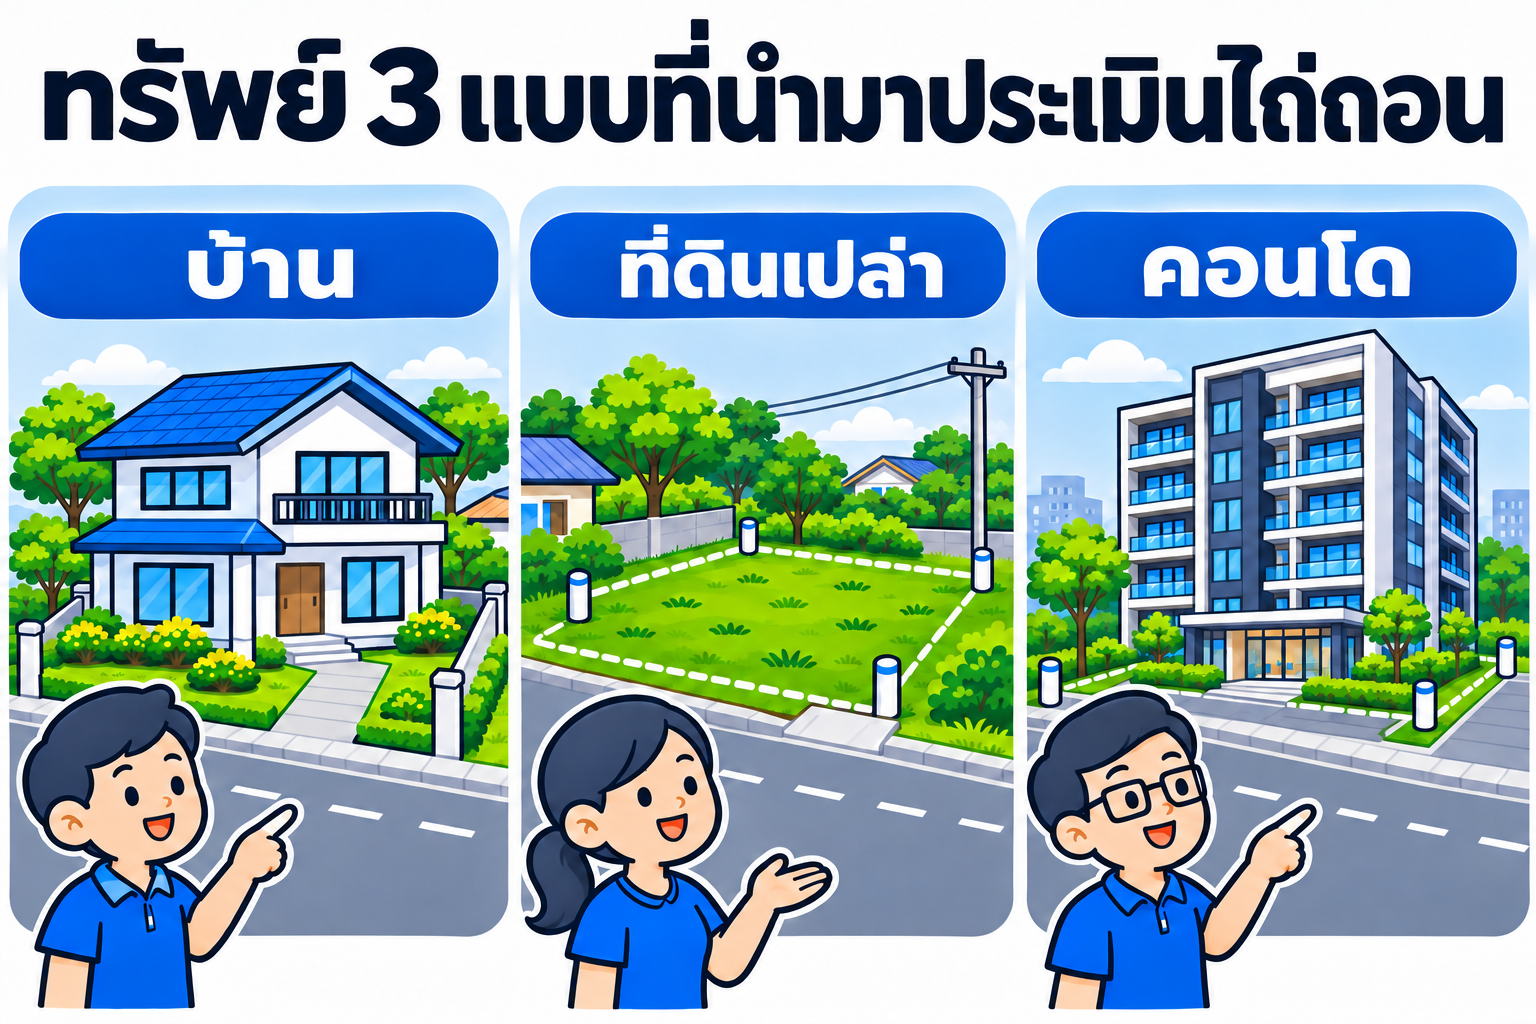
ทรัพย์ที่รับไถ่ถอนได้บ่อยคือ บ้านเดี่ยวและทาวน์เฮาส์ ที่ดินเปล่าที่มีทางเข้าออก และคอนโดที่ไม่ค้างค่าส่วนกลาง โดยต้องเป็นโฉนด (น.ส.4 จ) หรือหนังสือกรรมสิทธิ์ห้องชุด ที่ดินเปล่าดูเงื่อนไขเพิ่มได้ที่ รับขายฝากที่ดิน และ รับจำนองที่ดิน
ที่ดินเกษตรกรรม เช่น ที่นา สวน ไร่ นายทุนส่วนใหญ่ไม่รับ แต่ให้ทักมาปรึกษาก่อนที่ LINE @homeday ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้ ถ้ามีที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนเช่นกัน และถ้ายอดไถ่สูงเกินวงเงินที่ทรัพย์ประเมินได้ ทางที่เหลือมักเป็นการขายทรัพย์เองก่อนครบกำหนด
บริษัทรับไถ่ถอนที่ดินทั่วประเทศ เลือกอย่างไรให้ปลอดภัย?
ช่วงใกล้ครบกำหนดคือช่วงที่รีบที่สุดและถูกเอาเปรียบง่ายที่สุด ก่อนเลือกผู้รับไถ่ถอน ให้เช็ก 4 ข้อนี้
- ทำสัญญาและจ่ายเงินที่สำนักงานที่ดินเท่านั้น ไม่รับโฉนดตัวจริงไปก่อนวันนัด
- แจ้งเงินที่ได้รับจริงหลังหักค่าใช้จ่ายเป็นตัวเลขชัดเจนก่อนวันจด
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด และไม่มีข้อความในสัญญาที่ตัดสิทธิตามกฎหมาย 2562
- บอกชื่อนายทุนผู้ทำสัญญาได้ก่อนวันจด เพื่อให้คุณตรวจสอบได้
รายละเอียดการเช็กนายทุนก่อนตัดสินใจ อ่านต่อได้ที่ เช็กลิสต์ก่อนเลือกนายทุนขายฝาก ได้สัญญาใหม่แล้วควรเริ่มวางแผนตั้งแต่เดือนแรก ดู วางแผนไถ่ถอนขายฝากให้ทัน
ใกล้ครบกำหนดไถ่? ส่งข้อมูลมาให้ Homeday ประเมินก่อน ยังไม่ต้องตัดสินใจ
Homeday เป็นบริการ รับจำนองขายฝาก ที่มีนายทุนรับทั่วประเทศ ส่งรูปโฉนด สำเนาสัญญาเดิม ยอดไถ่ และวันครบกำหนดมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นและแจ้งให้เห็นครบทั้งวงเงินใหม่ เงินที่ได้รับจริงหลังไถ่และหักค่าใช้จ่าย และยอดที่ต้องจ่ายแต่ละเดือน
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับไถ่ถอนทั้งจากขายฝาก จำนองกับนายทุน และจำนองกับธนาคาร
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด วงเงินขึ้นกับผลประเมิน บางเคสถึง 60%
- ทำสัญญาและรับเงินที่สำนักงานที่ดินเท่านั้น
- หากมีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ยิ่งส่งข้อมูลเร็ว ยิ่งมีทางเลือกมาก ทักมาปรึกษาฟรีได้ที่ LINE @homeday ไม่มีข้อผูกมัด
ตัวละครและตัวเลขในบทความเป็นตัวอย่างสมมติ เงื่อนไขจริงขึ้นกับทรัพย์และข้อตกลงแต่ละราย