จำนองที่ดินได้วงเงินเท่าไหร่ไม่มีตัวเลขตายตัว ผู้ให้เงินไม่ได้ใช้ราคาประเมินราชการเป็นตัวตั้งโดยตรง แต่ดูว่าที่ดินแปลงนั้นขายได้จริงเท่าไรในตลาด ธนาคารจะดูรายได้ของผู้กู้ประกอบด้วย ส่วนนายทุนเอกชนดูที่ตัวที่ดินเป็นหลัก วงเงินจึงขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด ส่วนราคาประเมินราชการมีไว้คิดค่าธรรมเนียมและภาษีที่สำนักงานที่ดิน
หลายคนเข้าใจว่าที่ดินราคาประเมิน 1.6 ล้าน ก็ต้องจำนองได้ 1.6 ล้าน บทความนี้จะอธิบายว่าราคาแต่ละแบบใช้ทำอะไร ทำไมวงเงินจำนองถึงออกมาเท่านั้น และถ้าวงเงินไม่พอมีทางไหนต่อ ผ่านเรื่องของ คุณเอ เจ้าของที่ดินที่ต้องการเงิน กับ คุณเก้า นายทุนผู้รับจำนอง ถ้ายังไม่แน่ใจว่าจำนองทำงานอย่างไร อ่านพื้นฐานก่อนได้ที่ จำนองที่ดินคืออะไร เจ้าของยังใช้ที่ดินได้ไหม
จำนองที่ดินได้วงเงินเท่าไหร่ ขึ้นกับอะไรบ้าง?
วงเงินจำนองมาจาก 3 เรื่องรวมกัน เรื่องแรกคือราคาที่ผู้ให้เงินประเมินว่าที่ดินขายได้ ถ้าวันหนึ่งต้องบังคับจำนอง เรื่องที่สองคือความเสี่ยงของแปลงนั้น เช่น ทางเข้าออก รูปแปลง หรือภาระที่ติดอยู่ในโฉนด เรื่องที่สามคือความสามารถจ่ายดอกเบี้ยและคืนเงินต้น ซึ่งธนาคารให้น้ำหนักมาก แต่นายทุนเอกชนให้น้ำหนักน้อยกว่า
ในทางกฎหมาย ประมวลกฎหมายแพ่งและพาณิชย์ (ป.พ.พ.) มาตรา 714 กำหนดว่าสัญญาจำนองต้องทำเป็นหนังสือและจดทะเบียนกับพนักงานเจ้าหน้าที่ที่สำนักงานที่ดิน และมาตรา 708 กำหนดให้ระบุจำนวนเงินเป็นเงินไทยว่าทรัพย์นี้ประกันหนี้ไว้เท่าไร ตัวเลขนี้คือ "วงเงินจำนอง" ที่จะเขียนลงสัญญาและบันทึกไว้หลังโฉนด
ราคาประเมินที่ดิน ราคาตลาด และราคาที่นายทุนประเมิน ต่างกันอย่างไร?
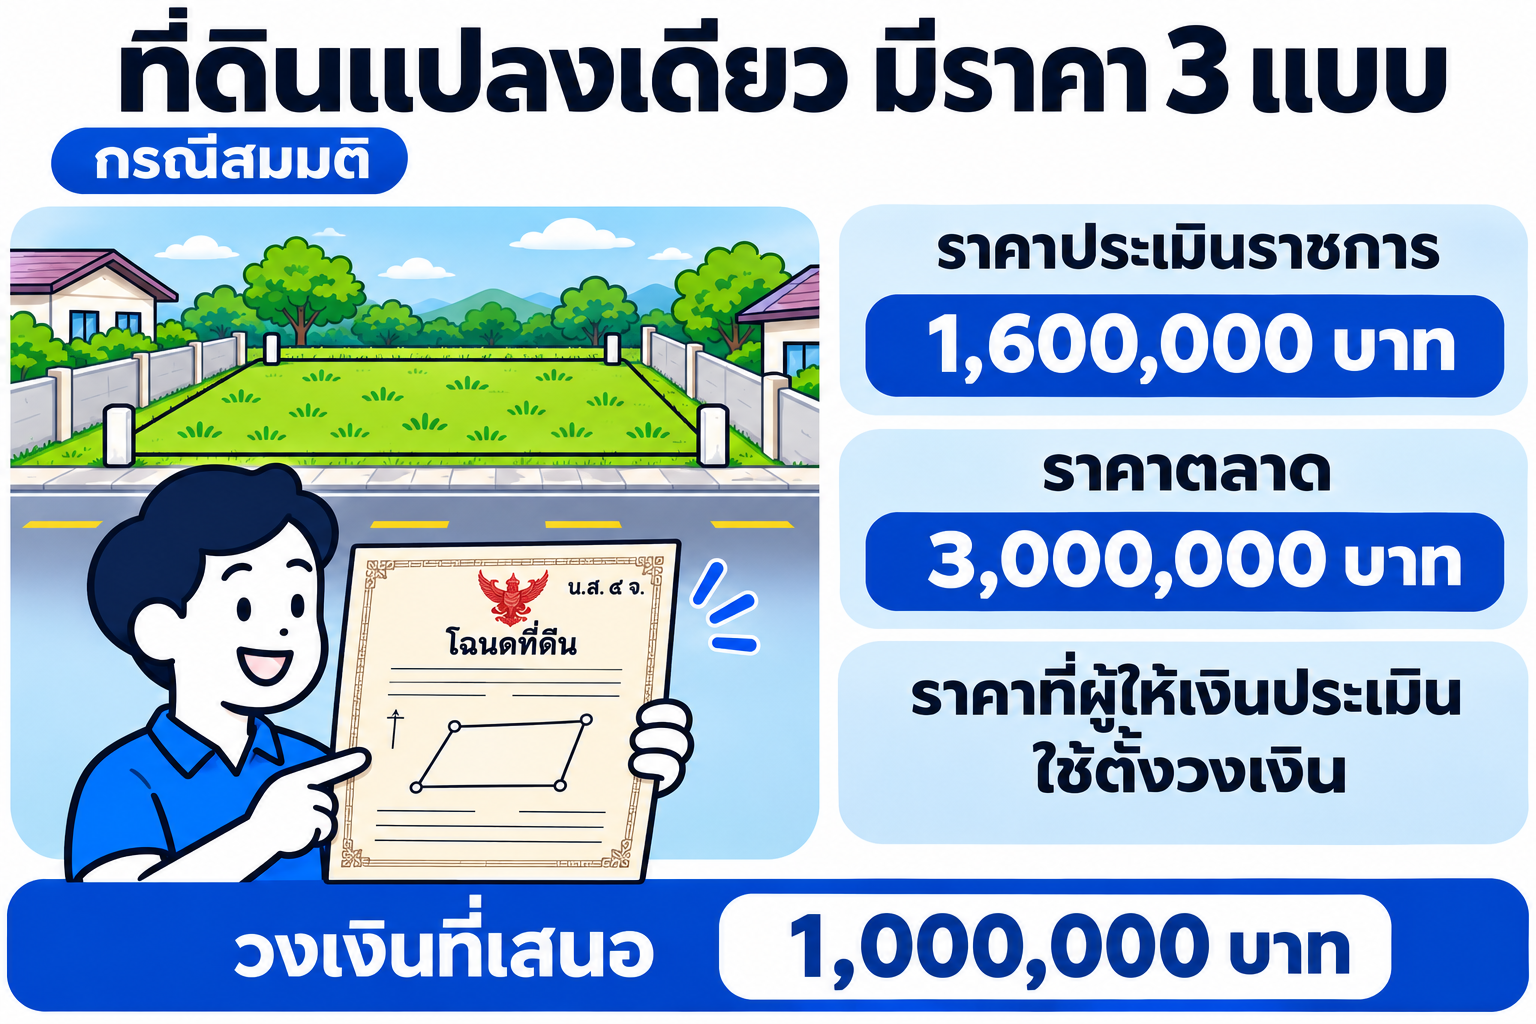
ที่ดินแปลงเดียวมีราคาได้อย่างน้อย 3 ตัว และแต่ละตัวมีหน้าที่ต่างกัน ตัวอย่างคือที่ดินเปล่าของคุณเอ 200 ตารางวา ที่ศรีราชา ชลบุรี
| ราคา | ใครกำหนด | ใช้ทำอะไร | ที่ดินคุณเอ (บาท) |
|---|---|---|---|
| ราคาประเมินราชการ | กรมธนารักษ์ ประกาศเป็นรอบบัญชี | คิดค่าธรรมเนียมโอน ภาษี และอากรที่สำนักงานที่ดิน | 8,000 ต่อตร.ว. = 1,600,000 |
| ราคาตลาด | ราคาซื้อขายจริงของที่ดินใกล้เคียง | ตั้งราคาขาย | 15,000 ต่อตร.ว. = 3,000,000 |
| ราคาที่ผู้ให้เงินประเมิน | ผู้ประเมินของธนาคาร หรือตัวนายทุนเอง | ตั้งวงเงินจำนอง | ดูจากราคาตลาด แล้วหักความเสี่ยงของแปลง |
| วงเงินจำนองที่คุณเก้าเสนอ | 1,000,000* |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
สังเกตว่าวงเงิน 1 ล้านไม่ได้คิดจาก 1.6 ล้านของราชการ แต่คิดจากราคาตลาด 3 ล้าน แล้วลดลงตามความเสี่ยงของแปลงนี้ ราคาประเมินราชการกับราคาตลาดห่างกันได้มาก โดยเฉพาะที่ดินในเขตที่กำลังโต (อ่านต่อ: ราคาประเมินที่ดินกับราคาตลาดต่างกันอย่างไร)
ราคาประเมินจำนองที่ดินเกี่ยวกับวงเงินแค่ไหน?
เกี่ยวน้อยกว่าที่คิด นายทุนบางรายใช้ราคาประเมินราชการเป็นตัวเทียบขั้นต่ำ เพราะเป็นตัวเลขทางการที่ตรวจได้ แต่ไม่มีกฎหมายข้อไหนบอกว่าวงเงินจำนองต้องเป็นกี่เปอร์เซ็นต์ของราคาประเมินราชการ ที่ราคาประเมินราชการมีผลจริงคือค่าใช้จ่ายของงานที่ต้องคิดจากราคาทรัพย์ เช่น ค่าโอนขายหรือขายฝาก ส่วนการจดจำนองคิดค่าธรรมเนียมจากวงเงินจำนอง ไม่ได้คิดจากราคาประเมิน
ใครอยากรู้ราคาประเมินราชการของแปลงตัวเองก่อนคุยกับใคร ดูวิธีได้ที่ เช็กราคาประเมินที่ดินออนไลน์และอ่านหน่วยราคาให้ถูก และถ้าอยากเข้าใจว่าราคานี้ใช้คิดอะไรอีกบ้าง อ่านต่อได้ที่ ราคาประเมินที่ดินคืออะไร ใช้คิดค่าโอน ภาษี และวงเงินอย่างไร
จำนองได้กี่เปอร์เซ็นต์ของราคาที่ดิน?
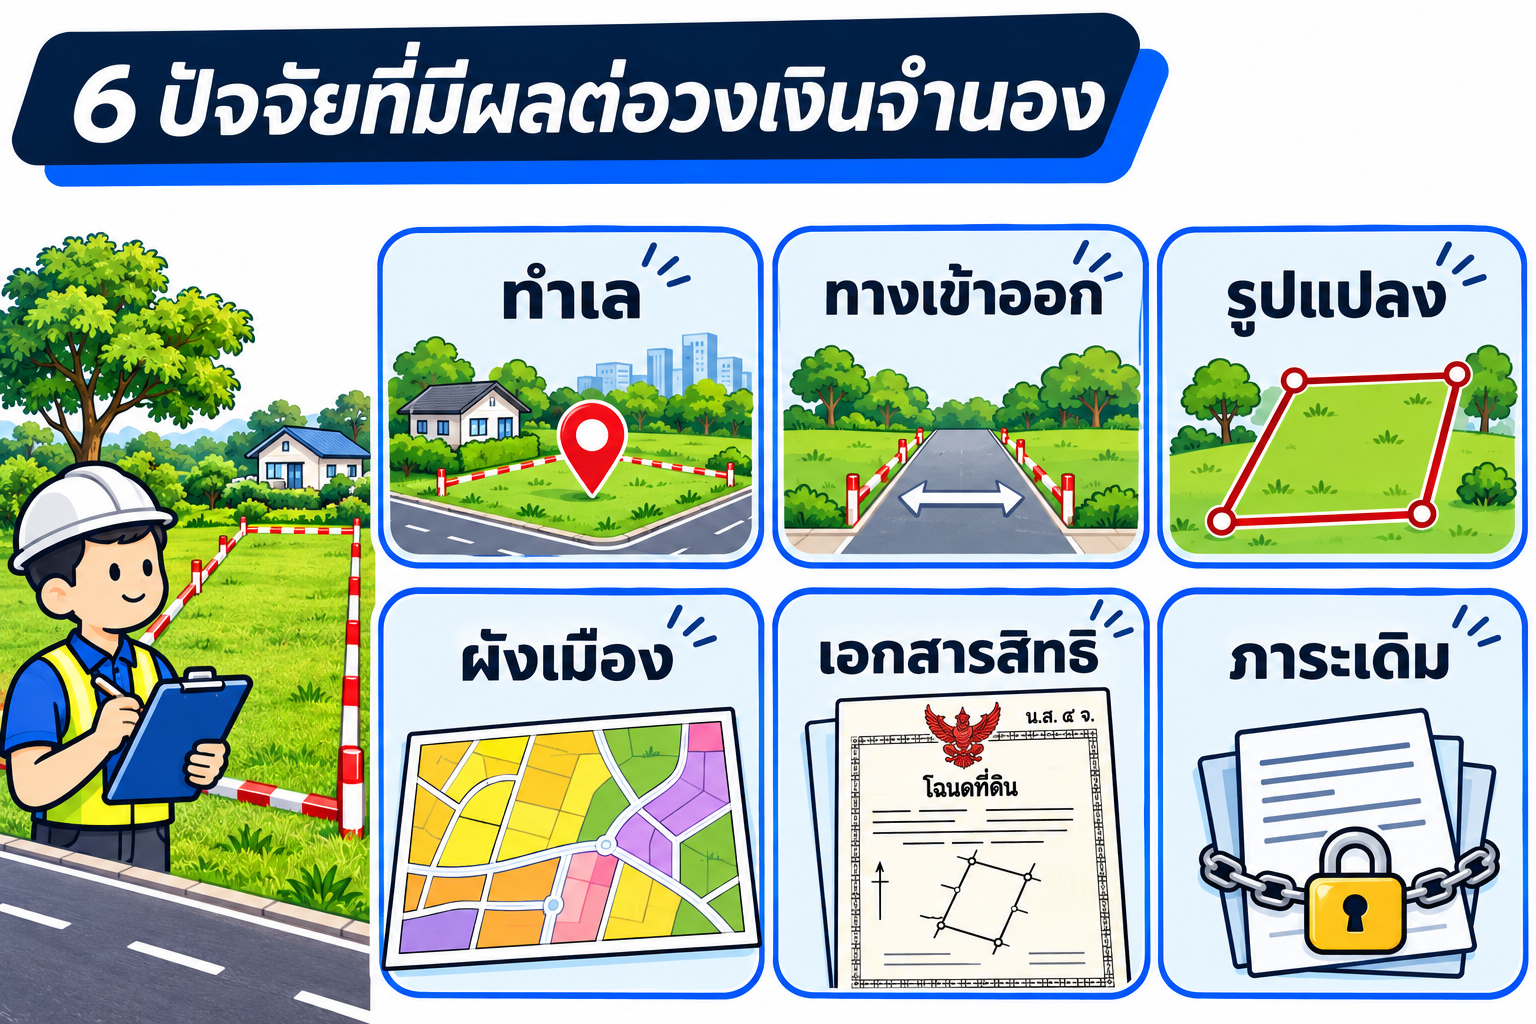
ตอบตรง ๆ คือขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด ที่ดินสองแปลงราคาตลาดเท่ากันอาจได้วงเงินต่างกันมาก เพราะผู้ให้เงินดูว่าถ้าต้องขายแปลงนั้นจริง จะขายได้เร็วแค่ไหนและได้เงินเท่าไร เรื่องที่ทำให้วงเงินขึ้นหรือลงมีดังนี้
- ทำเลและถนน ติดถนนสาธารณะที่รถเข้าได้ ใกล้ชุมชน มีน้ำไฟเข้าถึง ได้วงเงินดีกว่าที่ดินในซอยลึกหรือไกลชุมชน
- ทางเข้าออก ถ้าไม่มีทางออกสู่ถนนสาธารณะ ผู้ให้เงินส่วนใหญ่ไม่รับ หรือรับในวงเงินต่ำมาก (อ่านต่อ: ที่ดินตาบอดขายฝากหรือจำนองได้ไหม)
- รูปแปลงและหน้ากว้าง แปลงสี่เหลี่ยมหน้ากว้างใช้ประโยชน์ได้มากกว่าแปลงยาวลึกหน้าแคบ
- ผังเมืองและน้ำท่วม ที่ดินสีที่สร้างที่อยู่อาศัยหรือพาณิชย์ได้ ขายต่อง่ายกว่า ที่ลุ่มน้ำท่วมซ้ำทุกปีจะถูกหักราคา
- ประเภทเอกสารสิทธิ โฉนด (น.ส.4 จ.) ได้วงเงินดีที่สุด ส่วน น.ส.3ก ซึ่งต่างจากโฉนดหลายจุด นายทุนรับน้อยกว่า
- ภาระในโฉนด ติดจำนองเดิม มีภาระจำยอม หรือจดสิทธิเก็บกินไว้ ล้วนทำให้วงเงินลดหรือรับไม่ได้
ถ้าเทียบกับขายฝาก นายทุนเอกชนมักให้วงเงินจำนองน้อยกว่าเล็กน้อย เพราะชื่อในโฉนดยังเป็นของเจ้าของ และถ้าผิดนัด ผู้รับจำนองต้องฟ้องศาลก่อนจึงขายทอดตลาดได้ ใช้เวลานานกว่า วิธีคิดวงเงินฝั่งขายฝากอธิบายไว้ใน วงเงินขายฝากที่ได้รับเหมาะกับบ้านหรือที่ดินของเราหรือไม่ และถ้ากำลังเลือกระหว่างสองทาง ดู จำนองกับขายฝาก แบบไหนเหมาะกับเรา
ส่วนที่ดินเกษตรกรรม เช่น ที่นา สวน ไร่ นายทุนส่วนใหญ่ไม่รับ เพราะขายต่อยาก แต่แต่ละแปลงไม่เหมือนกัน ทักมาปรึกษาก่อนที่ LINE @homeday ได้ ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้ เพราะไม่ใช่เอกสารสิทธิที่โอนกรรมสิทธิ์ได้
ที่ดินราคา 1 ล้าน จำนองได้เท่าไร?
ก่อนตอบ ต้องถามกลับก่อนว่า "1 ล้าน" นั้นเป็นราคาอะไร ถ้าเป็นราคาประเมินราชการ ราคาตลาดอาจสูงกว่านั้นมาก ถ้าเป็นราคาที่เจ้าของตั้งขายเอง อาจสูงกว่าราคาที่ขายได้จริง สมมติว่าเป็นราคาตลาดของที่ดินเปล่าติดถนนลาดยาง โฉนดปลอดภาระ
| รายการ | คำนวณ | บาท |
|---|---|---|
| ราคาตลาด | ราคาซื้อขายจริงในพื้นที่ | 1,000,000 |
| วงเงินจำนอง | ตามผลประเมิน | 400,000* |
| ดอกเบี้ยต่อเดือน | 400,000 × 1.25% | 5,000 |
| ค่าธรรมเนียมจดจำนอง | 1% ของวงเงินจำนอง | 4,000 |
| อากรแสตมป์ | 1 บาท ต่อทุก 2,000 บาท | 200 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ตัวอย่างวงเงินจำนอง บ้าน ที่ดินเปล่า และคอนโด
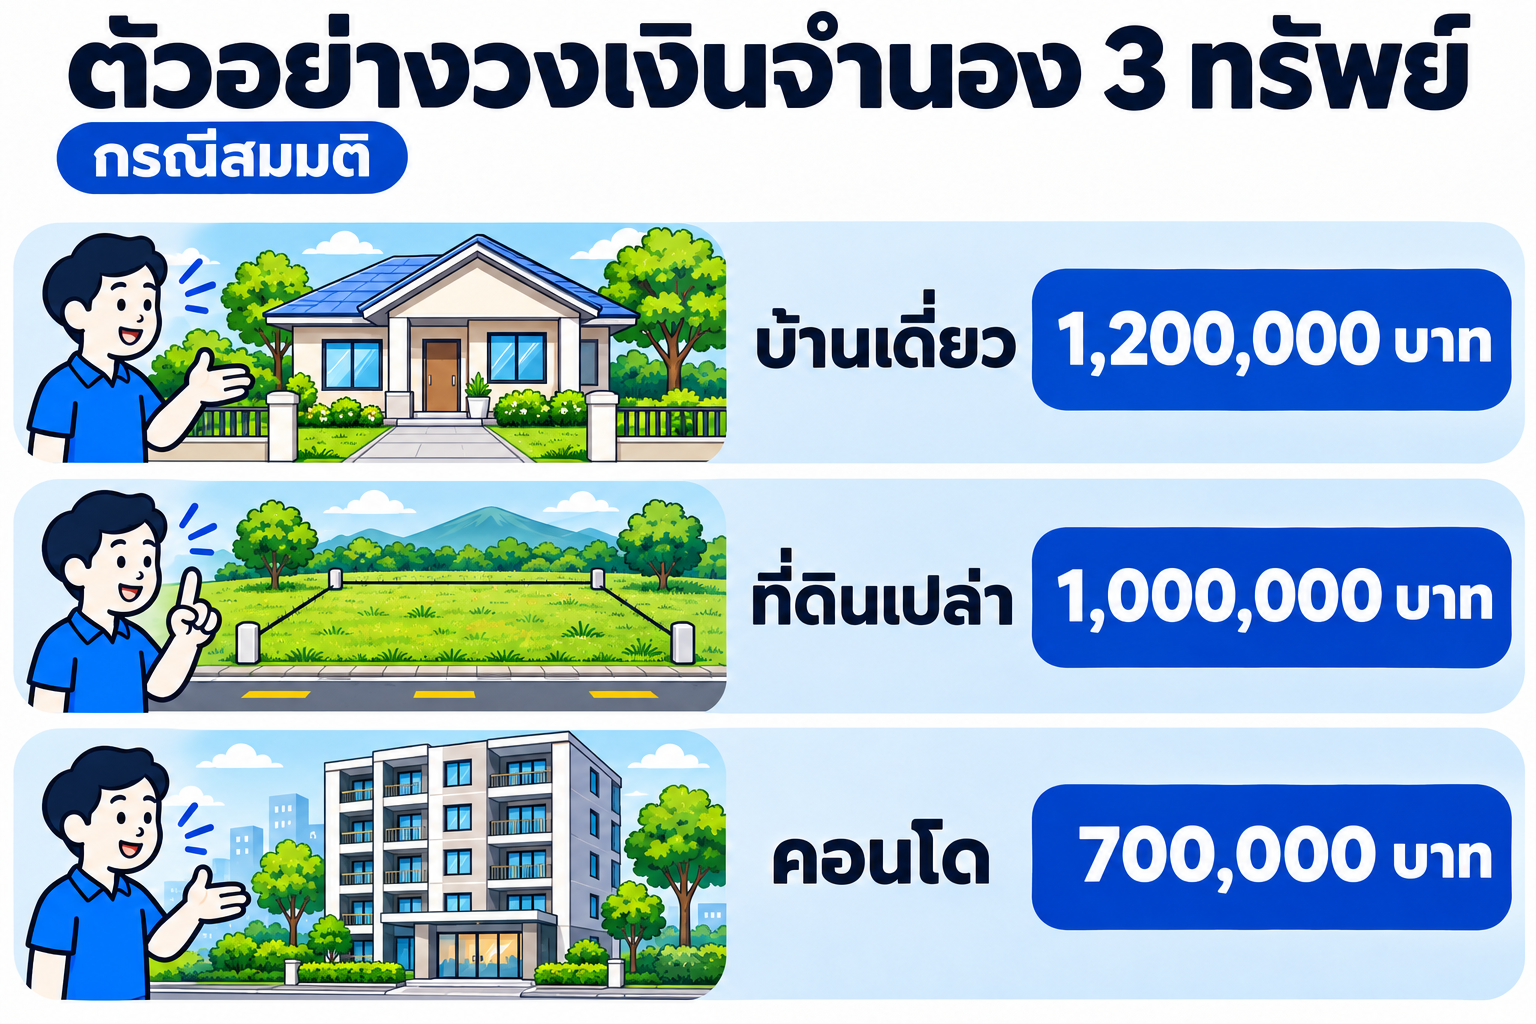
ทรัพย์ต่างประเภทถูกประเมินต่างกัน บ้านมีทั้งที่ดินและตัวอาคาร ที่ดินเปล่าดูทำเลและการใช้ประโยชน์ในอนาคต ส่วนคอนโดดูทำเล อายุตึก และค่าส่วนกลางค้างหรือไม่ ตัวอย่างด้านล่างคิดดอกเบี้ยที่ 15% ต่อปี (1.25% ต่อเดือน)
| ทรัพย์ | ราคาตลาด (บาท) | วงเงินจำนอง (บาท) | ดอกเบี้ยต่อเดือน (บาท) | ค่าจดจำนอง 1% (บาท) | อากร (บาท) |
|---|---|---|---|---|---|
| บ้านเดี่ยว 60 ตร.ว. นนทบุรี | 3,500,000 | 1,200,000 | 15,000 | 12,000 | 600 |
| ที่ดินเปล่า 200 ตร.ว. ศรีราชา | 3,000,000 | 1,000,000 | 12,500 | 10,000 | 500 |
| คอนโด 35 ตร.ม. ใกล้รถไฟฟ้า กทม. | 2,200,000 | 700,000 | 8,750 | 7,000 | 350 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ค่าธรรมเนียมจดจำนองคิด 1% ของวงเงินจำนอง สูงสุดไม่เกิน 200,000 บาท ส่วนอากรแสตมป์ของสัญญากู้คิด 1 บาทต่อทุก 2,000 บาท สูงสุดไม่เกิน 10,000 บาท ถ้าเป็นบ้าน อ่านเงื่อนไขเฉพาะได้ที่ รับจำนองบ้าน ถ้าเป็นที่ดินเปล่าที่ยังไม่ได้ใช้ประโยชน์ ดูทางเลือกเพิ่มได้ที่ สินเชื่อที่ดินเปล่า ที่ดินเปล่ากู้หรือแลกเงินได้ไหม
เรื่องของคุณเอ: จำนองที่ดินเปล่าที่ศรีราชาได้ 1 ล้าน
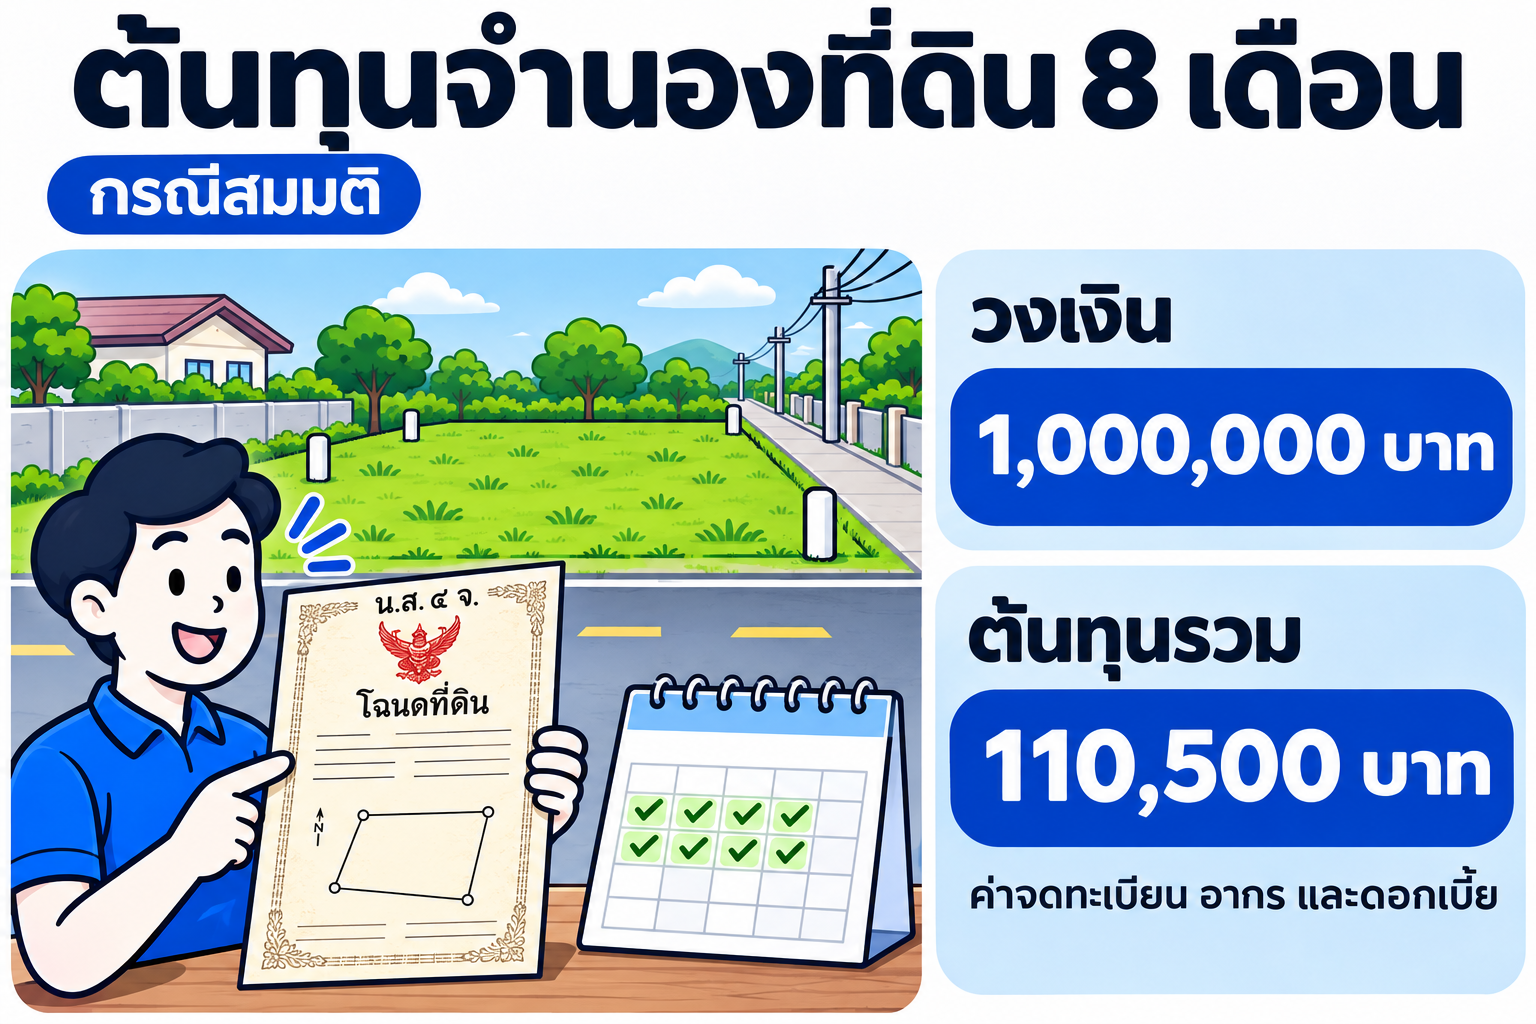
คุณเอเป็นผู้รับเหมาต่อเติมบ้าน เพิ่งได้งานโรงงานขนาดกลาง ต้องสำรองค่าวัสดุและค่าแรงก่อนประมาณ 900,000 บาท เงินงวดแรกจากผู้ว่าจ้างจะเข้าในอีก 4 เดือน ยื่นกู้ธนาคารไปแล้วแต่ติดเรื่องเอกสารรายได้ที่ไม่สม่ำเสมอ สิ่งที่เขามีคือที่ดินเปล่า 200 ตารางวาที่ได้รับมรดกจากพ่อ โอนเป็นชื่อเขาแล้ว ไม่ติดภาระอะไร
คุณเอเปิดเว็บกรมธนารักษ์ เห็นราคาประเมิน 8,000 บาทต่อตารางวา รวม 1.6 ล้าน และรู้ว่าที่ดินแถวนั้นซื้อขายกันราว 15,000 บาทต่อตารางวา รวม 3 ล้าน เขาเลยหวังวงเงินไว้ราว 2 ล้าน
คุณเก้าลงไปดูที่ดินจริง พบว่าแปลงนี้หน้ากว้างแค่ 10 เมตร ลึกเข้าไปเกือบ 80 เมตร และอยู่ในซอยที่รถบรรทุกเข้ายาก ที่ดินรอบ ๆ ที่ขายได้ 15,000 บาทเป็นแปลงติดถนนใหญ่ คุณเก้าจึงเสนอวงเงินจำนอง 1,000,000 บาท* ดอกเบี้ย 15% ต่อปี หรือเดือนละ 12,500 บาท
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ก่อนตกลง คุณเอขอดูเงินที่จะได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องจ่ายแต่ละเดือนจนถึงวันไถ่ถอน แล้วคำนวณเอง
| รายการ | คำนวณ | บาท |
|---|---|---|
| วงเงินจำนอง | ตามสัญญา | 1,000,000 |
| ค่าธรรมเนียมจดจำนอง | 1,000,000 × 1% | 10,000 |
| อากรแสตมป์ | 1,000,000 ÷ 2,000 | 500 |
| ดอกเบี้ย 8 เดือน | 12,500 × 8 | 100,000 |
| เงินต้นที่คืนวันไถ่ถอน | 1,000,000 | |
| ต้นทุนรวมของเงินก้อนนี้ | ค่าธรรมเนียม + อากร + ดอกเบี้ย | 110,500 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
คุณเอเลือกจำนองแทนขายฝาก เพราะต้องการให้ชื่อในโฉนดยังเป็นของเขา และ 1 ล้านก็พอสำหรับงานนี้ แผนของเขาคือใช้เงินงวดที่ 1 และ 2 ทยอยเก็บไว้ แล้วไถ่ถอนเมื่องานส่งมอบในเดือนที่ 8 วันไถ่ถอนที่สำนักงานที่ดิน ค่าธรรมเนียมจดไถ่ถอนจำนองคิดเป็นรายแปลงและน้อยมาก (อ่านต่อ: ไถ่ถอนจำนองต้องทำอย่างไร ใช้เอกสารอะไรบ้าง)
จำนองที่ดินกับธนาคารหรือนายทุน วงเงินต่างกันอย่างไร?
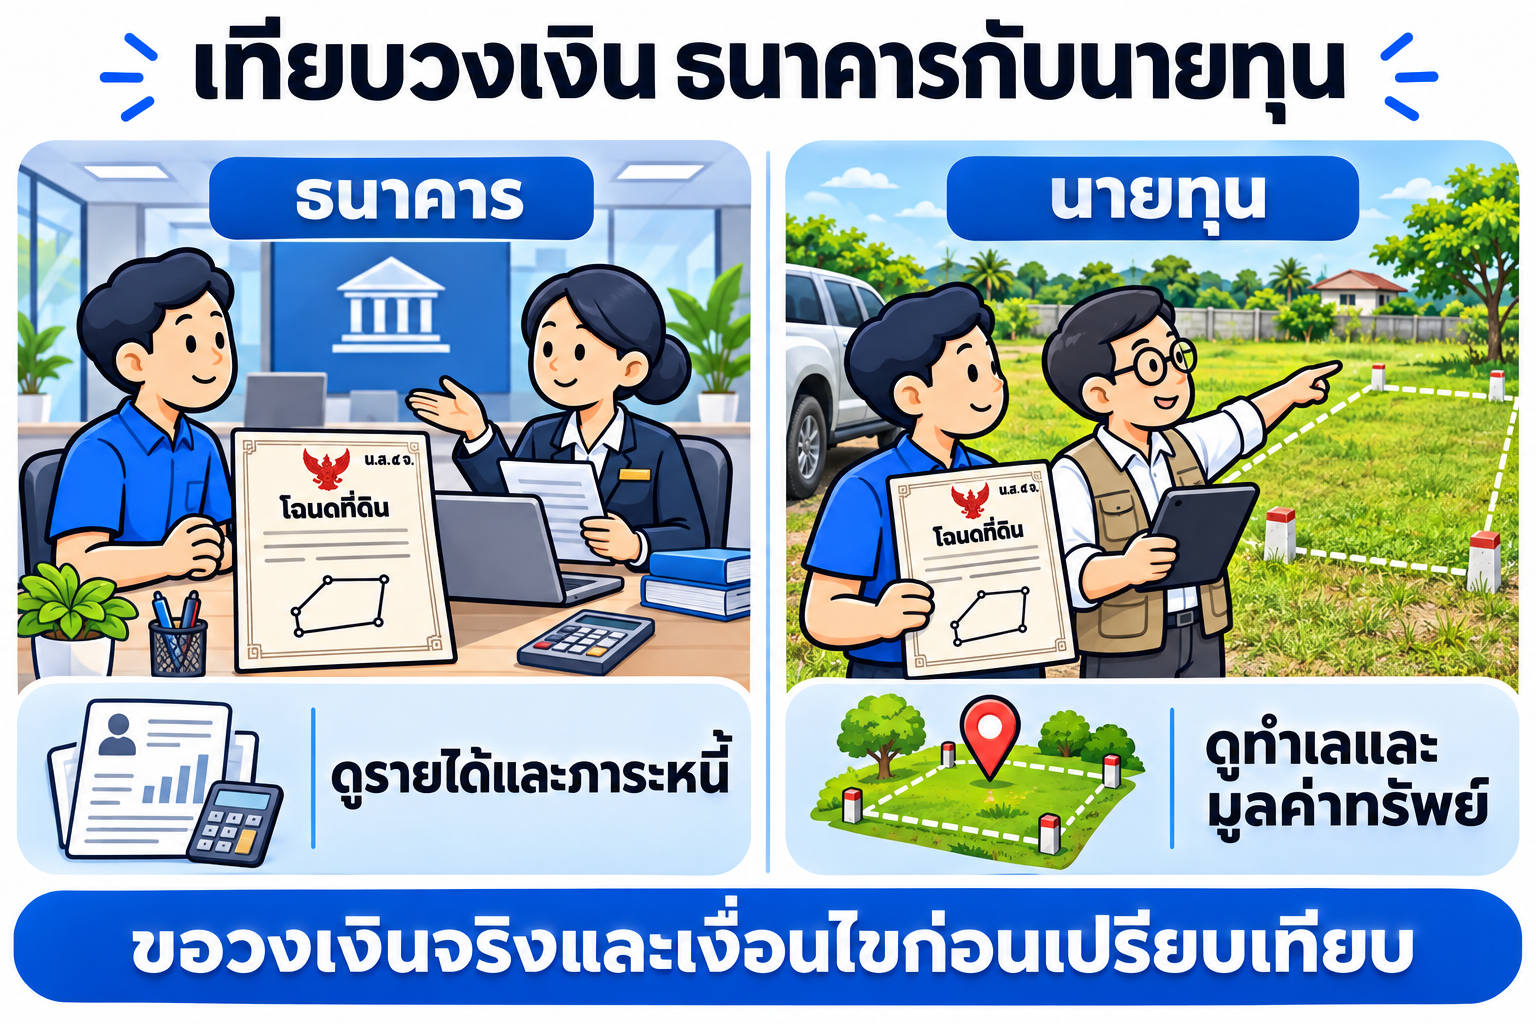
| ประเด็น | ธนาคาร | นายทุนเอกชน |
|---|---|---|
| ใช้ราคาอะไรตั้งวงเงิน | ราคาจากผู้ประเมินของธนาคาร | ราคาที่นายทุนประเมินว่าขายต่อได้ |
| ดูรายได้ผู้กู้ไหม | ดูมาก ต้องมีเอกสารรายได้และผ่านเกณฑ์ภาระหนี้ | ดูน้อย พิจารณาจากตัวทรัพย์เป็นหลัก |
| เครดิตบูโร | ตรวจทุกราย | ส่วนใหญ่ไม่ใช่เงื่อนไขหลัก |
| ดอกเบี้ย | ต่ำกว่า ตามประกาศของแต่ละธนาคาร | ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด |
| ระยะเวลาจนได้เงิน | หลายสัปดาห์ขึ้นไป | ไม่กี่วันถึงประมาณสองสัปดาห์ |
ถ้ามีรายได้ประจำและเอกสารครบ ลองยื่นธนาคารก่อน เพราะดอกเบี้ยต่ำกว่า เงื่อนไขแต่ละธนาคารและทางไปต่อเมื่อไม่ผ่าน อธิบายไว้ใน จำนองที่ดินกับธนาคาร ธ.ก.ส. ออมสิน ธอส. มีเงื่อนไขอย่างไร ส่วนคนที่ธนาคารไม่ผ่านหรือรอไม่ได้ รับจำนองที่ดินกับนายทุนเอกชนเป็นอีกทาง
ก่อนเซ็นสัญญาจำนอง ต้องดูตัวเลขอะไรบ้าง?
วงเงินในสัญญาไม่ได้แปลว่าคุณจะได้เงินเท่านั้นทั้งหมดเสมอ ก่อนตกลงให้ขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายทุกอย่าง แล้วเทียบกับยอดที่ต้องคืน ถ้าข้อเสนอไหนบอกแค่วงเงิน ให้ถามจนได้ตัวเลขนี้
ในหนังสือสัญญาจำนอง ให้ตรวจ 4 จุด คือ วงเงินจำนองตรงกับที่ตกลง อัตราดอกเบี้ยไม่เกิน 15% ต่อปี ซึ่งเป็นเพดานดอกเบี้ยเงินกู้ระหว่างบุคคลตาม ป.พ.พ. มาตรา 654 กำหนดชำระดอกเบี้ยและวันครบกำหนดชำระหนี้ และชื่อผู้จำนองตรงกับเจ้าของในโฉนด เพราะมาตรา 705 ให้เฉพาะเจ้าของทรัพย์เป็นผู้จำนองได้ ถ้าโฉนดเป็นชื่อพ่อแม่ ต้องให้เจ้าของเป็นผู้ลงนามหรือมอบอำนาจ (อ่านต่อ: โฉนดที่ดินไม่ใช่ชื่อเรา จะจำนองได้ไหม)
วิธีอ่านสัญญาทีละช่องอยู่ในบท หนังสือสัญญาจำนองที่ดิน (ท.ด.15) อ่านอย่างไรไม่ให้เสียเปรียบ และขั้นตอนวันจดทะเบียนอยู่ในบท เอกสารและขั้นตอนจำนองที่สำนักงานที่ดิน
ถ้าภายหลังต้องการเงินเพิ่มจากที่ดินแปลงเดิม ทำได้โดยจดทะเบียน "ขึ้นเงินจากจำนอง" กับผู้รับจำนองรายเดิม เสียค่าธรรมเนียม 1% เฉพาะส่วนที่เพิ่ม ไม่ต้องจดใหม่ทั้งก้อน แต่ผู้รับจำนองต้องประเมินแล้วยอมเพิ่มด้วย
ถ้าวงเงินจำนองไม่พอ หรือผ่อนไม่ไหว ทำอะไรได้บ้าง?
เมื่อวงเงินไม่พอกับที่ต้องใช้
- เพิ่มหลักประกัน ถ้ามีที่ดินหรือบ้านอีกแปลง นำมาจำนองรวมกันเพื่อให้วงเงินรวมสูงขึ้น
- เทียบกับขายฝาก ขายฝากมักได้วงเงินสูงกว่าจำนองกับนายทุนเล็กน้อย แต่ชื่อในโฉนดจะเปลี่ยน และต้องไถ่ให้ทันกำหนด
- ยื่นธนาคารคู่กัน ถ้ามีเอกสารรายได้ ธนาคารอาจให้วงเงินสูงกว่าและดอกเบี้ยต่ำกว่า แม้จะใช้เวลานานกว่า
เมื่อจ่ายดอกเบี้ยไม่ไหว
จำนองต่างจากขายฝากตรงที่ที่ดินไม่หลุดเป็นของผู้รับจำนองเองทันทีเมื่อผิดนัด กฎหมายวางขั้นตอนไว้ดังนี้
| เรื่อง | กฎหมายกำหนดว่า | มาตรา |
|---|---|---|
| ก่อนบังคับจำนอง | ผู้รับจำนองต้องมีหนังสือบอกกล่าวให้ชำระหนี้ภายในเวลาไม่น้อยกว่า 60 วันนับแต่ลูกหนี้ได้รับหนังสือ ถ้าไม่ชำระจึงฟ้องศาลให้ยึดและขายทอดตลาดได้ | 728 |
| ข้อสัญญาที่ตัดสิทธิ | ข้อตกลงที่ต่างจากมาตรา 728, 729 และ 735 เป็นโมฆะ เช่น เขียนให้ยึดได้ทันทีโดยไม่บอกกล่าว | 714/1 |
| เอาทรัพย์หลุดแทนการขาย | ทำได้เมื่อไม่มีจำนองรายอื่น ลูกหนี้ขาดส่งดอกเบี้ยถึง 5 ปี และต้องฟ้องศาล | 729 |
| ผู้จำนองขอให้ขายเอง | เมื่อหนี้ถึงกำหนด ผู้จำนองแจ้งให้ผู้รับจำนองขายทอดตลาดโดยไม่ต้องฟ้องคดีได้ ถ้าไม่มีจำนองรายอื่น | 729/1 |
| ขายได้เงินไม่พอหนี้ | หลักทั่วไปคือส่วนที่ขาด ลูกหนี้ไม่ต้องรับผิด ควรอ่านสัญญาว่ามีข้อตกลงเรื่องนี้อย่างไร | 733 |
ควรคุยกับผู้รับจำนองตั้งแต่เริ่มจ่ายไม่ทัน หรือหาผู้รับจำนองรายใหม่มาไถ่ถอนแทน ถ้าที่ดินติดจำนองอยู่แล้วและอยากย้ายไปที่ที่ดอกเบี้ยถูกกว่าหรือได้วงเงินเพิ่ม ดูบริการ รับไถ่ถอนโฉนดที่ดิน และถ้าผิดนัดไปแล้ว อ่านสิทธิของเจ้าของได้ที่ จำนองแล้วผ่อนไม่ไหวหรือไม่ส่งดอก นายทุนยึดบ้านได้เลยไหม
อยากรู้ว่าที่ดินของคุณจำนองได้เท่าไร? ส่งข้อมูลมาประเมินก่อน ยังไม่ต้องตัดสินใจ
ส่งรูปโฉนดหน้า-หลัง ที่ตั้งหรือพิกัด รูปถ่ายทรัพย์ และจำนวนเงินที่ต้องการ มาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากทำเลและราคาตลาด แล้วแจ้งวงเงินโดยประมาณ เงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องจ่ายคืน ให้เห็นครบก่อนตัดสินใจ
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ทั่วประเทศ
- รับทั้งจำนองและขายฝาก พร้อมเทียบให้ดูว่าแบบไหนได้เงินพอและจ่ายคืนไหว
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญาและจดทะเบียนที่สำนักงานที่ดินเท่านั้น
- หากมีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ปรึกษาฟรี ไม่มีข้อผูกมัด