รีไฟแนนซ์บ้านคือการย้ายหนี้บ้านจากธนาคารเดิมไปกู้กับธนาคารใหม่ที่ให้ดอกเบี้ยต่ำกว่า แล้วใช้เงินก้อนใหม่ปิดหนี้เดิม ส่วนใหญ่คุ้มที่สุดหลังผ่อนครบ 3 ปี เพราะพ้นช่วงค่าปรับไถ่ถอนก่อนกำหนด และดอกเบี้ยโปรโมชันเริ่มหมด แต่จะคุ้มจริงหรือไม่ ต้องเอาดอกเบี้ยที่ประหยัดได้มาหักค่าใช้จ่ายวันจดจำนองใหม่ก่อน
บทความนี้เล่าผ่าน คุณเอ เจ้าของบ้านที่ผ่อนบ้านมา 4 ปี และอยากลดค่างวด ตั้งแต่การคำนวณว่าคุ้มไหม เอกสาร ขั้นตอนที่สำนักงานที่ดิน ไปจนถึงทางเลือกถ้าธนาคารไม่อนุมัติ ซึ่งตอนนั้นคุณเอจะได้คุยกับ คุณเก้า นายทุนผู้รับจำนองหรือรับซื้อฝาก
รีไฟแนนซ์คืออะไร ต่างจากขอลดดอกเบี้ยกับธนาคารเดิมอย่างไร
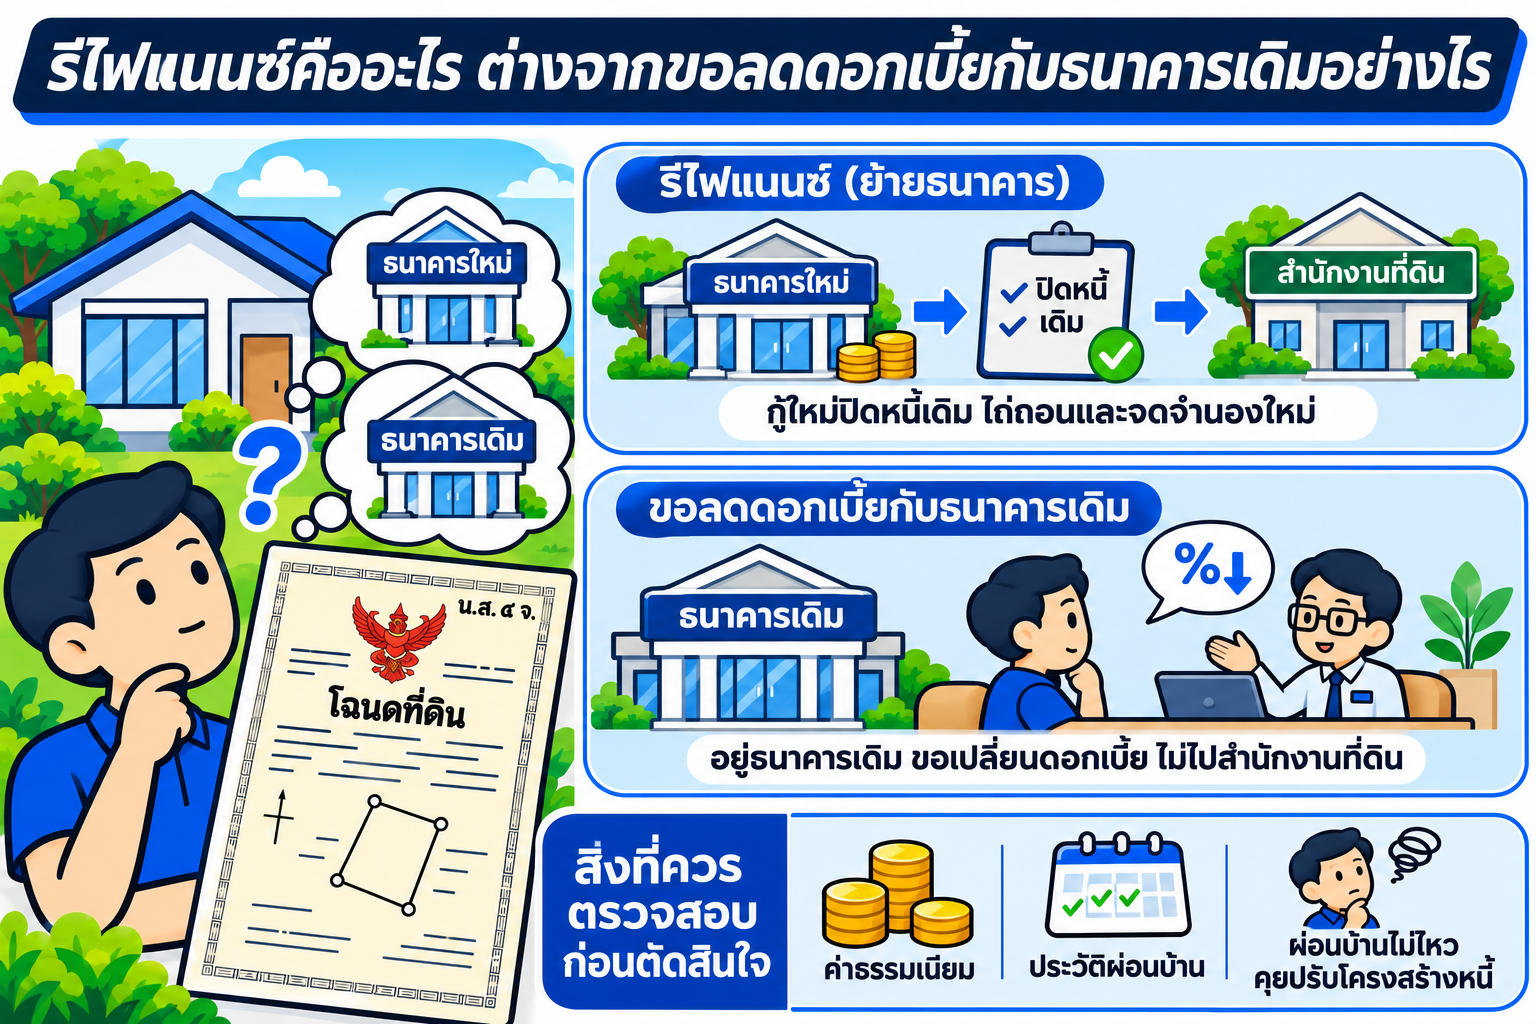
คำว่า refinance บ้าน มีสองแบบที่คนมักเรียกปนกัน
- รีไฟแนนซ์ (ย้ายธนาคาร) ธนาคารใหม่ให้กู้ก้อนใหม่ไปปิดหนี้ธนาคารเดิม วันเดียวกันต้องไถ่ถอนจำนองเดิม แล้วจดจำนองใหม่ให้ธนาคารใหม่ที่สำนักงานที่ดิน จึงมีค่าธรรมเนียมราชการ
- ขอลดดอกเบี้ยบ้านกับธนาคารเดิม (หลายคนเรียกว่ารีเทนชัน) อยู่ธนาคารเดิม แค่ขอเปลี่ยนอัตราดอกเบี้ย ไม่ต้องไปสำนักงานที่ดิน แต่บางธนาคารมีค่าธรรมเนียมการปรับอัตรา และดอกเบี้ยที่ได้มักสูงกว่าโปรโมชันของธนาคารใหม่เล็กน้อย
ในทางกฎหมาย รีไฟแนนซ์ก็คือการจำนองครั้งใหม่ ประมวลกฎหมายแพ่งและพาณิชย์ มาตรา 702 บอกว่าจำนองคือการเอาทรัพย์ไปเป็นประกันหนี้โดยไม่ต้องส่งมอบทรัพย์ ชื่อในโฉนดยังเป็นของเรา และมาตรา 714 กำหนดว่าต้องทำเป็นหนังสือและจดทะเบียนกับพนักงานเจ้าหน้าที่ ส่วนจำนองเดิมจะสิ้นสุดเมื่อหนี้ที่ค้ำไว้ถูกชำระหมด ตามมาตรา 744 ขั้นตอนฝั่งนี้คือการไถ่ถอนจำนองที่สำนักงานที่ดิน
ถ้ายังไม่ถึงขั้นอยากลดดอกเบี้ย แต่เริ่มผ่อนบ้านไม่ไหวแล้ว ควรคุยกับธนาคารเรื่องปรับโครงสร้างหนี้ก่อน เพราะรีไฟแนนซ์ต้องใช้ประวัติผ่อนที่ดีเป็นด่านแรก
รีไฟแนนซ์บ้านกี่ปีถึงคุ้ม คำนวณอย่างไร
สัญญาเงินกู้บ้านส่วนใหญ่มีค่าปรับถ้าปิดหนี้ก่อนช่วงเวลาที่กำหนด ซึ่งมักเป็น 3 ปีแรก ธนาคารแห่งประเทศไทยกำหนดให้ธนาคารคิดค่าปรับนี้จากยอดหนี้คงเหลือ ไม่ใช่จากยอดกู้ตั้งต้น และต้องระบุให้ชัดว่าพ้นช่วงไหนแล้วไม่เก็บ เปิดสัญญาเดิมดูข้อนี้ก่อนเป็นอย่างแรก
จากนั้นใช้สูตรง่าย ๆ
ระยะคืนทุน (เดือน) = ค่าใช้จ่ายรีไฟแนนซ์ทั้งหมด ÷ ดอกเบี้ยที่ประหยัดได้ต่อเดือน
ถ้าคืนทุนเร็วกว่าช่วงที่ดอกเบี้ยโปรโมชันของธนาคารใหม่ยังมีผล (ส่วนใหญ่ 3 ปี) ถือว่าคุ้ม ถ้าคืนทุนช้ากว่านั้น ลองขอลดดอกเบี้ยกับธนาคารเดิมเทียบดูก่อน
ตัวอย่าง: คุณเอรีไฟแนนซ์บ้านเดี่ยวยอดหนี้ 2 ล้าน
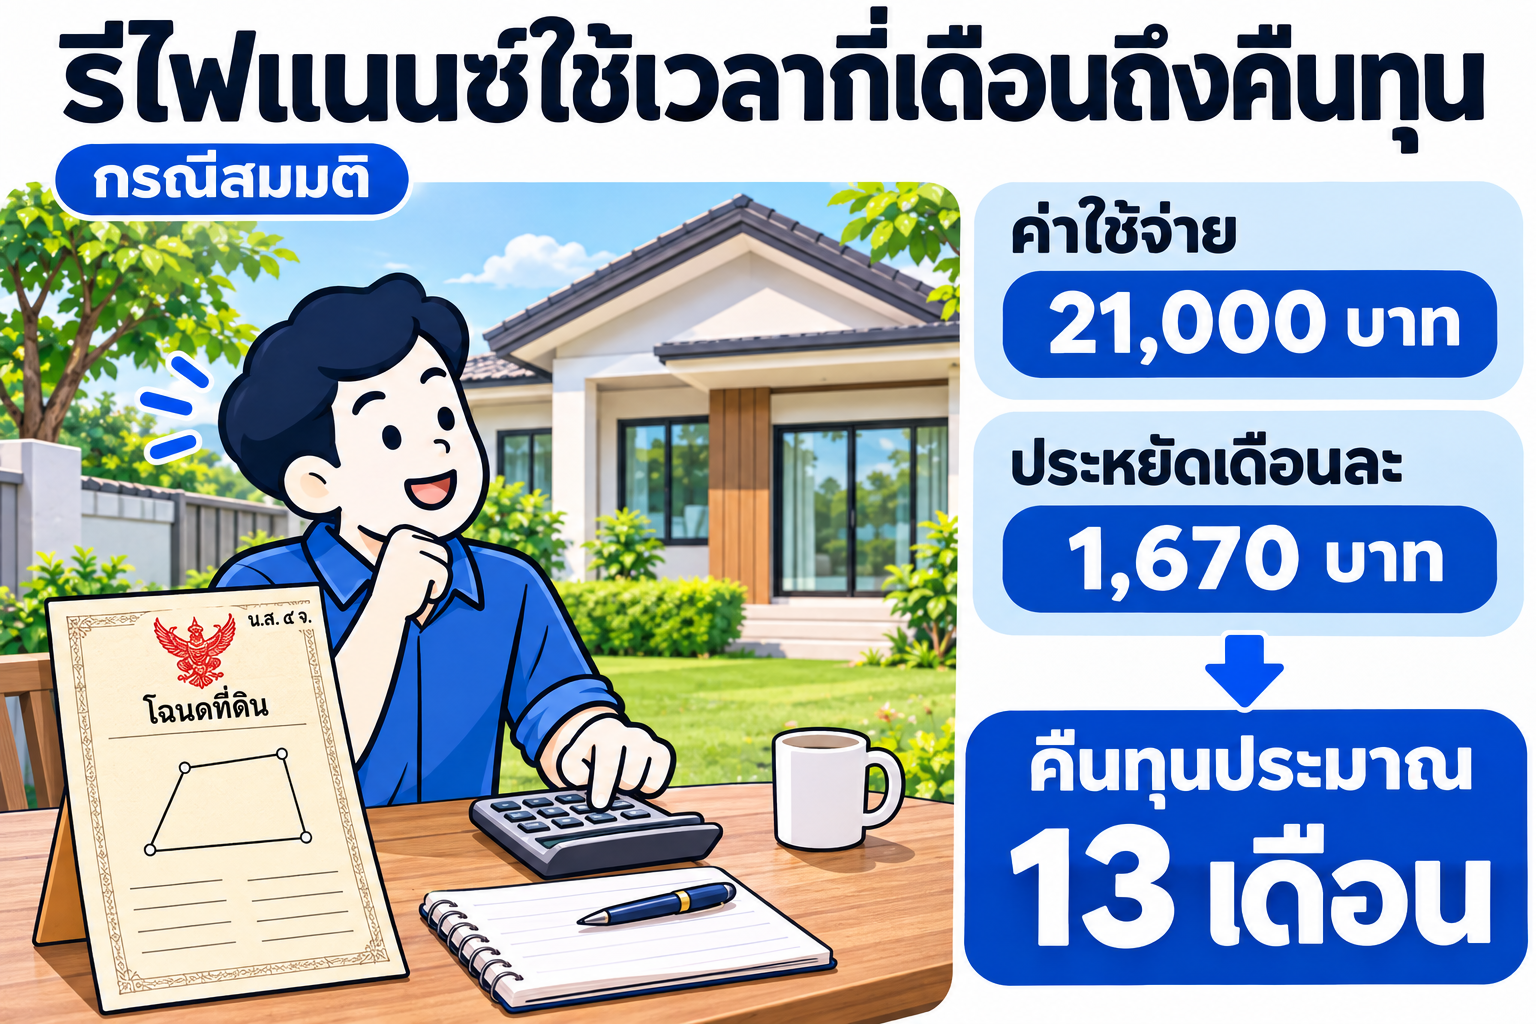
คุณเอเป็นพนักงานบริษัท ซื้อบ้านเดี่ยวที่ปทุมธานีมา 4 ปี เหลือหนี้ 2,000,000 บาท ดอกเบี้ยโปรโมชันหมดแล้ว ธนาคารใหม่เสนออัตราที่ต่ำกว่าเดิมเฉลี่ยปีละ 1 จุด ผ่อนมาเกิน 3 ปีแล้วจึงไม่มีค่าปรับ
| รายการ | คิดจาก | บ้านคุณเอ (บาท) |
|---|---|---|
| ดอกเบี้ยที่ประหยัดได้ในปีแรก | ยอดหนี้ 2,000,000 × ส่วนต่าง 1% ต่อปี | ประมาณ 20,000 |
| ค่าจดทะเบียนจำนองใหม่ | 1% ของวงเงินจำนอง สูงสุดไม่เกิน 200,000 บาท | 20,000 (บางธนาคารออกให้ในโปรโมชัน) |
| อากรแสตมป์สัญญากู้ | 1 บาท ต่อทุก 2,000 บาท สูงสุด 10,000 บาท | 1,000 |
| ค่าไถ่ถอนจำนองเดิม | ค่าธรรมเนียมรายแปลง | เล็กน้อย |
| ค่าประเมินราคา ค่าประกันอัคคีภัย | ตามที่ธนาคารใหม่กำหนด | ขอใบเสนอราคาจากธนาคาร |
| ระยะคืนทุนโดยประมาณ | ค่าใช้จ่ายราว 21,000 ÷ ประหยัดเดือนละราว 1,670 | ประมาณ 13 เดือน |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น ส่วนต่างดอกเบี้ยและค่าใช้จ่ายจริงขึ้นกับข้อเสนอของแต่ละธนาคาร
13 เดือนเร็วกว่าช่วงโปรโมชัน 3 ปีมาก กรณีของคุณเอจึงคุ้ม และถ้าธนาคารใหม่ออกค่าจดจำนองให้ ระยะคืนทุนจะเหลือไม่ถึงเดือน อีกเรื่องที่ควรรู้คือ มาตรการลดค่าจดจำนองเหลือ 0.01% ที่ขยายถึง 30 มิถุนายน 2570 ใช้กับการซื้อขายที่โอนและจดจำนองในคราวเดียวกันเท่านั้น รีไฟแนนซ์ไม่มีการโอน จึงยังเสียค่าจดจำนองอัตราปกติ
คุณเอเลือกผ่อนเท่าเดิม ไม่ลดค่างวด เพราะเงินที่ประหยัดได้จะไปตัดเงินต้นมากขึ้น หนี้หมดเร็วขึ้น ส่วนคนที่ค่างวดเริ่มตึง ให้เลือกลดค่างวดแทน
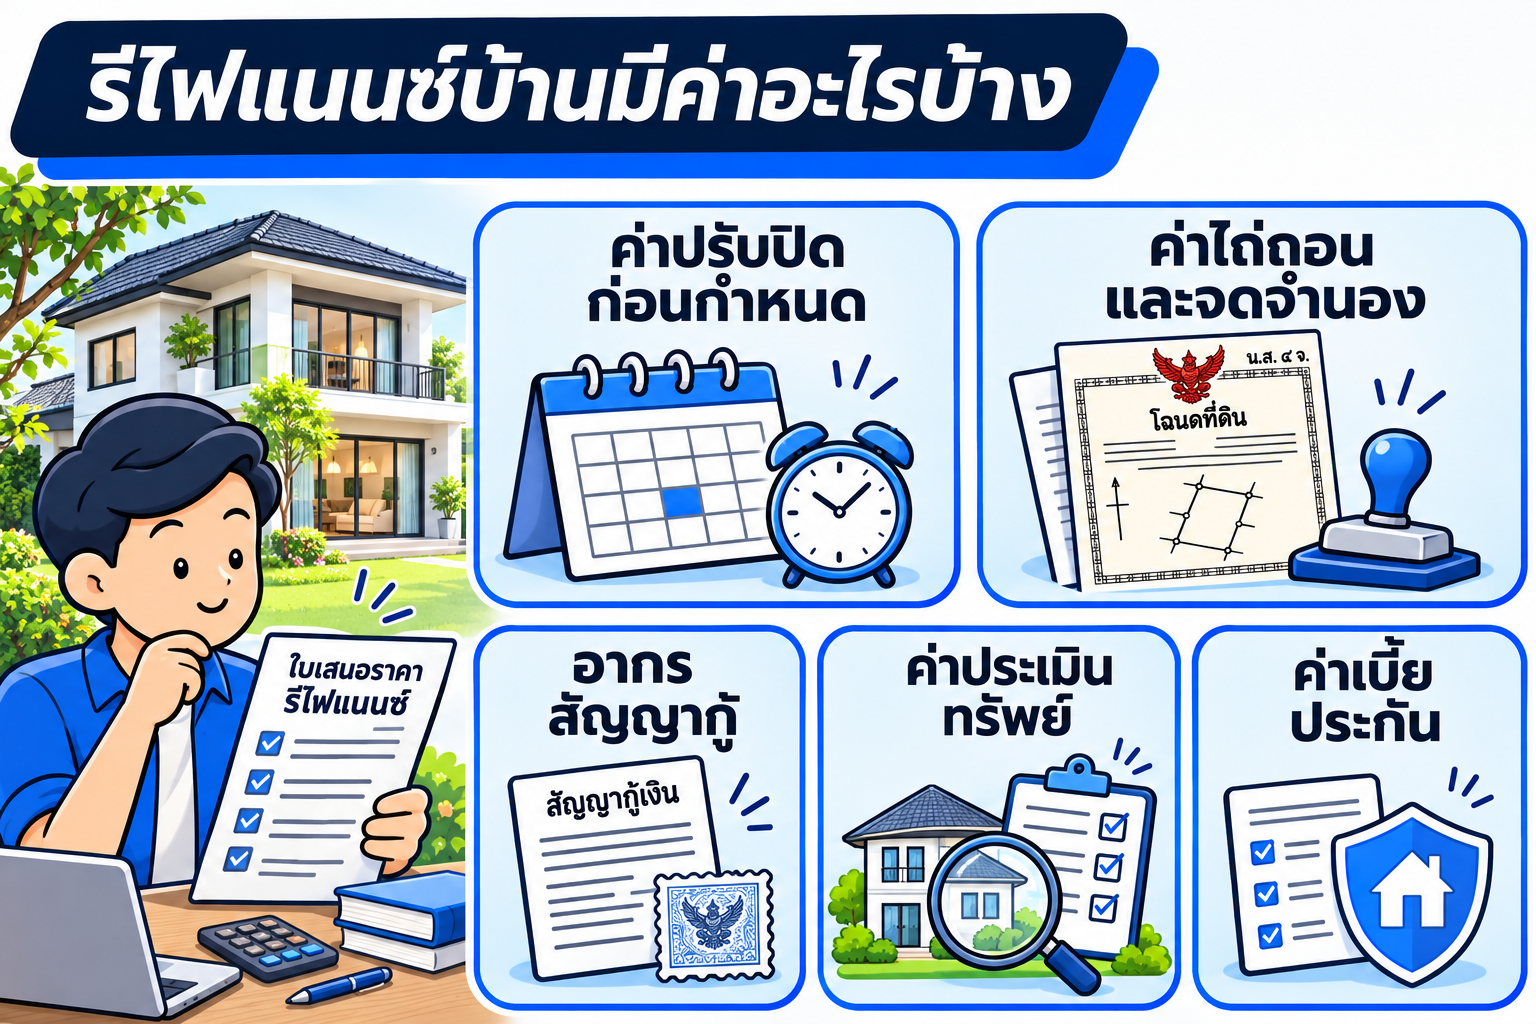
รีไฟแนนซ์บ้านเสียค่าอะไรบ้าง
| ค่าใช้จ่าย | จ่ายให้ใคร | อัตรา / หมายเหตุ |
|---|---|---|
| ค่าปรับไถ่ถอนก่อนกำหนด | ธนาคารเดิม | ตามสัญญาเดิม คิดจากยอดหนี้คงเหลือ ส่วนใหญ่เก็บเฉพาะ 3 ปีแรก |
| ค่าไถ่ถอนจำนอง | สำนักงานที่ดิน | ค่าธรรมเนียมรายแปลง จ่ายไม่มาก |
| ค่าจดทะเบียนจำนองใหม่ | สำนักงานที่ดิน | 1% ของวงเงินจำนอง สูงสุด 200,000 บาท |
| อากรแสตมป์สัญญากู้ | ธนาคารใหม่ (นำส่งรัฐ) | 1 บาท ต่อ 2,000 บาท สูงสุด 10,000 บาท |
| ค่าประเมินหลักทรัพย์ | ธนาคารใหม่ | แต่ละธนาคารกำหนดเอง บางแห่งยกเว้น |
| ประกันอัคคีภัย / ประกันชีวิตคุ้มครองวงเงิน | บริษัทประกัน | ประกันอัคคีภัยเป็นเงื่อนไขทั่วไป ประกันชีวิตเลือกได้ว่าจะทำหรือไม่ แต่บางโปรโมชันผูกกับดอกเบี้ย |
ก่อนเซ็น ขอให้ธนาคารใหม่สรุปตัวเลข "อัตราดอกเบี้ยเฉลี่ย 3 ปี" และ "อัตราดอกเบี้ยที่แท้จริงตลอดอายุสัญญา" มาเทียบกัน เพราะดอกเบี้ยปีแรกที่ต่ำมากอาจกระโดดขึ้นในปีที่ 2–3
รีไฟแนนซ์บ้านเพิ่มวงเงินได้ไหม ได้เท่าไร
ได้ ถ้าราคาประเมินบ้านของธนาคารใหม่สูงกว่ายอดหนี้คงเหลือ และรายได้ยังพอผ่อนก้อนใหม่ ธนาคารจะดูสองเรื่องหลัก คือ ราคาประเมินที่ธนาคารส่งคนไปดู และสัดส่วนภาระหนี้ต่อรายได้ทั้งหมด ไม่มีตัวเลขเพิ่มวงเงินตายตัว
เงินที่เพิ่มมาใช้ได้หลายเรื่อง เช่น ต่อเติมซ่อมบ้าน หรือรวมหนี้เป็นก้อนเดียว เพื่อย้ายหนี้ดอกเบี้ยสูงมาอยู่ใต้ดอกเบี้ยบ้าน แต่ต้องคิดให้ดี หนี้บัตรเครดิตที่เคยจ่ายหมดใน 2 ปี ถ้าย้ายมาผ่อนเป็น 20 ปี ดอกเบี้ยรวมอาจสูงกว่าเดิม จึงควรตั้งใจโปะให้หมดเร็วเท่าเดิม
รีไฟแนนซ์คอนโดและที่ดิน ต่างจากบ้านไหม
- คอนโด รีไฟแนนซ์ได้เหมือนบ้าน ใช้หนังสือกรรมสิทธิ์ห้องชุด (อ.ช.2) แทนโฉนด และควรขอหนังสือปลอดหนี้ค่าส่วนกลางจากนิติบุคคลเตรียมไว้ ธนาคารมักประเมินคอนโดเก่าหรือห้องเล็กต่ำกว่าบ้าน วงเงินเพิ่มจึงได้น้อยกว่า
- ที่ดินเปล่า ไม่ใช่สินเชื่อบ้าน ธนาคารส่วนใหญ่ไม่มีโปรรีไฟแนนซ์สำหรับที่ดินเปล่า ต้องไปทางสินเชื่ออเนกประสงค์ที่ใช้ที่ดินค้ำ ซึ่งดูรายได้เข้มกว่า (เงื่อนไขธนาคารแต่ละแห่งดูได้ที่บทจำนองที่ดินกับธนาคาร) ถ้าที่ดินติดจำนองหรือขายฝากกับเอกชนอยู่และอยากย้ายไปที่ที่ดีกว่า เรียกกันว่ารีไฟแนนซ์ที่ดิน
- ที่ดินเกษตรกรรม ธนาคารบางแห่งรับ แต่นายทุนเอกชนส่วนใหญ่ไม่รับ ถ้ามีที่ดินเกษตรกรรมหรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้
เอกสารรีไฟแนนซ์บ้านมีอะไรบ้าง
| กลุ่มเอกสาร | รายการ |
|---|---|
| เอกสารส่วนตัว | บัตรประชาชน ทะเบียนบ้าน ทะเบียนสมรสหรือใบหย่า (ถ้ามี) ของผู้กู้และผู้กู้ร่วม |
| เอกสารรายได้ (พนักงาน) | สลิปเงินเดือนหรือหนังสือรับรองเงินเดือนล่าสุด และ statement บัญชีเงินเดือนย้อนหลัง 6 เดือน |
| เอกสารรายได้ (เจ้าของกิจการ) | ทะเบียนการค้าหรือหนังสือรับรองบริษัท statement ย้อนหลัง 6–12 เดือน และหลักฐานการเสียภาษี |
| เอกสารหนี้เดิม | สัญญากู้และสัญญาจำนองเดิม หนังสือแจ้งยอดหนี้คงเหลือ และประวัติการผ่อนย้อนหลัง 6–12 เดือน |
| เอกสารทรัพย์ | สำเนาโฉนดหน้า-หลัง หรือ อ.ช.2 สำหรับคอนโด สำเนาใบอนุญาตปลูกสร้าง (ถ้ามี) |
ประวัติผ่อนเป็นเอกสารสำคัญที่สุด ถ้าเคยค้างงวดเกิน 1–2 เดือนในช่วงปีที่ผ่านมา โอกาสอนุมัติจะลดลงมาก
ขั้นตอนรีไฟแนนซ์บ้าน 6 ขั้น
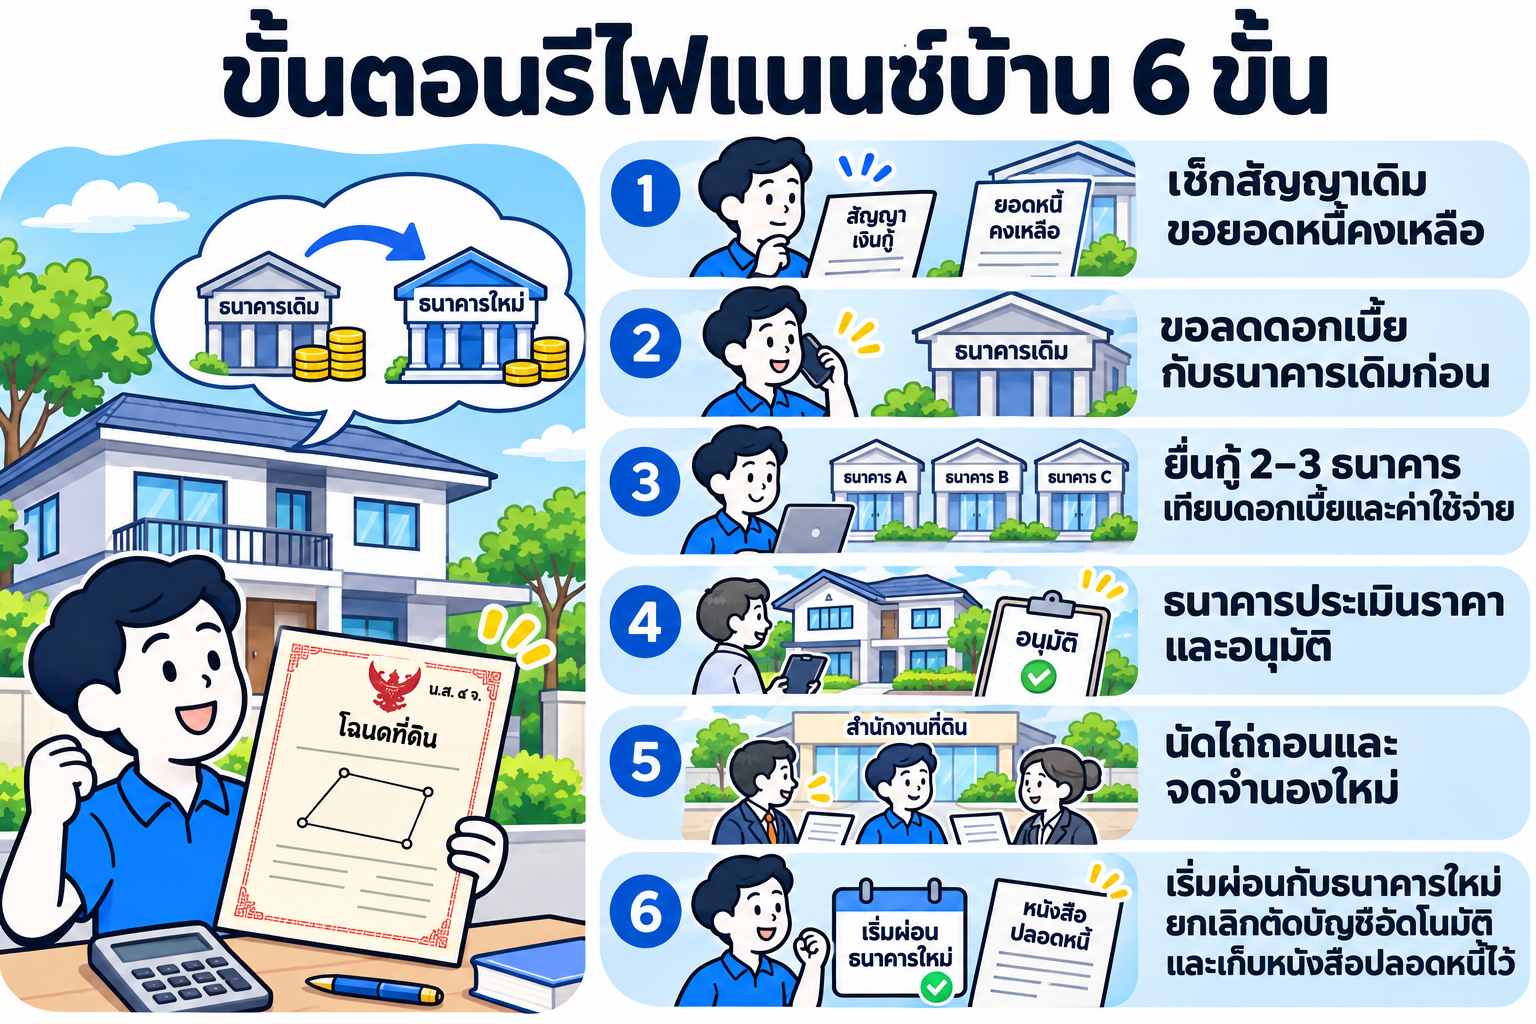
- อ่านสัญญาเดิม ดูว่าพ้นช่วงค่าปรับไถ่ถอนก่อนกำหนดหรือยัง แล้วขอหนังสือแจ้งยอดหนี้คงเหลือจากธนาคารเดิม
- ขอลดดอกเบี้ยกับธนาคารเดิมก่อน ได้ตัวเลขมาไว้เทียบ บางครั้งต่างจากธนาคารใหม่ไม่มาก แต่ไม่มีค่าจดจำนอง
- ยื่นกู้ 2–3 ธนาคาร พร้อมเอกสารครบชุด เทียบดอกเบี้ยเฉลี่ย 3 ปี ค่าใช้จ่าย และเงื่อนไขประกัน
- ธนาคารประเมินราคาบ้านและอนุมัติ ส่วนใหญ่ใช้เวลาไม่กี่สัปดาห์ ขึ้นกับธนาคารและความครบของเอกสาร
- นัดวันไถ่ถอนและจดจำนองใหม่ ธนาคารใหม่ออกเช็คปิดหนี้ให้ธนาคารเดิม ทั้งสองธนาคารและเจ้าของบ้านไปสำนักงานที่ดินวันเดียวกัน ไถ่ถอนจำนองเดิมก่อน แล้วจดจำนองใหม่ต่อทันที
- เริ่มผ่อนกับธนาคารใหม่ ยกเลิกการตัดบัญชีอัตโนมัติของธนาคารเดิม และเก็บหนังสือปลอดหนี้ไว้
รีไฟแนนซ์บ้านไม่ผ่าน มีทางเลือกอะไรบ้าง
สาเหตุที่เจอบ่อยคือ รายได้ลดลงจากตอนกู้ครั้งแรก มีหนี้อื่นเพิ่ม เคยค้างงวด หรือติดเครดิตบูโร วิธีแก้แต่ละสาเหตุอยู่ในบท (อ่านต่อ: รีไฟแนนซ์บ้านไม่ผ่าน ทำอย่างไรได้บ้างก่อนตัดสินใจขายฝาก) สรุปทางเลือกตามลำดับได้แบบนี้
- อยู่ธนาคารเดิมแล้วขอลดดอกเบี้ย ไม่ต้องตรวจรายได้ใหม่เข้มเท่ายื่นกู้ใหม่
- ขอปรับโครงสร้างหนี้กับธนาคารเดิม เช่น ยืดระยะเวลาผ่อน หรือพักเงินต้นชั่วคราว เหมาะกับคนที่รายได้ลดแต่ยังผ่อนต่อได้
- เพิ่มผู้กู้ร่วมหรือรอให้ประวัติดีขึ้น ผ่อนตรงต่อเนื่องอีก 6–12 เดือนแล้วยื่นใหม่
- จำนองหรือขายฝากกับนายทุนเอกชน ใช้เมื่อต้องการเงินก้อนจริง ๆ เช่น จะโดนฟ้องหนี้ หรือต้องปิดหนี้นอกระบบดอกเบี้ยสูง นายทุนดูตัวทรัพย์เป็นหลัก แต่ดอกเบี้ยสูงกว่าธนาคารมาก จึงควรเป็นทางพักระยะสั้น แล้วค่อยกลับไปรีไฟแนนซ์กับธนาคารเมื่อพร้อม
บ้านยังติดธนาคาร ใช้จำนองหรือขายฝากกับนายทุนแทนรีไฟแนนซ์ได้ไหม
ได้ ขั้นตอนคล้ายรีไฟแนนซ์ คือคุณเก้านำเงินไปปิดหนี้ธนาคารเดิม ไถ่ถอนจำนองที่สำนักงานที่ดิน แล้วจดทะเบียนกับคุณเก้าในวันเดียวกัน (รายละเอียดฝั่งขายฝากอยู่ในบท บ้านยังติดธนาคาร ขายฝากได้ไหม ต้องปิดหนี้เดิมอย่างไร) ดอกเบี้ยของนายทุนต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด วงเงินขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาทรัพย์
ตัวอย่างด้านล่างคิดดอกเบี้ยที่ 15% ต่อปี หรือ 1.25% ต่อเดือน
| ทรัพย์ | ราคาตลาด (บาท) | หนี้เดิมคงเหลือ (บาท) | วงเงินจากผลประเมิน (บาท) | เหลือหลังปิดหนี้เดิม ก่อนหักค่าใช้จ่าย (บาท) | ดอกเบี้ยต่อเดือน (บาท) |
|---|---|---|---|---|---|
| บ้านเดี่ยว นนทบุรี (ติดธนาคาร) | 3,500,000 | 900,000 | 1,200,000 | 300,000 | 15,000 |
| ที่ดินเปล่า 100 ตารางวา ชลบุรี (ติดจำนองเอกชน) | 2,000,000 | 500,000 | 700,000 | 200,000 | 8,750 |
| คอนโด 35 ตร.ม. ใกล้รถไฟฟ้า (ติดธนาคาร) | 2,400,000 | 800,000 | 1,000,000 | 200,000 | 12,500 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น วงเงินจริงต้องรอผลประเมินทรัพย์
สิ่งที่ต้องขอดูก่อนตกลงทุกครั้งคือ เงินที่ได้รับจริงหลังหักค่าใช้จ่าย เพราะเงินที่เหลือหลังปิดหนี้เดิมในตารางยังไม่ได้หักค่าธรรมเนียมราชการ เช่น จดจำนอง 1% ของวงเงินจำนอง หรือถ้าเป็นขายฝาก ค่าจดทะเบียน 2% ของราคาประเมินราชการ อากร 0.5% หรือภาษีธุรกิจเฉพาะ 3.3% กรณีถือครองไม่ถึง 5 ปี
จำนองกับนายทุน หรือขายฝาก แบบไหนเหมาะกว่า
ถ้าอยากให้ชื่อในโฉนดยังเป็นของตัวเอง เลือกรับจำนองบ้าน ถ้าต้องการวงเงินสูงกว่าและมีแผนไถ่คืนชัด ขายฝากมักให้วงเงินได้มากกว่า สำหรับคอนโด ดูเงื่อนไขเฉพาะได้ที่บทจำนองคอนโดกับนายทุน ส่วนการเทียบเงินที่ได้และเงินที่ต้องคืนระหว่างสองทางนี้กับธนาคาร อ่านได้ที่ ขายฝากกับรีไฟแนนซ์ต่างกันอย่างไร
ถ้าเลือกขายฝากบ้านที่อยู่อาศัย กฎหมายขายฝาก พ.ศ. 2562 คุ้มครองคุณเอไว้หลายเรื่อง
| เรื่อง | กฎหมายกำหนด | มาตรา |
|---|---|---|
| ทำที่ไหน ดอกเบี้ยเท่าไร | ต้องจดทะเบียนที่สำนักงานที่ดิน สินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี | 7–8 |
| ระยะเวลาไถ่ | 1–10 ปี ไถ่ก่อนกำหนดได้ ค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ | 10 |
| อยู่บ้านต่อ | อยู่ได้ตามปกติ ไม่ต้องจ่ายค่าเช่า | 12–13 |
| แจ้งก่อนครบกำหนด | ผู้ซื้อฝากต้องแจ้งก่อนครบกำหนด 3–6 เดือน ถ้าไม่แจ้ง ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน | 17 |
| นายทุนไม่รับเงินไถ่ | วางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ | 18 |
จ่ายรายเดือนช้าไม่ได้ทำให้บ้านหลุดทันที สิทธิไถ่ยังอยู่จนถึงวันครบกำหนดในสัญญา ส่วนฝั่งจำนอง ถ้าผิดนัด เจ้าหนี้ต้องบอกกล่าวและฟ้องศาลก่อนบังคับจำนองตามมาตรา 728 ป.พ.พ. ไม่สามารถยึดบ้านเองได้
แผนที่ดีคือใช้นายทุนเป็นสะพาน 1–2 ปี ระหว่างนั้นผ่อนตรง เคลียร์หนี้อื่น แล้วยื่นรีไฟแนนซ์กลับไปธนาคารที่ดอกเบี้ยต่ำกว่า
อยากรู้ว่าบ้านของคุณรีไฟแนนซ์กับนายทุนได้เท่าไร ทักมาดูตัวเลขก่อนได้
ส่งรูปโฉนด ที่ตั้ง ยอดหนี้คงเหลือ และจำนวนเงินที่ต้องการ มาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นให้เห็นวงเงิน เงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องคืน ปรึกษาฟรี
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ทั้งที่ปลอดหนี้และยังติดธนาคาร
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- จดทะเบียนกับนายทุนโดยตรงที่สำนักงานที่ดิน
- มีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
ตัวละครและตัวเลขในบทความเป็นตัวอย่างสมมติ เงื่อนไขจริงขึ้นกับทรัพย์ ธนาคาร และข้อตกลงแต่ละราย