ภาษีที่ดินและสิ่งปลูกสร้างคิดจากสูตรเดียว คือ ราคาประเมินทุนทรัพย์ของกรมธนารักษ์ × อัตราภาษีตามการใช้ประโยชน์ บ้านที่เจ้าของอยู่เองและมีชื่อในทะเบียนบ้าน ถ้ามูลค่าไม่เกิน 50 ล้านบาทไม่ต้องจ่ายเลย คอนโดหรือบ้านหลังที่สองเริ่มที่ 0.02% (ล้านละ 200 บาท) ส่วนที่ดินเปล่าหรือที่รกร้างเริ่มที่ 0.3% (ล้านละ 3,000 บาท) และถ้าปล่อยร้างต่อเนื่องจะบวกเพิ่มอีก 0.3% ทุก 3 ปี
บทความนี้เล่าผ่าน คุณเอ ที่มีทั้งบ้าน คอนโดปล่อยเช่า และที่ดินเปล่า ว่าแต่ละแปลงเสียภาษีเท่าไร จ่ายที่ไหน จ่ายช้าโดนอะไร และถ้าเอาทรัพย์ไปขายฝากหรือจำนองกับ คุณเก้า ภาษีจะเป็นหน้าที่ของใคร
ภาษีที่ดินและสิ่งปลูกสร้างคืออะไร ต่างจากภาษีโรงเรือนเดิมอย่างไร?
ภาษีที่ดินและสิ่งปลูกสร้างมาจาก พ.ร.บ.ภาษีที่ดินและสิ่งปลูกสร้าง พ.ศ. 2562 เริ่มเก็บจริงตั้งแต่ปี 2563 แทน ภาษีโรงเรือนและที่ดิน กับภาษีบำรุงท้องที่ที่ใช้มานาน ผู้เก็บคือองค์กรปกครองส่วนท้องถิ่น (อปท.) ที่ทรัพย์ตั้งอยู่ เช่น สำนักงานเขตใน กทม. เทศบาล อบต. หรือเมืองพัทยา เงินภาษีจึงเข้าท้องถิ่นนั้นโดยตรง
จุดที่ต่างจากภาษีโรงเรือนเดิมมี 3 ข้อ
- ฐานภาษีเปลี่ยน ภาษีโรงเรือนคิดจากค่ารายปี (ค่าเช่า) แต่ภาษีใหม่คิดจากมูลค่าทรัพย์ตามราคาประเมินทุนทรัพย์ (มาตรา 35) ไม่ว่าจะมีรายได้จากทรัพย์หรือไม่
- คนที่ต้องจ่าย คือเจ้าของหรือผู้ครอบครองทรัพย์ ณ วันที่ 1 มกราคมของปีนั้น (มาตรา 9) ใครถือโฉนดวันนั้นต้องจ่ายทั้งปี แม้จะขายไปในเดือนกุมภาพันธ์
- อัตราขึ้นกับการใช้ประโยชน์ ที่ดินแปลงเดียวกัน ถ้าปลูกบ้านอยู่ ทำเกษตร ให้เช่าทำร้าน หรือปล่อยว่าง จะเสียภาษีต่างกันหลายเท่า
ทรัพย์ที่ต้องเสียภาษีคือที่ดินที่มีเอกสารสิทธิทุกแบบ สิ่งปลูกสร้าง และห้องชุด ถ้ายังไม่แน่ใจว่าที่ดินของตัวเองถือเอกสารแบบไหน อ่านเพิ่มที่ เอกสารสิทธิที่ดินมีกี่ประเภท แบบไหนซื้อขายหรือจำนองได้
อัตราภาษีที่ดินและสิ่งปลูกสร้าง 2569 แต่ละประเภทเท่าไร?
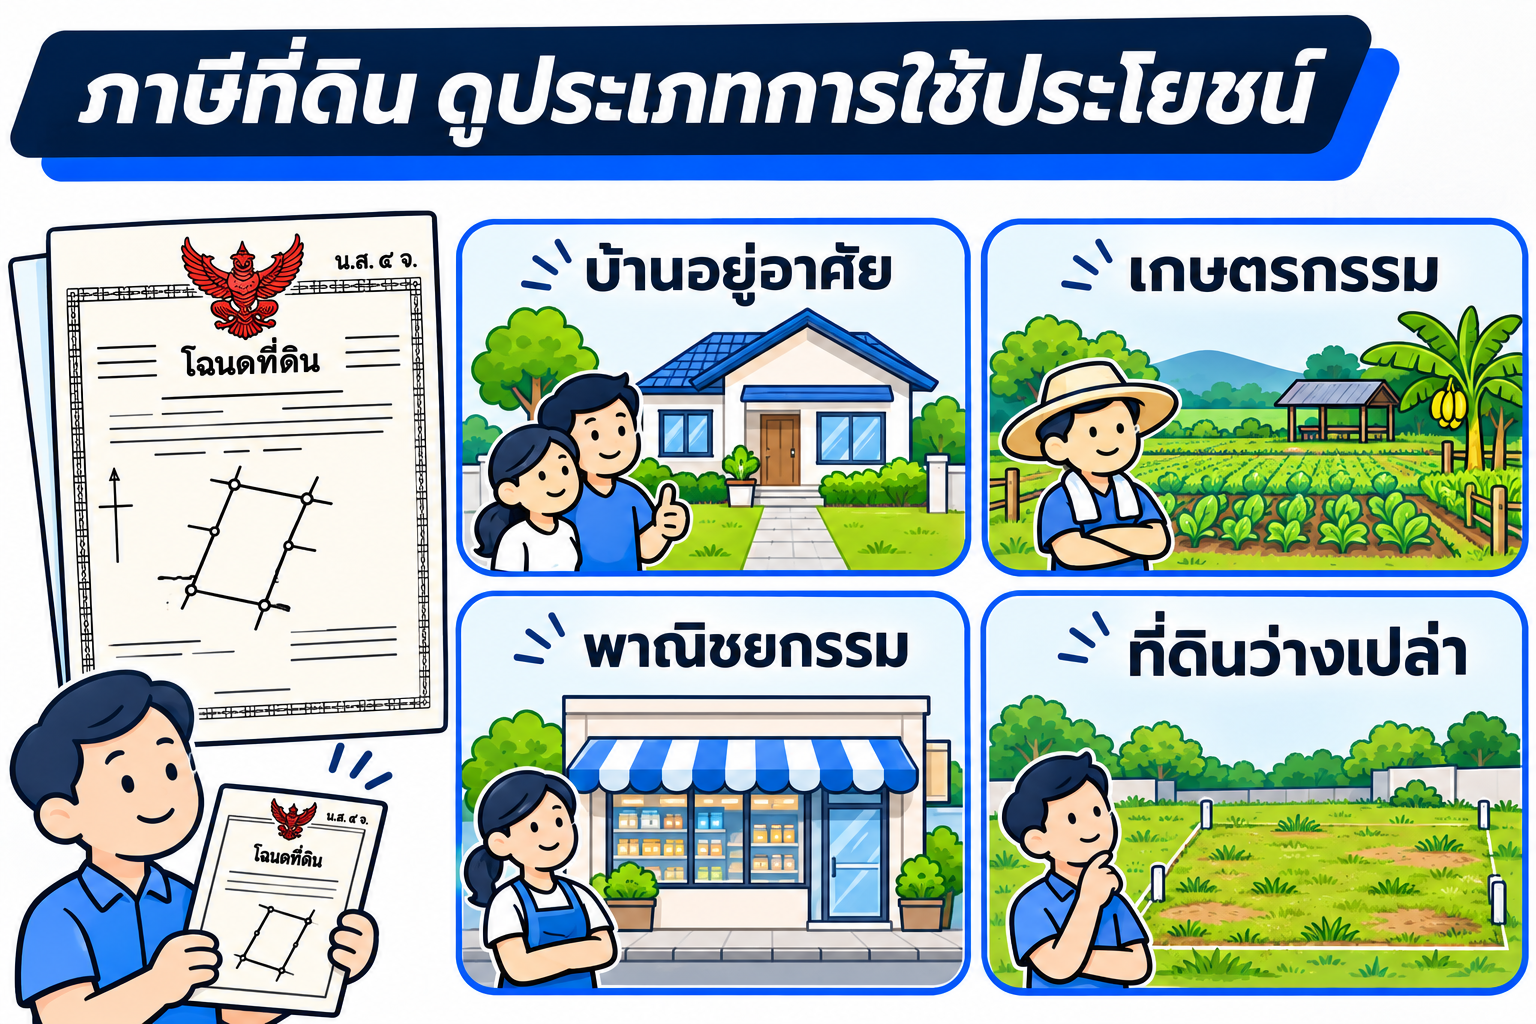
กฎหมายกำหนดเพดานไว้ (มาตรา 37) แล้วออกพระราชกฤษฎีกากำหนดอัตราที่เก็บจริง ปีภาษี 2569 กลับมาเก็บเต็มอัตรา ไม่มีการลด 90% แบบช่วงแรก อัตราที่ใช้กันมีดังนี้ (คิดแบบขั้นบันได มูลค่าส่วนที่เกินแต่ละขั้นใช้อัตราของขั้นนั้น)
| ประเภทการใช้ประโยชน์ | มูลค่าฐานภาษี | อัตรา | คิดเป็นล้านละ |
|---|---|---|---|
| บ้านหลังหลัก (มีชื่อในโฉนดและทะเบียนบ้าน ณ 1 ม.ค.) | ไม่เกิน 50 ล้าน | ยกเว้น | 0 บาท |
| 50–75 ล้าน / 75–100 ล้าน / เกิน 100 ล้าน | 0.03% / 0.05% / 0.1% | 300 / 500 / 1,000 บาท | |
| มีชื่อในทะเบียนบ้าน แต่เป็นเจ้าของเฉพาะตัวบ้าน (ที่ดินเช่า) | ไม่เกิน 10 ล้าน | ยกเว้น | 0 บาท |
| บ้านหลังที่ 2 ขึ้นไป คอนโดปล่อยเช่า | ไม่เกิน 50 ล้าน | 0.02% | 200 บาท |
| ที่ดินเกษตรกรรม (บุคคลธรรมดา) | ไม่เกิน 50 ล้าน | ยกเว้น | 0 บาท |
| ส่วนที่เกิน 50 ล้าน | เริ่ม 0.01% | เริ่ม 100 บาท | |
| พาณิชยกรรมและอื่น ๆ (ร้าน โกดัง โรงงาน ที่ให้เช่าทำธุรกิจ) | ไม่เกิน 50 ล้าน | 0.3% | 3,000 บาท |
| 50–200 ล้าน ขึ้นไปจนเกิน 5,000 ล้าน | 0.4–0.7% | 4,000–7,000 บาท | |
| ที่ดินว่างเปล่า / ไม่ทำประโยชน์ตามควรแก่สภาพ | ใช้ขั้นเดียวกับพาณิชยกรรม | 0.3–0.7% และเพิ่ม 0.3% ทุก 3 ปี รวมไม่เกิน 3% | เริ่ม 3,000 บาท |
สิทธิยกเว้นบ้านหลังหลัก 50 ล้านมาจากมาตรา 41 ใช้กับคอนโดที่เจ้าของอยู่เองและมีชื่อในทะเบียนบ้านด้วย ส่วนสิทธิยกเว้นที่ดินเกษตรของบุคคลธรรมดา 50 ล้านมาจากมาตรา 40 นับรวมทุกแปลงในเขต อปท. เดียวกัน
ภาษีที่ดินคิดยังไง ดูจากตัวอย่างทรัพย์ 3 แปลงของคุณเอ
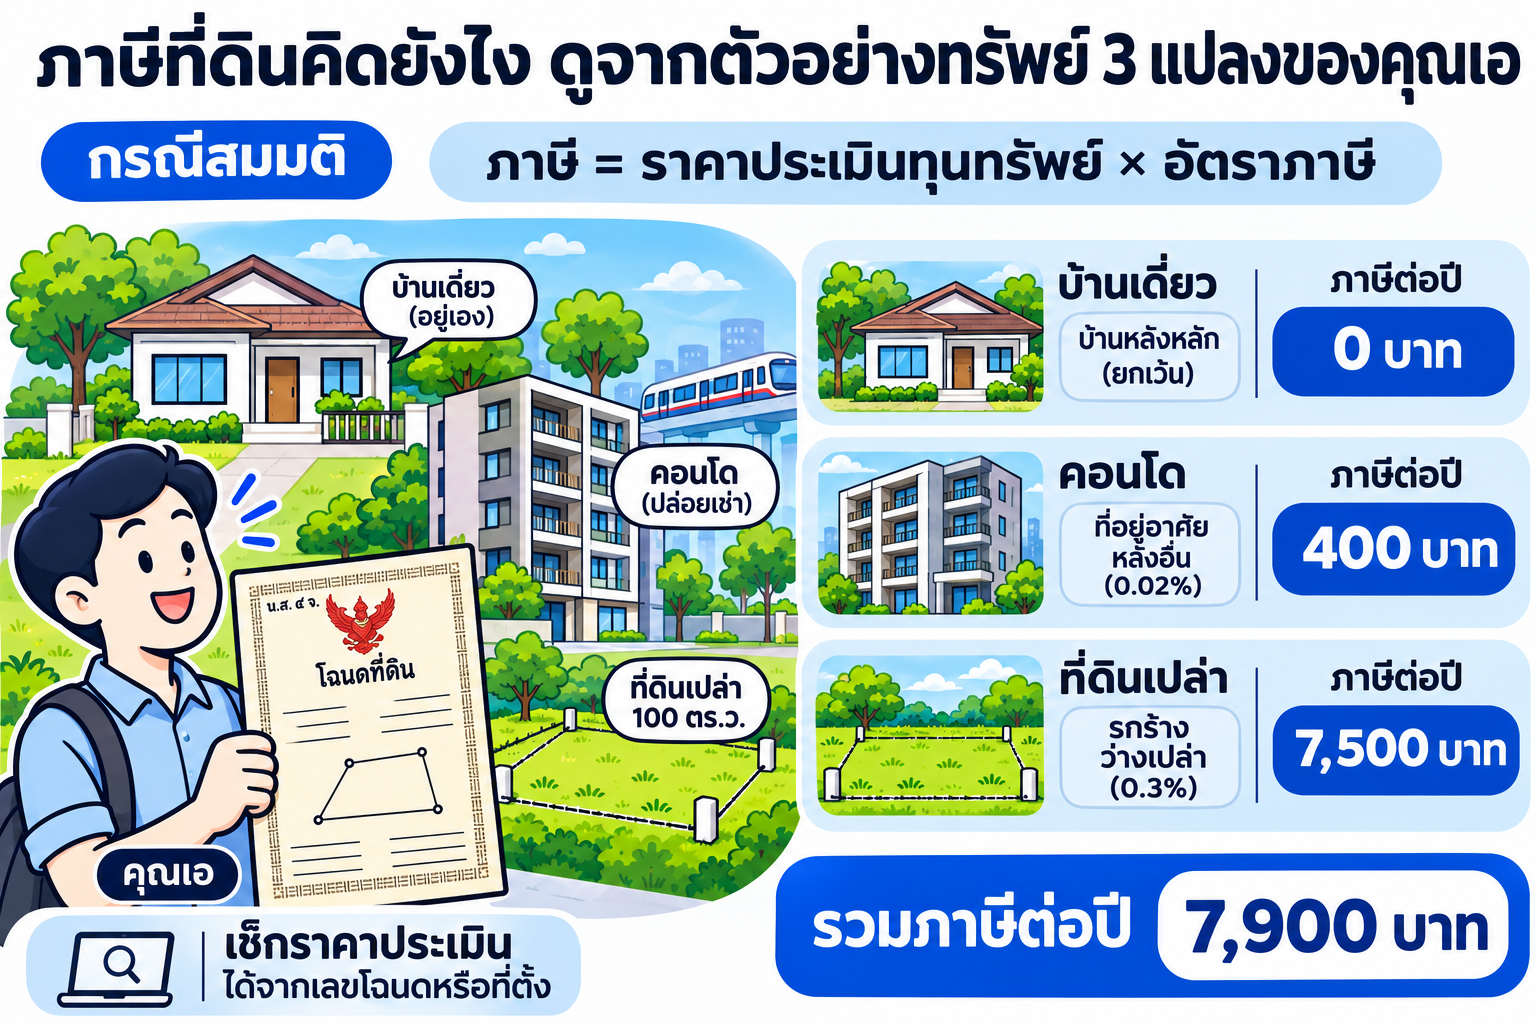
สูตรมีบรรทัดเดียว ภาษี = ราคาประเมินทุนทรัพย์ × อัตราภาษี ตัวเลขที่ใช้ไม่ใช่ราคาซื้อขายจริง แต่เป็นราคาที่กรมธนารักษ์กำหนด ซึ่งมักต่ำกว่าราคาตลาดพอสมควร (ราคาประเมินกับราคาตลาดต่างกันอย่างไร ทำไมใช้แทนกันไม่ได้)
คุณเอทำงานบริษัทในนนทบุรี มีทรัพย์ 3 อย่าง คือ บ้านเดี่ยวที่อยู่กับครอบครัว คอนโดใกล้รถไฟฟ้าที่ปล่อยเช่า และที่ดินเปล่า 100 ตารางวาที่ได้มรดกจากพ่อที่ปทุมธานี ซึ่งไม่ได้ใช้ทำอะไรมาหลายปี
| ทรัพย์ของคุณเอ | ราคาประเมินทุนทรัพย์ (บาท) | ประเภท | อัตรา | ภาษีต่อปี (บาท) |
|---|---|---|---|---|
| บ้านเดี่ยวที่อยู่เอง มีชื่อในทะเบียนบ้าน | 4,500,000 | บ้านหลังหลัก | ยกเว้น | 0 |
| คอนโด 30 ตร.ม. ปล่อยเช่า | 2,000,000 | ที่อยู่อาศัยหลังอื่น | 0.02% | 400 |
| ที่ดินเปล่า 100 ตร.ว. (ตร.ว.ละ 25,000) | 2,500,000 | รกร้างว่างเปล่า | 0.3% | 7,500 |
| รวม | 7,900 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ภาษีเกือบทั้งหมดของคุณเอมาจากที่ดินเปล่าแปลงเดียว ทั้งที่มูลค่าน้อยกว่าบ้าน เพราะบ้านได้ยกเว้น และคอนโดเสียแค่ล้านละ 200 บาท ส่วนที่ดินว่างเสียล้านละ 3,000 บาท แพงกว่าคอนโด 15 เท่า
อยากรู้ราคาประเมินของแปลงตัวเอง เปิดดูได้จากเลขโฉนดหรือที่ตั้ง ตามวิธีใน เช็กราคาประเมินที่ดินออนไลน์ และอ่านหน่วยราคาอย่างไรไม่ให้คำนวณผิด ตั้งแต่ปี 2569 กรมธนารักษ์ยังเปิดระบบประเมินราคาออนไลน์ D-Value ให้ลองดูได้ด้วย
ภาษีที่ดินเปล่าและภาษีที่ดินรกร้าง ทำไมเสียแพงที่สุด?
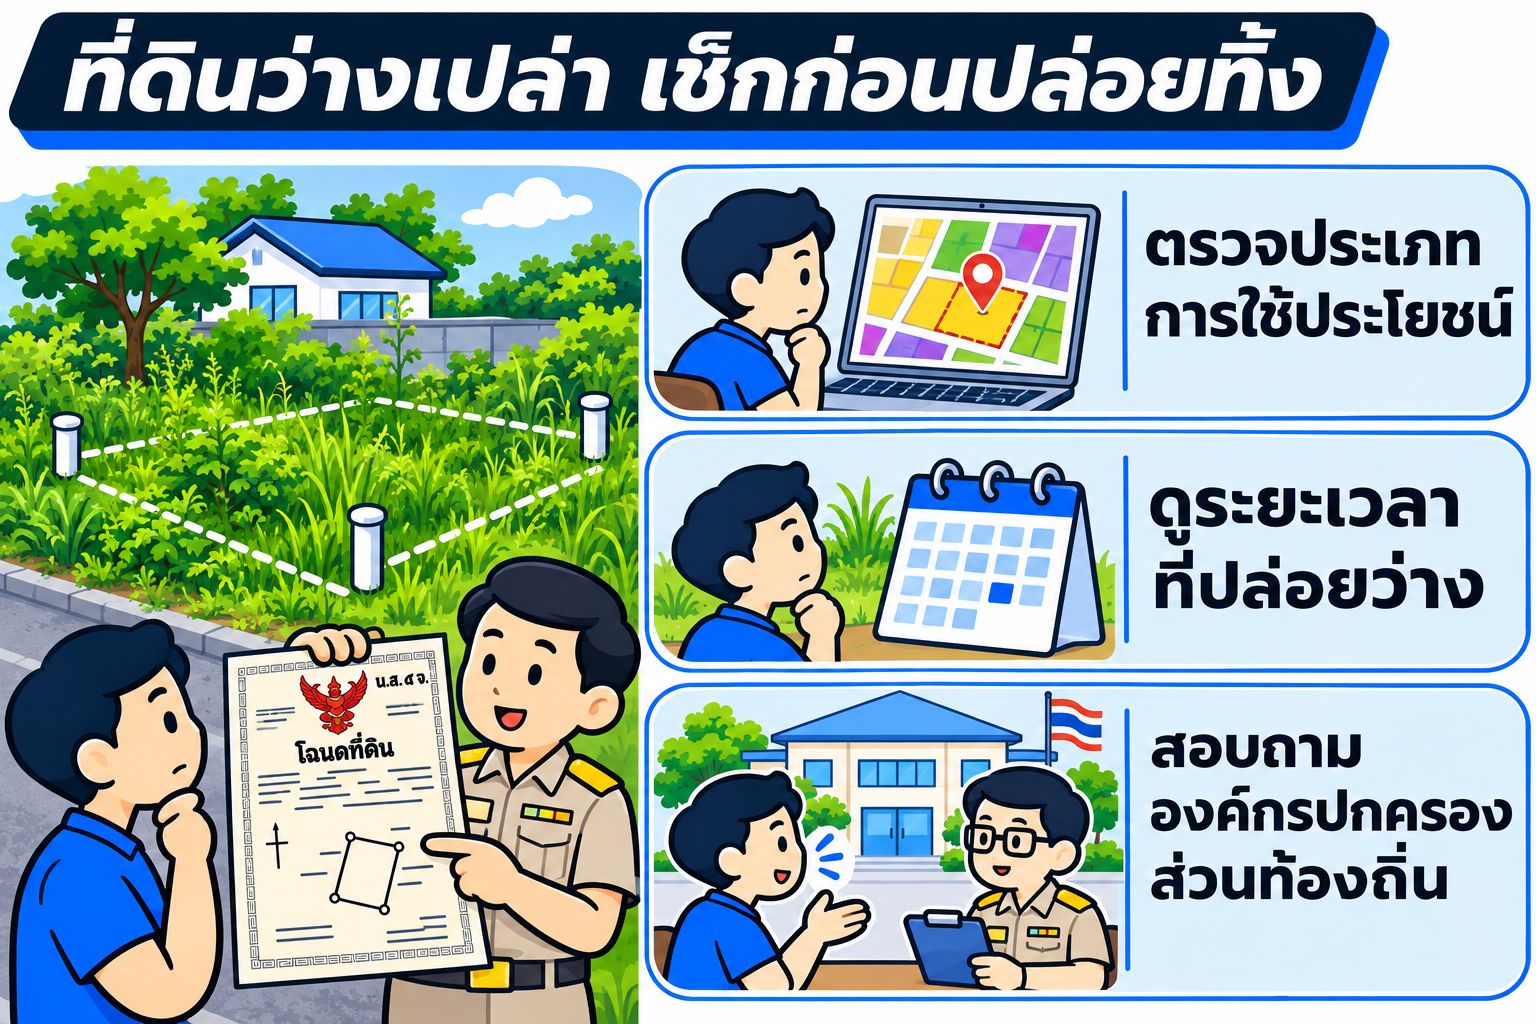
กฎหมายตั้งใจให้คนเอาที่ดินมาใช้ประโยชน์ ที่ดินที่ "ทิ้งไว้ว่างเปล่าหรือไม่ได้ทำประโยชน์ตามควรแก่สภาพ" จึงเสียอัตราสูงสุด และมาตรา 43 บวกเพิ่มเป็นขั้นอีก ถ้าทิ้งไว้ติดต่อกัน 3 ปี ปีที่ 4 จะเพิ่ม 0.3% และถ้ายังทิ้งต่อก็เพิ่มอีก 0.3% ทุก 3 ปี รวมแล้วไม่เกิน 3% ต่อปี
| ที่ดินเปล่าของคุณเอ (ราคาประเมิน 2,500,000 บาท) | อัตรา | ภาษีต่อปี (บาท) |
|---|---|---|
| ปีที่ 1–3 ที่ถูกจัดเป็นรกร้าง | 0.3% | 7,500 |
| ปีที่ 4–6 ยังรกร้างต่อเนื่อง | 0.6% | 15,000 |
| ปีที่ 7–9 ยังรกร้างต่อเนื่อง | 0.9% | 22,500 |
| ถ้าทำเกษตรตามเกณฑ์ (บุคคลธรรมดา ไม่เกิน 50 ล้าน) | ยกเว้น | 0 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ปล่อยไว้ 9 ปี คุณเอจะจ่ายภาษีรวมราว 135,000 บาท โดยไม่ได้รายได้จากที่ดินเลย
ที่ดินแบบไหนถือว่า "ทำประโยชน์ตามควรแก่สภาพ"
ถ้าจะใช้อัตราเกษตร ต้องทำเกษตรจริงตามอัตราขั้นต่ำในประกาศกระทรวงการคลังและกระทรวงมหาดไทย เช่น กล้วยหอม กล้วยไข่ กล้วยน้ำว้า 200 ต้นต่อไร่ มะม่วง 20 ต้นต่อไร่ มะนาว 50 ต้นต่อไร่ ทุเรียน 20 ต้นต่อไร่ ที่ดิน 100 ตารางวาของคุณเอเท่ากับ 1 ใน 4 ไร่ ถ้าปลูกกล้วยก็ต้องมีอย่างน้อย 50 ต้น และต้องดูแลจริง เพราะเจ้าหน้าที่ อปท. จะสำรวจสภาพที่ดิน
ที่ดินที่ใช้ทำอย่างอื่นก็ไม่นับเป็นรกร้าง เช่น ปลูกบ้านอยู่ ให้เช่าทำร้าน หรือที่ดินระหว่างก่อสร้างที่ได้รับอนุญาตตามเงื่อนไขในกฎกระทรวง
ช่วงกลางปี 2569 กทม. เริ่มศึกษาการปรับเกณฑ์ที่ดินกลางเมืองที่ปลูกพืชเพื่อลดภาษี ตอนนี้ยังไม่มีผลบังคับ
จ่ายภาษีที่ดินที่ไหน เมื่อไร และผ่อนจ่ายได้ไหม?
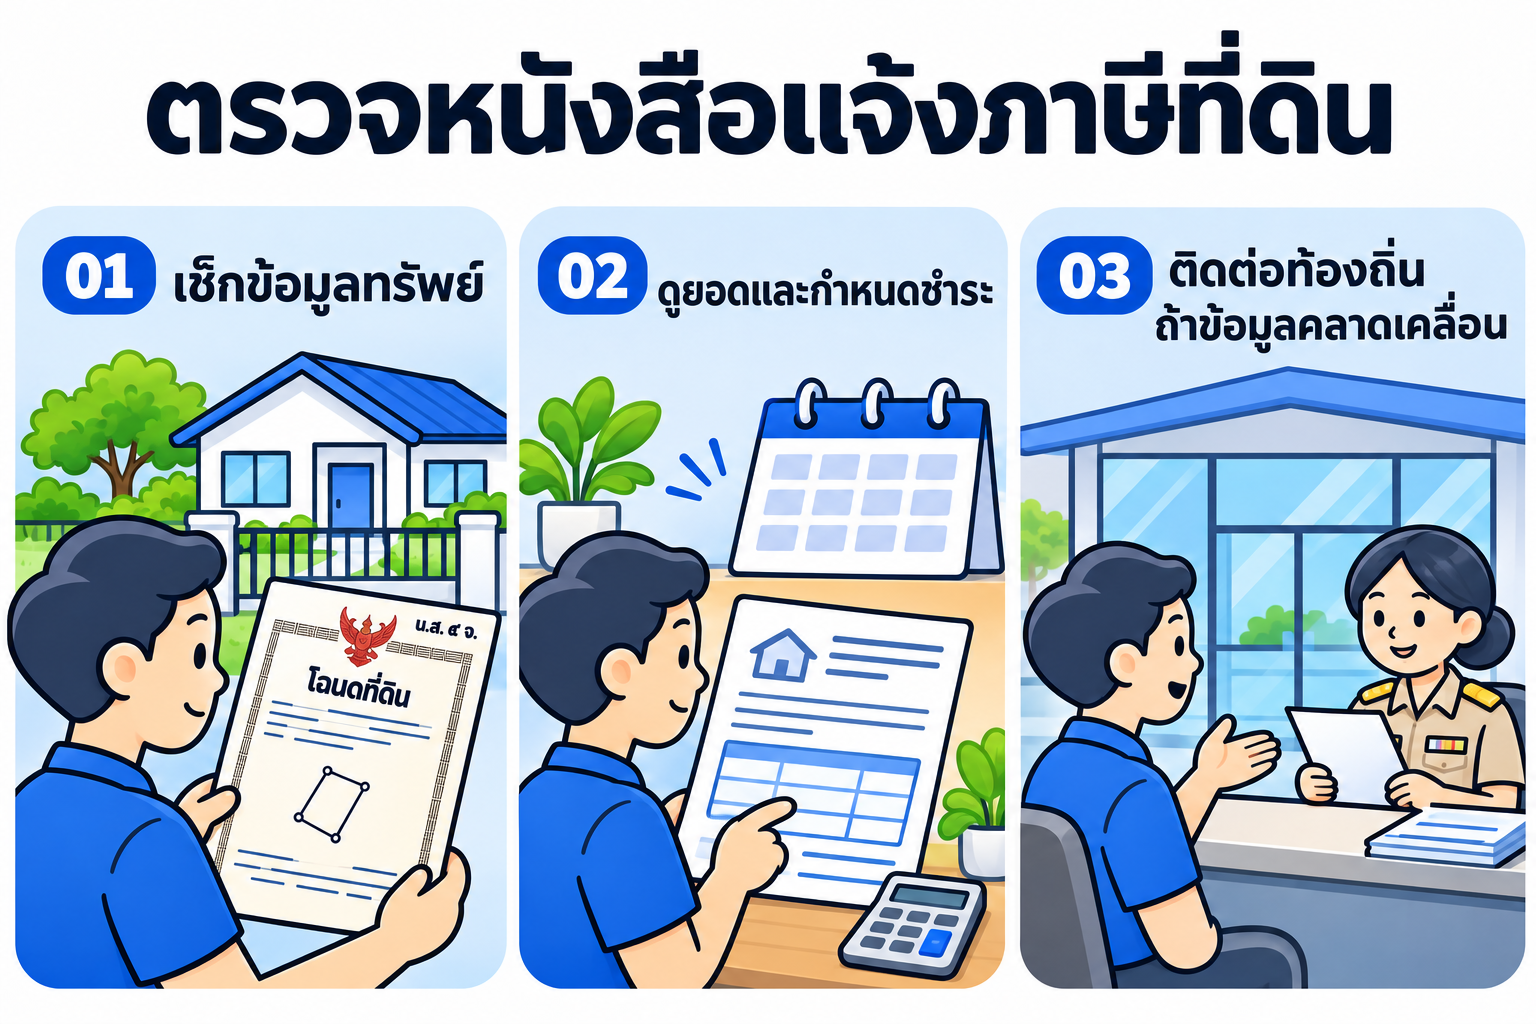
| ช่วงเวลา | เกิดอะไรขึ้น | มาตรา |
|---|---|---|
| 1 มกราคม | ใครเป็นเจ้าของหรือผู้ครอบครองวันนี้ ต้องเสียภาษีของปีนั้น | 9 |
| กุมภาพันธ์ | อปท. ส่งหนังสือแจ้งการประเมินภาษี (ภ.ด.ส.6) | 45 |
| ภายใน 30 วันหลังได้รับแจ้ง | ถ้าเห็นว่าประเมินผิด ยื่นคัดค้านต่อผู้บริหารท้องถิ่น | 73 |
| ภายในเมษายน | กำหนดชำระภาษี (บางปีกระทรวงมหาดไทยประกาศขยายเวลา เช่น ปี 2569 ขยายออกไป 2 เดือน) | 46 |
| เมษายน–มิถุนายน | ถ้าภาษีตั้งแต่ 3,000 บาทขึ้นไป ขอผ่อนเป็น 3 งวดเท่า ๆ กันได้ | 52 และกฎกระทรวง |
จ่ายได้ที่สำนักงานเขต เทศบาล หรือ อบต. เจ้าของพื้นที่ เคาน์เตอร์ธนาคาร หรือแอปธนาคารผ่าน QR Code ในหนังสือแจ้ง ทรัพย์อยู่คนละท้องถิ่นต้องจ่ายแยกกัน
ก่อนจ่าย ให้เทียบเลขโฉนด เนื้อที่ และประเภทการใช้ประโยชน์ในหนังสือแจ้งกับความจริง เคสที่เจอบ่อยคือบ้านที่อยู่เองแต่ชื่อในทะเบียนบ้านอยู่ที่อื่น ทำให้หลุดสิทธิยกเว้น ถ้าผิดให้ยื่นคัดค้านภายใน 30 วัน
ไม่จ่ายภาษีที่ดินหรือจ่ายช้า จะเกิดอะไรขึ้น?
ภาษีที่ค้างไม่ได้มีแค่ค่าปรับ แต่กระทบตอนจะขาย ขายฝาก หรือจำนองด้วย
- เบี้ยปรับ 40% ของภาษีที่ค้าง ลดเหลือ 10% ถ้าจ่ายเองก่อนได้หนังสือเตือน และ 20% ถ้าจ่ายภายในเวลาที่หนังสือเตือนกำหนด (มาตรา 68–69)
- เงินเพิ่ม 1% ต่อเดือนของภาษีที่ค้าง เศษของเดือนนับเป็นเดือน แต่รวมแล้วไม่เกินยอดภาษี (มาตรา 70)
- จดทะเบียนที่ดินไม่ได้ อปท. แจ้งรายการค้างภาษีให้สำนักงานที่ดินภายในเดือนมิถุนายน ระหว่างนั้นจะโอน ขายฝาก หรือจำนองแปลงนั้นไม่ได้จนกว่าจะจ่ายครบ (มาตรา 59–60)
- ยึดและขายทอดตลาด ถ้าพ้น 90 วันหลังได้หนังสือเตือนแล้วยังไม่จ่าย ผู้บริหารท้องถิ่นมีอำนาจยึด อายัด และขายทอดตลาดทรัพย์สินได้เท่าที่จำเป็น (มาตรา 62)
ตัวอย่าง ถ้าคุณเอลืมจ่ายภาษีที่ดินเปล่า 7,500 บาท แล้วมาจ่ายภายในกำหนดของหนังสือเตือน ช้ากว่ากำหนด 2 เดือน จะต้องจ่าย 7,500 + เบี้ยปรับ 20% (1,500) + เงินเพิ่ม 1% × 2 เดือน (150) = 9,150 บาท
ขายฝากหรือจำนองแล้ว ใครต้องจ่ายภาษีที่ดิน?
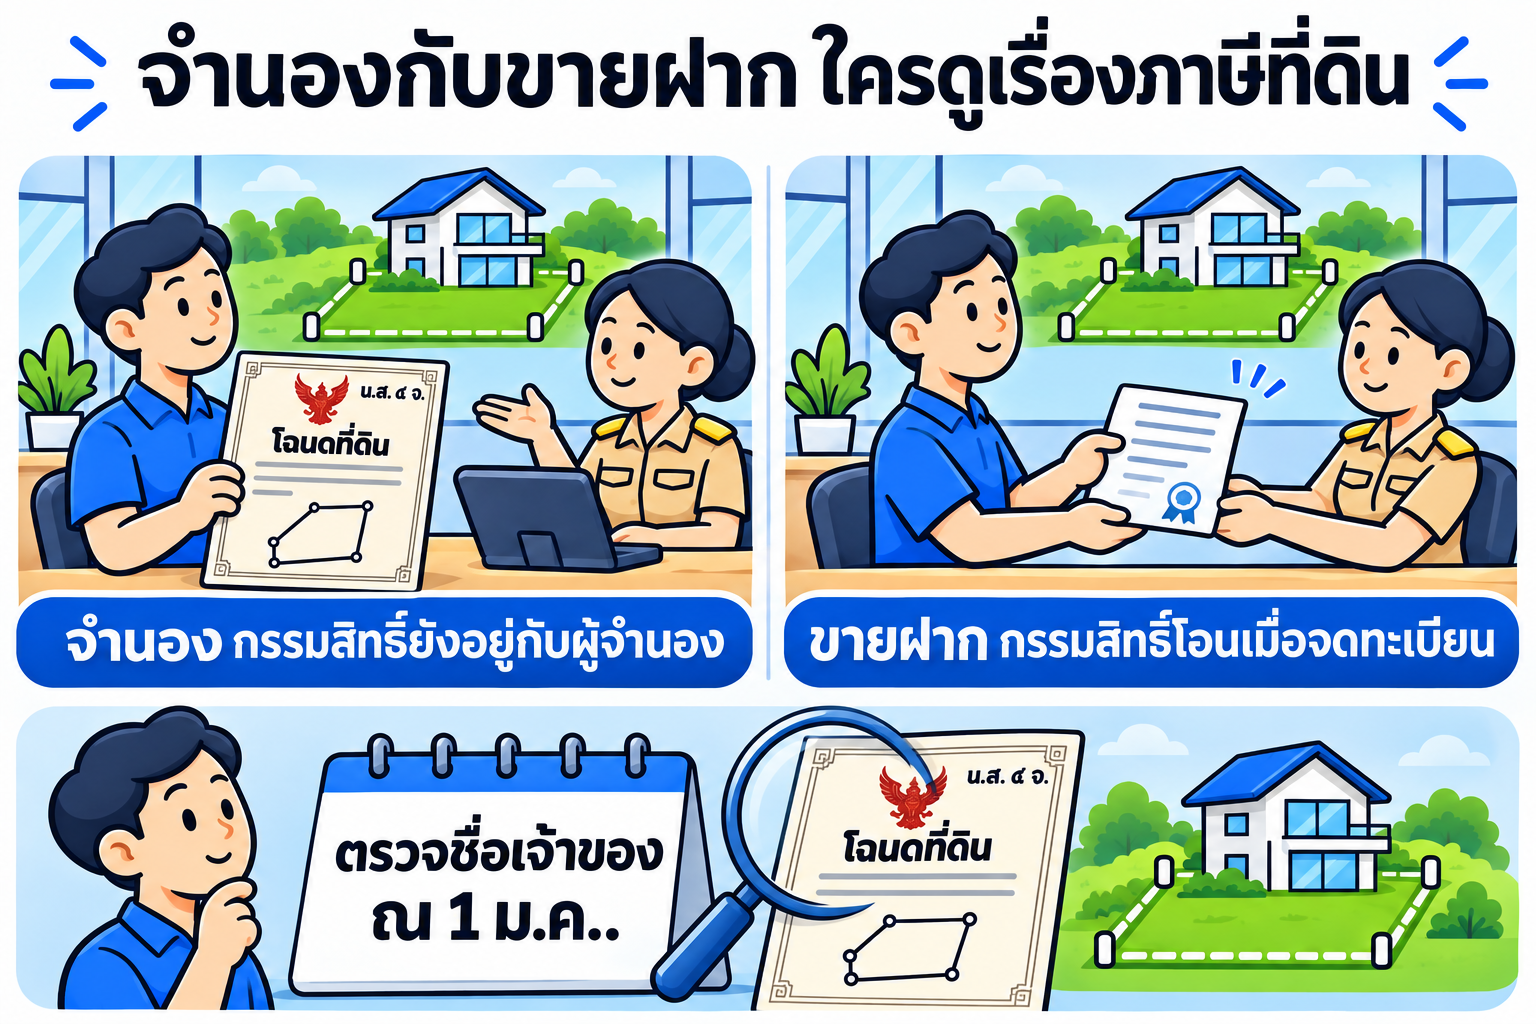
คำตอบขึ้นกับว่าชื่อในโฉนดวันที่ 1 มกราคมเป็นของใคร
| ประเด็น | จำนอง | ขายฝาก |
|---|---|---|
| ชื่อในโฉนด | ยังเป็นคุณเอ | เปลี่ยนเป็นคุณเก้าตั้งแต่วันจดทะเบียน |
| ผู้มีหน้าที่เสียภาษีปีถัดไป | คุณเอ | คุณเก้า (เจ้าของ ณ 1 ม.ค.) |
| สิทธิยกเว้นบ้านหลังหลัก 50 ล้าน | คุณเอยังได้ตามเดิม | ไม่ได้ เพราะเจ้าของในโฉนดไม่ได้อยู่บ้านหลังนั้น จึงเสียอัตราที่อยู่อาศัยหลังอื่น 0.02% |
| หลังไถ่ถอน | ไม่มีอะไรเปลี่ยน | ชื่อกลับมาเป็นคุณเอ ได้สิทธิยกเว้นคืนในปีภาษีถัดไป |
สมมติคุณเอนำบ้านราคาประเมิน 4,500,000 บาทไปขายฝากกับคุณเก้า ระหว่างสัญญาคุณเอยังอยู่บ้านได้โดยไม่ต้องจ่ายค่าเช่าตามมาตรา 12–13 ของ พ.ร.บ.ขายฝาก 2562 แต่ภาษีปีถัดไปจะเป็นของคุณเก้า ประมาณ 4,500,000 × 0.02% = 900 บาทต่อปี ตัวเลขไม่สูง แต่ควรตกลงในสัญญาให้ชัดว่าใครออก จะได้ไม่มีเรื่องค้างจนทำให้วันไถ่ถอนจดทะเบียนไม่ได้
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
อีกเรื่องที่เจอบ่อยคือวันนัดจดทะเบียน เจ้าหน้าที่แจ้งว่าแปลงนี้มีภาษีที่ดินค้าง ต้องเลื่อนนัด ทางที่ดีคือเช็กใบเสร็จภาษีปีล่าสุดก่อน ถ้ายังค้างให้จ่ายที่ อปท. แล้วถือใบเสร็จไปด้วย
ที่ดินเปล่าภาษีแพง ไม่ได้ใช้ประโยชน์ มีทางเลือกอะไรบ้าง?
คุณเอนั่งคำนวณแล้วพบว่า ถ้าไม่ทำอะไรกับที่ดินเปล่า ภาษีจะขยับขึ้นเรื่อย ๆ เขาจึงไล่ดูทางเลือกแบบนี้
- ทำเกษตรให้ผ่านเกณฑ์ ภาษีเหลือ 0 บาท แต่ต้องมีคนดูแลต่อเนื่อง และมีค่าต้นไม้ ค่าน้ำ ค่าแรง
- ให้เช่า เช่น ลานจอดรถ ได้ค่าเช่ากลับมา ภาษีเสียอัตราพาณิชย์ 0.3% แต่ไม่โดนบวกเพิ่มทุก 3 ปี
- ขายออก ถ้าไม่มีแผนใช้ที่ดินเลย การขายตัดภาระภาษีระยะยาว แต่ต้องหักค่าโอนและภาษีวันโอน (วันโอนบ้านหรือที่ดินต้องจ่ายอะไรบ้าง) ถ้ารีบ อ่านวิธีตั้งราคาและทางเลือกใน ต้องการขายที่ดินด่วน ขายเองให้ได้ราคาทำอย่างไร
- ใช้ที่ดินเปล่าเป็นทุน ถ้ายังอยากเก็บที่ดินไว้แต่ต้องการเงินก้อน ใช้ที่ดินแลกเงินได้โดยไม่ต้องขายขาด (สินเชื่อที่ดินเปล่า ที่ดินเปล่ากู้หรือแลกเงินได้ไหม และได้วงเงินเท่าไร)
ตัวอย่าง: คุณเอขายฝากที่ดินเปล่าเพื่อเอาเงินมาปลูกบ้านเช่า
คุณเออยากสร้างบ้านเช่าหลังเล็กบนที่ดินแปลงนี้ ทั้งได้รายได้และพ้นสถานะรกร้าง แต่ธนาคารไม่ปล่อยกู้ที่ดินเปล่า เขาจึงคุยกับคุณเก้าเรื่อง ขายฝากที่ดิน วงเงินขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด
| รายการ | คำนวณ | บาท |
|---|---|---|
| ราคาตลาดที่ดิน 100 ตร.ว. | ตร.ว.ละ 35,000 | 3,500,000 |
| ราคาขายฝาก | ตามผลประเมิน | 1,400,000 |
| ดอกเบี้ยต่อเดือน | 1,400,000 × 1.25% | 17,500 |
| สินไถ่ครบ 1 ปี | 1,400,000 + (17,500 × 12) | 1,610,000 |
| ค่าธรรมเนียมขายฝาก | 2% ของราคาประเมินราชการ 2,500,000 | 50,000 |
| อากรแสตมป์ | 0.5% ของราคาที่สูงกว่า (2,500,000) | 12,500 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ดอกเบี้ยขายฝากไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด (มาตรา 7–8 พ.ร.บ.ขายฝาก 2562) ถ้าคุณเอถือที่ดินมาไม่ถึง 5 ปี จะเสียภาษีธุรกิจเฉพาะ 3.3% แทนอากร ซึ่งเจ้าหน้าที่จะคำนวณให้วันจดทะเบียน ก่อนเซ็นคุณเอขอดูตัวเลขเงินที่ได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด เพื่อเช็กว่าพอสร้างบ้าน
สัญญาทำได้ 1–10 ปี และไถ่ก่อนกำหนดได้ โดยค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ (มาตรา 10) ถ้าจ่ายดอกช้าบางเดือน ทรัพย์ไม่หลุดทันที สิทธิไถ่ยังอยู่จนถึงวันครบกำหนด
ถ้าต้องการเก็บชื่อในโฉนดไว้ ทางจำนองก็ใช้ได้เหมือนกัน (ค่าจดจำนอง 1% ของวงเงิน) เทียบสองแบบได้กับบริการ รับขายฝากที่ดิน ซึ่งรับทั้งที่ดินเปล่า บ้าน และคอนโด ส่วนที่ดินเกษตรกรรม นายทุนส่วนใหญ่ไม่รับ แต่ทักมาปรึกษาก่อนได้ ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้
ราคาประเมินรอบใหม่ 2570 ทำให้ภาษีที่ดินปีหน้าขึ้นไหม?
กรมธนารักษ์มีกำหนดประกาศราคาประเมินรอบ 2570–2573 ในเดือนธันวาคม 2569 และใช้จริงตั้งแต่ 1 มกราคม 2570 ข่าวจากกรมฯ คาดว่าราคาส่วนใหญ่จะขยับขึ้นราว 10–20% เพราะต้องการให้ใกล้ราคาตลาดมากขึ้น เมื่อราคาประเมินที่ดินขึ้น ภาษีที่ดินก็ขึ้นตามสัดส่วน แม้อัตราภาษีไม่เปลี่ยน
ถ้าที่ดินเปล่าของคุณเอปรับราคาประเมินขึ้น 15% จาก 2,500,000 เป็น 2,875,000 บาท ภาษีที่อัตรา 0.3% จะเพิ่มจาก 7,500 เป็น 8,625 บาทต่อปี และถ้าอยู่ในช่วงบวกเพิ่ม 0.6% จะเป็น 17,250 บาท ค่าโอนและภาษีวันขายก็ขึ้นตามด้วย (ขายบ้านต้องเสียภาษีอะไรบ้าง หลังหักค่าใช้จ่ายแล้วเหลือเงินเท่าไร)
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
มีที่ดินเปล่าที่เสียภาษีทุกปี อยากเปลี่ยนเป็นเงินทุน ทักมาคุยกับ Homeday ได้
ส่งรูปโฉนด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นให้เห็นวงเงินโดยประมาณ เงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องไถ่หรือคืน ก่อนตัดสินใจ ปรึกษาฟรี
- รับบ้าน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า ทั้งขายฝากและจำนอง
- วงเงินขึ้นกับผลประเมิน บางเคสถึง 60% ส่งข้อมูลมาประเมินก่อนได้
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ทำสัญญาที่สำนักงานที่ดินเท่านั้น
- หากมีที่ดินเกษตรกรรม หรือที่ดิน ส.ป.ก. ทักมาปรึกษาก่อนที่ LINE @homeday
แหล่งอ้างอิง
ตัวละครและตัวเลขในบทความเป็นตัวอย่างสมมติ อัตราภาษีอ้างอิงปีภาษี 2569 เงื่อนไขจริงขึ้นกับทรัพย์ ประกาศของท้องถิ่น และข้อตกลงแต่ละราย