Logo
ขายเช่าโครงการทำเลน่าอยู่บทความจำนอง ขายฝากคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความจำนอง ขายฝากคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • จำนอง ขายฝาก
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์097-698-2454ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap

จำนองบ้านกับธนาคารหรือเอกชน ต้องเทียบอะไรนอกจากดอกเบี้ย

Homeday
10 พฤศจิกายน 2569
3 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 10/11/2569

จำนองบ้านกับธนาคารหรือเอกชน ต้องเทียบอะไรนอกจากดอกเบี้ย

ดอกเบี้ยธนาคารต่ำกว่าเอกชนเกือบทุกครั้ง แต่หลายคนยังเลือกจำนองกับเอกชน เพราะดอกเบี้ยไม่ใช่เรื่องเดียวที่ต้องคิด ลองเทียบ 4 เรื่องนี้

4 เรื่องที่ต้องเทียบ

1. เงื่อนไขการพิจารณา

ธนาคารดูรายได้ เอกสาร และเครดิตบูโร ส่วนนายทุนเอกชนพิจารณาจากตัวทรัพย์เป็นหลัก

2. วงเงิน

ธนาคารให้วงเงินตามรายได้และราคาประเมินของธนาคาร ส่วนเอกชนขึ้นกับผลประเมินทรัพย์

3. ดอกเบี้ยและวิธีคืนเงิน

ธนาคารผ่อนเงินต้นพร้อมดอกรายเดือน ส่วนเอกชนส่วนใหญ่จ่ายดอกรายเดือนแล้วคืนเงินต้นก้อนเดียว ดอกเบี้ยเอกชนต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด

4. ระยะเวลาสัญญา

ธนาคารผ่อนได้ยาวหลายสิบปี เอกชนมักทำสัญญาสั้นกว่า ต้องมีแผนคืนเงินชัด

สรุปง่าย ๆ

  • รายได้มั่นคง เอกสารครบ และรอได้: เริ่มจากธนาคาร
  • ธนาคารไม่ผ่าน หรือต้องใช้เงินเร็ว และมีแผนคืนเงินชัด: เอกชนเป็นทางเลือก

ถ้ากู้ธนาคารไม่ผ่าน ดูสาเหตุที่พบบ่อยได้ที่ กู้บ้านไม่ผ่าน

อ่านรายละเอียดเพิ่มเติม

ตารางเทียบธนาคารกับเอกชนแบบครบ อ่านต่อในบท จำนองบ้านกับเอกชน

ให้ทีมช่วยประเมินว่าทางไหนเหมาะกับคุณ

ส่งรูปโฉนด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่

LINE : @homeday

มีทีมตามเรื่องให้ทุกขั้นตอน ปรึกษาฟรี ไม่มีข้อผูกมัด

หัวข้อที่เกี่ยวข้อง:
#จำนองบ้าน
#ธนาคาร
#Homeday
#จำนองบ้านกับเอกชน
#linetoday
#สินเชื่อบ้าน

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE
HOMEDAY
ทั่วไป
HOMEDAY
Homeday AgentHomeday Agent
Promo Homeday
Homeday AgentHomeday Agent

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

โครงการแนะนำ

ศุภาลัย วิลล์ จันทบุรี
บ้านเดี่ยว
ACTIVE

ศุภาลัย วิลล์ จันทบุรี

ศุภาลัย
ศุภาลัย

ศุภาลัย วิลล์ จันทบุรี ตั้งอยู่ที่ ถนนเส้นบายพาส 36 / บ้านแลง จันทบุรี สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ ฟิตเนส, คลับเฮ้าส์, สระว่ายน้ำ, Home automation, สวนสาธารณะ, กล้อง CCTV, Co-working space, สนามเด็กเล่น, ระบบรักษาความปลอดภัย 24 ชม., Easy pass ราคาเริ่มต้นที่เว็บโครงการแสดงเมื่อวันที่ 6 ตุลาคม 2569 คือ 2,690,000 บาท ราคาและเงื่อนไขขึ้นอยู่กับแบบบ้านหรือยูนิตที่เลือก

เริ่ม 2,690,000 บาท
ศุภาลัย พรีโม่ เพชรเกษม 110
ทาวน์โฮม
ACTIVE

ศุภาลัย พรีโม่ เพชรเกษม 110

ศุภาลัย
ศุภาลัย

ศุภาลัย พรีโม่ เพชรเกษม 110 ตั้งอยู่ที่ สุดยอดทำเลเชื่อมต่อได้หลากหลายเส้นทาง สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ สวนสาธารณะ, กล้อง CCTV, ระบบรักษาความปลอดภัย 24 ชม., Easy pass ราคาเริ่มต้นที่เว็บโครงการแสดงเมื่อวันที่ 6 ตุลาคม 2569 คือ 3,150,000 บาท ราคาและเงื่อนไขขึ้นอยู่กับแบบบ้านหรือยูนิตที่เลือก

เริ่ม 3,150,000 บาท
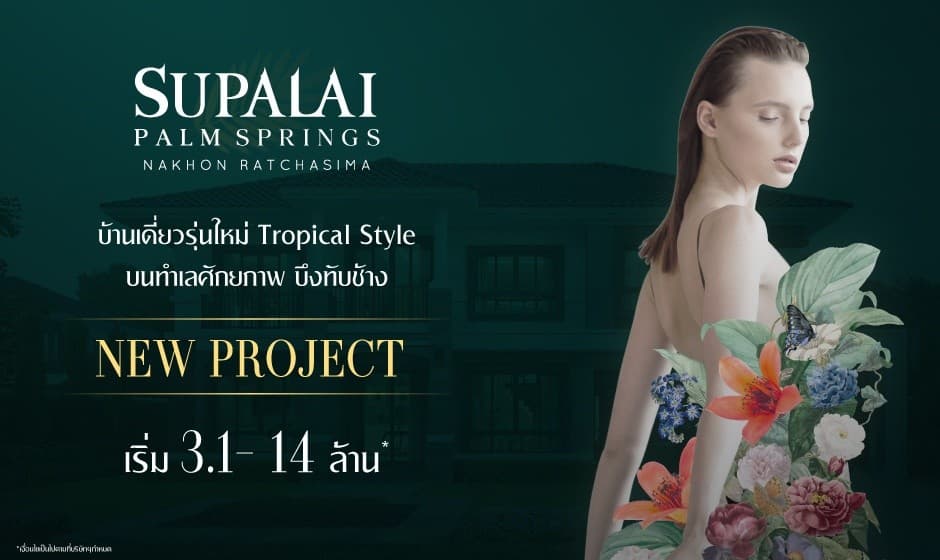
ศุภาลัย ปาล์มวิลล์ นครราชสีมา
บ้านเดี่ยว
โครงการใหม่

ศุภาลัย ปาล์มวิลล์ นครราชสีมา

ศุภาลัย
ศุภาลัย

ศุภาลัย ปาล์มวิลล์ นครราชสีมา ตั้งอยู่ที่ จอหอ - บึงทับช้าง สิ่งอำนวยความสะดวกที่โครงการระบุ ได้แก่ คลับเฮ้าส์, ฟิตเนส, สระว่ายน้ำ, Home automation, สวนสาธารณะ, กล้อง CCTV, ระบบรักษาความปลอดภัย 24 ชม., Easy pass

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ (Palm Springs Essence Hatyai)
บ้านเดี่ยว
บ้านแฝด
ทาวน์โฮม
ACTIVE

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ (Palm Springs Essence Hatyai)

ศุภาลัย
ศุภาลัย
หาดใหญ่, สงขลา

ปาล์มสปริงส์ เอสเซ้นส์ หาดใหญ่ เป็นโครงการบ้านเดี่ยว บ้านแฝด และทาวน์โฮม 3 ชั้น สไตล์ Modern Tropical Luxury ที่ตั้งอยู่ในทำเลใจกลางเมือง สะท้อนความเป็นตัวตนของผู้พักอาศัย โครงการนี้มีแนวคิดในการใช้ชีวิตที่หรูหรา มีระดับ พร้อมสิ่งอำนวยความสะดวกครบครัน ตอบสนองทุกมิติของการใช้ชีวิตสมัยใหม่ โครงการเน้นการออกแบบที่ผสมผสานความคลาสสิกเข้ากับความทันสมัยได้อย่างลงตัว ท่ามกลางบรรยากาศที่สวยงามและเงียบสงบ

ดูทั้งหมด

บทความที่เกี่ยวข้อง

ดูทั้งหมด
ยังมีเงินเดือนประจำ ควรรีไฟแนนซ์หรือขายฝาก? เทียบเงินที่ได้และเงินที่ต้องคืน
ทั่วไป

ยังมีเงินเดือนประจำ ควรรีไฟแนนซ์หรือขายฝาก? เทียบเงินที่ได้และเงินที่ต้องคืน

ถ้าคุณมีบ้านที่ผ่อนอยู่และต้องการเงินก้อน ทางที่มักได้ยินคือรีไฟแนนซ์แบบมีเงินเหลือ กับขายฝาก สองทางนี้ต่างกันมาก โดยเฉพาะเรื่องต้นทุนและความเสี่ยง

3 นาที
กู้บ้านไม่ผ่านเพราะอะไร? 5 สาเหตุที่พบบ่อย และควรแก้อะไรก่อนยื่นใหม่
ทั่วไป

กู้บ้านไม่ผ่านเพราะอะไร? 5 สาเหตุที่พบบ่อย และควรแก้อะไรก่อนยื่นใหม่

ธนาคารมักไม่บอกเหตุผลละเอียดว่าทำไมกู้ไม่ผ่าน แต่ส่วนใหญ่มาจากไม่กี่สาเหตุ ถ้ารู้ว่าติดตรงไหน จะแก้ได้ตรงจุดก่อนยื่นรอบใหม่

3 นาที
จำนองบ้านแล้วขาดส่งดอก นายทุนยึดบ้านได้เลยไหม? เจ้าของยังมีสิทธิ์อะไร
ทั่วไป

จำนองบ้านแล้วขาดส่งดอก นายทุนยึดบ้านได้เลยไหม? เจ้าของยังมีสิทธิ์อะไร

คนที่จำนองบ้านกับนายทุนแล้วเริ่มส่งดอกไม่ทัน มักกลัวว่าจะถูกยึดบ้านทันที ความจริงคือ จำนองไม่เหมือนขายฝาก นายทุนต้องผ่านกระบวนการตามกฎหมายก่อน

3 นาที
จดจำนอง VS จำนองบ้าน ต่างกันอย่างไร? เข้าใจง่ายๆ สำหรับมือใหม่
ทั่วไป

จดจำนอง VS จำนองบ้าน ต่างกันอย่างไร? เข้าใจง่ายๆ สำหรับมือใหม่

การจดจำนองและการจำนองบ้านเป็นเรื่องที่หลายคนอาจสับสน เพราะทั้งสองคำมีความคล้ายคลึงกัน แต่แท้จริงแล้วมีความแตกต่างที่สำคัญ บทความนี้จะช่วยไขข้อข้องใจและอธิบายความแตกต่างอย่างละเอียด เพื่อให้ผู้ที่กำลังวางแผนทำธุรกรรมเกี่ยวกับที่อยู่อาศัยเข้าใจได้อย่างถ่องแท้ ความหมายของการจดจำนองและการจำนองบ้าน การจดจำนองและการจำนองบ้านมีความแตกต่างกันในแง่ของกระบวนการทางกฎหมายและการดำเนินการ การจดจำนองเป็นการจดทะเบียนนิติกรรมที่สำนักงานที่ดิน โดยเจ้าของทรัพย์สินนำทรัพย์สินไปเป็นหลักประกันการชำระหนี้กับเจ้าหนี้ ในขณะที่การจำนองบ้านเป็นการกู้ยืมเงินจากสถาบันการเงินโดยใช้บ้านเป็นหลักประกัน เมื่อมีการจดจำนอง เจ้าของทรัพย์สินยังคงมีสิทธิครอบครองและใช้ประโยชน์จากทรัพย์สินนั้นได้ตามปกติ แต่ไม่สามารถจำหน่ายจ่ายโอนได้จนกว่าจะชำระหนี้ครบถ้วน ส่วนการจำนองบ้านมักเกี่ยวข้องกับการขอสินเชื่อที่อยู่อาศัยจากธนาคาร ซึ่งมีระยะเวลาผ่อนชำระที่ยาวนานกว่า ขั้นตอนและเอกสารที่ต้องเตรียม การจดจำนอง โฉนดที่ดินหรือเอกสารแสดงกรรมสิทธิ์ บัตรประจำตัวประชาชนของผู้จำนองและผู้รับจำนอง สัญญาจำนองที่ระบุรายละเอียดการกู้ยืมและเงื่อนไขต่างๆ หลักฐานการชำระค่าอากรแสตมป์ หนังสือรับรองนิติบุคคล (กรณีนิติบุคคล) การจำนองบ้าน เอกสารแสดงตัวตนและรายได้ เอกสารแสดงกรรมสิทธิ์ในทรัพย์สิน แบบแปลนบ้านและใบอนุญาตก่อสร้าง หลักฐานการทำงานและรายได้ เอกสารทางการเงินอื่นๆ ตามที่ธนาคารกำหนด ข้อดีและข้อเสียของแต่ละวิธี ข้อดีของการจดจำนอง กระบวนการไม่ซับซ้อน สามารถดำเนินการได้รวดเร็ว มีความยืดหยุ่นในการตกลงเงื่อนไขระหว่างคู่สัญญา อัตราดอกเบี้ยสามารถต่อรองได้ ไม่ต้องผ่านการพิจารณาสินเชื่อจากสถาบันการเงิน ข้อเสียของการจดจำนอง อาจมีความเสี่ยงด้านความน่าเชื่อถือของคู่สัญญา อัตราดอกเบี้ยอาจสูงกว่าสถาบันการเงิน ไม่มีการคุ้มครองผู้บริโภคเท่ากับการจำนองกับสถาบันการเงิน ข้อดีของการจำนองบ้าน อัตราดอกเบี้ยมีมาตรฐานและมักต่ำกว่า มีระยะเวลาผ่อนชำระที่ยาวนาน ได้รับการคุ้มครองตามกฎหมายคุ้มครองผู้บริโภค มีความน่าเชื่อถือเพราะดำเนินการผ่านสถาบันการเงิน ข้อเสียของการจำนองบ้าน กระบวนการพิจารณาสินเชื่อใช้เวลานาน มีเงื่อนไขและข้อจำกัดมากกว่า ต้องผ่านการตรวจสอบคุณสมบัติอย่างเข้มงวด มีค่าใช้จ่ายในการดำเนินการสูงกว่า การเลือกวิธีที่เหมาะสมกับความต้องการ การตัดสินใจเลือกระหว่างการจดจำนองและการจำนองบ้านควรพิจารณาจากปัจจัยต่างๆ ดังนี้ วัตถุประสงค์ของการกู้ยืม [...]

1 นาที