นายทุนรับจำนอง คือบุคคลหรือบริษัทที่ให้เงินกู้โดยรับบ้าน ที่ดิน หรือคอนโดเป็นหลักประกัน ส่วนนายทุนรับซื้อฝาก คือคนที่ซื้อทรัพย์ไว้โดยให้เจ้าของไถ่คืนได้ภายในเวลาที่ตกลง คำว่า "นายทุน" ไม่มีอยู่ในกฎหมาย ชื่อที่จะอยู่ในสัญญาคือ ผู้รับจำนอง หรือ ผู้ซื้อฝาก นายทุนที่ทำถูกต้องจะทำสัญญาที่สำนักงานที่ดินเท่านั้น คิดดอกเบี้ยไม่เกิน 15% ต่อปี และบอกเงินที่เจ้าของทรัพย์จะได้รับจริงก่อนเซ็น
บทความนี้เล่าผ่าน คุณเอ เจ้าของบ้านที่ต้องการเงิน 800,000 บาท ได้ข้อเสนอจากคนในแชตที่บอกว่าเป็นนายทุน และจาก คุณเก้า นายทุนที่ทำสัญญาที่สำนักงานที่ดิน คุณเอตรวจอะไรบ้าง และสองข้อเสนอต้องจ่ายคืนต่างกันเท่าไร
นายทุนรับจำนองและรับซื้อฝาก ตามกฎหมายคือใคร?
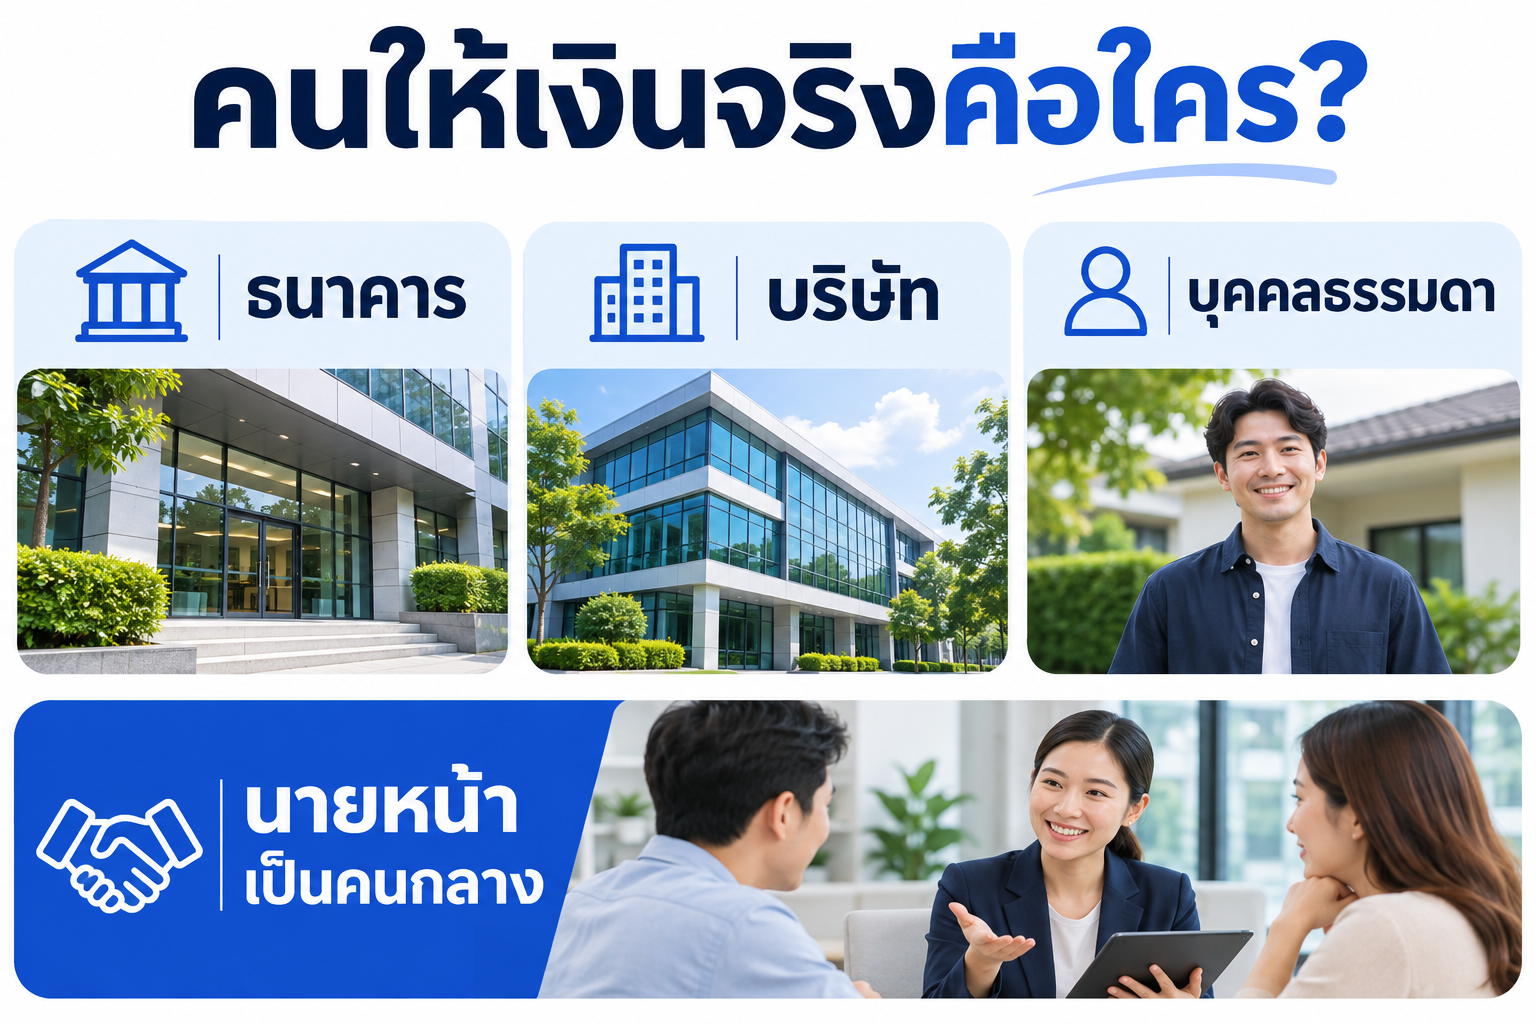
ประมวลกฎหมายแพ่งและพาณิชย์ (ป.พ.พ.) แบ่งบทบาทของคนให้เงินตามประเภทสัญญา ถ้าเป็นจำนอง คนให้เงินคือ ผู้รับจำนอง เป็นเจ้าหนี้ที่มีทรัพย์ของเราเป็นประกัน ชื่อในโฉนดยังเป็นของเรา (มาตรา 702) ถ้าเป็นขายฝาก คนให้เงินคือ ผู้ซื้อฝาก ซึ่งได้ชื่อในโฉนดตั้งแต่วันจดทะเบียน และเราไถ่คืนได้ภายในกำหนด (มาตรา 491)
ผู้รับจำนองหรือผู้ซื้อฝากเป็นใครก็ได้ที่มีเงินและทำนิติกรรมได้ ในชีวิตจริงจะเจอ 4 แบบนี้
| ใครที่ถูกเรียกว่านายทุน | เป็นใคร | ต้องตรวจอะไร |
|---|---|---|
| ธนาคารและสถาบันการเงิน | ปล่อยสินเชื่อบ้านหรือสินเชื่อบ้านแลกเงิน ดูรายได้และเครดิตบูโร | เป็นช่องทางทางการของธนาคารจริง ไม่ใช่เพจที่แอบอ้างชื่อธนาคาร |
| บริษัทรับจำนองหรือรับซื้อฝาก | นิติบุคคลที่ทำธุรกิจนี้เป็นประจำ มีสำนักงานและทีมประเมิน | ชื่อบริษัท เลขทะเบียน และผู้มีอำนาจลงนาม ตรงกับคนที่มาทำสัญญาและบัญชีที่โอนเงิน |
| นายทุนบุคคลธรรมดา | คนที่มีเงินเก็บแล้วนำมาลงทุนรับจำนองหรือรับซื้อฝาก | บัตรประชาชนตรงกับชื่อในสัญญา และเป็นคนเดียวกับคนที่โอนเงิน |
| นายหน้าหรือคนกลาง | คนที่ช่วยหานายทุนให้ ไม่ได้เป็นคนให้เงินเอง | ทำงานให้ใคร ค่าบริการเท่าไร ใครจ่าย และส่งเอกสารของเราต่อให้ใคร |
คนที่ตอบแชตเราอาจไม่ใช่คนที่ชื่ออยู่ในสัญญา ก่อนคุยเรื่องวงเงิน ให้ถามก่อนว่าใครเป็นผู้ให้เงินจริง (ขายฝากกับบริษัทหรือกับนายทุนรายบุคคล · นายหน้าขายฝากทำอะไร)
นายทุนต้องจดทะเบียนไหม ทำแบบไหนถึงถูกกฎหมาย?
การรับจำนองและรับซื้อฝากเป็นนิติกรรมที่ ป.พ.พ. รองรับไว้ ทั้งบุคคลธรรมดาและบริษัททำได้ สิ่งที่ "ต้องจดทะเบียน" ในมุมของเจ้าของทรัพย์คือ ตัวสัญญา ที่สำนักงานที่ดิน ไม่ใช่การดูว่านายทุนมีบริษัทหรือไม่
| เรื่อง | กฎหมายกำหนดว่า | ถ้าไม่ทำตาม |
|---|---|---|
| สัญญาจำนอง | ต้องทำเป็นหนังสือและจดทะเบียนต่อพนักงานเจ้าหน้าที่ (ป.พ.พ. มาตรา 714) | ไม่เป็นจำนอง เจ้าหนี้บังคับเอาที่ดินตามกฎหมายจำนองไม่ได้ |
| สัญญาขายฝากที่ดินหรือบ้าน | ต้องทำเป็นหนังสือและจดทะเบียน (ป.พ.พ. มาตรา 456) | สัญญาเป็นโมฆะ |
| ดอกเบี้ยเงินกู้ (จำนอง) | ไม่เกิน 15% ต่อปี (ป.พ.พ. มาตรา 654) | ดอกเบี้ยส่วนนั้นเป็นโมฆะ และเจ้าหนี้มีความผิดอาญาตาม พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560 |
| ส่วนที่บวกในสินไถ่ (ขายฝาก) | ไม่เกิน 15% ต่อปีของราคาขายฝาก (ป.พ.พ. มาตรา 499 และ พ.ร.บ.ขายฝาก 2562) | ไถ่คืนได้ตามราคาขายฝากบวกไม่เกิน 15% ต่อปี |
พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560 มีโทษจำคุกไม่เกิน 2 ปี ปรับไม่เกิน 200,000 บาท หรือทั้งจำทั้งปรับ และไม่ได้ลงโทษแค่การเรียกดอกเบี้ยเกิน แต่รวมถึงการเขียนข้อความเท็จในสัญญากู้ เช่น เขียนยอดเงินกู้สูงกว่าเงินที่ให้จริง และการเรียกประโยชน์อื่นนอกจากดอกเบี้ยเกินสมควรด้วย
หนังสือรับรองบริษัทยืนยันได้ว่ามีบริษัทนี้อยู่จริงและใครมีอำนาจลงนาม แต่ไม่ได้ยืนยันว่าข้อเสนอนั้นยุติธรรม เจ้าของทรัพย์จึงควรดู 3 เรื่อง คือ จดทะเบียนที่สำนักงานที่ดิน ดอกเบี้ยไม่เกินเพดาน และตัวเลขในสัญญาตรงกับเงินที่ได้รับจริง
นายทุนเถื่อนดูยังไง? สัญญาณอันตราย 7 ข้อ
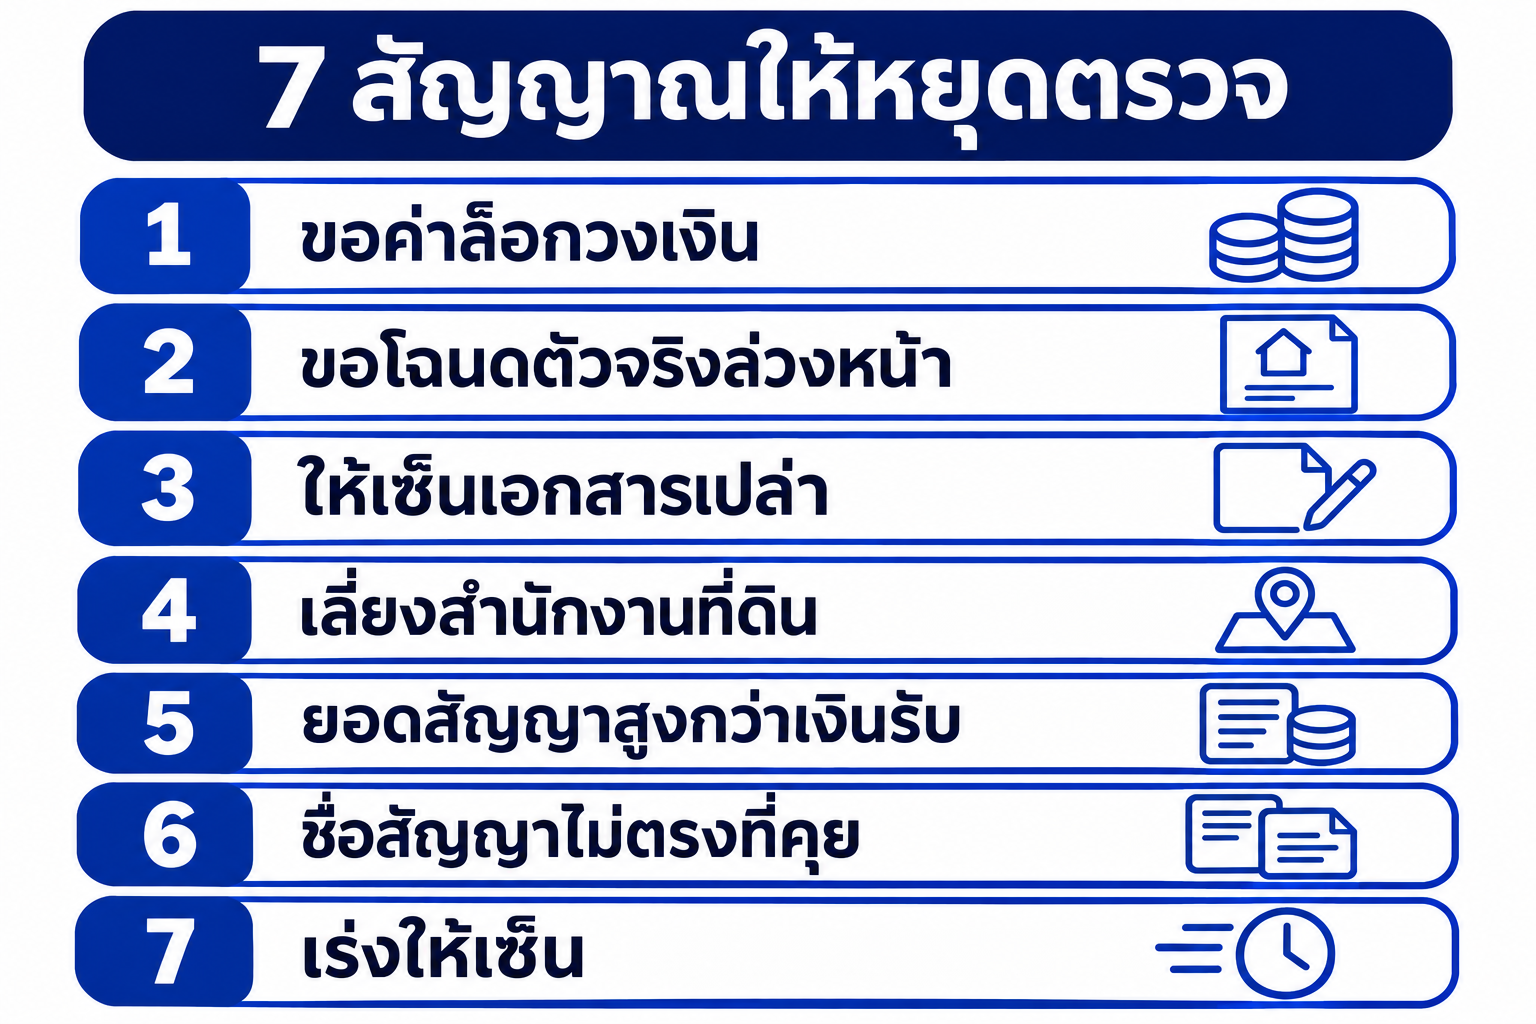
นายทุนนอกระบบหรือมิจฉาชีพที่แอบอ้างเป็นนายทุนมักมีพฤติกรรมซ้ำ ๆ แบบนี้ เจอข้อใดข้อหนึ่งให้หยุดคุยเรื่องเงินไว้ก่อน
| สัญญาณ | ทำไมอันตราย |
|---|---|
| ขอให้โอนค่าล็อกวงเงิน ค่าเปิดแฟ้ม หรือค่าประเมิน ก่อนได้เงิน | รูปแบบหลอกเก็บเงินที่พบบ่อยที่สุด จ่ายแล้วมักติดต่อไม่ได้ หรือถูกขอเงินเพิ่มอีกหลายรอบ |
| ขอโฉนดตัวจริงไปก่อนวันจดทะเบียน | โฉนดอาจถูกนำไปใช้ทำนิติกรรมอื่น หรือถูกยึดไว้กดดันให้รับเงื่อนไขที่แย่ลง |
| ให้เซ็นหนังสือมอบอำนาจหรือเอกสารที่ยังไม่กรอกข้อความ | เคยมีกรณีที่ถูกนำไปกรอกเป็นขายหรือขายฝากแทนจำนอง |
| ชวนทำสัญญากันเองที่ร้านหรือออฟฟิศ ไม่ไปสำนักงานที่ดิน | ไม่มีผลเป็นจำนองหรือขายฝากตามกฎหมาย และมักมาพร้อมดอกเบี้ยเกินเพดาน |
| ยอดเงินกู้ในสัญญาสูงกว่าเงินที่เราได้จริง | เราต้องคืนตามยอดในสัญญา และเป็นการเขียนข้อความเท็จที่ผิดกฎหมาย |
| พูดว่าจำนอง แต่เอกสารเป็นขายฝาก หรือให้เซ็นโอนขายไว้ล่วงหน้า | ผลต่างกันมาก ขายฝากที่ไถ่ไม่ทันทรัพย์หลุดทันทีโดยไม่ต้องฟ้องศาล |
| ดอกเบี้ยเกิน 1.25% ต่อเดือน หรือเร่งให้เซ็นโดยไม่ให้อ่าน | เกินเพดานกฎหมาย และคนที่ไม่ให้เวลาอ่านมักมีเงื่อนไขที่ไม่อยากให้เห็น |
นายทุนจริงขอสำเนาโฉนดเพื่อประเมินได้ แต่จะไม่ขอรหัส OTP หรือให้ติดตั้งแอปเพื่อ "ตรวจวงเงิน"
วิธีตรวจสอบนายทุนก่อนส่งเอกสาร 5 ขั้น
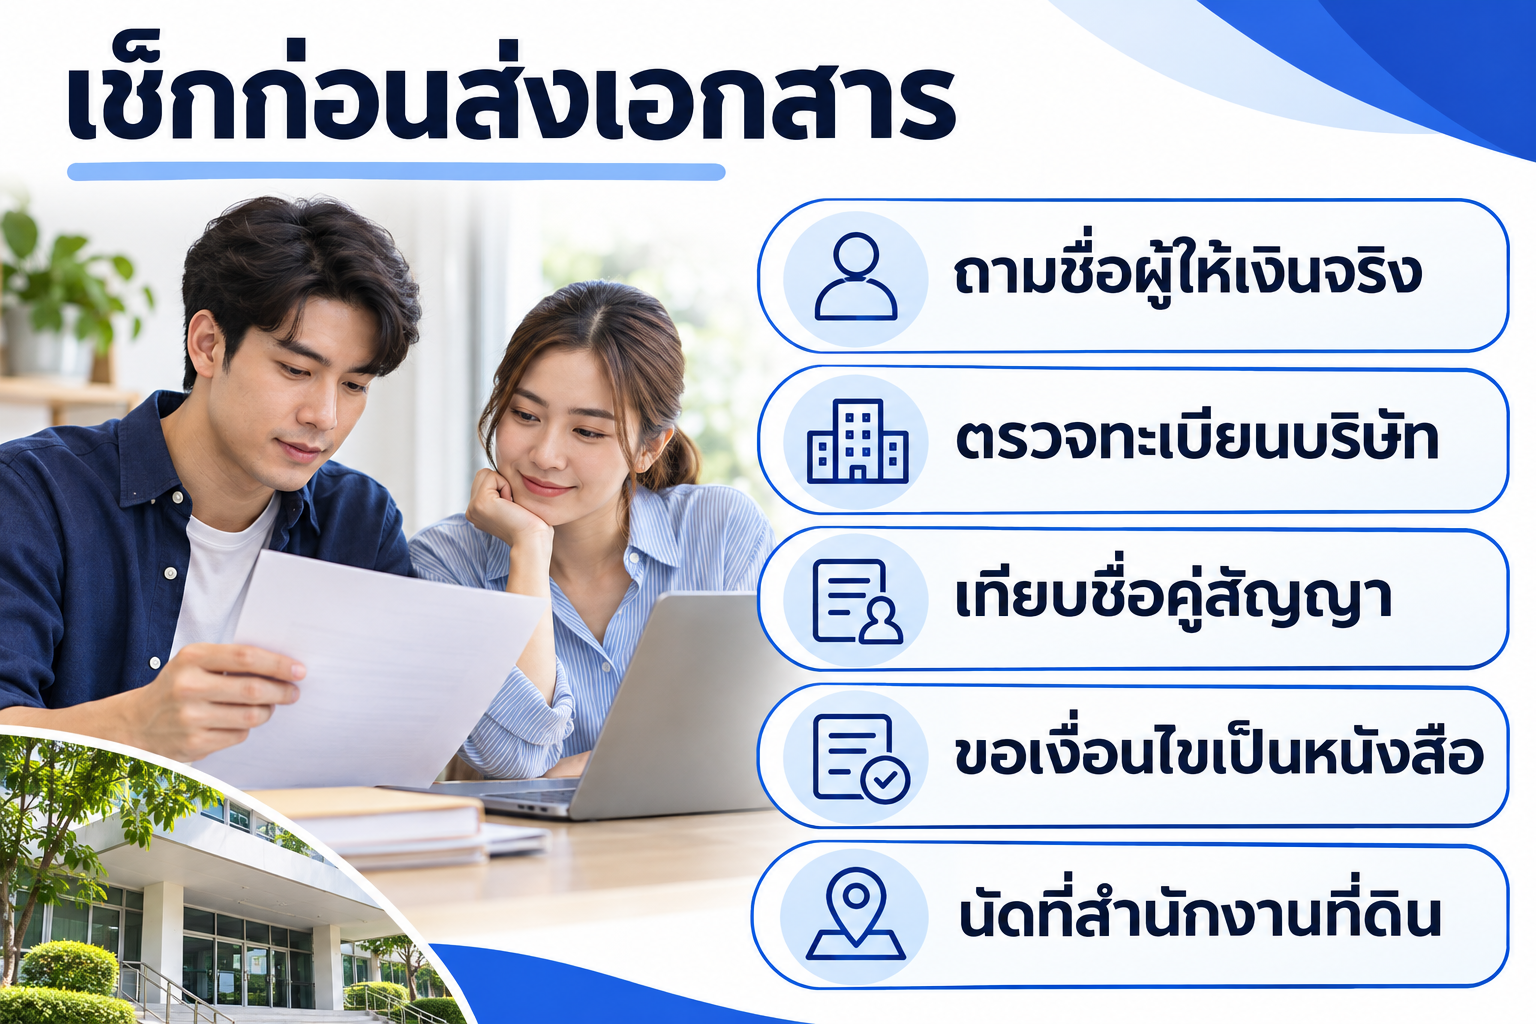
- ถามชื่อผู้ให้เงินจริง ใครจะเป็นผู้รับจำนองหรือผู้ซื้อฝากในสัญญา ใครเป็นคนโอนเงิน และคนที่คุยด้วยเป็นนายทุนเอง พนักงาน หรือนายหน้า
- ถ้าเป็นบริษัท ให้ค้นเองในระบบของกรมพัฒนาธุรกิจการค้า (DBD DataWarehouse+) ไม่ใช้แค่รูปหนังสือรับรองที่ส่งมาในแชต ดูชื่อ เลขทะเบียน สถานะ และกรรมการผู้มีอำนาจ แล้วเทียบกับชื่อบัญชีที่จะโอนเงิน
- ถ้าเป็นบุคคลธรรมดา ให้ชื่อในบัตรประชาชน ชื่อในร่างสัญญา และชื่อบัญชีที่โอนเงิน เป็นคนเดียวกัน ถ้าเปลี่ยนชื่อคู่สัญญาระหว่างทาง ต้องตรวจใหม่ทั้งหมด
- ขอข้อเสนอเป็นลายลักษณ์อักษร มีวงเงิน เงินที่ได้รับจริงหลังหักค่าใช้จ่ายทั้งหมด ดอกเบี้ยต่อเดือน ยอดที่ต้องคืน และใครจ่ายค่าธรรมเนียมจดทะเบียน
- นัดทำสัญญาที่สำนักงานที่ดินเท่านั้น รับเงินวันเดียวกันด้วยแคชเชียร์เช็คหรือโอนเงินที่สำนักงานที่ดิน ถ้าคุณเป็นฝ่ายที่ต้องเช็กว่าโฉนดของอีกฝ่ายเป็นของจริง ก็นำไปตรวจที่สำนักงานที่ดินได้เช่นกัน
ก่อนจำนองบ้านกับนายทุน ต้องถามเรื่องเงินกู้ ดอกเบี้ย และสัญญาอะไรบ้าง?
คำถามชุดนี้ใช้ได้ทั้งจำนองและขายฝาก ถ้านายทุนตอบไม่ได้หรือไม่ยอมเขียนให้ ถือว่ายังไม่ควรเซ็น
| ถามว่า | คำตอบที่ควรได้ |
|---|---|
| สัญญานี้เป็นจำนองหรือขายฝาก | ชัดเจนตั้งแต่แรก และตรงกับร่างเอกสาร (จำนองกับขายฝากต่างกันอย่างไร) |
| วงเงินในสัญญาเท่าไร เงินเข้าบัญชีจริงเท่าไร | ตัวเลข 2 ตัวนี้ต้องเห็นพร้อมกัน ถ้าต่างกัน ต้องบอกได้ว่าหักค่าอะไร |
| ดอกเบี้ยกี่เปอร์เซ็นต์ต่อปี คิดจากยอดไหน | ไม่เกิน 15% ต่อปี (1.25% ต่อเดือน) คิดจากยอดในสัญญา |
| จ่ายแต่ดอกเบี้ย หรือผ่อนลดต้นลดดอก | รู้ค่างวดต่อเดือน และยอดเงินก้อนที่ต้องมีวันครบสัญญา |
| สัญญากี่ปี ปิดหรือไถ่ก่อนกำหนดได้ไหม มีค่าปรับไหม | ปิดก่อนได้ ค่าปรับ (ถ้ามี) ระบุเป็นตัวเลขตั้งแต่วันเซ็น |
| ค่าธรรมเนียมจดทะเบียนและค่านายหน้า ใครจ่าย | แยกทีละรายการ ว่าใครจ่าย เท่าไร จ่ายวันไหน |
| ถ้าจ่ายช้าหรือผิดนัด จะเกิดอะไรขึ้น | จำนอง: ต้องมีหนังสือบอกกล่าวไม่น้อยกว่า 60 วันก่อนฟ้อง (ป.พ.พ. มาตรา 728) · ขายฝาก: สิทธิไถ่อยู่ถึงวันครบกำหนดที่จดทะเบียนไว้ |
| จ่ายเงินคืนช่องทางไหน ได้หลักฐานอะไร | โอนเข้าบัญชีชื่อคู่สัญญา และได้ใบรับเงินหรือหลักฐานทุกงวด |
เรื่องของคุณเอ: ข้อเสนอสองทาง ดอกเบี้ยเท่ากัน แต่ต้องคืนต่างกันกว่า 2 แสน
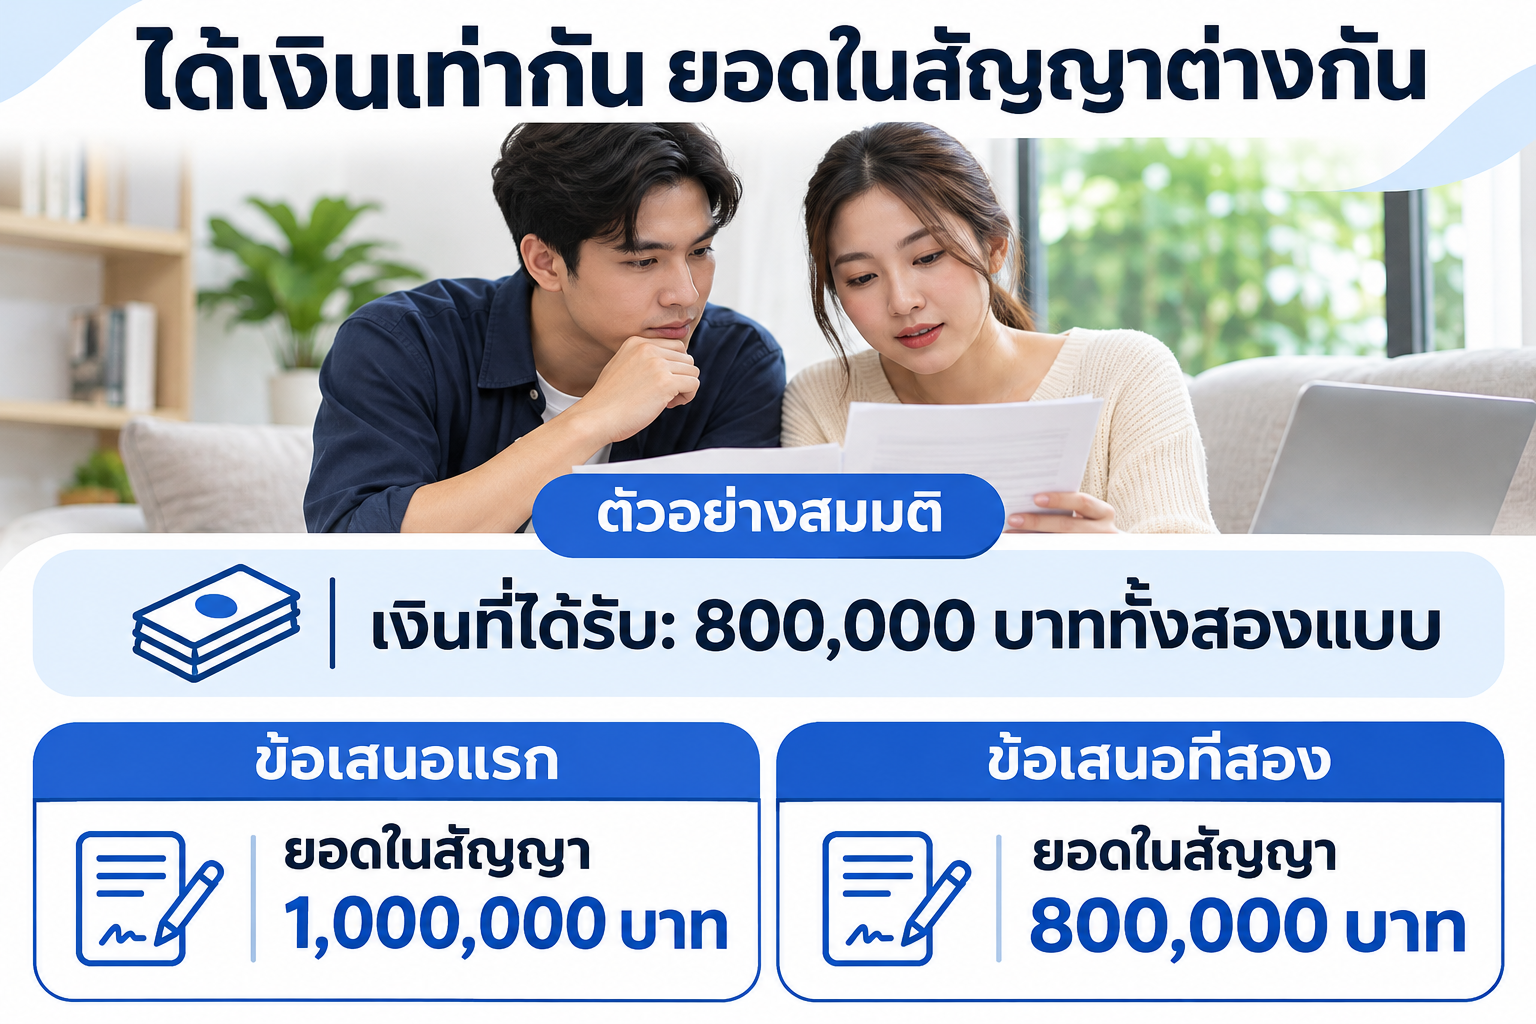
คุณเอเปิดร้านอาหารตามสั่ง ต้องใช้เงิน 800,000 บาทซ่อมร้านและซื้ออุปกรณ์ครัว ยื่นธนาคารไม่ผ่านเพราะรายได้เป็นเงินสด สิ่งที่มีคือบ้านเดี่ยวที่นนทบุรี ชื่อของตัวเอง ไม่ติดหนี้
ข้อเสนอแรกมาจากแชต คนที่ทักมาบอกว่าเป็นนายทุน ให้เงิน 800,000 บาทได้ภายใน 2 วัน ดอกเบี้ย 15% ต่อปีเหมือนที่อื่น แต่ขอให้โอนค่าล็อกวงเงิน 15,000 บาทก่อน ทำสัญญากู้ที่ออฟฟิศ ไม่ต้องไปสำนักงานที่ดิน ฝากโฉนดไว้ และเขียนยอดในสัญญา 1,000,000 บาท โดยบอกว่า "เป็นแบบฟอร์มปกติ"
ข้อเสนอที่สองมาจากคุณเก้า คุณเก้าดูบ้านแล้วเสนอจำนอง 800,000 บาท ดอกเบี้ย 15% ต่อปี จ่ายเฉพาะดอกเบี้ยรายเดือน 1 ปี ทำสัญญาที่สำนักงานที่ดิน รับเงินวันเดียวกัน ค่าธรรมเนียมจดทะเบียนคุณเอเป็นคนจ่าย
| เทียบ 1 ปี | ข้อเสนอในแชต | คุณเก้า |
|---|---|---|
| เงินที่คุณเอได้จริง | 800,000 บาท | 800,000 บาท |
| ยอดหนี้ในสัญญา | 1,000,000 บาท | 800,000 บาท |
| จ่ายก่อนได้เงิน | 15,000 บาท (ค่าล็อกวงเงิน) | 0 บาท |
| ค่าธรรมเนียมราชการวันจดทะเบียน | ไม่มี เพราะไม่ได้จดทะเบียน | 8,400 บาท (ค่าจดจำนอง 1% + อากร 0.05%) |
| ดอกเบี้ยต่อเดือน (1.25%) | 12,500 บาท (คิดจากยอดในสัญญา 1,000,000) | 10,000 บาท (คิดจาก 800,000) |
| เทียบกับเงินที่ได้จริง | 18.75% ต่อปี เกินเพดานกฎหมาย | 15% ต่อปี ตามที่กฎหมายกำหนด |
| ยอดที่ต้องคืนวันครบ 1 ปี | 1,000,000 บาท | 800,000 บาท |
| เงินที่จ่ายออกทั้งหมดใน 1 ปี | 1,165,000 บาท | 928,400 บาท |
| จ่ายเกินเงินที่ได้จริง | 365,000 บาท | 128,400 บาท |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
วิธีคิด: ข้อเสนอในแชต 15,000 + (12,500 × 12) + 1,000,000 = 1,165,000 บาท ส่วนคุณเก้า 8,400 + (10,000 × 12) + 800,000 = 928,400 บาท อัตราดอกเบี้ยที่บอกเท่ากัน เงินที่ได้ก็เท่ากัน แต่ข้อเสนอในแชตต้องจ่ายมากกว่า 236,600 บาท เพราะยอดในสัญญาสูงกว่าเงินที่ได้จริง 2 แสนบาท
ตัวเลขยังไม่ใช่ความเสี่ยงที่ใหญ่ที่สุด ข้อเสนอแรกไม่ได้จดทะเบียน และคุณเอต้องฝากโฉนดไว้กับคนที่ไม่รู้แม้แต่นามสกุล ถ้าวันหนึ่งคุณเอมีเงินมาปิดหนี้ เขาจะต้องไปทวงโฉนดคืนจากคนที่อาจติดต่อไม่ได้แล้ว คุณเอจึงเลือกคุณเก้า และขอใบเสนอที่แสดงเงินที่ได้รับจริงกับตารางจ่ายรายเดือนก่อนนัดวันจดทะเบียน (จำนองที่ดินคืออะไร ขั้นตอนและค่าธรรมเนียม)
ถ้าเลือกขายฝากแทน วิธีตรวจนายทุนเหมือนกัน แต่ชื่อในโฉนดจะเปลี่ยนเป็นคุณเก้าทันที (ขายฝากคืออะไร)
นายหน้ากับนายทุนต่างกันอย่างไร ค่านายหน้าใครจ่าย?
นายหน้าช่วยหาคู่สัญญาและนัดวันจดทะเบียน แต่ไม่ได้เป็นคนให้เงินและไม่มีชื่อในสัญญา ก่อนตกลงให้ถามว่าค่านายหน้าเท่าไร ใครจ่าย และจ่ายเมื่อไร การจ่ายหลังจดทะเบียนสำเร็จปลอดภัยกว่าจ่ายก่อน ถ้านายหน้าเรียกเงินโดยยังบอกไม่ได้ว่าใครจะเป็นผู้ให้เงิน ให้ถือว่ายังไม่มีใครตกลงให้เงินเรา (นายหน้าขายฝาก ค่าบริการและหน้าที่)
หานายทุนรับจำนองที่ไหน ช่องทางไหนปลอดภัย?
ถ้ามีรายได้และเอกสารพอยื่นธนาคาร ให้ลองธนาคารก่อน เพราะดอกเบี้ยต่ำกว่าเอกชนมาก ถ้าไม่ผ่าน ช่องทางที่ตรวจสอบง่ายที่สุดคือบริษัทที่มีสำนักงานและค้นข้อมูลนิติบุคคลได้ ส่วนนายทุนที่คนรู้จักแนะนำก็ต้องตรวจตาม 5 ขั้นด้านบนเหมือนกัน (จำนองกับธนาคารหรือเอกชนต่างกันอย่างไร · เลือกที่รับขายฝากอย่างไร)
ทรัพย์ที่นายทุนรับมากที่สุดคือบ้านพร้อมที่ดิน ที่ดินเปล่าที่ติดถนนและอยู่ใกล้ชุมชน และคอนโดในทำเลที่ขายต่อง่าย ส่วนที่ดินเกษตรกรรม นายทุนส่วนใหญ่ไม่รับ และที่ดิน ส.ป.ก. กับ ภ.บ.ท.5 ขายฝากไม่ได้ วงเงินขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด วิธีที่รู้ตัวเลขจริงเร็วที่สุดคือส่งข้อมูลทรัพย์ให้ประเมินก่อน
โพสต์ในกลุ่มหรือโฆษณาที่ใช้คำว่า "อนุมัติไว ไม่เช็กอะไรเลย" หรือ "ไม่ต้องไปกรมที่ดิน" ควรระวังเป็นพิเศษ นายทุนที่ทำถูกกฎหมายต้องเห็นทรัพย์และพาไปจดทะเบียนทุกครั้ง
ถ้าเจอนายทุนเถื่อนหรือโดนคิดดอกเบี้ยเกิน ทำอย่างไร?
- เก็บหลักฐานทั้งหมด แชต สลิปโอนเงิน สัญญา และใบรับเงิน
- รู้สิทธิ์เรื่องดอกเบี้ย เงินกู้ที่คิดดอกเบี้ยเกิน 15% ต่อปี ดอกเบี้ยเป็นโมฆะตาม ป.พ.พ. มาตรา 654 แต่ยังต้องคืนเงินต้น ควรปรึกษาทนายก่อนหยุดจ่าย
- แจ้งความหรือร้องเรียน ที่สถานีตำรวจในพื้นที่ หรือศูนย์ดำรงธรรม สายด่วน 1567 ถ้าถูกหลอกโอนเงินผ่านช่องทางออนไลน์ แจ้งตำรวจไซเบอร์ 1441
- ถ้าถึงวันไถ่แล้วนายทุนไม่ยอมรับเงิน ไม่ต้องรอ นำเงินไปวางที่สำนักงานวางทรัพย์ กรมบังคับคดี หรือกรณีขายฝาก วางที่สำนักงานที่ดินได้ ถือว่าใช้สิทธิไถ่หรือชำระหนี้แล้ว (ไถ่ถอนขายฝาก)
อยากคุยกับนายทุนที่ตรวจสอบได้? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
แค่ส่งรูปโฉนด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องชำระคืนหรือไถ่คืน
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งจำนองและขายฝาก พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- บอกชื่อคู่สัญญาให้รู้ก่อนเซ็น
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด