Logo
BuyRentProjectsLocationsArticlesProperty FinanceUser GuideContact
Post Listing
Post Listing
Homeday
BuyRentProjectsLocationsArticlesProperty FinanceUser GuideContactFavorites
HOMEDAY Logo

Thailand's #1 trusted all-in-one real estate platform. Find your dream home, premium condos, or invest in property easily right here.

DBD Registered

Main Menu

  • Home
  • Buy Property
  • Rent Property
  • New Projects
  • Top Locations
  • Real Estate Articles
  • Mortgage & Sale with Right of Redemption
  • User Guide
  • Contact Us

Property Types

  • Condo
  • House
  • Townhouse
  • Land

Contact Us

  • Phone097-698-2454Daily 9:00 AM - 6:00 PM
  • Email[email protected]
  • Office159/229 Moo 6, Lampho, Bang Bua Thong
    Nonthaburi 11110, Thailand

Popular Searches

Sukhumvit CondoBTS CondoBangna HouseCheap TownhouseKhao Yai LandRatchada Condo for RentNonthaburi Second-hand HouseNew Condo ReviewHome LoanLand AppraisalInvestment PropertyPost Property for Free

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

Terms & ConditionsPrivacy PolicySitemap

ย้ายนายทุนขายฝากหรือจำนองทำอย่างไร? ไถ่จากนายทุนเดิมแล้วทำกับนายทุนใหม่วันเดียว พร้อมวิธีคำนวณว่าย้ายแล้วคุ้มไหม

Homeday
10 พฤศจิกายน 2569
3 min read
Share:FacebookXLINE

แก้ไขล่าสุด 10/11/2569

ย้ายนายทุนขายฝากหรือจำนองทำอย่างไร? ไถ่จากนายทุนเดิมแล้วทำกับนายทุนใหม่วันเดียว พร้อมวิธีคำนวณว่าย้ายแล้วคุ้มไหม

ย้ายนายทุนคือให้นายทุนรายใหม่จ่ายเงินไถ่ถอนให้นายทุนเดิม แล้วจดทะเบียนขายฝากหรือจำนองใหม่กับนายทุนรายใหม่ ทำได้ในวันเดียวกันที่สำนักงานที่ดิน ย้ายแล้วคุ้มเมื่อสิ่งที่ได้ (ต้นทุนรายเดือนที่ลดลง วงเงินที่เพิ่มขึ้น เวลาไถ่ที่ยาวขึ้น หรือการไม่เสียทรัพย์) มากกว่าค่าใช้จ่ายของการย้าย ซึ่งส่วนใหญ่คือค่าธรรมเนียมราชการของสัญญาใหม่ ดอกเบี้ยทั้งที่เดิมและที่ใหม่ต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด

บทความนี้คำนวณผ่าน คุณเอ เจ้าของบ้านที่ขายฝากอยู่กับนายทุนเดิม กับ คุณเก้า นายทุนรายใหม่

ดอกขายฝากแพง ย้ายนายทุนได้ไหม?
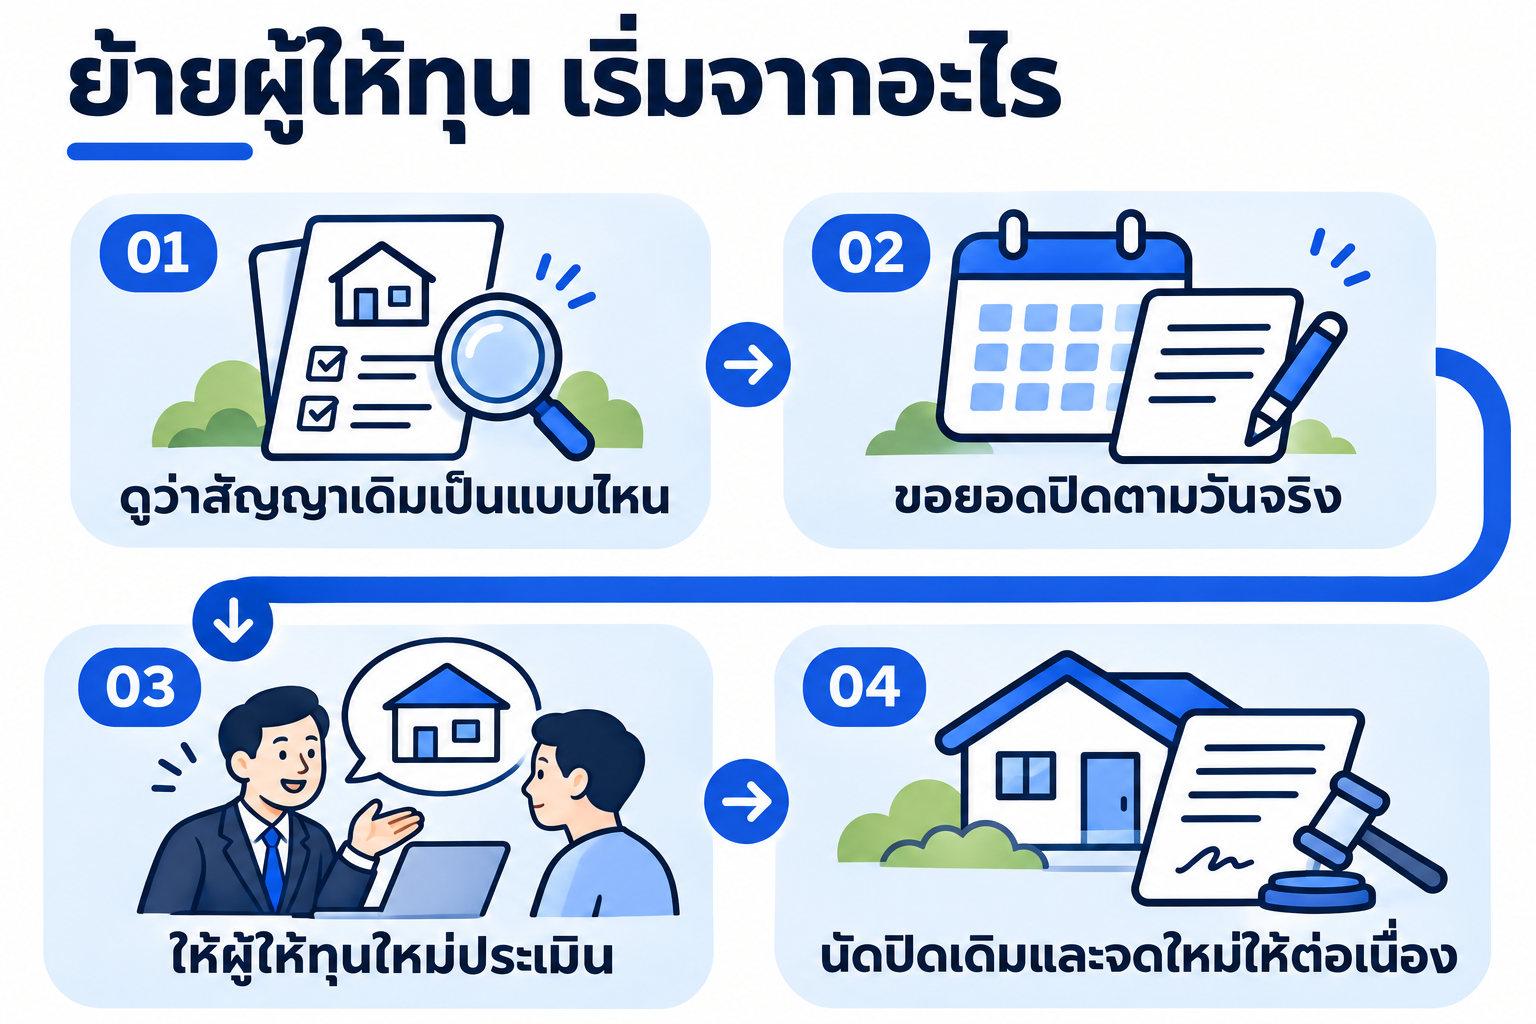
ย้ายผู้ให้ทุน เริ่มจากอะไร – ดูว่าสัญญาเดิมเป็นแบบไหน, ขอยอดปิดตามวันจริง, ให้ผู้ให้ทุนใหม่ประเมิน, นัดปิดเดิมและจดใหม่ให้ต่อเนื่อง

ได้ ผู้ขายฝากมีสิทธิ์ไถ่ก่อนกำหนดตาม พ.ร.บ.ขายฝาก พ.ศ. 2562 มาตรา 10 ถ้าเงินไถ่มาจากนายทุนรายใหม่ นายทุนเดิมก็ต้องรับเงินเหมือนการไถ่ด้วยเงินตัวเอง และเรียกค่าเสียโอกาสได้ไม่เกิน 2% ต่อปีของราคาขายฝาก คิดเฉพาะเวลาที่เหลือ

ฝั่งจำนอง ลูกหนี้ชำระหนี้คืนก่อนได้ตามเงื่อนไขในสัญญากู้ แล้วจดไถ่ถอนจำนอง นายทุนรายใหม่จดจำนองใหม่ต่อในวันเดียวกัน

ก่อนย้าย ตรวจก่อนว่าที่เดิมคิดเกินเพดานหรือไม่ ถ้าที่เดิมเก็บเงินเพิ่มนอกเหนือดอกเบี้ยจนรวมแล้วเกิน 15% ต่อปี ส่วนที่เกินเรียกไม่ได้ตามกฎหมาย และควรเคลียร์ตัวเลขก่อนจ่ายไถ่ (ขายฝากได้เงินไม่ครบหรือยอดไถ่สูงเกินจริง ดูบทเฉพาะเรื่องนี้)

เหตุผลที่คนย้ายนายทุน

สถานการณ์ย้ายแล้วได้อะไร
ใกล้ครบกำหนด เงินไม่พอไถ่ และนายทุนเดิมไม่ยอมต่อสัญญาไม่เสียทรัพย์ ได้เวลาไถ่ใหม่
ที่เดิมคิดค่าใช้จ่ายเพิ่มรายเดือน จนต้นทุนรวมสูงกว่าที่ควรจ่ายรายเดือนน้อยลง
ต้องการวงเงินเพิ่ม และนายทุนใหม่ประเมินสูงกว่าได้เงินเพิ่มไปปิดหนี้อื่นที่แพงกว่า
ติดต่อนายทุนเดิมยาก ไม่ออกใบรับเงิน ไม่มีใครตามเรื่องมีคนตามเรื่องและหลักฐานชัดขึ้น
จำนองอยู่ แต่ต้องการวงเงินสูงขึ้นเปลี่ยนเป็นขายฝากกับนายทุนใหม่

ย้ายนายทุนต้องเสียค่าธรรมเนียมใหม่ไหม?
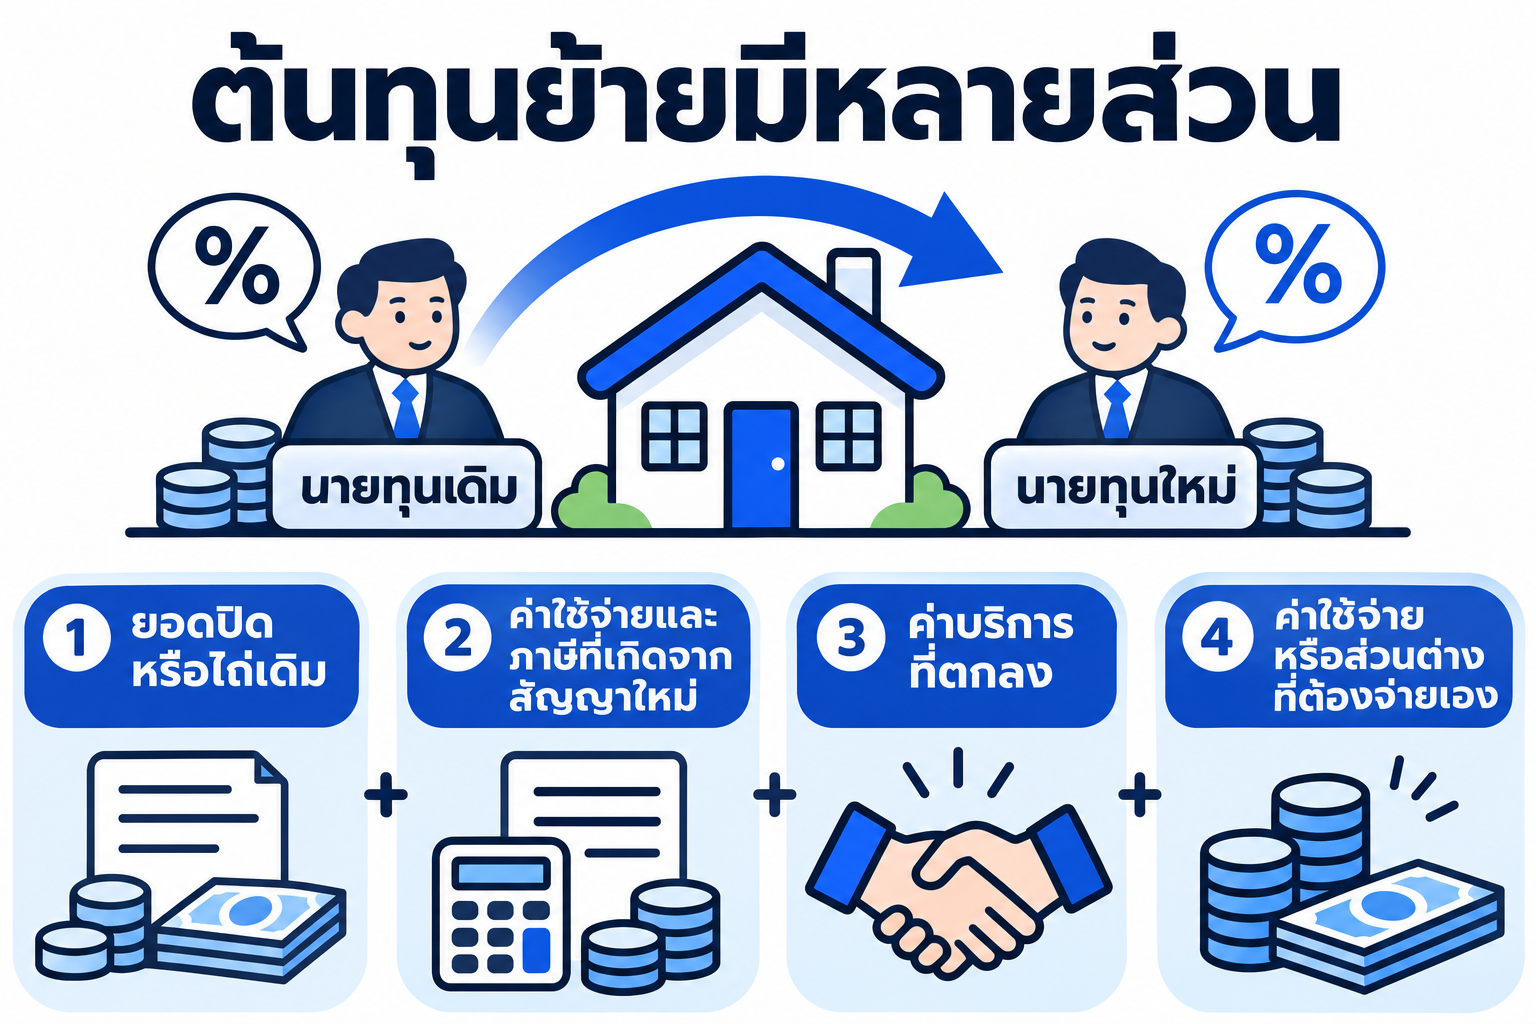
ต้นทุนย้ายมีหลายส่วน – ยอดปิดหรือไถ่เดิม, ค่าใช้จ่ายและภาษีที่เกิดจากสัญญาใหม่, ค่าบริการที่ตกลง, ค่าใช้จ่ายหรือส่วนต่างที่ต้องจ่ายเอง

ต้องเสีย การย้ายคือการจดทะเบียน 2 รายการ จึงมีค่าใช้จ่าย 2 ส่วน

รายการขายฝาก → ขายฝากจำนอง → จำนอง
ไถ่ถอนจากนายทุนเดิมไถ่ภายในกำหนด ค่าธรรมเนียมราชการรายแปลง ต่ำมาก + ค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ (ถ้านายทุนเดิมเรียก)ค่าธรรมเนียมไถ่ถอนจำนองรายแปลง ต่ำมาก + ค่าปรับไถ่ก่อนกำหนดถ้าสัญญากู้ระบุ
จดทะเบียนกับนายทุนใหม่ค่าธรรมเนียม 2% ของราคาประเมินราชการ + อากร 0.5% หรือภาษีธุรกิจเฉพาะ 3.3% + ภาษีเงินได้หัก ณ ที่จ่ายค่าจดจำนอง 1% ของวงเงิน สูงสุด 200,000 บาท
ค่าใช้จ่ายอื่นตามที่ตกลงกับนายทุนใหม่ ขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายก่อนเซ็น

ข้อที่ควรรู้: ภาษีธุรกิจเฉพาะ 3.3% คิดจากระยะถือครองนับจากวันที่ได้กรรมสิทธิ์ ถ้าคุณถือครองมาเกิน 5 ปีแล้ว ใช้อากร 0.5% แทน ซึ่งถูกกว่ามาก (ค่าธรรมเนียมขายฝาก)

ย้ายนายทุนแล้วคุ้มไหม คำนวณอย่างไร?
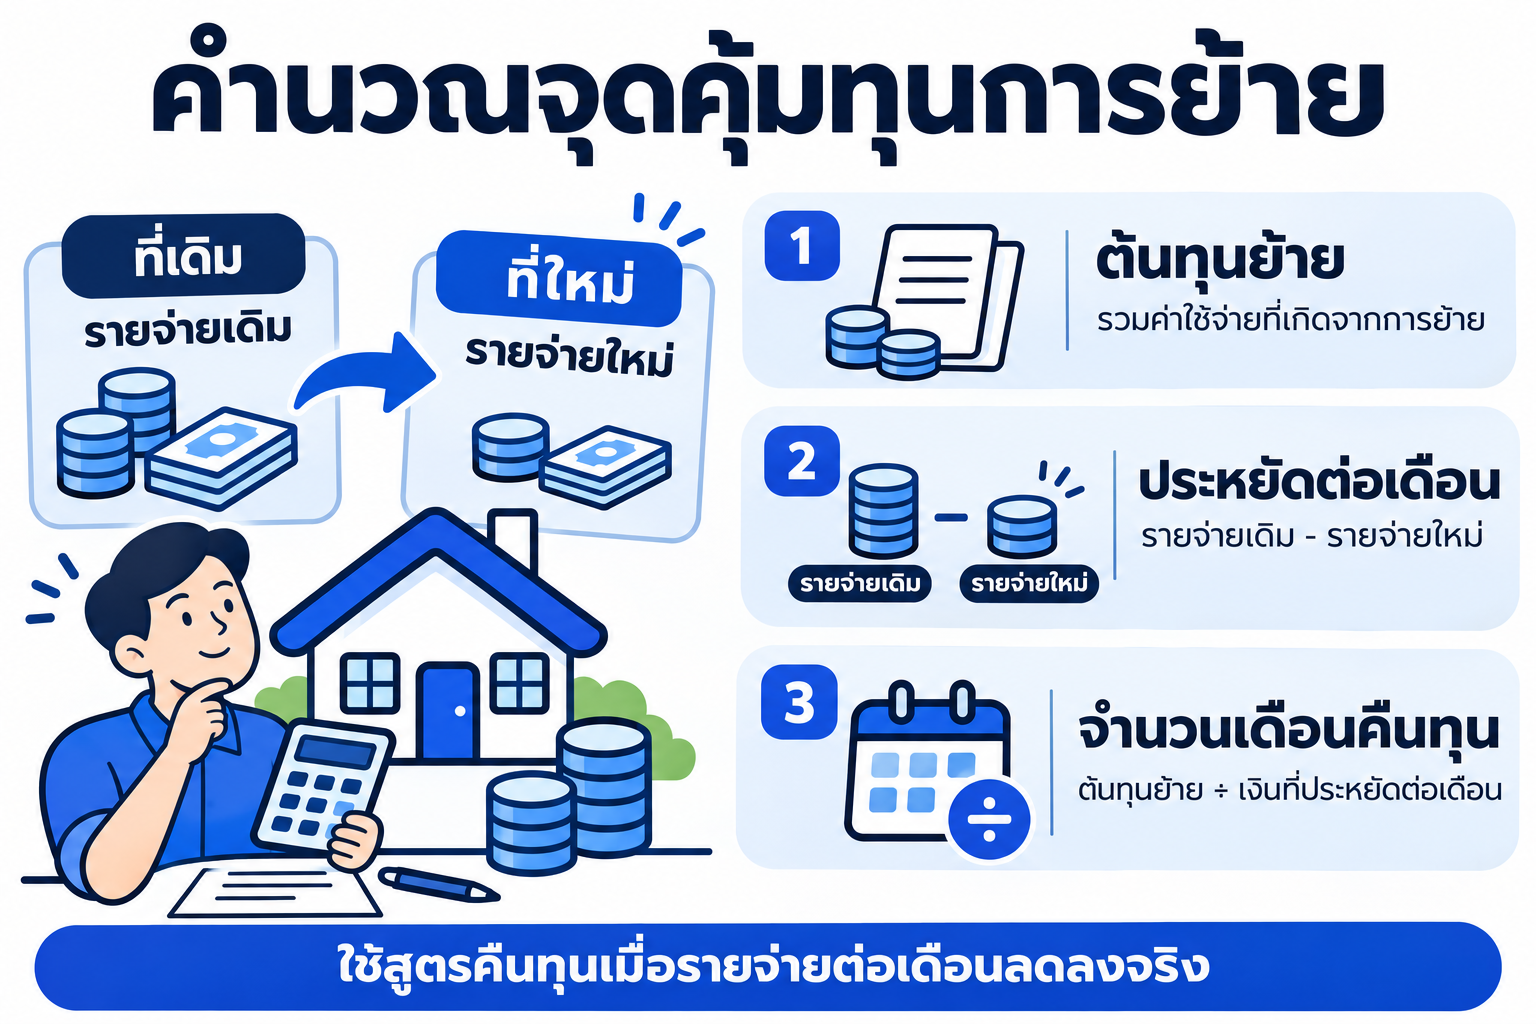
คำนวณจุดคุ้มทุนการย้าย – ต้นทุนย้าย, ประหยัดต่อเดือน, จำนวนเดือนคืนทุน

ใช้ 3 ขั้น

  • ต้นทุนการย้าย = ค่าเสียโอกาสที่นายทุนเดิมเรียก + ค่าธรรมเนียมและภาษีของสัญญาใหม่ + ค่าใช้จ่ายอื่นที่ตกลง
  • สิ่งที่ประหยัดได้ต่อเดือน = จ่ายรายเดือนทั้งหมดตอนนี้ (รวมหนี้อื่นที่จะปิด) − จ่ายรายเดือนหลังย้าย
  • จุดคุ้มทุน (เดือน) = ต้นทุนการย้าย ÷ สิ่งที่ประหยัดได้ต่อเดือน

ถ้าจุดคุ้มทุนนานกว่าเวลาที่คุณคิดว่าจะไถ่ได้จริง ย้ายเพื่อประหยัดอย่างเดียวไม่คุ้ม แต่ถ้าเหตุผลคือกำลังจะเสียทรัพย์ การย้ายคุ้มเสมอเมื่อเทียบกับปล่อยให้หลุด

เรื่องของคุณเอ: ใกล้ครบกำหนด นายทุนเดิมไม่ต่อสัญญา
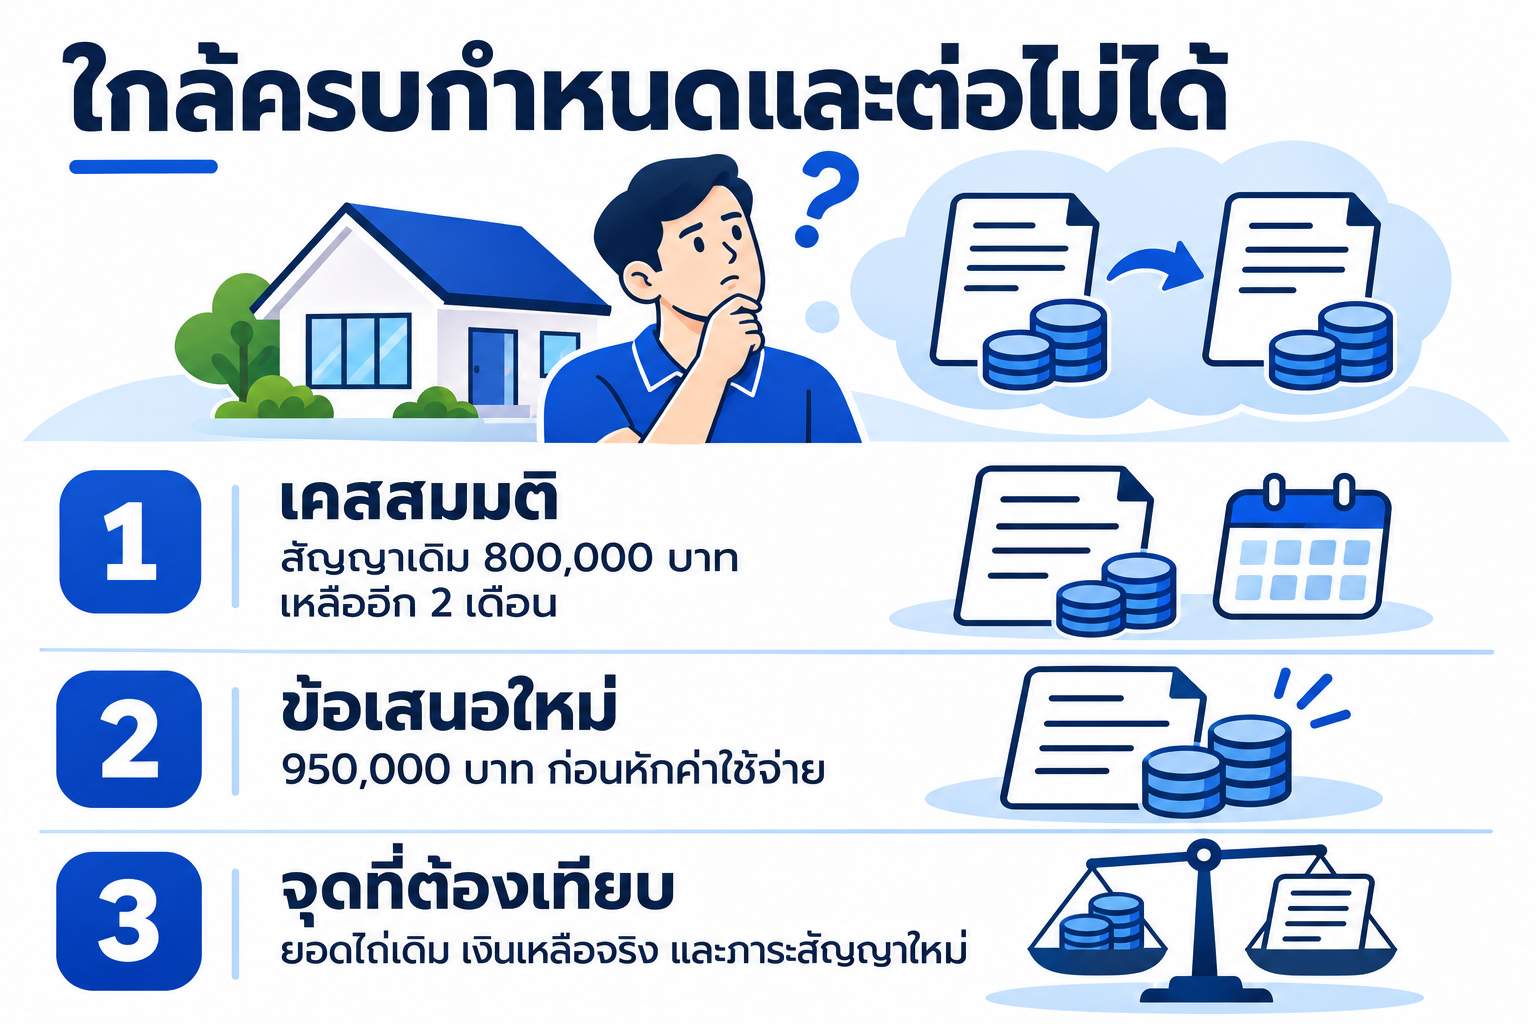
ใกล้ครบกำหนดและต่อไม่ได้ – เคสสมมติ, ข้อเสนอใหม่, จุดที่ต้องเทียบ

คุณเอขายฝากทาวน์เฮาส์ที่นนทบุรีกับนายทุนเดิม ราคาขายฝาก 800,000 บาท ดอกเบี้ยเดือนละ 10,000 บาท จ่ายครบทุกเดือน อีก 2 เดือนครบกำหนด ยังไม่มีเงินไถ่ และนายทุนเดิมบอกว่าจะไม่ต่อสัญญา นอกจากนี้คุณเอยังมีหนี้บัตรเครดิต 150,000 บาท จ่ายดอกเดือนละประมาณ 3,000 บาท

คุณเก้าประเมินทาวน์เฮาส์ใหม่ (ราคาตลาดราว 2,200,000 บาท ราคาประเมินราชการ 1,300,000 บาท) เสนอราคาขายฝาก 950,000 บาท ดอกเบี้ย 15% ต่อปี สัญญา 2 ปี คุณเอถือครองทาวน์เฮาส์มา 7 ปี

*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น

รายการก่อนย้าย (บาท/เดือน)หลังย้าย (บาท/เดือน)
ดอกเบี้ยขายฝาก10,00011,875
ดอกบัตรเครดิต3,0000 (ปิดหนี้ด้วยวงเงินส่วนเพิ่ม)
รวมต่อเดือน13,00011,875
ต้นทุนการย้ายคำนวณบาท
ค่าเสียโอกาสนายทุนเดิม (เหลือ 2 เดือน)800,000 × 2% × 2 ÷ 12สูงสุด 2,667
ค่าธรรมเนียมขายฝากใหม่1,300,000 × 2%26,000
อากรแสตมป์ (ถือครองเกิน 5 ปี)1,300,000 × 0.5%6,500
ภาษีเงินได้หัก ณ ที่จ่ายเจ้าพนักงานคำนวณตามจริง

ประหยัดได้เดือนละ 1,125 บาท ต้นทุนราชการหลักราว 35,000 บาท จุดคุ้มทุนนานกว่า 2 ปี ถ้าดูแค่ตัวเลขรายเดือน การย้ายไม่คุ้ม แต่คุณเอไม่ได้ย้ายเพื่อประหยัด คุณเอย้ายเพื่อไม่ให้ทาวน์เฮาส์ราคา 2.2 ล้านหลุดในอีก 2 เดือน และได้เวลาไถ่เพิ่มอีก 2 ปี การย้ายจึงคุ้มในกรณีนี้

บทเรียนจากเคสนี้: ถ้าคุณเอคุยตั้งแต่ 6 เดือนก่อนครบกำหนด ยังมีเวลาเทียบข้อเสนอหลายราย และอาจขอต่อสัญญากับนายทุนเดิมได้ ซึ่งถูกกว่าการย้าย

ไถ่กับนายทุนเก่าแล้วทำกับนายทุนใหม่วันเดียวได้ไหม?
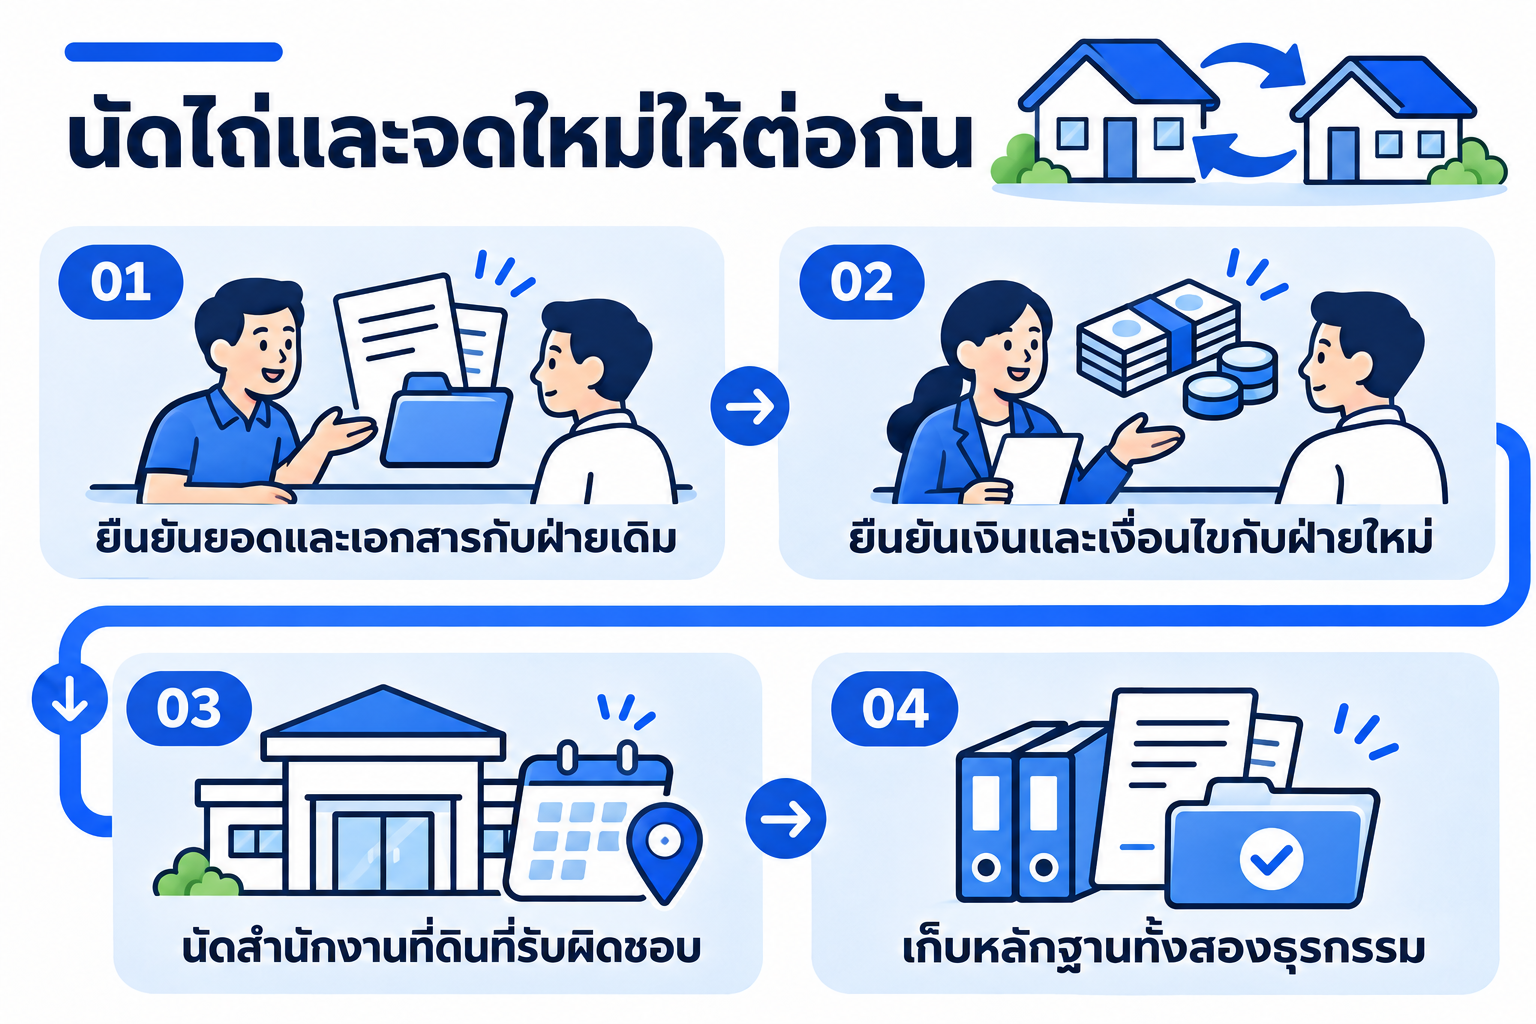
นัดไถ่และจดใหม่ให้ต่อกัน – ยืนยันยอดและเอกสารกับฝ่ายเดิม, ยืนยันเงินและเงื่อนไขกับฝ่ายใหม่, นัดสำนักงานที่ดินที่รับผิดชอบ, เก็บหลักฐานทั้งสองธุรกรรม

ได้ และควรทำวันเดียว เพื่อไม่ให้มีช่วงที่คุณต้องหาเงินก้อนมาไถ่เอง ขั้นตอนที่สำนักงานที่ดิน

  • ขอยอดไถ่จากนายทุนเดิมเป็นลายลักษณ์อักษร ระบุเงินต้น ดอกค้าง และค่าเสียโอกาส ตรวจว่าไม่เกินที่กฎหมายกำหนด
  • นัดทั้งสามฝ่ายวันเดียวกัน คุณ นายทุนเดิม และนายทุนใหม่
  • นายทุนใหม่ออกแคชเชียร์เช็คสั่งจ่ายนายทุนเดิม ตามยอดไถ่ ส่วนที่เหลือจ่ายให้คุณ
  • จดทะเบียนไถ่ถอนจากขายฝากเดิม ชื่อในโฉนดกลับเป็นของคุณ
  • จดทะเบียนขายฝากใหม่กับนายทุนใหม่ ต่อทันทีในวันเดียวกัน

ถ้านายทุนเดิมไม่ยอมมา ไม่ยอมรับเงิน หรือติดต่อไม่ได้ คุณวางเงินไถ่ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ตามมาตรา 18 ภายในกำหนดไถ่ ถือว่าไถ่แล้ว ทีมที่ประสานงานควรวางแผนสำรองนี้ไว้ก่อนวันนัด

ก่อนย้ายนายทุน ตรวจ 6 ข้อ

  1. วันครบกำหนดไถ่ของสัญญาเดิม เหลือเวลาพอนัดหรือไม่
  2. ยอดไถ่จากนายทุนเดิม ถูกต้องตามกฎหมาย
  3. เงินที่ได้รับจริงจากนายทุนใหม่ พอไถ่และพอใช้ตามแผน
  4. ดอกเบี้ยใหม่ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
  5. ระยะเวลาสัญญาใหม่ เผื่อเวลาให้ไถ่ทันจริง
  6. นายทุนใหม่ตรวจสอบได้ (เลือกผู้รับซื้อฝากอย่างไร)

ถ้ากำลังวางแผนไถ่ก่อนกำหนดด้วยเงินตัวเอง ดูบทไถ่ขายฝากก่อนกำหนด ส่วนวิธีคิดดอกเบี้ยและเทียบรายเดือนรายปี และวงเงินที่เหมาะ

อยากเทียบว่าย้ายนายทุนแล้วคุ้มไหม? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ

แค่ส่งรูปโฉนดด้านหลังที่มีรายการขายฝากหรือจำนองเดิม วันครบกำหนด ยอดที่จ่ายอยู่ต่อเดือน และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องชำระคืนหรือไถ่คืน พร้อมช่วยหานายทุนรายใหม่ และตามเรื่องตั้งแต่ขอยอดไถ่จากที่เดิมจนจดทะเบียนใหม่

  • รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
  • รับทั้งขายฝากและจำนอง พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
  • ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
  • ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
  • มีทีมตามเรื่องให้ทุกขั้นตอน
  • ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา

มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด

NoteCharacters and figures in this article are hypothetical examples. Actual terms depend on each property and agreement.

Frequently Asked Questions (FAQ)

ดอกขายฝากแพง ย้ายนายทุนได้ไหม?

ได้ ไถ่ก่อนกำหนดด้วยเงินจากนายทุนใหม่ แล้วจดขายฝากใหม่วันเดียวกัน

ย้ายนายทุนต้องเสียค่าธรรมเนียมใหม่ไหม?

ต้องเสียค่าธรรมเนียมและภาษีของสัญญาใหม่ ส่วนไถ่ถอนจากที่เดิมภายในกำหนดค่าธรรมเนียมต่ำมาก

ไถ่กับนายทุนเก่าแล้วทำกับนายทุนใหม่วันเดียวได้ไหม?

ได้ นัดทั้งสามฝ่ายที่สำนักงานที่ดินวันเดียวกัน

นายทุนเดิมไม่ยอมให้ย้าย ทำอย่างไร?

References

1
พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินฯ พ.ศ. 2562 (มาตรา 10, 18)

กฎหมายคุ้มครองผู้ขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย

2
กรมที่ดิน: คู่มือการจดทะเบียนขายฝาก

คู่มือการจดทะเบียนขายฝากและบทบัญญัติ ป.พ.พ. มาตรา 491–502

Related Topics:
#ดอกเบี้ยจำนองขายฝาก
#จำนอง
#ลงทุนอสังหาริมทรัพย์
#นายทุนจำนองขายฝาก
#ขายฝาก
#ไถ่ถอนขายฝาก

Like this article? Share it!

Share:FacebookXLINE
HOMEDAY
ทั่วไป
HOMEDAY

ผู้ขายฝากมีสิทธิ์ไถ่ ถ้านายทุนไม่รับเงิน วางทรัพย์ได้ตามมาตรา 18

รีไฟแนนซ์ขายฝากเข้าธนาคารได้ไหม?

ได้ถ้าผ่านเกณฑ์ธนาคาร ธนาคารจ่ายไถ่ถอนให้นายทุนแล้วจดจำนองกับธนาคาร

ย้ายจากจำนองไปขายฝากได้ไหม?

ได้ ไถ่ถอนจำนองเดิมแล้วจดขายฝากกับนายทุนใหม่ในวันเดียวกัน

Homeday AgentHomeday Agent
Promo Homeday

Recommended Projects

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)
shophouse
New Project

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)

เสนา ดีเวลลอปเม้นท์
เสนา ดีเวลลอปเม้นท์
เมืองสมุทรปราการ, สมุทรปราการ

โครงการ เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa) เป็นโครงการอาคารพาณิชย์ (Shophouse) ระดับคุณภาพ พัฒนาโดย บริษัท เสนาดีเวลลอปเม้นท์ จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่ ถนนแพรกษา ตำบลแพรกษา อำเภอเมืองสมุทรปราการ จังหวัดสมุทรปราการ โครงการนี้ถูกออกแบบมาเพื่อตอบสนองความต้องการของผู้ที่กำลังมองหาพื้นที่สำหรับการประกอบธุรกิจ การลงทุน และการพักอาศัยในทำเลเดียวกัน โดยโครงการตั้งอยู่ในจุดยุทธศาสตร์ที่แวดล้อมไปด้วยชุมชนขนาดใหญ่ สามารถรองรับกำลังซื้อและฐานลูกค้าเป้าหมายได้มากกว่า 30,000 ครอบครัวในพื้นที่โดยรอบ เหมาะอย่างยิ่งสำหรับการเปิดกิจการหน้าร้าน โฮมออฟฟิศ (Home Office) หรือการซื้อเพื่อปล่อยเช่าสร้างรายได้ (Passive Income) ในระยะยาว สถาปัตยกรรมและพื้นที่ใช้สอยภายในอาคารได้รับการออกแบบให้มีความยืดหยุ่นสูง สามารถปรับเปลี่ยนฟังก์ชันได้หลากหลายรูปแบบตามความเหมาะสมและประเภทของธุรกิจ ตัวอาคารเน้นความโปร่งโล่งและจัดสรรพื้นที่ให้สามารถใช้ประโยชน์ได้สูงสุดในทุกตารางนิ้ว ทั้งในส่วนของพื้นที่เชิงพาณิชย์และพื้นที่พักอาศัย พร้อมพื้นที่จอดรถที่กว้างขวางเพื่ออำนวยความสะดวกให้กับลูกค้าที่มาติดต่อใช้บริการ จุดเด่นเชิงนวัตกรรมที่สำคัญและเป็นเอกลักษณ์ของโครงการ คือการเป็นช็อปเฮ้าส์โครงการเดียวในย่านสุขุมวิท-แพรกษา ที่ได้รับการติดตั้งแผงโซลาร์เซลล์ (Solar Roof) ขนาด 5 กิโลวัตต์ ให้กับทุกยูนิต การนำเทคโนโลยีพลังงานแสงอาทิตย์มาช่วยผลิตกระแสไฟฟ้า ทำให้เจ้าของกิจการสามารถลดต้นทุนค่าไฟได้อย่างมีประสิทธิภาพในระยะยาว สอดคล้องกับแนวคิดการทำธุรกิจที่เป็นมิตรต่อสิ่งแวดล้อม นอกจากนี้ โครงการยังมีการติดตั้งอุปกรณ์มาตรฐาน เช่น ปั๊มน้ำขนาด 250 วัตต์ และถังเก็บน้ำขนาด 1,000 ลิตร พร้อมรองรับการประกอบกิจการทันที ทำเลที่ตั้งของโครงการมีความโดดเด่นด้านโครงข่ายการคมนาคม สามารถเชื่อมต่อถนนสายหลักได้อย่างคล่องตัว ทั้งถนนแพรกษา ถนนสุขุมวิท ถนนศรีนครินทร์ และถนนตำหรุ-บางพลี โครงการตั้งอยู่ไม่ไกลจากสถานีรถไฟฟ้า BTS สายสีเขียว (สถานีแพรกษา) บริเวณโดยรอบโครงการรายล้อมไปด้วยสิ่งอำนวยความสะดวกและสถานที่สำคัญ ทั้งสถานศึกษาชั้นนำอย่างโรงเรียนสารสาสน์วิเทศสมุทรปราการ ศูนย์การค้าโรบินสัน ไลฟ์สไตล์ สมุทรปราการ บิ๊กซี สมุทรปราการ และแหล่งงานขนาดใหญ่อย่างนิคมอุตสาหกรรมบางปู

Starts at 4,790,000 THB
See all

-

out of 5

Reviews & Ratings

(0 reviews)

No reviews yet. Be the first to review this article!

Related Articles

See all
นายทุนรับจำนองและขายฝากคือใคร? ตรวจสอบอย่างไรก่อนส่งโฉนด เล่าผ่านเรื่องของคุณเอกับคุณเก้า
ทั่วไป

นายทุนรับจำนองและขายฝากคือใคร? ตรวจสอบอย่างไรก่อนส่งโฉนด เล่าผ่านเรื่องของคุณเอกับคุณเก้า

นายทุนรับจำนองและรับซื้อฝากคือใคร ต้องจดทะเบียนไหม ดูนายทุนเถื่อนอย่างไร ต้องถามอะไรก่อนเซ็น เทียบตัวเลขจริงผ่านตัวอย่าง ปรึกษาฟรีที่ LINE @homeday

3 นาที
ดอกเบี้ยขายฝากและจำนองคิดอย่างไร? แปลงรายเดือนเป็นรายปี พร้อมวิธีคำนวณยอดที่ต้องจ่ายจริง
ทั่วไป

ดอกเบี้ยขายฝากและจำนองคิดอย่างไร? แปลงรายเดือนเป็นรายปี พร้อมวิธีคำนวณยอดที่ต้องจ่ายจริง

ดอกเบี้ยขายฝากและจำนองไม่เกิน 15% ต่อปี หรือ 1.25% ต่อเดือน สูตรแปลงรายเดือนเป็นรายปี ตารางคำนวณ และวิธีตรวจข้อเสนอ ปรึกษาฟรี LINE @homeday

3 นาที
จำนองบ้านกับธนาคารหรือเอกชนต่างกันอย่างไร? ควรเทียบอะไรนอกจากดอกเบี้ย
ทั่วไป

จำนองบ้านกับธนาคารหรือเอกชนต่างกันอย่างไร? ควรเทียบอะไรนอกจากดอกเบี้ย

เทียบจำนองบ้านกับเอกชนและธนาคาร ดอกเบี้ยเอกชนไม่เกิน 15% ต่อปี ความเร็ว เงินที่ได้รับจริง และถ้าผิดนัดเกิดอะไรขึ้น ปรึกษาฟรี LINE @homeday

3 นาที
ไถ่ขายฝากก่อนกำหนดได้ไหม? วิธีคิดยอดไถ่จริง ขั้นตอน และเอกสารที่ต้องเตรียม
ทั่วไป

ไถ่ขายฝากก่อนกำหนดได้ไหม? วิธีคิดยอดไถ่จริง ขั้นตอน และเอกสารที่ต้องเตรียม

ไถ่ขายฝากก่อนกำหนดได้ ส่วนเพิ่มลดตามเวลาที่เหลือ ค่าเสียโอกาสไม่เกิน 2% ต่อปี พร้อมสูตรคิดยอด ขั้นตอน เอกสาร ปรึกษาฟรี LINE @homeday

3 นาที