Logo
ขายเช่าโครงการทำเลน่าอยู่บทความจำนอง ขายฝากคู่มือการใช้งานติดต่อเรา
ลงประกาศ
ลงประกาศ
Homeday
ขายเช่าโครงการทำเลน่าอยู่บทความจำนอง ขายฝากคู่มือการใช้งานติดต่อเรารายการโปรด
HOMEDAY Logo

แพลตฟอร์มซื้อ-ขาย-เช่าอสังหาริมทรัพย์ครบวงจร อันดับ 1 ที่ได้รับความไว้วางใจ ค้นหาบ้านในฝัน คอนโดทำเลดี หรือลงทุนอสังหาฯ ได้ง่ายๆ ที่นี่

DBD Registered

เมนูหลัก

  • หน้าหลัก
  • ขายอสังหาริมทรัพย์
  • เช่าอสังหาริมทรัพย์
  • โครงการใหม่
  • ทำเลน่าอยู่
  • บทความอสังหาฯ
  • จำนอง ขายฝาก
  • คู่มือการใช้งาน
  • ติดต่อเรา

ประเภทอสังหาฯ

  • คอนโด
  • บ้านเดี่ยว
  • ทาวน์โฮม
  • ที่ดิน

ติดต่อเรา

  • เบอร์โทรศัพท์090-916-9993ทุกวัน 9:00 - 18:00 น.
  • Email[email protected]
  • Office159/229 ม.6 ต.ลำโพ อ.บางบัวทอง
    จังหวัดนนทบุรี 11110

คำค้นหายอดนิยม

คอนโดสุขุมวิทคอนโดติดรถไฟฟ้าบ้านเดี่ยวบางนาทาวน์โฮมราคาถูกที่ดินเปล่าเขาใหญ่คอนโดให้เช่ารัชดาบ้านมือสองนนทบุรีรีวิวคอนโดใหม่สินเชื่อบ้านราคาประเมินที่ดินอสังหาฯ เพื่อการลงทุนประกาศขายบ้านฟรี

© 2026 HOMEDAY GROUP Co., Ltd. All rights reserved.

ข้อกำหนดและเงื่อนไขนโยบายความเป็นส่วนตัวSitemap

อยากเป็นนายทุนขายฝากหรือรับจำนอง เริ่มอย่างไร? หาทรัพย์จากที่ไหน ทำงานกับตัวกลางอย่างไร และต้องตรวจอะไรเอง

Homeday
10 พฤศจิกายน 2569
3 นาที
แชร์:FacebookXLINE

แก้ไขล่าสุด 10/11/2569

อยากเป็นนายทุนขายฝากหรือรับจำนอง เริ่มอย่างไร? หาทรัพย์จากที่ไหน ทำงานกับตัวกลางอย่างไร และต้องตรวจอะไรเอง

นายทุนขายฝากหรือรับจำนองหาทรัพย์ได้ 3 ทางหลัก คือ เครือข่ายคนรู้จัก การประกาศรับเอง และตัวกลางที่รวบรวมเคสจากเจ้าของทรัพย์มาให้พิจารณา ไม่ว่าทรัพย์มาจากทางไหน นายทุนต้องตรวจเองอย่างน้อย 5 เรื่อง คือ โฉนดและภาระ ทำเลและราคาตลาด ตัวตนของเจ้าของ แผนคืนเงินของเจ้าของ และตัวเลขในสัญญาที่ต้องไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ตัวกลางช่วยหาเคสและประสานงาน แต่การตัดสินใจรับทรัพย์และความเสี่ยงเป็นของนายทุน ไม่มีใครรับประกันผลตอบแทนได้

บทความนี้เล่าผ่าน คุณเก้า คนที่อยากเริ่มเป็นนายทุน และ คุณเอ เจ้าของบ้านที่ต้องการเงิน

ก่อนเป็นนายทุน ต้องพร้อมเรื่องอะไรบ้าง?
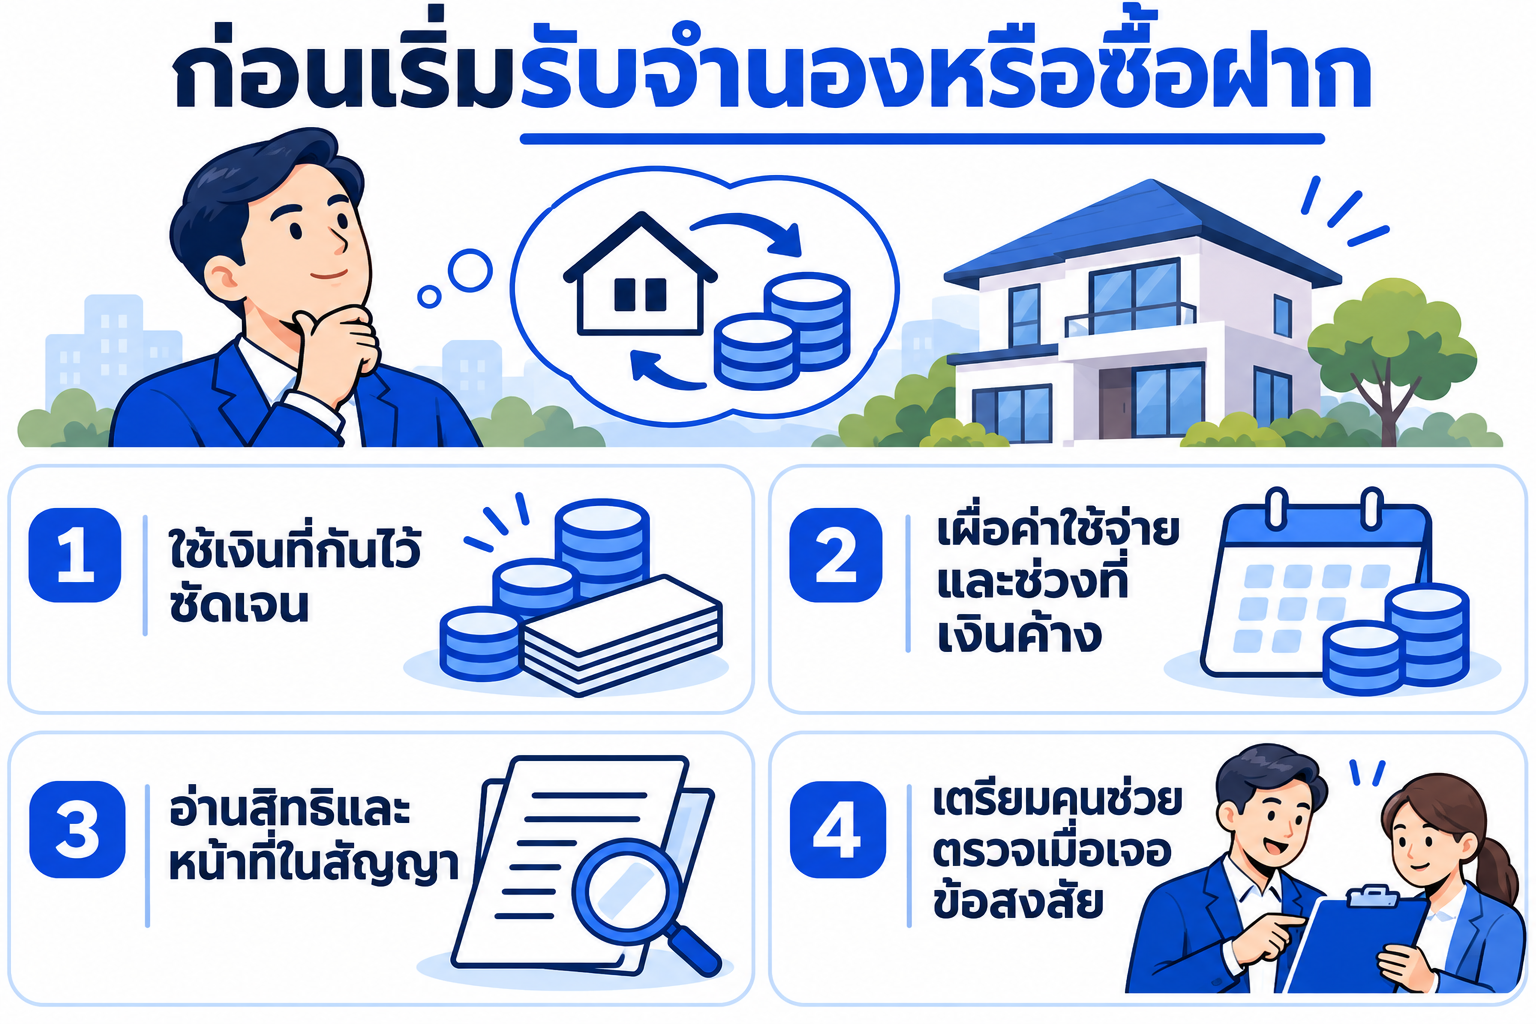
ก่อนเริ่มรับจำนองหรือซื้อฝาก – ใช้เงินที่กันไว้ชัดเจน, เผื่อค่าใช้จ่ายและช่วงที่เงินค้าง, อ่านสิทธิและหน้าที่ในสัญญา, เตรียมคนช่วยตรวจเมื่อเจอข้อสงสัย
  • เงินเย็นที่ไม่ต้องใช้อย่างน้อย 1–2 ปี ขายฝากต้องมีระยะไถ่ไม่น้อยกว่า 1 ปี (กรณีเข้าเงื่อนไขกฎหมาย 2562) และเงินอาจติดนานกว่านั้นถ้าผู้ขายฝากผิดนัด
  • เข้าใจกฎหมาย หน้าที่ของผู้รับซื้อฝาก เช่น ส่งหนังสือแจ้งก่อนครบกำหนด 3–6 เดือน และขั้นตอนบังคับจำนอง
  • พร้อมได้ทรัพย์แทนเงิน ถ้าขายฝากหลุด ต้องจัดการทรัพย์และภาษีต่อ
  • มีคนช่วยด้านกฎหมายและบัญชี ทนายและผู้ทำบัญชีที่เข้าใจเรื่องขายฝากและจำนอง

ถ้ายังเลือกไม่ได้ว่าจะรับจำนองหรือรับซื้อฝาก อ่านเปรียบเทียบ และภาพรวมการลงทุนรับซื้อฝาก

หาทรัพย์ขายฝากจากที่ไหน?
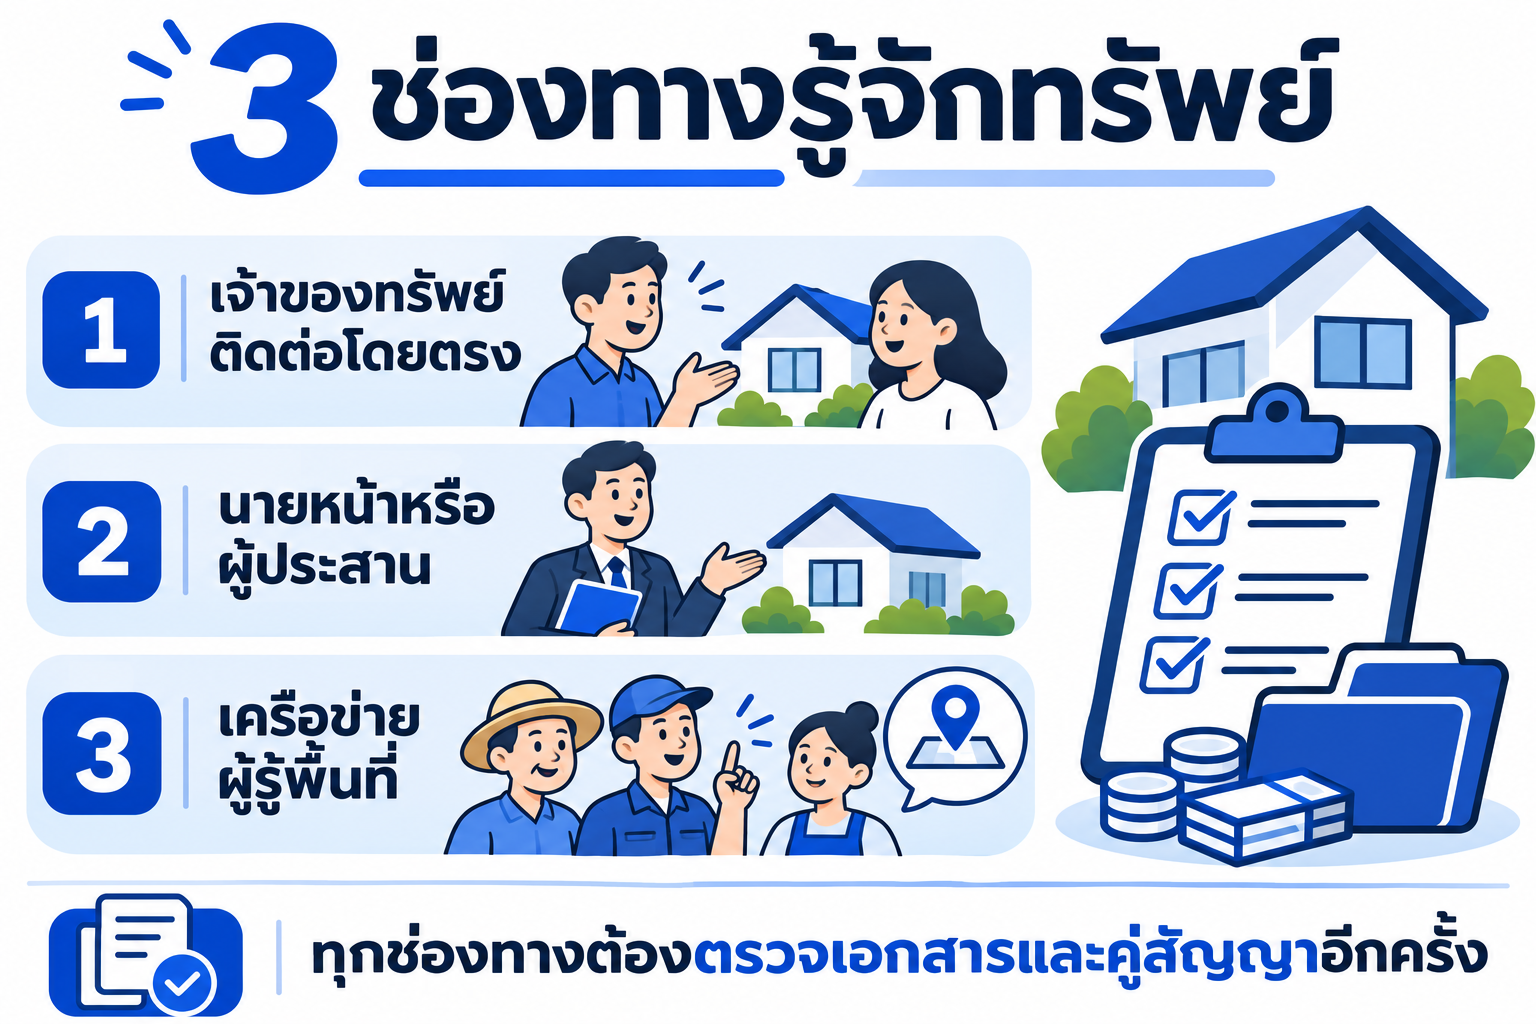
3 ช่องทางรู้จักทรัพย์ – เจ้าของทรัพย์ติดต่อโดยตรง, นายหน้าหรือผู้ประสาน, เครือข่ายผู้รู้พื้นที่
แหล่งข้อดีข้อควรระวัง
เครือข่ายคนรู้จักรู้จักเจ้าของทรัพย์ ข้อมูลน่าเชื่อถือเคสน้อย และเรื่องเงินกับคนรู้จักอาจกระทบความสัมพันธ์
ประกาศรับเอง (เว็บ เพจ ป้าย)ได้คุยกับเจ้าของโดยตรงต้องคัดกรองเอง ใช้เวลามาก เจอเคสไม่ตรงเงื่อนไขเยอะ
ตัวกลางหรือนายหน้ามีเคสให้เลือก มีคนช่วยรวบรวมเอกสารและประสานวันนัดต้องรู้ว่าตัวกลางคัดเคสอย่างไร และได้ค่าตอบแทนจากใคร เท่าไร

นายทุนหลายคนใช้หลายแหล่งพร้อมกัน แต่ใช้เกณฑ์ตรวจทรัพย์ชุดเดียวกันทุกเคส

ทำงานกับตัวกลางอย่างไร ควรตกลงเรื่องอะไรก่อน?

เรื่องที่ควรตกลงคำถามที่ควรถามตัวกลาง
เกณฑ์ทรัพย์ที่สนใจส่งเคสแบบไหนให้ฉันบ้าง ประเภท ทำเล วงเงิน
ข้อมูลที่ได้รับส่งรูปโฉนด ที่ตั้ง รูปทรัพย์ และแผนคืนเงินของเจ้าของมาด้วยไหม
การตรวจทรัพย์ตัวกลางตรวจอะไรไปแล้ว อะไรที่ฉันต้องตรวจเอง
ค่าตอบแทนตัวกลางได้จากใคร เท่าไร จ่ายเมื่อไร มีผลกับตัวเลขในสัญญาไหม
การตามเรื่องระหว่างสัญญาช่วยตามดอก เตือนกำหนดส่งหนังสือแจ้ง และประสานวันไถ่ไหม
กรณีผิดนัดตัวกลางช่วยอะไรได้ อะไรที่นายทุนต้องทำเอง

ข้อที่สำคัญมากคือ ตัวเลขในสัญญาต้องตรงกับเงินที่เจ้าของทรัพย์ได้รับจริงและเงินที่นายทุนจ่ายจริง ถ้าค่าใช้จ่ายของใครถูกซ่อนไว้ในราคาขายฝาก นายทุนอาจเจอข้อโต้แย้งว่าสินไถ่เกินเพดานภายหลัง (ฝั่งเจ้าของทรัพย์ดูได้ในบทขายฝากได้เงินไม่ครบหรือยอดไถ่สูงเกินจริง)

นายทุนต้องตรวจอะไรเอง 5 เรื่อง
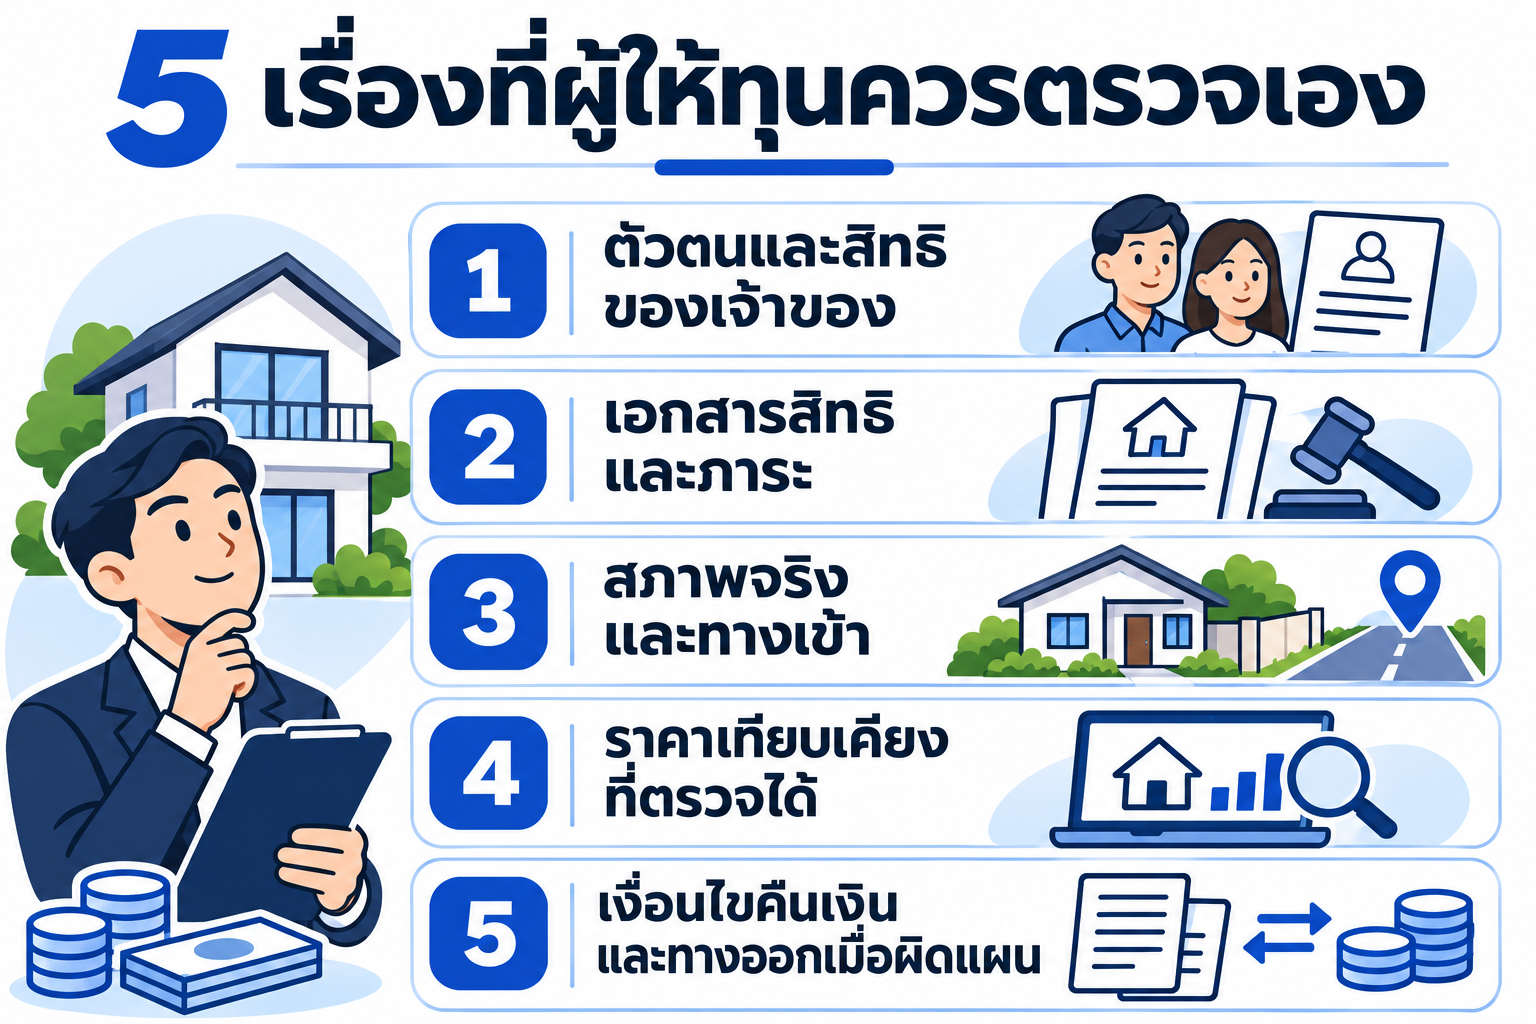
5 เรื่องที่ผู้ให้ทุนควรตรวจเอง – ตัวตนและสิทธิของเจ้าของ, เอกสารสิทธิและภาระ, สภาพจริงและทางเข้า, ราคาเทียบเคียงที่ตรวจได้, เงื่อนไขคืนเงินและทางออกเมื่อผิดแผน
  1. โฉนดและภาระ ตรวจกับสำนักงานที่ดินว่าชื่อเจ้าของตรง ไม่มีจำนองหรืออายัดที่ยังไม่ปลด เอกสารสิทธิ์เป็นโฉนดหรือหนังสือกรรมสิทธิ์ห้องชุดที่โอนได้ ไม่ใช่ ส.ป.ก. หรือ ภ.บ.ท.5
  2. ทำเลและราคาตลาด ไปดูทรัพย์จริงหรือส่งคนไปดู เทียบราคาซื้อขายจริงในย่าน ไม่ใช่ราคาประกาศขาย
  3. ตัวตนของเจ้าของ ดูบัตรประชาชนตัวจริงในวันนัด สถานะสมรส และความยินยอมของเจ้าของร่วม
  4. แผนคืนเงินของเจ้าของ เงินจะมาจากไหน เมื่อไร สมเหตุสมผลไหม เคสที่เจ้าของไม่มีแผนคืนเงินมีโอกาสผิดนัดสูง
  5. ตัวเลขในสัญญา ราคาขายฝากหรือวงเงินจำนองตรงกับเงินที่จ่ายจริง สินไถ่หรือดอกเบี้ยไม่เกิน 15% ต่อปี และวันครบกำหนดชัด

ทุกเคสต้องจดทะเบียนที่สำนักงานที่ดินเท่านั้น และนายทุนควรอยู่ในวันนัดหรือมอบอำนาจให้คนที่ไว้ใจ

เรื่องของคุณเก้า: เคสแรกจากตัวกลาง
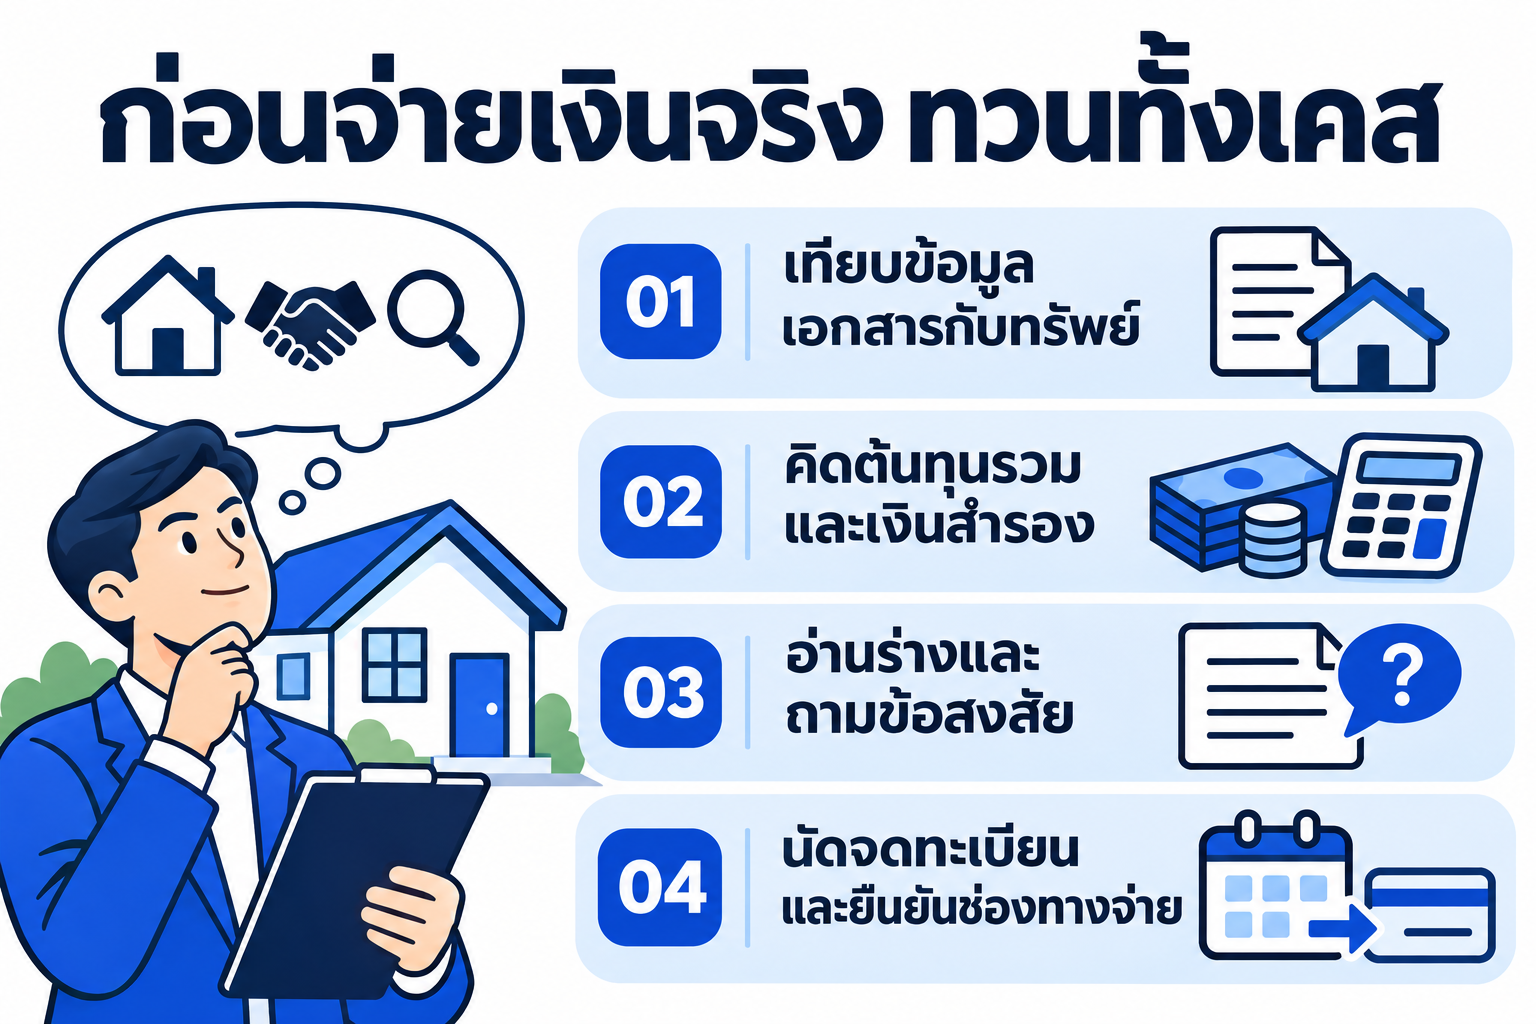
ก่อนจ่ายเงินจริง ทวนทั้งเคส – เทียบข้อมูลเอกสารกับทรัพย์, คิดต้นทุนรวมและเงินสำรอง, อ่านร่างและถามข้อสงสัย, นัดจดทะเบียนและยืนยันช่องทางจ่าย

คุณเก้ามีเงินเย็น 1,500,000 บาท ตกลงกับตัวกลางว่าสนใจบ้านหรือทาวน์เฮาส์ในนนทบุรี วงเงินไม่เกิน 800,000 บาท และวงเงินไม่เกินครึ่งหนึ่งของราคาตลาด ตัวกลางส่งเคสของคุณเอมา

ข้อมูลเคสรายละเอียด
ทรัพย์ทาวน์เฮาส์ 2 ชั้น บางใหญ่ ราคาตลาดราว 1,800,000 บาท
วงเงินที่ขอขายฝาก 700,000 บาท สัญญา 1 ปี
ส่วนเพิ่ม15% ต่อปี เดือนละ 8,750 บาท
แผนคืนเงินของคุณเอรอเงินจากการขายที่ดินมรดกที่ต่างจังหวัด มีสัญญาจะซื้อจะขายแล้ว

*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น ไม่ใช่การรับประกันผลตอบแทน

คุณเก้าไปดูทรัพย์เอง ขอสำเนาสัญญาจะซื้อจะขายที่ดินมรดก ตรวจโฉนดกับสำนักงานที่ดิน และถามตัวกลางว่าตัวเลขในใบเสนอที่คุณเอได้ ตรงกับราคาขายฝากในสัญญาหรือไม่ เมื่อทุกอย่างตรงกัน คุณเก้าจึงนัดจดทะเบียน และตั้งเตือนช่วงส่งหนังสือแจ้งตามมาตรา 17 ไว้ในปฏิทินตั้งแต่วันแรก

สิ่งที่นายทุนไม่ควรทำ
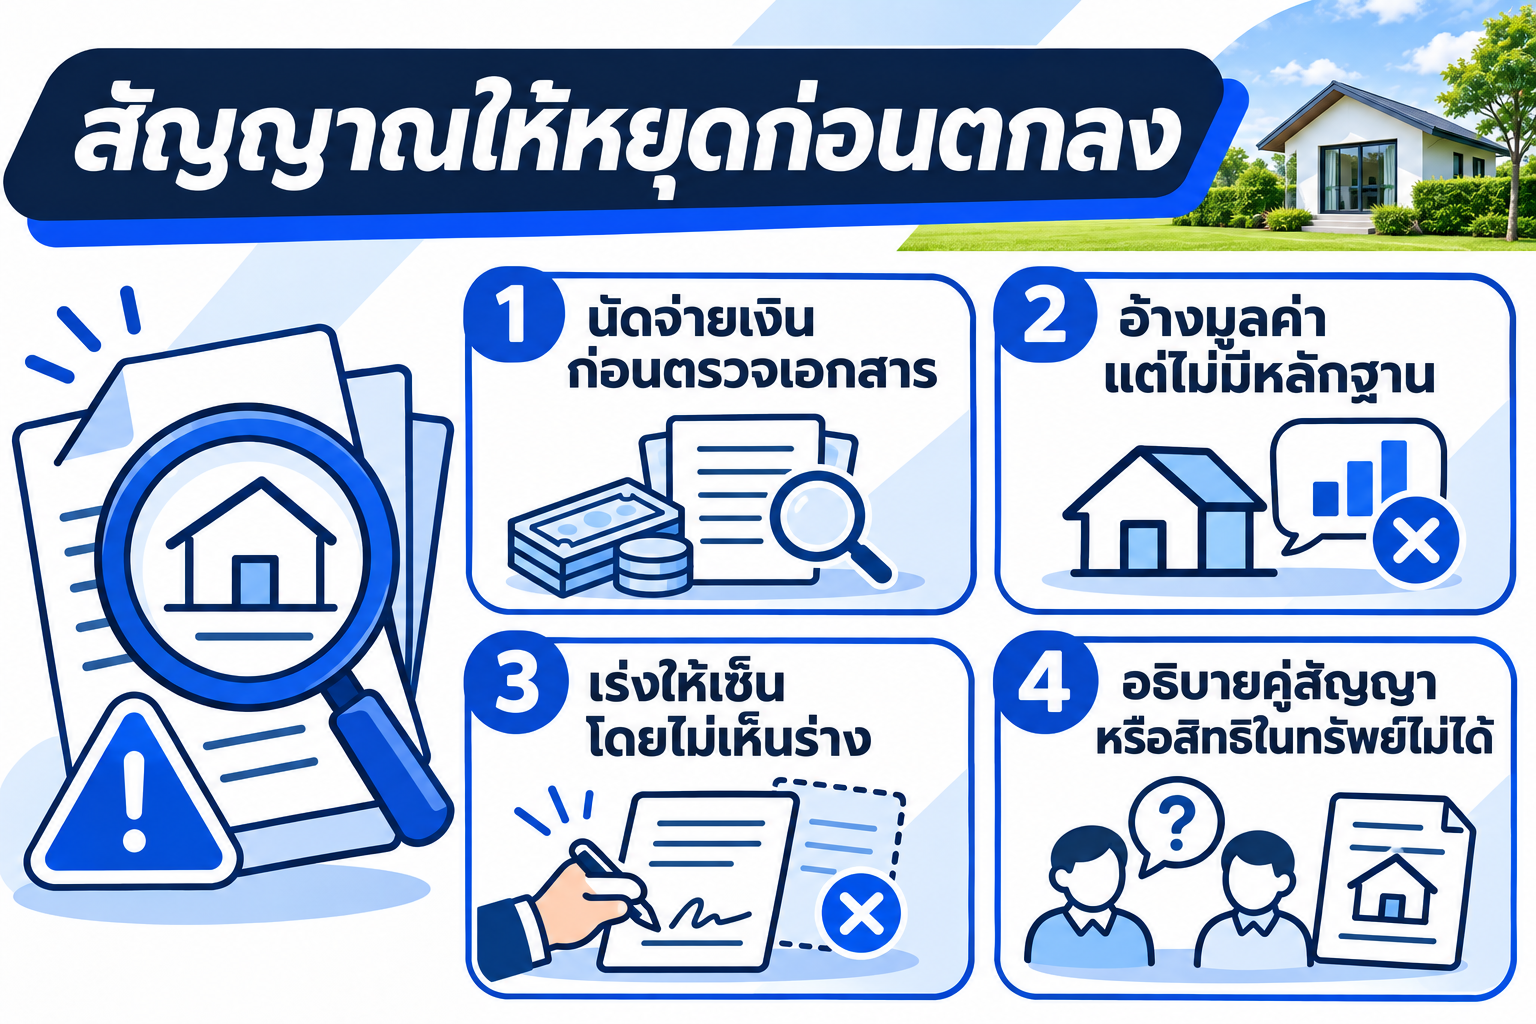
สัญญาณให้หยุดก่อนตกลง – นัดจ่ายเงินก่อนตรวจเอกสาร, อ้างมูลค่าแต่ไม่มีหลักฐาน, เร่งให้เซ็นโดยไม่เห็นร่าง, อธิบายคู่สัญญาหรือสิทธิในทรัพย์ไม่ได้
  • รับทรัพย์โดยไม่เคยเห็นทรัพย์หรือทำเลจริง
  • ทำสัญญานอกสำนักงานที่ดิน หรือรับฝากโฉนดไว้โดยไม่จดทะเบียน
  • คิดค่าใช้จ่ายเพิ่มจนรวมแล้วเกิน 15% ต่อปี
  • ให้เจ้าของทรัพย์เซ็นเอกสารที่ตัดสิทธิ์ตามกฎหมาย
  • ใส่เงินทั้งหมดในเคสเดียว
  • เชื่อคำว่า "ผลตอบแทนแน่นอน" จากใครก็ตาม

ความเสี่ยงเมื่อผู้ขายฝากไม่ส่งดอกหรือไม่มาไถ่ อ่านต่อที่บทหน้าที่และความเสี่ยงของผู้รับซื้อฝาก

สนใจพิจารณาบ้านหรือที่ดินในฐานะนายทุน? ทัก Homeday ลงทะเบียนความสนใจก่อนได้ ยังไม่ต้องตัดสินใจ

Homeday เป็นตัวกลางที่ช่วยเจ้าของบ้านและที่ดินหานายทุน ถ้าคุณสนใจพิจารณาทรัพย์ ทักมาคุยก่อนได้ที่ LINE @homeday แจ้งประเภททรัพย์ ทำเล และวงเงินที่สนใจ ทีมจะส่งเคสที่ตรงเกณฑ์ให้พิจารณา พร้อมข้อมูลทรัพย์ที่มี สัญญาทำระหว่างนายทุนกับเจ้าของทรัพย์โดยตรงที่สำนักงานที่ดิน นายทุนเป็นผู้ตัดสินใจรับทรัพย์เอง และ Homeday ไม่รับประกันผลตอบแทน รายละเอียดการทำงานของ Homeday

มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด

หมายเหตุตัวละครและตัวเลขในบทความเป็นตัวอย่างสมมติ เงื่อนไขจริงขึ้นกับทรัพย์และข้อตกลงแต่ละราย

คำถามที่พบบ่อย (FAQ)

อยากเป็นนายทุนขายฝากเริ่มยังไง?

เตรียมเงินเย็น ศึกษากฎหมาย เริ่มจากเคสเล็กที่ทรัพย์มีมูลค่าสูงกว่าวงเงินมาก และตรวจทุกอย่างเอง

หาลูกค้าขายฝากที่ไหน?

จากเครือข่าย ประกาศรับเอง หรือตัวกลางที่รวบรวมเคสจากเจ้าของทรัพย์

ทำงานกับตัวกลางแล้วยังต้องตรวจทรัพย์เองไหม?

ต้อง ตัวกลางช่วยคัดและประสานงาน แต่การตัดสินใจและความเสี่ยงเป็นของนายทุน

นายทุนต้องเซ็นสัญญาอะไรกับตัวกลางไหม?

แหล่งอ้างอิง

1
พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินฯ พ.ศ. 2562

กฎหมายคุ้มครองผู้ขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย

2
กรมที่ดิน: คู่มือกฎหมายส่วนจำนอง

คู่มือกรมที่ดินเกี่ยวกับการจดทะเบียนสิทธิและนิติกรรมประเภทจำนอง

หัวข้อที่เกี่ยวข้อง:
#ลงทุนขายฝาก
#ลงทุนอสังหาริมทรัพย์
#นายทุนจำนองขายฝาก

ชอบบทความนี้ไหม? แชร์เลย!

แชร์:FacebookXLINE
HOMEDAY
ทั่วไป
HOMEDAY

ขึ้นกับตัวกลาง ถ้ามี อ่านเรื่องค่าตอบแทน ขอบเขตงาน และข้อผูกพันให้ครบ

เป็นนายทุนรับจำนองต้องจดทะเบียนธุรกิจไหม?

ขึ้นกับลักษณะและความถี่ของการปล่อยกู้ ควรปรึกษาผู้ทำบัญชีหรือทนาย

ทรัพย์ขายฝากลงทุนได้ผลตอบแทนเท่าไร?

สูงสุดไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ไม่มีการรับประกัน

Homeday AgentHomeday Agent
Hausty

โครงการแนะนำ

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)
shophouse
โครงการใหม่

เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa)

เสนา ดีเวลลอปเม้นท์
เสนา ดีเวลลอปเม้นท์
เมืองสมุทรปราการ, สมุทรปราการ

โครงการ เสนา ช็อปเฮ้าส์ สุขุมวิท-แพรกษา (Sena Shophouse Sukhumvit-Praksa) เป็นโครงการอาคารพาณิชย์ (Shophouse) ระดับคุณภาพ พัฒนาโดย บริษัท เสนาดีเวลลอปเม้นท์ จำกัด (มหาชน) ตั้งอยู่บนทำเลศักยภาพติดถนนใหญ่ ถนนแพรกษา ตำบลแพรกษา อำเภอเมืองสมุทรปราการ จังหวัดสมุทรปราการ โครงการนี้ถูกออกแบบมาเพื่อตอบสนองความต้องการของผู้ที่กำลังมองหาพื้นที่สำหรับการประกอบธุรกิจ การลงทุน และการพักอาศัยในทำเลเดียวกัน โดยโครงการตั้งอยู่ในจุดยุทธศาสตร์ที่แวดล้อมไปด้วยชุมชนขนาดใหญ่ สามารถรองรับกำลังซื้อและฐานลูกค้าเป้าหมายได้มากกว่า 30,000 ครอบครัวในพื้นที่โดยรอบ เหมาะอย่างยิ่งสำหรับการเปิดกิจการหน้าร้าน โฮมออฟฟิศ (Home Office) หรือการซื้อเพื่อปล่อยเช่าสร้างรายได้ (Passive Income) ในระยะยาว สถาปัตยกรรมและพื้นที่ใช้สอยภายในอาคารได้รับการออกแบบให้มีความยืดหยุ่นสูง สามารถปรับเปลี่ยนฟังก์ชันได้หลากหลายรูปแบบตามความเหมาะสมและประเภทของธุรกิจ ตัวอาคารเน้นความโปร่งโล่งและจัดสรรพื้นที่ให้สามารถใช้ประโยชน์ได้สูงสุดในทุกตารางนิ้ว ทั้งในส่วนของพื้นที่เชิงพาณิชย์และพื้นที่พักอาศัย พร้อมพื้นที่จอดรถที่กว้างขวางเพื่ออำนวยความสะดวกให้กับลูกค้าที่มาติดต่อใช้บริการ จุดเด่นเชิงนวัตกรรมที่สำคัญและเป็นเอกลักษณ์ของโครงการ คือการเป็นช็อปเฮ้าส์โครงการเดียวในย่านสุขุมวิท-แพรกษา ที่ได้รับการติดตั้งแผงโซลาร์เซลล์ (Solar Roof) ขนาด 5 กิโลวัตต์ ให้กับทุกยูนิต การนำเทคโนโลยีพลังงานแสงอาทิตย์มาช่วยผลิตกระแสไฟฟ้า ทำให้เจ้าของกิจการสามารถลดต้นทุนค่าไฟได้อย่างมีประสิทธิภาพในระยะยาว สอดคล้องกับแนวคิดการทำธุรกิจที่เป็นมิตรต่อสิ่งแวดล้อม นอกจากนี้ โครงการยังมีการติดตั้งอุปกรณ์มาตรฐาน เช่น ปั๊มน้ำขนาด 250 วัตต์ และถังเก็บน้ำขนาด 1,000 ลิตร พร้อมรองรับการประกอบกิจการทันที ทำเลที่ตั้งของโครงการมีความโดดเด่นด้านโครงข่ายการคมนาคม สามารถเชื่อมต่อถนนสายหลักได้อย่างคล่องตัว ทั้งถนนแพรกษา ถนนสุขุมวิท ถนนศรีนครินทร์ และถนนตำหรุ-บางพลี โครงการตั้งอยู่ไม่ไกลจากสถานีรถไฟฟ้า BTS สายสีเขียว (สถานีแพรกษา) บริเวณโดยรอบโครงการรายล้อมไปด้วยสิ่งอำนวยความสะดวกและสถานที่สำคัญ ทั้งสถานศึกษาชั้นนำอย่างโรงเรียนสารสาสน์วิเทศสมุทรปราการ ศูนย์การค้าโรบินสัน ไลฟ์สไตล์ สมุทรปราการ บิ๊กซี สมุทรปราการ และแหล่งงานขนาดใหญ่อย่างนิคมอุตสาหกรรมบางปู

เริ่ม 4,790,000 บาท
ดูทั้งหมด

-

จาก 5

รีวิวและเรตติ้ง

(0 รีวิว)

ยังไม่มีรีวิว เป็นคนแรกที่รีวิวบทความนี้!

บทความที่เกี่ยวข้อง

ดูทั้งหมด
ลงทุนรับจำนองหรือรับซื้อฝากดี? ผลตอบแทน ความเสี่ยง และสิ่งที่เกิดขึ้นเมื่อเจ้าของทรัพย์ผิดนัด
ทั่วไป

ลงทุนรับจำนองหรือรับซื้อฝากดี? ผลตอบแทน ความเสี่ยง และสิ่งที่เกิดขึ้นเมื่อเจ้าของทรัพย์ผิดนัด

เทียบลงทุนรับจำนองกับรับซื้อฝาก ผลตอบแทนไม่เกิน 15% ต่อปี ความเสี่ยงเมื่อผิดนัด และควรเลือกแบบไหน สำหรับนักลงทุนมือใหม่

3 นาที
ลงทุนขายฝากคืออะไร ได้ผลตอบแทนจากไหน และเสี่ยงเสียเงินตรงไหน? ตรวจดีลรับซื้อฝากทีละขั้นก่อนโอนเงิน
ทั่วไป

ลงทุนขายฝากคืออะไร ได้ผลตอบแทนจากไหน และเสี่ยงเสียเงินตรงไหน? ตรวจดีลรับซื้อฝากทีละขั้นก่อนโอนเงิน

ลงทุนขายฝากได้ส่วนเพิ่มไม่เกิน 15% ต่อปี แต่ต้องหักค่าธรรมเนียม เผื่อไถ่เร็ว เงินกลับช้า และทรัพย์หลุด พร้อมวิธีตรวจทรัพย์ เอกสาร และดีลราคาต่ำกว่าตลาด

3 นาที
นายทุนรับจำนองและขายฝากคือใคร? ตรวจสอบอย่างไรก่อนส่งโฉนด เล่าผ่านเรื่องของคุณเอกับคุณเก้า
ทั่วไป

นายทุนรับจำนองและขายฝากคือใคร? ตรวจสอบอย่างไรก่อนส่งโฉนด เล่าผ่านเรื่องของคุณเอกับคุณเก้า

นายทุนรับจำนองและรับซื้อฝากคือใคร ต้องจดทะเบียนไหม ดูนายทุนเถื่อนอย่างไร ต้องถามอะไรก่อนเซ็น เทียบตัวเลขจริงผ่านตัวอย่าง ปรึกษาฟรีที่ LINE @homeday

3 นาที
ขายฝากผ่านนายหน้าดีไหม? ต่างจากคุยกับนายทุนเองอย่างไร และมีค่าใช้จ่ายเพิ่มหรือไม่
ทั่วไป

ขายฝากผ่านนายหน้าดีไหม? ต่างจากคุยกับนายทุนเองอย่างไร และมีค่าใช้จ่ายเพิ่มหรือไม่

ขายฝากผ่านนายหน้ากับคุยนายทุนเองต่างกันอย่างไร นายหน้าได้เงินจากใคร ยกเลิกได้ไหม และเช็กลิสต์ก่อนใช้นายหน้า ปรึกษาฟรี LINE @homeday

3 นาที