Capital Gain คือกำไรจากการขายทรัพย์ได้สูงกว่าราคาที่ซื้อมา แต่ขายบ้านได้แพงขึ้นไม่ได้แปลว่าได้กำไรเท่ากับส่วนต่างนั้น เพราะยังต้องหักค่าโอน ภาษี ค่าซ่อม และค่านายหน้า บางเคสขายได้แพงกว่าราคาซื้อ 2 แสนบาท แต่พอคิดครบแล้วกลับขาดทุน
บทความนี้เล่าผ่าน คุณเอ เจ้าของบ้านที่กำลังต้องใช้เงิน และ คุณเก้า นายทุนที่รับซื้อฝากและรับจำนอง ซึ่งเวลาดูทรัพย์จะคิดกำไรสุทธิทุกครั้ง เราจะคำนวณให้ดูทั้งบ้าน ที่ดินเปล่า และคอนโด พร้อมภาษีรายมาตรา และทางเลือกถ้าต้องใช้เงินตอนที่ยังไม่อยากขาย (ถ้าเพิ่งเริ่มลงทุน อ่านภาพรวมก่อนได้ที่ ลงทุนอสังหาเงินน้อย)
Capital Gain อสังหาคืออะไร ต่างจากค่าเช่าอย่างไร?
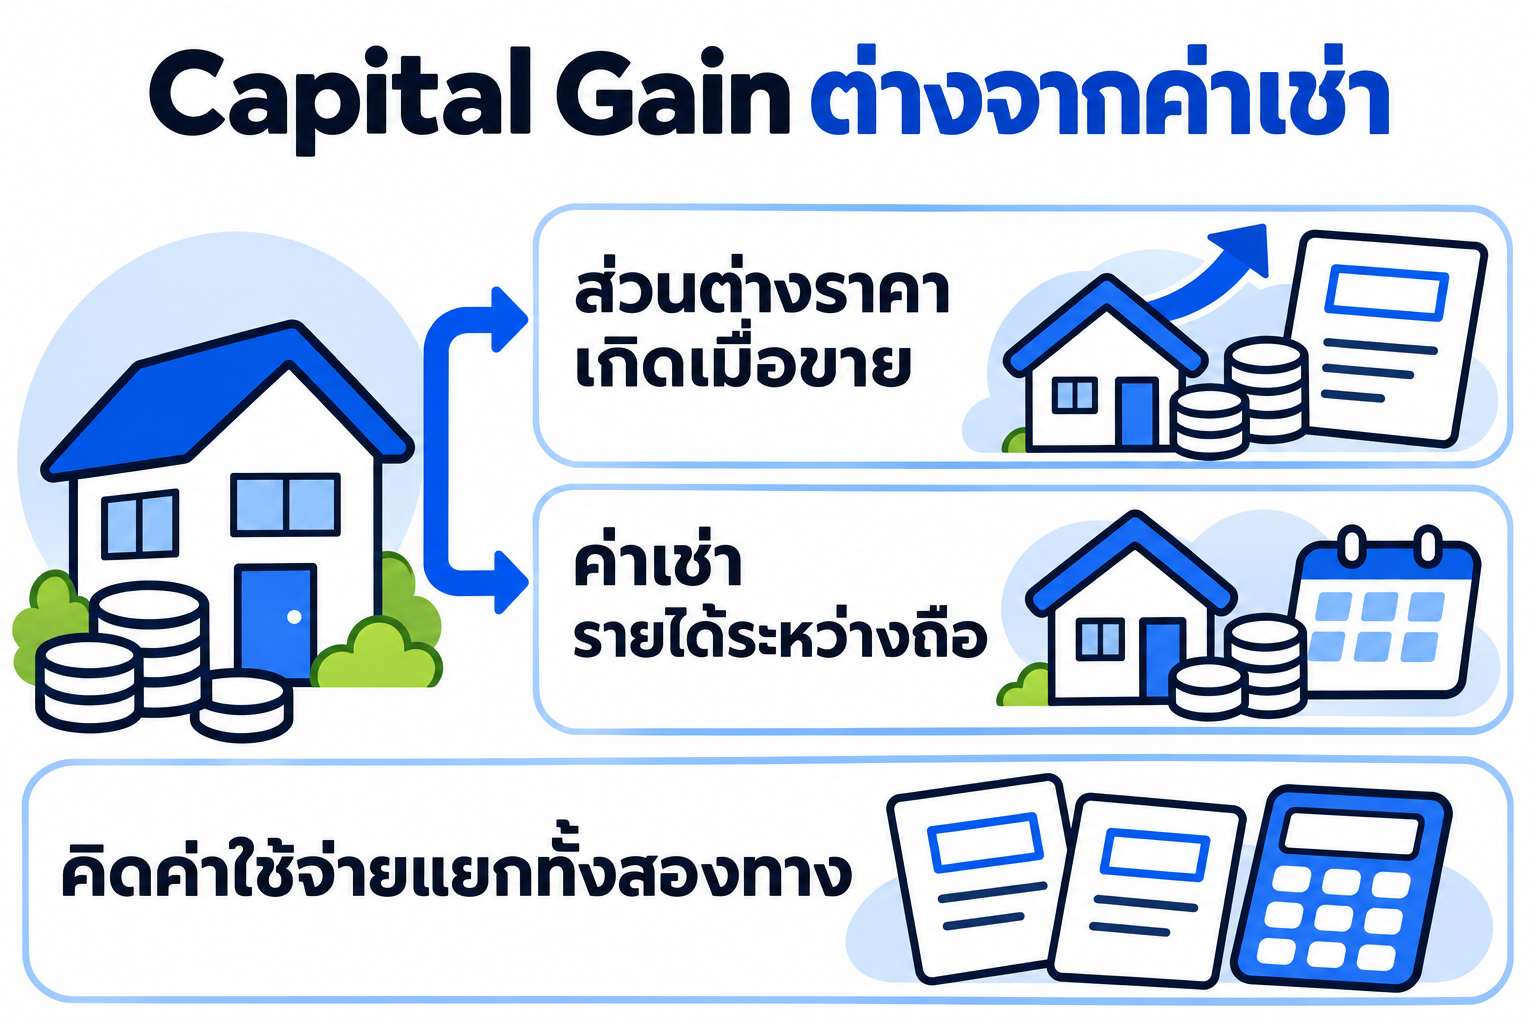
ผลตอบแทนจากอสังหาฯ มาจาก 2 ทาง ทางแรกคือ Capital Gain หรือกำไรจากส่วนต่างราคา ซึ่งจะเกิดเป็นเงินจริงเมื่อขายออกไปแล้วเท่านั้น ทางที่สองคือ Rental Yield หรือรายได้ค่าเช่าที่รับเป็นรายเดือนระหว่างถือครอง
| เรื่องที่เทียบ | Capital Gain | Rental Yield |
|---|---|---|
| เงินมาจาก | ขายได้สูงกว่าต้นทุน | ค่าเช่าระหว่างถือครอง |
| ได้เงินเมื่อไร | วันโอนขาย ครั้งเดียว | ทยอยทุกเดือน |
| ความเสี่ยงหลัก | ขายไม่ได้ราคา ขายช้า ภาษีตอนขายสูง | ห้องว่าง ผู้เช่าค้างจ่าย ค่าซ่อม |
| เหมาะกับ | ทำเลที่ราคามีโอกาสขึ้น และถือยาวได้ | ทำเลที่มีคนเช่าต่อเนื่อง |
ราคาที่เพื่อนบ้านประกาศขาย หรือราคาที่แอปประเมินให้ ยังไม่ใช่กำไร จนกว่าจะมีคนซื้อในราคานั้นและโอนกันจริง (ราคาประเมินกับราคาตลาดต่างกันอย่างไร)
วิธีคำนวณ Capital Gain ทั้งจำนวนเงินและเปอร์เซ็นต์
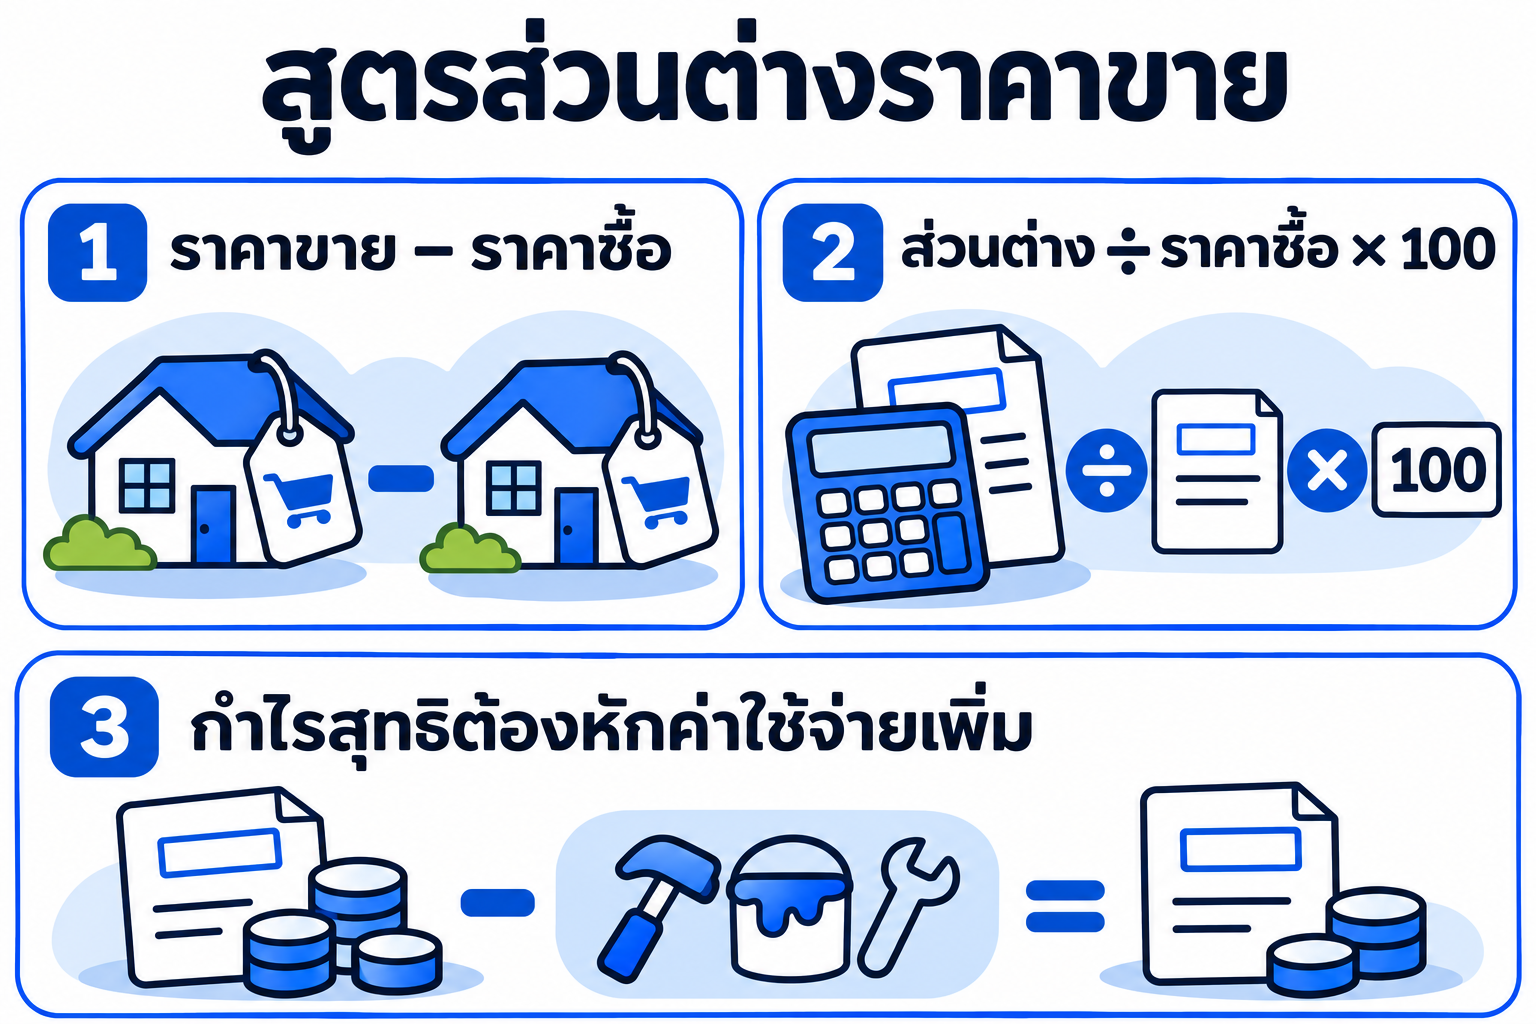
สูตรพื้นฐานมี 2 แบบ แบบแรกบอกว่าได้กี่บาท แบบที่สองบอกว่าเงินทำงานคุ้มแค่ไหน
- Capital Gain (บาท) = ราคาขาย − ราคาซื้อ
- Capital Gain (%) = (ราคาขาย − ราคาซื้อ) ÷ ราคาซื้อ × 100
- กำไรสุทธิ (บาท) = ราคาขาย − ราคาซื้อ − ค่าใช้จ่ายตอนซื้อ − ค่าใช้จ่ายระหว่างถือ − ค่าใช้จ่ายตอนขาย
- ผลตอบแทนสุทธิ (%) = กำไรสุทธิ ÷ เงินที่ลงไปทั้งหมด × 100
สูตรเปอร์เซ็นต์ใช้เทียบทรัพย์คนละราคาได้ เช่น กำไร 300,000 บาทจากทรัพย์ราคา 1,500,000 บาทคิดเป็น 20% ส่วนกำไรเท่ากันจากทรัพย์ราคา 3,000,000 บาทคิดเป็น 10% นอกจากนี้ควรหารด้วยจำนวนปีที่ถือครองด้วย เพราะกำไร 20% ใน 2 ปี กับ 20% ใน 10 ปี ให้ผลต่างกันมาก
ขายบ้านได้กำไรจริงเท่าไร เมื่อหักค่าใช้จ่ายครบ?
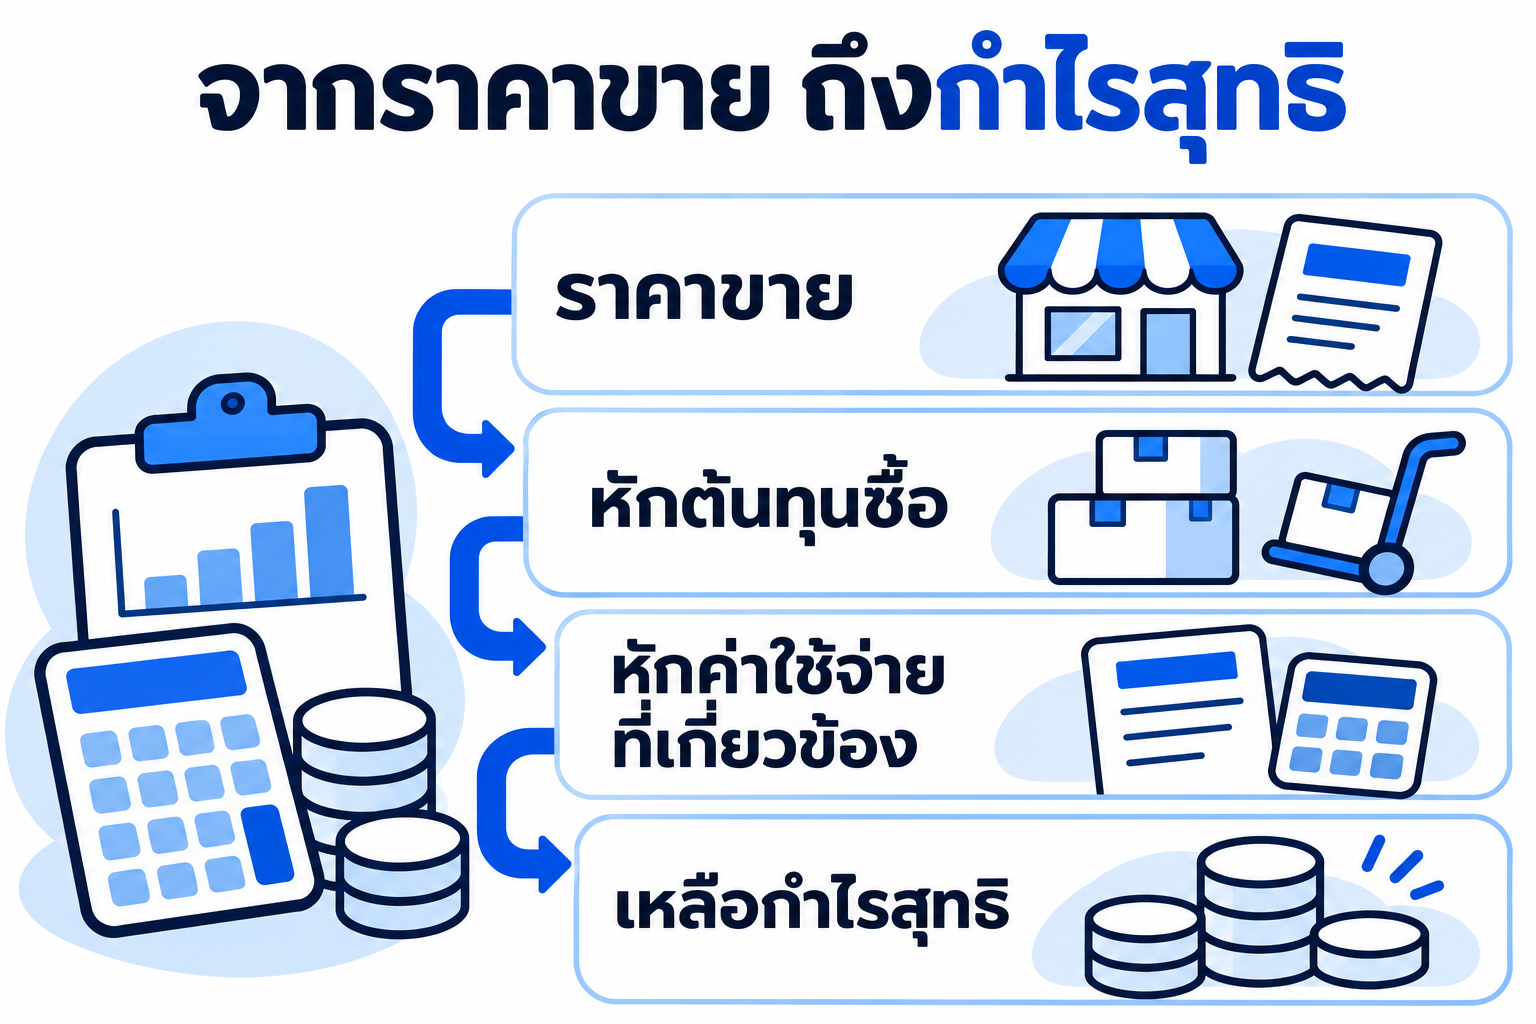
ตารางนี้สมมติว่าผู้ขายจ่ายค่าโอนทั้งหมดเอง และใช้นายหน้าทั่วไป 3% ของราคาขาย ทรัพย์ทั้ง 3 แบบซื้อด้วยเงินสด จึงยังไม่รวมดอกเบี้ยเงินกู้
| รายการ (บาท) | บ้านเดี่ยว ถือ 8 ปี มีชื่อในทะเบียนบ้าน | ที่ดินเปล่า 100 ตร.ว. ถือ 10 ปี | คอนโดปล่อยเช่า ถือ 3 ปี |
|---|---|---|---|
| ราคาซื้อ | 2,500,000 | 1,500,000 | 2,200,000 |
| ราคาขาย | 3,200,000 | 2,500,000 | 2,400,000 |
| ราคาประเมินราชการ | 2,400,000 | 1,200,000 | 2,000,000 |
| ส่วนต่างที่เห็น | 700,000 (28%) | 1,000,000 (66.7%) | 200,000 (9.1%) |
| ค่าใช้จ่ายตอนซื้อ | 30,000 | 20,000 | 20,000 |
| ค่าซ่อม ถมดิน ภาษีที่ดิน หรือค่าส่วนกลาง | 200,000 | 100,000 | 36,000 |
| ค่าธรรมเนียมโอน 2% | 48,000 | 24,000 | 40,000 |
| อากรแสตมป์ 0.5% | 16,000 | 12,500 | ไม่ต้องเสีย |
| ภาษีธุรกิจเฉพาะ 3.3% | ไม่ต้องเสีย | ไม่ต้องเสีย | 79,200 |
| ภาษีเงินได้หัก ณ ที่จ่าย | 60,000 | 30,000 | 23,000 |
| ค่านายหน้า 3% | 96,000 | 75,000 | 72,000 |
| กำไรสุทธิ | 250,000 | 738,500 | −70,200 (ขาดทุน) |
| ผลตอบแทนสุทธิต่อเงินที่ลงไป | 9.2% | 45.6% | −3.1% |
| เฉลี่ยต่อปี (ไม่คิดทบต้น) | ประมาณ 1.1% | ประมาณ 4.6% | ประมาณ −1.0% |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
บ้านของคุณเอดูเหมือนได้กำไร 7 แสนบาท แต่เหลือจริง 2.5 แสนบาท ส่วนคอนโดขายแพงกว่าตอนซื้อ 2 แสนบาท แต่ขาดทุน 70,200 บาท สาเหตุหลักคือขายก่อนครบ 5 ปีจึงเสียภาษีธุรกิจเฉพาะ 79,200 บาท
ถ้าคอนโดห้องนี้ปล่อยเช่าเดือนละ 9,000 บาท 3 ปีจะได้ค่าเช่า 324,000 บาท* ก่อนภาษีค่าเช่า รวมกับผลขาดทุนจากการขายแล้วยังเหลือ 253,800 บาท* ตัวเลขนี้แสดงว่าคอนโดที่ราคาขึ้นน้อยอาจยังคุ้มได้จากค่าเช่า จึงควรดู Capital Gain คู่กับ Rental Yield
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ขายบ้านเสียภาษีอะไรบ้าง ใช้กฎหมายข้อไหน?
ค่าใช้จ่ายวันโอนส่วนใหญ่คิดจากราคาประเมินราชการหรือราคาขาย ไม่ได้คิดจากกำไร ดังนั้นคนที่ขายแล้วขาดทุนก็ยังต้องจ่าย
| รายการ | อัตรา | คิดจาก | กฎหมายและเงื่อนไข |
|---|---|---|---|
| ค่าธรรมเนียมโอน | 2% | ราคาประเมินราชการ | ตกลงกันได้ว่าใครจ่าย บ้านและคอนโดที่เข้าเงื่อนไขอาจลดเหลือ 0.01% ถึง 30 มิ.ย. 2570 ที่ดินเปล่าไม่อยู่ในมาตรการ |
| ภาษีเงินได้บุคคลธรรมดา | ขั้นบันได | ราคาประเมินราชการ | ประมวลรัษฎากร ม.48(4) และ ม.50(5) ค่าใช้จ่ายเหมาตาม พ.ร.ฎ. ฉบับที่ 165 ม.4 |
| ภาษีธุรกิจเฉพาะ | 3.3% | ราคาที่สูงกว่า ระหว่างราคาขายกับราคาประเมิน | ประมวลรัษฎากร ม.91/2(6) และ พ.ร.ฎ. ฉบับที่ 342 ยกเว้นเมื่อถือครองเกิน 5 ปี หรือมีชื่อในทะเบียนบ้านไม่น้อยกว่า 1 ปี |
| อากรแสตมป์ | 0.5% | ราคาที่สูงกว่า ระหว่างราคาขายกับราคาประเมิน | เสียเมื่อไม่ต้องเสียภาษีธุรกิจเฉพาะ ถ้าเสียภาษีธุรกิจเฉพาะแล้วได้รับยกเว้น |
วิธีคิดภาษีเงินได้จากการขายบ้าน
เจ้าหน้าที่จะหักค่าใช้จ่ายเหมาตามปีที่ถือครอง นับแบบปีปฏิทิน หารด้วยจำนวนปี คำนวณภาษีตามขั้น แล้วคูณกลับด้วยจำนวนปี เงินได้จากการขายอสังหาฯ ไม่ได้รับยกเว้นเงินได้สุทธิขั้นแรก
| ปีที่ถือครอง | 1 | 2 | 3 | 4 | 5 | 6 | 7 | 8 ปีขึ้นไป |
|---|---|---|---|---|---|---|---|---|
| หักค่าใช้จ่ายเหมา (%) | 92 | 84 | 77 | 71 | 65 | 60 | 55 | 50 |
บ้านคุณเอ ถือครอง 8 ปี: ราคาประเมิน 2,400,000 บาท หักเหมา 50% เหลือ 1,200,000 บาท หาร 8 ปีได้ 150,000 บาท คิดภาษี 5% เท่ากับ 7,500 บาท คูณ 8 ปี เป็นภาษี 60,000 บาท*
ส่วนคอนโดถือครอง 3 ปี: ราคาประเมิน 2,000,000 บาท หักเหมา 77% เหลือ 460,000 บาท หาร 3 ปีได้ 153,333 บาท คิดภาษี 5% คูณ 3 ปี เป็นภาษี 23,000 บาท*
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ก่อนตกลงราคา ให้เอาเลขโฉนดไปถามสำนักงานที่ดินหรือใช้โปรแกรมคำนวณของกรมที่ดิน จะได้ตัวเลขใกล้เคียงกับวันโอนจริง รายละเอียดฝั่งการขายดูต่อได้ที่ ขายบ้านเสียภาษีอะไรบ้าง
อะไรทำให้ราคาบ้าน ที่ดิน และคอนโดขึ้นจริง?
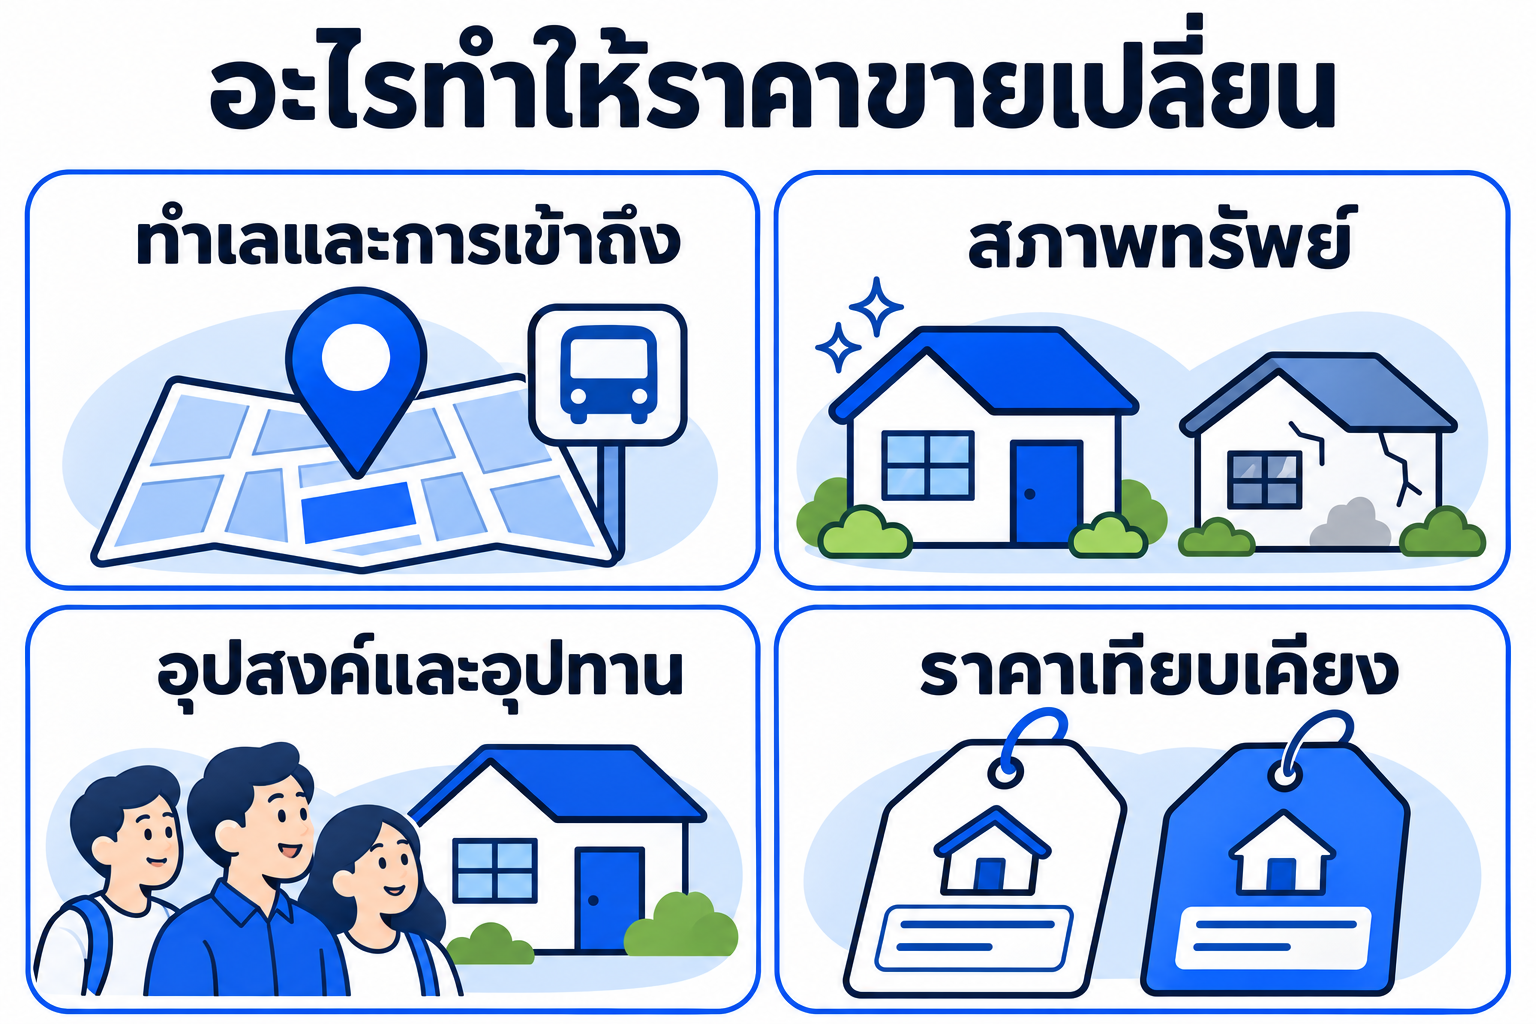
ปัจจัยที่ควรเช็กก่อนหวังกำไรจากส่วนต่างมี 5 เรื่อง
- ทำเล ถนนใหม่ รถไฟฟ้า หรือแหล่งงานต้องเกิดขึ้นจริง ข่าวโครงการอย่างเดียวยังไม่พอ
- ประเภททรัพย์ ที่ดินไม่มีค่าเสื่อม แต่สร้างรายได้ระหว่างถือได้น้อย คอนโดปล่อยเช่าได้ แต่ต้องแข่งกับห้องใหม่
- สภาพทรัพย์ ค่าซ่อมต้องทำให้ขายได้ราคาเพิ่มมากกว่าเงินที่จ่ายไป
- ระยะเวลาถือครอง การขายหลังครบ 5 ปีช่วยตัดภาษีธุรกิจเฉพาะ แต่เงินก็ถูกจมอยู่นานขึ้น
- เศรษฐกิจและสินเชื่อ ถ้าผู้ซื้อกู้ไม่ผ่าน บ้านอาจขายช้าและต้องลดราคา
สำหรับคนที่จะซื้อไว้เก็งกำไร ที่ดินเกษตรกรรมมักขายต่อยากกว่าและนายทุนส่วนใหญ่ไม่รับเป็นหลักประกัน ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้ ถ้าวันหนึ่งต้องการใช้เงินจากที่ดินเหล่านี้ ทางเลือกจะน้อยกว่าที่ดินมีโฉนด
ต้องใช้เงินแต่ยังไม่อยากขาย ควรขายเลย ขายฝาก หรือจำนอง?
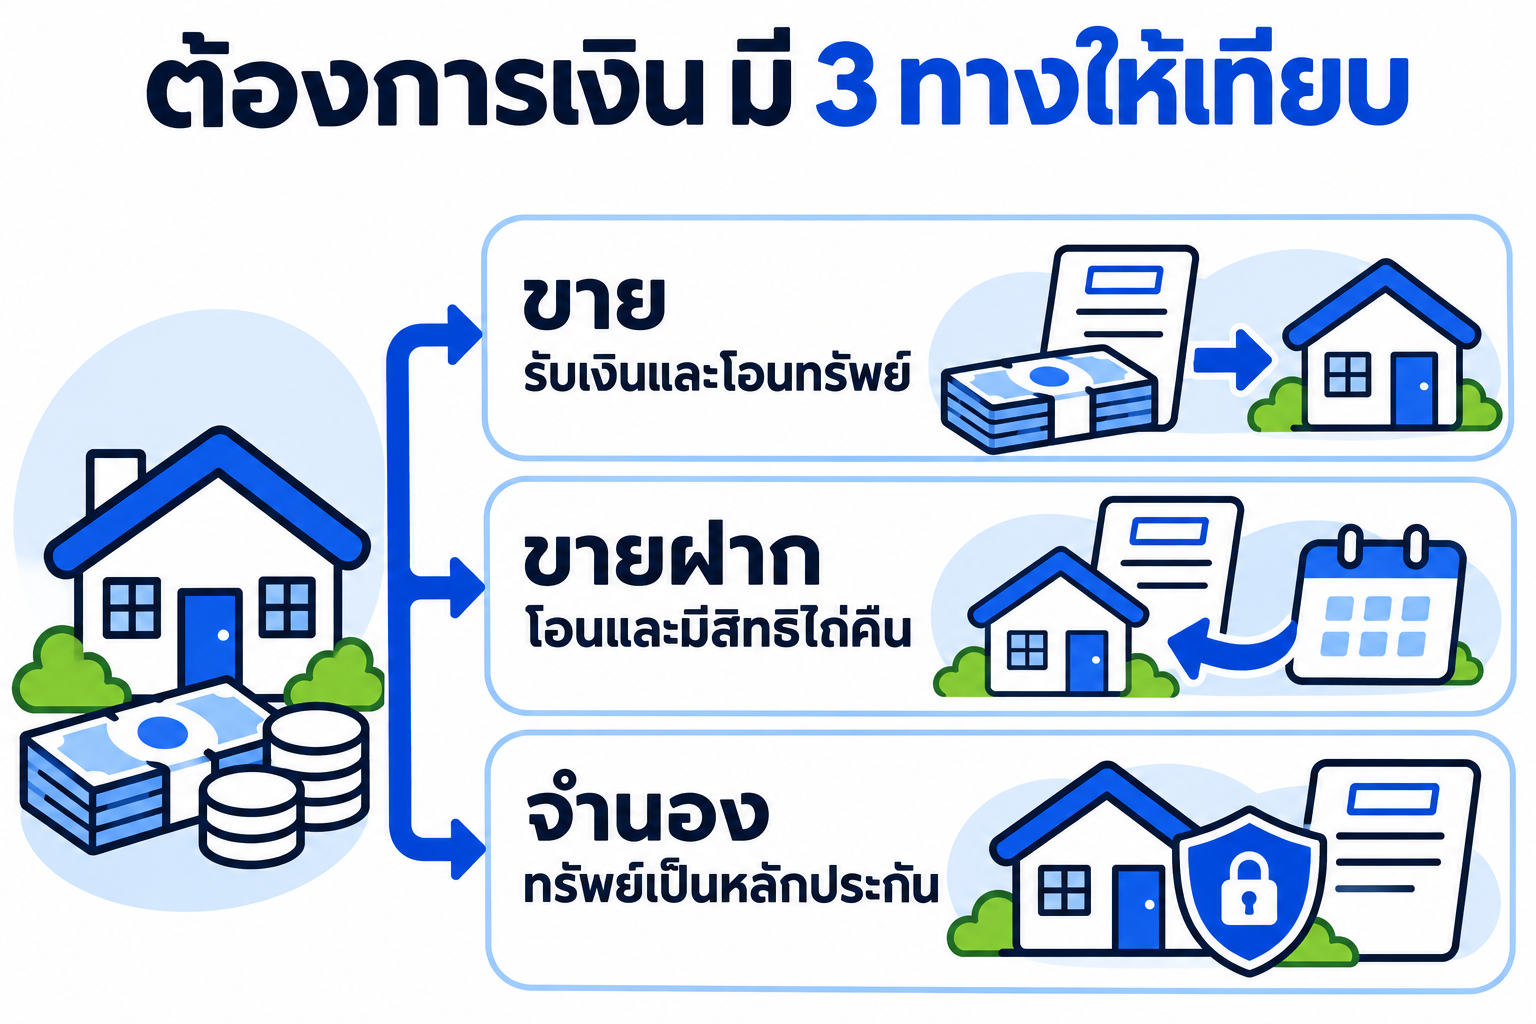
คุณเอต้องใช้เงิน 1 ล้านบาทภายในเดือนนี้ เขาเชื่อว่าราคาบ้านจะขึ้นต่อเพราะถนนตัดใหม่ใกล้เสร็จ คุณเก้าจึงกางตัวเลข 3 ทางให้ดู
| เรื่องที่เทียบ | ขายบ้านตอนนี้ | ขายฝาก | จำนอง |
|---|---|---|---|
| เงินในสัญญา | 3,200,000 | 1,200,000 | 1,000,000 |
| ชื่อในโฉนด | เปลี่ยนเป็นผู้ซื้อถาวร | เปลี่ยนเป็นคุณเก้า จนกว่าจะไถ่ | ยังเป็นชื่อคุณเอ |
| ค่าธรรมเนียมและภาษีวันจดทะเบียน | 124,000 + นายหน้า 96,000 | 120,000 | 10,000 |
| ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด | ไม่มี | 15,000 ต่อเดือน | 12,500 ต่อเดือน |
| ค่าใช้จ่ายรวม 1 ปี | 220,000 | 300,000 | 160,000 |
| โอกาสได้ส่วนต่างราคาในอนาคต | ไม่มี | มี ถ้าไถ่คืนทัน | มี ถ้าจ่ายหนี้ได้ |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ถ้าใช้เส้นทางขายฝาก คุณเอต้องมั่นใจว่าราคาบ้านจะขึ้นคุ้มกับค่าใช้จ่ายราว 300,000 บาท* ในปีแรก และรู้ว่าจะเอาเงินจากไหนมาไถ่ หากไม่มีแผน การขายไปเลยอาจเหลือเงินมากกว่า (ขายฝากหรือขายขาด · จำนองกับขายฝากต่างกันอย่างไร)
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
วงเงินจริงขึ้นกับผลประเมิน บางเคสถึง 60% และควรขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่ายทุกครั้ง ส่วนสิทธิ์ตาม พ.ร.บ. ขายฝาก 2562 ที่คุณเอควรรู้มีดังนี้
- ม.7–8: ต้องจดทะเบียนที่สำนักงานที่ดิน และสินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี
- ม.10: ระยะเวลาไถ่ 1–10 ปี ไถ่ก่อนกำหนดได้ โดยค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ
- ม.12–13: อยู่บ้านต่อได้ ไม่ต้องจ่ายค่าเช่า
- ม.17: ผู้ซื้อฝากต้องแจ้งก่อนครบกำหนด 3–6 เดือน ถ้าไม่แจ้ง ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน
- ม.18: ถ้านายทุนไม่รับเงิน ให้วางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดิน
การจ่ายรายเดือนช้าไม่ได้ทำให้ทรัพย์หลุดทันที สิทธิไถ่ยังอยู่จนถึงวันครบกำหนด แต่ถ้าถึงวันครบกำหนดแล้วไม่ไถ่ ทรัพย์จะเป็นของผู้ซื้อฝาก คนที่หวังส่วนต่างราคาจึงควรเริ่มหาเงินไถ่ ขอต่อสัญญา หรือขายทรัพย์ก่อนถึงวันนั้นหลายเดือน (กฎหมายขายฝาก · ไถ่ถอนขายฝากก่อนกำหนด)
อยากรู้ว่าบ้านหรือที่ดินของคุณเลือกทางไหนคุ้มกว่า? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
แค่ส่งรูปโฉนด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริง และยอดที่ต้องชำระคืนหรือไถ่คืน
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งจำนองและขายฝาก พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด