ถ้ามีเงินไม่มาก ทางที่เริ่มได้ทันทีคือซื้อหน่วย REIT หรือกองทุนอสังหาฯ ซึ่งใช้เงินแค่หลักพันบาท ส่วนคอนโดปล่อยเช่า บ้านรีโนเวท หรือการร่วมรับซื้อฝาก ต้องใช้เงินหลักแสนขึ้นไปและต้องมีเงินสำรองเผื่อช่วงที่รายรับไม่เข้า ก่อนเลือกทางไหน ให้แยกเงินที่ลงทุนได้จริงออกจากเงินที่มีนัดใช้ก่อนเสมอ
บทความนี้เล่าผ่าน คุณเก้า พนักงานบริษัทอายุ 32 ปี มีเงินเก็บ 300,000 บาท ที่เห็นทั้งโฆษณาคอนโดดาวน์ต่ำ เพื่อนชวนลงขันซื้อห้อง และคนชวนร่วมรับซื้อฝาก มาดูกันว่าแต่ละทางใช้เงินเท่าไร ได้อะไรกลับมา และถ้าเกิดปัญหาจะออกอย่างไร
ลงทุนอสังหาเงินน้อย ต้องมีเงินเท่าไรถึงเริ่มได้?
คำตอบอยู่ที่ว่าเงินก้อนไหน "ปล่อยไว้นานได้และขาดทุนได้โดยชีวิตไม่สะดุด" เพราะอสังหาฯ ขายออกช้ากว่าเงินฝากหรือหุ้นมาก
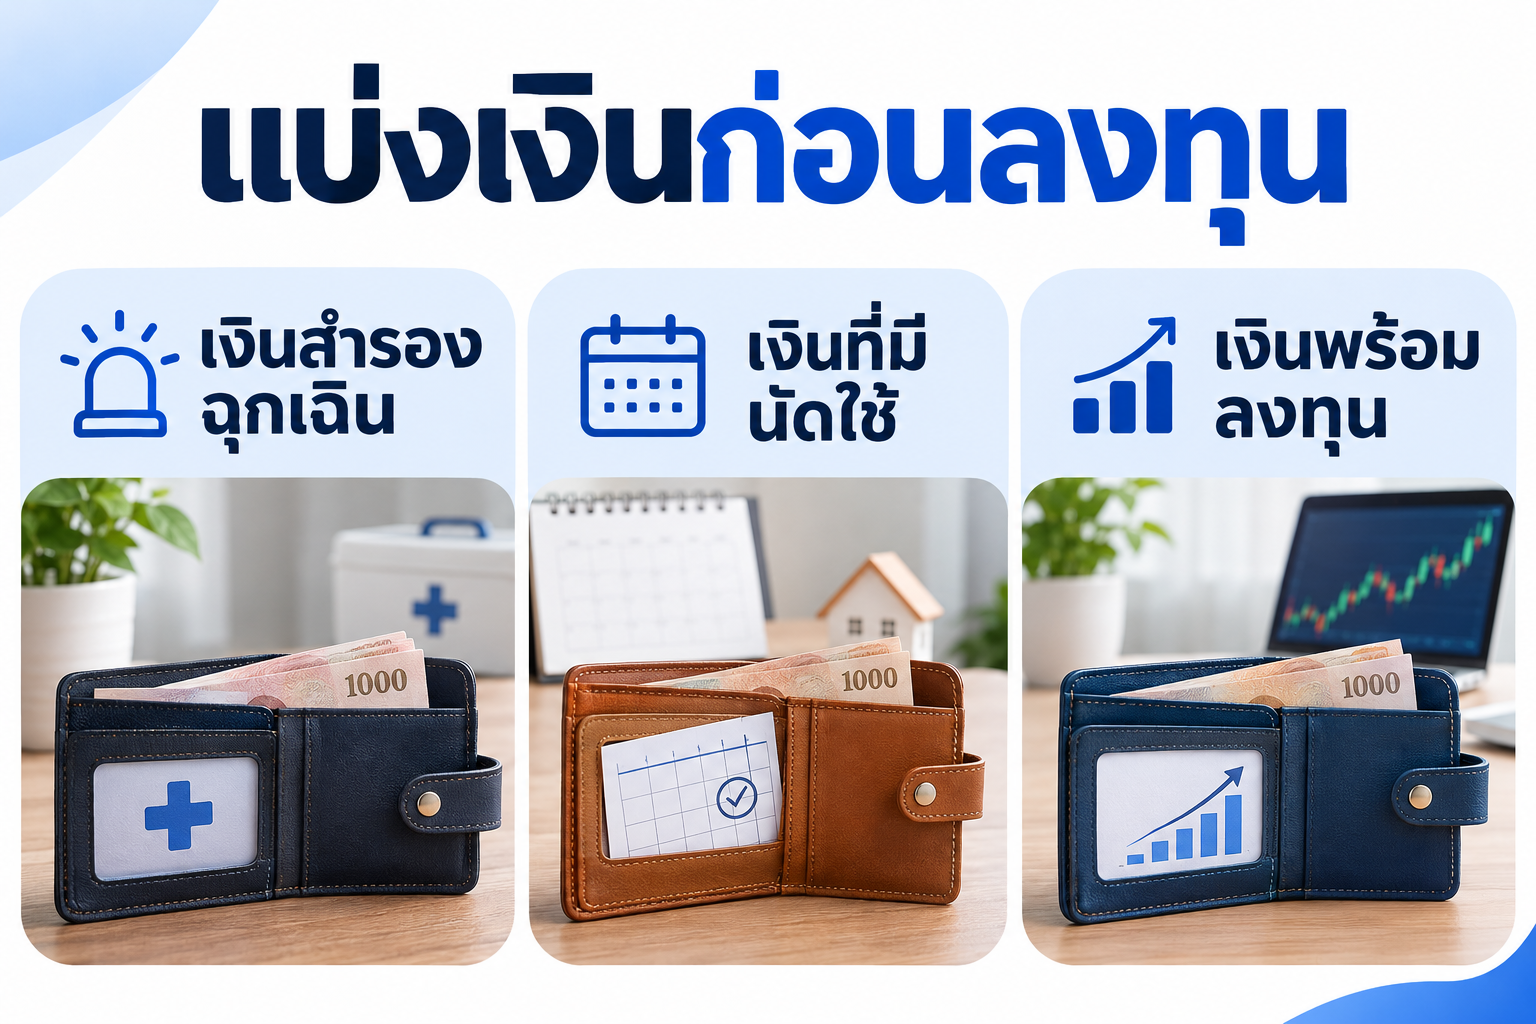
คุณเก้าลองแบ่งเงิน 300,000 บาทเป็น 3 ก้อน
| ก้อนเงิน | ใช้ทำอะไร | จำนวน (บาท) |
|---|---|---|
| เงินสำรองฉุกเฉิน | ค่าใช้จ่ายจำเป็น 6 เดือน (เดือนละ 25,000) | 150,000 |
| เงินที่มีนัดใช้ใน 1 ปี | ค่าประกัน ค่าซ่อมรถ ค่าเรียนคอร์สภาษา | 50,000 |
| เงินพร้อมลงทุน | ปล่อยไว้ได้ 3–5 ปี | 100,000 |
เงินที่ลงทุนได้จริงจึงเหลือ 100,000 บาท ไม่ใช่ 300,000 บาท ตัวเลขนี้ทำให้เห็นทันทีว่าทางไหนเริ่มได้เลย และทางไหนต้องเก็บเงินเพิ่มก่อน
ลงทุนอสังหาฯ มีกี่แบบ แบบไหนใช้เงินน้อยที่สุด?
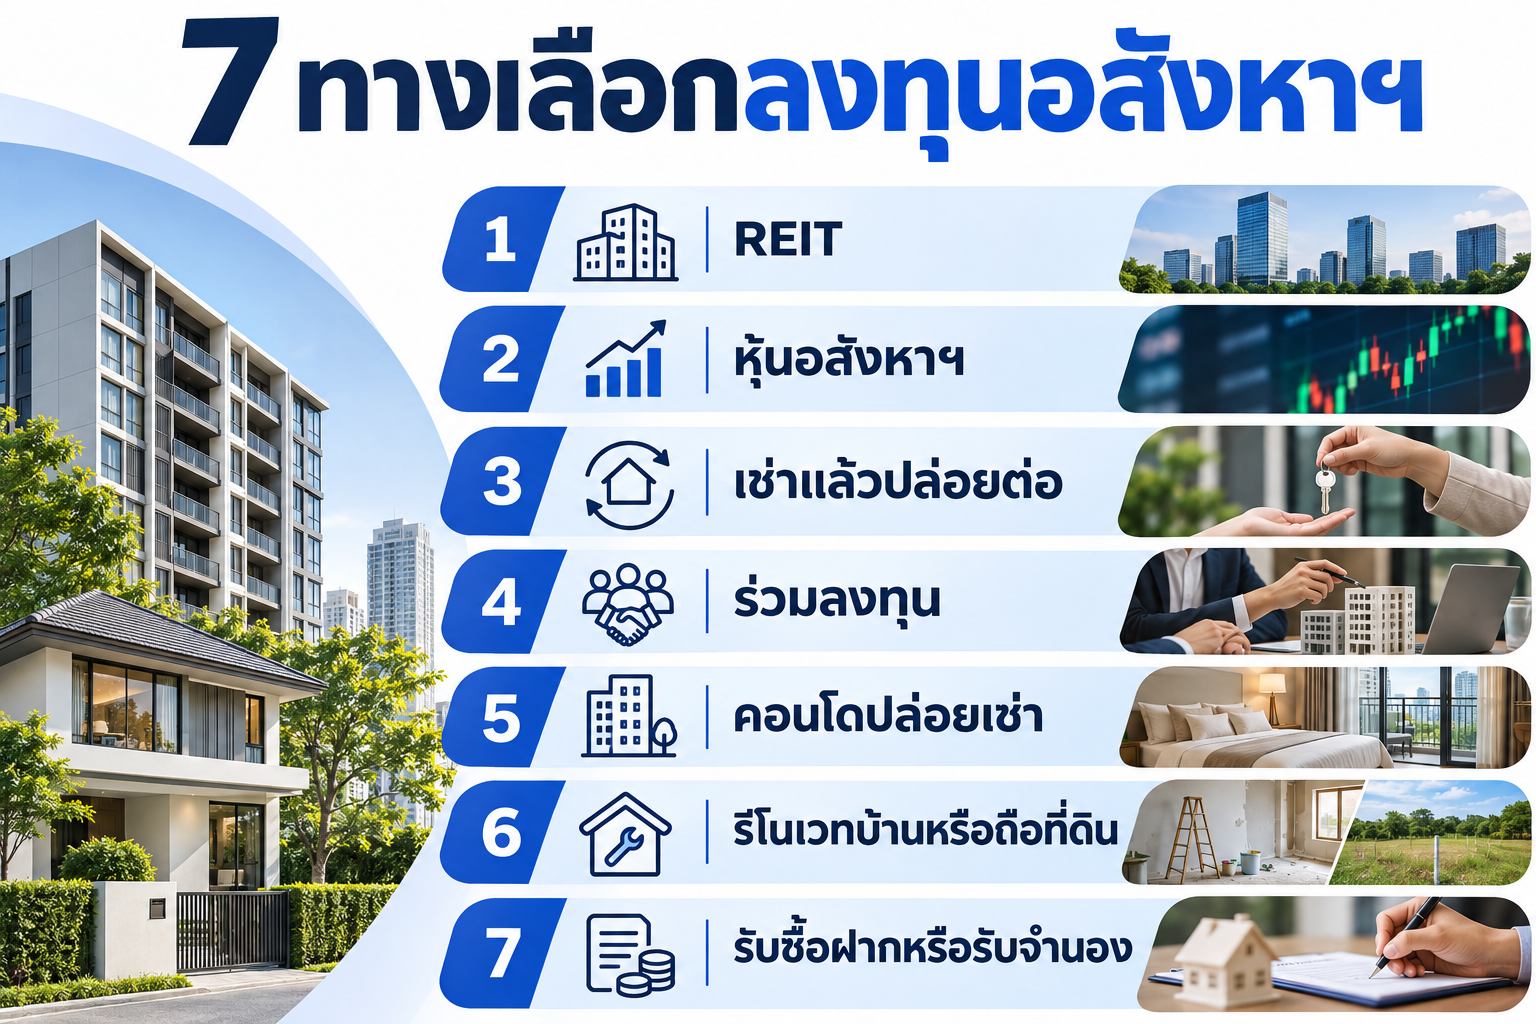
การลงทุนอสังหาฯ แบ่งกว้าง ๆ เป็น 2 กลุ่ม คือ ลงทุนทางอ้อม (ซื้อหน่วยลงทุนหรือหุ้น ไม่ได้ถือทรัพย์เอง) กับ ลงทุนทางตรง (มีชื่อในโฉนดหรือสัญญาเอง) ตารางนี้เรียงจากเงินเริ่มต้นน้อยไปมาก
| ทางเลือก | เงินเริ่มต้นโดยประมาณ | รายได้มาจาก | ความเสี่ยงหลัก |
|---|---|---|---|
| 1. REIT / กองทุนอสังหาฯ | หลักพันบาท | เงินปันส่วนจากค่าเช่า + ราคาหน่วย | ราคาหน่วยขึ้นลง สิทธิการเช่าหมดอายุ |
| 2. หุ้นบริษัทอสังหาฯ | หลักพันบาท | เงินปันผล + ส่วนต่างราคา | ผลประกอบการบริษัท |
| 3. เช่ามาแล้วปล่อยเช่าต่อ | หลักหมื่นบาท | ส่วนต่างค่าเช่า | สัญญาไม่อนุญาต ห้องว่าง |
| 4. ร่วมลงทุนกับคนรู้จัก | หลักหมื่นถึงหลักแสน | ส่วนแบ่งค่าเช่าหรือกำไรขาย | ตกลงกันไม่ได้ตอนจะขายหรือถอนเงิน |
| 5. คอนโดปล่อยเช่า | หลักแสนบาท (เงินดาวน์ + ค่าโอน + สำรอง) | ค่าเช่ารายเดือน | ห้องว่าง ค่าใช้จ่ายมากกว่าคาด |
| 6. บ้านมือสองรีโนเวท / ที่ดินเปล่าเก็บไว้ขาย | หลักแสนถึงหลักล้าน | ส่วนต่างราคาขาย | ขายช้า ต้นทุนถือครองกินกำไร |
| 7. รับซื้อฝาก / รับจำนอง | หลักแสนขึ้นไป | ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด | เจ้าของทรัพย์ไม่ไถ่หรือไม่จ่าย ต้องใช้เวลาจัดการ |
ถ้ายังไม่แน่ใจว่าบ้าน คอนโด และที่ดินให้สิทธิต่างกันอย่างไร อ่านพื้นฐานก่อนได้ที่ อสังหาริมทรัพย์คืออะไร และถ้าอยากเทียบว่าทรัพย์แบบไหนเหมาะกับเงินและเวลาที่มี ดูต่อที่ ลงทุนบ้าน คอนโด หรือที่ดิน
REIT คืออะไร เหมาะกับคนมีเงินหลักพันไหม?
REIT (อ่านว่า "รีท") คือทรัสต์เพื่อการลงทุนในอสังหาริมทรัพย์ กองนำเงินผู้ลงทุนไปซื้อหรือเช่าทรัพย์ขนาดใหญ่ เช่น ห้าง ออฟฟิศ คลังสินค้า แล้วนำค่าเช่าหลังหักค่าใช้จ่ายมาแบ่งให้ผู้ถือหน่วย REIT ซื้อขายในตลาดหลักทรัพย์ฯ ผ่านบัญชีหุ้น ขั้นต่ำปกติ 100 หน่วย หลายกองราคาหน่วยละหลักบาทถึงหลักสิบบาท จึงเริ่มได้ด้วยเงินไม่กี่พันบาท และขายออกได้ในวันทำการ
ก่อนซื้อให้อ่าน 4 เรื่อง
- ทรัพย์และผู้เช่ารายใหญ่ ถ้าผู้เช่าหลักออก รายได้กองอาจลดมาก
- เป็นเจ้าของทรัพย์ หรือถือแค่สิทธิการเช่า สิทธิการเช่ามีมูลค่าลดลงจนเป็นศูนย์เมื่อหมดสัญญา
- หนี้ของกอง ดอกเบี้ยขาขึ้นทำให้เงินที่แบ่งให้ผู้ถือหน่วยลดลง
- ภาษี เงินปันส่วนที่บุคคลธรรมดาได้รับถูกหัก ณ ที่จ่าย 10%
สมมติคุณเก้าซื้อ REIT 20,000 บาท หนึ่งปีต่อมาได้เงินปันส่วน 1,200 บาท (หลังหักภาษีเหลือ 1,080 บาท) แต่ราคาหน่วยลดเหลือ 18,500 บาท ถ้าขายวันนั้นจะได้คืนรวม 19,580 บาท ขาดทุน 420 บาท เงินปันส่วนจึงยังไม่ใช่กำไร ต้องดูราคาหน่วยควบคู่เสมอ
เช่ามาแล้วปล่อยเช่าต่อ ใช้เงินน้อยแต่ต้องดูสัญญาอะไร?
วิธีนี้คือเช่าห้องหรือบ้านมา แล้วปล่อยเช่าต่อในราคาที่สูงกว่า ใช้เงินแค่ค่ามัดจำ ค่าเช่าล่วงหน้า และค่าแต่งห้อง แต่ ป.พ.พ. มาตรา 544 ห้ามผู้เช่านำทรัพย์ไปให้เช่าช่วง เว้นแต่สัญญาเช่าอนุญาตไว้ ถ้าเจ้าของไม่ยินยอม เขาบอกเลิกสัญญาได้ และผู้เช่าช่วงก็ต้องออกด้วย จึงต้องให้เขียนเรื่องเช่าช่วงไว้ในสัญญา
ส่วนการปล่อยเช่ารายวันน้อยกว่า 30 วัน อาจเข้าข่ายธุรกิจโรงแรมที่ต้องมีใบอนุญาต และคอนโดหลายแห่งมีข้อบังคับห้ามไว้
คอนโดปล่อยเช่า ต้องใช้เงินเท่าไร และคุ้มไหม?
คุณเก้าลองคำนวณคอนโดใกล้รถไฟฟ้าราคา 1,500,000 บาท* ธนาคารจะให้กู้เท่าไรขึ้นกับเกณฑ์ LTV ที่ ธปท. ประกาศในช่วงนั้น รายได้ของผู้กู้ และผลประเมินห้อง สมมติต้องวางเงินดาวน์ 10%
| เงินที่ต้องจ่ายวันซื้อ | คำนวณ | บาท |
|---|---|---|
| เงินดาวน์ | 10% ของ 1,500,000 | 150,000 |
| ค่าธรรมเนียมโอน (ส่วนของผู้ซื้อ) | 2% ของราคาประเมินราชการ 1,200,000 แบ่งจ่ายคนละครึ่ง | 12,000 |
| ค่าจดจำนอง | 1% ของวงเงินกู้ 1,350,000 | 13,500 |
| เฟอร์นิเจอร์และเครื่องใช้ไฟฟ้า | ประมาณการ | 60,000 |
| รวมเงินที่ต้องเตรียม | 235,500 |
*ราคาห้อง ราคาประเมิน และวงเงินกู้ เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น ช่วงที่รัฐมีมาตรการลดค่าธรรมเนียมโอนและจดจำนอง อัตราจริงอาจต่ำกว่านี้
เงินพร้อมลงทุน 100,000 บาทของคุณเก้ายังไม่พอ คอนโดจึงเป็นเป้าหมายขั้นถัดไป ไม่ใช่ขั้นแรก ต่อมาคือคำถามว่าซื้อแล้วค่าเช่าจะพอผ่อนไหม
| รายการต่อปี | คำนวณ | บาท |
|---|---|---|
| ค่าเช่าที่เก็บได้จริง | 9,000 × 10 เดือน (เผื่อห้องว่าง 2 เดือน) | 90,000 |
| ค่าส่วนกลาง ประกัน ซ่อมแซม | ประมาณการ | (18,000) |
| ภาษีที่ดินและสิ่งปลูกสร้าง | 0.02% ของราคาประเมิน (ไม่ใช่บ้านหลังหลัก) | (240) |
| ค่างวดผ่อนธนาคาร | สมมติเดือนละ 7,500 × 12 | (90,000) |
| เงินสดคงเหลือต่อปี | (18,240) |
*ค่าเช่าและค่างวดเป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
แม้ค่าเช่า 9,000 บาทจะสูงกว่าค่างวด 7,500 บาท แต่พอนับเดือนที่ห้องว่างและค่าใช้จ่าย คุณเก้าต้องเติมเงินปีละกว่า 18,000 บาท ยังไม่รวมภาษีเงินได้จากค่าเช่า (เงินได้มาตรา 40(5) หักค่าใช้จ่ายเหมาได้ 30%) ข้อดีคือหนี้เงินต้นลดลงทุกเดือนและห้องยังเป็นของเขา แต่ต้องมีรายได้ประจำรองรับส่วนที่ขาด
เช็กเร็ว ๆ ด้วยผลตอบแทนขั้นต้น (Gross Yield) = ค่าเช่าเต็มปี ÷ ราคาห้อง ตัวอย่างนี้ 108,000 ÷ 1,500,000 = 7.2% แล้วหักค่าใช้จ่ายและเดือนที่ห้องว่างเพื่อหาผลตอบแทนสุทธิ ตัวแปรสำคัญที่สุดคือทำเลที่มีคนเช่าต่อเนื่อง (เลือกทำเลลงทุนอสังหาฯ)
ซื้อบ้านมือสองรีโนเวทหรือที่ดินเปล่าเก็บไว้ขาย ต้องเผื่ออะไร?
การซื้อมาแล้วขายต่อหวังกำไรจากส่วนต่างราคา หรือที่เรียกว่า Capital Gain แต่ส่วนต่างที่เห็นยังไม่ใช่กำไรจริง ตัวอย่างนี้ใช้เงินเกินงบคุณเก้า แต่ช่วยให้เห็นต้นทุนที่ซ่อนอยู่
| ทาวน์เฮาส์มือสอง ถือ 1 ปีแล้วขาย | บาท |
|---|---|
| ราคาซื้อ | 1,800,000 |
| ค่ารีโนเวท | 250,000 |
| ดอกเบี้ยเงินกู้และค่าส่วนกลางระหว่างถือ | 90,000 |
| ราคาขาย | 2,350,000 |
| ภาษีธุรกิจเฉพาะ 3.3% (ขายภายใน 5 ปี) | (77,550) |
| ค่าธรรมเนียมโอนส่วนผู้ขาย 1% และค่านายหน้า | (85,000) |
| กำไรก่อนภาษีเงินได้ | 47,450 |
*ราคาซื้อ ราคาขาย และค่าใช้จ่ายเป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ส่วนต่างราคา 550,000 บาท เหลือกำไรจริงไม่ถึง 50,000 บาท และถ้าขายช้าไปอีก 6 เดือน ดอกเบี้ยที่เพิ่มขึ้นอาจทำให้ขาดทุนได้ อ่านวิธีคิดกำไรจากการขายให้ครบที่ Capital Gain คืออะไร
ที่ดินเปล่าก็มีต้นทุนระหว่างถือ ถ้าปล่อยรกร้าง ภาษีที่ดินเริ่มที่ 0.3% และเพิ่มขึ้นทุก 3 ปี ที่ดินลงทุนควรมีโฉนดที่โอนได้ ทางเข้าออกตามกฎหมาย และผังเมืองที่ใช้ประโยชน์ได้ ที่ดินเกษตรกรรมนายทุนส่วนใหญ่ไม่รับจำนองหรือขายฝาก จึงหมุนเงินยาก ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้ ไม่ควรซื้อเพราะเห็นราคาถูก
ร่วมลงทุนกับคนรู้จัก ต้องตกลงเรื่องไหนก่อนลงเงิน?
เพื่อนชวนคุณเก้าลงขันคนละ 100,000 บาทซื้อคอนโดปล่อยเช่า วิธีนี้ช่วยให้เข้าถึงทรัพย์ทั้งห้องได้ แต่ปัญหามักเกิดตอนจะขายหรือมีคนอยากถอนเงิน ก่อนโอนเงินจึงต้องเขียนสัญญาให้ชัด 4 เรื่อง
- ชื่อในโฉนดเป็นของใคร ถ้ามีชื่อร่วมกัน ถือเป็นกรรมสิทธิ์รวมตาม ป.พ.พ. มาตรา 1356 เป็นต้นไป และมาตรา 1363 ให้เจ้าของรวมเรียกให้แบ่งทรัพย์ได้ ถ้าไม่มีชื่อ สิทธิของคุณเก้ามีแค่ในสัญญากับเพื่อน
- ใครออกค่าใช้จ่ายเพิ่ม เมื่อห้องว่างหรือของเสีย
- ใครตัดสินใจขาย เมื่อไร ที่ราคาเท่าไร
- ถ้าคนหนึ่งอยากถอนเงิน อีกฝ่ายซื้อส่วนคืนราคาไหน หรือขายให้คนนอกได้ไหม
ถ้ามีคนสัญญาผลตอบแทนคงที่ทุกเดือนไม่ว่าทรัพย์จะมีคนเช่าหรือไม่ ให้ถามว่าเงินนั้นมาจากไหน
ลงทุนรับซื้อฝากหรือรับจำนอง เงินน้อยเริ่มได้ไหม?
การรับซื้อฝากคือเป็นฝั่งนายทุนที่จ่ายเงินให้เจ้าของทรัพย์ แล้วได้ผลตอบแทนเป็นดอกเบี้ย ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ทางนี้มักต้องใช้เงินหลักแสนขึ้นไป เพราะวงเงินที่ให้ขึ้นกับผลประเมินทรัพย์ บางเคสถึง 60% ของราคาตลาด
สมมติ 3 ปีต่อมาคุณเก้ามีเงินเพิ่มเป็น 500,000 บาท แล้วรับซื้อฝากคอนโดของ คุณเอ ซึ่งต้องการเงินหมุนในร้าน
| รายการ | บาท |
|---|---|
| ราคาตลาดคอนโดของคุณเอ | 1,200,000 |
| ราคาขายฝาก (เงินที่คุณเก้าจ่าย) | 500,000 |
| ดอกเบี้ย 15% ต่อปี (1.25% ต่อเดือน) | 6,250 ต่อเดือน |
| ดอกเบี้ยรวม 1 ปี | 75,000 |
| สินไถ่รวมเมื่อครบ 1 ปี | 575,000 |
*ราคาตลาดและราคาขายฝากเป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ตัวเลขดูน่าสนใจ แต่ฝั่งนายทุนต้องรู้ว่ากฎหมายคุ้มครองเจ้าของทรัพย์ไว้หลายข้อ ตาม พ.ร.บ. ขายฝาก 2562
- มาตรา 7–8 ต้องจดทะเบียนที่สำนักงานที่ดิน และสินไถ่ส่วนเพิ่มคิดได้ไม่เกิน 15% ต่อปี
- มาตรา 10 ระยะเวลาไถ่ 1–10 ปี คุณเอไถ่ก่อนกำหนดได้ คุณเก้าเรียกค่าเสียโอกาสได้ไม่เกิน 2% ต่อปีของเวลาที่เหลือ
- มาตรา 12–13 คุณเออยู่ในห้องต่อได้โดยไม่ต้องจ่ายค่าเช่า คุณเก้าจึงไม่ได้ค่าเช่าระหว่างสัญญา
- มาตรา 17 คุณเก้าต้องแจ้งคุณเอล่วงหน้า 3–6 เดือนก่อนครบกำหนด ถ้าไม่แจ้ง คุณเอได้เวลาไถ่เพิ่มอีก 6 เดือน
- มาตรา 18 ถ้าคุณเก้าไม่รับเงินไถ่ คุณเอวางเงินที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ ถือว่าไถ่แล้ว
ถ้าคุณเอจ่ายดอกเบี้ยช้า ทรัพย์ไม่ได้หลุดทันที สิทธิไถ่อยู่จนถึงวันครบกำหนด คุณเก้าทำได้แค่ทวงเงินที่ค้าง ส่วนการรับจำนอง ถ้าลูกหนี้ไม่จ่าย ต้องฟ้องศาลและขายทอดตลาด ใช้เวลานานกว่ามาก
ถ้ามีคนชวน "ร่วมลงเงินบางส่วน" ในดีลขายฝาก ให้ตรวจว่าชื่อใครอยู่ในสัญญาที่จดกับสำนักงานที่ดิน ถ้าไม่มีชื่อคุณเก้า เขาก็ไม่มีสิทธิในทรัพย์ (ลงทุนรับซื้อฝาก)
เทียบผลตอบแทนแต่ละทางอย่างไรให้หักค่าใช้จ่ายครบ?
ถามทุกทางเลือกด้วยคำถามเดียวกัน คือ วันแรกจ่ายเท่าไรรวมค่าธรรมเนียม ระหว่างถือต้องเติมเงินไหม เงินคืนมาจากไหน และถ้าต้องใช้เงินกะทันหันถอนได้เร็วแค่ไหน
ตัวอย่าง ลงทุน 100,000 บาท ได้รับเงิน 12,000 บาท ดูเหมือนได้ 12% แต่หักค่าใช้จ่าย 4,000 บาทเหลือ 8,000 บาท และถ้าใช้เวลา 2 ปี ผลตอบแทนจริงเหลือราว 4% ต่อปีเท่านั้น
ถ้าลงทุนแล้วเกิดปัญหา มีทางออกอะไรบ้าง?
| ปัญหา | ทางออก |
|---|---|
| คอนโดว่างหลายเดือน | ปรับค่าเช่าให้ใกล้ห้องข้างเคียง ฝากนายหน้าหลายราย ถ้าผ่อนไม่ไหว คุยธนาคารขอพักเงินต้นก่อนค้างงวด |
| ราคา REIT ลดลง | ดูว่าลดตามตลาดหรือเพราะกองเสียผู้เช่าหลัก ถ้าพื้นฐานไม่เปลี่ยน ไม่จำเป็นต้องขายตาม |
| เพื่อนที่ร่วมลงทุนอยากถอนเงิน | ใช้ข้อตกลงที่เขียนไว้ ถ้าไม่มี ให้ผู้ประเมินกลางตีราคาแล้วเจรจาซื้อส่วนคืน |
| เจ้าของทรัพย์ขายฝากไม่จ่ายดอกเบี้ย | ทวงเป็นหนังสือ และส่งหนังสือแจ้งตามมาตรา 17 ให้ทันกำหนด ไม่เข้ายึดทรัพย์เอง |
| ขายบ้านรีโนเวทไม่ออก | ปล่อยเช่าระหว่างรอ ให้มีรายได้จ่ายดอกเบี้ย แทนการลดราคาลงมาก |
สิ่งที่ไม่แนะนำคือเอาบ้านที่อยู่ไปจำนองหรือขายฝากเพื่อหาเงินมาลงทุน เพราะต้องจ่ายดอกเบี้ยทุกเดือนขณะที่ผลตอบแทนยังไม่แน่นอน
แผนเริ่มต้นของคุณเก้า 3 ขั้น
- ปีที่ 1: ซื้อ REIT 2–3 กองรวม 30,000 บาท อีก 70,000 บาทเก็บไว้เป็นเงินดาวน์
- ปีที่ 2: เก็บข้อมูลค่าเช่า ค่าส่วนกลาง และเวลาห้องว่างในทำเลที่สนใจ ทำบัญชีจำลองโดยยังไม่ซื้อ
- ปีที่ 3: เมื่อเงินดาวน์ ค่าโอน และเงินสำรองครบ ค่อยซื้อคอนโดห้องแรก หรือศึกษาการรับซื้อฝากต่อ
มีบ้าน ที่ดิน หรือคอนโดอยู่แล้ว อยากรู้มูลค่าก่อนวางแผน? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
อยากรู้ว่าทรัพย์ที่มีอยู่ได้วงเงินจำนองหรือขายฝากเท่าไร แค่ส่งรูปโฉนด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องชำระคืนหรือไถ่คืน
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งจำนองและขายฝาก พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด