บ้านที่ยังผ่อนธนาคารอยู่ขายฝากได้ แต่ต้องปิดหนี้ธนาคารและจดไถ่ถอนจำนองให้เรียบร้อยก่อนจดขายฝาก ในทางปฏิบัติ ทุกอย่างมักทำในวันเดียวกันที่สำนักงานที่ดิน เงินจากนายทุนส่วนแรกจ่ายให้ธนาคาร ส่วนที่เหลือหลังหักค่าใช้จ่ายจึงเป็นเงินที่เจ้าของบ้านได้ใช้จริง ดอกเบี้ยขายฝากไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
คำถามจึงไม่ได้อยู่ที่ "ทำได้ไหม" อย่างเดียว แต่อยู่ที่ "ปิดหนี้แล้วเหลือเงินพอไหม" และ "หลังจากนั้นจะไถ่บ้านคืนทันหรือเปล่า" บทความนี้เล่าผ่าน คุณเอ เจ้าของบ้านที่ยังผ่อนธนาคาร กับ คุณเก้า นายทุนผู้รับซื้อฝาก ถ้ายังไม่แน่ใจว่าขายฝากทำงานอย่างไร อ่านพื้นฐานก่อนได้ที่ ขายฝากคืออะไร
บ้านยังผ่อนไม่หมด ขายฝากได้ไหม?
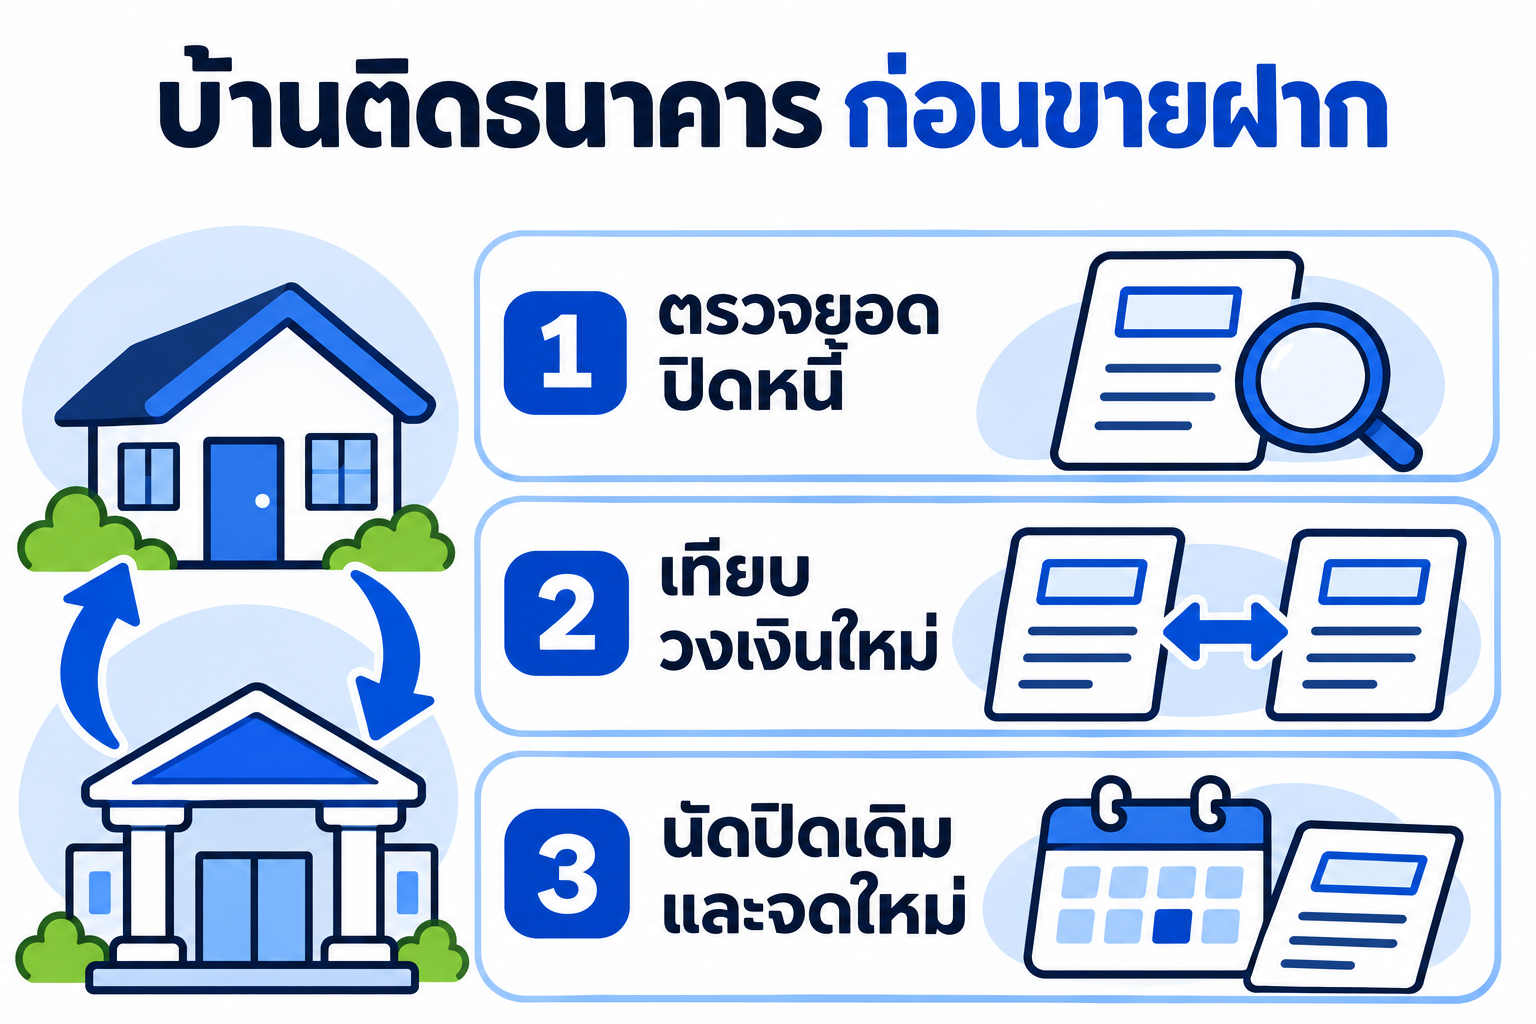
ได้ครับ การที่บ้านติดธนาคาร หมายความว่าบ้านหลังนั้นจดจำนองเป็นหลักประกันหนี้ไว้ ชื่อในโฉนดยังเป็นของคุณเอ ส่วนธนาคารมีชื่อเป็นผู้รับจำนองและมักเก็บโฉนดตัวจริงไว้ คุณเอจึงยังเป็นเจ้าของที่มีสิทธิ์ทำนิติกรรมกับบ้านของตัวเอง เพียงแต่นายทุนจะยอมรับซื้อฝากก็ต่อเมื่อบ้านปลอดจำนองในวันจดทะเบียน
ตามประมวลกฎหมายแพ่งและพาณิชย์ จำนองเป็นสิทธิ์ที่ติดไปกับตัวทรัพย์ แม้เจ้าของจะโอนทรัพย์ให้คนอื่น ธนาคารก็ยังบังคับจำนองกับบ้านหลังนั้นได้ นายทุนจึงแทบไม่มีใครรับซื้อฝากบ้านที่ยังมีจำนองค้างอยู่ เมื่อหนี้ประกันระงับแล้ว จำนองย่อมระงับตามมาตรา 744 และการไถ่ถอนต้องจดทะเบียนกับเจ้าพนักงานตามมาตรา 746 ไม่ใช่แค่จ่ายเงินครบแล้วจบ
เงื่อนไขที่ต้องผ่านมี 3 ข้อ
- วงเงินที่นายทุนเสนอ ต้องมากกว่ายอดปิดหนี้และค่าใช้จ่ายวันจดทะเบียนรวมกัน ถ้าไม่พอ คุณเอต้องเติมเงินส่วนต่างเอง
- เอกสารสิทธิ์ต้องโอนได้ เช่น โฉนดหรือหนังสือกรรมสิทธิ์ห้องชุด ส่วนที่ดิน ส.ป.ก. และ ภ.บ.ท.5 ขายฝากไม่ได้
- ทุกคนที่มีชื่อในโฉนดต้องร่วมลงนามหรือมอบอำนาจ ส่วนผู้กู้ร่วมที่ไม่มีชื่อในโฉนดไม่ต้องลงนามในสัญญาขายฝาก แต่ควรรับรู้แผนปิดหนี้ด้วย
ขายฝากบ้านติดธนาคาร ได้วงเงินเท่าไร?
วงเงินขึ้นกับผลประเมินตัวทรัพย์ บางเคสถึง 60% ของราคาตลาด โดยดูจากข้อมูลทรัพย์และราคาตลาด ยอดหนี้ธนาคารไม่ได้ทำให้วงเงินเพิ่มหรือลด แต่เป็นตัวตัดสินว่าจะเหลือเงินกลับบ้านเท่าไร ถ้าอยากรู้ว่าวงเงินคิดจากอะไร อ่านต่อที่ ขายฝากได้กี่เปอร์เซ็นต์
| ทรัพย์ที่ยังติดธนาคาร | ราคาตลาด (บาท) | ราคาขายฝาก (บาท) | ยอดปิดธนาคาร (บาท) | เหลือก่อนหักค่าใช้จ่าย (บาท) | ดอกเบี้ย 15% ต่อปี เดือนละ (บาท) |
|---|---|---|---|---|---|
| บ้านเดี่ยว นนทบุรี | 3,000,000 | 1,500,000 | 900,000 | 600,000 | 18,750 |
| ที่ดินเปล่า 100 ตารางวา ปทุมธานี | 2,000,000 | 800,000 | 500,000 | 300,000 | 10,000 |
| คอนโด 30 ตร.ม. ใกล้รถไฟฟ้า | 2,500,000 | 1,100,000 | 800,000 | 300,000 | 13,750 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
สังเกตว่าดอกเบี้ยคิดจาก ราคาขายฝากทั้งก้อน ไม่ใช่จากเงินที่เหลือกลับบ้าน บ้านเดี่ยวในตารางเหลือเงิน 600,000 บาท แต่จ่ายดอกเบี้ยจากฐาน 1,500,000 บาท เพราะเงินอีก 900,000 บาทถูกนำไปปิดหนี้เดิมแทนคุณเอแล้ว
บ้านยังผ่อนไม่หมด ถ้านำไปขายฝากจะเหลือเงินใช้จริงเท่าไร?
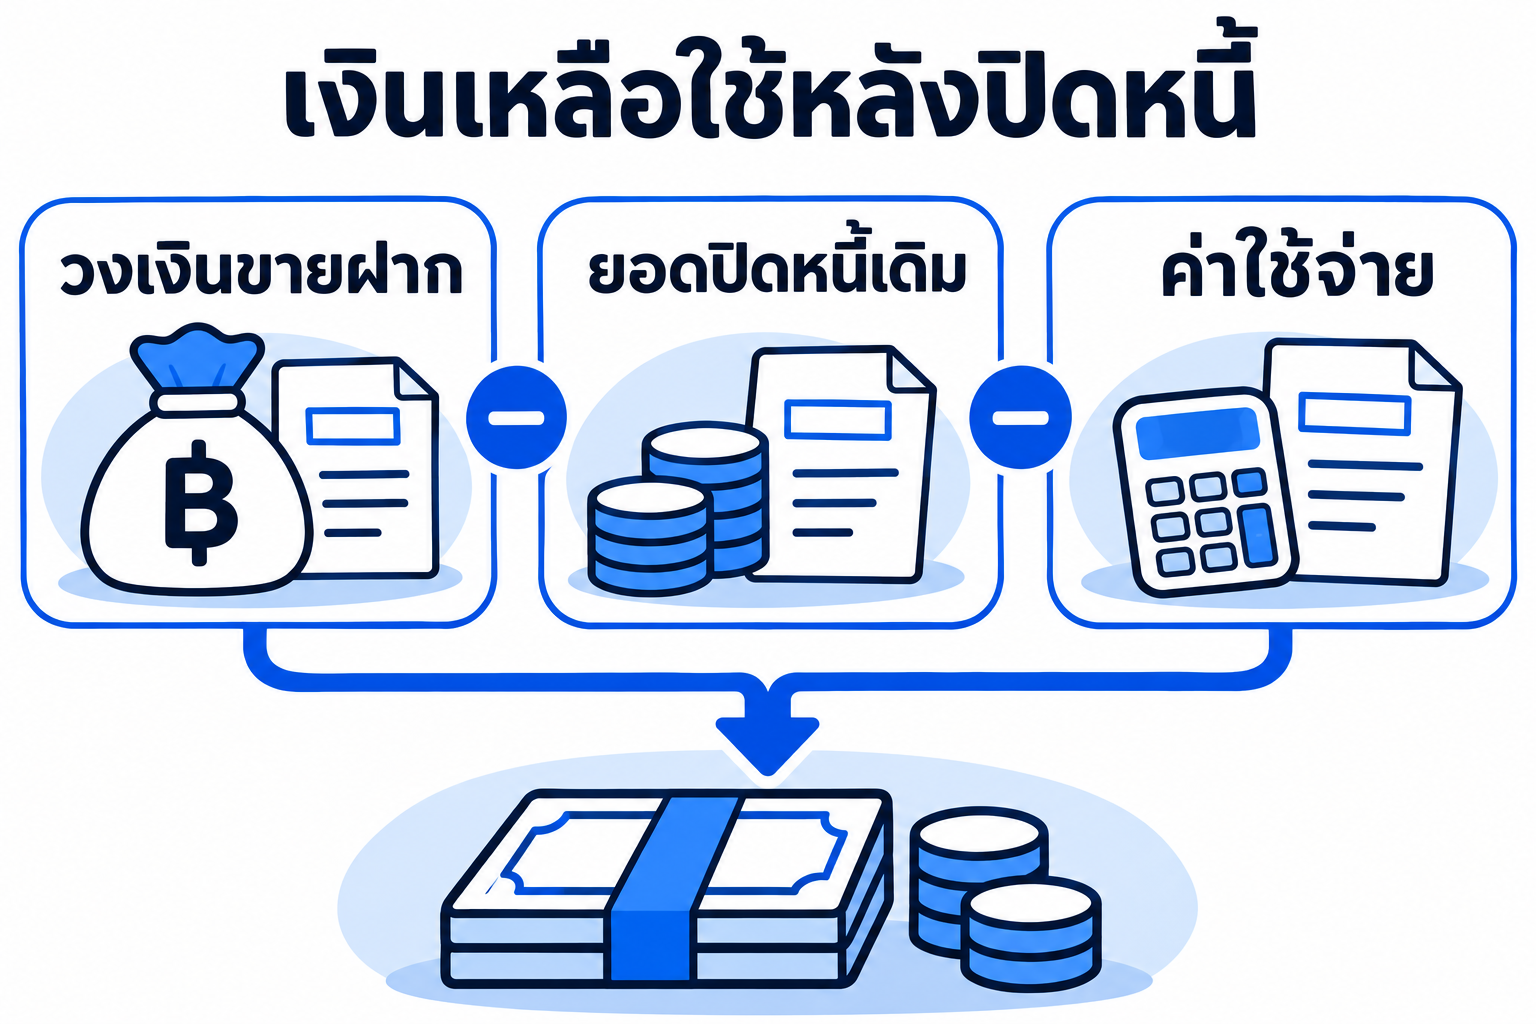
สูตรคิดง่าย ๆ คือ
เงินที่เหลือใช้ = ราคาขายฝาก − ยอดปิดหนี้ธนาคาร − ค่าปิดบัญชีก่อนกำหนด (ถ้ามี) − ค่าธรรมเนียมและภาษีวันจดทะเบียน − ค่าใช้จ่ายอื่นตามข้อตกลง
คุณเอเปิดร้านอาหารและต้องการเงินประมาณ 500,000 บาทเพื่อขยายร้าน บ้านของเขาซื้อมา 6 ปี มีชื่ออยู่ในทะเบียนบ้าน เหลือหนี้ธนาคาร 900,000 บาท ราคาประเมินราชการ 1,800,000 บาท คุณเก้าเสนอราคาขายฝาก 1,500,000 บาท*
| รายการ | วิธีคิด | บาท |
|---|---|---|
| ราคาขายฝาก | ตามข้อเสนอ | 1,500,000 |
| ยอดปิดหนี้ธนาคาร | ตามหนังสือแจ้งยอด ณ วันนัด | −900,000 |
| ค่าธรรมเนียมจดทะเบียน | 2% ของราคาประเมินราชการ | −36,000 |
| อากรแสตมป์ | 0.5% ของราคาประเมินราชการ ซึ่งสูงกว่าราคาขายฝาก | −9,000 |
| ภาษีเงินได้หัก ณ ที่จ่าย | สมมติจากราคาประเมินและจำนวนปีถือครอง | −36,000 |
| เหลือก่อนหักรายการอื่นตามข้อตกลง | 519,000 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ตัวเลข 519,000 บาทยังไม่ใช่ยอดสุดท้ายถ้าข้อตกลงมีรายการอื่น ก่อนตกลงจึงควรขอดูเงินที่ได้รับจริงหลังหักค่าใช้จ่าย พร้อมยอดที่ต้องจ่ายคืนแต่ละเดือนและยอดไถ่วันครบกำหนด ค่าใช้จ่ายราชการทั้งหมดอ่านละเอียดได้ที่ ค่าธรรมเนียมขายฝาก
ซื้อบ้านมาไม่นาน ต้องเผื่อเงินเพิ่มอีก 2 เรื่อง
บ้านที่ยังติดธนาคารหลายหลังเพิ่งซื้อได้ไม่กี่ปี จุดนี้ทำให้เงินเหลือน้อยกว่าที่คิด
- ค่าธรรมเนียมปิดบัญชีก่อนกำหนด สินเชื่อบ้านหลายสัญญากำหนดค่าธรรมเนียมในช่วง 3 ปีแรก บางแห่งอยู่ราว 2–3% ของยอดหนี้ ให้ดูสัญญาของตัวเองและถามธนาคารว่าการปิดบัญชีด้วยเงินขายฝากเข้าเงื่อนไขนี้หรือไม่
- ภาษีธุรกิจเฉพาะ 3.3% ใช้แทนอากรแสตมป์ เมื่อถือครองไม่ถึง 5 ปี เว้นแต่มีชื่อในทะเบียนบ้านหลังนั้นครบ 1 ปีขึ้นไป ให้ยืนยันกับเจ้าหน้าที่ที่ดินตามเอกสารจริง
สมมติว่าคุณเอซื้อบ้านมาแค่ 2 ปี และไม่มีชื่อในทะเบียนบ้าน
| รายการ | ถือครอง 6 ปี (บาท) | ถือครอง 2 ปี (บาท) |
|---|---|---|
| ค่าธรรมเนียมจดทะเบียน 2% | 36,000 | 36,000 |
| อากรแสตมป์ 0.5% | 9,000 | ไม่ต้องเสีย |
| ภาษีธุรกิจเฉพาะ 3.3% | ไม่ต้องเสีย | 59,400 |
| ภาษีเงินได้หัก ณ ที่จ่าย (สมมติ) | 36,000 | 14,400 |
| ค่าปิดบัญชีก่อนกำหนด (สมมติ 2%) | 0 | 18,000 |
| รวมค่าใช้จ่าย | 81,000 | 127,800 |
| เหลือจาก 600,000 บาท | 519,000 | 472,200 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ขายฝากปิดหนี้ธนาคาร ต้องทำอย่างไร? 6 ขั้นตอน
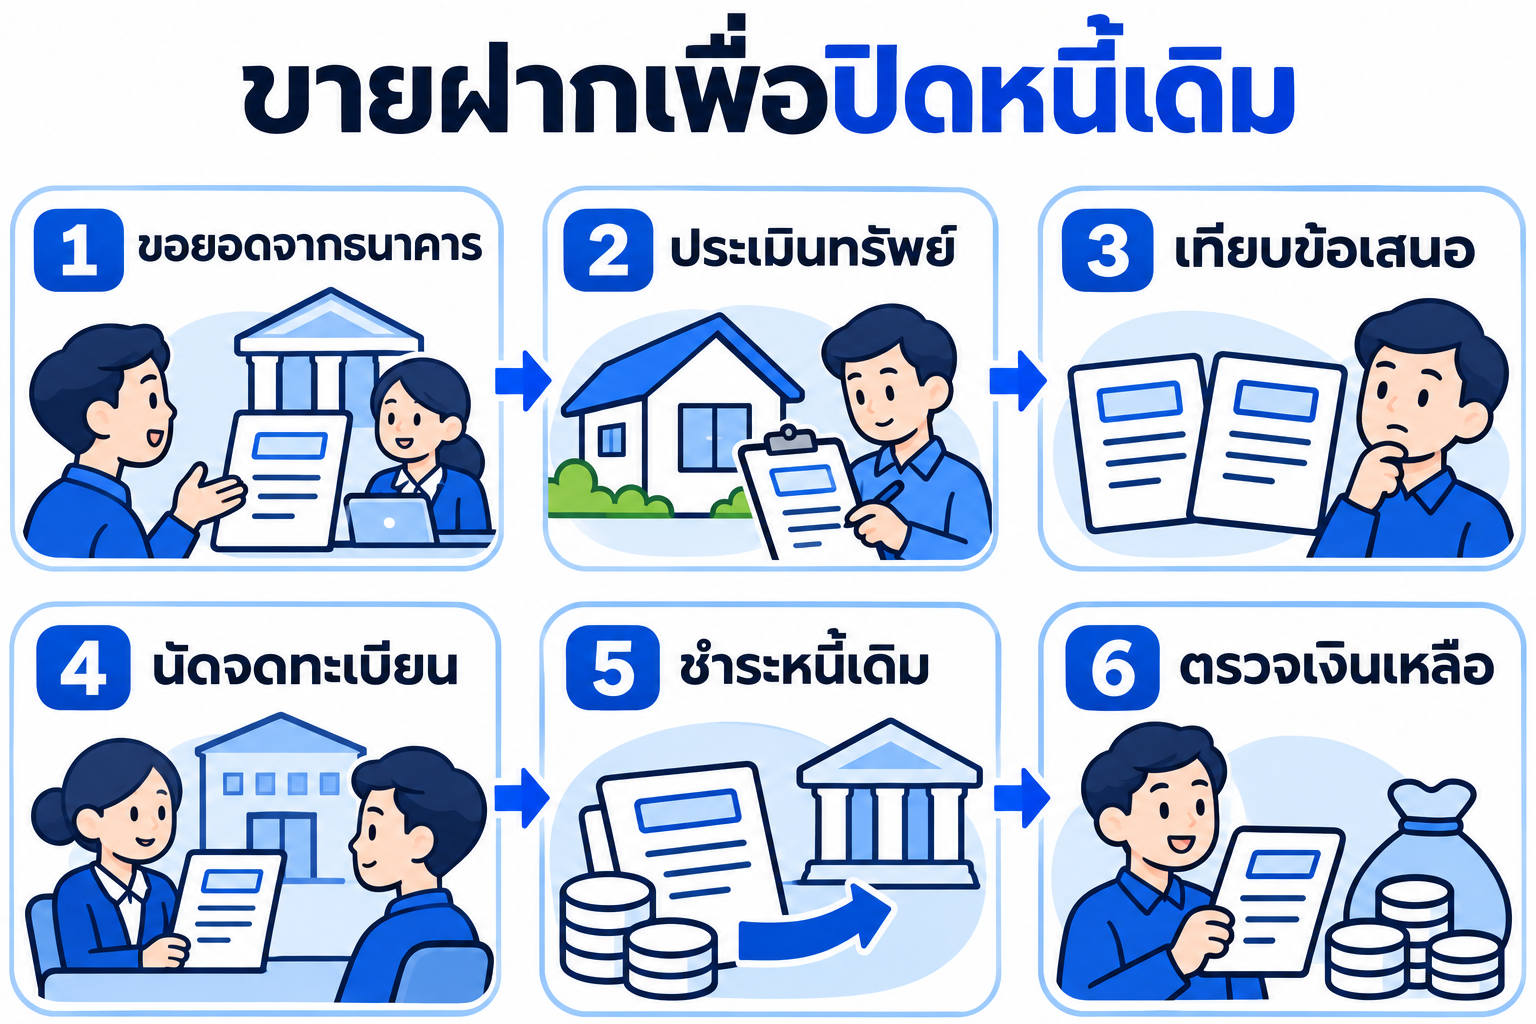
- ขอหนังสือแจ้งยอดปิดบัญชีจากธนาคาร ระบุวันที่คาดว่าจะปิดหนี้ เพราะดอกเบี้ยเดินทุกวัน ยอดจึงเปลี่ยนตามวันนัด
- ส่งข้อมูลทรัพย์และยอดหนี้เพื่อประเมิน ใช้สำเนาโฉนด ที่ตั้ง รูปทรัพย์ และจำนวนเงินที่ต้องการ (เอกสารขายฝาก)
- ดูใบเสนอให้ครบ วงเงินที่นายทุนเสนอ เงินที่ได้รับจริง ดอกเบี้ย ระยะเวลาไถ่ และวันครบกำหนด
- นัดธนาคาร นายทุน และสำนักงานที่ดินให้ตรงกัน ถามธนาคารล่วงหน้าว่าต้องแจ้งกี่วันทำการ และจะปลอดจำนองด้วยวิธีไหน
- จดไถ่ถอนจำนองแล้วจดขายฝากต่อทันที ตรวจเลขโฉนด ชื่อคู่สัญญา ราคาขายฝาก สินไถ่ และวันครบกำหนดก่อนเซ็น
- หลังจดทะเบียน เก็บสัญญาขายฝาก หลักฐานรับเงิน และหลักฐานปิดบัญชี ยกเลิกการหักบัญชีอัตโนมัติ แล้วถามธนาคารเรื่องประกันที่ทำคู่กับสินเชื่อ
ส่วนใหญ่ธนาคารจะจัดการด้วย 2 วิธีนี้ แล้วแต่นโยบายของแต่ละแห่ง
| วิธี | เกิดอะไรขึ้น | จุดที่ต้องระวัง |
|---|---|---|
| ตัวแทนธนาคารไปสำนักงานที่ดิน | รับเช็คค่าปิดหนี้ แล้วนำโฉนดมาจดไถ่ถอนในนัดเดียวกัน | ต้องจองคิวตัวแทนล่วงหน้า |
| ปิดหนี้ที่ธนาคารก่อน | ธนาคารมอบโฉนดและเอกสารมอบอำนาจให้ไปจดไถ่ถอนเอง | ต้องวางแผนลำดับเงิน ไม่ให้นายทุนและเจ้าของบ้านรอกันคนละที่ |
วันจดทะเบียน เงินเดินทางไปที่ไหนบ้าง?
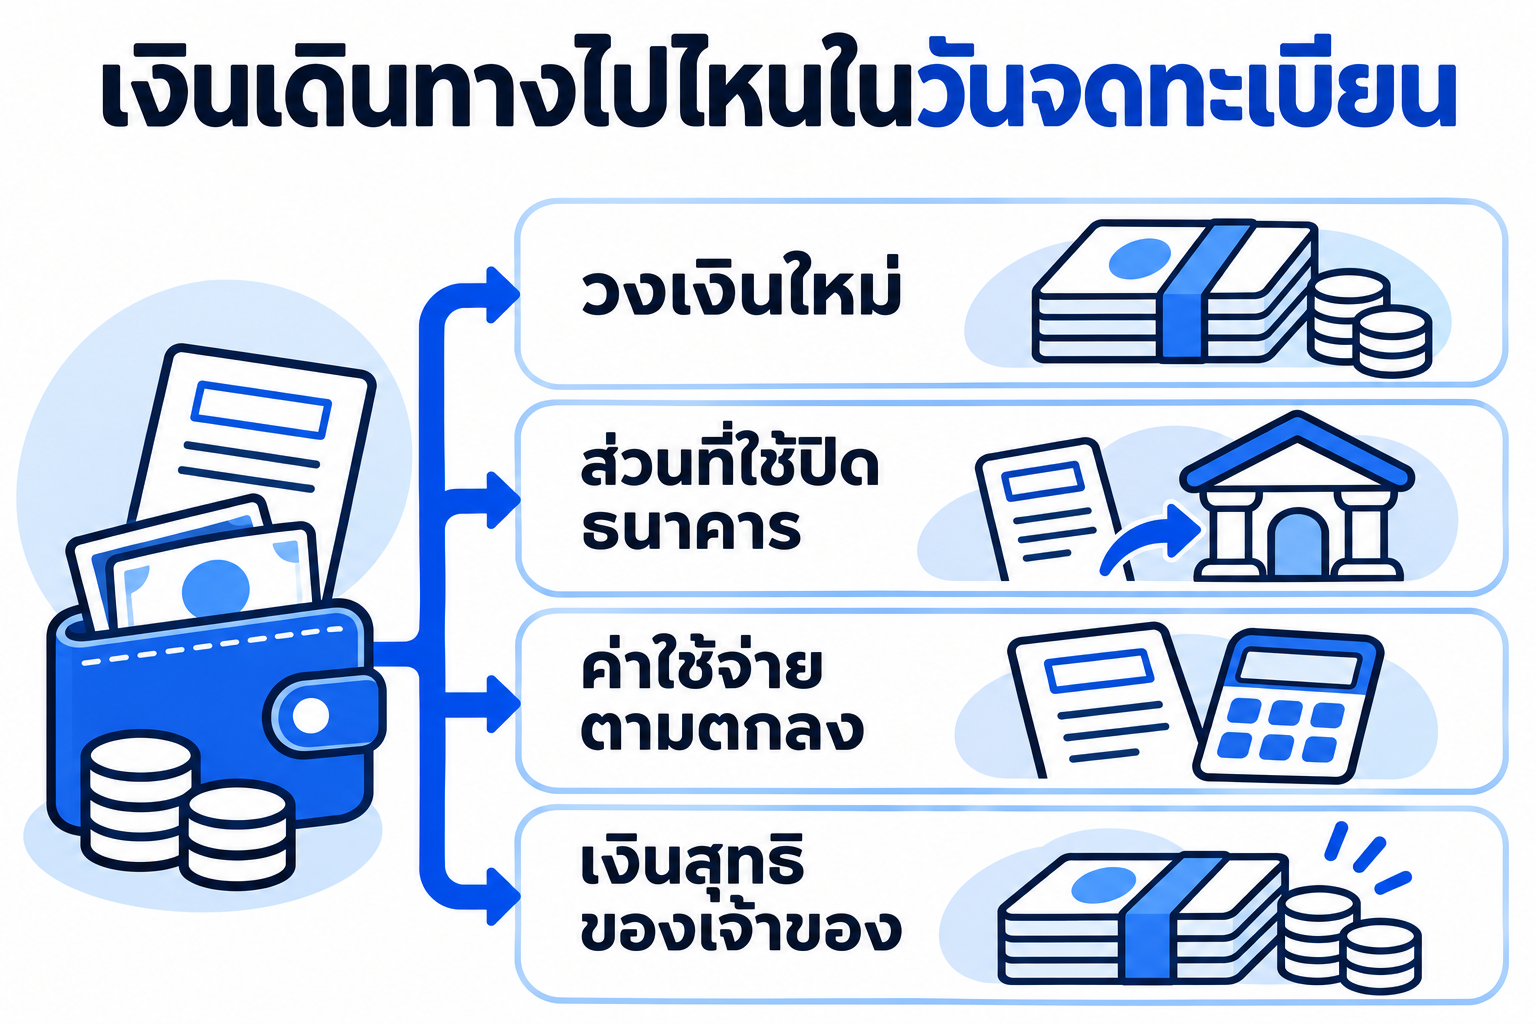
วันนัดของคุณเอจะเป็นแบบนี้
| ลำดับ | สิ่งที่เกิดขึ้น | ตัวอย่างบ้านคุณเอ* |
|---|---|---|
| 1 | เช็คตามยอดปิดหนี้ สั่งจ่ายธนาคารโดยตรง | 900,000 บาท |
| 2 | จดทะเบียนไถ่ถอนจำนอง | ชื่อธนาคารหมดจากรายการจำนอง |
| 3 | จดทะเบียนขายฝาก | กรรมสิทธิ์โอนเป็นชื่อคุณเก้า |
| 4 | ชำระค่าธรรมเนียมและภาษีที่สำนักงานที่ดิน | รวม 81,000 บาท |
| 5 | คุณเอรับเงินส่วนที่เหลือ | 519,000 บาท ก่อนหักรายการอื่นตามข้อตกลง |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
หลักที่ทำให้เรื่องนี้ปลอดภัยมี 3 ข้อ ทำทุกอย่างที่สำนักงานที่ดิน ตามที่กฎหมายขายฝากกำหนดให้ต้องจดทะเบียนกับเจ้าหน้าที่ (ม.7–8) เงินปิดหนี้ต้องไปถึงธนาคารโดยตรง และเงินส่วนที่เหลือต้องอยู่ในชื่อของเจ้าของบ้านหรือผู้ที่เจ้าของบ้านระบุไว้เป็นหนังสือ อย่าเซ็นเอกสารที่ยังเว้นช่องว่าง และอย่าส่งโฉนดตัวจริงให้ใครก่อนวันจดทะเบียน
ถ้าหนี้ธนาคารมากกว่าวงเงินขายฝาก ทำอย่างไร?
สมมติบ้าน 3,000,000 บาท แต่มียอดปิดหนี้ 2,200,000 บาท ขณะที่วงเงินที่นายทุนเสนอคือ 1,500,000 บาท* คุณเอจะขาดเงิน 700,000 บาท ยังไม่รวมค่าใช้จ่ายวันจดทะเบียน กรณีนี้มีทางเลือกดังนี้
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
| ทางเลือก | เหมาะเมื่อ |
|---|---|
| เติมเงินส่วนต่างเอง | มีเงินสดพอ และเงินที่ได้ยังตอบโจทย์หลังปิดหนี้ |
| รีไฟแนนซ์หรือคุยกับธนาคารเดิม | ยังมีรายได้และเครดิตพอ (ขายฝากกับรีไฟแนนซ์) |
| เจรจาปรับโครงสร้างหนี้ | ปัญหาหลักคือค่างวดสูงเกินไป (ผ่อนบ้านไม่ไหว) |
| ขายบ้าน | ไม่จำเป็นต้องเก็บบ้าน หรือหาเงินไถ่ไม่ได้ (ขายฝากหรือขายขาด) |
ถ้าบ้านถูกฟ้องหรือมีการยึดแล้ว ให้ตรวจสถานะคดีและรายการอายัดก่อนนัดจดทะเบียน เพราะยอดหนี้อาจมีดอกเบี้ยผิดนัดและค่าใช้จ่ายเพิ่ม นายทุนจะดูเรื่องนี้ก่อนตัดสินใจ
ขายฝากปิดหนี้ธนาคารแล้ว ภาระรายเดือนเปลี่ยนไปอย่างไร?
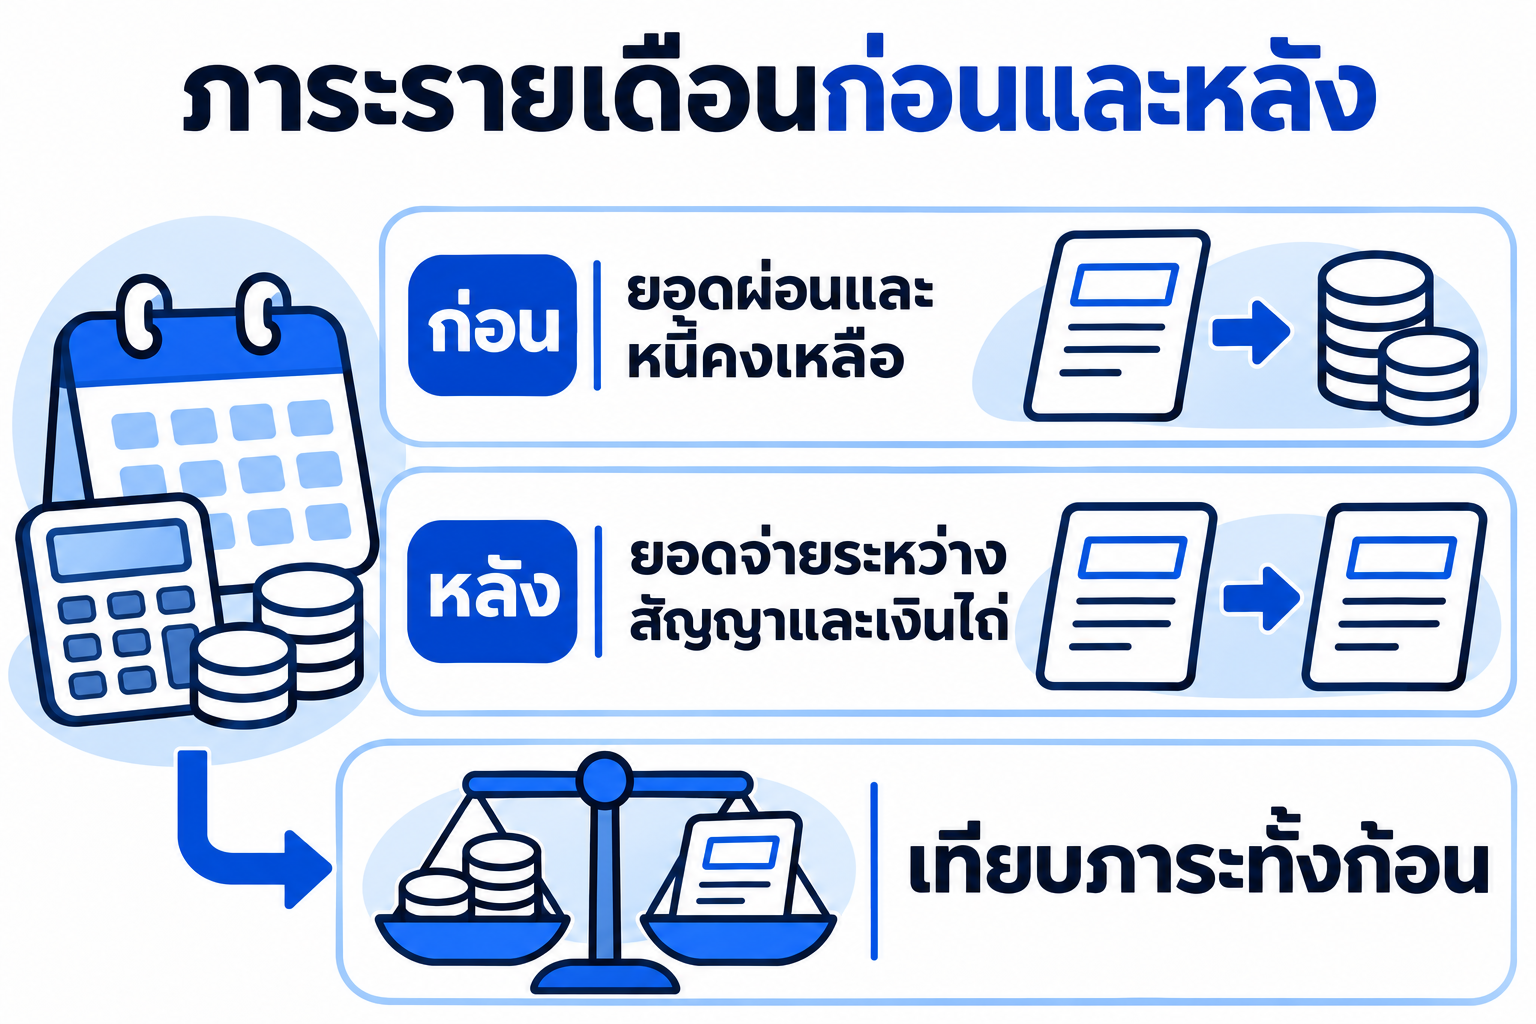
นี่คือจุดที่หลายคนมองข้าม ก่อนขายฝาก คุณเอผ่อนธนาคารเดือนละ 10,000 บาท* ค่างวดนี้ตัดเงินต้นไปด้วย หลังขายฝาก เขาจ่ายดอกเบี้ยเดือนละ 18,750 บาท* หากตกลงจ่ายแบบรายเดือน และเงินก้อนนี้ไม่ได้ลดเงินต้น 1,500,000 บาทลงเลย
| ระยะเวลาไถ่ | ดอกเบี้ยรวม (บาท) | สินไถ่รวม (บาท) | ต้องเก็บเงินต้นเดือนละ (บาท) | ภาระรวมต่อเดือน (บาท) |
|---|---|---|---|---|
| 1 ปี | 225,000 | 1,725,000 | 125,000 | 143,750 |
| 2 ปี | 450,000 | 1,950,000 | 62,500 | 81,250 |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ดังนั้น ถ้าเหตุผลที่อยากขายฝากคือผ่อนธนาคารไม่ไหวและยังไม่มีเงินก้อนรออยู่ ขายฝากอาจทำให้ภาระหนักขึ้น ควรเริ่มจากเจรจากับธนาคารหรือเทียบกับการขายบ้านก่อน แต่ถ้าต้องการเงินไปต่อยอดธุรกิจ หรือรู้แน่ว่าเงินไถ่จะมาจากไหน ขายฝากจึงเป็นทางเลือกที่น่าคิดกว่า
ขายฝากแล้วยังมีสิทธิ์อะไร?
เมื่อคุณเอเปลี่ยนจากลูกหนี้ธนาคารมาเป็นผู้ขายฝาก พ.ร.บ.คุ้มครองประชาชนในการทำสัญญาขายฝากที่ดินเพื่อเกษตรกรรมหรือที่อยู่อาศัย พ.ศ. 2562 จะคุ้มครองเมื่อเข้าเงื่อนไขของกฎหมาย
| เรื่อง | สิทธิ์ที่ควรรู้ | มาตรา |
|---|---|---|
| การทำสัญญา | ต้องจดทะเบียนที่สำนักงานที่ดิน | 7–8 |
| ดอกเบี้ย | สินไถ่ส่วนเพิ่มไม่เกิน 15% ต่อปี | 8 |
| ระยะเวลา | ไถ่ได้ภายใน 1–10 ปี และไถ่ก่อนกำหนดได้ โดยค่าเสียโอกาสไม่เกิน 2% ต่อปีของเวลาที่เหลือ | 10 |
| การอยู่อาศัย | อยู่บ้านต่อได้ ไม่ต้องจ่ายค่าเช่า | 12–13 |
| การแจ้งเตือน | ผู้ซื้อฝากต้องแจ้งก่อนครบกำหนด 3–6 เดือน ถ้าไม่แจ้ง ผู้ขายฝากได้เวลาไถ่เพิ่มอีก 6 เดือน | 17 |
| นายทุนไม่รับเงิน | วางทรัพย์ที่สำนักงานวางทรัพย์หรือสำนักงานที่ดินได้ | 18 |
การจ่ายรายเดือนช้าไม่ได้ทำให้บ้านหลุดทันที สิทธิ์ไถ่ยังอยู่จนถึงวันครบกำหนด แต่ถ้าเลยวันนั้นโดยไม่ได้ไถ่ บ้านจะเป็นของนายทุนโดยไม่ต้องฟ้องศาล จึงควรจดวันไว้ให้ชัดและเตรียมเงินล่วงหน้า หากมีเงินก่อนกำหนดอ่านวิธีคิดยอดได้ที่ ไถ่ถอนขายฝาก
อยากรู้ว่าบ้านหรือที่ดินที่ยังติดธนาคาร ปิดหนี้แล้วจะเหลือเงินเท่าไร? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
แค่ส่งรูปโฉนด ที่ตั้งทรัพย์ ยอดหนี้ธนาคาร และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด แล้วแจ้งให้คุณเห็นครบทั้งวงเงินโดยประมาณ เงินที่ได้รับจริงหลังปิดหนี้ธนาคาร และยอดที่ต้องไถ่คืน
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งขายฝากและจำนอง พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
ดูภาพรวมบริการได้ที่ จำนองหรือขายฝากผ่าน Homeday
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด