สินเชื่อไม่เช็กบูโรคือเงินกู้ที่ผู้ให้กู้ไม่ได้ดูประวัติเครดิตบูโรเป็นเกณฑ์หลัก แต่ดูหลักประกันแทน เช่น บ้าน ที่ดิน คอนโด หรือรถ ถ้าติดบูโรอยู่และมีทรัพย์ปลอดหนี้ ทางที่ถูกกฎหมายและได้วงเงินสูงคือขายฝากหรือจำนองที่สำนักงานที่ดิน ซึ่งดอกเบี้ยคิดได้ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด ส่วนเงินกู้ที่บอกว่า "ไม่เช็กบูโร ไม่ต้องมีหลักประกัน อนุมัติทันที" ส่วนใหญ่คือเงินกู้นอกระบบหรือมิจฉาชีพ
บทความนี้เล่าผ่าน คุณเอ เจ้าของบ้านที่เคยผ่อนบัตรเครดิตไม่ทันจนติดบูโร กับ คุณเก้า นายทุนผู้รับซื้อฝาก ว่าสินเชื่อไม่เช็กบูโรมีแบบไหนบ้าง แบบไหนปลอดภัย และต้องตรวจอะไรก่อนส่งเอกสาร
สินเชื่อไม่เช็คบูโรคืออะไร ทำไมบางแห่งไม่ดูเครดิต?
เครดิตบูโร (บริษัท ข้อมูลเครดิตแห่งชาติ จำกัด) เก็บประวัติการผ่อนหนี้ของเราจากธนาคารและบริษัทการเงิน ธนาคารใช้ข้อมูลนี้ตัดสินว่าจะให้กู้หรือไม่ เพราะเงินกู้ส่วนใหญ่ของธนาคารไม่มีหลักประกัน หรือมีแต่ต้องดูความสามารถผ่อนประกอบ
ผู้ให้กู้ที่ไม่เช็กบูโรมักมีเหตุผลข้อเดียว คือมีของที่ขายได้เป็นหลักประกันแล้ว ถ้าคุณเอไม่คืนเงิน ผู้ให้กู้ยังมีบ้านหรือที่ดินเป็นทางเอาเงินคืน จึงสนใจว่าทรัพย์มีมูลค่าเท่าไร ขายต่อง่ายไหม มากกว่าสนใจว่าคุณเอเคยค้างบัตรเครดิตกี่เดือน
เพราะฉะนั้น คำว่า "ไม่เช็กบูโร" ที่น่าเชื่อถือจะมาคู่กับหลักประกันเสมอ ถ้ามีคนเสนอเงินกู้ไม่เช็กบูโรโดยไม่ขอดูหลักประกันอะไรเลย ให้ถามตัวเองว่าเขาจะเอาเงินคืนจากไหน คำตอบมักเป็นดอกเบี้ยสูงผิดกฎหมาย หรือการหลอกเก็บค่าธรรมเนียมล่วงหน้า
ติดบูโรขายฝากได้ไหม?
ได้ ขายฝากเป็นการขายทรัพย์ให้นายทุนโดยมีสิทธิ์ซื้อคืน นายทุนพิจารณาจากตัวทรัพย์เป็นหลัก ไม่ต้องใช้สลิปเงินเดือนหรือคนค้ำ คนที่ติดบูโร เคยถูกฟ้อง หรือเพิ่งปรับโครงสร้างหนี้ จึงยังขายฝากได้ถ้ามีทรัพย์ที่โอนได้และไม่ติดภาระ
สิ่งที่นายทุนดูแทนบูโรคือ
- เอกสารสิทธิ์โอนได้ เช่น โฉนด (น.ส.4) น.ส.3 ก หรือหนังสือกรรมสิทธิ์ห้องชุด
- ทำเล ทางเข้าออก และความง่ายในการขายต่อ
- ภาระบนโฉนด เช่น ยังจำนองธนาคารอยู่หรือไม่ หรือถูกอายัดหรือไม่
- แผนหาเงินมาไถ่ ถึงไม่ได้ดูบูโร นายทุนที่ดีก็ถามว่าเงินไถ่จะมาจากไหน เพราะไม่มีใครอยากได้ทรัพย์หลุด
ข้อที่ต้องรู้คือ ถ้ามีหมายบังคับคดีหรือคำสั่งอายัดลงไว้ในโฉนด การจดทะเบียนขายฝากจะทำไม่ได้จนกว่าจะเคลียร์ภาระนั้น ส่วนการติดบูโรเฉย ๆ ไม่ได้ไปอยู่ในโฉนด จึงไม่ขวางการจดทะเบียน
ขายฝากคืออะไร ต่างจากจำนองอย่างไร อ่านภาพรวม
สินเชื่อไม่เช็กบูโรมีแบบไหนบ้าง?
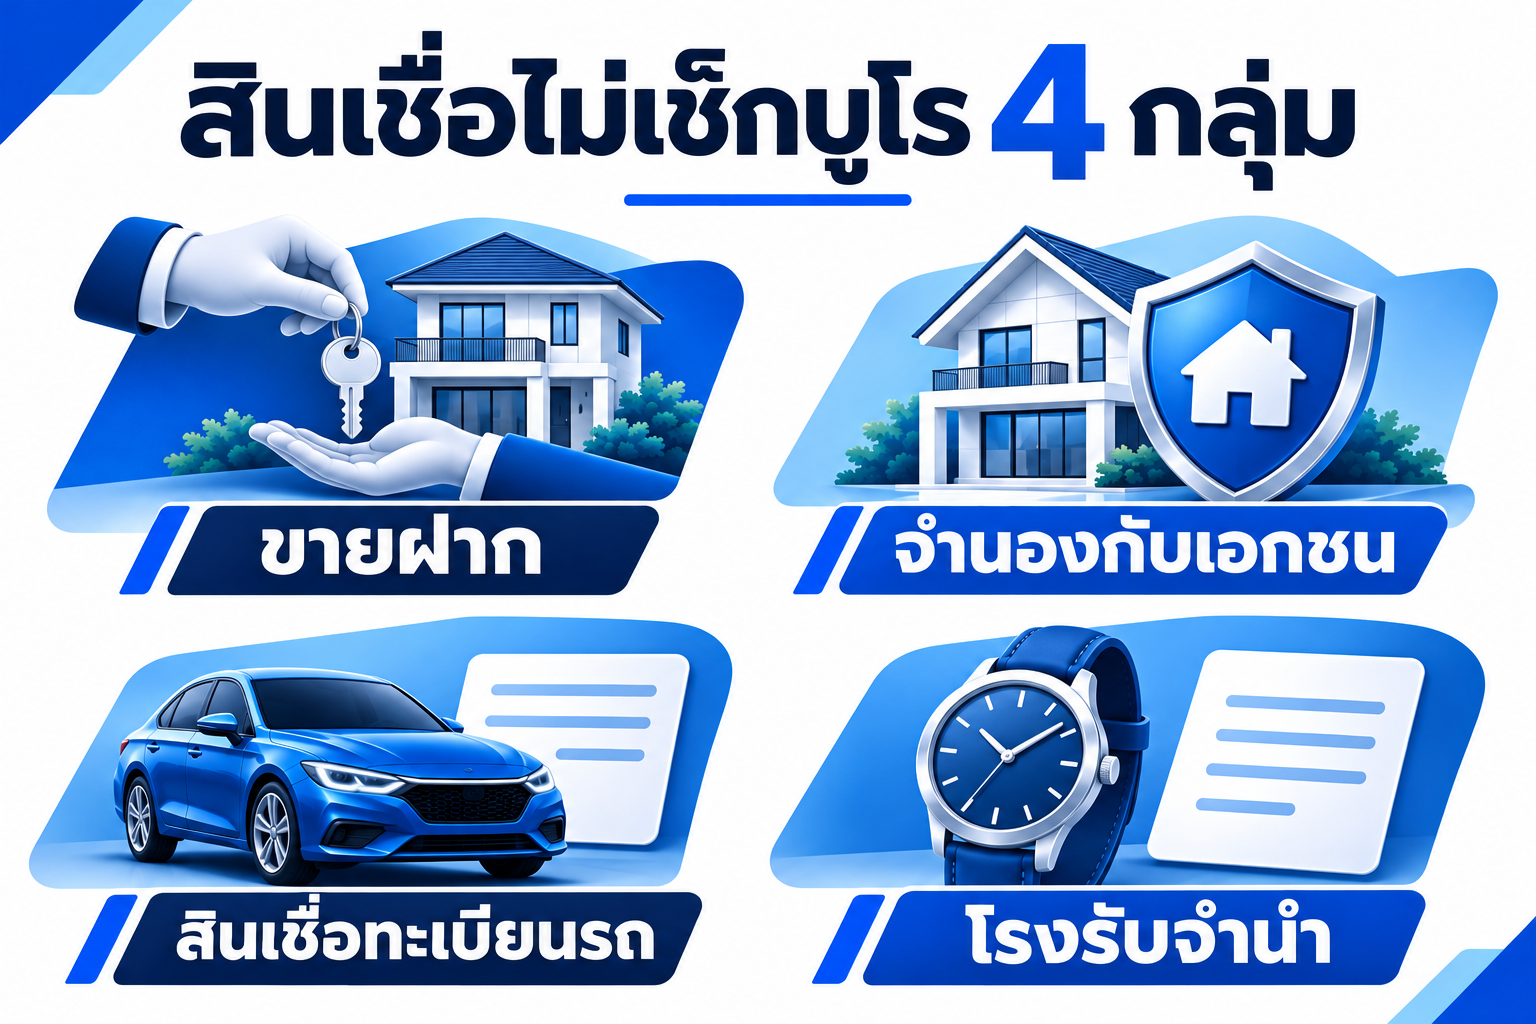
แบ่งตามหลักประกันได้ 4 กลุ่ม แต่ละกลุ่มมีกฎหมายคุมคนละแบบ
| แบบ | หลักประกัน | ทำที่ไหน | ถ้าไม่จ่าย | ข้อควรระวัง |
|---|---|---|---|---|
| ขายฝาก | บ้าน ที่ดิน คอนโด | สำนักงานที่ดิน | ทรัพย์หลุดเมื่อพ้นกำหนดไถ่ | ต้องไถ่ให้ทันกำหนด ไม่งั้นเสียทรัพย์โดยไม่ต้องฟ้อง |
| จำนองกับเอกชน | บ้าน ที่ดิน คอนโด | สำนักงานที่ดิน | เจ้าหนี้ต้องฟ้องศาลแล้วขายทอดตลาด | วงเงินมักต่ำกว่าขายฝาก |
| สินเชื่อทะเบียนรถ | รถที่ปลอดภาระหรือผ่อนเกือบหมด | บริษัทที่ได้รับอนุญาต | ถูกยึดรถ | วงเงินต่ำกว่าทรัพย์บ้านและที่ดินมาก |
| โรงรับจำนำ | ทอง ของมีค่า | โรงรับจำนำที่มีใบอนุญาต | ของหลุดเป็นของโรงรับจำนำ | ได้เงินก้อนเล็ก เหมาะกับใช้ระยะสั้นมาก |
ถ้าต้องการเงินหลักแสนถึงหลักล้าน และมีบ้านหรือที่ดินปลอดหนี้ ขายฝากและจำนองเป็นสองทางหลัก ส่วนเงินกู้ที่ไม่มีหลักประกันเลยแต่ไม่เช็กบูโร ให้ระวังเป็นพิเศษตามหัวข้อถัดไป
ขายฝากไม่เช็คบูโร กับ จำนองไม่เช็คบูโร ต่างกันอย่างไร?
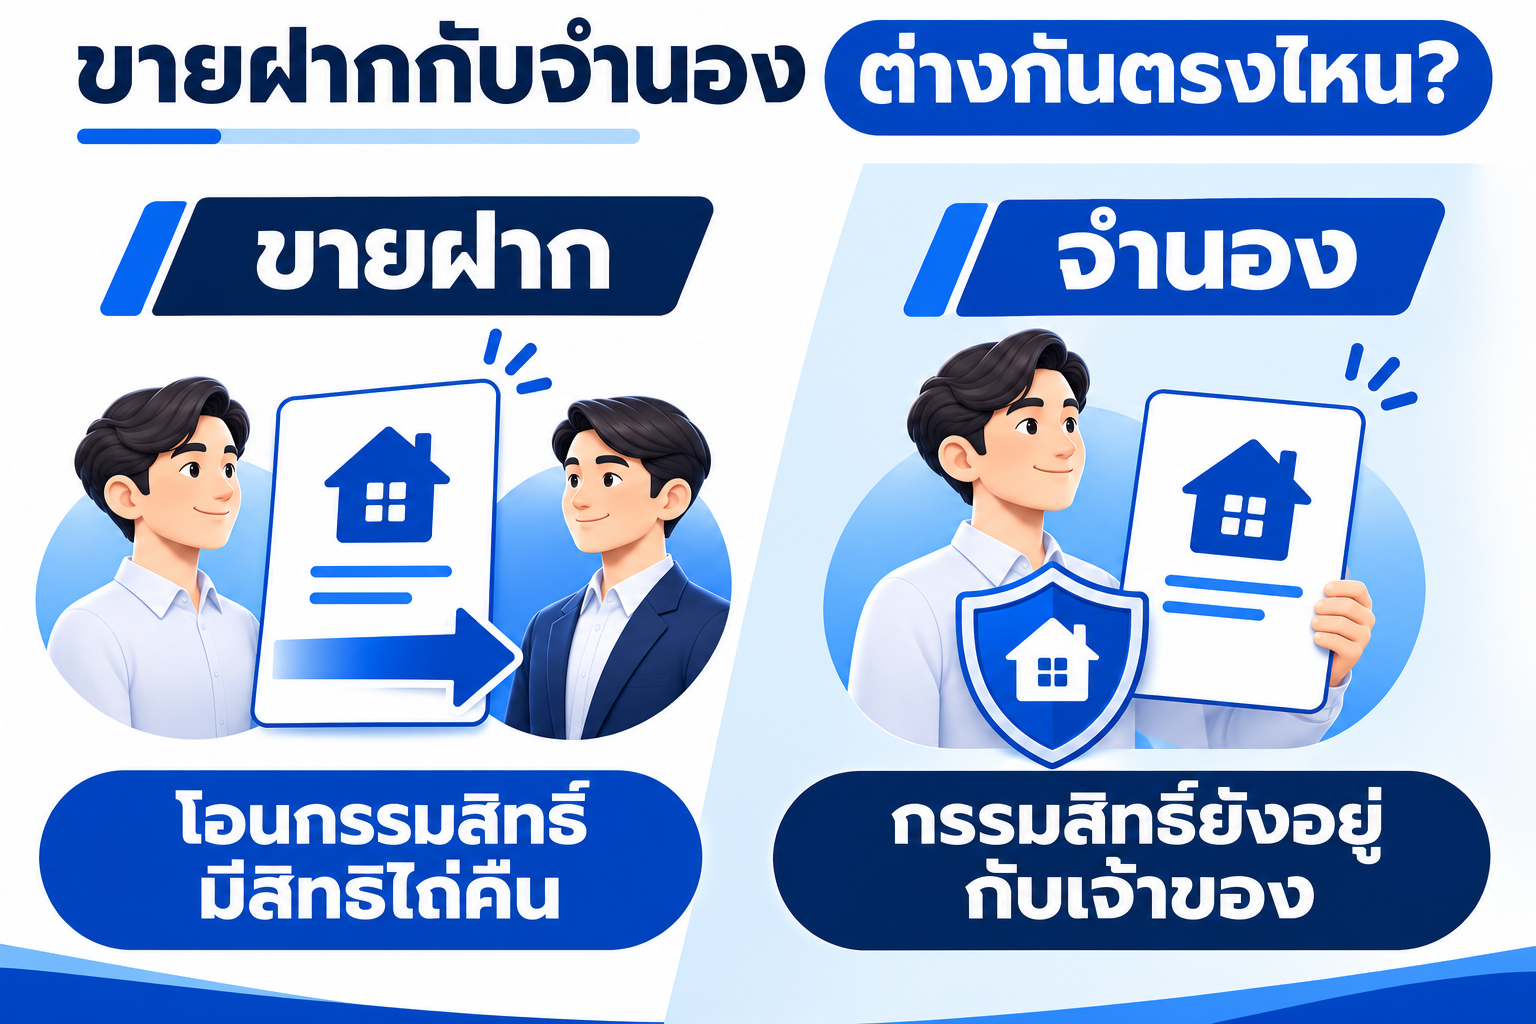
ทั้งสองแบบไม่ดูบูโรเหมือนกัน และทำที่สำนักงานที่ดินเหมือนกัน ความต่างอยู่ที่ชื่อในโฉนดกับผลเมื่อจ่ายไม่ได้
| ประเด็น | ขายฝาก | จำนอง |
|---|---|---|
| ชื่อในโฉนด | เปลี่ยนเป็นนายทุนจนกว่าจะไถ่ | ยังเป็นชื่อเจ้าของเดิม |
| วงเงิน | ขึ้นกับผลประเมิน บางเคสถึง 60% ของราคาตลาด | มักต่ำกว่าขายฝาก |
| ดอกเบี้ย | ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด | ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด |
| ถ้าผิดนัด | ทรัพย์หลุดเมื่อพ้นวันครบกำหนดไถ่ | ต้องฟ้องศาลก่อน ทรัพย์ไม่หลุดทันที |
| ค่าธรรมเนียมราชการ | 2% ของราคาประเมินราชการ + อากรหรือภาษีธุรกิจเฉพาะ | 1% ของวงเงินจำนอง |
คนติดบูโรที่ต้องการวงเงินสูงมักเลือกขายฝาก ส่วนคนที่อยากเก็บชื่อในโฉนดไว้และรับวงเงินน้อยลงได้ มักเลือกจำนอง (จำนองกับขายฝากแบบไหนเหมาะกับเรา)
เรื่องของคุณเอ: ติดบูโร ธนาคารปฏิเสธ แล้วหาเงิน 8 แสนได้อย่างไร
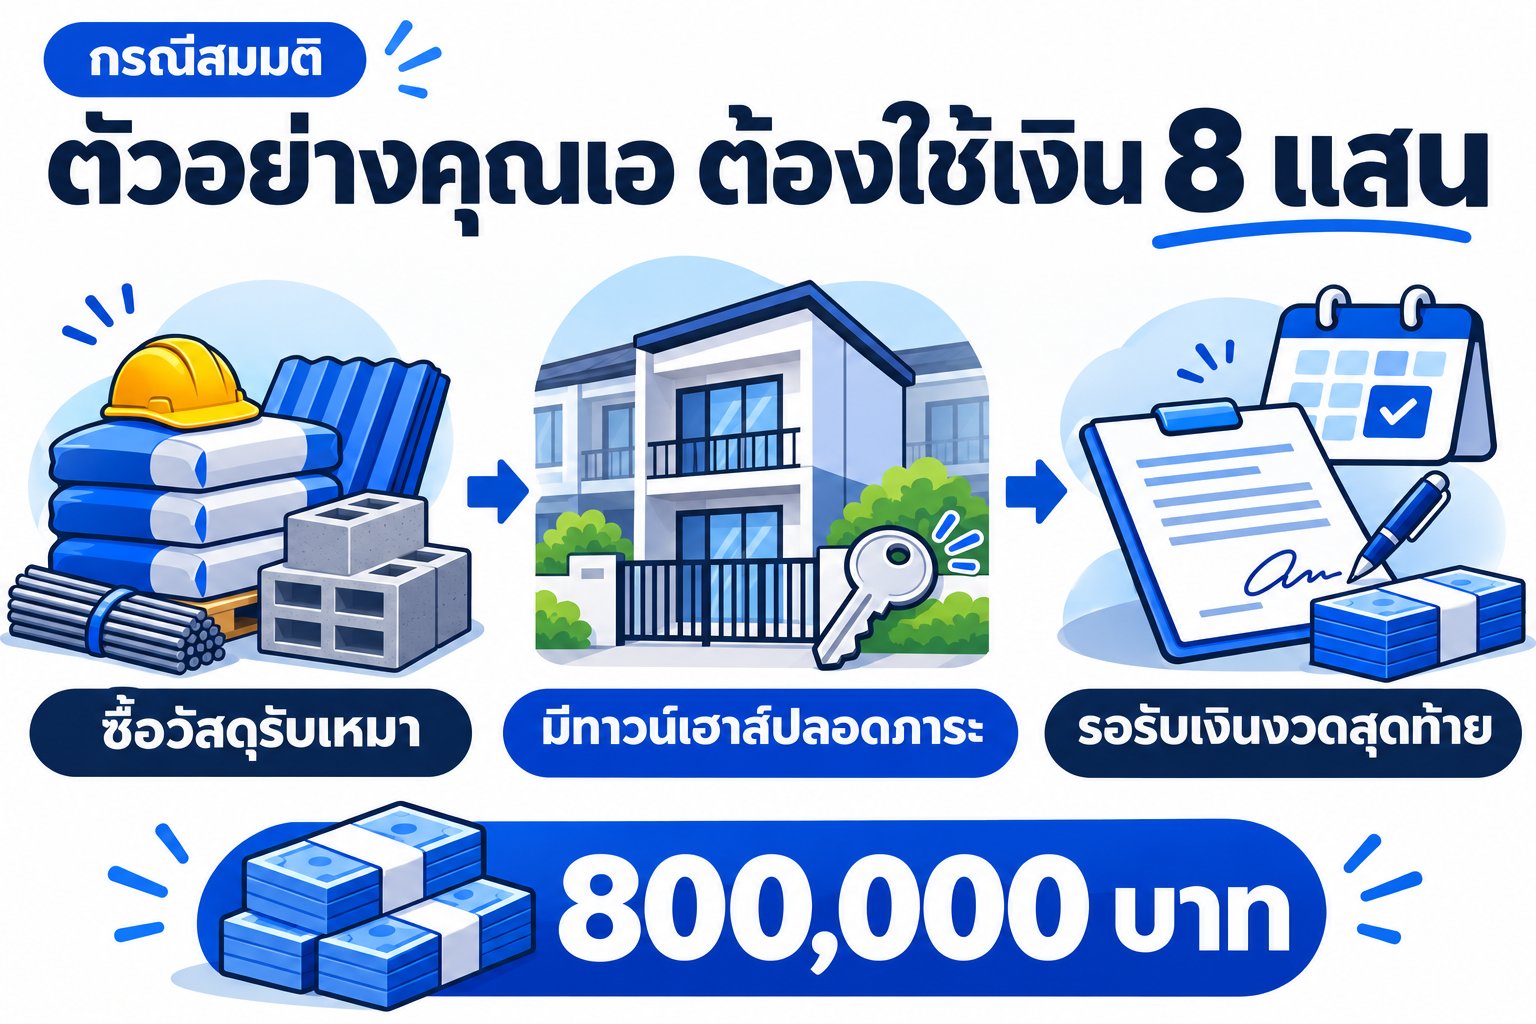
คุณเอเคยค้างบัตรเครดิตช่วงตกงานเมื่อ 3 ปีก่อน ตอนนี้กลับมามีรายได้จากงานรับเหมาตกแต่งภายใน เดือนละ 60,000–80,000 บาท แต่ไม่มีสลิปเงินเดือน เขาได้งานใหญ่ที่ต้องสำรองค่าวัสดุก่อน 800,000 บาท ลูกค้าจะจ่ายงวดสุดท้ายใน 10 เดือน
คุณเอยื่นสินเชื่อธนาคาร 2 แห่ง ไม่ผ่านทั้งคู่ เหตุผลคือประวัติบูโรและไม่มีเอกสารรายได้ประจำ ระหว่างนั้นมีข้อความเข้ามาทาง LINE เสนอเงินกู้ไม่เช็กบูโร 500,000 บาท ขอแค่สำเนาบัตรประชาชนกับค่าทำสัญญา 5,000 บาทก่อน คุณเอไม่โอน เพราะผู้ให้กู้ที่ถูกกฎหมายไม่เรียกเงินก่อนปล่อยกู้
สิ่งที่คุณเอมีคือทาวน์เฮาส์ที่ปทุมธานี ชื่อของเขาเอง ปลอดหนี้ ราคาตลาดราว 2,000,000 บาท เขาจึงส่งข้อมูลให้คุณเก้าประเมิน
| รายการ | ตัวเลข |
|---|---|
| ราคาตลาดทาวน์เฮาส์ | 2,000,000 บาท |
| ราคาขายฝากที่คุณเก้าเสนอ | 800,000 บาท |
| ดอกเบี้ย 15% ต่อปี (1.25% ต่อเดือน) | 10,000 บาทต่อเดือน |
| ระยะเวลาไถ่ในสัญญา | 1 ปี |
| ดอกเบี้ยถ้าไถ่เดือนที่ 10 (จ่ายรายเดือนครบ) | 100,000 บาท |
| ยอดไถ่เดือนที่ 10 (เงินต้น) | 800,000 บาท |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
คุณเอคิดก่อนเซ็นว่า เดือนละ 10,000 บาทจ่ายจากรายได้ปัจจุบันไหว และเงินงวดสุดท้ายจากลูกค้าเข้ามาก่อนครบกำหนด 2 เดือน เขาจึงมีเวลาเผื่อ ถ้าลูกค้าจ่ายช้า ก่อนเซ็นเขาขอใบเสนอที่บอกเงินที่ได้รับจริงหลังหักค่าใช้จ่าย และยอดที่ต้องไถ่คืน แล้วตรวจว่าตัวเลขในสัญญาที่สำนักงานที่ดินตรงกับใบเสนอ
เดือนที่ 10 คุณเอได้เงินจากลูกค้า ไปไถ่ทาวน์เฮาส์คืนที่สำนักงานที่ดิน ประวัติบูโรเดิมไม่ได้เปลี่ยน แต่เขาได้ทุนหมุนโดยไม่ต้องพึ่งเงินกู้นอกระบบ
สัญญาณของเงินกู้ไม่เช็กบูโรที่ควรเลี่ยง
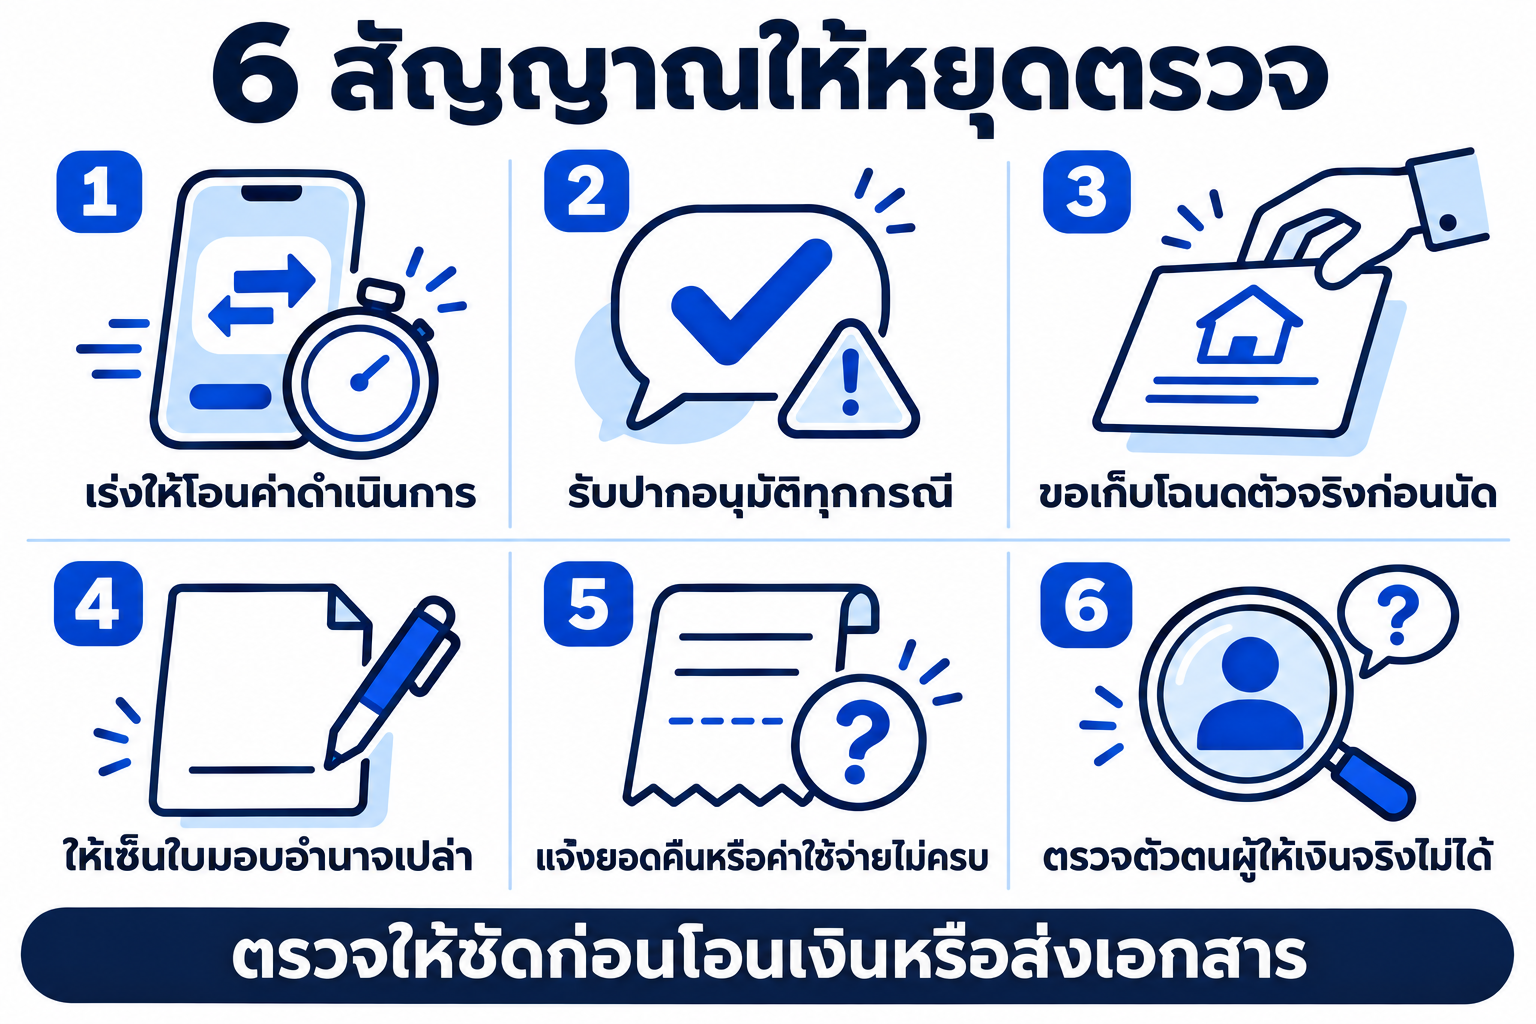
ความเสียหายส่วนใหญ่ของคนติดบูโรไม่ได้มาจากดอกเบี้ย แต่มาจากการเสียเงินก่อนได้เงินกู้ หรือการเซ็นเอกสารที่ไม่รู้ว่าคืออะไร ให้หยุดทันทีถ้าเจอข้อใดข้อหนึ่งนี้
- ขอให้โอนเงินก่อน เช่น ค่าทำสัญญา ค่าประกัน ค่าเปิดบัญชี หรือ "ค่าปลดล็อกยอด" ผู้ให้กู้ที่ถูกกฎหมายหักค่าใช้จ่ายจากยอดที่ปล่อย ไม่เรียกเงินก่อน
- ไม่มีหลักประกันแต่อนุมัติทุกเคส ไม่มีใครให้เงินโดยไม่มีทางเอาคืน
- ขอโฉนดตัวจริงไปเก็บ โดยไม่ไปสำนักงานที่ดิน การฝากโฉนดไว้กับคนอื่นไม่ใช่จำนองหรือขายฝากตามกฎหมาย และเสี่ยงถูกนำโฉนดไปใช้ต่อ
- ให้เซ็นใบมอบอำนาจที่ยังไม่กรอกข้อความ ใบมอบอำนาจเปล่าเปิดทางให้คนอื่นไปทำนิติกรรมกับที่ดินแทนเราได้
- ดอกเบี้ยคิดเป็นรายวันหรือรายสัปดาห์ พอแปลงเป็นรายปีมักเกินที่กฎหมายกำหนดหลายเท่า
- ไม่มีชื่อบริษัท ที่อยู่ หรือคนที่ตรวจสอบได้ ติดต่อผ่านบัญชีแชตอย่างเดียว เปลี่ยนชื่อบัญชีบ่อย
ถ้าสงสัยว่าผู้ให้กู้รายไหนได้รับอนุญาต ตรวจได้จากรายชื่อผู้ประกอบธุรกิจที่อยู่ภายใต้การกำกับของธนาคารแห่งประเทศไทย หรือโทรถามศูนย์คุ้มครองผู้ใช้บริการทางการเงิน (ศคง.) 1213
ดอกเบี้ยสินเชื่อไม่เช็กบูโรแบบมีหลักประกันคิดได้เท่าไร?
ขายฝากและจำนองกับบุคคลหรือนายทุนเอกชน ดอกเบี้ยคิดได้ไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด เท่ากับ 1.25% ต่อเดือน สำหรับขายฝากที่ดินเพื่อที่อยู่อาศัย พ.ร.บ.ขายฝาก พ.ศ. 2562 มาตรา 8 ยังกำหนดว่าสินไถ่ส่วนที่เพิ่มจากราคาขายฝาก เมื่อคิดเป็นรายปีต้องไม่เกิน 15% และเงินที่จ่ายระหว่างทางนับเป็นส่วนหนึ่งของสินไถ่ด้วย
| วงเงิน | ดอกเบี้ยสูงสุดต่อเดือน | ดอกเบี้ยสูงสุด 1 ปี |
|---|---|---|
| 500,000 บาท | 6,250 บาท | 75,000 บาท |
| 800,000 บาท | 10,000 บาท | 120,000 บาท |
| 1,500,000 บาท | 18,750 บาท | 225,000 บาท |
*เป็นการสมมติประเมินราคาเบื้องต้นเท่านั้น
ถ้ามีคนเสนอดอกเบี้ย "เดือนละ 3%" หรือ "วันละ 1%" ตัวเลขนั้นเกินเพดานแล้ว และการเรียกดอกเบี้ยเกินอัตราเป็นความผิดตาม พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560 (ดอกเบี้ยขายฝากและจำนองคิดอย่างไร)
ติดบูโรกู้ที่ไหนได้ ถ้าไม่มีบ้านหรือที่ดิน?
ถ้าไม่มีทรัพย์เป็นหลักประกัน ทางที่ปลอดภัยกว่าการหาเงินกู้ไม่เช็กบูโรทางแชต คือ
- คุยปรับโครงสร้างหนี้เดิมก่อน หลายคนติดบูโรเพราะหนี้ก้อนเดิมยังค้าง การขอผ่อนใหม่กับเจ้าหนี้เดิมลดภาระรายเดือนได้ และหยุดประวัติค้างชำระไม่ให้ยาวขึ้น
- ใช้โครงการแก้หนี้ของหน่วยงานรัฐ เช่น คลินิกแก้หนี้ หรือโครงการที่ธนาคารแห่งประเทศไทยประกาศในแต่ละช่วง ตรวจเงื่อนไขล่าสุดก่อนสมัคร
- สินเชื่อทะเบียนรถหรือโรงรับจำนำ ถ้ามีรถหรือทอง ได้เงินเร็วและมีผู้กำกับดูแล แต่วงเงินจำกัด
- เตรียมกลับไปกู้ในระบบ ตรวจรายงานบูโรของตัวเอง แก้ข้อมูลที่ผิด และสร้างประวัติผ่อนตรงเวลาใหม่ (ติดแบล็กลิสต์คืออะไร ตรวจเครดิตตัวเองอย่างไร)
ก่อนสมัครสินเชื่อไม่เช็กบูโรแบบใช้บ้านหรือที่ดิน ต้องตรวจอะไร?
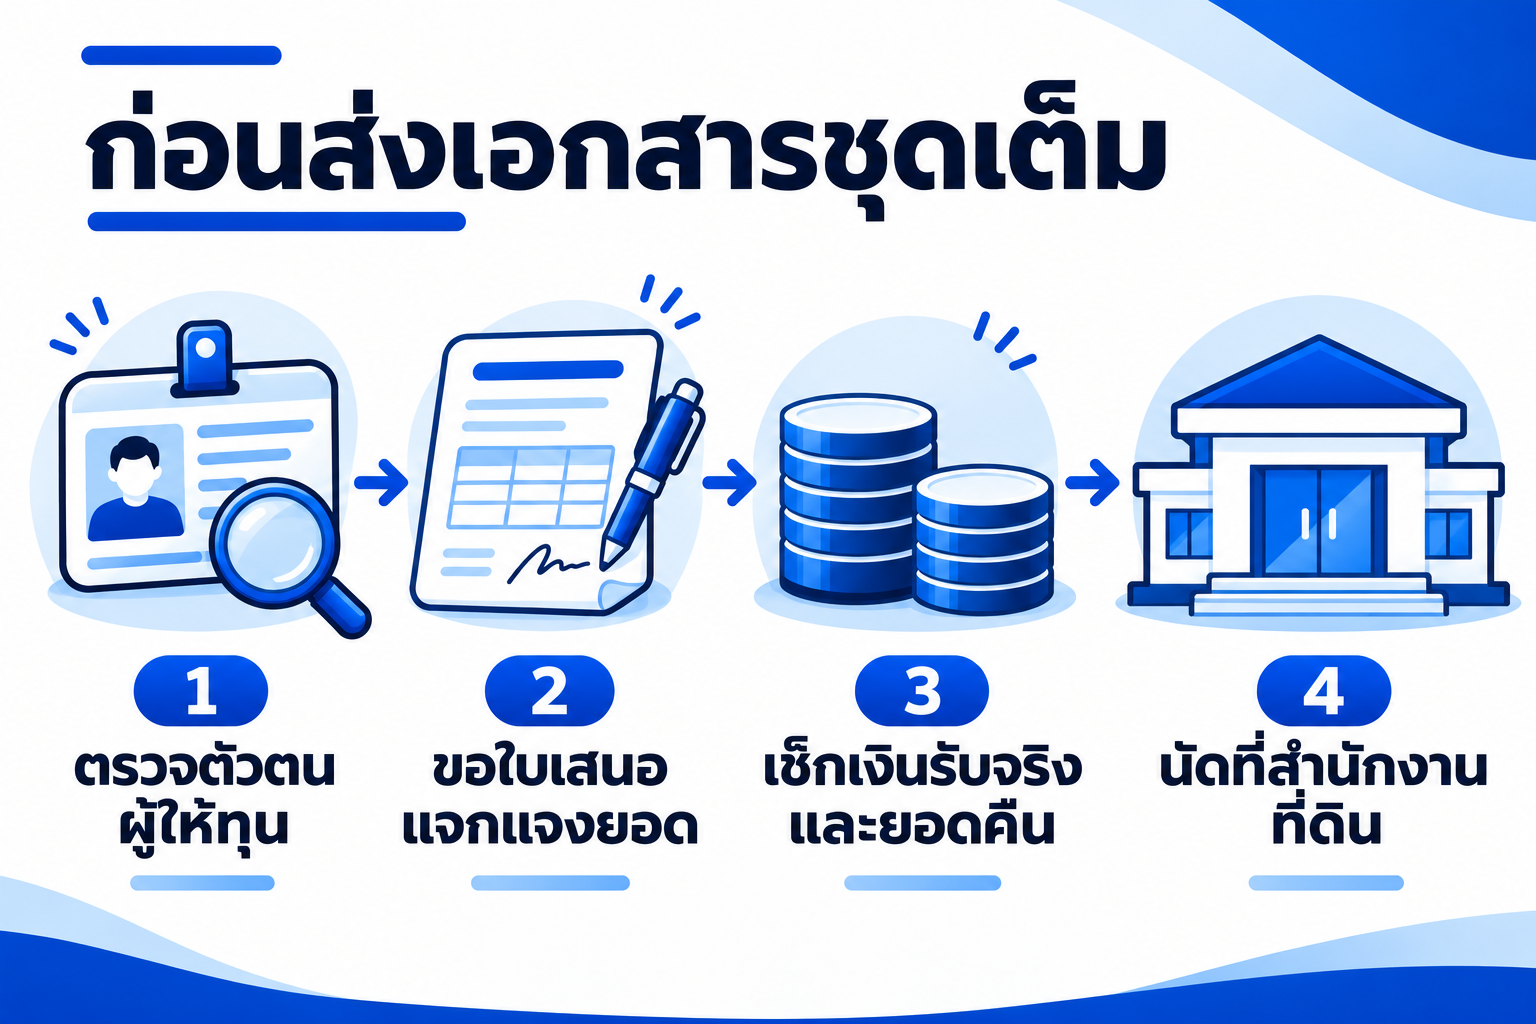
ถ้าเลือกขายฝากหรือจำนอง ให้ตรวจ 6 ข้อนี้ก่อนส่งเอกสารชุดเต็ม
- ผู้รับซื้อฝากหรือผู้รับจำนองเป็นใคร ขอชื่อจริง ชื่อบริษัท ที่อยู่ที่ไปหาได้ ถ้าเป็นบริษัทตรวจการจดทะเบียนกับกรมพัฒนาธุรกิจการค้า (นายทุนรับจำนองและขายฝากคือใคร)
- ทำสัญญาที่สำนักงานที่ดินเท่านั้น ขายฝากและจำนองต้องจดทะเบียนกับเจ้าพนักงานที่ดิน ถ้าไม่จดทะเบียน ขายฝากเป็นโมฆะ
- ขอใบเสนอเป็นตัวเลขก่อนนัดวันจดทะเบียน ต้องมีวงเงินในสัญญา เงินที่ได้รับจริงหลังหักค่าใช้จ่าย ดอกเบี้ยต่อเดือน และยอดที่ต้องไถ่คืน
- ไม่จ่ายเงินล่วงหน้าก่อนวันจดทะเบียน ค่าใช้จ่ายที่ถูกต้องจ่ายที่สำนักงานที่ดิน มีใบเสร็จของราชการ
- อ่านวันครบกำหนดไถ่ ตรวจว่าตรงกับแผนรับเงินของเรา และเผื่อเวลาไว้อย่างน้อย 1–2 เดือน
- รับเงินที่สำนักงานที่ดิน ด้วยแคชเชียร์เช็คหรือการโอนที่ตรวจยอดได้ทันที
ข้อดีและข้อเสียของสินเชื่อไม่เช็กบูโรแบบมีหลักประกัน
ข้อดี
- ติดบูโรหรือไม่มีสลิปเงินเดือนก็ยื่นได้
- ได้วงเงินสูงกว่าเงินกู้ไม่มีหลักประกัน
- ดอกเบี้ยมีเพดานตามกฎหมาย และทำสัญญากับเจ้าหน้าที่รัฐ
ข้อเสีย
- ดอกเบี้ยสูงกว่าสินเชื่อบ้านของธนาคาร
- ต้องมีแผนคืนเงินชัด ขายฝากที่ไถ่ไม่ทันทำให้เสียทรัพย์
- มีค่าธรรมเนียมราชการวันจดทะเบียน ต้องนับรวมในต้นทุน
อยากรู้ว่าบ้านหรือที่ดินของคุณจำนองหรือขายฝากได้เท่าไร? ทัก Homeday ดูตัวเลขก่อนได้ ยังไม่ต้องตัดสินใจ
ติดบูโรไม่ใช่เหตุที่ต้องหันไปหาเงินกู้นอกระบบ แค่ส่งรูปโฉนด ที่ตั้ง และจำนวนเงินที่ต้องการมาที่ LINE @homeday ทีมงานจะประเมินเบื้องต้นจากข้อมูลทรัพย์และราคาตลาด ช่วยหานายทุน แล้วแจ้งให้คุณเห็นครบทั้งวงเงินที่นายทุนเสนอ เงินที่ได้รับจริง และยอดที่ต้องชำระคืนหรือไถ่คืนในใบเสนอ วงเงินขึ้นกับผลประเมิน บางเคสถึง 60%
- รับบ้านพร้อมที่ดิน ทาวน์เฮาส์ คอนโด และที่ดินเปล่า
- รับทั้งจำนองและขายฝาก พร้อมเทียบให้ดูว่าแบบไหนเหมาะกับคุณ
- ดอกเบี้ยไม่เกิน 15% ต่อปีตามที่กฎหมายกำหนด
- ทำสัญญากับนายทุนโดยตรงที่สำนักงานที่ดินเท่านั้น
- มีทีมตามเรื่องให้ทุกขั้นตอน
- ที่ดินเกษตรกรรมและที่ดิน ส.ป.ก. ยังไม่รับพิจารณา
มีข้อสงสัยตรงไหน ถามทีมงานได้ที่ LINE @homeday ปรึกษาฟรี ไม่มีข้อผูกมัด